 執筆:Marcus Reeve
中間選挙のあと、米国債市場とドルはどう動くのか
米10年債利回りは2026年11月2日の終値、広義ドル指数は2026年10月30日の値までのデータ。以下の数字はすべて、米連邦準備制度(FRB)の公開データから再計算したものです。
結論: 1962年から2022年までの16回の中間選挙で、米10年債利回りは投票そのものにはほとんど反応しませんでした。翌営業日の変化幅の中央値は−0.5bpで、10bpを超えたことは一度もありません。3カ月後には16回中11回で利回りが低下しており(中央値−20.5bp)、同じ期間の任意の3カ月で利回りが上昇する確率が約52%だったのと比べると低い数字です。12カ月後には16回中9回で利回りが上昇しており、これは各時代の金利トレンドからおおむね予想される水準です。貿易加重ドルには信頼できる中間選挙パターンがまったく見られませんでした。1年後にドルが上昇していたのは、主要通貨指数(1974〜2018年)で12回中7回、広義指数(2006〜2022年)で5回中3回です。
結果(米東部時間2026年11月4日午前1時50分時点): 民主党が上院と下院の両方で支配権を獲得した。AP と NBC News が当確を報じた。AP の集計(米東部時間午前1時30分時点)では、民主党は共和党の上院7議席と下院16議席を奪っていた。2027年1月3日以降、議会はもはやホワイトハウスの与党が完全に握る状態ではなくなる。
中間選挙に関する分析の多くは株式を対象にしています。当サイトの中間選挙後の株式市場は1950年以降のすべてのサイクルでS&P500を扱い、ねじれは株価に良いのかは分割政府を議会の会期ごとに検証しています。一方、債券市場と為替はあまり注目されません。米10年債利回りは住宅ローン、社債、そしてウォール街で割り引かれるあらゆるキャッシュフローの価格を決めているにもかかわらずです。本稿はその空白を埋めるもので、すべての中間選挙前後の米10年債利回りとドルを毎回同じ方法で測定し、選挙結果で議会の支配政党が変わった年を明記しています。
データの作り方
- 利回り: 米10年債の日次コンスタント・マチュリティ利回り(FRED 系列 DGS10)。1962年1月2日から始まるため、対象は1962〜2022年の16回の中間選挙です。1954年と1958年については、月平均値は日次終値と比較できないため、GS10の月平均値を別の表に明示して掲載しています。
- ドル: FRBのH.10 統計に基づく貿易加重ドル指数。旧来の名目主要通貨指数(DTWEXM)は1973〜2019年で、1974〜2018年の中間選挙をカバーします。現行の名目広義指数(DTWEXBGS)は2006年に始まり、2006〜2022年をカバーします。ドルの各行には、どちらの指数を使ったかを記しています。
- 基準値: 投票日(11月の第1月曜日の翌日の火曜日)当日またはそれ以前の直近終値。1982年までのすべての中間選挙では、FREDに投票日当日の10年債データがない(市場が休場だった)ため、これらの年は月曜日の終値を基準としています。
- 期間: 投票日当日(投票日の終値と前営業日の終値の比較、1986年以降のみ)、翌営業日、基準日から3カ月後と12カ月後。利回りの変化はベーシスポイント(bp、1bp = 0.01%ポイント)、ドルの変化はパーセントで表示しています。
- 選挙後の政府構成: 新議会の発足後、ホワイトハウス、下院、上院をそれぞれどの政党が握っていたか。公開記録である米国議会の党派構成に基づきます。
16回の選挙は小さなサンプルです。以下の回数はすべて過去の事実の記述であり、確率ではありません。
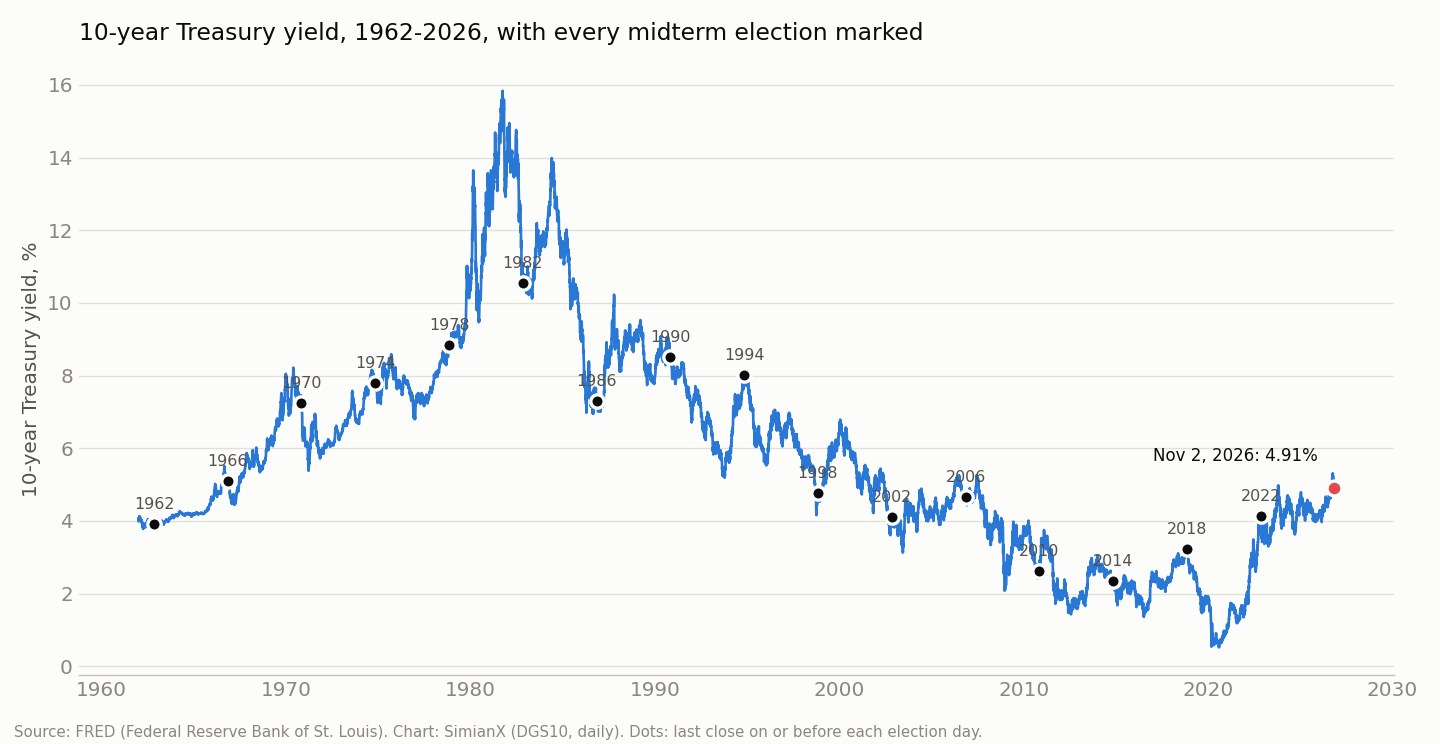
すべての中間選挙前後の米10年債利回り(1962〜2022年)
| 年 | 基準終値(日付) | 投票日 | 翌日 | 3カ月後 | 12カ月後 | 12カ月後の水準 | 選挙後の政府構成 |
|---|---|---|---|---|---|---|---|
| 1962 | 3.91%(11月5日) | 休場 | 0 | −1 | +24 | 4.15% | 統一(民主党)、変化なし |
| 1966 | 5.11%(11月7日) | 休場 | +1 | −57 | +66 | 5.77% | 統一(民主党)、変化なし |
| 1970 | 7.24%(11月2日) | 休場 | −1 | −113 | −144 | 5.80% | 分割、変化なし |
| 1974 | 7.80%(11月4日) | 休場 | −4 | −33 | +17 | 7.97% | 分割、変化なし |
| 1978 | 8.85%(11月6日) | 休場 | +1 | +15 | +200 | 10.85% | 統一(民主党)、変化なし |
| 1982 | 10.56%(11月1日) | 休場 | −10 | +22 | +113 | 11.69% | 分割、変化なし |
| 1986 | 7.31%(11月4日) | +2 | −7 | −8 | +154 | 8.85% | 分割、上院が民主党へ |
| 1990 | 8.52%(11月6日) | +2 | +5 | −73 | −101 | 7.51% | 分割、変化なし |
| 1994 | 8.01%(11月8日) | −4 | −7 | −48 | −209 | 5.92% | 統一 → 分割(両院が共和党へ) |
| 1998 | 4.78%(11月3日) | +1 | +5 | +5 | +123 | 6.01% | 分割、変化なし |
| 2002 | 4.10%(11月5日) | +3 | −1 | −8 | +28 | 4.38% | 分割 → 統一(上院が共和党へ) |
| 2006 | 4.66%(11月7日) | −5 | −2 | +8 | −32 | 4.34% | 統一 → 分割(両院が民主党へ) |
| 2010 | 2.63%(11月2日) | −3 | +4 | +89 | −60 | 2.03% | 統一 → 分割(下院が共和党へ) |
| 2014 | 2.35%(11月4日) | −1 | +1 | −54 | −10 | 2.25% | 分割、上院が共和党へ |
| 2018 | 3.22%(11月6日) | +2 | 0 | −52 | −141 | 1.81% | 統一 → 分割(下院が民主党へ) |
| 2022 | 4.14%(11月8日) | −8 | −2 | −51 | +35 | 4.49% | 統一 → 分割(下院が共和党へ) |
変化はbp単位。「休場」は投票日当日のDGS10データがないことを示します。出所:FRED DGS10、SimianX算出。
| 期間 | 中間選挙の回数 | 利回り上昇 | 利回り低下 | 変化なし | 平均 | 中央値 |
|---|---|---|---|---|---|---|
| 投票日(1986〜2022年) | 10 | 5 | 5 | 0 | −1.1bp | 0bp |
| 翌営業日 | 16 | 6 | 8 | 2 | −1.1bp | −0.5bp |
| 3カ月後 | 16 | 5 | 11 | 0 | −22.4bp | −20.5bp |
| 12カ月後 | 16 | 9 | 7 | 0 | +3.9bp | +20.5bp |
投票日と翌朝:債券市場は肩をすくめる
この表がまず示すのは、投票そのものが米国債をいかに動かさないかです。市場が開いていた10回の中間選挙の投票日(1986〜2022年)に、10年債利回りは5回上昇し5回低下し、その幅は−8bp(2022年)から+3bp(2002年)の範囲でした。結果が判明した翌営業日の変化幅の中央値は−0.5bpです。翌日の変動が最も大きかったのは1982年の−10bp、1986年の−7bp、1994年の−7bpの3回でした。共和党に40年ぶりの下院多数派をもたらした1994年の「共和党革命」でさえ、翌日の10年債利回りを7bp動かしただけでした。
中間選挙で何が変わり得るかを考えれば、これは意外ではありません。新しい議会がフェデラルファンド金利を決めるわけではなく、それはFRBの役割です。初日から既存の債務残高を変えることもできません。変えられるのは将来の税制と歳出に関する立法の道筋であり、投票前の数週間で世論調査が収れんするにつれて、市場は通常、最も可能性の高い結果をあらかじめ織り込みます。結果が出るころには、情報の大半はすでに価格に反映されています。
同じ選挙前後の株式のボラティリティについては、中間選挙後のVIXをご覧ください。1990年以降9回の中間選挙のうち、1カ月後にVIXが低下していたのは5回だけです。
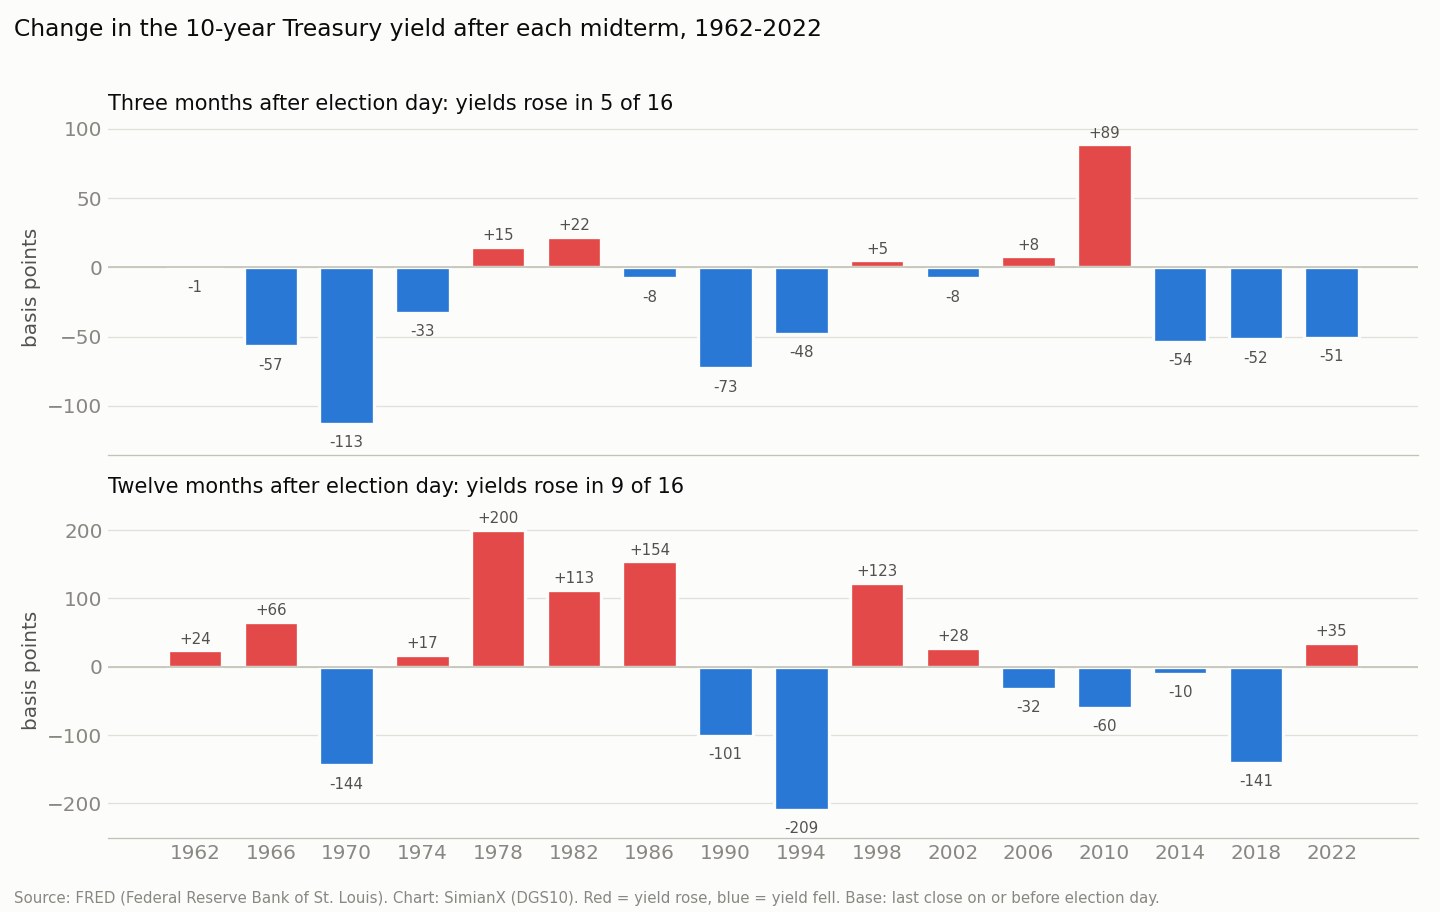
3カ月後:16回中11回で利回りが低下
より興味深いパターンは投票後の3カ月に表れます。16回の中間選挙のうち11回で、10年債利回りは3カ月後に低下しており、低下幅の中央値は20.5bp、平均は22.4bpでした。その中には1970年後の−113bp、1990年後の−73bp、1966年後の−57bp、そして1994年(−48)、2014年(−54)、2018年(−52)、2022年(−51)と4回続いた48bp以上の低下が含まれます。
これが異例かどうかを判断するには、選挙後の期間だけでなく、同じ年のすべての3カ月間と比較する必要があります。1962年から2022年までの全営業日を見ると、10年債利回りが3カ月後に上昇していた割合は52.2%で、平均変化は−0.3bpでした。中間選挙後の16回中5回(31%)という上昇回数は、この基準率を大きく下回ります。
時代別に分けても、この比較は崩れません。米国の金利は20年間上昇し、その後40年間低下したため、この点は重要です。
| 時代 | 中間選挙後3カ月で上昇 | 全3カ月間のうち上昇した割合 | 中間選挙後12カ月で上昇 | 全12カ月間のうち上昇した割合 |
|---|---|---|---|---|
| 金利上昇期:1962〜1978年の中間選挙 vs 1962〜1981年の全営業日 | 5回中1回 | 63.4% | 5回中4回 | 76.2% |
| 金利低下期:1982〜2018年の中間選挙 vs 1982〜2020年の全営業日 | 10回中4回 | 45.5% | 10回中4回 | 38.0% |
| 全体:1962〜2022年 | 16回中5回 | 52.2% | 16回中9回 | 52.5% |
金利上昇期には利回りは3カ月間の3分の2近くで上昇していましたが、中間選挙後の5回では1回しか上昇していません。金利低下期では差は小さくなります(40%対45.5%)。観測数が5と10しかないことを踏まえると、誠実な結論は、選挙後の四半期は利回り低下に傾いてきた(特に1960〜70年代に顕著)が、それだけで売買判断を下すにはサンプルが小さすぎる、というものです。
理由の一部は選挙ではなくカレンダーにあります。11月から2月にかけての期間には年末と新年最初のFOMC会合も含まれ、低下のいくつかは明確なマクロ要因と一致しています。1970年の景気後退、1990〜91年の景気後退と湾岸戦争、FRBの利上げサイクルを終わらせた2018年末の景気減速懸念、そして2022年のインフレのピークです。大きな例外は2010年後の+89bpだけで、このとき市場は2011年の力強い回復と2010年12月の減税延長を織り込んでいました。
12カ月後:決めるのは金利局面
1年という期間で見ると、中間選挙のシグナルはトレンドの中に埋もれます。16回中9回で10年債利回りは12カ月後に上昇しており、変化幅の中央値は+20.5bpと、1962年以降の任意の12カ月間の基準率52.5%とほぼ同じです。金利上昇期には5回中4回で12カ月の変化がプラスとなり、その中にはインフレで利回りが8.85%から10.85%へ押し上げられた1978年後の+200bpも含まれます。金利低下期では10回中4回しかプラスにならず、1994年後の−209bp、2018年後の−141bpが含まれます。後者は、FRBがすでに3回の利下げを行っていた2019年11月に終わる期間です。
実務上の教訓は、中間選挙から1年後の10年債利回りを知りたいなら、選挙結果はインフレ、FRBの政策経路、世界のデュレーション需要に比べてはるかに弱い材料だということです。当サイトの1980年以降のFRB利下げサイクル全史と1983年以降のFRB利上げ局面全記録は、こうした要因がいかに大きいかを示しています。
30年固定住宅ローン金利は、1974年以降13回の中間選挙のうち9回で1年後に低下していましたが、そのうち建設株が市場を上回ったのは2年だけでした(中間選挙後の住宅建設株)。
1962年以前:月次データ2点
FREDの日次10年債データは1962年から始まります。それ以前の戦後2回の中間選挙については、10年債利回りの月平均値(GS10)が大まかな目安になります。これらは終値ではなく月全体の平均なので、別の表にまとめています。
| 中間選挙 | 10月平均 | 翌年1月平均 | 翌年10月平均 | 10月 → 1月 | 10月 → 翌年10月 |
|---|---|---|---|---|---|
| 1954 | 2.43% | 2.61% | 2.88% | +18bp | +45bp |
| 1958 | 3.80% | 4.02% | 4.53% | +22bp | +73bp |
出所:FRED GS10(月平均値)。どちらも戦後の長期的な金利上昇局面にあり、いずれも投票後に利回りが上昇しました。
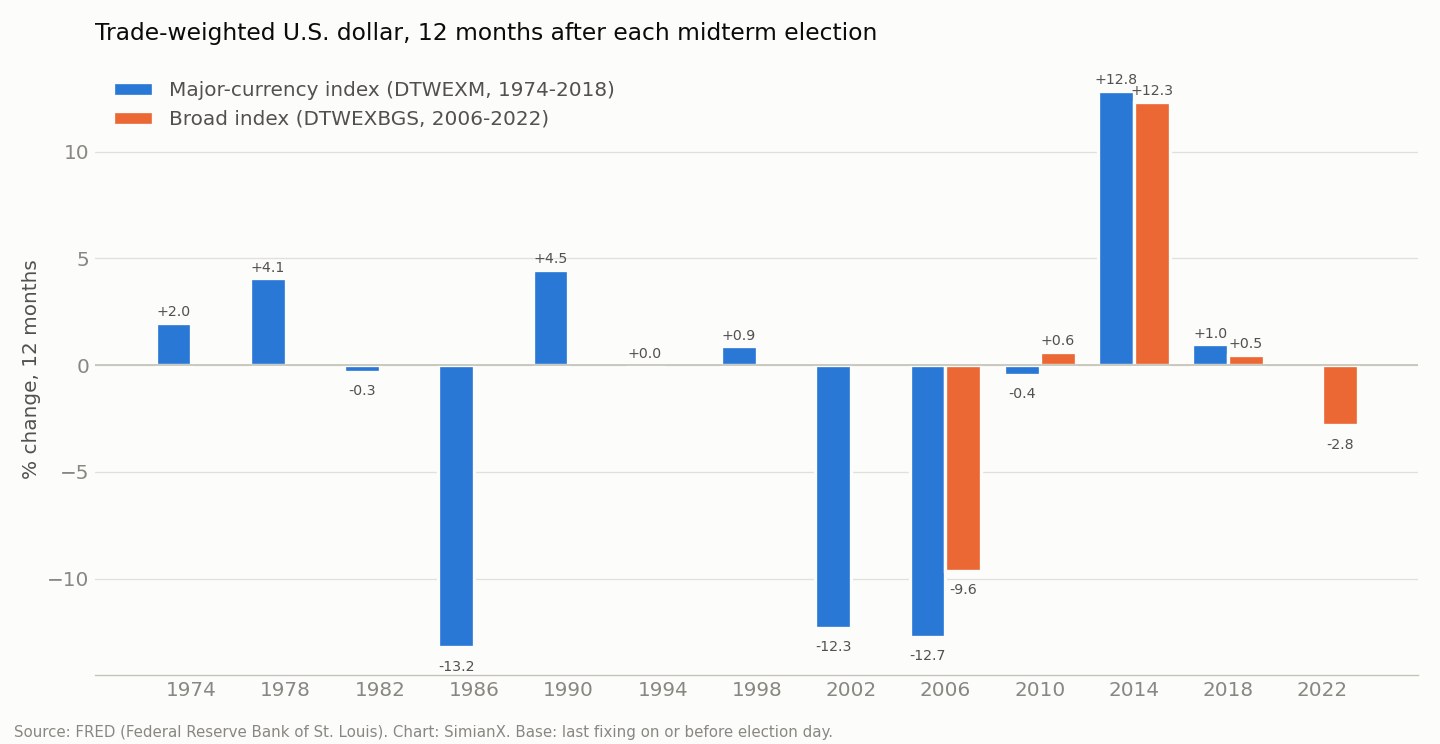
すべての中間選挙前後のドル(1974〜2022年)
| 年 | 指数 | 基準水準 | 投票日 | 翌日 | 3カ月後 | 12カ月後 |
|---|---|---|---|---|---|---|
| 1974 | 主要通貨(DTWEXM) | 102.65 | 値なし | −0.03% | −2.19% | +1.99% |
| 1978 | 主要通貨(DTWEXM) | 93.76 | 値なし | −0.71% | +1.28% | +4.07% |
| 1982 | 主要通貨(DTWEXM) | 122.56 | 値なし | −0.02% | −3.49% | −0.32% |
| 1986 | 主要通貨(DTWEXM) | 108.02 | −0.14% | +0.11% | −7.52% | −13.22% |
| 1990 | 主要通貨(DTWEXM) | 83.27 | +0.11% | +0.13% | −0.64% | +4.47% |
| 1994 | 主要通貨(DTWEXM) | 84.58 | −0.21% | +0.70% | +2.60% | +0.03% |
| 1998 | 主要通貨(DTWEXM) | 94.56 | +0.22% | +0.37% | +0.59% | +0.88% |
| 2002 | 主要通貨(DTWEXM) | 102.50 | −0.30% | +0.20% | −4.67% | −12.29% |
| 2006 | 主要通貨(DTWEXM) | 81.65 | −0.55% | +0.17% | +1.15% | −12.72% |
| 2006 | 広義(DTWEXBGS) | 97.45 | −0.37% | +0.14% | +0.29% | −9.63% |
| 2010 | 主要通貨(DTWEXM) | 71.69 | −0.52% | +0.11% | −0.11% | −0.44% |
| 2010 | 広義(DTWEXBGS) | 89.68 | −0.38% | +0.03% | −0.68% | +0.62% |
| 2014 | 主要通貨(DTWEXM) | 82.21 | −0.11% | +0.38% | +8.05% | +12.85% |
| 2014 | 広義(DTWEXBGS) | 98.56 | +0.02% | +0.25% | +6.32% | +12.33% |
| 2018 | 主要通貨(DTWEXM) | 91.31 | −0.02% | −0.32% | −0.14% | +0.98% |
| 2018 | 広義(DTWEXBGS) | 115.56 | −0.12% | −0.27% | −1.15% | +0.47% |
| 2022 | 広義(DTWEXBGS) | 125.63 | −0.53% | +0.28% | −4.37% | −2.82% |
指数が高いほどドル高を意味します。2つの指数は通貨バスケットも基準時点も異なるため、水準ではなく変化率で比較してください。出所:FRED DTWEXM、DTWEXBGS、SimianX算出。
| 期間 | 主要通貨指数(1974〜2018年) | 広義指数(2006〜2022年) |
|---|---|---|
| 投票日 | 9回中7回下落(平均−0.2%) | 5回中4回下落(平均−0.3%) |
| 翌営業日 | 12回中8回上昇(平均+0.1%) | 5回中4回上昇(平均+0.1%) |
| 3カ月後 | 12回中5回上昇(中央値−0.1%) | 5回中2回上昇(中央値−0.7%) |
| 12カ月後 | 12回中7回上昇(中央値+0.5%、平均−1.1%) | 5回中3回上昇(中央値+0.5%、平均+0.2%) |
| 各指数の全期間における12カ月間 | 54.1%で上昇 | 57.7%で上昇 |
投票前後のドルには小さな癖が2つあります。投票日にドルが下落したのは主要通貨指数で9回中7回、広義指数で5回中4回で、翌日にはほとんどのサイクルで反発しました。ただし変動はごくわずか(投票日の最大下落は2006年の−0.55%)で、観測数がこれほど少ないと単なるノイズの可能性も十分あります。
1年で見ると、中間選挙のパターンは存在しません。最大の下落3回、つまり1986年、2002年、2006年後の約12〜13%の下落は、いずれもドルの大きな下落相場の中で起きました。1985年のプラザ合意後に1980年代半ばのドル高が巻き戻された局面と、2002〜2008年の長いドル安局面です。最大の上昇は2014年後の約13%で、FRBが利上げの準備を進める一方、欧州と日本が金融緩和を進めていた時期でした。これらは金融政策と世界経済の話であり、議会の話ではありません。ドルの14通貨に対する年ごとの記録は、当サイトの年別ドル相場の表をご覧ください。
分割政府は利回りを押し下げるのか:データが裏づけること
よく聞かれる議論があります。中間選挙でワシントンが分割されると、ねじれが新たな歳出を抑え、財政赤字が縮小し、長期金利が低下するというものです。利回りの表を使えば、この連鎖の最初と最後の部分を検証できます。
| 中間選挙での政府構成の変化 | 中間選挙の回数 | 10年債利回り、3カ月後(中央値) | 10年債利回り、12カ月後(中央値) | 12カ月後に利回りが上昇 |
|---|---|---|---|---|
| 統一 → 分割(1994、2006、2010、2018、2022) | 5 | −48bp | −60bp | 5回中1回 |
| 分割のまま(1970、1974、1982、1986、1990、1998、2014) | 7 | −33bp | +17bp | 7回中4回 |
| 統一のまま(1962、1966、1978) | 3 | −1bp | +66bp | 3回中3回 |
| 分割 → 統一(2002) | 1 | −8bp | +28bp | 1回中1回 |
一見すると、これはねじれ理論を支持しているように見えます。一党支配を崩した5回の中間選挙のあと、1年後の利回りは4回低下し、低下幅の中央値は60bpでした。しかし、その間をつなぐ財政の環は成り立っていません。連邦財政収支の対GDP比(FRED FYFSGDA188S)を使い、各選挙年の会計年度と2年後の会計年度を比較しました。
- 統一 → 分割となった5回の中間選挙のあと、赤字が縮小したのは2回だけ(1994年はGDP比1.46ポイント、2010年は1.98ポイント)で、3回は拡大しました。平均の変化は−1.94ポイントで、2018年後のパンデミック年度(−10.88ポイント)の影響が大きく、2018年を除くと平均は+0.29ポイントとほぼ横ばいです。
- 政府が分割のままだった7回の中間選挙のあと、赤字が縮小したのは2回だけ(1986年と1998年)で、平均の変化は−0.51ポイントでした。
つまりこのサンプルでは、ワシントンを分割した中間選挙のあとの利回り低下は、目に見える赤字縮小によるものではありませんでした。それらは景気後退、FRBの金融緩和、あるいは世界的なショックと重なっています。FRBの1994年の利上げ後に訪れた1995年のソフトランディング、2007年の信用危機、2011年のユーロ圏危機、そして2019年のFRBの利下げです。5例では「分割政府」と「そのとき経済がたまたまどうだったか」を切り分けるには足りません。公平に言えば、分割政府は利回り低下と同時に起きてきたが、それを説明するはずの財政赤字の経路はデータに表れていないということです。当サイトのねじれに関する研究も、株式について同様に懐疑的な結論に達しています。
もう一つ、大統領の所属政党で分けてみます。民主党大統領のもとでの8回の中間選挙のあと、10年債利回りが12カ月後に上昇していたのは5回(平均+21.1bp)、共和党大統領のもとでは8回中4回(平均−13.2bp)でした。ここでも時代の影響が大きく、民主党側には、いずれもインフレの1960〜70年代にあたる1966年と1978年が含まれています。
2026年の状況:米10年債利回りは24年ぶりの高水準近辺
2026年の中間選挙は11月3日(火)に行われます。選挙前の時点で政府は共和党の統一政府であり、2006年と2018年の中間選挙前と同じ構成です。その2回はいずれも、少なくとも一院を野党に渡しました。投票前夜の金利とドルの水準は次のとおりです。
| 指標 | 最新値 | 比較 |
|---|---|---|
| 米10年債利回り(DGS10) | 2026年11月2日に 4.91% | 2025年10月31日は4.11%(1年で+80bp)、2025年12月31日は4.18%(年初来+73bp) |
| 2026年の10年債利回りの高値 | 2026年10月5日に5.31% | 2002年5月14日の5.32%以来の高い終値 |
| 9月末からの変化 | −38bp | 2026年9月30日は5.29% |
| 米2年債利回り(DGS2) | 2026年11月2日に4.59% | 10年債と2年債の利回り差:+32bp |
| 広義貿易加重ドル(DTWEXBGS) | 2026年10月30日に 121.67 | 1年で+0.3%、年初来+1.6%、2025年1月13日の系列最高値130.04を6.4%下回る |
| 広義ドルの位置 | 90.8パーセンタイル | 2006年1月以降のすべての日次データの中で |
| 連邦財政赤字、2025会計年度 | GDP比5.75% | 2018会計年度は3.77%、2006会計年度は1.80%(共和党の統一政府が中間選挙を迎えた直近2回) |
過去の表と比べると、3つの点が目を引きます。
選挙前の利回りが高い。 4.91%という10年債利回りは、1994年の8.01%以来、中間選挙前夜としては最も高い水準となり、2006年の4.66%や2022年の4.14%を上回ります。10月の高値は、当サイトの2026年の世界的な債券売りで取り上げた長期債の世界的な売りに続くもので、FRBが2026年9月に利上げして3.75〜4.00%とし、10月に据え置いた後のことでした(随時更新のFRBの政策金利決定ページを参照)。米財務省も11月4日まで長期債の買い戻しを拡大しており、この施策はトランプ政権の米国債買い戻しで検証しています。FRB自身の日程が選挙とどう交差するかについては、2026年中間選挙とFRBをご覧ください。
財政赤字は過去の「統一から分割へ」の局面よりはるかに大きい。 2025会計年度の赤字はGDP比5.75%で、2018会計年度(3.77%)や2006会計年度(1.80%)の出発点を上回ります。これで利回りの方向がわかるわけではありませんが、タームプレミアムの上昇を主張する財政面の議論が、過去の多くのサイクルより強く聞こえることは確かです。
イールドカーブは順イールド。 10年債と2年債の利回り差は+32bpで、2006年(−11bp)と2022年(−53bp)の中間選挙前夜には逆イールドでした。当サイトの逆イールドと米国の景気後退では、景気見通しにとって利回りの水準よりカーブの形のほうが重要な理由を解説しています。
いずれも予測ではありません。過去の記録が示すのは、投票そのものは米国債とドルにとって小さな出来事であり、その後の動きは主にインフレ、FRB、そして世界の他の地域次第だということです。
この表の使い方
- 翌日について: 過去の例からは、数bp程度の上下どちらかの動きが想定されます。11月4日に2桁の変動があれば、中間選挙としては異例です。
- 次の四半期について: 中間選挙後の四半期は10年債利回りの低下に傾いてきました(16回中11回)が、多くの場合、強いマクロ的な説明があります。選挙の手柄とする前に、FRBとインフレの動きを確認してください。
- 次の1年について: 選挙ではなく金利局面を見てください。金利上昇期にはほとんどの中間選挙後に利回りが上昇し、金利低下期には低下しました。
- ドルについて: 信頼できる中間選挙のシグナルはありません。ドルを動かすのは世界の金利差とリスク選好です。
こうしたマクロ要因が投票後に個別銘柄へどう波及するかを見たい場合は、SimianX のライブセッションでSPYや任意の銘柄のライブAI分析を始められます。本稿と対になる株式側の分析は、中間選挙後に強いセクターの成績表と大統領サイクルの表をご覧ください。
よくある質問
中間選挙のあと、債券利回りは上がるのか下がるのか?
1962〜2022年の16回の中間選挙のうち11回で、米10年債利回りはその後3カ月で低下し、低下幅の中央値は20.5bpでした。12カ月で見ると16回中9回で上昇しており、各時代の長期トレンドに沿った結果です。
中間選挙の翌日、10年債利回りはどれくらい動くのか?
ごくわずかです。翌日の変化幅の中央値は−0.5bpで、最大は1982年の−10bpでした。
分割政府は債券にとって良いのか?
統一政府を分割政府に変えた5回の中間選挙(1994、2006、2010、2018、2022年)のあと、1年後の10年債利回りは4回低下し、低下幅の中央値は60bpでした。しかしその後、連邦財政赤字が確実に縮小したわけではないため、この低下はねじれよりも景気とFRBで説明するほうが適切です。
中間選挙のあと、ドルは上がるのか下がるのか?
どちらとも言えません。投票から1年後にドルが上昇していたのは、主要通貨指数で12回中7回、広義指数で5回中3回で、通常の確率に近い数字です。
なぜ1986年より前の投票日のデータがないのか?
1962年から1982年までの中間選挙の投票日は米国債市場が休場だったため、FREDには10年債のデータがなく、ドル指数にもその日の値がありません。
2026年の中間選挙前、10年債利回りはどの水準にあるのか?
2026年11月2日の終値で4.91%です。10月5日につけた2026年の高値5.31%からは低下していますが、その高値は2002年5月以来の高い終値でした。
関連記事
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス
- ねじれは本当に株価に良いのか?49議会・1927–2025年
- 中間選挙後に強いセクターは?100年分のデータが示す答え
- 2026年中間選挙とFRB:9月の利下げはもう死んだのか
- トランプ政権の米国債買い戻し拡大:中間選挙対策か市場対策か
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- 逆イールドと米国の景気後退:過去すべての逆転のリファレンス表
- 1980年以降のFRB利下げサイクル全史:株式・債券・金の実績
- FOMC結果と日程2026:米国政策金利の最新決定と推移
- ドル円の推移 年別一覧:1971年から2026年の為替レート
- 大統領サイクル:任期の年ごとのS&P500リターン(98年)
- 中間選挙後にVIXは下がる?1990年以降9回の中間選挙全データ
- レームダック会期の米国株:1926~2022年の中間選挙25回
- 中間選挙後のナスダック:1974〜2022年全13回の騰落データ
- 米中間選挙後の原油価格:WTIとブレント 1986〜2022年
出典
- FRED:米10年債コンスタント・マチュリティ利回り(DGS10)
- FRED:米10年債コンスタント・マチュリティ利回り、月次(GS10)
- FRED:米2年債コンスタント・マチュリティ利回り(DGS2)
- FRED:名目広義ドル指数(DTWEXBGS)
- FRED:名目主要通貨ドル指数(DTWEXM、公表終了)
- FRED:連邦財政収支の対GDP比(FYFSGDA188S)
- FRB:H.10 外国為替相場統計
- Wikipedia:米国議会の党派構成
- Wikipedia:米国の選挙日
本稿は過去データの参考資料であり、投資助言ではありません。16回の選挙における過去のパターンは将来の結果を予測するものではありません。


