 執筆:Marcus Reeve
中間選挙後の住宅建設株:1926〜2022年の完全な記録
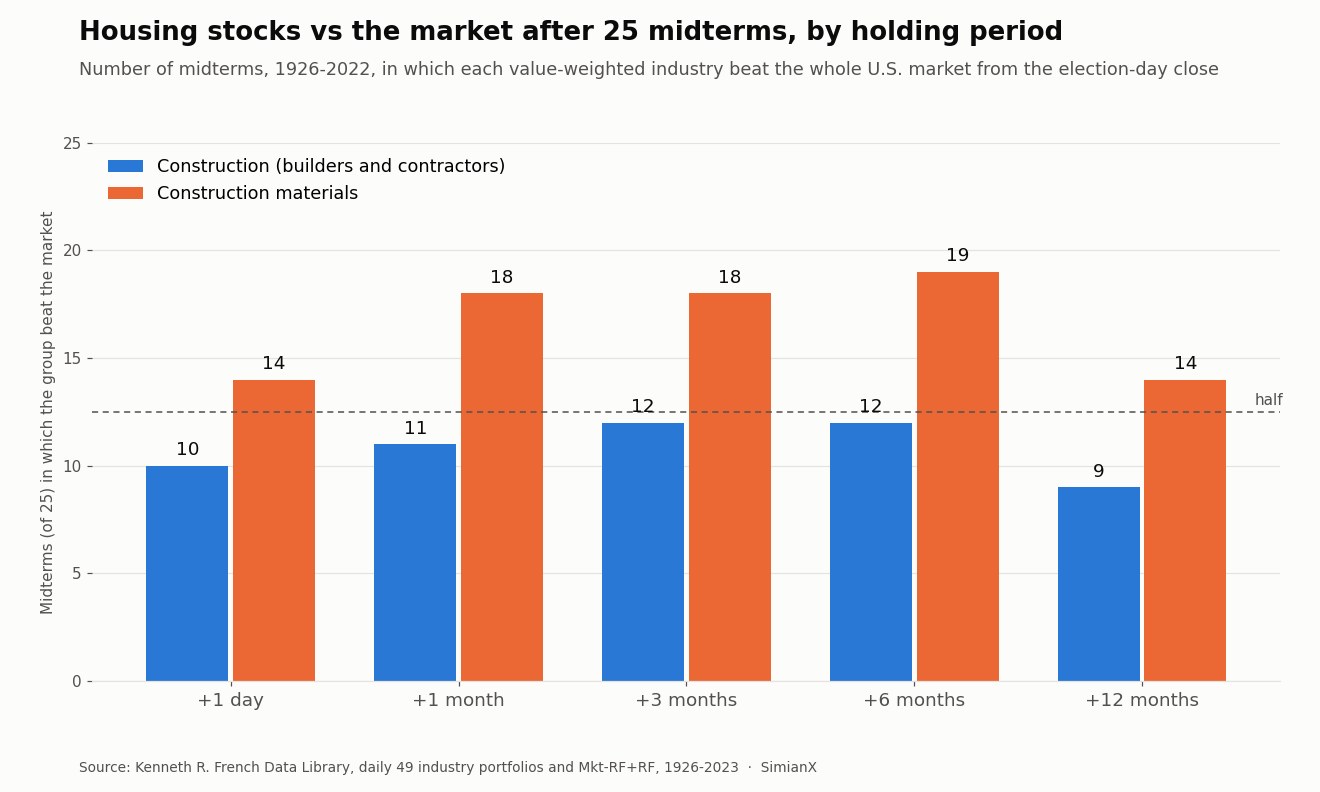
結論から言うと: 中間選挙の後、住宅関連で最も安定して勝ってきたのは住宅建設会社ではなく建設資材株である。1926年から2022年までの全25回の中間選挙で、米国の建設資材株は選挙後3カ月で市場全体を18回、6カ月で19回上回った。住宅建設会社を含む建設業の株式は、12カ月で市場を上回ったのが9回にとどまり、市場に対する劣後幅の中央値は6.4ポイントだった。ETFの時代に入ると、住宅建設ETFのITBとXHBは2006年から2022年までの5回の中間選挙すべてで、その後3カ月にS&P 500を上回った。ただし12カ月で見ると5回中3回で、ITBは2006年の投票後1年で47.7%下落している。
結果(米東部時間2026年11月4日午前1時50分時点): 民主党が上院と下院の両方で支配権を獲得した。AP と NBC News が当確を報じた。AP の集計(米東部時間午前1時30分時点)では、民主党は共和党の上院7議席と下院16議席を奪っていた。2027年1月3日以降、議会はもはやホワイトハウスの与党が完全に握る状態ではなくなる。
住宅は、中間選挙トレードの代表格として語られることが多いセクターである。住宅ローンの税制上の扱い、低所得者向け住宅の税額控除、連邦の住宅プログラムはいずれも議会を通るため、多数党が入れ替われば影響が大きそうに聞こえる。だが記録が示すものはもっと限定的だ。住宅関連株は投票後の最初の数カ月は好調な傾向があり、それは多くの年の11月と変わらない。その後は住宅ローン金利と住宅サイクルが主導権を握る。
本稿は、当社の中間選挙シリーズにおける住宅の各論である。セクター横断スコアボードは、1926年以降のすべての中間選挙後について12の大分類業種を順位付けしている。ここではさらに一段掘り下げ、49業種データのうち住宅に関連する2業種、住宅建設ETF、大手住宅建設会社2社、そして30年固定の住宅ローン金利を見ていく。
測定方法
長期サンプルはKenneth R. Frenchデータライブラリーによる。同ライブラリーは、時価総額加重の米国49業種ポートフォリオについて、1926年7月以降の日次・月次のトータルリターンを公表している。このデータには純粋な住宅建設会社のポートフォリオがないため、次の2業種を住宅の代理とした。
- 建設業(French表記「Cnstr」、SICコード1500-1799):総合建設業者、住宅建設業者、分譲住宅業者(D.R. Horton (DHI)やLennarなどの住宅建設会社が属する区分)、非住宅建設業者、重建設、専門工事業者。
- 建設資材(French表記「BldMt」):木材・木製品、木造建築物・移動住宅、セメント、コンクリート、石膏、板ガラス、屋根材、衛生陶器、暖房機器、金物、構造用金属製品。
建設業ポートフォリオは、その歴史の大半で規模が小さい。1926年の中間選挙時点ではわずか1社、1930年代から1950年代も3〜5社で、20社を超えたのは1970年になってからだ。1960年代以前の結果は一握りの銘柄に依拠しており、そのつもりで読む必要がある。建設資材は1926年に13社で、それ以降の中間選挙ではいずれも33社から213社の間だった。
ベンチマークはFrenchの市場リターン(Mkt-RFに無リスク金利を加えたもの)で、米国の上場株全体の時価総額加重トータルリターンである。両側とも配当を含む。各期間は選挙日当日またはそれ以前の最後の終値を起点とする。1970年より前は選挙日に取引所が休場していたため、1926年から1966年までは月曜日の終値を基準とした。期間の終点は、1カ月後、3カ月後、6カ月後、12カ月後の同じ暦日当日またはそれ以前の最後の終値である。1926年から2022年までの25回の中間選挙をすべて含めた。
ETF時代については、ITB(iShares米国住宅建設ETF)、XHB(SPDR S&P住宅建設ETF。建材メーカーや住宅関連小売も組み入れている)、DHI、LEN、SPYのCboe日次終値を用いた。これらは配当を含まない価格リターンである。住宅ローン金利は、FREDのMORTGAGE30US系列にあるフレディマックの週次30年固定金利平均を用いた。この系列は1971年に始まるため、対象は13回の中間選挙となる。
スコアボード:25回の中間選挙後の住宅関連株
建設業(住宅建設会社と建設業者)対市場、1926〜2022年:
| 選挙日からの期間 | 建設業の平均 | 市場の平均 | 市場を上回った回数 | 建設業がプラス | 平均差 | 差の中央値 |
|---|---|---|---|---|---|---|
| +1営業日 | +0.1% | +0.4% | 25回中10回 | 25回中12回 | −0.3ポイント | −0.2ポイント |
| +1カ月 | +1.0% | +1.8% | 25回中11回 | 25回中15回 | −0.8ポイント | −0.9ポイント |
| +3カ月 | +9.8% | +7.6% | 25回中12回 | 25回中17回 | +2.1ポイント | −0.9ポイント |
| +6カ月 | +18.4% | +13.6% | 25回中12回 | 25回中21回 | +4.8ポイント | −2.0ポイント |
| +12カ月 | +19.0% | +17.7% | 25回中9回 | 25回中17回 | +1.3ポイント | −6.4ポイント |
建設資材対市場、1926〜2022年:
| 選挙日からの期間 | 資材の平均 | 市場の平均 | 市場を上回った回数 | 資材がプラス | 平均差 | 差の中央値 |
|---|---|---|---|---|---|---|
| +1営業日 | +0.4% | +0.4% | 25回中14回 | 25回中15回 | +0.0ポイント | +0.1ポイント |
| +1カ月 | +3.0% | +1.8% | 25回中18回 | 25回中18回 | +1.2ポイント | +1.7ポイント |
| +3カ月 | +10.7% | +7.6% | 25回中18回 | 25回中21回 | +3.1ポイント | +2.4ポイント |
| +6カ月 | +16.7% | +13.6% | 25回中19回 | 25回中22回 | +3.1ポイント | +3.4ポイント |
| +12カ月 | +18.6% | +17.7% | 25回中14回 | 25回中21回 | +0.9ポイント | +1.1ポイント |
目を引く点が三つある。
資材のほうが記録が安定している。 25回の中間選挙のうち、建設資材株は選挙後1カ月で18回、3カ月で18回、6カ月で19回市場を上回り、差の中央値は+1.7〜+3.4ポイントだった。12カ月になると優位はほぼ消える。25回中14回で、平均差は1ポイントに満たない。
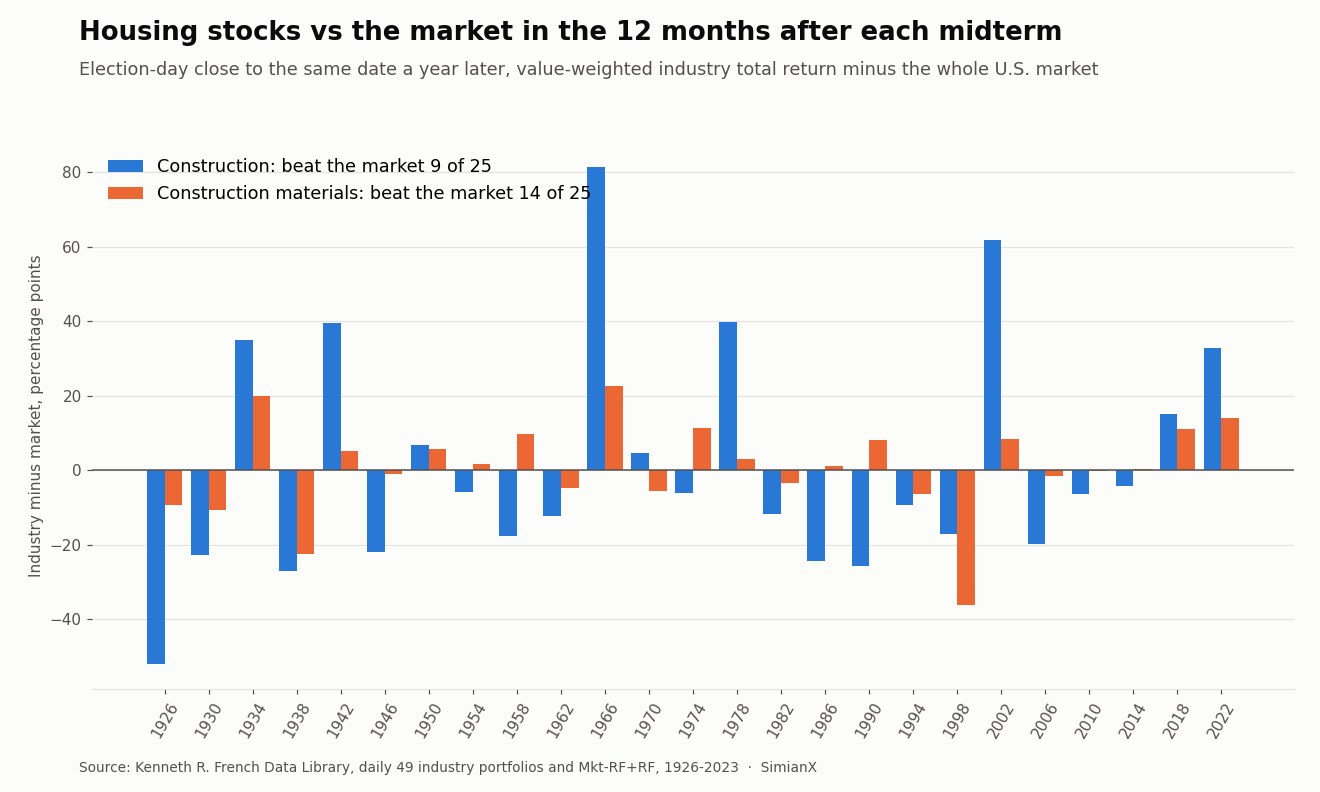
住宅建設会社の平均値は負け越しを隠している。 建設業の12カ月平均は市場を1.3ポイント上回るが、市場に勝ったのは25回中9回にすぎない。平均を押し上げているのは2つの突出した年で、1966年の後の+81.3ポイントと2002年の後の+61.9ポイントだ。典型的な年は、市場に対しておよそ6ポイントの負けだった。
投票そのものは何も動かさない。 選挙翌日に建設業が市場を上回ったのは10回、資材は14回で、いずれもコイン投げと区別できない。
Frenchの不動産ポートフォリオ(不動産運営会社、開発業者、仲介業者)はさらに弱い。12カ月で市場を上回ったのは25回中6回にとどまり、2006年から2022年までの5回では一度もない。
1926年以降のすべての中間選挙:参照テーブル
選挙日終値からのトータルリターン。「対市場」は市場全体に対する12カ月の差(ポイント)。最後の列は、その年の11月時点で建設業ポートフォリオに含まれていた企業数である。
| 中間選挙 | 市場 +3カ月 | 建設業 +3カ月 | 資材 +3カ月 | 市場 +12カ月 | 建設業 +12カ月 | 資材 +12カ月 | 建設業 対市場 | 資材 対市場 | 建設業 企業数 |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6.2% | +1.2% | +3.5% | +29.0% | −23.0% | +19.8% | −52.0 | −9.2 | 1 |
| 1930 | −3.8% | −20.9% | −3.8% | −35.4% | −58.1% | −46.0% | −22.8 | −10.6 | 4 |
| 1934 | −0.4% | −23.2% | +5.7% | +44.5% | +79.5% | +64.5% | +35.0 | +19.9 | 5 |
| 1938 | −4.2% | −5.9% | −12.6% | +3.2% | −23.8% | −19.3% | −27.0 | −22.6 | 4 |
| 1942 | +12.0% | +35.4% | +14.7% | +32.3% | +71.9% | +37.6% | +39.6 | +5.3 | 3 |
| 1946 | +4.2% | −2.0% | +9.2% | +3.1% | −18.8% | +2.1% | −21.9 | −1.0 | 3 |
| 1950 | +17.3% | +16.5% | +19.5% | +24.8% | +31.7% | +30.6% | +6.9 | +5.8 | 4 |
| 1954 | +16.0% | +16.1% | +17.6% | +32.3% | +26.6% | +34.0% | −5.7 | +1.7 | 3 |
| 1958 | +8.8% | +14.7% | +10.8% | +15.9% | −1.6% | +25.7% | −17.5 | +9.8 | 4 |
| 1962 | +15.1% | +12.3% | +12.2% | +27.6% | +15.2% | +23.0% | −12.3 | −4.6 | 8 |
| 1966 | +11.7% | +50.1% | +25.0% | +22.1% | +103.5% | +44.8% | +81.3 | +22.7 | 19 |
| 1970 | +17.2% | +26.4% | +17.2% | +18.1% | +22.7% | +12.7% | +4.6 | −5.4 | 23 |
| 1974 | +7.8% | −1.8% | +17.7% | +25.1% | +19.0% | +36.5% | −6.1 | +11.4 | 49 |
| 1978 | +6.1% | +8.5% | +8.5% | +15.8% | +55.6% | +18.9% | +39.8 | +3.1 | 51 |
| 1982 | +7.0% | +12.7% | +12.5% | +26.1% | +14.4% | +22.7% | −11.7 | −3.4 | 51 |
| 1986 | +12.9% | +6.5% | +21.4% | −1.1% | −25.5% | −0.0% | −24.3 | +1.1 | 63 |
| 1990 | +18.0% | +17.1% | +24.9% | +34.2% | +8.7% | +42.4% | −25.5 | +8.2 | 78 |
| 1994 | +3.6% | −0.9% | +3.8% | +29.6% | +20.2% | +23.3% | −9.3 | −6.2 | 80 |
| 1998 | +16.0% | +27.7% | +12.0% | +25.7% | +8.6% | −10.4% | −17.1 | −36.1 | 85 |
| 2002 | −6.7% | +1.0% | −2.4% | +20.4% | +82.2% | +28.8% | +61.9 | +8.4 | 49 |
| 2006 | +5.9% | +10.8% | +13.7% | +9.4% | −10.2% | +7.9% | −19.6 | −1.5 | 48 |
| 2010 | +10.3% | +22.8% | +16.9% | +5.3% | −1.0% | +5.1% | −6.4 | −0.3 | 44 |
| 2014 | +2.1% | −1.1% | +2.6% | +6.1% | +2.0% | +6.6% | −4.1 | +0.5 | 50 |
| 2018 | −0.3% | −2.0% | −0.6% | +12.6% | +27.7% | +23.8% | +15.1 | +11.2 | 44 |
| 2022 | +8.2% | +22.6% | +18.1% | +15.4% | +48.3% | +29.4% | +32.9 | +14.0 | 47 |
いくつかの行には補足が要る。建設業で最悪の1926年後の−52.0ポイントは、1社だけの結果だ。最良の1966年後の+81.3ポイントは、19銘柄のポートフォリオが1966年の信用収縮から反発したもので、当時は預金金利が法定上限に達し、住宅ローン資金が枯渇していた。2002年後の+61.9ポイントは住宅ブームの初期にあたり、住宅ローン金利は6%近くでなお低下していた。
負けた年は住宅の下降局面に集中している。1986年の後、市場がほぼ横ばいだったのに対し、建設業株は25.5%下落した。投票の2週間前に署名された税制改革法が多くの不動産タックスシェルターを廃止し、貯蓄貸付組合(S&L)危機も膨らみつつあった。1990年の後はS&L危機の後始末のさなかで、建設業は市場を25.5ポイント下回った。2006年の後はサブプライム崩壊が始まり、建設業は10.2%下落した。いずれも選挙結果が原因ではない。
直近2回の中間選挙は、両グループがそろって2回連続で市場を10ポイント超上回った初めてのケースである。建設業は2018年と2022年の後にそれぞれ15.1ポイントと32.9ポイント、資材は11.2ポイントと14.0ポイント市場を上回った。どちらの年も投票前に住宅ローン金利が急上昇しており、この点は後で改めて取り上げる。
中間選挙の効果か、11月の季節性か
住宅関連株にはよく知られた季節パターンがある。販売シーズンを前にした晩秋から春にかけて好調になりやすい。したがって公正な検証は、中間選挙後の数カ月が、ほかの年の同じ数カ月より良いかどうかである。1926年から2025年までの毎年について、11月の第1月曜日の翌日の火曜日を起点とするまったく同じ期間で計算した。
| グループと期間 | 中間選挙後 | ほかのすべての年の同じ期間 |
|---|---|---|
| 建設業、+3カ月 | 25回中12回(48%) | 75回中46回(61%) |
| 建設業、+12カ月 | 25回中9回(36%) | 74回中35回(47%) |
| 資材、+3カ月 | 25回中18回(72%) | 75回中46回(61%) |
| 資材、+6カ月 | 25回中19回(76%) | 75回中48回(64%) |
| 資材、+12カ月 | 25回中14回(56%) | 74回中38回(51%) |
これで読み方が変わる。建設業株は、中間選挙後のほうがほかの年の同じ期間より成績が悪い。 3カ月でも12カ月でもそうだ。建設資材は逆に良く、3カ月と6カ月の勝率はおよそ11〜12ポイント高い。観測数が25では、この程度の差は偶然でも生じうる。穏やかな傾きであって、法則ではない。
4年周期の大統領サイクルでも同じ姿が見える。11月から翌年10月までの月次リターンで見ると、建設業が市場を上回ったのは中間選挙翌年の25回中9回で、サイクルの4つの期間で最も弱い(大統領選前年は25回中13回、大統領選後は25回中14回、中間選挙に向けた年は24回中11回)。1926年以降のすべてのローリング12カ月で建設業が市場を上回った割合は44.5%で、中間選挙翌年は平常の水準を下回る。資材はサイクルのどの期間でも50%前後である。
ETF時代:ITB、XHB、DHI、LEN、2006〜2022年
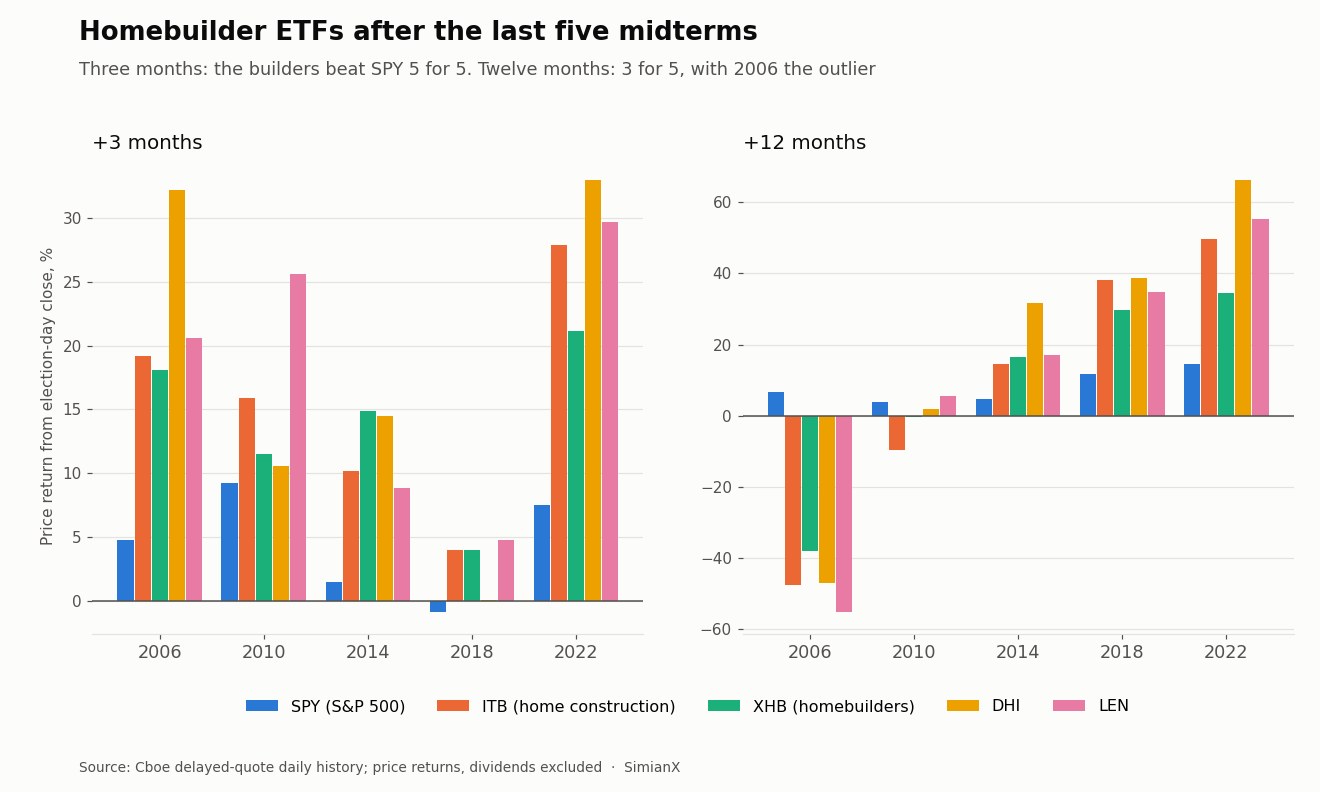
選挙日から3カ月(価格リターン):
| ティッカー | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | SPYを上回った回数 |
|---|---|---|---|---|---|---|---|
| SPY | +4.8% | +9.2% | +1.5% | −0.9% | +7.5% | +4.4% | — |
| ITB | +19.2% | +15.9% | +10.2% | +4.0% | +27.8% | +15.4% | 5回中5回 |
| XHB | +18.1% | +11.5% | +14.9% | +4.0% | +21.1% | +13.9% | 5回中5回 |
| DHI | +32.2% | +10.6% | +14.5% | +0.1% | +33.0% | +18.1% | 5回中5回 |
| LEN | +20.6% | +25.6% | +8.8% | +4.8% | +29.7% | +17.9% | 5回中5回 |
選挙日から12カ月(価格リターン):
| ティッカー | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | SPYを上回った回数 |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| ITB | −47.7% | −9.5% | +14.5% | +38.1% | +49.7% | +9.0% | 5回中3回 |
| XHB | −38.1% | −0.4% | +16.5% | +29.7% | +34.5% | +8.4% | 5回中3回 |
| DHI | −47.1% | +2.0% | +31.7% | +38.8% | +66.3% | +18.3% | 5回中3回 |
| LEN | −55.2% | +5.6% | +17.0% | +34.7% | +55.4% | +11.5% | 5回中4回 |
3カ月の全勝は、大部分が季節要因である。 住宅建設のどの銘柄も、5回の中間選挙すべてで3カ月にわたりSPYを1.0〜27.4ポイント上回った。しかしITBは、2007年から2025年までの中間選挙のない15年のうち11年でも同じ期間にSPYを上回っており、XHBも15年中9年で上回っている。5戦5勝は見事に映るが、もともと住宅建設株に有利な期間での話だ。
初日はマイナスだった。 投票翌日にITB、XHB、DHI、LENがSPYを上回ったのは、それぞれ5回中1回だけだった。序盤の上昇は結果そのものではなく、その後の数週間で生じた。
12カ月の成績は二つの時代に分かれる。 2006年には住宅建設株はすでに住宅バブル崩壊の1年目にあり、DHIは選挙日時点で年初来37.4%下落していた。そこからITBはさらに12カ月で47.7%下げ、同じ期間にSPYは6.7%上昇した。2018年と2022年も住宅建設株は大きく値を下げた状態で投票日を迎え、ITBの年初来騰落率はそれぞれ−26.2%と−34.5%だったが、その後38.1%と49.7%反発した。投票前の大幅安は、どちらの結末にも先行している。つまりそれ自体はシグナルではない。年ごとの明暗を分けたのは、その後の住宅需要と住宅ローン金利の動きだった。
XHBのほうが値動きは穏やかだ。 住宅建設会社に加えて建材メーカーや住宅関連小売も組み入れているため、大きく動いた年の振れ幅は小さかった。2006年の後はITBの−47.7%に対して−38.1%、2022年の後は+49.7%に対して+34.5%である。
中間選挙前後の住宅ローン金利
30年固定の住宅ローン金利は、住宅建設会社の利益を左右する最大の単一要因である。フレディマックの調査開始以降、各中間選挙の前後で金利がどう動いたかを示す。
| 中間選挙 | 投票時の30年金利 | 直前12カ月の変化 | +3カ月の変化 | +12カ月の変化 | 建設業 対市場 12カ月 | 資材 対市場 12カ月 |
|---|---|---|---|---|---|---|
| 1974 | 9.87% | +1.25 | −0.58 | −0.63 | −6.1 | +11.4 |
| 1978 | 9.90% | +1.00 | +0.50 | +2.90 | +39.8 | +3.1 |
| 1982 | 14.15% | −4.29 | −1.05 | −0.72 | −11.7 | −3.4 |
| 1986 | 9.89% | −2.12 | −0.81 | +1.08 | −24.3 | +1.1 |
| 1990 | 10.13% | +0.31 | −0.57 | −1.35 | −25.5 | +8.2 |
| 1994 | 9.05% | +1.94 | −0.11 | −1.61 | −9.3 | −6.2 |
| 1998 | 6.83% | −0.38 | −0.09 | +1.13 | −17.1 | −36.1 |
| 2002 | 6.13% | −0.43 | −0.23 | −0.19 | +61.9 | +8.4 |
| 2006 | 6.31% | +0.00 | +0.03 | −0.05 | −19.6 | −1.5 |
| 2010 | 4.23% | −0.80 | +0.57 | −0.13 | −6.4 | −0.3 |
| 2014 | 3.98% | −0.12 | −0.32 | −0.22 | −4.1 | +0.5 |
| 2018 | 4.83% | +0.89 | −0.37 | −1.05 | +15.1 | +11.2 |
| 2022 | 6.95% | +3.86 | −0.86 | +0.81 | +32.9 | +14.0 |
金利の変化はパーセンテージポイント。表示した金利は、選挙日当日またはそれ以前の最新の週次値である。
投票後は金利が下がることが多かったが、住宅建設株の助けにはならなかった。 13回の中間選挙のうち9回で、30年金利は12カ月後に低くなっており、3カ月後に低かったのは10回だった。ところが、金利が1年を通じて下がった9回のうち、建設業株が市場を上回ったのは2回だけだ。株価は金利に先行する。住宅ローン金利が下がり始めるころには、住宅建設株はすでにそれを織り込んでいることが多い。
投票後の動きより、投票までの金利上昇のほうが重要だった。 選挙日前の12カ月に住宅ローン金利が0.5ポイント以上上昇した5回の中間選挙(1974年、1978年、1994年、2018年、2022年)では、その後1年で建設業が市場を上回ったのは3回、資材は4回だった。残る8回では、建設業は1回、資材は4回である。5回の観測はきわめて薄い証拠であり、1978年は金利が上がり続けたのに株価が上昇した例でもある。それでも、住宅建設株は金利そのものがピークをつけたときではなく、金利への不安がピークに達したときに底を打ちやすいという、よく知られたパターンには合致する。
投票前後の米国債利回りそのものの動きについては、当社の米国債利回りとドルのテーブルを参照してほしい。住宅ローン金利は10年債利回りにスプレッドを上乗せした水準で動くため、2本は併せて読むのがよい。
議会が住宅について変えられること、変えられないこと
住宅の中間選挙トレードを支持するよくある論拠は、立法である。過去1世紀の主要な連邦住宅関連法が実際にいつ署名されたかを、最も近い中間選挙との関係で示す。
| 法律 | 署名 | タイミング |
|---|---|---|
| 国家住宅法(FHAを創設) | 1934年6月27日 | 1934年の中間選挙の4カ月前 |
| 緊急住宅金融法(フレディマックを創設) | 1970年7月 | 1970年の中間選挙の数カ月前 |
| 1986年税制改革法(多くの不動産タックスシェルターを廃止) | 1986年10月22日 | 1986年の中間選挙の2週間前 |
| 住宅経済復興法(FHFAを創設) | 2008年7月30日 | 2006年に選ばれた議会が可決。12カ月の期間の後 |
| 減税・雇用法(住宅ローン利子控除とSALT控除に上限) | 2017年12月22日 | 2018年の中間選挙の11カ月前 |
| インフレ抑制法(省エネ住宅向け45L税額控除を延長) | 2022年8月16日 | 2022年の中間選挙の3カ月前 |
| One Big Beautiful Bill Act(2025〜2029年のSALT控除上限を40,000ドルに引き上げ、低所得者向け住宅税額控除を拡充) | 2025年7月4日 | 2026年の中間選挙の16カ月前 |
パターンは一貫している。大型の住宅関連法は、中間選挙の前から在任していた議会が、多くの場合は一つの党が両院を握る状況で可決したものだ。中間選挙が生む議会はねじれになることが多く、最初の1年に住宅関連法をほとんど成立させない。この時期で最大の連邦による住宅介入だった2008年のファニーメイとフレディマックの公的管理は、規制当局と財務省による行政措置だった。
住宅建設会社の利益を動かすレバーの多くは、そもそも議会の外にある。FRBの金利経路、FHFAによるファニーメイとフレディマックの監督、FHAの住宅ローン保険料、輸入木材などの資材にかかる関税である。新しい議会にできるのは、税法を書くこと、歳出法で住宅プログラムに資金を付けること、公聴会を開くことだ。これは当社のねじれ議会の研究の結論とも合う。分割政府は主に新たな立法を止めるのであって、既存の法律を覆すわけではない。
2026年の状況
投票日である2026年11月3日の終値時点で、住宅関連銘柄がどこにいたかを、2025年12月31日終値からの価格リターンで示す。
| ティッカー | 2026年初来(11月3日終値まで) | 対SPY | 2026年の終値高値からの下落率 |
|---|---|---|---|
| SPY | +10.6% | — | −3.2% |
| ITB | −2.9% | −13.5ポイント | −17.7% |
| XHB | −1.0% | −11.6ポイント | −16.0% |
| DHI | +0.8% | −9.8ポイント | −13.4% |
| LEN | −16.3% | −26.9ポイント | −30.2% |
住宅建設株は2月中旬に天井をつけ(ITB、XHB、DHIは2月13日、LENは1月)、今年はS&P 500をおよそ10〜27ポイント下回っている。投票前最後の週次値(10月29日)で30年住宅ローン金利は7.24%と、1年前の6.17%、2025年末の6.15%から上昇していた。2026年の安値は2月26日の5.98%、高値は10月8日の7.40%である。
つまり2026年は、投票までに住宅ローン金利が0.5ポイント超上昇した中間選挙の一つで、1974年、1978年、1994年、2018年、2022年と並ぶ。また、2006年、2018年、2022年と同じく、住宅建設株が市場に大きく後れを取ったまま選挙日を迎えた年でもある。これらの類例は異なる方向を指しており、数もごくわずかなので、結果を予測するものではなく状況を描写するものにすぎない。
選挙結果そのもの、すなわち共和党のホワイトハウスと向き合う民主党の議会は、当社のS&P 500の中間選挙の記録とセクタースコアボードが詳しく扱っている分割政府の形である。住宅について言えば、今後共通の議題に上る主な立法項目は、現行法では2029年以降に10,000ドルへ戻るSALT控除の上限と、毎年の住宅関連歳出だ。金利は引き続きFRBと債券市場次第である。SimianXでDHIのライブ分析を実行すれば、米国最大の住宅建設会社を市場がどう評価しているかをリアルタイムで確認できる。
この分析の限界
25回の中間選挙は、選挙研究としては使えるサンプルだが、統計としては小さい。建設業ポートフォリオは1966年より前のどの中間選挙でも10社未満で、初期の行は個別銘柄の結果に近い。また、住宅建設会社と商業・重建設の業者が混在しており、後者の事業は住宅ローンより公共事業や企業の設備投資に左右される。資材ポートフォリオにも、金物や衛生陶器のように新築と同じくらいリフォーム向けに売れる製品が含まれる。
ETFのサンプルは5回の中間選挙で、そのすべてが分割政府を生んだため、中間選挙の効果と分割政府の効果を切り分けられない。ETFの数値は価格リターンだが、住宅建設株の配当は小さく、含めてもほとんど変わらない。住宅ローン金利の表は13行しかなく、金利上昇での比較はそれを5回と8回のグループに分けている。
いずれも予測や投資助言ではない。起きたことの記録である。
よくある質問
中間選挙後、住宅建設株はどう動いてきたか?
まちまちで、保有期間次第である。1926年から2022年までの25回の中間選挙で、住宅建設会社を含む建設業は、その後3カ月で市場を12回、12カ月で9回上回った。ETF時代には、ITBとXHBが2006年から2022年までの5回の中間選挙すべてで3カ月にわたりS&P 500を上回り、12カ月では3回上回った。
中間選挙後は、住宅建設株より建設資材株のほうが良いのか?
記録上はそうだ。建設資材株は25回の中間選挙のうち、3カ月で18回、6カ月で19回市場を上回り、いずれもほかの年の同じ期間の勝率より高い。12カ月では14回で、建設業の9回を上回る。
中間選挙後、住宅ローン金利は下がるのか?
下がることは多いが、確実ではない。1974年以降の13回の中間選挙のうち9回で、30年固定金利は投票の12カ月後に低くなっていたが、1978年、1986年、1998年、2022年は高くなっていた。12カ月の平均的な変化はほぼゼロである。
ITBが中間選挙後に損失を出したことはあるか?
ある。2006年11月7日の終値から、住宅バブル崩壊が深まるなかでITBはその後12カ月で47.7%下落し、同じ期間にSPYは6.7%上昇した。2010年の中間選挙後も、ITBは12カ月で9.5%下げた。2014年、2018年、2022年の後は上昇している。
民主党と共和党、どちらが議会を握るかで住宅トレードは変わるか?
一貫した形では変わらない。1934年の国家住宅法から2025年のOne Big Beautiful Bill Actまで、過去1世紀の主要な連邦住宅関連法は、最も近い中間選挙の前に署名されており、その選挙で選ばれた議会によるものではない。中間選挙後の結果は、党派の構成よりも住宅ローン金利、FRB、住宅サイクルでよく説明できる。
中間選挙後の住宅関連株の上昇は、単なる季節性なのか?
かなりの部分はそうだ。住宅建設株は多くの年で11月から早春にかけて好調になりやすい。ITBは2007年以降の中間選挙のない15年のうち11年で、同じ3カ月間にSPYを上回っており、中間選挙後の5回中5回という記録は見た目ほど珍しくない。
2026年の中間選挙後、住宅投資家は何に注目すべきか?
1年でおよそ1ポイント上昇し、7.24%で投票日を迎えた30年住宅ローン金利と、春の販売シーズンに向けた住宅需要である。歴史的には、議会の構成よりもこれらのほうが住宅建設株にとって重要だった。
まとめ
中間選挙後の住宅関連で最も良い記録を持つのは建設資材株である。1926年以降の25回の中間選挙のうち18回で3カ月にわたり市場を上回り、ほかの年をやや上回る成績だ。住宅建設会社を含む建設業株は、中間選挙後のほうがほかの年の同じ数カ月より成績が悪く、12カ月で市場を上回ったのは25回中9回にとどまる。ETF時代の住宅建設株の3カ月全勝は大部分が11月の季節性によるもので、ITBの12カ月の成績は−47.7%から+49.7%まで幅があった。主要な住宅関連法の多くは投票の前に署名されていた。この記録から見る限り、住宅建設株にとっては、どの党が勝ったかより住宅ローン金利と住宅サイクルのほうが重要だった。
出所。 Kenneth R. Frenchデータライブラリー:49業種ポートフォリオ(時価総額加重、日次・月次。SIC定義と企業数を含む)およびFama-Frenchリサーチファクター。1926年7月以降のトータルリターン(2026年9月のCRSPデータベースに基づくデータファイル)。SPY、ITB、XHB、DHI、LENのCboe遅延気配の日次履歴(2026年11月3日終値まで)。フレディマックのPrimary Mortgage Market Survey 30年固定金利(FRED、MORTGAGE30US、1971年4月以降の週次)。法律の署名日はリンク先の資料による。選挙日:11月の第1月曜日の翌日の火曜日。チャートは基礎データからSimianXが作成。定義:Fama-French業種ポートフォリオ、フレディマック住宅ローン金利調査。
関連記事
- 中間選挙後に強いセクター:100年分のデータ:本稿の上位にある12セクターのスコアボード
- ねじれ議会は株式に良いのか?49議会、1927〜2025年:分割政府と統一政府を議会ごとに比較
- 中間選挙後の株式市場:1950〜2026年の全サイクル:指数レベルの記録
- 中間選挙後の米国債利回りとドル、1962〜2022年:住宅ローンコストの背後にある金利環境
- 中間選挙後の銀行株:25回の中間選挙、1926〜2022年:もう一つの金利敏感セクターであり、住宅市場の貸し手側
- 中間選挙後、小型株は大型株に勝つのか?1926〜2022年:同じ期間における規模効果


