 執筆:Marcus Reeve
中間選挙後の銀行株:100年分の参照データ表
結論: 中間選挙の後、銀行株は相対的に振るわないセクターのひとつでした。1926年から2022年までの25回の中間選挙すべてで、時価総額加重の米国銀行株がその後12カ月間に市場全体を上回ったのは 10回 だけで、平均で 4.3ポイント 下回りました(中央値の差は6.8ポイント)。4年間の大統領サイクルのなかで、銀行株が市場に勝つよりも負ける回数のほうが多いのは、中間選挙後の1年だけです。ETFの時代になると状況はさらに悪化しました。金融セクター・ファンドのXLFは2006年から2022年までの5回の中間選挙後すべてでS&P 500を下回り、地方銀行ファンドのKREは2022年の選挙後1年間で34%下落しました。
結果(米東部時間2026年11月4日午前1時50分時点): 民主党が上院と下院の両方で支配権を獲得した。AP と NBC News が当確を報じた。AP の集計(米東部時間午前1時30分時点)では、民主党は共和党の上院7議席と下院16議席を奪っていた。2027年1月3日以降、議会はもはやホワイトハウスの与党が完全に握る状態ではなくなる。
中間選挙の報道では、銀行株は純粋な政策トレードとして扱われがちです。ある政党が勝てば規制緩和で上昇し、もう一方が勝てば規制強化で下落する、という図式です。しかしデータはこの筋書きを支持していません。データが示しているのは、どちらの政党が勝っても中間選挙後の多くの年で市場に後れを取ってきたセクターの姿であり、皆が議論していた銀行法を12カ月の観測期間が終わる前に成立させることがほとんどなかった議会の姿です。
本記事は、中間選挙シリーズのうち金融セクターを扱う一編です。セクター横断のスコアボードでは1926年以降の中間選挙ごとに12業種を順位付けしました。本記事では銀行にさらに踏み込み、49業種のデータを使って、銀行と証券会社、大手銀行と中小銀行、そしてETF時代と長期サンプルをそれぞれ切り分けて検証します。
計測方法
長期サンプルの数値はすべて Kenneth R. French Data Library によるものです。同ライブラリは、時価総額加重の米国49業種ポートフォリオについて、1926年7月以降の日次・月次トータルリターンを公表しています。本記事で重要なのは次の2つです。
- 銀行(Banks):商業銀行、貯蓄金融機関、銀行持株会社。
- トレーディング(Trading):French のファイルで "Fin" と表記されている業種で、証券会社・ディーラー、取引所、資産運用会社、投資ビークルを含みます。本記事では、街の銀行ではなくウォール街を代表するものとして扱います。
市場のベンチマークは French の市場リターン(Mkt-RF に無リスク金利を加えたもの)で、米国上場株全体の時価総額加重トータルリターンです。どちらも配当を含みます。
各期間は 選挙日当日またはそれ以前の最後の終値 を起点とします。1970年より前は取引所が選挙日に休場していたため日次データに選挙日の取引がなく、1926年から1966年までは月曜日の終値を基準としています。各期間の終点は、1カ月後、3カ月後、6カ月後、12カ月後の同じ暦日当日またはそれ以前の最後の終値です。1926年から2022年までの25回の中間選挙日はすべて含めており、除外はありません。
現代の検証には、Cboe の日次終値を使いました。対象は XLF(金融セクター・ファンド)、KBE(均等加重の銀行ファンド)、KRE(地方銀行)、JPM(米国最大の銀行)、SPY(S&P 500)です。これらは配当を含まない価格リターンです。均等加重と時価総額加重の比較には日次ではなく月次データを使いました。売買の薄い中小銀行を毎日リバランスすると、均等加重のリターンが過大になるためです。日次データでは、中小銀行が25回中23回の中間選挙後に大手銀行を上回ったように見えますが、月次データでは16回であり、本記事ではこちらの数字を採用しています。
スコアボード:1926〜2022年、25回の中間選挙後の銀行株
| 選挙日からの期間 | 銀行平均 | 市場平均 | 銀行が市場を上回った回数 | 銀行がプラス | 平均差 | 中央値の差 |
|---|---|---|---|---|---|---|
| +1営業日 | +0.2% | +0.4% | 25回中12回 | 25回中15回 | −0.2ポイント | +0.0ポイント |
| +1カ月 | +2.8% | +1.8% | 25回中9回 | 25回中17回 | +1.0ポイント | −0.4ポイント |
| +3カ月 | +6.8% | +7.6% | 25回中11回 | 25回中17回 | −0.8ポイント | −0.9ポイント |
| +6カ月 | +11.0% | +13.6% | 25回中8回 | 25回中20回 | −2.6ポイント | −3.0ポイント |
| +12カ月 | +13.3% | +17.7% | 25回中10回 | 25回中17回 | −4.3ポイント | −6.8ポイント |
注目すべき点は3つあります。
差は時間とともに広がります。 投票翌日の時点では、銀行株と市場の勝敗はほぼ五分五分です。6カ月後には銀行株が市場を上回ったのは25回中8回にとどまり、12カ月後には平均で4.3ポイント下回っています。このパターンの原因が何であれ、選挙結果に対する1日だけの反応ではありません。
1カ月の平均値は誤解を招きます。 最初の1カ月、銀行株は平均+2.8%と市場の+1.8%を上回っていますが、市場に勝ったのは25回中9回だけです。平均を押し上げているのは2つの外れ値で、1942年の中間選挙後の+15.5%と1990年後の+18.0%です。中央値で見ると、最初の1カ月は市場に対して小幅な負けであり、勝ちではありません。
銀行株は下げ幅が大きいだけでなく、下げる頻度も高いのです。 12カ月後に市場が上昇していたのは25回中23回でしたが、銀行株は17回でした。銀行株は中間選挙後の8つの年で下落しており、そのうち1958年、1986年、2006年、2010年、2022年の5年のうち4年では市場全体は上昇していました。
ウォール街は街の銀行よりも健闘しました。証券会社、取引所、資産運用会社からなるトレーディング・ポートフォリオは、中間選挙後12カ月間で25回中12回市場を上回り、平均差は+1.1ポイント、中央値はほぼゼロでした。
| 選挙日からの期間 | トレーディング平均 | 市場平均 | トレーディングが市場を上回った回数 | 平均差 | 中央値の差 |
|---|---|---|---|---|---|
| +1カ月 | +1.3% | +1.8% | 25回中14回 | −0.5ポイント | +0.6ポイント |
| +3カ月 | +8.0% | +7.6% | 25回中12回 | +0.4ポイント | −0.1ポイント |
| +6カ月 | +14.8% | +13.6% | 25回中13回 | +1.2ポイント | +0.7ポイント |
| +12カ月 | +18.8% | +17.7% | 25回中12回 | +1.1ポイント | −0.3ポイント |
つまり中間選挙後、トレーディング業種はおおむね市場並みのウエートに相当する一方、銀行株は一貫してアンダーウエートが妥当なセクターでした。「金融株」というとき、多くの人は両者をひとまとめにしますが、データは別々に評価すべきだと示しています。
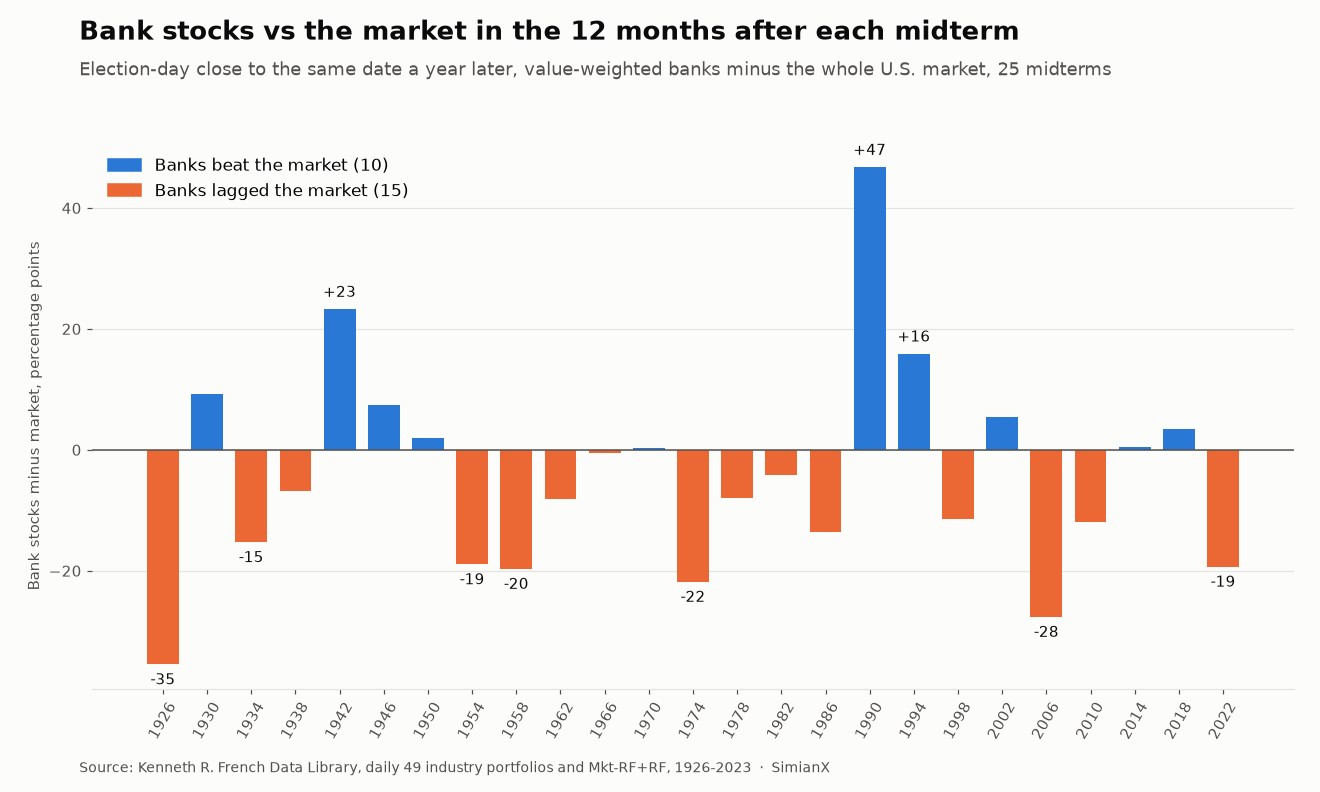
1926年以降のすべての中間選挙:参照データ表
選挙日の終値からのトータルリターンです。「銀行の対市場差」は12カ月間の差(ポイント)です。
| 中間選挙 | 市場 +3カ月 | 銀行 +3カ月 | 市場 +12カ月 | 銀行 +12カ月 | 銀行の対市場差 | トレーディング +12カ月 |
|---|---|---|---|---|---|---|
| 1926 | +6.2% | −10.9% | +29.0% | −6.4% | −35.5ポイント | +28.8% |
| 1930 | −3.8% | −5.2% | −35.4% | −26.2% | +9.2ポイント | −48.6% |
| 1934 | −0.4% | +10.5% | +44.5% | +29.3% | −15.2ポイント | +61.4% |
| 1938 | −4.2% | −4.9% | +3.2% | −3.6% | −6.8ポイント | −14.8% |
| 1942 | +12.0% | +18.7% | +32.3% | +55.5% | +23.2ポイント | +50.2% |
| 1946 | +4.2% | +8.6% | +3.1% | +10.5% | +7.4ポイント | −2.1% |
| 1950 | +17.3% | +4.5% | +24.8% | +26.7% | +1.9ポイント | +36.3% |
| 1954 | +16.0% | +10.8% | +32.3% | +13.4% | −18.9ポイント | +30.2% |
| 1958 | +8.8% | −1.8% | +15.9% | −3.7% | −19.7ポイント | +7.6% |
| 1962 | +15.1% | +16.0% | +27.6% | +19.4% | −8.1ポイント | +35.6% |
| 1966 | +11.7% | +20.7% | +22.1% | +21.6% | −0.5ポイント | +41.7% |
| 1970 | +17.2% | +11.9% | +18.1% | +18.4% | +0.3ポイント | +30.1% |
| 1974 | +7.8% | +12.8% | +25.1% | +3.3% | −21.8ポイント | +14.7% |
| 1978 | +6.1% | +0.6% | +15.8% | +7.9% | −7.9ポイント | +18.6% |
| 1982 | +7.0% | −0.7% | +26.1% | +22.0% | −4.1ポイント | +26.7% |
| 1986 | +12.9% | +7.4% | −1.1% | −14.7% | −13.5ポイント | −10.1% |
| 1990 | +18.0% | +38.7% | +34.2% | +80.9% | +46.7ポイント | +61.2% |
| 1994 | +3.6% | +5.0% | +29.6% | +45.4% | +15.8ポイント | +39.2% |
| 1998 | +16.0% | +6.9% | +25.7% | +14.2% | −11.5ポイント | +34.9% |
| 2002 | −6.7% | −5.8% | +20.4% | +25.8% | +5.5ポイント | +37.7% |
| 2006 | +5.9% | +4.5% | +9.4% | −18.2% | −27.6ポイント | −2.6% |
| 2010 | +10.3% | +17.6% | +5.3% | −6.6% | −11.9ポイント | −18.8% |
| 2014 | +2.1% | −2.9% | +6.1% | +6.6% | +0.5ポイント | +4.2% |
| 2018 | −0.3% | −1.2% | +12.6% | +16.0% | +3.4ポイント | +9.8% |
| 2022 | +8.2% | +8.4% | +15.4% | −3.9% | −19.3ポイント | −1.3% |
最も弱かったのは1954年から1978年で、7回の中間選挙のうち銀行株が市場を上回ったのは1回だけ、それも1970年のわずか0.3ポイントでした。この期間の大半は、レギュレーションQ(Regulation Q)によって銀行が預金に支払える金利に上限が設けられており、市場金利が上昇するたびに資金を引き留めるのに苦労しました。単独で最も良かったのは1990年後の+46.7ポイントですが、これは銀行危機の底からの反発であり、投票への反応ではありません。銀行株は1990年を通じて商業用不動産の損失で大きく売り込まれており、回復は投票の締め切りとほぼ同時に始まりました。
直近5回の中間選挙では、僅差の勝ちが2回(2014年と2018年)、大敗が3回(2006年、2010年、2022年)で、平均差は−11.0ポイントでした。3回の大敗にはいずれも銀行固有の原因がありました。サブプライム危機の始まり、2010〜11年のDodd-Frank後の立て直し、そして2023年の地方銀行の破綻です。
中間選挙のせいか、銀行のせいか
もっともな反論として、銀行株はそもそも大半の期間で市場に劣後しており、「中間選挙」というラベルには何の意味もないのではないか、というものがあります。しかしこの見方は成り立ちません。1926年以降のすべての12カ月ローリング期間で見ると、時価総額加重の銀行株は 54% の期間で市場を上回り、平均差は +2.8ポイント でした。中間選挙後の1年は例外であって、常態ではありません。
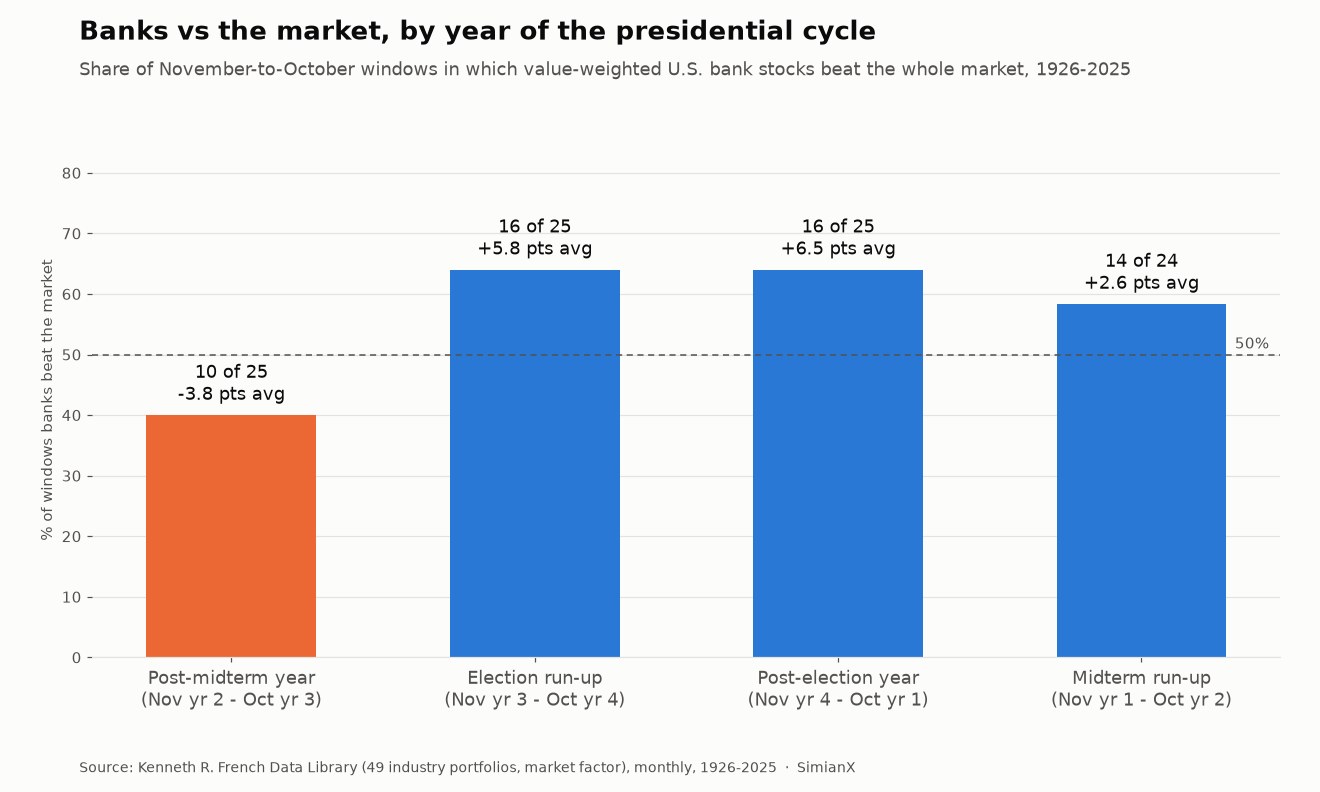
この100年を大統領サイクルの4つの「11月〜翌年10月」の期間に分けると、さらにはっきりします。
| サイクル期間(11月〜翌年10月) | 銀行が市場を上回った回数 | 平均差 |
|---|---|---|
| 中間選挙後の1年(2年目11月〜3年目10月) | 25回中10回 | −3.8ポイント |
| 大統領選挙前の1年(3年目〜4年目) | 25回中16回 | +5.8ポイント |
| 大統領選挙後の1年(4年目〜1年目) | 25回中16回 | +6.5ポイント |
| 中間選挙前の1年(1年目〜2年目) | 24回中14回 | +2.6ポイント |
中間選挙の直後ではない74の「11月〜翌年10月」期間では、銀行株は46回市場を上回りました(62%)。中間選挙後は25回中10回(40%)です。中間選挙後の1年は市場全体にとって最も強い年でもあり、大統領サイクル表とS&P 500の中間選挙の記録の両方がそれを示しています。したがって銀行株の結果には相対的な面もあります。市場全体が大きく上がりやすい年には、低ベータで金利に敏感なセクターは、たとえ上昇しても取り残されやすいのです。
この月次の「11月〜翌年10月」版は、セクター・スコアボードとも完全に一致します。同スコアボードの広義の「金融」グループ(銀行、保険、証券、不動産の合計)は、25回中11回の中間選挙後に市場を上回り、平均差は−1.6ポイントでした。そこから銀行だけを取り出すと25回中10回、−3.8ポイントとなり、トレーディング・ポートフォリオは25回中12回、+1.8ポイントです。3つのうち銀行の数字が最も悪いのです。
大手銀行か、中小銀行か
French のデータは、巨大銀行が中心となる時価総額加重の銀行ポートフォリオと、小さな地域銀行もマネーセンター銀行も同じウエートで扱う均等加重のポートフォリオの両方を公表しています。両者を比べることが、大手銀行対地方銀行を長期で検証する最も近い方法です。
月次の「11月〜翌年10月」リターンでは、均等加重の銀行が時価総額加重の銀行を上回ったのは 25回中16回 の中間選挙後で、平均差は+3.1ポイントでした。これはそれ以外のすべての年の記録(74回中43回、58%、平均+3.0ポイント)とほぼ同じです。つまり中間選挙に特有の中小銀行効果は存在せず、最近の傾向はむしろ逆です。1990年から2022年までの9回の中間選挙のうち6回で、中小銀行は大手銀行に負けています(勝ったのは9回中3回)。
ETF時代には、この点がさらに鮮明になります。直近5回の中間選挙後1年間で、KREがJPMを上回ったのは2回(2010年と2014年)だけです。2022年以降は差が極めて大きくなりました。2022年11月8日の終値から見て、シリコンバレー銀行、Signature Bank、First Republic の破綻を経て、KREは2023年5月4日の安値時点で43.2%下落していました。同じ12カ月間、JPモルガン・チェース(JPM)は選挙日の終値を5.0%以上下回ることは一度もなく、最終的に10.1%上昇しました。預金は中小銀行から最大手の銀行へと移り、中間選挙後の1年はバランスシートの規模を試すストレステストとなったのです。
ETF時代:XLF、KBE、KRE、JPM(2006〜2022年)
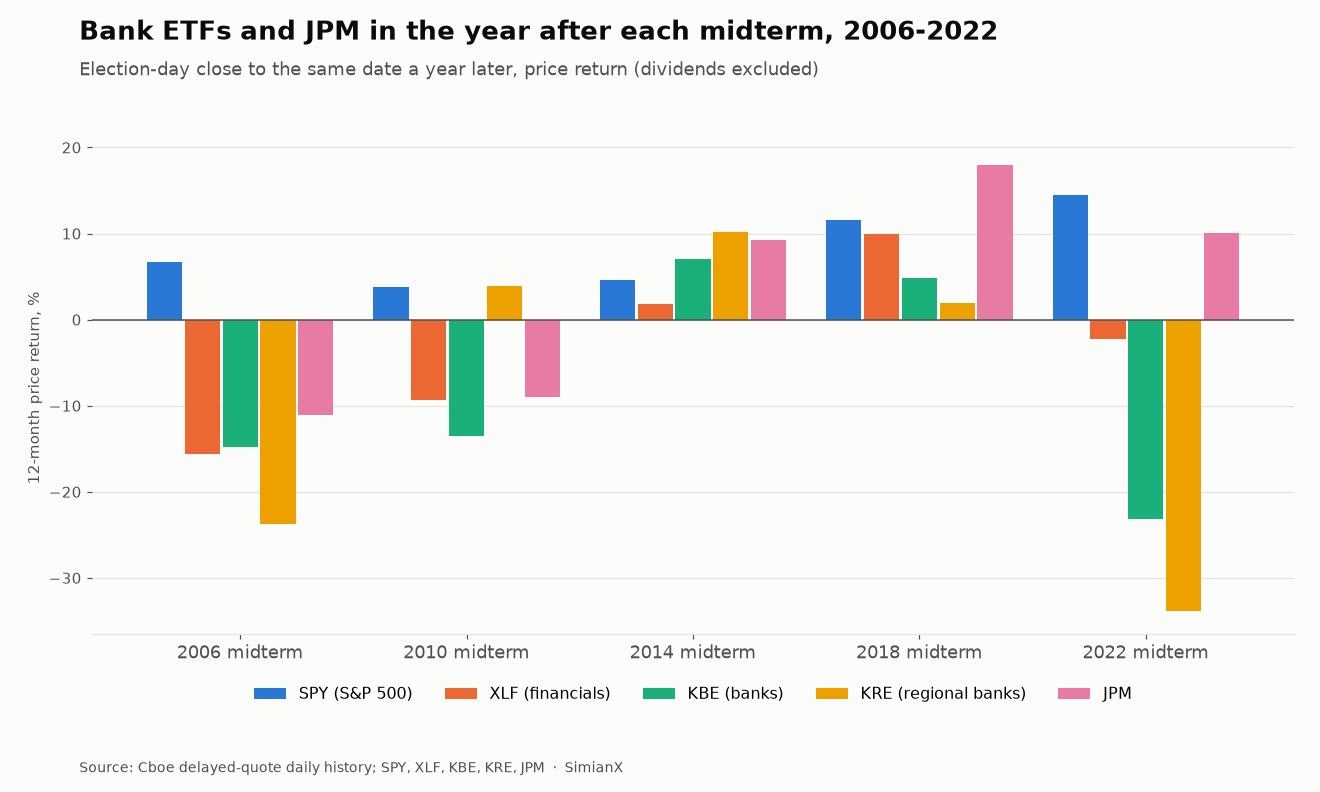
選挙日から12カ月後(価格リターン):
| ファンド | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | SPYを上回った回数 |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLF | −15.6% | −9.3% | +1.8% | +10.0% | −2.3% | −3.1% | 5回中0回 |
| KBE | −14.8% | −13.5% | +7.0% | +4.8% | −23.1% | −7.9% | 5回中1回 |
| KRE | −23.7% | +3.9% | +10.2% | +2.0% | −33.9% | −8.3% | 5回中2回 |
| JPM | −11.1% | −9.0% | +9.3% | +18.0% | +10.1% | +3.5% | 5回中2回 |
選挙日から6カ月後(価格リターン):
| ファンド | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | SPYを上回った回数 |
|---|---|---|---|---|---|---|---|
| SPY | +8.9% | +14.0% | +5.1% | +6.4% | +8.0% | +8.5% | — |
| XLF | +6.1% | +11.7% | +2.7% | +3.5% | −6.0% | +3.6% | 5回中0回 |
| KBE | +3.6% | +13.9% | +4.4% | +4.6% | −31.3% | −1.0% | 5回中0回 |
| KRE | −1.2% | +18.7% | +3.6% | +2.3% | −40.9% | −3.5% | 5回中1回 |
| JPM | +11.0% | +22.2% | +7.4% | +5.0% | +4.3% | +10.0% | 5回中3回 |
XLFの「5戦全敗」は再検証でも揺らぎません。 セクター・スコアボードでは、配当調整後の終値を使い、XLFが2006年から2022年までの5回の中間選挙後すべてでSPYを下回ったと報告しました。同じ期間を独立した Cboe の価格データで計算し直しても、結論は同じです。XLFとSPYのリターンの符号はすべての年で一致し、各年の数値の差は最大でも1.9ポイントで、これは価格データと配当調整データの違いによるものです。XLFのSPYに対する劣後幅は、−22.3、−13.1、−2.8、−1.6、−16.7ポイントでした。
短期の様子は異なります。選挙後最初の営業日には、XLF、KBE、KRE、JPMはいずれも5回中4回SPYを上回りました。2010年の選挙翌日には、銀行ファンドが2%近く上昇しています。投票そのものは銀行株に小さな安堵の反発をもたらす傾向がありました。うまくいかなかったのは、その後の6〜12カ月です。
6カ月の期間でSPYに勝った回数が負けた回数を上回ったのは表中でJPMだけであり、12カ月平均がプラスの銀行関連銘柄もJPMだけです。政党よりも規模のほうが重要だったのです。
議会は実際に何を成立させたか
中間選挙と銀行株をめぐるよくある議論は立法面のものです。下院や上院の新たな多数派が規制を緩和する、あるいは強化する、というものです。以下は、中間選挙で選ばれた議会が実際に成立させた銀行関連法を、銀行株の12カ月間の結果と並べたものです。
| 中間選挙 | 選出された議会 | 主な銀行関連法 | 署名 | 12カ月の期間内か | 銀行の対市場差(12カ月) |
|---|---|---|---|---|---|
| 1934 | 第74議会 | 1935年銀行法 | 1935年8月23日 | はい | −15.2ポイント |
| 1954 | 第84議会 | 1956年銀行持株会社法 | 1956年 | いいえ | −18.9ポイント |
| 1978 | 第96議会 | 預金金融機関規制緩和・通貨管理法 | 1980年3月31日 | いいえ | −7.9ポイント |
| 1986 | 第100議会 | 銀行競争平等法 | 1987年8月 | はい | −13.5ポイント |
| 1990 | 第102議会 | 連邦預金保険公社改善法(FDICIA) | 1991年12月19日 | いいえ(6週間後) | +46.7ポイント |
| 1998 | 第106議会 | Gramm-Leach-Bliley 法 | 1999年11月12日 | いいえ(9日後) | −11.5ポイント |
| 2006 | 第110議会 | 緊急経済安定化法(TARP) | 2008年10月 | いいえ | −27.6ポイント |
| 2010 | 第112議会 | なし。Dodd-Frank は退任間近の第111議会のもとで2010年7月21日に署名済み | — | — | −11.9ポイント |
| 2014 | 第114議会 | FAST Act(大手加盟銀行へのFRB配当を削減) | 2015年12月4日 | いいえ | +0.5ポイント |
| 2018 | 第116議会 | CARES Act(パンデミック救済。銀行の会計上の救済措置を含む) | 2020年3月27日 | いいえ | +3.4ポイント |
| 2022 | 第118議会 | なし(2023年の銀行破綻にもかかわらず) | — | — | −19.3ポイント |
この表から3つのことが分かります。
大きな規制緩和は中間選挙の後ではなく前に起きました。 Dodd-Frank の主要な緩和策である経済成長・規制緩和・消費者保護法(S.2155)は、2018年5月24日に署名されました。成立させたのは2016年に選出された第115議会で、2018年の中間選挙の6カ月前のことです。Dodd-Frank 自体も2010年7月21日、つまり2010年の投票の3カ月以上前に署名されています。現代で最も重要な2つの銀行法は、いずれも、その功罪を問われがちな中間選挙より前に成立していたのです。さらに遡っても同じです。Garn-St Germain 法は1982年の中間選挙の3週間足らず前に、Riegle-Neal 州際銀行法は1994年の中間選挙の約6週間前に署名されました。
新しい議会が銀行法を成立させた場合でも、たいていは期間の終了後でした。 表中の9つの法律のうち、選挙から12カ月以内に署名されたのは2つ(1935年と1987年)だけで、どちらの場合も銀行株は市場を下回りました。銀証分離を定めた Glass-Steagall を廃止した Gramm-Leach-Bliley 法は、1998年の期間が終わってから9日後に署名されましたが、その1年間で銀行株は市場を11.5ポイント下回っていました。立法の変化は遅く、こうした法律の大半について市場は何年も前から織り込む時間がありました。
ねじれ議会は銀行にほとんど手を付けませんでした。 ETF時代の5回の中間選挙はいずれも分割政府を生みました。そのうち第112議会と第118議会の2つは主要な銀行関連法をまったく成立させず、第118議会は米国史上4大銀行破綻のうち3件が起きた2023年をそのまま過ごしました。対応したのは議会ではなく、規制当局と財務省でした。これはねじれ議会の研究の結果とも一致します。分割政府は主に立法を止めるのであって、覆すわけではありません。
例外は道路予算です。1956年以降の主要な道路・インフラ法8本のうち、上の表にあるFAST Actを含む5本は分割政府の下で署名されました。詳しくは中間選挙後の資本財株の分析をご覧ください。
中間選挙後に銀行株が出遅れやすい理由
リターンのデータはパターンの存在を示せても、その理由を証明することはできません。証拠と整合する説明は3つあり、互いに排他的ではありません。
金利サイクル。 銀行の収益は、預金に支払う金利と貸出で得る金利の差に左右されます。中間選挙後のいくつかの年では、成長の鈍化を受けてFRBが利上げを停止または方針転換したり(2006〜07年、2018〜19年)、逆イールドと預金流出のなかで引き締めを続けたりしました(2022〜23年)。イールドカーブの平坦化や逆転は利ざやを圧迫する一方、割引率の低下はデュレーションの長いグロース株を押し上げます。市場全体が最も好調な年にこそ銀行株が出遅れる理由は、これで説明できるでしょう。
信用サイクル。 中間選挙後に銀行株が最も悪かった年のいくつかは、貸倒損失が表面化した年でした。1974〜75年(Franklin National 破綻に続く不動産・REIT向け融資の崩壊)、1986〜87年(エネルギー・農業向け融資、テキサスの銀行)、2006〜07年(サブプライム)、2022〜23年(債券の含み損と預金流出)です。信用サイクルは選挙日程に従うわけではありませんが、それがこの特定の期間に繰り返しやってきたのは事実です。
織り込むべき立法上の上振れ余地が残っていない。 選挙日の時点で、規制の行方はたいてい向こう2年間決着しています。ねじれ議会ではどちらの方向にも新しい銀行法が成立しにくく、選挙前にしばしば銀行株を押し上げる「規制緩和トレード」には、もはや実現すべきものが残っていません。その後、市場は金利と信用だけで銀行株を取引することになり、これらの期間の多くでは、その両方が逆風でした。
2026年の出発点
米国の有権者は2026年11月3日に投票します。以下は、同日の終値時点における銀行セクターの位置で、2025年12月31日の終値からの年初来価格リターンです。
| ティッカー | 2026年初来(11月3日終値まで) | 対SPY |
|---|---|---|
| SPY | +10.6% | — |
| XLF | +4.4% | −6.2ポイント |
| KBE | +9.7% | −0.9ポイント |
| KRE | +12.5% | +1.8ポイント |
| JPM | +4.9% | −5.7ポイント |
地方銀行は年初来でS&P 500をわずかに上回った状態で今回の中間選挙を迎え、幅広い金融ファンドとJPMは約6ポイント下回っています。KREに1年分の履歴があるETF時代の4回の中間選挙のうち、選挙日時点でSPYを上回っていたのは2022年の1回だけで、このときS&P 500は年初来で20%近く下落していました。また、すべての銘柄が2026年の終値ベースの高値を下回っています。SPYは3.2%、XLFは2.3%、KBEは7.1%、KREは6.5%、JPMは7.4%下回っています。
これまでの歴史から、直接当てはまる点が2つあります。第一に、銀行株にとっては議席数よりも2026年の金利の道筋のほうが重要です。FRBの日程と中間選挙がどのように絡み合っているかは、9月のFRB分析で整理しました。第二に、中間選挙の12銘柄マップのシナリオでは、銀行に関わる政策のうち実際に議会の手が届くものと、資本規制や合併承認のように選挙結果にかかわらず規制当局の手に残るものを整理しています。SimianX ではJPMのライブ分析を実行し、市場が最大手銀行をリアルタイムでどう評価しているかを確認できます。
この分析の限界
25の観測値は、選挙研究としては妥当なサンプルですが、統計としては小さなサンプルです。25回中10回という記録だけでは何も証明できません。それでも意味が大きいのは、4つのサイクル期間のなかで最も悪く、しかも平均差−4.3ポイント、中央値−6.8ポイントと差が大きいからです。
French の「銀行」ポートフォリオは、この1世紀で見違えるほど変わりました。1926年の数千の地方銀行から、少数の全国的な金融機関が支配する市場へと変わったのです。ETFのサンプルは5回の中間選挙しか含まず、そのすべてが分割政府を生んだため、中間選挙後の効果と分割政府の効果を切り分けることはできません。ETFの数値は価格リターンです。銀行ファンドは一般にSPYより配当が高いため、トータルリターンで見れば差はいくらか小さくなりますが、配当調整後のデータでも、セクター・スコアボードではXLFが5年すべてでSPYを下回っています。
本記事は予測でも投資助言でもありません。過去に起きたことの記録です。
よくある質問
中間選挙の後、銀行株はどう動きますか?
市場を下回ることのほうが多いです。1926年から2022年までの25回の中間選挙で、時価総額加重の米国銀行株がその後12カ月間に市場全体を上回ったのは10回だけで、平均差は−4.3ポイントでした。それでも25年のうち17年は上昇しており、市場は23年上昇しました。
XLFは本当に直近の中間選挙のたびにS&P 500に負けたのですか?
はい。各選挙日の終値から1年後の同日までで見ると、XLFは2006年、2010年、2014年、2018年、2022年の中間選挙後すべてでSPYを下回りました。差は1.6ポイント(2018年)から22.3ポイント(2006年)でした。6カ月で見ても、5回すべてでSPYを下回っています。
中間選挙トレードでは、地方銀行のほうが大手銀行より有利ですか?
実績を見る限り、そうではありません。直近5回の中間選挙で、KREがJPMを上回ったのは2回だけです。長期サンプルでは、均等加重(中小銀行の比重が大きい)の銀行株が大手銀行中心のポートフォリオを上回ったのは25回中16回で、それ以外の年の記録と変わりません。1990年以降は、大手銀行が9回中6回勝っています。
共和党と民主党のどちらが勝つかで、銀行株トレードは変わりますか?
政党トレードを支持する材料はほとんどありません。過去10年で最大の規制緩和法であるS.2155は2018年の中間選挙の6カ月前に署名され、Dodd-Frank も2010年の中間選挙の前に署名されました。中間選挙で選ばれた議会が成立させた主要な銀行法は少なく、その大半は12カ月の期間が終わった後に出てきました。
投票後に銀行株の短期的な反発はありますか?
小さな反発はあります。直近5回の中間選挙後の最初の営業日には、XLF、KBE、KRE、JPMのいずれも5回中4回SPYを上回りました。ただし25回の中間選挙全体で見ると、1日の結果は五分五分で、銀行株が市場を上回ったのは12回です。
中間選挙後、証券会社が銀行より好調なのはなぜですか?
トレーディング業種(証券会社、取引所、資産運用会社)は相場の上昇と売買高の増加からより多くの利益を得ており、中間選挙後の1年は歴史的に株式にとって最も強い年でした。一方、銀行はイールドカーブと貸出の伸びにより依存しており、同じ期間にはそれらが逆風となることが多かったのです。
2026年の中間選挙後、投資家は銀行について何に注目すべきですか?
議会の構成よりも、イールドカーブ、預金コスト、信用の質のほうが重要です。歴史的に見て、中間選挙後に銀行株が振るわなかった年の大半はこれらの要因で説明でき、画期的な銀行法はたいてい投票の前か、ずっと後に出てきました。
まとめ
中間選挙後の1年は、4年サイクルのなかで銀行株にとって最悪の年でした。1926年以降の25回の中間選挙で市場に勝ったのは10回、平均4.3ポイントの劣後、そしてETF時代のXLFはSPYに対して5戦全敗です。証券会社や資産運用会社は健闘し、最大手のJPMも銀行ファンドより良好でした。銀行株トレードを動かすとされる立法は、大半が投票前に署名されたか、期間が終わってずっと後に成立しています。この記録を見る限り、銀行株にとっては誰が勝ったかよりも、金利と信用のほうが重要でした。
出典。 Kenneth R. French Data Library:49業種ポートフォリオ(時価総額加重・均等加重、日次・月次)、12業種ポートフォリオ、Fama-French リサーチ・ファクター。1926年7月以降のトータルリターン(2026年9月の CRSP データベースに基づくデータファイル)。SPY、XLF、KBE、KRE、JPMの日次履歴は Cboe の遅延クォートによるもので、2026年11月3日の終値は Cboe の遅延クォートから取得しました。法律と署名日は congress.gov と Federal Reserve History の解説記事に基づきます。選挙日:11月の第1月曜日の翌日の火曜日。グラフは SimianX が基礎となるリターンデータから作成しました。用語の定義:Fama-French 業種ポートフォリオ、純金利マージン、イールドカーブ。
関連記事
- 中間選挙後に強いセクター:100年分のデータ:本記事の土台となる12セクターのスコアボード
- ねじれ議会は株式に有利か?1927〜2025年の49議会:分割政府と統一政府を議会ごとに比較
- 中間選挙の年と株式市場:1950〜2026年:指数レベルの記録
- 2026年中間選挙の注目株:12銘柄・3つのシナリオ:議会の構成ごとに何が変わるか
- 大統領サイクル:1928〜2025年のS&P 500年別リターン:4年周期のなかで中間選挙後の1年が占める位置
- 中間選挙後の住宅建設株:1926〜2022年の全データと勝率:もう一つの金利敏感セクター、住宅ローン金利の表付き
- 中間選挙後の資本財株:1926〜2022年25回の全記録:資本財編


