 執筆:Marcus Reeve
中間選挙後の米国資本財株:1926年以来の全記録
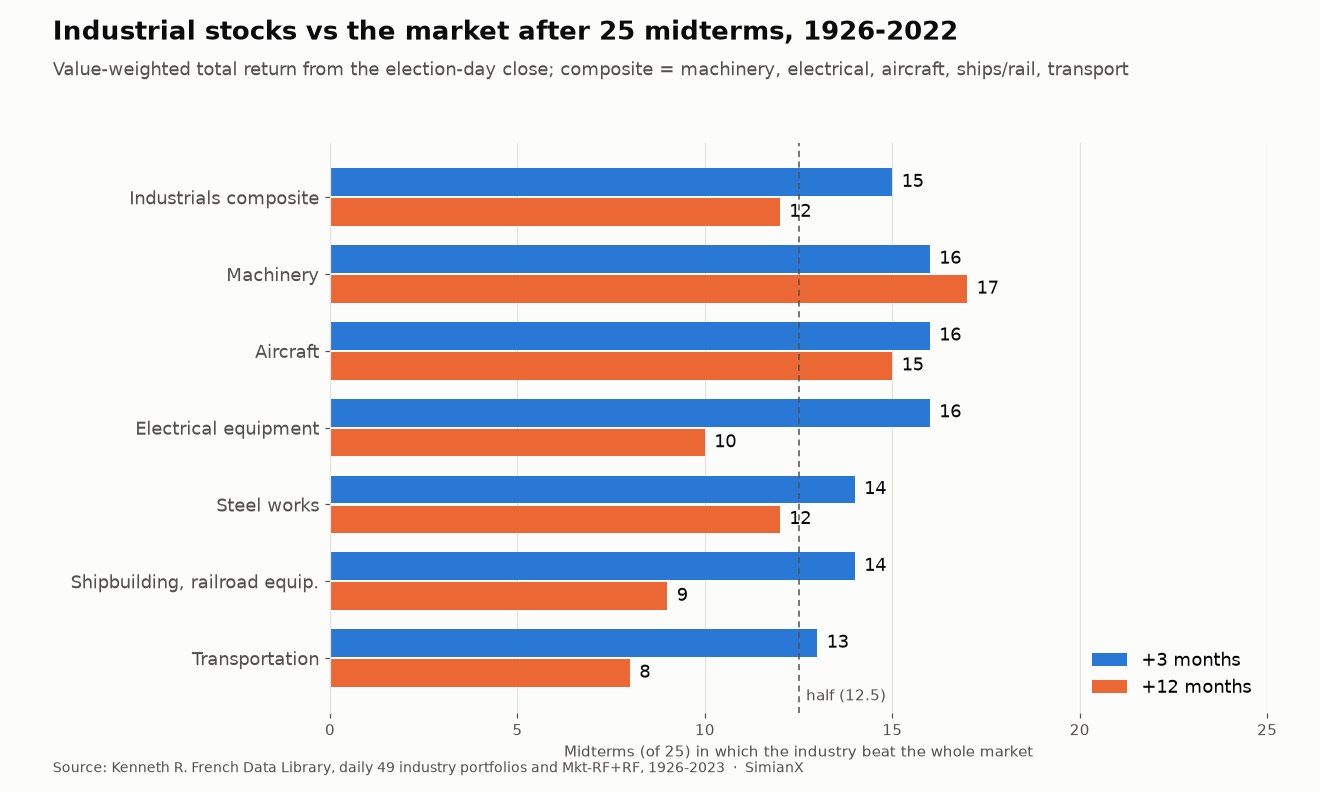
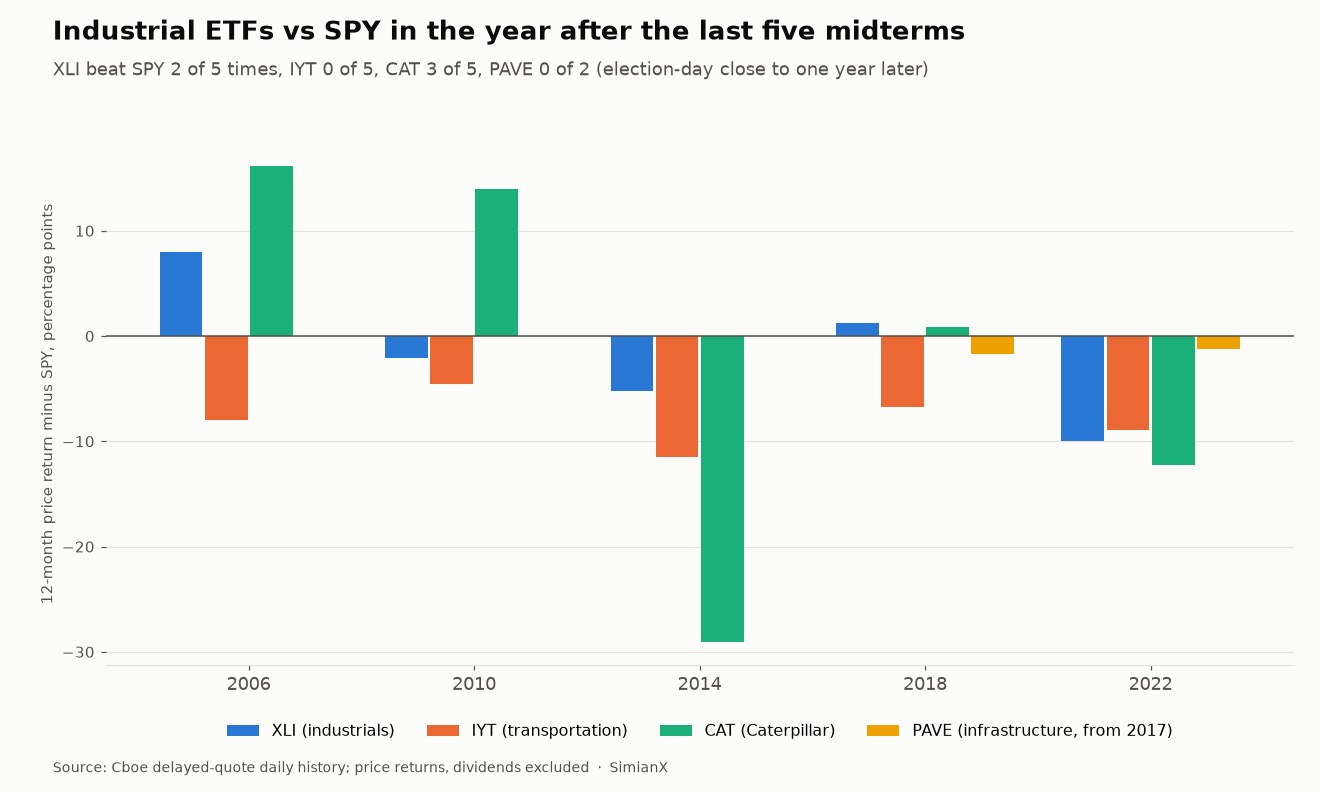
結論から言うと: 米国の資本財・工業株は、グループ全体で見ると中間選挙後の成績はほぼコイン投げと同じです。1926年から2022年までの25回の中間選挙で、機械、電気機器、航空機、造船・鉄道車両、運輸の5業種からなる資本財コンポジットが市場全体を上回ったのは、選挙後3カ月では 15回、12カ月ではわずか 12回 で、12カ月の平均超過リターンはゼロでした。例外は機械です。選挙後12カ月で 25回中17回 市場を上回りました。最下位は運輸の 25回中8回 で、運輸ETFの IYT は2006年から2022年までの5回の中間選挙すべてで、その後1年間 SPY に負けています。
結果(米東部時間2026年11月4日午前1時50分時点): 民主党が上院と下院の両方で支配権を獲得した。AP と NBC News が当確を報じた。AP の集計(米東部時間午前1時30分時点)では、民主党は共和党の上院7議席と下院16議席を奪っていた。2027年1月3日以降、議会はもはやホワイトハウスの与党が完全に握る状態ではなくなる。
インフラは中間選挙の定番テーマです。道路法案、公共交通の予算、送電網や上下水道への支出はいずれも議会を通る必要があるため、下院や上院の主導権が変われば、設備をつくる企業や貨物を運ぶ企業の株価も動きそうに思えます。100年分の記録が示す答えは、それよりずっと限定的です。資本財セクター全体としては、中間選挙後に安定して市場を上回ってはいません。セクターの一部である機械には長く比較的一貫した勝ち越しの記録があり、別の一部である運輸は勝ちより負けのほうが多くなっています。
本稿は中間選挙シリーズのうち、資本財・インフラを扱う個別編です。セクター横断のスコアボードでは、1926年以降の各中間選挙後について12の大分類業種を順位づけしています。ここではもう一段掘り下げ、49業種データの中の資本財関連業種、資本財・インフラ関連ETF、キャタピラー、そして議会が実際に成立させたインフラ法を見ていきます。
計測方法
長期サンプルは Kenneth R. French データライブラリー(Kenneth R. French Data Library)から取りました。ここでは時価総額加重の米国49業種ポートフォリオについて、1926年7月以降の日次・月次のトータルリターンが公開されています。本稿で「資本財(industrials)」と呼ぶのは、49業種のうち次の5業種です。
- 機械(French のラベル "Mach"):エンジン・タービン、農業機械、建設・鉱山機械、エレベーター、コンベヤー、クレーン、工作機械、ポンプ、一般産業機械。キャタピラー(CAT)やディア(Deere)はここに入ります。
- 電気機器("ElcEq"):送配電機器、モーター・発電機、照明・配線、電池、通信機器。
- 航空機("Aero"):航空機、エンジン、部品。
- 造船・鉄道車両("Ships"):造船所と、機関車・鉄道車両メーカー。
- 運輸("Trans"):鉄道、トラック輸送、航空会社、海運会社、パイプライン、貨物フォワーダー。
資本財コンポジットはこの5業種を、選挙の年の10月末時点の各業種の株式時価総額で加重して組み合わせ、期間中そのまま保有したものです。参考として、インフラの素材側にあたる2業種、鉄鋼と金属製品も併記しました。建設関連の業種は意図的にコンポジットから外しています。住宅建設会社が中心で、住宅関連の銘柄として動くためです。
各期間の起点は 選挙日当日またはそれ以前の最後の終値 とし、終点は1日後、1カ月後、3カ月後、6カ月後、12カ月後の同じ日付当日またはそれ以前の最後の終値です。比較対象は French の米国市場全体のトータルリターンなので、どちらも配当込みです。「市場を上回る」とは、同じ期間で業種のトータルリターンが市場全体より高かったことを指します。
サンプル数については注意点が2つあります。1926年の中間選挙時点で、航空機ポートフォリオの構成企業は1社だけでした。造船・鉄道車両は、どの中間選挙の時点でも15社を超えたことがありません。5業種コンポジット全体でも、1926年は116社、2022年は247社です。1926年にはコンポジットのウエートの68.9%を運輸が占めていましたが、2022年には運輸38.2%、機械36.7%、航空機18.0%、電気機器5.6%、造船・鉄道車両1.5%となっています。金属製品ポートフォリオは1963年半ばより前のデータがないため、対象は15回の中間選挙のみです。
ETFのサンプルには、Cboe が公開している遅延相場の日次履歴を使いました。データは2004年から始まります。そのため、XLI、IYT、キャタピラー、ITA(データ開始は2006年11月1日)については2006年から2022年までの5回の中間選挙をカバーし、PAVE はデータ開始が2017年3月のため2回だけです。これらは 配当を含まない価格リターン なので、セクター横断スコアボードのトータルリターンの数字よりやや低めに出ます。
スコアボード:25回の中間選挙後の資本財株、1926〜2022年
| 業種 | 市場を上回った回数(3カ月後) | 市場を上回った回数(12カ月後) | 12カ月平均リターン | 市場との12カ月差の中央値 |
|---|---|---|---|---|
| 資本財コンポジット | 25回中15回 | 25回中12回 | +17.6% | −0.8ポイント |
| 機械 | 25回中16回 | 25回中17回 | +22.2% | +2.6ポイント |
| 航空機 | 25回中16回 | 25回中15回 | +21.4% | +1.5ポイント |
| 電気機器 | 25回中16回 | 25回中10回 | +20.5% | −0.5ポイント |
| 造船・鉄道車両 | 25回中14回 | 25回中9回 | +11.5% | −8.0ポイント |
| 運輸 | 25回中13回 | 25回中8回 | +14.8% | −4.7ポイント |
| 鉄鋼 | 25回中14回 | 25回中12回 | +16.1% | −0.5ポイント |
| 金属製品* | 15回中8回 | 15回中6回 | +11.5% | −4.1ポイント |
| 米国市場全体 | 3カ月後の平均 +7.6% | 25回中23回プラス | +17.7% | — |
*金属製品:1966〜2022年の15回の中間選挙。
目立つ点は3つあります。
コンポジットには12カ月での優位性がありません。 25回中12勝で、半分をわずかに下回ります。12カ月の平均リターン +17.6% は市場の +17.7% とほぼ同じで、差の中央値は −0.8ポイントです。「資本財株」を中間選挙銘柄として買った人が平均して得たのは、市場並みのリターンでした。
短い期間のほうが良く見えますが、選挙とは関係がありません。 資本財株は25回中15回、選挙後3カ月で市場を上回り、平均超過は +1.8ポイントでした。一見パターンに見えますが、中間選挙のない年の同じ11月〜翌2月の期間を確認すると話が変わります。検証は次の節で行います。
コンポジットの中では業種ごとに明暗が分かれます。 機械と航空機はどちらの期間でも半分を超えました。電気機器、造船・鉄道車両、運輸は最初の3カ月は好調でも、その後は遅れをとっています。運輸が12カ月で市場を上回ったのは25回中わずか8回で、差の中央値は4.7ポイントのマイナスでした。
中間選挙の効果か、それとも11月の季節性か
勝率は比較の基準がなければほとんど意味を持ちません。そこで1926年から2025年までの毎年について、同じ暦日(11月の第1月曜日の翌日の火曜日)から同じ期間を計測し、中間選挙の年、大統領選挙の年、連邦選挙のない年に分けました。
| グループ・期間 | 中間選挙の年 | 大統領選挙の年 | 連邦選挙のない年 |
|---|---|---|---|
| 資本財コンポジット、3カ月後 | 25回中15回(60%) | 25回中16回(64%) | 50回中33回(66%) |
| 資本財コンポジット、12カ月後 | 25回中12回(48%) | 25回中13回(52%) | 49回中26回(53%) |
| 機械、12カ月後 | 25回中17回(68%) | 25回中13回(52%) | 49回中22回(45%) |
| 運輸、12カ月後 | 25回中8回(32%) | 25回中13回(52%) | 49回中24回(49%) |
中間選挙後3カ月のコンポジットの勝率(60%)は、ほかの年の同じ期間(64%と66%)よりむしろ少し低くなっています。資本財株はもともと11月初めから翌年2月にかけて堅調になりやすく、中間選挙がそこに何かを上乗せしているわけではありません。
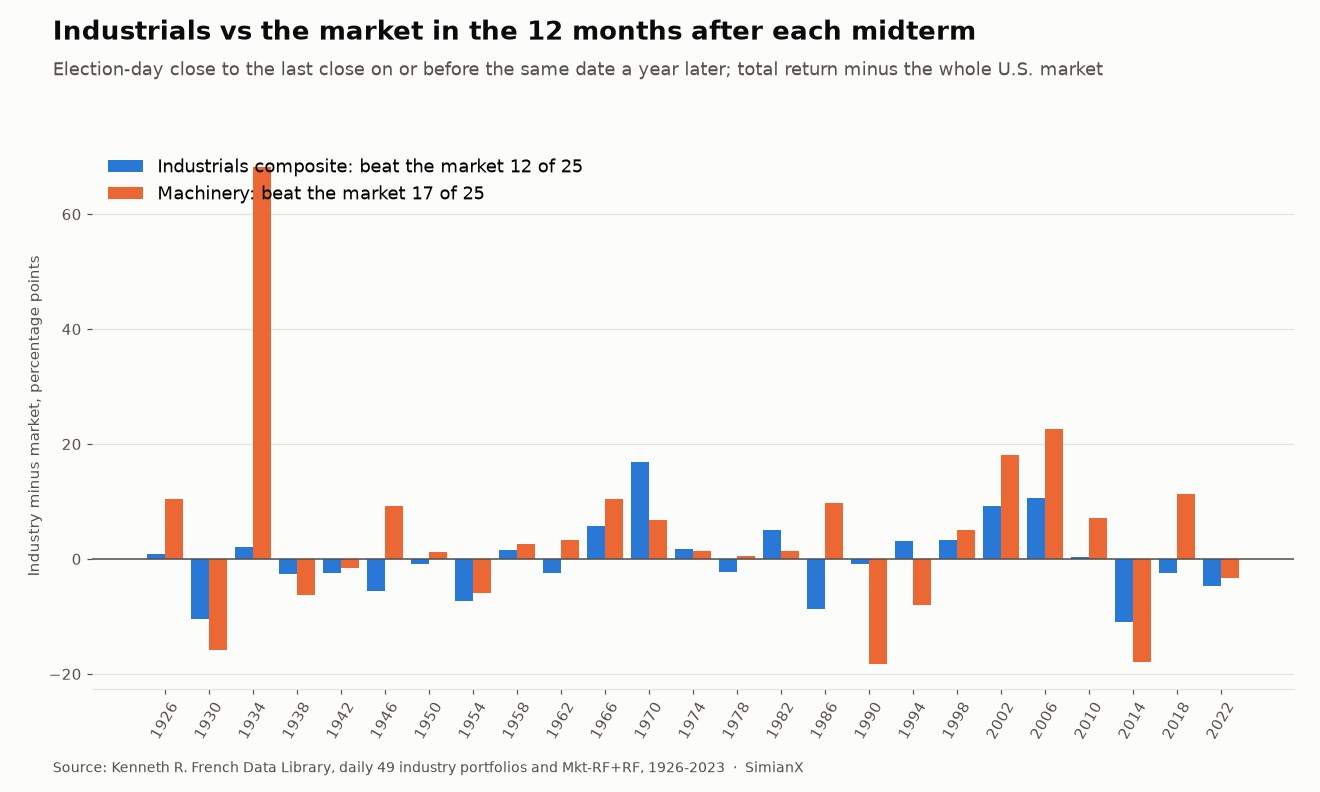
中間選挙の年に違いが見えるのは機械だけです。機械は中間選挙後12カ月の68%で市場を上回り、大統領選挙後の52%、連邦選挙のない年の45%を上回りました。平均超過リターンは +4.5ポイントです。運輸はその鏡像で、中間選挙後は32%、ほかの年はおおむね半分でした。
どちらの差も、中間選挙25回分の観測にもとづくものです。運の良い年や悪い年が数回続くだけでこの程度の差は生じますし、機械と中間選挙の日程をはっきり結びつける経済的なメカニズムも見当たりません。法則ではなく、過去の記述として受け止めてください。
1926年以降のすべての中間選挙:リファレンス表
太字は、その期間に市場全体を上回ったグループです。
| 中間選挙 | 基準日 | 市場 +3カ月 | 資本財 +3カ月 | 市場 +12カ月 | 資本財 +12カ月 | 機械 +12カ月 | 運輸 +12カ月 |
|---|---|---|---|---|---|---|---|
| 1926 | 1926-11-01 | +6.2% | +7.4% | +29.0% | +30.0% | +39.4% | +24.8% |
| 1930 | 1930-11-03 | −3.8% | −4.9% | −35.4% | −45.8% | −51.2% | −49.4% |
| 1934 | 1934-11-05 | −0.4% | +3.4% | +44.5% | +46.6% | +112.7% | +12.1% |
| 1938 | 1938-11-07 | −4.2% | −6.7% | +3.2% | +0.5% | −3.0% | +7.7% |
| 1942 | 1942-11-02 | +12.0% | +10.2% | +32.3% | +29.9% | +30.8% | +31.9% |
| 1946 | 1946-11-04 | +4.2% | +2.9% | +3.1% | −2.5% | +12.3% | −10.6% |
| 1950 | 1950-11-06 | +17.3% | +26.9% | +24.8% | +24.0% | +25.9% | +22.9% |
| 1954 | 1954-11-01 | +16.0% | +22.5% | +32.3% | +25.0% | +26.3% | +35.5% |
| 1958 | 1958-11-03 | +8.8% | +10.0% | +15.9% | +17.5% | +18.5% | +10.3% |
| 1962 | 1962-11-05 | +15.1% | +16.0% | +27.6% | +25.1% | +30.9% | +48.1% |
| 1966 | 1966-11-07 | +11.7% | +20.0% | +22.1% | +27.9% | +32.5% | +9.7% |
| 1970 | 1970-11-03 | +17.2% | +26.9% | +18.1% | +34.9% | +24.8% | +55.7% |
| 1974 | 1974-11-05 | +7.8% | +5.8% | +25.1% | +26.9% | +26.4% | +17.3% |
| 1978 | 1978-11-07 | +6.1% | +5.2% | +15.8% | +13.5% | +16.2% | +7.3% |
| 1982 | 1982-11-02 | +7.0% | +12.3% | +26.1% | +31.1% | +27.6% | +38.4% |
| 1986 | 1986-11-04 | +12.9% | +11.2% | −1.1% | −9.8% | +8.6% | −16.8% |
| 1990 | 1990-11-06 | +18.0% | +23.1% | +34.2% | +33.3% | +15.9% | +52.7% |
| 1994 | 1994-11-08 | +3.6% | +2.9% | +29.6% | +32.7% | +21.5% | +35.4% |
| 1998 | 1998-11-03 | +16.0% | +9.9% | +25.7% | +28.9% | +30.8% | +2.1% |
| 2002 | 2002-11-05 | −6.7% | −6.0% | +20.4% | +29.7% | +38.5% | +21.5% |
| 2006 | 2006-11-07 | +5.9% | +7.0% | +9.4% | +19.9% | +32.1% | +2.1% |
| 2010 | 2010-11-02 | +10.3% | +13.9% | +5.3% | +5.7% | +12.4% | +0.7% |
| 2014 | 2014-11-04 | +2.1% | +1.4% | +6.1% | −4.9% | −11.9% | −4.4% |
| 2018 | 2018-11-06 | −0.3% | +2.0% | +12.6% | +10.1% | +23.9% | +1.9% |
| 2022 | 2022-11-08 | +8.2% | +12.0% | +15.4% | +10.8% | +12.1% | +13.9% |
表から読み取れることをいくつか挙げます。
- 資本財の最大の勝ちは1970年 で、コンポジットは12カ月で市場を16.8ポイント上回りました。牽引したのは +55.7% の運輸です。続くのは2006年(+10.6ポイント)と2002年(+9.3ポイント)です。
- 最大の負けは2014年 で、市場が6.1%上昇するなか機械が11.9%下落し、11.0ポイント下回りました。次が1930年(−10.4ポイント)と1986年(−8.6ポイント)です。
- 機械は1958年から1986年まで8回連続で、中間選挙後に市場を上回りました。 1946年以降では20回中15勝です。この間に負けたのは1954年、1990年、1994年、2014年、2022年でした。
- 序盤のリードは消えやすい。 コンポジットが3カ月で市場を上回った15回のうち、12カ月でも勝っていたのは9回だけです。直近の例が2022年で、資本財は3カ月後に3.8ポイントリードしていたものの、12カ月後には4.6ポイント負けていました。
- 資本財は4回の中間選挙で、その後12カ月に下落しました(1930年、1946年、1986年、2014年)。このうち市場も下落したのは2回(1930年と1986年)です。
野党が議会の一院を奪ったとき
2026年の結果により、議会はホワイトハウスを握っていない側の党の手に渡ります。本サンプルの25回の中間選挙のうち、有権者が少なくとも一院を野党に渡したのは9回です。1946年、1954年、1986年、1994年、2006年、2010年、2014年、2018年、2022年がそれにあたります。(1930年は新議会の発足時点で下院の議席が同数だったため、このグループからは除いています。)
| グループ、12カ月後 | 野党が一院を獲得(9回) | それ以外の中間選挙(16回) |
|---|---|---|
| 資本財コンポジット | 9回中3回上回る、平均 −2.8ポイント | 16回中9回上回る、平均 +1.5ポイント |
| 機械 | 9回中5回上回る、平均 +2.7ポイント | 16回中12回上回る、平均 +5.5ポイント |
| 電気機器 | 9回中1回上回る、平均 −7.5ポイント | 16回中9回上回る、平均 +8.7ポイント |
| 運輸 | 9回中2回上回る、平均 −6.1ポイント | 16回中6回上回る、平均 −1.0ポイント |
新たに「ねじれ」を生んだ中間選挙の後、資本財株の成績は悪くなっています。2026年と同じく、共和党の大統領のもとで野党が議席を伸ばしたのは1954年、1986年、2006年、2018年の4回です。コンポジットが市場を上回ったのはこのうち1回、機械は3回でした。4回の観測は統計ではなく逸話にすぎません。市場全体についての分断政府の影響は、49議会のねじれ研究のほうがこの問いへのより良い手がかりになります。
ETFの時代:XLI、IYT、CAT、PAVE、2006〜2022年
実際に売買できる商品の記録も、データ点は少ないものの同じ傾向を示しています。リターンは価格ベースで、選挙日の終値からの計算です。
選挙から3カ月後
| ファンド(3カ月) | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | SPY を上回った回数 |
|---|---|---|---|---|---|---|---|
| SPY(S&P 500) | +4.8% | +9.2% | +1.5% | −0.9% | +7.5% | +4.4% | — |
| XLI(資本財) | +4.7% | +12.7% | +1.3% | +1.9% | +5.6% | +5.2% | 2/5 |
| IYT(運輸) | +5.5% | +4.3% | +1.2% | −2.4% | +11.9% | +4.1% | 2/5 |
| CAT(キャタピラー) | +9.5% | +24.3% | −16.9% | +0.9% | +8.3% | +5.2% | 4/5 |
| ITA(航空宇宙・防衛) | +10.9% | +10.4% | +5.7% | +0.8% | +4.8% | +6.5% | 4/5 |
| PAVE(米国インフラ) | データなし | データなし | データなし | −3.7% | +11.0% | +3.6% | 1/2 |
選挙から12カ月後
| ファンド(12カ月) | 2006 | 2010 | 2014 | 2018 | 2022 | 平均 | SPY を上回った回数 |
|---|---|---|---|---|---|---|---|
| SPY(S&P 500) | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLI(資本財) | +14.7% | +1.7% | −0.6% | +12.8% | +4.5% | +6.6% | 2/5 |
| IYT(運輸) | −1.2% | −0.7% | −6.9% | +4.9% | +5.6% | +0.3% | 0/5 |
| CAT(キャタピラー) | +22.8% | +17.8% | −24.4% | +12.5% | +2.2% | +6.2% | 3/5 |
| ITA(航空宇宙・防衛) | +36.3% | +2.2% | +7.1% | +12.8% | +2.9% | +12.3% | 3/5 |
| PAVE(米国インフラ) | データなし | データなし | データなし | +9.9% | +13.2% | +11.6% | 0/2 |
5回のサイクルからわかること:
- XLI が12カ月で SPY を上回ったのは5回中2回。 平均 +6.6% は SPY の +8.2% に届きませんでした。2004〜2024年のうち1年分のデータがそろう中間選挙以外の16年では、XLI は同じ期間に7回 SPY を上回っており、中間選挙後の成績はほかの年とほとんど変わりません。
- IYT は中間選挙後の1年で一度も SPY に勝っていません。 平均 +0.3% に対し SPY は +8.2% で、年8ポイント近い差です。これは前述した100年分の運輸の結果と一致します。
- キャタピラーは選挙前後の値動きが大きい銘柄です。 3カ月では4回 SPY を上回りましたが、2014年はそのリスクを示しています。CAT はその後1年で24.4%下落し、2015年9月28日の安値時点では選挙日の終値を35.3%下回っていました。
- PAVE は2回のサイクルのどちらでも SPY に負けました。 2018年後は1.7ポイント、2022年後は1.2ポイントの差で、その間に2021年のインフラ法が成立していたにもかかわらずです。2回の観測からはほとんど何も言えません。
- 下落局面はやはり訪れます。 2018年の中間選挙後、XLI は選挙日の終値から2018年12月24日の安値まで16.3%下落し、SPY の14.8%をやや上回る下げとなりました。
航空宇宙・防衛ファンドの ITA はほかの資本財ファンドより好成績でしたが、保有銘柄が防衛関連企業と重なり、防衛株には独自の政策要因があります。中間選挙後の防衛株を参照してください。
議会が実際に成立させたインフラ法
「中間選挙でインフラ相場」という見方は、新しい議会が大型法案をつくることを前提にしています。歴史を見ると、過去70年の大型の陸上交通・インフラ法は、あらゆる構成の議会から生まれており、統一政府より分断政府のもとで成立したケースのほうが多いのです。以下の日付と議会の会期は各法律の Wikipedia 記事から、上下両院の多数党は Wikipedia の米国議会の党派構成表から取っています。
| 法律 | 署名日 | 議会 | 大統領 | 議会の多数党 | 署名後12カ月の資本財コンポジットの対市場差 |
|---|---|---|---|---|---|
| 1956年連邦補助道路法(Federal-Aid Highway Act of 1956) | 1956年6月29日 | 第84議会 | アイゼンハワー(共和党) | 民主党、両院 | +0.6ポイント |
| ISTEA(総合陸上輸送効率化法) | 1991年12月18日 | 第102議会 | ジョージ・H・W・ブッシュ(共和党) | 民主党、両院 | +3.9ポイント |
| TEA-21 | 1998年6月9日 | 第105議会 | クリントン(民主党) | 共和党、両院 | −6.0ポイント |
| SAFETEA-LU | 2005年8月10日 | 第109議会 | ジョージ・W・ブッシュ(共和党) | 共和党、両院 | +6.1ポイント |
| 米国再生・再投資法 | 2009年2月17日 | 第111議会 | オバマ(民主党) | 民主党、両院 | +16.4ポイント |
| MAP-21 | 2012年7月6日 | 第112議会 | オバマ(民主党) | 上院は民主党、下院は共和党 | +3.6ポイント |
| FAST Act(米国陸上交通修復法) | 2015年12月4日 | 第114議会 | オバマ(民主党) | 共和党、両院 | +12.1ポイント |
| インフラ投資・雇用法 | 2021年11月15日 | 第117議会 | バイデン(民主党) | 民主党、両院 | +4.5ポイント |
8本のうち5本は分断政府のもとで署名され(1956年、1991年、1998年、2012年、2015年)、3本は統一政府のもとで署名されました(2005年、2009年、2021年)。8本のうち3本は、中間選挙で選ばれたばかりの議会によるものです。ISTEA(1990年選出)、MAP-21(2010年選出)、FAST Act(2014年選出)で、3本とも分断政府でした。
表の最後の列は、署名日からの資本財コンポジットの対市場成績です。8本のうち7本で署名後にコンポジットが市場を上回り、平均で5.2ポイント、中央値で4.2ポイントの差でした。ただしこの結果はタイミングに大きく左右されています。2009年の再生法は、2009年3月の市場の底の3週間前に署名されました。これを除くと、コンポジットは7本中6本で市場を上回り、平均差は3.5ポイントです。65年間で8つの署名日というのは小さなサンプルであり、法律の署名は通常、かなり前から織り込まれています。
直近の法律は2026年にとって重要です。インフラ投資・雇用法は約1.2兆ドルを承認し、そのうち5,500億ドルが新規支出でした。電気自動車の充電インフラ向け配分プログラムなど、同法の5カ年プログラムの予算は2022〜2026会計年度が対象です。したがって次の陸上交通法案は、野党が主導する議会によって策定されるか、延長されることになります。
2026年の出発点
開票前の最後の取引日である2026年11月3日までの終値ベース:
| ファンド | 2026年初来 | 2025年11月4日からの12カ月 |
|---|---|---|
| SPY(S&P 500) | +10.6% | +11.7% |
| XLI(資本財) | +10.4% | +12.3% |
| IYT(運輸) | +11.0% | +15.7% |
| PAVE(米国インフラ) | +14.7% | +15.1% |
| ITA(航空宇宙・防衛) | +0.7% | +2.1% |
| CAT(キャタピラー) | +8.9% | +13.9% |
資本財株は年初来で市場とほぼ横並びのまま投票日を迎えました。XLI は10.4%上昇で SPY の10.6%とほぼ同じですが、8月14日につけた2026年の高値からは8.1%下にあります。インフラファンドの PAVE はこのグループで最も強く、14.7%上昇しました。異彩を放つのはキャタピラーです。年初来では8.9%上昇しているものの、6月30日の高値1,064.90ドルから41.4%下落しており、投票前の1カ月だけで26.2%下げています。
2026年11月4日:引け後に追記予定。上の歴史を見るかぎり、中間選挙後の最初の取引日はほとんど何も教えてくれません。コンポジットは25回中15回、翌日に市場を上回りましたが、平均差はわずか0.2ポイントでした。
この記録が今後1年について示唆することは限られています。道路法案が成立する最も一般的な環境は分断政府です。一院を野党に渡した中間選挙の後、コンポジットは市場に後れをとってきました。資本財の業種の中では、機械が中間選挙後の長期成績で最も良く、運輸が最も悪い。いずれも予測ではありません。それぞれの記述は4〜25回の観測にもとづくもので、関税、金利、設備投資サイクルを含む2026年の環境は、過去のどの中間選挙とも同じではありません。
この分析の限界
- サンプルが小さい。 1926年以降の中間選挙は25回、野党が議席を伸ばしたのは9回、ETFのサイクルは5回、PAVE は2回、インフラ法は8本です。ここでの勝率にはすべて大きな誤差があります。
- 業種の定義が古い。 French のポートフォリオは SIC コードを使っています。電気機器には通信機器メーカーが、運輸にはパイプラインや航空会社が含まれ、これらは鉄道やトラック輸送のようにはインフラ支出に反応しないかもしれません。
- コンポジットの構成が変化している。 運輸の比率は1926年にはコンポジットの約3分の2でしたが、2022年には約5分の2で、初期のポートフォリオは構成企業も少数でした。
- ETFは価格のみ。 Cboe のデータは配当を含まず、French のリターンは配当を含みます。
- 景気の影響を調整していない。 ここに挙げた資本財株の勝ち負けの多くは、議会の動きよりも景気後退、原油価格、金利と重なっています。
この表の使い方
ベースレート(基準確率)として使ってください。中間選挙だから資本財株が市場を上回るはずだ、という主張に対する100年分の答えは、「グループ全体ではおよそ半分の確率でそうなっており、選挙のない年より多いわけではない」です。主張がもっと具体的で、たとえば機械や新しい道路法案についてのものであれば、この表は似た状況が過去にどれくらいの頻度でうまくいったのか、そしてその歴史がどれほど短いのかを教えてくれます。個々の資本財銘柄をさらに詳しく見たいときは、ライブ分析ツールを使うことができます。
よくある質問
中間選挙の後、資本財株は上がりますか?
たいていは上がりますが、市場以上ではありません。1926年以降、資本財コンポジットは25回中21回の中間選挙で選挙後12カ月に上昇し、市場全体は23回上昇しました。この期間にコンポジットが市場を上回ったのは12回だけです。
中間選挙後に最も成績が良かった資本財株は?
機械です。25回の中間選挙のうち17回で選挙後12カ月に市場を上回り、その中には1958〜1986年の8連勝も含まれます。平均超過リターンは4.5ポイントでした。航空機は15回上回りました。最も弱かったのは運輸で、25回中8回です。
中間選挙後の XLI の成績は?
2006〜2022年の5回の中間選挙のうち、XLI が選挙後12カ月で SPY を上回ったのは2回で、価格ベースの平均は +6.6%、SPY は +8.2% でした。3カ月でも5回中2回です。
議会がインフラ法案を可決すると、インフラ株は上がりますか?
上に挙げた8本の主要な法律の署名後、コンポジットは7回、その後12カ月で市場を上回りました。サンプルは小さく、市場の底の近くで署名された2009年の再生法に大きく依存しています。
分断政府は資本財株にとって有利ですか?
少なくとも一院を野党に渡した9回の中間選挙の後、資本財株が12カ月で市場を上回ったのは3回だけでした。表にある8本のインフラ法のうち5本は分断政府から生まれています。市場全体についてはねじれは本当に株価に良いのか?を参照してください。
これは投資助言ですか?
いいえ。これは過去のデータをまとめたリファレンス表であり、2026年の中間選挙後に資本財株がどう動くかを予測するものではありません。
まとめ
資本財株は中間選挙銘柄ではありません。25回の中間選挙で、コンポジットが12カ月で市場を上回ったのはほぼ半分で、11月から翌2月にかけての強さは選挙のない年にも同じくらい見られます。役に立つのはセクター内部の細部です。機械はほとんどの中間選挙の後で市場を上回り、運輸は3分の1未満、そして売買可能な運輸ファンドは2006年以降の5回の中間選挙すべてで SPY に負けています。議会は大型の道路法案の多くを分断政府のもとで成立させており、2026年はまさにその分断政府を生みました。それが株価にとって何を意味するかは、これほど小さなサンプルでは決められません。
関連記事
- 中間選挙後に強いセクターは?100年分のデータが示す答え:本稿の上位にあたる12セクターのスコアボード
- ねじれは本当に株価に良いのか?49議会・1927–2025年:分断政府と統一政府を議会ごとに比較
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス:S&P 500 の記録
- 中間選挙後の銀行株:1926〜2022年、25回の検証データ:金融の個別編
- 中間選挙後、小型株は大型株に勝つ?25回の検証1926〜2022:同じ25回の中間選挙を企業規模で分けた分析
- 中間選挙後の米10年債利回りとドル:1962〜2022年全記録:債券と為替の側面
- 中間選挙後に防衛株は上がるか:LMT・RTX・NOC 検証:防衛関連企業
出典
- Kenneth R. French データライブラリー:49業種ポートフォリオ(日次・月次、時価総額加重リターン、構成企業数、平均企業規模)と Fama/French リサーチファクター(日次)。CRSP データは2026年9月まで。
- Cboe Global Markets の遅延相場の日次履歴:SPY、XLI、IYT、ITA、CAT、PAVE、2026年11月3日まで。
- 1956年連邦補助道路法、ISTEA、TEA-21、SAFETEA-LU、2009年米国再生・再投資法、MAP-21、FAST Act、インフラ投資・雇用法に関する Wikipedia の記事(署名日、成立させた議会)と「米国議会の党派構成」の記事(上下両院の多数党)。
- 2026年の結果:AP と NBC News による米東部時間2026年11月4日午前1時50分時点の当確判定。


