 執筆:Muke
ジェンスン・フアン氏なきエヌビディア初の決算:開示資料で読む2027年度第3四半期の業績、利益率、キャッシュとコミットメント
エヌビディア(NVIDIA)は2026年11月17日、2027年度第3四半期の決算を発表した。取締役会がジェンスン・フアン(Jensen Huang)氏の社長兼最高経営責任者(CEO)および取締役からの辞任を受理してから、わずか6日後のことである。四半期そのものは同社史上最高だった。ガイダンス(会社の業績見通し)の1080億ドルに対し、売上高は1158億ドルと前年同期比103%増えた。より難しい問いは、開示資料の別の箇所にある。いま誰が会社を率いているのか、第4四半期の売上総利益率(粗利益率)のガイダンスがなぜ71%〜72%に下がったのか、なぜ利益の3分の2しかフリーキャッシュフローにならなかったのか、そして5180億ドルのコミットメント(契約上の支払義務)が実際に何を含んでいるのか、である。決算発表後最初の通常取引日となった11月18日、NVDAは150.96ドルで引け、11月17日の終値155.46ドルから2.89%下落した。
本稿では、これらの問いに一次資料で一つずつ答える。エヌビディアが11月12日と11月17日にSECへ提出したForm 8-K、最高財務責任者(CFO)による決算解説であるCFOコメンタリーと補足財務情報、そして取締役会の2つの声明である。本稿が独自に計算した数値は、その旨を明記する。開示資料が触れていない点も、そのとおりに記す。
エヌビディアの会計年度は1月下旬に終わるため、2027年度は暦年の2027年とは一致しない。2027年度第3四半期(Q3 FY2027)は2026年10月25日までの13週間である。金額はすべて米ドル。本稿は調査・分析であり、投資助言ではない。
エヌビディア2027年度第3四半期決算の概要
| 指標 | Q3 FY2027 | Q2 FY2027 | Q3 FY2026 | 前年同期比 |
|---|---|---|---|---|
| 売上高 | $115.844B | $96.221B | $57.006B | +103% |
| データセンター売上高 | $107.6B | $89.0B | $51.2B | +110% |
| エッジコンピューティング売上高 | $8.2B | $7.2B | $5.8B | +42% |
| GAAP粗利益率 | 74.8% | 75.0% | 73.4% | +1.4ポイント |
| non-GAAP粗利益率 | 74.9% | 75.0% | 73.5% | +1.4ポイント |
| non-GAAP営業利益 | $77.883B | $63.956B | $36.097B | +116% |
| GAAP純利益 | $65.287B | $59.688B | $31.910B | +105% |
| GAAP希薄化後EPS | $2.70 | $2.46 | $1.30 | +108% |
| non-GAAP希薄化後EPS | $2.68 | $2.22 | $1.27 | +111% |
| 営業キャッシュフロー | $48.253B | $24.077B | $23.750B | +103% |
| フリーキャッシュフロー | $43.777B | $21.341B | $22.089B | +98% |
| 株主還元額 | $28.1B | — | — | — |
出所:エヌビディア2027年度第3四半期決算リリースおよびCFOコメンタリー、Form 8-K、2026年11月17日。non-GAAPの数値は2027年度から株式報酬費用を含む。過去の期間も修正後の同じ基準で表示しているため、2026年度第3四半期のnon-GAAP EPSは当初発表の1.30ドルではなく1.27ドルとなっている。
データセンター部門では、ハイパースケール(Hyperscale)プラットフォームの売上高が601億ドル(前年同期比71%増)、AIクラウド・産業・企業(AI Clouds, Industrial and Enterprise)プラットフォームが475億ドル(同195%増)だった。エヌビディアによると、いずれもRubinの量産立ち上げ(「当社史上最速のアーキテクチャー立ち上げ」)、単体で販売するVera CPU、Blackwell Ultraがけん引した。アナリスト予想と比べると、non-GAAP EPSは2.68ドルで、市場予想の2.49ドル(Nasdaq.comに掲載されたZacksの14社の予想平均、最高2.70ドル、最低2.34ドル)を0.19ドル、率にして7.6%上回った。
業績とガイダンスの比較:エヌビディアはいかに1080億ドルの会社予想を上回ったか
エヌビディアは8月26日、第3四半期の売上高ガイダンスを1080億ドル(上下2%)とし、中国からのデータセンター・コンピュート売上高は一切見込んでいないと説明していた。売上高と2つの粗利益率は、いずれもレンジの上限を上回った。
| 項目 | ガイダンス(2026年8月26日) | 実績(2026年11月17日) | 結果 |
|---|---|---|---|
| 売上高 | $108.0B ±2%($105.84B〜$110.16B) | $115.844B | レンジ上限を$5.68B上回る |
| GAAP粗利益率 | 74.0% ±50bp | 74.8% | レンジを上回る |
| non-GAAP粗利益率 | 74.0% ±50bp | 74.9% | レンジを上回る |
| GAAP営業費用 | 約$9.2B | $9.156B | 見通しどおり |
| non-GAAP営業費用 | 約$9.0B | $8.841B | 見通しを下回る |
| 中国向けデータセンター・コンピュート | 見込まず | 中国向けHopper出荷$2.4B | ガイダンスに含まれず |
| 税率 | 16%〜18%(通期) | GAAP 17.4%、non-GAAP 17.0% | レンジ内 |
出所:2027年度第2四半期決算リリース(見通し)、2027年度第3四半期決算リリースおよびCFOコメンタリー。
上振れを読み解くうえで、中国の項目は重要だ。売上高はガイダンスの中央値を78億4400万ドル(+7.3%)上回った。CFOコメンタリーは「当四半期の中国向けデータセンターHopper製品の出荷額は24億ドルだった」としており、これはガイダンスが明確に除外していた売上高である。これを差し引いても、なお54億4400万ドル、中央値比5.0%の上振れが残る($115.844B − $108.0B − $2.4B、本稿の試算)。上振れは中国による棚ぼたではなかった。大半は、エヌビディアが当四半期の成長要因に挙げる製品、すなわちRubinの立ち上げ、Vera CPU、Blackwell Ultraによるものだ。
ただし注意点が2つある。第1に、これは機械的な引き算であって、反実仮想ではない。中国向けがなければ、製品構成や出荷のタイミングは違っていたはずだ。第2に、直接顧客の本社所在地で売上高を割り振るエヌビディアの地域別開示では、第3四半期の中国(香港を含む)向けは110億5000万ドルで、前年同期は29億7000万ドルだった。この数字にはエッジコンピューティングが含まれ、エヌビディアは最終顧客や出荷先が本社所在地と異なる場合があると注記している。したがって、24億ドルというHopperの数字とは別物である。
ガイダンスと実績:7四半期連続で売上高が上振れ
| 四半期 | 発表日 | ガイダンス中央値 | 売上高 | 中央値比 | データセンター |
|---|---|---|---|---|---|
| Q1 FY2026 | 2025年5月28日 | $43.0B | $44.062B | +2.5% | $39.1B |
| Q2 FY2026 | 2025年8月27日 | $45.0B | $46.743B | +3.9% | $41.1B |
| Q3 FY2026 | 2025年11月19日 | $54.0B | $57.006B | +5.6% | $51.2B |
| Q4 FY2026 | 2026年2月25日 | $65.0B | $68.127B | +4.8% | $62.3B |
| Q1 FY2027 | 2026年5月20日 | $78.0B | $81.615B | +4.6% | $75.2B |
| Q2 FY2027 | 2026年8月26日 | $91.0B | $96.221B | +5.7% | $89.0B |
| Q3 FY2027 | 2026年11月17日 | $108.0B | $115.844B | +7.3% | $107.6B |
| Q4 FY2027 | 2027年2月下旬(予定) | $130.0B(±3%) | 未発表 | — | — |
出所:SEC EDGARに掲載されたエヌビディアの四半期決算リリース(Q1 FY26、Q2 FY26、Q3 FY26、Q4 FY26、Q1 FY27。Q2とQ3 FY27は上記)。ガイダンス中央値=前四半期のリリースに記載された売上高見通し。比率は本稿の試算。
第3四半期の上振れ幅は7四半期で最大で、この間、エヌビディアが自社ガイダンスの中央値を下回ったことは一度もない。2026年度第2四半期のガイダンスは、米国の輸出許可ルールの変更に伴うH20の売上高80億ドル分の喪失をすでに織り込んでいた。2024年度までさかのぼる各四半期のEPS、利益率、翌日の株価変動は、エヌビディア四半期決算の一覧を参照されたい。
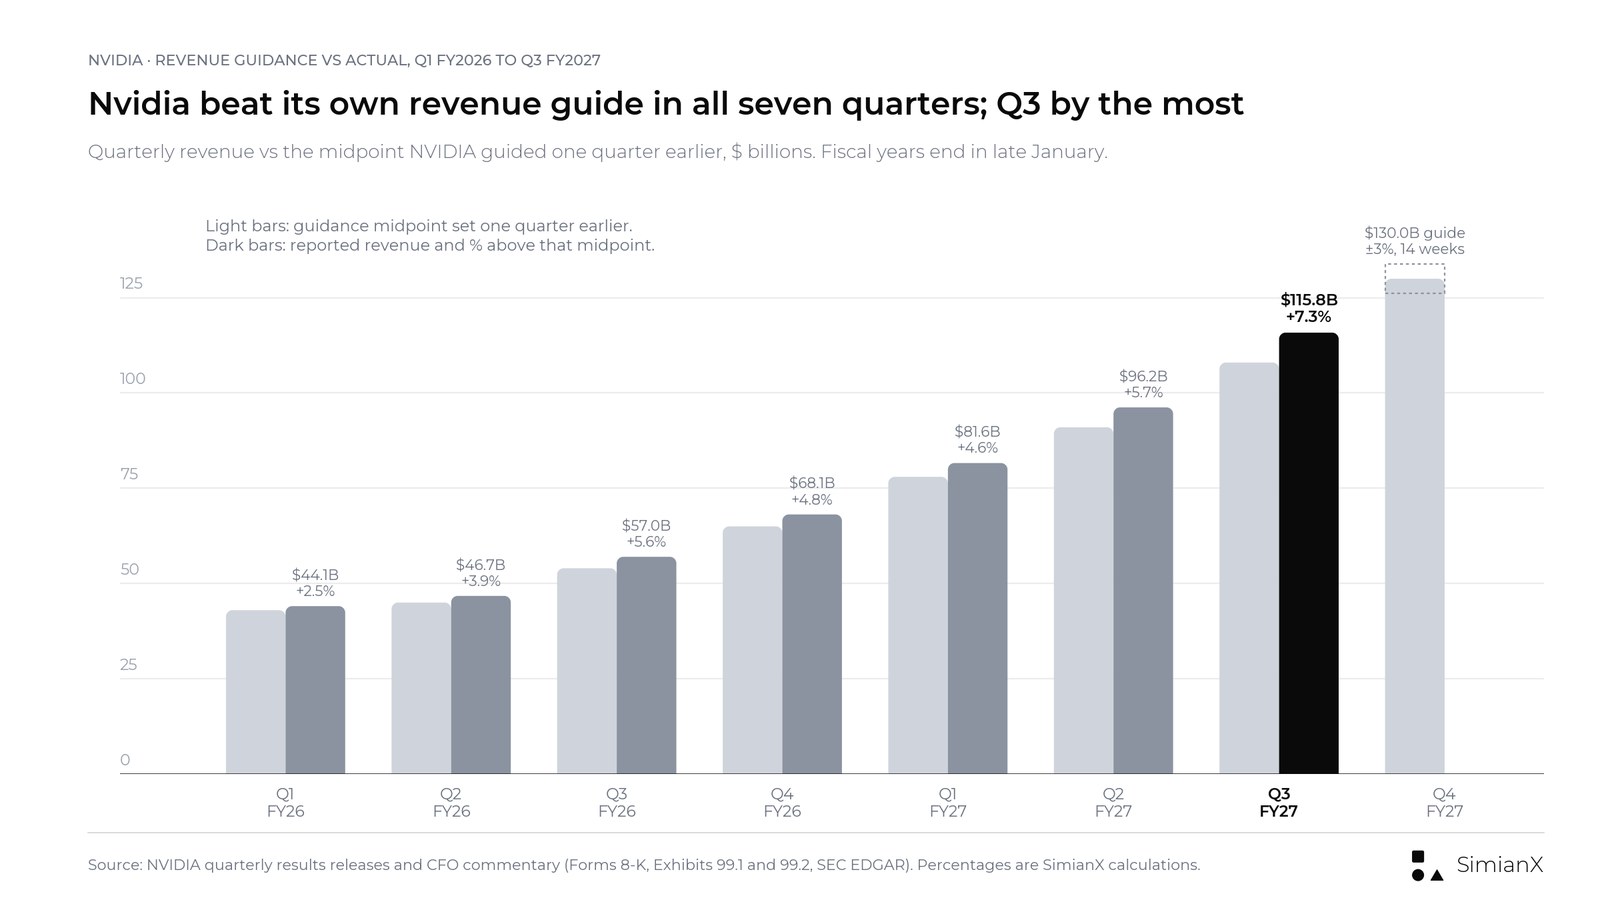
エヌビディアは直近7四半期のすべてで、自社の売上高ガイダンスの中央値を上回った。2027年度第3四半期の7.3%が最大の上振れ幅である。
エヌビディアを率いるのは誰か:一次資料で見る経営陣の交代
経営陣の交代は、エヌビディアの5つの開示に記録されている。下表はそれぞれの開示とその記載内容を示すもので、それ以上のことは含めていない。
| 日付(2026年) | 出所 | エヌビディアの開示内容 |
|---|---|---|
| 11月8日(日) | エヌビディア取締役会の声明 | 取締役会は「創業者でCEOのジェンスン・フアンが外国情報機関による工作の標的になっていたとする最近の報道を受け、独立調査を開始する」。外部弁護士の支援を受け、独立取締役で構成する委員会が調査を監督する。取締役会は「国家安全保障またはエヌビディアの機密が損なわれたと考える理由はない」とし、フアン氏は「調査を全面的に支持している」、取締役会は「ジェンスンを信頼している」と述べた。 |
| 11月11日(水) | Form 8-K, Item 5.02(11月12日提出) | 取締役会は「Jen-Hsun Huangのエヌビディア社長、最高経営責任者および取締役会メンバーとしての辞任を受理し、即日発効とした」。後任のCEOを探す間、CFOのColette M. Kress氏(59)を暫定CEOに任命した。同氏はCFOを続ける。1993年から取締役を務めるHarvey C. Jones氏(73)が取締役会議長に就いた。 |
| 11月12日(木)米東部時間午前8時48分 | プレスリリース(8-K Exhibit 99.1) | 「ジェンスン・フアンが辞任」。Jones氏は同社の「初の取締役会議長」となる。後任選びでは「社内外の候補者を検討する」。取締役会は「事業運営、顧客へのコミットメント、製品ロードマップは中断なく継続する」と見込む。第3四半期の決算発表日は変更なし。 |
| 11月17日(火)取引開始前 | 取締役会委員会に関するリリース | 常設の国家安全保障・輸出管理監督委員会を新設。委員長はSuzanne Nora Johnson氏で、委員はStephen C. Neal氏とJohn O. Dabiri氏。エヌビディアの国家安全保障チームとグローバル貿易コンプライアンスチームは、同委員会と暫定CEOのKress氏に報告する。 |
| 11月17日(火)米東部時間午後4時20分 | Form 8-K, Item 2.02 | 第3四半期決算。暫定CEO兼CFOとしてKress氏が署名。将来予測に関する記述には「エヌビディア取締役会の独立委員会による進行中の調査」と「新たな最高経営責任者の選定」が挙げられている。 |
つまり「いまエヌビディアを率いているのは誰か」という問いへの答えは、開示資料によれば、暫定CEOとCFOを同時に務めるColette Kress氏であり、その上に新設された独立の取締役会議長Harvey Jones氏がいるという形だ。その間、取締役会は社内外で正式なCEOを探している。Kress氏は2013年9月からCFOを務めており、第3四半期のリリースは同氏の「ロードマップは計画どおりに進んでいる」との発言を引用している。
取締役会が11月8日にフアン氏への信頼を表明してから、11月11日に同氏の辞任を受理するまで、3日しか離れていない。どちらの文書も、2つの出来事を関連づけていない。
開示資料に書かれていないこと
厳密に読むと、エヌビディアの開示にはいくつかの点が残されたままだ。
- 辞任理由は示されていない。 8-Kとプレスリリースは、フアン氏が辞任した理由を説明していない。調査との関連づけもしていない。
- 調査結果は出ていない。 11月17日の資料は調査を「進行中」としている。結論は開示されていない。
- 退任条件は示されていない。 Item 5.02の提出書類には、フアン氏の退任や報酬に関する取り決めの記載がない。
- 選定の日程は示されていない。 取締役会は、正式なCEOをいつ指名する見通しかを明らかにしていない。
11月12日以降、報道は辞任の経緯やフアン氏の今後の役割についてさらに伝えている。11月17日時点で、そのいずれもエヌビディアの開示資料やリリースには現れておらず、本稿もそれには依拠しない。同社が追加で開示するとすれば、別のForm 8-Kか、第3四半期のForm 10-Qを通じてとなる可能性が高い。CFOコメンタリーによれば、Form 10-Qは「今後数週間のうちに」提出される。
これはどれほど異例なのか。大型株企業のCEO交代の多くは、後継者と発効日を明示したうえで数カ月前に発表される。アップルのTim Cook氏からJohn Ternus氏への交代も、アップルCEOの系譜:Tim CookからJohn Ternusへ、AAPLの反応で記録したとおり、このパターンだった。エヌビディアの場合は即日発効で、CFO職を維持したままの暫定CEOが就き、社内外を対象にした後任選びが始まった。計画的な引き継ぎに比べ、未解決の問いが多く残る。
経営陣交代をはさんだNVDA株の動き
株価は決算発表よりかなり前から、経営陣をめぐるニュースに反応していた。取締役会の11月8日の声明前の最後の終値から、第3四半期決算発表前の終値までに、NVDAは16.7%下落した。同じ7営業日で、ナスダック100指数に連動するETF(QQQ)は横ばいだった。
| 取引日(2026年) | 出来事 | NVDA終値 | NVDA | QQQ | SPY | NVDA出来高(株) |
|---|---|---|---|---|---|---|
| 11月6日(金) | 取締役会声明前の最後の終値 | $186.64 | +2.78% | +1.40% | +0.31% | 180.2M |
| 11月9日(月) | 11月8日の声明後最初の取引日 | $178.67 | −4.27% | +3.54% | +2.37% | 462.7M |
| 11月10日(火) | — | $168.89 | −5.47% | −0.68% | −0.37% | 429.3M |
| 11月11日(水) | 辞任を受理(翌朝に開示) | $173.73 | +2.87% | +2.31% | +1.32% | 339.2M |
| 11月12日(木) | 米東部時間午前8時48分にCEO交代を発表。始値$151.005(−13.1%)、安値$148.80(−14.3%) | $166.19 | −4.34% | −0.32% | −0.35% | 747.7M |
| 11月13日(金) | — | $162.85 | −2.01% | −1.20% | −0.36% | 365.8M |
| 11月16日(月) | — | $156.14 | −4.12% | −2.67% | −1.91% | 333.8M |
| 11月17日(火) | 取引開始前に委員会設置を発表、取引終了後に決算発表 | $155.46 | −0.44% | −0.73% | −1.01% | 407.0M |
| 11月18日(水) | 第3四半期決算発表後最初の通常取引日 | $150.96 | −2.89% | +0.39% | −0.31% | 340.3M |
| 11月6日〜11月17日 | 7営業日 | — | −16.71% | +0.13% | −0.39% | — |
出所:NVDA、QQQ、SPYについてNasdaq.comの過去の株価。11月16日までのCboe公式終値、ならびに11月17日終値のCboe気配値(いずれも155.46ドル)と照合した。11月18日の行はCboeの公式終値と当日の取引データで、Yahoo Financeの日足データと照合した。集計行は決算発表前の7営業日を対象とする。比率は本稿の試算。
3つの点が目を引く。11月9日、市場全体が上昇するなかでNVDAは4.3%下落し、QQQは3.5%上昇した。その差は7.8ポイントに達した。11月12日、株価はCEO交代のニュースを受けて13.1%安で寄り付き、148.80ドルまで下げた後、下げ幅を縮めて4.3%安で引けた。出来高は7億4770万株と、11月4日までの20営業日の1日平均出来高(約1億400万株)の約7倍に膨らんだ。そして11月17日の終値155.46ドルは2025年7月1日以来の安値で、2026年10月6日につけた終値ベースの最高値239.24ドルを35.0%、2025年末の終値186.50ドルを16.6%下回った。
これに先立つ11月5日には半導体株が売られ、NVDAは半導体株全体とともに9.3%下落していた。その日の動きはエヌビディアの四半期決算推移ページで、より長期の歴史は半導体の弱気相場:1995–2026年のSOX指数急落の全記録で取り上げている。
決算発表後(時間外取引であり、終値ではない)。 11月17日のNVDAの時間外取引の最終約定は米東部時間午後8時の162.94ドルで、通常取引の終値155.46ドルを4.8%上回った(本稿の試算。Nasdaq.comの時間外取引ページは11月16日の終値を基準に変動率を計算している)。Nasdaq.comによると、時間外取引の値幅は米東部時間午後4時13分の153.72ドルから午後6時14分の163.86ドルまでで、出来高は7760万株だった。過去の決算後初日の値動きはすべて、決算後のNVDA:2016年以降の全反応を1つの表ににまとめている。
決算後最初の通常取引(11月18日)。 NVDAは159.21ドルで寄り付き(11月17日終値比+2.41%)、150.40ドルから159.70ドルの範囲で推移し、150.96ドルで引けた。下落率は2.89%、出来高は340.3百万株だった。同日、QQQの騰落率は+0.39%、SPYは−0.31%だった。1日の取引は決算に対する市場の最初の評価であり、最終的な判断ではない。
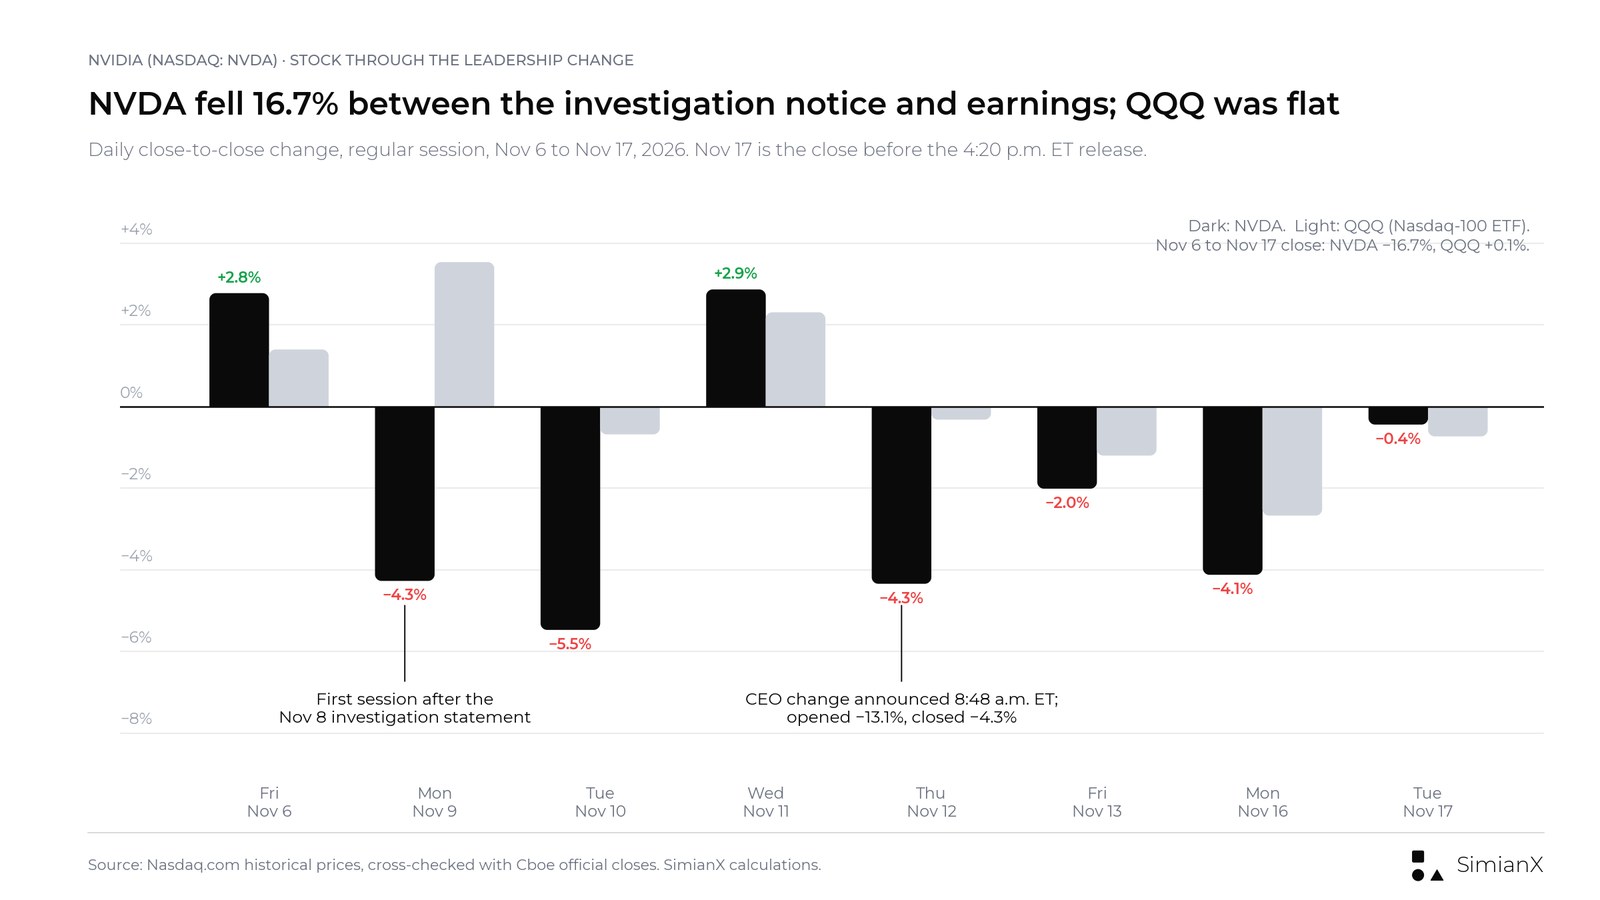
取締役会の調査声明から第3四半期決算発表までの7営業日のうち、NVDAは6営業日で下落した。一方、QQQはこの期間を横ばいで終えた。
エヌビディアの粗利益率ガイダンスはなぜ低下したのか
第4四半期の見通しで、決算の様相はより複雑になる。
| Q4 FY2027の見通し(2026年11月17日) | ガイダンス |
|---|---|
| 売上高 | $130.0B、上下3%($126.1B〜$133.9B) |
| 中国 | 中国からのデータセンター・コンピュート売上高は見込まず |
| GAAPおよびnon-GAAP粗利益率 | 71.0%〜72.0% |
| 営業費用 | GAAPで約$11.0B、non-GAAPで$10.7B |
| 税率(通期) | 16.0%〜18.0% |
| 暦 | 1週多い(14週の四半期) |
出所:2027年度第3四半期決算リリースおよびCFOコメンタリー。
中央値の71.5%は、第3四半期のnon-GAAP粗利益率74.9%を3.4ポイント下回り、2026年度第1四半期以来の低水準となる。ガイダンスのレンジも通常より広く、エヌビディアが過去7四半期に毎回示してきた±2%ではなく±3%である。
エヌビディアの書面資料は、第4四半期の粗利益率レンジについて個別の理由を示していない。第3四半期については、CFOコメンタリーが前四半期比のわずかな低下(non-GAAPで75.0%から74.9%)を「Rubinの初期立ち上げ」によるものとしている。また、第3四半期の売上原価に6億8000万ドルの棚卸資産評価損引当が含まれていること、供給コミットメントの増加が「主に複数年にわたるメモリー供給の調達に関連する」ことも示している。会社の説明ではなく推論だが、本稿の解釈は、第4四半期にRubinの立ち上げが本格化すれば、同じ初期生産コストがはるかに大きな数量で発生する、というものだ。決算説明会でより詳しい説明があった可能性はあるが、本稿では引用しない。
前例はある。Blackwellの立ち上げ期、non-GAAP粗利益率は2025年度第3四半期の75.0%から、2025年度第4四半期に73.5%、2026年度第1四半期に71.3%へと低下した。これはH20の棚卸資産関連費用45億ドルを除いた数字で、この費用を含む報告ベースでは61.0%だった。底から3四半期後の2026年度第4四半期には75.2%まで回復した。2027年度第4四半期のガイダンスは、このBlackwell立ち上げ期の底とほぼ同じ水準にある。Rubinのサイクルが同じ時間軸で回復するかどうかが、2028年度の粗利益率をめぐる最大の論点となる。
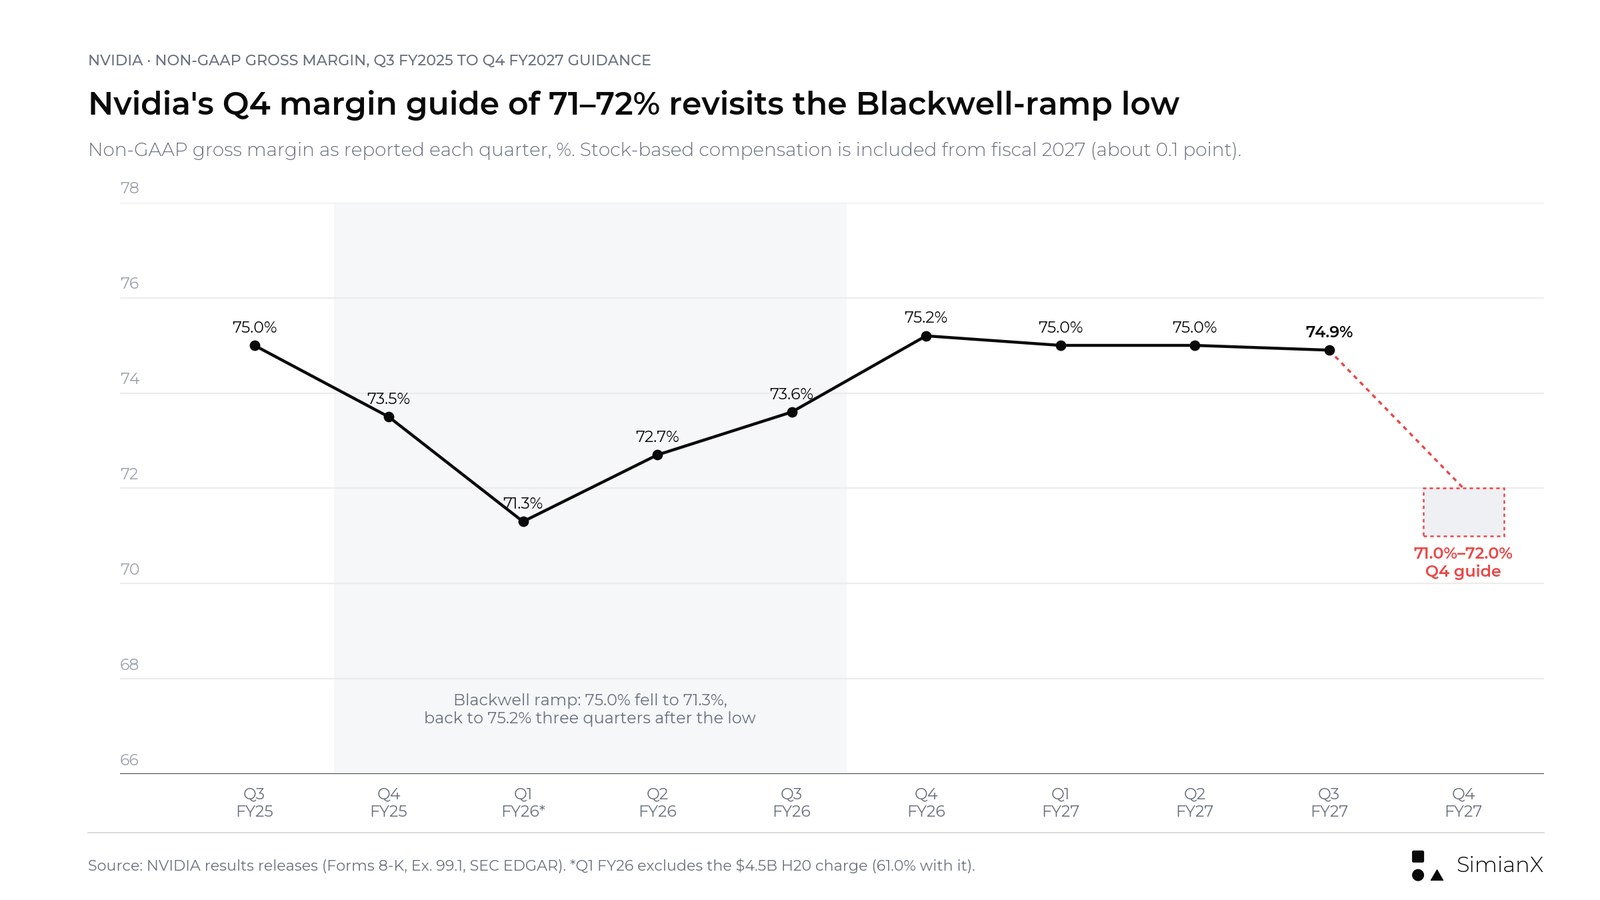
2027年度第4四半期の粗利益率ガイダンスは、2026年度第1四半期のBlackwell立ち上げ期の底の水準に戻る。当時は、粗利益率が75%超に回復するまで3四半期かかった。
1週多い第4四半期:1300億ドルのガイダンスが実際に意味するもの
2027年度は53週の会計年度である。エヌビディアの2027年度第2四半期Form 10-Qは「2027会計年度の第4四半期は14週の四半期となる」と記している。14週の四半期を13週の四半期と比べれば、成長は実態より良く見える。
| 指標 | Q3 FY2027(実績) | Q4 FY2027(ガイダンス中央値) | 変化 |
|---|---|---|---|
| 売上高 | $115.844B | $130.0B | +12.2% |
| 週数 | 13 | 14 | +1 |
| 1週当たり売上高 | $8.911B | $9.286B | +4.2% |
| non-GAAP粗利益率 | 74.9% | 71.5% | −3.4ポイント |
| non-GAAP売上総利益 | $86.724B | 約$92.95B | +7.2% |
| non-GAAP営業費用 | $8.841B | 約$10.7B | +21.0% |
| non-GAAP営業利益 | $77.883B | 約$82.25B(試算) | +5.6% |
| 1週当たりnon-GAAP営業利益 | $5.991B | 約$5.875B | −1.9% |
第4四半期の売上総利益と営業利益は、ガイダンスの中央値から本稿が試算したもの($130.0B × 71.5% − $10.7B)であり、会社の予想ではない。1週当たりの数値は出荷が各週に均等に分散すると仮定しているが、実際にはそうではない。
1週当たりで見ると、ガイダンスは約4%の増収と、第3四半期をわずかに下回る1週当たり営業利益を意味する。レンジの下限($126.1B)では、1週当たり売上高は第3四半期をわずか1.1%上回るにすぎない。それでも巨大な四半期であることに変わりはないが、見出しの12%が示唆するよりも成長は鈍い。
キャッシュ転換:純利益653億ドルに対しフリーキャッシュフローは438億ドル
エヌビディアの定義によるフリーキャッシュフローは、営業キャッシュフローから有形固定資産・無形資産の取得額と、それらに関する元本支払いを差し引いたものだ。第3四半期は482億5300万ドル − 44億2200万ドル − 5400万ドル = 437億7700万ドルで、GAAP純利益の67.1%にあたる。
| 期間 | GAAP純利益 | non-GAAP純利益 | 営業キャッシュフロー | フリーキャッシュフロー | FCF ÷ non-GAAP純利益 |
|---|---|---|---|---|---|
| Q3 FY2026 | $31.910B | $30.979B | $23.750B | $22.089B | 71.3% |
| Q2 FY2027 | $59.688B | $53.954B | $24.077B | $21.341B | 39.6% |
| Q3 FY2027 | $65.287B | $64.870B | $48.253B | $43.777B | 67.5% |
| FY2026の9カ月累計 | $77.107B | $74.836B | $66.530B | $61.675B | 82.4% |
| FY2027の9カ月累計 | $183.297B | $164.374B | $122.675B | $113.672B | 69.2% |
出所:2027年度第3四半期決算リリース、GAAPからnon-GAAPへの調整表、補足財務情報(8-K Exhibit 99.3)。比率は本稿の試算。GAAP純利益には多額の持分証券評価益(2027年度の最初の9カ月で255億ドル)が含まれるため、分母にはnon-GAAP純利益を用いた。
単一の四半期は振れが大きい。CFOコメンタリーは、第3四半期の営業キャッシュフローの前四半期比の急増について「連邦税の現金納付のタイミングの影響も受けた」としている。9カ月累計で見るほうが実態をつかみやすく、キャッシュ転換率は前年同期の82%から69%に低下している。原因は運転資本である。
- 売掛金。 売掛金は第3四半期に181億ドル、9カ月で426億ドル増え、810億ドルとなった。売上債権回転日数(DSO)は前四半期の60日から64日に延びた。エヌビディアはこれを「Rubin発売に伴う出荷の期中配分(リニアリティー)と、一部の投資適格顧客との大型の複数四半期契約における支払条件の延長」によるものとしている。直接顧客2社が売掛金のそれぞれ18%と17%を占めた。
- 棚卸資産。 棚卸資産は「Rubin製品の立ち上げを支えるため」、第3四半期に81億ドル増えて397億ドルとなった。内訳は原材料158億ドル、仕掛品178億ドル、製品62億ドルである。
- 相殺要因。 買掛金と未払負債が増え、その他の項目と合わせて第3四半期に約66億ドルが足し戻された。
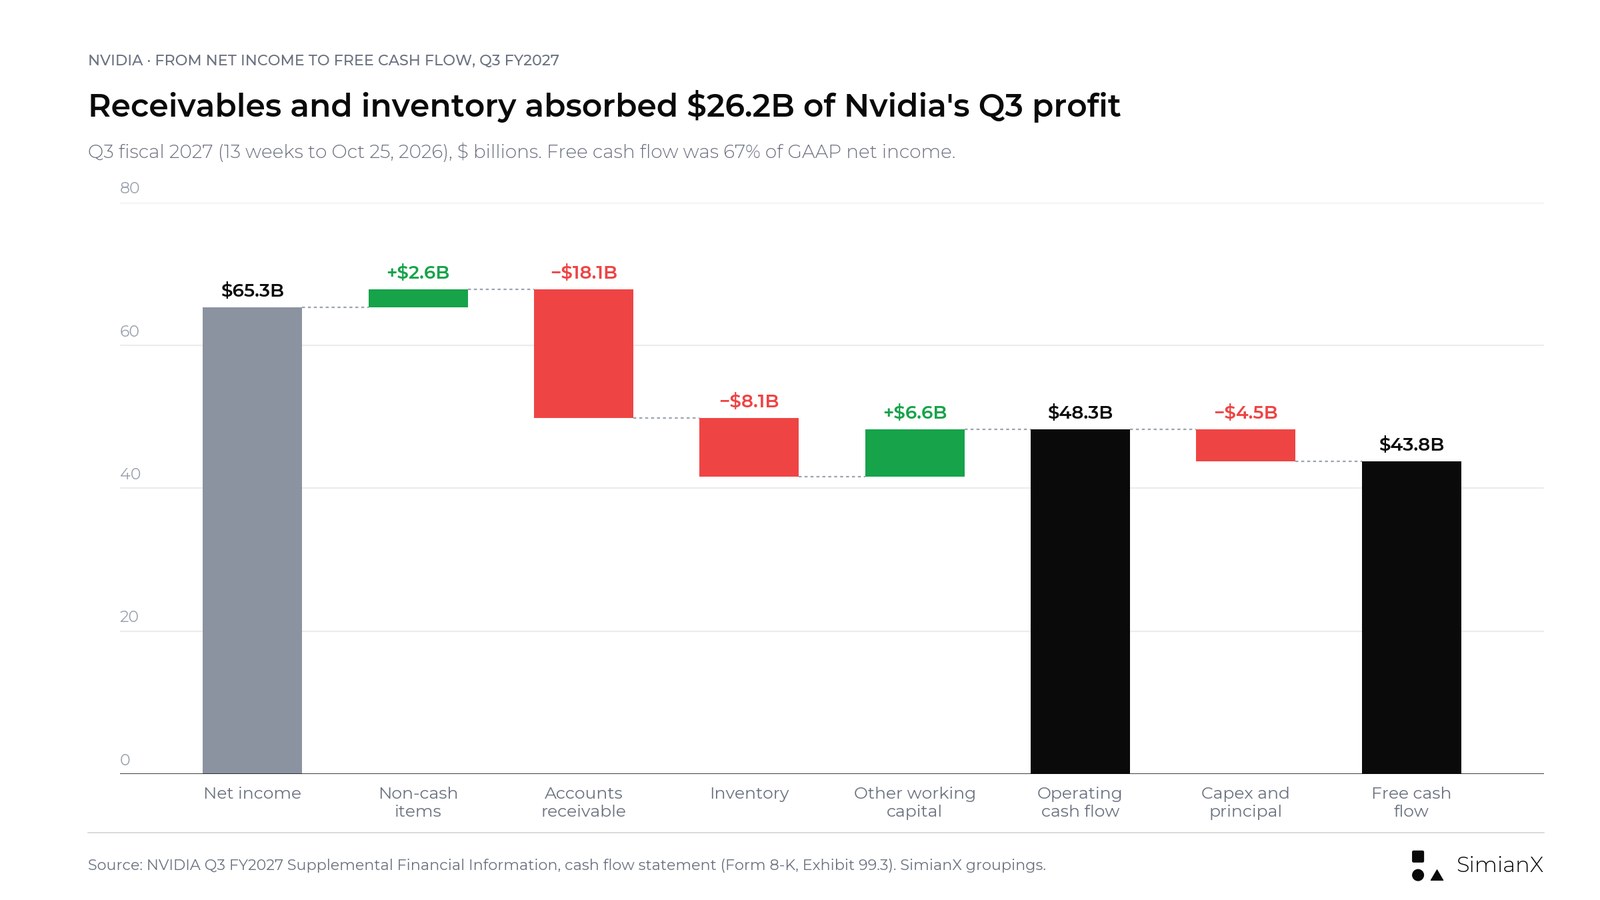
設備投資の前の段階で、売掛金と棚卸資産が第3四半期の利益のうち計262億ドルを吸収した。
投資適格の顧客に長めの支払条件を認めるのは商業上の判断であり、貸し倒れの兆候ではない。新製品を発売した四半期は、出荷が期末に偏りやすい。それでも、売上高が現金の回収に先行していることを意味する。第3四半期のエヌビディアは、フリーキャッシュフローの定義の外でも多額の支出をした。自社株買い221億ドル、配当60億ドル、持分証券157億ドル、買収27億ドルで、合計466億ドルと、同四半期のフリーキャッシュフロー438億ドルを上回る。現金・現金同等物および市場性のある負債証券は、前四半期の566億ドルから535億ドルに減った。長期債務は324億ドルで、今年に入って249億ドルの社債を発行した結果、1月の75億ドルから増加した。第3四半期には10億ドルの社債を償還している。取締役会は9月に自社株買いの枠を1500億ドル追加しており、残る2273億ドルを2028年度にかけて使う計画である。
エヌビディアの5180億ドルのコミットメントを項目別に読む
CFOコメンタリーは3種類の異なる義務を挙げている。発生条件も時期も異なり、それらを1つの「債務」の数字に合算するのは誤りである。以下に開示どおりの各項目を、比較のため前四半期の数値とともに示す。
| 区分 | 2026年7月26日 | 2026年10月25日 | 内容 |
|---|---|---|---|
| 供給・生産能力 | $279B | $390B | 購入コミットメント。主に複数年のメモリー供給 |
| 開始前のデータセンター・リース | $25B | $74B | 最長20年のリースで、FY2027第4四半期からFY2033の間に開始。一部は第三者に譲渡される可能性がある |
| クラウドサービス契約 | $29B | $28B | エヌビディアが自社の研究開発用に購入するクラウド能力 |
| 株式投資 | $25B | $20B | 最先端AI研究機関、インフラ向け資金提供者、その他の非上場企業への出資確約 |
| 設備投資 | $8B | $6B | エヌビディア自身の設備投資コミットメント |
| コミットメント小計(開示ベース) | $366B | $518B | 契約上のコミットメント |
| 第三者に再譲渡予定のリース | $20B | 個別記載なし | 第2四半期に「追加コミットメント」として記載 |
| ネオクラウド契約(旧「AIクラウド契約」) | $36B | $32B | 条件付き:ネオクラウドが資金調達を確保し、エヌビディアが導入済みの能力を受け入れた場合にのみ発効 |
| 保証(最大総エクスポージャー) | $108.5B | $118.0B | 偶発的:パートナーが債務不履行に陥った場合にのみ支払い |
出所:2027年度第3四半期CFOコメンタリーおよび2027年度第2四半期CFOコメンタリー、8-K Exhibit 99.2。エヌビディア自身の比較では第2四半期の第三者向けリース200億ドルを含めており、クラウドサービス契約とデータセンター・リースの合計が740億ドルから1020億ドルに増えたとしている。
小計は1四半期で1520億ドル増え、うち1110億ドルが供給・生産能力だった。リースの増加分のうち約200億ドルは、第2四半期に別建てで記載されていた第三者向けリースを反映したものとみられる。
規模と同じくらい重要なのが、支払いの時期である。5180億ドルのうち820億ドルが2027年度の残りの期間に、2220億ドルが2028年度に到来し、2028年度分のうち2030億ドルが供給・生産能力である。規模感を示すと、直近4四半期のエヌビディアの売上原価は907億ドル(各四半期のリリースから本稿が試算)で、2028年度の供給コミットメントだけで、現在の1年分の売上原価の約2.2倍にあたる。これほどの規模のコミットメントを結ぶのは、はるかに大きな事業規模を計画している企業だけであり、購入コミットメントは需要が想定を下回っても一般に解消が難しい。
| 会計年度 | 供給・生産能力 | クラウドサービス | 開始前のリース | 株式投資 | 設備投資 | 合計 | ネオクラウド(条件付き) |
|---|---|---|---|---|---|---|---|
| FY2027の残り期間 | $69B | $2B | — | $5B | $6B | $82B | — |
| FY2028 | $203B | $7B | $1B | $11B | — | $222B | $6B |
| FY2029 | $92B | $7B | $2B | $2B | — | $103B | $7B |
| FY2030 | $10B | $6B | $4B | $2B | — | $22B | $6B |
| FY2031 | $8B | $4B | $4B | — | — | $16B | $5B |
| FY2032以降 | $8B | $2B | $63B | — | — | $73B | $8B |
| 合計 | $390B | $28B | $74B | $20B | $6B | $518B | $32B |
出所:2027年度第3四半期CFOコメンタリー。2026年10月25日時点の会計年度別の将来コミットメント。
1180億ドルの保証の内訳は、オハイオ州にあるSB EnergyのPORTS-Pikeキャンパス(9棟で約4.25GW。OpenAIへの20年リースのもとでエヌビディアのインフラを収容する)に対する1050億ドルの信用補完、電力・システム関連の信用補完95億ドル、ネオクラウド向けの土地・電力・建屋(シェル)の保証35億ドルである。SB Energy向けの保証は各棟が稼働可能になるごとに順次発効し(最初は2029年度の見込み)、その後はOpenAIが賃料を支払うにつれて減っていく。エヌビディアは、これまでいずれの保証についても支払いは発生していないとしている。こうした取り決めの背後にある投資の循環はジェンスン・フアンはAIバブルをあおっているのか:エヌビディアの好況を検証で、過去のネオクラウド案件の1つはエヌビディアとIREN 2026:21億ドル・5GWのAIファクトリー電力取引で取り上げている。
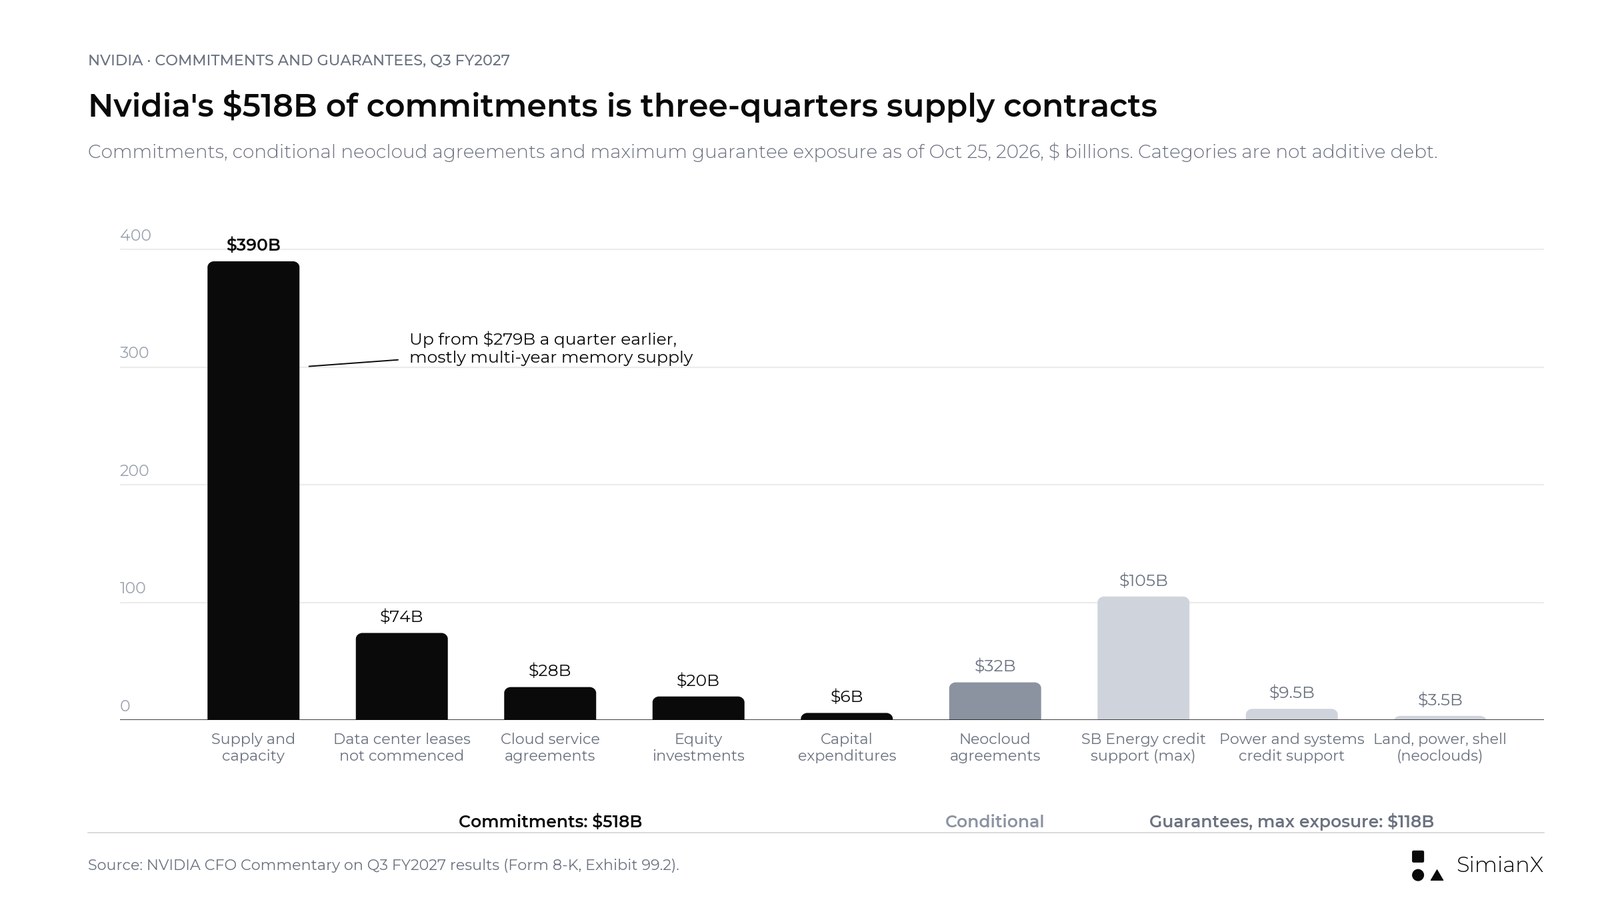
5180億ドルの4分の3を供給・生産能力の契約が占める。条件付き契約と保証は別枠であり、債務ではない。
コミットメントが何であり、何でないかを整理する。
- 購入コミットメントは供給品を購入する義務で、製品の出荷に伴って棚卸資産と売上原価になる。最大の項目であり、Rubinの立ち上げと最も強く結びついている。エヌビディアの11月17日のサプライチェーンに関するリリースで名前が挙がったサプライヤーには、TSMC、Amkor、SPIL、Kinsus、Samsung Electro-Mechanics、Foxconnが含まれる。TSMCが中心にいる理由はTSMC株2026:過去最高の第3四半期と、エヌビディアが代替できない理由で解説している。
- 開始前のリースは将来の賃料支払い義務で、大半は2031年度以降に発生する。
- ネオクラウド契約は条件付きである。エヌビディアによれば、そのコミットメントは「ネオクラウドが資金調達を確保した場合にのみ発効」し、能力が「導入され、稼働し、当社が受け入れた」ことも条件となる。
- 保証は偶発債務である。1180億ドルは上限であり、予想損失ではない。
問うべきは、5180億ドルが「多すぎる」かどうかではない。エヌビディア自身の需要のうち、同社が資金面で支援している顧客にどれだけ依存しているかである。開示資料はこれに答えていない。第3四半期のForm 10-Qが提出されれば、取引相手、条件、満期を確認する次の資料となる。
ハイパースケーラーの設備投資:エヌビディアの大口顧客の開示
第3四半期には、直接顧客3社がそれぞれ売上高の10%超(14%、11%、11%)を占めた。エヌビディアは社名を明かしていない。最大手のクラウド企業(その数社はエヌビディアがRubinのパートナーとして挙げている)は、それぞれ支出計画を公表している。設備投資の定義は企業ごとに異なるため、以下の数字は合算できず、エヌビディアの売上高の代理指標にもならない。
| 企業 | 直近四半期(2026年9月30日まで) | 決算リリースでの2026年見通し | 定義 |
|---|---|---|---|
| アマゾン | $77.3B(有形固定資産の購入) | 約$220Bの現金ベースの設備投資 | 8-K Ex. 99.1、2026年10月29日 |
| Meta | $34.91B(ファイナンス・リースの元本支払いを含む) | $135B〜$145B($130B〜$145Bから絞り込み) | 8-K Ex. 99.1、2026年10月21日 |
| マイクロソフト | $39.4B(有形固定資産の増加、同社2027年度第1四半期) | リリースに記載なし | 8-K Ex. 99.1、2026年10月28日 |
これらの計画は、エヌビディア製システムの目先の需要を支える。同時に、これらの顧客が投資の回収を示すためのハードルも引き上げる。この点はAI設備投資2026:巨大テックはキャッシュフローの96%を投じているで、供給側からはAI支出が急増:TSMCの見通しがエヌビディアの需要を裏付けで論じている。エヌビディアは第3四半期のハイライトとして、手続き中のHugging Face買収契約も挙げた。買収の経緯はエヌビディアの大型案件:Hugging Face、Groq、Arm、Mellanoxにまとめている。
ガバナンス:監督委員会は調査とは別物
エヌビディアにはいま、取締役会レベルの2つの別々のプロセスがあり、それぞれ異なる問いに答えるものだ。
- 独立調査(11月8日発表)は、フアン氏に関する報道を対象とする。外部弁護士の支援を受け、独立取締役で構成する委員会が実施している。進行中とされ、調査結果は報告されていない。
- 国家安全保障・輸出管理監督委員会(11月17日発表)は、国家安全保障政策、輸出管理の順守、世界的な貿易リスクを扱う常設委員会である。少なくとも四半期に1度開催し、外部の専門家を起用する。Harvey Jones議長は、同社がこれらの問題で「業界を主導する責任と機会の両方」を持つと述べた。
後者は恒久的なガバナンス体制であり、前者を解決するものではない。輸出規制はすでにエヌビディアの数字を直接左右している。第4四半期のガイダンスも、再び中国からのデータセンター・コンピュート売上高を見込んでいない。
NVDAの強気・基本・弱気シナリオ
以下は定性的な枠組みであり、予測や目標株価ではない。
| シナリオ | 裏付けとなる条件 | 意味するもの |
|---|---|---|
| 強気 | 第4四半期が$130B以上で着地し、粗利益率がBlackwellのときと同様に2028年度を通じて75%近くへ回復、売掛金が現金化され、取締役会が速やかに正式なCEOを指名する | 経営陣の交代は事業上ではなく、ガバナンス上の出来事だったと判明する |
| 基本 | 売上高は堅調を維持し、粗利益率の回復は緩やか、DSOは高止まりし、CEO選びが数カ月続く | 成長は続くが、市場は四半期ごとにより多くの裏付けを求める |
| 弱気 | Rubinの粗利益率が71%近辺にとどまる、回収が遅れる、資金支援を受けた顧客が苦境に陥る、または調査で不利な結果が出る | 事業、バランスシート、ガバナンスのリスクが互いに増幅し合う |
強気シナリオは、粗利益率が恒久的にピークにとどまることを必要としない。弱気シナリオも、コミットメントの額が大きいことから自動的に導かれるものではない。いずれも、まだ公表されていない材料次第である。
今後の注目点
- 決算後の最初の1週間。 NVDAは11月18日に2.89%下落した。5営業日の期間がそろっている過去43回の決算のうち36回で、初日の方向は4営業日後も維持されていた。今回の決算の5営業日の期間は11月24日に終わる。
- 第3四半期のForm 10-Q。 「今後数週間のうちに」提出される予定。コミットメントと保証の注記の全文、訴訟手続き、後発事象が記載されるはずだ。
- CEOの選定。 任命があれば、新たなForm 8-KのItem 5.02で開示される。
- 調査。 何らかの調査結果、または調査終了の表明。
- 2027年度第4四半期決算(2027年2月下旬ごろ)。 エヌビディアは2026年2月25日と2025年2月26日に第4四半期決算を発表した。試金石は、14週の四半期で売上高1300億ドル±3%、粗利益率71%〜72%を達成できるかどうかだ。
- 売上債権回転日数。 Rubinの発売が落ち着くにつれて、64日から低下するかどうか。
NVDAの開示資料、株価、ニュースはNVDA銘柄ページでまとめて追うことができ、次の決算発表時にはライブのマルチエージェント分析を実行することもできる。当社のAI株式分析ツールは、同じガイダンス、利益率、キャッシュフローの点検をあらゆる企業に適用する。
よくある質問
エヌビディアの現在のCEOは誰か?
Colette Kress氏が暫定CEOである。取締役会がジェンスン・フアン氏の辞任を受理した後、2026年11月11日に任命され、引き続きエグゼクティブ・バイスプレジデント兼CFOを務めている。Harvey C. Jones氏が同社初の取締役会議長に就いた。取締役会は社内外の候補者から正式なCEOを探している。
ジェンスン・フアン氏はなぜ辞任したのか?
エヌビディアは明らかにしていない。同社のForm 8-Kとプレスリリースは、取締役会が同氏の辞任を受理し即日発効としたと記すのみで、理由は示していない。その3日前の11月8日、取締役会は「創業者でCEOのジェンスン・フアンが外国情報機関による工作の標的になっていたとする最近の報道を受け」独立調査を開始すると発表し、国家安全保障やエヌビディアの機密が損なわれたと考える理由はないとしていた。11月17日の資料は、この調査を進行中としている。
エヌビディアの2027年度第3四半期決算は予想を上回ったのか?
上回った。売上高1158億4400万ドルは自社ガイダンスの1080億ドルを7.3%上回り、7四半期で最大の上振れとなった。non-GAAP EPSの2.68ドルも、Nasdaq.comに掲載されたZacksの市場予想2.49ドルを上回った。粗利益率74.9%は、74.0%±0.5ポイントというガイダンスを上回った。
エヌビディアの2027年度第4四半期のガイダンスは?
売上高は1300億ドル(上下3%)で、中国からのデータセンター・コンピュート売上高は見込んでいない。GAAPおよびnon-GAAPの粗利益率は71.0%〜72.0%、営業費用はGAAPで約110億ドル、non-GAAPで107億ドルである。同四半期は13週ではなく14週となる。
エヌビディアの粗利益率ガイダンスはなぜ低いのか?
エヌビディアの書面資料は、第4四半期のレンジについて個別の理由を示していない。第3四半期の前四半期比のわずかな低下については、Rubinの初期立ち上げによるものとしている。Blackwellの立ち上げ期には、non-GAAP粗利益率が75.0%から71.3%に低下し(H20関連費用45億ドルを除く)、底から3四半期後に75.2%まで回復した。
2027年度第3四半期決算にNVDA株はどう反応したのか?
決算発表後最初の通常取引日となった11月18日、NVDAは150.96ドルで引け、11月17日の終値155.46ドルから2.89%下落した。11月17日の終値は、米東部時間午後4時20分の決算発表前についた値である。同日のQQQの騰落率は+0.39%だった。11月17日の時間外取引では、米東部時間午後8時の最終約定が162.94ドルだった。決算発表前、NVDAは11月6日から11月17日にかけて16.7%下落し、同じ期間のQQQは横ばいだった。
エヌビディアの5180億ドルのコミットメントは債務なのか?
債務ではない。契約上のコミットメントであり、大半は3900億ドルの供給・生産能力の購入で、ほかにリース、クラウドサービス、株式投資、設備投資が含まれる。これとは別に、エヌビディアには条件付きのネオクラウド契約320億ドルと、最大1180億ドルの保証エクスポージャーがある。保証について同社は、これまで支払いは発生していないとしている。2026年10月25日時点のエヌビディアの実際の長期債務は324億ドルである。
エヌビディアの次回決算発表日はいつか?
エヌビディアはまだ発表していない。同社は2026年2月25日と2025年2月26日に第4四半期決算を発表しており、2027年度第4四半期決算は2027年2月下旬になる可能性が高い。
結論:過去最高の四半期、性質の異なるリスク
第3四半期の事業面の材料は力強い。エヌビディアは7四半期連続で自社ガイダンスを上回り、その幅は過去最大で、上振れの大半は中国によるものではなかった。リスクは別の場所に移っている。同社を率いるのはCFOを兼ねる暫定CEOで、その上に新設の取締役会議長がいる。一方で取締役会の独立委員会は、創業者が外国情報機関による工作の標的になっていたとする報道を調べている。第4四半期のガイダンスは、Blackwell立ち上げ期と同様の粗利益率の低下と、1週当たりではわずかな成長しか示していない。売掛金と棚卸資産の積み上がりにより、キャッシュ転換率はnon-GAAP利益の約69%に低下した。そして同社は5180億ドルのコミットメントを結んでおり、うち2220億ドルが2028年度に到来する。
どれ一つとして、それだけで結論を決めるものではない。11月18日の決算後最初の取引での−2.89%という値動きは市場の最初の評価であり、結論ではない。合わせれば、これらの点は次の開示、すなわち第3四半期のForm 10-Q、CEOの選定や調査に関するForm 8-K、2月の第4四半期決算で照合すべきチェックリストとなる。
本稿は情報提供のみを目的とした金融リサーチである。個別の投資助言や、特定の証券の売買を推奨するものではない。
関連記事
- エヌビディア四半期決算推移:2027年度Q3実績とガイダンス比較
- エヌビディア決算後の株価:2016年以降43回の反応全記録
- ジェンスン・フアンはAIバブルを煽るのか:エヌビディア検証
- NvidiaのHugging Face買収:歴代大型案件と比較
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- TSMC株2026:Q3最高467億ドル、Nvidiaが頼る訳
- NVIDIA-IREN提携2026:21億ドルのAI電力取引
- CoreWeave株2026:受注残1040億と債務351億ドル
- Apple歴代CEO:クックからターナスへ、交代時のAAPL株価
- SOX指数の暴落全史:半導体株の弱気相場 1995–2026
- AI 投資急増:TSMC 見通しが Nvidia 需要を確認
参考リンク
- エヌビディア:Form 8-K, Item 5.02、CEO交代(2026年11月12日提出)、SEC EDGAR
- エヌビディア:プレスリリース「エヌビディア、CEO交代を発表」、2026年11月12日(8-K Exhibit 99.1)
- エヌビディア・ニュースルーム:エヌビディア取締役会の声明、2026年11月8日
- エヌビディア・ニュースルーム:取締役会が国家安全保障・輸出管理監督委員会を設置、2026年11月17日
- エヌビディア:Form 8-K, Item 2.02、2027年度第3四半期決算(2026年11月17日)、SEC EDGAR
- エヌビディア:2027年度第3四半期決算プレスリリース(8-K Exhibit 99.1)
- エヌビディア:2027年度第3四半期決算に関するCFOコメンタリー(8-K Exhibit 99.2)
- エヌビディア:2027年度第3四半期の補足財務情報(8-K Exhibit 99.3)
- エヌビディア:2027年度第2四半期決算プレスリリースと第3四半期見通し、2026年8月26日
- エヌビディア:2027年度第2四半期決算に関するCFOコメンタリー、2026年8月26日
- エヌビディア:2026年7月26日に終了した四半期のForm 10-Q(53週の会計年度)
- エヌビディア・ニュースルーム:エヌビディア、サプライチェーンパートナーとのコミットメントを拡大、2026年11月17日
- アマゾン:2026年第3四半期決算リリース(8-K Exhibit 99.1)、2026年10月29日
- Meta Platforms:2026年第3四半期決算リリース(8-K Exhibit 99.1)、2026年10月21日
- マイクロソフト:2027年度第1四半期決算リリース(8-K Exhibit 99.1)、2026年10月28日
- Nasdaq.com:NVDAの過去の株価
- Nasdaq.com:NVDAの時間外取引
- Nasdaq.com:NVDAの決算とZacksのコンセンサス予想
- Investor.gov:Form 8-K
- Investopedia:フリーキャッシュフロー
- Investopedia:運転資本