 글: Muke
Constellation Energy 2026년 3분기 실적 결과 참고 자료: 분기별 실적, 가이던스 계산, CEG 주가 반응
Constellation Energy(콘스텔레이션 에너지)는 11월 9일 월요일 미국 증시 개장 전에 2026년 3분기 주당 조정 영업이익 5.06달러를 발표했습니다. 이는 Zacks 컨센서스 3.90달러보다 29.7% 높고, 1년 전 3.04달러보다 66% 증가한 수치입니다. GAAP 기준 주당순이익은 5.19달러, 매출은 95.5억 달러로 컨센서스 87.2억 달러를 웃돌았습니다. 회사는 올해 두 번째로 연간 가이던스 중간값을 높이고 범위를 12.50~12.80달러로 좁혔습니다. CEG는 249.95달러에서 10.5% 오른 276.09달러에 마감했고, 같은 날 S&P 500 ETF(SPY)는 2.4% 상승했습니다.
이 페이지는 Constellation Energy 실적 참고 자료입니다. 처음에는 실적 발표 전 프리뷰로 작성되었고, 이후 실적 결과 페이지로 전환되었습니다. 회사가 발표한 11개 분기 실적을 하나의 표로 정리하고, 2026년 3분기 실적을 컨센서스 및 발표 전에 제시했던 가이던스 계산과 비교해 평가합니다. 또한 2022년 Exelon에서 분사(스핀오프)한 이후 19차례의 분기 실적 발표 때마다 CEG 주가가 어떻게 움직였는지도 정리합니다. 질문은 초안이 던졌던 것과 같습니다. Calpine, 원전 설비, 그리고 늘어나는 AI 전력 계약이 2026년 전망치를 뒷받침할 수 있을까요? 3분기 실적은 이 질문의 단기적인 부분에 답했습니다. 회사는 이제 12.50~12.80달러를 제시하는데, 이는 8월에 내놓은 11.50~12.50달러 범위의 상단보다 높습니다.
2026년 11월 9일(미국 태평양 시간) 장 마감 후 업데이트: Constellation의 2026년 3분기 실적과 11월 9일 종가를 반영했습니다. 11월 8일 프리뷰로 처음 게재되었습니다. 2026년 3분기 수치는 회사의 11월 9일 실적 발표문(Form 8-K, Exhibit 99.1), 실적 프레젠테이션(Exhibit 99.2), 2026년 3분기 Form 10-Q에서 가져왔습니다. 발표 전 출처: Constellation의 Form 8-K 실적 발표문 및 투자자 프레젠테이션, 2025년 Form 10-K 및 2026년 2분기 Form 10-Q(모두 SEC EDGAR 게재), 회사 보도자료, PJM 발표 자료, 날짜가 명시된 Zacks 및 Earnings Whispers 추정치, Cboe와 교차 확인한 Polygon.io 일일 종가이며, 11월 9일 종가는 Yahoo Finance와 교차 확인했습니다. 발표 수치, 추정치, 자체 계산은 본문 전체에 구분해 표시했습니다.
Constellation Energy 2026년 3분기 실적 한눈에 보기
| 항목 | 2026년 3분기 | 2025년 3분기 | 변화 |
|---|---|---|---|
| 조정(non-GAAP) 영업 EPS | 5.06달러 | 3.04달러 | +66.4% |
| GAAP 희석 주당순이익 | 5.19달러 | 2.97달러 | +74.7% |
| 영업 매출 | 95.50억 달러 | 65.70억 달러 | +45.4% |
| 보통주 주주 귀속 순이익 | 18.35억 달러 | 9.30억 달러 | +97.3% |
| 조정 영업이익 | 17.92억 달러 | 9.52억 달러 | +88.2% |
| 평균 희석 주식 수 | 3.54억 주 | 3.13억 주 | +13.1% |
| 순이자 비용 | 2.17억 달러 | 1.34억 달러 | +0.83억 달러 |
| 원자력 발전량 | 46,677 GWh | 46,477 GWh | +0.4% |
| 원전 설비이용률(Salem·STP 제외) | 97.2% | 96.8% | +0.4%포인트 |
| 2026년 연간 조정 EPS 가이던스 | 12.50~12.80달러 | 발표 전 11.50~12.50달러 | 중간값 12.65달러(기존 12.00달러) |
출처: Constellation 2026년 3분기 실적 발표문(Form 8-K, Exhibit 99.1) 및 실적 프레젠테이션(Exhibit 99.2), 2026년 11월 9일. 변화율은 자체 계산입니다.
회사는 조정 이익 증가의 주된 이유로 '우호적인 시장 및 포트폴리오 여건과 Calpine 편입, 다만 불리한 이자 비용과 원전 PTC 포트폴리오가 일부 상쇄'를 들었습니다. 프레젠테이션은 Calpine 기여, 강한 커머셜(트레이딩·판매) 실적, 용량 매출 증가를 동인으로 제시했으며, 원자력 생산세액공제(PTC) 매출 감소가 일부를 상쇄했다고 밝혔습니다.
실제 실적과 예상치 비교
| 항목 | 발표 전 예상 | 실제 | 평가 |
|---|---|---|---|
| 조정 영업 EPS | 3.90달러(Zacks 컨센서스, 11월 5일. Earnings Whispers도 3.90달러) | 5.06달러 | 29.7% 상회 |
| 매출 | 87.2억 달러(Zacks 컨센서스, 11월 5일) | 95.5억 달러 | 9.5% 상회 |
| 2026년 연간 가이던스 | 11.50~12.50달러, 컨센서스 11.72달러 | 12.50~12.80달러로 축소 | 새 하단이 기존 상단과 같음 |
| 원전 설비이용률 | 기준은 2025년 3분기의 96.8% | 97.2% | 상회 |
| 이자 비용 | 2025년 3분기 1.34억 달러 | 2.17억 달러 | Calpine 부채 이후 예상대로 증가 |
상회 비율은 자체 계산입니다. 매출 추정치와 발표된 영업 매출은 정의가 똑같지 않을 수 있습니다.
이 페이지가 바탕으로 삼았던 발표 전 스냅숏은 기록을 위해 아래에 그대로 남겨 둡니다.
발표 전: 시장의 예상
| 항목 | 수치 | 출처 및 날짜 |
|---|---|---|
| 발표일 | 2026년 11월 9일 월요일, 미국 증시 개장 전 | Zacks(11월 5일), Earnings Whispers(11월 2일) |
| 조정 영업 EPS 컨센서스 | 3.90달러, 2025년 3분기 3.04달러 대비(+28.3%) | Zacks 컨센서스, 11월 5일; Earnings Whispers도 3.90달러 |
| 매출 컨센서스 | 87.2억 달러, 65.7억 달러 대비(+32.7%) | Zacks 컨센서스, 11월 5일 |
| 2026년 연간 가이던스 | 조정 영업 EPS 11.50~12.50달러 | 8월 6일 11.00~12.00달러에서 상향 |
| 2026년 연간 컨센서스 | 11.72달러, 가이던스 범위 하단부 | Earnings Whispers, 11월 2일 |
| 2026년 상반기 조정 EPS | 5.29달러(2.74달러 + 2.55달러) | 2026년 1분기·2분기 실적 발표문 |
| Zacks 실적 이력 | 최근 4개 분기 중 3개 분기 추정치 상회, 평균 서프라이즈 4.19% | Zacks, 11월 5일 |
| Zacks Earnings ESP 및 등급 | −0.43%, Zacks Rank #3(보유) | Zacks, 11월 5일 |
| CEG 최근 종가 | 249.95달러(2026년 11월 6일), 당일 +4.3% | Cboe 공식 종가 |
| 2026년 CEG 수익률 | 연초 대비 −29.2%, S&P 500 ETF(SPY) +7.8% | Polygon.io, Cboe |
애널리스트 추정치는 제3자의 특정 시점 자료이며 회사 가이던스가 아닙니다. Constellation은 분기 EPS 목표치를 발표하지 않습니다. 이 글의 초안은 3.90달러를 MarketBeat 출처로 표기하고 별도의 92.3억 달러 매출 수치를 인용했으나, 해당 페이지를 확인할 수 없어 삭제했습니다. Zacks와 Earnings Whispers는 모두 3.90달러와 87.2억 달러를 제시합니다.
회사는 분기별 가이던스를 내지 않습니다. 따라서 가장 중요한 기준은 연간 가이던스 범위였으며, 3분기 이후 그 범위에서 무엇이 남는지였습니다. 결과적으로 3분기 하나만으로 새 가이던스 중간값의 40%를 달성했습니다.
Constellation Energy 분기별 실적, 2024년 1분기~2026년 3분기
| 분기 | 매출 | GAAP 순이익 | GAAP 희석 EPS | 조정 영업 EPS(non-GAAP) | 희석 주식 수 |
|---|---|---|---|---|---|
| 2024년 1분기 | 61.61억 달러 | 8.83억 달러 | 2.78달러 | 1.82달러 | 3.18억 주 |
| 2024년 2분기 | 54.75억 달러 | 8.14억 달러 | 2.58달러 | 1.68달러 | 3.16억 주 |
| 2024년 3분기 | 65.50억 달러 | 12.00억 달러 | 3.82달러 | 2.74달러 | 3.14억 주 |
| 2024년 4분기 | 53.82억 달러 | 8.52억 달러 | 2.71달러 | 2.44달러 | — |
| 2025년 1분기 | 67.88억 달러 | 1.18억 달러 | 0.38달러 | 2.14달러 | 3.14억 주 |
| 2025년 2분기 | 61.01억 달러 | 8.39억 달러 | 2.67달러 | 1.91달러 | 3.14억 주 |
| 2025년 3분기 | 65.70억 달러 | 9.30억 달러 | 2.97달러 | 3.04달러 | 3.13억 주 |
| 2025년 4분기 | 60.74억 달러 | 4.32억 달러 | 1.38달러 | 2.30달러 | — |
| 2026년 1분기 | 111.22억 달러 | 15.90억 달러 | 4.49달러 | 2.74달러 | 3.54억 주 |
| 2026년 2분기 | 75.04억 달러 | 5.13억 달러 | 1.42달러 | 2.55달러 | 3.60억 주 |
| 2026년 3분기 | 95.50억 달러 | 18.35억 달러 | 5.19달러 | 5.06달러 | 3.54억 주 |
출처: 조정 영업 EPS와 GAAP EPS는 Constellation Form 8-K 실적 발표문(Exhibit 99.1), 매출·순이익·희석 주식 수는 회사의 XBRL 공시(Form 10-Q 및 10-K). 4분기 매출과 순이익은 자체 계산(연간 수치에서 1~9월 누적치를 뺀 값). 2026년 3분기 수치는 2026년 11월 9일 실적 발표문 기준이며, Zacks 컨센서스는 조정 EPS 3.90달러, 매출 87.20억 달러였습니다. 순이익은 보통주 주주 귀속분입니다.
GAAP 이익은 조정 수치보다 훨씬 크게 출렁입니다. Constellation의 조정 내역은 여러 항목 가운데 경제적 헤지의 미실현 손익을 제외하는데, 이 항목은 한 분기에 주당 1달러 이상을 더하거나 뺄 수 있습니다. 2025년 1분기 GAAP EPS는 0.38달러였지만 조정 EPS는 2.14달러였습니다. 2026년 1분기는 4.49달러 대 2.74달러였습니다. 이 때문에 컨센서스 추정치를 포함해 이 종목에 대한 거의 모든 분석은 조정 영업 EPS를 기준으로 합니다.
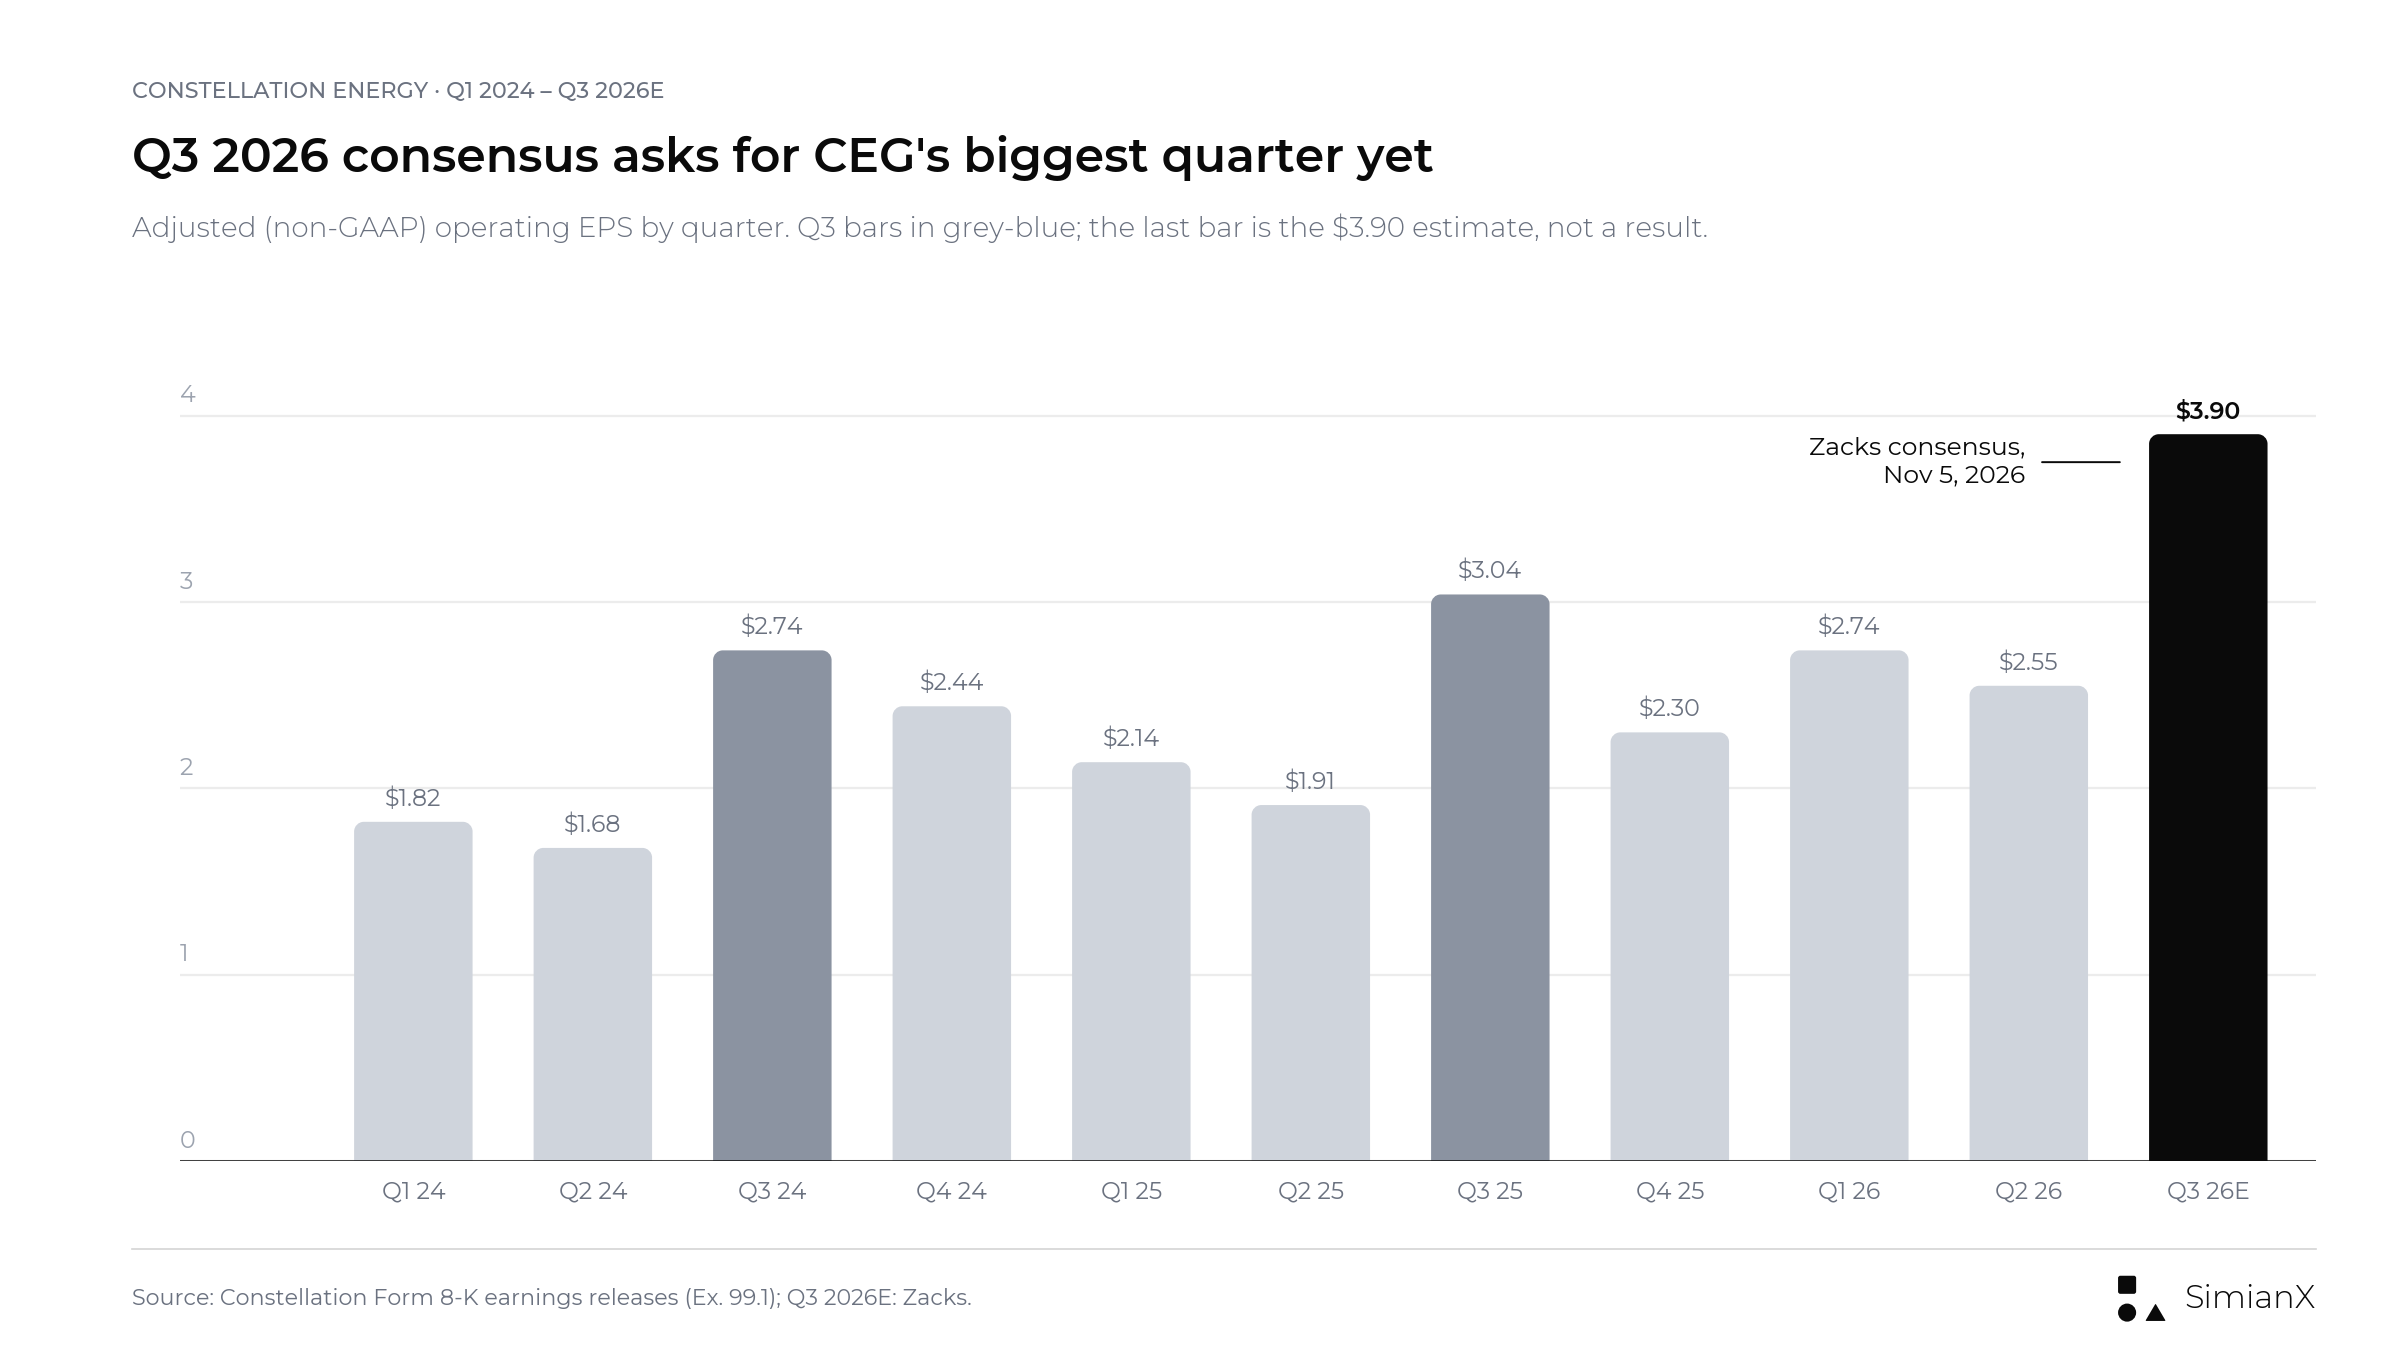
최근 2년 동안 3분기는 매년 Constellation의 최대 분기였습니다. 이 차트는 실적 발표 전에 작성되어 마지막 막대가 Zacks 컨센서스 3.90달러입니다. 실제 발표치 5.06달러는 아래 차트에 있습니다.
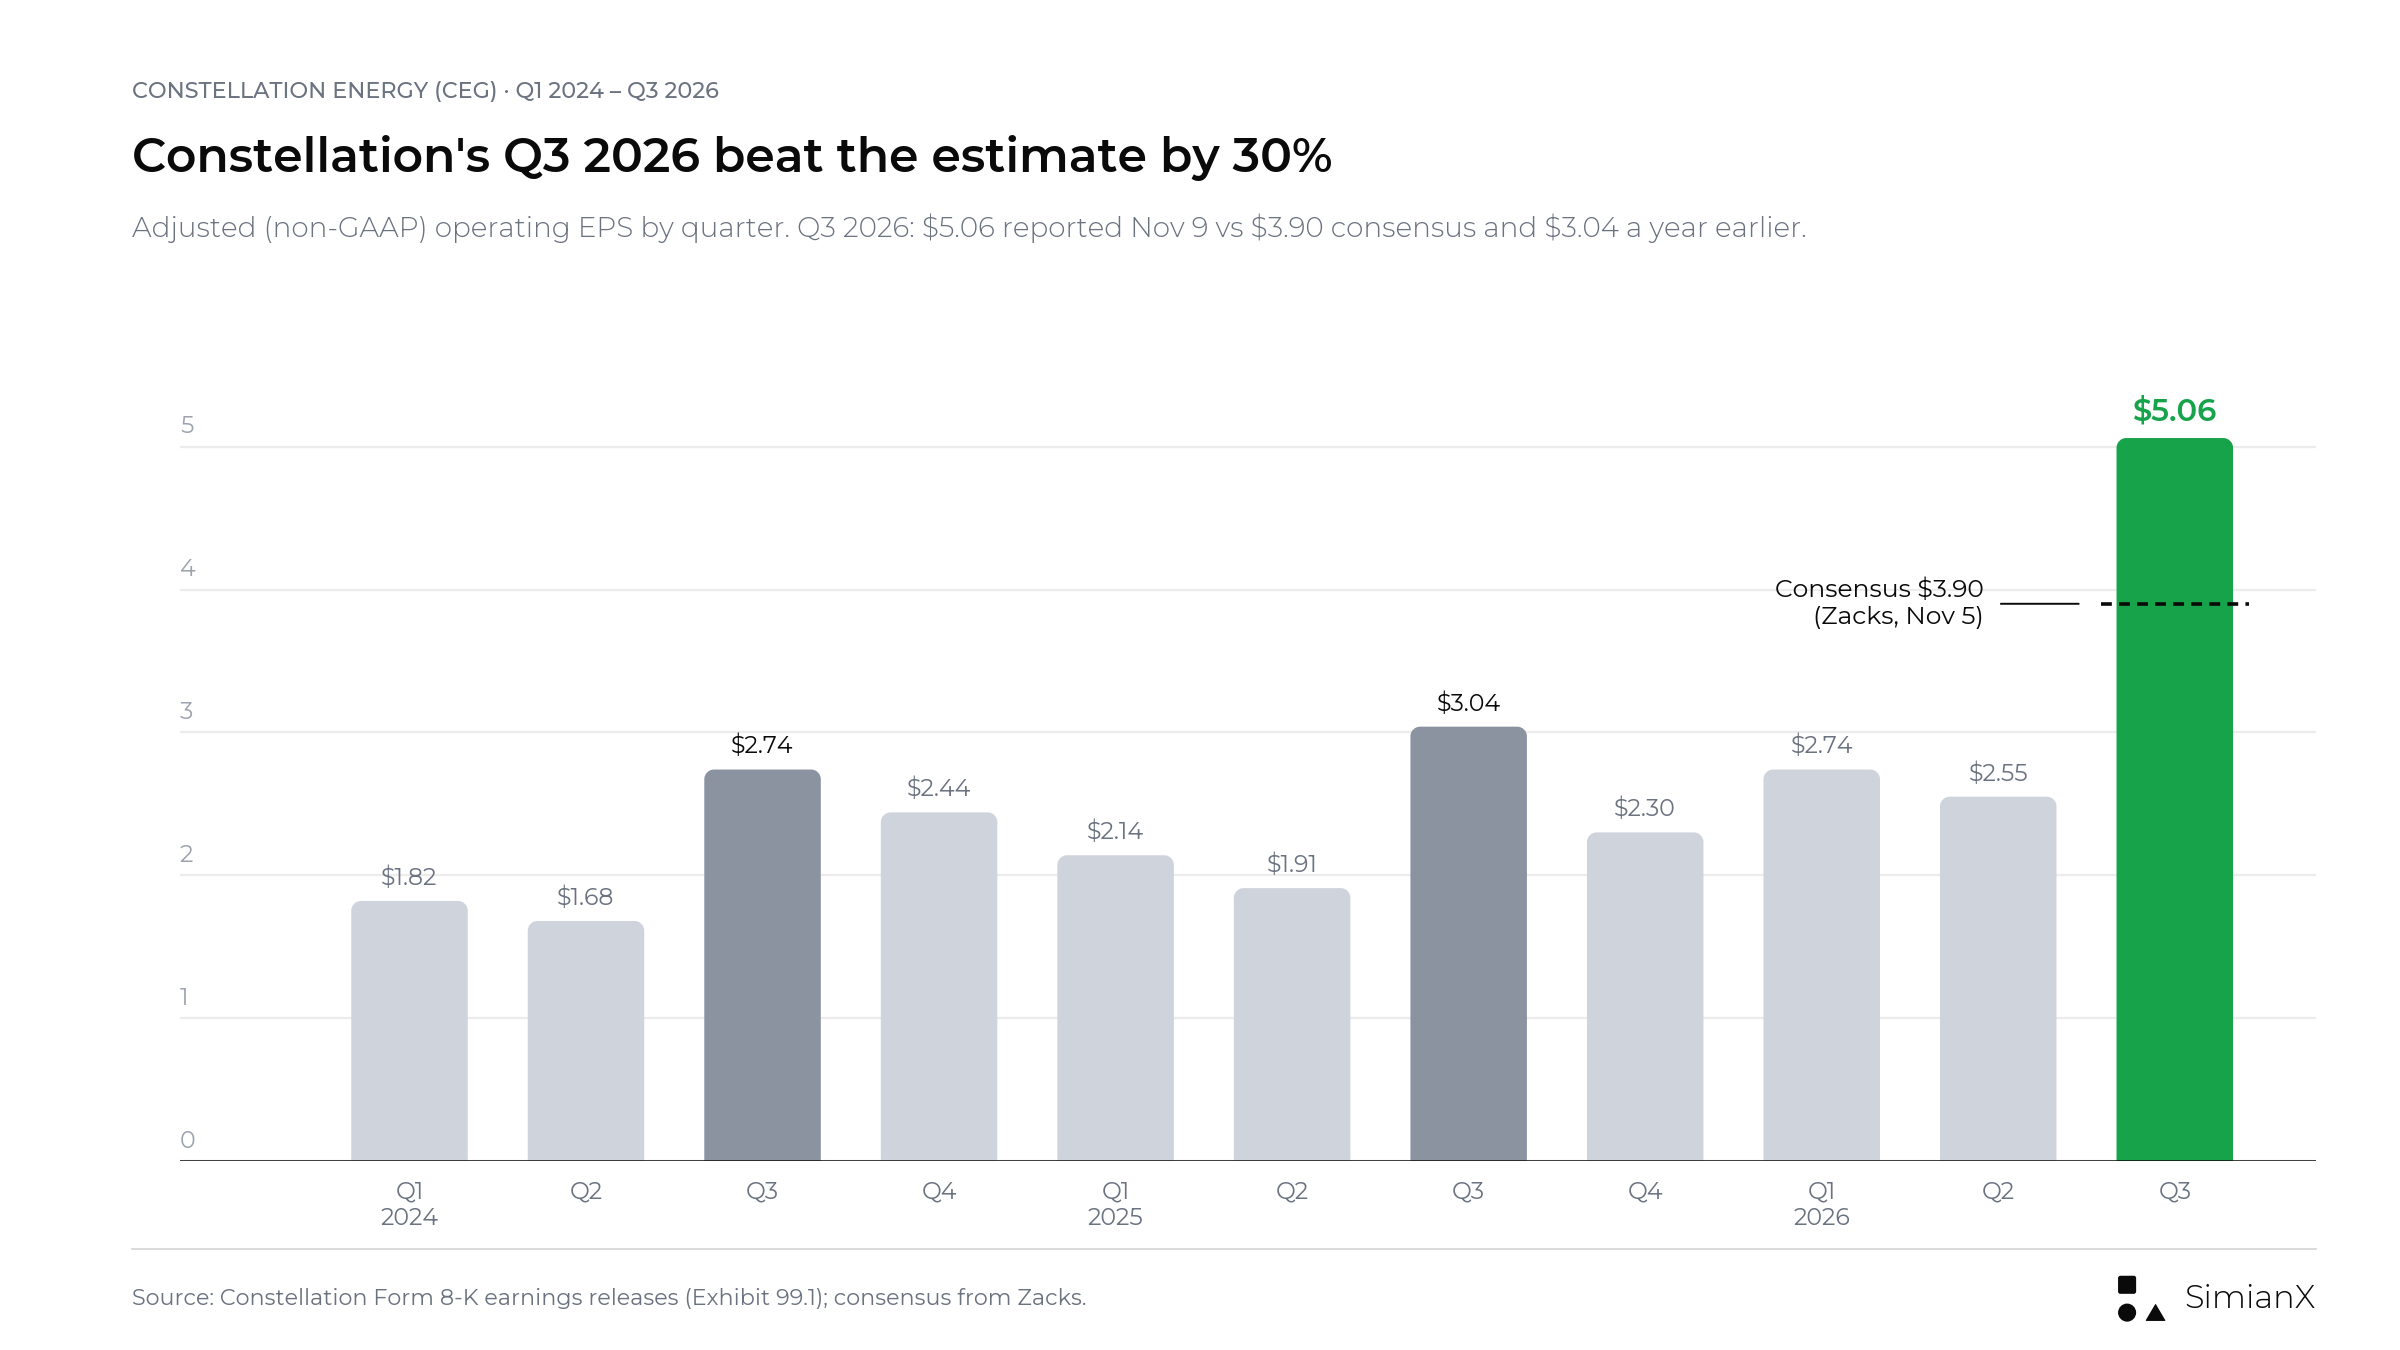
2026년 3분기 조정 EPS 5.06달러는 컨센서스 3.90달러를 1.16달러 웃돌았으며, 2022년 분사 이후 최대 분기였습니다.
표에서 두 가지가 눈에 띕니다. 첫째는 2026년 Calpine 인수로 인한 구조적 변화입니다. 1분기 매출은 63.8% 급증한 111억 달러를 기록했고, 희석 주식 수는 3.14억 주에서 3.54억 주로 늘었는데, 주로 Calpine 소유주에게 신주 5천만 주가 발행되었기 때문입니다. 둘째는 이러한 희석 이후에도 조정 EPS가 1분기 +28.0%, 2분기 +33.5%로 크게 성장했다는 점입니다. 3.90달러 추정치는 3분기에 +28.3%를 요구했으며, 이는 앞선 두 분기와 비슷한 수준이었습니다. 실제 발표치 5.06달러는 +66.4%였고, 평균 희석 주식 수가 1년 전보다 13% 많았는데도 이 같은 증가율을 기록했습니다.
3분기는 계절적 정점이며, 2026년은 그 수준을 크게 넘어섰다
여름철 전력 수요 덕분에 3분기는 Constellation의 가장 수익성 높은 분기입니다. 이 점을 고려하면 3.90달러 추정치는 다르게 보입니다.
| 연도 | 3분기 조정 EPS | 연간 조정 EPS | 연간 대비 3분기 비중 |
|---|---|---|---|
| 2024 | 2.74달러 | 8.67달러 | 31.6% |
| 2025 | 3.04달러 | 9.39달러 | 32.4% |
| 2026E(추정) | 3.90달러(컨센서스) | 12.00달러(가이던스 중간값) | 32.5% |
| 2026E(추정) | 3.90달러(컨센서스) | 11.72달러(컨센서스) | 33.3% |
| 2026년(3분기 실제, 새 가이던스) | 5.06달러 | 12.65달러(새 가이던스 중간값) | 40.0% |
출처: 회사 실적 발표문. 2026년 행은 Zacks 및 Earnings Whispers 추정치와 가이던스 중간값을 바탕으로 한 자체 계산입니다.
가이던스 중간값 기준으로 3.90달러는 2024년, 2025년과 같은 계절적 비중입니다. 금액으로는 사상 최대지만 구조로 보면 평범한 3분기입니다. 더 낮은 연간 컨센서스 11.72달러를 기준으로 하면 3분기의 연간 비중은 약간 더 커집니다. 이는 애널리스트들이 4분기를 상대적으로 약한 분기로 예상했다는 뜻이기도 합니다. 실제 5.06달러는 새 중간값 12.65달러의 40.0%로, 지난 2년의 31.6~32.4%를 크게 웃돕니다. 따라서 2026년 3분기는 평범한 계절적 정점이 아니라 이례적인 분기이며, 이 때문에 계산상 4분기는 이제 평범해 보입니다.
가이던스 계산: 하반기가 달성해야 할 것
Constellation은 연초에 연간 범위를 제시하고, 3분기 실적 발표 때 이를 조정하는 경향이 있습니다. 2024년과 2025년에는 최종 수치가 범위 상단부 또는 그 이상에 도달했습니다.
| 연도 | 최초 범위 | 연중 변경 | 최종 조정 EPS | 범위 대비 결과 |
|---|---|---|---|---|
| 2024 | 7.23~8.03달러(2024년 2월 27일) | 7.60~8.40달러로 상향(8월 6일), 중간값을 높이며 8.00~8.40달러로 축소(11월 4일, 3분기 실적 발표) | 8.67달러 | 상단 초과 |
| 2025 | 8.90~9.60달러(2025년 1월 10일) | 2월·5월·8월 재확인, 9.05~9.45달러로 축소(11월 7일, 3분기 실적 발표) | 9.39달러 | 범위 상단부 |
| 2026 | 11.00~12.00달러(2026년 3월 31일) | 5월 11일 확인, 11.50~12.50달러로 상향(8월 6일), 중간값 상향 및 12.50~12.80달러로 축소(11월 9일, 3분기 실적 발표) | — | 4분기 미정, 새 범위는 8월 범위보다 높음 |
출처: Form 8-K로 제출된 Constellation 실적 발표문 및 투자자 프레젠테이션(2024년 최초 범위는 2024년 2월 27일 프레젠테이션, 2026년 최초 범위는 2026년 3월 31일 Business and Earnings Outlook).
실적 발표 전 2026년 계산은 다음과 같았습니다. 상반기 조정 EPS는 5.29달러였습니다. 따라서 가이던스는 하반기에 6.21~7.21달러, 중간값으로는 6.71달러를 의미합니다. 3분기가 컨센서스인 3.90달러로 나온다면 4분기에 필요한 수치는 다음과 같습니다.
| 연간 결과 | 2026년 4분기 내재 조정 EPS(3분기 = 3.90달러 가정) | 2025년 4분기(2.30달러) 대비 |
|---|---|---|
| 하단, 11.50달러 | 2.31달러 | 보합 |
| 컨센서스, 11.72달러 | 2.53달러 | +10% |
| 중간값, 12.00달러 | 2.81달러 | +22% |
| 상단, 12.50달러 | 3.31달러 | +44% |
자체 계산. 분기별 평균 주식 수가 다르기 때문에(1분기 3.54억 주, 2분기 3.60억 주, 연간 가정 3.57억 주) 분기별 주당 수치의 합이 연간 수치와 정확히 일치하지 않으므로, 4분기 내재 수치는 근사치로 보아야 합니다.
이것이 11월 9일의 진짜 시험대가 연간 범위였던 이유입니다. 지난 2년 동안 Constellation은 매번 3분기 실적 발표에서 범위를 좁혔고, 이번에도 그렇게 했습니다. 새 범위 12.50~12.80달러의 중심은 12.65달러로, 이 페이지가 강세 기준으로 삼았던 중간값 12.00달러보다 높습니다. 회사는 변동성이 큰 시장에서의 커머셜 부문 초과 실적이 상향을 이끌었으며, 이에 따른 운영·유지비(O&M) 증가가 일부를 상쇄했다고 밝혔습니다.
실적 발표 후 9개월 누적 조정 EPS는 10.35달러(2.74달러 + 2.55달러 + 5.06달러)이며, 계산 구도는 뒤집혔습니다.
| 연간 결과(새 범위) | 2026년 4분기 내재 조정 EPS | 2025년 4분기(2.30달러) 대비 |
|---|---|---|
| 하단 12.50달러 | 2.15달러 | −7% |
| 중간값 12.65달러 | 2.30달러 | 보합 |
| 상단 12.80달러 | 2.45달러 | +7% |
자체 계산이며 위와 같은 단서가 적용됩니다. 분기별 주당 수치의 합은 연간 수치와 정확히 일치하지 않습니다. 새 가이던스는 평균 희석 주식 수 3.56억 주를 가정합니다.
따라서 상향된 가이던스는 강한 4분기가 아니라 대략 작년과 비슷한 4분기를 요구합니다. 2026년 상승분의 대부분은 이미 3분기에 반영되었습니다.
2026년 2분기 프레젠테이션은 주식 수에 대한 단서도 줍니다. 상향된 가이던스는 평균 희석 주식 수를 3.57억 주로 가정하는데, 이는 3월 최초 가이던스의 3.61억 주보다 적은 수치로, 8월 실적 발표 시점까지 2026년에 약 22억 달러의 자사주 매입이 이뤄진 결과입니다. 주로 주식 수 감소에서 나온 어닝 서프라이즈는 영업에서 나온 서프라이즈보다 가치가 낮으며, 조정 내역을 보면 어느 쪽인지 알 수 있습니다. 3분기 평균 희석 주식 수는 3.54억 주였고 새 가이던스는 연간 3.56억 주를 가정하므로, 이번 서프라이즈는 주식 수 급감이 아니라 이익에서 나왔습니다.
원자력 발전량: 2025년 3분기는 넘기 어려운 비교 기준
장기 계약의 가치는 그 뒤에 있는 발전소의 성능에 달려 있으며, 2026년 상반기 가동률은 2025년보다 낮았습니다.
| 분기 | 원자력 발전량, 2024 | 2025 | 2026 | 설비이용률, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| 1분기 | 45,391 GWh | 45,582 GWh | 44,666 GWh | 93.3% | 94.1% | 92.3% |
| 2분기 | 45,314 GWh | 45,170 GWh | 44,160 GWh | 95.4% | 94.8% | 93.0% |
| 3분기 | 45,510 GWh | 46,477 GWh | 46,677 GWh | 95.0% | 96.8% | 97.2% |
출처: Constellation 분기 실적 발표문. 발전량에는 Salem 및 South Texas Project(STP) 발전소의 Constellation 지분 해당 발전량이 포함됩니다. 설비이용률은 Salem과 STP를 제외하므로, 두 지표는 서로 다른 발전소 집합을 대상으로 하며 합쳐서 해석하면 안 됩니다.
2025년 3분기 기준치는 이 표에서 가장 강한 원자력 분기입니다. 당시 원전 설비는 96.8%의 설비이용률로 가동되었고, 계획된 연료 교체 정지 일수는 23일, 연료 교체 외 정지 일수는 5일에 불과했습니다. 반면 2026년 2분기에는 계획된 연료 교체 정지 일수가 86일로 1년 전의 41일보다 많았고, 경영진은 2026년 1분기와 2분기 모두 '불리한 원전 정지'를 이익 감소 요인으로 꼽았습니다. 2026년 3분기에 96.8%와 같은 수준을 냈다면 좋은 결과였을 것입니다. 실제로는 그보다 나았습니다. 설비이용률 97.2%, 발전량 46,677 GWh, 계획된 연료 교체 정지 20일, 연료 교체 외 정지 6일입니다. 이번 분기에는 원전 가동률이 부담 요인이 아니었지만, 9개월 누적 연료 교체 정지 일수(205일, 전년 152일)는 여전히 2025년보다 많습니다. Calpine 인수 이후 Constellation은 가스·석유·양수 발전 설비의 등가 강제 정지율(EFOF)도 공개하며, 2026년 3분기에는 5.9%였습니다.
Calpine이 전년 대비 성장의 의미를 바꾼다
Constellation은 2026년 1월 7일 Calpine 인수를 완료했습니다. 2025년 Form 10-K에 따르면 인수 가격은 약 220억 달러였습니다. 이는 신주 5천만 주와 약 45억 달러의 현금으로 지급되었으며, Constellation은 Calpine의 부채 약 126억 달러도 떠안았습니다. 의무 매각 이후 Calpine은 천연가스, 지열, 배터리, 태양광 자산 72곳에 걸쳐 약 23 GW를 더하고, 연간 약 62 TWh의 전력 수요를 공급하는 소매 플랫폼도 추가합니다.
따라서 2025년과의 비교는 같은 사업끼리의 비교가 아닙니다. 실적 발표 전에는 의무 자산 매각 하나가 아직 마무리되지 않은 상태였습니다. 2026년 8월 Constellation은 ERCOT 지역의 606 MW 규모 Brazos Valley Energy Center를 LS Power에 8.6억 달러에 매각하기로 합의했으며, 이는 DOJ 승인을 조건으로 2026년 말까지 완료될 예정입니다. 3월 전망에서 밝힌 대로, 곧 매각될 자산의 이익도 2026년 가이던스에 포함되어 있습니다.
2026년 3분기 Form 10-Q는 이 상황을 업데이트합니다. Brazos Valley 매각은 2026년 10월 마감 조정 전 8.6억 달러에 완료되었으며, Constellation은 4분기에 약 2.5억 달러의 매각 차익을 예상합니다. 별도로 PJM 지역 발전 자산 5곳(델라웨어와 펜실베이니아의 주로 천연가스 발전, 약 4.4 GW)을 LS Power에 50억 달러에 매각하는 거래는 규제 승인을 조건으로 여전히 2026년 말까지 완료될 예정입니다. 같은 분기에 Constellation은 ISO New England의 609 MW 가스 복합화력 발전소인 Rhode Island State Energy Center를 Shell Energy North America로부터 7.15억 달러에 인수하기로 합의했으며, 이 역시 규제 승인이 필요합니다.
3분기 Calpine 설비의 발전량은 38,387 GWh였고, 세후 7,300만 달러(주당 0.20달러)의 Calpine 합병·통합 비용은 조정 이익에서 제외되었습니다. 발표문은 Calpine 기여를 조정 EPS 증가의 주요 동인으로 꼽았지만, Calpine 이익을 별도 수치로 제시하지는 않았습니다.
| 성장 요소 | 경영진에게 던질 질문 | 중요한 이유 |
|---|---|---|
| 인수 사업 | 비교 가능한 기준으로 Calpine이 얼마나 기여했는가? | 인수로 커진 규모와 본질적 개선을 구분 |
| 기존 사업 | 기존 발전 설비의 실적은 어땠는가? | 유기적 이익 창출력을 점검 |
| 통합 | 예상이 아니라 실제로 실현된 효과는 무엇인가? | 실행과 기대를 구분 |
| 자금 조달 | 그 기여에는 어떤 이자 비용이 따르는가? | 영업 이익과 주당 이익을 연결 |
| 자산 매각 | Brazos Valley 매각은 완료되었는가, 2027년에는 무엇이 빠지는가? | 향후 기여도 과대평가를 방지 |
이 표는 분석 틀이며 회사 가이던스가 아닙니다.
지금까지 가장 분명한 비용은 자금 조달입니다. 2026년 2분기 이자 비용은 2.83억 달러로 1년 전 1.18억 달러보다 한 분기 만에 1.65억 달러 늘었습니다. 비유동 장기 부채는 2025년 말 72.5억 달러에서 2026년 6월 30일 191.1억 달러로 증가했습니다. 2026년 3분기 순이자 비용은 2.17억 달러로 1년 전 1.34억 달러보다 많았고, 9월 30일 기준 장기 부채는 190.4억 달러, 단기 차입금은 39.9억 달러였습니다.
AI 전력 계약: 무엇이 체결되었고 언제 시작되는가
기술 기업들과의 계약은 수요 측면의 논거를 뒷받침하지만, 계약의 성격이 서로 다르고 시작 시점도 다릅니다. 초안은 이 중 네 건을 다뤘습니다. 타임라인에 중요한 회사 발표가 두 건 더 있습니다.
| 상대방 및 발표일 | 체결 내용 | 기여 시점 |
|---|---|---|
| Microsoft(마이크로소프트), 2024년 9월 20일 | Three Mile Island 1호기를 Crane Clean Energy Center로 재가동하기 위한 20년 PPA(전력구매계약), 약 835 MW | 회사는 Crane이 2027년 가동 준비를 마칠 것으로 예상 |
| Meta(메타), 2025년 6월 3일 | Clinton Clean Energy Center 전체 발전량(1,121 MW)에 대한 20년 PPA와 30 MW 출력 증강 | 2027년 6월 공급 개시 |
| Walmart(월마트) 외, 2026년 2분기 | 15~20년 원자력 PPA 약 920 MW, 이 중 Dresden의 30 MW 출력 증강을 가능하게 하는 Walmart와의 176 MW 계약 포함 | 2029~2032년 계약 개시 |
| Amazon(아마존), 2026년 9월 30일 | 190 MW 출력 증강을 포함한 Calvert Cliffs 690 MW에 대한 20년 계약, 30억 달러 이상 투자 | 신규 용량 2030~2032년 가동 |
| Google, 2026년 10월 6일 | 11개 원자로의 출력 증강으로 확보하는 신규 용량 890 MW에 대한 20년 PPA, 43억 달러 이상 투자, 별도로 기존 PJM 설비에서 2,700 MW를 공급하는 15년 공급 계약 | 첫 출력 증강 2028년까지 예상 |
| 미국 에너지부(DOE), 2026년 10월 27일 | 일부 발전소 출력 증강을 위한 최대 50억 달러 조건부 대출 약정, 만기 30년, 금리는 동일 만기 국채 대비 0.375%포인트 가산 | 최종 확정 아님, 대출 계약 체결 조건 |
| 첫 Peak+ 고객(비공개), 3분기 실적 발표 | 기존 원전 설비에서 270 MW의 발전기 연계형 전력, 용량, 환경 속성을 공급하는 20년 계약 | 2028년 시작 |
출처: Constellation 보도자료 및 실적 발표문, Amazon·Google 계약과 DOE 약정에 관한 회사 발표. Meta 계약 용량 수치는 2025년 6월 3일 발표 기준입니다.
이 용량 수치들을 단순히 신규 공급으로 합산할 수는 없습니다. Clinton의 1,121 MW와 Amazon 계약 대부분은 장기 가격으로 묶인 기존 발전량입니다. 진정한 신규 메가와트는 출력 증강분, 즉 Google용 890 MW, Amazon용 190 MW, Clinton과 Dresden 각 30 MW입니다. Constellation 스스로도 Google과 Amazon 프로그램에 약 1,080 MW를 위해 70억 달러 이상을 투자한다고 밝혔습니다.
3분기 프레젠테이션은 계약된 출력 증강 규모를 1,165 MW, 프로젝트 비용을 약 43억 달러로 제시합니다. 이 가운데 약 30억 달러는 2028~2032년의 추가 성장 투자이며, 13억 달러는 이미 2026~2027년 설비투자 가이던스에 포함되어 있습니다. DOE 대출이 확정되면 연간 약 4,000만 달러의 세전 비용 절감이 가능하다는 예시도 제시했습니다.
이 계약들 중 어느 것도 2026년 3분기 실적을 설명하지 못합니다. Amazon 계약은 분기 마지막 날에, Google 계약은 분기가 끝난 뒤에 발표되었고, Meta에 대한 Clinton 공급은 2027년 6월에 시작되며, 신규 출력 증강 용량은 2028년부터 들어옵니다. 컨퍼런스 콜에서 유용한 공개 사항은 비용과 시점입니다. 70억 달러 이상의 투자가 어떤 일정으로 집행되는지, DOE 대출이 확정되면 자금 조달 비용을 얼마나 낮출 수 있는지, 그리고 2,700 MW 규모의 Google 공급 계약이 출력 증강 전에 이익을 바꾸는지가 핵심입니다.
주가 반응은 시장이 이미 화제성 계약에서 얼마나 멀어졌는지 보여 줍니다. CEG는 Google 발표 당일인 10월 6일 장중 309.80달러까지 오른 뒤 12.2% 상승한 300.40달러에 마감했습니다. 11월 6일에는 그 종가보다 16.8% 하락했습니다. 11월 9일 종가 276.09달러도 여전히 그보다 8.1% 낮습니다. 이러한 계약 뒤에 있는 원자력·우라늄 투자 테마 전반에 대해서는 2026 원자력·우라늄주: AI 전력난에 베팅하는 투자법을 참고하세요.
Crane에 필요한 것은 또 하나의 수요 이야기가 아니라 일정 업데이트
Microsoft 계약은 Crane Clean Energy Center로 이름을 바꾼 Three Mile Island 1호기의 재가동 자금을 지원합니다. Constellation의 프로젝트 페이지에 따르면 이 발전소는 2027년 가동 준비를 마칠 것으로 예상됩니다. 몇 가지 관문은 이미 통과했습니다.
| 마일스톤 | 현황 | 출처 |
|---|---|---|
| DOE 대출 보증 | 10억 달러 승인 | 2025년 4분기 실적 발표문(2026년 2월 24일) |
| 전력망 연결 | FERC가 Eddystone 3·4호기의 용량 연계 권리(Capacity Interconnection Rights) 이전 승인 | 2026년 2분기 실적 발표문 |
| 연료 | NRC가 연료 관련 운영 허가 변경 승인 | 2026년 2분기 실적 발표문 |
| 운전 재개 | 2027년 예상 | 회사 프로젝트 페이지 |
11월 9일의 질문은 일정과 비용입니다. 2027년이 여전히 목표 시점인가? 남은 승인은 무엇인가? 투자 추정액이 바뀌었는가? 구체적인 진전과 함께 재확인된 일정표가 신뢰할 수 있는 전력 수요에 관한 또 하나의 일반적인 언급보다 더 가치가 있을 것입니다. 3분기 실적 발표문은 Crane 일정을 업데이트하지 않았습니다. 3분기 10-Q는 여전히 재가동이 NRC의 안전·환경 심사를 포함한 규제 승인을 조건으로 한다고 설명합니다.
PJM은 공급 부족 논리를 뒷받침하지만 한계도 있다
PJM(미국 13개 주와 워싱턴 D.C.의 전력망 운영 기관)은 Constellation의 중부 대서양 및 중서부 발전소가 받는 가격의 상당 부분을 결정하는 용량 시장 경매를 운영합니다. 2026년 7월 14일 PJM은 2028/2029년 기본 잔여 경매(Base Residual Auction) 결과를 발표했습니다.
| 지표 | 2028/2029년 경매 |
|---|---|
| 낙찰 가격 | 325달러/MW-day, FERC가 승인한 상한선이며 직전 경매의 333.44달러보다 2.5% 낮음 |
| 신뢰도 요건 대비 부족분 | 6,831 MW |
| 총 낙찰 금액 | 164억 달러 |
| 직전 경매 부족분(2027/2028년) | 약 6,500 MW |
출처: PJM Inside Lines, 2026년 7월 14일.
전력망이 빠듯하다고 해서 가격 상승 여력이 무한한 것은 아닙니다. 가격은 상한선에 도달했고, 그 상한선은 지난해보다 낮습니다. FERC는 9월 29일 원래 계획을 대체로 수용했지만 5개월간 효력을 정지했고, 이후 PJM은 10월 29일 수정된 신뢰도 비상 조달(Reliability Backstop Procurement) 제안을 FERC에 제출했습니다. 수정안은 2027년 3월 1일 입찰 창구를 열어 3월 28일에 닫습니다. 최대 15년 기간의 자원을 확보하려 하며, 최대 지불 의사 가격은 MW 가중 평균 555달러/MW-day입니다. 비용은 부족을 초래하는 대규모 전력 수요처가 부담하고, 이미 양자 계약으로 확보된 메가와트는 목표치에서 차감됩니다.
이는 제안된 조달일 뿐 Constellation의 확정 매출이 아닙니다. CEG에 대한 질문은 실무적입니다. 어떤 자산이 자격이 있는지, Google과 같은 양자 계약으로 이미 약정된 용량이 얼마인지, 그리고 어느 공급 연도가 중요한지입니다. 화제가 되는 경매 가격에 전체 설비 용량을 곱한다고 이익 수치가 나오지는 않습니다. 다만 3분기 발표문에는 시장 가격 상승이 반영되고 있음이 드러납니다. PJM 용량 기준 가격은 2026년 3분기 329.17달러/MW-일로 1년 전 269.92달러보다 높았고, PJM West 전력 기준 가격은 평균 69.97달러/MWh로 46.77달러보다 높았습니다. 이 지역의 더 넓은 AI 전력 병목에 대해서는 NextEra-Dominion: AI 전력 병목 110GW를 참고하세요.
현금흐름표는 조정 EPS를 견제하는 균형추
상반기 10-Q는 성장 스토리를 덜 홍보성 있게 보여 줍니다.
| 지표(6월 30일 종료 6개월) | 2025년 상반기 | 2026년 상반기 |
|---|---|---|
| 순이익(연결 기준, 비지배지분 포함) | 9.62억 달러 | 21.11억 달러 |
| 영업활동 순현금흐름 | 15.84억 달러 | 15.53억 달러 |
| 설비투자 | 15.73억 달러 | 25.21억 달러 |
| 영업현금흐름에서 설비투자를 뺀 값(자체 계산) | +0.11억 달러 | −9.68억 달러 |
| 자사주 매입 | 4.00억 달러 | 19.71억 달러 |
| 인수(취득 현금 차감 후) | 0달러 | 25.37억 달러 |
| 기말 현금 및 현금성 자산 | 19.74억 달러 | 6.97억 달러 |
출처: 2026년 2분기 Form 10-Q(XBRL)의 Constellation Energy Corporation 연결 현금흐름표 및 재무상태표이며, 별도로 공시된 Generation 자회사 재무제표가 아닙니다.
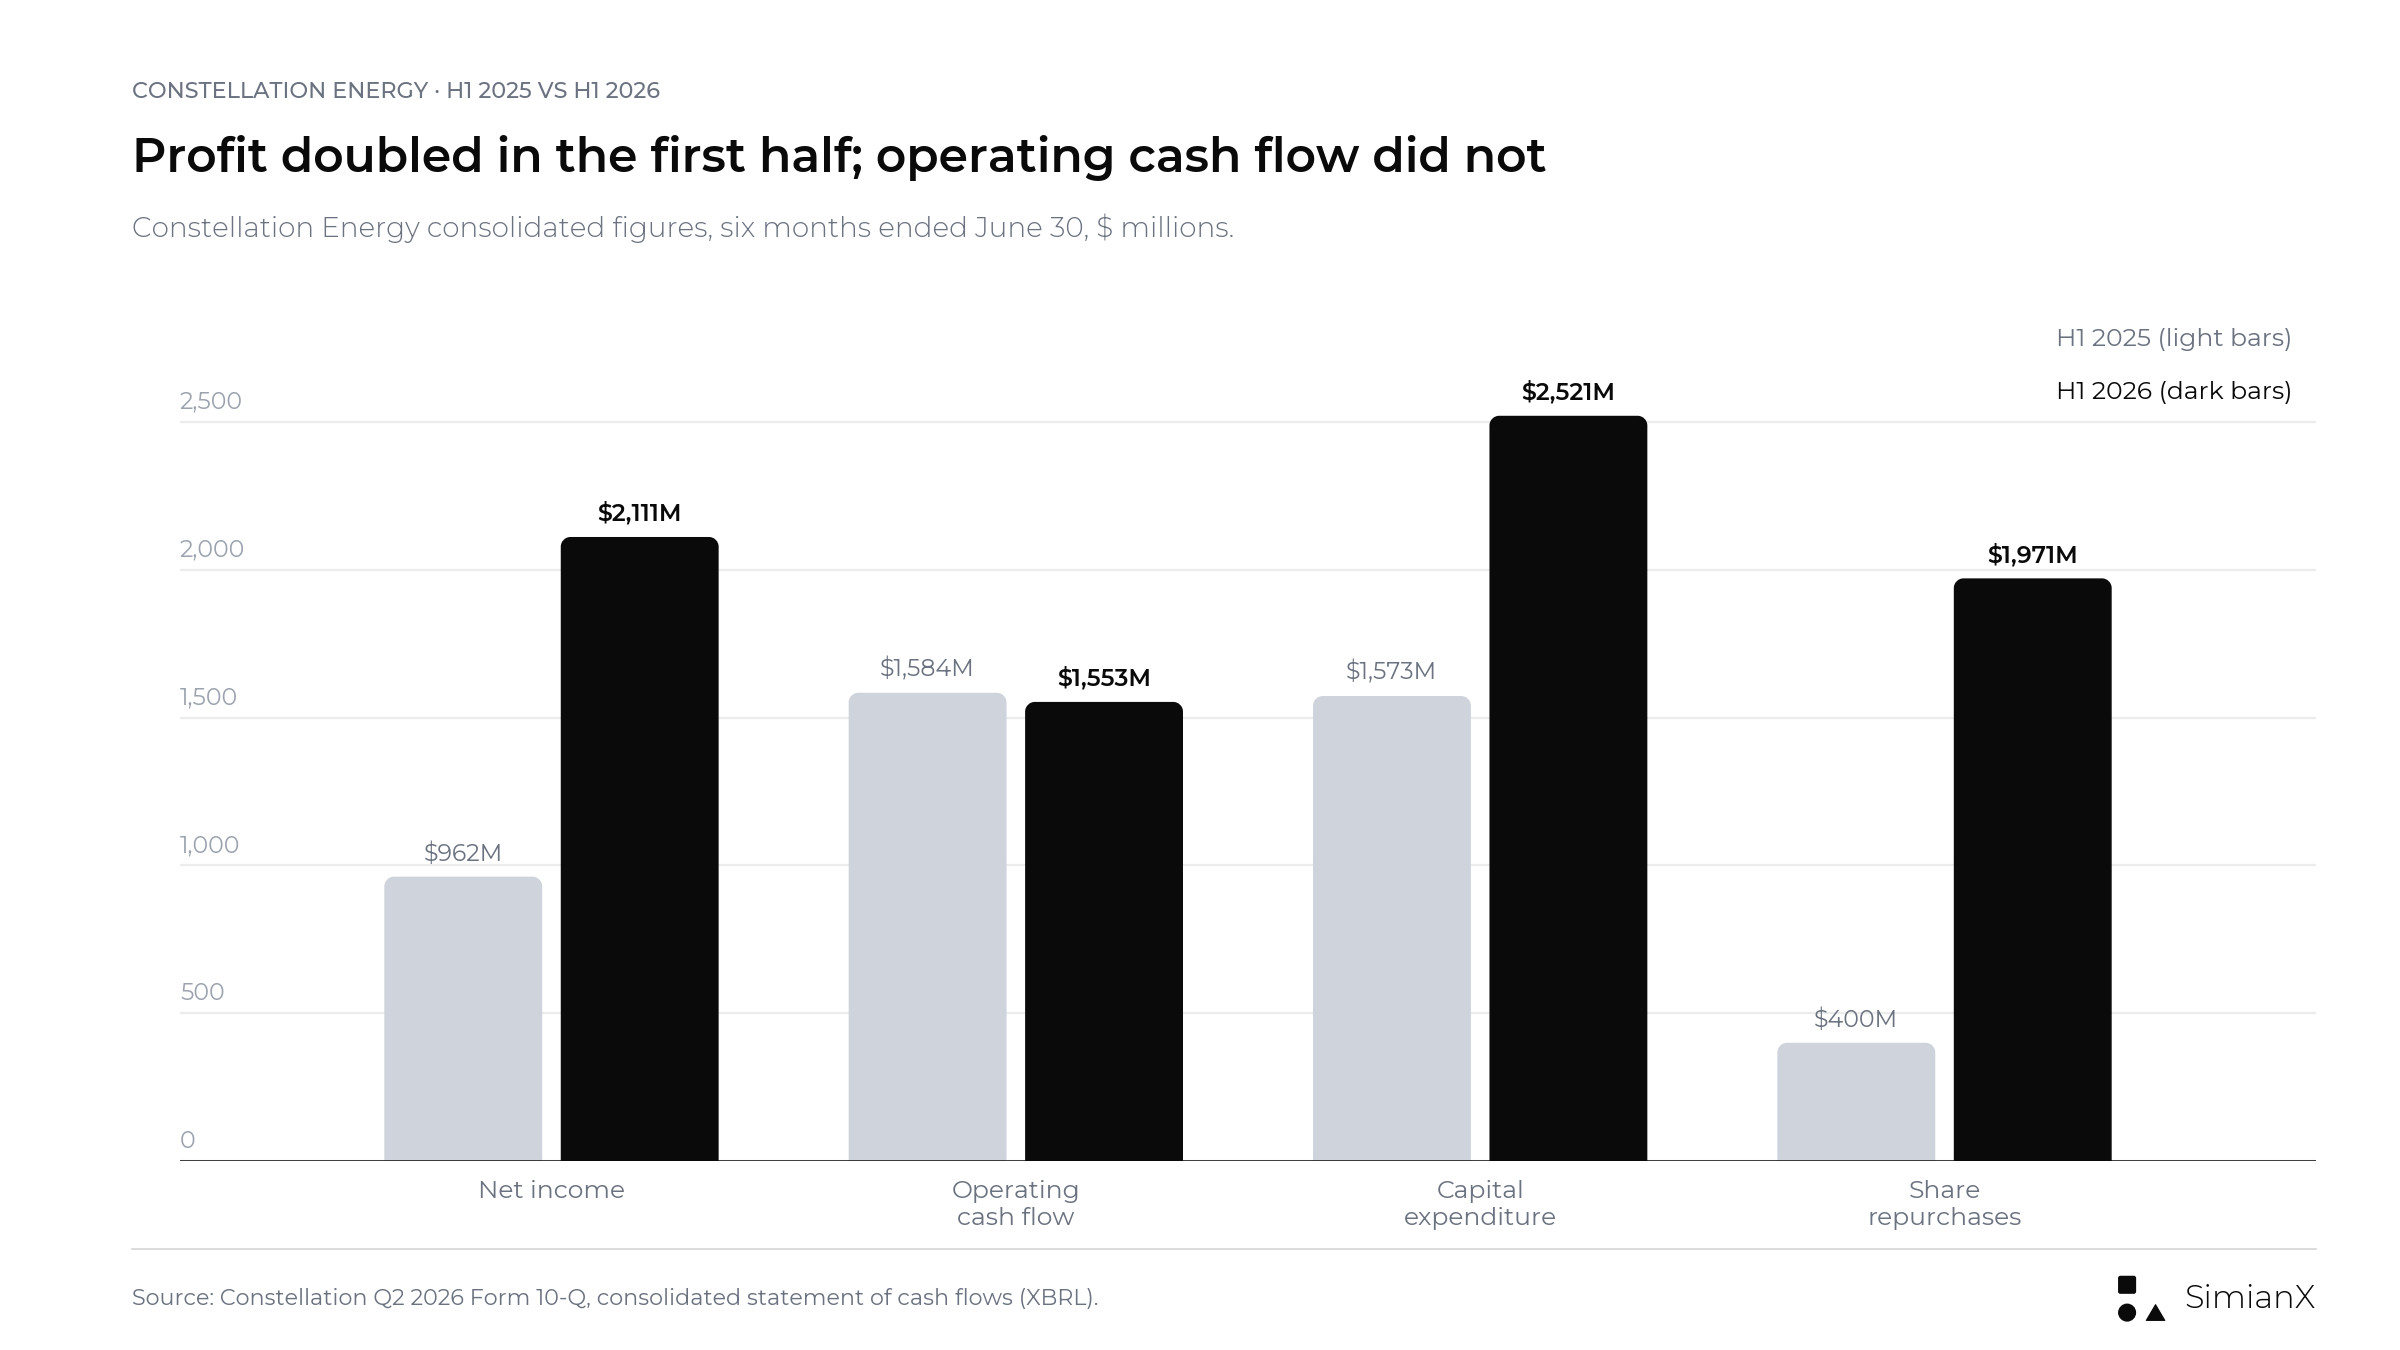
2026년 상반기 순이익은 두 배 이상 늘었습니다. 영업현금흐름은 소폭 감소했고, 설비투자와 자사주 매입은 모두 크게 늘었습니다.
이것이 이익의 질이 나쁘다는 증거는 아닙니다. 운전자본, 담보 예치금, 헤지 시점 때문에 전력 회사의 영업현금흐름은 분기마다 변동합니다. 그러나 회계상 이익 증가가 아직 투자와 주주환원에 쓸 현금 증가로 이어지지 않았다는 뜻이기는 합니다. 설비투자, 약 20억 달러의 자사주 매입, Calpine 현금 지급이 모두 같은 반기에 겹치면서 현금은 2025년 말 36.4억 달러에서 6.97억 달러로 줄었습니다.
3분기 실적 발표문의 9개월 누적 수치는 3분기에 그 격차가 상당 부분 좁혀졌음을 보여 줍니다.
| 항목(9월 30일까지 9개월) | 2025년 | 2026년 |
|---|---|---|
| 영업활동 순현금흐름 | 34.32억 달러 | 49.79억 달러 |
| 설비투자 | 19.63억 달러 | 34.61억 달러 |
| 영업현금흐름 − 설비투자(자체 계산) | +14.69억 달러 | +15.18억 달러 |
| 자사주 매입 | 4.00억 달러 | 30.01억 달러 |
| 기말 현금 및 현금성 자산 | 40.91억 달러(제한 현금 포함) | 6.03억 달러(제한 현금 포함 10.09억 달러) |
출처: Constellation 2026년 3분기 실적 발표문, 연결 현금흐름표 및 재무상태표. 3분기 단독 수치는 차감 계산(자체 계산)으로 영업현금흐름 약 34.3억 달러, 설비투자 약 9.4억 달러, 자사주 매입 약 10.3억 달러입니다.
3분기에 지켜볼 대조는 영업현금흐름 대비 설비투자, 프로젝트 약정, 자사주 매입, 이자였습니다. 분기 영업현금흐름 약 34억 달러는 설비투자와 자사주 매입을 감당했지만, 회사가 단기 차입에 기대면서 보유 현금은 계속 줄었습니다. 회사 자체의 현금흐름 지표도 유용할 수 있지만, 무엇을 제외했는지가 드러나야 합니다. 이 계약의 반대편에 있는 기업들이 전력 인프라 확충에 어떻게 자금을 대고 있는지는 AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다를 참고하세요.
자사주 매입은 자금 수요와 함께 평가해야 한다
Constellation은 3월 31일 전망에서 사용 가능한 자사주 매입 승인 총액을 50억 달러로 늘리고, 2026년 성장 설비투자를 39억 달러로 책정했습니다. 2분기 프레젠테이션 시점까지 연중 약 22억 달러가 자사주 매입에 쓰였습니다.
자사주 매입은 주식 수를 줄여 주당 이익을 높이며, 그 효과는 실제로 존재합니다. 하지만 출력 증강 프로그램, Crane 재가동, 늘어난 이자 부담과 함께 따져 봐야 합니다. 컨퍼런스 콜에서 유용한 답변은 현금 사용의 우선순위를 밝히는 것입니다.
- 발전 설비의 안정적 운영 유지.
- 계약된 프로젝트 자금 조달.
- 재무구조와 신용등급 유지.
- 주주환원.
3분기 프레젠테이션은 수치를 업데이트했습니다. 2026년 들어 지금까지 약 30억 달러, 약 1,100만 주를 매입했고, 남은 매입 승인 한도는 약 20억 달러입니다. 또한 회사 자체 non-GAAP 지표인 Base EPS를 2026년부터 2029년까지 연 20% 이상 성장시킨다는 목표를 재확인했습니다.
실적 발표를 앞둔 CEG 주가
| 지표 | 값 |
|---|---|
| 종가, 2026년 11월 6일 | 249.95달러 |
| 사상 최고 종가 | 403.95달러(2025년 10월 15일), 현재 38.1% 아래 |
| 52주 최저 종가 | 236.50달러(2026년 7월 1일) |
| 2분기 실적 발표 이후(8월 6일 종가 261.10달러) | −4.3% |
| Google 계약 당일, 2026년 10월 6일 | +12.2%, 300.40달러(장중 고가 309.80달러) |
| 10월 6일 종가 이후 | −16.8% |
| 실적 발표 직전 주 | 11월 4일 −6.7%, 11월 5일 −2.5%, 11월 6일 +4.3% |
출처: Polygon.io 일일 종가, Cboe 공식 종가와 교차 확인.
11월 9일: 3분기 실적에 대한 CEG 주가 반응
| 미국 거래일 | CEG 종가 | 일간 변동 | SPY 일간 변동 |
|---|---|---|---|
| 2026년 11월 4일 | 245.72달러 | −6.7% | +1.7% |
| 2026년 11월 5일 | 239.65달러 | −2.5% | −4.4% |
| 2026년 11월 6일 | 249.95달러 | +4.3% | +0.3% |
| 2026년 11월 9일(실적 발표일) | 276.09달러 | +10.5% | +2.4% |
출처: Polygon.io 일일 종가, 11월 9일 종가는 Yahoo Finance와 교차 확인. 변동률은 자체 계산입니다.
위 가격으로 계산한 결과는 다음과 같습니다.
- 실적 발표일 변동: 276.09달러 ÷ 249.95달러 − 1 = +10.5%, 같은 날 SPY는 +2.4%.
- 장중 흐름: CEG는 260.40달러(+4.2%)에 출발해 전일 종가보다 낮은 247.00달러까지 밀렸다가 277.66달러까지 오른 뒤 고점 부근에서 마감했습니다.
- 2분기 실적 발표일 종가 261.10달러(8월 6일) 대비: +5.7%.
- 사상 최고 종가 403.95달러(2025년 10월 15일) 대비: 약 31.7% 낮음.
- 연초 대비: 2025년 말 종가 353.27달러 대비 −21.8%, 같은 기간 SPY는 +10.4%.
같은 날 독립 발전사업자 전체가 올랐습니다. Vistra(VST) +7.3%, Talen Energy(TLN) +7.2%, NRG Energy(NRG) +10.3%로, CEG 상승분의 일부는 실적 자체에 대한 반응이라기보다 업종 전반의 움직임이었습니다.
Constellation만 그런 것은 아닙니다. 독립 발전사업자(IPP) 전체가 2026년 시장 수익률을 밑돌았습니다.
아래 연초 대비 표는 실적 발표 전에 11월 6일까지의 데이터로 작성했습니다.
| 종목 | 2026년 연초 대비(11월 6일까지) |
|---|---|
| Constellation Energy(CEG) | −29.2% |
| Vistra(VST) | −22.6% |
| Talen Energy(TLN) | −9.7% |
| NRG Energy(NRG) | −44.6% |
| S&P 500 ETF(SPY) | +7.8% |
출처: Polygon.io 일일 종가, 2025년 12월 31일~2026년 11월 6일, 자체 계산.
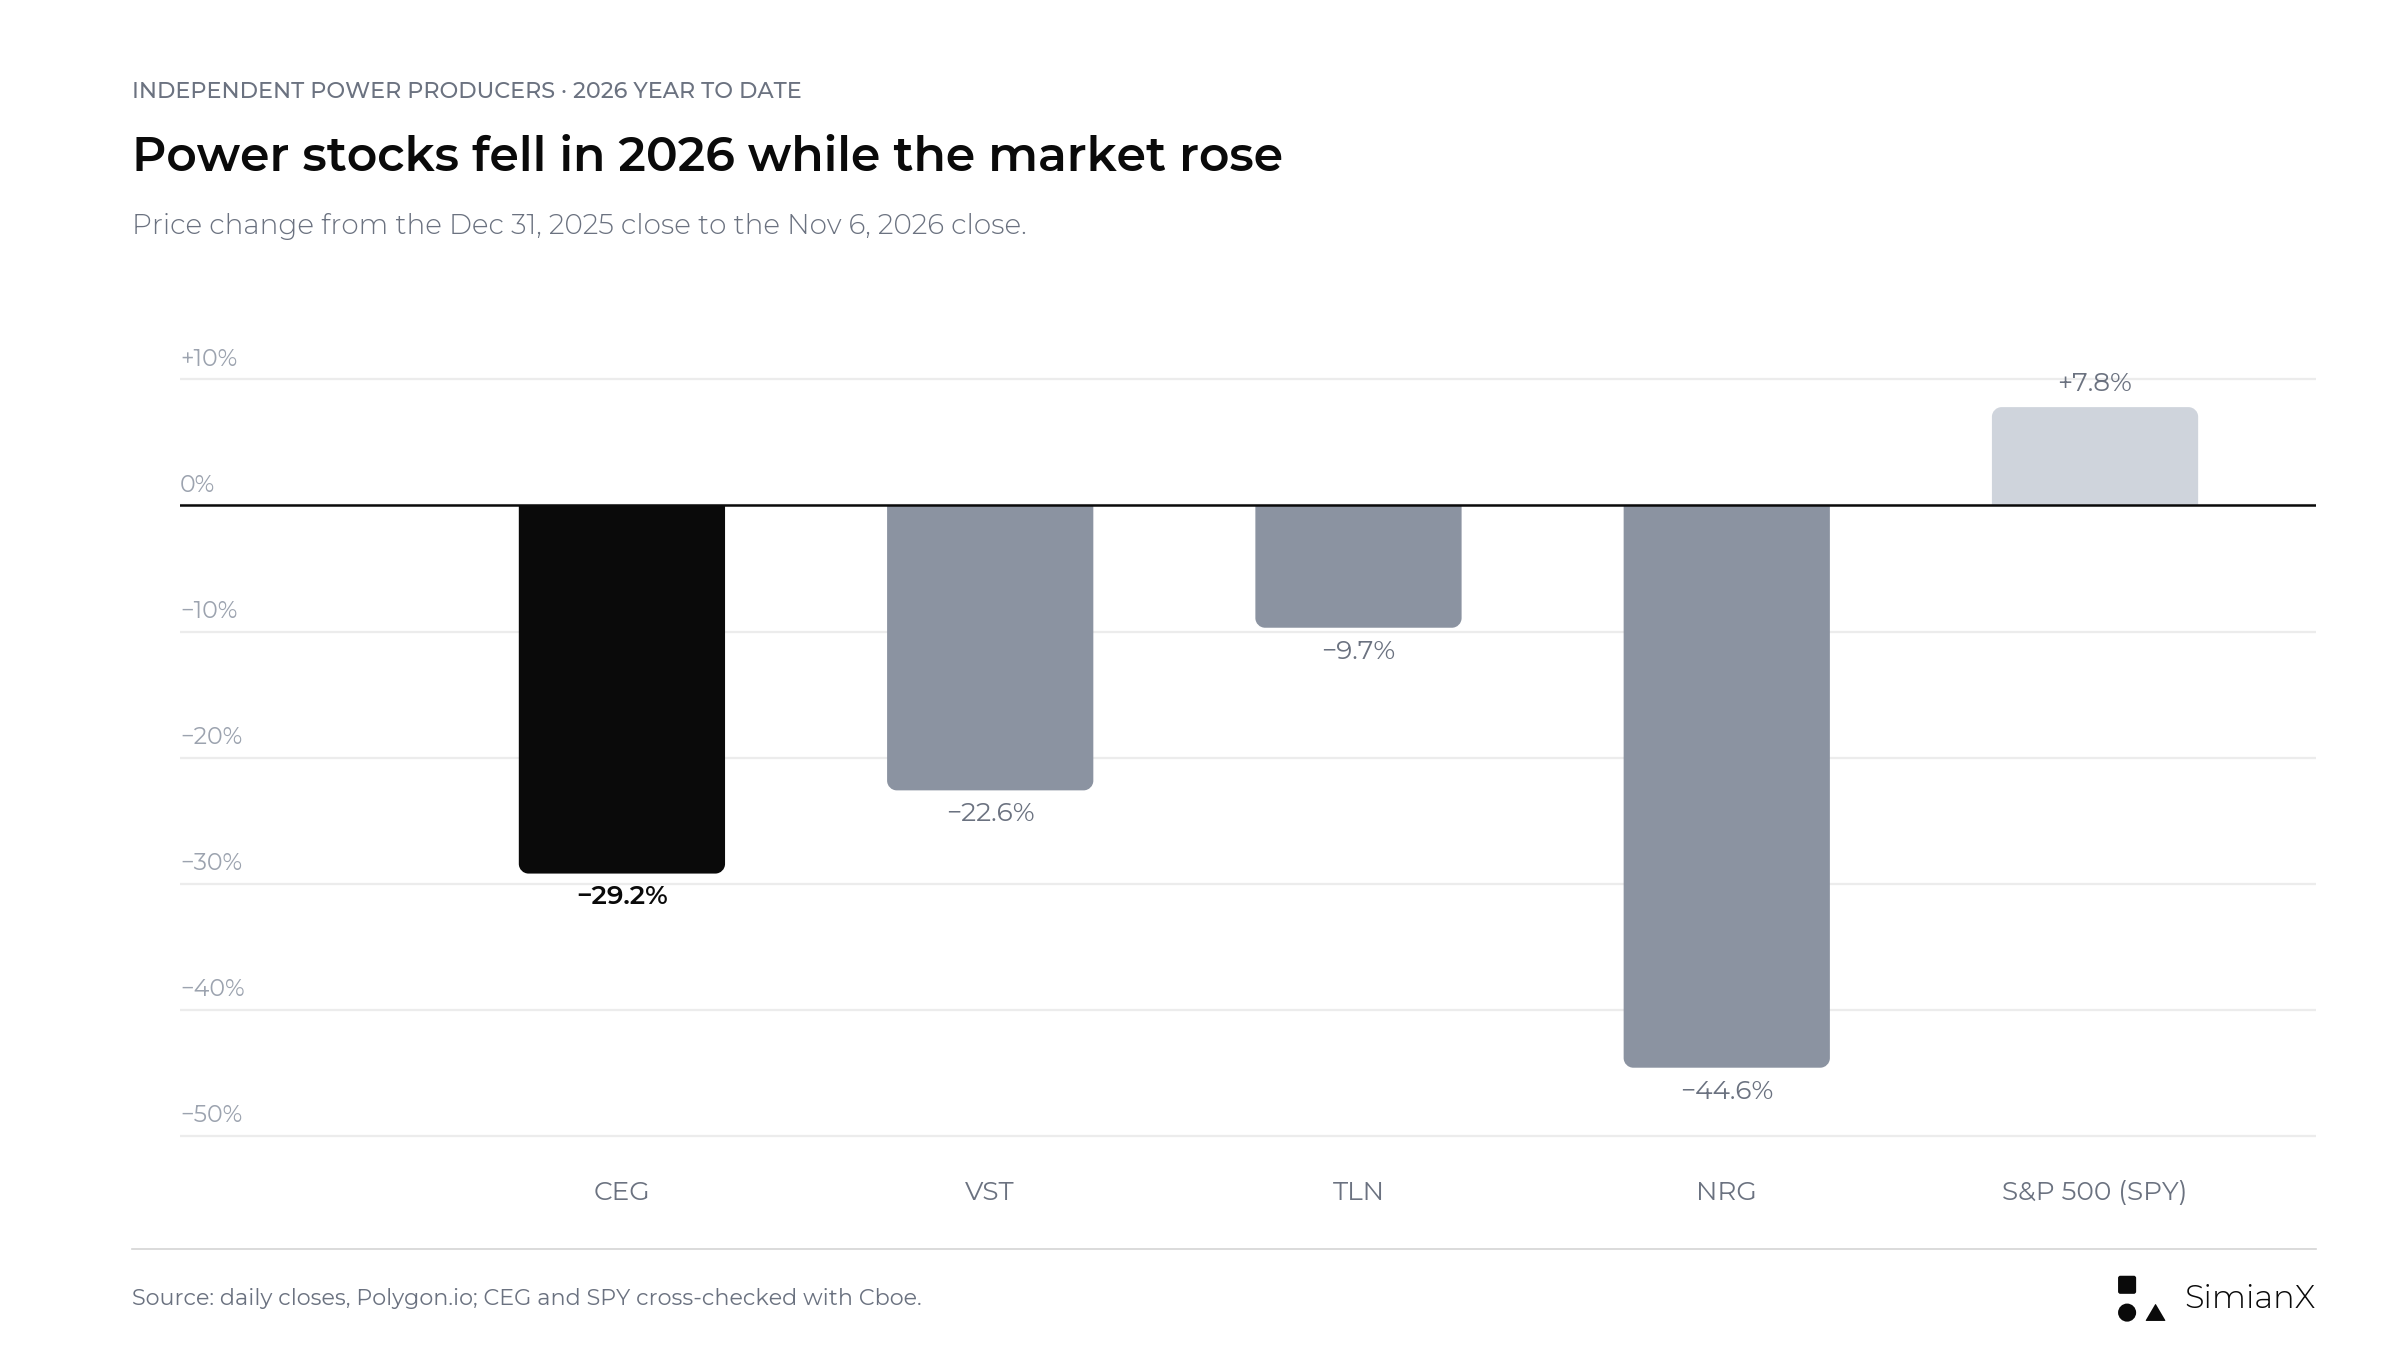
하락은 업종 전반에 걸쳐 나타났으며, 이는 회사 뉴스만큼이나 밸류에이션과 전력 가격 기대가 영향을 미쳤음을 시사합니다.
Zacks에 따르면 CEG는 향후 12개월 예상 이익 대비 약 18.7배에 거래되며, 이는 업종 평균 21.5배보다 낮습니다. Vistra와 관련된 전력 인프라 투자 아이디어는 KKR 헬릭스 AI 인프라: NVDA, VST 전력 거래를 참고하세요.
실적 발표 후 CEG 주가: 2022년 이후 모든 반응
Constellation은 미국 증시 개장 전에 실적을 발표하므로, 아래 반응은 전일 종가 대비 발표 당일 종가입니다.
| 발표일 | 분기 | 전일 종가 | 발표 당일 종가 | CEG 변동률 | SPY 변동률 |
|---|---|---|---|---|---|
| 2022년 5월 12일 | 2022년 1분기 | 57.37달러 | 53.47달러 | −6.8% | −0.1% |
| 2022년 8월 4일 | 2022년 2분기 | 67.17달러 | 67.46달러 | +0.4% | −0.1% |
| 2022년 11월 8일 | 2022년 3분기 | 93.50달러 | 87.54달러 | −6.4% | +0.5% |
| 2023년 2월 16일 | 2022년 4분기 | 86.01달러 | 85.63달러 | −0.4% | −1.4% |
| 2023년 5월 4일 | 2023년 1분기 | 76.51달러 | 78.59달러 | +2.7% | −0.7% |
| 2023년 8월 3일 | 2023년 2분기 | 95.55달러 | 101.14달러 | +5.9% | −0.3% |
| 2023년 11월 6일 | 2023년 3분기 | 117.07달러 | 124.73달러 | +6.5% | +0.2% |
| 2024년 2월 27일 | 2023년 4분기 | 133.22달러 | 155.76달러 | +16.9% | +0.2% |
| 2024년 5월 9일 | 2024년 1분기 | 208.00달러 | 215.91달러 | +3.8% | +0.6% |
| 2024년 8월 6일 | 2024년 2분기 | 169.97달러 | 181.04달러 | +6.5% | +0.9% |
| 2024년 11월 4일 | 2024년 3분기 | 258.10달러 | 225.95달러 | −12.5% | −0.2% |
| 2025년 2월 18일 | 2024년 4분기 | 317.30달러 | 325.60달러 | +2.6% | +0.3% |
| 2025년 5월 6일 | 2025년 1분기 | 248.27달러 | 273.82달러 | +10.3% | −0.8% |
| 2025년 8월 7일 | 2025년 2분기 | 338.46달러 | 336.41달러 | −0.6% | −0.1% |
| 2025년 11월 7일 | 2025년 3분기 | 351.30달러 | 358.39달러 | +2.0% | +0.1% |
| 2026년 2월 24일 | 2025년 4분기 | 293.80달러 | 312.64달러 | +6.4% | +0.7% |
| 2026년 5월 11일 | 2026년 1분기 | 303.63달러 | 299.69달러 | −1.3% | +0.2% |
| 2026년 8월 6일 | 2026년 2분기 | 265.12달러 | 261.10달러 | −1.5% | −0.2% |
| 2026년 11월 9일 | 2026년 3분기 | 249.95달러 | 276.09달러 | +10.5% | +2.4% |
출처: Polygon.io 일일 종가, Cboe와 교차 확인. 발표일은 Constellation의 Form 8-K 공시(Item 2.02) 기준. 변동률은 자체 계산.
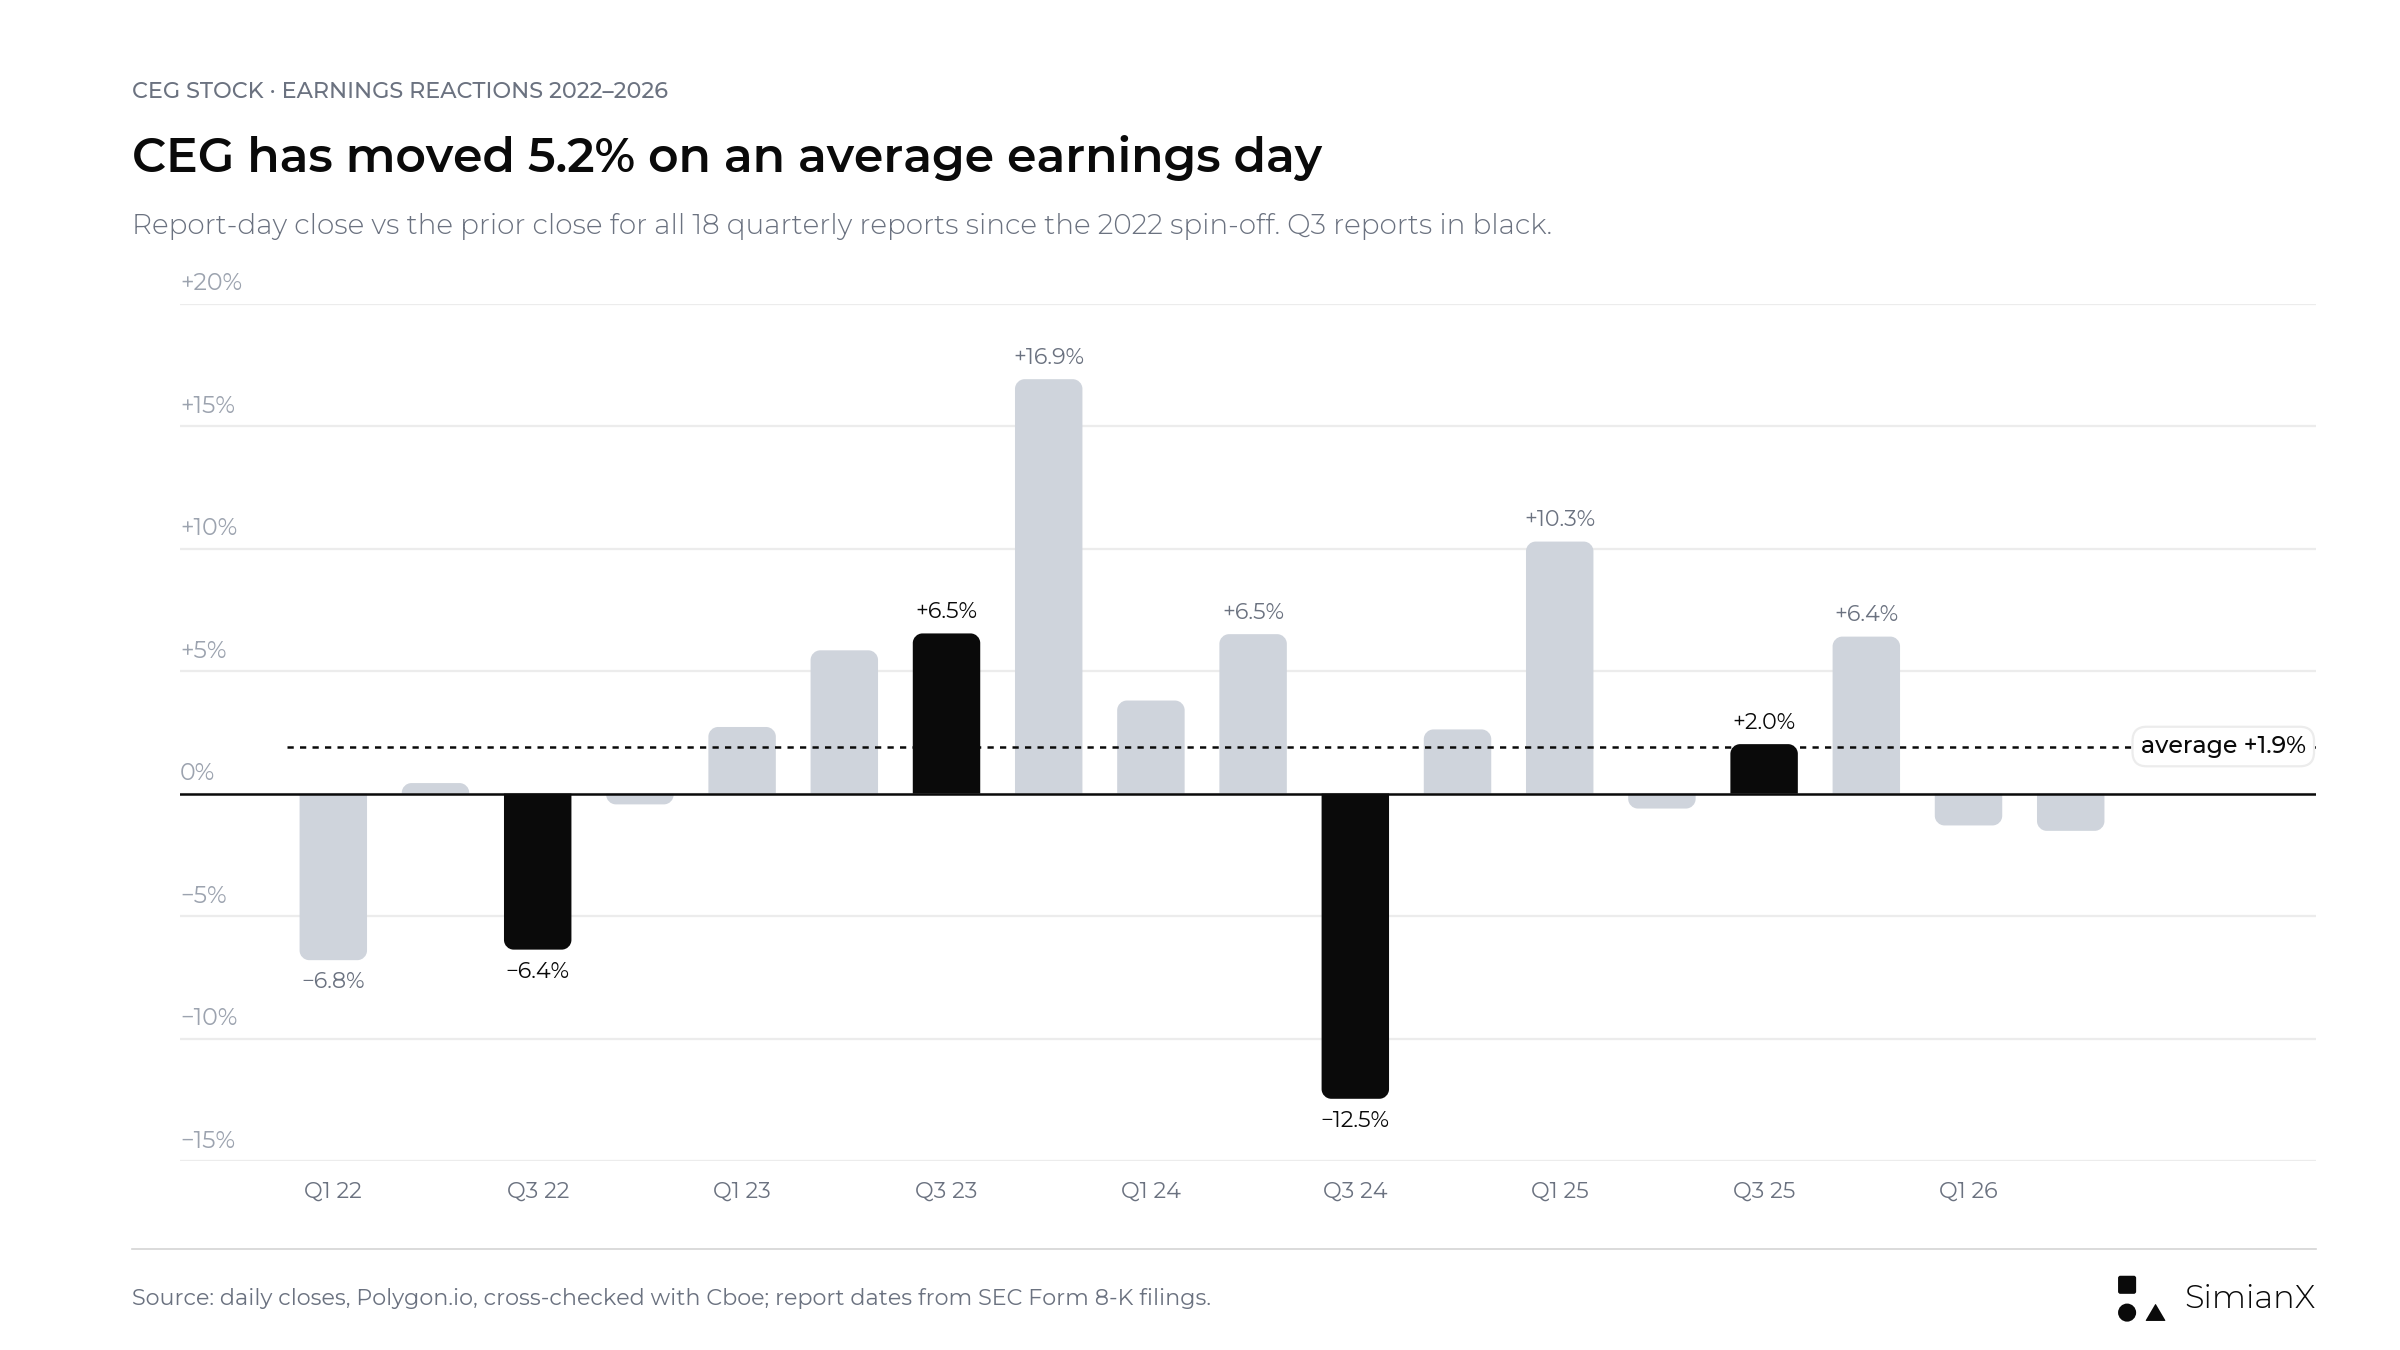
3분기 발표는 검은색으로 표시했습니다. 차트는 2026년 3분기 이전 18차례 발표를 다룹니다. 가장 큰 변동은 2024년 2월의 +16.9%와 2024년 11월의 −12.5%였으며, 2026년 11월 9일의 +10.5%는 이제 두 번째로 큰 상승입니다.
숫자로 본 패턴:
- 19차례 발표 중 12번 상승, 7번 하락. 평균 변동률은 +2.4%, 중앙값은 +2.6%입니다(2026년 3분기 이전 18차례 기준으로는 +1.9%, +2.3%).
- 일반적인 변동 폭은 5.5%입니다(방향과 무관한 평균 절대 변동률, 기존 5.2%에서 상승).
- 3분기 발표 반응은 이제 3번 상승, 2번 하락입니다. 평균은 약 0.0%로, 이번 발표 전의 −2.6%에서 바뀌었습니다. 분사 이후 최악의 반응도 3분기 발표 때 나왔습니다. 2024년 11월 4일 −12.5%로, Constellation이 가이던스 중간값을 높인 날이었습니다.
- 최근 두 번의 발표에서는 상승분을 반납했습니다. 2026년 5월에는 주가가 3.8% 높게 출발했다가 1.3% 하락 마감했습니다. 2026년 8월에는 가이던스를 상향한 날 4.8% 높게 출발했다가 1.5% 하락 마감했습니다. 11월 9일에는 이 패턴이 깨졌습니다. CEG는 4.2% 높게 출발해 10.5% 상승 마감했습니다.
범위 상향이나 축소가 종가 상승을 보장하지는 않았습니다. 시장은 화제가 되는 추정치 상회보다 이익의 질과 가시성에 더 크게 반응하는 경향을 보였습니다. 2026년 3분기에는 큰 폭의 추정치 상회와 함께, 새 하단이 기존 상단과 같은 가이던스 범위라는 두 가지를 모두 얻었습니다.
어떤 실적이면 강세, 중립, 약세 시나리오가 될까?
다음은 정성적 판단 틀이며 예측이 아닙니다.
| 시나리오 | 실적 발표문과 컨퍼런스 콜에서 확인할 근거 | 해석 |
|---|---|---|
| 강세 | 3분기 3.90달러 근접 또는 상회, 원전 설비이용률 90% 중반대, 12.00달러 이상으로 좁혀진 범위, 명확한 출력 증강 비용과 일정 | 성장의 가시성과 자금 조달 가능성이 높아지고 있음 |
| 중립 | EPS는 추정치를 상회하지만 주식 수 감소나 일회성 마진 덕분이고, 현금흐름이나 프로젝트 세부 내용은 여전히 모호 | 화제가 되는 수치가 확실성보다 빠르게 개선됨 |
| 약세 | 범위가 11.50달러 쪽으로 낮아짐, 원전 정지 부담 지속, 예상보다 높은 이자나 Calpine 통합 비용 | 실행 및 자금 조달 위험이 수요 낙관론을 압도 |
좋은 실적에 새로운 하이퍼스케일러 계약이 꼭 필요한 것은 아닙니다. 이미 체결된 약정에서 안정적인 운영과 절제된 수익을 보여 주는 것이, 경제적 조건이 공개되지 않은 또 하나의 대형 계약보다 더 가치 있을 수 있습니다. 마찬가지로 분기 실적이 추정치에 못 미친다면 원인 진단이 필요합니다. 연료 교체 시점과 일시적 정지는 장기 이익 경로 하락과는 다른 문제입니다.
실제 평가: 3분기 실적은 3.90달러를 크게 웃돌았고, 원전 설비이용률은 97.2%였으며, 범위는 12.00달러보다 높게 좁혀져 강세 시나리오에 부합합니다. 출력 증강 비용과 일정도 구체적으로 제시되었습니다. 다만 혼조 시나리오의 단서도 일부 남아 있습니다. 상향은 변동성이 큰 시장에서의 커머셜 초과 실적 덕분으로 설명되었는데, 회사의 이익 체계는 이를 기본(base) 이익이 아닌 '추가(enhanced)' 이익으로 분류합니다. 또한 이자 비용이 늘었고 보유 현금은 계속 줄었습니다.
2026년 3분기 체크리스트: 항목별 결과
- 조정 영업 EPS: 3.90달러 대비 5.06달러. 발표문은 Calpine, 커머셜 실적, 용량 매출을 동인으로 꼽았지만 Calpine 수치를 따로 밝히지 않았으며, 주식 수(3.54억 주)는 주된 요인이 아니었습니다.
- 연간 가이던스: 11.50~12.50달러 대비 중간값 상향 및 12.50~12.80달러로 축소, 중간값 12.65달러.
- 원전 설비이용률: 2025년 3분기 96.8% 대비 97.2%, 연료 교체 정지 20일과 연료 교체 외 정지 6일.
- Calpine: 3분기 발전량 38,387 GWh, 조정 이익에서 제외된 세후 합병·통합 비용 7,300만 달러, Brazos Valley 매각은 10월 완료(10-Q).
- 이자 비용: 2025년 3분기 1.34억 달러 대비 2.17억 달러.
- 현금: 9개월 누적 영업현금흐름 49.8억 달러, 설비투자 34.6억 달러, 자사주 매입 30.0억 달러.
- 프로젝트: 발표문에 새 Crane 일정은 없음. 출력 증강 규모는 1,165 MW, 약 43억 달러, DOE 대출은 여전히 조건부.
- PJM: 발표문에 비상 조달 관련 업데이트는 없음. 기존 원전 설비에서 2028년에 시작하는 270 MW 규모 Peak+ 신규 계약.
자주 묻는 질문
Constellation Energy는 2026년 3분기 실적을 언제 발표했나요?
2026년 11월 9일 월요일 미국 증시 개장 전에 발표했습니다. 발표문은 Form 8-K의 Exhibit 99.1로 SEC에 제출되었고, 컨퍼런스 콜은 미국 동부시간 오전 9시에 열렸습니다.
Constellation Energy는 2026년 3분기 실적 예상치를 넘었나요?
네. 조정 영업 EPS는 5.06달러로 Zacks 컨센서스 3.90달러(2026년 11월 5일 기준)를 29.7% 웃돌았고, 2025년 3분기의 3.04달러보다 증가했습니다. 매출은 95.5억 달러로 컨센서스 87.2억 달러를 넘었습니다. GAAP 기준 주당순이익은 5.19달러였습니다.
Constellation의 2026년 가이던스는 얼마인가요?
주당 조정 영업이익 12.50~12.80달러이며, 2026년 11월 9일에 제시되었습니다. 범위는 3월 31일 11.00~12.00달러, 8월 6일 이후 11.50~12.50달러였습니다. 9개월 누적 조정 EPS는 10.35달러로, 4분기에 대략 2.15~2.45달러를 의미합니다.
2026년 11월 9일 CEG 주가는 왜 급등했나요?
조정 EPS가 컨센서스를 약 30% 웃돌았고, 연간 범위가 기존 상단보다 높아졌으며, 원자력 발전도 강했습니다. CEG는 10.5% 오른 276.09달러에 마감했으며, 같은 날 SPY는 2.4%, 다른 독립 발전사업자들은 7~10% 올랐습니다.
CEG 주가는 보통 실적에 어떻게 반응하나요?
2022년 이후 19차례 실적 발표에서 주가는 발표 당일 12번 상승하고 7번 하락했습니다. 평균 절대 변동률은 5.5%였습니다. 2026년 5월과 8월 발표에서는 높게 출발했다가 하락 마감했고, 2026년 11월 발표에서는 4.2% 높게 출발해 10.5% 상승 마감했습니다.
Calpine 때문에 2025년과의 비교가 왜 어려워지나요?
인수는 2026년 1월 7일 완료되었으며 약 23 GW, 5천만 주, 약 126억 달러의 인수 부채가 더해졌습니다. 2026년의 매출 및 이익 성장에는 인수 사업의 기여와 기존 사업의 실적이 섞여 있습니다. Brazos Valley 매각은 2026년 10월 완료되었고, PJM 발전소 5곳의 50억 달러 매각은 연말까지 완료될 예정입니다.
Google과 Amazon 계약이 2026년 3분기 이익에 기여하나요?
아닙니다. Amazon 계약은 분기 마지막 날인 9월 30일에, Google 계약은 10월 6일에 발표되었습니다. 신규 출력 증강 용량은 2028년 이후에 들어오며, Meta에 대한 Clinton 공급은 2027년 6월에 시작됩니다. 이 계약들은 장기 매출 가시성을 높이지만, 먼저 70억 달러 이상의 투자가 필요합니다.
결론: 뚜렷한 어닝 서프라이즈와 가이던스 상향, 다음 시험대는 자금 조달
Constellation의 2026년 3분기 실적은 발표 전에 제시한 가장 강한 기준을 충족했습니다. 조정 EPS 5.06달러(예상 3.90달러), 원전 설비이용률 97.2%, 그리고 이 페이지가 기준선으로 삼은 중간값 12.00달러보다 전부 높은 12.50~12.80달러로 좁혀진 2026년 범위입니다.
기술 기업들이 24시간 전력을 원하는지는 더 이상 질문이 아닙니다. Microsoft, Meta, Amazon, Google 계약이 그 답을 주었습니다. 이제 중요한 것은 통합, 자금 조달, 원전 정지 위험, 다년간의 투자 프로그램을 거친 뒤 주주에게 얼마의 가치가 남는가입니다. 실적 발표 전에는 올해 주가가 29% 하락했고 시장이 가이던스 범위 상단에 의구심을 품고 있었기 때문에, 분기 수치보다 가이던스가 더 중요할 가능성이 컸습니다. 두 가지 모두 강하게 나왔고 CEG는 10.5% 올랐습니다. 이제 남은 질문은 상향분 중 변동성이 큰 커머셜 마진이 얼마인지, 4분기가 약 2.30달러를 달성할지, 그리고 보유 현금이 6.03억 달러로 줄어든 상황에서 출력 증강 프로그램, Rhode Island 인수, 자사주 매입에 어떻게 자금을 댈지입니다.
앞으로는 내재 범위 2.15~2.45달러 대비 4분기 실적, PJM 자산 매각 완료, 원전 가동률, 현금 수요를 지켜보세요. 그런 다음 새로운 정보가 미래 수익의 가시성을 높이는지 판단하세요. 실적 발표 이후 주가와 공시를 추적하려면 CEG 주식 페이지 또는 SimianX AI 주식 분석을 이용하세요. 이러한 전력 계약의 반대편에 있는 또 다른 하이퍼스케일러에 대해서는 알파벳 잉여현금흐름: 2026년 3분기와 AI 투자를 참고하세요.
이 글은 금융 리서치이며, 개인 맞춤형 투자 조언이나 증권 매수·매도 권유가 아닙니다.
관련 글
- 2026 원자력·우라늄주: AI 전력난에 베팅하는 투자법
- KKR 헬릭스 AI 인프라: NVDA, VST 전력 거래
- NextEra-Dominion: AI 전력 병목 110GW
- newcleo 주가 상장 후: 8.145→4.245달러
- AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다
- 알파벳 잉여현금흐름: 2026년 3분기와 AI 투자
- 아마존 AWS 분기별 매출 37%↑·설비투자 542억 달러
- 캐터필러 주식 2026: AI 데이터센터 전력 트레이드
참고 자료
- Constellation: 2026년 3분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 11월 9일
- Constellation: 2026년 3분기 실적 프레젠테이션(Form 8-K, Exhibit 99.2), 2026년 11월 9일
- Constellation: 2026년 3분기 실적 발표 Form 8-K, 2026년 11월 9일
- Constellation: 2026년 3분기 Form 10-Q, 2026년 11월 9일
- Constellation 뉴스룸: 2026년 3분기 실적 발표, 2026년 11월 9일
- Yahoo Finance: CEG 시세 및 과거 주가
- Constellation: 2026년 2분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 8월 6일
- Constellation: 2026년 2분기 실적 프레젠테이션(Form 8-K, Exhibit 99.2), 2026년 8월 6일
- Constellation: 2026년 2분기 Form 10-Q, 2026년 8월 6일
- Constellation: 2026년 1분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 5월 11일
- Constellation: 2026년 사업 및 실적 전망(Form 8-K, Exhibit 99.1), 2026년 3월 31일
- Constellation: 2025년 4분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 2월 24일
- Constellation: Calpine 인수 공시를 포함한 2025년 Form 10-K, 2026년 2월 24일
- Constellation: 2025년 3분기 실적 발표문(Form 8-K, Exhibit 99.1), 2025년 11월 7일
- Constellation: Meta Clinton 계약을 포함한 2025년 2분기 실적 발표문(Form 8-K, Exhibit 99.1), 2025년 8월 7일
- Constellation: 2024년 3분기 실적 발표문(Form 8-K, Exhibit 99.1), 2024년 11월 4일
- SEC EDGAR: Constellation Energy Corporation 공시 목록
- Constellation: Microsoft 계약 및 Crane 재가동 발표, 2024년 9월 20일
- Constellation: Crane Clean Energy Center 프로젝트 페이지
- Constellation: Calvert Cliffs 관련 Amazon 계약, 2026년 9월 30일
- Constellation: 890 MW 신규 원자력 용량에 관한 Google 계약, 2026년 10월 6일
- Constellation: 최대 50억 달러 규모 DOE 조건부 대출 약정, 2026년 10월 27일
- 미국 에너지부: 원전 출력 증강을 위한 50억 달러 대출 약정, 2026년 10월 27일
- 미국원자력학회(American Nuclear Society): Google과 Constellation의 11개 원자로 출력 증강 계획, 2026년 10월 6일
- PJM Inside Lines: 2028/2029년 용량 경매 결과, 2026년 7월 14일
- PJM Inside Lines: 수정된 신뢰도 비상 조달 제안, 2026년 10월 29일
- Zacks: 3분기 실적 발표 전 Constellation Energy를 매수, 보유, 매도해야 할까?, 2026년 11월 5일
- Finviz를 통한 Earnings Whispers: 상향된 2026년 전망의 신뢰도 시험대에 선 Constellation, 2026년 11월 2일


