
 글: Muke
구글 클라우드 매출이 두 배로 늘어도 알파벳이 하락한 이유: 현금흐름을 보자
2026년 3분기 Google Cloud 매출은 103% 증가했지만 알파벳의 잉여현금흐름은 마이너스 90억 6500만 달러로 떨어졌다. 영업현금흐름은 422억 9000만 달러였고 유형자산 취득에는 513억 5500만 달러를 지출했다. 클라우드의 상업적 성과는 분명하다. 그러나 이를 제공하는 데 당장 필요한 현금은 그룹의 현금 창출 속도보다 빠르게 늘고 있다.
이 차이는 단순한 실적 기대 미달보다 더 많은 것을 설명한다. 클라우드가 알파벳의 사업을 강화하더라도 인프라 지출, 재고, 공통 연구개발, 자금 조달 때문에 보통주 주주에게 돌아오는 현금은 지연될 수 있다. 주가 하락이 투자 잠재력을 높이려면 미래 사업의 수익성이 매입 가격을 뒷받침해야 한다.
이 글은 알파벳 공식 분기 실적 자료와 10월 28일 실적 발표 콘퍼런스콜을 바탕으로 한다. 재무 표는 별도 표시가 없으면 십억 미국 달러 단위다. 계산은 원자료의 정밀도를 유지하고 표시 비율은 반올림했다. 예시 현금흐름 시나리오는 가정이며 경영진의 전망이 아니다.
알파벳 2026년 3분기 실적: 핵심부터 살펴보기
공식 3분기 실적 발표는 매출과 영업이익 증가와 함께 현금 전환의 약화를 보여 준다.
| 지표 | Q3 2025 | Q3 2026 |
|---|---|---|
| 연결 매출 | $102.346 | $127.577 |
| Google Cloud 매출 | $15.157 | $30.709 |
| 연결 영업이익 | $31.228 | $40.576 |
| 희석 보통주 주당순이익, 미국 달러 | $2.87 | $2.12 |
| 잉여현금흐름 | $24.461 | −$9.065 |
클라우드는 그룹 매출 증가분의 약 61.6%를 차지했다. 클라우드 증가분 155억 5200만 달러를 그룹 증가분 252억 3100만 달러로 나눈 값이다. 작은 실험이 아닌 중요한 성장 동력이다. 다만 투자자는 그룹 전체를 보유하며, 그룹 현금은 여러 제품을 뒷받침하는 인프라와 연구개발도 지원해야 한다.
AP통신은 매출이 기사에서 인용한 FactSet 예상치 1279억 7000만 달러에 못 미쳤으며 EPS도 약 3.01달러의 예상치를 밑돌았다고 보도했다. 이는 특정 정보업체의 추정치다. 회사의 EPS 2.12달러와 아래에서 단순 가산으로 구하는 수치를 같은 정의의 시장 예상치처럼 비교해서는 안 된다.
GOOGL 시장 스냅숏에는 10월 28일 정규장 종가 324.89달러와 미국 동부 일광절약시간 오후 7시 59분 시간외 가격 292.50달러가 표시됐다. 종가 대비 9.97% 하락이다. 이 시각을 명시한 시간외 가격은 초기 반응이며, 10월 29일 정규장 종가 수익률이 아니다.
알파벳 분기별 잉여현금흐름: 적자 전환의 맥락
알파벳은 비GAAP 잉여현금흐름을 영업현금흐름에서 유형자산 취득 지출을 뺀 금액으로 정의한다. 모든 투자·재무 현금 유출을 차감하는 지표는 아니다. 인수, 투자자산 매입, 배당, 부채 상환은 별도로 살펴야 한다.
2025년 4분기 실적, 2026년 1분기 실적과 이후 공시로 다음 추이를 확인할 수 있다. 각 행은 독립된 한 분기다.
| 분기 | 영업현금흐름 | 현금 자본지출 | 잉여현금흐름 | 자본지출 / 영업현금흐름 |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
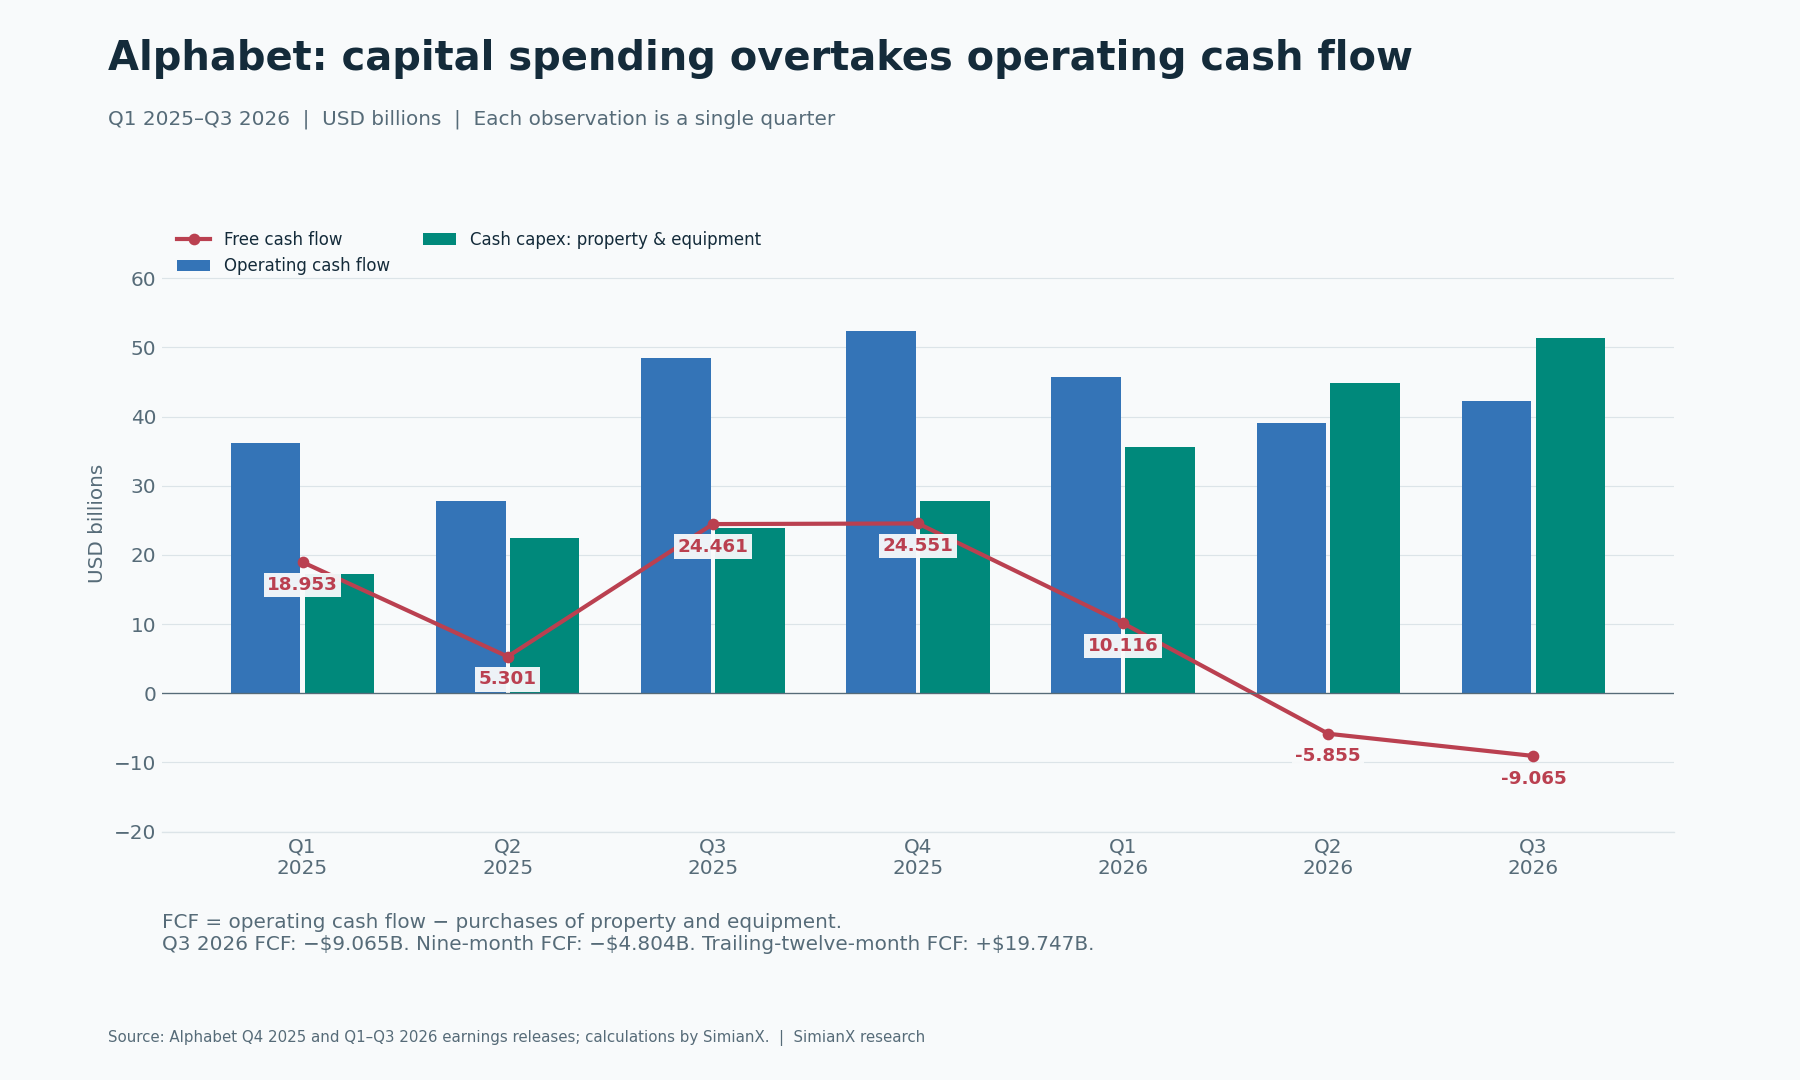
악화는 한 분기의 부진만으로 설명되지 않는다. 이 기간 자본지출은 매 분기 증가했고 영업현금 창출은 등락했다. 3분기 유형자산 취득 지출은 전년 동기의 두 배를 넘었지만 영업현금흐름은 감소했다. 이에 따라 FCF는 전년 동기보다 335억 2600만 달러 줄었다.
집계 기간도 중요하다. 2026년 첫 9개월 FCF는 마이너스 48억 400만 달러로, 영업현금흐름 1271억 4900만 달러에서 자본지출 1319억 5300만 달러를 뺀 값이다. 최근 12개월 FCF는 플러스 197억 4700만 달러를 유지했다. 현금흐름이 강했던 2025년 4분기가 포함되기 때문이다. 둘 다 2026년 연간 전망이 아니다. 최근의 적자 분기를 단순 연율화하면 계절성, 재고 주기, 지급 시점을 놓친다.
이전 알파벳 2분기 실적과 클라우드 분석은 이번 발표 전 투자 주기를 기록했다. 새 증거는 현금 자본지출이 다시 증가하는 가운데 FCF 적자가 두 분기 연속 이어졌다는 점이다.
메타 분기별 자본지출과 현금흐름 분석도 다른 AI 사업자의 비슷한 투자·현금 긴장을 보여 준다. 자본집약도를 비교하기 전에 현금흐름 정의와 보고 기간을 확인해야 한다. 같은 FCF 적자라는 제목만으로 사업의 경제성까지 같다고 볼 수 없다.
현금 부족의 원인: 자본지출, 재고, 과징금
손익계산서와 현금흐름표는 다른 질문에 답한다. 영업이익은 회계 규칙에 따라 비용을 인식하지만 현금흐름은 고객 지급, 재고 자금 투입, 부채 결제, 인프라 매입의 시점에 좌우된다.
경영진은 3분기 실적 콘퍼런스콜에서 TPU 시스템 재고와 유럽연합 집행위원회 과징금 52억 달러 지급을 추가 현금 압박 요인으로 꼽았다. 이 지급액을 기계적으로 더하면 분기 FCF는 마이너스 90억 6500만 달러에서 마이너스 38억 6500만 달러로 바뀐다. 후자는 분석용 민감도 계산이며 보고된 FCF가 아니다. 과징금은 실제 현금 의무였다.
재고는 성격이 다르다. 알파벳 현금흐름표에는 분기 재고로 인한 32억 2000만 달러의 현금 유출이 기록됐다. 경영진은 TPU 시스템을 먼저 제작한 뒤 납품하고 고객에게 청구한다고 설명했다. 이 재고 투자는 영업현금흐름에 반영되며 알파벳이 자체 사용할 설비 매입과는 다른 항목이다.
따라서 TPU 시스템 판매로 클라우드 매출이 늘어도 생산 주기가 일시적으로 현금을 흡수할 수 있다. 나중의 수금이 운전자본을 회수해 줄 수 있지만 금액은 수금 시점, 이익률, 재고 보충 수요에 달려 있다. 모든 재고 투입을 영구 손실로 보는 것은 성급하다. 운전자본이 전혀 필요 없는 사업처럼 전액을 더하는 것도 오해를 부른다.
유효한 검증은 인프라 지출이 높은 상황에서도 고객 수금이 늘어나는 납품을 따라잡는지 보는 것이다. 수익 인식, 고객 수금, 생산자산 취득을 따로 추적해야 한다.
Google Cloud 성장: 규모, 수익성, 매출 구성
1분기, 2분기, 3분기 공시는 실제 사업 가속을 보여 준다. 아래 이익률은 부문 매출과 영업이익으로 계산했다.
| 지표 | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Google Cloud 매출 | $20.028 | $24.768 | $30.709 |
| 클라우드 매출 전년 동기 대비 증가율 | 63% | 82% | 103% |
| 클라우드 영업이익 | $6.598 | $8.814 | $11.121 |
| 클라우드 영업이익률 | 32.9% | 35.6% | 36.2% |
| 검색 및 기타 매출 | $60.399 | $63.271 | $63.350 |
| 검색 매출 전년 동기 대비 증가율 | 19% | 17% | 12% |
| 연결 영업이익 | $39.696 | $40.770 | $40.576 |
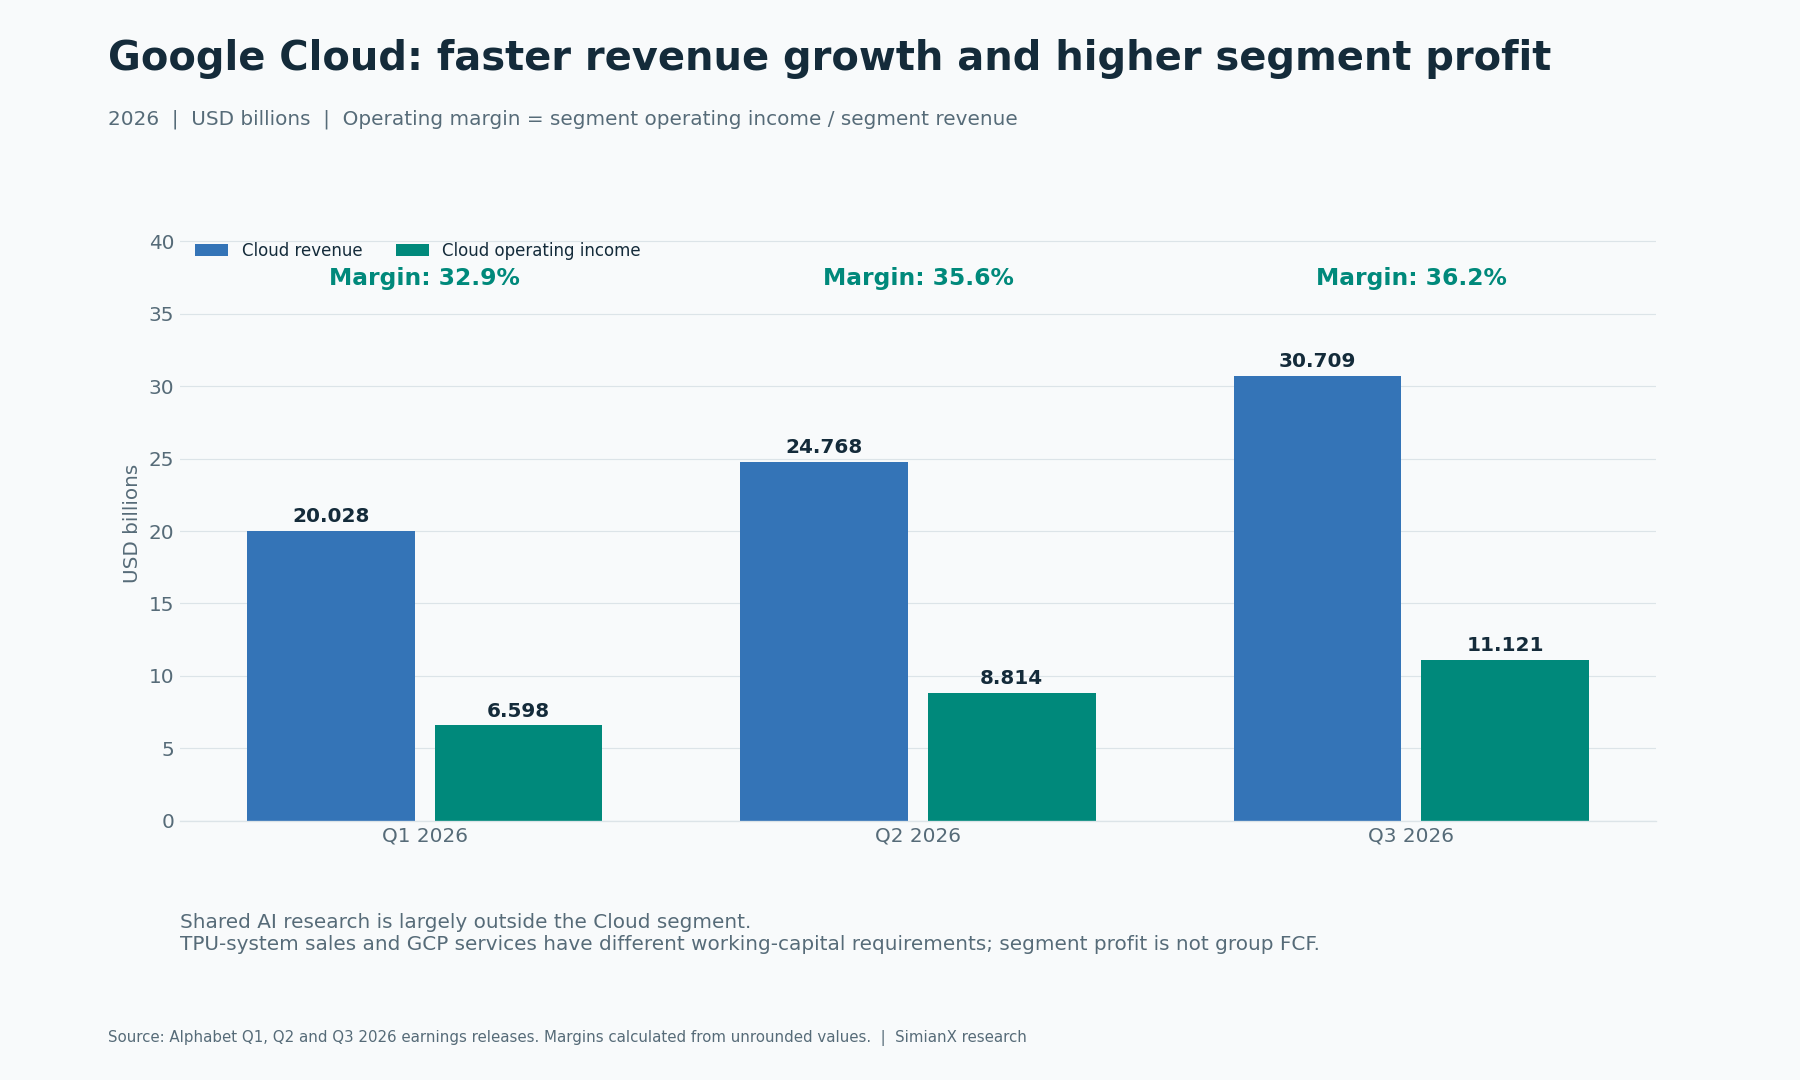
클라우드는 3분기 그룹 매출의 24.1%를 차지했다. 영업이익은 전년 동기의 세 배를 넘었다. 알파벳의 인프라, 플랫폼, 기업용 제품에 대한 상업적 근거를 강화한다.
성장의 질은 여전히 중요하다. 발표 자료는 GCP 서비스와 함께 TPU 시스템 판매도 중요한 기여 요인으로 지목한다. 하드웨어 시스템 납품과 반복 소프트웨어 구독은 재고, 수금, 자본 수요가 다르다. 알파벳의 제품별 재무 공시는 충분하지 않다. 클라우드 증가분 전체를 반복적인 AI 소프트웨어 매출이라 부르거나 TPU 자본수익률을 정확히 계산할 수는 없다.
AWS 분기 매출·자본지출 분석과 마이크로소프트 Azure 실적 분석은 사업 모델 비교에 도움이 된다. 다만 결산 일정, 부문 범위, 지출 정의가 달라 하나의 동일 기간 이익률 순위로 합치면 안 된다.
영업이익 증감 분석: 클라우드의 추가 이익은 어디로 갔나
공통 AI 연구는 주로 알파벳 전사 활동에 보고된다. 같은 연구가 검색과 다른 제품에도 기여하므로 전액을 클라우드에 배분하면 부문 경제성을 왜곡한다. 반대로 무시하면 주주에게 돌아갈 몫을 과대평가한다. 연결 조정 내역으로 두 단순화를 피할 수 있다.
| 영업이익 또는 손실 | Q3 2025 | Q3 2026 | 전년 동기 대비 증감 |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| 알파벳 전사 활동 | −$4.467 | −$7.655 | −$3.188 |
| 연결 영업이익 | $31.228 | $40.576 | +$9.348 |
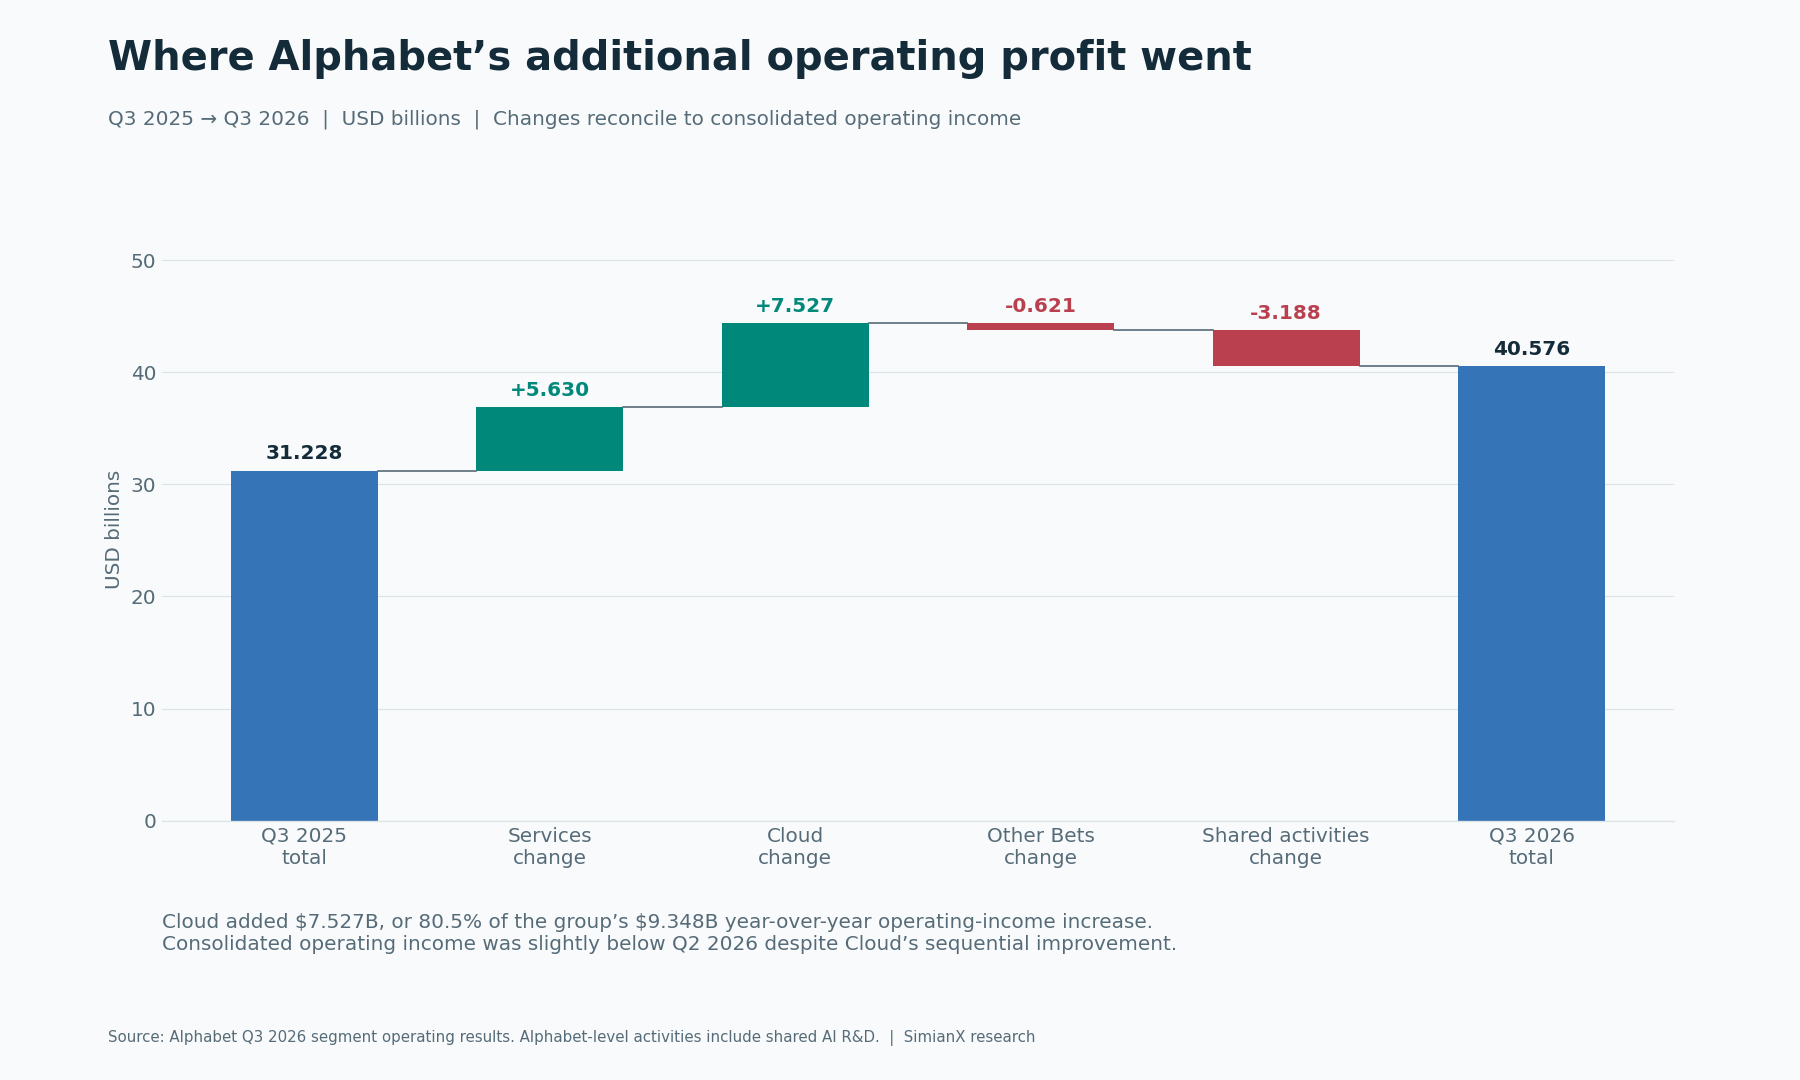
클라우드는 연결 영업이익의 전년 동기 대비 증가분 중 약 80.5%를 차지했다. 좋은 성과다. 그러나 클라우드의 전분기 대비 개선에도 그룹 영업이익은 2분기 407억 7000만 달러보다 소폭 낮았다. 공통 비용 증가와 다른 부문의 변화가 추가 클라우드 이익을 흡수했다.
36.2%의 클라우드 이익률을 전망에 그대로 연장하기도 어렵다. 공급 제약이 지속되는 동안 경영진은 임시로 확보하는 제3자 컴퓨팅 용량의 사용 확대가 단기 이익률을 압박할 것으로 예상한다. 한 분기의 높은 이익이 다음 단위 추가 용량의 이익률을 확정하지는 않는다.
브로드컴 AI 반도체 매출 분석은 인프라 구축의 공급업체 측을 살핀다. 공급업체 성장과 클라우드 운영자의 단기 현금 잉여 감소는 동시에 발생할 수 있다. 같은 지출 주기의 서로 다른 위치이기 때문이다.
검색 이용량만으로는 가치평가 논쟁을 끝낼 수 없다
검색 매출은 12% 증가해 633억 5000만 달러였다. CEO 공식 발언은 검색 질의가 강하게 늘었다고 설명한다. 둘은 양립한다. 활동 증가가 광고 매출이나 이익의 같은 비율 증가로 이어지는 것은 아니다.
그 과정은 질의 구성, 광고주 수요, 수익화, 서비스 비용에 달려 있다. 긴 정보 탐색 대화와 짧은 상업적 검색은 서로 다른 광고 기회를 만들 수 있다. AI가 유용한 상호작용과 광고 관련성을 높여도 비싼 연산이나 낮은 수익화가 추가 상호작용의 가치를 낮출 수 있다.
경영진은 콘퍼런스콜에서 매출 성장 둔화 요인으로 환율, 광고 비교 기준, AI Mode의 낮은 수익화 등 여러 영향을 설명했다. 각 요인의 재무적 기여도는 충분히 수치화되지 않았다. 이번 실적만으로 AI가 검색 둔화의 유일한 원인이라거나 광고 사업 기반이 무너진다고 단정할 수 없다.
더 설득력 있는 강세 논리는 AI 이용 확대 속에서도 매출과 이익률을 유지할 근거가 필요하다. 약세 논리는 수익화와 비용 악화가 추가 활동의 가치를 넘어선다는 증거가 필요하다. 이용자 수나 모델 벤치마크만으로는 어느 쪽에도 답할 수 없다.
알파벳 AI 자본지출 가이던스: 4분기의 현금 문턱
경영진은 2026년 자본지출 가이던스 1950억~2050억 달러를 유지했으며 2027년에는 크게 늘 것으로 예상한다. 세부 내용은 4분기 콘퍼런스콜에서 제시할 예정이다. 연간 범위에서 첫 9개월 현금 자본지출을 빼면 남은 지출 규모를 기계적으로 확인할 수 있다.
| 현금 자본지출 계산 | 십억 미국 달러 |
|---|---|
| 2026년 가이던스 하단 | $195.000 |
| 2026년 가이던스 상단 | $205.000 |
| 2026년 첫 9개월 실제 | $131.953 |
| 역산한 4분기 하단 | $63.047 |
| 역산한 4분기 상단 | $73.047 |
역산한 4분기 범위는 3분기 513억 5500만 달러보다 약 23~42% 높다. 연간 가이던스에서 뺀 계산이며 회사의 별도 분기 전망이 아니다. 프로젝트와 지급 시점에 따라 실제 결과는 달라질 수 있다. 재고 자금과 다른 영업현금 움직임은 여전히 이 자본지출 항목 밖에 있다.
자본지출은 나중에 감가상각과 시설 운영비를 통해 이익에도 반영된다. 3분기 유형자산 감가상각은 전년 동기 56억 1100만 달러에서 83억 6900만 달러로 늘었다. 향후 지출 증가세가 멈춰도 손익계산서의 감가상각이나 에너지 비용이 자동으로 사라지지는 않는다.
빅테크 자본집약도 분석 틀은 여러 운영자의 현금 수요를 연결한다. 다만 그 글의 과거 보고 시점은 새로 발표된 이번 알파벳 분기와 구분해야 한다.
투자손실, EPS, 가치평가 분모의 함정
3분기 발표에 따르면 지분증권 순손실 86억 6400만 달러는 관련 세금 효과 반영 후 희석 보통주 EPS를 0.55달러 낮췄다. 보고 EPS 2.12달러에 0.55달러를 더하면 2.67달러다. 이는 제한적인 조정 계산이지 공식 조정 EPS나 지속 가능한 이익의 완전한 추정치가 아니다.
투자 평가 변동은 데이터센터에 현금을 지출하는 것과 다르다. 비현금 투자 변동은 영업현금흐름 조정에 반영된다. EPS 영향을 현금흐름에서 다시 제거하면 재무제표를 혼동하고 이중 계산할 위험이 있다.
2분기에는 반대 문제가 있었다. 이례적으로 큰 투자이익이 보고 EPS를 9.11달러로 끌어올렸다. 이런 이익이 분모를 지배하면 최근 12개월 또는 연율화한 이익배수는 실제보다 낮아 보일 수 있다. 손실 영향을 받은 3분기 EPS의 연율화도 다른 왜곡을 만든다.
따라서 가치평가에는 지속적 사업, 세금, 자금 조달, 우선배당, 변하는 희석 주식 수에 대한 투명한 이해가 필요하다. 단일 분기 EPS나 클라우드 부문 이익만으로는 보통주 주주가 받을 수 있는 현금을 충분히 대변할 수 없다.
자금 조달과 희석: 성장은 주당 기준으로 이어져야 한다
현금흐름표의 3분기 재무활동 항목은 다음과 같다. 이는 현금 이동이며 조달 자금 전액의 용도가 AI로 지정됐다는 뜻이 아니다.
| Q3 2026 재무활동 현금 변동 | 십억 미국 달러 |
|---|---|
| 보통주 발행, 비용 차감 후 | +$12.371 |
| 부채 발행, 비용 차감 후 | +$28.996 |
| 부채 상환 | −$3.626 |
| 주식보상 관련 순지급 | −$5.368 |
| 우선주 및 보통주 배당 | −$2.936 |
| 자사주 매입 | $0.000 |
| 재무활동 순현금 유입 | +$29.437 |
보충 주석은 선순위 채권 순조달액을 별도로 287억 달러라고 보고한다. 현금흐름표의 289억 9600만 달러는 총부채 발행을 포함하므로 범위가 다르다. 마찬가지로 반올림한 클래스 A·C 주식 조달액을 표의 더 정밀한 합계 대신 쓰면 안 된다.
주식 발행, 부채, 우선자본은 새 자산이 현금을 만들기 전에 투자를 지원할 수 있다. 동시에 소유권, 이자, 상환, 분배 의무에 영향을 준다. 희석 가중평균 보통주 수는 전년 동기 122억 300만 주에서 123억 6800만 주로 증가했다. 이 변화를 이번 분기 보통주 발행만의 결과로 돌려서는 안 된다.
Anthropic 현금 소진과 자금 조달 분석은 AI 고객 측의 관련 위험을 살핀다. 인프라 수요를 평가할 때 대형 고객의 조달 능력은 중요하지만, 그것이 특정 고객이 알파벳 보고 매출이나 매출채권에 미친 구체적 영향을 입증하지는 않는다.
마이너스 잉여현금흐름은 재무 위기를 뜻할까
한 분기의 적자만으로 재무 위기를 확정할 수 없다. 알파벳은 상당한 금융자원을 보유한다. 하지만 시장성 자산을 전부 현금이라 부르면 유동성의 확실성을 과대평가한다.
| 2026년 9월 30일 재무상태표 항목 | 십억 미국 달러 |
|---|---|
| 현금 및 현금성자산 | $56.334 |
| 시장성 유가증권 | $208.764 |
| 현금 및 시장성 유가증권 합계 | $265.098 |
경영진에 따르면 합계에는 약 904억 달러의 시장성 지분증권이 포함된다. 이 투자는 시장가격 위험을 가지며 현금과 같지 않다. 자금 조달 유입과 투자 평가액 상승도 금융자원을 늘릴 수 있지만 본업의 잉여현금 창출 개선을 뜻하지는 않는다.
투자 질문은 한 분기 적자가 즉각적인 자금 위기를 입증하는지가 아니라, 구축 확대를 지속하는 비용과 수익이다. 부채, 우선주 의무, 구매 약정, 운전자본 수요를 유동성 및 향후 영업현금흐름과 함께 평가해야 한다.
AI 투자 주기를 정당화하려면 현금흐름이 얼마나 필요할까
유용한 가치평가 모델은 배수를 적용하기 전에 현금 가정을 드러낸다. 아래 표는 현재 2026년 가이던스 범위 안의 세 수준으로 연간 자본지출을 고정하고 가상의 연간 영업현금흐름을 바꾼다. 모든 결과는 두 입력값의 단순 차이다. 2027년 전망이나 목표주가가 아니다.
| 가정한 연간 영업현금흐름 | 자본지출 $195 | 자본지출 $200 | 자본지출 $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
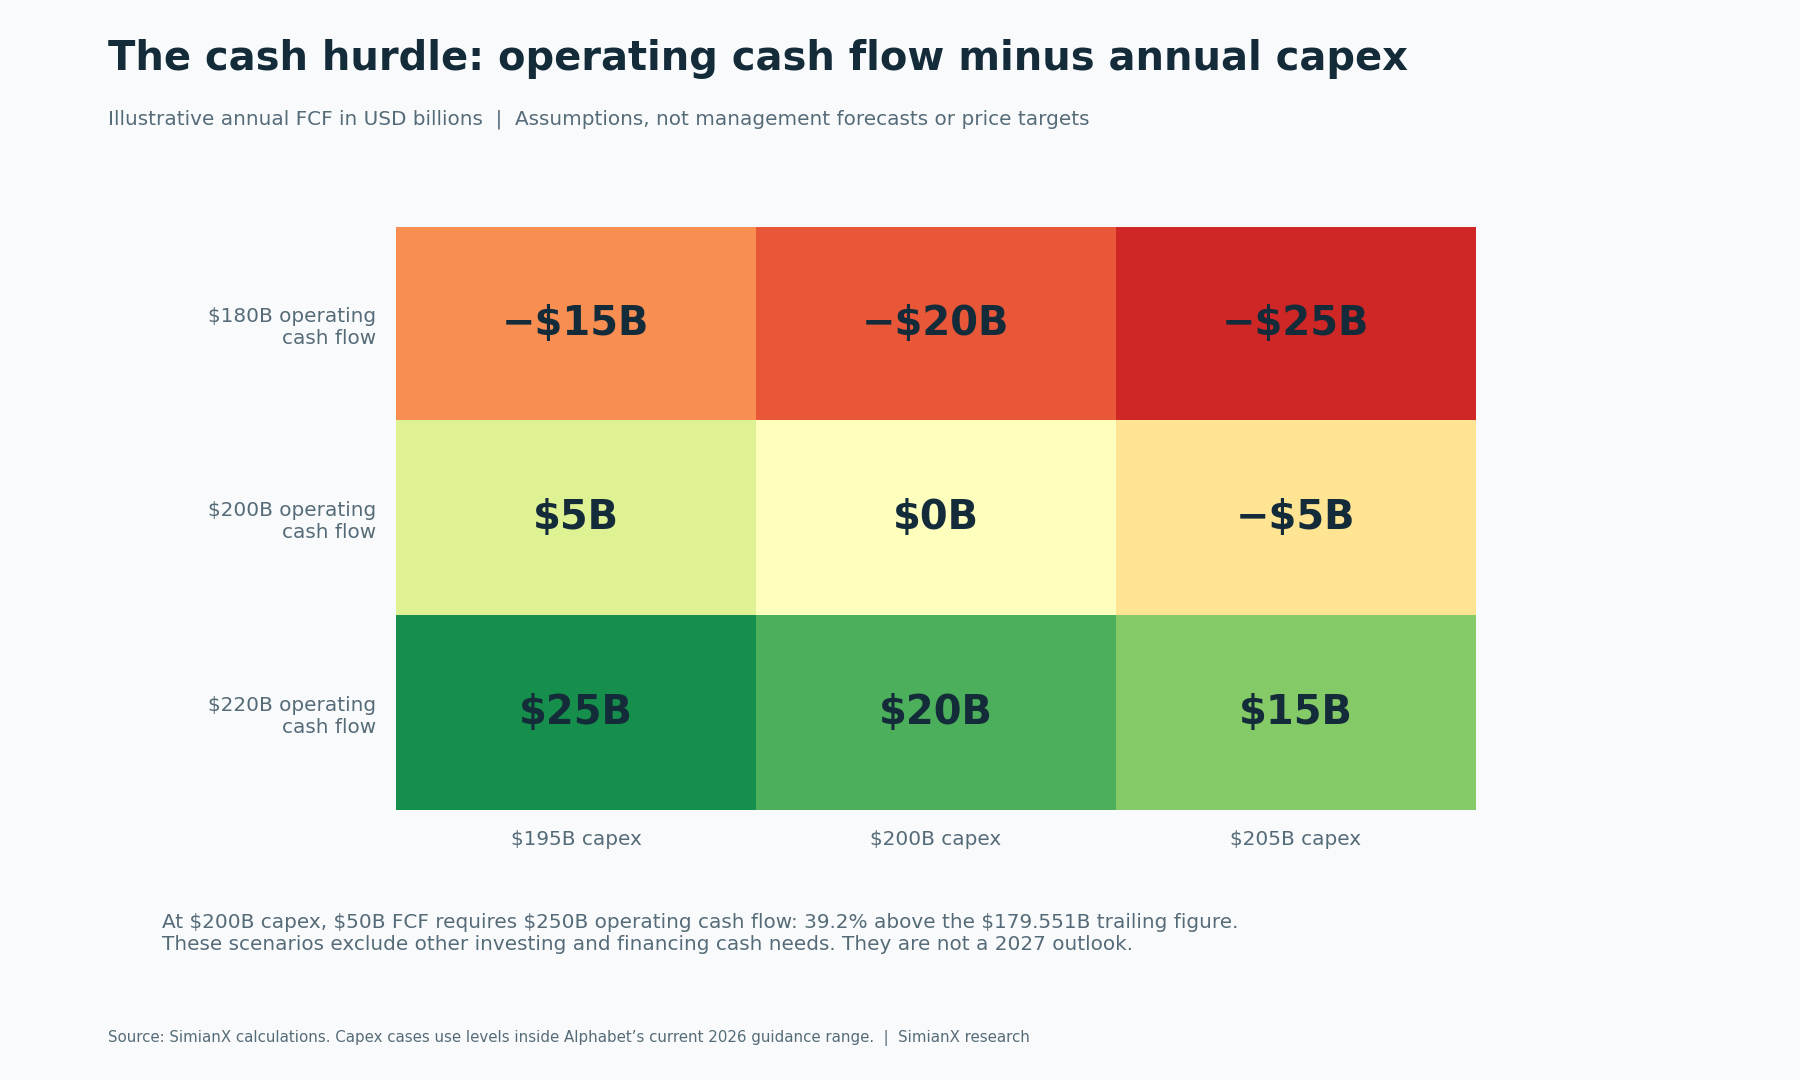
예를 들어 자본지출 2000억 달러에서 연간 FCF 500억 달러를 얻으려면 연간 영업현금흐름 2500억 달러가 필요하다. 보고된 최근 12개월 1795억 5100만 달러보다 약 39.2% 높다. 이 계산은 달성 문턱이며 현금 창출의 증가 속도를 예측한 것이 아니다. 배당, 인수, 부채 상환은 별도로 고려해야 한다.
강세 시나리오는 가동률, 수금, 수익화가 충분히 개선돼 인프라 자금을 충당하면서 주당 현금 창출을 늘리는 것이다. 중간 시나리오는 수요는 강하지만 자본지출과 감가상각이 높아 회수가 늦어지는 경우다. 약세 시나리오는 가격 경쟁, 검색의 경제성, 교체 지출이 클라우드 성장 이익의 상당 부분을 소비하는 경우다.
이 시나리오는 검증할 수 있다. 영업현금이 자본지출을 따라잡는지, 재고가 고객 수금으로 전환되는지, 임시 컴퓨팅 용량 확대에도 클라우드 수익성이 유지되는지, 공통 연구비와 감가상각 후 그룹 이익이 성장하는지 보자. 다음 공식 2027년 지출 전망은 중요한 갱신 시점이다. 큰 수주잔고는 이미 수금한 현금이 아니며 경영진의 수익 목표는 주주의 실현 수익이 아니다.
자주 묻는 질문
Google Cloud 매출이 두 배로 늘었는데 알파벳 주가는 왜 하락했나?
클라우드는 103% 성장했지만 그룹은 실적 기대 미달, 분기 FCF 적자, 부담스러운 지출 전망도 보고했다. 투자자는 클라우드 매출만이 아니라 알파벳 전체의 미래 주당 현금을 평가한다. 초기 시간외 가격은 특정 시점의 시장 반응이며 AI 수요에 대한 영구적인 판결이 아니다.
알파벳의 2026년 3분기 잉여현금흐름은 적자였나?
그렇다. 영업현금흐름 422억 9000만 달러에서 유형자산 취득 513억 5500만 달러를 빼면 마이너스 90억 6500만 달러다. 첫 9개월 FCF는 마이너스 48억 400만 달러, 최근 12개월은 플러스 197억 4700만 달러였다. 기간을 혼용하면 안 된다.
Google Cloud는 흑자인가?
3분기 매출 307억 900만 달러에 영업이익 111억 2100만 달러를 기록해 계산상 이익률은 36.2%다. 공통 AI 연구는 주로 부문 밖에 반영되며 경영진은 제3자 용량에 따른 단기 이익률 압박을 예상한다. 부문 이익은 그룹 전체 AI 투자 수익이 아니다.
TPU 재고 매입은 알파벳 자본지출에 포함되나?
고객에게 판매할 시스템은 재고와 영업현금흐름에 영향을 준다. 알파벳이 자체 사용할 설비는 유형자산 취득에 들어간다. 둘 다 현금을 쓰지만 회계와 수금 주기가 다르다. 같은 자본지출 항목으로 취급하면 이중 계산할 수 있다.
EPS 2.67달러 계산은 알파벳 공식 조정 이익 가이던스인가?
아니다. 공시된 지분투자 손실의 EPS 영향 0.55달러를 보고 EPS 2.12달러에 더한 것이다. 모든 이익 항목을 정상화하지 않으며 공식 조정 EPS 가이던스도 아니다. 분석가 예상과 비교하려면 정의가 일치해야 한다.
2026년 가이던스가 시사하는 4분기 자본지출은 얼마인가?
변하지 않은 연간 1950억~2050억 달러에서 첫 9개월 1319억 5300만 달러를 빼면 약 630억 4700만~730억 4700만 달러다. 연간 가이던스에서 기계적으로 역산한 값이며 별도 분기 전망이 아니다.
GOOG와 GOOGL은 무엇이 다른가?
GOOGL은 의결권이 있는 알파벳 클래스 A 보통주이며 GOOG는 통상적인 의결권이 없는 클래스 C 주식이다. 같은 회사의 지분이지만 의결권 구조가 다르고 가격도 다를 수 있다. 이 글의 시점을 명시한 거래 스냅숏은 GOOGL을 사용한다.
실적 제목을 검증 가능한 투자 논리로 바꾸기
알파벳은 AI 인프라 수요와 성장하는 흑자 클라우드 사업을 입증했다. 동시에 더 큰 투자 프로그램에서 현금 수익을 거두기 전에 상업적 성공이 먼저 올 수 있음을 보여 줬다.
결정적인 증거는 사업 진전이 제공 비용을 감당한 후 지속 가능한 주당 현금으로 전환되는지다. 보고 실적, 경영진 전망, 제한적인 분석 조정, 가상의 민감도 계산을 구분해야 한다. 하루의 주가 움직임을 가치평가 모델로 삼기보다 매 실적 발표 후 현금흐름 추이를 갱신하자.
SimianX 주식 분석 도구를 이용해 최신 공시와 실제 매입 가능한 가격으로 서로 다른 투자 시나리오를 비교할 수 있다. 계속 답해야 할 질문은 구체적이다. 알파벳은 영업현금을 얼마나 만들 수 있으며, 이를 계속 만들려면 얼마나 재투자해야 할까?
관련 글
- Alphabet Q2 실적: 클라우드 82%·설비투자 상향
- AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다
- 아마존 AWS 분기별 매출 37%↑·설비투자 542억 달러
- MS 2026 4분기: Azure 성장과 AI 투자 위험
- Meta 설비투자 분기별 추이: 3분기 349억 달러 돌파
- 앤트로픽 현금 소모와 매출:807억 달러 손실 해설
- Broadcom 분기별 AI 매출·AVGO 주가 하락 이유


