 글: Muke
Anthropic S-1 분석:매출, 현금흐름과 컴퓨팅 지급 의무
핵심 답변: Anthropic은 2026년 상반기에 807.48억 달러의 순손실을 보고했지만, 영업활동에서는 39.29억 달러의 현금을 창출했다. 현금 설비 구매액 4.82억 달러를 빼면 이 글의 정의에 따른 잉여현금흐름은 34.47억 달러다. 비현금 금융 조정 두 항목의 합계는 811.08억 달러였다. 이는 막대한 회계 손실을 설명하지만 투자 판단까지 해결하지는 않는다. 더 어려운 검증 과제는 고객에게서 회수하는 현금이 새로운 컴퓨팅 대금 지급과 주식 희석에 맞춰 늘어날 수 있느냐다.
2026년 10월 26일 미국 태평양 시간 기준 업데이트. 출처는 같은 날 처음 공개 제출된 Anthropic의 Form S-1이다. 연간 재무제표는 감사를 받았으며 중간 실적은 미감사 수치다. 금액은 모두 미국 달러다. 계산값, 시나리오와 당사의 평가는 아래에서 구분해 표시한다.
Anthropic의 현금 소모, 매출, 수익성은 서로 다른 질문에 답한다. 6개월 매출은 162.86억 달러였으며, 2분기에는 공시 대상 기간 중 처음으로 영업이익을 냈다. 6월 30일 현금과 단기투자자산은 총 1316.51억 달러였다. 동시에 경영진은 인프라 확장으로 인해 예측 가능한 미래에 영업활동과 투자활동에서 상당한 현금이 소모될 것으로 예상한다.
당사의 판단: 공시에는 실제 영업 채산성 개선과 함께 그 성과의 상당 부분을 흡수할 수 있는 자금조달 구조와 인프라 계획이 담겨 있다. 비상장 기업가치 상승이 회계 손실을 만들었다고 해서 현재의 플러스 현금흐름으로 다음 증설을 충당할 수 있다고 가정해서는 안 된다. 투자자는 두 사실을 연결하는 조정표를 확인한 뒤 향후 지급 일정과 발행 주식 수를 살펴야 한다.
Anthropic 재무 한눈에 보기
| 질문 | 10월 26일 S-1의 답변 |
|---|---|
| 매출은 얼마였나? | 2026년 상반기 162.86억 달러. 2025년 상반기 11.63억 달러 대비 약 1300% 증가 |
| 흑자였나? | 상반기 영업손실 6.93억 달러, 순손실 807.48억 달러. 2분기 영업이익은 9.74억 달러 |
| 영업활동에서 현금을 얼마나 소모했나? | 2026년 상반기 순액 기준으로 소모하지 않았다. 영업현금 순유입은 39.29억 달러 |
| 잉여현금흐름은 플러스였나? | 34.47억 달러. 영업현금흐름에서 현금 설비 구매액 4.82억 달러를 뺀 계산값 |
| 유동성은 얼마였나? | 6월 30일 현금및현금성자산 1123.89억 달러와 단기투자자산 192.62억 달러 |
| ANT는 거래 중인가? | 이번 예비 신고서만으로 거래가 시작되는 것은 아니다. ANT는 제안된 Nasdaq 종목코드이며 가격, 주식 수, 조달액은 공란 |
| 핵심 재무 위험은 무엇인가? | 초기 투자가 늘어나는 가운데 고객 사용량에 따라 달라지는 현금 회수액으로 다년간 컴퓨팅 지급 의무를 충당해야 한다 |
SEC 제출 목록에서 10월 26일 제출 사실을 확인할 수 있다. 투자설명서는 예비본이다. S-1은 증권 등록 단계이며 IPO 완료나 주식 거래 개시를 뜻하지 않는다. 상장 시점과 별도로 진행되는 OpenAI 절차는 Anthropic·OpenAI IPO 현황을 참고하면 된다. 이 글은 재무제표, 매출의 현금 전환과 자금 수요에 초점을 맞춘다.
Anthropic은 왜 807억 달러의 손실을 냈나
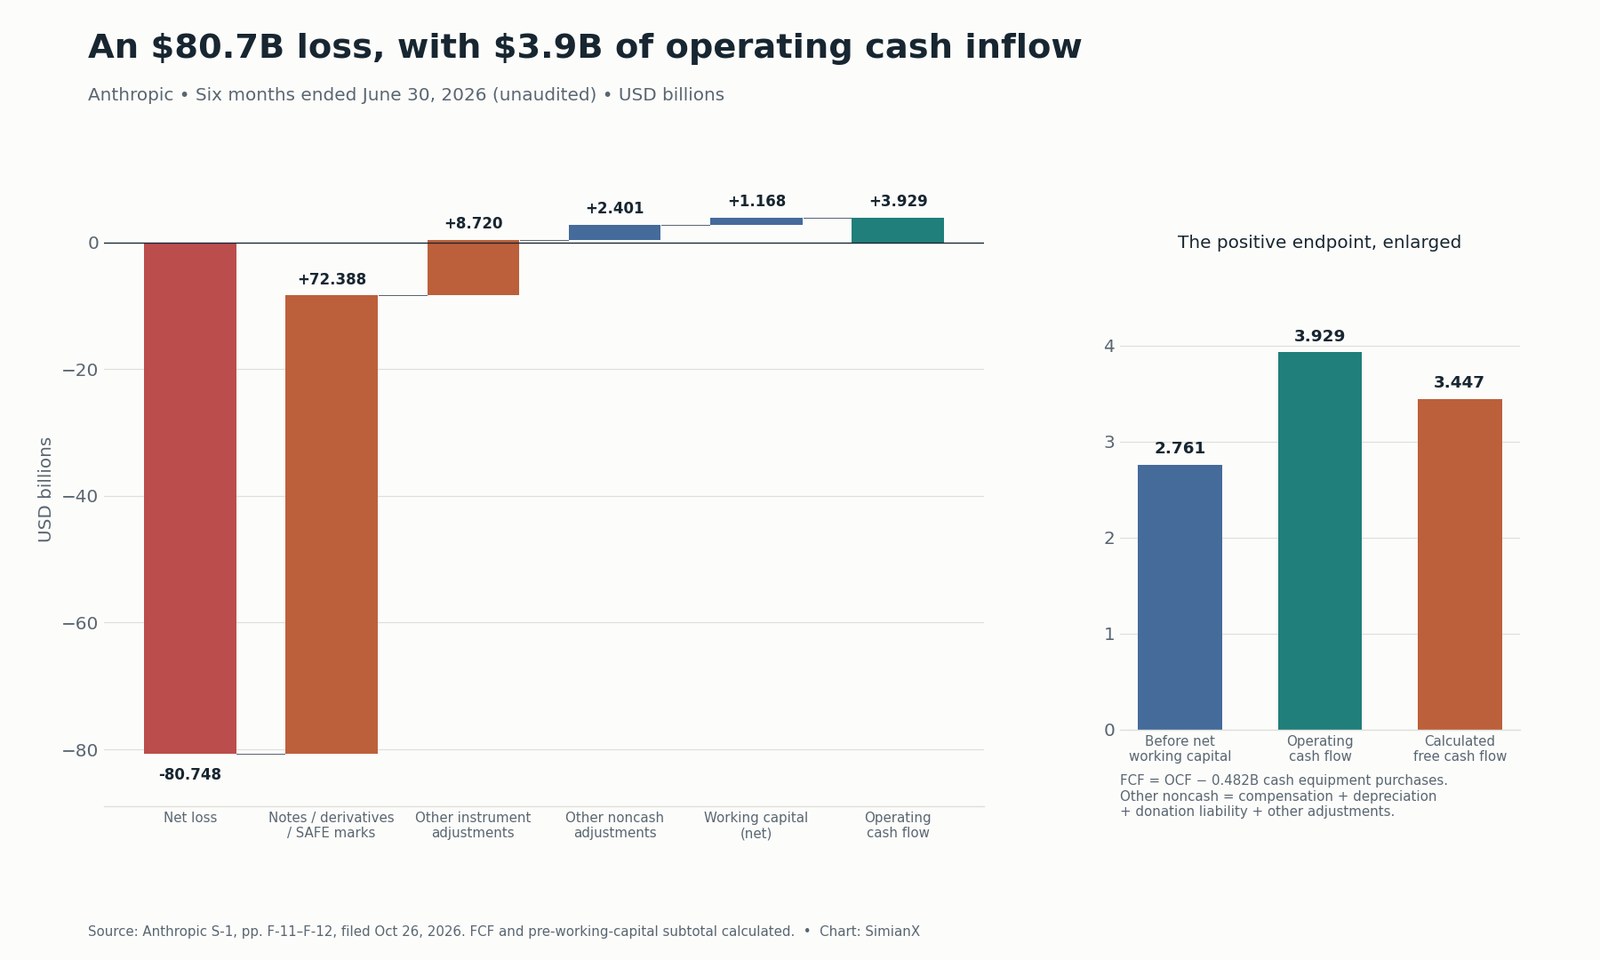
가장 큰 비용은 전환사채, 파생금융부채와 미래 지분 취득 계약인 SAFE의 공정가치 변동에서 발생한 723.88억 달러였다. 두 번째 87.20억 달러 조정은 기타 금융상품의 인식과 공정가치 변동에 관한 것이다. 둘을 더하면 보고된 순손실보다 크다.
기업가치가 오르면 자금조달과 관련된 청구권의 가치도 상승할 수 있기 때문이다. 보유자 관점에서는 자산가치 증가다. Anthropic은 이에 대응하는 의무를 재측정하면서 비용을 인식한다. 해당 기간에 같은 금액을 현금으로 지급해야 한다는 뜻은 아니다.
일반적인 전환사채 설명을 넘어 구체적인 수치도 있다. 6월 30일 미상환 사채는 전부 Amazon이 보유한 사채였으며 원금은 약 62억 달러, 공정가치로 평가한 장부금액은 1085.66억 달러였다. 장부금액은 청구권의 회계상 평가액이며, 원금 1085.66억 달러를 즉시 상환해야 한다는 의미가 아니다. 주주에게 미칠 영향은 관련 전환 조항과 최종 주식 발행에 달려 있다. 공시는 공모와 관련해 미상환 사채가 전환될 것으로 예상하지만 주요 전환 반영 주식 수는 공란으로 남겨 두었다.
2분기에만 금융 공정가치 비용 595.97억 달러를 인식했다. 같은 분기에는 Anthropic이 발표한 시리즈 H 투자 유치도 있었다. 5월 28일 발표한 조달액은 650억 달러, 투자 후 기업가치는 9650억 달러였다. 투자 유치 발표액, 증권의 평가액과 특정 회계기간에 실제로 받은 현금은 범위가 다르며 같은 합계로 취급해서는 안 된다.
비현금이라고 경제적 비용이 없는 것은 아니다. 자금조달로 현재 현금을 보존하면서 다른 투자자에게 미래 가치에 대한 더 큰 권리를 줄 수 있다. 손실을 분석할 때는 재무제표나 조달 조건을 가볍게 넘기지 말고 현금흐름과 희석을 함께 확인해야 한다. 출처:S-1 손익계산서, 비GAAP 조정과 주석, MD&A 147~157쪽 및 164~167쪽, 주석 9와 16.
전체 조정표:순손실에서 영업현금흐름까지
807.48억 달러의 손실에서 723.88억 달러만 빼면 83.60억 달러가 남는다. 이 잔액은 현금 소모액이 아니다. 두 번째 금융상품 조정, 보상 및 기타 비현금 항목, 영업자산·부채 변동이 빠져 있기 때문이다.
아래 표는 2026년 상반기 현금흐름표의 모든 조정 항목을 그대로 보여 준다. 단위는 백만 미국 달러이며 플러스 조정은 순손실 대비 현금흐름을 늘린다.
| 현금흐름 조정 항목 | 2026년 상반기 |
|---|---|
| GAAP 순손실 | −80,748 |
| 주식보상비용 | +2,185 |
| 감가상각 및 상각 | +97 |
| 전환사채·파생상품·SAFE 공정가치 변동 | +72,388 |
| 기부금 매칭 프로그램 부채 | +126 |
| 기타 금융상품 인식 및 공정가치 변동 | +8,720 |
| 기타 비현금 조정 | −7 |
| 매출채권 | −4,982 |
| 선급비용 및 기타 자산 | +2,094 |
| 매입채무·미지급비용 및 기타 부채 | +2,679 |
| 리스부채 | −3 |
| 이연매출 | +1,380 |
| 영업활동으로 창출한 순현금 | +3,929 |
| 유형자산 현금 취득 | −482 |
| 본문에서 계산한 잉여현금흐름 | +3,447 |
출처:S-1 연결현금흐름표, F-11~F-12쪽. 모든 조정 항목을 더하면 공시 수치와 정확히 일치한다. −80,748+81,108=+360은 금융 조정 두 항목만 더한 중간 소계이며 영업이익도 영업현금흐름도 아니다. Anthropic이 별도로 제시한 조정 순이익은 추가로 특정 항목을 제외한 26.71억 달러로, 이 역시 현금흐름과 다르다.
이 글의 잉여현금흐름은 영업현금흐름에서 유형자산 현금 취득액을 뺀 값이다. 당사의 계산값이며, 모든 인수, 재무 관련 지급, 리스 설비, 사용이 제한된 담보와 미래 지급 약정을 반영한 뒤에도 34.47억 달러를 주주에게 분배할 수 있다는 주장은 아니다.
운전자본이 현금흐름을 더 좋아 보이게 했나
도움은 됐지만 플러스 실적 전체를 설명하지는 못한다. 조정표의 영업자산·부채 변동 다섯 항목은 순액 11.68억 달러를 기여했다. 이 변동 전의 영업현금흐름은 27.61억 달러가 된다. 이는 지급·회수 시점에 관한 민감도 분석이며 별도의 공시 현금흐름 지표는 아니다.
각 구성 항목은 따로 살펴야 한다.
- 선급비용 및 기타 자산:+20.94억 달러. 현재 소비하는 서비스의 현금을 과거 기간에 지급했을 수 있다. 해당 자산 감소는 현재 현금흐름을 뒷받침하지만, 향후 선급금을 보충하면 이 효과가 뒤집힐 수 있다. 공시는 선급비용과 기타 자산을 합산하므로 전액을 선불 컴퓨팅 소비라고 표현해서는 안 된다.
- 매입채무와 미지급비용:+26.79억 달러. 비용을 먼저 인식하고 나중에 지급하면 현재 현금흐름이 좋아진다. 다만 해당 부채는 결국 결제해야 한다. 여기에는 클라우드 청구서뿐 아니라 여러 의무가 포함된다.
- 이연매출:+13.80억 달러. 고객 선결제로 서비스 제공이 완전히 끝나기 전에 현금이 들어온다. 영업자금 확보에 도움이 되지만 미래 이행 의무도 생긴다.
- 매출채권:−49.82억 달러. 인식한 매출이 현금 회수보다 앞서 증가했다. 빠른 성장으로 큰 증가를 설명할 수도 있지만 회수 지연은 현금 전환에 관한 논거를 약화한다. 판단에 앞서 매출채권의 경과 기간과 클라우드 마켓플레이스 송금을 확인해야 한다.
- 리스부채:−300만 달러. 공시된 영업자산·부채 조정표를 완성하는 항목으로 이번 기간 금액은 작다.
당사의 결론은 양극단의 판단보다 제한적이다. 지급·회수 시점의 순효과를 제거해도 상반기 현금 창출은 플러스지만 그 질은 회수와 다음 지급 주기에 달려 있다. 자금조달 때문에 발생한 손실을 자금 유지 기간 계산의 분모로 쓰기 어렵고, 한 기간의 유리한 운전자본 효과를 영구적인 현금 마진으로 가정하기도 어렵다.
Anthropic 분기별 매출과 수익성
영업 추이는 순손실 헤드라인보다 더 강한 근거다. 2025년 1분기부터 2026년 2분기까지 매출은 3.76억 달러에서 115.55억 달러로 늘었다. 컴퓨팅·인프라 비용도 늘었지만 매출에서 차지하는 비중은 급감했다.
| 분기 | 매출, 백만 달러 | 컴퓨팅·인프라 비용, 백만 달러 | 컴퓨팅 비용/매출, 계산값 | GAAP 영업이익/손실, 백만 달러 |
|---|---|---|---|---|
| 2025년 1분기 | 376 | 944 | 251.1% | −935 |
| 2025년 2분기 | 787 | 1,390 | 176.6% | −1,200 |
| 2025년 3분기 | 1,382 | 2,047 | 148.1% | −3,089 |
| 2025년 4분기 | 2,040 | 2,945 | 144.4% | −2,836 |
| 2026년 1분기 | 4,731 | 3,387 | 71.6% | −1,667 |
| 2026년 2분기 | 11,555 | 5,558 | 48.1% | +974 |
출처:S-1 분기 재무제표와 MD&A, 157~159쪽. 미감사 수치다. 2025년 3분기에는 Bartz 소송 합의 비용 15억 달러가 포함됐다. 2026년 2분기 영업이익률은 계산상 8.4%이며, 특정 항목을 제외한 조정 영업이익률은 약 19%였다.
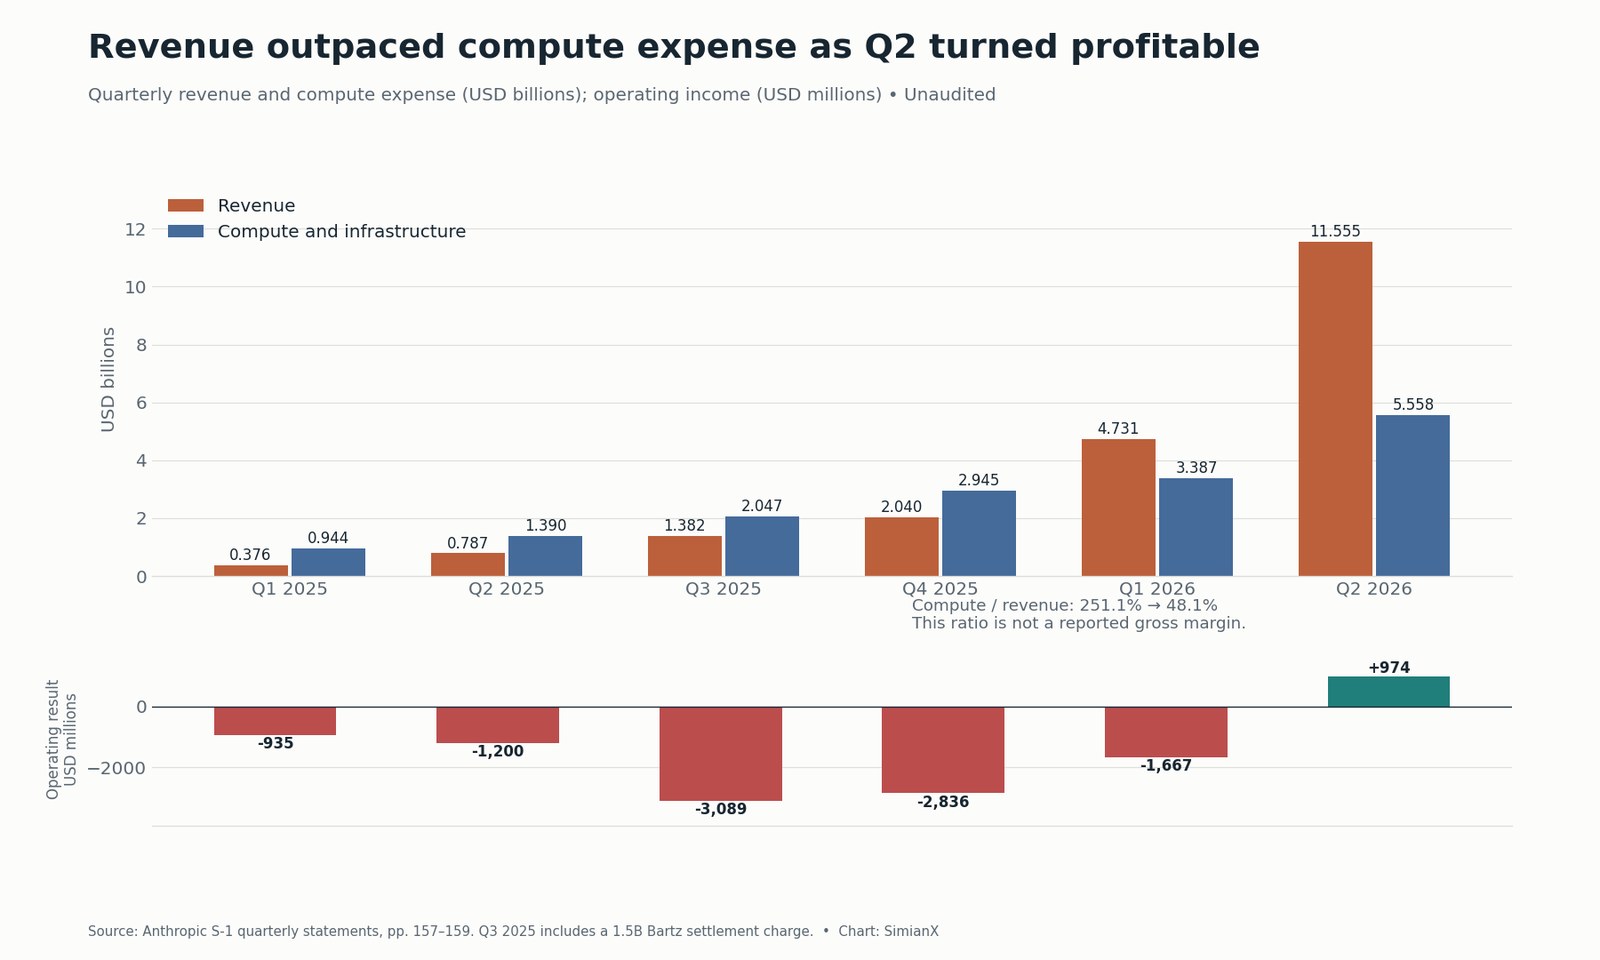
긍정적 판단의 근거는 구체적이다. 2분기 매출은 전 분기 대비 약 144% 증가한 반면 컴퓨팅 비용은 약 64% 늘었다. 이 성장률 차이가 벌어지면서 지출 절대액이 증가해도 영업이익을 낼 수 있었다. 이는 영업 레버리지의 증거이며 단순히 조정 이익을 제시하는 방식의 문제는 아니다.
한계도 구체적이다. 경영진은 가까운 시일에 더 비싼 단기 컴퓨팅 사용이 증가할 것으로 예상하고 마진 압박을 경고한다. 새 전용 설비도 가동률이 올라오기 전에 비용이 발생하기 시작할 수 있다. 2분기 이익률을 그대로 연장하면 회사 자체의 경고를 무시하게 된다.
상반기 컴퓨팅 비용 비율은 54.9%였다. 남은 매출 45.1%에서는 아직 인건비, 판매·협력사 수수료, 관리비와 기타 비용을 빼야 한다. 이 45.1%는 공시된 매출총이익률이 아니다. Anthropic의 컴퓨팅 항목은 연구, 모델 개발, 고객 서비스 제공과 내부 사용을 모두 지원한다. 이 표시 방식으로는 추론 서비스만을 대상으로 한 일반적인 매출총이익률을 알 수 없다.
유통 구조도 중요하다. 상반기 매출의 약 48%는 클라우드 서비스 제공업체를 통해 발생했다. Anthropic은 거래의 본인이므로 고객 판매액을 총액으로 인식하고 협력사 수수료를 비용 처리한다. 판매·마케팅·파트너십 비용은 31.68억 달러였으며 증가분의 상당 부분이 채널 수수료에서 나왔다. 동종기업과 매출 배수를 비교할 때는 유사한 유통 비용을 총액 표시하는지 순액으로 차감하는지부터 확인해야 한다. 관련 채산성은 AWS 분기별 자료와 Alphabet 클라우드·설비투자 분석에서도 살펴본다.
연도별 현금 소모:같은 기간끼리 비교해야 한다
| 기간 | 매출, 백만 달러 | GAAP 영업손실, 백만 달러 | GAAP 순손실, 백만 달러 | 영업현금흐름, 백만 달러 | 현금 설비 구매, 백만 달러 | 계산상 잉여현금흐름, 백만 달러 |
|---|---|---|---|---|---|---|
| 2023회계연도 | 41 | −551 | −1,531 | −1,627 | 2 | −1,629 |
| 2024회계연도 | 386 | −2,980 | −8,309 | −5,692 | 15 | −5,707 |
| 2025회계연도 | 4,585 | −8,060 | −41,965 | −2,637 | 131 | −2,768 |
| 2025년 상반기 | 1,163 | −2,135 | −12,969 | −1,513 | 18 | −1,531 |
| 2026년 상반기 | 16,286 | −693 | −80,748 | +3,929 | 482 | +3,447 |
출처:S-1 연간 및 중간 재무제표, F-7과 F-11~F-12쪽. 중간 실적의 전년 동기 성장률을 보려면 2026년 상반기를 2025년 상반기와 비교해야 한다. 6개월 실적과 연간 실적을 비교해서 연간 성장률을 구할 수는 없다.
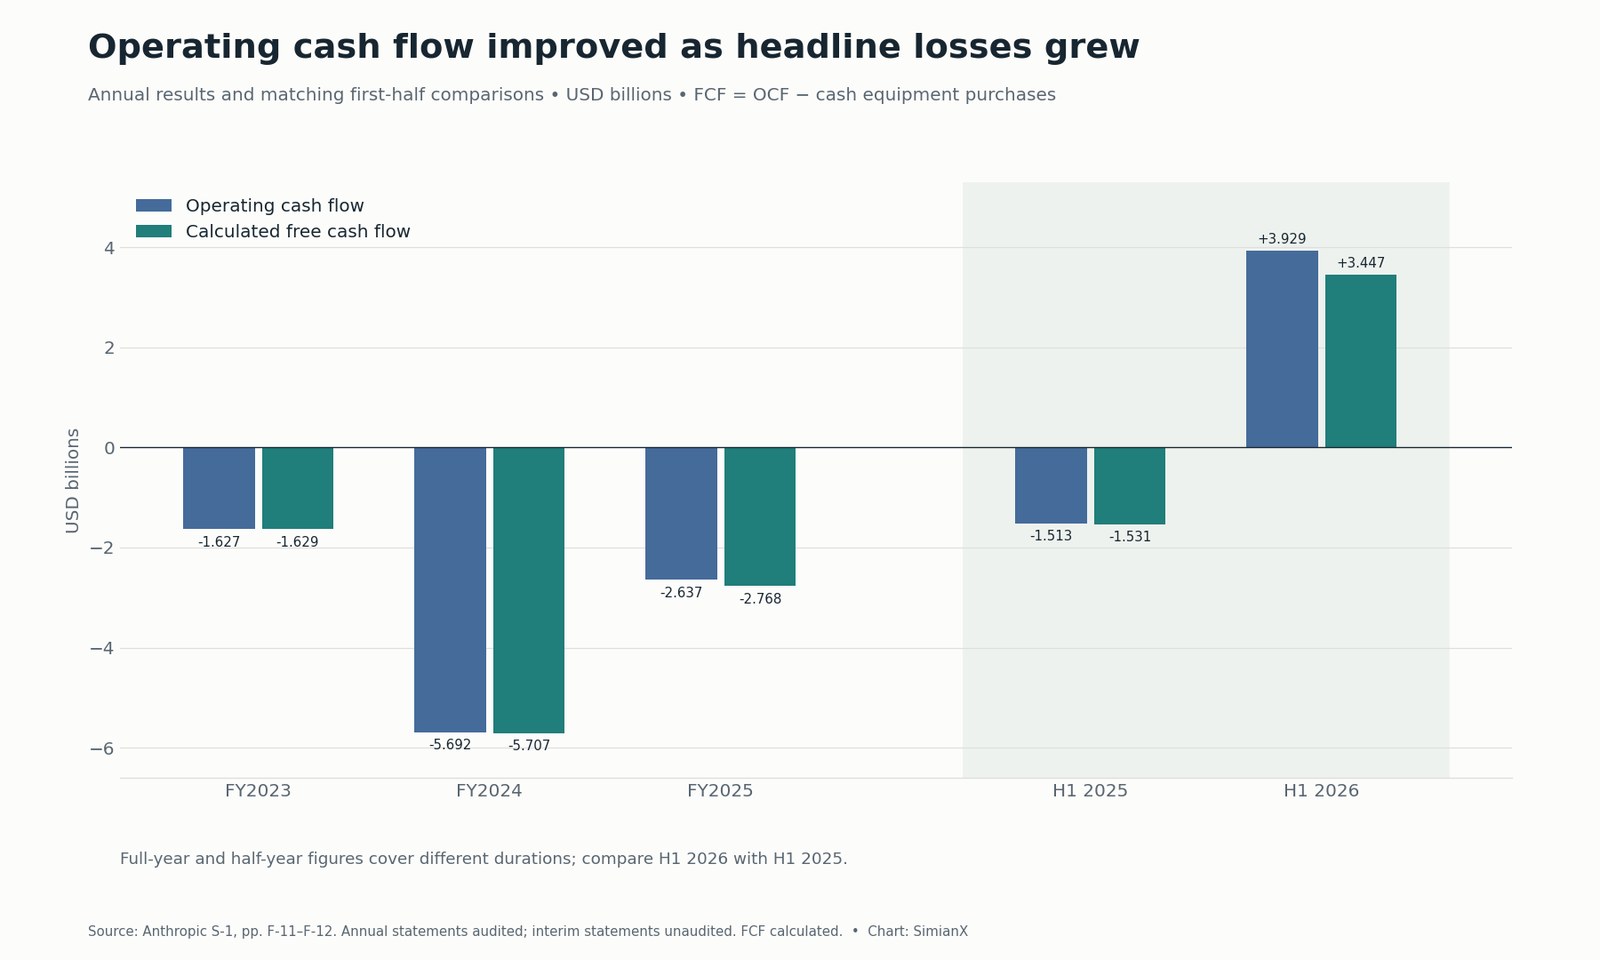
이 이력은 영업 측면의 전환이라는 논거를 뒷받침한다. 자금조달 관련 순손실이 커지는 동안 현금흐름은 개선됐다. 동시에 헤드라인 손실로 자금 유지 기간을 계산할 수 없는 이유도 보여 준다. 현금 소모는 특정 기간의 흐름이고 현금·투자자산은 특정 날짜의 잔액이다. 큰 비현금 평가손익이 지배할 때는 어느 쪽도 순손실에서 추정할 수 없다.
유동성 1317억 달러는 어디서 왔나
상반기 재무활동에서 1107.74억 달러가 유입됐으며, 여기에는 우선주 발행 순유입액 1104.32억 달러가 포함됐다. 영업활동 유입은 39.29억 달러였다. 따라서 두터운 유동성은 누적 영업현금 창출보다 자본 조달을 훨씬 더 크게 반영한다.
투자활동에서 171.81억 달러를 사용했지만 현금 설비 구매는 4.82억 달러뿐이었다. 가장 큰 항목은 단기투자자산 매입 189.72억 달러였으며 매각·만기 회수 26.10억 달러가 일부를 상쇄했다. 기타 투자활동에서는 3.37억 달러를 사용했다. 증권으로 자금을 옮기면 유동성의 형태가 바뀐다. 투자활동 유출 전액을 ‘설비투자’라고 부르면 실물 투자 규모를 잘못 전달한다.
1316.51억 달러는 현금과 단기투자자산의 합계로, 별도 공시된 사용제한 현금 25.29억 달러를 제외한다. 큰 유동성 잔액은 가치가 있지만 모든 약정에 대한 자금이 확보됐다는 증거는 아니다. 지급일, 제한 사항, 새로운 자금조달 조건과 향후 고객 회수가 모두 중요하다. 출처:S-1 재무상태표와 현금흐름표, F-6과 F-11~F-12쪽.
컴퓨팅 청구서:지급 의무는 현재 설비투자보다 크다
6월 30일의 두 공시가 규모를 보여 준다.
| 2026년 6월 30일 공시 | 금액 | 수치의 의미 |
|---|---|---|
| 고정 또는 최소 계약상 약정 | 약 2656억 달러 | 향후 1~20년 구매. 최소액을 확정할 수 없는 계약은 제외 |
| 아직 개시하지 않은 리스 | 약 3214억 달러 | 미래 리스 의무의 할인 전 추정액. 일부는 계약 조건에 달려 있으며 2026~2028년 개시 |
| 두 공시 범주의 합계, 계산값 | 약 5870억 달러 | 특정 날짜와 범위를 비교한 수치이며 현재 청구액이나 최종 전체 컴퓨팅 총액은 아님 |
출처:S-1 주석 8과 13, F-36과 F-59쪽. 최초 예비 투자설명서에서 9월과 그 이후를 포함하는 더 넓은 범위의 약정 지출 총액, 2030년 이전 금액, 향후 12개월 총액은 공란이다. 이 공란으로 정확한 단기 자금 부족액을 계산할 수는 없다.
개별 계약 설명에는 더 자세한 정보가 있지만 날짜와 범위가 6월 30일 주석과 다르다. 각각 읽어야 하며 5870억 달러에 더해서는 안 된다.
| 거래 상대방 | 명시 금액 | 위험에 영향을 주는 시점과 지급 조건 |
|---|---|---|
| Broadcom TPU 장비 리스 | 이자를 제외한 임차료 약 1612억 달러 | 2026~2027년부터의 설비에 대한 5년 리스. 채무불이행을 제외하면 취소 불가 |
| Google Cloud | 최소 약 1145억 달러 | 2026년 4월~2033년 7월. 사용량과 무관한 최소 지급과 계약 위반 시 구제 조항 |
| Amazon AWS | 최소 1100억 달러 | 2026년 5월~2036년 4월. 사용량과 무관한 최소 지급 |
| Microsoft Azure | 최소 449억 달러 | 2026년 11월~2033년 5월. 시정되지 않은 위반이나 분할 공급 미이행에 대한 구제 포함 |
| SpaceXAI GPU 용량 | 최대 1205억 달러 | 2029년까지. 각각 2027년 1월과 3월에 끝나는 최초 기간 이후 90일 전 통지로 취소 가능 |
| Nscale GPU 용량 | 최대 약 446억 달러 | 2033년까지. 용량 인도·검수 후 청구. 자금조달과 인도 조건이 중요 |
| Lambda GPU 용량 | 약 413억 달러 | 2034년까지. 검수 시 청구. 8월의 349억 달러 계약에는 시설 리스 조건이 있음 |
출처:S-1 계약상 의무, 171~173쪽. 위 금액에는 최소액, 리스 임차료, 상한과 조건부 인도가 섞여 있다. 추가 TPU 용량 추정액 1250~1500억 달러와 전량 구매하면 200억 달러를 넘을 것으로 예상되는 AMD 시스템은 이 표의 고정 금액 약정이 아니다.
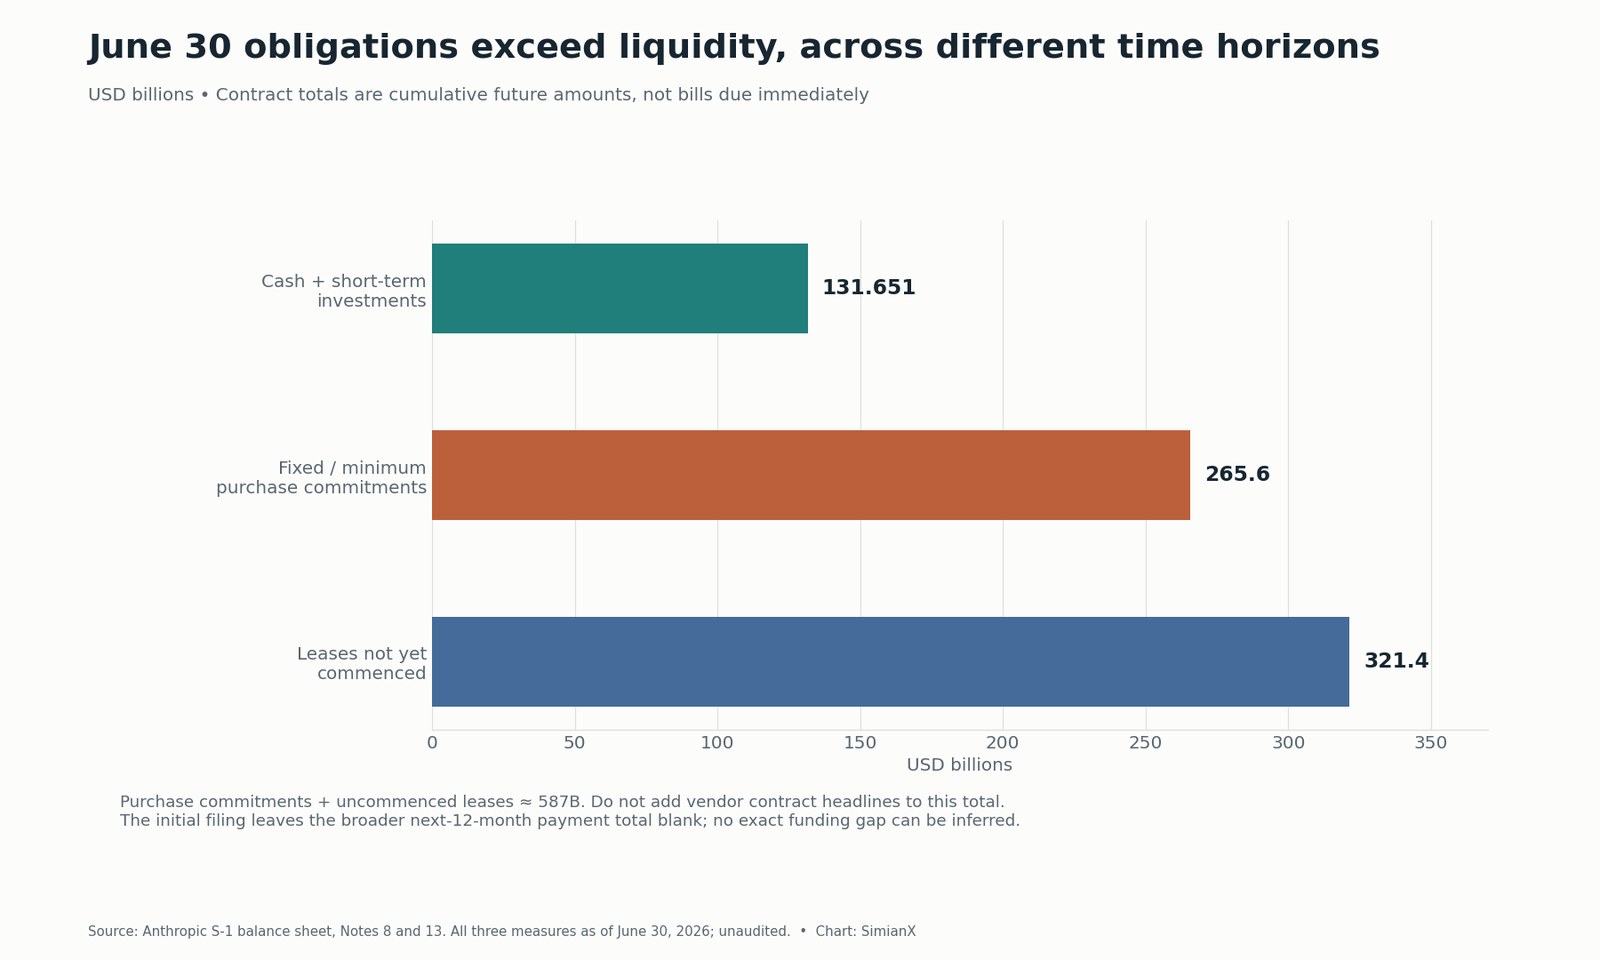
핵심 위험은 기간 불일치다. 고객 매출의 상당 부분은 사용량에 따라 발생하며 이에 상응하는 장기 약정이 없는 반면 컴퓨팅 지급은 수년간 이어진다. 수요는 비용 구조보다 빨리 바뀔 수 있다. 반대로 조기에 용량을 확보하면 컴퓨팅 부족 때문에 놓칠 성장을 실현할 수 있다. 가동률, 가격과 취소권이 어느 효과가 우세한지 결정한다.
공급업체 금융은 지급 시점 부담을 완화하지만 비용을 없애지는 않는다. 6월 30일 사채 관련 약정에는 조건부로 최대 770억 달러의 잠재 조달액이 포함됐다. Google 200억 달러, Amazon 150억 달러, Broadcom 420억 달러이며 마지막 항목은 리스 임차료 전용이다. 이미 은행에 들어와 자유롭게 쓸 수 있는 770억 달러가 아니다. AMD가 별도로 약정한 최대 50억 달러의 지분 투자도 인도와 배치 조건에 달려 있다. 발표된 모든 조달 상한을 모든 지출 헤드라인에서 차감하지 말고 실제 인출, 전환과 발행 주식을 추적해야 한다.
Broadcom AI 매출 자료, Micron·Anthropic 계약 분석, Akamai 계약 분석은 공급업체 측면을 살펴본다. 공급업체의 계약 매출은 고객의 지급 의무이며 그것만으로 수익성 있는 가동률이 입증되지는 않는다.
잉여현금흐름은 얼마나 쉽게 마이너스로 바뀔까
상반기 영업현금흐름을 39.29억 달러로 고정하고 6개월간 현금 설비 구매액만 바꿔 보자.
| 6개월 영업현금흐름 | 6개월 현금 설비 구매 | 본문 정의에 따른 잉여현금흐름 |
|---|---|---|
| 39.29억 달러 | 4.82억 달러 | +34.47억 달러 |
| 39.29억 달러 | 50.00억 달러 | −10.71억 달러 |
| 39.29억 달러 | 100.00억 달러 | −60.71억 달러 |
| 39.29억 달러 | 200.00억 달러 | −160.71억 달러 |
첫 번째 행만 공시 기간의 데이터이고 나머지는 민감도 분석이며 예측이 아니다. 영업현금흐름 고정 가정에서 현금 설비 구매의 손익분기점은 39.29억 달러다. 실제 영업현금흐름은 회수, 모델 가격, 사용량, 급여와 인프라 비용에 따라 달라진다.
리스도 전통적인 설비투자만 봐서는 안 되는 이유다. 금융리스 원금은 재무현금흐름에 표시될 수 있으며 설비를 비현금 거래로 취득할 수도 있다. 가속기를 임차하는 회사는 초기 현금 설비투자가 작게 나타나면서도 수년간 고정 지급을 부담할 수 있다. 따라서 자금 수요 판단에는 상반기 4.82억 달러를 단순 연장하는 것보다 향후 상당한 초기 투자가 필요하다는 Anthropic의 경고가 더 중요하다.
상장기업과 비교하려면 Tesla의 잉여현금흐름 이력과 CoreWeave 수주잔고·부채 표를 참고할 수 있다. 사업모델은 다르지만 투자, 계약상 회수와 자금조달을 어떻게 맞추는지라는 질문은 공통적이다.
주식보상:플러스 현금흐름에도 주주는 희석될 수 있다
상반기 주식보상비용은 21.85억 달러로 매출의 약 13.4%, 계산상 잉여현금흐름 34.47억 달러의 약 63.4%였다. 기계적으로 차감하면 12.62억 달러가 남는다. 이는 주식보상의 경제적 비용에 대한 민감도 분석이며 추가 현금 유출이나 공시 현금흐름 지표가 아니다.
6월 30일 Anthropic은 미인식 RSU 보상비용 266억 달러를 공시했다. IPO가 2026년 6월 30일에 완료됐다고 가정하면 29억 달러를 누적 인식하고 나머지 237억 달러는 가중평균 2.1년에 걸쳐 인식했을 것이다. 공시에는 기타 미결제 주식보상의 미인식 보상비용 31억 달러도 있다. 전액을 즉시 지급할 현금 청구서나 즉시 발행할 주식으로 봐서는 안 된다.
출처:S-1 주식보상 공시, 64~65쪽, 174쪽과 주석 10. 등록신고의 효력 발생으로 RSU 상당 부분의 성과 조건이 충족되지만 근무 조건, 결제와 세금 원천징수도 시점에 영향을 준다.
주주가 확인해야 할 지표는 IPO 신주 발행, 사채 전환과 직원 보상을 반영한 완전희석 주당 현금 창출력이다. 적자 기간의 기본 가중평균 주식 수는 최종 IPO 완전희석 자본구조를 대신할 수 없다. 일부 금융상품은 반희석 효과 때문에 희석 주당손실 계산에서 빠진다. 정확한 IPO 후 주당 가치를 제시하려면 확정 공모 조건을 기다려야 한다.
현금흐름 개선이 1.5조~2조 달러 기업가치를 정당화할까
1.5조~2조 달러라는 평가 범위는 보도된 배경 정보이며 S-1의 공모가 범위가 아니다. 제출 당일 AP 보도는 최종 조건이 정해지지 않았음을 분명히 한다. 회사가 판매하는 주식만 회사에 새로운 현금을 가져오며 기존 주주가 파는 구주매출은 그렇지 않다.
이 가상의 지분가치를 적용하면 다음과 같다.
| 매출 기준 | 매출 분모, 계산값 | 지분가치 1.5조 달러/매출 | 지분가치 2.0조 달러/매출 |
|---|---|---|---|
| 2025회계연도 실제 | 45.85억 달러 | 327.2배 | 436.2배 |
| 2026년 상반기×2 | 325.72억 달러 | 46.1배 | 61.4배 |
| 2026년 2분기×4 | 462.20억 달러 | 32.5배 | 43.3배 |
이는 지분가치 대비 매출의 예시 계산이며 기업가치 배수나 예측이 아니다. 최종 IPO 조달액, 부채, 전환 조건과 이후 재무상태표 변동은 제외했다. 비교 결과는 성장의 분모를 어떻게 설정하느냐에 따라 결론이 크게 달라짐을 보여 준다. 빠르게 성장하는 분기를 연율화하면 기대를 정리하는 데 도움이 되지만 내년 매출을 확정하지는 않는다.
두 번째 민감도 분석은 최종적으로 필요한 현금 규모를 드러낸다. 가상의 지분가치 2조 달러가 지속 가능한 연간 잉여현금흐름의 40배라면 연간 FCF 500억 달러가 필요하다. FCF 마진이 25%라면 연간 매출 2000억 달러를 뜻한다. 배수, 마진이나 가치평가를 바꾸면 요구 수준도 달라진다. 이는 목표주가가 아니라 가정한 미래 사업 규모가 현재 지불하는 가격에 부합하는지 검증하는 방법이다.
투자 논점:무엇이 입증하고 무엇이 무너뜨리나
| 질문 | 긍정적 판단을 뒷받침하는 근거 | 판단을 약화하는 근거 |
|---|---|---|
| 영업 레버리지가 지속되나? | 여러 분기에 걸쳐 매출이 서비스 제공 비용과 반복적인 연구비보다 빠르게 성장 | 단기 컴퓨팅과 신규 용량이 마진 개선을 되돌림 |
| 매출이 현금으로 바뀌나? | 매출채권이 회수되고 선급금을 보충한 뒤에도 현금 창출이 유지됨 | 회수가 느려지거나 고객 입금 전에 공급업체에 지급해야 함 |
| 용량을 생산적으로 쓰나? | 대규모 지급이 정점에 달하기 전에 신규 설비가 수익성 있는 가동률을 확보 | 약정 용량이 수요보다 먼저 도착하거나 가격이 하락 |
| 자금조달이 지속 가능한가? | 지급 만기에 맞춰 조건부 조달 자금을 사용할 수 있음 | 인도 조건, 담보나 자본시장 접근이 조달을 제한 |
| 주주가 이익을 얻나? | 전환과 보상 이후 지속 가능한 희석 주당 현금이 증가 | 현금 증가를 희석이나 과도한 진입 가치평가가 흡수 |
긍정적 판단은 실제로 관찰된 영업 레버리지와 수요에 근거한다. 2분기 영업이익은 단순히 금융 평가손익을 제거해서 나온 것이 아니라 GAAP 기준의 실적이었다. 부정적 판단은 다른 시간 범위를 본다. 다년간 의무와 초기 지출이 공시된 반기의 비교적 가벼운 자산 부담을 넘어 증가하고 있다.
결정적 근거는 새 인프라가 현금을 소모하기 시작한 뒤에도 반복적으로 현금을 창출하는지다. 회계상 오해를 풀면 분석은 나아지지만 최종 IPO 가격이 조달, 실행과 경쟁 위험을 감안한 충분한 수익을 남기는지는 별도로 판단해야 한다.
공시 업데이트 때 확인할 실무 항목
- 모든 S-1 수정본을 읽는다. 공란인 가격, 조달액과 거래 반영 자본구조를 실제 조건으로 채우고 신주와 구주를 구분한다.
- 전체 현금 조정표를 재구성한다. 순손실, 비현금 금융 평가, 보상과 모든 운전자본 변동을 대사한다.
- 회수와 선급금을 추적한다. 매출채권의 경과 기간, 고객 선수금과 공급업체 지급 시점을 매출 성장과 비교한다.
- 날짜별 지급 의무를 정리한다. 최소액, 상한, 선택 용량과 조건을 구분하고 계약 공시의 중복을 제거한다.
- 주당 수익을 측정한다. 지속 가능한 주주 현금 창출을 평가하기 전에 사채 전환, 직원 보상과 신규 조달을 반영한다.
SimianX 주식 분석 워크플로는 상장 클라우드 업체와 인프라 공급업체의 조사를 정리하는 데 쓸 수 있다. 실시간 분석 세션에서는 지원되는 종목의 영업, 가치평가와 위험 논거를 비교할 수 있다. 이 페이지의 Amazon 연결은 상장 거래 상대방을 통한 간접 분석 대상이다. AMZN을 매수해도 ANT 주식을 직접 소유하거나 Anthropic 수익률을 재현하는 것은 아니다.
자주 묻는 질문
Anthropic은 2026년 상반기에 현금을 얼마나 소모했나?
순영업 기준으로는 현금을 소모하지 않고 39.29억 달러를 창출했다. 현금 설비 구매 4.82억 달러를 제외한 이 글의 정의상 잉여현금흐름은 플러스 34.47억 달러였다. 모든 미래 계약상 지급이 포함된 결과는 아니다.
Anthropic 순손실은 왜 807억 달러였나?
807.48억 달러 손실에는 금융 공정가치 비용 723.88억 달러와 기타 금융상품 조정 87.20억 달러가 포함됐다. 이 비현금 항목이 손익과 현금 사이 차이의 대부분을 설명한다. 경제적 영향은 희석이나 결제 조건을 통해 나타날 수 있다.
최대 비용을 제거한 뒤 남는 83.60억 달러는 현금 소모였나?
아니다. 두 번째 금융상품 조정과 나머지 현금흐름 조정 항목도 포함해야 한다. 전체 조정표를 따라야 공시된 영업현금 유입 39.29억 달러에 도달한다.
Anthropic은 흑자인가?
2026년 2분기에는 GAAP 영업이익 9.74억 달러를 보고했지만 상반기는 영업손실 6.93억 달러와 순손실 807.48억 달러였다. 영업이익, 조정 이익과 플러스 현금흐름은 서로 다른 지표와 기간을 나타낸다.
Anthropic의 매출은 얼마인가?
S-1에 따르면 2025회계연도는 45.85억 달러, 2026년 상반기는 162.86억 달러였으며 이 중 2분기 매출은 115.55억 달러다. 최근 분기에 4를 곱한 연율은 462.20억 달러지만 공시된 연간 실적이나 예측은 아니다.
약정 5870억 달러는 즉시 지급해야 하나?
아니다. 6월 30일의 두 공시를 합한 것으로 다년간 미래 구매와 미개시 리스를 포함한다. 조건과 지급일이 중요하다. 최초 예비 투자설명서에서 더 넓은 범위의 향후 12개월 총액은 공란이며, 개별 계약의 헤드라인 금액을 주석에 다시 더해서는 안 된다.
ANT의 IPO 가격이나 거래일이 확정됐나?
10월 26일 공시는 Nasdaq 종목코드로 ANT를 제안했지만 가격 범위와 공모 주식 수는 공란으로 남겼다. 공모 완료를 뜻하지도 않는다. 실제 조건은 SEC 수정본과 최종 투자설명서에서 확인해야 한다.
이 자료의 업데이트 방식
다음 실질적 업데이트는 공모 조건, 9월 재무정보나 누락된 지급 일정을 제공하는 S-1 수정본에 맞춰 진행한다. 새 분기를 추가하고 현금 조정표를 재구성하며 약정 현황을 수정한 뒤 실제 자본구조로 희석을 계산한다. 기간별 비교가 가능하도록 계산상 FCF의 명시된 정의를 유지한다. 시나리오는 공시 실적과 계속 구분해 표시한다.
함께 읽을 글
- 앤트로픽 상장일: S-1 제출, 오픈AI는 2027년
- 아마존 AWS 분기별 매출 37%↑·설비투자 542억 달러
- Alphabet Q2 실적: 클라우드 82%·설비투자 상향
- Broadcom 분기별 AI 매출·AVGO 주가 하락 이유
- 마이크론 Anthropic 계약 조건·현황과 MU 주가
- AKAM 주가·부문 매출: Anthropic 116억 달러
- 코어위브 주식: 백로그 1040억$ vs 부채 351억$
- 테슬라 연도별 잉여현금흐름: 3분기 15억 달러·AI 투자


