newcleo 상장 첫날 8.145달러: NWCL 첫 종가가 말해 주는 딜의 실체
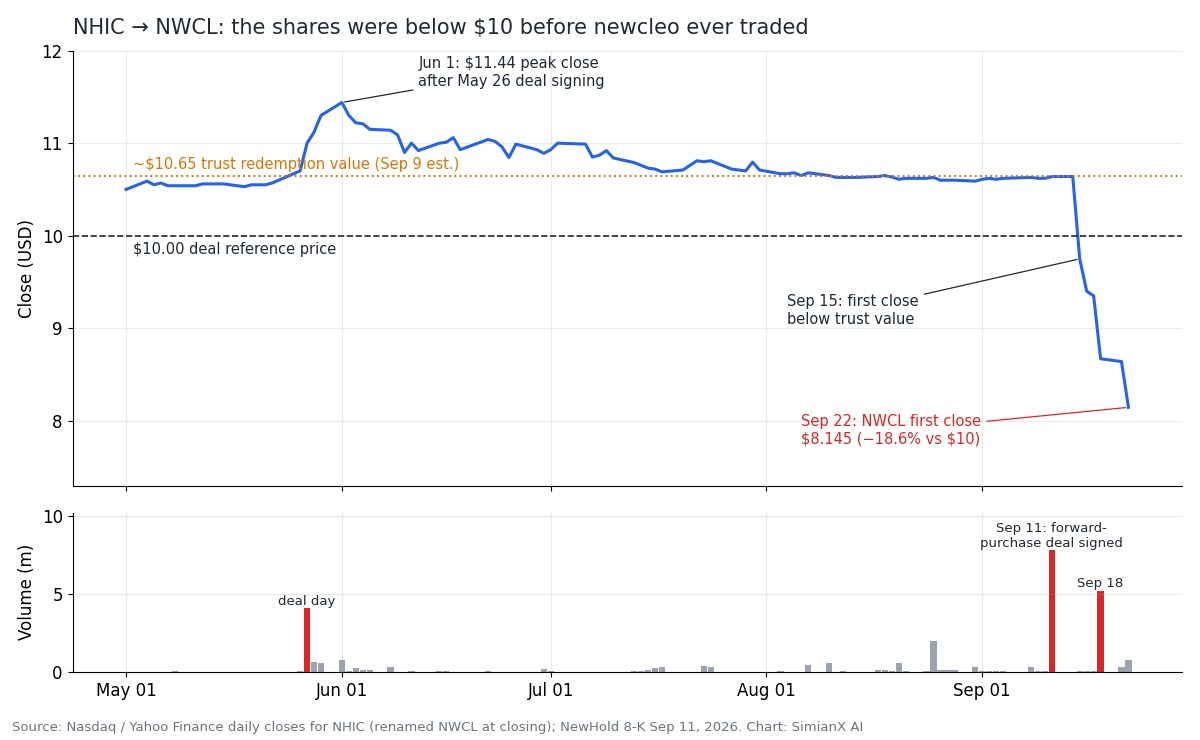
newcleo(나스닥: NWCL)는 런던과 토리노에 기반을 둔 납냉각 고속로·재활용 MOX 핵연료 개발사다. 이 회사는 2026년 9월 22일 상장 첫날을 8.145달러로 마감했다. 딜 전체의 기준이 된 10.00달러보다 18.6% 낮고, 합병 발표 일주일 뒤 SPAC 주식이 기록한 고점 11.44달러보다 28.8% 낮은 수준이다.
대부분의 보도는 이번 상장을 "AI 전력 붐을 탄 24억 달러 원전 IPO"로 소개했다. 그러나 공시 서류의 세 가지 사실이 이 그림을 바꾼다.
- IPO가 아니다. newcleo는 SPAC인 NewHold Investment Corp III(
NHIC)와 합병했고, 24억 달러는 2026년 5월 26일 계약 체결 시 정해진 프리머니 지분가치다. 조달한 현금도 아니고, 지금 시장이 매기는 기업가치도 아니다. - newcleo가 거래되기 전부터 주가는 10달러 아래였다. 상환 신청 기간이 끝난 뒤 다섯 거래일 동안 NHIC는 약 10.64달러에서 8.64달러로 밀렸다. NWCL의 첫 체결가는 이미 진행 중이던 재평가를 이어 간 것에 불과하다.
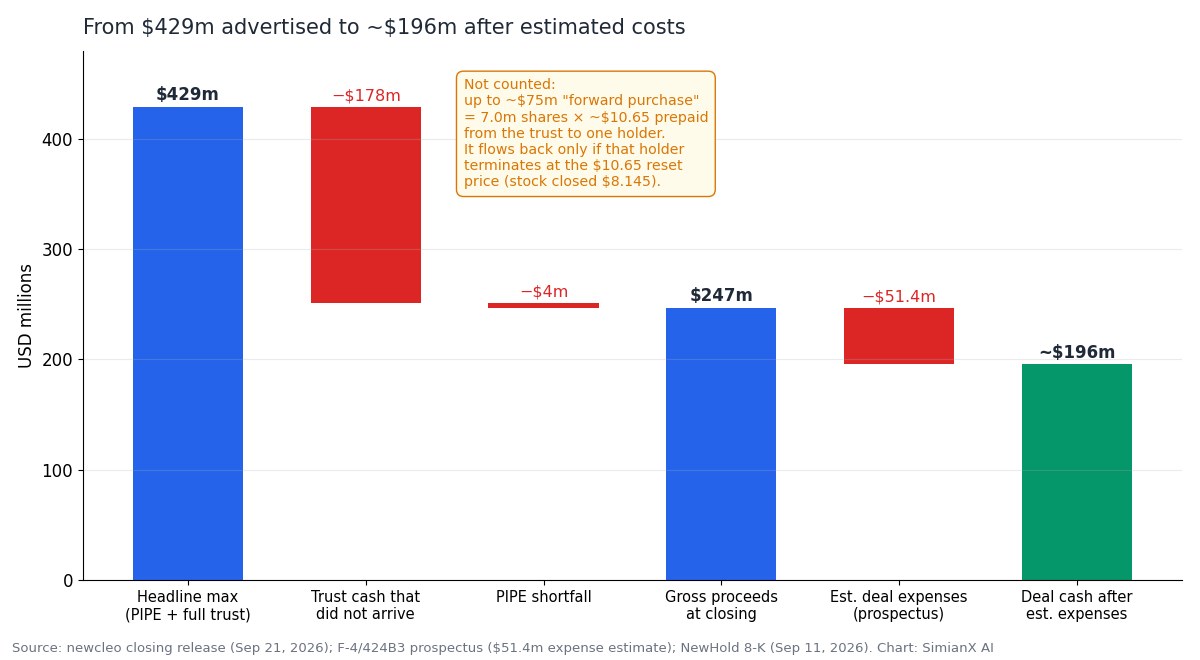
- 현금은 헤드라인보다 적다. 총조달액은 광고된 4억 2,900만 달러가 아니라 2억 4,700만 달러였다. 증권신고서의 비용 추정치 5,140만 달러를 빼면 약 1억 9,600만 달러가 남는다. newcleo의 2026년 1분기 총 현금소진 속도로는 약 11개월을 버틸 수 있는 금액이다.
이 분석은 SEC 증권신고서, 딜 종결 발표, NewHold의 8-K 공시, 그리고 첫날 거래 기록을 바탕으로 딜을 다시 구성한다. 여기서 새로 더하는 것은 두 가지다. 딜 문서에 적힌 일곱 개의 주가 수준을 정리한 가격 사다리, 그리고 설비투자까지 포함한 현금 소진 기간(런웨이) 추정이다.
주가는 2026년 9월 22일 기준 나스닥 종가다. 유로 수치는 newcleo의 IFRS 재무제표에서 가져왔고, 달러 환산에는 증권신고서의 환율(유로당 약 1.15달러)을 썼다.
숫자로 본 NWCL 데뷔
| 항목 | 수치 | 출처 |
|---|---|---|
| 첫 종가(2026년 9월 22일) | 8.145달러 | 나스닥 |
| 당일 거래 범위 | 7.15 – 8.63달러 | 나스닥 |
| 첫날 거래량 | 약 752,000주 | 나스닥 |
| 10.00달러 딜 가격 대비 | −18.6% | 자체 계산 |
| NHIC 고점 종가(11.44달러, 6월 1일) 대비 | −28.8% | 자체 계산 |
워런트(NWCLW) 첫 종가 | 1.00달러 | 나스닥 |
| 계약 체결 시 프리머니 지분가치 | 약 24억 달러 | 종결 발표 |
| 실제 총조달액 | 2억 4,700만 달러 | 종결 발표 |
| 추정 거래 비용 | 5,140만 달러 | 424B3 증권신고서 |
| 종결 직후 완전희석 주식 수(추산) | 약 3억 2,990만 주 | S-8 플랜 규모 |
| 첫 종가 기준 완전희석 가치 | 약 26억 9,000만 달러 | 자체 계산 |
| 보호예수 대상 주식 비중 | 약 90% | 424B3 증권신고서 |
완전희석 주식 수는 직접 공시되지 않는다. 다만 상장 당일 제출된 Form S-8로 역산할 수 있다. 종업원 주식매수제도는 6,598,752주를 확보해 두었는데, 딜 계약은 이를 종결 직후 완전희석 기준 발행주식의 2%로 정해 두었다. 여기서 약 3억 2,990만 주가 나온다. 같은 기준에서 10%로 정해진 2026년 주식보상제도의 32,993,758주 한도도 같은 숫자를 가리킨다.
이 주식은 10.00달러 기준으로 약 33억 달러, 첫 종가 기준으로 약 26억 9,000만 달러다. 완전희석 수치에는 현재 외가격인 옵션과 워런트가 포함되므로 기본 시가총액은 이보다 작다. 그래도 시장이 지금 newcleo에 얼마를 지불하는지 판단하는 데는 이 숫자가 맞다. 10달러 딜 가격이 암시하던 가치보다 약 6억 달러 적다.
IPO였나? NewHold SPAC 딜의 구조
newcleo는 인수인이 참여하는 기업공개가 아니라 기업인수목적회사(SPAC) 합병으로 나스닥에 입성했다. 순서는 다음과 같다.
- 2026년 5월 26일 — 약 24억 달러 프리머니 지분가치로 합병 계약 체결. 2억 2,000만 달러 PIPE와 NewHold 신탁계좌의 최대 약 2억 900만 달러를 더해 주당 10.00달러에 최대 4억 2,900만 달러를 조달하는 구조였다.
- 9월 11일 — NewHold와 newcleo가 특수관계가 없는 한 주주와 선지급형 선도매수 계약을 체결했다(아래에서 설명). 이날 NHIC 거래량은 778만 주로 평소의 약 80배였다.
- 9월 15일 — 주총을 앞두고 상환 신청이 마감됐다. NHIC는 9.75달러로 마감해 처음으로 약 10.65달러의 신탁 가치 아래에서 끝났다.
- 9월 17일 — 주주총회가 투표수의 93.4%, NewHold 발행주식의 72.4%에 해당하는 찬성으로 합병을 승인했다(8-K).
- 9월 21일 — 딜 종결. 기존 newcleo 주주는 지분 100%를 그대로 이전했고, 테네시강유역개발공사(TVA) CEO 출신인 Jeffrey Lyash가 이사회 의장이 됐다.
- 9월 22일 —
NWCL과NWCLW가 나스닥 글로벌 셀렉트 마켓에서 거래를 시작했다.
비교하자면 X-energy는 2026년 4월 전통적인 길을 택했다. 공모가 23.00달러의 인수형 IPO로 약 10억 2,000만 달러를 모았다. newcleo의 방식은 그 4분의 1 수준의 현금을 더 낮은 가치평가에 조달했고, 상환·선도매수·스폰서 언아웃 같은 SPAC 특유의 장치가 붙었다. 이 장치들이 주가의 첫 몇 달을 좌우한다.
4억 2,900만 달러는 어디로 갔나
| 조달 항목 | 발표(5월) | 실제(9월 21일) |
|---|---|---|
| PIPE | 2억 2,000만 달러 | 2억 1,600만 달러 |
| NewHold 신탁 현금 | 최대 약 2억 900만 달러 | 3,100만 달러 |
| 총조달액 | 최대 4억 2,900만 달러 | 2억 4,700만 달러 |
| 추정 딜 비용 | — | −5,140만 달러 |
| 추정 비용 차감 후 현금 | 약 3억 7,400만 달러(회사 추정, 상환 없음 가정) | 약 1억 9,600만 달러 |
| 선도매수(조건부) | — | 최대 약 7,500만 달러 |
5,140만 달러 비용 추정치에는 딜이 종결될 때만 지급되는 재무자문 수수료 2,630만 달러와 이연 인수 수수료 500만 달러가 포함된다. 일부는 이미 지급됐거나 정산 시 달라질 수 있으므로 약 1억 9,600만 달러는 보고된 잔액이 아니라 추정치다. 5월 NewHold의 발표 스크립트는 상환이 없을 경우 약 3억 7,400만 달러가 newcleo 대차대조표에 들어올 것으로 봤다. 실제 금액은 그 절반 정도다.
PIPE는 버텼다. 2억 2,000만 달러 중 2억 1,600만 달러가 들어왔고, 발표문은 초과청약이었다고 밝혔다. 신탁은 그렇지 못했다. newcleo에 도달한 금액은 3,100만 달러뿐이다. 그래도 딜은 2억 달러 최소현금 조건(PIPE와 잔존 신탁 현금 합계)을 넘겼다. 총액이 4억 달러에 못 미쳤기 때문에 스폰서 지원 계약에 따라 스폰서 언아웃 주식 일부가 몰수된다. 일반 주주에게 유리하게 작동하는 조항이다.
이런 패턴은 2026년의 다른 "AI 전력" 헤드라인에서도 익숙하다. Generac의 아마존 딜에서도 80억 달러 헤드라인의 실체는 24억 달러 규모의 초기 주문이었다.
선도매수의 함정: "최대 7,500만 달러"는 새 돈이 아니다
종결 발표문은 선도매수 계약으로 최대 7,500만 달러가 추가로 "확보될 수 있다"고 했다. 그러나 9월 11일 8-K가 설명하는 것은 선지급형 주식 선도계약이며, 신규 투자와는 다르게 작동한다.
- 상대방은 NewHold 주식을 시장에서 최대 7,000,000주 매수하고, 그 주식에 대한 상환권을 포기하기로 했다.
- 종결 시 newcleo는 주식 수에 신탁 상환가(약 10.65달러로 추정)를 곱한 금액을 상대방에게 선지급하며, 이 돈은 신탁계좌에서 직접 지급된다. 700만 주 기준 약 7,460만 달러다.
- newcleo가 이 돈을 돌려받는 것은 상대방이 조기 해지하면서 해지 주식마다 리셋 가격(최초 10.65달러, 하향 조정만 가능)을 낼 때뿐이다.
- 종결 후 최대 24개월인 만기에는 상대방이 주식을 넘기거나, 일정 평가 기간에 걸쳐 현금으로 정산한다.
첫 번째 해석은 추론이지만 산술은 잘 맞는다. 8-K 설명대로 선지급금이 신탁에서 나갔다면, 3,100만 달러는 약 7,500만 달러가 선도계약 상대방에게 간 뒤 남은 금액이다. 발표문이 선도계약을 "최대 7,500만 달러의 추가 자금"이라고 표현한 이유도 이것으로 설명된다. 어느 쪽이든 NWCL이 리셋 가격 10.65달러 아래에서 거래되는 동안 상대방이 조기 해지할 경제적 이유는 없다. 7,500만 달러는 현금이 아니라 조건부 자금으로 평가해야 한다. 또한 신탁 현금 수치로는 상환된 주식 수를 정확히 알 수 없다는 뜻이기도 하다. 상장일까지 정확한 상환 주식 수는 공시되지 않았다.
NWCL 가격 사다리: 딜 문서에 새겨진 일곱 개의 가격
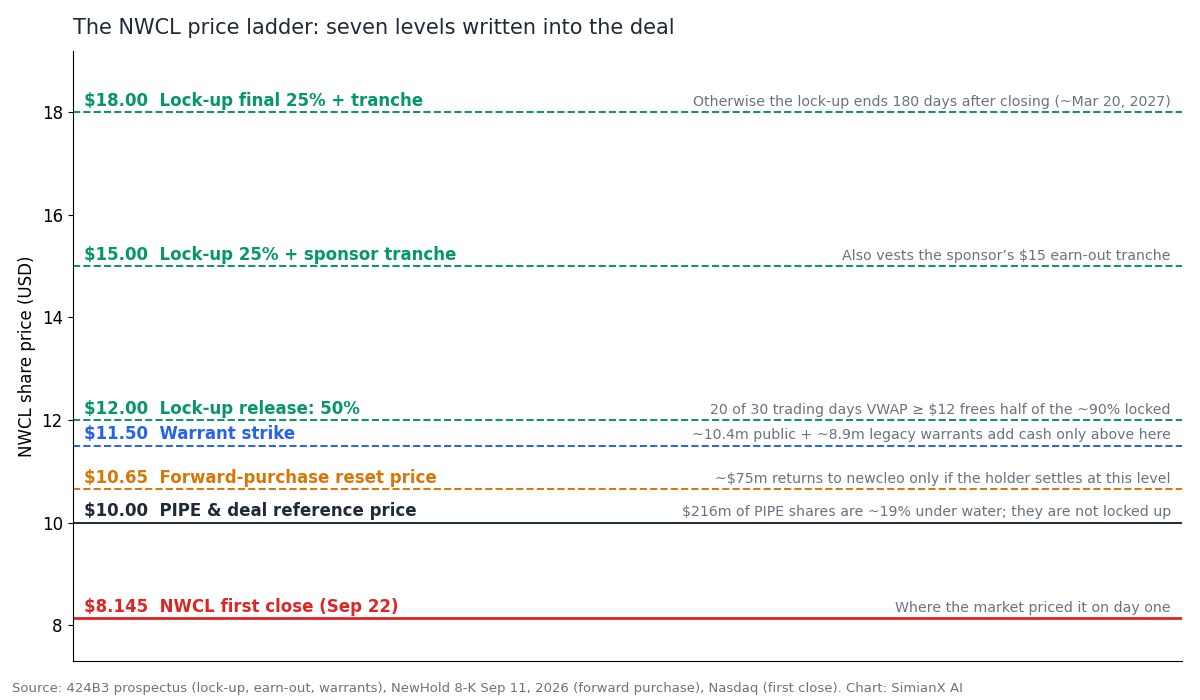
딜 문서는 누가 팔 수 있고 newcleo가 얼마의 현금을 받는지를 바꾸는 일련의 주가 수준을 정해 두었다. 첫날 NWCL은 그 모두의 아래에 있었다.
| 가격 | 결정하는 것 | 의미 |
|---|---|---|
| 8.145달러 | 첫 종가 | 첫날 시장이 매긴 newcleo의 가격 |
| 10.00달러 | PIPE 및 딜 기준 가격 | 2억 1,600만 달러어치 PIPE 주식이 약 19% 손실 상태이며, PIPE 주식은 보호예수 대상이 아니다 |
| 10.65달러 | 선도매수 리셋 가격 | 약 7,500만 달러는 이 가격의 해지로만 돌아온다 |
| 11.50달러 | 워런트 행사가 | 공모 워런트 약 1,040만 개와 기존 워런트 약 890만 개가 이 가격 위에서만 현금을 보탠다 |
| 12.00달러 | 보호예수 50% 해제 | 30거래일 중 20일 VWAP가 12달러 이상이면 잠긴 주식의 절반이 풀린다 |
| 15.00달러 | 보호예수 25% 해제 + 스폰서 트랜치 | 스폰서의 15달러 언아웃 트랜치도 확정된다 |
| 18.00달러 | 마지막 25% 해제 + 스폰서 트랜치 | 그렇지 않으면 보호예수는 종결 180일 뒤(2027년 3월 20일경) 끝난다 |
여기서 두 가지 실질적 시사점이 나온다.
유통 물량은 적고, 잠기지 않은 보유자는 손실 상태다. 증권신고서는 상환이 많은 시나리오에서 주식의 약 90%가 보호예수에 묶일 것으로 추정했다. 따라서 거래 가능한 물량은 대부분 옛 NHIC 주주, 선도계약 상대방, PIPE 투자자의 몫이다. PIPE 투자자는 10.00달러에 샀고 보호예수가 없으며, 재매도 등록이 효력을 얻으면 팔 수 있다. 유통 물량이 작고 잠기지 않은 보유자가 손실 상태라면 보통 양방향 변동성이 커진다.
현재 가격에서 워런트는 아무것도 보태지 않는다. 1.00달러인 NWCLW는 11.50달러에 주식을 살 권리를 주가의 약 12%로 평가한다. SPAC의 전형적인 "추가" 자금원인 워런트 현금이 들어오려면 첫 종가에서 41% 올라야 한다.
NWCL이 10달러 아래에서 시작한 이유: 섹터가 먼저 재평가됐다
10달러 가격은 5월 26일에 정해졌다. 그 뒤 일어난 일은 newcleo 자체만큼 중요하다.
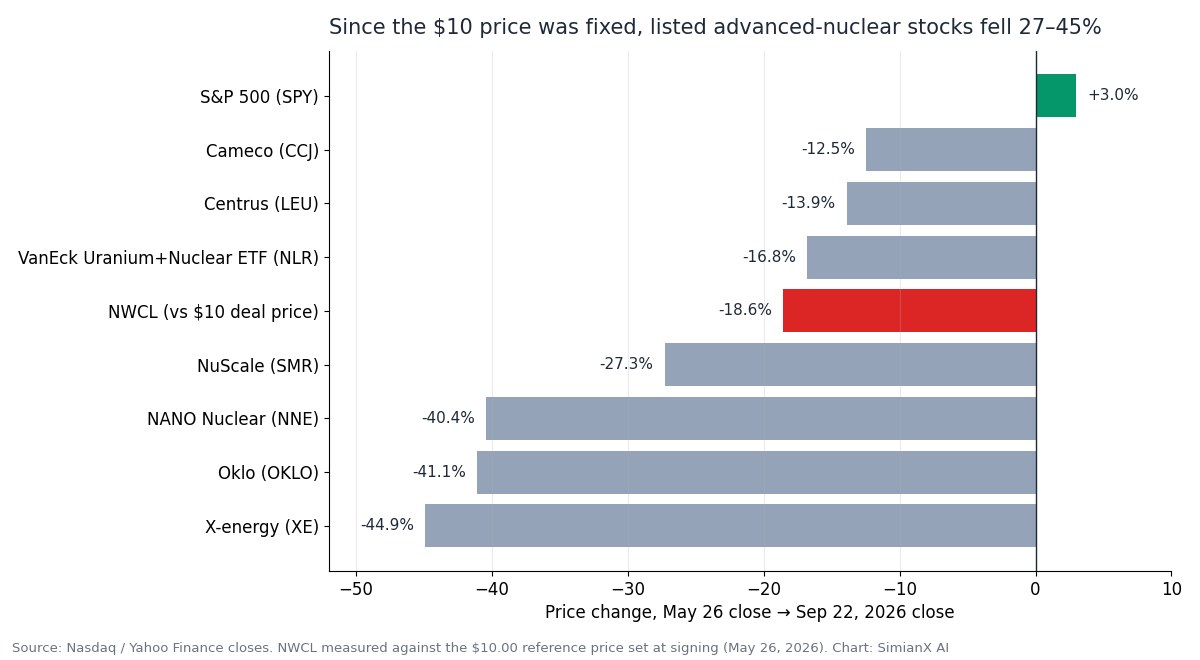
| 종목 | 2026년 5월 26일 → 9월 22일 | 52주 종가 고점 대비 | 시가총액(9월 22일) |
|---|---|---|---|
| NWCL(10달러 딜 가격 대비) | −18.6% | 해당 없음 | 완전희석 약 27억 달러 |
| X-energy (XE) | −44.9% | −54.5%(공모가 23달러) | 약 66억 달러 |
| Oklo (OKLO) | −41.1% | −76.8% | 약 75억 달러 |
| NANO Nuclear (NNE) | −40.4% | −69.4% | 약 9억 달러 |
| NuScale (SMR) | −27.3% | −83.4% | 약 38억 달러 |
| VanEck 우라늄·원자력 ETF (NLR) | −16.8% | −31.9% | — |
| Centrus (LEU) | −13.9% | −63.8% | 약 31억 달러 |
| Cameco (CCJ) | −12.5% | −29.5% | — |
| S&P 500 (SPY) | +3.0% | −0.6% | — |
이렇게 보면 NWCL의 첫 가격은 이례적인 것이 아니었다. 매출이 없는 차세대 원자로 개발사인 X-energy, Oklo, NANO Nuclear는 같은 기간 약 40~45% 떨어졌고, S&P 500은 3% 올랐다. 고정된 10달러 SPAC 가격은 이 움직임을 따라갈 수 없고, 다시 맞춰질 수 있는 유일한 시점은 첫 거래다. 이런 배경에서 18.6% 할인은 온건한 편이다.
이 표는 가치평가의 맥락도 보여 준다. 완전희석 약 27억 달러인 newcleo는 Oklo와 X-energy의 약 40% 수준으로 평가된다. 더 이른 인허가 단계, 더 적은 현금, SPAC 물량 부담이 반영된 결과다. 섹터 전반은 원자력·우라늄주와 AI 전력난 분석을 참고하라.
newcleo는 무엇을 만들고 있나
newcleo는 2021년 물리학자 Stefano Buono가 세웠다. 그가 앞서 창업한 Advanced Accelerator Applications는 노바티스에 39억 달러에 팔렸다. 회사는 유럽과 미국에 900명 이상의 직원과 계약 인력을 두고 있다. 계획은 세 부분으로 이뤄진다.
1. 납냉각 고속로. 주력인 LFR-AS-200은 모듈형 200MWe(480MWt) 납냉각 고속로로, 여섯 가지 4세대 원자로 설계 중 하나다. 액체 납을 쓰면 원자로를 대기압에 가까운 압력으로 운전할 수 있고, 끓는점이 매우 높으며 방사선 차폐 효과도 있다. 공학적 난제는 흐르는 납 속에서 구조재가 부식·침식되는 문제이며, 증권신고서는 이를 핵심 기술 위험으로 꼽는다. 더 작은 LFR-AS-30(30MWe)은 프랑스 첫 호기로 계획돼 있다.
2. 재활용 MOX 연료. newcleo는 사용후핵연료에서 회수한 플루토늄·우라늄 산화물로 만든 혼합산화물(MOX) 연료를 고속로용으로 생산할 계획이다. 첫 MOX 공장은 2031년을 목표로 하며, 목표 생산능력은 연간 약 40톤(중금속 기준)이고 부지는 프랑스에 이미 확보했다. 플루토늄을 다루면 IAEA 안전조치, 물리적 방호, 수출통제 요건이 따라붙는데, 대부분의 원자로 개발사는 이런 부담을 지지 않는다.
3. 산업 자회사. 펌프 제조사 Rütschi, Fucina, 엔지니어링 부문은 이미 기존 원전 산업에서 매출을 올린다. 현재 newcleo의 유일한 매출원이다.
하드웨어·인허가 마일스톤
| 마일스톤 | 공시상 현황 | 목표 |
|---|---|---|
| OTHELLO — 이탈리아 ENEA 브라시모네의 2MWt 액체 납 루프 | 완공, 2022년 이후 브라시모네에 약 6,900만 유로 투자 | 완료(2025년 4분기) |
| PRECURSOR — 10MWt 비핵 전체 시스템 실증 설비 | 건설 중 | 2026년 말 |
| 프랑스: LFR-AS-30(앵드르에루아르) + MOX 공장(오브) | CNDP 공론화 2026년 4월 2일~7월 30일, 규제기관 ASNR로부터 안전 옵션에 긍정적 피드백 | 2027년 말까지 건설허가 신청 |
| 첫 MOX 연료 가공 시설 | 상세설계, 프랑스 부지 확보 | 2031년 |
| 첫 미국 상업용 LFR(200MWe) | 기본설계, 2026년 3월부터 NRC와 사전 신청 협의 | 2032년(투자자 자료) |
| 영국 | LFR-AS-200 일반설계평가(GDA) 착수 승인 | — |
| 슬로바키아 | JAVYS와 합작해 야슬로프스케 보후니체에 LFR-AS-200 최대 4기 | 타당성 조사 |
2032년이라는 날짜는 미국의 200MWe 호기를 가리킨다. newcleo의 5월 투자자 자료는 이를 IP3와의 제휴, 그리고 에너지부의 서배너리버 부지 공모를 통한 AI 인프라와의 동일 부지 배치와 연결한다. 어느 프로젝트도 최종투자결정(FID)이 내려지지 않았고, 증권신고서는 어떤 마일스톤도 보장되지 않는다고 경고한다.
newcleo는 현금을 얼마나 태우나
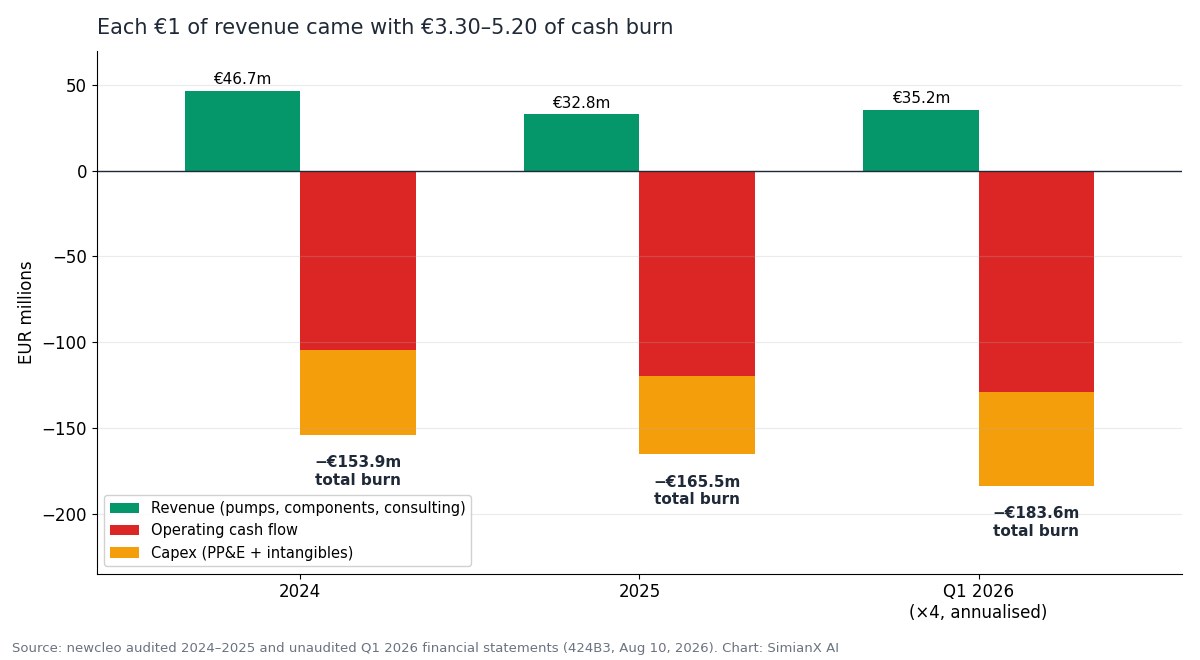
| 백만 유로 | 2024년 | 2025년 | 2026년 1분기 |
|---|---|---|---|
| 매출 | 46.7 | 32.8 | 8.8 |
| 매출총이익 | 11.7 | 7.8 | 3.3 |
| 기타수익(보조금, R&D 세액공제) | 17.7 | 19.3 | 3.2 |
| 연구개발비 | (58.5) | (68.5) | (16.1) |
| 판매관리비 | (86.8) | (98.5) | (26.8) |
| 순손실 | (110.2) | (140.0) | (36.2) |
| 영업현금흐름 | (104.5) | (119.7) | (32.3) |
| 설비투자(유형자산 + 무형자산) | (49.4) | (45.8) | (13.6) |
| 총 현금소진 | (153.9) | (165.5) | (45.9) |
| 기말 현금 | 192.7 | 105.3 | 100.6 |
매출은 2025년 30% 감소한 3,280만 유로였다가, 새 장기 펌프·부품 계약 덕에 2026년 1분기 전년 대비 51% 증가한 880만 유로를 기록했다. 계약에 따라 들쭉날쭉한 산업 매출이며, 아직 원자로나 연료와는 무관하다.
대부분의 런웨이 추정은 영업현금흐름만 쓴다(1분기 3,230만 유로, 연간 약 1억 2,900만 유로). 이는 설비투자를 빠뜨린다. 2026년 설비투자의 대부분은 브라시모네의 PRECURSOR 건설이다. 이를 포함하면 1분기 소진액은 4,590만 유로, 연간 약 1억 8,400만 유로(약 2억 1,100만 달러)다.
런웨이 계산
- 추정 비용 차감 후 딜 현금: 약 1억 9,600만 달러 ≈ 1억 7,000만 유로.
- 2026년 1분기 총 현금소진: 분기당 4,590만 유로.
- 결과: 딜 자금만으로 약 3.7분기(약 11개월).
newcleo에는 자체 현금도 있었다(3월 31일 기준 1억 60만 유로, 이후 두 분기 지출 전). 1~7월 주주들로부터 약 4,500만 유로를 모았고, 딜 발표 이후 "2,000만 달러 가까이"를 추가로 조달했다. 이는 런웨이를 늘리지만 규모의 자릿수를 바꾸지는 않는다. 회사 스스로도 같은 말을 한다. 1분기 재무제표는 계속기업으로서의 존속 능력에 대한 중요한 불확실성을 공시했고, "향후 12개월 안에 추가 자본이 필요할 것"이라고 밝혔으며, 종결 전 브리지 파이낸싱 협상을 언급했다. newcleo는 2021년 이후 총 10억 달러 이상을 조달했다. 이제 주식시장이 할 일은 다음 라운드의 자금을 대는 것이다.
AI 전력 수요는 NWCL 강세론을 뒷받침하나
수요는 이 이야기에서 가장 강한 부분이다. 미국 에너지부는 데이터센터가 2023년 미국 전력의 약 4.4%(176TWh)를 썼고 2028년에는 6.7~12%(325~580TWh)를 쓸 수 있다고 추정한다. IEA는 데이터센터 전력 수요가 2030년까지 약 두 배로 늘 것으로 본다. 하이퍼스케일러들은 이미 원전 계약을 맺었다. 구글은 Kairos Power와, 아마존은 X-energy와, 마이크로소프트는 스리마일섬 크레인 청정에너지센터 재가동을 위해 계약했다.
같은 압박은 전력 공급망 전반에서 나타난다. NextEra와 Dominion의 110GW 전력망 문제부터 KKR의 Helix 전력 플랫폼, NVIDIA와 IREN의 5GW 딜까지 이어진다.
그러나 newcleo가 오늘 내세울 수 있는 것은 더 좁다.
- 9.2GW 상업 파이프라인. 증권신고서는 이것이 구속력이 없으며 "계약 수주잔고, 확정 매출, 구속력 있는 고객 의무를 뜻하지 않는다"고 밝힌다.
- LFR이나 MOX 공장에 대한 구속력 있는 고객 계약은 없다.
- 투자자 자료의 각주에 따르면 IP3 AI 동일 부지 제휴를 비롯한 여러 협약은 양해각서(MOU)나 의향서(LOI)다.
- 첫 상업 원자로 목표는 2032년이다. 그 전에 가스터빈, 전력망 보강, 기존 원자로 재가동, 현장 발전이 AI 수요의 상당 부분을 채울 것이다.
AI 수요는 newcleo가 노리는 시장의 크기를 뒷받침한다. 하지만 아직 newcleo의 매출에는 나타나지 않으며, 주가는 이 점을 감안해 평가해야 한다.
newcleo가 다른 점
- 원자로와 연료를 함께. 원자로와 그 연료를 모두 통제하려는 개발사는 드물다. 성공하면 newcleo는 정부의 부담인 분리 플루토늄과 사용후핵연료를 농축 설비와 무관한 연료 공급원으로 바꾼다.
- Oklo와의 연결. 2025년 10월 newcleo는 Oklo와 미국 첨단 연료 제조 시설을 함께 개발하기로 합의했고, 미국에 20억 달러 투자를 약속했다. NewHold 딜이 체결된 2026년 5월 26일, Oklo는 에너지부가 잉여 플루토늄 활용 프로그램의 심화 협상 대상으로 고른 5개사 중 하나가 됐다. 증권신고서 작성 시점에도 조건은 협상 중이었다.
- 여러 규제기관 동시 대응. 프랑스, 영국, 슬로바키아, 이탈리아, 미국에 걸쳐 있어 정치 위험은 분산되지만 인허가 업무는 몇 배로 늘어난다.
- 첫날부터 산업 매출. 규모는 작지만 실재하며, 공급망 노하우의 비용을 댄다.
- 엑시트 경험이 있는 창업자. Buono는 Advanced Accelerator Applications를 16달러 IPO에서 39억 달러 매각까지 이끌었다.
NWCL 주주의 최대 위험
- 자금 조달과 희석. 현재 소진 속도로 딜 현금은 약 11개월분이다. 여기에 9년간 매년 최대 5%씩 자동 증가하는 주식보상 한도, 약 1,900만 개의 워런트, 10달러 아래에서 가격이 정해질 가능성이 큰 향후 증자가 더해진다.
- 보호예수와 PIPE 물량. 주식의 약 90%가 2027년 3월경(12달러/15달러/18달러 도달 시 더 일찍) 풀리고, PIPE 주식은 보호예수가 없지만 손실 상태다.
- 기술. 납 부식과 소재 검증은 아직 전체 시스템 규모에서 입증되지 않았다. PRECURSOR가 첫 시험대다.
- 연료. MOX 전략은 국가별 플루토늄 접근성, 안전조치, 대중 수용성에 달려 있다.
- 인허가와 일정. newcleo의 어떤 프로젝트도 건설허가가 없고, 미국 호기는 사전 신청 단계다.
- 고객. 수주잔고가 아니라 구속력 없는 파이프라인이다.
- 공시. 외국 민간 발행인인 newcleo는 분기 10-Q를 내지 않는다. 투자자는 반기 업데이트와 6-K에 의존해야 한다.
- 섹터 베타. 동종 기업 표에서 보듯 차세대 원전주는 함께 움직이며, 고점 대비 40~85% 떨어졌다.
강세·기본·약세 시나리오
강세 시나리오 — 사다리를 오른다. PRECURSOR가 2026년 말까지 순조롭게 가동되고, 프랑스가 2027년 건설허가 신청을 접수하며, Oklo 연료 딜과 미국 부지가 구속력을 갖고, 첫 발전소 비용의 대부분을 프로젝트 단위 자금이 댄다. 주가가 12달러를 넘으면 각 단계가 차례로 무언가를 풀어 준다. 선도계약 상대방이 해지하며 현금을 돌려주고, 워런트가 행사되고, 보호예수 해제가 상승장에서 일어난다.
기본 시나리오 — 희석을 동반한 진전. 기술은 나아가지만 일정은 2030년대 중반으로 밀린다. newcleo는 12~18개월마다 10달러 딜 가격 아래에서 증자한다. 회사는 가치를 만들지만, 희석 때문에 초기 NWCL 보유자가 가져가는 몫은 줄어든다. 주가는 높은 변동성 속에 차세대 원전주와 함께 움직인다.
약세 시나리오 — SPAC의 전형. 약한 원전주 흐름, 작은 유통 물량, 2027년 3월 보호예수 만료가 자금 수요와 겹친다. 대폭 할인된 증자가 주가를 다시 끌어내리고, 선도계약과 워런트는 끝내 현금을 주지 않는다. 많은 de-SPAC 개발 기업이 이 길을 걸었다. 1929년 이후 기술 버블의 역사는 자본을 많이 먹는 테마가 얼마나 자주 같은 주기를 반복하는지 보여 준다.
상장 이후 NWCL을 추적하는 법
- 다음 자금 조달. 다음 증자의 가격, 규모, 구조를 보라. 주식인지, 부채인지, 보조금인지, 프로젝트 단위 자금인지도 중요하다.
- 가격 사다리. NWCL이 10달러(PIPE 손익분기), 10.65달러(선도계약), 11.50달러(워런트) 위로 돌아오는지 추적하라.
- 셸 회사 보고서와 6-K. 종결 후 공시에서 실제 상환 주식 수와 기본 주식 수가 나올 것이다.
- PRECURSOR 가동(2026년 말까지) — 첫 전체 시스템 기술 증거.
- 프랑스 인허가 — 2027년 말까지 LFR-AS-30과 MOX 공장 신청.
- 구속력 있는 계약 — 9.2GW 파이프라인, IP3 제휴, Oklo 프레임워크를 서명·자금 확보된 계약으로 바꾸는 모든 것.
- 동종 기업. OKLO, XE, NNE, SMR이 섹터 분위기를 정한다.
SimianX AI는 차세대 원전주의 공시, 주가 흐름, 뉴스를 하나의 멀티 에이전트 리서치 워크플로로 묶어 준다. NWCL은 아직 너무 새로워 종목 커버리지에 없지만, 가장 가까운 상장 동종 기업이자 연료 파트너인 Oklo(OKLO)는 다루고 있다.
자주 묻는 질문
NWCL의 상장 첫날 종가는?
2026년 9월 22일 8.145달러로, 약 752,000주가 거래되며 7.15~8.63달러 범위에서 움직였다. SPAC 딜의 기준 가격 10.00달러보다 18.6% 낮다.
newcleo의 나스닥 상장은 IPO인가?
아니다. newcleo는 SPAC인 NewHold Investment Corp III와의 합병으로 상장했다. NHIC 주식이 NWCL 주식이 됐고, 새 자금의 대부분은 PIPE 투자자가 댔다.
newcleo는 실제로 얼마를 조달했나?
총 2억 4,700만 달러다. PIPE 2억 1,600만 달러와 NewHold 신탁 3,100만 달러로 구성된다. 증권신고서는 거래 비용을 5,140만 달러로 추정하므로 약 1억 9,600만 달러가 남는다. "최대 7,500만 달러"의 선도매수는 조건부이며, 주가가 10.65달러 근처에서 거래돼야 의미가 있다.
newcleo의 현재 가치평가는?
첫 종가 기준 완전희석 약 26억 9,000만 달러(S-8로 역산한 약 3억 2,990만 주)로, 10.00달러 기준 약 33억 달러와 비교된다. 24억 달러는 5월에 합의한 프리머니 가치다.
newcleo의 보호예수는 언제 끝나나?
2026년 9월 21일 종결 후 약 180일, 즉 2027년 3월 20일경이다. NWCL의 VWAP가 임의의 30거래일 중 20일 동안 12달러(50%), 15달러(25%), 18달러(25%) 이상이면 더 일찍 풀린다. PIPE 주식은 보호예수 대상이 아니다.
newcleo의 원자로는 언제 전력을 생산하나?
2030년대 이전에는 아니다. 비핵 실증 설비 PRECURSOR는 2026년 말까지, 첫 MOX 공장은 2031년까지, 첫 200MWe 미국 상업 원자로는 2032년이 목표다. 이 프로젝트들 중 어느 것도 아직 건설허가나 최종투자결정을 받지 못했다.
newcleo에는 AI 데이터센터 고객이 있나?
구속력 있는 고객은 없다. IP3 AI 동일 부지 제휴와 9.2GW 파이프라인은 구속력이 없고, 증권신고서는 newcleo가 LFR이나 MOX 공장에 대해 구속력 있는 고객 계약을 맺지 않았다고 명시한다.
결론
newcleo의 데뷔는 넉 달 전에 합의된 딜을 다시 가격 매겼다. 계약 체결과 상장 사이에 newcleo의 비교 대상인 차세대 원전주는 27~45% 떨어졌다. 신탁 자금은 대부분 남지 않고 빠져나갔고, "최대 7,500만 달러"는 10.65달러 근처에서만 돌아오는 돈이 됐으며, 4억 2,900만 달러 헤드라인은 추정 비용 차감 후 약 1억 9,600만 달러가 됐다. 첫 종가 8.145달러, 즉 완전희석 약 26억 9,000만 달러는 이 모든 것에 대해 시장이 처음으로 독립적으로 매긴 가격이다.
newcleo가 만들고 있는 것은 진지하다. 6,900만 유로의 시험 인프라가 뒷받침하는 납냉각 원자로, 경쟁사가 거의 시도하지 않는 재활용 연료 전략, 실제로 돌아가는 산업 자회사, 그리고 원자력 기업을 매각해 본 창업자가 있다. 그러나 주가의 향후 1년은 가격 사다리와 런웨이에 달려 있다. 1분기 소진 속도로 약 11개월분의 딜 현금, 손실 상태의 PIPE 주주층, 2027년 3월까지 끝나는 보호예수가 그것이다. 지켜볼 핵심 사실은 다음 증자의 규모와 가격, PRECURSOR의 연내 가동 여부, 그리고 9.2GW 파이프라인 중 어느 부분이라도 구속력을 갖게 되는지다.
관련 글
- 2026 원자력·우라늄주: AI 전력난에 베팅하는 투자법
- 제너랙과 아마존: 80억 머리기사 뒤의 24억 달러
- NextEra-Dominion: AI 전력 병목 110GW
- KKR 헬릭스 AI 인프라: NVDA, VST 전력 거래
- NVIDIA-IREN 5GW AI 전력 거래: 21억 달러
- 캐터필러 주식 2026: AI 데이터센터 전력 트레이드
- 유니트리 로보틱스 IPO 460% 급등: AI 혁신인가 거품인가?
- 1929년 이후 버블 총정리: 2026 AI 사이클 비교
- Oura IPO 연기: 135억 달러 뒤 구주 매각 73%
참고 자료
- newcleo — 위임장 권유서/증권신고서(Form 424B3, 2026년 8월 10일)
- newcleo — Form S-8(2026년 9월 22일)
- newcleo — 딜 종결 발표(GlobeNewswire, 2026년 9월 21일)
- NewHold Investment Corp III — 선도매수 계약 관련 8-K(2026년 9월 11일)
- NewHold Investment Corp III — 주주총회 결과 8-K(2026년 9월 17일)
- SEC EDGAR — newcleo plc 공시 목록
- Nasdaq — NWCL 시세
- 미국 NRC — Newcleo Americas 사전 신청 활동
- Generation IV International Forum — 납냉각 고속로
- World Nuclear Association — 혼합산화물(MOX) 연료
- IAEA — 핵 안전조치 해설
- 미국 에너지부 — 데이터센터 전력 수요 보고서
- IEA — 에너지와 AI
- X-energy — 기업공개 공모가 확정 발표
- Investopedia — SPAC
- Investopedia — PIPE 자금 조달
- Investopedia — 보호예수 기간
- newcleo — 회사 웹사이트
- SimianX — OKLO 종목 펀더멘털


