Oura IPO 연기의 전말: S-1 숫자, 주식 구성, 그리고 다음 수순
2026년 9월 29일, 스마트링 'Oura Ring'을 만드는 Oura가 티커 OURA로 예정했던 나스닥 상장을 연기했습니다. 회사는 "강한 수요에도 불구하고" 시장의 "불확실성"이 가라앉기를 기다리겠다고 밝혔습니다. 공모는 불과 8일 전에 시작됐습니다. 5,000만 주를 주당 40~44달러에 파는 계획으로, 희망 가격 중간값 기준 약 21억 달러, 시가총액으로는 약 135억 달러 규모였습니다.
Oura의 수정 증권신고서(Form S-1)를 보면 왜 가격이 그토록 중요했는지 알 수 있습니다. 대부분의 보도가 놓친 세 가지는 다음과 같습니다.
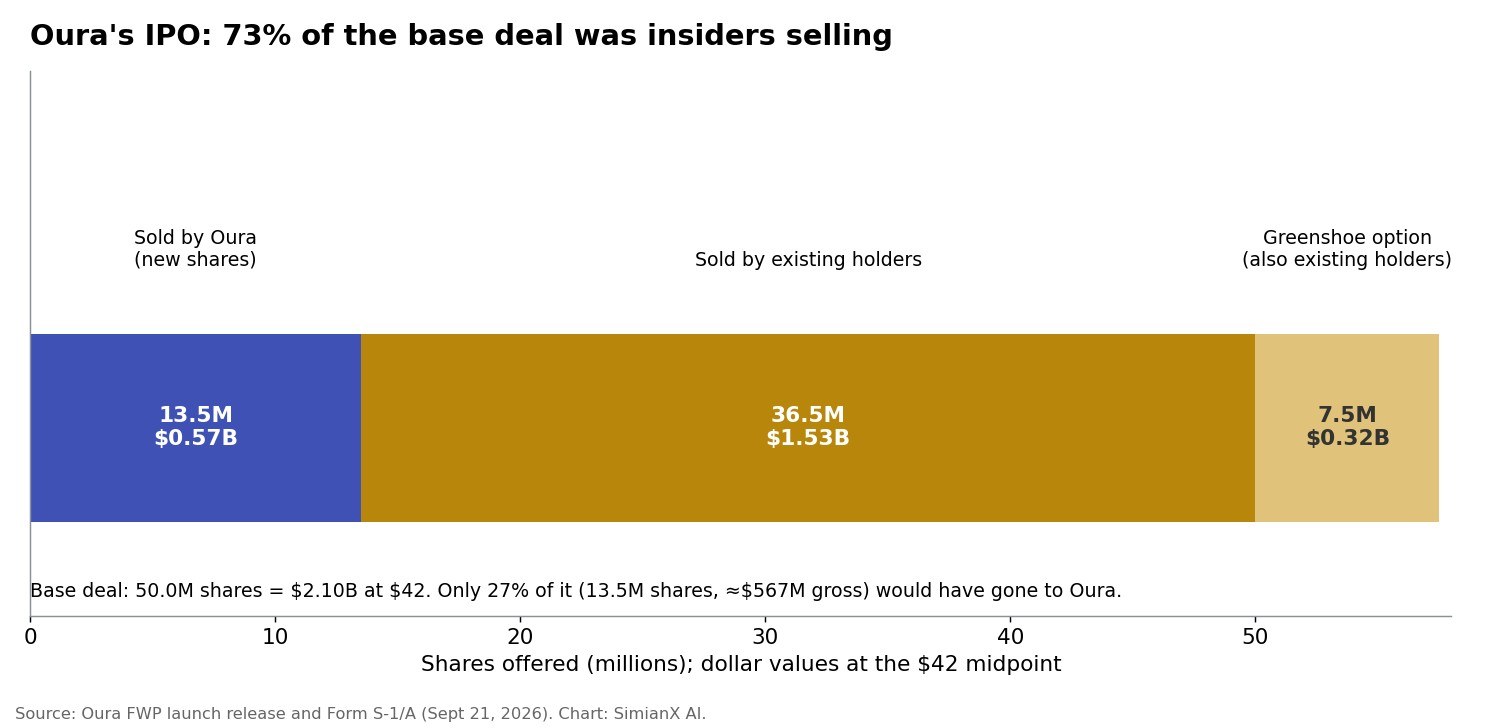
- 사실상 기존 주주의 매각이었습니다. 5,000만 주 가운데 3,650만 주(73%)는 기존 주주가 파는 물량이었고, 인수단 옵션을 통해 750만 주가 더 나올 예정이었습니다. Oura가 신주 1,350만 주로 받을 돈은 총 5억 6,700만 달러에 불과했고, 그중 순수입 5억 2,600만 달러는 상장 시점에 권리가 확정되는 직원 주식 보상의 원천징수 세금에 쓸 계획이었습니다.
- Oura는 직전에 기존 주주들의 지분을 사들이는 데 11억 7,000만 달러를 썼습니다. 2026년 6월 30일까지 9개월 동안 보통주와 우선주를 합쳐 11억 7,000만 달러어치를 되샀습니다. 같은 기간 영업현금흐름 3억 2,800만 달러의 3.6배입니다. 이 자사주 매입 자금의 대부분을 대기 위해 신용한도에서 3억 7,500만 달러를 끌어왔습니다. 현금은 7억 6,400만 달러에서 3억 7,200만 달러로 줄었습니다.
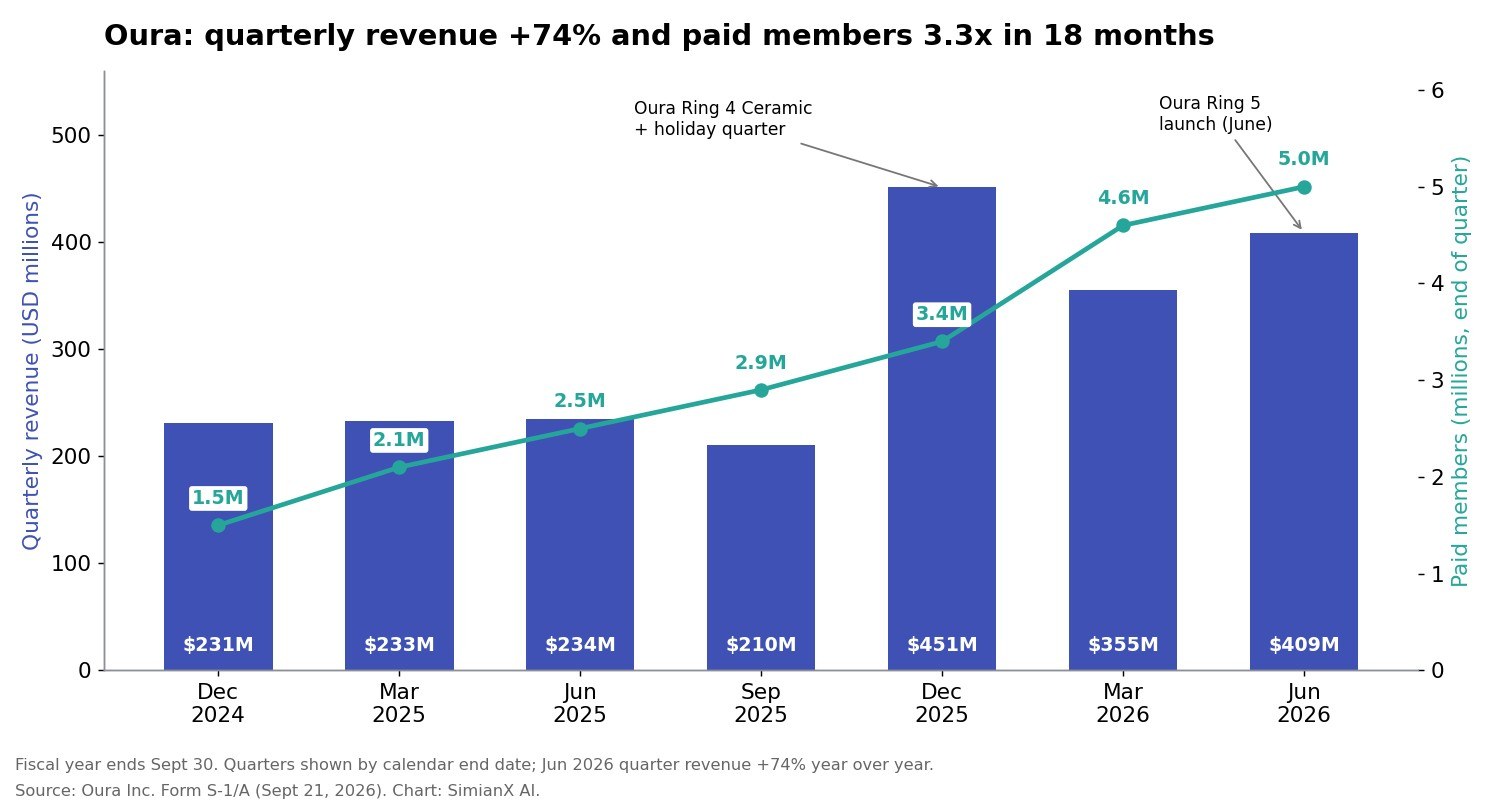
- 사업 자체는 빠르게 성장하고 있습니다. 9개월 매출은 74% 늘어난 12억 1,000만 달러였습니다. 유료 회원은 2024년 말 150만 명에서 500만 명으로 늘었고, 영업 기준으로는 흑자를 냈습니다.
결국 이번 연기는 사람들이 반지를 사느냐가 아니라 가격을 둘러싼 이견 때문이었습니다. 아래에서는 공시 자료를 바탕으로 주식 구성, 현금의 행방, 분기별 성장, 희망 가격대별 밸류에이션, 이미 장악하고 있는 스마트링 시장과의 비교, 그리고 재도전에 필요한 조건을 재구성합니다.
회사 수치는 Oura가 SEC에 제출한 Form S-1/A와 자유서식 투자설명서에서 가져왔습니다. Oura의 회계연도는 9월 30일에 끝나므로 '9개월'은 2025년 10월~2026년 6월을 뜻합니다. 밸류에이션 수치는 예시일 뿐 전망이 아닙니다.
Oura의 IPO에 무슨 일이 있었나
| 날짜 | 사건 |
|---|---|
| 2026년 5월 19일 | Oura가 비공개로 증권신고서 초안 제출 |
| 2026년 9월 3일 | Form S-1 공개 제출 |
| 2026년 9월 21일 | 수정 S-1과 공모 개시 발표: 5,000만 주, 주당 40~44달러 |
| 2026년 9월 24일 | 톰 헤일 CEO의 Robinhood 인터뷰를 공모 자료로 제출 |
| 2026년 9월 29일 | 시장 상황을 이유로 공모 연기 |
Axios에 따르면 수요 예측에는 공모 물량의 약 5배가 몰렸습니다. 하지만 채권 금리와 유가가 요동치는 가운데 Oura는 원하는 가격을 받지 못했습니다. 물량 대부분을 기존 주주가 팔고 있었기 때문에 "가격이 더욱 중요해졌다"고 Axios는 전했습니다. Axios는 또 이번이 이달 들어 세 번째 공식 IPO 연기라고 보도했습니다. 톰 헤일 CEO는 회사가 "시점을 고를 수 있는 여유가 있다"고 말했습니다.
AP 통신은 Renaissance Capital을 인용해 미국 IPO 시장이 2026년 초에는 순조로웠지만 3분기 들어 힘이 빠졌다고 전했습니다. AI 투자 둔화 우려, 미국 연방준비제도(연준)의 금리 인상 재개, 채권 금리 급등이 원인으로 꼽혔습니다. 이 두 가지 거시 충격은 연준의 2023년 이후 첫 금리 인상과 글로벌 채권 매도세 기사에서 다뤘습니다.
수요가 문제는 아니었습니다. S-1에 따르면 Eli Lilly는 최대 1억 달러, Dragoneer 계열 펀드는 최대 3억 달러어치 주식을 사겠다는 의향을 밝혔습니다. 로드쇼가 시작되기도 전에 21억 달러 기본 공모액의 약 19%가 채워진 셈입니다. 그러나 초과 청약이 곧 투자자들이 희망 가격 상단에 사겠다는 뜻은 아닙니다.
주식 구성: 누가 팔고 있었나
| 구분 | 주식 수 | 40달러 기준 | 42달러 기준 | 44달러 기준 |
|---|---|---|---|---|
| Oura가 파는 신주 | 1,350만 주 | 5억 4,000만 달러 | 5억 6,700만 달러 | 5억 9,400만 달러 |
| 기존 주주가 파는 구주 | 3,650만 주 | 14억 6,000만 달러 | 15억 3,000만 달러 | 16억 1,000만 달러 |
| 기본 공모 | 5,000만 주 | 20억 달러 | 21억 달러 | 22억 달러 |
| 그린슈 옵션(기존 주주) | 750만 주 | 3억 달러 | 3억 1,500만 달러 | 3억 3,000만 달러 |
| 시가총액(공모 후 발행주식 3억 2,090만 주) | — | 128억 4,000만 달러 | 134억 8,000만 달러 | 141억 2,000만 달러 |
옵션까지 행사되면 기존 주주의 매각 물량은 5,750만 주 중 4,400만 주, 즉 77%에 이릅니다. 이 매각 대금은 Oura에 한 푼도 들어오지 않습니다. Oura 자체의 순수입은 42달러 기준 5억 3,260만 달러로 추정됐는데, 그 거의 전부(5억 2,640만 달러)가 상장 시 결제되는 양도제한조건부주식(RSU)의 원천징수 세금에 배정됐고, 남는 소액만 일반 운영 목적에 쓰일 예정이었습니다.
이 구조가 가격에 민감했던 이유를 설명합니다. 필요한 자금을 조달하는 회사라면 가격이 낮아져도 희석이 조금 늘어날 뿐입니다. 하지만 자기 지분을 파는 주주에게는 가격이 1달러 내려갈 때마다 받는 돈이 1달러씩 줄어듭니다. Axios에 따르면 IPO 전 지분율은 Fidelity 10.9%, Forerunner Ventures 9.3%, Bedford Ridge Capital 9.2%, Lifeline Ventures 7.3%였습니다.
Oura의 현금은 어디로 갔나: 11억 7,000만 달러 자사주 매입
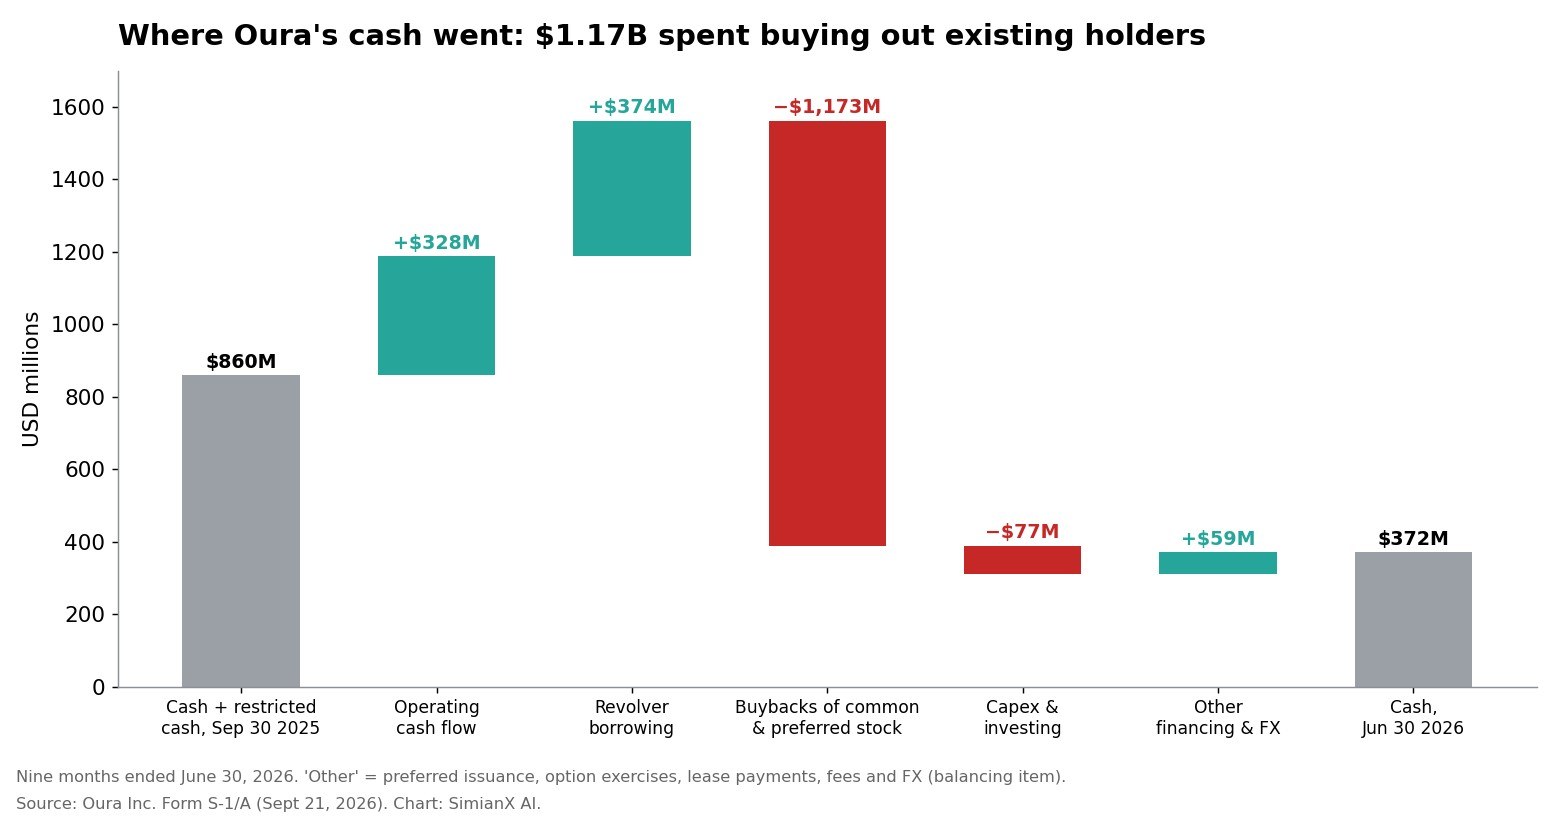
공시 자료에서 가장 많은 것을 알려 주는 부분은 현금흐름표입니다. 2026년 6월 30일까지 9개월 동안의 내역은 다음과 같습니다.
| 현금흐름 항목 | 금액 |
|---|---|
| 현금·현금성자산 및 사용제한현금(2025년 9월 30일) | 8억 6,050만 달러 |
| 영업현금흐름 | +3억 2,800만 달러 |
| 리볼빙 신용한도 차입(수수료 차감 후) | +3억 7,390만 달러 |
| 보통주·우선주 매입 | −11억 7,290만 달러 |
| 설비투자 및 기타 투자 | −7,700만 달러 |
| 기타 재무 항목 및 환율 | +5,930만 달러 |
| 현금(2026년 6월 30일) | 3억 7,180만 달러 |
S-1은 신용한도 인출액을 "주로 보통주와 상환전환우선주 매입 자금으로 썼다"고 밝혔습니다. Axios는 그 일부를 2월에 마무리된 5억 3,400만 달러 규모의 공개매수와 연결했습니다. Oura는 8월 13일 신용한도 중 2,500만 달러를 갚아 잔액은 3억 5,000만 달러가 됐습니다.
그래서 "Oura는 돈이 필요 없다"는 말은 영업 측면에서는 맞지만 전체 그림으로는 맞지 않습니다. 회사는 리볼빙 신용한도로 돈을 빌려 초기 투자자들의 지분을 사들였는데, IPO로 그 대출을 갚을 계획은 아니었습니다. Oura 몫의 공모 대금은 거의 전부 직원 주식 보상 관련 세금에 배정돼 있었기 때문입니다. 어느 쪽이든 3억 5,000만 달러의 잔액은 장부에 남고, 연기로 RSU 세금 부담도 뒤로 미뤄집니다. 9개월 영업현금흐름이 3억 2,800만 달러인 만큼 부채는 감당할 만하지만, 가벼운 수준은 아닙니다.
사업은 얼마나 탄탄한가
영업 지표는 견조합니다. S-1에서 발췌했습니다.
| 지표 | 2026년 6월 30일까지 9개월 | 2025년 6월 30일까지 9개월 | 증감 |
|---|---|---|---|
| 매출 | 12억 1,450만 달러 | 6억 9,760만 달러 | +74% |
| 하드웨어 매출 | 9억 7,400만 달러 | 5억 8,870만 달러 | +65% |
| 멤버십 매출 | 2억 4,050만 달러(전체의 20%) | 1억 880만 달러(16%) | +121% |
| 매출총이익률 | 55% | 51% | +4%포인트 |
| 영업이익 | 7,120만 달러 | 6,030만 달러 | +18% |
| 순이익 | 6,080만 달러 | 160만 달러 | — |
| 조정 EBITDA | 1억 670만 달러(이익률 9%) | 8,350만 달러(12%) | +28% |
| 영업현금흐름 | 3억 2,800만 달러 | 1억 3,530만 달러 | +142% |
| 반지 판매량 | 310만 개 | 180만 개 | +75% |
| 유료 회원(기말) | 500만 명 | 250만 명 | +100% |
그 밖의 공시 내용:
- 유지율: 유료 회원의 12개월 유지율은 약 85%, 일간 활성 사용자 대비 월간 활성 사용자 비율은 약 65%입니다. 유료 회원은 하루 평균 3.5회 이상 앱을 엽니다.
- 회원 구성: 약 72%가 여성이며, 유료 회원 수의 전년 대비 증가율은 7분기 연속 100%를 넘었습니다.
- 전망: Oura는 6월 출시한 Oura Ring 5에 힘입어 2026 회계연도 말 유료 회원을 약 570만 명으로 예상합니다. AP 통신은 Oura가 연간 매출이 약 90% 늘 것으로 본다고 전했습니다. 이는 4분기 매출이 약 5억 1,000만 달러라는 뜻으로, 1년 전 2억 1,000만 달러를 크게 웃돕니다.
주의할 점이 두 가지 있습니다. 첫째, 영업비용이 5억 9,100만 달러로 거의 두 배가 되면서 조정 EBITDA 이익률은 12%에서 9%로 낮아졌습니다. Oura는 마케팅, 연구개발, 상장사 체제 준비에 큰돈을 쓰고 있습니다. 둘째, 표면상의 '보통주주 귀속 순손실' 9억 2,400만 달러는 회계상 효과입니다. 이는 9억 8,500만 달러의 의제배당, 즉 Oura가 우선주를 되사면서 장부가를 넘겨 지급한 금액에서 비롯된 것으로, 영업 손실이 아닙니다.
매출의 80%는 여전히 하드웨어
Oura는 자신을 '헬스 인텔리전스 플랫폼'이라고 소개합니다. 하지만 숫자는 여전히 주로 하드웨어 회사의 모습을 보여 줍니다. 9개월 매출의 약 80%가 반지에서 나왔습니다. 하드웨어에는 하드웨어 고유의 위험이 따르기 때문에 이 점이 중요합니다.
- 보증 비용: 2025 회계연도에는 일부 Oura Ring 4 생산분의 배터리 문제와 관련해 보증 비용이 8,440만 달러 늘면서 매출총이익률이 65%에서 52%로 떨어졌습니다.
- 계절성: 2025년 12월 분기 매출은 4억 5,100만 달러로, 2025년 9월 분기의 2억 1,000만 달러를 크게 웃돌았습니다. 연말 쇼핑 시즌과 신제품 출시가 큰 변동을 만듭니다.
- 고객 확보: 구독은 반지 구매에서 시작됩니다. 반지 판매가 둔화하면 결국 유료 회원 증가도 둔화합니다.
투자자들이 소프트웨어 수준의 배수를 주고 싶어 하는 부분은 멤버십입니다. 멤버십 매출은 121% 늘었고, 매출에서 차지하는 비중은 1년 새 16%에서 20%로 올랐습니다. 이 비중이 30%에 가까워지면 어느 한 분기의 반지 판매보다 주가 평가를 훨씬 크게 바꿀 것입니다.
135억 달러라는 가격표는 적정했나
| 밸류에이션 지표 | 40달러(128억 4,000만 달러) | 42달러(134억 8,000만 달러) | 44달러(141억 2,000만 달러) |
|---|---|---|---|
| 시가총액 / 9개월 매출 연환산(16억 2,000만 달러) | 7.9배 | 8.3배 | 8.7배 |
| 시가총액 / 성장률 약 90% 가정 시 2026 회계연도 매출(약 17억 3,000만 달러) | 7.4배 | 7.8배 | 8.2배 |
| 시가총액 / 연환산 조정 EBITDA(1억 4,200만 달러) | 90배 | 95배 | 99배 |
| 시가총액 / 연환산 순이익(8,100만 달러) | 158배 | 166배 | 174배 |
| 시가총액 / 연환산 영업현금흐름(4억 3,700만 달러) | 29배 | 31배 | 32배 |
연환산 수치는 9개월 합계에 4/3을 곱한 값입니다. 계절성을 반영하지 않아 연말 분기를 과소평가하므로 전망이 아니라 참고 기준입니다.
매출 기준으로 보면 희망 가격대는 매출의 80%가 하드웨어인 회사에 대해 투자자에게 약 8배의 매출 배수를 요구한 셈입니다. Axios가 지적한 간극이 바로 이것입니다. 월가는 Oura를 헬스테크 회사로 볼지, 가전 회사로 볼지 결정해야 했습니다. 하드웨어 제조사는 보통 훨씬 낮은 매출 배수에 거래되고, 구독형 헬스 플랫폼은 더 높게 평가받습니다. 희망 가격대 하단인 40달러에서는 배수가 올해 예상 매출의 약 7.4배로 내려갑니다. 그 근처로 가격을 낮추는 것이 재도전을 위한 자연스러운 절충점입니다.
스마트링 시장은 성장 중이며, Oura가 이미 대부분을 차지
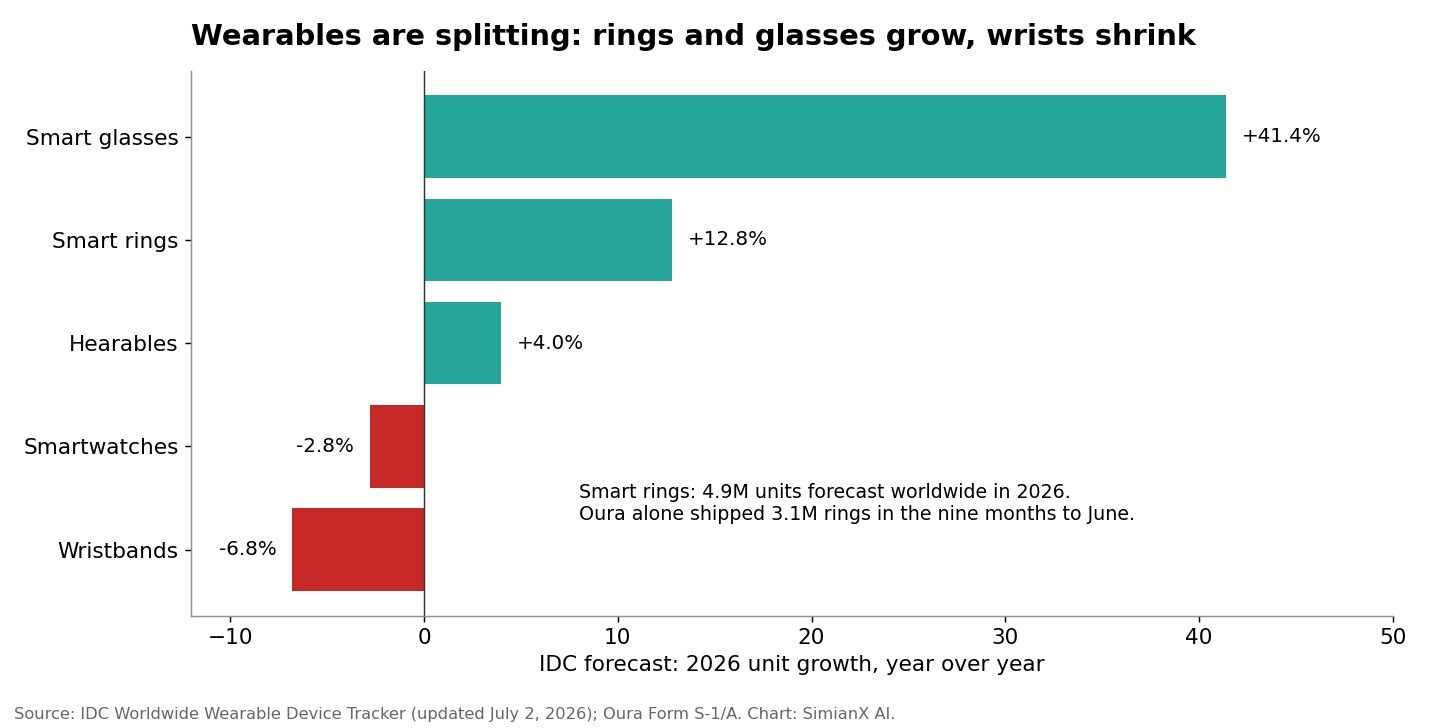
IDC는 2026년 1분기 전 세계 웨어러블 출하량을 1억 4,570만 대로 집계했습니다. 전년 대비 4.3% 늘어난 수치입니다. 품목별로는 흐름이 엇갈립니다.
| 품목(IDC 2026년 전망) | 대수 | 증가율 |
|---|---|---|
| 히어러블 | 4억 760만 대 | +4.0% |
| 스마트워치 | 1억 5,970만 대 | −2.8% |
| 스마트밴드 | 4,020만 대 | −6.8% |
| 스마트 글라스 | 1,360만 대 | +41.4% |
| 스마트링 | 490만 대 | +12.8% |
눈에 띄는 비교가 있습니다. IDC는 2026년 한 해 전 세계 스마트링 출하량을 490만 대, 2030년에는 약 630만 대로 예상합니다. 그런데 Oura 한 곳의 반지 판매량만 6월까지 9개월 동안 310만 개였습니다. IDC는 Oura가 "여전히 이 품목의 중심축"이라고 설명합니다. 회사 수치와 조사기관 집계의 기준이 똑같지는 않지만, 이 차이가 핵심을 보여 줍니다. Oura는 큰 시장에서 점유율을 빼앗고 있는 것이 아닙니다. 작은 시장의 대부분을 차지하고 있는 것이며, IDC가 전망한 품목 전체 증가율 12.8%는 Oura의 75%보다 훨씬 낮습니다.
이는 양면이 있습니다. Oura의 성장은 원래 반지를 갖지 않았을 구매자를 끌어들이고 교체 수요를 잡은 데서 나왔습니다. 70%가 넘는 성장을 이어 가려면 품목 자체가 훨씬 커져야 합니다. S-1의 위험 요인에 적힌 경쟁자들, 곧 Apple, Google의 Fitbit, Samsung의 Galaxy Ring, Garmin, Whoop이 이를 더 어렵게 만듭니다. 상장사로 비교하자면 웨어러블 전문 기업에 가장 가까운 곳은 Garmin이고, 스마트워치 흐름을 이끄는 곳은 Apple입니다.
연기는 시장 탓인가, Oura 탓인가
주된 원인은 시장이고, 방아쇠는 가격이었습니다.
| 시장 요인을 가리키는 근거 | Oura 요인을 가리키는 근거 |
|---|---|
| 수요 예측에 약 5배 몰림(Axios) | 주식의 73~77%가 기존 주주의 매각 |
| 이달 들어 세 번째 공식 IPO 연기 | 매출의 80%가 하드웨어인 사업에 약 8배 매출 배수 |
| 연준 금리 인상과 채권 금리 급등(Renaissance/AP 통신) | 조정 EBITDA 이익률이 12%에서 9%로 하락 |
| 매출 +74%, 회원 +100%, 영업현금흐름 흑자 | 주로 자사주 매입을 위해 3억 5,000만 달러 차입 |
| Lilly와 Dragoneer가 총 4억 달러 매입 의향 | 불과 한 제품 주기 전 8,440만 달러 보증 비용 타격 |
최근 IPO 사례는 무엇이 걸려 있는지 보여 줍니다. Newcleo는 상장 첫날 종가가 SPAC 기준가 10달러를 밑돌았습니다. Unitree는 460% 급등했습니다. 첫날 주가가 떨어졌다면 연기보다 Oura 직원과 장기 주주에게 더 큰 타격이 됐을 것입니다.
다음 도전을 성공시키려면
- 희망 가격대 인하. 36~40달러 정도면 주가가 올해 매출의 약 7배가 돼, 투자자들이 받아들일 만한 수준으로 보입니다.
- 4분기 실적. Oura Ring 5의 연말 분기는 회사 역사상 최대가 될 전망입니다(약 90% 성장 예상대로라면 약 5억 1,000만 달러). 매출총이익률 55% 이상의 강한 실적이 나오면 상장 근거가 탄탄해집니다.
- 기존 주주 매각 축소. 구주 매출 비중을 줄이거나 대형 펀드의 보호예수 기간을 늘리면 물량 부담 우려가 줄어듭니다.
- 멤버십 공시. 분기별 구독 매출, 해지율, 회원 1인당 평균 매출을 공개하면 투자자들이 구독을 소프트웨어처럼 평가할 수 있을지 판단할 수 있습니다.
- 부채 상환. 영업현금으로 3억 5,000만 달러의 리볼빙 잔액을 줄이면 자사주 매입용 차입이 일시적이라는 점을 보여 줄 수 있습니다.
자주 묻는 질문
Oura는 왜 IPO를 연기했나요?
Oura는 시장 불확실성을 이유로 2026년 9월 29일 공모를 연기했습니다. Axios와 AP 통신의 보도는 가격 문제를 짚었습니다. 수요는 강했지만(공모 물량의 약 5배 청약), 연준의 금리 인상과 채권 금리 상승 속에서 40~44달러 희망 가격대 상단에는 매수세가 모이지 않았습니다.
Oura IPO는 취소됐나요?
아닙니다. 연기된 것입니다. 증권신고서는 그대로 제출돼 있고, Oura는 원하는 시점에 공모를 다시 시작할 수 있습니다.
Oura의 주식 티커는 무엇이 될 예정인가요?
Oura는 나스닥 글로벌 셀렉트 마켓에 OURA로 상장을 신청했습니다.
IPO 당시 Oura의 가치는 얼마였나요?
공모 후 발행주식 3억 2,090만 주 기준으로, 중간값 42달러에서 약 135억 달러입니다. 희망 가격대 전체로는 128억~141억 달러에 해당했습니다.
Oura는 흑자인가요?
영업 기준으로는 흑자입니다. 2026년 6월 30일까지 9개월 동안 Oura는 영업이익 7,120만 달러, 순이익 6,080만 달러, 영업현금흐름 3억 2,800만 달러를 기록했습니다. 우선주 관련 9억 8,500만 달러의 의제배당 때문에 보통주주 귀속 회계상 손실은 크게 나타났습니다.
지금 Oura 주식을 살 수 있나요?
공개 시장에서는 살 수 없습니다. 상장 전까지 웨어러블 시장을 따라갈 수 있는 가장 가까운 상장 종목은 Garmin과 Apple 같은 기업입니다. Oura의 공모 자료에 공개된 대로 Robinhood Ventures Fund I은 상장 전 주주 가운데 하나입니다.
상장된 웨어러블 종목의 실시간 펀더멘털은 Garmin 종목 페이지에서 확인하세요. 유명 IPO들이 상장 후 어떻게 움직였는지는 테슬라 상장일은 언제?를 참고하세요.
이 글은 연구와 교육 목적으로만 작성됐으며 투자 조언이 아닙니다.
관련 글
- newcleo 첫날 8.145달러, 딜가 10달러 하회
- 유니트리 로보틱스 IPO 460% 급등: AI 혁신인가 거품인가?
- 워시는 트럼프를 무시했다: 연준의 3년 만의 첫 금리 인상
- 장기 구간이 무너졌다: 2026년 채권 금리가 오르는 이유
- 로빈후드 주식 2026: 암호화폐는 매출의 8%에 불과
- 테슬라 상장일은 언제? 공모가와 290배 수익률 정리
참고 자료
- Oura — 수정 Form S-1(2026년 9월 21일)
- Oura — IPO 개시 발표(자유서식 투자설명서)
- Oura — 공모 자료로 제출된 CEO 인터뷰(2026년 9월 24일)
- SEC EDGAR — Oura Inc. 공시 목록
- Axios — 스마트링 업체 Oura, 20억 달러 규모 IPO 연기
- AP 통신 — Oura, 시장 불확실성 이유로 IPO 연기
- IDC — 웨어러블 기기 시장 분석
- Renaissance Capital — IPO 시장 조사
- 나스닥 — IPO 일정
- Oura — 뉴스룸
- 위키백과 — Oura Health
- Investopedia — 기업공개(IPO)
- Investopedia — 구주 매출(세컨더리 오퍼링)
- Investopedia — 그린슈 옵션
- Investopedia — 초과 청약
- Investopedia — 공개매수
- Investopedia — 보호예수 기간
- Investopedia — 리볼빙 신용
- Investopedia — EBITDA
- SimianX — GRMN 펀더멘털