MongoDB 주가는 왜 18.5% 급락했나: CEO 사임, 일곱 번의 폭락, 그리고 다음 수순
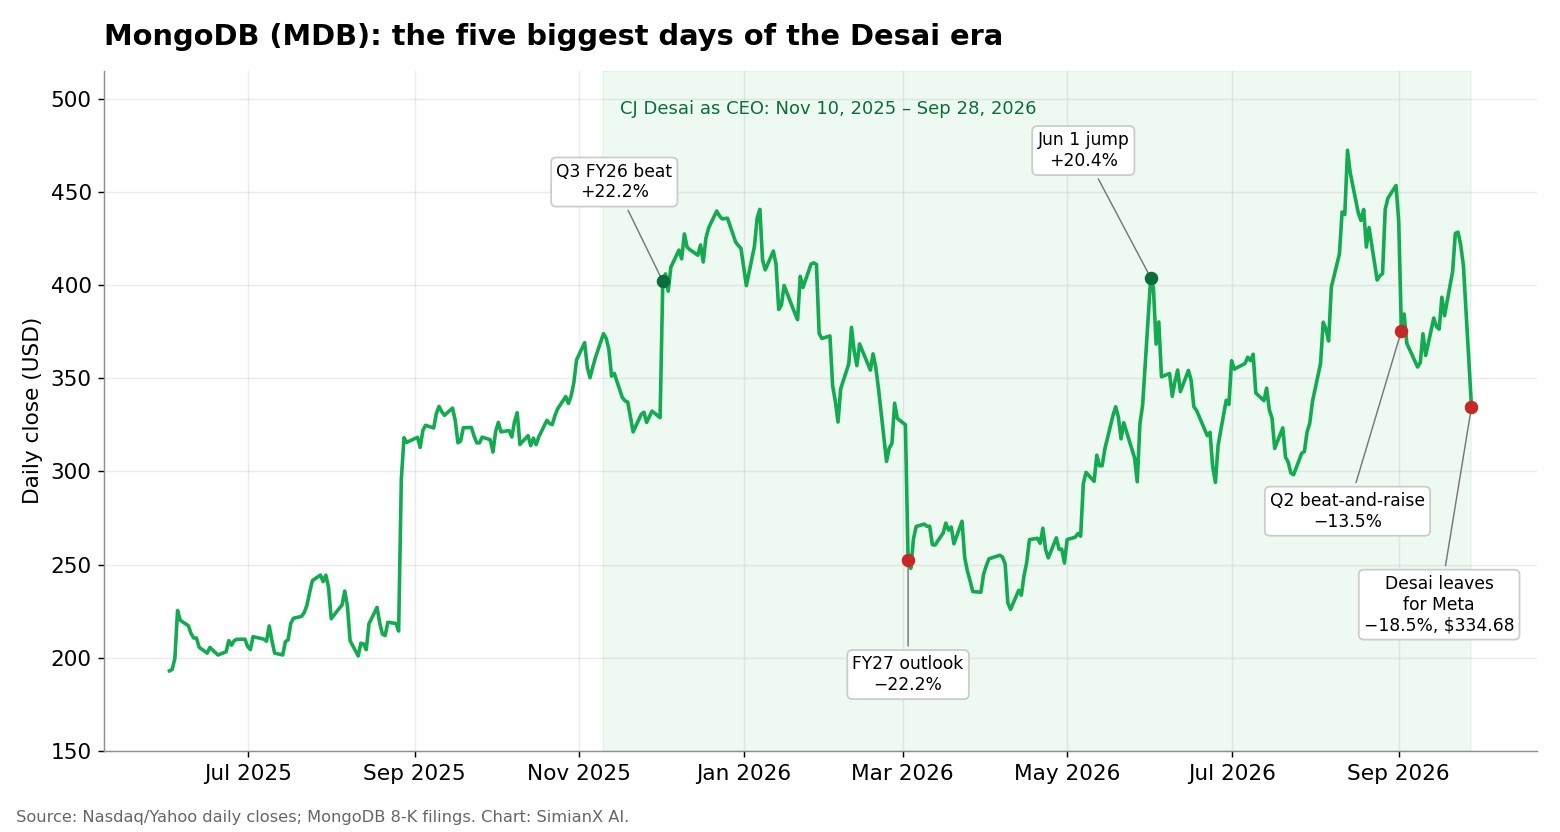
2026년 9월 28일, MongoDB는 최고경영자(CEO) 치란탄 'CJ' 데사이가 Meta의 고위직을 맡기 위해 즉시 사임했다고 발표했습니다. 전임 CEO 데브 이티체리아가 임시 CEO로 복귀했습니다. MDB는 311.35달러에 출발해 장중 300.00달러까지 밀렸고, 전일 종가 410.44달러 대비 18.46% 내린 334.68달러에 마감했습니다. 거래량은 약 1,780만 주로 직전 거래일의 13배에 가까웠고, 이번 하락으로 시가총액 약 61억 달러가 사라졌습니다.
공시와 주가 이력은 세 가지를 보여 줍니다.
- MongoDB만 팔린 하루였습니다. iShares 확장 기술·소프트웨어 섹터 ETF(IGV)는 이날 0.55% 내리는 데 그쳤고, Snowflake는 2.33% 하락, Datadog은 0.21% 상승했습니다. 회사는 실적 가이던스도 유지했습니다. 시장이 가격에 반영한 것은 경영진 리스크였지, 사업의 변화가 아니었습니다.
- 2017년 기업공개(IPO) 이후 하루 15% 이상 하락은 이번이 일곱 번째입니다. 앞선 여섯 번은 모두 첫날이 바닥이 아니었습니다. 주가는 하락 전 종가 대비 25~58% 더 떨어진 뒤에야 회복했고, 회복까지 32~223거래일이 걸렸습니다.
- 경영진 교체가 하나의 패턴이 됐습니다. 데사이의 사임은 2024년 12월 최고운영책임자(COO) 겸 최고재무책임자(CFO), 2025년 11월 장수 CEO, 2026년 필드 운영 책임자에 이어 22개월 만에 네 번째 최고위급 이탈입니다.
이 분석은 MongoDB의 8-K 공시, 2분기 10-Q 보고서, 나스닥 공식 주가를 바탕으로 이번 사건을 재구성합니다. 여기에 2017~2026년 폭락·회복 표, 경영진 교체 연표, 2027 회계연도 가이던스 변천, 밸류에이션 표, 그리고 9월 29일 투자자의 날을 위한 점검 목록을 더했습니다.
주가는 2026년 9월 28일까지의 나스닥 공식 종가입니다. 회사 수치는 MongoDB의 SEC 제출 서류에서 가져왔습니다. MongoDB의 회계연도는 1월 31일에 끝나므로 2027 회계연도는 2026년 2월부터 2027년 1월까지입니다. 밸류에이션 시나리오는 예시일 뿐 전망이 아닙니다.
9월 28일에 무슨 일이 있었나
8-K에는 다음과 같은 경과가 적혀 있습니다.
| 날짜 | 사건 |
|---|---|
| 2026년 9월 24일 | 데사이가 MongoDB에 9월 28일부로 사임하겠다는 뜻을 전달 |
| 2026년 9월 26일 | 이사회가 데브 이티체리아를 임시 사장 겸 CEO로 선임 |
| 2026년 9월 28일 | 두 인사가 발효. MongoDB가 경영 승계를 발표하고 3분기 및 연간 가이던스를 재확인 |
| 2026년 9월 29일 | 나스닥 마켓사이트에서 투자자의 날 개최(미 동부시간 오전 11시~오후 3시 15분) |
공시는 데사이의 사임이 "회사와의 의견 불일치 때문이 아니다"라고 밝혔습니다. 보도자료에 따르면 그는 "Meta Platforms에서 고위직을 맡기 위해" 떠납니다. CNBC와 SiliconANGLE의 보도에 따르면 데사이는 Meta의 최고 엔터프라이즈 플랫폼 책임자가 됩니다. 마크 저커버그에게 직접 보고하며, Meta의 AI 도구를 기업에 판매하는 새 조직 'Meta Enterprise Platform'을 이끕니다. 첫 제품군은 Muse 에이전트, 비즈니스 에이전트, 코딩 도구입니다. Muse가 Meta 자신의 주가에 어떤 의미인지는 Muse 이후 META 주가에서 다뤘습니다.
데사이의 CEO 재임 기간은 2025년 11월 10일부터 2026년 9월 28일까지 322일이었습니다. 이사회는 임원 채용 전문업체와 함께 "포괄적인 CEO 선임 절차"를 거쳐 그를 골랐다고 밝혔는데, 이번에 다시 채용 전문업체를 고용했습니다.
| 2026년 9월 28일 주가 데이터 | 수치 |
|---|---|
| 전일 종가(9월 25일) | 410.44달러 |
| 시가 | 311.35달러 |
| 장중 저가 | 300.00달러(−26.9%) |
| 장중 고가 | 344.30달러 |
| 종가 | 334.68달러(−18.46%) |
| 거래량 | 1,783만 주(직전 거래일의 12.9배) |
| 증발한 시가총액 | 약 61억 달러(발행주식 8,056만 주 기준) |
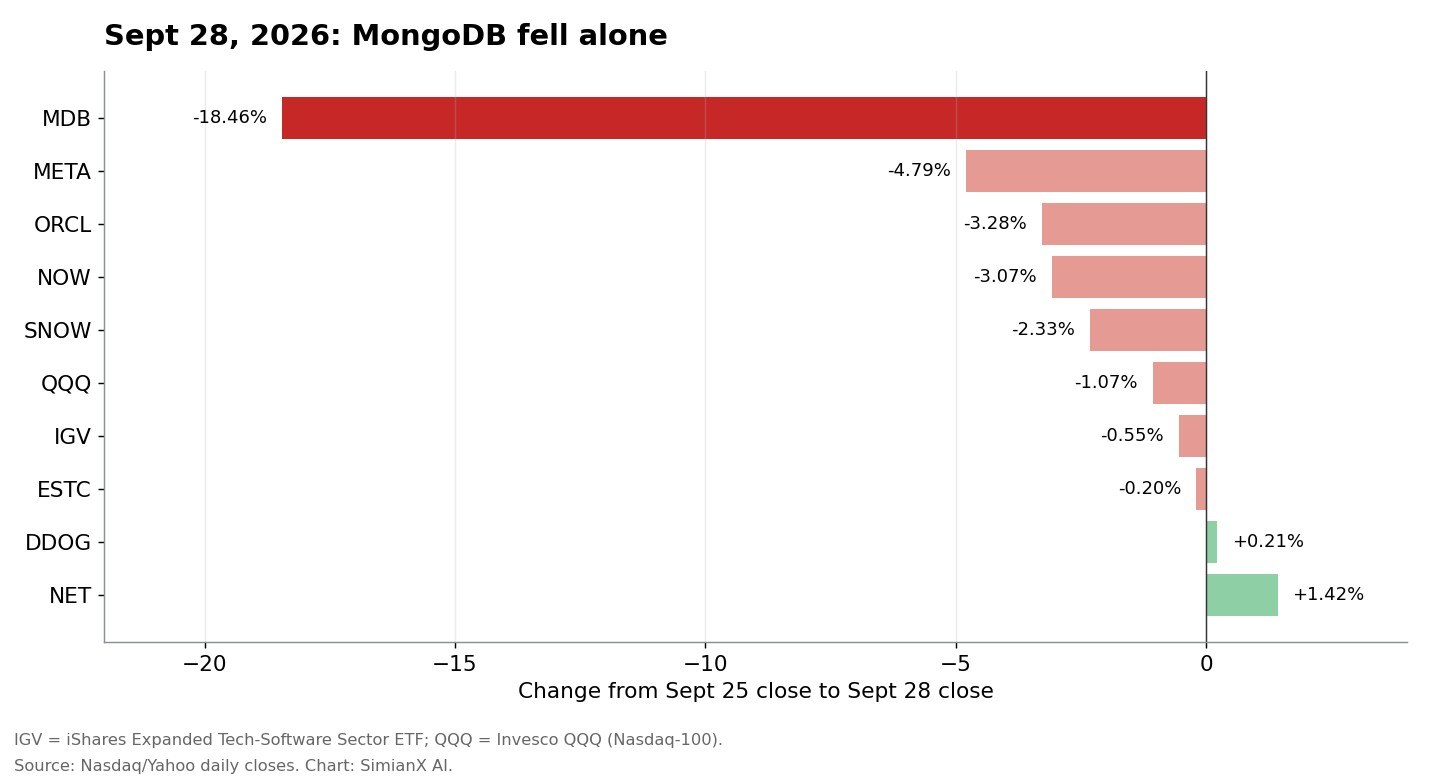
동종 기업과 비교하면 이번 사건만 따로 떼어 볼 수 있습니다. 소프트웨어 업종 전체는 거의 움직이지 않았습니다. IGV는 −0.55%, 나스닥100을 추종하는 QQQ는 −1.07%였습니다. 데이터베이스·인프라 분야 동종 기업인 Elastic(−0.20%), Datadog(+0.21%), Cloudflare(+1.42%, 데사이의 직전 직장)는 견조했습니다. Meta 자체는 4.79% 내렸지만, 이날 Meta 주가에는 자체 재료가 있었으므로 확대 해석은 금물입니다. MongoDB 하락분 가운데 약 17.9%포인트가 MongoDB 고유의 요인입니다.
2017년 IPO 이후 15% 이상 폭락한 모든 날
MongoDB는 하루 급락의 전력이 많은 종목입니다. 아래 표는 2017년 10월 상장 이후 종가가 전일 대비 15% 이상 떨어진 모든 날에 대해 원인, 이후 주가가 얼마나 더 내려갔는지, 하락 전 종가를 되찾는 데 얼마나 걸렸는지를 정리한 것입니다.
| 급락일 | 하루 등락률 | 계기(SEC 공시) | 하락 전 종가 | 이후 저점 | 추가 하락폭 | 회복까지 거래일 |
|---|---|---|---|---|---|---|
| 2022년 5월 9일 | −15.7% | 성장주 전반의 매도세(회사 공시 없음) | 299.71달러 | 223.61달러(2022년 5월 24일) | −25.4% | 32 |
| 2022년 9월 1일 | −25.3% | 2023 회계연도 2분기 실적과 전망 | 322.86달러 | 137.35달러(2022년 11월 9일) | −57.5% | 188 |
| 2024년 5월 31일 | −23.9% | 2025 회계연도 1분기 실적과 전망 | 310.00달러 | 218.18달러(2024년 6월 13일) | −29.6% | 121 |
| 2024년 12월 10일 | −16.9% | 2025 회계연도 3분기 실적 및 COO 겸 CFO 사임 | 350.13달러 | 145.85달러(2025년 4월 8일) | −58.3% | 223 |
| 2025년 3월 6일 | −26.9% | 2025 회계연도 4분기 실적과 2026 회계연도 전망 | 264.13달러 | 145.85달러(2025년 4월 8일) | −44.8% | 120 |
| 2026년 3월 3일 | −22.2% | 2026 회계연도 4분기 실적과 2027 회계연도 전망 | 325.01달러 | 225.95달러(2026년 4월 10일) | −30.5% | 53 |
| 2026년 9월 28일 | −18.5% | CEO가 Meta 합류를 위해 사임 | 410.44달러 | 미정 | — | — |
'추가 하락폭'은 회복 전 최저 종가를 하락 전 종가와 비교한 수치입니다. '회복까지 거래일'은 종가가 하락 전 종가 이상으로 돌아올 때까지의 거래일 수입니다. 출처: 나스닥/Yahoo 일별 종가, MongoDB 8-K 공시.
기록이 보여 주는 것:
- 첫날이 바닥이었던 적은 한 번도 없습니다. 앞선 여섯 번 모두 이후 몇 주에서 몇 달 사이에 더 낮은 종가를 기록했습니다. 추가 하락폭의 중앙값은 하락 전 종가 대비 약 38%였습니다.
- 회복 기간의 중앙값은 약 120거래일, 대략 6개월이었습니다. 가장 빨랐던 것은 2022년의 32거래일, 가장 느렸던 것은 2024년 12월 급락 이후의 223거래일입니다.
- 가장 비슷한 선례는 2024년 12월입니다. 그날은 실적 발표와 COO 겸 CFO 마이클 고든의 사임이 겹쳤고, 과거 급락 가운데 경영진 이탈과 연결된 유일한 사례입니다. 다만 이후 145.85달러까지의 하락에는 2025년 3월의 부진한 전망과 2025년 4월의 시장 전반 급락도 포함돼 있어, 경영진 교체만의 영향을 실제보다 크게 보이게 합니다.
- 폭락 대부분은 실적이 원인이었습니다. 앞선 여섯 번 중 다섯 번이 분기 실적 발표 직후였습니다. 이번은 달랐습니다. 회사는 당일 아침 가이던스를 재확인했습니다.
일곱 번의 급락은 원래 변동성이 큰 종목에서 일어났습니다. 18% 갭 하락을 자동으로 '과매도'로 여기는 투자자라면 알아 둘 만한 맥락입니다.
22개월 동안 최고위급 네 명이 떠났다
따로 떼어 보면 CEO 사임은 일회성 사건일 수도 있습니다. 그러나 공시는 고위 인사 교체가 연달아 이어졌음을 보여 줍니다.
| 발표일 | 임원 | 직책 | 변동 내용 |
|---|---|---|---|
| 2024년 12월 9일 | 마이클 고든 | COO 겸 CFO | 사임(2025년 1월 31일부) |
| 2025년 11월 3일 | 데브 이티체리아 | 2014년부터 CEO | 상근직에서 은퇴, 이사회와 고문으로 잔류 |
| 2026년 3월 2일 | 세드릭 페슈 | 필드 운영 담당 사장 | 사임(2026년 4월 15일부) |
| 2026년 9월 28일 | CJ 데사이 | 2025년 11월 10일부터 CEO | Meta 합류를 위해 사임 |
2026년 3월 공시는 Confluent 출신의 새 최고회계책임자 선임도 알렸고, 같은 달 회사 발표문은 "새 최고매출책임자(CRO)로의 전환"을 언급했습니다. 2025년에 합류한 CFO 마이크 베리는 자리를 지키고 있습니다.
이티체리아의 복귀는 단기 리스크를 낮춥니다. 그는 11년 동안 MongoDB를 이끌며 2017년 상장을 성사시켰고, 연 매출을 약 3,500만 달러에서 23억 달러 이상으로 키웠습니다. 이사회에도 남아 있었습니다. 하지만 공시에 따르면 그는 2026년 9월부터 Sequoia Capital의 파트너 겸 선임 고문을 맡고 있으며, Datadog의 선임 사외이사이기도 합니다. 이번 직책은 명백히 임시입니다. 투자자가 들어야 할 것은 정식 CEO 선임 일정, 그리고 차기 수장이 내부에서 나올지 여부입니다.
4주 전 사업의 모습
데사이가 남긴 실적은 최근 몇 년 중 가장 강합니다. 실적 발표문과 10-Q에 따른 2027 회계연도 2분기(2026년 7월 31일 종료) 수치는 다음과 같습니다.
| 지표 | 2027 회계연도 2분기 | 전년 대비 |
|---|---|---|
| 총매출 | 7억 7,180만 달러 | +30% |
| Atlas 매출 | 5억 6,590만 달러 | +29%(매출의 73%) |
| Enterprise Advanced 및 기타 | 1억 8,120만 달러 | +36% |
| 비GAAP 영업이익 | 1억 8,590만 달러(이익률 24%) | 8,680만 달러(15%)에서 |
| GAAP 순이익 | 4,090만 달러(주당 0.50달러) | 4,700만 달러 적자에서 |
| 잉여현금흐름 | 1억 3,760만 달러 | 6,990만 달러에서 |
| 잔여 이행 의무 | 15.2억 달러 | +91% |
| 고객 수 | 70,600곳 이상 | 59,900곳 이상에서 |
| 연간 반복 매출(ARR) 10만 달러 이상 고객 | 2,999곳 | 2,564곳에서 |
| 순 ARR 확장률 | 122% | — |
관리형 클라우드 데이터베이스인 MongoDB Atlas가 여전히 성장 엔진입니다. 약 29% 성장했고 매출의 4분의 3 가까이를 차지합니다. 재무 상태도 깨끗합니다. 7월 31일 기준 현금과 단기 투자자산 24.1억 달러를 보유했고, 전환사채 잔액은 없으며, 상반기에 666,452주를 2억 달러(평균 300.10달러)에 자사주 매입했습니다. 10억 달러 매입 한도 중 3억 9,970만 달러가 남아 있습니다.
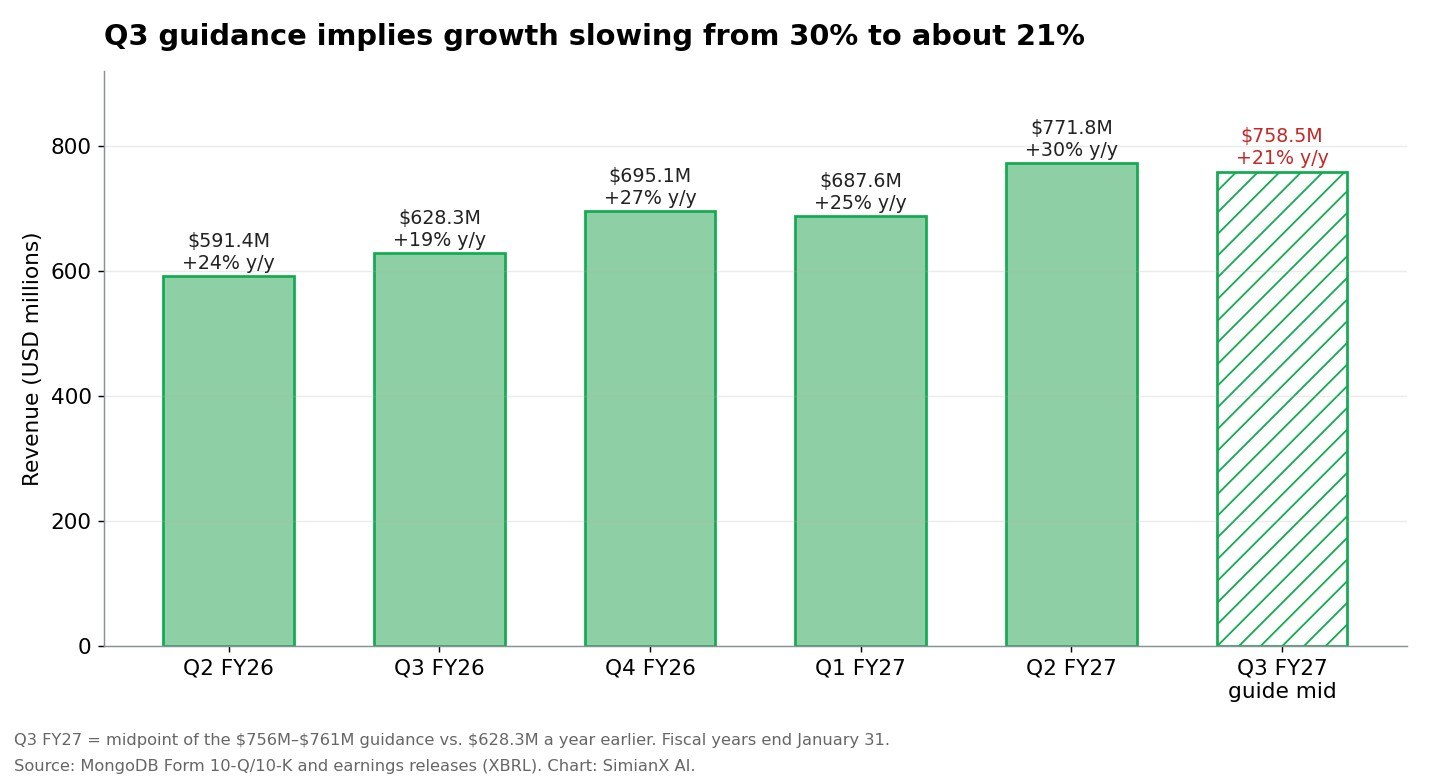
향후 몇 달을 가늠하는 데 중요한 대목이 하나 있습니다. 3분기 매출 가이던스 7억 5,600만~7억 6,100만 달러는 2분기의 7억 7,180만 달러보다 낮고, 전년 동기 6억 2,830만 달러 대비 약 21% 성장을 뜻합니다. 그 일부는 Enterprise Advanced 기간 라이선스 때문입니다. 매출의 상당 부분을 계약 시점에 한꺼번에 인식하기 때문에 2분기가 유난히 강했습니다. 또한 MongoDB는 가이던스를 보수적으로 제시해 왔습니다. 가이던스 상단을 1분기에 2,360만 달러, 2분기에 3,780만 달러 웃돌았습니다. 비슷한 초과 달성이 나오면 3분기 성장률은 20%대 중반이 됩니다.
가이던스는 올랐고 주가는 내렸다
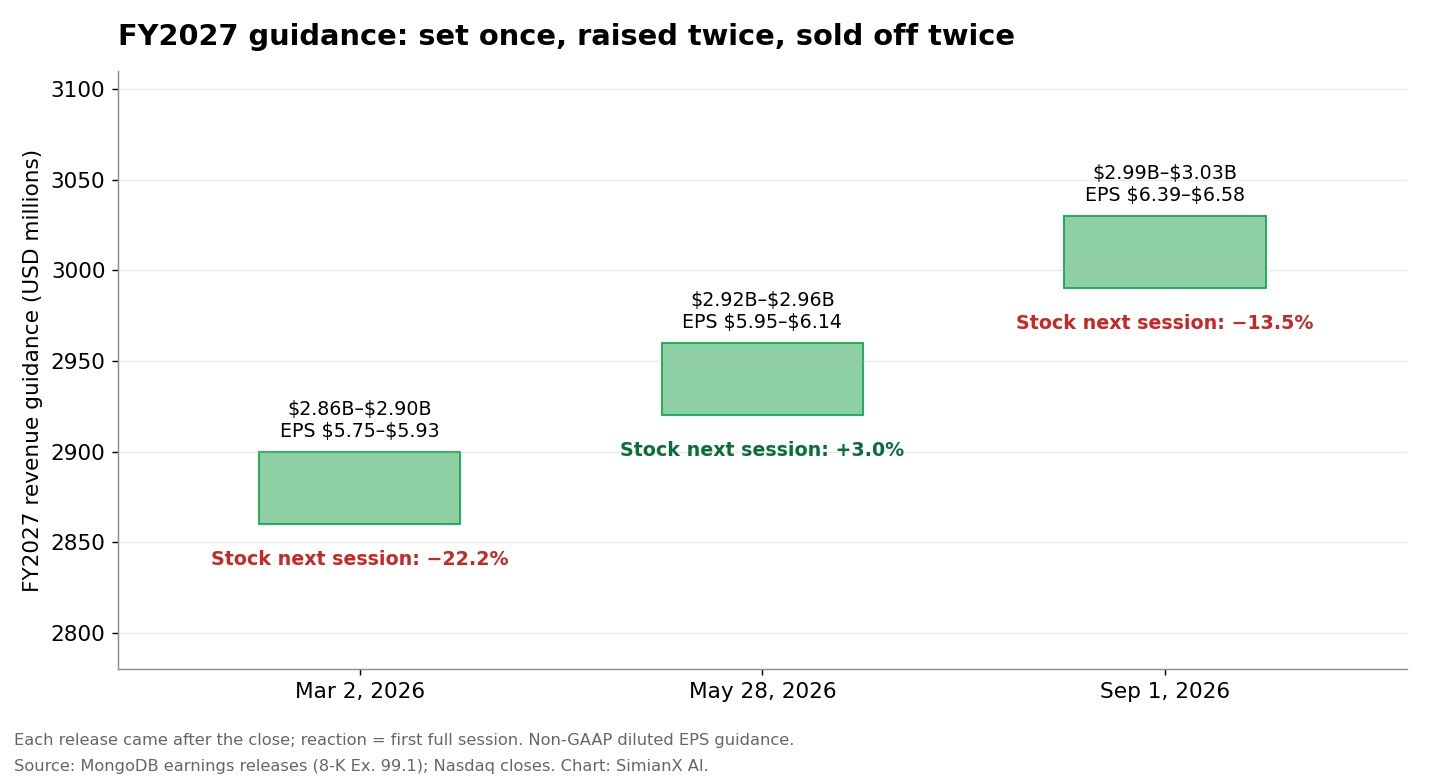
| 발표일 | 2027 회계연도 매출 가이던스 | 비GAAP EPS 가이던스 | 다음 거래일 등락률 |
|---|---|---|---|
| 2026년 3월 2일(최초) | 28.60억~29.00억 달러 | 5.75~5.93달러 | −22.2% |
| 2026년 5월 28일(상향) | 29.20억~29.60억 달러 | 5.95~6.14달러 | +3.0% |
| 2026년 9월 1일(상향) | 29.90억~30.30억 달러 | 6.39~6.58달러 | −13.5% |
| 2026년 9월 28일(유지) | 변동 없음 | 변동 없음 | −18.5% |
데사이 체제에서 연간 매출 가이던스 중간값은 28.8억 달러에서 30.1억 달러로 4.5%, EPS 중간값은 11% 올랐습니다. 그런데도 주가는 가이던스를 발표한 네 번 가운데 세 번 하락했습니다. 시장의 관심은 MongoDB가 목표를 달성하느냐가 아닙니다. 30% 가까운 성장이 얼마나 오래 이어지고, 그 성장에 얼마를 지불해야 하느냐입니다. 2027 회계연도 중간값은 2026 회계연도 매출 24.6억 달러 대비 약 22% 성장을 뜻하며, 4분기 가이던스는 중간값 기준 약 14%입니다. 새 수장이 평가받을 기준선이 바로 이것입니다.
주식 보상 비용이 GAAP 이익과 조정 이익 차이의 주된 원인입니다. 연간 가이던스는 이 비용 6억 2,890만 달러를 다시 더하는데, 이는 매출 가이던스 중간값의 약 21%에 해당합니다. 중간값 기준 비GAAP 영업이익 약 6억 2,600만 달러에 비해 GAAP 영업손익은 약 −1,800만 달러입니다.
AI 투자 논리는 온전한가
AI 성장 스토리는 한 명의 경영자가 아니라 회사의 것입니다. 강세 시나리오가 기대는 제품은 모두 이미 출시돼 있습니다.
- Voyage AI. MongoDB는 2025년 2월 Voyage AI를 1억 6,090만 달러(현금 1,950만 달러와 484,169주)에 인수했습니다. 출처는 2026 회계연도 10-K 보고서입니다. 이 회사의 임베딩·재순위 모델은 자동 임베딩, 재순위 API, voyage-code-4 모델의 형태로 이미 Atlas에 탑재돼 있습니다.
- 어디서나 벡터 검색. 2분기에 검색과 벡터 검색이 자체 운영형 Enterprise Advanced에서도 정식 출시됐습니다. 데이터를 퍼블릭 클라우드에 둘 수 없는 은행과 정부 기관에 중요한 변화입니다.
- 코딩 에이전트. Atlas 관리형 MCP 서버는 Claude Code, Codex, Devin 같은 코딩 에이전트를 실시간 Atlas 데이터에 바로 연결합니다. 같은 AI 코딩 흐름은 GitLab 기사에서도 살펴봤습니다.
한계는 공시에 있습니다. MongoDB는 AI 매출, Voyage 매출, 벡터 검색 사용량을 별도 수치로 공개하지 않습니다. 경영진은 "AI 활용 사례의 초기 모멘텀"을 말하지만, 2분기를 실제로 이끈 것은 "핵심 기업 워크로드"였습니다. 따라서 AI 투자 논리는 아직 숫자로 검증할 수 없고, 이를 바꿀 가장 좋은 자리가 투자자의 날입니다. 경쟁도 실재합니다. 벡터 확장을 갖춘 PostgreSQL, 초대형 클라우드 기업의 자체 데이터베이스, 그리고 Snowflake 같은 데이터 플랫폼이 모두 같은 AI 워크로드를 노리고 있습니다.
Meta가 데사이를 영입했다는 사실은 기업용 AI를 향한 Meta의 야심을 말해 줍니다. 하지만 MongoDB 제품의 경쟁력에 대해서는 좋든 나쁘든 아무것도 말해 주지 않습니다. 더 큰 위험은 제품이나 영업 부문의 고위 인력이 그를 따라가는 경우입니다.
급락 이후 MongoDB의 가치는 얼마인가
주가 334.68달러, 발행주식 8,056만 주(10-Q 표지 기준)로 계산한 MongoDB의 시가총액은 약 269.6억 달러입니다. 현금과 투자자산 24.1억 달러를 빼고 부채가 없으므로 기업가치(EV)는 약 246억 달러입니다.
| 지표 | 급락 전(9월 25일, 410.44달러) | 급락 후(9월 28일, 334.68달러) |
|---|---|---|
| EV / 2027 회계연도 매출 가이던스 중간값(30.1억 달러) | 10.2배 | 8.2배 |
| 주가 / 2027 회계연도 비GAAP EPS 중간값(6.49달러) | 63배 | 52배 |
| 주가 / 2027 회계연도 GAAP EPS 중간값(0.65달러) | 631배 | 515배 |
이번 하락으로 MongoDB의 매출 배수는 약 10.2배에서 8.2배로 내려갔습니다. 아래 표는 EV/매출 배수를 이론 주가로 환산한 것입니다. 각 주가는 배수에 30.1억 달러를 곱하고 현금 24.1억 달러를 더한 뒤 8,056만 주로 나눈 값입니다.
| EV / 2027 회계연도 매출 | 이론 주가 | 334.68달러 대비 |
|---|---|---|
| 6배 | 254달러 | −24% |
| 7배 | 292달러 | −13% |
| 8배 | 329달러 | −2% |
| 9배 | 366달러 | +9% |
| 10배 | 404달러 | +21% |
| 12배 | 478달러 | +43% |
현재 주가에서 시장은 매출의 약 8배를 지불하고 있습니다. 뉴스 이전에는 약 10배였습니다. 10배로 돌아가려면 25% 이상의 성장이 지속된다는 증거나, 불확실성을 걷어 낼 CEO 선임이 필요합니다. 위의 급락 이력 표는 경고를 보냅니다. 과거 충격 이후 배수는 대개 회복하기 전에 더 줄어들었습니다.
9월 29일 투자자의 날에 볼 것
- 장기 목표. 경영진이 여러 해에 걸친 매출 성장률과 영업이익률 틀을 제시할까요? 이익률이 계속 오르는 가운데 20% 이상 성장을 목표로 내건다면 8~10배 범위를 뒷받침할 것입니다.
- AI 공시. AI 주도 워크로드, Voyage 사용량, 벡터 검색 고객에 관한 어떤 숫자든 나온다면 AI 투자 논리의 첫 번째 확실한 증거가 됩니다.
- CEO 선임. 일정, 그리고 내부 후보도 검토하는지 여부. 임시 체제가 짧을수록 리스크 할인은 작아집니다.
- 인재 유지. 제품, 엔지니어링, 시장 진출 책임자들이 남을까요? Meta로 두 번째 고위 인사가 빠져나간다면 이야기가 달라집니다.
- 주주 환원. 현금 24억 달러, 무차입, 자사주 매입 한도 잔액 3억 9,970만 달러를 감안하면, 335달러 아래에서 매입 속도를 높이는 것은 분명한 자신감의 표현이 될 것입니다. 회사의 최근 매입 평균가는 5~7월 324.42달러였습니다.
강세 시나리오 vs. 약세 시나리오
| 강세 시나리오 | 약세 시나리오 |
|---|---|
| 매출 +30%, 비GAAP 이익률 24%, 잉여현금흐름(FCF) 거의 두 배 | 3분기 가이던스는 초과 달성 전 약 21% 성장을 시사 |
| 당일 가이던스 재확인, 사업은 그대로 | 22개월 만에 네 번째 최고위급 이탈 |
| 11년간 회사를 이끈 전 CEO가 복귀 | 임시직이고 후임 일정도 없으며, Sequoia 고문도 겸직 |
| 현금 24.1억 달러, 무차입, 자사주 매입 여력 | 주식 보상 비용이 매출의 약 21% |
| 매출의 8.2배(일주일 전 10.2배) | 과거 15% 이상 폭락은 모두 첫날 이후에도 더 떨어졌다 |
자주 묻는 질문
MongoDB 주가는 오늘 왜 떨어졌나요?
2026년 9월 28일, CJ 데사이 CEO가 Meta의 최고 엔터프라이즈 플랫폼 책임자가 되기 위해 사임하자 MDB는 18.46% 내린 334.68달러에 마감했습니다. 전임 CEO 데브 이티체리아가 임시로 복귀했고, 회사는 가이던스를 재확인했습니다.
지금 MongoDB의 CEO는 누구인가요?
2014년부터 2025년까지 MongoDB를 이끈 데브 이티체리아가 임시 사장 겸 CEO를 맡고 있으며, 이사회는 임원 채용 전문업체와 함께 정식 후임자를 찾고 있습니다.
MongoDB가 가이던스를 낮췄나요?
아닙니다. 3분기 매출 7억 5,600만~7억 6,100만 달러, 2027 회계연도 매출 29.9억~30.3억 달러, 비GAAP EPS 6.39~6.58달러 가이던스를 재확인했습니다.
MDB가 하루에 이만큼 떨어진 적이 몇 번이나 있나요?
2017년 IPO 이후 하루 15% 이상 하락은 이번이 일곱 번째입니다. 앞선 여섯 번은 하락 전 종가로 돌아오는 데 32~223거래일이 걸렸습니다.
폭락 이후 MongoDB 주식은 매수할 만한가요?
성장의 지속성과 CEO 선임을 어떻게 보느냐에 달려 있습니다. 2027 회계연도 매출의 약 8배 수준에서 주가는 6월 급등 이전 자리로 거의 돌아왔습니다. 역사가 권하는 것은 인내입니다. 과거의 급락은 첫날에 끝나지 않았습니다.
실시간 펀더멘털과 주가 데이터는 MDB 종목 페이지에서 확인하세요. 다른 기업이 CEO 교체를 어떻게 넘겼는지는 팀 쿡 퇴임을 참고하세요.
이 글은 연구와 교육 목적으로만 작성됐으며 투자 조언이 아닙니다.
관련 글
- META 주가와 Muse: 1450억 달러 투자 정당화할까
- 팀 쿡 퇴임: 존 터너스가 물려받은 Apple의 진짜 체력
- Snowflake 주가, AI와 AWS 호재로 36% 급등
- Datadog 주식 AI 랠리 분석: 투자자가 놓치는 핵심
- 버핏 이후 BRK.B, SPY에 40포인트 뒤진 16개월
- 메타 컴퓨트 2026: 남는 AI 용량, 수익 될까?
참고 자료
- MongoDB — CEO 교체에 관한 8-K 공시(2026년 9월 28일)
- MongoDB — 보도자료: CEO 교체와 투자자의 날
- MongoDB — 2027 회계연도 2분기 실적
- MongoDB — 2027 회계연도 2분기 10-Q 보고서
- MongoDB — 2026 회계연도 4분기 실적과 2027 회계연도 최초 가이던스
- MongoDB — 2026 회계연도 10-K 보고서(Voyage AI 인수)
- MongoDB — CJ 데사이 CEO 선임 발표(2025년 11월 3일)
- MongoDB — 투자자 정보: CEO 교체
- CNBC — Meta, MongoDB의 CJ 데사이 CEO를 기업 부문 수장으로 영입
- SiliconANGLE — Meta, 새 기업용 AI 사업 책임자로 MongoDB CEO 영입
- SEC EDGAR — MongoDB 8-K 공시 목록
- 나스닥 — MDB 과거 주가
- MongoDB Atlas
- Voyage AI
- Wikipedia — MongoDB사
- iShares — IGV 확장 기술·소프트웨어 섹터 ETF
- Investopedia — 기업가치(EV)
- Investopedia — 임시 CEO
- Investopedia — 비GAAP 이익
- Investopedia — 잉여현금흐름
- Investopedia — 자사주 매입
- SimianX — MDB 펀더멘털