 글: Muke
젠슨 황 없는 엔비디아의 첫 실적: 공시로 본 2027 회계연도 3분기 실적, 마진, 현금, 약정
엔비디아(NVIDIA)는 2026년 11월 17일 2027 회계연도 3분기 실적을 발표했다. 이사회가 젠슨 황(Jensen Huang)의 사장, 최고경영자(CEO), 이사직 사임을 수용한 지 엿새 만이다. 분기 실적 자체는 회사 역사상 최고였다. 매출은 1,158억 달러로 전년 동기 대비 103% 늘었고, 1,080억 달러였던 가이던스를 웃돌았다. 더 어려운 질문은 공시의 다른 곳에 있다. 지금 누가 회사를 이끄는가, 4분기 매출총이익률 가이던스는 왜 71~72%로 낮아졌는가, 이익의 3분의 2만 잉여현금흐름으로 전환된 이유는 무엇인가, 그리고 5,180억 달러 규모의 약정은 실제로 무엇을 포괄하는가. 실적 발표 후 첫 정규장인 11월 18일 NVDA는 150.96달러로 마감해, 11월 17일 종가 155.46달러 대비 2.89% 하락했다.
이 글은 1차 자료를 근거로 각 질문에 답한다. 엔비디아가 11월 12일과 11월 17일 SEC에 제출한 Form 8-K 공시, CFO 코멘터리와 보충 재무 정보, 그리고 이사회 성명 두 건이다. 직접 계산한 수치는 계산했다고 밝히고, 공시가 침묵하는 부분 역시 그렇다고 밝힌다.
엔비디아의 회계연도는 1월 말에 끝나므로 2027 회계연도는 2027년 역년과 같지 않다. 2027 회계연도 3분기(Q3 FY2027)는 2026년 10월 25일에 끝난 13주다. 모든 금액은 미국 달러 기준이다. 이 글은 리서치이며 투자 조언이 아니다.
엔비디아 2027 회계연도 3분기(Q3 FY2027) 실적 한눈에 보기
| 항목 | Q3 FY2027 | Q2 FY2027 | Q3 FY2026 | 전년 대비 |
|---|---|---|---|---|
| 매출 | $115.844B | $96.221B | $57.006B | +103% |
| 데이터센터 매출 | $107.6B | $89.0B | $51.2B | +110% |
| 엣지 컴퓨팅 매출 | $8.2B | $7.2B | $5.8B | +42% |
| GAAP 매출총이익률 | 74.8% | 75.0% | 73.4% | +1.4%p |
| non-GAAP 매출총이익률 | 74.9% | 75.0% | 73.5% | +1.4%p |
| non-GAAP 영업이익 | $77.883B | $63.956B | $36.097B | +116% |
| GAAP 순이익 | $65.287B | $59.688B | $31.910B | +105% |
| GAAP 희석 EPS | $2.70 | $2.46 | $1.30 | +108% |
| non-GAAP 희석 EPS | $2.68 | $2.22 | $1.27 | +111% |
| 영업활동 현금흐름 | $48.253B | $24.077B | $23.750B | +103% |
| 잉여현금흐름 | $43.777B | $21.341B | $22.089B | +98% |
| 주주환원액 | $28.1B | — | — | — |
출처: 엔비디아 2027 회계연도 3분기 실적 보도자료 및 CFO 코멘터리, Form 8-K, 2026년 11월 17일. non-GAAP 수치는 2027 회계연도부터 주식보상비용을 포함하며, 이전 기간도 이 기준으로 재작성해 표시했다. 이 때문에 여기서 2026 회계연도 3분기 non-GAAP EPS는 최초 발표치 1.30달러가 아닌 1.27달러로 나타난다.
데이터센터 부문 안에서 하이퍼스케일(Hyperscale) 플랫폼은 601억 달러(전년 대비 +71%), AI 클라우드·산업·엔터프라이즈(AI Clouds, Industrial and Enterprise) 플랫폼은 475억 달러(+195%)의 매출을 올렸다. 엔비디아는 두 플랫폼 모두 "당사 역사상 가장 빠른 아키텍처 램프업"인 Rubin 양산 확대(램프업), 단독형 Vera CPU, Blackwell Ultra가 성장을 이끌었다고 밝혔다. 애널리스트 컨센서스와 비교하면 non-GAAP EPS 2.68달러는 2.49달러(Nasdaq.com에 게재된 추정치 14개의 Zacks 컨센서스, 최고 2.70달러, 최저 2.34달러)를 0.19달러, 즉 7.6% 웃돌았다.
실적 vs 가이던스: 엔비디아는 어떻게 1,080억 달러 가이던스를 넘어섰나
엔비디아는 8월 26일 3분기 매출 가이던스를 1,080억 달러 ±2%로 제시하면서 중국발 데이터센터 컴퓨트 매출은 전혀 가정하지 않는다고 밝혔다. 매출과 두 가지 매출총이익률 모두 가이던스 범위 상단을 넘어섰다.
| 항목 | 가이던스(2026년 8월 26일) | 발표치(2026년 11월 17일) | 결과 |
|---|---|---|---|
| 매출 | $108.0B ±2%($105.84B~$110.16B) | $115.844B | 범위 상단보다 $5.68B 높음 |
| GAAP 매출총이익률 | 74.0% ±50bp | 74.8% | 범위 상회 |
| non-GAAP 매출총이익률 | 74.0% ±50bp | 74.9% | 범위 상회 |
| GAAP 영업비용 | 약 $9.2B | $9.156B | 부합 |
| non-GAAP 영업비용 | 약 $9.0B | $8.841B | 하회 |
| 중국 데이터센터 컴퓨트 | 가정하지 않음 | 중국 대상 Hopper 출하 $2.4B | 가이던스에 미반영 |
| 세율 | 16~18%(연간) | GAAP 17.4%, non-GAAP 17.0% | 범위 내 |
출처: 2027 회계연도 2분기 실적 보도자료(전망) 및 2027 회계연도 3분기 보도자료와 CFO 코멘터리.
이번 초과 달성을 해석하려면 중국 항목이 중요하다. 매출은 가이던스 중간값을 78억 4,400만 달러(+7.3%) 웃돌았다. CFO 코멘터리에 따르면 "분기 중 중국으로 출하된 데이터센터 Hopper 제품은 24억 달러"였는데, 이는 가이던스가 명시적으로 제외했던 매출이다. 이를 빼더라도 남는 초과분은 여전히 54억 4,400만 달러, 즉 중간값 대비 5.0%다($115.844B − $108.0B − $2.4B, 자체 계산). 이번 초과 달성은 중국발 횡재가 아니었다. 대부분은 엔비디아가 분기 성장의 동력으로 꼽은 제품, 즉 Rubin 램프업, Vera CPU, Blackwell Ultra에서 나왔다.
단서가 두 가지 있다. 첫째, 이는 기계적인 차감일 뿐 반사실적 추정이 아니다. 중국 매출이 없었다면 제품 구성과 출하 시점이 달라졌을 것이다. 둘째, 직접 고객의 본사 소재지를 기준으로 매출을 배분하는 엔비디아의 지역별 공시에서 홍콩을 포함한 중국 매출은 3분기 110억 5,000만 달러로, 1년 전 29억 7,000만 달러와 비교된다. 이 항목에는 엣지 컴퓨팅이 포함되며, 엔비디아는 최종 고객과 출하지가 본사 소재지와 다를 수 있다고 밝히고 있다. 따라서 24억 달러의 Hopper 수치와 같은 것이 아니다.
가이던스 vs 실제: 7분기 연속 매출 초과 달성
| 분기 | 발표일 | 가이던스 중간값 | 매출 | 중간값 대비 | 데이터센터 |
|---|---|---|---|---|---|
| Q1 FY2026 | 2025년 5월 28일 | $43.0B | $44.062B | +2.5% | $39.1B |
| Q2 FY2026 | 2025년 8월 27일 | $45.0B | $46.743B | +3.9% | $41.1B |
| Q3 FY2026 | 2025년 11월 19일 | $54.0B | $57.006B | +5.6% | $51.2B |
| Q4 FY2026 | 2026년 2월 25일 | $65.0B | $68.127B | +4.8% | $62.3B |
| Q1 FY2027 | 2026년 5월 20일 | $78.0B | $81.615B | +4.6% | $75.2B |
| Q2 FY2027 | 2026년 8월 26일 | $91.0B | $96.221B | +5.7% | $89.0B |
| Q3 FY2027 | 2026년 11월 17일 | $108.0B | $115.844B | +7.3% | $107.6B |
| Q4 FY2027 | 2027년 2월 말(예정) | $130.0B(±3%) | 미발표 | — | — |
출처: SEC EDGAR에 게재된 엔비디아 분기 실적 보도자료(Q1 FY26, Q2 FY26, Q3 FY26, Q4 FY26, Q1 FY27, Q2·Q3 FY27은 위 참조). 가이던스 중간값 = 직전 분기 보도자료의 매출 전망치. 백분율은 자체 계산.
3분기는 7개 분기 가운데 초과 폭이 가장 컸으며, 이 기간 엔비디아는 자체 중간값을 한 번도 밑돌지 않았다. 2026 회계연도 2분기 가이던스는 미국 수출 허가 규정이 바뀐 뒤 발생한 80억 달러 규모의 H20 매출 손실을 이미 반영한 상태였다. 2024 회계연도까지 거슬러 올라가는 모든 분기의 EPS, 마진, 실적 발표 다음 날 주가 변동은 엔비디아 분기별 실적 자료에서 확인할 수 있다.
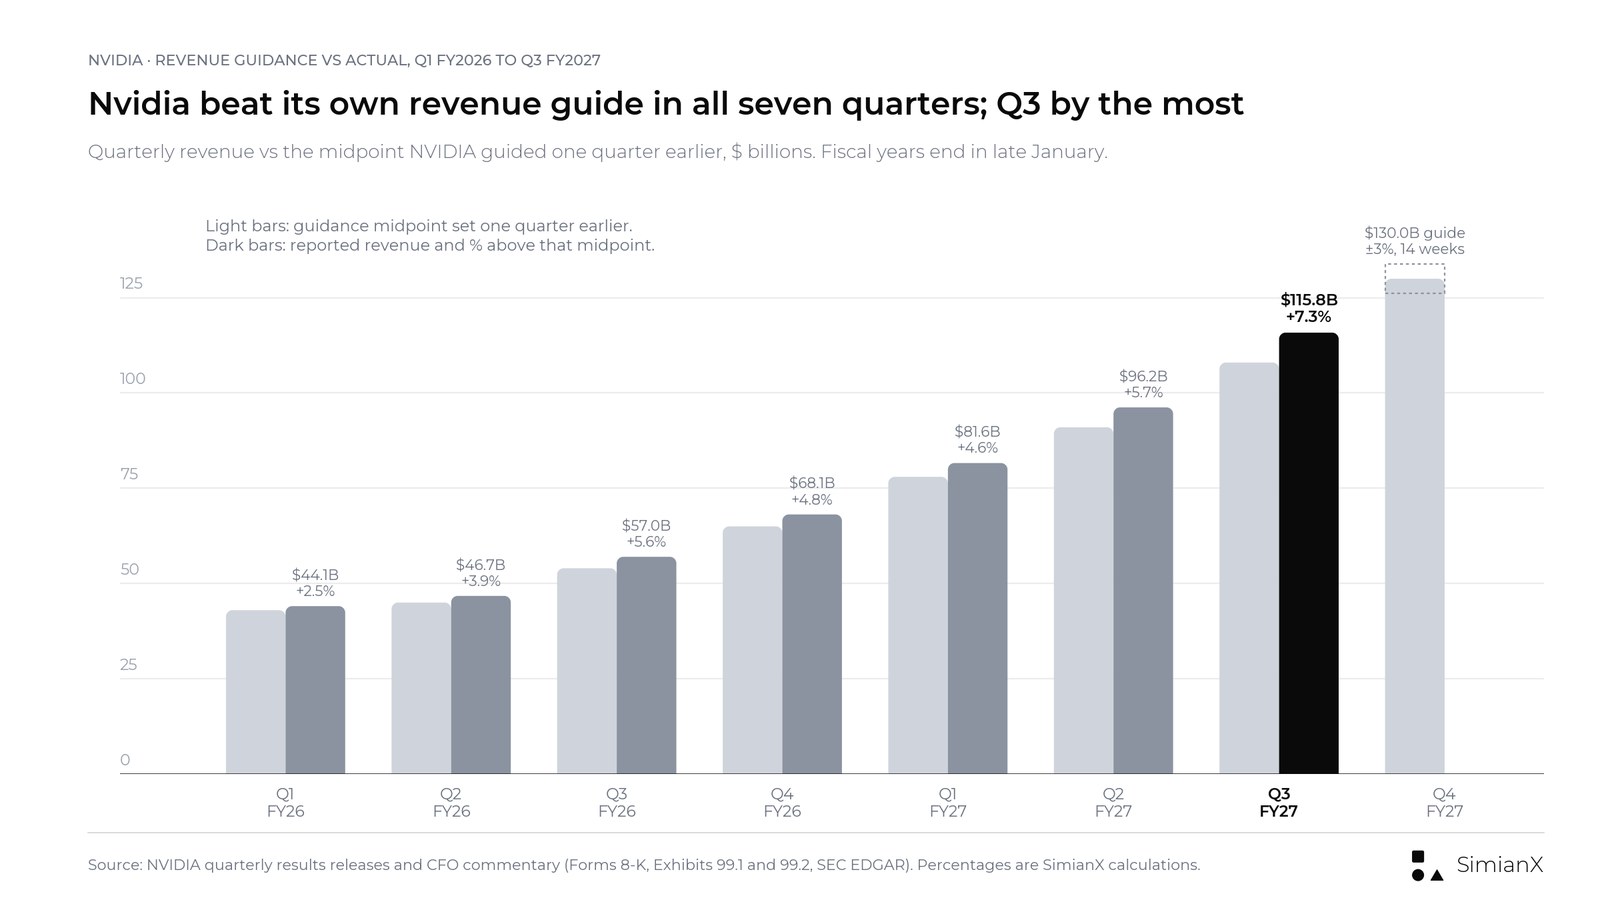
엔비디아는 최근 7개 분기 연속 자체 매출 가이던스 중간값을 넘어섰으며, 2027 회계연도 3분기의 7.3% 초과 폭이 가장 컸다.
지금 엔비디아는 누가 이끄나? 1차 공시로 본 경영진 교체
경영진 교체는 엔비디아의 공시 다섯 건에 기록돼 있다. 아래 표는 각 공시와 그 내용을 정리했으며, 그 이상은 담지 않았다.
| 날짜(2026년) | 출처 | 엔비디아 공시 내용 |
|---|---|---|
| 11월 8일(일) | 엔비디아 이사회 성명 | 이사회는 "창업자이자 CEO인 젠슨 황이 외국 정보기관 공작의 표적이 돼 왔다는 최근 보도에 비추어 독립 조사에 착수한다"고 밝혔다. 외부 변호인의 지원을 받는 독립 이사 위원회가 조사를 감독한다. 이사회는 "국가 안보나 엔비디아의 기밀이 침해됐다고 믿을 이유가 없다", 황이 "이번 조사를 전적으로 지지한다", 이사회는 "젠슨을 신뢰한다"고 밝혔다. |
| 11월 11일(수) | Form 8-K, Item 5.02(11월 12일 제출) | 이사회는 "Jen-Hsun Huang의 엔비디아 사장, 최고경영자 및 이사회 구성원직 사임을 수용했으며, 이는 즉시 효력이 발생한다." 이사회는 새 CEO를 물색하는 동안 Colette M. Kress(59세) CFO를 임시 CEO로 선임했으며, Kress는 CFO직을 유지한다. 1993년부터 이사로 재임한 Harvey C. Jones(73세)가 이사회 의장이 됐다. |
| 11월 12일(목) 오전 8시 48분(미 동부시간) | 보도자료(8-K Exhibit 99.1) | "젠슨 황 사임." Jones는 회사의 "사상 첫 이사회 의장"이다. 후임 물색에서는 "내부 및 외부 후보를 검토할 것"이다. 이사회는 "운영, 고객 약정, 제품 로드맵이 중단 없이 이어질 것"으로 예상한다. 3분기 실적 발표일은 변경되지 않았다. |
| 11월 17일(화) 장 개시 전 | 이사회 위원회 신설 발표 | 상설 기구인 국가안보·수출통제 감독위원회(National Security and Export Control Oversight Committee)를 신설했다. 위원장은 Suzanne Nora Johnson이며 Stephen C. Neal과 John O. Dabiri가 참여한다. 엔비디아의 국가안보팀과 글로벌 무역 컴플라이언스팀은 이 위원회와 임시 CEO Kress에게 보고한다. |
| 11월 17일(화) 오후 4시 20분(미 동부시간) | Form 8-K, Item 2.02 | 3분기 실적. Kress가 임시 CEO 겸 CFO 자격으로 서명했다. 미래예측 진술에는 "엔비디아 이사회 독립 위원회가 진행 중인 조사"와 "새 최고경영자 물색"이 열거됐다. |
따라서 "지금 엔비디아는 누가 이끄는가"에 대한 공시상의 답은 이렇다. Colette Kress가 임시 CEO와 CFO를 동시에 맡고, 새로 신설된 독립 이사회 의장 Harvey Jones가 그 위에 있는 체제이며, 그동안 이사회는 내부와 외부에서 정식 CEO를 물색한다. Kress는 2013년 9월부터 CFO를 맡아 왔으며, 3분기 보도자료는 그가 "로드맵은 계획대로 진행되고 있다"고 말했다고 인용했다.
이사회가 11월 8일 황에 대한 신뢰를 표명한 성명과 11월 11일 그의 사임을 수용한 결정 사이에는 사흘의 간격이 있다. 두 문서 모두 이 두 사건을 연결하지 않는다.
공시가 말하지 않는 것
엄밀히 읽으면 엔비디아의 공시는 여러 사안을 미해결로 남겨 두고 있다.
- 사임 사유 없음. 8-K와 보도자료는 황이 왜 사임했는지 밝히지 않는다. 사임을 조사와 연결하지도 않는다.
- 조사 결과 없음. 11월 17일 자료에서 조사는 "진행 중"으로 기술됐다. 공개된 결론은 없다.
- 퇴임 조건 없음. Item 5.02 공시에는 황에 대한 퇴직 또는 보상 약정이 기술돼 있지 않다.
- 후임 물색 일정 없음. 이사회는 정식 CEO를 언제 지명할 계획인지 밝히지 않았다.
11월 12일 이후 언론에서는 사임 경위와 황의 향후 역할에 관한 추가 보도가 이어졌다. 그러나 11월 17일 현재 그 어떤 내용도 엔비디아의 공시나 보도자료에 나오지 않으며, 이 글은 그런 보도에 의존하지 않는다. 회사가 추가로 공개한다면 또 다른 Form 8-K나 3분기 Form 10-Q를 통할 가능성이 가장 높다. CFO 코멘터리에 따르면 Form 10-Q는 "향후 몇 주 안에" 제출될 예정이다.
이번 사례는 얼마나 이례적인가? 대형주 CEO 교체는 상당수가 몇 달 전에 발표되며, 후임자가 지명되고 발효일이 정해진다. 애플 CEO 역사: Tim Cook에서 John Ternus로, AAPL 주가 반응에서 다룬 애플의 Tim Cook에서 John Ternus로의 승계가 그런 방식을 따랐다. 엔비디아의 경우는 즉시 발효됐고, 임시 CEO가 CFO직을 유지하며, 내부와 외부를 모두 열어 둔 채 후임을 찾는다. 계획된 승계보다 미해결 질문이 더 많이 남는 구조다.
경영진 교체 기간의 NVDA 주가
주가는 실적 발표 훨씬 전부터 경영진 관련 소식에 반응했다. 이사회의 11월 8일 성명 직전 마지막 종가부터 3분기 실적 발표 직전 종가까지 NVDA는 16.7% 하락했다. 같은 7거래일 동안 나스닥100 ETF(QQQ)는 보합이었다.
| 거래일(2026년) | 이벤트 | NVDA 종가 | NVDA | QQQ | SPY | NVDA 거래량 |
|---|---|---|---|---|---|---|
| 11월 6일(금) | 이사회 성명 직전 마지막 종가 | $186.64 | +2.78% | +1.40% | +0.31% | 180.2M |
| 11월 9일(월) | 11월 8일 성명 이후 첫 거래일 | $178.67 | −4.27% | +3.54% | +2.37% | 462.7M |
| 11월 10일(화) | — | $168.89 | −5.47% | −0.68% | −0.37% | 429.3M |
| 11월 11일(수) | 사임 수용(다음 날 아침 공시) | $173.73 | +2.87% | +2.31% | +1.32% | 339.2M |
| 11월 12일(목) | 미 동부시간 오전 8시 48분 CEO 교체 발표, 시가 $151.005(−13.1%), 저가 $148.80(−14.3%) | $166.19 | −4.34% | −0.32% | −0.35% | 747.7M |
| 11월 13일(금) | — | $162.85 | −2.01% | −1.20% | −0.36% | 365.8M |
| 11월 16일(월) | — | $156.14 | −4.12% | −2.67% | −1.91% | 333.8M |
| 11월 17일(화) | 장 개시 전 위원회 발표, 장 마감 후 실적 발표 | $155.46 | −0.44% | −0.73% | −1.01% | 407.0M |
| 11월 18일(수) | 3분기 실적 발표 후 첫 정규장 | $150.96 | −2.89% | +0.39% | −0.31% | 340.3M |
| 11월 6일~11월 17일 | 7거래일 | — | −16.71% | +0.13% | −0.39% | — |
출처: NVDA, QQQ, SPY의 Nasdaq.com 과거 시세. 11월 16일까지는 Cboe 공식 종가와, 11월 17일 종가(두 곳 모두 155.46달러)는 Cboe 시세와 대조했다. 11월 18일 행은 Cboe 공식 종가와 세션 데이터이며, Yahoo Finance 일봉과 교차 확인했다. 요약 행은 실적 발표 전 7거래일을 다룬다. 백분율은 자체 계산.
세 가지가 눈에 띈다. 11월 9일 NVDA는 4.3% 하락한 반면 QQQ는 3.5% 올라, 시장 전반이 반등한 날 7.8%p의 격차가 벌어졌다. 11월 12일에는 CEO 교체 소식에 주가가 13.1% 낮게 출발해 148.80달러까지 밀렸다가 회복해 4.3% 하락으로 마감했다. 거래량은 7억 4,770만 주로, 11월 4일까지 20거래일 평균 일일 거래량(약 1억 400만 주)의 약 7배였다. 그리고 11월 17일 종가 155.46달러는 2025년 7월 1일 이후 최저치로, 2026년 10월 6일의 사상 최고 종가 239.24달러보다 35.0%, 2025년 말 종가 186.50달러보다 16.6% 낮았다.
이는 NVDA가 반도체 업종과 함께 9.3% 하락한 11월 5일 반도체 매도세에 뒤이어 일어난 일이다. 그날의 상황은 엔비디아 분기별 실적 페이지에서, 더 긴 역사는 반도체 약세장: 1995~2026년 모든 SOX 폭락에서 다룬다.
실적 발표 후(시간외 거래, 종가 아님). 11월 17일 NVDA의 마지막 시간외 체결가는 미 동부시간 오후 8시 162.94달러로, 정규장 종가 155.46달러보다 4.8% 높았다(자체 계산. Nasdaq.com의 시간외 거래 페이지는 11월 16일 종가를 기준으로 변동률을 계산한다). Nasdaq.com에 따르면 시간외 거래 가격은 오후 4시 13분의 153.72달러에서 오후 6시 14분(미 동부시간)의 163.86달러 사이에서 움직였고, 거래량은 7,760만 주였다. 그 이전의 모든 실적 발표 첫날 주가 변동은 실적 발표 후 NVDA: 2016년 이후 모든 주가 반응을 한 표에에 정리돼 있다.
첫 정규장(11월 18일). NVDA는 159.21달러(11월 17일 종가 대비 +2.41%)에 출발해 150.40달러에서 159.70달러 사이에서 거래된 뒤 150.96달러로 마감했다. 하락률은 2.89%, 거래량은 340.3백만 주였다. 같은 날 QQQ는 +0.39%, SPY는 −0.31% 움직였다. 하루의 거래는 실적에 대한 시장의 첫 해석일 뿐 최종 판단이 아니다.
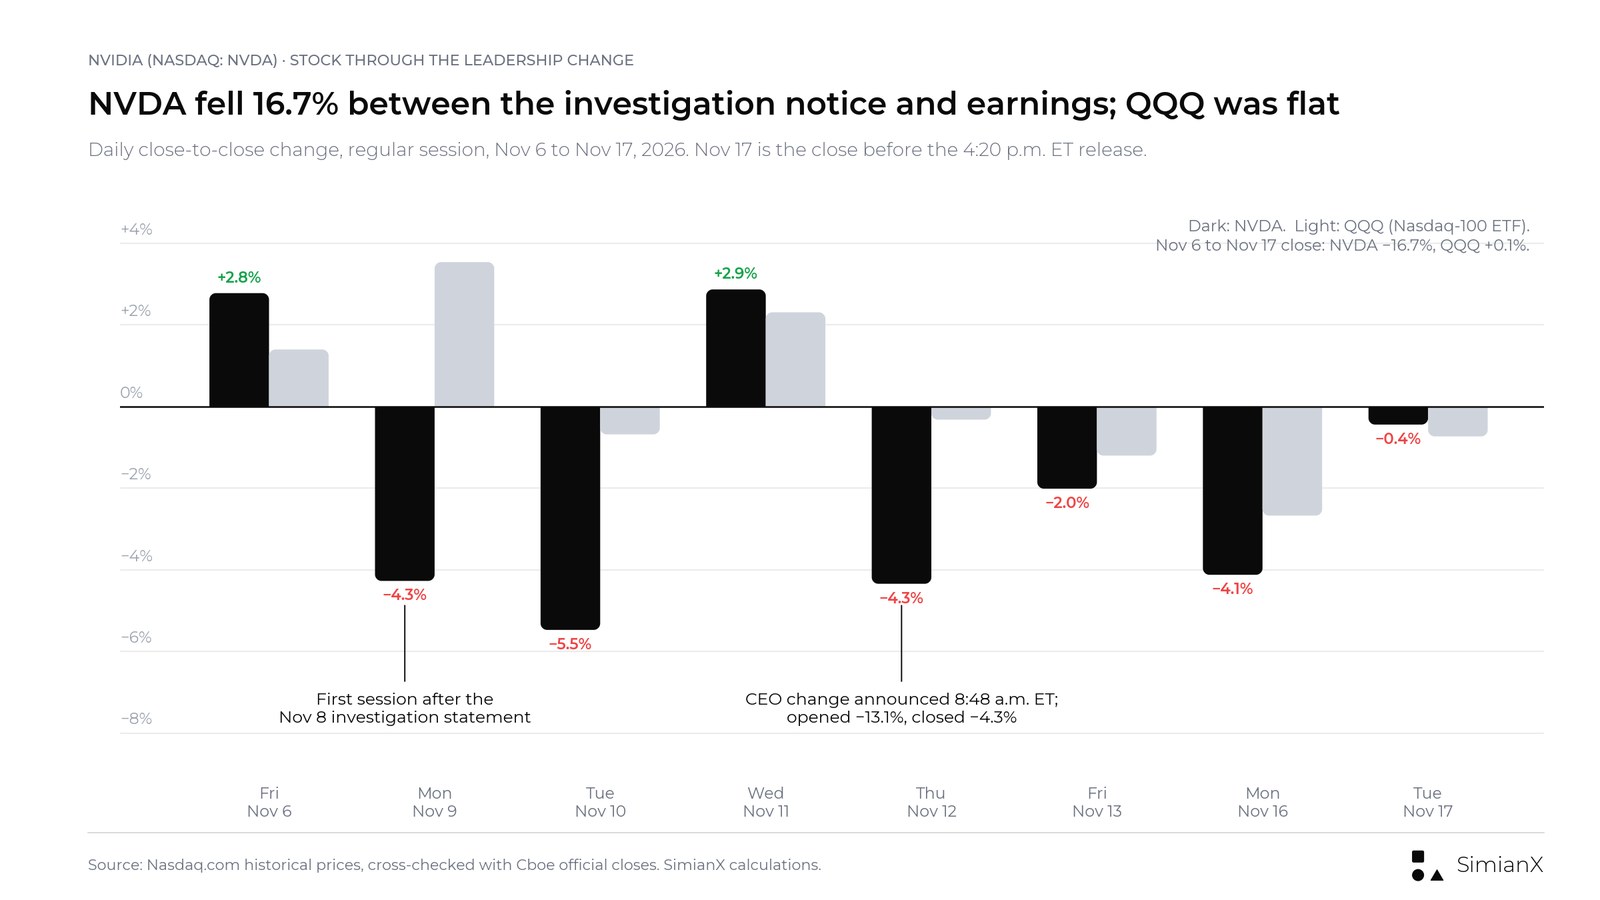
이사회의 조사 성명부터 3분기 실적 발표까지 7거래일 중 6거래일 동안 NVDA가 하락한 반면, QQQ는 이 기간을 보합으로 마쳤다.
엔비디아의 매출총이익률 가이던스는 왜 낮아졌나?
실적이 더 복잡해지는 지점은 4분기 전망이다.
| Q4 FY2027 전망(2026년 11월 17일) | 가이던스 |
|---|---|
| 매출 | $130.0B ±3%($126.1B~$133.9B) |
| 중국 | 중국발 데이터센터 컴퓨트 매출 가정하지 않음 |
| GAAP 및 non-GAAP 매출총이익률 | 71.0%~72.0% |
| 영업비용 | GAAP 약 $11.0B, non-GAAP $10.7B |
| 세율(연간) | 16.0%~18.0% |
| 회계 일정 | 1주 추가 포함(14주 분기) |
출처: 2027 회계연도 3분기 실적 보도자료 및 CFO 코멘터리.
중간값 71.5%는 3분기 non-GAAP 매출총이익률 74.9%보다 3.4%p 낮은 수준으로, 2026 회계연도 1분기 이후 최저치다. 가이던스 범위도 평소보다 넓다. 엔비디아가 직전 7개 분기에 매번 제시한 ±2%가 아니라 ±3%다.
엔비디아의 서면 자료는 4분기 마진 범위에 대해 별도의 이유를 제시하지 않는다. 3분기의 소폭 전분기 대비 하락(non-GAAP 기준 75.0%에서 74.9%)에 대해 CFO 코멘터리는 "초기 Rubin 램프업"을 원인으로 든다. 코멘터리는 또한 3분기 매출원가에 6억 8,000만 달러의 재고충당금이 반영됐고, 공급 약정이 "주로 다년간의 메모리 공급 조달과 관련해" 증가했다고 밝힌다. 회사 입장이 아닌 추론이지만, 우리는 4분기에 Rubin 램프업이 본격화하면서 같은 초기 생산 비용이 훨씬 큰 물량에 걸쳐 발생한다고 본다. 실적 컨퍼런스콜에서 추가 설명이 있었을 수 있으나 여기서는 인용하지 않는다.
선례가 있다. Blackwell 램프업 기간 non-GAAP 매출총이익률은 2025 회계연도 3분기 75.0%에서 2025 회계연도 4분기 73.5%, 2026 회계연도 1분기 71.3%로 낮아졌다. 이는 발표 수치를 61.0%까지 끌어내린 45억 달러 규모의 H20 재고 관련 비용을 제외한 수치다. 마진은 저점 이후 3개 분기 만인 2026 회계연도 4분기에 75.2%로 회복했다. 2027 회계연도 4분기 가이던스는 Blackwell 램프업 당시의 저점과 거의 정확히 같은 수준이다. Rubin 사이클이 같은 일정으로 회복할지가 2028 회계연도의 핵심 마진 문제다.
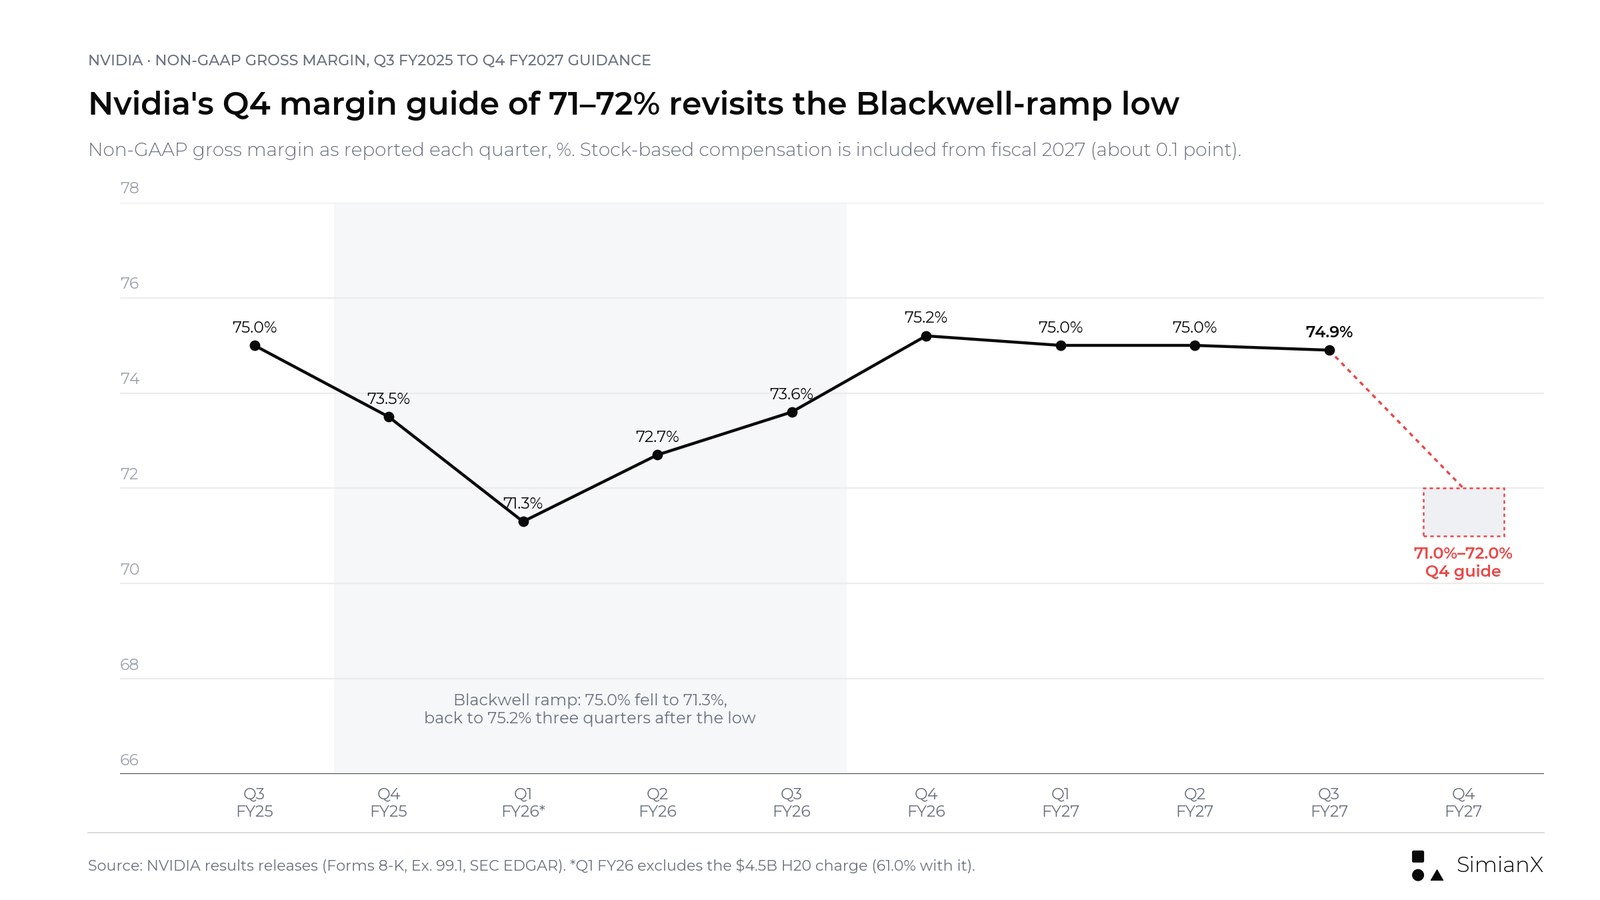
2027 회계연도 4분기 마진 가이던스는 2026 회계연도 1분기 Blackwell 램프업 저점 수준으로 돌아간다. 당시 마진이 다시 75%를 넘기까지 3개 분기가 걸렸다.
추가된 1주: 1,300억 달러 가이던스가 실제로 의미하는 것
2027 회계연도는 53주로 이뤄진다. 엔비디아의 2027 회계연도 2분기 Form 10-Q는 "2027 회계연도 4분기는 14주 분기가 될 것"이라고 명시한다. 14주 분기를 13주 분기와 비교하면 성장률이 실제보다 좋아 보인다.
| 항목 | Q3 FY2027(발표치) | Q4 FY2027(가이던스 중간값) | 변화 |
|---|---|---|---|
| 매출 | $115.844B | $130.0B | +12.2% |
| 주 수 | 13 | 14 | +1 |
| 주 평균 매출 | $8.911B | $9.286B | +4.2% |
| non-GAAP 매출총이익률 | 74.9% | 71.5% | −3.4%p |
| non-GAAP 매출총이익 | $86.724B | 약 $92.95B | +7.2% |
| non-GAAP 영업비용 | $8.841B | 약 $10.7B | +21.0% |
| non-GAAP 영업이익 | $77.883B | 약 $82.25B(산출치) | +5.6% |
| 주 평균 non-GAAP 영업이익 | $5.991B | 약 $5.875B | −1.9% |
4분기 매출총이익과 영업이익은 가이던스 중간값으로 자체 계산한 수치($130.0B × 71.5% − $10.7B)이며 회사 전망치가 아니다. 주 평균 수치는 출하가 매주 고르게 분포한다고 가정한 것인데, 실제로는 그렇지 않다.
주 단위로 보면 가이던스는 약 4%의 매출 증가와, 3분기보다 소폭 낮은 주 평균 영업이익을 시사한다. 범위 하단(1,261억 달러)에서는 주 평균 매출이 3분기보다 1.1% 높은 데 그친다. 여전히 엄청난 규모의 분기지만, 헤드라인 성장률 12%가 시사하는 것보다는 느린 분기다.
현금 전환: 순이익 653억 달러에 잉여현금흐름 438억 달러
엔비디아가 정의하는 잉여현금흐름은 영업활동 현금흐름에서 유형자산·설비·무형자산 취득액과 그에 대한 원금 상환액을 뺀 것이다. 3분기에는 482억 5,300만 달러 − 44억 2,200만 달러 − 5,400만 달러 = 437억 7,700만 달러로, GAAP 순이익의 67.1%였다.
| 기간 | GAAP 순이익 | non-GAAP 순이익 | 영업활동 현금흐름 | 잉여현금흐름 | 잉여현금흐름 ÷ non-GAAP 순이익 |
|---|---|---|---|---|---|
| Q3 FY2026 | $31.910B | $30.979B | $23.750B | $22.089B | 71.3% |
| Q2 FY2027 | $59.688B | $53.954B | $24.077B | $21.341B | 39.6% |
| Q3 FY2027 | $65.287B | $64.870B | $48.253B | $43.777B | 67.5% |
| FY2026 9개월 | $77.107B | $74.836B | $66.530B | $61.675B | 82.4% |
| FY2027 9개월 | $183.297B | $164.374B | $122.675B | $113.672B | 69.2% |
출처: 2027 회계연도 3분기 실적 보도자료, GAAP-non-GAAP 조정표, 보충 재무 정보(8-K Exhibit 99.3). 비율은 자체 계산. GAAP 순이익에는 대규모 지분증권 관련 이익(2027 회계연도 첫 9개월간 255억 달러)이 포함돼 있어 non-GAAP 순이익을 분모로 사용했다.
단일 분기 수치는 변동이 크다. CFO 코멘터리는 3분기 영업활동 현금흐름의 전분기 대비 급증이 "연방 법인세 현금 납부 시점의 영향도 받았다"고 설명한다. 9개월 누적으로 보면 더 명확하며, 전환율은 전년 대비 82%에서 69%로 낮아졌다. 원인은 운전자본이다.
- 매출채권. 매출채권은 3분기에 181억 달러, 9개월간 426억 달러 늘어 810억 달러가 됐다. 매출채권 회전일수(DSO)는 전 분기 60일에서 64일로 늘었으며, 엔비디아는 이를 "Rubin 출시에 따른 출하 선형성(shipment linearity)과, 일부 투자등급 고객과 맺은 대규모 다분기 계약의 연장된 결제 조건" 때문이라고 설명한다. 직접 고객 두 곳이 매출채권의 18%와 17%를 차지했다.
- 재고. 재고는 "Rubin 제품 램프업을 지원하기 위해" 3분기에 81억 달러 늘어 397억 달러가 됐다. 원재료 158억 달러, 재공품 178억 달러, 완제품 62억 달러다.
- 상쇄 요인. 매입채무와 미지급 부채가 늘어, 기타 항목과 합쳐 3분기에 약 66억 달러를 다시 더했다.
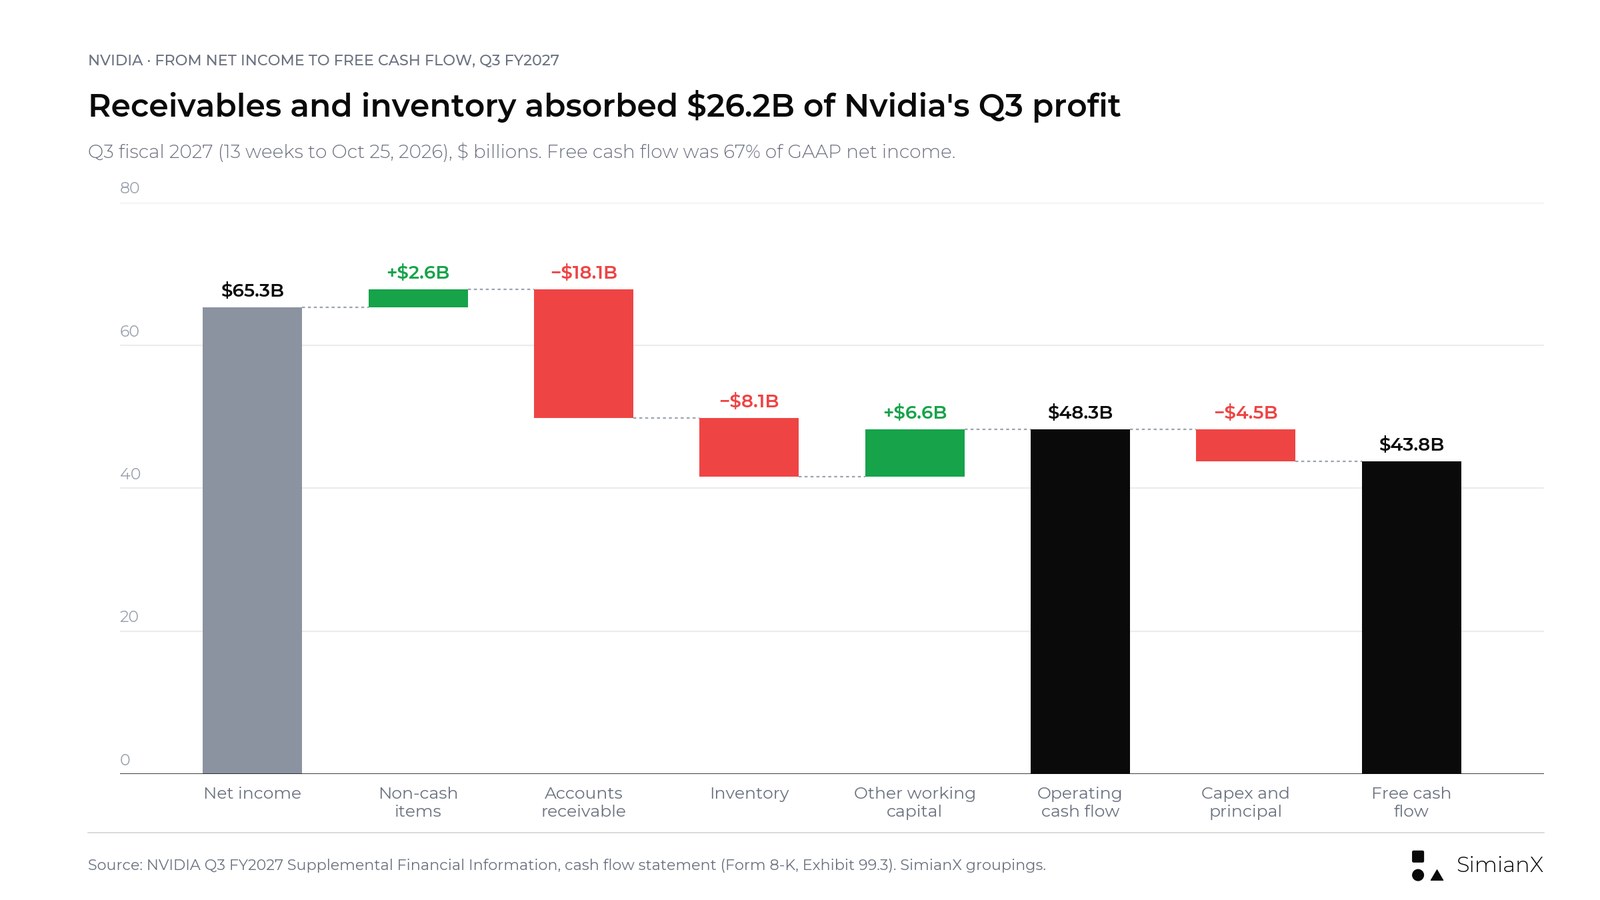
매출채권과 재고가 설비투자 이전 단계에서 3분기 이익 중 262억 달러를 흡수했다.
투자등급 고객에 대한 결제 조건 연장은 상업적 선택이지 부실채권의 증거가 아니며, 신제품 출시 분기에는 출하가 분기 후반으로 쏠린다. 하지만 이는 매출이 현금보다 앞서가고 있다는 뜻이다. 3분기 엔비디아는 잉여현금흐름 정의 밖에서도 대규모 지출을 했다. 자사주 매입 221억 달러, 배당 60억 달러, 지분증권 157억 달러, 인수 27억 달러로, 합계 466억 달러는 분기 잉여현금흐름 438억 달러보다 많다. 현금, 현금성 자산 및 시장성 채무증권은 전 분기 566억 달러에서 535억 달러로 줄었다. 장기부채는 연초 249억 달러의 채권 발행을 거쳐 1월 75억 달러에서 324억 달러로 늘었으며, 엔비디아는 3분기에 10억 달러의 채권을 상환했다. 이사회는 9월 자사주 매입 승인 한도에 1,500억 달러를 추가했으며, 남은 2,273억 달러를 엔비디아는 2028 회계연도까지 사용할 계획이다.
엔비디아의 5,180억 달러 약정, 항목별 분석
CFO 코멘터리는 세 가지 서로 다른 유형의 의무를 열거한다. 발생 조건과 시점이 각기 달라서 이를 하나의 "부채" 숫자로 합산하는 것은 잘못이다. 아래는 공시된 그대로의 각 항목과, 비교를 위한 전 분기 수치다.
| 구분 | 2026년 7월 26일 | 2026년 10월 25일 | 내용 |
|---|---|---|---|
| 공급 및 생산능력 | $279B | $390B | 구매 약정, 주로 다년간 메모리 공급 |
| 개시 전 데이터센터 리스 | $25B | $74B | Q4 FY2027부터 FY2033 사이에 개시되는 최장 20년 리스, 일부는 제3자에게 양도될 수 있음 |
| 클라우드 서비스 계약 | $29B | $28B | 엔비디아가 자체 R&D용으로 구매하는 클라우드 용량 |
| 지분 투자 | $25B | $20B | 프런티어 AI 연구소, 인프라 금융사, 기타 비상장사에 대한 약정 투자 |
| 설비투자 | $8B | $6B | 엔비디아 자체 설비투자 약정 |
| 약정 소계(공시 기준) | $366B | $518B | 계약상 약정 |
| 제3자에게 재양도될 리스 | $20B | 별도 기재 없음 | 2분기에 "추가 약정"으로 표시 |
| 네오클라우드 계약(구 "AI 클라우드 계약") | $36B | $32B | 조건부: 네오클라우드가 자금을 확보하고 엔비디아가 배치된 용량을 인수하는 경우에만 효력 발생 |
| 보증, 최대 총 익스포저 | $108.5B | $118.0B | 우발: 파트너가 채무를 불이행하는 경우에만 지급 |
출처: 2027 회계연도 3분기 CFO 코멘터리 및 2027 회계연도 2분기 CFO 코멘터리, 8-K Exhibit 99.2. 엔비디아 자체 비교는 2분기의 제3자 리스 200억 달러를 포함해, 클라우드 서비스 계약과 데이터센터 리스 합계가 740억 달러에서 1,020억 달러로 늘었다고 밝힌다.
소계는 한 분기 만에 1,520억 달러 늘었고, 그중 1,110억 달러가 공급 및 생산능력 항목이었다. 리스 증가분 가운데 약 200억 달러는 2분기에 별도로 기재됐던 제3자 리스를 반영한 것으로 보인다.
규모만큼 일정도 중요하다. 5,180억 달러 가운데 820억 달러는 2027 회계연도 잔여 기간에, 2,220억 달러는 2028 회계연도에 도래하며, 그중 2,030억 달러가 공급 및 생산능력이다. 비교하자면 최근 발표된 4개 분기 엔비디아의 매출원가는 907억 달러(보도자료 기반 자체 계산)였으므로, 2028 회계연도 공급 약정만 해도 현재 연간 매출원가의 약 2.2배에 이른다. 기업이 이 정도 규모의 약정을 맺는 것은 훨씬 큰 사업을 계획할 때뿐이며, 구매 약정은 수요가 기대에 못 미치더라도 일반적으로 되돌리기 어렵다.
| 회계연도 | 공급 및 생산능력 | 클라우드 서비스 | 개시 전 리스 | 지분 투자 | 설비투자 | 합계 | 네오클라우드(조건부) |
|---|---|---|---|---|---|---|---|
| FY2027 잔여 기간 | $69B | $2B | — | $5B | $6B | $82B | — |
| FY2028 | $203B | $7B | $1B | $11B | — | $222B | $6B |
| FY2029 | $92B | $7B | $2B | $2B | — | $103B | $7B |
| FY2030 | $10B | $6B | $4B | $2B | — | $22B | $6B |
| FY2031 | $8B | $4B | $4B | — | — | $16B | $5B |
| FY2032 이후 | $8B | $2B | $63B | — | — | $73B | $8B |
| 합계 | $390B | $28B | $74B | $20B | $6B | $518B | $32B |
출처: 2027 회계연도 3분기 CFO 코멘터리, 2026년 10월 25일 기준 회계연도별 향후 약정.
1,180억 달러 규모의 보증은 오하이오주 SB Energy의 PORTS-Pike 캠퍼스(9개 건물에 걸친 약 4.25GW 규모로, OpenAI에 20년 리스로 제공되는 엔비디아 인프라를 수용)에 대한 1,050억 달러의 신용 지원, 95억 달러의 전력·시스템 신용 지원, 네오클라우드를 위한 35억 달러의 토지·전력·건물 골조(shell) 보증으로 구성된다. SB Energy 보증은 각 건물이 서비스 준비를 마칠 때마다 건물별로 효력이 생기며(첫 건물은 2029 회계연도 예정), 이후 OpenAI가 임대료를 납부함에 따라 줄어든다. 엔비디아는 지금까지 어떤 보증에 대해서도 지급한 적이 없다고 밝혔다. 이런 계약 뒤에 있는 투자 순환 구조는 젠슨 황은 AI 버블을 키우고 있나? 엔비디아 호황 점검에서, 앞선 네오클라우드 거래 하나는 엔비디아-IREN 2026: 21억 달러 규모 5GW AI 팩토리 전력 거래에서 다룬다.
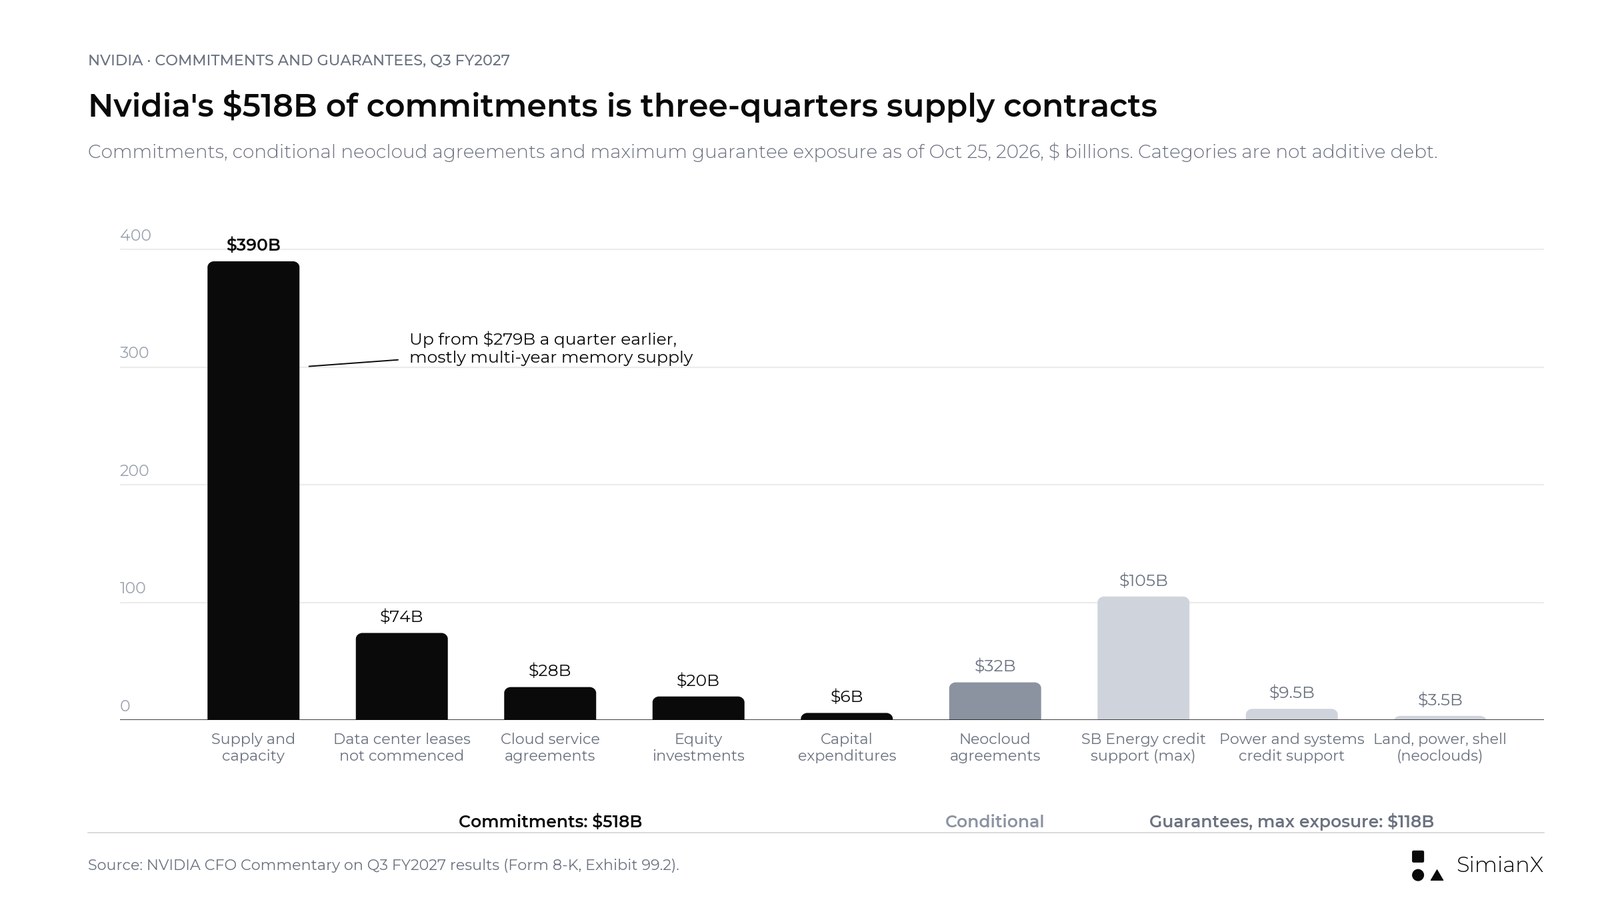
5,180억 달러의 4분의 3을 공급 및 생산능력 계약이 차지한다. 조건부 계약과 보증은 별도 항목이며 부채가 아니다.
약정이 무엇이고, 무엇이 아닌가:
- 구매 약정은 공급품을 구매할 의무로, 제품이 출하되면서 재고와 매출원가가 된다. 가장 큰 항목이며 Rubin 램프업과 가장 밀접하게 연결돼 있다. 엔비디아가 11월 17일 발표한 공급망 보도자료에 언급된 공급업체에는 TSMC, Amkor, SPIL, Kinsus, Samsung Electro-Mechanics(삼성전기), Foxconn이 포함된다. TSMC가 중심에 있는 이유는 TSMC 주가 2026: 사상 최대 3분기 실적과 엔비디아가 TSMC를 대체할 수 없는 이유에서 다룬다.
- 개시 전 리스는 미래의 임대료 지급 의무로, 대부분 2031 회계연도 이후에 해당한다.
- 네오클라우드 계약은 조건부다. 엔비디아는 자사 약정이 "네오클라우드가 자금을 확보하는 경우에만 효력이 발생"하며, 용량이 "배치되고, 가동되고, 당사가 인수한" 경우여야 한다고 밝힌다.
- 보증은 우발부채다. 1,180억 달러는 최대치이지 예상 손실이 아니다.
제대로 된 질문은 5,180억 달러가 "너무 많은가"가 아니라, 엔비디아 자체 수요 가운데 얼마만큼이 엔비디아가 자금 조달을 돕고 있는 고객에게 의존하는가다. 공시는 이에 답하지 않는다. 3분기 Form 10-Q가 제출되면 거래 상대방, 조건, 만기를 확인할 다음 자료가 된다.
하이퍼스케일러 설비투자: 엔비디아 최대 고객들의 공시
직접 고객 세 곳이 각각 3분기 매출의 10% 넘게(14%, 11%, 11%) 차지했다. 엔비디아는 이들의 이름을 밝히지 않는다. 엔비디아가 Rubin 파트너로 열거한 여러 기업을 포함해 최대 클라우드 기업들은 자체 지출 계획을 공개한다. 기업마다 설비투자의 정의가 다르므로 아래 수치는 합산할 수 없으며 엔비디아 매출의 대용 지표도 아니다.
| 기업 | 최근 분기(2026년 9월 30일까지) | 실적 보도자료상 2026년 전망 | 정의 |
|---|---|---|---|
| 아마존 | 유형자산 및 설비 취득 $77.3B | 현금 기준 설비투자 약 $220B | 8-K Ex. 99.1, 2026년 10월 29일 |
| 메타 | $34.91B, 금융리스 원금 상환 포함 | $135B~$145B, 기존 $130B~$145B에서 범위 축소 | 8-K Ex. 99.1, 2026년 10월 21일 |
| 마이크로소프트 | 유형자산 및 설비 증가 $39.4B(2027 회계연도 1분기) | 보도자료에 미기재 | 8-K Ex. 99.1, 2026년 10월 28일 |
이러한 계획은 엔비디아 시스템에 대한 단기 수요를 뒷받침한다. 동시에 해당 고객들이 투자 수익을 입증해야 하는 기준도 높인다. 이 문제는 AI 설비투자 2026: 빅테크는 이제 현금흐름의 96%를 지출한다와, 공급업체 측면에서 다룬 AI 지출 급증: TSMC 전망이 엔비디아 수요를 확인하다에서 살펴본다. 엔비디아는 3분기 주요 성과에 아직 완료되지 않은 Hugging Face 인수 계약도 포함했다. 거래 이력은 엔비디아의 최대 거래: Hugging Face, Groq, Arm, Mellanox에서 볼 수 있다.
거버넌스: 감독위원회는 조사와 별개다
엔비디아에는 이제 이사회 차원의 별도 절차가 두 가지 있으며, 각각 다른 질문을 다룬다.
- 독립 조사(11월 8일 발표)는 황에 관한 보도와 관련된 것이다. 외부 변호인의 지원을 받아 독립 이사 위원회가 진행한다. 진행 중인 것으로 기술되며 아직 공개된 결과는 없다.
- 국가안보·수출통제 감독위원회(11월 17일 발표)는 국가안보 정책, 수출통제 준수, 글로벌 무역 리스크를 다루는 상설위원회다. 최소 분기마다 한 번 회의를 열며 외부 전문가를 둘 예정이다. Harvey Jones 의장은 회사가 이러한 사안에서 "업계를 선도할 책임과 기회를 모두" 갖고 있다고 말했다.
두 번째는 상설 거버넌스 구조이며, 첫 번째 사안을 해소하지 않는다. 수출통제는 이미 엔비디아의 실적 수치를 직접 좌우하고 있다. 4분기 가이던스 역시 중국발 데이터센터 컴퓨트 매출을 가정하지 않는다.
NVDA 낙관·기본·비관 시나리오
아래는 정성적 분석 틀이며, 전망이나 목표주가가 아니다.
| 시나리오 | 뒷받침 요인 | 의미 |
|---|---|---|
| 낙관 | 4분기 매출이 $130B 이상으로 나오고, Blackwell 때처럼 2028 회계연도에 걸쳐 마진이 75% 쪽으로 회복하며, 매출채권이 현금으로 전환되고, 이사회가 정식 CEO를 신속히 지명 | 경영진 교체가 영업상의 사건이 아니라 거버넌스상의 사건이었던 것으로 판명 |
| 기본 | 매출은 강세를 유지하고, 마진은 서서히 회복하며, DSO는 높은 수준에 머물고, CEO 물색이 몇 달간 이어짐 | 성장은 계속되지만 시장은 분기마다 더 많은 증거를 요구 |
| 비관 | Rubin 마진이 71% 부근에 머물거나, 대금 회수가 지연되거나, 자금 지원을 받은 고객이 어려움을 겪거나, 조사에서 불리한 결과가 나옴 | 영업, 재무상태표, 거버넌스 리스크가 서로를 증폭 |
낙관 시나리오가 실현되려고 마진이 영구적인 정점에 머물러야 하는 것은 아니다. 비관 시나리오 역시 큰 약정 숫자에서 자동으로 도출되지 않는다. 둘 다 아직 공개되지 않은 증거에 달려 있다.
다음에 지켜볼 것
- 실적 발표 후 첫 주. NVDA는 11월 18일 2.89% 하락했다. 5거래일 구간이 완성된 이전 실적 발표 43회 가운데 36회에서 첫날의 방향이 네 거래일 뒤에도 유지됐다. 이번 실적의 5거래일 구간은 11월 24일에 끝난다.
- 3분기 Form 10-Q. "향후 몇 주 안에" 제출될 예정이며, 약정과 보증에 관한 전체 주석, 법적 절차, 후속 사건이 담길 것이다.
- CEO 물색. 선임이 이뤄지면 새 Form 8-K, Item 5.02로 공시된다.
- 조사. 조사 결과, 또는 조사가 종료됐다는 발표.
- 2027 회계연도 4분기 실적, 2027년 2월 말 무렵. 엔비디아는 2026년 2월 25일과 2025년 2월 26일에 4분기 실적을 발표했다. 관건은 14주 분기에서 매출 1,300억 달러 ±3%, 매출총이익률 71~72%를 달성하느냐다.
- 매출채권 회전일수. Rubin 출시가 정상화되면서 64일이 다시 낮아지는지 여부.
NVDA의 공시, 주가, 뉴스는 NVDA 종목 페이지에서 한곳에 모아 볼 수 있으며, 다음 실적이 나오면 실시간 멀티 에이전트 분석을 실행할 수 있다. SimianX의 AI 주식 분석 도구는 어떤 기업에든 같은 가이던스, 마진, 현금흐름 점검을 적용한다.
자주 묻는 질문
지금 엔비디아의 CEO는 누구인가?
Colette Kress가 임시 CEO다. 이사회가 젠슨 황의 사임을 수용한 뒤 2026년 11월 11일 선임됐으며, 수석부사장 겸 CFO직도 유지한다. Harvey C. Jones는 회사 최초의 이사회 의장이 됐다. 이사회는 내부와 외부 후보 가운데 정식 CEO를 물색하고 있다.
젠슨 황은 왜 사임했나?
엔비디아는 밝히지 않았다. Form 8-K와 보도자료는 이사회가 그의 사임을 즉시 효력으로 수용했다고만 명시할 뿐 사유를 제시하지 않는다. 그보다 사흘 앞선 11월 8일, 이사회는 "창업자이자 CEO인 젠슨 황이 외국 정보기관 공작의 표적이 돼 왔다는 최근 보도에 비추어" 독립 조사를 발표했으며, 국가 안보나 엔비디아의 기밀이 침해됐다고 믿을 이유는 없다고 밝혔다. 11월 17일 자료는 그 조사가 진행 중이라고 기술한다.
엔비디아는 2027 회계연도 3분기에 실적 기대치를 넘어섰나?
그렇다. 매출 1,158억 4,400만 달러는 엔비디아 자체 가이던스 1,080억 달러를 7.3% 웃돌아 7개 분기 중 가장 큰 초과 폭을 기록했으며, non-GAAP EPS 2.68달러는 Nasdaq.com에 게재된 Zacks 컨센서스 2.49달러를 넘어섰다. 매출총이익률 74.9%는 74.0% ±0.5%p의 가이던스를 웃돌았다.
엔비디아의 2027 회계연도 4분기 가이던스는?
매출 1,300억 달러 ±3%(중국발 데이터센터 컴퓨트 매출은 가정하지 않음), GAAP 및 non-GAAP 매출총이익률 71.0~72.0%, 영업비용은 GAAP 기준 약 110억 달러, non-GAAP 기준 107억 달러다. 이번 분기는 13주가 아닌 14주다.
엔비디아의 매출총이익률 가이던스는 왜 낮아졌나?
엔비디아의 서면 자료는 4분기 범위에 대한 별도의 이유를 제시하지 않는다. 3분기의 소폭 전분기 대비 하락은 초기 Rubin 램프업 때문이라고 설명한다. Blackwell 램프업 기간 non-GAAP 매출총이익률은 75.0%에서 71.3%로 떨어졌다가(45억 달러 규모의 H20 관련 비용 제외) 저점 이후 3개 분기 만에 75.2%로 회복했다.
NVDA 주가는 2027 회계연도 3분기 실적에 어떻게 반응했나?
실적 발표 후 첫 정규장인 11월 18일 NVDA는 150.96달러로 마감해, 미 동부시간 오후 4시 20분 실적 발표 전에 형성된 11월 17일 종가 155.46달러 대비 2.89% 하락했다. 같은 날 QQQ는 +0.39% 움직였다. 11월 17일 시간외 거래의 마지막 체결가는 오후 8시(미 동부시간) 162.94달러였다. 실적 발표 전 NVDA는 11월 6일부터 11월 17일까지 16.7% 하락한 반면 QQQ는 보합이었다.
엔비디아의 5,180억 달러 약정은 부채인가?
아니다. 이는 계약상 약정으로, 대부분은 3,900억 달러의 공급 및 생산능력 구매이며 여기에 리스, 클라우드 서비스, 지분 투자, 설비투자가 더해진다. 이와 별도로 엔비디아에는 320억 달러의 조건부 네오클라우드 계약과 최대 1,180억 달러의 보증 익스포저가 있으며, 엔비디아는 보증과 관련해 지급한 적이 없다고 밝혔다. 2026년 10월 25일 기준 엔비디아의 실제 장기부채는 324억 달러였다.
엔비디아의 다음 실적 발표일은 언제인가?
엔비디아는 아직 발표하지 않았다. 회사는 2026년 2월 25일과 2025년 2월 26일에 4분기 실적을 발표했으므로, 2027 회계연도 4분기 실적은 2027년 2월 말이 유력하다.
결론: 사상 최대 분기, 다른 종류의 리스크
3분기 영업 성과는 탄탄하다. 엔비디아는 7분기 연속 자체 가이던스를 넘어섰고 그 폭도 지금까지 가장 컸으며, 초과분 대부분은 중국에서 나오지 않았다. 리스크는 다른 곳으로 옮겨갔다. 회사는 CFO를 겸하는 임시 CEO가 새로 신설된 의장 아래에서 이끌고 있고, 그동안 독립 이사회 위원회는 창업자가 외국 정보기관 공작의 표적이었다는 보도를 조사하고 있다. 4분기 가이던스는 Blackwell 램프업 때와 비슷한 마진 하락과, 주 단위로는 완만한 성장에 그침을 시사한다. 매출채권과 재고가 쌓이면서 현금 전환율은 non-GAAP 이익의 약 69%로 떨어졌다. 그리고 엔비디아는 5,180억 달러의 약정을 체결했으며, 그중 2,220억 달러가 2028 회계연도에 도래한다.
이 가운데 어느 것도 그 자체로 결론을 내려주지는 않는다. 11월 18일 실적 발표 후 첫 거래에서 나온 −2.89%의 움직임은 시장의 첫 해석이지 결론이 아니다. 이들을 종합하면 다음 공시, 즉 3분기 Form 10-Q, CEO 물색이나 조사에 관한 8-K 공시, 2월 4분기 실적에서 점검할 목록이 된다.
이 글은 정보 제공만을 목적으로 한 금융 리서치다. 개인 맞춤형 투자 조언이나 특정 증권의 매수 또는 매도 권유가 아니다.
관련 글
- 엔비디아 분기별 실적·주가 전망: 3분기 실적과 가이던스
- 엔비디아 실적 발표 후 주가: 2016년 이후 43회 반응
- 젠슨 황이 AI 버블을 키우는가: 엔비디아 붐 해부
- Nvidia Hugging Face 인수와 역대 M&A
- AI 설비투자 2026: 빅테크가 현금흐름 96%를 붓는다
- TSMC 주식 2026: 3분기 최대 실적과 엔비디아 의존
- NVIDIA-IREN 5GW AI 전력 거래: 21억 달러
- 코어위브 주식: 백로그 1040억$ vs 부채 351억$
- 애플 역대 CEO: 팀 쿡에서 존 터너스로, AAPL 반응
- 필라델피아 반도체 지수 약세장 총정리 1995–2026
- AI 투자 급증: TSMC 가이던스 Nvidia 수요 확인
참고 자료
- 엔비디아: Form 8-K, Item 5.02, CEO 교체(2026년 11월 12일 제출), SEC EDGAR
- 엔비디아: "엔비디아, CEO 교체 발표" 보도자료, 2026년 11월 12일(8-K Exhibit 99.1)
- 엔비디아 뉴스룸: 엔비디아 이사회 성명, 2026년 11월 8일
- 엔비디아 뉴스룸: 이사회, 국가안보·수출통제 감독위원회 신설, 2026년 11월 17일
- 엔비디아: Form 8-K, Item 2.02, 2027 회계연도 3분기 실적(2026년 11월 17일), SEC EDGAR
- 엔비디아: 2027 회계연도 3분기 실적 보도자료(8-K Exhibit 99.1)
- 엔비디아: 2027 회계연도 3분기 실적 CFO 코멘터리(8-K Exhibit 99.2)
- 엔비디아: 2027 회계연도 3분기 보충 재무 정보(8-K Exhibit 99.3)
- 엔비디아: 2027 회계연도 2분기 실적 보도자료 및 3분기 전망, 2026년 8월 26일
- 엔비디아: 2027 회계연도 2분기 실적 CFO 코멘터리, 2026년 8월 26일
- 엔비디아: 2026년 7월 26일 종료 분기 Form 10-Q(53주 회계연도)
- 엔비디아 뉴스룸: 엔비디아, 공급망 파트너와의 약정 확대, 2026년 11월 17일
- 아마존: 2026년 3분기 실적 보도자료(8-K Exhibit 99.1), 2026년 10월 29일
- 메타 플랫폼스: 2026년 3분기 실적 보도자료(8-K Exhibit 99.1), 2026년 10월 21일
- 마이크로소프트: 2027 회계연도 1분기 실적 보도자료(8-K Exhibit 99.1), 2026년 10월 28일
- Nasdaq.com: NVDA 과거 시세
- Nasdaq.com: NVDA 시간외 거래
- Nasdaq.com: NVDA 실적 및 Zacks 컨센서스 추정치
- Investor.gov: Form 8-K
- Investopedia: 잉여현금흐름
- Investopedia: 운전자본