 글: Muke
월간 VK2735 데이터 이후의 Viking Therapeutics: 투여량 계산, 현금 소진 기간, 5억 달러 ATM
Viking Therapeutics(나스닥: VKTX)는 2026년 9월 22일 35.7% 오른 40.85달러로 마감했다. 2024년 2월 임상 2상 발표 이후 가장 큰 하루 상승률이다. 거래량은 평소의 약 15배인 4,120만 주였다. 촉매는 VK2735-102 유지요법 연구의 톱라인 데이터였다. 21주 동안 매주 주사를 맞은 환자들이 격주 또는 월 1회 주사로 전환한 뒤에도 감량한 체중의 대부분을 유지했다.
대부분의 보도는 "감량 체중의 최대 90% 유지"에서 멈췄다. 그러나 보도자료의 표와 Viking의 SEC 공시를 보면 이번 상승을 읽는 방식을 바꾸는 사실이 세 가지 있다.
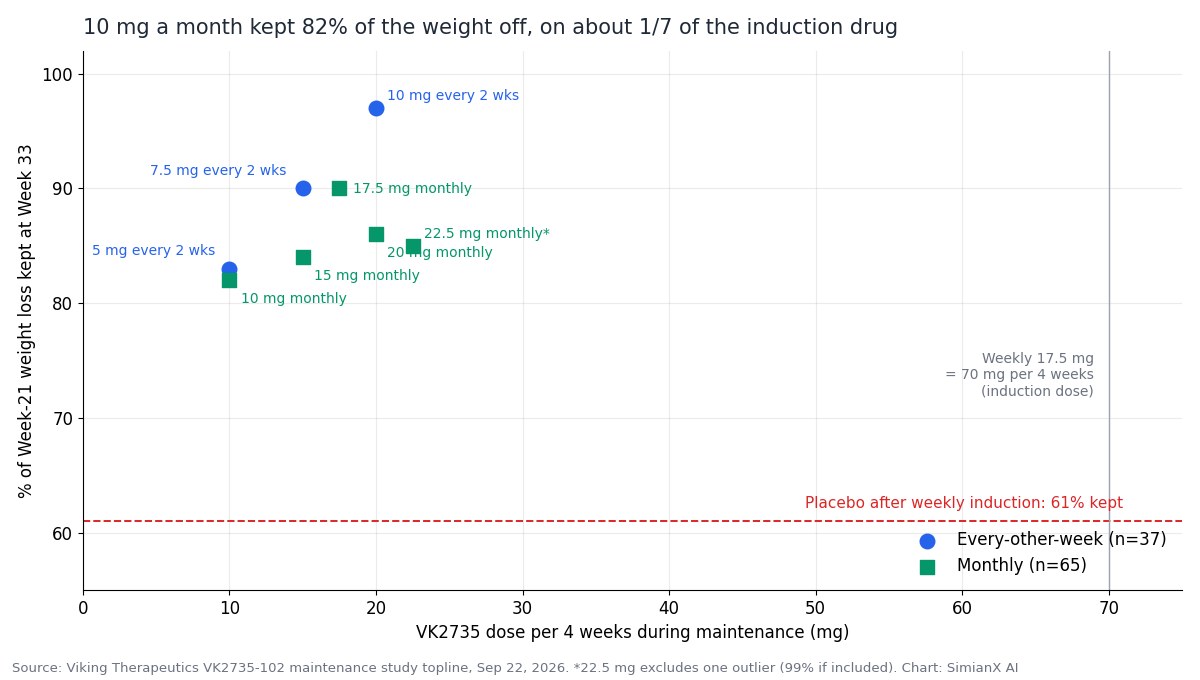
- 월간 유지요법은 약을 더 쓴 것이 아니라 훨씬 덜 썼다. 월 1회 주사 한 번의 용량은 주 1회 주사 한 번과 같았다(10–22.5 mg). 가장 낮은 10 mg 월간 투여군은 유도기 동안 받은 약의 약 7분의 1만 쓰면서 감량 체중의 82%를 유지했다. 보험사와 생산 측면에서 보면 보도자료에서 가장 중요한 숫자다.
- 비교 대상인 위약이 강했다. 위약으로 전환한 환자도 12주 뒤 감량 체중의 61%를 유지했다. 월간 투여군은 이보다 21–29%포인트 높았다. 분명한 신호지만, 군당 10–16명을 대상으로 한 12주 결과다.
- Viking은 5억 달러 규모의 주식 매각 프로그램을 갖추고 있다. 2026년 7월 29일 새 시장가 매각(ATM) 계약을 맺었다. 현금과 유가증권은 5개 분기 만에 8억 5,200만 달러에서 5억 200만 달러로 줄었고, 회사가 제시한 현금 소진 기간("최소 2027년 9월 30일까지")은 예상되는 임상 3상 결과 발표 시점과 거의 겹친다.
이 분석은 Viking의 9월 22일 보도자료, 2026년 2분기 10-Q, 7월 30일 일괄신고, 그리고 주가 이력을 바탕으로 연구를 다시 구성한다. 여기에 4주당 투여량 분석, 현금 소진 기간 타임라인, 대형 데이터 발표일마다 VKTX가 어떻게 움직였는지에 대한 기록을 더했다.
주가는 2026년 9월 22일 기준 나스닥 종가다. 회사 재무 수치는 Viking의 10-K와 10-Q 공시에서 가져왔다.
유지요법 데이터 이후 VKTX 핵심 수치
| 항목 | 수치 | 출처 |
|---|---|---|
| 종가(2026년 9월 22일) | 40.85달러 | 나스닥 |
| 하루 변동률 | +35.7% | 나스닥 |
| 장중 범위 | 36.34 – 41.73달러 | 나스닥 |
| 거래량 | 4,120만 주 | 나스닥 |
| 발행주식 수(2026년 7월 15일) | 1억 1,665만 주 | 10-Q 표지 |
| 종가 기준 시가총액 | 약 47억 7,000만 달러 | 자체 계산 |
| 현금 + 유가증권(2026년 6월 30일) | 5억 170만 달러 | 10-Q |
| 기업가치(6월 30일 현금 기준) | 약 42억 6,000만 달러 | 자체 계산 |
| 사상 최고 종가 | 94.50달러(2024년 2월 28일) | 나스닥 |
| 사상 최고가 대비 | −56.8% | 자체 계산 |
| 미사용 ATM 한도 | 최대 5억 달러 | S-3ASR |
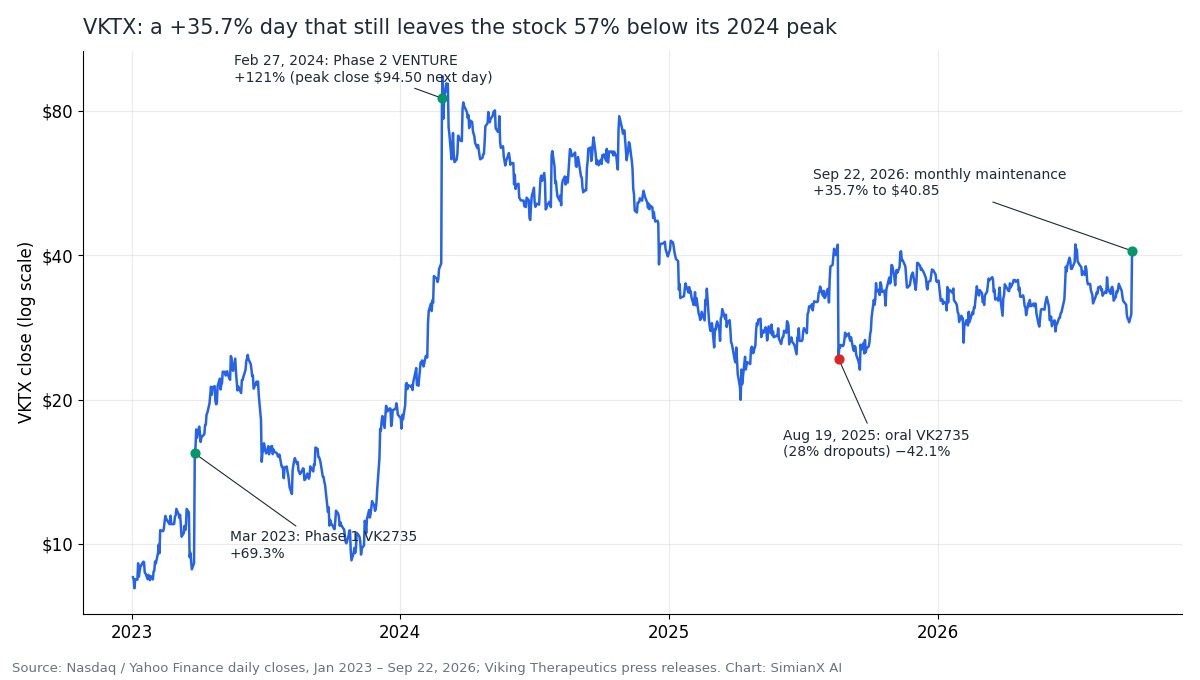
이번 상승으로 주가는 지난 1년 거래 범위의 상단으로 돌아왔지만(마지막으로 42달러 위에서 마감한 날은 2026년 7월 7일), 여전히 2024년 초 고점의 절반에도 못 미친다. 이번 데이터 발표 시점에 시장은 VK2735 프랜차이즈 전체를 현금을 뺀 약 43억 달러로 평가하고 있었다.
VK2735 유지요법 연구는 무엇을 시험했나
이 연구(VK2735-102)는 무작위배정·이중맹검·위약대조 시험으로, 비만(BMI 30 이상)이지만 그 외에는 건강한 성인 약 180명을 대상으로 했다. 두 단계로 나뉜다.
- 유도기(0–21주): VK2735를 매주 피하주사하며 2주마다 증량해 최종 용량 15, 17.5, 20, 22.5 mg에 도달하거나 위약을 투여했다. 21주 후 체중 감소율은 기저 대비 16.3%–18.7%로, 위약군의 0.1%와 대비됐다.
- 유지기(21–33주): 주 1회 VK2735로 체중을 줄인 환자들을 12주 동안 격주 투여, 월간 투여, 주 1회 투여 지속, 위약 중 하나로 다시 무작위배정했다.
주가를 움직인 평가 지표는 21주 시점의 감량분 가운데 33주까지 유지된 비율이다. 이는 탐색적 평가 지표이며, 연구의 공식 목표는 안전성, 내약성, 약동학이었다.
17.5 mg 주 1회 투여를 계속한 소규모 코호트(n=13)는 33주에 기저 대비 21.7% 감량에 도달했다. Viking은 이를 위약 보정 약 22%로 설명하며 감량 곡선에 "정체가 없다"고 밝혔다.
월간·격주 투여 결과: 투여군별 분석
| 유지 요법(주 1회 유도 후) | n | 4주당 투여량 | 감량 체중 유지율 | 위약 대비 p값 |
|---|---|---|---|---|
| 위약 | 27 | 0 mg | 61% | — |
| 격주 5 mg(주 17.5 mg에서 전환) | 12 | 10 mg | 83% | 0.004 |
| 격주 7.5 mg(주 15 mg에서 전환) | 13 | 15 mg | 90% | <0.0001 |
| 격주 10 mg(주 17.5 mg에서 전환) | 12 | 20 mg | 97% | <0.0001 |
| 격주 투여 합계 | 37 | — | 90% | <0.0001 |
| 월간 10 mg(주 17.5 mg에서 전환) | 16 | 10 mg | 82% | 0.0016 |
| 월간 15 mg(주 17.5 mg에서 전환) | 14 | 15 mg | 84% | 0.0012 |
| 월간 17.5 mg(주 17.5 mg에서 전환) | 11 | 17.5 mg | 90% | 0.0002 |
| 월간 20 mg(주 20 mg에서 전환) | 14 | 20 mg | 86% | 0.0005 |
| 월간 22.5 mg(주 22.5 mg에서 전환) | 10 | 22.5 mg | 85%* | 0.0024 |
| 월간 투여 합계 | 65 | — | 85% | — |
22.5 mg 결과는 반응이 코호트 평균에서 표준편차의 2.5배 이상 벗어난 참가자 1명을 제외한 수치다. 이 참가자를 포함하면 이 코호트의 유지율은 99%가 된다. 보도자료는 월간 투여 합계군의 p값을 제시하지 않았다.
눈에 띄는 점은 세 가지다.
월간 투여군에서는 뚜렷한 용량-반응 관계가 없다. 월 10 mg에서 22.5 mg으로 올려도 유지율은 82%에서 85–90%로 바뀌었을 뿐이다. 군당 10–16명이라 투여군 간 차이는 잡음 범위 안에 있다. 데이터가 보여 주는 것은 모든 월간 투여군이 위약을 앞섰다는 점이다.
격주 투여가 조금 더 나아 보였다. 같은 4주당 20 mg에서 격주 10 mg은 97%, 월간 20 mg은 86%를 유지했다. 약물 농도가 고르게 유지되는 것이 중요하다는 뜻이며, VK2735의 긴 반감기에 대한 Viking의 설명과도 맞는다.
유지율이 높아졌다고 부작용이 늘지는 않았다. 월간 투여군에서 경증 메스꺼움은 4.5%였고 중등도나 중증은 없었다. 구토는 8%로 위약군 7%와 비슷했다. 월간 투여 환자 66명 중 이상반응으로 치료를 중단한 사람은 1명이었다.
대부분의 보도가 놓친 투여량 계산
주 17.5 mg 유도 요법은 4주마다 약 70 mg의 VK2735를 투여한다. 유지 투여군은 같은 기간 10–22.5 mg, 즉 14%–32% 수준의 약만 받았다.
- 월간 10 mg: 유도기보다 약 86% 적은 약으로 감량 체중의 82%를 유지했다(위약 61%).
- 격주 5 mg: 똑같이 4주당 10 mg으로 83%를 유지했다.
이것이 중요한 이유는 세 가지다.
- 원가. Viking은 이미 CordenPharma와 연간 "수 미터톤"의 VK2735 원료의약품, 자동주사기 1억 개, 정제 10억 정 이상을 생산할 전용 설비 계약을 맺었다. 유도 용량의 일부만 쓰는 유지요법은 이 생산능력을 훨씬 더 멀리 늘려 준다.
- 가격 여력. 약을 4분의 1 이하로 쓰는 유지 요법은 주 1회 치료보다 싸게 책정해도 좋은 마진을 낼 수 있다. 릴리의 경구제 Foundayo 자비 부담 가격이 최저 용량 기준 월 149달러부터 시작하는 시장에서 이 점은 중요하다.
- 내약성. 낮은 용량은 유지기에 관찰된 위약 수준의 위장관 부작용 발생률과 맞아떨어진다.
이는 흔한 오해도 바로잡는다. 여기서 월 1회 주사는 주간 용량 네 번을 한 번에 몰아 넣는 것이 아니다.
이 연구가 보여 주지 않는 것
- 처음부터 월 1회 투여한 것이 아니다. 모든 환자가 먼저 21주 동안 주 1회 유도 요법을 받았다. Viking은 내약성 데이터가 유도기에도 투여 빈도를 줄여 시험할 "가능성을 연다"고 했지만, 아직 시험하지 않았다.
- 12주 동안만 진행됐다. 비만 치료는 수년간 이어지는데, 12개월 이상의 지속성 데이터는 아직 없다.
- 그 외에는 건강한 성인만 등록했다. 제2형 당뇨병 환자는 이 연구가 아니라 VANQUISH-2 시험에 포함돼 있다.
- tirzepatide(Zepbound)나 semaglutide(Wegovy)와 직접 비교하지 않았다.
- 군 규모가 작았다: 격주 37명, 월간 65명으로, 투여군당 10–16명이었다.
대형 데이터 발표일 이후 VKTX의 흐름
VK2735는 지금까지 하루에 주가를 35% 넘게 움직인 데이터를 네 번 발표했다. 첫날의 움직임이 최종 판단이었던 적은 드물다.
| 데이터 발표 | 당일 변동 | 이후 60거래일 | 이후 흐름 |
|---|---|---|---|
| 2023년 3월 28일 — VK2735 임상 1상 | +69.3% | +32.1% | 상승 지속 |
| 2024년 2월 27일 — 임상 2상 VENTURE(13주 14.7%) | +121.0% | −25.9% | 다음 날 사상 최고 종가 94.50달러 후 2년간 하락 |
| 2025년 8월 19일 — 경구 VK2735 임상 2상(중단율 28%) | −42.1% | +67.4% | 낙폭 전부 회복 |
| 2026년 9월 22일 — 월간 유지요법 | +35.7% | ? | — |
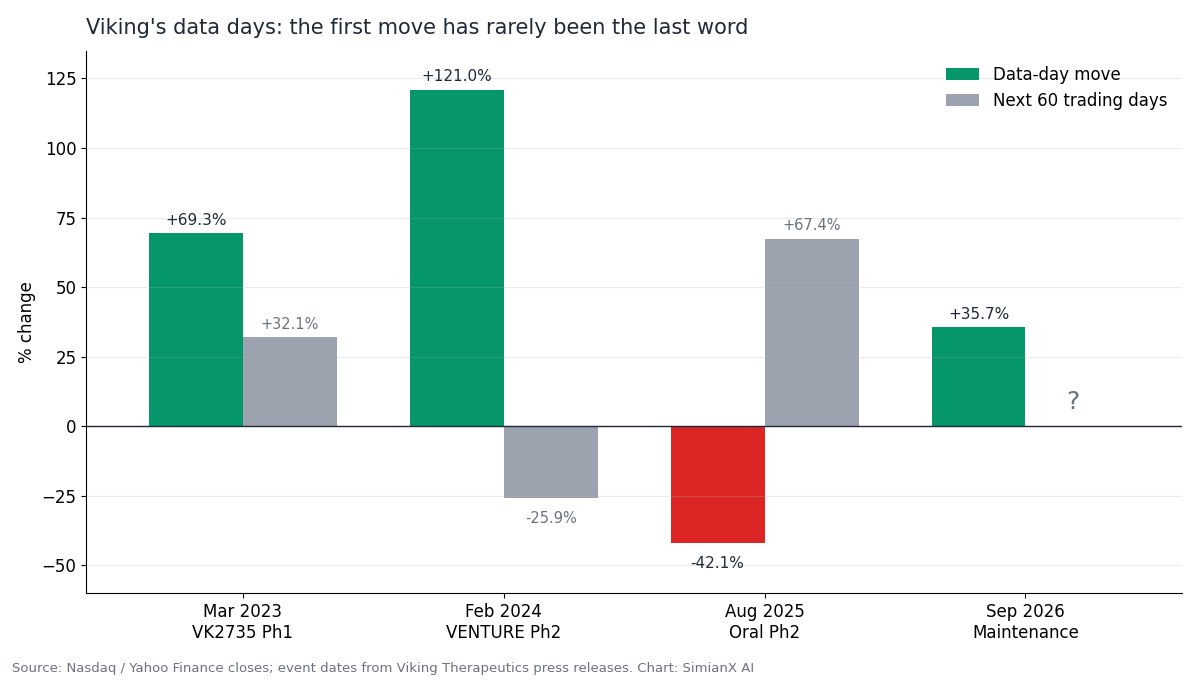
기억해 둘 발표는 2025년 8월의 경구제 결과다. VENTURE-Oral Dosing 결과는 13주에 최대 12.2% 감량을 보였다. 그러나 VK2735 환자의 28%가 치료를 중단해 위약군(18%)보다 높았고, 구토는 26%에서 나타났다. 주가는 하루에 42% 떨어졌다. 이번 데이터는 유지기 주사제에 대해서는 그 우려에 답하지만, 정제에 대해서는 아니다. Viking은 이 연구의 2부에서 경구 유지 요법을 시험하고, 2026년 4분기에 경구제 임상 3상을 시작할 계획이다.
5억 달러 ATM과 현금 소진 기간
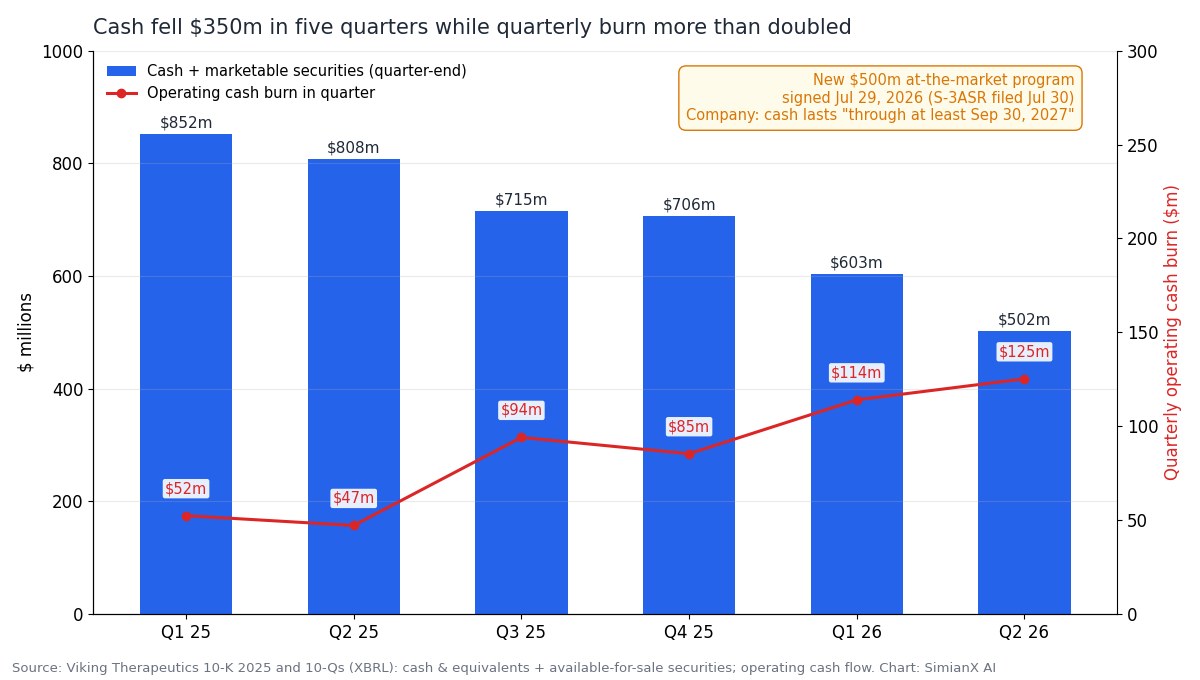
| 분기 | 현금 + 유가증권(분기 말) | 영업 현금 소진 | 순손실 |
|---|---|---|---|
| 2025년 1분기 | 8억 5,190만 달러 | 5,230만 달러 | 4,560만 달러 |
| 2025년 2분기 | 8억 770만 달러 | 4,710만 달러 | 6,560만 달러 |
| 2025년 3분기 | 7억 1,460만 달러 | 9,400만 달러 | 9,080만 달러 |
| 2025년 4분기 | 7억 570만 달러 | 8,530만 달러 | 1억 5,770만 달러 |
| 2026년 1분기 | 6억 300만 달러 | 1억 1,400만 달러 | 1억 5,830만 달러 |
| 2026년 2분기 | 5억 170만 달러 | 1억 2,520만 달러 | 1억 2,800만 달러 |
2025년 연간 순손실은 3억 5,960만 달러, 2026년 상반기는 2억 8,630만 달러였다. 2026년 2분기 연구개발비는 1억 1,580만 달러로, 1년 전 6,020만 달러에서 늘었다.
자금 조달 문제의 틀을 잡는 공시는 세 가지다.
- 현금 소진 기간 가이던스. 2분기 10-Q는 현금, 현금성 자산, 단기 투자 5억 190만 달러가 "최소 2027년 9월 30일까지 운영 자금을 대기에 충분하다"고 밝혔다.
- 임상 3상 일정. VANQUISH-1(비만 성인 약 4,500명)은 2025년 11월, VANQUISH-2(비만과 제2형 당뇨병이 있는 성인 약 1,000명)는 2026년 1분기에 등록을 마쳤다. 두 시험 모두 78주 동안 주 1회 투여하므로, 마지막 환자가 1차 평가 지표에 도달하는 시점은 VANQUISH-1이 2027년 중반, VANQUISH-2가 2027년 후반이다. 현금 가이던스가 끝나는 시점이 핵심 데이터 발표 예상 시점과 가깝다.
- ATM. Viking의 기존 일괄신고는 2026년 7월 26일 만료됐다. 이전 프로그램으로 이미 4,591,231주를 팔았고, 그중 2026년 상반기에 순 3,420만 달러를 조달했다. 7월 29일에는 Stifel, Piper Sandler, Cantor, Oppenheimer, Canaccord와 새 5억 달러 시장가 매각(ATM) 계약을 맺고, 7월 30일 자동 효력이 발생하는 일괄신고로 제출했다.
새 주가 수준에서 ATM의 희석 효과는 다음과 같다.
| ATM 평균 매각가 | 5억 달러 조달에 필요한 주식 | 1억 1,665만 주 대비 희석률 |
|---|---|---|
| 30달러 | 1,670만 주 | 14.3% |
| 40.85달러(9월 22일 종가) | 1,220만 주 | 10.5% |
| 50달러 | 1,000만 주 | 8.6% |
ATM을 쓰면 Viking은 이번처럼 주가가 급등할 때 따로 발표하지 않고 주식을 팔 수 있다. 매각 내역은 다음 분기 보고서에야 나타난다. 30달러가 아닌 40달러에서 조달하면 같은 5억 달러에 새로 찍는 주식이 약 450만 주 줄어든다. 이렇게 보면 이번 상승은 임상 측면만큼이나 Viking의 자금 조달 여건도 개선했다. 투자자는 10월 말께 나올 3분기 10-Q에서 9월 22일 이후의 ATM 매각을 확인해야 한다.
증자가 주당 가치를 어떻게 바꾸는지는 Sysco 10억 달러 주식 매각 분석을, 딜 자금으로 약 1년 치 지출만 감당하는 매출 전 기업의 사례는 newcleo 상장 분석을 참고하라.
VK2735 대 Zepbound, Wegovy, 그리고 다음 물결
VK2735는 GLP-1/GIP 이중 수용체 작용제로, 릴리의 tirzepatide와 넓게 보아 같은 계열이다. 진입하려는 시장은 빠르게 움직이고 있다.
| VK2735(Viking) | Eli Lilly | Novo Nordisk | |
|---|---|---|---|
| 승인된 비만 치료제 | 없음, 임상 3상(VANQUISH-1/-2) | Zepbound(tirzepatide), 경구제 Foundayo 2026년 4월 1일 승인 | Wegovy(semaglutide), 주사제와 경구제 |
| 후기 파이프라인 | 경구 VK2735 임상 3상 2026년 4분기 예정, 아밀린 작용제 VK3019 임상 1상 | retatrutide(삼중 작용제): TRIUMPH-1에서 80주 최대 28.3% 감량 | CagriSema(cagrilintide + semaglutide) |
| 저용량 옵션 | 주 1회 유도 후 격주·월간 유지요법(이번 연구) | retatrutide 최저 4 mg 용량으로 TRIUMPH-1에서 19.0% 감량 | 주 1회 투여 |
| 주가 변동(9월 21–22일) | +3.9% 후 +35.7% | +1.0% 후 +0.5% | −8.0%(자본시장의 날) 후 −1.0% |
같은 주에 기존 강자들에게도 두 가지 일이 있었다. 9월 21일 Novo Nordisk는 자본시장의 날에서 2026–2030년 매출 성장률을 업계 평균 "수준"으로만 제시한 뒤 8% 떨어졌다(Bloomberg). 릴리는 2026년 8월 사상 최고 종가보다 약 9% 낮은 1,170달러로 마감했다.
릴리의 retatrutide는 TRIUMPH-1에서 최저 4 mg 용량으로도 19.0% 감량을 냈다. 저용량 전략은 Viking만의 것으로 남지 않을 것이다. Viking의 강점은 이미 임상 3상에 있는 인크레틴 약물로 월 간격의 무작위배정 유지요법 데이터를 처음 내놓았다는 점이다.
VKTX는 인수 대상인가: Metsera라는 기준점
가장 가까운 최근 거래는 화이자의 Metsera 인수다. Metsera는 월 1회 GLP-1 주사제 개발사다. 화이자는 2025년 11월 13일 인수를 완료했으며, 가격은 주당 현금 65.60달러, 기업가치로 약 70억 달러였고, 여기에 주당 최대 20.65달러의 조건부 가치권(CVR)이 붙었다. CVR에는 월 1회 GLP-1 MET-097i의 FDA 승인 시 주당 7달러가 포함돼 있어, 화이자가 월간 투여에 명시적인 가격을 매긴 셈이다.
| Metsera(인수 당시) | Viking(2026년 9월 22일) | |
|---|---|---|
| 주력 자산 단계 | 임상 2상 | 임상 3상 등록 완료 |
| 월간 투여 근거 | 주력 프로그램의 핵심 설계 | 무작위배정 유지요법 데이터 |
| 선지급 기업가치 | 약 70억 달러(CVR 별도) | 시장 기업가치 약 42억 6,000만 달러 |
| 인수 경쟁 | 화이자 대 Novo Nordisk | 발표된 것 없음 |
이는 거래를 예측하는 것이 아니다. Viking은 매각 절차를 발표한 적이 없고, Metsera는 2025년 비만 자산 인수 경쟁이 정점일 때 팔렸다. 다만 대형 제약사가 덜 진전된 월간 프로그램에 대해 시장이 지금 Viking의 프랜차이즈 전체에 매기는 것보다 더 많은 돈을 냈다는 점은 보여 준다. VKTX에 인수 추측이 따라붙는 이유 중 하나다. ATM 사용 가능성을 높이는 바로 그 자금 압박이 제휴를 그럴듯한 대안으로 만들기도 한다.
상승 이후에도 남은 위험
- 임상 3상 효능과 내약성. VANQUISH는 주 1회 7.5, 12.5, 17.5 mg을 78주 동안 투여한다. 이 시험의 감량 폭과 중단율이 12주 유지요법 데이터보다 VK2735의 가치를 훨씬 크게 좌우한다.
- 지속성. 12주 후 위약군 유지율 61%는 체중이 얼마나 빨리 돌아오는지 보여 준다. 월간 투여가 12개월이나 24개월에도 80% 이상을 유지할지는 알 수 없다.
- 소규모 표본 위험. 군당 10–16명에 이상치 1명 제외까지 겹치면, 더 큰 시험에서 다시 돌렸을 때 수치가 몇 %포인트 움직일 수 있다.
- 희석. 최대 5억 달러의 ATM 한도, 늘어나는 분기 현금 소진, 2027년 9월에 끝나는 현금 소진 기간 가이던스.
- 경구제 내약성. 경구 임상 2상의 중단율 28% 문제는 아직 해소되지 않았다.
- 경쟁. 릴리의 승인된 경구제와 효능이 더 높은 retatrutide, 노보의 CagriSema, 화이자의 Metsera 자산.
- 가격과 정책. 미국 비만 치료제 가격은 소비자 직접 판매와 정부 협상을 통해 내려가고 있다. 정책 배경은 2026 중간선거가 헬스케어주를 어떻게 움직일지에 대한 분석에서 다뤘다.
다음에 볼 것
- 2026년 3분기 10-Q(10월 말): 상승 이후 ATM으로 판 주식 수와 갱신된 현금·소진 기간 문구.
- 전체 유지요법 데이터: 환자별 데이터를 담은 학회 발표, 그리고 경구 유지요법을 시험하는 연구 2부 결과.
- 경구제 임상 3상 개시(2026년 4분기): 시험 설계와 저용량 유지 투여군 포함 여부.
- VANQUISH-1 톱라인(2027년 중후반 예상): 78주 위약 보정 감량 폭과 이상반응으로 인한 중단율.
- 제휴·전략 뉴스: 주식 발행을 대신할 대안.
- 경쟁사: 릴리(retatrutide 허가 신청)와 노보(CagriSema)가 경쟁 기준을 정한다.
SimianX AI는 VKTX 주가 흐름, 10-Q와 424B 투자설명서 보충서 같은 SEC 공시, 뉴스를 하나의 멀티 에이전트 리서치 워크플로로 추적한다. VKTX 종목 펀더멘털을 보거나 Eli Lilly(LLY), Novo Nordisk(NVO)와 비교해 보라.
자주 묻는 질문
Viking Therapeutics 주가는 2026년 9월 22일 왜 올랐나?
VKTX는 주 1회 VK2735에서 월간 또는 격주 주사로 바꾼 환자들이 12주 동안 감량 체중의 대부분을 유지했다는 발표 뒤 35.7% 오른 40.85달러로 마감했다. 유지율은 월간 합계군 85%, 격주군 90%로, 위약군 61%보다 높았다.
월간 VK2735는 주 1회만큼 효과가 있나?
이 연구에서 17.5 mg 주 1회 투여를 계속한 코호트는 계속 체중이 줄어 33주에 기저 대비 21.7%에 도달했다. 월간 투여군은 이미 줄인 체중의 82%–90%를 유지했다. 월간 투여는 감량을 유지하는 것이며, 감량을 이끌어 내는 용도로는 시험되지 않았다.
월간 용량은 주간 용량의 네 배인가?
아니다. 월 1회 주사 한 번은 10–22.5 mg으로, 주 1회 주사 한 번과 같은 범위였다. 4주로 보면 월간 투여 환자는 주 1회 유도기 약의 약 14%–32%만 받았다.
Viking은 주식을 더 팔까?
그럴 수 있다. Viking은 2026년 7월 29일 5억 달러 규모의 시장가 매각 계약을 맺었고, 현금이 최소 2027년 9월 30일까지 버틴다고 밝혔다. 이 프로그램에 따른 매각은 분기 보고서에 나타난다.
VK2735 임상 3상 결과는 언제 나오나?
VANQUISH-1과 VANQUISH-2는 환자를 78주 동안 치료한다. VANQUISH-1이 2025년 11월에 등록을 마쳤으므로 톱라인 데이터는 2027년 중후반께로 예상된다. Viking은 정확한 날짜를 제시하지 않았다.
VK2735는 Zepbound, Wegovy와 비교하면 어떤가?
직접 비교 시험은 없다. VK2735는 Zepbound(tirzepatide)와 같은 GLP-1/GIP 계열이다. 잠재적 강점은 유연한 유지 투여와 경구 제형이다. Zepbound와 Wegovy는 이미 승인돼 수년간의 실사용 데이터를 갖고 있다.
결론
9월 22일 상승은 실제 발견에 대한 반응이었다. 주 1회 유도 요법 뒤 VK2735는 월간 또는 격주 투여로 유도 용량의 7분의 1 정도만으로도 감량 체중의 82%–97%를 유지했고, 부작용 발생률은 위약과 비슷했다. 이는 편의성, 비용, 생산능력 측면에서 Viking의 논리를 강화하는데, "90% 유지"라는 헤드라인만으로는 이 점이 드러나지 않는다.
동시에 세 가지 질문이 남았다. 첫째, 데이터는 그 외에는 건강한 성인의 소규모 집단을 대상으로 한 12주 결과다. 둘째, 핵심인 VANQUISH 결과는 2027년 중후반, 곧 회사의 현금 가이던스가 끝나는 무렵에 나올 것으로 예상된다. 셋째, 그 공백을 메우기 위해 시장이 주는 어떤 가격에든 쓸 수 있는 5억 달러 ATM이 있다. 기업가치 약 43억 달러인 VKTX는 여전히 2024년 고점보다 낮고, 화이자가 더 초기 단계의 월간 프로그램에 지불한 가격보다도 낮다. 다음 분기 공시가 Viking이 이번 상승에 맞춰 주식을 얼마나 팔았는지 보여 줄 것이다.
관련 글
참고 자료
- Viking Therapeutics — VK2735 유지요법 연구 톱라인 결과(2026년 9월 22일)
- Viking Therapeutics — 2026년 2분기 Form 10-Q
- Viking Therapeutics — 2026년 2분기 실적 발표(Exhibit 99.1)
- Viking Therapeutics — 5억 달러 ATM 투자설명서가 포함된 Form S-3ASR(2026년 7월 30일)
- SEC EDGAR — Viking Therapeutics 공시 목록
- Viking Therapeutics — VENTURE-Oral Dosing 임상 2상 결과(2025년 8월 19일)
- ClinicalTrials.gov — VK2735 관련 시험
- Eli Lilly — Foundayo(orforglipron) FDA 승인
- Eli Lilly — retatrutide TRIUMPH-1 임상 3상 결과
- 미국 FDA — 만성 체중 관리용 Zepbound 승인
- Pfizer — Metsera 인수 완료
- Bloomberg — 자본시장의 날 이후 Novo Nordisk 주가 하락
- CordenPharma — 위탁생산 기업
- Nasdaq — VKTX 시세
- Investopedia — 일괄신고 공모
- Investopedia — 주식 희석
- Viking Therapeutics — 회사 웹사이트


