O que o CPI de agosto de 2026 pode significar para os mercados
O relatório do CPI de agosto de 2026 sai na sexta-feira, 11 de setembro, às 8h30 (horário de Nova York), e pode ser o dado de inflação mais importante do ano. Cinco dias depois, o Federal Reserve decide se eleva os juros pela primeira vez neste ciclo. Os contratos futuros atribuem a essa alta uma probabilidade de cerca de dois em três. O Brent fechou acima de US$ 105 na quinta-feira. O rendimento do Treasury de 10 anos está em 4,91%, o maior desde 2023. O S&P 500 caiu quatro pregões seguidos.
Esta prévia mostra o que Wall Street espera e por que os números cheio e núcleo devem divergir. Depois, mapeia cenário por cenário como ações, títulos, dólar, ouro e criptoativos tendem a reagir. Todos os números têm fonte e data, para que a página continue útil como referência depois da divulgação.
Previsão do CPI de agosto de 2026: os números de consenso
| Medida | Consenso (ago. 2026) | Julho 2026 (real) | Junho 2026 (real) |
|---|---|---|---|
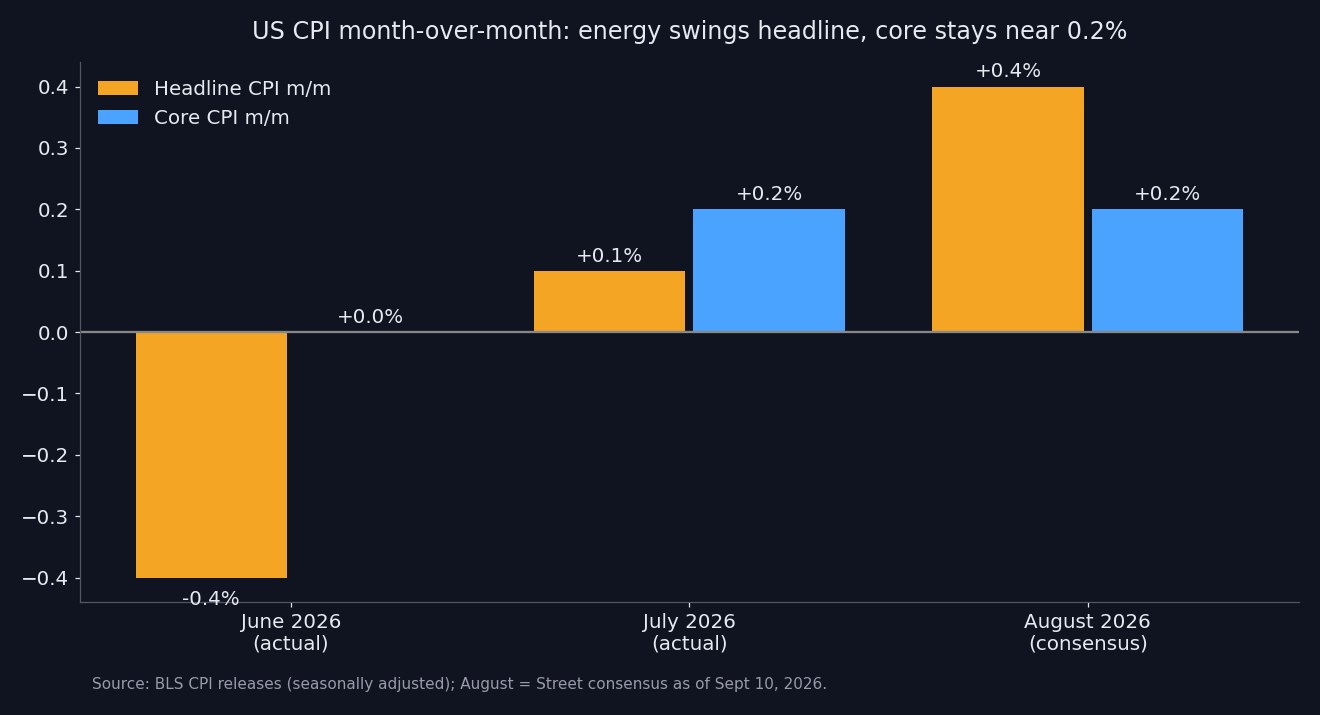
| CPI cheio, mensal | +0,4% | +0,1% | −0,4% |
| CPI cheio, anual | 3,4% | 3,4% | — |
| Núcleo do CPI, mensal | +0,2% | +0,2% | 0,0% |
| Núcleo do CPI, anual | 2,4% | 2,5% | 2,6% |
Fontes: divulgação do CPI de julho de 2026 do BLS; consenso de mercado compilado em 10 de setembro de 2026.
Os rastreadores independentes estão bem próximos desse consenso. O nowcast de inflação do Fed de Cleveland estima o índice cheio em 3,38% em 12 meses e o núcleo em 2,38%. As leituras implícitas no mercado de previsões Kalshi são 3,39% e 2,38%. Quando Wall Street, um nowcast do Fed e um mercado de previsões concordam com diferença de até cinco centésimos de ponto, o valor informativo da divulgação passa para os detalhes. Mais precisamente: se o núcleo arredonda para 0,2% ou para 0,3%.
Por que o CPI cheio sobe enquanto o núcleo esfria
Os dois números se movem em direções opostas, por razões diferentes.
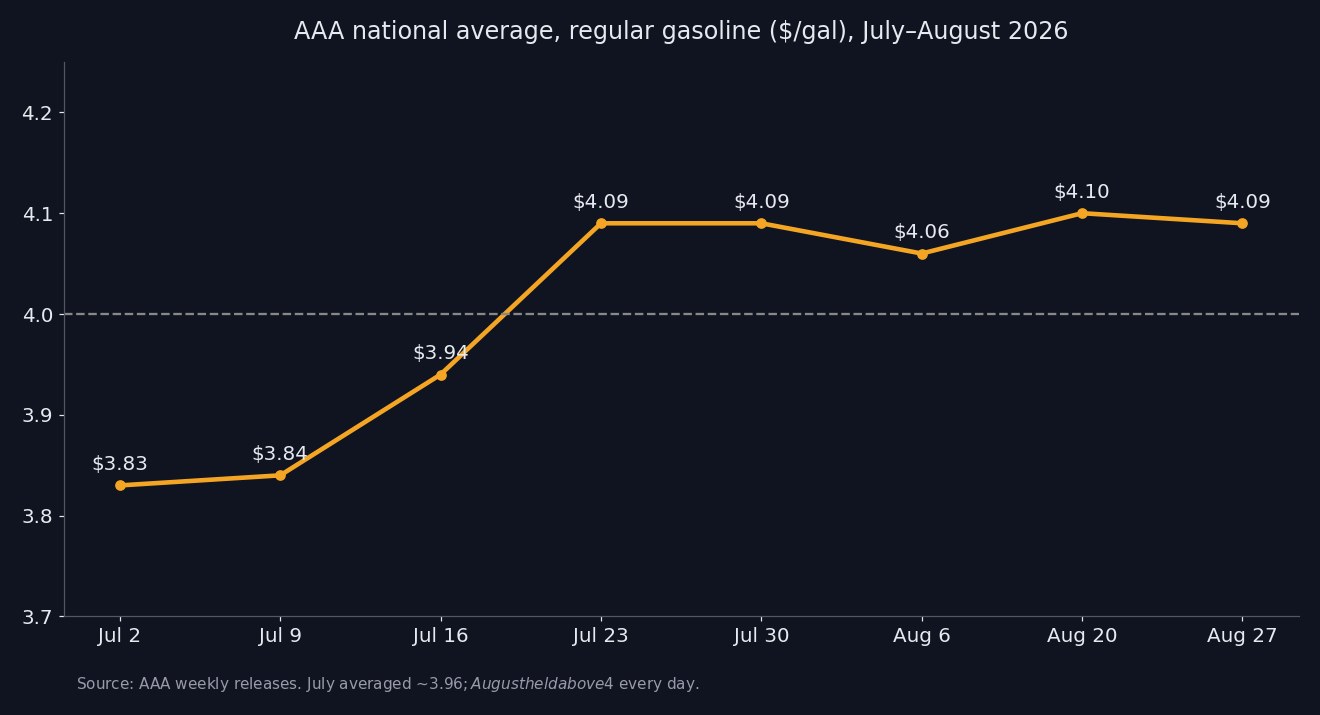
O índice cheio é uma história de energia. O conflito em torno do Estreito de Ormuz reduziu o fluxo de petroleiros para cerca de 4,9 milhões de barris por dia, contra 21,6 milhões antes da guerra. Segundo a AAA, a média nacional da gasolina comum ficou acima de US$ 4 por galão todos os dias de agosto. Foi a primeira vez que isso aconteceu no mês, e agosto bateu recorde. Pelas leituras semanais da AAA, julho teve média de cerca de US$ 3,96, e agosto ficou pouco abaixo de US$ 4,09. Isso significa alta de aproximadamente 3% na bomba antes do ajuste sazonal. É uma virada brusca em relação a julho, quando o componente gasolina do CPI caiu 2,9%. A energia já sobe 14,7% em 12 meses no CPI, e a gasolina, sozinha, 24,6%.
O núcleo é uma história de efeito base e habitação. Em agosto de 2025, o núcleo do CPI subiu 0,3% no mês, e esse mês agora sai da janela de 12 meses. Se o núcleo de agosto de 2026 vier em 0,2%, a taxa anual cai de 2,5% para 2,4%, mesmo sem nada ter realmente esfriado. A habitação, maior componente do núcleo, está fraca: o índice de habitação subiu apenas 0,1% em julho, com o aluguel equivalente do proprietário e os aluguéis subindo 0,3% cada.
Os componentes que decidem o arredondamento
Um núcleo de 0,2% ou de 0,3% muitas vezes depende de poucos itens voláteis. Estes são os que merecem atenção às 8h30:
- Passagens aéreas. Alta de 2,2% em julho e de 25,5% em 12 meses, com o custo do querosene de aviação repassado diretamente. Um novo salto acrescentaria, sozinho, alguns centésimos ao núcleo.
- Serviços médicos. Subiram 0,6% em julho, depois de −0,1% em junho. Um segundo mês forte indicaria tendência, e não ruído.
- Carros e caminhões usados. +0,4% em julho. Os preços dos leilões no atacado costumam antecipar os do CPI em um a dois meses.
- Seguro de veículos. −0,3% em julho, depois de −2,0% em junho. A desinflação aqui vem fazendo, silenciosamente, boa parte do trabalho no núcleo.
- Vestuário e utilidades domésticas. A ata do FOMC de julho registra que vários dirigentes consideram o repasse das tarifas aos preços "praticamente concluído". Uma surpresa nos bens contestaria essa visão diretamente.
O índice de preços ao produtor já deu a pista
O índice de preços ao produtor (PPI) de quinta-feira antecipou a mesma divisão. O PPI de demanda final subiu 0,4% em agosto, exatamente como esperado, e acumula 5,4% em 12 meses. Mais de três quartos da alta vieram da energia, que saltou 4,2%, com o diesel subindo 24,1%. O núcleo do PPI, porém, subiu apenas 0,2%, contra previsão de 0,3%, e os serviços avançaram só 0,1%.
Os economistas convertem vários itens do PPI, sobretudo passagens aéreas, serviços médicos e taxas de gestão de carteiras, em projeções para o índice PCE, a medida de inflação preferida do Fed. Um PPI de serviços fraco reduz um pouco o risco de um núcleo do CPI forte. Não o elimina. Boa parte do choque de energia também chega aos preços ao consumidor com atraso, via frete, taxas de entrega e passagens.
O que o Fed está pesando antes de 16 de setembro
O contexto é incomum. O Fed não tem debatido quando cortar. Tem debatido se deve subir.
- Taxa básica: 3,50%–3,75%, mantida na reunião de 28 e 29 de julho.
- A votação: 9 a 3. Beth Hammack, Neel Kashkari e Lorie Logan votaram contra, defendendo alta de 25 pontos-base. Sob o presidente Kevin Warsh, três dissidências a favor de aperto são um sinal forte.
- A ata: vários participantes argumentaram que "as condições financeiras podem não ser suficientemente restritivas no momento". A equipe técnica ainda projetou queda da inflação no segundo semestre.
- O mercado de trabalho: a folha de pagamento de agosto cresceu 162 mil vagas, o triplo da previsão de 53 mil, com desemprego estável em 4,1%. Isso derrubou o argumento de que "o mercado de trabalho está rachando" para justificar a pausa.
- Precificação: o CME FedWatch mostrava cerca de 69% de chance de alta em setembro na quinta-feira. A Polymarket mostrava cerca de 63%, acima dos cerca de 52% antes do relatório de emprego.
O dilema do Fed é um caso clássico de choque de oferta. Um choque do petróleo eleva os preços, mas também funciona como um imposto sobre o consumidor, que acaba desacelerando a demanda. Os bancos centrais aprendem a "ignorar" a energia, desde que ela não contamine o núcleo nem as expectativas. O núcleo de amanhã é o teste mais claro de que houve contaminação. Por isso uma diferença de 0,1 ponto no núcleo importa mais que uma de 0,3 ponto no índice cheio.
Mapa de cenários: como os mercados podem reagir a cada resultado
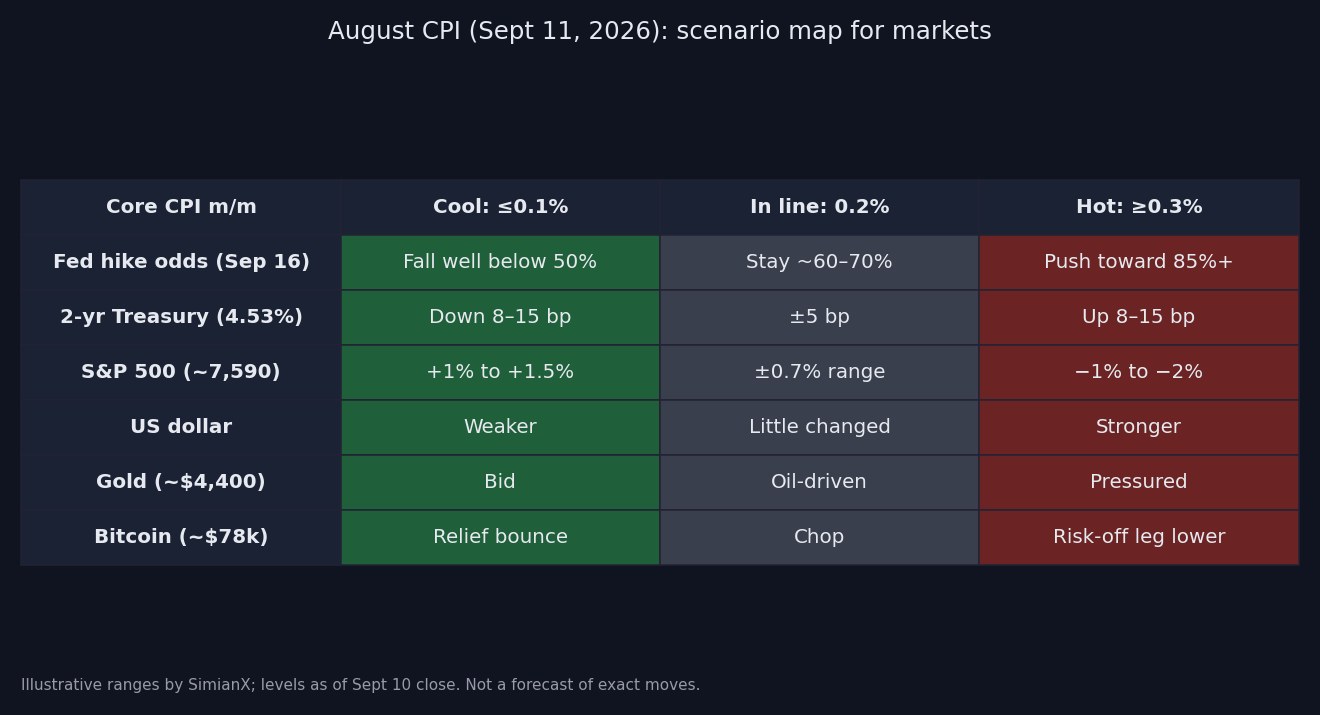
O mercado de opções precifica um movimento do S&P 500 de cerca de ±66 pontos, ou 0,9%, na sexta-feira. É um pouco acima dos ±0,6%–0,7% que o índice registrou em média nos dias de CPI no último ano. Os dados de posicionamento indicam suporte perto de 7.600 e resistência perto de 7.680 e, depois, 7.750.
Cenário 1 — Forte: núcleo do CPI em 0,3% ou mais
É o maior medo do mercado, porque confirmaria que a energia está se espalhando para todo o resto.
- Fed: a alta em 16 de setembro passaria a ser praticamente certa, e os operadores começariam a precificar uma segunda.
- Treasuries: o rendimento de 2 anos, o ponto da curva mais sensível à política monetária, poderia subir de 8 a 15 pontos-base a partir de 4,53%. O de 10 anos testaria 5%, nível não visto desde 2007.
- Ações: as ações de crescimento de longa duração seriam as mais atingidas. Gigantes de tecnologia como NVIDIA, Apple e Microsoft são avaliadas pelo desconto de fluxos de caixa futuros. As small caps também correriam risco, pela maior dependência de dívida com juros flutuantes. Uma queda de 1% a 2% do S&P 500 seria coerente com surpresas altistas anteriores.
- Dólar: mais forte, com os diferenciais de juros se abrindo a seu favor.
- Ouro: pressionado pelos juros reais mais altos. Os operadores apontam US$ 4.300 e depois US$ 4.200 como suportes.
- Criptoativos: o Bitcoin vem sendo negociado abaixo de US$ 80 mil e se comporta como um ativo de liquidez de beta alto em torno do CPI. Um número forte provavelmente prolongaria a queda, com o Ethereum e tokens menores caindo ainda mais.
Cenário 2 — Em linha: cheio 0,4%, núcleo 0,2%
É o resultado mais provável e, paradoxalmente, o que menos resolve.
- Fed: as chances de alta ficariam na faixa de 60% a 70%, e a decisão passaria, na prática, para o comunicado e o gráfico de pontos de 16 de setembro.
- Mercados: espere um alívio reflexo, já que o risco de cauda precificado era um núcleo forte. Depois, o movimento perderia força e voltaria à faixa, à medida que os operadores retomassem o foco no petróleo. O CPI de julho seguiu um roteiro parecido: um dado em linha fez os futuros de ações subirem e os juros recuarem.
- Setores: produtoras de energia como ExxonMobil e Chevron continuariam a acompanhar o petróleo, e não o CPI.
Cenário 3 — Fraco: núcleo do CPI em 0,1% ou menos
É o resultado menos provável e potencialmente o mais explosivo, porque o posicionamento está inclinado para o aperto.
- Fed: as chances de alta poderiam cair bem abaixo de 50%, dando aos defensores de juros mais baixos um argumento baseado em dados para esperar o choque do petróleo passar.
- Treasuries: forte valorização na ponta curta, com o rendimento de 2 anos caindo de 8 a 15 pontos-base.
- Ações: recompra de posições vendidas em ações de crescimento sensíveis a juros e em small caps, com possível alta de 1% a 1,5% do S&P 500.
- Ouro e bitcoin: ambos provavelmente subiriam com a queda dos juros reais e do dólar. Os operadores veem US$ 4.500 e depois US$ 4.700 como alvos de alta do ouro.
Histórico: os maiores movimentos do S&P 500 em dias de CPI
Historicamente, as surpresas no núcleo, e não no índice cheio, produziram as maiores reações. Uma tabela de referência com divulgações marcantes:
| Data de divulgação | Mês de referência | A surpresa | S&P 500 no dia |
|---|---|---|---|
| 13 set. 2022 | Ago. 2022 | Núcleo +0,6% vs. +0,3% esperado | −4,32% |
| 10 nov. 2022 | Out. 2022 | Núcleo +0,3% vs. +0,5% esperado | +5,54% |
| 14 nov. 2023 | Out. 2023 | Núcleo +0,2% vs. +0,3%, cheio estável | +1,91% |
| 11 jul. 2024 | Jun. 2024 | Cheio −0,1%, núcleo +0,1% (ambos fracos) | −0,88% (rotação para small caps) |
| 12 ago. 2026 | Jul. 2026 | Em linha: cheio +0,1%, núcleo +0,2% | Futuros em alta, juros em queda |
Três lições se destacam:
- Um desvio de um décimo no núcleo pode valer vários pontos percentuais no índice quando o próximo passo do Fed está realmente em aberto. Foi assim em 2022, e é assim agora.
- Um bom número não garante um dia de alta. Em julho de 2024, um dado fraco provocou uma rotação violenta das gigantes de tecnologia para as small caps. O índice caiu, mesmo com o mercado de peso igual subindo.
- Os primeiros cinco minutos não são o veredito. Os algoritmos operam o índice cheio. Os humanos operam o núcleo e a tendência anualizada de três meses, e muitas vezes revertem o primeiro movimento em menos de uma hora.
Para ver como isso se manifesta nos ativos digitais, confira nosso guia prático de CPI e oscilações de preço em cripto. Nossa prévia do CPI de julho e a análise do relatório do CPI de julho mostram como o cenário do mês passado se resolveu.
Checklist prático para o dia do CPI
- Leia o núcleo mensal com duas casas decimais. Um núcleo de 0,24% arredonda para 0,2%, mas o mercado vai tratá-lo como próximo de 0,3%. O BLS publica os níveis do índice sem arredondamento, então calcule a variação você mesmo.
- Verifique o núcleo anualizado de três meses. É a tendência de que o Fed de fato fala. Um único 0,3% depois de dois meses fracos é lido de forma muito diferente de um terceiro resultado forte seguido.
- Separe os serviços sensíveis à energia do resto. Passagens aéreas, entregas e serviços de transporte mostram repasse de custos. Habitação e saúde mostram demanda subjacente.
- Olhe o rendimento de 2 anos, não o Dow. Ele reprecifica as expectativas para o Fed instantaneamente e é o melhor termômetro em tempo real de como o dado está sendo lido.
- Dimensione as posições pelo movimento implícito. Com cerca de ±0,9% precificado para o S&P 500 e o bitcoin oscilando historicamente várias vezes isso em dias de CPI, stops colocados dentro da faixa esperada tendem a ser acionados.
Se você quer uma segunda opinião de IA quando os números saírem, a SimianX roda análise multiagente ao vivo. Abra uma sessão de análise ao vivo em SPY, em uma gigante de tecnologia ou em BTC e acompanhe os agentes técnico, de sentimento e macro reavaliando o gráfico em tempo real. Ou deixe um piloto automático aplicar suas regras de risco durante a volatilidade. Nosso feed Market Pulse sinaliza movimentos incomuns em ações e cripto no momento em que acontecem.
Perguntas frequentes
Quando sai o relatório do CPI de agosto de 2026?
Sexta-feira, 11 de setembro de 2026, às 8h30 (horário de Nova York), publicado pelo Bureau of Labor Statistics dos EUA. O próximo relatório, referente a setembro, sai em meados de outubro.
Qual é a previsão de consenso para o CPI de agosto?
CPI cheio de +0,4% no mês e 3,4% em 12 meses. Núcleo do CPI, que exclui alimentos e energia, de +0,2% no mês e 2,4% em 12 meses.
Por que a inflação cheia subiria enquanto o núcleo cai?
Os preços da gasolina subiram em agosto por causa da interrupção no Estreito de Ormuz, o que eleva o CPI cheio. O núcleo cai na comparação anual principalmente porque uma leitura mais forte de agosto de 2025 (+0,3%) sai do cálculo.
O relatório do CPI pode levar o Fed a subir os juros?
Sim. Três membros do FOMC já votaram por uma alta em julho, e os futuros precificam cerca de dois em três de chance de alta de 25 pontos-base em 16 de setembro. Um núcleo de 0,3% ou mais tornaria a alta muito provável. Uma leitura de 0,1% tornaria a manutenção bem mais fácil de justificar.
Como o CPI afeta o bitcoin e as criptomoedas?
As criptomoedas são negociadas como ativos de risco sensíveis à liquidez. Inflação mais alta significa juros esperados mais altos e dólar mais forte, o que costuma derrubar o bitcoin. Inflação mais baixa tende a ter o efeito oposto. As oscilações do BTC em dias de CPI costumam ser várias vezes maiores que as do S&P 500.
O que um CPI "forte" significaria para os juros das hipotecas?
Os juros das hipotecas acompanham o Treasury de 10 anos, hoje em 4,91%. Um núcleo forte que empurre o de 10 anos para 5% provavelmente elevaria ainda mais as taxas das hipotecas de 30 anos. Isso aumentaria a pressão sobre um mercado imobiliário que já enfrenta custos altos.
Conclusão
O consenso é um salto de 0,4% no CPI cheio, puxado pela energia, e um núcleo estável em 0,2%. No papel, é um resultado administrável. Mas com o Fed debatendo abertamente uma alta, o Treasury de 10 anos em máximas de vários anos e o petróleo acima de US$ 100, a reação do mercado é assimétrica: um desvio de um décimo para cima no núcleo provavelmente importa mais do que qualquer outro resultado amanhã. Leia o núcleo com duas casas decimais, acompanhe o rendimento de 2 anos e dê tempo para os primeiros cinco minutos se acomodarem.
Este artigo tem caráter apenas informativo e não constitui recomendação de investimento. Os níveis de mercado referem-se ao fechamento de 10 de setembro de 2026.