Núcleo quente, bolsa em alta: a nota da nossa prévia do CPI de agosto
O relatório do CPI de agosto de 2026 saiu e trouxe exatamente o que o mercado mais temia: o núcleo da inflação veio um décimo acima do previsto. Em seguida, o mercado fez justamente o que dissemos que provavelmente não faria: subiu. O S&P 500 fechou em alta de 0,86%, a 7.656,98 pontos, encerrando quatro pregões seguidos de queda, enquanto a chance de o Federal Reserve subir os juros na semana que vem saltou para cerca de 90%.
Em 10 de setembro, publicamos uma prévia detalhada do CPI de agosto, com projeções numéricas, um mapa de cenários e um checklist. Este texto dá nota àquela prévia, item por item. Mostramos o que acertamos, o que erramos e, mais importante, por que os erros foram erros. Uma previsão que não é conferida depois é só uma opinião.
Relatório do CPI de agosto de 2026: os números
| Medida | Consenso | Real (ago. 2026) | Julho 2026 |
|---|---|---|---|
| CPI cheio, mensal | +0,4% | +0,4% | +0,1% |
| CPI cheio, anual | 3,4% | 3,4% | 3,4% |
| Núcleo do CPI, mensal | +0,2% | +0,3% | +0,2% |
| Núcleo do CPI, anual | 2,4% | 2,4% | 2,5% |
Fonte: divulgação do CPI pelo Bureau of Labor Statistics dos EUA, 11 de setembro de 2026.
Os números cheios e anuais vieram exatamente no consenso. O desvio apareceu em um só lugar: o núcleo subiu 0,3% no mês, não 0,2%. Com 2,4%, a taxa anual do núcleo continua sendo a menor desde março de 2021. Isso mostra quanto da desinflação deste ano é efeito base, e não esfriamento de verdade.
Por trás do número cheio:
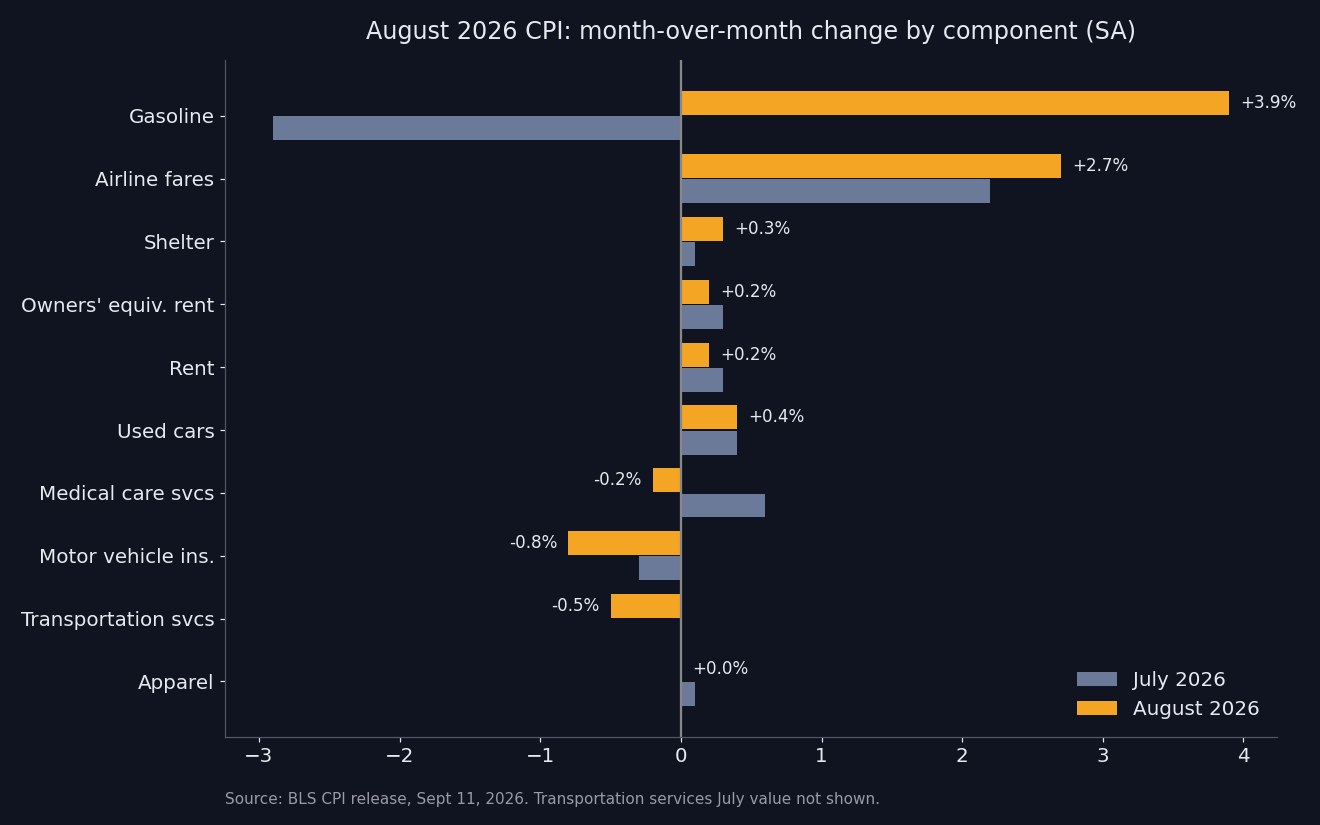
- Energia +2,1% no mês (+16,3% em 12 meses). Gasolina +3,9% (+27,4% em 12 meses), que, segundo o BLS, respondeu por "mais de um terço da alta mensal do índice geral".
- Habitação +0,3%, depois de duas leituras seguidas de 0,1%. O aluguel equivalente do proprietário e os aluguéis subiram só 0,2% cada, então o restante veio de itens menores da habitação, como hospedagem fora de casa.
- Passagens aéreas +2,7% (+23,4% em 12 meses), o segundo mês forte depois dos 2,2% de julho.
- Carros usados +0,4%, carros novos +0,3%, vestuário estável.
- Serviços médicos −0,2%, seguro de veículos −0,8%, serviços de transporte −0,5%.
- Alimentos +0,1%, com inflação de alimentos de 2,7% em 12 meses.
Boletim: o que nossa prévia do CPI acertou e errou
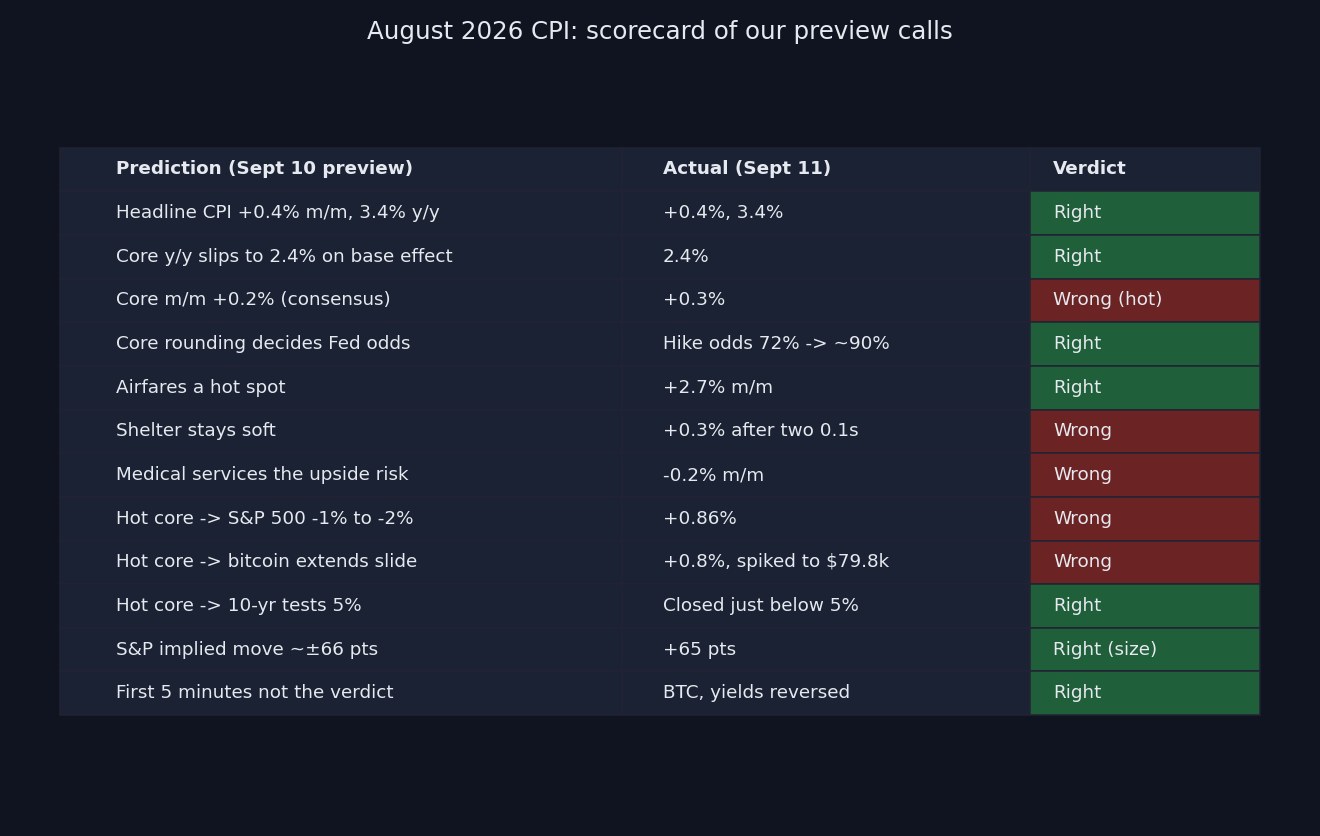
| Nossa projeção em 10 de setembro | O que aconteceu em 11 de setembro | Veredito |
|---|---|---|
| Cheio +0,4% no mês, 3,4% em 12 meses | +0,4%, 3,4% | ✅ Acerto |
| Núcleo anual cai a 2,4% pelo efeito base | 2,4% | ✅ Acerto |
| Núcleo mensal +0,2% (em linha com o consenso) | +0,3% | ❌ Erro |
| O arredondamento do núcleo decide o debate no Fed | Chance de alta 72% → ~90% | ✅ Acerto |
| Passagens aéreas são o item a observar | +2,7% | ✅ Acerto |
| Habitação continua fraca | +0,3% após dois 0,1% | ❌ Erro |
| Serviços médicos são o risco de alta | −0,2% | ❌ Erro |
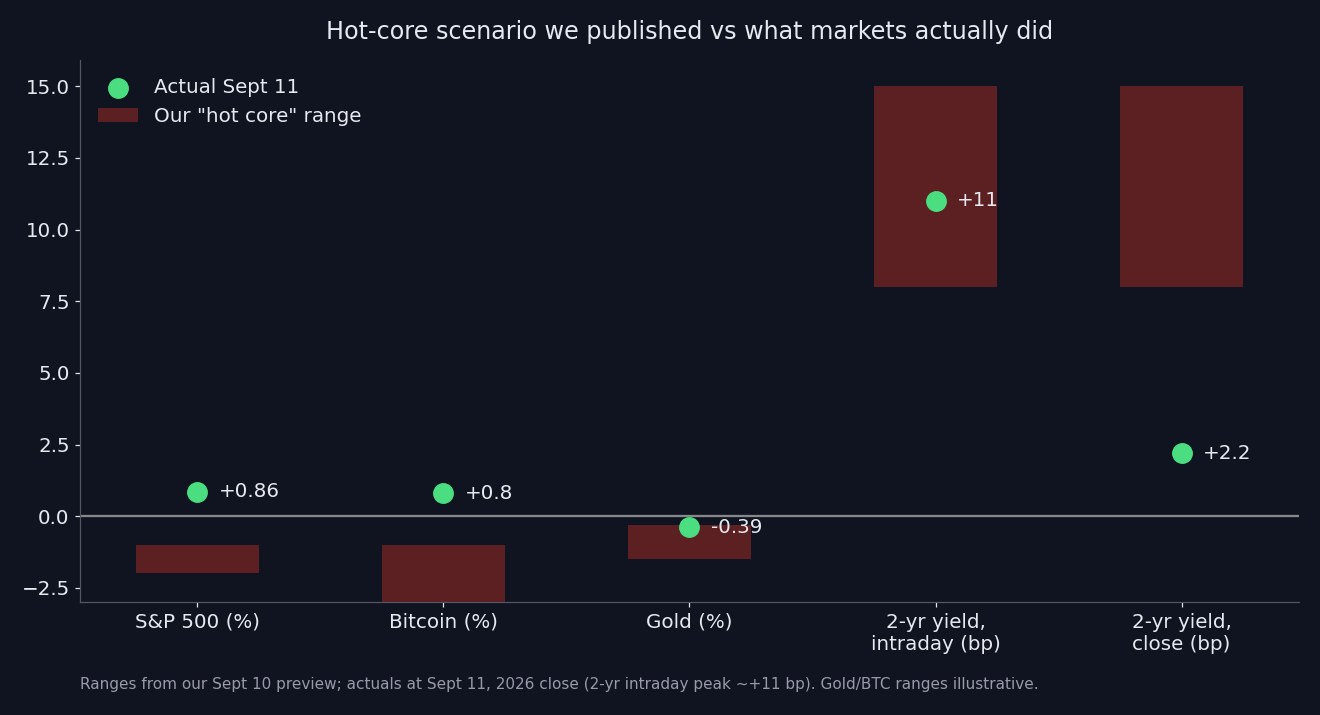
| Núcleo forte → S&P 500 cai 1% a 2% | +0,86% | ❌ Erro |
| Núcleo forte → bitcoin prolonga a queda | +0,8%, pico de US$ 79.837 | ❌ Erro |
| Núcleo forte → 10 anos testa 5% | Fechou logo abaixo de 5% | ✅ Acerto |
| Movimento implícito do S&P 500 de ~±66 pontos | +65 pontos | ✅ Acerto no tamanho, erro no sinal |
| "Os primeiros cinco minutos não são o veredito" | Bitcoin e juros reverteram no dia | ✅ Acerto |
Seis acertos limpos, cinco erros limpos e um empate. O padrão importa mais que a contagem. Acertamos quase todos os dados e erramos quase toda a reação do mercado. São duas habilidades diferentes, e a distância entre elas é a verdadeira lição desta divulgação.
O que acertamos
1. O índice cheio e o efeito base
A projeção de que o CPI cheio saltaria a 0,4% por causa da gasolina, com a taxa anual parada em 3,4%, era aritmética simples. Os 0,4% de agosto de 2025 saíram da conta e os 0,4% de agosto de 2026 entraram no lugar. A mesma lógica explicava por que o núcleo cairia a 2,4% em 12 meses mesmo sem nenhum esfriamento: os 0,3% do núcleo de agosto passado saíram da janela de 12 meses. As duas projeções se confirmaram exatamente.
A estimativa da gasolina acertou a direção, mas foi tímida demais. Com base nas médias semanais da AAA, estimamos alta de cerca de 3% na bomba antes do ajuste sazonal. O índice de gasolina do CPI com ajuste sazonal subiu 3,9%. Os fatores sazonais de agosto costumam reduzir a gasolina; neste ano, a disparada na bomba foi grande o bastante para superá-los.
2. O arredondamento do núcleo era o jogo todo
Argumentamos que uma diferença de 0,1 ponto no núcleo importava mais que uma de 0,3 ponto no índice cheio, porque o Fed trataria a energia como choque de oferta, a menos que ela contaminasse o núcleo. Foi exatamente assim que o mercado leu. Segundo o CME FedWatch e a cobertura de mercado, a precificação de alta passou de cerca de 72% na quinta-feira para algo entre 87% e 90% depois do dado. Uma semana antes, estava em cerca de 50%. Com o cheio em linha com o consenso, esse salto veio de um único décimo do núcleo.
3. As passagens aéreas como sinal
Apontamos as passagens aéreas como o item que "acrescentaria, sozinho, alguns centésimos ao núcleo". Elas subiram 2,7% em agosto, depois de 2,2% em julho. É o canal mais direto do choque do petróleo em Ormuz para os serviços do núcleo: o querosene de aviação vai direto para o preço do bilhete. Dois meses seguidos de alta forte são tendência, não ruído.
4. Os primeiros cinco minutos realmente não foram o veredito
Foi o conselho mais útil da prévia, e se confirmou quase como num manual:
- O bitcoin era negociado perto de US$ 77.057 antes das 8h30 (horário de Nova York), caiu a US$ 76.700 com o dado, com pavios entre US$ 76.000 e US$ 76.300, depois reverteu para US$ 77.410 às 8h38 e chegou a US$ 79.837.
- O rendimento do Treasury de 2 anos subiu quase 11 pontos-base no dia, dentro da nossa faixa de 8 a 15 para o cenário forte, mas fechou só 2,2 pontos-base acima, a 4,572%.
- Os futuros de ações oscilaram, e depois o S&P 500 fechou perto da máxima do dia.
Quem operou o primeiro candle ficou do lado errado de todos esses movimentos.
5. O tamanho do movimento
As opções precificavam um movimento de cerca de ±66 pontos no S&P 500. O índice fechou em alta de 65,28 pontos. A estimativa de volatilidade do mercado foi quase perfeita. Nós só erramos o sinal, e o número era do mercado de opções, não nosso. Com o risco do evento superado, o VIX caiu 11%, para 15,84.
O que erramos, e por quê
Erro 1: seguimos o consenso no núcleo
Nossa projeção para o núcleo era simplesmente os 0,2% de Wall Street, o mesmo número indicado pelo nowcast do Fed de Cleveland (2,38% em 12 meses) e pela Kalshi (2,38%). Todo mundo errou, e seguir o consenso é uma escolha defensável. Mas também listamos os riscos, e listamos os errados. Isso leva ao segundo erro.
Erro 2: esperávamos o calor da saúde; ele veio da habitação
Apontamos os serviços médicos, que subiram 0,6% em julho, como o item com mais chance de levar o núcleo a 0,3%. Eles caíram 0,2%. O seguro de veículos voltou a cair (−0,8%), e os serviços de transporte como um todo recuaram 0,5%, apesar da disparada das passagens.
O componente que tratamos como freio confiável, a habitação, foi quem fez o estrago. Depois de dois meses em 0,1%, a habitação subiu 0,3%. O aluguel equivalente do proprietário e os aluguéis subiram só 0,2% cada, então a oscilação veio dos cantos mais voláteis, como hotéis e hospedagem fora de casa.
A lição: um único mês fraco num componente de tendência longa não é um novo regime. A habitação rodou entre 0,3% e 0,4% por anos antes da calmaria do verão. Tratamos uma queda de dois meses como informação, quando era mais provavelmente ruído. A reversão à média do maior componente do núcleo era o risco que deveríamos ter listado primeiro.
Erro 3: a regra "núcleo forte, bolsa em queda" ignorou o petróleo
Esse foi o maior erro. Nosso mapa de cenários dizia que um núcleo forte derrubaria o S&P 500 em 1% a 2%, elevaria os juros e prolongaria a queda do bitcoin. O núcleo veio forte, e a bolsa subiu quase 1%.
O mapa ignorou três coisas:
- O petróleo se moveu na direção oposta na mesma manhã. A mídia estatal iraniana informou que Teerã se reuniria com países do Golfo em Omã para discutir o Estreito de Ormuz. O Brent caiu 2,8%, para US$ 104,61, e o WTI recuou 2,4%, para US$ 100,05, afastando-se das máximas de quinta-feira, perto de US$ 108 e acima de US$ 104. Num mercado cujo problema de inflação é todo energia, uma manchete diplomática crível sobre Ormuz vale mais que um décimo de núcleo do CPI. Nosso mapa tratou o CPI como a única variável que mudava naquele dia. Não era.
- A alta já estava quase toda precificada. As chances tinham subido de cerca de 50% uma semana antes para 72% antes da divulgação, e quatro quedas seguidas já tinham rebaixado as ações. Um dado forte que confirma o que está no preço tira incerteza em vez de adicionar. Por isso o VIX caiu 11% diante de um número "ruim".
- O posicionamento jogou contra. Escrevemos que o cenário fraco era o explosivo, porque o posicionamento pendia para o aperto. A mesma lógica valia para o cenário forte: com todos já protegidos contra uma alta, sobravam poucos vendedores novos para um dado forte. Identificamos corretamente a operação lotada, mas tiramos a conclusão só para um dos galhos da árvore.
Erro 4: o bitcoin não era uma aposta pura em juros
Descrevemos o bitcoin como um ativo de liquidez de beta alto que cairia com um dado forte. Ele fechou em alta de cerca de 0,8%, a US$ 77.146, depois do pico de US$ 79.837. Pelo mesmo motivo das ações, o petróleo mais baixo e o fim do risco do evento pesaram mais que o impulso dos juros. Com o índice do dólar praticamente estável perto de 99,1, o canal "dólar forte esmaga cripto" nem chegou a funcionar. O ouro foi a única projeção do cenário forte que se sustentou, com queda de 0,39%, para cerca de US$ 4.390. Mesmo assim, ele se recuperou de uma mínima intradiária perto de US$ 4.317 depois da divulgação.
Erro 5: o PPI de serviços fraco significava menos do que dissemos
Escrevemos que o PPI de serviços fraco de quinta-feira "reduz ligeiramente o risco de um núcleo do CPI forte". Não reduziu. Os itens de serviços que o PPI alimenta, como passagens aéreas, foram na direção oposta, e a habitação nem entra no PPI. Para o núcleo do CPI, o PPI é um sinal bem mais fraco do que sugerimos.
A lição mais profunda: prever dados e prever mercados são tarefas diferentes
É tentador dizer que a prévia estava "quase toda certa" porque os dados se confirmaram. Isso seria perder o ponto. O leitor não usa uma prévia do CPI para saber o número cheio; usa para decidir o que fazer com o próprio risco. Nesse teste, o mapa de cenários foi a parte mais fraca do texto.
O erro central foi estrutural. Um mapa de cenários condicionado a uma única variável, aqui o núcleo do CPI, pressupõe implicitamente que todas as outras ficam paradas. Num dia em que o problema do banco central é um choque do petróleo e o mercado de petróleo reage a notícias diplomáticas em tempo real, essa premissa é frágil. Uma estrutura melhor faz três coisas:
- Mapeia o resultado conjunto, não uma variável. "Núcleo forte com petróleo em queda" e "núcleo forte com petróleo em alta" são cenários diferentes e merecem linhas diferentes.
- Mede a surpresa em relação ao que está no preço. Um dado forte que leva as chances de alta de 72% para 90% é um choque menor do que um que as leva de 30% para 70%, mesmo com números de CPI idênticos.
- Considera o posicionamento nos dois galhos. Se o mercado está preparado para más notícias, a má notícia muitas vezes é um alívio.
Vamos incorporar os três pontos à próxima prévia.
O que vem a seguir: o FOMC de 16 de setembro
Os mercados agora precificam cerca de 90% de chance de alta de 25 pontos-base em 16 de setembro. A faixa-alvo subiria de 3,50%–3,75% para 3,75%–4,00%. Na reunião de julho, três dirigentes já votaram por uma alta, e o núcleo forte de agosto lhes dá os dados que queriam. Com a alta quase toda precificada, as variáveis que movem o mercado passam a ser:
- O gráfico de pontos. A mediana mostra uma alta ou o início de uma sequência?
- O enquadramento do presidente Kevin Warsh. O comitê descreverá a alta como seguro contra o repasse da energia ou como início de um ciclo de aperto?
- O petróleo. As conversas sobre Ormuz em Omã importam mais para a trajetória da inflação do que qualquer CPI isolado. Uma distensão duradoura pode fazer de setembro a última alta; um fracasso colocaria uma segunda alta em jogo.
- O CPI de setembro, em meados de outubro. Um segundo núcleo de 0,3% seria bem mais difícil de ignorar, sobretudo agora que a habitação deixou de oferecer cobertura.
Para acompanhar a decisão ao vivo, abra uma sessão de análise ao vivo da SimianX em SPY, numa gigante como a NVIDIA ou a Apple, ou em Bitcoin. A IA multiagente reavalia o gráfico conforme saem o comunicado e a entrevista coletiva. Configure um piloto automático para aplicar suas regras de risco durante a volatilidade e acompanhe o Market Pulse para ver movimentos incomuns assim que acontecem. Nomes de energia como ExxonMobil e Chevron seguirão reagindo às manchetes sobre Ormuz.
Como contexto, nossa prévia do CPI de julho, a análise do relatório do CPI de julho e o guia prático de CPI e cripto cobrem os capítulos anteriores deste ciclo de inflação.
Perguntas frequentes
O que mostrou o relatório do CPI de agosto de 2026?
O CPI cheio subiu 0,4% em agosto e 3,4% em 12 meses, ambos em linha com as projeções. O núcleo do CPI, que exclui alimentos e energia, subiu 0,3%, um décimo acima da previsão de 0,2%, e 2,4% em 12 meses.
Por que a bolsa subiu se a inflação veio acima do esperado?
O petróleo caiu quase 3% após notícias de conversas entre o Irã e países do Golfo em Omã sobre o Estreito de Ormuz, o que aliviou os temores de energia por trás do problema da inflação. A alta do Fed também já estava quase toda precificada, então o relatório tirou incerteza em vez de adicionar. O S&P 500 subiu 0,86% e o VIX caiu 11%.
O Fed vai subir os juros em 16 de setembro de 2026?
Os mercados precificam cerca de 90% de chance de alta de 25 pontos-base, para 3,75%–4,00%, acima dos 72% da véspera do CPI e dos cerca de 50% de uma semana antes. Três membros do FOMC já votaram por uma alta em julho.
O que puxou o núcleo da inflação para cima em agosto?
Principalmente a habitação, que subiu 0,3% depois de dois meses em 0,1%, e as passagens aéreas, que subiram 2,7% com o repasse do querosene de aviação. Serviços médicos, seguro de veículos e serviços de transporte em geral caíram, o que impediu um núcleo ainda mais forte.
Como o bitcoin reagiu ao CPI de agosto?
O bitcoin caiu para cerca de US$ 76.000–76.700 logo após a divulgação, depois reverteu e chegou a US$ 79.837, fechando perto de US$ 77.146, em alta de cerca de 0,8%. O petróleo mais baixo e o fim do risco do evento pesaram mais que as chances maiores de alta dos juros.
Qual foi a lição mais útil da prévia?
Separar a previsão dos dados da previsão do mercado. Acertamos a maior parte dos números, mas erramos a reação do mercado, porque o mapa de cenários tratou o CPI como a única coisa que mudava no dia. Petróleo, posicionamento prévio e chances do Fed já precificadas acabaram pesando mais.
Conclusão
Nossa prévia do CPI de agosto acertou os números: o índice cheio, o efeito base no núcleo, o repasse nas passagens aéreas e a fixação do mercado no arredondamento do núcleo se confirmaram como descrito. Errou o mercado, porque perguntou "e se o CPI vier forte?" sem perguntar "o que mais vai se mexer naquela manhã?". O núcleo de fato veio forte, mas uma alta já quase toda precificada, proteções altistas lotadas e uma queda forte do petróleo falaram mais alto.
O resumo honesto é o que gostaríamos de ouvir de qualquer outra pessoa: certo na inflação, errado na reação. A próxima prévia vai mapear resultados conjuntos, não de uma variável só.
Este artigo tem caráter apenas informativo e não constitui recomendação de investimento. Os dados de mercado referem-se ao fechamento de 11 de setembro de 2026.