 Автор: Muke
S-1 Anthropic: выручка, денежный поток и счёт за вычисления
Краткий ответ: за первое полугодие 2026 года Anthropic отразила чистый убыток $80,748 млрд, однако её операционная деятельность принесла $3,929 млрд денежных средств. После вычета $482 млн денежных затрат на покупку оборудования получаем свободный денежный поток $3,447 млрд по используемому здесь определению. Две неденежные корректировки финансирования составили $81,108 млрд. Это объясняет громкую цифру убытка, но не решает вопрос об инвестиционной привлекательности. Более сложная проверка — смогут ли поступления от клиентов поспевать за новыми платежами за вычислительные мощности и размыванием долей.
Обновлено 26 октября 2026 года по тихоокеанскому времени США. Источник: первая публичная форма S-1 Anthropic, поданная 26 октября. Годовая отчётность прошла аудит; промежуточные данные неаудированные. Все суммы указаны в долларах США. Расчёты, сценарии и наши оценки отмечены отдельно.
Расходование денежных средств, выручка и прибыльность Anthropic отвечают на разные вопросы. За шесть месяцев выручка достигла $16,286 млрд, второй квартал принёс первую операционную прибыль среди раскрытых периодов, а на 30 июня у компании было $131,651 млрд денежных средств и краткосрочных инвестиций. При этом руководство ожидает, что расширение инфраструктуры будет требовать значительных операционных и инвестиционных денежных затрат в обозримом будущем.
Наша оценка: отчётность показывает реальное улучшение экономики операций, но структура финансирования и инфраструктурная программа способны поглотить значительную часть этого улучшения. Рост оценки непубличной компании вызвал бухгалтерские убытки; нельзя считать, что нынешний положительный денежный поток профинансирует следующее расширение. Инвестору нужна увязка этих двух фактов, а затем график будущих платежей и выпуска акций.
Финансовые показатели Anthropic: главное
| Вопрос | Ответ из S-1 от 26 октября |
|---|---|
| Какую выручку получила Anthropic? | $16,286 млрд за первое полугодие 2026 года против $1,163 млрд годом ранее: рост примерно на 1 300% |
| Была ли Anthropic прибыльной? | Операционный убыток $693 млн и чистый убыток $80,748 млрд за полугодие; операционная прибыль $974 млн во втором квартале |
| Сколько денег поглотили операции? | В чистом выражении за первое полугодие 2026 года — нисколько; приток от операционной деятельности составил $3,929 млрд |
| Был ли свободный денежный поток положительным? | $3,447 млрд: операционный денежный поток минус $482 млн денежных затрат на покупку оборудования |
| Какой была ликвидность? | $112,389 млрд денежных средств и эквивалентов плюс $19,262 млрд краткосрочных инвестиций на 30 июня |
| Торгуется ли ANT? | Эта предварительная заявка не подтверждает начало торгов. ANT — предлагаемый тикер Nasdaq; цена, число акций и поступления от размещения не заполнены |
| Каков главный финансовый риск? | Поступления от клиентов, зависящие от использования сервисов, должны финансировать многолетние обязательства по вычислениям при росте первоначальных инвестиций |
Реестр поданной отчётности SEC подтверждает подачу 26 октября. Проспект предварительный: S-1 — этап регистрации, а не завершённое IPO и не уже доступная для торгов акция. Даты листинга и отдельный процесс OpenAI рассматриваются в нашем материале об IPO Anthropic и OpenAI. Здесь мы анализируем отчётность, превращение выручки в деньги и потребность в финансировании.
Почему Anthropic получила убыток $80,7 млрд?
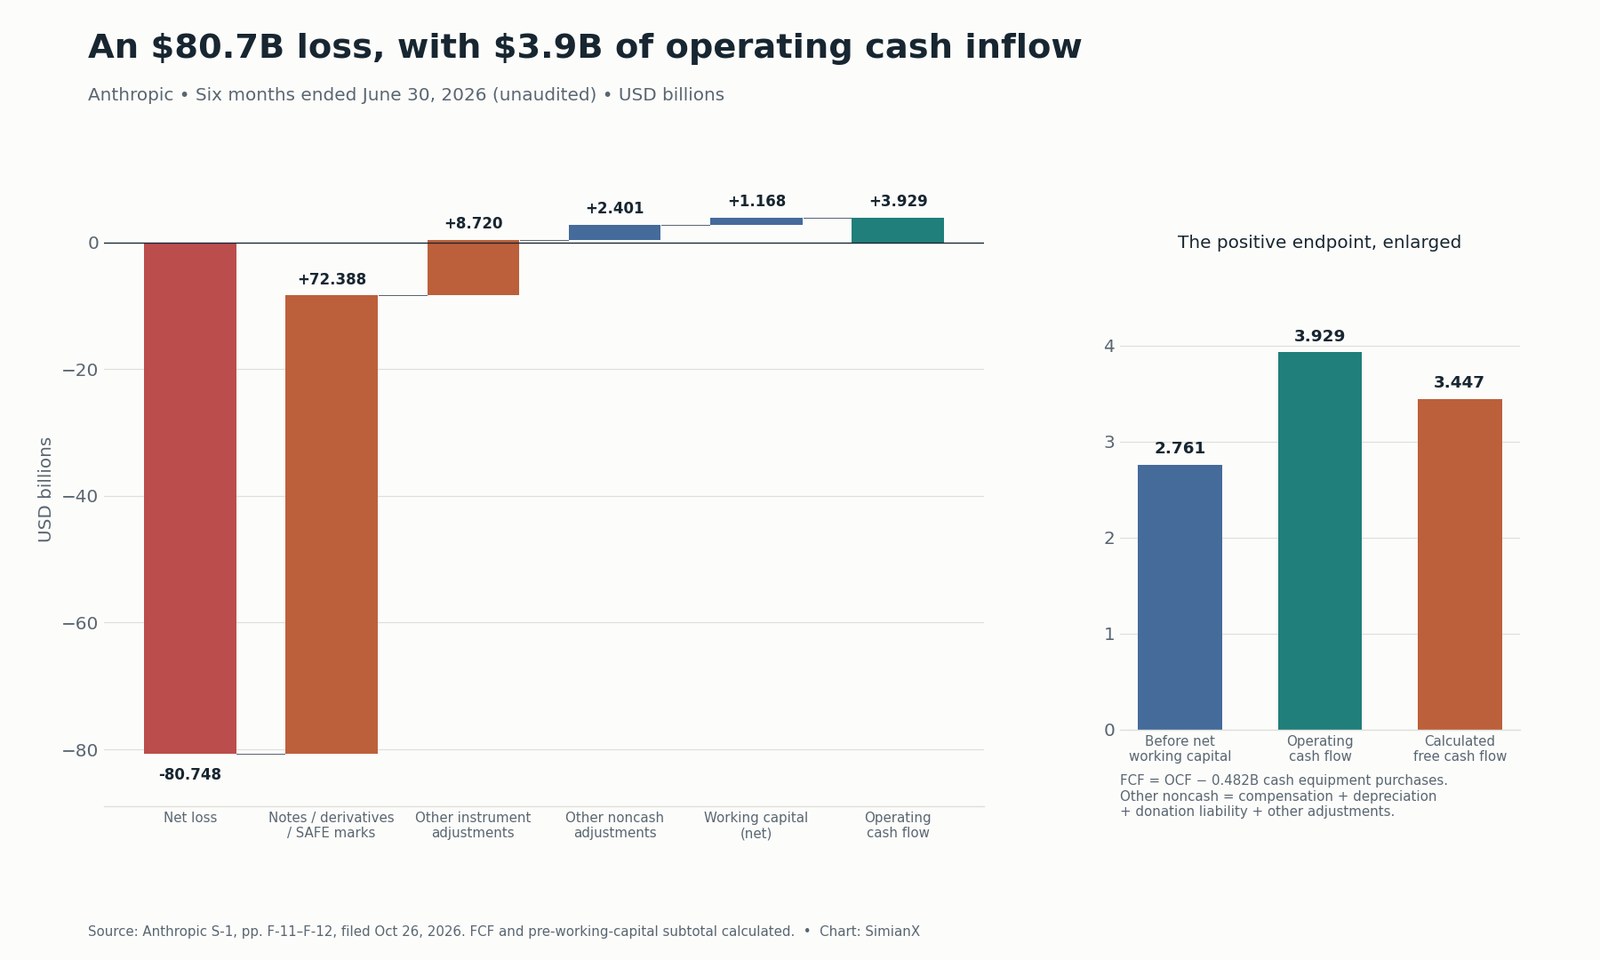
Крупнейший расход — $72,388 млрд из-за изменения справедливой стоимости конвертируемых нот, производных финансовых обязательств и SAFEs — соглашений о будущей доле в капитале. Вторая корректировка на $8,720 млрд связана с признанием и изменением справедливой стоимости других финансовых инструментов. В сумме они превышают отражённый чистый убыток.
Такое возможно, поскольку финансовое требование инвестора может дорожать по мере роста стоимости самой компании. Для владельца требования это увеличение стоимости актива. Для Anthropic переоценка соответствующего обязательства создаёт расход. Равный ему денежный платёж в этом периоде не требуется.
Здесь есть более конкретный пример, чем общее объяснение конвертируемого долга. На 30 июня все непогашенные ноты принадлежали Amazon: приблизительно $6,2 млрд основной суммы отражались по справедливой стоимости $108,566 млрд. Балансовая стоимость — бухгалтерская оценка требования, а не утверждение, что $108,566 млрд основного долга нужно немедленно погасить. Воздействие на акционеров определят условия конвертации и последующий выпуск акций. В заявке ожидается конвертация непогашенных нот в связи с размещением, однако важные показатели числа акций pro forma пока не заполнены.
Только квартал, закончившийся в июне, включал $59,597 млрд расходов от переоценки финансовых инструментов. В том же квартале состоялся анонсированный Anthropic раунд серии H: 28 мая компания объявила о привлечении $65 млрд при оценке $965 млрд после инвестиций. Объявленный раунд финансирования, стоимость отдельной ценной бумаги и деньги, поступившие за отчётный период, имеют разный охват; их нельзя считать взаимозаменяемыми суммами.
Неденежный расход не означает отсутствия экономической цены. Финансирование может сберечь деньги сегодня, предоставив другому инвестору больше прав на будущую стоимость. Правильная реакция на убыток — совместно изучать денежный поток и размывание долей, а не отбрасывать отчётность или условия финансирования. Источники: отчёт о прибылях и убытках S-1, сверка показателей не по GAAP и примечания, MD&A, с. 147–157 и 164–167; примечания 9 и 16.
Полная сверка: от чистого убытка к операционному денежному потоку
Если вычесть из убытка $80,748 млрд только $72,388 млрд, останется $8,360 млрд. Этот остаток не равен расходованию денежных средств. Такой подход пропускает вторую корректировку финансовых инструментов, вознаграждения и другие неденежные статьи, а также изменения операционных активов и обязательств.
Ниже приведены все строки сверки из отчёта о движении денежных средств за первое полугодие 2026 года. Суммы — в миллионах долларов США; положительные корректировки увеличивают денежный поток относительно чистого убытка.
| Сверка денежного потока | Первое полугодие 2026 года |
|---|---|
| Чистый убыток по GAAP | −80 748 |
| Вознаграждение на основе акций | +2 185 |
| Износ и амортизация | +97 |
| Изменения справедливой стоимости: конвертируемые ноты, деривативы и SAFEs | +72 388 |
| Обязательство по программе софинансирования пожертвований | +126 |
| Признание и изменения справедливой стоимости: другие финансовые инструменты | +8 720 |
| Прочие неденежные корректировки | −7 |
| Дебиторская задолженность | −4 982 |
| Предоплаченные расходы и другие активы | +2 094 |
| Кредиторская задолженность, начисленные расходы и другие обязательства | +2 679 |
| Арендные обязательства | −3 |
| Доходы будущих периодов | +1 380 |
| Чистые денежные средства от операционной деятельности | +3 929 |
| Денежные затраты на покупку основных средств | −482 |
| Свободный денежный поток по нашему расчёту | +3 447 |
Источник: консолидированный отчёт о движении денежных средств S-1, с. F-11–F-12. Сверка сходится точно. −80 748 + 81 108 = +360 — лишь промежуточный итог после двух финансовых корректировок, а не операционная прибыль и не операционный денежный поток. Отдельно раскрытая скорректированная чистая прибыль Anthropic составила $2,671 млрд после дополнительных оговорённых исключений; она тоже отличается от денежного потока.
Свободный денежный поток здесь — операционный денежный поток минус денежные затраты на покупку основных средств. Это наш расчёт, а не утверждение, что $3,447 млрд можно было распределить акционерам после всех приобретений, финансовых платежей, арендованного оборудования, ограниченного в использовании обеспечения и будущих обязательств.
Сделал ли оборотный капитал денежный поток лучше?
Да, но он не объясняет весь положительный результат. Пять изменений операционных активов и обязательств в сверке дали чистый вклад $1,168 млрд. До этих изменений операционный денежный поток составил бы $2,761 млрд. Это анализ чувствительности к срокам платежей, а не второй опубликованный показатель денежного потока.
Каждую составляющую нужно объяснить отдельно:
- Предоплаты и другие активы: +$2,094 млрд. Деньги могли быть выплачены раньше за услуги, используемые сейчас. Снижение этой статьи поддерживает текущий поток; последующее пополнение предоплат может обратить эффект. В отчётности предоплаты объединены с другими активами, поэтому нельзя называть всю строку использованием ранее оплаченных вычислительных ресурсов.
- Кредиторская задолженность и начисленные расходы: +$2,679 млрд. Расходы, признанные до оплаты, поддерживают деньги сегодня. Эти обязательства всё равно предстоит погасить. В строку входят разные обязательства, а не только счета за облачные услуги.
- Доходы будущих периодов: +$1,380 млрд. Авансы клиентов дают деньги до полного оказания услуги. Это помогает финансировать операции, одновременно создавая будущие обязательства по предоставлению услуг.
- Дебиторская задолженность: −$4,982 млрд. Признанная выручка росла быстрее поступления денег. Быстрый рост может объяснить крупное увеличение; замедление взыскания ослабило бы аргумент о превращении выручки в деньги. Прежде чем делать вывод, нужно проверить структуру задолженности по срокам возникновения и перечисления от облачных маркетплейсов.
- Арендные обязательства: −$3 млн. Эта небольшая за данный период строка завершает опубликованную сверку операционных активов и обязательств.
Наш вывод более ограничен, чем обе крайние трактовки: полугодовая генерация денег остаётся положительной без чистого выигрыша от сроков платежей, но её качество по-прежнему зависит от поступлений и следующего платёжного цикла. Убыток, вызванный финансированием, — плохой знаменатель для оценки срока, на который хватит денег; один благоприятный период оборотного капитала — плохая основа для постоянной денежной маржи.
Выручка и прибыльность Anthropic по кварталам
Операционная динамика убедительнее заголовка о чистом убытке. Между первым кварталом 2025 года и вторым кварталом 2026 года выручка выросла с $376 млн до $11,555 млрд. Расходы на вычисления и инфраструктуру тоже увеличились, но резко снизились как доля выручки.
| Квартал | Выручка, млн долларов США | Вычисления и инфраструктура, млн долларов США | Вычисления / выручка, расчёт | Операционная прибыль / убыток по GAAP, млн долларов США |
|---|---|---|---|---|
| I кв. 2025 | 376 | 944 | 251,1% | −935 |
| II кв. 2025 | 787 | 1 390 | 176,6% | −1 200 |
| III кв. 2025 | 1 382 | 2 047 | 148,1% | −3 089 |
| IV кв. 2025 | 2 040 | 2 945 | 144,4% | −2 836 |
| I кв. 2026 | 4 731 | 3 387 | 71,6% | −1 667 |
| II кв. 2026 | 11 555 | 5 558 | 48,1% | +974 |
Источник: квартальные отчёты и MD&A в S-1, с. 157–159. Данные неаудированные. III квартал 2025 года включает расход $1,5 млрд по урегулированию дела Bartz. Операционная маржа II квартала 2026 года — 8,4% по расчёту; скорректированная операционная маржа — около 19% после оговорённых исключений.
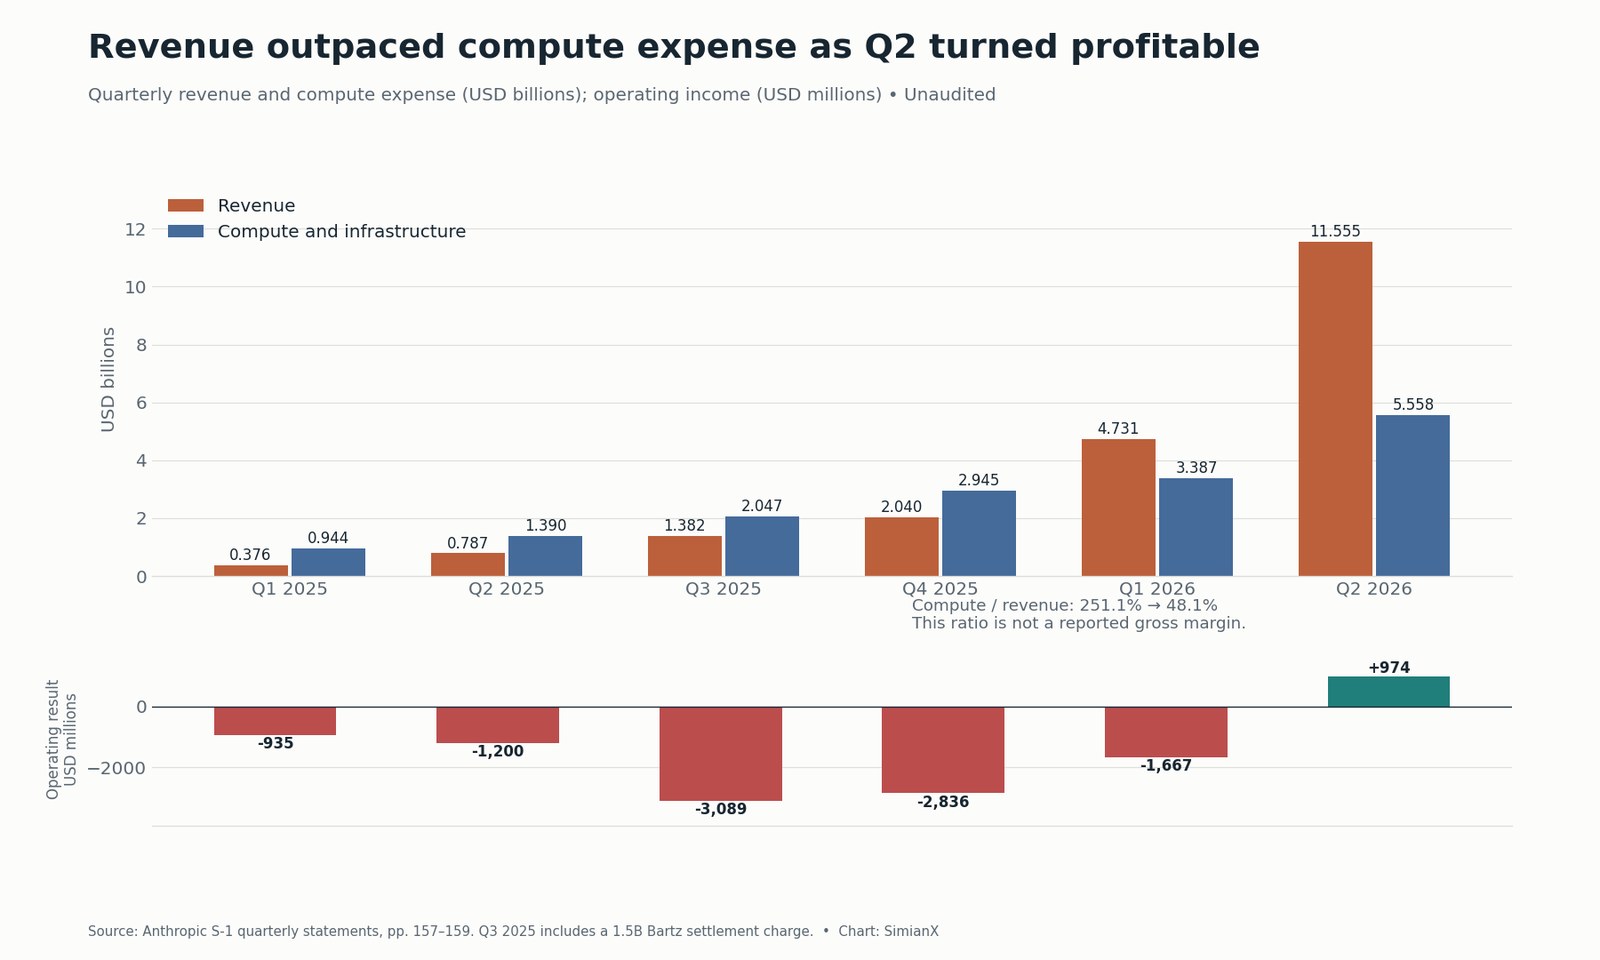
Позитивный аргумент конкретен: выручка во втором квартале выросла примерно на 144% к предыдущему кварталу, а расходы на вычисления — примерно на 64%. Расширение разрыва помогло получить операционную прибыль даже при увеличении абсолютных затрат. Это свидетельство операционного рычага, а не просто представление скорректированной прибыли.
Ограничение столь же конкретно. Руководство ожидает в ближайшее время более активного использования дорогих краткосрочных вычислительных мощностей и предупреждает о сжатии маржи. Новые блоки выделенных мощностей тоже могут начать требовать затрат раньше, чем вырастет загрузка. Линейное продолжение маржи второго квартала игнорировало бы предупреждение самой компании.
За полугодие расходы на вычисления составили 54,9% выручки, оставив 45,1% до расходов на персонал, продажи и вознаграждения партнёрам, администрацию и прочее. Эти 45,1% — не опубликованная валовая маржа. Статья вычислений Anthropic обслуживает исследования, разработку моделей, выполнение клиентских запросов моделями и внутреннее использование; такое представление не даёт обычную валовую маржу только по инференсу.
Важна и дистрибуция. Около 48% полугодовой выручки пришло через облачных провайдеров. Anthropic отражает эти продажи клиентам в валовом объёме, поскольку выступает принципалом, а комиссии партнёров учитывает в расходах. Расходы на продажи, маркетинг и партнёрства составили $3,168 млрд, причём существенная часть прироста связана с комиссиями каналам. Сравнивать мультипликатор выручки с аналогами следует лишь после проверки, включаются ли аналогичные расходы на дистрибуцию в валовую выручку или вычитаются из неё. См. связанную экономику в квартальном справочнике AWS и анализе облачного бизнеса и капзатрат Alphabet.
Расходование денег по годам: сравнивайте одинаковые периоды
| Период | Выручка, млн долларов США | Операционный убыток по GAAP, млн долларов США | Чистый убыток по GAAP, млн долларов США | Операционный денежный поток, млн долларов США | Покупка оборудования за деньги, млн долларов США | Расчётный свободный денежный поток, млн долларов США |
|---|---|---|---|---|---|---|
| 2023 финансовый год | 41 | −551 | −1 531 | −1 627 | 2 | −1 629 |
| 2024 финансовый год | 386 | −2 980 | −8 309 | −5 692 | 15 | −5 707 |
| 2025 финансовый год | 4 585 | −8 060 | −41 965 | −2 637 | 131 | −2 768 |
| I полугодие 2025 | 1 163 | −2 135 | −12 969 | −1 513 | 18 | −1 531 |
| I полугодие 2026 | 16 286 | −693 | −80 748 | +3 929 | 482 | +3 447 |
Источник: годовая и промежуточная отчётность S-1, с. F-7 и F-11–F-12. Для оценки годового роста промежуточных результатов сравнивайте первое полугодие 2026 года с первым полугодием 2025-го. Сравнение шести месяцев с полным годом не даёт годового темпа роста.
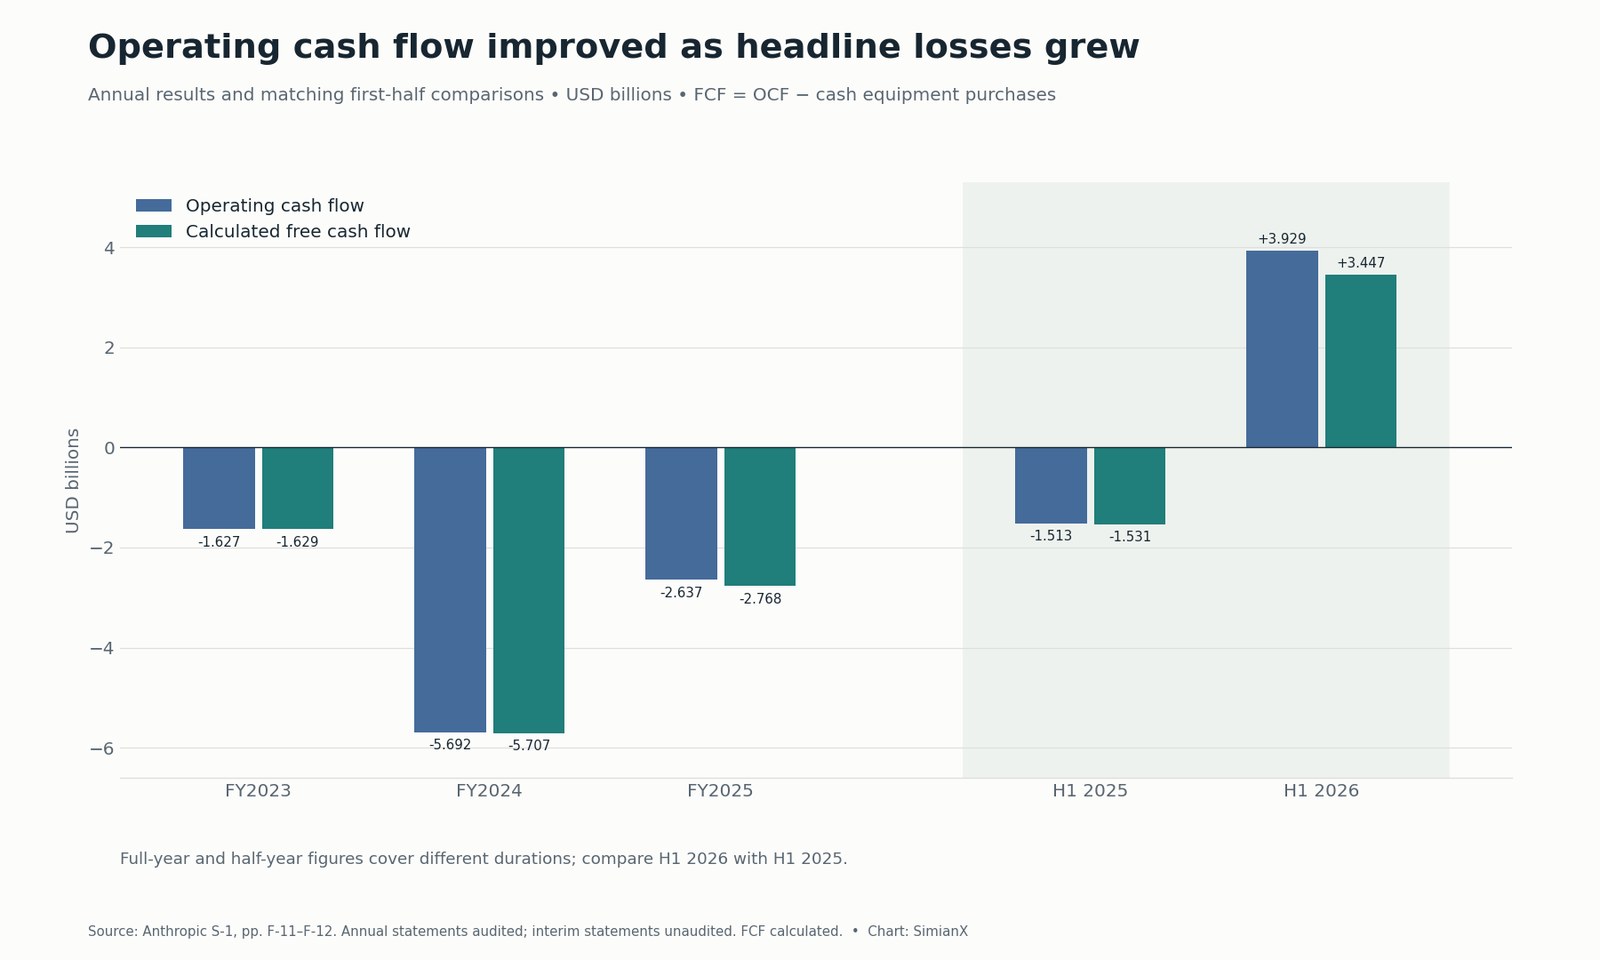
Эта история усиливает аргумент об операционном развороте: денежный поток улучшился, пока вызванный финансированием чистый убыток рос. Она же показывает ошибочность оценки денежного запаса по убытку из заголовка. Расходование денег — поток за определённый период; деньги и инвестиции — остаток на конкретную дату. Ни то ни другое нельзя вывести из чистого убытка, когда преобладают крупные неденежные переоценки.
Откуда взялись $131,7 млрд ликвидности?
Финансовая деятельность за полугодие принесла $110,774 млрд, включая $110,432 млрд чистых поступлений от привилегированных акций. Операционная деятельность принесла $3,929 млрд. Поэтому запас ликвидности в гораздо большей степени отражает привлечение капитала, чем накопленную операционную генерацию денег.
Инвестиционная деятельность потребовала $17,181 млрд, однако на денежную покупку оборудования пришлось только $482 млн. Крупнейшие составляющие — $18,972 млрд покупки краткосрочных инвестиций, частично компенсированные $2,610 млрд продаж и погашений; другие инвестиционные операции потребовали $337 млн. Перевод денег в ценные бумаги меняет форму ликвидности. Назвать весь инвестиционный отток «капзатратами» означало бы неверно описать физические вложения.
$131,651 млрд объединяют денежные средства и краткосрочные инвестиции. Сумма не включает $2,529 млрд отдельно раскрытых денежных средств с ограничениями на использование. Большой ликвидный остаток ценен, но не доказывает, что каждое обязательство обеспечено финансированием: важны сроки платежей, ограничения, условия нового финансирования и будущие поступления от клиентов. Источник: баланс и отчёт о движении денежных средств S-1, с. F-6 и F-11–F-12.
Счёт за вычисления: обязательства больше текущих капзатрат
Два раскрытия на 30 июня показывают масштаб:
| Раскрытие на 30 июня 2026 года | Сумма | Значение показателя |
|---|---|---|
| Фиксированные или минимальные договорные обязательства | Около $265,6 млрд | Будущие закупки на срок от одного до 20 лет; договоры без определимого минимума исключены |
| Ещё не начавшаяся аренда | Около $321,4 млрд | Оценка недисконтированных будущих арендных обязательств; часть зависит от договорных условий; начало в 2026–2028 годах |
| Расчётная сумма двух раскрытых категорий | Около $587,0 млрд | Сопоставление с определёнными датой и охватом, а не текущий счёт или окончательная полная сумма вычислений |
Источники: примечания 8 и 13 к S-1, с. F-36 и F-59. Первоначальный проспект оставляет пустыми более широкий совокупный объём обязательств по расходам за сентябрь и последующий период, сумму до 2030 года и итог на следующие 12 месяцев. По этим пустым полям нельзя вычислить точный ближайший дефицит финансирования.
Описания контрактов дают больше деталей, но их даты и охват отличаются от примечаний на 30 июня. Их нужно читать отдельно, не прибавляя к $587 млрд.
| Контрагент | Заявленная сумма | Сроки и условия платежей, влияющие на риск |
|---|---|---|
| Аренда TPU-оборудования Broadcom | Около $161,2 млрд арендной платы без процентов | Пятилетняя аренда мощностей с 2026–2027 годов; отмена невозможна, кроме случая неисполнения обязательств |
| Google Cloud | Не менее примерно $114,5 млрд | Апрель 2026 — июль 2033; минимальные платежи независимо от использования, с договорными мерами при нарушении |
| Amazon AWS | Не менее $110,0 млрд | Май 2026 — апрель 2036; минимальные платежи независимо от использования |
| Microsoft Azure | Не менее $44,9 млрд | Ноябрь 2026 — май 2033; предусмотрены меры при неустранённом нарушении или непоставленных траншах мощности |
| GPU-мощности SpaceXAI | До $120,5 млрд | До 2029 года; отказ с уведомлением за 90 дней после начальных периодов, заканчивающихся в январе и марте 2027 года |
| GPU-мощности Nscale | До примерно $44,6 млрд | До 2033 года; счета по мере поставки и приёмки мощностей; важны условия финансирования и поставки |
| GPU-мощности Lambda | Около $41,3 млрд | До 2034 года; счета после приёмки; августовский договор на $34,9 млрд содержит условие об аренде объекта |
Источник: договорные обязательства S-1, с. 171–173. Здесь смешаны минимумы, арендная плата, предельные суммы и условные поставки. Дополнительные TPU-мощности, оцениваемые в $125–150 млрд, и системы AMD, ожидаемая стоимость которых превысит $20 млрд при полной закупке, не являются обязательствами с фиксированной долларовой суммой в этой таблице.
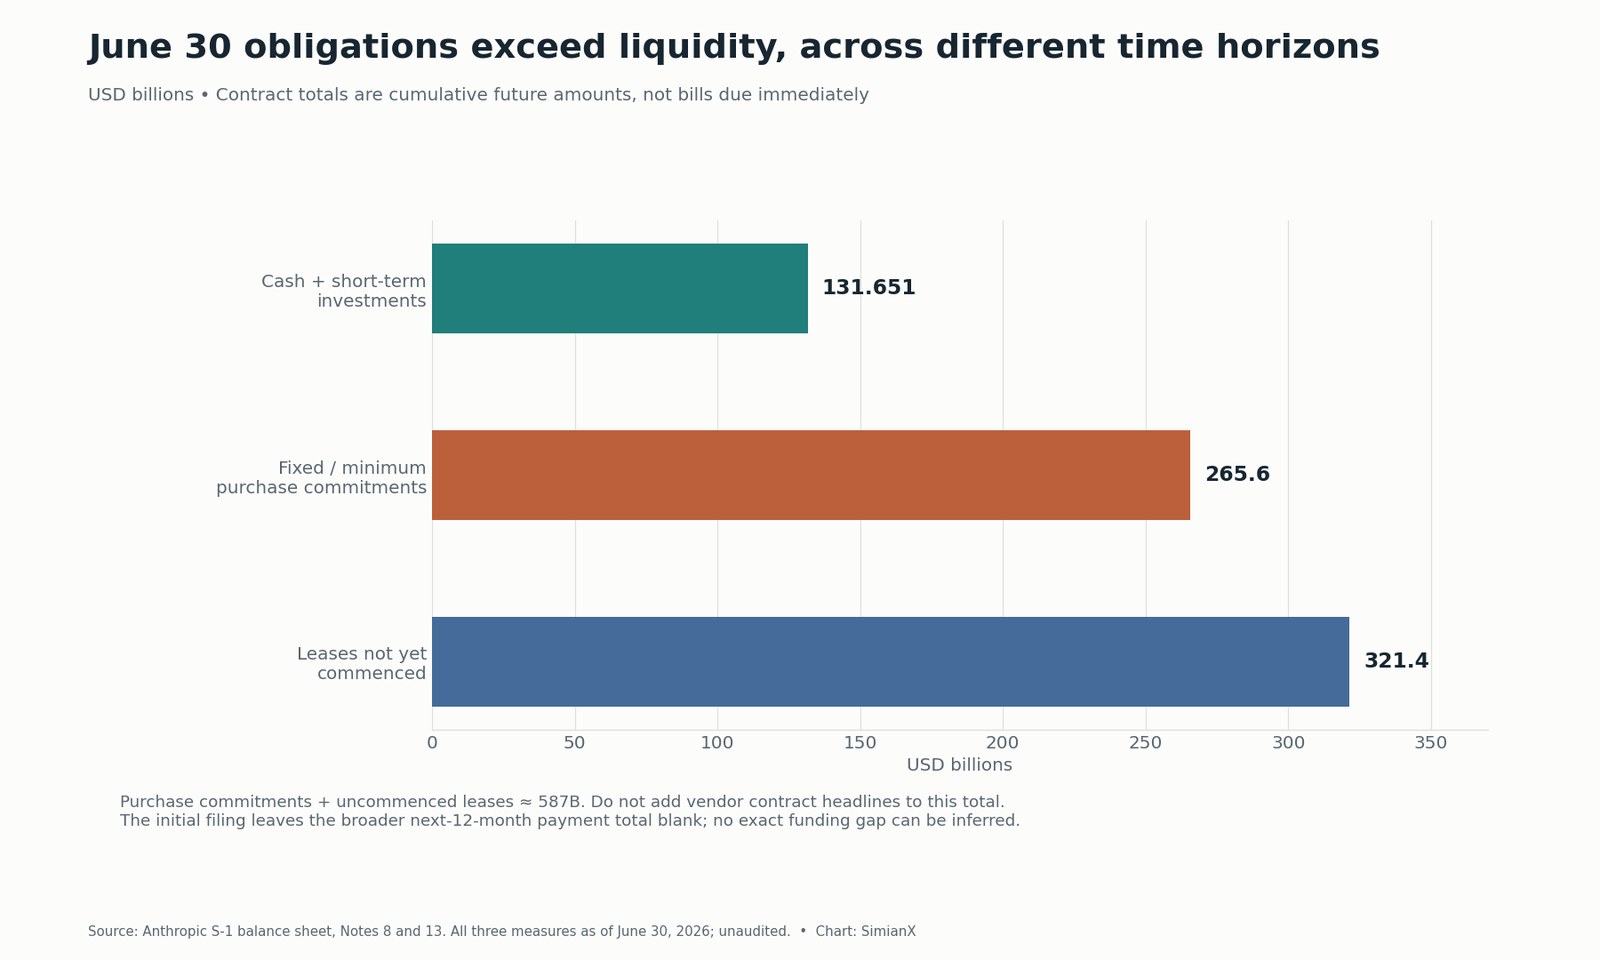
Главный риск — несовпадение сроков: значительная часть клиентской выручки зависит от использования и не обеспечена сопоставимыми долгосрочными обязательствами, а платежи за мощности растянуты на годы. Спрос может меняться быстрее базы затрат. Вместе с тем раннее резервирование мощностей может обеспечить рост, который компания с ограниченным доступом к вычислениям иначе упустила бы. Загрузка, цены и права на расторжение определят, какой эффект окажется сильнее.
Финансирование поставщиков смягчает разрыв во времени, но не устраняет стоимость. Соглашения о нотах на 30 июня предусматривали до $77 млрд потенциального финансирования при выполнении условий: Google — $20 млрд, Amazon — $15 млрд и Broadcom — $42 млрд, причём последние предназначены именно для арендных платежей. Это не $77 млрд уже находящихся в банке денег без ограничений. Отдельное обязательство AMD вложить до $5 млрд в капитал зависит от поставок и развёртывания. Следует отслеживать фактические выборки финансирования, конвертации и выпуск акций, а не вычитать каждый объявленный лимит из каждой крупной суммы расходов.
Наши материалы о выручке Broadcom от ИИ, сделке Micron–Anthropic и контракте Akamai рассматривают сторону поставщиков. Законтрактованная выручка поставщика — платёжное обязательство клиента; ни то ни другое автоматически не доказывает прибыльную загрузку.
Насколько легко свободный денежный поток может стать отрицательным?
Зафиксируем полугодовой операционный денежный поток на уровне $3,929 млрд и будем менять денежные затраты на оборудование за шесть месяцев:
| Операционный денежный поток за шесть месяцев | Денежная покупка оборудования за шесть месяцев | Свободный денежный поток по этому определению |
|---|---|---|
| $3,929 млрд | $0,482 млрд | +$3,447 млрд |
| $3,929 млрд | $5,000 млрд | −$1,071 млрд |
| $3,929 млрд | $10,000 млрд | −$6,071 млрд |
| $3,929 млрд | $20,000 млрд | −$16,071 млрд |
Только первая строка содержит данные опубликованного периода; остальные — анализ чувствительности, а не прогнозы. При неизменном операционном потоке точка безубыточности денежных покупок оборудования — $3,929 млрд. Фактический операционный поток будет меняться вместе с поступлениями, ценами моделей, использованием, оплатой труда и инфраструктурными затратами.
Аренда — ещё одна причина смотреть шире обычных капзатрат. Основная сумма финансовой аренды может проходить в потоке от финансовой деятельности, а оборудование — поступать по неденежным схемам. Компания, арендующая ускорители, может показывать небольшие первоначальные капзатраты на оборудование и при этом быть обязана платить фиксированные суммы годами. Поэтому предупреждение Anthropic о значительных будущих первоначальных инвестициях важнее для оценки финансирования, чем экстраполяция $482 млн первого полугодия.
Для сравнения с публичными компаниями см. историю свободного денежного потока Tesla и таблицу портфеля заказов и долга CoreWeave. Их бизнес-модели различаются; общий вопрос — как согласуются инвестиции, договорные поступления и финансирование.
Вознаграждение акциями: положительный поток всё ещё может размывать доли
Вознаграждение на основе акций за полугодие составило $2,185 млрд, около 13,4% выручки и 63,4% расчётного свободного денежного потока $3,447 млрд. Механическое вычитание оставило бы $1,262 млрд. Это анализ чувствительности к экономической стоимости долевых вознаграждений, а не дополнительный денежный отток и не опубликованный показатель потока.
На 30 июня 2026 года Anthropic раскрыла $26,6 млрд непризнанных расходов по RSU. Если бы IPO завершилось 30 июня 2026 года, $2,9 млрд были бы признаны накопленным итогом; оставшиеся $23,7 млрд признавались бы в течение средневзвешенного срока 2,1 года. В заявке также указаны $3,1 млрд непризнанных расходов по другим действующим долевым вознаграждениям. Нельзя считать все эти суммы немедленным денежным счётом или немедленным выпуском акций.
Источники: раскрытие вознаграждений на основе акций в S-1, с. 64–65, 174 и примечание 10. Вступление регистрации в силу удовлетворяет условию достижения результата для значительной части RSU; условия работы в компании, расчёты и удержание налогов всё ещё влияют на сроки.
Проверка для акционера — генерация денег на полностью разводнённую акцию после выпуска акций при IPO, конвертации нот и вознаграждений сотрудникам. Средневзвешенное число базовых акций в убыточном периоде не заменяет окончательную полностью разводнённую структуру капитала IPO. Некоторые инструменты исключаются из расчёта разводнённого убытка на акцию, поскольку их эффект был бы антиразводняющим. Нужно дождаться окончательных условий размещения, прежде чем заявлять точную стоимость одной акции после IPO.
Оправдывает ли улучшение потока оценку $1,5–2 трлн?
Диапазон $1,5–2 трлн — контекст из сообщений СМИ, а не ценовой диапазон S-1. В репортаже AP в день подачи заявки подчёркнуто, что окончательные условия не определены. Только продажа акций самой компанией приносит новые деньги в её казну; вторичная продажа акций существующими владельцами — нет.
При этих гипотетических оценках собственного капитала:
| База выручки | Знаменатель выручки, расчёт | Оценка капитала $1,5 трлн / выручка | Оценка капитала $2,0 трлн / выручка |
|---|---|---|---|
| Фактический 2025 финансовый год | $4,585 млрд | 327,2× | 436,2× |
| Первое полугодие 2026 × 2 | $32,572 млрд | 46,1× | 61,4× |
| II квартал 2026 × 4 | $46,220 млрд | 32,5× | 43,3× |
Это иллюстрации отношения стоимости собственного капитала к выручке, а не мультипликаторы стоимости предприятия и не прогнозы. Они не учитывают окончательные поступления от IPO, долг, условия конвертации и последующие изменения баланса. Сравнение показывает, насколько вывод зависит от выбранной базы растущей выручки. Годовая экстраполяция быстрорастущего квартала помогает оценить ожидания, но не устанавливает продажи следующего года.
Второй анализ чувствительности показывает требуемый масштаб будущей генерации денег. При гипотетической стоимости капитала $2 трлн и оценке в 40 устойчивых годовых свободных денежных потоков бизнесу понадобилось бы $50 млрд FCF в год. При марже FCF 25% это предполагает $200 млрд годовой выручки. Изменение мультипликатора, маржи или оценки меняет требование. Это не целевая цена, а способ проверить, соответствует ли предполагаемый будущий бизнес цене, которую платят сегодня.
Инвестиционная идея: что её подтвердит или опровергнет?
| Вопрос | Свидетельство в пользу позитивного сценария | Свидетельство, ослабляющее его |
|---|---|---|
| Сохраняется ли операционный рычаг? | Выручка несколько кварталов растёт быстрее затрат на оказание услуг и регулярные исследования | Краткосрочные вычисления и новые мощности сводят на нет прирост маржи |
| Превращается ли выручка в деньги? | Дебиторская задолженность погашается, а генерация денег выдерживает пополнение предоплат | Поступления замедляются либо поставщикам нужно платить до получения денег клиентов |
| Производительны ли мощности? | Новые развёртывания достигают прибыльной загрузки до пика крупных платежей | Законтрактованные мощности появляются раньше спроса или цены снижаются |
| Устойчиво ли финансирование? | Условные источники становятся доступны к сроку платежей | Условия поставок, обеспечение или доступ к рынку капитала ограничивают средства |
| Получает ли выгоду владелец? | Устойчивый поток на разводнённую акцию растёт после конвертаций и вознаграждений | Рост денег поглощается размыванием долей или чрезмерной ценой входа |
Позитивный сценарий опирается на наблюдаемые операционный рычаг и спрос: операционная прибыль второго квартала была реальной по GAAP, а не просто следствием исключения финансовых переоценок. Негативный сценарий относится к другому горизонту: многолетние обязательства и первоначальные вложения выходят за пределы денежного профиля с небольшой собственной базой активов, показанного в отчётном полугодии.
Решающим подтверждением станет повторяющаяся генерация денег после того, как новая инфраструктура начнёт потреблять денежные средства. Устранение бухгалтерского заблуждения улучшает анализ. Оно не отвечает на вопрос, обеспечит ли будущая цена IPO достаточную доходность за риски финансирования, исполнения и конкуренции.
Практический список проверок при обновлении отчётности
- Читайте каждую поправку к S-1. Заменяйте пустые поля цены, поступлений и капитала pro forma фактическими условиями; отделяйте первичные акции от вторичных.
- Восстанавливайте полную сверку денег. Увязывайте чистый убыток, неденежные финансовые переоценки, вознаграждения и каждое изменение оборотного капитала.
- Отслеживайте поступления и предоплаты. Сопоставляйте возрастную структуру дебиторской задолженности, авансы клиентов и график расчётов с поставщиками с ростом выручки.
- Разносите платежи по датам. Отделяйте минимумы, лимиты, необязательные мощности и условия; убирайте пересечения раскрытых контрактов.
- Измеряйте доходность на акцию. Учитывайте конвертацию нот, вознаграждения сотрудникам и новое финансирование до оценки устойчивой генерации денег для акционеров.
Процесс анализа акций SimianX помогает организовать исследование публичных облачных провайдеров и инфраструктурных поставщиков. В сеансе анализа в реальном времени можно сравнить операционные аргументы, оценку и риски поддерживаемого тикера. Кнопка Amazon на этой странице ведёт к публичной компании-контрагенту как косвенному объекту анализа; покупка AMZN не даёт прямого владения акциями ANT и не повторяет доходность Anthropic.
Часто задаваемые вопросы
Сколько денег Anthropic потратила за первое полугодие 2026 года?
В чистом операционном выражении компания получила $3,929 млрд, а не израсходовала деньги. После $482 млн денежных покупок оборудования свободный поток по используемому здесь определению был положительным: $3,447 млрд. Этот результат не включает все будущие договорные платежи.
Почему чистый убыток Anthropic составил $80,7 млрд?
Убыток $80,748 млрд включал $72,388 млрд расходов от переоценки финансирования и $8,720 млрд прочих корректировок финансовых инструментов. Эти неденежные статьи объясняют большую часть расхождения между результатом и деньгами. Их экономические последствия всё ещё могут проявиться через размывание долей или условия расчётов.
Являлись ли оставшиеся после крупнейшего расхода $8,36 млрд расходованием денег?
Нет. Нужно также включить вторую корректировку финансовых инструментов и остальные строки сверки денежного потока. Только полная сверка даёт опубликованный операционный приток $3,929 млрд.
Прибыльна ли Anthropic?
За второй квартал 2026 года компания отразила операционную прибыль по GAAP $974 млн, но за полугодие — операционный убыток $693 млн и чистый убыток $80,748 млрд. Операционная прибыль, скорректированная прибыль и положительный денежный поток описывают разные показатели и периоды.
Какова выручка Anthropic?
В S-1 указаны $4,585 млрд за 2025 финансовый год и $16,286 млрд за первое полугодие 2026 года, включая $11,555 млрд во втором квартале. Умножение последнего квартала на четыре даёт годовой темп $46,220 млрд, а не опубликованный годовой результат или прогноз.
Нужно ли немедленно платить все $587 млрд обязательств?
Нет. Это сумма двух раскрытий на 30 июня, охватывающих будущие закупки и ещё не начавшуюся аренду на много лет. Важны условия и даты платежей. Более широкий итог на следующие 12 месяцев в первоначальном проспекте не заполнен; крупные суммы из описаний контрактов нельзя ещё раз прибавлять к примечаниям.
Есть ли у ANT цена IPO или подтверждённая дата начала торгов?
Документ от 26 октября предлагает тикер ANT на Nasdaq, но оставляет пустыми ценовой диапазон и число размещаемых акций. Он не подтверждает завершённое размещение. Фактические условия следует проверять по поправкам SEC и окончательному проспекту.
Как будет обновляться этот справочный материал
Следующее существенное обновление должно последовать за поправкой к S-1 с условиями размещения, сентябрьскими финансовыми данными или недостающим графиком платежей. Мы добавим новый квартал, восстановим его сверку денежного потока, пересмотрим карту обязательств и рассчитаем размывание по фактической структуре капитала. Определение расчётного FCF сохранится для сопоставимости периодов. Сценарии по-прежнему будут обозначены отдельно от опубликованных результатов.
Читайте также
- Дата IPO Anthropic: S-1 подана, тикер ANT; OpenAI — 2027 год
- Выручка Amazon AWS: +37% во 2 кв. 2026, капзатраты $54 млрд
- Отчёт Alphabet за Q2 2026: прогноз капзатрат и Cloud +82%
- Акции Broadcom (AVGO): ИИ-выручка по кварталам и падение
- Сделка Micron и Anthropic 2026: условия, статус и акции MU
- Акции AKAM: $11,6 млрд от Anthropic и выручка по сегментам
- Акции CoreWeave 2026: заказы на $104 млрд и долг $35 млрд
- Свободный денежный поток Tesla: $1,5 млрд в III кв. 2026 г.
Источники
- SEC EDGAR — реестр заявки S-1 от 26 октября 2026 года
- Anthropic Form S-1 — отчёты о прибылях и убытках, движении денежных средств, квартальные результаты и сверки показателей не по GAAP
- Anthropic Form S-1 — договорные обязательства MD&A, соглашения о финансировании и примечания 8–10 и 13 к отчётности
- Anthropic — объявление финансирования серии H от 28 мая 2026 года
- Associated Press — контекст предварительной оценки IPO и финансовый обзор в день подачи заявки


