
 Автор: Muke
Caterpillar после Q3 2026: рекордный портфель заказов, просадка на 41% и арифметика Q4
Коротко: Акции Caterpillar падают потому, что отчёт за Q3 2026 не повысил прогноз, который должен был повысить. Продажи выросли на 17%, до $20.7 млрд, а портфель заказов достиг рекордных $78.1 млрд, но руководство сохранило прогноз роста за год на уровне «от середины до верхней части второго десятка процентов» и пообещало в Q4 лишь «умеренный» рост, при этом возмещение пошлин дало примерно $0.21 из $7.20 скорректированной EPS. Акции CAT закрылись 29 октября на $647.39 (−9.25%) и 30 октября на $622.75, что на 41.5% ниже максимума закрытия $1,064.90 от 30 июня.
Заголовок «продажи +17%, акции −9%» заставляет реакцию рынка выглядеть иррациональной. Она кажется менее странной, если добавить три факта, которые заголовок опускает. Ещё до отчёта акции потеряли треть стоимости. Чтобы выйти на рост за год на 18%, которого ждали аналитики, требовалось около $21.1 млрд выручки в Q4, а формулировки руководства указывали на меньшее. И превышение прогноза по EPS оказалось меньше, чем заключённое в нём возмещение пошлин.
В этом справочном материале собраны история цены, все реакции в дни отчётности с 2019 года, арифметика Q4, динамика портфеля заказов и оценка при цене $622.75. Показатели, раскрытые компанией, взяты из релиза о результатах за Q3, презентации и звонка с аналитиками Caterpillar. Наши собственные расчёты обозначены отдельно. Данные приведены на закрытие 30 октября 2026 года.
Насколько упали акции Caterpillar?
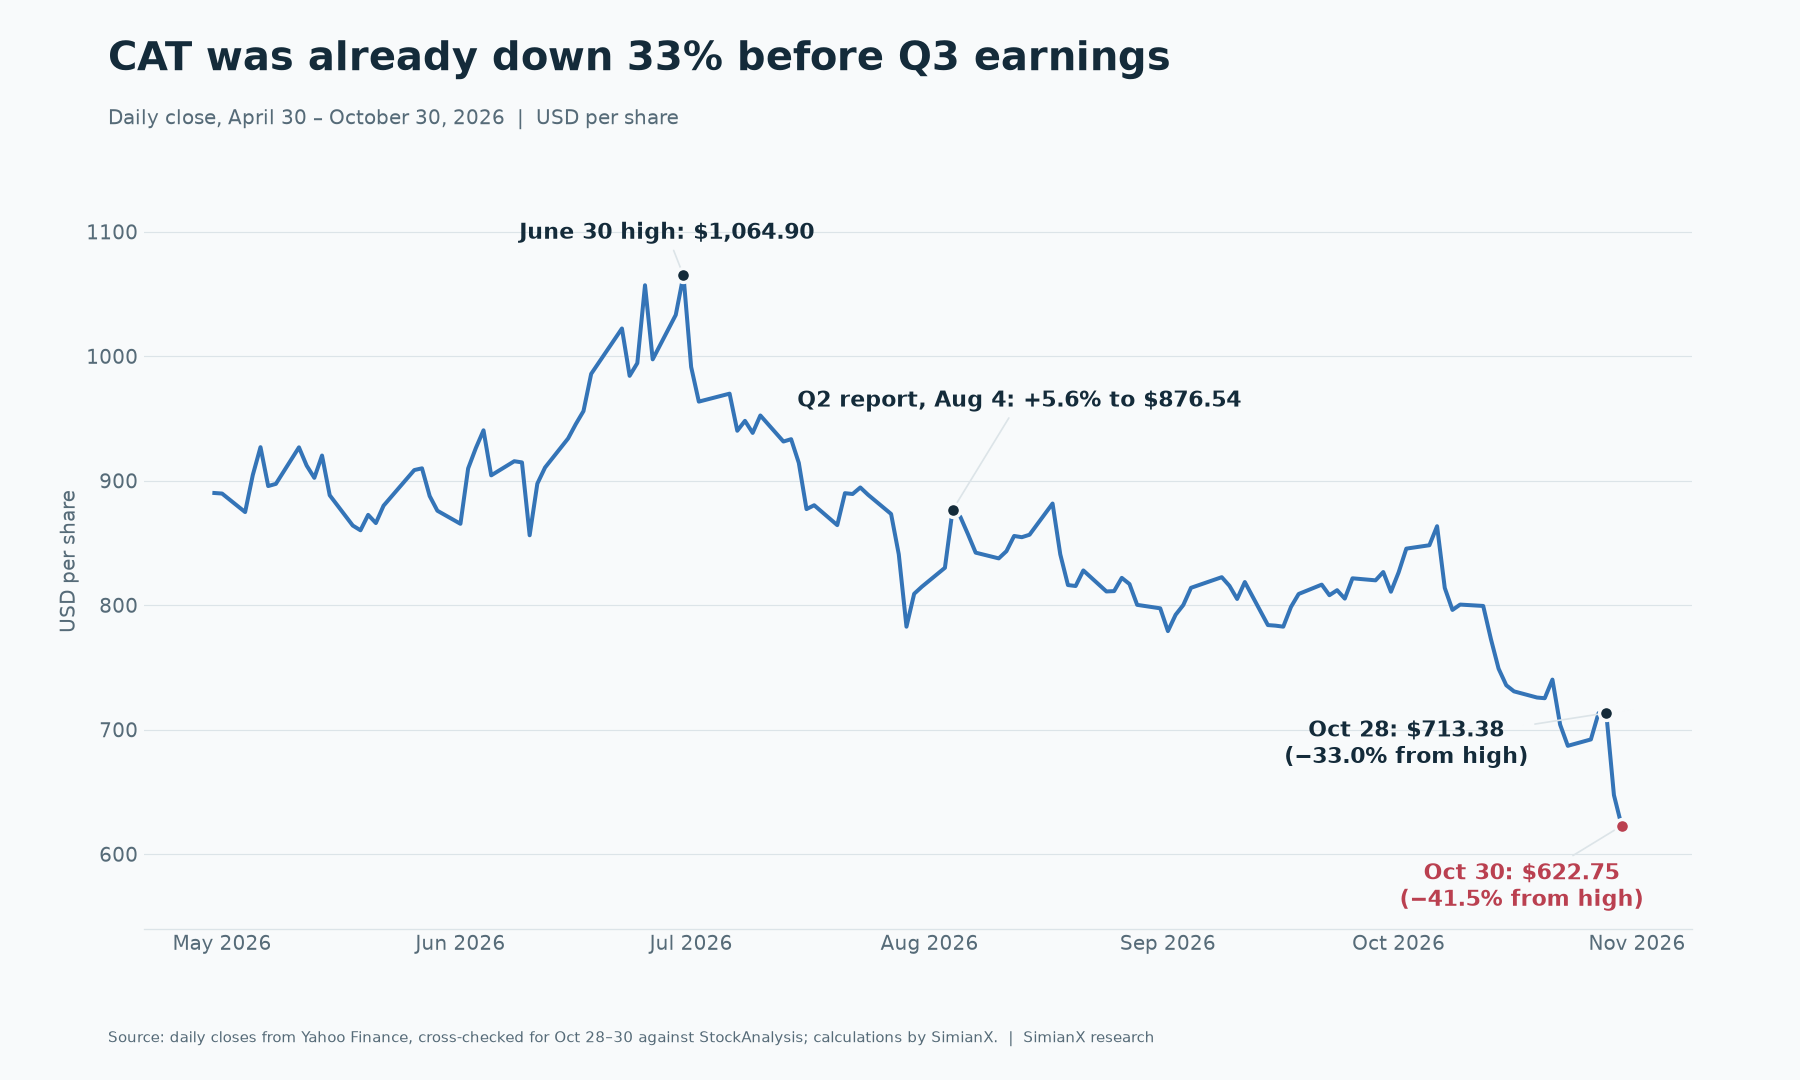
Двухдневное падение после отчёта стало последним этапом снижения, которое началось четырьмя месяцами раньше.
| Дата | Закрытие | Изменение | От максимума 30 июня |
|---|---|---|---|
| 30 июня 2026 | $1,064.90 | Максимум закрытия за период | 0.0% |
| 4 августа 2026 (отчёт за Q2) | $876.54 | +5.60% за день | −17.7% |
| 28 октября 2026 | $713.38 | Последнее закрытие перед Q3 | −33.0% |
| 29 октября 2026 (отчёт за Q3) | $647.39 | −9.25% за день | −39.2% |
| 30 октября 2026 | $622.75 | −3.81% за день | −41.5% |
Сравнение с похожими акциями позволяет отделить то, что касается именно Caterpillar, от всего остального.
| Акция | 30 июня — 28 окт. | 28 окт. — 30 окт. | 30 июня — 30 окт. |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
В этой таблице видны два разных явления. С июня до конца октября бумаги, сильнее всего связанные с производством электроэнергии, падали вместе, хотя широкий рынок рос, поэтому значительная часть снижения относится к торговой идее «энергия для ИИ», а не только к Caterpillar. Это наш вывод; ценовые данные причину не доказывают. Два дня после отчёта выглядят иначе. CAT упала намного сильнее GE Vernova и Cummins, а Deere выросла, так что эта часть движения связана в основном с собственным отчётом Caterpillar. Кроме того, 30 октября было слабым днём для всего рынка, SPY снизился примерно на 1.8%, поэтому не всё падение на 3.81% в тот день было специфичным для компании.
Все реакции Caterpillar в дни отчётности с 2019 года
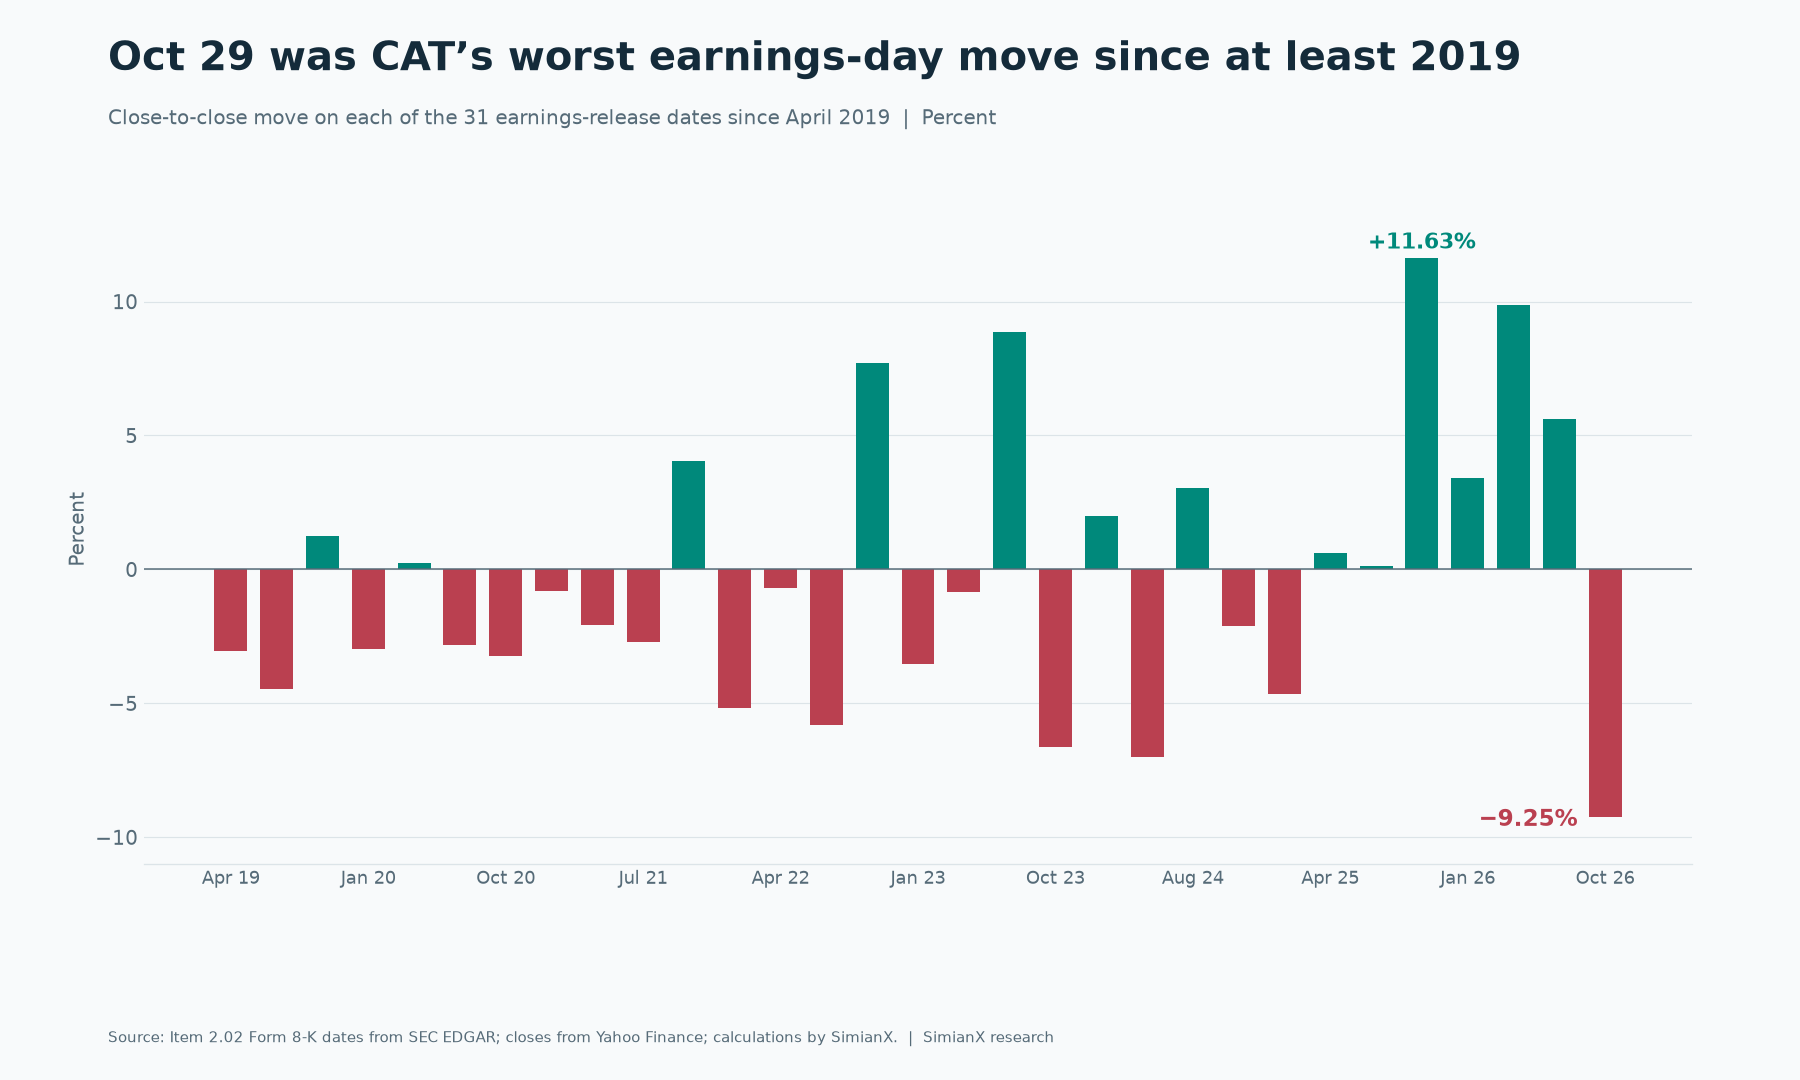
Движение 29 октября стало самым сильным падением в день отчётности среди 31 квартального отчёта, которые мы измерили с апреля 2019 года. Предыдущим рекордом было −7.02% в апреле 2024 года.
| Дата отчёта | Предыдущее закрытие | Закрытие | Изменение |
|---|---|---|---|
| 29 окт. 2026 | $713.38 | $647.39 | −9.25% |
| 4 авг. 2026 | $830.03 | $876.54 | +5.60% |
| 30 апр. 2026 | $810.05 | $890.11 | +9.88% |
| 29 янв. 2026 | $643.28 | $665.24 | +3.41% |
| 29 окт. 2025 | $524.47 | $585.49 | +11.63% |
| 5 авг. 2025 | $433.70 | $434.23 | +0.12% |
| 30 апр. 2025 | $307.40 | $309.27 | +0.61% |
| 30 янв. 2025 | $393.23 | $374.98 | −4.64% |
| 30 окт. 2024 | $387.51 | $379.24 | −2.13% |
По всем 31 отчёту акции падали в 18 случаях и росли в 13, а среднее абсолютное изменение составило около 4.1%. До 29 октября бумага росла шесть дней отчётности подряд, и благодаря этому цена выросла с $307 вплоть до $1,065. Рынок, привыкший к большим превышениям прогнозов, реагирует на скромное превышение иначе.
Даты взяты из форм 8-K, пункт 2.02, в SEC EDGAR; мы исключили одну форму от 11 октября 2024 года, выпадавшую из квартального календаря отчётности. Caterpillar публикует результаты до открытия рынка США, поэтому закрытие того же дня отражает реакцию.
О чём отчиталась Caterpillar за Q3 2026?
| Показатель | Q3 2026 | Q3 2025 | Изменение |
|---|---|---|---|
| Продажи и выручка | $20.682B | $17.638B | +17% |
| Операционная прибыль | $4.214B | $3.052B | +38% |
| Операционная маржа | 20.4% | 17.3% | +3.1 п.п. |
| Скорректированная операционная маржа | 20.6% | 17.5% | +3.1 п.п. |
| Прибыль на акцию | $7.13 | $4.88 | +46% |
| Скорректированная прибыль на акцию | $7.20 | $4.95 | +45% |
| Свободный денежный поток MP&E | $3.8B | $3.2B | +19% |
| Портфель заказов | $78.1B | $39.9B | +96% |
Рост выручки обеспечили в основном объёмы продаж, выросшие на $2.2 млрд, и положительный ценовой эффект на $663 млн. MP&E означает Machinery, Power & Energy, то есть промышленный бизнес без финансового подразделения.
| Сегмент | Продажи | Рост | Прибыль сегмента | Маржа | Маржа в Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Power Generation — самое сильное направление внутри крупнейшего сегмента. Его внешние продажи выросли на 30%, до $3.421 млрд, благодаря турбинам и крупным поршневым двигателям, прежде всего для дата-центров. Нефть и газ прибавили 13%, а промышленное направление — 4%.
Основную часть роста дала Северная Америка, где выручка выросла на 24%, до $12.017 млрд. Азиатско-Тихоокеанский регион стал единственным, где показатель снизился, — на 2%.
Почему акции CAT упали после сильных результатов?
Самую ясную картину разрыва с ожиданиями дал Reuters: аналитики ждали роста за год примерно на 18%, консенсус LSEG по скорректированной EPS составлял $7.08, а J.P. Morgan называл $80 млрд оптимистичным ожиданием по портфелю заказов. На фоне каждого из этих ориентиров отчёт был неплохим, но недостаточным.
Арифметика Q4: что требовалось для роста на 18%
Эту часть пропускает большинство обзоров после отчётности. Продажи и выручка Caterpillar за 2025 год составили $67.589 млрд, а за первые девять месяцев 2026 года — $58.640 млрд. Q4 2025 принёс $19.133 млрд. Эти три цифры задают то, что следует из прогноза. Таблица ниже — наш расчёт, а не прогноз компании.
| Рост Q4 2026 к Q4 2025 | Расчётная выручка Q4 | Изменение к Q3 2026 | Расчётный рост за год |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (нужно для 18%) | $21.12B | +2.1% | +18.0% |
Руководство прогнозирует «умеренный» рост продаж в Q4, так что 18%, которых ждали аналитики, оказываются на верхней границе того, что, судя по всему, допускает это слово, или за ней. Один из аналитиков на звонке настаивал на том же: даже с поправкой на давление от дилерских запасов прогноз предполагает выручку, которая «едва вырастет квартал к кварталу». Для сравнения: выручка Q4 превышала выручку Q3 в каждый из последних пяти лет, согласно отчётности Caterpillar в SEC.
| Год | Выручка Q3 | Выручка Q4 | От Q3 к Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
Руководство назвало три причины слабого Q4:
- Высокая база. Q4 2025 был сильным кварталом.
- Сокращение запасов дилерами. Ожидается, что строительные дилеры сократят запасы примерно на $1.6 млрд против $600 млн годом ранее. Это давление примерно на $1 млрд на объёмы продаж, а продажи Construction, как ожидается, останутся примерно на прежнем уровне.
- Мощности. Рост Power & Energy «упирается в мощности», поэтому сильные заказы нельзя просто отгрузить раньше.
Руководство также воздержалось от оценок на 2027 год, пообещав обсудить его в январе. В итоге инвесторы ушли со звонка со слабым Q4 и без новых цифр на следующий год.
Насколько возмещение пошлин помогло прибыли?
В собственной презентации компании эффект возмещения пошлин IEEPA (International Emergency Economic Powers Act, закон о чрезвычайных международных экономических полномочиях) оценён примерно в $0.21 на акцию за Q3, что соответствует $128 млн операционной прибыли. Скорректированная EPS его не исключает, поскольку корректировка касается только затрат на реструктуризацию.
| Показатель EPS | Q3 2026 | К $7.08 (LSEG) | К $7.03 (S&P) |
|---|---|---|---|
| Скорректированная EPS по отчёту | $7.20 | +$0.12 | +$0.17 |
| Без возмещения примерно в $0.21 | Около $6.99 | −$0.09 | −$0.04 |
Показатель S&P приведён по данным StockStory. Мы не можем определить, сколько аналитиков учли возмещение в своих оценках, поэтому вторая строка показывает чувствительность. Она не доказывает реального промаха.
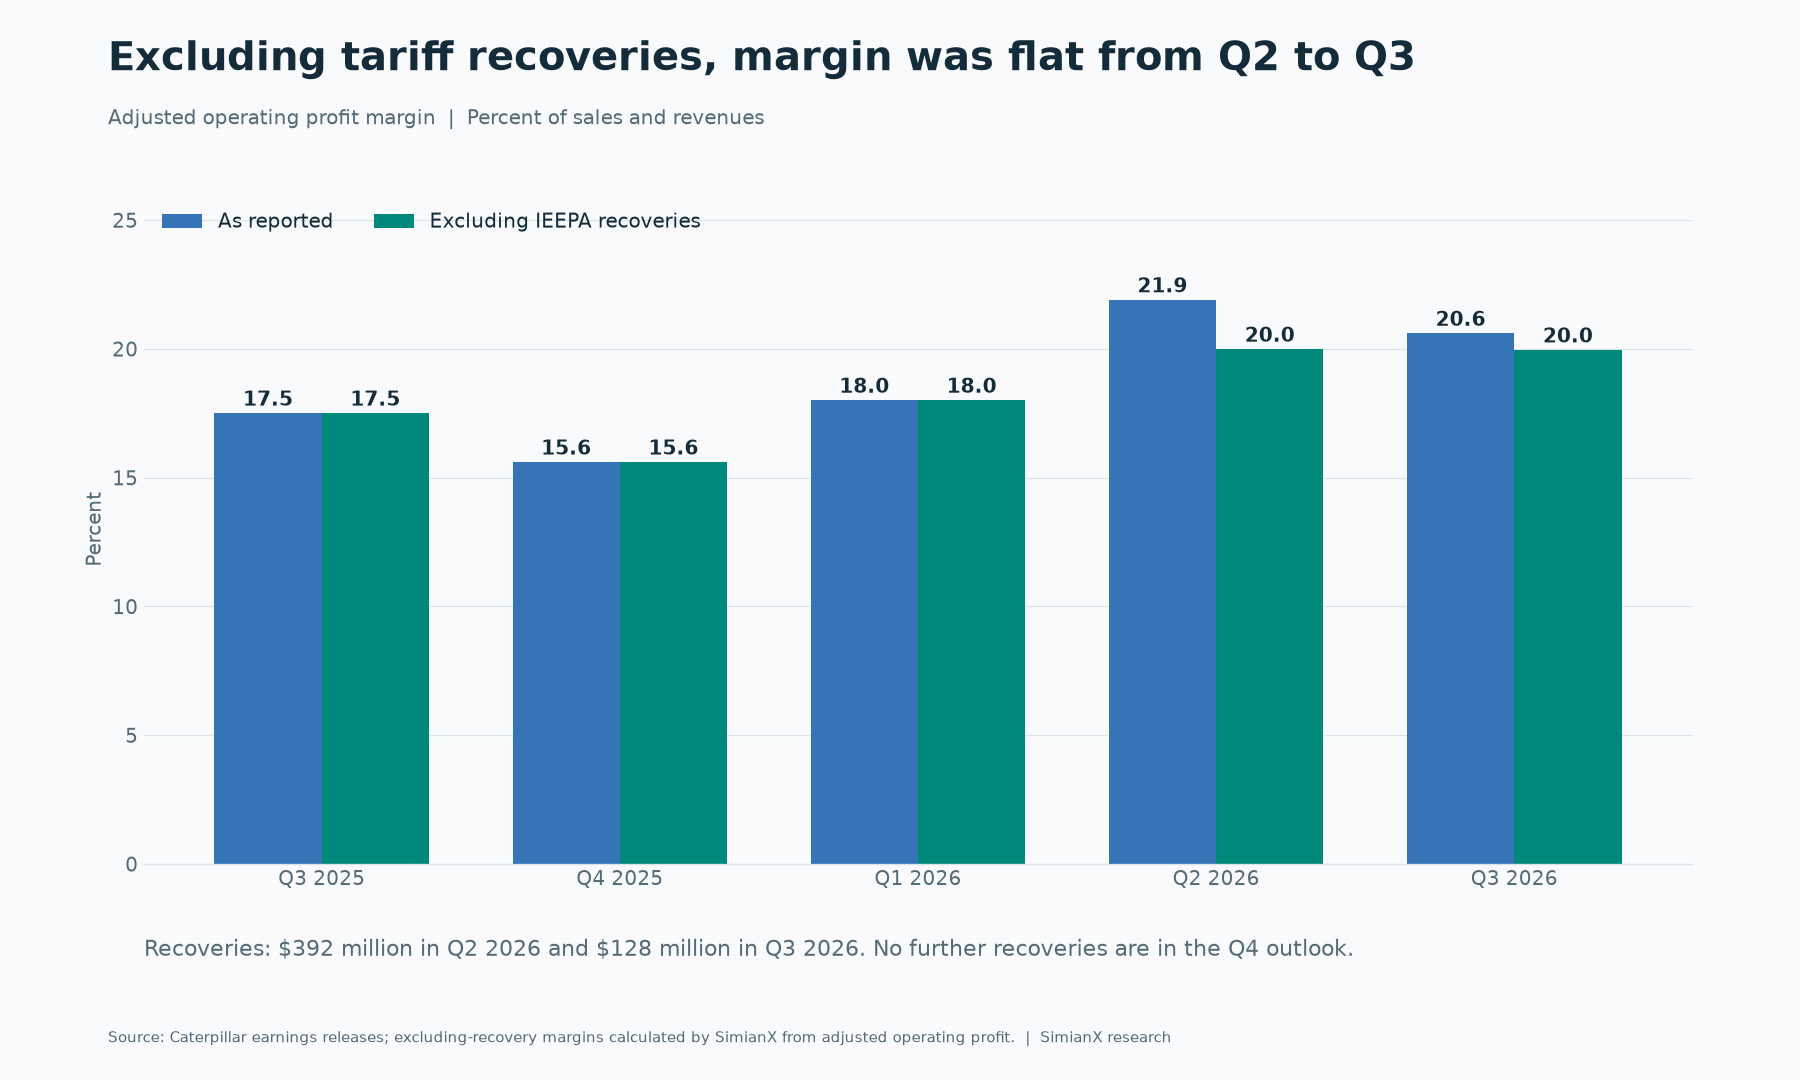
Q2 рассказывает ту же историю в большем масштабе. В том квартале возмещение составило $392 млн, что по нашей оценке равно примерно $0.65 на акцию (налоговая ставка 23% и около 463 млн разводнённых акций). Скорректированная EPS снизилась с $8.17 в Q2 до $7.20 в Q3. Без возмещения показатель снизился примерно с $7.52 примерно до $6.99.
| Квартал | Скорректированная операционная прибыль | Возмещение | Маржа по отчёту | Маржа без возмещения |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
Улучшение год к году реально и без возмещения: 20.0% против 17.5%. Оно также не связано со снижением пошлин, поскольку расходы на пошлины в Q3, около $600 млн, остались на уровне прошлого года. О том, как такие возвраты отражаются у других компаний, читайте в нашем трекере возвратов пошлин IEEPA.
Проблема на будущее в том, что возмещение прекращается, а пошлины — нет. С начала года возмещение составило около $520 млн, и прогноз на Q4 его не предусматривает, тогда как расходы на пошлины в Q4 составят около $600 млн, а за весь год — около $2.2 млрд. Без учёта возмещения руководство ожидает, что скорректированная маржа за год окажется «у нижней границы» целевого диапазона. Диапазон, объявленный на Investor Day, составляет 18–22% при выручке $72 млрд и 21–25% при $100 млрд, так что нижняя граница растёт вместе с продажами. На звонке руководство заявило, что ожидает в дальнейшем «начать понемногу выбираться со дна» диапазона, а подробности о 2027 годе появятся позже.
Так ли хорош портфель заказов на $78.1 млрд, как кажется?
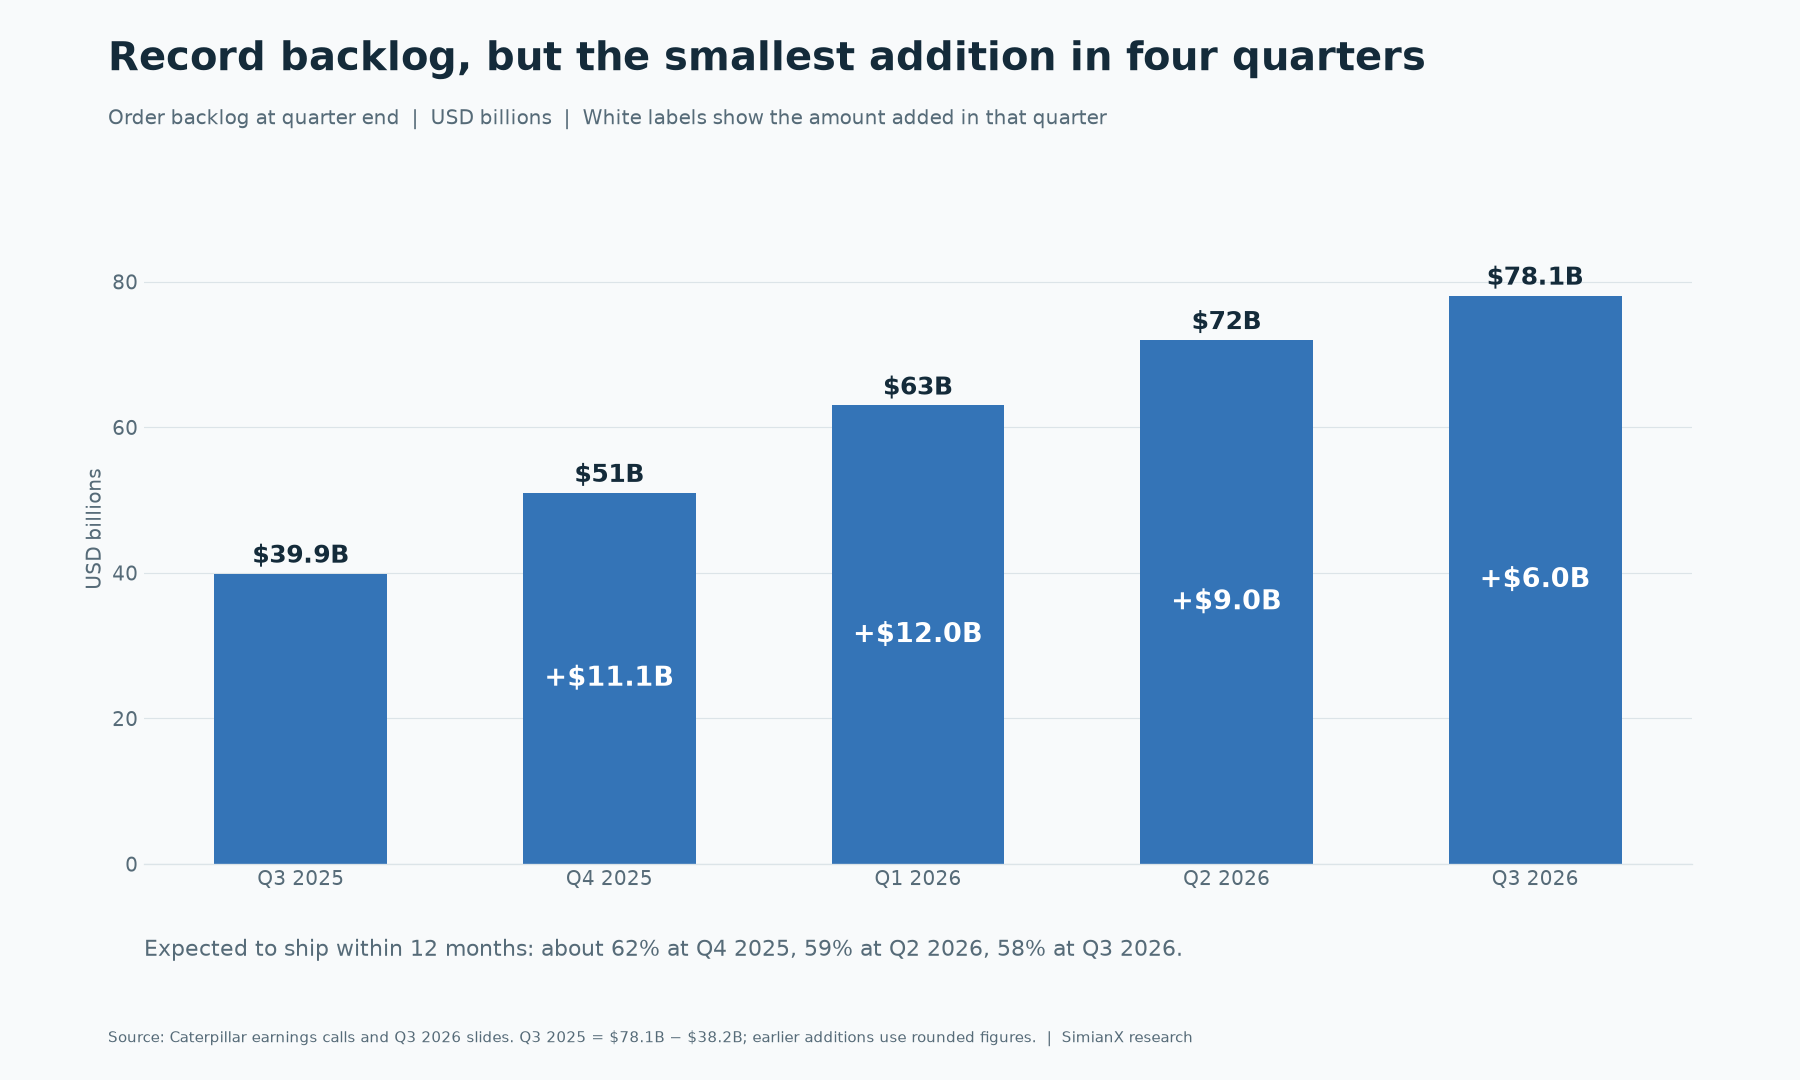
За год портфель заказов почти удвоился. Но рос он медленнее, чем в предыдущие три квартала, и всё большая его часть теперь приходится на более отдалённые сроки.
| Конец квартала | Портфель заказов | Прирост за квартал | Доля к отгрузке в течение 12 месяцев |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Около +$11B | Около 62% |
| Q1 2026 | $63B | Около +$12B | — |
| Q2 2026 | $72B | Около +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
При доле 58% примерно $45 млрд должны быть отгружены в течение года и примерно $33 млрд — позже (наш расчёт). По словам руководства, заказы на крупные поршневые двигатели теперь простираются до 2029 года, а заказы на турбины — до 2030 года.
Из этого следуют три вывода:
- Большая длительность. Выручка, которая придёт в 2029 году, сегодня стоит меньше выручки следующего квартала, а связанные с ней затраты менее определённы.
- Неравномерность. Руководство описало заказы на основное электроснабжение и горнодобывающую технику как крупные, индивидуально согласуемые и неравномерные. Квартал с приростом $6.0 млрд сам по себе не сигнализирует об ослаблении спроса, и то же относится к любому последующему кварталу, который будет выглядеть сильным.
- Пробел в данных об условиях контрактов. Caterpillar не раскрывает условия отмены заказов и эскалации цен по портфелю.
Качество портфеля подкрепляет одна денежная статья. Авансы клиентов добавили $4.0 млрд к операционному денежному потоку за первые девять месяцев против $1.6 млрд годом ранее. Клиенты вносят больше денег вперёд. За тот же период запасы поглотили $4.1 млрд, тогда как годом ранее — $2.0 млрд, так что деньги клиентов покрывают значительную часть наращивания запасов. Это наше прочтение отчёта о движении денежных средств, а не заявление компании.
Успевают ли продажи за реальным конечным спросом?
Розничная статистика Caterpillar измеряет продажи конечным пользователям, а отчётные продажи — отгрузки дилерам и другим покупателям. Эти показатели могут расходиться, и разрыв несёт полезную информацию. Они рассчитываются на разной базе, и Caterpillar называет розничные данные приблизительным ориентиром, поэтому сравнивать стоит направление, а не точную разницу.
| Сегмент | Рост отчётных продаж | Рост продаж конечным пользователям | О чём это говорит |
|---|---|---|---|
| Power & Energy | +18% | +36% | Спрос сильно опережает отгрузки; ограничение — мощности |
| Только Power Generation | +30% | +75% | Тот же разрыв, но шире |
| Construction Industries | +18% | +20% | В целом совпадает, помогли арендные парки |
| Resource Industries | +15% | +4% | Отгрузки опережают конечные продажи |
Две детали меняют то, как следует читать эти данные.
Resource Industries — слабое звено. Его 4% оказались ниже ожиданий руководства, а продажи горнодобывающей техники конечным пользователям снизились из-за задержек с доставкой и вводом в эксплуатацию. В релизе говорится, что продажи в горнодобыче, тяжёлом строительстве и добыче нерудных материалов выросли в первую очередь из-за изменения дилерских запасов. Руководство ожидает, что отложенный ввод в эксплуатацию будет наверстан в Q4. Продажи железнодорожной техники конечным пользователям упали на 70%, хотя это направление сильно колеблется от квартала к кварталу.
У Construction был необычный помощник. Пополнение дилерских арендных парков было «исключительно сильным», отчасти благодаря новому арендному направлению Major Projects. Руководство ожидает, что в Q4 его вклад снизится. Продажи конечным пользователям в Северной Америке выросли на 27%, и, по словам руководства, рост был сильным и без арендных парков, но это всё равно попутный ветер, который стихает.
Насколько Caterpillar — акция на энергию для ИИ?
$3.421 млрд Power Generation составили около 17% продаж и выручки за Q3 (наш расчёт), причём дата-центры — лишь часть этого направления. Это важно, потому что акцию могут оценивать так, будто вся она — это самые быстрорастущие 17%. Если вам нужен исходный оптимистичный сценарий, его разбирает наш более ранний материал о торговой идее Caterpillar на энергии для ИИ-дата-центров. Заказ Amazon у Generac показывает, как та же тема выглядит в компании поменьше.
Зависимость проходит через расходы клиентов. Заказы Caterpillar от дата-центров в конечном счёте зависят от того, продолжат ли гиперскейлеры строительство, поэтому здесь так важно соотношение капзатрат бигтеха на ИИ и его денежного потока. Проекты могут сдвигаться и из-за подключения к сетям, поставок газа, разрешений или финансирования, даже когда спрос не пострадал.
Второе ограничение — мощности. Caterpillar планирует к 2030 году поднять мощности по крупным поршневым двигателям почти втрое к уровню 2024 года и будет использовать часть завода в Уинстон-Сейлеме, Северная Каролина, как вторую площадку сборки и испытаний двигателей серии 3600. Такие расширения увеличивают амортизацию и производственные затраты раньше, чем отгрузки, и руководство назвало и то и другое факторами давления на маржу.
Одна распространённая путаница: инвестиции в $1 млрд в Сэнфорде, Северная Каролина предназначены для гусеничных погрузчиков и телескопических погрузчиков Cat Compact. Это проект Construction Industries, а не дата-центров.
Капитальные затраты на 2026 год теперь ожидаются на уровне около $3.3 млрд вместо прежних $3.5 млрд. Свободный денежный поток по-прежнему прогнозируется в верхней половине годового диапазона $6–15 млрд.
Что Cat Financial говорит о клиентах?
Кредитное качество клиентов не показывает признаков стресса, а это аргумент против трактовки распродажи как страха за спрос.
| Cat Financial | Q3 2026 | Сравнение |
|---|---|---|
| Просрочка | 1.31% | 1.47% годом ранее |
| Чистые списания | $28M | $40M годом ранее |
| Резерв под кредитные убытки | $332M, 0.91% дебиторской задолженности | $294M, 0.84% на 30 июня |
| Новый розничный бизнес | +6% год к году | По данным звонка с аналитиками |
По словам руководства, просрочка находится на минимуме с 1998 года. Резерв действительно вырос, а отчисления в резерв под кредитные убытки оказались на $34 млн выше, чем годом ранее, так что за этим стоит следить. Однако кредит — запаздывающий сигнал: клиент обычно откладывает покупку задолго до того, как пропустит платёж.
Дёшевы ли акции CAT при $622.75?
Они подешевели, но дешёвыми их пока нельзя назвать однозначно. Это наши расчёты на основе скорректированной EPS за последние четыре отчётных квартала: $5.16 (Q4 2025), $5.54, $8.17 и $7.20, всего $26.07.
| База прибыли | EPS | P/E при $622.75 |
|---|---|---|
| Последние 12 месяцев, скорректированная | $26.07 | 23.9× |
| То же без возмещения за Q2 и Q3 (около $0.86) | Около $25.21 | 24.7× |
| Консенсус на следующие 12 месяцев (S&P, через StockStory) | $30.56 | 20.4× |
При примерно 461 млн разводнённых акций цена $622.75 соответствует рыночной стоимости примерно $287 млрд.
В таблице ниже показано, что дают разные сочетания. Это гипотетические вводные для проверки допущений, а не прогнозы и не целевые цены.
| Годовая EPS | P/E 18× | P/E 22× | P/E 26× |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
При $622.75 цена находится вблизи EPS в $30 при мультипликаторе примерно 21. Иначе говоря, рынок всё ещё платит за прибыль, которой пока нет в исторических показателях. Главный риск снижения — одновременное падение обоих показателей, что и происходит, когда акцию, оценённую как историю структурного роста, снова начинают оценивать как циклического производителя. Это рамка для анализа, а не рекомендация.
Другие случаи, когда сильные результаты встретились с падением акций: реакция на Q3 у TSMC и денежный поток Alphabet.
За чем следить в следующем отчёте Caterpillar
Руководство обещало подробнее рассказать о 2027 годе в январе. Вот пункты, которые подтвердят или поставят под сомнение текущую трактовку.
| Пункт | Ориентир из этого отчёта | Что изменит взгляд |
|---|---|---|
| Выручка Q4 | $21.12B нужно для роста за год на 18% | Рост значительно выше «умеренного» |
| Маржа за год без возмещения | У нижней границы целевого диапазона | Любой прогресс от нижней границы в прогнозе на 2027 |
| Дилерские запасы в строительстве | Сокращение примерно на $1.6B в Q4 | Более сильное сокращение или более слабые продажи конечным пользователям |
| Портфель заказов | $78.1B, +$6.0B в Q3 | Второй подряд меньший прирост или доля в пределах 12 месяцев ниже 58% |
| Resource Industries | Продажи конечным пользователям +4% | Отложенный ввод в эксплуатацию не наверстан в Q4 |
| Пошлины | Около $600M в Q4 | Новое возмещение или изменение ставок |
| Авансы клиентов | +$4.0B за девять месяцев | Авансы снижаются, а запасы продолжают расти |
| Cat Financial | Просрочка 1.31%, резерв 0.91% | Просрочка растёт вместе с резервом |
Фундаментальные показатели акции можно отслеживать на странице CAT в SimianX, а свою трактовку — проверить в сессии анализа в реальном времени.
Часто задаваемые вопросы об акциях Caterpillar и отчётности за Q3 2026
Почему падают акции Caterpillar?
Это два отдельных движения. С 30 июня по 28 октября CAT упала на 33% вместе с другими бумагами, связанными с энергетикой, хотя широкий рынок рос. Затем за два дня после отчёта за Q3 она потеряла ещё 12.7%, потому что прогноз на год остался на уровне от середины до верхней части второго десятка процентов, в Q4 ожидается умеренный рост, а превышение по EPS оказалось меньше заключённого в нём возмещения пошлин.
Какой была EPS Caterpillar за Q3 2026?
Прибыль на акцию составила $7.13, скорректированная прибыль на акцию — $7.20 против $4.88 и $4.95 годом ранее. В презентации указано, что оба показателя включают примерно $0.21 на акцию от возмещения пошлин IEEPA.
Каков портфель заказов Caterpillar?
На конец Q3 2026 он составил рекордные $78.1 млрд, что на $6.0 млрд больше, чем в Q2, и на $38.2 млрд больше, чем годом ранее. Руководство ожидает, что 58% будет отгружено в течение 12 месяцев.
Каков прогноз Caterpillar на 2026 год?
Руководство ожидает рост продаж и выручки от середины до верхней части второго десятка процентов, умеренный рост продаж в Q4, скорректированную маржу у нижней границы целевого диапазона без учёта возмещения, расходы на пошлины около $2.2 млрд без учёта возмещения, свободный денежный поток MP&E в верхней половине диапазона $6–15 млрд и капитальные затраты около $3.3 млрд.
Что такое возмещение пошлин IEEPA?
Это суммы, которые Caterpillar признала подлежащими возврату по пошлинам, введённым на основании закона о чрезвычайных международных экономических полномочиях (IEEPA). Компания отразила $392 млн в Q2 и $128 млн в Q3, а прогноз на Q4 новых сумм не предусматривает. О других компаниях читайте в нашем трекере возвратов.
Caterpillar — это ИИ-акция?
Отчасти. Power Generation, направление, включающее спрос дата-центров, составило около 17% продаж и выручки за Q3. Большая часть бизнеса по-прежнему приходится на строительство, горнодобычу, нефть и газ, промышленность и финансы.
Насколько CAT ниже своего максимума?
При цене $622.75 на 30 октября 2026 года акция была на 41.5% ниже максимума закрытия $1,064.90 от 30 июня 2026 года. Это июньское закрытие также стало самым высоким за 12 лет дневных закрытий, которые мы изучили.
Заключение
Q3 у Caterpillar не показал сломанного бизнеса. Спрос, маржа и кредитное качество клиентов в норме. Но он показал, что рост ограничен мощностями, что Q4 будет слабее, чем предполагает портфель заказов, и что возмещение заставило квартал выглядеть лучше базового темпа. Для акции, в цену которой был заложен более быстрый путь, этого хватило для худшего движения в день отчётности как минимум за семь лет.
Следующая проверка — январь, когда выйдут результаты Q4 и первые подробности о 2027 годе. Чтобы проверить цифры самостоятельно, начните с источников ниже, а SimianX AI поможет следить за развитием тезиса.
Читайте также
- Caterpillar 2026: энергетический трейд на ИИ-дата-центрах
- Возвраты пошлин IEEPA: 78 компаний — кто и сколько получил
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- Почему акции TSMC упали после отчёта за Q3 2026: все реакции
- Свободный денежный поток Alphabet: III квартал 2026 и ИИ
Источники
- Caterpillar: релиз о результатах за Q3 2026 (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: статистика розничных продаж за Q3 2026 (Exhibit 99.2)
- Caterpillar: презентация для аналитиков за Q3 2026
- Caterpillar: релиз о результатах за Q2 2026 (Exhibit 99.1)
- Стенограмма звонка Caterpillar по итогам Q3 2026 (StockAnalysis)
- Reuters через MarketScreener: прибыль Caterpillar в третьем квартале выросла благодаря спросу на энергетическое оборудование
- StockStory: Caterpillar Q3 2026 и консенсус-оценки S&P
- Caterpillar: инвестиции в $1 млрд в Cat Compact в Северной Каролине
- SEC EDGAR: отчётность Caterpillar и финансовые данные XBRL
- История цен акций CAT (StockAnalysis)


