Автор: Muke
Отчётность TSMC за Q3 2026 и реакция акций: данные за 20 кварталов
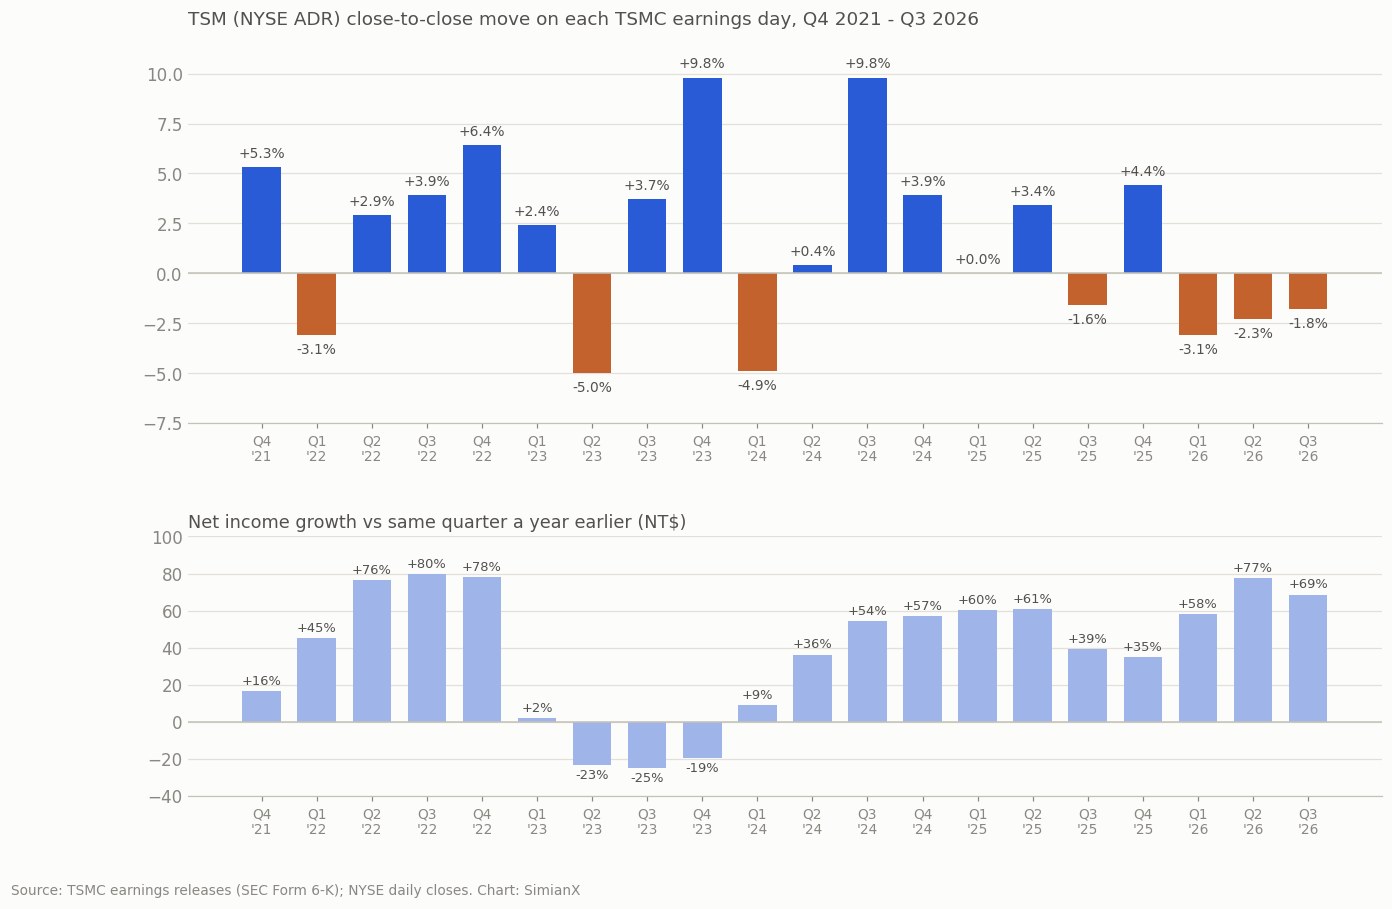
Коротко: 15 октября 2026 года TSMC отчиталась о чистой прибыли за Q3 2026 в размере 763,06 млрд NT$, что на 68,7% больше, чем годом ранее, при рекордной выручке 46,72 млрд долларов. Тем не менее ADR TSM в тот день закрылись снижением на 1,8% на уровне 422,25 $, а 16 октября потеряли ещё 2,3%, до 412,61 $. Это был третий день отчёта подряд, когда TSM падали, несмотря на рост прибыли более чем на 50%. Из 20 отчётов с января 2022 года TSM росли в 12 дней отчётности и падали в 8, медианное изменение составило +2,65%.
Дата исследования: 19 октября 2026 года. Цены в США — цены закрытия NYSE по 16 октября 2026 года; цены на Тайване — цены закрытия TWSE. Данные компании взяты из пресс-релизов TSMC о результатах, поданных в SEC по форме Form 6-K. Расчёты и сценарии обозначены отдельно от прогнозов компании.
Прибыль TSMC за Q3 подскочила на 69%, выручка достигла рекорда, а менеджмент пообещал ещё один сильный квартал. И всё же акции снизились.
Кажущееся противоречие легче понять, если разделить три вещи: рост по сравнению с прошлым годом, результат по сравнению с ожиданиями и цену, которую рынок готов платить за будущую прибыль.
У этой страницы две задачи. Во-первых, она шаг за шагом объясняет реакцию в октябре 2026 года: что сообщила TSMC, когда торговался каждый рынок, насколько велик был сюрприз на самом деле и что изменилось в маржах, прогнозе и капитальных затратах. Во-вторых, она ведёт постоянную справочную таблицу реакции акций TSMC на каждый отчёт с 2022 года, чтобы последний квартал можно было оценивать по истории, а не по заголовку.
Главный вывод прост: результаты подтверждают продолжение роста бизнеса, а снижение акций отражает менее щедрую рыночную оценку, распродажу во всём полупроводниковом секторе и открытые вопросы об отдаче от крупных инвестиций. Это данные и анализ, а не рекомендация: SimianX не публикует целевую цену по TSMC.
Что TSMC сообщила за Q3 2026?
TSMC опубликовала следующие результаты за квартал, закончившийся 30 сентября 2026 года:
| Показатель | Результат Q3 2026 |
|---|---|
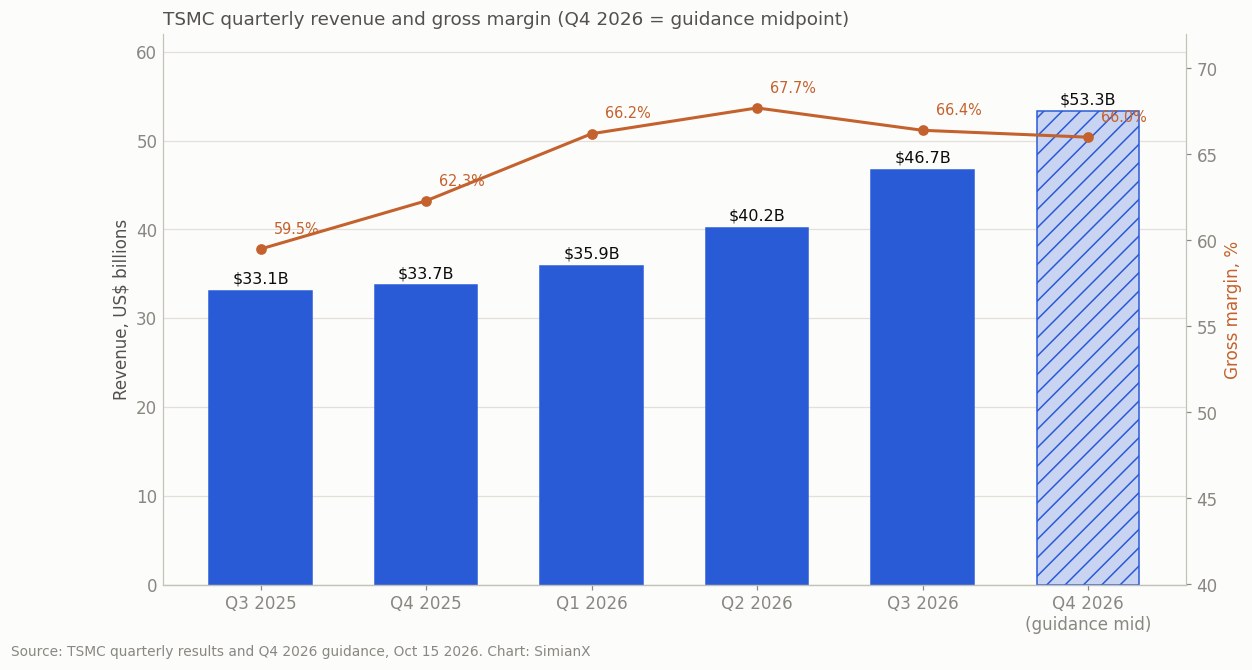
| Выручка | 1 494,24 млрд NT$ |
| Выручка в долларах США | 46,72 млрд долларов |
| Рост выручки в тайваньских долларах | +50,9% год к году |
| Рост выручки в долларах США | +41,2% год к году |
| Чистая прибыль | 763,06 млрд NT$ |
| Рост чистой прибыли | +68,7% год к году |
| Разводнённая EPS на обыкновенную акцию | 29,43 NT$ |
| Разводнённая EPS на единицу ADR | 4,60 $ |
| Валовая маржа | 66,4% |
| Операционная маржа | 58,7% |
| Чистая маржа | 51,1% |
Выручка выросла на 17,6% квартал к кварталу в тайваньских долларах (на 16,2% в долларах США), а чистая прибыль — на 8,0%. Эти данные взяты из официального пресс-релиза TSMC о результатах, который также подан в SEC как Form 6-K.
Разница в валютах важна. Рост выручки на 50,9% в тайваньских долларах и на 41,2% в долларах США описывает один и тот же бизнес, измеренный в разных валютах. При сравнении темпов роста следует последовательно использовать одну валюту.
TSMC также повысила годовой прогноз: теперь менеджмент ожидает роста выручки в 2026 году примерно на 44% в долларах США против «чуть более 40%» в июле, согласно стенограмме телеконференции и Focus Taiwan.
Цифра прибыли впечатляла. Но она отвечала на вопрос, обращённый в прошлое: насколько лучше TSMC отработала, чем годом ранее? Цена акции отражает и то, чего инвесторы уже ожидали, и то, чего они теперь ждут в ближайшие годы.
Реакция акций TSMC на каждый отчёт с 2022 года
TSMC публикует результаты в Тайбэе после закрытия тайваньского рынка, то есть посреди ночи по нью-йоркскому времени. Поэтому ADR, торгующиеся в США, реагируют в сам день отчёта, а тайваньские акции — на следующей тайваньской сессии. Таблица измеряет ADR от закрытия предыдущего дня до закрытия дня отчёта, 5-дневное изменение — от предыдущего закрытия до пятой сессии после отчёта, а тайваньские обыкновенные акции (2330) — на первой сессии после отчёта.
| Квартал | Дата отчёта | Чистая прибыль (млрд NT$) | Чистая прибыль г/г | Валовая маржа | EPS на ADR | TSM в день отчёта | TSM за 5 дней | Тайвань (2330), следующая сессия |
|---|---|---|---|---|---|---|---|---|
| Q3 2026 | 15 окт. 2026 | 763,06 | +68,7% | 66,4% | 4,60 $ | −1,8% | н/д | −0,8% |
| Q2 2026 | 16 июля 2026 | 706,56 | +77,4% | 67,7% | 4,31 $ | −2,3% | −0,9% | −7,3% |
| Q1 2026 | 16 апр. 2026 | 572,48 | +58,3% | 66,2% | 3,49 $ | −3,1% | +2,0% | −2,6% |
| Q4 2025 | 15 янв. 2026 | 505,74 | +35,0% | 62,3% | 3,14 $ | +4,4% | +2,4% | +3,0% |
| Q3 2025 | 16 окт. 2025 | 452,30 | +39,1% | 59,5% | 2,92 $ | −1,6% | −4,6% | −2,4% |
| Q2 2025 | 17 июля 2025 | 398,27 | +60,7% | 58,6% | 2,47 $ | +3,4% | +1,7% | +2,2% |
| Q1 2025 | 17 апр. 2025 | 361,56 | +60,3% | 58,8% | 2,12 $ | 0,0% | +8,9% | +0,4% |
| Q4 2024 | 16 янв. 2025 | 374,68 | +57,0% | 59,0% | 2,24 $ | +3,9% | +7,3% | +1,4% |
| Q3 2024 | 17 окт. 2024 | 325,26 | +54,2% | 57,8% | 1,94 $ | +9,8% | +5,6% | +4,8% |
| Q2 2024 | 18 июля 2024 | 247,85 | +36,3% | 53,2% | 1,48 $ | +0,4% | −6,4% | −3,5% |
| Q1 2024 | 18 апр. 2024 | 225,49 | +8,9% | 53,1% | 1,38 $ | −4,9% | −1,8% | −6,7% |
| Q4 2023 | 18 янв. 2024 | 238,71 | −19,3% | 53,0% | 1,44 $ | +9,8% | +13,2% | +6,5% |
| Q3 2023 | 19 окт. 2023 | 211,00 | −24,9% | 54,3% | 1,29 $ | +3,7% | −2,4% | +1,8% |
| Q2 2023 | 20 июля 2023 | 181,80 | −23,3% | 54,1% | 1,14 $ | −5,0% | −3,6% | −3,3% |
| Q1 2023 | 20 апр. 2023 | 206,99 | +2,1% | 56,3% | 1,31 $ | +2,4% | −4,1% | −0,4% |
| Q4 2022 | 12 янв. 2023 | 295,90 | +78,0% | 62,2% | 1,82 $ | +6,4% | +11,3% | +2,8% |
| Q3 2022 | 13 окт. 2022 | 280,87 | +79,7% | 60,4% | 1,79 $ | +3,9% | −0,8% | +4,3% |
| Q2 2022 | 14 июля 2022 | 237,03 | +76,4% | 59,1% | 1,55 $ | +2,9% | +8,0% | +3,7% |
| Q1 2022 | 14 апр. 2022 | 202,73 | +45,1% | 55,6% | 1,40 $ | −3,1% | −5,7% | −1,9% |
| Q4 2021 | 13 янв. 2022 | 166,23 | +16,4% | 52,7% | 1,15 $ | +5,3% | −5,8% | +1,7% |
5-дневное изменение за Q3 2026 пока недоступно (пятая сессия после отчёта — 22 октября 2026 года). Чистая прибыль и EPS указаны по первоначальной отчётности. Изменение ADR в Q1 2025 составило +0,05%.
Что показывает таблица
- 12 раз вверх, 8 раз вниз. TSM росли в 12 из 20 дней отчётности. Медианное изменение составило +2,65%, среднее абсолютное изменение — 3,9%.
- Рост прибыли не предсказывает реакцию. Два из трёх лучших дней пришлись на периоды снижения прибыли: Q4 2023 (чистая прибыль −19,3%, акции +9,8%) и Q3 2023 (−24,9%, +3,7%). Шесть раз TSM падали в день отчёта при растущей прибыли, включая все три отчёта 2026 года.
- Картина 2026 года — новая. Q1, Q2 и Q3 2026 принесли рост чистой прибыли на 58,3%, 77,4% и 68,7%, но ADR снизились на 3,1%, 2,3% и 1,8%. Это единственная в таблице серия из трёх подряд снижений в день отчёта.
- Тайвань часто движется сильнее. Тайваньские акции упали на 7,3% на сессии после отчёта за Q2 2026 — гораздо сильнее ADR, потому что они отыгрывают ещё и телеконференцию, и ночную американскую сессию.
- Маржа поднялась до рекорда, а затем снизилась. Валовая маржа выросла с 52,7% в Q4 2021 до 67,7% в Q2 2026, а затем опустилась до 66,4% в Q3 2026 с началом наращивания выпуска по 2-нм техпроцессу.
То же упражнение для крупнейшего клиента TSMC см. в материале Отчёт Nvidia: реакция акций NVDA на каждый отчёт с 2016 года.
Сначала: какие акции TSMC упали и когда?
TSMC торгуется в виде обыкновенных акций на Тайване под кодом 2330 и в виде американских депозитарных расписок в Нью-Йорке под тикером TSM (одна ADR равна пяти обыкновенным акциям).
Эти рынки работают в разное время. Если объединить их движения в одну «реакцию на отчёт», можно прийти к неверному объяснению.
| Дата и рынок | Наблюдаемое движение | Интерпретация |
|---|---|---|
| 14 октября, ADR в США | Снижение на 3,40% до 430,00 $ | Продажи начались до публикации результатов |
| 15 октября, обыкновенные акции на Тайване | Снижение на 2,01% до 2 440 NT$ | Основная сессия завершилась до конференции по итогам квартала |
| 15 октября, ADR в США | Снижение на 1,80% до 422,25 $ | Инвесторы могли оценить результаты и конференцию |
| 16 октября, обыкновенные акции на Тайване | Снижение на 0,82% до 2 420 NT$ | Первая полная тайваньская сессия после результатов |
| 16 октября, ADR в США | Ещё минус 2,28% до 412,61 $ | Слабость продолжилась на фоне более широкой распродажи полупроводников |
Тайваньскую сессию описал Focus Taiwan.
Почему важен график торгов на Тайване?
Основная сессия Тайваньской фондовой биржи заканчивается в 13:30. Конференция TSMC по итогам квартала 15 октября началась в 14:00 по тайваньскому времени. Поэтому снижение тайваньских акций в основную сессию 15 октября нельзя объяснить реакцией инвесторов на заявления, впервые прозвучавшие на этой конференции. Эти заявления могли повлиять на последующие торги, включая сессию ADR в США той же ночью. Источники: правила торгов TWSE, страница квартальных результатов TSMC.
Это больше чем техническая деталь. Это показывает, что давление продавцов существовало ещё до того, как менеджмент обсудил прогноз. К закрытию 14 октября TSM уже потеряли 11,5% от цены закрытия 5 октября в 485,80 $.
Хронология говорит в пользу более широкого рыночного объяснения. Она не даёт оснований считать каждое снижение негативным вердиктом по итогам телеконференции.
Причина первая: рост прибыли на 69% означал превышение ожиданий всего на 2,2%
Инвесторы часто путают темп роста с величиной сюрприза. До публикации Reuters сообщало о LSEG SmartEstimate по квартальной прибыли на уровне 746,3 млрд NT$. TSMC заработала примерно 763,1 млрд NT$. Источник: материал Reuters о результатах.
Расчёт выглядит так:
Сюрприз по прибыли = фактическая прибыль ÷ ожидаемая прибыль − 1
Это даёт превышение примерно на 2,2%.
Два сравнения рассказывают разные истории:
- По сравнению с прошлым годом: прибыль выросла почти на 69%.
- По сравнению с опубликованной оценкой: прибыль превысила ожидания примерно на 2,2%.
Компания может показать исключительный рост, не преподнеся исключительного сюрприза.
Рассмотрим условный пример. Если инвесторы ждут роста прибыли с 10 $ до 17 $, фактический результат 17,40 $ означает годовой рост на 74%, но лишь скромное превышение ожиданий. Вырастут ли акции, отчасти зависит от того, что уже было заложено в цену.
Таким образом, отчётный рост TSMC подтверждает силу бизнеса. Но сам по себе он не доказывает, что акции были недооценены до публикации.
Причина вторая: большая часть силы выручки уже была видна
TSMC публикует ежемесячную выручку, поэтому до квартального отчёта инвесторы получают больше информации, чем по большинству других компаний.
8 октября TSMC сообщила о выручке за сентябрь в размере 511,86 млрд NT$, что на 54,6% больше, чем годом ранее. Компания также отчиталась о выручке за январь–сентябрь в 3 898,73 млрд NT$. Источник: отчёт TSMC о выручке за сентябрь.
К дате отчёта инвесторы уже могли рассчитать большую часть квартальной выручки в тайваньских долларах.
Поэтому внимание сместилось к информации, которая оставалась неопределённой:
- Рентабельность производства
- Налоговые и неоперационные эффекты
- Генерация денежных средств
- Капитальные затраты
- Прогноз на следующий квартал
- Стоимость расширения за рубежом
Выручка TSMC в 46,72 млрд долларов превысила середину предыдущего прогноза (44,6–45,8 млрд долларов, середина 45,2 млрд долларов) примерно на 3,4%, а верхнюю границу диапазона — примерно на 2,0%. Источник: пресс-релиз TSMC за Q2 2026 с прогнозом на Q3.
Это позитивные сравнения. Однако ранее опубликованные ежемесячные продажи уменьшили эффект неожиданности от квартальной выручки.
Именно поэтому «рекордная выручка» и «падение акций» могут сосуществовать. Рынок сильнее всего реагирует на информацию, которая меняет его ожидания.
Причина третья: маржа снизилась квартал к кварталу
Валовая маржа в третьем квартале составила 66,4%, что ниже 67,7% во втором квартале.
TSMC объяснила снижение на 1,3 процентного пункта прежде всего размыванием маржи из-за наращивания выпуска по 2-нм техпроцессу. Тем не менее валовая маржа осталась значительно выше 59,5%, зафиксированных годом ранее. Источник: страница результатов TSMC за Q3 2026.
Важны оба наблюдения:
- Годовая рентабельность существенно улучшилась.
- Квартальная рентабельность замедлилась.
Было бы неверно описывать квартал как повсеместный обвал маржи. Но было бы неполно и игнорировать последовательное снижение.
Почему более совершенный техпроцесс поначалу может снижать маржу?
Новый техпроцесс требует значительных затрат, прежде чем выйдет на зрелую эффективность.
Ранний этап производства может включать:
- Более низкую загрузку оборудования
- Более длинные производственные циклы
- Дополнительную инженерную поддержку
- Работу над повышением выхода годных
- Новые амортизационные расходы
- Более высокие затраты на каждый годный чип
По мере созревания производства изготовитель может распределять постоянные затраты на больший объём выпуска и увеличивать число работоспособных чипов с каждой пластины.
Это даёт инвесторам две правдоподобные интерпретации.
Оптимистичная: сегодняшние затраты обеспечивают завтрашнее производственное лидерство. Пессимистичная: частые технологические переходы и дорогое глобальное расширение могут съедать всё большую часть выгоды от роста выручки.
Ближайшие кварталы помогут понять, какой из этих исходов реализуется.
Разочаровал ли прогноз TSMC на Q4?
Прогноз был сильным по выручке и более сдержанным по марже.
| Показатель | Факт Q3 | Прогноз Q4 | Середина Q4 |
|---|---|---|---|
| Выручка | 46,72 млрд долларов | 52,3–54,3 млрд долларов | 53,3 млрд долларов |
| Валовая маржа | 66,4% | 65%–67% | 66,0% |
| Операционная маржа | 58,7% | 56,5%–58,5% | 57,5% |
Эти цифры опубликованы в пресс-релизе TSMC о результатах и основаны на курсе 31,8 тайваньского доллара за доллар США.
В середине диапазона выручка выросла бы примерно на 14,1% квартал к кварталу, а валовая маржа снизилась бы на 0,4 процентного пункта.
Такое сочетание может разочаровать инвесторов, ожидающих и быстрого роста выручки, и дальнейшего расширения маржи. Однако однозначное утверждение, что прогноз «не дотянул до консенсуса», требует надёжного ряда консенсус-прогнозов с отметками времени. Одних опубликованных цифр компании недостаточно, чтобы установить такой промах.
Более низкая маржа не обязательно означает меньшую прибыль
Если использовать опубликованные цифры выручки и маржи:
- Выручка Q3, умноженная на валовую маржу, даёт примерно 31,0 млрд долларов валовой прибыли.
- Середина прогноза выручки на Q4, умноженная на середину прогноза валовой маржи, даёт примерно 35,2 млрд долларов.
Этот иллюстративный расчёт указывает на рост валовой прибыли в долларах примерно на 13,4% квартал к кварталу, несмотря на более низкий процент маржи.
Это не прогноз чистой прибыли. Валютные курсы, расходы, налоги и неоперационные статьи тоже имеют значение.
И всё же арифметика объясняет, почему операционный прогноз оставался конструктивным, даже когда инвесторы спорили о рентабельности.
Причина четвёртая: распродажа охватила акции ИИ и полупроводников
Снижение TSMC произошло на фоне более широкой переоценки технологических акций.
15 октября ADR компании внутри дня падали на 5,3% (до 407,13 $), а затем восстановились и закрылись снижением на 1,8%. Reuters описывало продолжающуюся распродажу технологических акций и акций чипмейкеров на фоне опасений по поводу расходов на ИИ и более высоких процентных ставок; оператор ИИ-дата-центров CoreWeave потерял ещё 1,8% после падения на 15% накануне. Источник: обзор мировых рынков Reuters. Разработчики чипов, такие как Nvidia, торгуются на тех же ожиданиях расходов на ИИ. iShares Semiconductor ETF (SOXX) снизился на 0,9% 15 октября и на 4,1% 16 октября, так что 16 октября TSM держались даже лучше, чем сектор чипов в целом.
Имеющиеся данные подтверждают вывод, что отраслевая конъюнктура способствовала слабости TSMC. Но они не позволяют приписать каждой причине точную долю снижения акций. Тот же механизм ставок и финансирования ИИ стоял за более ранним разворотом импульса ИИ в 2026 году, а полная история падений акций чипмейкеров собрана в материале все медвежьи рынки индекса SOX.
Как более высокие ставки влияют на компанию с высокой прибылью?
Более высокие процентные ставки могут влиять на TSMC через два канала.
Во-первых, инвесторы могут применять более высокую ставку дисконтирования к будущим денежным потокам, что снижает приведённую стоимость бизнеса.
Во-вторых, финансирование дорожает для клиентов, которые строят дата-центры и закупают вычислительную инфраструктуру. Это может изменить сроки или масштаб их инвестиционных планов.
Поэтому TSMC может оставаться прибыльной, пока её оценочный мультипликатор сжимается, а инвесторы становятся осторожнее в отношении спроса ниже по цепочке.
Сильный баланс даёт защиту, но не может предотвратить изменения рыночной оценки.
Причина пятая: инвесторы оценивают отдачу от крупных капитальных затрат
TSMC сохранила бюджет капитальных затрат на 2026 год на уровне 60–64 млрд долларов.
Это крупное обязательство, но не новое повышение при публикации октябрьского отчёта: менеджмент «подтвердил» диапазон на телеконференции, а Focus Taiwan сообщил, что бюджет не изменился. Менеджмент добавил, что капитальные затраты в 2026–2028 годах, как ожидается, будут значительно выше, чем за предыдущие три года.
Это исправляет распространённую трактовку распродажи: инвесторы оценивали высокий уровень обязательств по расходам, а не реагировали на объявленное в октябре повышение бюджета.
Что бюджет означает для Q4?
Финансовая отчётность TSMC показывает около 40,64 млрд долларов капитальных затрат за первые девять месяцев. Вычитание этой суммы из годового бюджета даёт примерно 19,36–23,36 млрд долларов в Q4, если компания уложится в диапазон. Это арифметика на основе бюджета менеджмента, а не отдельный квартальный прогноз. Источник: финансовая отчётность TSMC за Q3 2026.
Квартал с крупными расходами может снизить свободный денежный поток, даже когда отчётные выручка и прибыль растут.
Долгосрочный вопрос — принесут ли новое оборудование и фабрики доходность выше стоимости капитала. Полупроводниковая фабрика создаёт стоимость, когда спрос клиентов, цены и загрузка компенсируют затраты на её строительство и эксплуатацию. Один лишь рост выручки не доказывает, что каждый проект расширения этого достигнет. Тот же вопрос стоит перед всей стройкой ИИ-инфраструктуры; см. Вложения в ИИ 2026: 96% денежного потока техногигантов США.
Зарубежные фабрики создают долгосрочный вопрос о затратах
Менеджмент оценил, что зарубежные фабрики снизят валовую маржу 2026 года ближе к 2 процентным пунктам, а в ближайшие годы размывание расширится до 3–4 процентных пунктов.
В ходе сессии вопросов и ответов менеджмент подтвердил, что диапазон 3–4 пункта относится к ближайшим нескольким годам. Инвесторам не стоит подавать его как точный новый прогноз только на 2027 год.
Менеджмент также сообщил, что возможное расширение в Техасе и переговоры с клиентом о его планируемых мощностях Terafab всё ещё обсуждаются. Это были предварительные переговоры, а не завершённый проект с раскрытой экономикой. Источник: стенограмма телеконференции TSMC.
Зарубежное производство может улучшить доступ к клиентам и географическую устойчивость. Но оно также может повысить затраты на рабочую силу, строительство и эксплуатацию.
Эти эффекты создают компромисс: географически более диверсифицированная компания может заслуживать меньшего дисконта за риск, а более дорогая производственная база может снижать маржу. Инвесторам нужно учитывать оба эффекта при выборе оценки.
Показывает ли квартал ослабление спроса на ИИ?
Результаты почти не дают признаков немедленного обвала спроса на передовое производство TSMC.
Презентация и управленческий отчёт компании показали:
- Высокопроизводительные вычисления составили 68% выручки.
- Смартфоны составили 21%.
- Передовые техпроцессы 7 нм и тоньше составили 79% выручки от пластин.
- 2-нм техпроцесс принёс 8% выручки от пластин.
- 3-нм техпроцесс принёс 33%.
У этих показателей разные знаменатели: выручку по платформам и выручку от пластин нельзя считать взаимозаменяемыми. Источник: презентация TSMC за Q3 2026.
HPC шире, чем ИИ
Высокопроизводительные вычисления (HPC) включают не только ИИ-ускорители. Инвесторам не следует называть всю выручку HPC «выручкой от ИИ». Тем не менее растущая доля HPC показывает, что бизнес TSMC сместился к вычислительным приложениям с высокими требованиями к производству. На телеконференции менеджмент сказал, что спрос на ИИ-ускорители распространяется на нагрузки агентного ИИ, включая центральные процессоры и сетевые чипы.
Опасение скорее обращено в будущее: будут ли клиенты в сфере ИИ и дальше создавать достаточно экономической ценности, чтобы поддерживать свои планы расходов?
Заказы на чипы могут оставаться сильными до того, как замедлятся расходы на инфраструктуру. Поэтому инвесторы отслеживают несколько уровней цепочки создания стоимости:
| Уровень | Что проверять |
|---|---|
| Производство полупроводников | Загрузка, спрос на пластины, выход годных и цены |
| Аппаратные системы | Поставки серверов и конверсия заказов |
| Облачная инфраструктура | Загрузка мощностей и стоимость финансирования |
| ИИ-сервисы | Выручка, удержание клиентов и генерация денежных средств |
| Внедрение в компаниях | Рост производительности и готовность платить |
Слабость на одном уровне не обесценивает автоматически остальные. Однако она может изменить ожидания будущего спроса. Сторону памяти в той же цепочке мы разбираем в анализе SK Hynix и в истории акций Samsung Electronics.
Почему наращивание 2 нм всё равно поддерживает инвестиционный тезис
2-нм технология TSMC использует нанолистовые (nanosheet) транзисторы и нацелена на улучшение производительности, энергопотребления и плотности. Компания позиционирует её и для смартфонов, и для высокопроизводительных вычислений. Источник: обзор 2-нм технологии TSMC.
Для клиентов, ограниченных электроэнергией, охлаждением и площадью кристалла, улучшения в производстве могут иметь экономическую ценность, превышающую цену пластины. Более эффективный чип может снизить стоимость эксплуатации всей системы. Это даёт ведущему производителю потенциальную ценовую власть — одна из причин, по которым Nvidia всё ещё не может заменить TSMC.
Однако инвесторам стоит оценивать фактическую экономику:
- Внедряют ли клиенты техпроцесс в больших масштабах?
- Растёт ли выход годных?
- Покрывают ли цены дополнительные производственные затраты?
- Приносит ли техпроцесс привлекательную доходность после амортизации?
- Успевает ли передовая упаковка за производством пластин?
Технологическое лидерство ценнее всего тогда, когда оно превращается в надёжное производство и денежную отдачу.
Что денежный поток говорит о качестве прибыли?
Данные о денежных потоках служат важным противовесом опасениям по поводу инвестиционных расходов.
За Q3 TSMC отчиталась примерно о следующем:
| Показатель денежного потока | млрд NT$ |
|---|---|
| Операционный денежный поток | 919,77 |
| Капитальные затраты | 443,21 |
| Свободный денежный поток | 476,56 |
Свободный денежный поток вырос с 287,36 млрд NT$ во Q2. Управленческий отчёт также раскрыл 2 985,40 млрд NT$ чистых денежных резервов (денежные средства и ликвидные ценные бумаги за вычетом процентного долга). Источник: управленческий отчёт TSMC за Q3 2026.
Эти цифры подтверждают, что расширение TSMC опирается на значительные собственные денежные средства и финансовые ресурсы.
Остаются две оговорки.
Во-первых, квартальный денежный поток колеблется в зависимости от налогов, оборотного капитала и платежей за оборудование. Один сильный квартал не стоит умножать на четыре без корректировок.
Во-вторых, рост общего остатка денежных средств включал прочие поступления от инвестиционной деятельности, связанные с американскими инвестиционными налоговыми кредитами. Весь прирост денежных средств не следует описывать как регулярный операционный свободный денежный поток.
Для инвесторов полезная проверка — устойчивая генерация денежных средств после капитальных затрат на протяжении нескольких кварталов.
Это также хорошая задача для исследовательского процесса в SimianX AI: сравнить прибыль, генерацию денежных средств и инвестиционные потребности, а затем сверить исходные цифры с отчётностью компании.
Дешёвы ли акции TSMC после снижения?
Откат улучшил цену входа. Стал ли он выгодной покупкой, зависит от будущей прибыли и мультипликатора, который инвесторы считают уместным.
TSM закрылись 16 октября на уровне 412,61 $, примерно на 15,1% ниже цены закрытия 5 октября в 485,80 $. Это сравнение двух датированных цен закрытия, а не утверждение об историческом максимуме акций.
Если годовым образом пересчитать отчётную прибыль на ADR за Q3 в 4,60 $, получится 18,40 $.
При цене 412,61 $ акции торгуются примерно в 22,4 раза к этой годовой прибыли, рассчитанной по кварталу.
Это не P/E за последние двенадцать месяцев и не консенсусный форвардный P/E. Это упрощённый ориентир со значительными ограничениями:
- Один квартал может не отражать целый год.
- Валютный пересчёт может изменить прибыль на ADR.
- Маржа может улучшиться или ухудшиться.
- Налоги и неоперационные статьи колеблются.
- Вслед за капитальными вложениями приходит новая амортизация.
Иллюстративная матрица оценки
В следующей таблице используются гипотетическая годовая прибыль на ADR и предполагаемые мультипликаторы P/E. Это аналитические допущения, а не прогнозы компании и не целевые цены.
| Допущение годовой EPS на ADR | P/E 18× | P/E 22× | P/E 26× |
|---|---|---|---|
| 17 $ | 306 $ | 374 $ | 442 $ |
| 20 $ | 360 $ | 440 $ | 520 $ |
| 23 $ | 414 $ | 506 $ | 598 $ |
Таблица показывает, почему сильный рост прибыли не гарантирует высокой доходности инвестиций.
Если прибыль вырастет на 20%, а оценочный мультипликатор снизится с 25 до 20, расчётная цена акции упадёт примерно на 4%.
Рост прибыли и изменение оценки действуют вместе. Инвесторам нужна обоснованная позиция по обоим факторам.
Каковы бычий и медвежий сценарии после Q3?
Бычий сценарий
Бычий аргумент состоит в том, что TSMC остаётся ключевым поставщиком растущего рынка вычислений, а новые производственные инвестиции укрепляют её способность обслуживать клиентов.
Согласно этой трактовке:
- Передовое производство по-прежнему трудно воспроизвести.
- Новые техпроцессы отвечают потребностям клиентов в производительности и энергоэффективности.
- Затраты раннего этапа снижаются по мере роста выхода годных.
- Дополнительный выпуск превращает спрос в выручку.
- Сильная генерация денежных средств финансирует расширение.
- Более низкая цена акций повышает ожидаемую доходность.
Этот тезис не требует успеха каждой компании, создающей ИИ-приложения. Он требует достаточно большого и устойчивого рынка передовых чипов.
Медвежий сценарий
Медвежий аргумент сосредоточен на соотношении ожиданий спроса и производственных обязательств.
Согласно этой трактовке:
- Клиенты могут сократить расходы после быстрого наращивания.
- Зарубежное производство повышает структурные затраты.
- Новое оборудование увеличивает амортизацию.
- Высокую загрузку может оказаться трудно поддерживать.
- Сильная текущая прибыль подталкивает инвесторов переоценивать нормализованную рентабельность.
- Более высокие требования к доходности удерживают оценочные мультипликаторы под давлением.
TSMC может оставаться технологически сильной компанией и при этом приносить акционерам разочаровывающую доходность при дорогой цене входа.
Рамка сценариев
| Сценарий | Результат для бизнеса | Что подтвердит сценарий |
|---|---|---|
| Бычий | Сильный спрос и более эффективное производство обеспечивают устойчивый рост денежных потоков | Рост выхода годных, здоровая загрузка и сильная конверсия в денежные средства |
| Базовый | Выручка растёт, а инвестиции и зарубежные затраты ограничивают рост маржи | Уверенные продажи при неравномерном квартальном свободном денежном потоке |
| Медвежий | Расходы клиентов замедляются, а новые мощности и амортизация нарастают | Более слабая загрузка, рост запасов и пересмотр прогнозов прибыли вниз |
Эти сценарии упорядочивают неопределённость. Сами по себе они не дают надёжных вероятностей.
За чем инвесторам следить дальше?
Полезный план мониторинга сосредоточен на небольшой группе индикаторов.
- Ежемесячная выручка: сравнивать текущий квартал с прогнозом компании в одной валюте. TSMC публикует выручку за октябрь около 10 ноября.
- Валовая маржа: определить, стабилизируются ли затраты нового техпроцесса по мере созревания производства.
- Операционная маржа: проверить, покрывает ли рост выручки увеличение расходов на исследования и прочих операционных расходов.
- Капитальные затраты: отслеживать расходы относительно годового бюджета и бюджета на 2027 год, который ожидается вместе с результатами за Q4 в январе.
- Свободный денежный поток: изучать несколько кварталов, а не один благоприятный период.
- Инвестиции клиентов: следить за фактическим развёртыванием и загрузкой инфраструктуры наряду с объявленными обязательствами по расходам.
- Экономика зарубежных фабрик: искать свидетельства того, что производительность и цены компенсируют более высокие региональные затраты.
- Запасы и дебиторская задолженность: растущие остатки по сравнению с ростом выручки могут давать ранние предупреждающие сигналы.
- Пересмотр прогнозов прибыли: определить, растут ли оценки аналитиков, остаются стабильными или снижаются после публикации.
- Относительная динамика акций: сравнивать TSM с полупроводниковыми бенчмарками, чтобы отличить слабость компании от отраслевого давления.
Интерпретация зависит от того, как сочетаются эти индикаторы.
Падение акций при стабильных или растущих оценках прибыли может указывать на сжатие оценки. Падение акций вместе с более слабой загрузкой и повторными снижениями прогнозов прибыли говорит о более серьёзных операционных изменениях.
Стоит ли покупать TSMC после отчёта?
Квартал укрепляет аргументы в пользу изучения TSMC как долгосрочной инвестиции. Но он не создаёт автоматической возможности для покупки по любой цене.
Для действующего акционера важный вопрос — изменились ли причины владения. Снижение, отчасти вызванное отраслевой конъюнктурой, — это не то же самое, что свидетельства ухудшения производственного лидерства или клиентского спроса.
Для нового инвестора вопрос в том, обеспечивает ли консервативная модель прибыли и оценки достаточную доходность.
Практичный процесс принятия решения:
- Выбрать реалистичный срок владения.
- Оценить прибыль при нескольких операционных условиях.
- Применить диапазон оценочных мультипликаторов.
- Учесть риски, связанные с Тайванем, валютой и отраслевым циклом.
- Решить, какую неопределённость компенсирует цена покупки.
- Пересматривать тезис при появлении новых операционных данных.
Поэтапные покупки могут уменьшить зависимость от одной даты входа, но не защищают от ошибочного бизнес-тезиса.
Самая полезная дисциплина — записать, что изменило бы инвестиционное решение. Это может быть устойчивое ухудшение маржи, ослабление инвестиций клиентов или оценка, которая уже предполагает необычно благоприятный исход.
FAQ: почему акции TSMC упали после отчёта за Q3?
Почему акции TSMC упали, несмотря на рост прибыли на 69%?
Темп роста сравнивал прибыль с прошлым годом, а превышение опубликованной оценки прибыли составило примерно 2,2%. Кроме того, акции столкнулись с более широкой распродажей полупроводников, давлением на оценку и вопросами о производственных затратах. TSM закрылись снижением на 1,8% 15 октября и на 2,3% 16 октября.
Как TSM обычно реагируют на отчётность?
Из 20 отчётов с января 2022 по октябрь 2026 года ADR росли в 12 дней отчётности и падали в 8, при медианном изменении +2,65% и среднем абсолютном изменении 3,9%. Лучшие дни принесли +9,8% (Q4 2023 и Q3 2024), худший — −5,0% (Q2 2023). За тремя последними отчётами, все в 2026 году, последовали снижения.
Не выполнила ли TSMC прогноз выручки на Q3?
Нет. Отчётная выручка в 46,72 млрд долларов превысила верхнюю границу прогноза компании в 44,6–45,8 млрд долларов. Ежемесячное раскрытие выручки уже дало инвесторам хорошее представление о квартале до отчёта.
Повысила ли TSMC капитальные затраты снова в октябре?
Нет. Менеджмент подтвердил диапазон на 2026 год в 60–64 млрд долларов. Размер этого бюджета и будущая отдача от него оставались важными вопросами и без нового повышения.
Означает ли снижение маржи, что TSMC теряет конкурентные позиции?
Последовательное снижение в основном объяснялось наращиванием 2 нм, дополнительным давлением стали зарубежные фабрики. Инвесторам нужны последующие данные о выходе годных, загрузке и ценах, прежде чем делать вывод о долгосрочном ущербе для конкурентных позиций.
Когда TSMC отчитается в следующий раз?
TSMC опубликует результаты за четвёртый квартал 2026 года в середине января 2027 года; точную дату компания подтверждает в своём календаре для инвесторов. Раньше выйдут данные о ежемесячной выручке за октябрь, ноябрь и декабрь — около 10-го числа каждого следующего месяца.
Является ли снижение после отчёта возможностью для покупки?
Возможно, если консервативные допущения о прибыли обеспечивают привлекательную доходность при цене покупки. Более низкая цена помогает, но инвесторам всё равно нужно учитывать капиталоёмкость, циклы расходов клиентов и геополитические риски.
Вывод: сильная отчётность встретила более требовательный рынок
Отчёт TSMC за Q3 показал существенный рост и сильную генерацию денежных средств. Снижение цены акций отражало другой набор вопросов: какая часть роста уже ожидалась, сколько будут стоить новые производственные мощности и какой оценки заслуживает будущая прибыль.
Хронология принципиальна. Продажи начались до публикации результатов, а основная сессия 15 октября на Тайване завершилась до конференции. Затем ADR в США отыграли результаты на фоне более широкого отступления полупроводников.
Финансовые детали тоже не укладываются в простое негативное объяснение. Выручка превысила прогноз, годовой прогноз был повышен, а прогноз продаж на следующий квартал предполагал дальнейший рост. Маржа замедлилась, но более низкий процент маржи может сопровождаться более высокой прибылью в долларах. Капитальные затраты остались высокими, но годовой бюджет был подтверждён, а не повышен.
Таблица за 20 кварталов помещает реакцию в правильный масштаб: снижение на 1,8% меньше среднего движения TSM в день отчёта, и акции уже падали после сильных кварталов. Для инвесторов возможность зависит от соотношения будущей денежной прибыли и цены, уплаченной сегодня.
Вы можете запустить мультимодельный ИИ-анализ TSM в реальном времени в комнате живого анализа SimianX, изучить фундаментальные показатели на странице акций TSM или посмотреть другие справочные таблицы в библиотеке материалов SimianX.
Как обновляется эта страница: после каждого квартального отчёта TSMC (середина января, апреля, июля и октября) в начало таблицы реакций добавляется новая строка, а статистика пересчитывается. Последнее обновление — 19 октября 2026 года; следующее — после отчёта за Q4 2026 в январе 2027 года.
Читайте также
- Акции TSMC 2026: фабрика, которую Nvidia не может заменить
- Отчёт Nvidia: реакция акций NVDA на каждый отчёт с 2016 года
- Акции полупроводников: все обвалы индекса SOX 1995–2026
- Разворот импульса ИИ 2026: почему падают акции чипмейкеров
- Расходы на ИИ растут: TSMC подтверждает спрос на Nvidia
- Акции SK Hynix выросли на 8%: насколько реален суперцикл?
- Акции Samsung 2026: цена акций по годам, прибыль и прогнозы
- Обвал KOSPI 2026: все обвалы фондового рынка Кореи с 1990
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Больше справочных таблиц — в тематическом разделе История рынка
Источники
- TSMC — пресс-релиз о результатах за Q3 2026 (15 октября 2026)
- SEC EDGAR — Form 6-K TSMC, результаты за Q3 2026 (15 октября 2026)
- SEC EDGAR — Form 6-K TSMC, результаты за Q2 2026 и прогноз на Q3 (16 июля 2026)
- SEC EDGAR — список документов TSMC (все квартальные пресс-релизы с 2022 года)
- TSMC — результаты, прогноз и документы за Q3 2026
- TSMC — финансовая отчётность за Q3 2026
- TSMC — управленческий отчёт за Q3 2026
- TSMC — презентация за Q3 2026
- TSMC — стенограмма телеконференции за Q3 2026
- TSMC — отчёт о выручке за сентябрь 2026 (8 октября 2026)
- TSMC — обзор 2-нм технологии
- TWSE — правила о часах торгов
- Reuters via Investing.com — прибыль за Q3 в сравнении с LSEG SmartEstimate (15 октября 2026)
- Reuters via MarketScreener — распродажа технологических акций и чипмейкеров 15 октября (15 октября 2026)
- Focus Taiwan — торговая сессия на Тайване 15 октября
- Focus Taiwan — прогноз выручки и неизменный бюджет капитальных затрат