
 Автор: Muke
La-Z-Boy во втором квартале 2027 финансового года: выручка выше прогноза, более слабые заказы и сниженная база маржи
Коротко: La-Z-Boy (NYSE: LZB) опубликовала результаты за второй квартал 2027 финансового года после закрытия рынка 17 ноября 2026 года. Выручка выросла на 1%, до 526,1 млн долларов, превысив прогноз компании в 500–520 млн долларов, а без учета оптового бизнеса корпусной мебели, проданного в мае, увеличилась на 4%. Скорректированная операционная маржа составила 5,0%: это в пределах прогнозного диапазона 4,0–5,5%, но ниже 7,1% годом ранее. Скорректированная прибыль на акцию (EPS) в 0,53 доллара превзошла консенсус-прогноз в 0,48 доллара. Слабым местом оказался спрос: заказы в сопоставимых магазинах, которые в первом квартале вышли в плюс (+3%), после вялого октября снизились на 1%. На третий квартал La-Z-Boy прогнозирует выручку в 505–525 млн долларов, что ниже 541,6 млн долларов годом ранее, при том же диапазоне маржи 4,0–5,5%. Кроме того, компания повысила квартальный дивиденд на 12%, до 0,27 доллара.
Отчет вышел после тяжелого квартала для акций. После публикации результатов первого квартала в августе, когда и выручка, и маржа оказались ниже прогноза, акции LZB за одну сессию подешевели на 16,9%. 17 ноября, перед выходом отчета, они закрылись на уровне 30,33 доллара, потеряв за день 5,2%; это на 25,7% ниже уровня накануне августовского отчета и на 18,6% ниже, чем в начале года. 18 ноября — первая полная торговая сессия после отчета.
Обновлено 17 ноября 2026 года, после публикации отчета (подан в SEC в 16:17 ET / 13:17 PT). Котировки — официальные цены закрытия по 17 ноября включительно; на эту страницу будет добавлена цена закрытия 18 ноября. Источники: пресс-релизы о результатах и квартальные отчеты La-Z-Boy в SEC EDGAR, Nasdaq.com (консенсус-прогнозы Zacks и цены закрытия), дневные котировки Polygon.io, NAR и Freddie Mac. Показатели с пометкой «расчет SimianX» или «оценка» — наши. Скорректированные показатели — это показатели не по GAAP в определении La-Z-Boy.
Итоги La-Z-Boy за Q2 FY2027: главное
| Показатель | Q2 FY2027 (по 24.10.2026) | Q2 FY2026 (по 25.10.2025) | Прогноз или консенсус | Вывод |
|---|---|---|---|---|
| Выручка | 526,1 млн $ | 522,5 млн $ | 500–520 млн $ | Выше диапазона |
| Рост выручки без учета проданного бизнеса корпусной мебели | +4% | н/д | от −1% до +2% | Выше диапазона |
| Скорректированная операционная маржа | 5,0% | 7,1% | 4,0–5,5% | В пределах диапазона |
| Операционная маржа по GAAP | 4,1% | 6,9% | Не прогнозировалась | Ниже на 280 б. п. |
| Скорректированная разводненная EPS | 0,53 $ | 0,71 $ | Консенсус 0,48 $ (3 оценки) | Выше на 0,05 $ |
| Разводненная EPS по GAAP | 0,45 $ | 0,70 $ | Не прогнозировалась | Ниже на 36% |
| Розничные продажи по заказам (все собственные магазины) | +11% | +4% | Не прогнозировались | Рост сети |
| Заказы в сопоставимых магазинах | −1% | −2% | Не прогнозировались | Слабее, чем в Q1 (+3%) |
| Отгруженные розничные продажи | 252,5 млн $, +14% | 222,0 млн $ | Не прогнозировались | Рост |
| Выручка оптового сегмента | 362,2 млн $, −2% (+3% без корпусной мебели) | 369,4 млн $ | Не прогнозировалась | Стабильно или рост |
| Продажи Joybird по заказам | −30% | +1% | Не прогнозировались | Резкое снижение |
| Операционный денежный поток за квартал | 42,6 млн $ | 50,0 млн $ | Не прогнозировался | Снижение |
| Квартальный дивиденд | 0,27 $ | 0,242 $ | н/д | Повышен на 12% |
Источник: пресс-релиз La-Z-Boy о результатах за Q2 FY2027 (Form 8-K, Exhibit 99.1), Form 10-Q за Q2 FY2027 — для заказов в сопоставимых магазинах, а также релиз за Q1 FY2027 — для прогноза. Консенсус — по данным Nasdaq.com (данные Zacks, три оценки, диапазон 0,47–0,48 $). Операционный денежный поток за квартал рассчитан как показатель за шесть месяцев минус первый квартал (расчет SimianX).
Когда La-Z-Boy отчиталась? Дата отчета за Q2 FY2027 и телеконференция
3 ноября La-Z-Boy сообщила, что опубликует результаты после закрытия Нью-Йоркской фондовой биржи во вторник, 17 ноября 2026 года (объявление компании). Пресс-релиз и Form 8-K были приняты SEC в 16:17 по восточному времени США.
| Пункт | Подробности |
|---|---|
| Финансовый квартал | Q2 FY2027, завершился 24 октября 2026 года |
| Публикация результатов | Вторник, 17 ноября 2026 года, после закрытия NYSE (подан в 16:17 ET / 13:17 PT) |
| Телеконференция | Среда, 18 ноября 2026 года, 8:30 ET / 5:30 PT, вебкаст на странице мероприятий La-Z-Boy |
| Первая торговая сессия после отчета | Среда, 18 ноября 2026 года |
| Следующий отчет (Q3 FY2027) | Ожидается примерно в середине февраля 2027 года; дата пока не объявлена. Результаты за Q3 выходили 18 февраля 2025 года и 17 февраля 2026 года |
Обозначение финансового года здесь важно. Финансовый год La-Z-Boy заканчивается в конце апреля, поэтому 2027 финансовый год длится с 26 апреля 2026 года по 24 апреля 2027 года. Этот отчет охватывает период с августа по октябрь 2026 календарного года, а не какой-либо квартал 2027 календарного года.
Q2 FY2027 в сравнении с прогнозом и консенсусом
В августе руководство прогнозировало выручку второго квартала в 500–520 млн долларов и скорректированную операционную маржу 4,0–5,5%. Перемножив оба диапазона, можно получить простой ориентир для скорректированной операционной прибыли. Приведенные ниже комбинации — расчеты SimianX, а не прогнозы компании.
| Сценарий | Выручка | Скорректированная операционная маржа | Скорректированная операционная прибыль |
|---|---|---|---|
| Нижняя граница прогноза | 500 млн $ | 4,0% | 20,0 млн $ |
| Середина прогноза | 510 млн $ | 4,75% | 24,2 млн $ |
| Верхняя граница прогноза | 520 млн $ | 5,5% | 28,6 млн $ |
| Фактически, Q2 FY2027 | 526,1 млн $ | 5,0% | 26,0 млн $ |
| Фактически, Q2 FY2026 | 522,5 млн $ | 7,1% | 37,1 млн $ |
Выручка превысила верхнюю границу диапазона примерно на 6 млн долларов, а скорректированная операционная прибыль в 26,0 млн долларов оказалась между серединой и верхней границей. При таком уровне выручки каждый процентный пункт маржи соответствует примерно 5,3 млн долларов операционной прибыли. Скорректированная EPS в 0,53 доллара превысила консенсус-прогноз в 0,48 доллара на Nasdaq.com на 10,4%. По тем же данным Zacks, La-Z-Boy превзошла ожидания во втором (0,71 $ против 0,52 $), третьем (0,61 $ против 0,59 $) и четвертом (1,26 $ против 0,82 $) кварталах 2026 финансового года и не дотянула до них в первом квартале 2027 финансового года (0,43 $ против 0,48 $).
Насколько качественным было превышение?
- Маржа годичной давности была завышена. Второй квартал прошлого года включал разовый эффект от изменения гарантийных договоренностей с дилерами, добавивший 110 базисных пунктов к консолидированной марже, о чем компания упоминала и тогда, и сейчас. Без него сопоставимая маржа составляла около 6,0%, так что реальное снижение — около 1 пункта, а не 2,1.
- Исключено 4,3 млн долларов расходов. Разница между EPS по GAAP (0,45 $) и скорректированной EPS (0,53 $) складывается из 2,6 млн долларов расходов, связанных с продажей бизнеса корпусной мебели, 1,0 млн долларов на закрытие двух самых маленьких заводов (Сан-Луис-Рио-Колорадо и Тихуана, Мексика) и 0,6 млн долларов на перестройку дистрибуции и доставки на дом.
- Пошлины помогли оптовому сегменту. Скорректированная маржа оптового сегмента снизилась до 5,9% с 8,1%, а в релизе говорится, что расходы на консолидацию заводов и дистрибуцию были «частично компенсированы благоприятным влиянием пошлин, включая возвраты и ценовые меры за вычетом затрат на пошлины». Согласно Form 10-Q, этот эффект добавил 160 базисных пунктов к валовой марже оптового сегмента, а рост оптовой выручки на 3% без учета корпусной мебели был «обеспечен стратегическими ценовыми мерами и надбавками»; сама сумма возврата не раскрывается. Наш трекер возвратов пошлин IEEPA показывает, как такие разовые возвраты приукрашивали маржу других компаний.
- Розница отчасти оплатила рост промоакциями. Скорректированная маржа розничного сегмента снизилась до 9,7% с 10,7% из-за «изменения ассортиментной структуры, а также целевой промоактивности».
- Обратный выкуп добавил около двух центов. Количество акций с учетом разводнения было на 3,9% меньше, чем годом ранее (39,8 млн против 41,4 млн), что добавило к EPS примерно 0,02 доллара (расчет SimianX).
Вопрос спроса: заказы в сопоставимых магазинах снова снизились
Больше всего инвесторы ждали показатель заказов в сопоставимых магазинах: заказов, оформленных в собственных магазинах La-Z-Boy, работающих не менее года, еще до того, как мебель будет изготовлена и доставлена. Из всего, что раскрывает La-Z-Boy, это самый близкий к реальному времени индикатор потребительского спроса, и он не учитывает открытие новых магазинов и покупку дилеров, которые поднимают общие розничные продажи.
Во втором квартале заказы в сопоставимых магазинах снизились на 1% после +3% в первом квартале. В релизе говорилось лишь, что они «немного снизились»; цифра взята из Form 10-Q, поданной несколькими минутами позже, где за первое полугодие также указан рост на 1%. По словам компании, сопоставимые заказы были положительными в первые два месяца квартала, затем пострадали от «значительно более слабой покупательской активности в октябре» и «улучшились в первые недели третьего квартала». Общие розничные продажи по заказам все же выросли на 11%, потому что La-Z-Boy продолжает расширять сеть: компании принадлежат 237 из примерно 380 магазинов La-Z-Boy, более 62% сети, и за квартал она подписала сделку еще по одному. Joybird, бренд современной мебели, ориентированный прежде всего на онлайн-продажи, выглядел намного слабее: продажи по заказам упали на 30%, а отгруженные продажи — на 29%, до 25 млн долларов, поскольку компания сократила маркетинговые расходы.
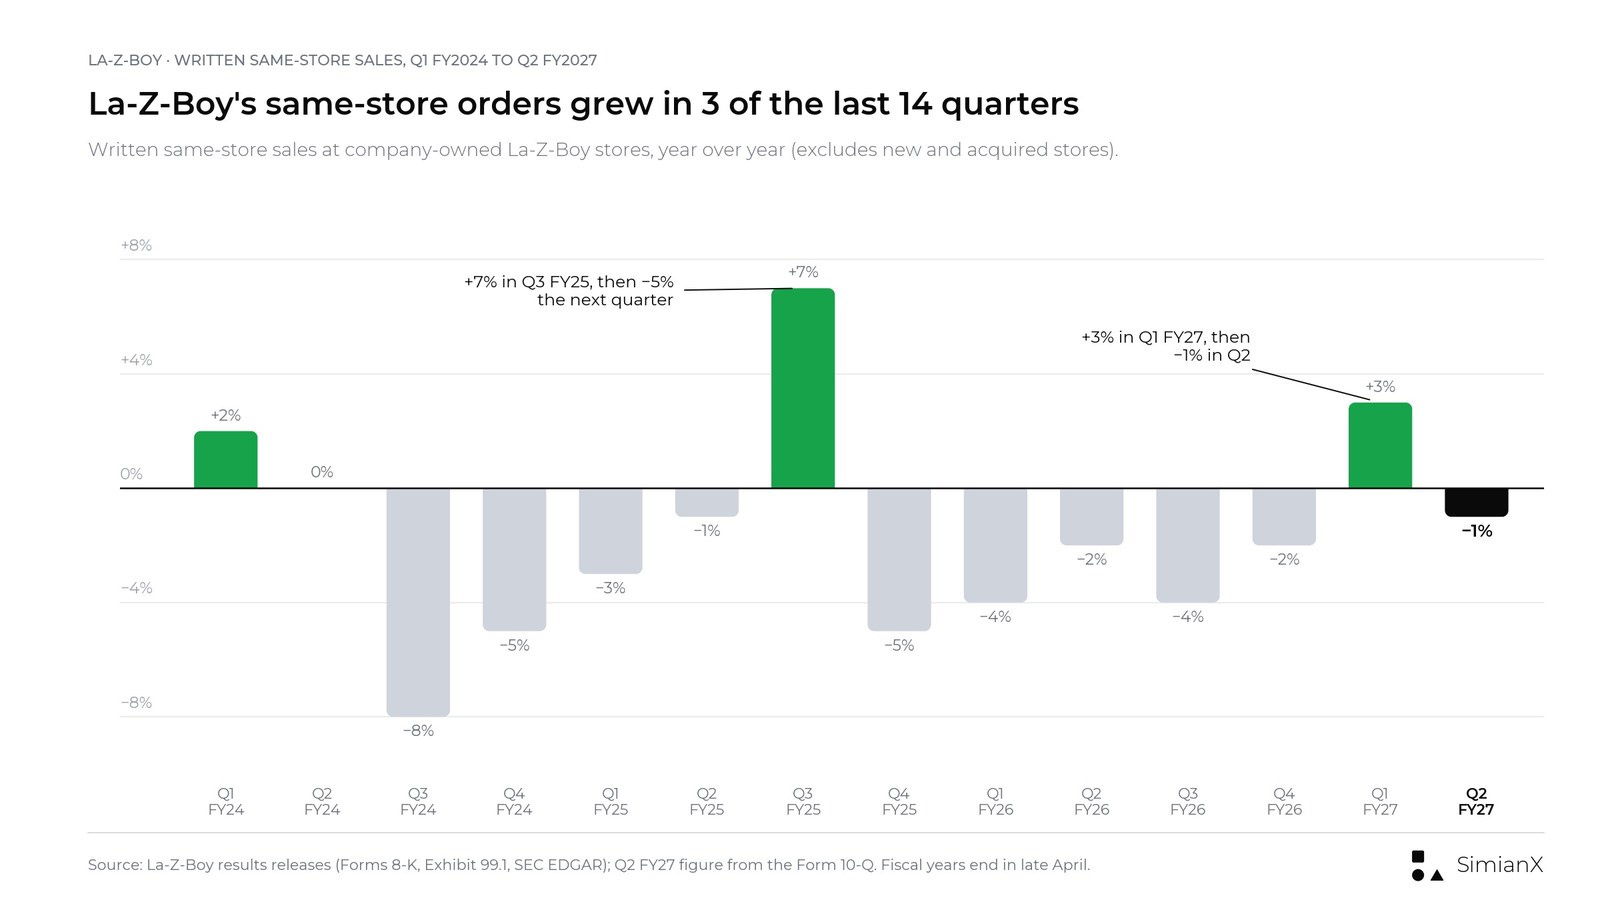
Заказы в сопоставимых магазинах La-Z-Boy по финансовым кварталам. Показатель за Q2 FY2027 (−1%) взят из Form 10-Q.
Картина отрезвляющая. За 14 кварталов, с первого квартала 2024 финансового года по второй квартал 2027 финансового года, заказы в сопоставимых магазинах были положительными трижды (+2%, +7% и +3%), один раз не изменились и десять раз были отрицательными, в среднем около −1,6% за квартал (расчет SimianX). Общие розничные продажи по заказам, напротив, росли в 13 из 14 кварталов, потому что компания продолжала открывать и покупать магазины.
Это уже второй фальстарт. Когда сопоставимые заказы в прошлый раз уверенно вышли в плюс — на +7% в третьем квартале 2025 финансового года (с ноября 2024 по январь 2025 года), — в следующем квартале они упали до −5%. Рост на 3% в первом квартале 2027 финансового года тоже продержался лишь один квартал. Страница McDonald's: сопоставимые продажи по кварталам показывает ту же проблему на примере ресторанов: один сильный квартал сопоставимых продаж мало о чем говорит, пока следующий его не подтвердит.
| Финансовый квартал | Заказы в сопоставимых магазинах | Все розничные продажи по заказам | Продажи Joybird по заказам |
|---|---|---|---|
| Q1 FY2025 (июль 2024) | −3% | +4% | +9% |
| Q2 FY2025 (окт. 2024) | −1% | +6% | +1% |
| Q3 FY2025 (янв. 2025) | +7% | +15% | +10% |
| Q4 FY2025 (апр. 2025) | −5% | +3% | −21% |
| Q1 FY2026 (июль 2025) | −4% | +5% | −14% |
| Q2 FY2026 (окт. 2025) | −2% | +4% | +1% |
| Q3 FY2026 (янв. 2026) | −4% | +11% | −13% |
| Q4 FY2026 (апр. 2026) | −2% | +11% | +2% |
| Q1 FY2027 (июль 2026) | +3% | +16% | −17% |
| Q2 FY2027 (окт. 2026) | −1% | +11% | −30% |
Источник: пресс-релизы La-Z-Boy о результатах (Form 8-K). Joybird отражается в сегменте Corporate & Other.
Мост выручки: розница +30,4 млн долларов, опт и Joybird −26,9 млн долларов
Оптовый сегмент La-Z-Boy (Wholesale) поставляет мебель как собственным магазинам компании, так и независимым дилерам, поэтому при простом сложении выручки сегментов часть мебели будет учтена дважды. Корректное сравнение строится на выручке от внешних клиентов, которую релиз раскрывает по сегментам.
| Выручка от внешних клиентов, млн $ | Q2 FY2026 | Q2 FY2027 | Изменение (расчет SimianX) |
|---|---|---|---|
| Оптовый сегмент | 263,6 | 247,3 | −16,3 |
| Розничный сегмент | 222,0 | 252,5 | +30,4 |
| Corporate & Other (в основном Joybird) | 36,9 | 26,3 | −10,6 |
| Консолидированно | 522,5 | 526,1 | +3,6 |
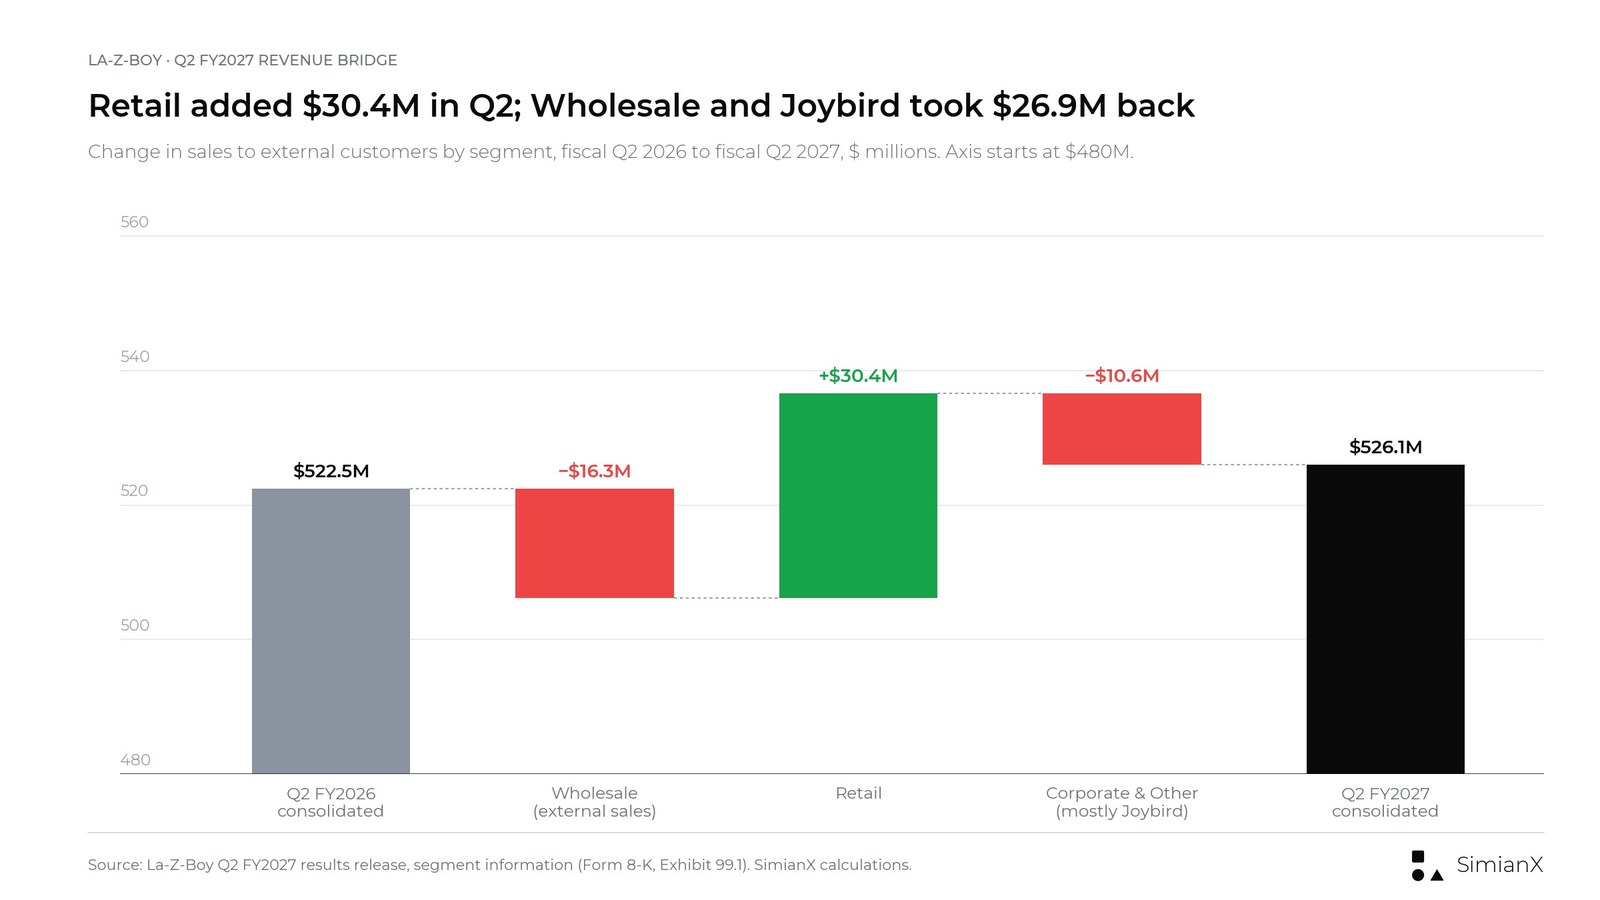
Мост выручки La-Z-Boy за Q2 FY2027 по сегментам, выручка от внешних клиентов.
В этом мосте скрыты три фактора.
- Смена владельца. Когда La-Z-Boy покупает независимого дилера, продажи, которые раньше отражались как оптовая выручка от внешнего клиента, появляются снова, но уже как розничная выручка. Значит, часть прироста в рознице — это перенос, а не новый спрос. Согласно Form 10-Q, 19,6 млн долларов прироста розничной выручки пришлись на магазины, купленные в 2026 и 2027 финансовых годах, и 8,5 млн долларов — на новые магазины за вычетом закрытых, тогда как отгруженные продажи в сопоставимых магазинах немного снизились.
- Продажа бизнеса корпусной мебели. Подразделения деревянной мебели Kincaid и American Drew были проданы 29 мая 2026 года. Разрыв между отчетным ростом в 1% и ростом в 4% без их учета означает, что годом ранее на корпусную мебель приходилось примерно 14–19 млн долларов выручки (оценка SimianX на основе округленных темпов роста).
- Joybird. Сегмент Corporate & Other потерял 10,6 млн долларов, почти целиком за счет Joybird.
На той же основе первый квартал выглядел хуже: выручка от внешних клиентов снизилась на 16,5 млн долларов, в том числе в оптовом сегменте на 36,5 млн долларов и в Corporate & Other на 1,4 млн долларов, тогда как розничный сегмент прибавил 21,4 млн долларов, согласно таблице по сегментам в Form 10-Q за первый квартал 2027 финансового года.
Прогноз на Q3 FY2027: выручка ниже прошлогодней, диапазон маржи прежний
«Мы ожидаем, что выручка в третьем финансовом квартале составит 505–525 млн долларов, а скорректированная операционная маржа — 4,0–5,5%, что отражает взвешенный взгляд на макроэкономический фон, неравномерный потребительский спрос, а также наши продолжающиеся краткосрочные стратегические инвестиции и переходные расходы», — сказал в релизе финансовый директор Taylor Luebke.
| Пункт | Прогноз на Q3 FY2027 | Факт Q3 FY2026 | Изменение |
|---|---|---|---|
| Выручка | 505–525 млн $ | 541,6 млн $ | от −6,8% до −3,1% |
| Скорректированная операционная маржа | 4,0–5,5% | 6,1% | от −2,1 до −0,6 п. п. |
| Расчетная скорректированная операционная прибыль | 20,2–28,9 млн $ | 33,3 млн $ | Расчет SimianX |
Часть разрыва в выручке объясняется продажей бизнеса корпусной мебели. Если проданные подразделения принесли в третьем квартале прошлого года сопоставимые 14–19 млн долларов, прогноз предполагает изменение выручки в сопоставимых границах примерно от −4% до нуля (оценка SimianX). Так или иначе, руководство не закладывает роста в праздничном квартале и уже три квартала подряд дает один и тот же диапазон маржи 4,0–5,5%. Это самые низкие диапазоны маржи в таблице прогнозов ниже; до 2027 финансового года самым низким был диапазон 4,5–6,0%.
Отчетность La-Z-Boy по кварталам: с 2024 по 2027 финансовый год
В таблице ниже приведены все кварталы с тех пор, как был исчерпан пандемийный портфель заказов, по данным пресс-релизов компании (Exhibit 99.1 к каждой Form 8-K в SEC EDGAR). В столбце акций показано изменение цены от закрытия до закрытия в первой основной сессии после каждой публикации.
| Финансовый квартал (окончание) | Выручка | Г/г | Скорр. операционная маржа | Скорр. EPS | EPS по GAAP | Заказы в сопоставимых магазинах | Акции в следующую сессию |
|---|---|---|---|---|---|---|---|
| Q1 FY2024 (29.07.2023) | 481,7 млн $ | −20,3% | 7,0% | 0,62 $ | 0,63 $ | +2% | −0,5% |
| Q2 FY2024 (28.10.2023) | 511,4 млн $ | −16,3% | 7,9% | 0,74 $ | 0,63 $ | 0% | +11,0% |
| Q3 FY2024 (27.01.2024) | 500,4 млн $ | −12,6% | 6,6% | 0,67 $ | 0,66 $ | −8% | −4,4% |
| Q4 FY2024 (27.04.2024) | 553,5 млн $ | −1,4% | 9,4% | 0,95 $ | 0,91 $ | −5% | +19,4% |
| Q1 FY2025 (27.07.2024) | 495,5 млн $ | +2,9% | 6,6% | 0,62 $ | 0,61 $ | −3% | −3,5% |
| Q2 FY2025 (26.10.2024) | 521,0 млн $ | +1,9% | 7,5% | 0,71 $ | 0,71 $ | −1% | +1,1% |
| Q3 FY2025 (25.01.2025) | 521,8 млн $ | +4,3% | 6,8% | 0,68 $ | 0,68 $ | +7% | +4,0% |
| Q4 FY2025 (26.04.2025) | 570,9 млн $ | +3,1% | 9,4% | 0,92 $ | 0,36 $ | −5% | −1,2% |
| Q1 FY2026 (26.07.2025) | 492,2 млн $ | −0,7% | 4,8% | 0,47 $ | 0,44 $ | −4% | −12,1% |
| Q2 FY2026 (25.10.2025) | 522,5 млн $ | +0,3% | 7,1% | 0,71 $ | 0,70 $ | −2% | +20,2% |
| Q3 FY2026 (24.01.2026) | 541,6 млн $ | +3,8% | 6,1% | 0,61 $ | 0,52 $ | −4% | −6,3% |
| Q4 FY2026 (25.04.2026) | 570,3 млн $ | −0,1% | 9,9% | 1,26 $ | 0,81 $ | −2% | +14,8% |
| Q1 FY2027 (25.07.2026) | 475,7 млн $ | −3,4% | 3,9% | 0,43 $ | −0,06 $ | +3% | −16,9% |
| Q2 FY2027 (24.10.2026) | 526,1 млн $ | +0,7% | 5,0% | 0,53 $ | 0,45 $ | −1% | Ожидается (18 нояб.) |
Источник: пресс-релизы La-Z-Boy о результатах, Form 8-K (Exhibit 99.1). До четвертого квартала 2025 финансового года скорректированные показатели назывались «non-GAAP». EPS за Q4 FY2026 включает выгоду в 0,16 $ от разовых налоговых статей. Изменение выручки год к году и движения акций — расчеты SimianX; цены Polygon.io, сверены с Nasdaq.com.
Выделяются три закономерности.
- Выручка три года стоит на месте. Если исключить сравнения с 2023 финансовым годом, раздутые пандемийным портфелем заказов, квартальная выручка держалась в диапазоне примерно от 476 до 571 млн долларов. Выручка за 2026 финансовый год составила 2,127 млрд долларов, на 1% больше, чем в 2025 финансовом году.
- Маржа опустилась на ступень ниже. Скорректированная операционная маржа за полный год составляла 7,6% в 2025 финансовом году и 7,1% в 2026-м. За первое полугодие 2027 финансового года она равнялась 4,5% против 6,0% годом ранее, а скорректированная EPS — 0,97 $ против 1,18 $.
- Четвертый финансовый квартал вытягивает весь год. Квартал с февраля по апрель каждый год был самым сильным. Первый квартал (с мая по июль) — самый слабый из-за сезонно более низких продаж мебели и ежегодной недельной остановки заводов в июле.
Точность прогнозов: 14 кварталов диапазонов против результатов
В каждом релизе о результатах La-Z-Boy дает прогноз на квартал вперед по выручке и скорректированной операционной марже. Сопоставление этих диапазонов с фактическими результатами показывает, насколько можно полагаться на текущий прогноз.
| Финансовый квартал | Прогноз выручки | Фактическая выручка | Итог | Прогноз скорр. маржи | Фактическая скорр. маржа | Итог |
|---|---|---|---|---|---|---|
| Q1 FY2024 | 470–490 млн $ | 481,7 млн $ | В диапазоне | 6,5–7,5% | 7,0% | В диапазоне |
| Q2 FY2024 | 490–510 млн $ | 511,4 млн $ | Выше | 6,5–7,5% | 7,9% | Выше |
| Q3 FY2024 | 515–535 млн $ | 500,4 млн $ | Ниже | 7,0–8,0% | 6,6% | Ниже |
| Q4 FY2024 | 505–535 млн $ | 553,5 млн $ | Выше | 7,0–8,0% | 9,4% | Выше |
| Q1 FY2025 | 475–495 млн $ | 495,5 млн $ | Выше | 6,0–7,0% | 6,6% | В диапазоне |
| Q2 FY2025 | 495–515 млн $ | 521,0 млн $ | Выше | 6,0–7,0% | 7,5% | Выше |
| Q3 FY2025 | 505–525 млн $ | 521,8 млн $ | В диапазоне | 6,0–7,0% | 6,8% | В диапазоне |
| Q4 FY2025 | 545–565 млн $ | 570,9 млн $ | Выше | 8,5–9,5% | 9,4% | В диапазоне |
| Q1 FY2026 | 490–510 млн $ | 492,2 млн $ | В диапазоне | 5,5–7,0% | 4,8% | Ниже |
| Q2 FY2026 | 510–530 млн $ | 522,5 млн $ | В диапазоне | 4,5–6,0% | 7,1% | Выше |
| Q3 FY2026 | 525–545 млн $ | 541,6 млн $ | В диапазоне | 5,0–6,5% | 6,1% | В диапазоне |
| Q4 FY2026 | 560–580 млн $ | 570,3 млн $ | В диапазоне | 7,5–9,0% | 9,9% | Выше |
| Q1 FY2027 | 490–510 млн $ | 475,7 млн $ | Ниже | 4,0–5,5% | 3,9% | Ниже |
| Q2 FY2027 | 500–520 млн $ | 526,1 млн $ | Выше | 4,0–5,5% | 5,0% | В диапазоне |
| Q3 FY2027 | 505–525 млн $ | Ожидается в февр. 2027 | н/д | 4,0–5,5% | Ожидается в февр. 2027 | н/д |
Источник: прогнозы в каждом релизе La-Z-Boy о результатах (Form 8-K). «Выше», «в диапазоне» и «ниже» сравнивают фактический показатель с диапазоном; классификация SimianX. Фактическая маржа — скорректированная (до четвертого квартала 2025 финансового года называлась «non-GAAP»).
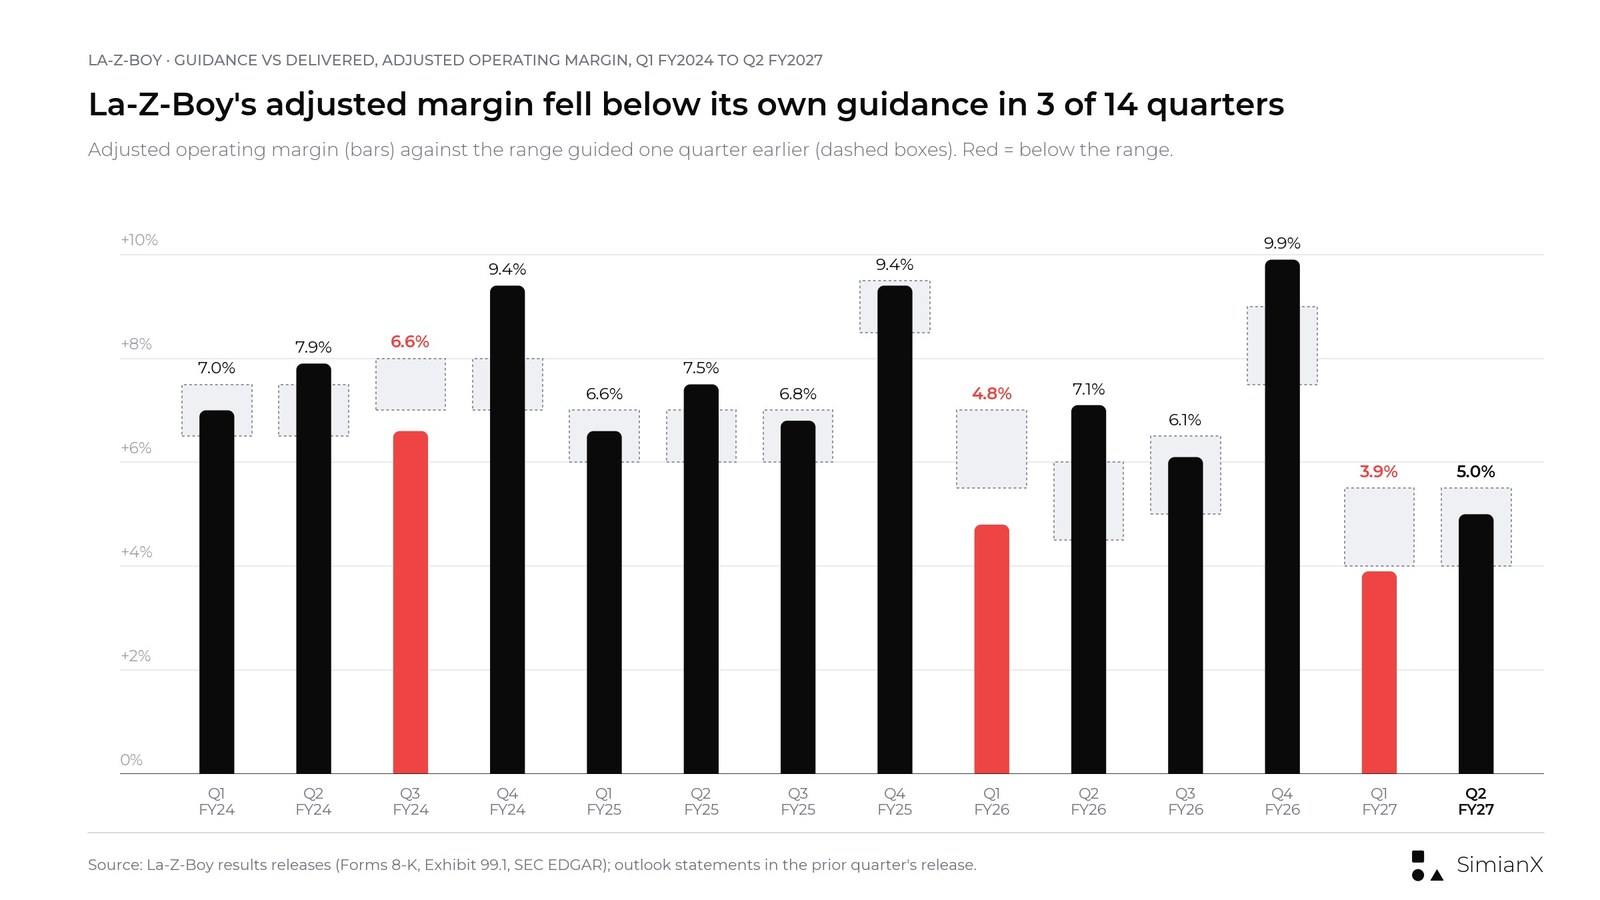
Скорректированная операционная маржа La-Z-Boy в сравнении с диапазоном, спрогнозированным кварталом ранее. Красные столбцы — ниже диапазона.
По 14 оцененным кварталам выручка шесть раз превышала верхнюю границу диапазона, шесть раз попадала в него и дважды оказывалась ниже нижней границы. Скорректированная операционная маржа пять раз превышала верхнюю границу своего диапазона, шесть раз попадала в него и трижды не дотягивала до него. Два из пяти превышений по марже объяснялись факторами, на которые указала сама компания: гарантийным эффектом в 110 базисных пунктов во втором квартале 2026 финансового года и примерно 100 базисными пунктами от благоприятных корректировок запасов и цен в бизнесе корпусной мебели перед его продажей в четвертом квартале 2026 финансового года.
Промахи сосредоточены в периоды самого слабого спроса. В третьем квартале 2024 финансового года по компании ударили январские штормы, остановившие заводы. В первом квартале 2026 финансового года компания предупредила 14 июля 2025 года, что выручка и маржа окажутся «около нижней границы» диапазонов, и маржа все равно оказалась ниже. В первом квартале 2027 финансового года компания не уложилась ни в один из диапазонов. Второй квартал 2027 финансового года по этой шкале стал восстановлением: выручка выше диапазона, маржа в его пределах.
Может ли спрос на мебель восстановиться? Рынок жилья и конкуренты
Более широкое восстановление рынка жилья помогло бы, но последние данные его не показывают. Национальная ассоциация риелторов (National Association of REALTORS) сообщила 12 ноября 2026 года, что продажи жилья на вторичном рынке в октябре упали на 5,5% к сентябрю и на 8,8% год к году — до 3,75 млн в годовом выражении с учетом сезонности, минимального уровня с августа 2010 года. Средняя ставка по 30-летней ипотеке с фиксированной ставкой по данным Freddie Mac за неделю до 12 ноября составила 7,11% — ниже 7,18% неделей ранее, но выше 6,24% годом ранее. Наш трекер решений ФРС по ставке рассказывает о денежно-кредитной стороне этого процентного фона.
Переезд — один из главных поводов купить диван или кресло-реклайнер, поэтому вялые продажи жилья — прямой негативный фактор. Но это не вся история: покупки на замену, новые домохозяйства и обновление интерьера происходят и без переезда, а ритейлер может наращивать долю на стагнирующем рынке. О более длинном цикле рынка жилья читайте в материале акции домостроителей после промежуточных выборов.
Мебельные компании, отчитавшиеся недавно, указывают в ту же сторону: категория примерно стоит на месте, а рост достается тем, кто отвоевывает долю рынка. Учтите, что квартал La-Z-Boy заканчивается на месяц позже, чем у конкурентов, и поэтому включает слабый октябрь.
| Компания | Последний квартал | Выручка | Заказы или сопоставимые продажи | Комментарий |
|---|---|---|---|---|
| La-Z-Boy (LZB) | Q2 FY2027, по 24.10.2026 | 526,1 млн $, +0,7% | Заказы в сопоставимых магазинах −1% | Выручка +4% без учета проданного бизнеса корпусной мебели; октябрь «значительно слабее» |
| Haverty's (HVT) | Q3 2026, по 30.09.2026 | 203,2 млн $, +4,5% | Заказы в сопоставимых магазинах +2,3% | Валовую маржу поддержали возвраты пошлин IEEPA примерно на 3,2 млн $ |
| Ethan Allen (ETD) | Q1 FY2027, по 30.09.2026 | 129,6 млн $, −11,8% | Розничные заказы −1,2% | Розничные заказы в октябре +0,3% |
| Wayfair (W) | Q3 2026, по 30.09.2026 | 3,4 млрд $, +9,7% | Доставленные заказы +12,2% | Гендиректор: рост в США достигнут «на фоне примерно стагнирующей категории» |
Источники: релиз Haverty's за Q3 2026, релиз Ethan Allen за первый квартал 2027 финансового года и релиз Wayfair за Q3 2026 (Form 8-K). Изменение выручки Ethan Allen — расчет SimianX. Показатели заказов у компаний определяются по-разному и напрямую не сопоставимы.
Наша оценка: отрасль пока не восстанавливается. На деле происходит перераспределение долей в пользу ритейлеров, которые контролируют собственные магазины и доставку. La-Z-Boy может улучшить результаты раньше, чем развернется жилищный цикл, но это следует описывать как успех исполнения на уровне компании, а не как восстановление отрасли, и второй квартал показал, как быстро могут угаснуть сопоставимые заказы.
Денежный поток, баланс и обратный выкуп
| Статья денежного потока, млн $ | Q2 FY2026 | Q2 FY2027 | Первое полугодие FY2026 | Первое полугодие FY2027 |
|---|---|---|---|---|
| Операционный денежный поток | 50,0 | 42,6 | 86,3 | 58,3 |
| Капитальные затраты | 20,5 | 31,4 | 38,9 | 54,7 |
| Свободный денежный поток | 29,6 | 11,2 | 47,4 | 3,5 |
| Обратный выкуп акций | 0,8 | 22,4 | 13,3 | 47,5 |
| Выплаченные дивиденды | 9,1 | 9,6 | 18,1 | 19,3 |
Источник: релизы La-Z-Boy о результатах за Q2 FY2027 и Q2 FY2026; данные за полугодие — как в отчетности, квартальные — полугодие минус первый квартал (расчет SimianX). Свободный денежный поток — это операционный денежный поток минус капитальные затраты, как его определяет La-Z-Boy (Investopedia: свободный денежный поток). Операционный денежный поток первого квартала включал платеж в 11 млн долларов за прекращение устаревшего пенсионного плана, компенсированный продажей инвестиций.
Свободный денежный поток во втором квартале стал положительным и составил 11,2 млн долларов после −7,6 млн долларов в первом. За полугодие он составил 3,5 млн долларов против 47,4 млн долларов годом ранее, поскольку выросли капитальные затраты на перестройку дистрибуции и доставки на дом, производственные проекты, а также новые и обновленные магазины.
Выплаты акционерам значительно его опережали. За первое полугодие La-Z-Boy вернула акционерам 66,8 млн долларов (47,5 млн долларов через обратный выкуп и 19,3 млн долларов в виде дивидендов) и потратила 20,2 млн долларов на покупку магазинов, поэтому денежные средства сократились с 303,2 млн долларов на 25 апреля до 246,7 млн долларов на 24 октября. Внешнего долга по-прежнему нет. При этом у компании есть обязательства по аренде на 538,7 млн долларов (90,7 млн долларов краткосрочных и 447,9 млн долларов долгосрочных), в основном по аренде магазинов, — реальное фиксированное обязательство, хотя это и не долг. Число акций в обращении за шесть месяцев сократилось на 2,4%, до 39,4 млн, в рамках программы выкупа на 300 млн долларов, утвержденной в июне 2026 года.
Новый квартальный дивиденд в 0,27 доллара (повышение на 12% и шестой год подряд двузначного роста) обходится примерно в 42,5 млн долларов в год при текущем числе акций (расчет SimianX). Его легко покрывает свободный денежный поток обычного года (127,8 млн долларов в 2026 финансовом году), но не поток первого полугодия 2027 финансового года. Темп обратного выкупа зависит от того, вернется ли маржа к прошлогодним уровням.
Как акции LZB реагировали на отчетность
La-Z-Boy публикует результаты после закрытия NYSE, поэтому первая полноценная реакция приходится на следующую основную сессию. Движения стали сильнее: среднее абсолютное изменение после четырех последних публикаций составило 14,6% против 8,0% по всем 21 публикации с 2022 финансового года по первый квартал 2027 финансового года (расчеты SimianX).
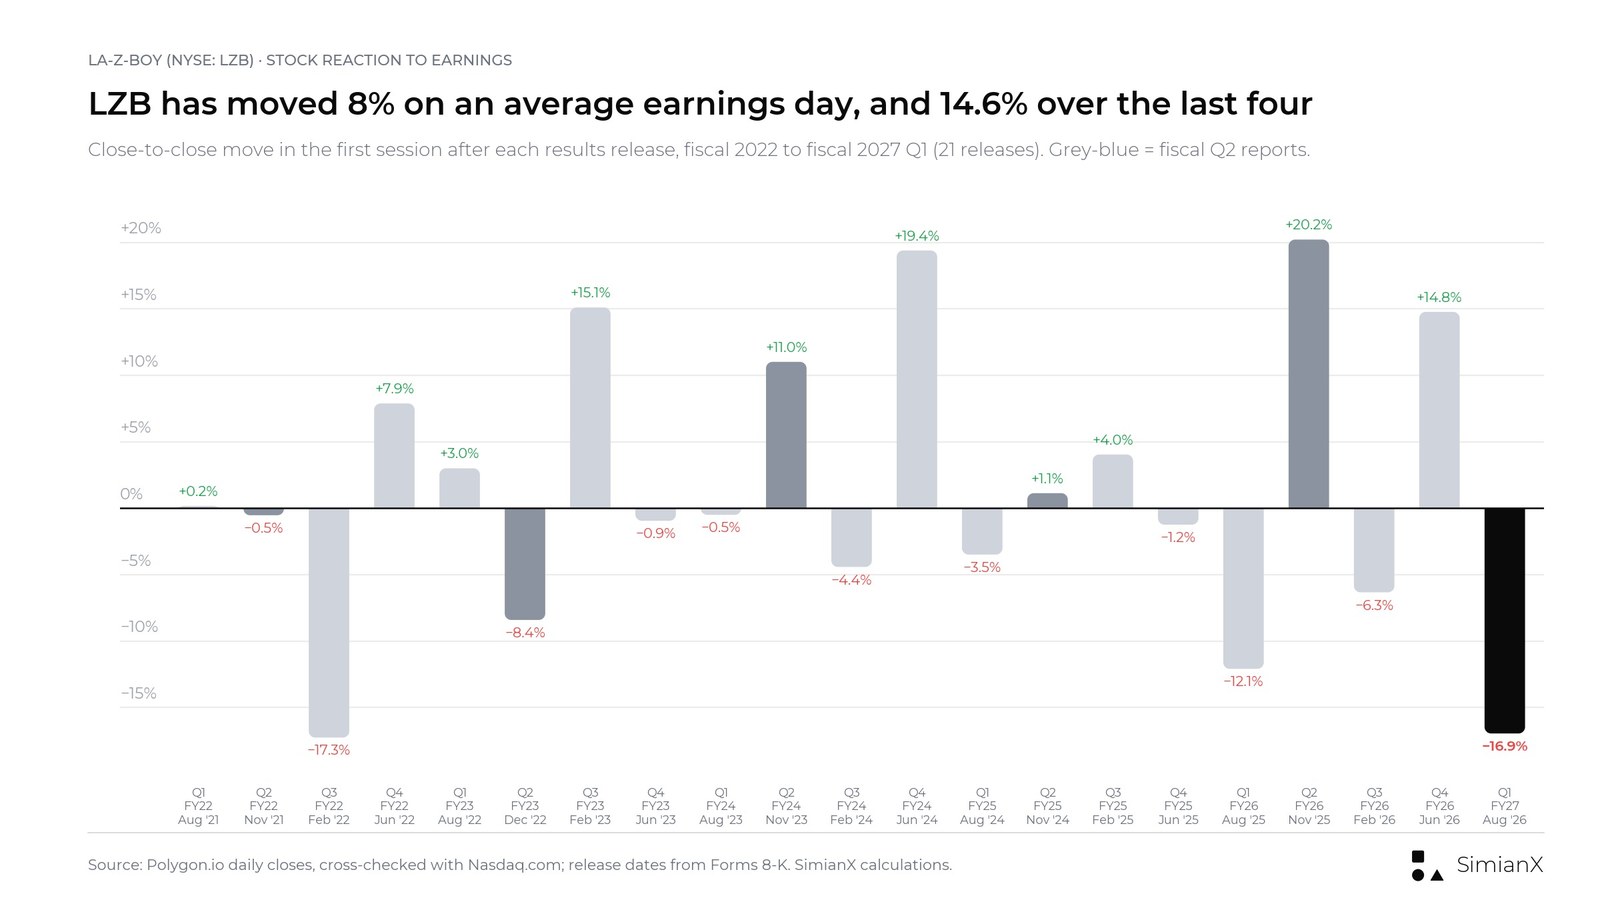
Изменение цены LZB от закрытия до закрытия в первую сессию после каждого релиза о результатах, с 2022 финансового года по Q1 FY2027.
| Публикация (после закрытия) | Квартал | Закрытие до | Закрытие следующей сессии | Изменение LZB | Изменение SPY | LZB против SPY |
|---|---|---|---|---|---|---|
| 24.08.2021 | Q1 FY2022 | 35,46 $ | 35,52 $ | +0,2% | +0,2% | 0,0% |
| 23.11.2021 | Q2 FY2022 | 35,88 $ | 35,69 $ | −0,5% | +0,3% | −0,8% |
| 15.02.2022 | Q3 FY2022 | 36,44 $ | 30,15 $ | −17,3% | +0,1% | −17,4% |
| 21.06.2022 | Q4 FY2022 | 22,73 $ | 24,52 $ | +7,9% | −0,2% | +8,1% |
| 23.08.2022 | Q1 FY2023 | 28,33 $ | 29,18 $ | +3,0% | +0,3% | +2,7% |
| 30.11.2022 | Q2 FY2023 | 27,23 $ | 24,94 $ | −8,4% | −0,1% | −8,3% |
| 21.02.2023 | Q3 FY2023 | 27,48 $ | 31,63 $ | +15,1% | −0,1% | +15,2% |
| 20.06.2023 | Q4 FY2023 | 27,46 $ | 27,20 $ | −0,9% | −0,5% | −0,4% |
| 22.08.2023 | Q1 FY2024 | 29,78 $ | 29,63 $ | −0,5% | +1,1% | −1,6% |
| 29.11.2023 | Q2 FY2024 | 31,70 $ | 35,19 $ | +11,0% | +0,4% | +10,6% |
| 20.02.2024 | Q3 FY2024 | 37,75 $ | 36,08 $ | −4,4% | +0,1% | −4,5% |
| 17.06.2024 | Q4 FY2024 | 34,09 $ | 40,70 $ | +19,4% | +0,2% | +19,1% |
| 20.08.2024 | Q1 FY2025 | 41,87 $ | 40,41 $ | −3,5% | +0,3% | −3,8% |
| 19.11.2024 | Q2 FY2025 | 42,31 $ | 42,79 $ | +1,1% | 0,0% | +1,1% |
| 18.02.2025 | Q3 FY2025 | 45,28 $ | 47,11 $ | +4,0% | +0,2% | +3,8% |
| 17.06.2025 | Q4 FY2025 | 38,76 $ | 38,28 $ | −1,2% | 0,0% | −1,2% |
| 14.07.2025 | Q1 FY2026, снижение прогноза | 38,70 $ | 37,16 $ | −4,0% | −0,4% | −3,5% |
| 19.08.2025 | Q1 FY2026 | 39,11 $ | 34,38 $ | −12,1% | −0,3% | −11,8% |
| 18.11.2025 | Q2 FY2026 | 29,59 $ | 35,57 $ | +20,2% | +0,4% | +19,8% |
| 17.02.2026 | Q3 FY2026 | 37,93 $ | 35,53 $ | −6,3% | +0,5% | −6,8% |
| 16.06.2026 | Q4 FY2026 | 35,06 $ | 40,24 $ | +14,8% | −1,2% | +16,0% |
| 18.08.2026 | Q1 FY2027 | 40,83 $ | 33,91 $ | −16,9% | +0,2% | −17,2% |
| 17.11.2026 | Q2 FY2027 | 30,33 $ | Ожидается (18 нояб.) | Ожидается | Ожидается | Ожидается |
Источник: дневные цены закрытия Polygon.io, для последних публикаций сверены с Nasdaq.com. Строка от 14 июля 2025 года — снижение прогноза в середине квартала, а не публикация результатов. Расчеты SimianX.
Что показывает история:
- Акции реагируют на маржу и следующий прогноз, а не на выручку. Два крупнейших подъема (+20,2% в ноябре 2025 года и +19,4% в июне 2024 года) последовали за кварталами, когда скорректированная операционная маржа превысила верхнюю границу прогнозного диапазона; в ноябре 2025 года скорректированная EPS в 0,71 доллара к тому же превзошла консенсус в 0,52 доллара. Два крупнейших недавних падения (−16,9% в августе 2026 года и −12,1% в августе 2025 года) последовали за маржой ниже прогнозного диапазона; в августе 2026 года скорректированная EPS в 0,43 доллара к тому же не дотянула до консенсуса в 0,48 доллара.
- После двух последних отчетов за первый финансовый квартал (август) акции оба раза падали более чем на 12%.
- Отчеты за второй квартал чаще воспринимались позитивно. С 2022 финансового года после отчетов за второй квартал акции меняли цену на −0,5%, −8,4%, +11,0%, +1,1% и +20,2%.
Перед сессией 18 ноября акции LZB закрылись 17 ноября на уровне 30,33 доллара, потеряв за день 5,22%, тогда как SPDR S&P 500 ETF (SPY) снизился на 1,05%, согласно официальным ценам закрытия на Nasdaq.com. С начала 2026 года акции подешевели на 18,6% на фоне роста SPY на 7,4%, а их 52-недельный диапазон цен закрытия — от 28,68 доллара (21 октября 2026 года) до 42,14 доллара (7 августа 2026 года). При цене 30,33 доллара акции торговались с мультипликатором около 12,1 к консенсус-прогнозу EPS на 2027 финансовый год в 2,50 доллара, который Nasdaq.com показывал до отчета (две оценки), а новый дивиденд дает доходность около 3,6% (расчеты SimianX).
Что подтвердит или опровергнет восстановление La-Z-Boy
Для сценария восстановления нужно, чтобы несколько показателей улучшались одновременно. Одной хорошей цифры недостаточно, как показали третий квартал 2025 финансового года и первый квартал 2027 финансового года.
Что подтвердило бы восстановление:
- Заказы в сопоставимых магазинах снова выше нуля и остаются там два квартала или дольше без более глубоких скидок.
- Рост оптовой выручки на сопоставимой основе компании, исключающей бизнес корпусной мебели (сделка закрыта 29 мая 2026 года, поэтому отчетное сравнение остается искаженным до первого квартала 2028 финансового года).
- Скорректированная операционная маржа выше диапазона 4,0–5,5% без разовой поддержки вроде изменения гарантийных условий или возврата пошлин.
- Свободный денежный поток, покрывающий дивиденды и обратный выкуп, вместо сокращения денежных средств.
- Продажи Joybird по заказам, которые больше не падают двузначными темпами.
Что поставило бы его под сомнение:
- Рост общей розницы преимущественно за счет купленных и новых магазинов при отрицательных сопоставимых заказах.
- Выручка третьего квартала около нижней границы прогноза в 505 млн долларов или ниже нее.
- Маржа снова ниже прогноза, как в трех из последних 14 кварталов.
- Необходимость в новых разовых статьях для достижения скорректированных показателей.
- Дальнейшее ослабление рынка жилья: продажи на вторичном рынке ниже 4 млн в год и ипотечные ставки выше 7%.
Это аналитические критерии, а не обещания компании.
Часто задаваемые вопросы
Когда La-Z-Boy опубликовала отчет за второй квартал 2027 финансового года?
La-Z-Boy опубликовала результаты за второй квартал 2027 финансового года после закрытия NYSE во вторник, 17 ноября 2026 года; Form 8-K была подана в 16:17 ET (13:17 PT). Телеконференция состоится в среду, 18 ноября, в 8:30 ET.
Превзошла ли La-Z-Boy ожидания по прибыли?
Да. Скорректированная EPS составила 0,53 доллара при консенсус-прогнозе 0,48 доллара (данные Zacks на Nasdaq.com, три оценки), а выручка в 526,1 млн долларов превысила собственный прогноз компании в 500–520 млн долларов. Скорректированная операционная маржа в 5,0% оказалась в пределах диапазона 4,0–5,5%. EPS по GAAP составила 0,45 доллара.
Как изменились заказы в сопоставимых магазинах La-Z-Boy в Q2 FY2027?
Согласно Form 10-Q, они снизились на 1%; в релизе о результатах говорилось лишь, что они «немного снизились». За первое полугодие они выросли на 1%. В первые два месяца квартала они были положительными, в октябре резко ослабли, а в первые недели третьего квартала, по словам La-Z-Boy, улучшились. Общие розничные продажи по заказам выросли на 11% благодаря новым и купленным магазинам.
Каков прогноз La-Z-Boy на третий квартал 2027 финансового года?
Выручка 505–525 млн долларов и скорректированная операционная маржа 4,0–5,5%. Годом ранее третий квартал принес 541,6 млн долларов выручки и маржу 6,1%, так что прогноз предполагает снижение выручки и маржи, отчасти из-за продажи бизнеса корпусной мебели.
Почему маржа La-Z-Boy снизилась по сравнению с прошлым годом?
Скорректированная операционная маржа снизилась до 5,0% с 7,1%. Около 1,1 пункта этого снижения связаны с разовым гарантийным эффектом в квартале годичной давности. Остальное отражает расходы на консолидацию заводов и дистрибуцию в оптовом сегменте, а также промоакции и ассортиментную структуру в рознице, частично компенсированные возвратом пошлин и ценовыми мерами.
Как акции LZB реагировали на отчетность?
По 21 публикации с 2022 финансового года среднее изменение в первую сессию составило 8,0% в ту или иную сторону, а по последним четырем — в среднем 14,6%. Крупнейшие недавние движения: +20,2% в ноябре 2025 года и −16,9% в августе 2026 года.
Может ли спрос на мебель восстановиться раньше рынка жилья?
На уровне отдельной компании — да, за счет роста доли рынка и покупок на замену, но признаков восстановления в масштабах отрасли пока нет. Продажи на вторичном рынке жилья в октябре 2026 года упали до минимума с 2010 года, а конкуренты описывают категорию как примерно стагнирующую.
Когда следующая дата отчетности La-Z-Boy?
La-Z-Boy ее пока не объявила. Третий финансовый квартал компании заканчивается в конце января 2027 года, а два последних отчета за третий квартал вышли 18 февраля 2025 года и 17 февраля 2026 года, так что наиболее вероятное окно — середина февраля 2027 года.
Вывод: превышение за счет исполнения, но пока не спроса
Второй квартал La-Z-Boy отчасти исправил ущерб от августа: выручка превысила прогнозный диапазон, маржа оказалась в его пределах, а EPS превзошла консенсус. На вопрос о спросе он не ответил. Сопоставимые заказы после одного положительного квартала снова опустились ниже нуля, Joybird сократился почти на треть, а прогноз на третий квартал указывает на выручку ниже прошлогодней при марже, по-прежнему заметно уступающей уровню прошлого года.
Самая сильная версия бычьего сценария: La-Z-Boy отвоевывает долю на стагнирующем рынке, владея все большей частью своих магазинов, а проекты по заводам и дистрибуции, которые сейчас давят на маржу, поднимут ее после завершения. Более слабое прочтение: выручку тянут вверх покупка магазинов и промоакции, пока базовый спрос остается вялым, а обратный выкуп финансируется из денежных запасов, а не из свободного денежного потока.
Для следующего отчета список проверки прост: сначала заказы, затем маржа, затем денежный поток. Положительные заказы в сопоставимых магазинах, маржа выше диапазона 4,0–5,5% и свободный денежный поток, покрывающий дивиденд, означали бы настоящий разворот. ИИ-анализ акций от SimianX поможет отслеживать эти данные по мере их появления.
Эта статья — финансовое исследование, а не персональная инвестиционная рекомендация и не совет покупать или продавать LZB или любые другие ценные бумаги.
Читайте также
- Акции домостроителей после промежуточных выборов, 1926–2022
- Возвраты пошлин IEEPA: 78 компаний — кто и сколько получил
- Заседание ФРС 2026: решение по ставке, время и вся история
- Уорш игнорирует Трампа: первое повышение ставки ФРС с 2023
- Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж
- Отчёты Airbnb по кварталам: итоги III кв. 2026 и акции ABNB
Источники
- La-Z-Boy: пресс-релиз о результатах за второй квартал 2027 финансового года, 17 ноября 2026 года
- SEC EDGAR: La-Z-Boy, Form 8-K, Exhibit 99.1, результаты за второй квартал 2027 финансового года
- SEC EDGAR: La-Z-Boy, Form 10-Q за второй квартал 2027 финансового года
- SEC EDGAR: La-Z-Boy, индекс документов Form 8-K, 17 ноября 2026 года
- La-Z-Boy: сроки публикации отчета за второй квартал 2027 финансового года, 3 ноября 2026 года
- La-Z-Boy: мероприятия для инвесторов и вебкасты
- La-Z-Boy: результаты за первый квартал 2027 финансового года и прогноз на второй квартал, 18 августа 2026 года
- SEC EDGAR: La-Z-Boy, Form 8-K, Exhibit 99.1, результаты за первый квартал 2027 финансового года
- SEC EDGAR: La-Z-Boy, Form 10-Q за первый квартал 2027 финансового года
- SEC EDGAR: La-Z-Boy, информация по сегментам за первый квартал 2027 финансового года
- SEC EDGAR: La-Z-Boy, результаты за четвертый квартал 2026 финансового года, 16 июня 2026 года
- SEC EDGAR: La-Z-Boy, результаты за второй квартал 2026 финансового года, 18 ноября 2025 года
- SEC EDGAR: La-Z-Boy, обновление прогноза и приобретение на юго-востоке США, 14 июля 2025 года
- La-Z-Boy: открытие новых магазинов и приобретения, 15 октября 2026 года
- SEC EDGAR: документы La-Z-Boy по форме 8-K
- Nasdaq.com: LZB — отчетность, консенсус-прогнозы и история сюрпризов
- Nasdaq.com: исторические цены LZB
- National Association of REALTORS: продажи жилья на вторичном рынке в октябре 2026 года, 12 ноября 2026 года
- Freddie Mac: Primary Mortgage Market Survey, данные на 12 ноября 2026 года
- SEC EDGAR: результаты Haverty's за Q3 2026
- SEC EDGAR: результаты Ethan Allen за первый квартал 2027 финансового года
- SEC EDGAR: результаты Wayfair за Q3 2026
- Investopedia: продажи в сопоставимых магазинах
- Investopedia: свободный денежный поток
- Investopedia: портфель заказов (backlog)


