 Автор: Marcus Reeve
Акции домостроителей после промежуточных выборов в США: полная статистика за 1926–2022 годы
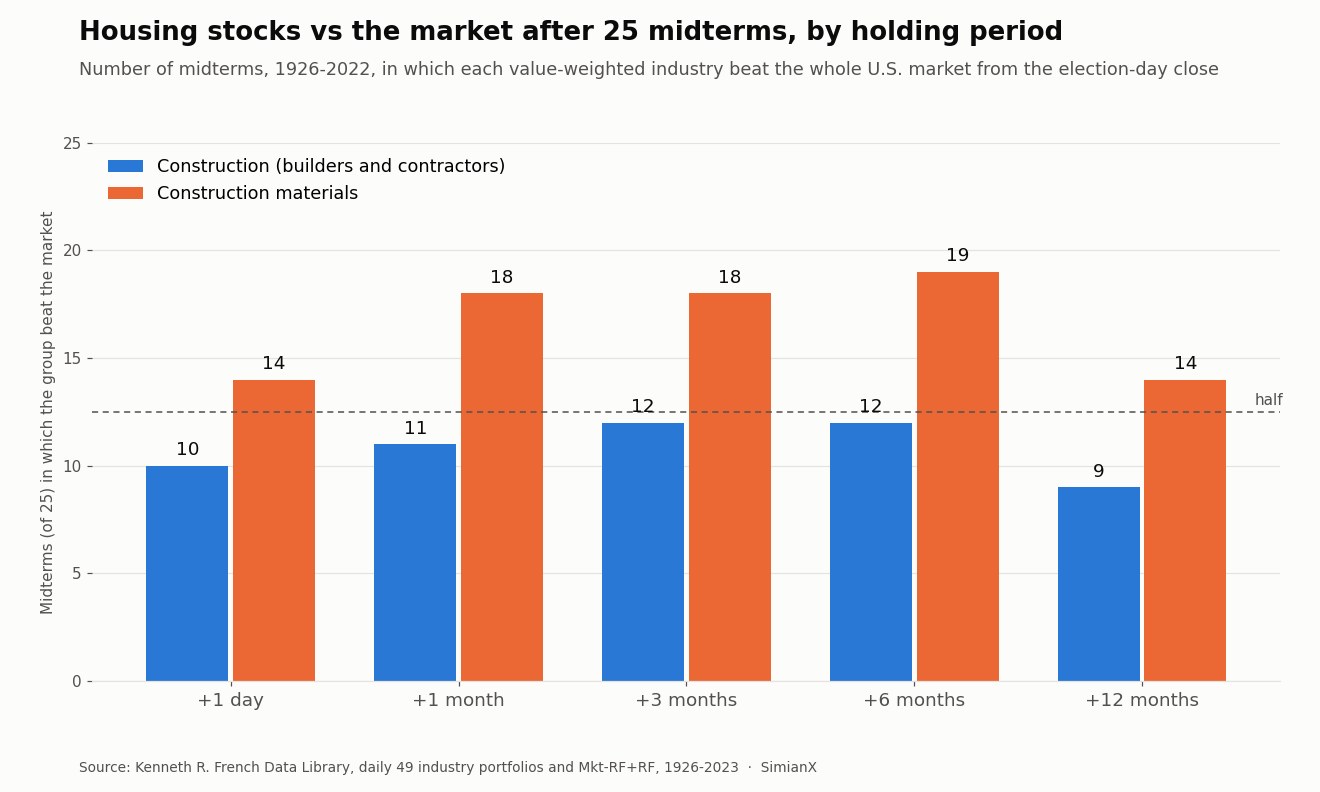
Короткий ответ: После промежуточных выборов самым стабильным победителем в жилищной теме были производители стройматериалов, а не домостроители. За все 25 промежуточных выборов с 1926 по 2022 год американские акции строительных материалов обгоняли рынок в целом за следующие три месяца 18 раз, а за шесть месяцев 19 раз. Акции строительной отрасли, в которую входят домостроители, обгоняли рынок на горизонте двенадцати месяцев лишь 9 раз, а медианное отставание составило 6,4 процентного пункта. В эпоху ETF фонды домостроителей ITB и XHB опережали S&P 500 в течение трёх месяцев после всех пяти промежуточных выборов с 2006 по 2022 год. За двенадцать месяцев счёт был 3 из 5, а ITB упал на 47,7% за год после голосования 2006 года.
Итог (на 1:50 ET 4 ноября 2026 года): демократы получили контроль и над Сенатом, и над Палатой представителей — такой прогноз дали AP и NBC News. По подсчёту AP на 1:30 ET, демократы отобрали у республиканцев семь мест в Сенате и 16 мест в Палате. С 3 января 2027 года партия Белого дома уже не будет контролировать Конгресс целиком.
Жильё — один из секторов, которые чаще всего описывают как ставку на промежуточные выборы. Налоговый режим ипотеки, льготы для доступного жилья и федеральные жилищные программы проходят через Конгресс, поэтому кажется, что смена большинства должна иметь значение. Статистика говорит о более узком эффекте. Акции, связанные с жильём, как правило, хорошо вели себя в первые месяцы после голосования, как и в большинстве ноябрей, а затем решающими становились ипотечная ставка и жилищный цикл.
Эта страница — жилищное ответвление нашей серии о промежуточных выборах. Межотраслевой рейтинг ранжирует двенадцать крупных отраслей после каждых промежуточных выборов с 1926 года. Здесь мы опускаемся на уровень ниже: к двум связанным с жильём отраслям из данных по 49 отраслям, к ETF домостроителей, к двум крупным застройщикам и к ставке по 30-летней ипотеке.
Как проводились расчёты
Длинная выборка взята из Kenneth R. French Data Library, где публикуются дневные и месячные совокупные доходности 49 американских отраслевых портфелей, взвешенных по капитализации, начиная с июля 1926 года. Чистого портфеля домостроителей в этих данных нет, поэтому жильё представляют две отрасли:
- Строительство (метка French «Cnstr», коды SIC 1500–1799): генеральные подрядчики, жилищные строители, застройщики-девелоперы (категория, к которой относятся домостроители вроде D.R. Horton (DHI) и Lennar), подрядчики нежилого строительства, тяжёлое строительство и специализированные подрядчики.
- Строительные материалы (метка French «BldMt»): лесоматериалы и изделия из дерева, деревянные и сборные дома, цемент, бетон, гипс, листовое стекло, кровельные материалы, сантехника, отопительное оборудование, скобяные изделия и металлоконструкции.
Портфель «Строительство» большую часть своей истории был маленьким. На выборах 1926 года в нём была одна компания, с 1930-х по 1950-е — от трёх до пяти, а отметку в 20 он превысил только в 1970 году. Результаты до 1960-х опираются на горстку акций, и читать их нужно именно так. В портфеле «Строительные материалы» в 1926 году было 13 компаний, а на всех последующих промежуточных выборах — от 33 до 213.
Ориентиром служит рыночная доходность French (Mkt-RF плюс безрисковая ставка) — взвешенная по капитализации совокупная доходность всех акций, торгующихся в США. Дивиденды учтены с обеих сторон. Каждое окно начинается с последнего закрытия в день выборов или раньше. До 1970 года биржа в день выборов не работала, поэтому для 1926–1966 годов базой служит закрытие понедельника. Окна заканчиваются последним закрытием в ту же календарную дату или раньше через один, три, шесть или двенадцать месяцев. Включены все 25 промежуточных выборов с 1926 по 2022 год.
Для эпохи ETF я использовал дневные цены закрытия Cboe по ITB (iShares U.S. Home Construction), XHB (SPDR S&P Homebuilders, который держит также производителей стройматериалов и ритейлеров товаров для дома), DHI, LEN и SPY. Это ценовая доходность без дивидендов. Ипотечная ставка — средненедельная ставка Freddie Mac по 30-летней ипотеке с фиксированной ставкой из ряда MORTGAGE30US в FRED, который начинается в 1971 году и поэтому охватывает 13 промежуточных выборов.
Сводная таблица: жилищные акции после 25 промежуточных выборов
Строительство (домостроители и подрядчики) против рынка, 1926–2022:
| Окно после дня выборов | Среднее, Строительство | Среднее, рынок | Обогнало рынок | Строительство в плюсе | Средний разрыв | Медианный разрыв |
|---|---|---|---|---|---|---|
| +1 торговый день | +0,1% | +0,4% | 10 из 25 | 12 из 25 | −0,3 п. п. | −0,2 п. п. |
| +1 месяц | +1,0% | +1,8% | 11 из 25 | 15 из 25 | −0,8 п. п. | −0,9 п. п. |
| +3 месяца | +9,8% | +7,6% | 12 из 25 | 17 из 25 | +2,1 п. п. | −0,9 п. п. |
| +6 месяцев | +18,4% | +13,6% | 12 из 25 | 21 из 25 | +4,8 п. п. | −2,0 п. п. |
| +12 месяцев | +19,0% | +17,7% | 9 из 25 | 17 из 25 | +1,3 п. п. | −6,4 п. п. |
Строительные материалы против рынка, 1926–2022:
| Окно после дня выборов | Среднее, Стройматериалы | Среднее, рынок | Обогнали рынок | Стройматериалы в плюсе | Средний разрыв | Медианный разрыв |
|---|---|---|---|---|---|---|
| +1 торговый день | +0,4% | +0,4% | 14 из 25 | 15 из 25 | +0,0 п. п. | +0,1 п. п. |
| +1 месяц | +3,0% | +1,8% | 18 из 25 | 18 из 25 | +1,2 п. п. | +1,7 п. п. |
| +3 месяца | +10,7% | +7,6% | 18 из 25 | 21 из 25 | +3,1 п. п. | +2,4 п. п. |
| +6 месяцев | +16,7% | +13,6% | 19 из 25 | 22 из 25 | +3,1 п. п. | +3,4 п. п. |
| +12 месяцев | +18,6% | +17,7% | 14 из 25 | 21 из 25 | +0,9 п. п. | +1,1 п. п. |
Выделяются три момента.
У стройматериалов более ровная история. Акции строительных материалов обгоняли рынок в первый месяц после 18 из 25 промежуточных выборов, через три месяца 18 раз и через шесть месяцев 19 раз, с медианными разрывами от +1,7 до +3,4 пункта. К двенадцати месяцам преимущество почти исчезает: 14 из 25 и средний разрыв меньше одного пункта.
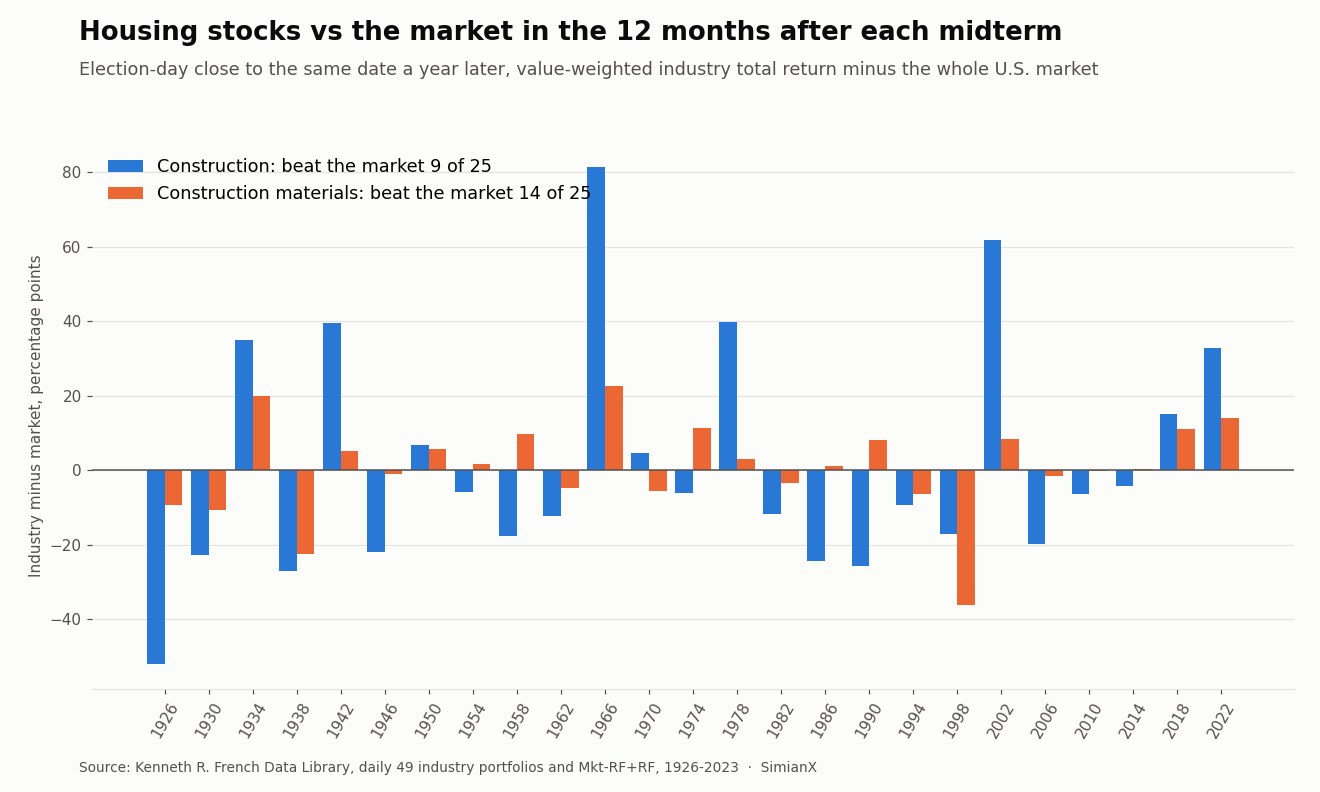
Средние показатели домостроителей скрывают проигрышную статистику. Среднее за двенадцать месяцев по «Строительству» на 1,3 пункта выше рынка, но обогнать рынок отрасли удалось лишь после 9 из 25 промежуточных выборов. Среднее вытягивают два огромных года: +81,3 пункта после 1966 года и +61,9 пункта после 2002-го. В типичный год отставание от рынка составляло около шести пунктов.
Само голосование ничего не меняет. На следующий день после выборов «Строительство» обгоняло рынок 10 раз, а «Стройматериалы» — 14. Ни то ни другое не отличить от подбрасывания монеты.
Портфель недвижимости French (собственники объектов, девелоперы и агенты) ещё слабее: он обогнал рынок за двенадцать месяцев лишь после 6 из 25 промежуточных выборов и ни разу после пяти выборов 2006–2022 годов.
Все промежуточные выборы с 1926 года: справочная таблица
Совокупная доходность от закрытия в день выборов. «к рынку» — разрыв за двенадцать месяцев с рынком в целом в процентных пунктах. Последний столбец — число компаний в портфеле «Строительство» в ноябре соответствующего года.
| Выборы | Рынок +3м | Строит. +3м | Стройматериалы +3м | Рынок +12м | Строит. +12м | Стройматериалы +12м | Строит. к рынку | Стройматериалы к рынку | Компаний в строит. |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6,2% | +1,2% | +3,5% | +29,0% | −23,0% | +19,8% | −52,0 | −9,2 | 1 |
| 1930 | −3,8% | −20,9% | −3,8% | −35,4% | −58,1% | −46,0% | −22,8 | −10,6 | 4 |
| 1934 | −0,4% | −23,2% | +5,7% | +44,5% | +79,5% | +64,5% | +35,0 | +19,9 | 5 |
| 1938 | −4,2% | −5,9% | −12,6% | +3,2% | −23,8% | −19,3% | −27,0 | −22,6 | 4 |
| 1942 | +12,0% | +35,4% | +14,7% | +32,3% | +71,9% | +37,6% | +39,6 | +5,3 | 3 |
| 1946 | +4,2% | −2,0% | +9,2% | +3,1% | −18,8% | +2,1% | −21,9 | −1,0 | 3 |
| 1950 | +17,3% | +16,5% | +19,5% | +24,8% | +31,7% | +30,6% | +6,9 | +5,8 | 4 |
| 1954 | +16,0% | +16,1% | +17,6% | +32,3% | +26,6% | +34,0% | −5,7 | +1,7 | 3 |
| 1958 | +8,8% | +14,7% | +10,8% | +15,9% | −1,6% | +25,7% | −17,5 | +9,8 | 4 |
| 1962 | +15,1% | +12,3% | +12,2% | +27,6% | +15,2% | +23,0% | −12,3 | −4,6 | 8 |
| 1966 | +11,7% | +50,1% | +25,0% | +22,1% | +103,5% | +44,8% | +81,3 | +22,7 | 19 |
| 1970 | +17,2% | +26,4% | +17,2% | +18,1% | +22,7% | +12,7% | +4,6 | −5,4 | 23 |
| 1974 | +7,8% | −1,8% | +17,7% | +25,1% | +19,0% | +36,5% | −6,1 | +11,4 | 49 |
| 1978 | +6,1% | +8,5% | +8,5% | +15,8% | +55,6% | +18,9% | +39,8 | +3,1 | 51 |
| 1982 | +7,0% | +12,7% | +12,5% | +26,1% | +14,4% | +22,7% | −11,7 | −3,4 | 51 |
| 1986 | +12,9% | +6,5% | +21,4% | −1,1% | −25,5% | −0,0% | −24,3 | +1,1 | 63 |
| 1990 | +18,0% | +17,1% | +24,9% | +34,2% | +8,7% | +42,4% | −25,5 | +8,2 | 78 |
| 1994 | +3,6% | −0,9% | +3,8% | +29,6% | +20,2% | +23,3% | −9,3 | −6,2 | 80 |
| 1998 | +16,0% | +27,7% | +12,0% | +25,7% | +8,6% | −10,4% | −17,1 | −36,1 | 85 |
| 2002 | −6,7% | +1,0% | −2,4% | +20,4% | +82,2% | +28,8% | +61,9 | +8,4 | 49 |
| 2006 | +5,9% | +10,8% | +13,7% | +9,4% | −10,2% | +7,9% | −19,6 | −1,5 | 48 |
| 2010 | +10,3% | +22,8% | +16,9% | +5,3% | −1,0% | +5,1% | −6,4 | −0,3 | 44 |
| 2014 | +2,1% | −1,1% | +2,6% | +6,1% | +2,0% | +6,6% | −4,1 | +0,5 | 50 |
| 2018 | −0,3% | −2,0% | −0,6% | +12,6% | +27,7% | +23,8% | +15,1 | +11,2 | 44 |
| 2022 | +8,2% | +22,6% | +18,1% | +15,4% | +48,3% | +29,4% | +32,9 | +14,0 | 47 |
Некоторые строки требуют пояснений. Худший результат «Строительства», −52,0 пункта после 1926 года, — это одна компания. Лучший, +81,3 пункта после 1966-го, дал портфель из 19 бумаг, отскакивавший после кредитного сжатия 1966 года, когда ипотечные деньги иссякли, потому что ставки по депозитам упёрлись в законодательные потолки. +61,9 пункта после 2002 года — это начало жилищного бума при ипотечных ставках около 6% и снижающихся.
Проигрышные годы сосредоточены в периоды спада на рынке жилья. После 1986 года акции строителей упали на 25,5%, тогда как рынок остался примерно на месте. Закон о налоговой реформе (Tax Reform Act), подписанный за две недели до тех выборов, ликвидировал многие налоговые убежища в недвижимости, а кризис ссудо-сберегательных ассоциаций уже назревал. После 1990 года «Строительство» отстало на 25,5 пункта в разгар расчистки последствий этого кризиса. После 2006-го оно упало на 10,2% с началом краха субстандартной ипотеки. Ни один из этих эпизодов не был вызван итогами выборов.
Двое последних промежуточных выборов — первый случай, когда обе группы обогнали рынок более чем на десять пунктов на выборах подряд: «Строительство» опередило рынок на 15,1 и 32,9 пункта после 2018 и 2022 годов, «Стройматериалы» — на 11,2 и 14,0 пункта. Обоим годам предшествовал резкий рост ипотечных ставок перед голосованием, к чему мы вернёмся ниже.
Дело в промежуточных выборах или в ноябре?
У жилищных акций есть известная сезонность: они обычно хорошо идут с поздней осени до весны, в преддверии сезона продаж. Поэтому честная проверка — лучше ли месяцы после промежуточных выборов, чем те же месяцы в другие годы. Я рассчитал одинаковые окна, начинающиеся в первый вторник после первого понедельника ноября, для каждого года с 1926 по 2025.
| Группа и окно | После промежуточных выборов | То же окно, все остальные годы |
|---|---|---|
| Строительство, +3 месяца | 12 из 25 (48%) | 46 из 75 (61%) |
| Строительство, +12 месяцев | 9 из 25 (36%) | 35 из 74 (47%) |
| Стройматериалы, +3 месяца | 18 из 25 (72%) | 46 из 75 (61%) |
| Стройматериалы, +6 месяцев | 19 из 25 (76%) | 48 из 75 (64%) |
| Стройматериалы, +12 месяцев | 14 из 25 (56%) | 38 из 74 (51%) |
Это меняет прочтение. Акции строительства после промежуточных выборов показывали себя хуже, чем в том же окне других лет, и на трёх, и на двенадцати месяцах. Стройматериалы показывали себя лучше: доля успешных случаев на трёх и шести месяцах была выше примерно на 11–12 процентных пунктов. При 25 наблюдениях разница такого размера может быть случайной. Это умеренный перекос, а не правило.
Та же картина видна и в четырёхлетнем президентском цикле. По месячным доходностям с ноября по октябрь «Строительство» обгоняло рынок в 9 из 25 лет после промежуточных выборов — это его самое слабое из четырёх окон цикла (13 из 25 в предвыборный год, 14 из 25 после президентских выборов, 11 из 24 в период перед промежуточными выборами). По всем скользящим двенадцатимесячным окнам с 1926 года «Строительство» обгоняло рынок в 44,5% случаев, так что год после промежуточных выборов ниже его обычного уровня. «Стройматериалы» держатся около 50% во всех окнах цикла.
Эпоха ETF: ITB, XHB, DHI и LEN, 2006–2022
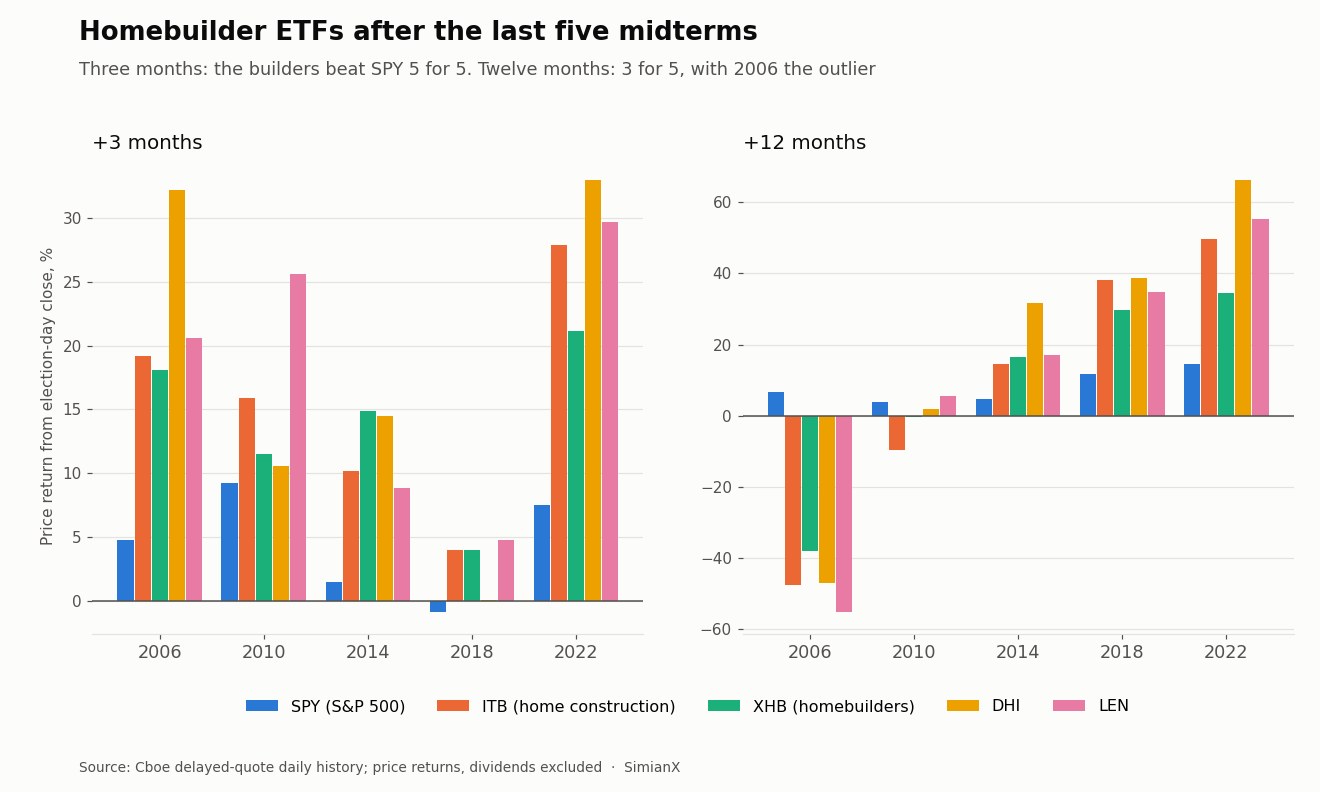
Три месяца после дня выборов (ценовая доходность):
| Тикер | 2006 | 2010 | 2014 | 2018 | 2022 | Среднее | Обогнал SPY |
|---|---|---|---|---|---|---|---|
| SPY | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| ITB | +19,2% | +15,9% | +10,2% | +4,0% | +27,8% | +15,4% | 5 из 5 |
| XHB | +18,1% | +11,5% | +14,9% | +4,0% | +21,1% | +13,9% | 5 из 5 |
| DHI | +32,2% | +10,6% | +14,5% | +0,1% | +33,0% | +18,1% | 5 из 5 |
| LEN | +20,6% | +25,6% | +8,8% | +4,8% | +29,7% | +17,9% | 5 из 5 |
Двенадцать месяцев после дня выборов (ценовая доходность):
| Тикер | 2006 | 2010 | 2014 | 2018 | 2022 | Среднее | Обогнал SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| ITB | −47,7% | −9,5% | +14,5% | +38,1% | +49,7% | +9,0% | 3 из 5 |
| XHB | −38,1% | −0,4% | +16,5% | +29,7% | +34,5% | +8,4% | 3 из 5 |
| DHI | −47,1% | +2,0% | +31,7% | +38,8% | +66,3% | +18,3% | 3 из 5 |
| LEN | −55,2% | +5,6% | +17,0% | +34,7% | +55,4% | +11,5% | 4 из 5 |
Чистая победа на трёх месяцах — в основном сезонность. Каждая бумага домостроителей обогнала SPY за три месяца после всех пяти промежуточных выборов — на величину от 1,0 до 27,4 пункта. Но ITB обгонял SPY в том же окне и в 11 из 15 лет без промежуточных выборов с 2007 по 2025 год, а XHB — в 9 из 15. 5 из 5 выглядит сильной серией в окне, которое и так благоприятствует домостроителям.
Первый день был отрицательным. На следующий день после голосования ITB, XHB, DHI и LEN обогнали SPY лишь по одному разу из пяти. Первоначальный рост пришёл в следующие недели, а не вместе с итогами выборов.
На двенадцати месяцах выделяются две эпохи. В 2006 году домостроители уже год находились в жилищном крахе: к дню выборов DHI потерял 37,4% с начала года, а ITB за следующие двенадцать месяцев упал ещё на 47,7%, тогда как SPY вырос на 6,7%. В 2018 и 2022 годах домостроители тоже подошли к голосованию глубоко в минусе — ITB терял 26,2% и 34,5% с начала года, — а затем выросли на 38,1% и 49,7%. Минус перед выборами предшествовал обоим исходам, так что сам по себе он не сигнал. Годы различались тем, что потом происходило со спросом на жильё и с ипотечными ставками.
XHB — более спокойный фонд. Помимо домостроителей он держит производителей стройматериалов и ритейлеров товаров для дома, поэтому в экстремальные годы его колебания были меньше: −38,1% против −47,7% у ITB после 2006 года и +34,5% против +49,7% после 2022-го.
Ипотечные ставки вокруг промежуточных выборов
Ставка по 30-летней ипотеке — главный отдельный фактор прибыли домостроителей. Вот как она двигалась вокруг каждых промежуточных выборов с начала опроса Freddie Mac.
| Выборы | 30-летняя ставка на дату голосования | Изменение за 12 месяцев до выборов | Изменение, +3 месяца | Изменение, +12 месяцев | Строит. к рынку, 12м | Стройматериалы к рынку, 12м |
|---|---|---|---|---|---|---|
| 1974 | 9,87% | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | 9,90% | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | 14,15% | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | 9,89% | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | 10,13% | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | 9,05% | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | 6,83% | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | 6,13% | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | 6,31% | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | 4,23% | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | 3,98% | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | 4,83% | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | 6,95% | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
Изменения ставки — в процентных пунктах. Указана последняя недельная ставка в день выборов или раньше.
После голосования ставки обычно снижались, и домостроителям это не помогало. Через двенадцать месяцев 30-летняя ставка была ниже после 9 из этих 13 промежуточных выборов, через три месяца — после 10. Тем не менее акции строителей обогнали рынок лишь в 2 из 9 лет, когда ставки за год снизились. Акции опережают ставки: к моменту, когда ипотечные ставки снижаются, домостроители зачастую уже заложили это в цену.
Рост ставки перед голосованием значил больше, чем её движение после. На пяти промежуточных выборах, когда ипотечная ставка за двенадцать месяцев до дня голосования выросла хотя бы на полпункта (1974, 1978, 1994, 2018 и 2022), «Строительство» обгоняло рынок в следующем году 3 раза, а «Стройматериалы» — 4. На остальных восьми «Строительство» обогнало его один раз, «Стройматериалы» — четыре. Пять наблюдений — очень слабое доказательство, а 1978 год — пример, когда ставки продолжали расти, а акции всё равно пошли вверх. Но это вписывается в знакомую закономерность: домостроители обычно достигают дна, когда пика достигает страх перед ставками, а не сами ставки.
О том, как ведёт себя вокруг голосования доходность самих казначейских облигаций, читайте в нашей таблице по доходности Treasuries и доллару. Ипотечные ставки следуют за доходностью 10-летних облигаций плюс спред, поэтому обе страницы лучше читать вместе.
Что Конгресс может и чего не может изменить для жилья
Обычный довод в пользу жилищной ставки на промежуточные выборы — законодательный. Вот когда на самом деле подписывались крупнейшие федеральные жилищные законы прошлого века относительно ближайших промежуточных выборов.
| Закон | Подписан | Время |
|---|---|---|
| National Housing Act (создал FHA) | 27 июня 1934 года | За четыре месяца до выборов 1934 года |
| Emergency Home Finance Act (создал Freddie Mac) | Июль 1970 года | За несколько месяцев до выборов 1970 года |
| Tax Reform Act of 1986 (ликвидировал многие налоговые убежища в недвижимости) | 22 октября 1986 года | За две недели до выборов 1986 года |
| Housing and Economic Recovery Act (создал FHFA) | 30 июля 2008 года | Принят Конгрессом, избранным в 2006 году, после окна в 12 месяцев |
| Tax Cuts and Jobs Act (ограничил вычеты по ипотечным процентам и SALT) | 22 декабря 2017 года | За одиннадцать месяцев до выборов 2018 года |
| Inflation Reduction Act (продлил налоговый кредит 45L для энергоэффективных домов) | 16 августа 2022 года | За три месяца до выборов 2022 года |
| One Big Beautiful Bill Act (поднял лимит SALT до 40 000 долларов на 2025–2029 годы и расширил налоговый кредит на жильё для малоимущих) | 4 июля 2025 года | За шестнадцать месяцев до выборов 2026 года |
Закономерность устойчива. Крупные жилищные законы принимали Конгрессы, уже работавшие до промежуточных выборов, как правило при контроле одной партии над обеими палатами. Конгрессы, которые формируют промежуточные выборы, чаще оказываются разделёнными и в первый год принимают мало жилищных законов. Крупнейшее федеральное вмешательство в жилищный рынок за этот период — перевод Fannie Mae и Freddie Mac под внешнее управление в 2008 году — было решением исполнительной власти, регулятора и Министерства финансов.
Многие рычаги, влияющие на прибыль домостроителей, вообще находятся вне Конгресса: траектория ставок Федеральной резервной системы, надзор FHFA за Fannie Mae и Freddie Mac, стоимость ипотечного страхования FHA и пошлины на импортные лесоматериалы и другие материалы. Новый Конгресс может писать налоговые законы, финансировать жилищные программы через бюджетные ассигнования и проводить слушания. Это согласуется с выводом нашего исследования о политическом тупике: разделённая власть в основном останавливает новые законы, а не отменяет старые.
Расклад 2026 года
Вот где находилась жилищная группа на закрытии 3 ноября 2026 года, в день голосования, по ценовой доходности от закрытия 31 декабря 2025 года.
| Тикер | 2026 с начала года до закрытия 3 нояб. | к SPY | Ниже максимума закрытия 2026 года |
|---|---|---|---|
| SPY | +10,6% | — | −3,2% |
| ITB | −2,9% | −13,5 п. п. | −17,7% |
| XHB | −1,0% | −11,6 п. п. | −16,0% |
| DHI | +0,8% | −9,8 п. п. | −13,4% |
| LEN | −16,3% | −26,9 п. п. | −30,2% |
Домостроители достигли пика в середине февраля (ITB, XHB и DHI — 13 февраля, LEN — в январе) и в этом году отстают от S&P 500 примерно на 10–27 пунктов. Ставка по 30-летней ипотеке в последнем недельном замере перед голосованием (29 октября) составила 7,24% против 6,17% годом ранее и 6,15% в конце 2025 года. Минимум 2026 года, 5,98%, она показала 26 февраля, а максимум, 7,40%, — 8 октября.
Таким образом, 2026 год входит в число промежуточных выборов, перед которыми ипотечная ставка выросла более чем на полпункта, наряду с 1974, 1978, 1994, 2018 и 2022 годами. Это ещё и год, когда домостроители подошли ко дню выборов с заметным отставанием от рынка, как в 2006, 2018 и 2022 годах. Эти аналогии указывают в разные стороны и исчисляются единицами, поэтому они описывают исходную позицию, а не предсказывают исход.
Сам результат — демократический Конгресс при республиканском Белом доме — это разделённая конфигурация, которую подробно разбирают наша статистика S&P 500 на промежуточных выборах и отраслевой рейтинг. Для жилья главные законодательные вопросы общего теперь календаря — лимит SALT, который по действующему закону после 2029 года возвращается к 10 000 долларов, и ежегодные жилищные ассигнования. Ставки остаются за ФРС и рынком облигаций. Запустите на SimianX анализ DHI в реальном времени, чтобы увидеть, как рынок прямо сейчас оценивает крупнейшего домостроителя США.
Ограничения анализа
Двадцать пять промежуточных выборов — приемлемая выборка для электоральных исследований и маленькая для статистики. В портфеле «Строительство» на всех выборах до 1966 года было меньше десяти компаний, поэтому ранние строки близки к результатам отдельных акций. Кроме того, в нём домостроители смешаны с коммерческими подрядчиками и компаниями тяжёлого строительства, чей бизнес больше зависит от общественных работ и корпоративных расходов, чем от ипотеки. Портфель стройматериалов включает такие товары, как скобяные изделия и сантехника, которые продаются для ремонта не меньше, чем для нового строительства.
Выборка по ETF — это пять промежуточных выборов, и все они привели к разделённой власти, поэтому она не позволяет отделить эффект промежуточных выборов от эффекта разделённой власти. Данные по ETF — ценовая доходность; домостроители платят небольшие дивиденды, так что их учёт мало что изменил бы. В таблице ипотечных ставок 13 строк, а сравнение по росту ставки перед выборами делит их на группы из пяти и восьми.
Ничто из этого не является прогнозом или инвестиционной рекомендацией. Это запись того, что произошло.
Часто задаваемые вопросы
Как ведут себя акции домостроителей после промежуточных выборов?
Неоднозначно, всё зависит от горизонта. За 25 промежуточных выборов с 1926 по 2022 год строительная отрасль, в которую входят домостроители, обгоняла рынок в следующие три месяца 12 раз, а за двенадцать месяцев — 9 раз. В эпоху ETF фонды ITB и XHB опережали S&P 500 за три месяца после всех пяти выборов 2006–2022 годов, а за двенадцать месяцев — после трёх.
Лучше ли акции стройматериалов, чем домостроители, после промежуточных выборов?
Судя по статистике, да. Акции строительных материалов обгоняли рынок за три месяца после 18 из 25 промежуточных выборов и за шесть месяцев — после 19, в обоих случаях чаще, чем в том же окне других лет. За двенадцать месяцев они обогнали рынок 14 раз против 9 у «Строительства».
Снижаются ли ипотечные ставки после промежуточных выборов?
Часто, но ненадёжно. Через двенадцать месяцев после голосования 30-летняя фиксированная ставка была ниже на 9 из 13 промежуточных выборов с 1974 года и выше после 1978, 1986, 1998 и 2022 годов. Среднее изменение за двенадцать месяцев было близко к нулю.
Терял ли ITB деньги после каких-либо промежуточных выборов?
Да. От закрытия 7 ноября 2006 года ITB за следующие двенадцать месяцев упал на 47,7% по мере углубления жилищного краха, тогда как SPY вырос на 6,7%. После выборов 2010 года ITB за двенадцать месяцев потерял 9,5%. После 2014, 2018 и 2022 годов он рос.
Меняет ли жилищную ставку демократический или республиканский Конгресс?
Не каким-либо устойчивым образом. Крупнейшие федеральные жилищные законы прошлого века, от National Housing Act 1934 года до One Big Beautiful Bill Act 2025 года, подписывались до ближайших промежуточных выборов, а не Конгрессом, который на них избирался. Ипотечные ставки, ФРС и жилищный цикл объясняют результаты после выборов лучше, чем партийный расклад.
Рост жилищных акций после промежуточных выборов — это просто сезонность?
Во многом да. Акции домостроителей в большинстве лет хорошо идут с ноября до начала весны. ITB обгонял SPY в том же трёхмесячном окне в 11 из 15 лет без промежуточных выборов с 2007 года, так что его результат 5 из 5 после выборов не так необычен, как кажется.
За чем следить инвесторам в жильё после промежуточных выборов 2026 года?
За ставкой по 30-летней ипотеке, которая подошла к голосованию на уровне 7,24% после роста примерно на пункт за год, и за спросом на жильё в преддверии весеннего сезона продаж. Исторически эти факторы значили для домостроителей больше, чем состав Конгресса.
Итог
У акций строительных материалов лучшая жилищная статистика после промежуточных выборов: они обгоняли рынок за три месяца после 18 из 25 выборов с 1926 года, немного чаще, чем в другие годы. Акции строительства, группа, куда входят домостроители, после промежуточных выборов показывали себя хуже, чем в те же месяцы других лет, и обгоняли рынок за двенадцать месяцев лишь 9 раз из 25. В эпоху ETF чистая победа домостроителей на трёх месяцах — в основном ноябрьская сезонность, а их результаты за двенадцать месяцев у ITB колебались от −47,7% до +49,7%. Крупные жилищные законы в основном подписывались до голосования. Судя по этой статистике, для домостроителей ипотечные ставки и жилищный цикл значили больше, чем то, какая партия победила.
Источники. Kenneth R. French Data Library: 49 отраслевых портфелей (взвешенных по капитализации, дневных и месячных, с определениями SIC и числом компаний) и исследовательские факторы Fama-French, совокупная доходность с июля 1926 года (файл построен на базе данных CRSP за сентябрь 2026 года). Дневная история котировок Cboe с задержкой по SPY, ITB, XHB, DHI и LEN до закрытия 3 ноября 2026 года. Ставка по 30-летней фиксированной ипотеке из Primary Mortgage Market Survey Freddie Mac через FRED (MORTGAGE30US), еженедельно с апреля 1971 года. Даты подписания законов — по указанным ссылкам. Даты выборов: первый вторник после первого понедельника ноября. Графики построены SimianX на основе исходных данных. Определения: отраслевые портфели Fama-French, ипотечный опрос Freddie Mac.
Читайте также
- Лучшие секторы после промежуточных выборов: данные за 100 лет: рейтинг двенадцати секторов, частью которого является эта страница
- Хорош ли политический тупик для акций? 49 Конгрессов, 1927–2025: разделённая и единая власть, созыв за созывом
- Фондовый рынок после промежуточных выборов: все циклы 1950–2026: статистика на уровне индекса
- Доходность Treasuries и доллар после промежуточных выборов, 1962–2022: процентный фон, определяющий стоимость ипотеки
- Акции банков после промежуточных выборов: 25 выборов, 1926–2022: другой чувствительный к ставкам сектор и сторона ипотечных кредиторов
- Обгоняют ли акции малой капитализации крупные после промежуточных выборов? 1926–2022: эффект размера в тех же окнах


