 Автор: Marcus Reeve
Что происходит с облигациями и долларом после промежуточных выборов в США
Данные по доходности 10-летних казначейских облигаций — по закрытию 2 ноября 2026 года, по широкому индексу доллара — по фиксингу 30 октября 2026 года. Каждая цифра ниже заново рассчитана по открытым данным Федеральной резервной системы.
Коротко: На 16 промежуточных выборах с 1962 по 2022 год доходность 10-летних казначейских облигаций США почти не реагировала на само голосование: на следующий торговый день медианное изменение составило −0,5 базисного пункта и ни разу не превысило 10 б. п. Через три месяца доходность была ниже после 11 из 16 промежуточных выборов (медиана −20,5 б. п.), хотя в те же годы вероятность роста на любом трёхмесячном отрезке составляла 52 %. Через двенадцать месяцев она была выше в 9 случаях из 16 — примерно то, чего следовало ожидать при процентном тренде каждой эпохи. Торгово-взвешенный доллар США вообще не показал надёжной закономерности: через год он был выше после 7 из 12 выборов по индексу основных валют (1974–2018) и после 3 из 5 по широкому индексу (2006–2022).
Итог (на 1:50 ET 4 ноября 2026 года): демократы получили контроль и над Сенатом, и над Палатой представителей — такой прогноз дали AP и NBC News. По подсчёту AP на 1:30 ET, демократы отобрали у республиканцев семь мест в Сенате и 16 мест в Палате. С 3 января 2027 года партия Белого дома уже не будет контролировать Конгресс целиком.
Большинство исследований промежуточных выборов посвящено акциям. Наш справочник о фондовом рынке после промежуточных выборов охватывает S&P 500 в каждом цикле с 1950 года, а материал полезен ли политический тупик для акций разбирает разделённую власть по каждому созыву Конгресса. Облигациям и валюте уделяют гораздо меньше внимания, хотя доходность 10-летних казначейских бумаг задаёт цену ипотеки, корпоративного долга и каждого дисконтированного денежного потока на Уолл-стрит. Эта страница восполняет пробел: доходность 10-летних казначейских облигаций и доллар США вокруг каждых промежуточных выборов, измеренные одним и тем же способом, с отметкой тех лет, когда итог голосования изменил контроль над Конгрессом.
Как построены расчёты
- Доходность: ежедневная доходность 10-летних казначейских облигаций с постоянным сроком до погашения (ряд FRED DGS10), начинающаяся 2 января 1962 года. Это даёт 16 промежуточных выборов с 1962 по 2022 год. Для 1954 и 1958 годов мы приводим среднемесячные значения из GS10 в отдельной, явно помеченной таблице, поскольку среднемесячные данные несопоставимы с ежедневными закрытиями.
- Доллар: торгово-взвешенные индексы доллара Федеральной резервной системы из публикации H.10. Более старый номинальный индекс основных валют (DTWEXM) охватывает 1973–2019 годы и выборы 1974–2018 годов. Действующий номинальный широкий индекс (DTWEXBGS) начинается в 2006 году и охватывает 2006–2022 годы. В каждой строке по доллару указано, какой индекс использован.
- База: последнее закрытие в день выборов или раньше (день выборов — первый вторник после первого понедельника ноября). Для всех промежуточных выборов до 1982 года включительно у FRED нет значения 10-летней доходности в день голосования (рынок был закрыт), поэтому в эти годы базой служит закрытие понедельника.
- Окна: день выборов (закрытие в день выборов относительно предыдущего закрытия, только с 1986 года), следующий торговый день, три и двенадцать месяцев после базовой даты. Изменения доходности даны в базисных пунктах (1 б. п. = 0,01 процентного пункта), изменения доллара — в процентах.
- Власть после выборов: кто контролировал Белый дом, Палату представителей и Сенат после того, как собрался новый Конгресс, по открытым данным о партийном составе Конгресса США.
Шестнадцать выборов — малая выборка. Каждый подсчёт ниже описывает то, что произошло, а не вероятность.
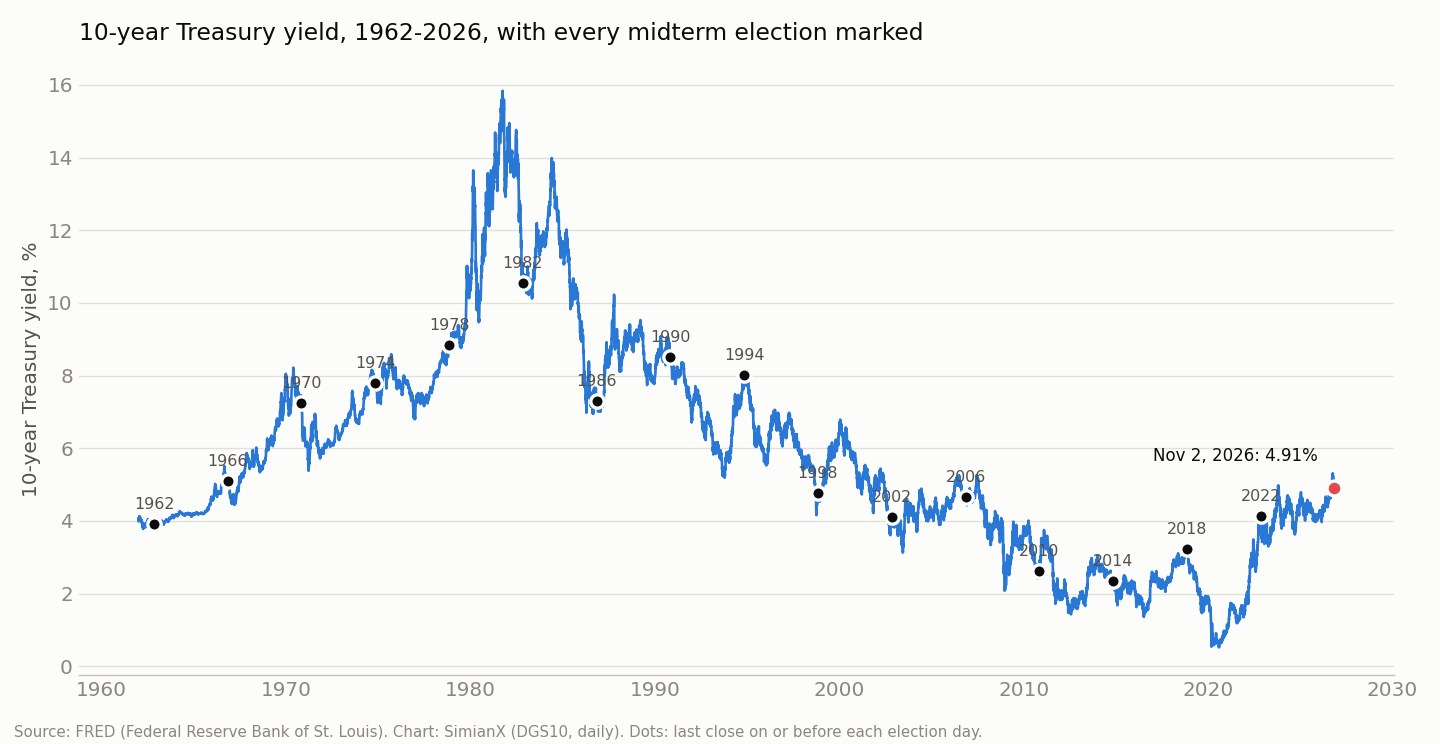
Доходность 10-летних казначейских облигаций вокруг каждых промежуточных выборов, 1962–2022
| Год | Базовое закрытие (дата) | День выборов | Следующий день | +3 месяца | +12 месяцев | Уровень через 12 месяцев | Власть после выборов |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91 % (5 нояб.) | закрыт | 0 | −1 | +24 | 4,15 % | Единая (D), без изменений |
| 1966 | 5,11 % (7 нояб.) | закрыт | +1 | −57 | +66 | 5,77 % | Единая (D), без изменений |
| 1970 | 7,24 % (2 нояб.) | закрыт | −1 | −113 | −144 | 5,80 % | Разделённая, без изменений |
| 1974 | 7,80 % (4 нояб.) | закрыт | −4 | −33 | +17 | 7,97 % | Разделённая, без изменений |
| 1978 | 8,85 % (6 нояб.) | закрыт | +1 | +15 | +200 | 10,85 % | Единая (D), без изменений |
| 1982 | 10,56 % (1 нояб.) | закрыт | −10 | +22 | +113 | 11,69 % | Разделённая, без изменений |
| 1986 | 7,31 % (4 нояб.) | +2 | −7 | −8 | +154 | 8,85 % | Разделённая; Сенат перешёл к D |
| 1990 | 8,52 % (6 нояб.) | +2 | +5 | −73 | −101 | 7,51 % | Разделённая, без изменений |
| 1994 | 8,01 % (8 нояб.) | −4 | −7 | −48 | −209 | 5,92 % | Единая → разделённая (обе палаты к R) |
| 1998 | 4,78 % (3 нояб.) | +1 | +5 | +5 | +123 | 6,01 % | Разделённая, без изменений |
| 2002 | 4,10 % (5 нояб.) | +3 | −1 | −8 | +28 | 4,38 % | Разделённая → единая (Сенат к R) |
| 2006 | 4,66 % (7 нояб.) | −5 | −2 | +8 | −32 | 4,34 % | Единая → разделённая (обе палаты к D) |
| 2010 | 2,63 % (2 нояб.) | −3 | +4 | +89 | −60 | 2,03 % | Единая → разделённая (Палата к R) |
| 2014 | 2,35 % (4 нояб.) | −1 | +1 | −54 | −10 | 2,25 % | Разделённая; Сенат перешёл к R |
| 2018 | 3,22 % (6 нояб.) | +2 | 0 | −52 | −141 | 1,81 % | Единая → разделённая (Палата к D) |
| 2022 | 4,14 % (8 нояб.) | −8 | −2 | −51 | +35 | 4,49 % | Единая → разделённая (Палата к R) |
Изменения в базисных пунктах. «Закрыт» означает, что в день выборов нет значения DGS10. Источник: FRED DGS10; расчёты SimianX.
| Окно | Выборов | Доходность выросла | Доходность снизилась | Без изменений | Среднее | Медиана |
|---|---|---|---|---|---|---|
| День выборов (1986–2022) | 10 | 5 | 5 | 0 | −1,1 б. п. | 0 б. п. |
| Следующий торговый день | 16 | 6 | 8 | 2 | −1,1 б. п. | −0,5 б. п. |
| +3 месяца | 16 | 5 | 11 | 0 | −22,4 б. п. | −20,5 б. п. |
| +12 месяцев | 16 | 9 | 7 | 0 | +3,9 б. п. | +20,5 б. п. |
День выборов и утро после них: рынок облигаций пожимает плечами
Первое, что показывает таблица, — насколько слабо само голосование двигает казначейские облигации. В десять дней промежуточных выборов, когда рынок работал (1986–2022), 10-летняя доходность пять раз росла и пять раз снижалась — в диапазоне от −8 б. п. (2022) до +3 б. п. (2002). На следующий торговый день, когда итоги уже известны, медианное изменение составило −0,5 б. п. Три крупнейших движения на следующий день: −10 б. п. в 1982 году, −7 б. п. в 1986-м и −7 б. п. в 1994-м. Даже «республиканская революция» 1994 года, впервые за 40 лет отдавшая республиканцам Палату представителей, сдвинула 10-летнюю доходность на следующий день всего на 7 б. п.
Это неудивительно, если посмотреть, что вообще могут изменить промежуточные выборы. Новый Конгресс не устанавливает ставку по федеральным фондам — это делает Федеральная резервная система. Он не может в первый же день изменить объём уже выпущенного долга. Изменить он может траекторию будущего налогового и бюджетного законодательства, а рынки обычно закладывают вероятный исход в цены ещё за несколько недель до голосования, по мере того как сходятся опросы. Когда приходят результаты, большая часть информации уже в цене.
О волатильности акций вокруг тех же выборов см. VIX после промежуточных выборов: через месяц VIX был ниже лишь после 5 из 9 промежуточных выборов с 1990 года.
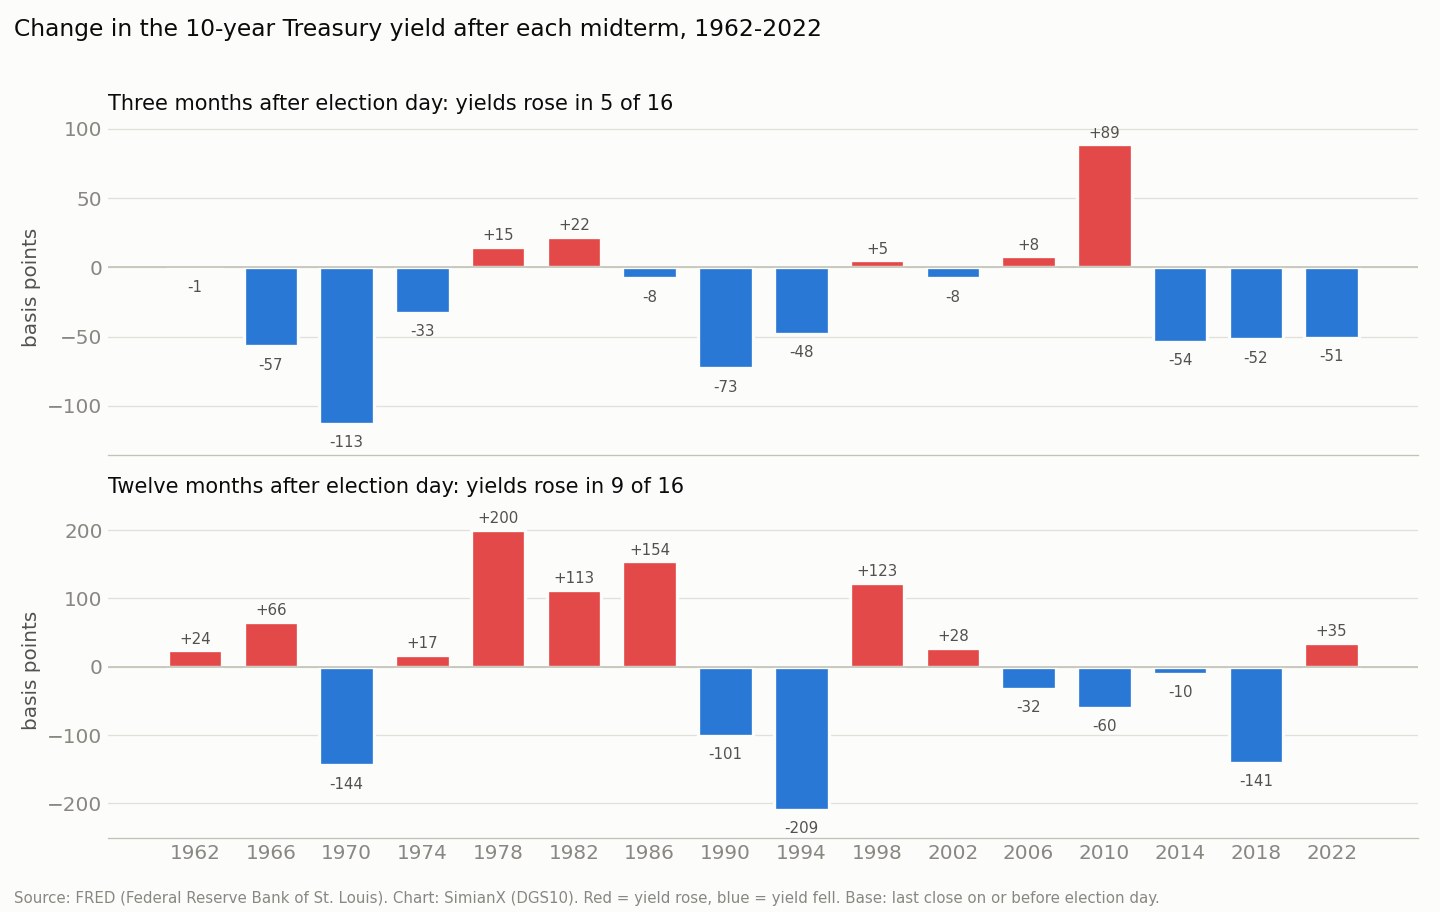
Через три месяца: доходность снизилась после 11 из 16 выборов
Более интересная закономерность проявляется в три месяца после голосования. Через три месяца 10-летняя доходность была ниже после 11 из 16 промежуточных выборов — в медиане на 20,5 б. п., в среднем на 22,4 б. п. Среди снижений — −113 б. п. после 1970 года, −73 б. п. после 1990-го, −57 б. п. после 1966-го и серия из четырёх подряд падений на 48 б. п. и больше: 1994 (−48), 2014 (−54), 2018 (−52) и 2022 (−51).
Чтобы понять, необычно ли это, нужно сравнить результат со всеми трёхмесячными отрезками тех же лет, а не только с послевыборными. По всем торговым дням с 1962 по 2022 год 10-летняя доходность через три месяца оказывалась выше в 52,2 % случаев при среднем изменении −0,3 б. п. Счёт по промежуточным выборам — 5 ростов из 16 (31 %) — заметно ниже этой базовой частоты.
Сравнение выдерживает и разбивку по эпохам, что важно, ведь ставки в США два десятилетия росли, а затем четыре десятилетия снижались:
| Эпоха | Выборы с ростом через 3 месяца | Все 3-месячные отрезки с ростом | Выборы с ростом через 12 месяцев | Все 12-месячные отрезки с ростом |
|---|---|---|---|---|
| Эпоха роста ставок: выборы 1962–1978 против всех дней 1962–1981 | 1 из 5 | 63,4 % | 4 из 5 | 76,2 % |
| Эпоха снижения ставок: выборы 1982–2018 против всех дней 1982–2020 | 4 из 10 | 45,5 % | 4 из 10 | 38,0 % |
| Всего: 1962–2022 | 5 из 16 | 52,2 % | 9 из 16 | 52,5 % |
В эпоху роста ставок доходность поднималась почти в двух из трёх трёхмесячных отрезков, но после пяти промежуточных выборов — лишь один раз. В эпоху снижения ставок разрыв меньше (40 % против 45,5 %). При пяти и десяти наблюдениях честный вывод таков: квартал после выборов склонялся к более низкой доходности, сильнее всего в 1960-х и 1970-х, но выборка слишком мала, чтобы торговать только на этом.
Отчасти причина в календаре, а не в выборах. Окно с ноября по февраль включает и конец года, и первые заседания ФРС нового года, а несколько снижений совпадают с очевидными макрособытиями: рецессией 1970 года, рецессией 1990–91 годов и войной в Персидском заливе, страхом замедления роста в конце 2018 года, который завершил цикл повышения ставок ФРС, и пиком инфляции 2022 года. Единственное крупное исключение, +89 б. п. после 2010 года, пришлось на время, когда рынок закладывал более сильное восстановление 2011 года и продление налоговых льгот в декабре 2010-го.
Через двенадцать месяцев: решает процентный режим
На горизонте года сигнал промежуточных выборов растворяется в тренде. Через 12 месяцев 10-летняя доходность была выше после 9 из 16 выборов при медианном изменении +20,5 б. п. — почти ровно базовая частота 52,5 % для любого 12-месячного отрезка с 1962 года. В эпоху роста ставок изменение за 12 месяцев было положительным после четырёх выборов из пяти, включая +200 б. п. после 1978 года, когда инфляция подняла доходность с 8,85 % до 10,85 %. В эпоху снижения ставок — лишь после четырёх из десяти, включая −209 б. п. после 1994 года и −141 б. п. после 2018-го: это окно закончилось в ноябре 2019 года, когда ФРС уже трижды снизила ставку.
Практический вывод: если вы хотите понять, где окажется 10-летняя доходность через год после промежуточных выборов, итог голосования — гораздо более слабый ориентир, чем инфляция, курс денежно-кредитной политики ФРС и мировой спрос на дюрацию. Наши справочники о каждом цикле снижения ставок ФРС с 1980 года и каждом цикле повышения ставок ФРС с 1983 года показывают, насколько эти силы мощнее.
Ставка по 30-летней ипотеке через год после 9 из 13 промежуточных выборов с 1974 года была ниже, но строительные акции обогнали рынок лишь в двух из этих лет (акции домостроителей после промежуточных выборов).
До 1962 года: две месячные точки
Ежедневные данные по 10-летней доходности в FRED начинаются в 1962 году. Для двух более ранних послевоенных промежуточных выборов приблизительную картину даёт среднемесячная 10-летняя доходность (GS10). Это средние значения за целый месяц, а не закрытия, поэтому они вынесены в отдельную таблицу:
| Выборы | Среднее за октябрь | Среднее за январь | Среднее за октябрь следующего года | Окт. → янв. | Окт. → окт. |
|---|---|---|---|---|---|
| 1954 | 2,43 % | 2,61 % | 2,88 % | +18 б. п. | +45 б. п. |
| 1958 | 3,80 % | 4,02 % | 4,53 % | +22 б. п. | +73 б. п. |
Источник: FRED GS10 (среднемесячные значения). Оба случая приходятся на долгий послевоенный рост ставок, и в обоих доходность после выборов поднялась.
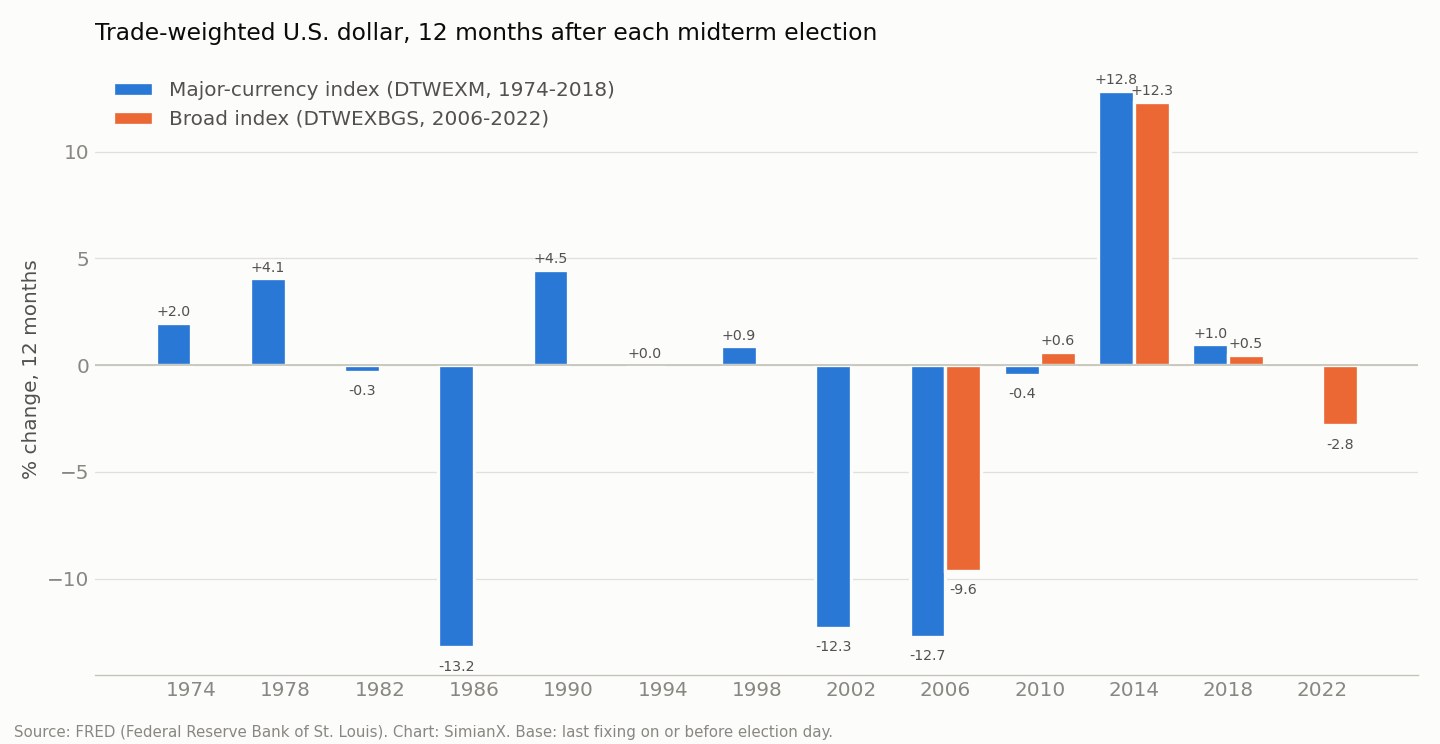
Доллар США вокруг каждых промежуточных выборов, 1974–2022
| Год | Индекс | Базовый уровень | День выборов | Следующий день | +3 месяца | +12 месяцев |
|---|---|---|---|---|---|---|
| 1974 | Основные валюты (DTWEXM) | 102,65 | нет фиксинга | −0,03 % | −2,19 % | +1,99 % |
| 1978 | Основные валюты (DTWEXM) | 93,76 | нет фиксинга | −0,71 % | +1,28 % | +4,07 % |
| 1982 | Основные валюты (DTWEXM) | 122,56 | нет фиксинга | −0,02 % | −3,49 % | −0,32 % |
| 1986 | Основные валюты (DTWEXM) | 108,02 | −0,14 % | +0,11 % | −7,52 % | −13,22 % |
| 1990 | Основные валюты (DTWEXM) | 83,27 | +0,11 % | +0,13 % | −0,64 % | +4,47 % |
| 1994 | Основные валюты (DTWEXM) | 84,58 | −0,21 % | +0,70 % | +2,60 % | +0,03 % |
| 1998 | Основные валюты (DTWEXM) | 94,56 | +0,22 % | +0,37 % | +0,59 % | +0,88 % |
| 2002 | Основные валюты (DTWEXM) | 102,50 | −0,30 % | +0,20 % | −4,67 % | −12,29 % |
| 2006 | Основные валюты (DTWEXM) | 81,65 | −0,55 % | +0,17 % | +1,15 % | −12,72 % |
| 2006 | Широкий (DTWEXBGS) | 97,45 | −0,37 % | +0,14 % | +0,29 % | −9,63 % |
| 2010 | Основные валюты (DTWEXM) | 71,69 | −0,52 % | +0,11 % | −0,11 % | −0,44 % |
| 2010 | Широкий (DTWEXBGS) | 89,68 | −0,38 % | +0,03 % | −0,68 % | +0,62 % |
| 2014 | Основные валюты (DTWEXM) | 82,21 | −0,11 % | +0,38 % | +8,05 % | +12,85 % |
| 2014 | Широкий (DTWEXBGS) | 98,56 | +0,02 % | +0,25 % | +6,32 % | +12,33 % |
| 2018 | Основные валюты (DTWEXM) | 91,31 | −0,02 % | −0,32 % | −0,14 % | +0,98 % |
| 2018 | Широкий (DTWEXBGS) | 115,56 | −0,12 % | −0,27 % | −1,15 % | +0,47 % |
| 2022 | Широкий (DTWEXBGS) | 125,63 | −0,53 % | +0,28 % | −4,37 % | −2,82 % |
Более высокий индекс означает более сильный доллар. Два индекса используют разные валютные корзины и базовые периоды, поэтому сравнивать следует изменения, а не уровни. Источники: FRED DTWEXM, DTWEXBGS; расчёты SimianX.
| Окно | Индекс основных валют, 1974–2018 | Широкий индекс, 2006–2022 |
|---|---|---|
| День выборов | снизился в 7 из 9 (среднее −0,2 %) | снизился в 4 из 5 (среднее −0,3 %) |
| Следующий торговый день | вырос в 8 из 12 (среднее +0,1 %) | вырос в 4 из 5 (среднее +0,1 %) |
| +3 месяца | вырос в 5 из 12 (медиана −0,1 %) | вырос в 2 из 5 (медиана −0,7 %) |
| +12 месяцев | вырос в 7 из 12 (медиана +0,5 %, среднее −1,1 %) | вырос в 3 из 5 (медиана +0,5 %, среднее +0,2 %) |
| Все 12-месячные отрезки в истории индекса | рост в 54,1 % | рост в 57,7 % |
Вокруг голосования у доллара есть две небольшие особенности. В день выборов он слабел в 7 из 9 циклов по индексу основных валют и в 4 из 5 по широкому индексу, а на следующий день в большинстве циклов отскакивал. Движения крошечные (крупнейшее снижение в день выборов — −0,55 % в 2006 году), и при столь малом числе наблюдений это вполне может быть шумом.
На горизонте года закономерности нет. Три крупнейших снижения — примерно на 12–13 % после 1986, 2002 и 2006 годов — пришлись на широкие «медвежьи» рынки доллара: сдувание пика доллара середины 1980-х после соглашения «Плаза» 1985 года и долгое падение 2002–2008 годов. Крупнейший рост, почти 13 % после 2014 года, пришёлся на время, когда Федеральная резервная система готовилась повышать ставки, а Европа и Япония смягчали политику. Это истории о денежной политике и мировой экономике, а не о Конгрессе. Курс доллара к 14 отдельным валютам по годам смотрите в нашей таблице курс доллара по годам.
Снижает ли разделённая власть доходность? Что подтверждают данные
Распространённый довод гласит: когда промежуточные выборы разделяют Вашингтон, политический тупик сдерживает новые расходы, дефицит сокращается, а долгосрочная доходность падает. Таблица доходности позволяет проверить первое и последнее звено этой цепочки.
| Изменение власти на промежуточных выборах | Выборов | 10-летняя доходность, +3 месяца (медиана) | 10-летняя доходность, +12 месяцев (медиана) | Доходность выше через 12 месяцев |
|---|---|---|---|---|
| Единая → разделённая (1994, 2006, 2010, 2018, 2022) | 5 | −48 б. п. | −60 б. п. | 1 из 5 |
| Осталась разделённой (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 б. п. | +17 б. п. | 4 из 7 |
| Осталась единой (1962, 1966, 1978) | 3 | −1 б. п. | +66 б. п. | 3 из 3 |
| Разделённая → единая (2002) | 1 | −8 б. п. | +28 б. п. | 1 из 1 |
На первый взгляд это подтверждает теорию политического тупика: после пяти выборов, разрушивших однопартийную власть, доходность через год была ниже четыре раза, с медианным снижением на 60 б. п. Но бюджетное звено посередине не работает. Используя профицит или дефицит федерального бюджета в процентах ВВП (FRED FYFSGDA188S), мы сравнили финансовый год каждых выборов с финансовым годом двумя годами позже:
- После пяти выборов со сменой единая → разделённая дефицит сократился лишь дважды (в 1994 году на 1,46 процентного пункта ВВП и в 2010-м на 1,98) и трижды вырос. Среднее изменение составило −1,94 пункта, причём его определил пандемийный год после 2018-го (−10,88 пункта); без 2018 года среднее равно +0,29 пункта, то есть практически нулю.
- После семи выборов, когда власть осталась разделённой, дефицит также сократился лишь дважды (1986 и 1998), при среднем изменении −0,51 пункта.
Итак, в этой выборке снижение доходности после выборов, разделивших Вашингтон, не было вызвано заметным сокращением дефицита. Оно совпадает с рецессиями, смягчением политики ФРС или мировыми шоками: мягкой посадкой 1995 года после повышений ставки ФРС в 1994-м, кредитным кризисом 2007 года, долговым кризисом еврозоны 2011 года и снижениями ставки ФРС в 2019 году. Пяти случаев недостаточно, чтобы отделить «разделённую власть» от того, «что в тот момент делала экономика», поэтому честная формулировка такова: разделённая власть совпадала с более низкой доходностью, но бюджетный канал, который должен это объяснять, в данных не виден. Наше исследование политического тупика приходит к столь же скептическому выводу для акций.
Ещё одна разбивка — по партии президента: после восьми промежуточных выборов при президенте-демократе 10-летняя доходность через 12 месяцев была выше пять раз (среднее +21,1 б. п.), при президенте-республиканце — четыре раза из восьми (среднее −13,2 б. п.). И здесь доминирует эпоха: в список демократов входят 1966 и 1978 годы, оба из инфляционных 1960-х и 1970-х.
Расклад 2026 года: 10-летняя доходность у 24-летнего максимума
Промежуточные выборы 2026 года проходят во вторник, 3 ноября. Перед ними власть едина в руках республиканцев — та же конфигурация, что и перед выборами 2006 и 2018 годов, и оба раза оппозиция получила как минимум одну палату. Вот где находились ставки и доллар накануне голосования:
| Показатель | Последнее значение | Сравнение |
|---|---|---|
| Доходность 10-летних казначейских облигаций (DGS10) | 4,91 % на 2 ноября 2026 года | 4,11 % на 31 октября 2025 года (+80 б. п. за год); 4,18 % на 31 декабря 2025 года (+73 б. п. с начала года) |
| Пик 10-летней доходности в 2026 году | 5,31 % на 5 октября 2026 года | самое высокое закрытие с 5,32 % 14 мая 2002 года |
| Изменение с конца сентября | −38 б. п. | с 5,29 % на 30 сентября 2026 года |
| Доходность 2-летних казначейских облигаций (DGS2) | 4,59 % на 2 ноября 2026 года | спред 10 лет минус 2 года: +32 б. п. |
| Широкий торгово-взвешенный доллар (DTWEXBGS) | 121,67 на 30 октября 2026 года | +0,3 % за год; +1,6 % с начала года; на 6,4 % ниже исторического максимума ряда 130,04 от 13 января 2025 года |
| Положение широкого доллара | 90,8-й перцентиль | всех дневных значений с января 2006 года |
| Дефицит федерального бюджета, 2025 финансовый год | 5,75 % ВВП | 3,77 % в 2018 финансовом году и 1,80 % в 2006-м — в последние два раза, когда единая республиканская власть шла на промежуточные выборы |
На фоне исторической таблицы выделяются три вещи.
Доходность перед выборами высокая. 10-летняя доходность на уровне 4,91 % стала бы самым высоким значением накануне промежуточных выборов с 8,01 % в 1994 году — выше 4,66 % в 2006-м и 4,14 % в 2022-м. Октябрьский пик последовал за мировой распродажей долгосрочных облигаций, описанной в нашем обзоре мировой распродажи облигаций 2026 года, а также за тем, что Федеральная резервная система повысила ставку в сентябре 2026 года до 3,75–4,00 % и сохранила её в октябре (см. постоянно обновляемую страницу решения ФРС по ставке). Минфин США также расширил выкуп долгосрочных облигаций до 4 ноября — эту программу мы разбираем в материале выкуп облигаций при Трампе. О том, как календарь самой ФРС пересекается с выборами, читайте в статье промежуточные выборы 2026 года и ФРС.
Дефицит намного больше, чем в прошлых случаях перехода от единой власти к разделённой. При 5,75 % ВВП в 2025 финансовом году дефицит превышает стартовые уровни 2018 (3,77 %) и 2006 (1,80 %) финансовых годов. Это не говорит, куда пойдёт доходность, но означает, что бюджетный аргумент в пользу более высокой срочной премии звучит громче, чем в большинстве прошлых циклов.
Кривая доходности имеет положительный наклон. Спред между 10- и 2-летней доходностью составляет +32 б. п. — против инвертированной кривой накануне выборов 2006 (−11 б. п.) и 2022 (−53 б. п.) годов. Наш справочник об инверсиях кривой доходности и рецессиях в США объясняет, почему для экономических перспектив форма кривой важнее уровня.
Ничто из этого не является прогнозом. История говорит, что само голосование — небольшое событие для казначейских облигаций и доллара, а то, что последует, зависит главным образом от инфляции, ФРС и остального мира.
Как пользоваться этой таблицей
- На следующий день: история предполагает движение на несколько базисных пунктов в ту или иную сторону. Двузначное движение 4 ноября было бы для промежуточных выборов необычным.
- На следующий квартал: квартал после промежуточных выборов склонялся к более низкой 10-летней доходности (11 из 16), но в большинстве случаев с сильным макроэкономическим объяснением. Прежде чем приписывать движение выборам, проверьте, что делают ФРС и инфляция.
- На следующий год: ориентируйтесь на процентный режим, а не на выборы. Эпоха роста ставок давала более высокую доходность после большинства выборов, эпоха снижения — более низкую.
- Для доллара: надёжного сигнала промежуточных выборов нет. Его определяют разница ставок в мире и аппетит к риску.
Если вы хотите следить за тем, как эти макрофакторы после выборов отражаются на отдельных акциях, откройте живой ИИ-анализ SPY или любого другого тикера в живых сессиях SimianX. Аналоги этой страницы для акций — рейтинг лучших секторов после промежуточных выборов и таблица президентского цикла.
Частые вопросы
Растёт или падает доходность облигаций после промежуточных выборов?
В следующие три месяца доходность 10-летних казначейских облигаций снижалась после 11 из 16 промежуточных выборов с 1962 по 2022 год, в медиане на 20,5 б. п. На горизонте двенадцати месяцев она росла после 9 из 16 — в соответствии с долгосрочным трендом каждой эпохи.
Насколько меняется 10-летняя доходность на следующий день после промежуточных выборов?
Очень мало. Медианное изменение на следующий день — −0,5 б. п., крупнейшее — −10 б. п. в 1982 году.
Хороша ли разделённая власть для облигаций?
После пяти промежуточных выборов, превративших единую власть в разделённую (1994, 2006, 2010, 2018, 2022), 10-летняя доходность через год была ниже четыре раза, в медиане на 60 б. п. Но дефицит федерального бюджета после этого надёжно не сокращался, поэтому снижение лучше объясняется экономикой и ФРС, чем политическим тупиком.
Растёт или падает доллар после промежуточных выборов?
Ни то, ни другое надёжно. Через год после голосования доллар был выше после 7 из 12 выборов по индексу основных валют и после 3 из 5 по широкому индексу — близко к его обычным шансам.
Почему нет данных за день выборов до 1986 года?
У FRED нет значения 10-летней доходности в день голосования для промежуточных выборов с 1962 по 1982 год, когда рынок закрывался на время выборов, и у индекса доллара в эти даты тоже нет фиксинга.
Где находится 10-летняя доходность перед промежуточными выборами 2026 года?
4,91 % по закрытию 2 ноября 2026 года, ниже пика 2026 года в 5,31 % от 5 октября — самого высокого закрытия с мая 2002 года.
Читайте также
- Фондовый рынок после промежуточных выборов США: 1950–2026
- Полезен ли политический тупик для акций? 49 Конгрессов США
- Лучшие секторы после промежуточных выборов: 100 лет данных
- Заседание ФРС в сентябре 2026: умерло ли снижение ставки?
- Выкуп облигаций при Трампе: ход к выборам или помощь рынку?
- Мировая распродажа облигаций 2026: 30 лет на пике с 2007
- Инверсии кривой доходности и рецессии в США: справочник
- Каждый цикл снижения ставок ФРС с 1980 года: акции и золото
- Заседание ФРС 2026: решение по ставке, время и вся история
- Курс доллара по годам: таблица к рублю с 1992 по 2026 год
- Президентский цикл: S&P 500 по году президентства, 1928–2025
- VIX после промежуточных выборов в США: все выборы с 1990
- Акции США в период «хромой утки»: 25 промежуточных выборов
- Nasdaq после промежуточных выборов США: все выборы с 1974
- Нефть после промежуточных выборов США: WTI и Brent 1986-2022
Источники
- FRED: доходность 10-летних казначейских облигаций с постоянным сроком (DGS10)
- FRED: доходность 10-летних казначейских облигаций с постоянным сроком, ежемесячно (GS10)
- FRED: доходность 2-летних казначейских облигаций с постоянным сроком (DGS2)
- FRED: номинальный широкий индекс доллара США (DTWEXBGS)
- FRED: номинальный индекс доллара США к основным валютам (DTWEXM, прекращён)
- FRED: профицит или дефицит федерального бюджета в процентах ВВП (FYFSGDA188S)
- Федеральная резервная система: публикация H.10 о валютных курсах
- Wikipedia: партийный состав Конгресса США
- Wikipedia: день выборов в США
Эта страница — исторический справочник, а не инвестиционная рекомендация. Закономерности 16 выборов не предсказывают будущих результатов.


