 Автор: Marcus Reeve
Как ведут себя акции, облигации и золото после первого снижения
Обновлено в октябре 2026 года. Данные по 15 октября 2026 года.
Коротко: Всё зависит от того, почему ФРС снижает ставку. После первых снижений типа «мягкой посадки» с 1980 года S&P 500 за следующий год вырастал на 9–24%; после рецессионных снижений 2001 и 2007 годов он падал на 13–18%. Цикл 2024–25 годов, завершившийся мягкой посадкой, принёс 18,0% за первый год.
Каждый раз, когда Федеральная резервная система снижает ставки, инвесторы задают один и тот же первый вопрос: это хорошо или плохо для моего портфеля? Честный ответ таков: само по себе снижение ставки почти ничего не говорит — важно то, почему ФРС снижает. Это полная справочная таблица каждого цикла снижения ставок ФРС с 1980 года с реальной динамикой S&P 500, казначейских облигаций США и золота за 12 месяцев после каждого первого снижения. Сохраните её: именно этот контекст превращает пугающий заголовок в применимый сигнал. Последнее решение и дату следующего заседания смотрите на нашей постоянно обновляемой странице решений ФРС по ставке; данные по инфляции, стоящие за ними, — на странице отчёта CPI США. Обе страницы входят в наш справочный раздел «ФРС и ставки».
Закономерность, проступающая за более чем четыре десятилетия, ясна. Когда ФРС снижает, чтобы донастроить ещё здоровую экономику — так называемое превентивное (страховочное) снижение, или снижение мягкой посадки, — акции исторически вели себя очень хорошо. Когда ФРС снижает, потому что экономика уже ломается — рецессионное снижение, — акции часто падают ещё год, а облигации и золото тихо обгоняют рынок. Одно и то же действие — противоположный результат. Остальная часть статьи покажет, как точно различать эти два случая.
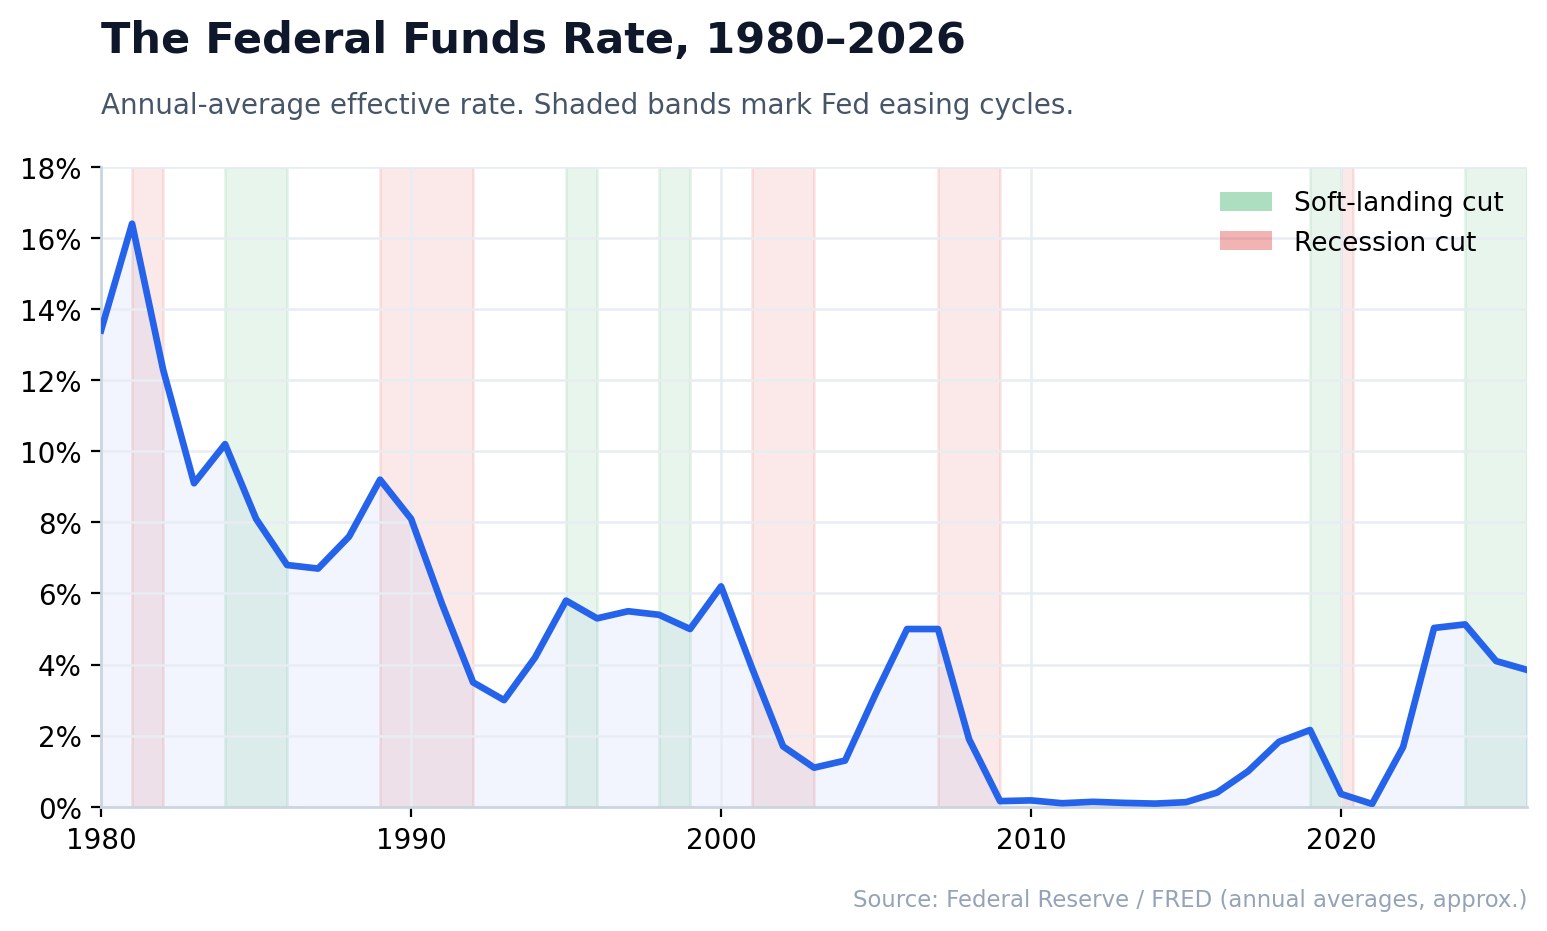
Почему первое снижение важнее последнего
Рынки — это машины дисконтирования. К тому моменту, когда ФРС делает последнее снижение цикла, смягчение уже старая новость и в значительной мере заложено в цены. Первое снижение иное: оно знаменует смену режима в стоимости денег и заставляет все модели — оценку акций, доходности облигаций, доллар и цену золота — переоцениться разом.
Вот почему аналитики одержимы датой первого снижения и последующими 12 месяцами. Это самый чистый естественный эксперимент, какой предлагают финансы: известный катализатор в известную дату, повторяющийся примерно раз за экономический цикл. По данным RBC Wealth Management, с 1970 года S&P 500 давал медианную ценовую доходность около +11,9% за 12 месяцев после первого снижения. Но эта медиана скрывает два совершенно разных мира, и смешивать их — самая частая ошибка инвесторов с данными по снижениям.
Если вам нужен макрофон текущего решения, наша сопутствующая статья о решении FOMC в июне 2026 года разбирает точечный график (dot plot) и его смысл для акций ИИ и Bitcoin.
Полная справочная таблица: каждый цикл смягчения ФРС с 1980 года
Таблица ниже перечисляет каждый цикл смягчения по федеральным фондам с 1980 года — дату первого снижения, где целевая ставка начиналась и где достигла дна, экономический фон, было ли это снижение мягкой посадки или рецессионное, и ценовую доходность S&P 500 за следующие 12 месяцев.
| Первое снижение | Стартовая ставка | Дно | Фон | Тип снижения | S&P 500, 12 мес. |
|---|---|---|---|---|---|
| Июн 1981 \* | ~19–20% (пик) | ~8,5% | Дезинфляция Волкера; двойная рецессия 1981–82 | Рецессия | ≈ −16% \* |
| Ноя 1984 | ~11,5% | ~5,85% (1986) | Замедление в середине цикла, без рецессии | Мягкая посадка | +20,4% |
| Июн 1989 | 9,75% | 3,00% (сен 1992) | Рецессия 1990–91 + кризис ссудо-сберегательных касс (S&L) | Рецессия † | +11,4% † |
| Июл 1995 | 6,00% | 5,25% (янв 1996) | Классическая мягкая посадка | Мягкая посадка | +21,4% |
| Сен 1998 | 5,50% | 4,75% (ноя 1998) | Крах LTCM; азиатский и российский кризисы | Мягкая посадка | +24,0% |
| Янв 2001 | 6,50% | 1,00% (июн 2003) | Крах доткомов; рецессия 2001 | Рецессия | −13,0% |
| Сен 2007 | 5,25% | 0–0,25% (дек 2008) | Мировой финансовый кризис | Рецессия | −17,6% |
| Июл 2019 | 2,50% | 1,75% (окт 2019) | «Превентивные» снижения времён торговой войны | Мягкая посадка | +8,7% |
| Мар 2020 | 1,75% | 0–0,25% (мар 2020) | Обвал из-за COVID-19, экстренные снижения | Рецессия ‡ | ≈ +45% ‡ |
| Сен 2024 | 5,25–5,50% | 3,50–3,75% (дек 2025) | Нормализация после инфляции; без рецессии | Мягкая посадка | +18,0% § |
\* Ставка по федеральным фондам эпохи Волкера была весьма волатильной, колеблясь между примерно 9% и 20% в 1980–81 годах; S&P 500 погрузился в медвежий рынок, достигший дна лишь в августе 1982 года. Считайте цифру 1981 года иллюстрацией рецессионного снижения, а не чистым значением.
† Окно 12 месяцев после первого снижения в июне 1989 года было положительным, потому что рецессия 1990–91 годов началась лишь в июле 1990 года — на 13-м месяце. Это рецессионное снижение, чей первый год всё же выглядел безобидно, — полезное напоминание, что время имеет значение.
‡ Март 2020 года был экстренным рецессионным снижением, и тем не менее доходность за 12 месяцев оказалась сильно положительной — напоминание, что стартовая оценка и масштаб ликвидности способны перебить обычный сценарий рецессионного снижения.
§ От закрытия 18 сентября 2024 года (5 618,26) до закрытия 18 сентября 2025 года (6 631,96) по истории S&P 500 на Yahoo Finance с перекрёстной проверкой по данным индекса CNBC. Цикл включал шесть снижений общим объёмом 1,75 процентного пункта и завершился, когда ФРС повысила ставку 16 сентября 2026 года.
Уровни ставок взяты у Федеральной резервной системы и из истории федеральных фондов Bankrate; доходности S&P 500 — это ценовые доходности, округлённые по данным Bloomberg, CFRA и Ned Davis Research. Полный список см. в разделе Данные и источники в конце.
Превентивные снижения vs. рецессионные снижения: единственное важное различие
Перечитайте таблицу, и одна линия раздела бросается в глаза. Уберите даты — и единственная переменная, надёжно предсказывающая доходность акций на следующий год, это появилась ли рецессия или нет.
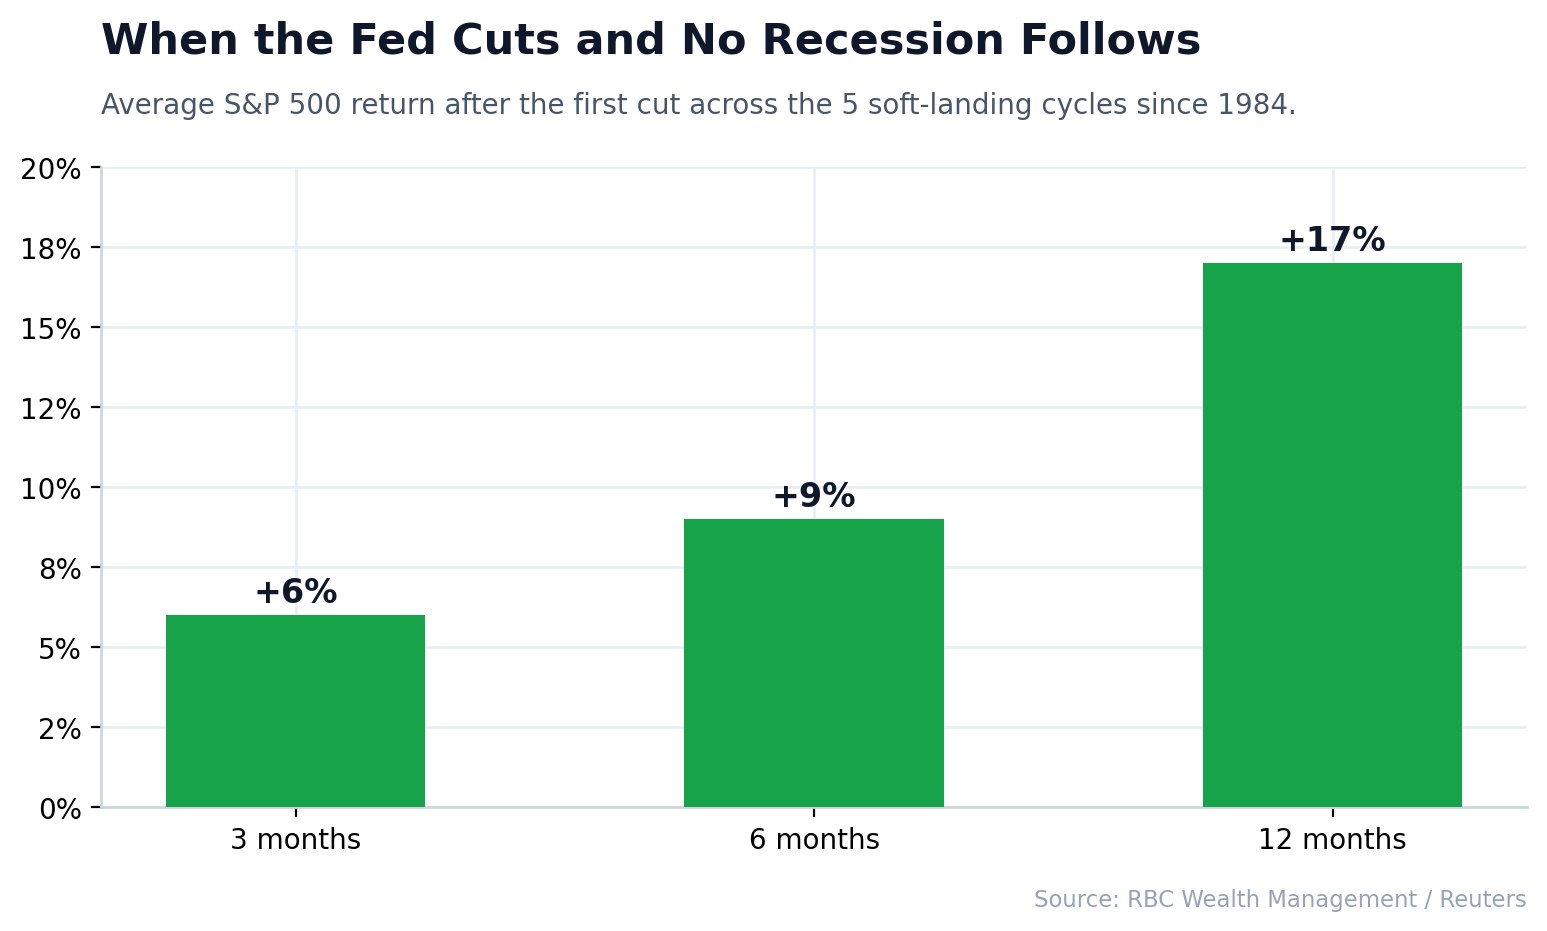
Когда ФРС смягчает в всё ещё расширяющуюся экономику, чтобы продлить цикл, — 1984, 1995, 1998, 2019 — S&P 500 обычно давал около +6% через три месяца, +9% через шесть и +17% через двенадцать, по данным RBC Wealth Management и Reuters. Более низкие ставки плюс здоровая экономика исторически были одним из самых благоприятных фонов для акций.
Когда же ФРС снижает потому что рост рушится — 2001, 2007 и долгая рецессия Волкера, — снижения являются симптомом, а не лекарством. Корпоративные прибыли падают быстрее ставки дисконтирования, и акции продолжают снижаться, даже когда ФРС агрессивно смягчает.
Таблица ниже группирует циклы из справочной таблицы по типу, используя циклы с чистыми 12-месячными цифрами (1981 и 2020 годы приблизительны и показаны отдельно).
| Группа | Циклы | Средняя доходность S&P 500 за 12 месяцев после первого снижения | Диапазон |
|---|---|---|---|
| Снижения мягкой посадки | 1984, 1995, 1998, 2019, 2024 | +18,5% | от +8,7% до +24,0% |
| Рецессионные снижения | 1989, 2001, 2007 | −6,4% | от −17,6% до +11,4% |
| Приблизительные выбросы | 1981 (рецессия), 2020 (экстренное) | — | ≈ −16% и ≈ +45% |
| Цикл 2024–25 годов | Первое снижение в сен 2024 | +18,0% | — |
Циклы 2001 и 2007 годов принесли S&P 500 двузначные потери в год после первого снижения, и оба совпали с полноценными медвежьими рынками. (Полный каталог этих просадок см. в Каждый медвежий рынок S&P 500 с 1929 года.)
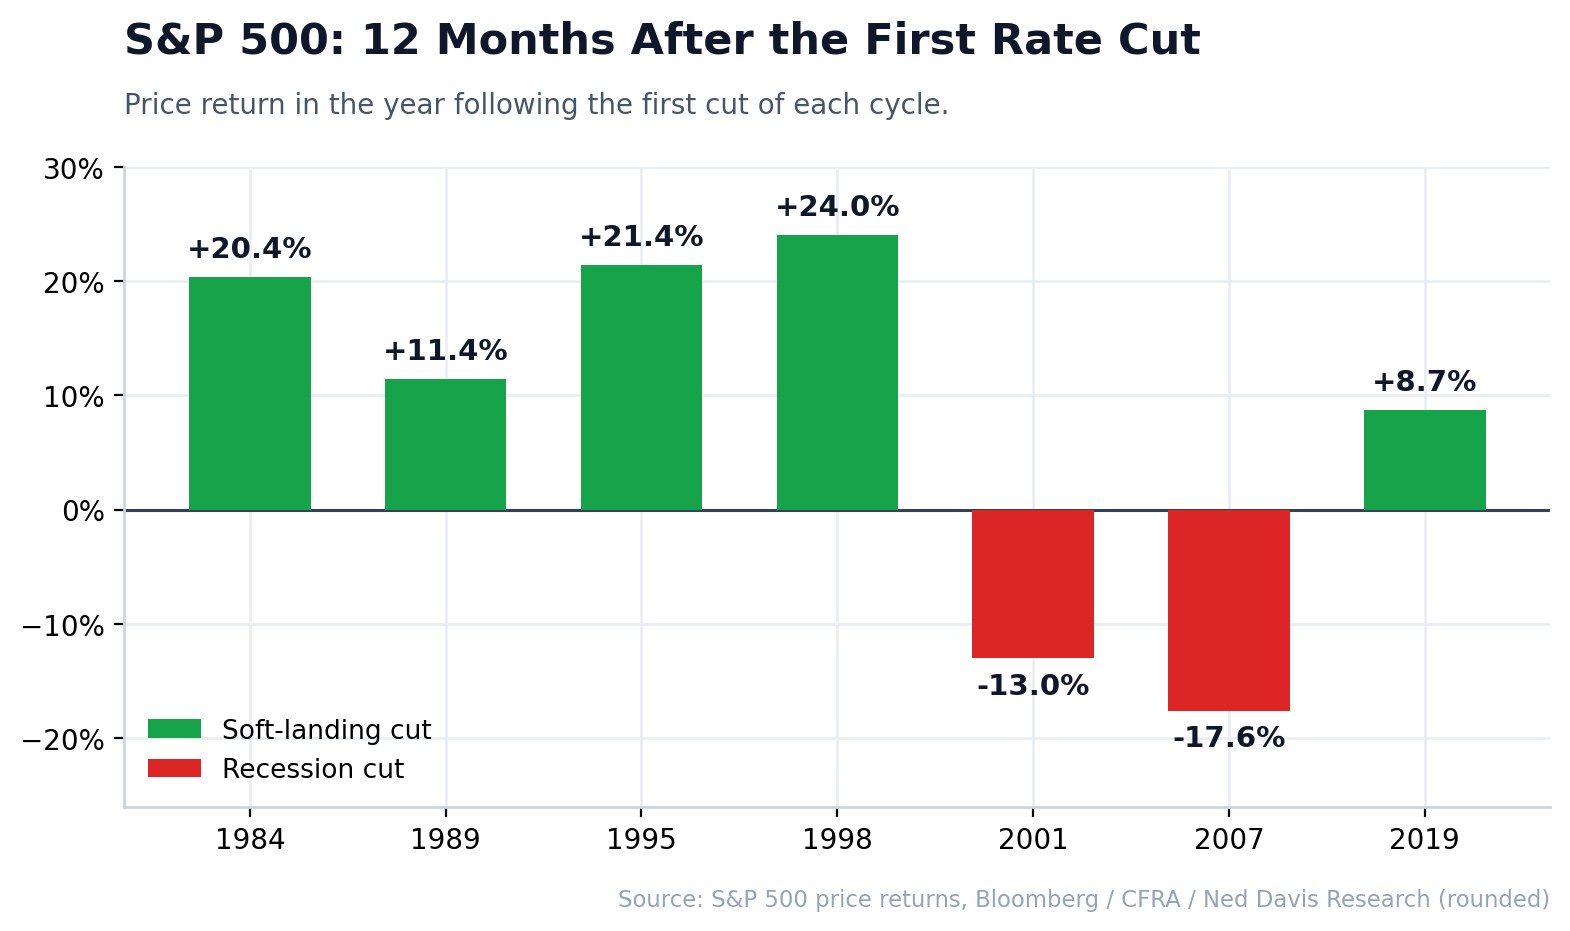
Контраст достаточно велик, чтобы переосмыслить, как вы читаете любой заголовок о снижении: «ФРС снижает» — не сигнал, сигнал — «ФРС снижает, а экономика всё ещё растёт». Сложность, конечно, в том, чтобы в реальном времени понять, в каком режиме вы находитесь. Тут на помощь приходят опережающие индикаторы.
Как понять, в каком режиме вы находитесь
Точно вы узнаете лишь постфактум, но исторические признаки согласованны:
- Кривая доходности. Глубоко инвертированная кривая 2/10 лет, которая вновь становится круче, когда ФРС начинает снижать, предшествовала каждой современной рецессии. Когда кривая от плоской к нормальной мягко становится круче, снижения склоняются к мягкой посадке. Наша справочная таблица инверсий кривой доходности сопоставляет каждую инверсию с 1970-х годов с рецессией, которая последовала — или нет.
- Уровень безработицы. Когда к моменту первого снижения безработица растёт (динамика правила Сама), преобладают исходы рецессионного снижения. Когда она низка и стабильна, преобладают исходы превентивного снижения.
- Кредитные спреды. Расширяющиеся спреды по высокодоходным бумагам в преддверии первого снижения сигнализируют о напряжении, которое снижения часто не успевают остановить. Узкие спреды сигнализируют о рынке, всё ещё верящем в мягкую посадку.
- Темп снижений. Медленные снижения «тонкой настройки» на 25 базисных пунктов (1995, 2019) читаются совсем иначе, чем экстренные движения на 50 б.п. (2007, 2020). ФРС снижает быстро, когда напугана.
Ни один из них не хрустальный шар, и цикл 1989 года доказывает, что время может быть жестоким: первый год выглядел хорошо, а затем рецессия пришла на 13-м месяце. Именно поэтому единая панель, отслеживающая одновременно ставки, кривую, пересмотры прибылей и динамику цен, превосходит реакцию на каждый заголовок по отдельности.
Цикл за циклом: что произошло на самом деле
1981–82 — рецессия Волкера. Пол Волкер поднял ставку по федеральным фондам до рекордных ~20%, чтобы сломить двузначную инфляцию, а затем начал смягчать, когда экономика рухнула в двойную рецессию. Акции оставались «мёртвыми деньгами» до начала большого бычьего рынка в августе 1982 года. Урок: снижение с карательно высокой ставки не спасает акции, если рецессия уже идёт.
1984–86 — учебниковое превентивное снижение. ФРС снизила ставку с ~11,5% до уровня ниже 6%, чтобы пройти замедление середины цикла без рецессии. S&P 500 дал +20,4% за следующий год. Это шаблон мягкой посадки.
1989–92 — рецессионное снижение в замедленной съёмке. Смягчение началось в июне 1989 года с 9,75%, и первые 12 месяцев всё ещё были положительными (+11,4%). Но рецессия 1990–91 годов и кризис ссудо-сберегательных касс в итоге утянули ставку до 3%. Урок здесь о времени, а не о направлении.
1995–96 — мягкая посадка Гринспена. Самое чистое превентивное снижение в истории: несколько снижений с 6,00% до 5,25%, без рецессии, и +21,4% для S&P за год, заложившие основу взлёта конца 1990-х.
1998 — снижения ради спасения LTCM. Три быстрых снижения, пока Long-Term Capital Management рушился, а азиатский и российский кризисы сотрясали рынки. Экономика так и не вошла в рецессию, и S&P дал около +24% за следующий год — последний участок пузыря доткомов.
2001–03 — крах доткомов. ФРС снизила ставку с 6,50% до 1,00%, и это не помогло: технологический пузырь сдулся, пришла рецессия, и S&P упал на −13% за год после первого снижения на пути к медвежьему рынку около 49% от пика до дна.
2007–08 — мировой финансовый кризис. Архетипическое рецессионное снижение. Смягчение началось в сентябре 2007 года, когда S&P был близок к историческому максимуму; через двенадцать месяцев индекс был ниже на −17,6%, а ставка шла к нулю, пока финансовая система замерзала.
2019 — страховка торговой войны. Три снижения «корректировки середины цикла» с 2,50% до 1,75%. S&P прибавил +8,7% за следующий год до шока COVID — ещё одно сработавшее снижение мягкой посадки, вплоть до экзогенного шока, который никто не моделировал.
2020 — чрезвычайная ситуация пандемии. ФРС снизила ставку до нуля за считаные дни. По любому определению это было рецессионное снижение, и всё же беспрецедентная фискальная и монетарная ликвидность плюс обвал, стартовавший с глубоко перепроданного дна, дали одно из самых быстрых восстановлений в истории — S&P вырос примерно на +45% через год после снижения. Исключение, доказывающее, что ликвидность и точка старта имеют значение.
2024–25 — нормализация после инфляции. ФРС начала снижать ставку 18 сентября 2024 года шагом в полпункта с 5,25–5,50%, добавила два снижения по четверти пункта до декабря 2024 года, взяла паузу до середины 2025 года, а затем снизила ставку ещё трижды с сентября по декабрь 2025 года, остановившись на 3,50–3,75%, — всего шесть снижений и 1,75 пункта. Рецессии не последовало, и S&P 500 вырос на 18,0% за 12 месяцев после первого снижения: профиль снижения мягкой посадки. Цикл завершился 16 сентября 2026 года, когда ФРС повысила ставку до 3,75–4,00% после того, как потребительская инфляция поднялась до 3,4% в августе; новое ужесточение мы отслеживаем в справочной таблице циклов повышения ставки, а заседания между ними — в нашем разборе FOMC за июнь 2026 года. Свойственный именно этому ралли риск концентрации — см. «Великолепная семёрка» в 2026 году — это та складка, что делает данный цикл трудным для наложения на любую отдельную историческую аналогию.
А как же облигации и золото?
Акции забирают заголовки, но сценарий снижений неполон без двух других крупных классов активов — и именно там окупается режим рецессионного снижения.
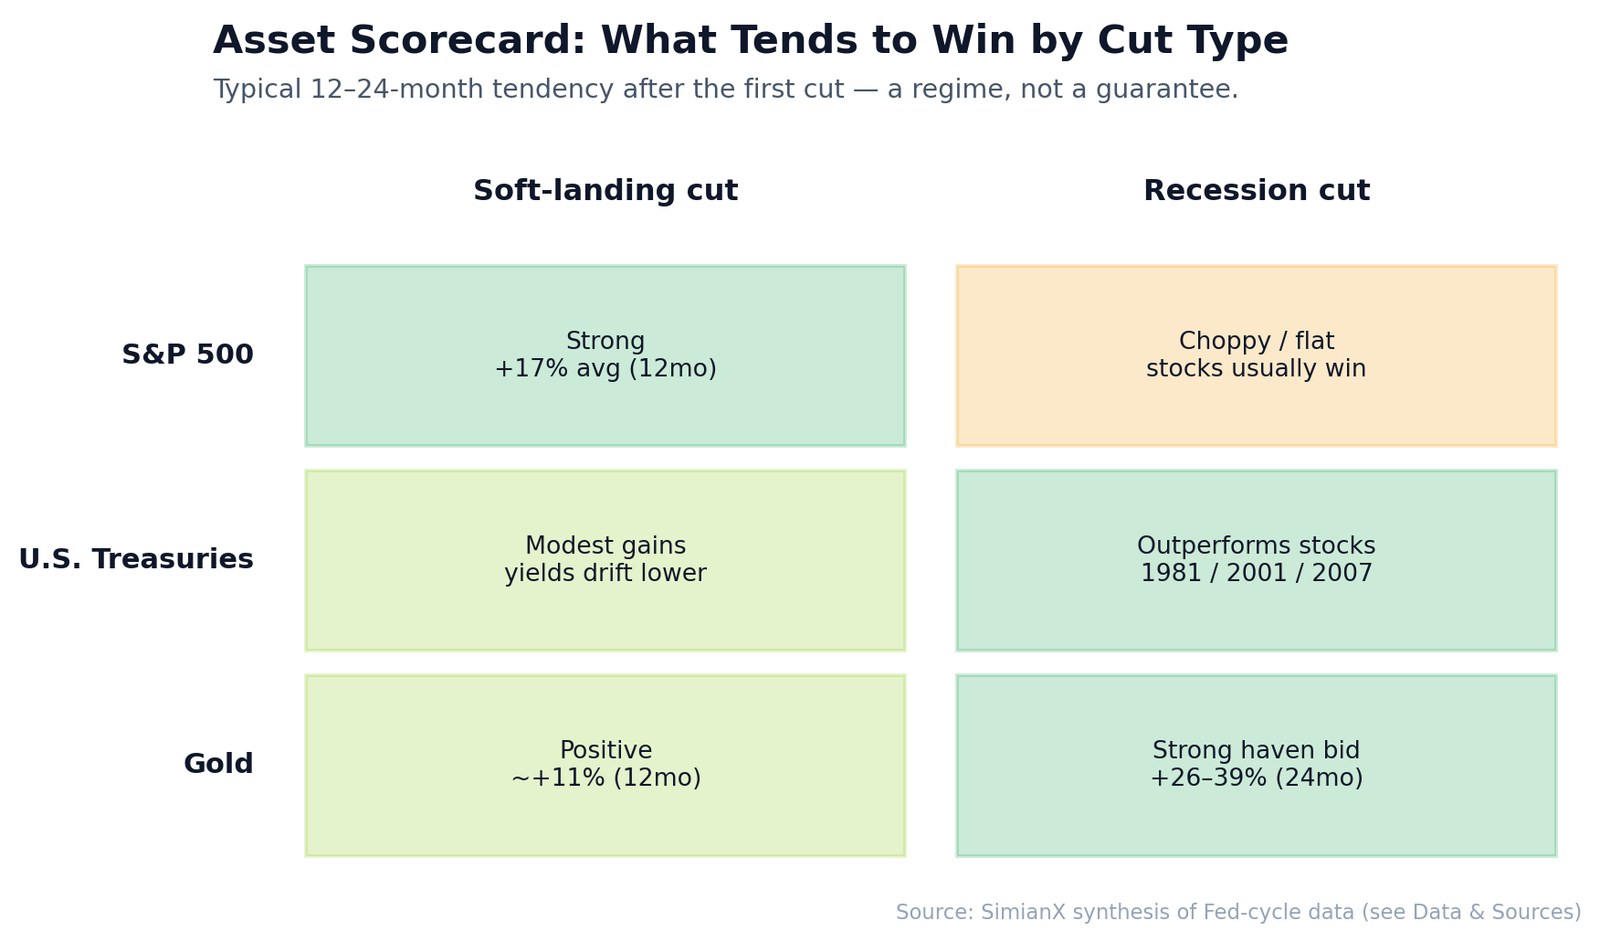
Казначейские облигации США. Падающие ставки поднимают цены облигаций, поэтому казначейские бумаги выигрывают почти в каждом цикле смягчения. Ключевой момент — относительная динамика: по данным обзора Seeking Alpha, облигации обогнали акции в трёх современных циклах — 1981, 2001 и 2007 — и все три были рецессиями. Когда снижение рецессионное, сделка — это дюрация.
Золото. Более низкие ставки снижают альтернативные издержки владения активом без доходности, а страх рецессии добавляет защитный спрос. Золото росло в течение 12 месяцев после первого снижения в шести из последних семи циклов, а на горизонте 24 месяцев показывало выдающийся рост — около +31% после снижений 2000 года, +39% после 2007-го и +26% после 2019-го, по данным Julius Baer и Всемирного золотого совета.
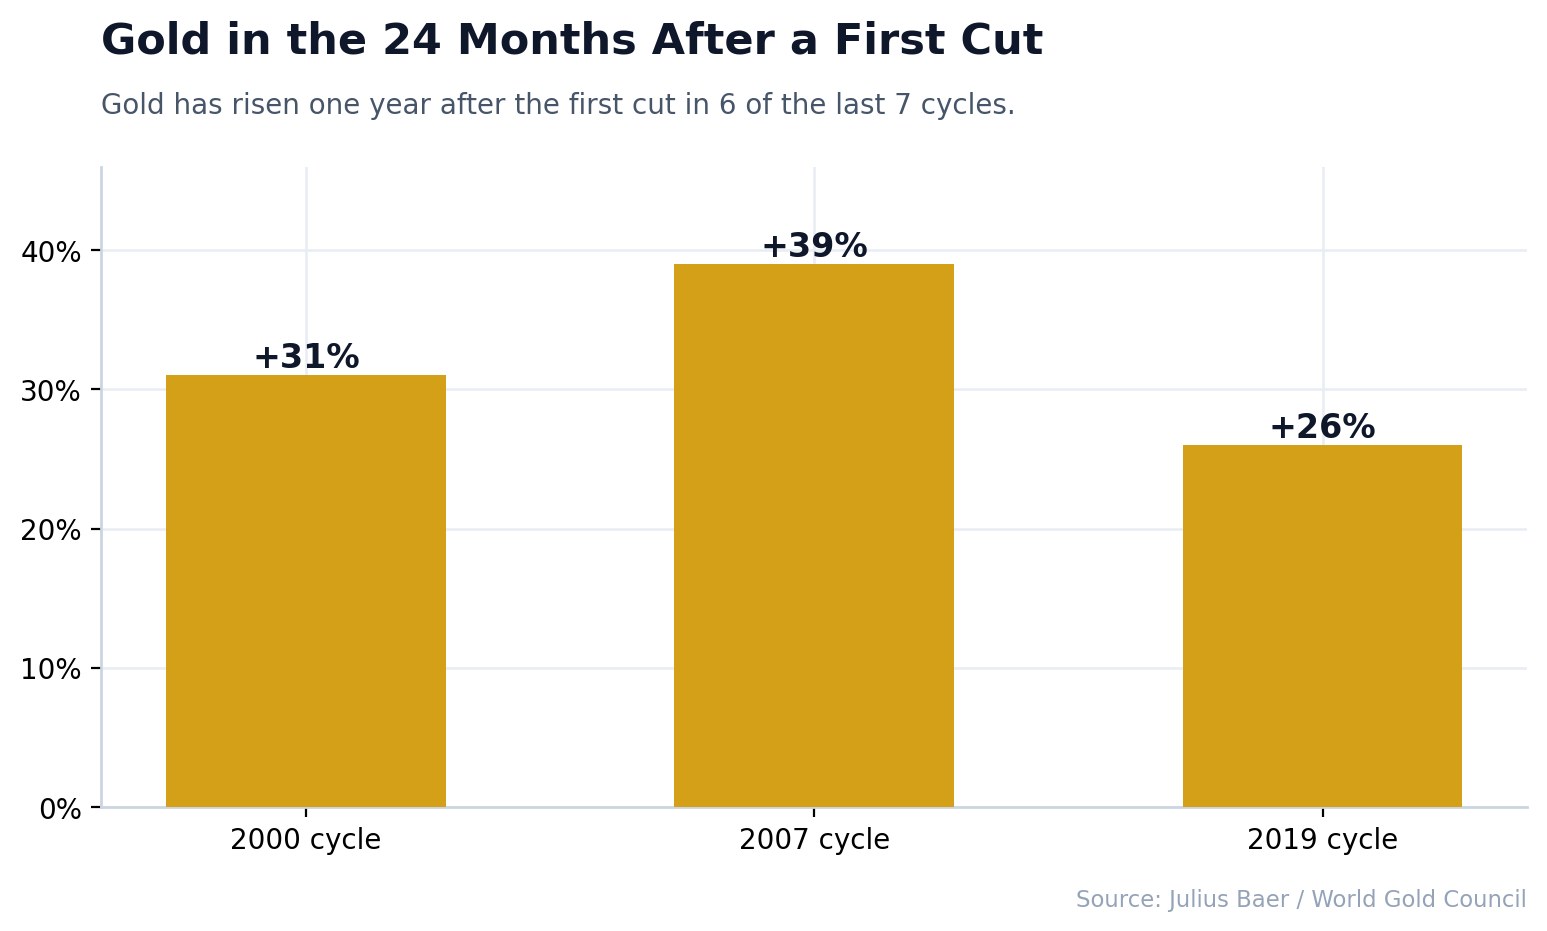
Поставьте три класса активов рядом — и каркас режимов превращается в простую оценочную карту. При снижении мягкой посадки ведут акции, а облигации и золото идут следом. При рецессионном снижении акции борются, тогда как казначейские бумаги и золото несут основную нагрузку, — и это весь аргумент в пользу владения более чем одним классом активов в точке перелома.
Эффекты второго порядка: секторы и доллар
Цифры на уровне индекса скрывают под собой массу ротации. Снижения поднимают не все лодки одинаково, и знание того, какие части рынка ведут, может значить больше, чем доходность из заголовка.
Чувствительные к ставкам и длиннодюрационные акции ведут — когда снижение превентивное. Технологии, рост и другие длиннодюрационные секторы оцениваются по очень далёким денежным потокам, поэтому более низкая ставка дисконтирования помогает им больше всего. Вот почему снижения мягкой посадки так часто совпадали с ралли под предводительством роста (1998, 2019 и ралли ИИ 2024–25). Подвох в том, что это работает, только пока прибыли растут; при рецессионном снижении те же высокомультипликаторные бумаги падают сильнее всех, поскольку «П» (прибыль) в отношении цена/прибыль рушится.
Малой капитализации и циклическим бумагам нужна мягкая посадка. Меньшие компании несут больше долга с плавающей ставкой и более чувствительны к экономике, поэтому в теории выигрывают больше всех от дешёвых денег. Но они же сильнее всех страдают, если снижение не предотвращает рецессию. Поэтому лидерство малой капитализации после первого снижения — один из самых чистых голосов рынка в реальном времени за исход мягкой посадки.
Доллар обычно слабеет. Более низкие ставки в США склонны сужать преимущество по доходности от владения долларами, поэтому доллар в целом слабел во время циклов смягчения. Более слабый доллар — отчасти причина того, почему золото и многие сырьевые товары крепнут после снижений, и это попутный ветер для зарубежных прибылей американских транснациональных компаний и для активов развивающихся рынков.
Криптовалюты торгуют историю ликвидности. Bitcoin и более широкий крипторынок стали одними из самых чувствительных к ставкам активов, поскольку торгуются почти исключительно на ликвидности и аппетите к риску. Когда рынок ждёт более мягкой политики, длиннодюрационные рисковые активы — включая Bitcoin — обычно ведут движение, а также могут падать быстрее всех, когда рецессионное снижение обнажает, что смягчение — это ответ на стресс, а не подарок любителям риска.
Сквозная мысль: режим определяет не только доходность индекса, но и кто ведёт. Снижения мягкой посадки вознаграждают дюрацию, цикличность и риск; рецессионные снижения вознаграждают качество, дюрацию облигаций и защитные активы вроде золота.
Как использовать эту таблицу в 2026 году
История рифмуется, а не повторяется, и худшее, что можно сделать со справочной таблицей, — относиться к ней как к пророчеству. Правильное применение — как базовая вероятность: стартовая вероятность, которую вы затем обновляете живыми данными. Вот рабочий процесс, который призвана поддержать эта статья:
- Классифицируйте снижение. Мягкая посадка или рецессия? Посмотрите на кривую, безработицу и кредитные спреды, прежде чем решать, что «значит» снижение.
- Задайте базовую вероятность. Снижение мягкой посадки → исторически акции давали средние двузначные доходности за следующий год, с облигациями и золотом как стабильным дополнением. Рецессионное снижение → ждите ещё года давления на акции и опирайтесь на дюрацию и золото.
- Обновляйте непрерывно. Циклы 1989 и 2020 годов показывают, что режим может перевернуться в любую сторону после первого снижения. Наблюдайте, а не «установил и забыл».
Этот последний шаг — там, где современные инструменты оправдывают себя. SimianX пропускает одни и те же рыночные данные через несколько моделей ИИ параллельно, так что вы видите, где они сходятся, а где расходятся, вместо ставки на одну-единственную оптику. Вы можете отслеживать чувствительные к макро бумаги в ходе снижения с помощью SimianX Автопилоты, наблюдать, как разные модели читают аппетит к риску, в рейтинге моделей ИИ и следить за чувствительной к ликвидности криптой вроде Bitcoin в крипторейтинге — Bitcoin как длиннодюрационный ликвидный актив часто торгует нарратив снижений даже сильнее, чем акции. Чтобы наложить на всё это сезонность, сочетайте карту снижений с нашим гидом по сезонности S&P 500.
Часто задаваемые вопросы
Растёт ли рынок акций, когда ФРС снижает ставки?
Обычно да, но не всегда. С 1970 года медианная доходность S&P 500 за 12 месяцев после первого снижения составляет около +11,9%. Потери сосредоточены в рецессионных снижениях (1981, 2001, 2007), когда акции падали двузначно несмотря на агрессивное смягчение. Последний цикл, начавшийся в сентябре 2024 года, принёс 18,0% за первый год.
В чём разница между превентивным и рецессионным снижением?
Превентивное снижение (снижение мягкой посадки) — это профилактика: ФРС понижает ставку, чтобы продлить здоровый подъём, как в 1995, 1998, 2019 и 2024 годах. Рецессионное снижение — реакция: экономика уже сжимается, как в 2001, 2007 и 2020 годах. В этой таблице снижения мягкой посадки в среднем давали +18,5% за следующий год, а рецессионные снижения с чистыми данными — в среднем −6,4%.
Когда ФРС в последний раз снижала ставку?
10 декабря 2025 года, когда ФРС понизила целевой диапазон на четверть пункта до 3,50%–3,75%; это было шестое и последнее снижение цикла, начавшегося в сентябре 2024 года. Затем ФРС держала ставку без изменений до 16 сентября 2026 года, когда подняла её до 3,75%–4,00%.
Сколько длятся циклы снижения ставок ФРС?
По-разному. Цикл 1998 года завершился примерно за семь недель; циклы 1989–92 и 2001–03 годов длились больше двух лет и снизили ставки на несколько процентных пунктов. Цикл 2024–25 годов длился 15 месяцев, с сентября 2024 по декабрь 2025 года, с девятимесячной паузой посередине. Рецессионные снижения обычно глубже и дольше.
Что происходит с облигациями, когда ФРС снижает ставки?
Падение ставок поднимает цены облигаций, поэтому казначейские бумаги росли почти в каждом цикле смягчения. Они обгоняли акции в год после первого снижения в 1981, 2001 и 2007 годах — все это рецессионные снижения. В циклах мягкой посадки обычно лидировали акции.
Хорошая ли инвестиция золото, когда ФРС снижает ставки?
Исторически золото росло в год после первого снижения в шести из последних семи циклов, по данным Julius Baer и Всемирного золотого совета, а за 24 месяца прибавляло примерно +31% после 2000 года, +39% после 2007 года и +26% после 2019 года. Его поддерживают и более низкие реальные ставки, и спрос на защитные активы, но прошлый рост не гарантирует будущего.
Где ФРС сейчас в своём цикле?
Цикл смягчения завершён. Снизив ставку с 5,25–5,50% до 3,50–3,75% в период с сентября 2024 по декабрь 2025 года, ФРС 16 сентября 2026 года повысила её до 3,75%–4,00%, а медианный прогноз указывает на 4,1% к концу года. Следующее решение — 28 октября; наша страница решений ФРС по ставке обновляется после каждого заседания.
Читайте также
- Решение FOMC в июне 2026 года: дот-плот, акции ИИ и биткойн
- Инверсии кривой доходности и рецессии в США: справочник
- Медвежьи рынки S&P 500 с 1929 года: когда был последний
- Акции «Великолепной семёрки» в 2026: вес и риск концентрации
- Сезонность S&P 500: лучшие и худшие месяцы 1950–2026 годов
- Все циклы повышения ставки ФРС с 1983 года: акции и чипы
- Решение ФРС по ставке: итоги последнего FOMC и вся история
- Индекс CPI в США: свежие данные по инфляции и график выхода
- Bitcoin после каждого снижения ставки ФРС: 2019-2026 годы
- График заседаний ФРС на 2027 год: FOMC и реакция S&P 500
- Справочный раздел «ФРС и ставки»
Данные и источники
Эта справочная таблица обобщает общедоступные данные. Уровни ставок и даты циклов взяты у Федеральной резервной системы и из истории федеральных фондов Bankrate. Цифры S&P 500 — это ценовые доходности (не полные доходности) за ~12 месяцев после каждого первого снижения, округлённые по данным Bloomberg, CFRA и Ned Davis Research, как они представлены в общей финансовой прессе; небольшие различия между источниками отражают соглашения о ценовой и полной доходности, а также о точной дате. Средние значения превентивных снижений (+6% / +9% / +17%) — от RBC Wealth Management и Reuters. Относительные результаты облигаций и акций — из обзора циклов с 1970 года от Seeking Alpha. Данные по золоту — от Julius Baer и Всемирного золотого совета. Строка за сентябрь 2024 года основана на ценах закрытия S&P 500 с Yahoo Finance, сверенных с CNBC, и на решениях из реестра операций на открытом рынке Федеральной резервной системы.
- Федеральная резервная система — операции на открытом рынке: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate — история ставки по федеральным фондам: https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management — снижения ФРС на горизонте: https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha — средняя доходность S&P 500 после снижения с 1970 года: https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer — что снижения ФРС значат для золота, акций и развивающихся рынков: https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — данные по ценовой доходности S&P 500: https://www.bloomberg.com
- Reuters — рыночные обзоры снижений ставок ФРС: https://www.reuters.com
- World Gold Council — данные по спросу и цене на золото: https://www.gold.org
Эта статья носит только образовательный характер и не является инвестиционной рекомендацией. Прошлые результаты не гарантируют будущих.