 Автор: Marcus Reeve
Как на самом деле работает биржевой календарь: 76 лет месячных данных
Обновлено в октябре 2026 года. Данные по 15 октября 2026 года.
Коротко: С 1950 года лучшими месяцами для S&P 500 были ноябрь (+1,9% в среднем), апрель (+1,4%) и декабрь (+1,4%, рост в 72% лет). Худший месяц — сентябрь (−0,6%, рост лишь в 45% лет). В 2026 году сентябрь принёс −0,4%, а апрель +10,4%.
Каждый год трейдеры задают одни и те же два вопроса: какие месяцы лучшие для фондового рынка и каких месяцев стоит опасаться? Сезонность S&P 500 — склонность индекса вести себя по-разному в разные календарные месяцы — одна из старейших и наиболее изученных закономерностей в финансах. Этот справочник собирает приблизительную среднюю месячную доходность S&P 500 с 1950 по 2025 год, объясняет знаменитые аномалии, стоящие за ней, — эффект сентября, «Sell in May and go away» (продай в мае и уходи), ралли Санта-Клауса и президентский цикл — и показывает, что данные означают для остатка 2026 года, года промежуточных выборов, который исторически занимает самое слабое место в четырёхлетнем цикле.
Одно предупреждение перед таблицами: сезонность описывает средние значения за 76 лет, а не гарантии для какого-либо отдельного года. Относитесь к ней как к контексту, который смещает вероятности, и никогда — как к самостоятельному сигналу. В конце мы вернёмся к тому, как системные трейдеры на самом деле сочетают её с данными в реальном времени.
Полная таблица месячной сезонности (1950–2025)
Таблица ниже суммирует приблизительную среднюю ценовую доходность и долю положительных месяцев S&P 500 для каждого календарного месяца с 1950 года. Цифры — средние месячные изменения цены по закрытиям на конец месяца из истории S&P 500 на Yahoo Finance (база — декабрь 1949 года), сверенные с индексными данными CNBC; источники расходятся не более чем примерно на 0,1 пункта в месяц. Столбец 2026 показывает результат каждого месяца в этом году. Таблица входит в наш справочный раздел по истории рынка.
| Месяц | Ср. доходность | % положительных лет | Ранг | 2026 | Сезонная заметка |
|---|---|---|---|---|---|
| Январь | +1,1% | 61% | 5 | +1,4% | «Эффект января» + новогодние притоки |
| Февраль | 0,0% | 54% | 11 | −0,9% | Затишье середины квартала |
| Март | +1,0% | 64% | 6 | −5,1% | Ребалансировка конца квартала |
| Апрель | +1,4% | 70% | 2 | +10,4% | Сильнейший весенний месяц |
| Май | +0,4% | 62% | 8 | +5,2% | Начало «слабой половины» |
| Июнь | +0,2% | 55% | 9 | −1,1% | Часто боковик, слабая убеждённость |
| Июль | +1,3% | 61% | 4 | −0,1% | Лучший летний месяц |
| Август | 0,0% | 55% | 10 | +2,6% | Тонкая ликвидность, отпускной рынок |
| Сентябрь | −0,6% | 45% | 12 | −0,4% | Эффект сентября — худший месяц |
| Октябрь | +0,9% | 59% | 7 | +1,2% (по 15 окт.) | Самый волатильный месяц, но «убийца медведей» |
| Ноябрь | +1,9% | 70% | 1 | — | Лучший месяц в среднем |
| Декабрь | +1,4% | 72% | 3 | — | Самая высокая доля удач среди всех |
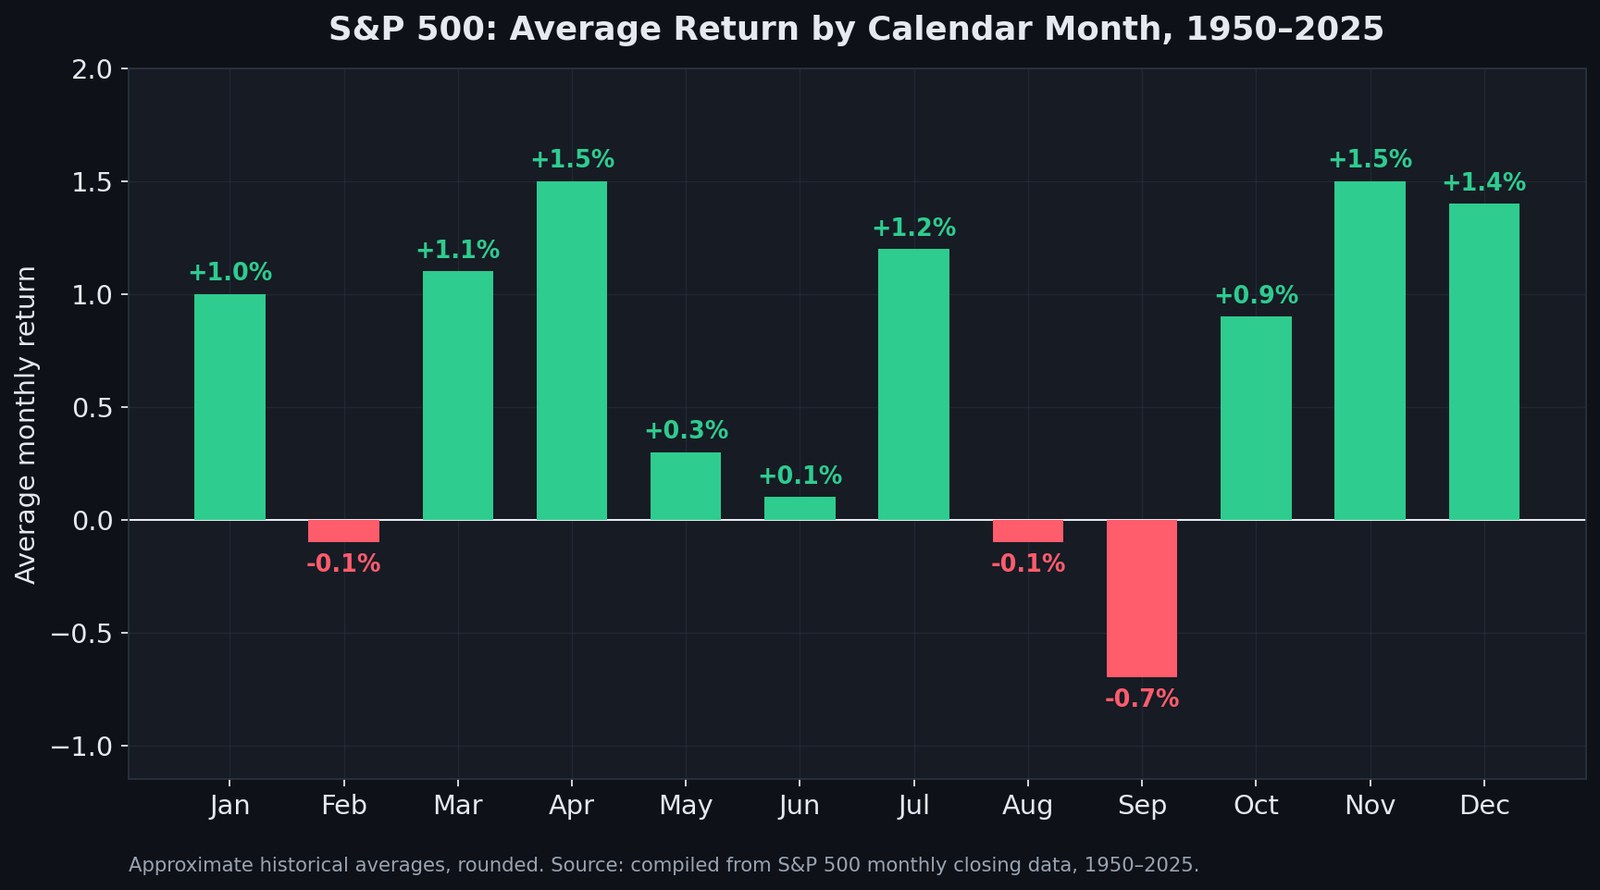
Из семи десятилетий данных бросаются в глаза три факта:
- Ноябрь, апрель и декабрь — сильнейшие месяцы. Они сочетают самую высокую среднюю доходность (+1,4%…+1,9%) с высокой долей положительных исходов (70–72%). Окно ноябрь–апрель содержит пять из шести сильнейших месяцев.
- Сентябрь — единственный надёжно плохой месяц. Это единственный месяц с явно отрицательным средним (−0,6%) и долей удач ниже 50% (45%). Все остальные «слабые» месяцы (февраль, июнь, август) ближе к подбрасыванию монеты около нуля.
- Лето — не катастрофа, а мёртвая зона. Май, июнь и август в среднем дают примерно ноль. Проблема слабой половины года не в больших средних убытках, а в том, что исторически вы получали очень мало вознаграждения за принятый риск.
Эффект сентября: почему худший месяц продолжает отставать
Эффект сентября — самая стойкая календарная аномалия американских акций. С 1950 года сентябрь — худший месяц одновременно для S&P 500, Dow и Nasdaq, и эта закономерность задокументирована и на рынках за пределами США.
Почему она сохраняется, когда большинство известных аномалий устраняется арбитражем? Исследователи предлагают пересекающиеся объяснения, а не один чистый ответ:
- Завершение финансового года фондов. Многие американские фонды закрывают финансовый год 31 октября и фиксируют убытки в сентябре, создавая механическое давление продаж.
- Перепозиционирование после отпусков. Институциональные дески возвращаются из августовских отпусков и одновременно исполняют отложенные сокращения риска.
- Календарь размещения облигаций. Сентябрь исторически насыщен новым предложением долга, оттягивающим ликвидность от акций.
- Самосбывающаяся осторожность. Достаточно много участников рынка теперь ожидают слабого сентября и заранее снижают риск, тем самым опережая слабость.
Какой бы ни была комбинация причин, практический вывод скромен: сентябрь — плохой месяц для наращивания плеча и исторически благодарный месяц для удержания хеджей, но не повод ликвидировать портфель. Если вы хотите отслеживать условия, которые действительно превращают сезонную просадку в настоящий обвал, сигналы широты рынка, пересмотров прогнозов и кредитных спредов из нашего мониторинга просадок Уолл-стрит значат куда больше календаря. В 2026 году месяц подтвердил закономерность лишь слегка: в сентябре S&P 500 снизился на 0,4%.
«Sell in May and Go Away»: что на самом деле показывают 76 лет данных
Самое известное сезонное правило делит год на две половины: «сильную» с ноября по апрель и «слабую» с мая по октябрь. Слоган старше современного S&P 500 — он родился у лондонских брокеров, уезжавших на летние каникулы, — но данные за ним стоят настоящие.
С 1950 года S&P 500 в среднем приносил +7,0% в ноябре–апреле против +2,1% в мае–октябре; зимняя половина заканчивалась ростом в 76% лет, летняя — в 66%. Сложенный за 76 лет, этот разрыв велик: 10 000 долларов, инвестированные только в зимние половины, вырастают примерно до 1,17 миллиона, тогда как те же 10 000 долларов, инвестированные только в летние половины, вырастают лишь примерно до 34 000. В 2026 году индекс прибавил около 7,4% с конца апреля по 15 октября — уже больше долгосрочного среднего для мая–октября.
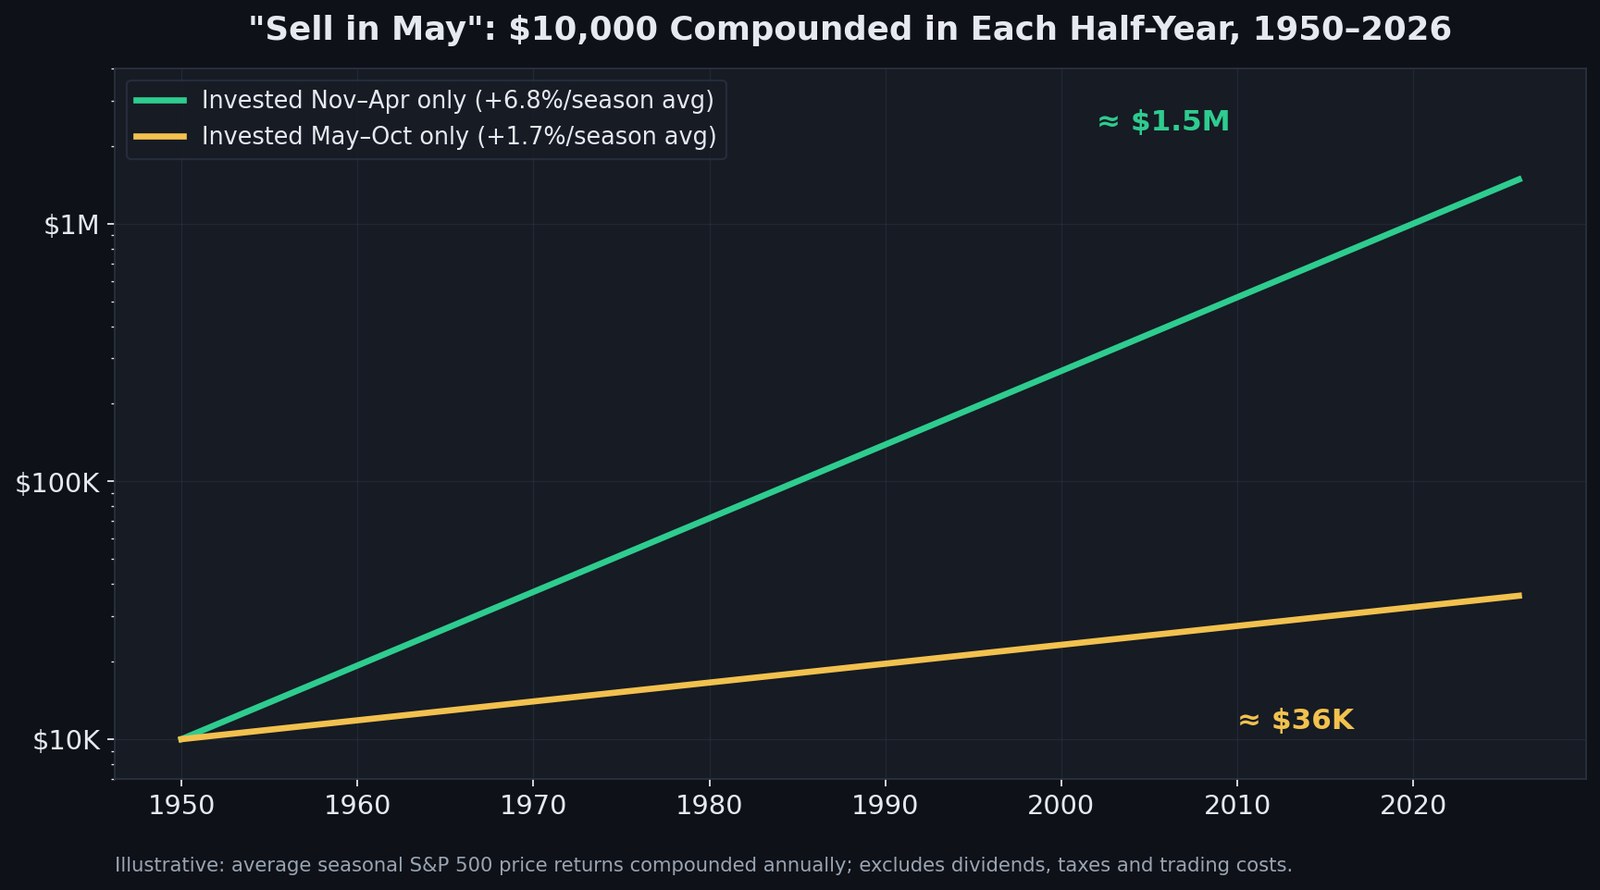
Так стоит ли действительно продавать в мае? Для большинства инвесторов — нет, и причины стоит проговорить:
- Обе половины в среднем положительны. Выход на май–октябрь исторически снижал совокупную доходность по сравнению с простым удержанием позиций; улучшалась только доходность с поправкой на риск.
- Налоги и издержки съедают преимущество. Фиксация прибыли каждый май превращает долгосрочное сложное наращивание в краткосрочные налоговые события. С учётом трения наивная версия стратегии проигрывает «купи и держи» в большинстве исследований, включая долгосрочные данные, обобщённые Investopedia.
- Разброс широк. Май–октябрь 2025 года прибавил 22,8% — лучшая летняя половина с 1950 года. Май–октябрь 2008-го потерял 30,1%. Среднее скрывает всё, что действительно важно в каждом конкретном году.
Искушённое прочтение «Sell in May» — не выйти в мае, а ожидать меньшего от летнего рынка и соразмерно определять размер позиций. Так это правило стыкуется и с данными по медвежьим рынкам: как показывает наш справочник по каждому медвежьему рынку S&P 500 с 1929 года, самый глубокий ущерб в истории концентрировался в окне май–октябрь, включая 1987, 2002 и 2008 годы.
Октябрь: месяц крахов, который втайне убивает медведей
У октября самая пугающая репутация в календаре, потому что крахи 1929, 1987 и 2008 годов взорвались именно в нём, а реализованная волатильность октября — самая высокая среди всех месяцев: его среднее дневное движение с 1950 года составляет около 0,79% против 0,60–0,71% в остальные месяцы. Однако его средняя доходность с 1950 года положительна (+0,9%), и у него есть прозвище, которое профессионалы используют чаще, чем «месяц крахов»: убийца медведей. Многие послевоенные спады — включая 1957, 1960, 1966, 1974, 1990, 2002, 2011 и 2022 годы — завершились финальными минимумами закрытия в октябре.
Урок в том, что октябрь — месяц развязки, а не надёжного направления. Волатильность скапливается там, и исторически она чаще отмечала окончания, чем начала. Панические продажи в октябрьской воздушной яме были одной из самых дорогих привычек в истории рынка.
Ралли Санта-Клауса, эффект января и смена месяца
Три аномалии поменьше завершают сезонную карту:
- Ралли Санта-Клауса. Последние пять торговых дней декабря плюс первые два января с 1950 года в среднем приносили около +1,3% и были положительными почти в четырёх случаях из пяти. Его автор Йель Хирш из Stock Trader's Almanac сопроводил его знаменитым предупреждением: «Если Санта-Клаус не придёт, медведи явятся на Брод-и-Уолл» — несостоявшееся ралли часто предвещало слабые январи.
- Эффект января. Акции малой капитализации исторически опережали крупные в январе, когда разворачивались налоговые распродажи. Это самый наглядный случай аномалии, затухающей после публикации: с 1990-х преимущество резко сократилось, поскольку инвесторы стали его опережать.
- Эффект смены месяца. Непропорционально большая доля всей доходности акций накапливается в окне от последнего торгового дня месяца до первых трёх-четырёх дней следующего — за счёт зарплатных потоков, взносов в 401(k) и систематических ребалансировок.
История эффекта января — главное предостережение всей этой темы: календарные преимущества слабы, публичны и способны затухать. Тот, кто торгует ими механически без подтверждающих данных, добровольно становится ликвидностью для тех, кто подтверждает.
Президентский цикл: почему 2026 год сидит на слабом месте
За пределами месячной карты четырёхлетний цикл президентских выборов — сильнейшая среднесрочная сезонная закономерность американских акций, а 2026-й — год промежуточных выборов, исторически слабейший из четырёх.
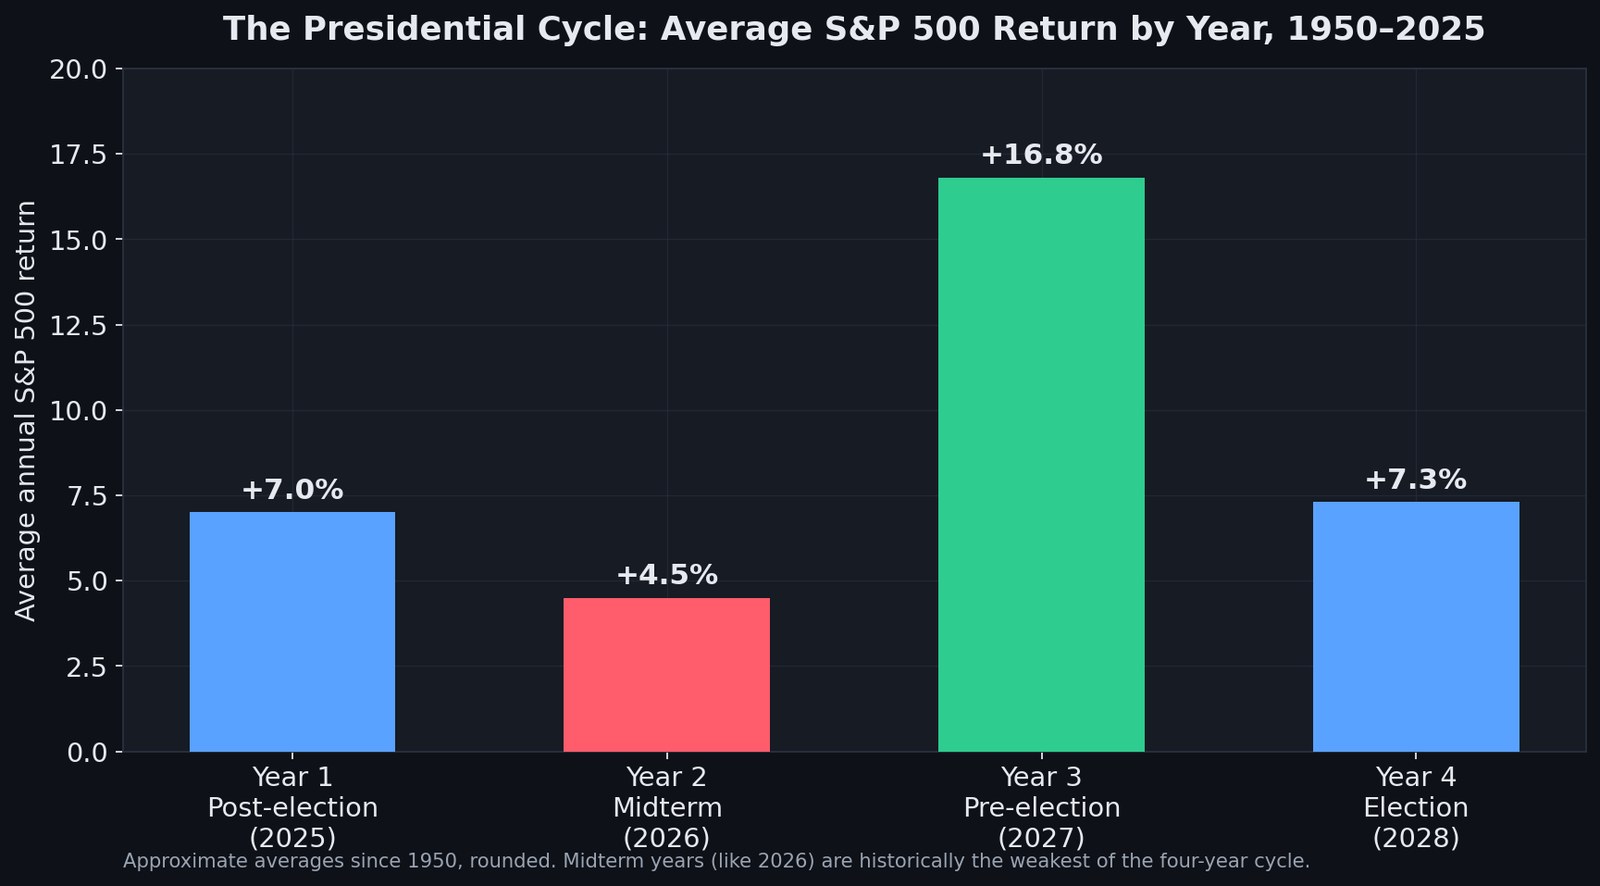
С 1950 года (ценовая доходность за календарный год, 1950–2025) средняя доходность S&P 500 по годам цикла:
| Год цикла | Ср. доходность | Характер |
|---|---|---|
| Год 1 — поствыборный (2025) | +8,4% | Рынок закладывает повестку новой администрации |
| Год 2 — промежуточные выборы (2026) | +4,6% | Слабейший год; крупнейшая средняя просадка |
| Год 3 — предвыборный (2027) | +17,2% | Сильнейший год с большим отрывом |
| Год 4 — выборный (2028) | +8,1% | Положительный, но неспокойный к голосованию |
У годов промежуточных выборов две фирменные черты. Во-первых, крупнейшая средняя внутригодовая просадка цикла — около 17,5% в среднем с 1950 года против 11–13% в трёх остальных годах, — которая часто достигает дна в окне август–октябрь, на пике предвыборной неопределённости. Во-вторых, устойчивая развязка: S&P 500 был выше через 12 месяцев после каждых промежуточных выборов с 1950 года (19 из 19), со средним приростом около 15%, поскольку политическая неопределённость рассеивается независимо от того, какая партия победит. Полная погодовая статистика — в нашем справочнике по президентскому циклу и таблице годов промежуточных выборов.
Конкретно для 2026 года исторический сценарий гласит: уважайте возможность ухабистого конца лета и начала осени и относитесь к любой сентябрьско-октябрьской слабости, типичной для года промежуточных выборов, как к исторически плодородной почве, а не поводу капитулировать. Этот сценарий взаимодействует с макрокартиной в реальном времени — прежде всего с ожиданиями по политике ФРС, — которую мы отслеживаем в нашей карте рыночных ожиданий снижения ставки ФРС в 2026 году. А если вас интересует более длинный путь S&P к новым максимумам, рамка импульса и ликвидности в материале S&P 500 к 7000 — подходящее сопутствующее чтение.
Пока 2026 год не следует сценарию года промежуточных выборов. По состоянию на 15 октября S&P 500 вырос с начала года на 13,1%, его самое глубокое снижение составило 9,1% (с 27 января по 30 марта) — примерно половину среднего для такого года, — а 6 октября индекс закрылся на рекорде 7 818,93. Промежуточные выборы пройдут 3 ноября 2026 года.
Существует ли сезонность и в крипте?
Календарные закономерности — не монополия акций. У Bitcoin есть свои хорошо задокументированные ритмы — исторически сильные октябри («Uptober»), слабые сентябри и четырёхлетний цикл халвинга, доминирующий над всем остальным. Механика иная (халвинги и циклы ликвидности вместо финансовых годов фондов), но аналитическое правило идентично: средние смещают вероятности, отдельные годы регулярно им противоречат. Наш справочник по циклам халвинга Bitcoin и данные о том, как BTC торгуется после снижений ставки ФРС, подробно покрывают криптосторону сезонной карты.
Как трейдеры на самом деле используют сезонность (и как не следует)
При плохом использовании сезонность — астрология с электронной таблицей. При хорошем — это априорная вероятность (prior), базовая частота, которую вы обновляете живыми свидетельствами. Три практических правила разделяют эти два подхода:
- Никогда не торгуйте по одному календарю. Прайор слабого сентября плюс ухудшающаяся широта рынка, расширяющиеся кредитные спреды и падающие пересмотры прибыли — вот настоящий сигнал. Прайор слабого сентября сам по себе — просто любопытный факт. Мультиагентные системы в рейтинге ИИ SimianX построены ровно вокруг этой идеи: 39 ранжированных моделей ИИ от восьми провайдеров (на 16 октября 2026 года) анализируют рыночные данные в реальном времени, новости и технику — и их фактический P&L публикуется, так что видно, какие модели действительно превращают контекст вроде сезонности в доходность. Наш разбор того, какая модель ИИ — лучший трейдер, резюмирует турнирную таблицу.
- Используйте сезонность для размера позиций и тайминга, а не для направления. Историческое преимущество ноября–апреля — аргумент в пользу более полного риска в сильной половине и более сжатого в слабой, а не в пользу бинарных переключателей «вошёл-вышел», которые порождают налоги и пропускают аномальные летние ралли.
- Автоматизируйте дисциплину. Самое трудное в любом сезонном плане — следовать ему в октябре, когда экраны красные. Систематическое исполнение — например, через ИИ-автопилоты, круглосуточно применяющие последовательные правила к размеру позиций и условиям ухода от риска, — устраняет эмоциональное вмешательство, разрушающее большинство календарных планов. Сравнить тарифы можно на странице цен, а остальные наши исследования — в библиотеке историй.
Отдельные бумаги тоже танцуют по собственным сезонным календарям — полупроводниковые лидеры вроде NVDA группируются вокруг отчётностей и продуктовых циклов, мегакапы вроде AAPL — вокруг презентаций продуктов, — ещё одна причина, по которой средние на уровне индекса должны быть лишь стартовым слоем анализа.
FAQ: сезонность S&P 500
Какой месяц лучший для фондового рынка?
По средней ценовой доходности за 1950–2025 годы лидирует ноябрь с +1,9%, за ним следуют апрель (+1,4%) и декабрь (+1,4%). У декабря самая высокая доля удач: S&P 500 рос в 72% лет. Ноябрь и апрель заканчивались ростом в 70% лет каждый.
Какой месяц худший для акций?
Сентябрь. В 1950–2025 годах он в среднем давал −0,6%, а S&P 500 рос лишь в 45% сентябрей — это единственный месяц ниже 50%. В 2026 году индекс снизился в сентябре на 0,4%.
Работает ли на самом деле «Sell in May and go away»?
Разрыв реален: с 1950 года S&P 500 в среднем приносил +7,0% с ноября по апрель и +2,1% с мая по октябрь. Но летняя половина в среднем всё равно положительна, а выход из рынка каждый май исторически снижал совокупную доходность после налогов и издержек. Многие профессионалы читают это правило как «ждите меньшего от лета», а не «выходите в наличные».
Плохой ли месяц октябрь для акций?
В среднем нет. В 1950–2025 годах октябрь приносил в среднем +0,9% и заканчивался ростом в 59% лет. Это самый волатильный месяц со средним дневным движением около 0,79%, на него пришлись крахи 1929, 1987 и 2008 годов, но многие медвежьи рынки в октябре и завершились — в том числе в 1974, 1990, 2002 и 2022 годах.
Хорош ли 2026 год для акций исторически?
2026-й — год промежуточных выборов, исторически слабейший в четырёхлетнем цикле: +4,6% в среднем с 1950 года и крупнейшая средняя внутригодовая просадка (около 17,5%). Этот год опережает закономерность: на 15 октября S&P 500 вырос на 13,1%, а самое глубокое снижение составило 9,1%.
Что происходит с акциями после промежуточных выборов?
С 1950 года S&P 500 был выше через 12 месяцев после всех 19 промежуточных выборов — в среднем примерно на 15%. Наименьший прирост составил около 1% (после 1986 года), наибольший — около 33% (после 1954 года). Промежуточные выборы 2026 года пройдут 3 ноября.
Стоит ли торговать только по сезонности?
Нет. Сезонные средние скрывают широкий разброс между годами — май–октябрь колебался от −30,1% (2008) до +22,8% (2025), — а известные календарные закономерности могут ослабевать после публикации. Используйте сезонность как исходную оценку для размера позиций и подтверждайте её живыми данными о широте рынка, кредите, пересмотрах прибыли и волатильности.
Итог
76-летняя сезонная карта S&P 500 стабильна по форме: сильный отрезок с ноября по апрель, плоское и аварийно-опасное лето, один по-настоящему опасный месяц — сентябрь — и октябрь, который завершает больше медвежьих рынков, чем начинает. Наложите президентский цикл — и 2026 год читается как год, когда нужно оставаться в позициях, но оставаться скромным: исторически слабейший отрезок цикла прямо впереди, в конце лета, а исторически сильнейшее 12-месячное окно всего цикла открывается сразу после промежуточных выборов.
Календарь ставит декорации; данные решают, какой будет пьеса. Соедините то и другое — и сезонность перестанет быть лозунгом и станет тем, чем всегда должна была быть: базовой частотой внутри большой, обновляемой в реальном времени модели рынка.
Читайте также
- Влияет ли ретроградный Меркурий на рынок акций? С 1950 года
- Медвежьи рынки S&P 500 с 1929 года: когда был последний
- Мониторинг просадок Уолл-стрит: 10% и 40% хвостовой риск
- Снижение ставки ФРС 2026: карта рыночного ценообразования
- S&P 500 к 7000: моментум, ликвидность и оценка — сигналы
- Акции «Великолепной семёрки» в 2026: вес и риск концентрации
- Циклы доминирования Bitcoin: когда начинается альтсезон
- Bitcoin после каждого снижения ставки ФРС: 2019-2026 годы
- Какая ИИ-модель торгует лучше всех? Рейтинг по среднему R
- Президентский цикл: доходность S&P 500 по каждому из годов
- Фондовый рынок после промежуточных выборов США: 1950–2026
- 20 худших дней в истории индекса S&P 500 и что было потом
- Справочный раздел по истории рынка
- SimianX AI — мультиагентный ИИ-анализ S&P 500 и акций
Источники
- Официальная методология и данные индекса S&P 500 — S&P Dow Jones Indices
- Эффект сентября — объяснение — Investopedia
- Sell in May and go away — долгосрочные данные — Investopedia
- Теория президентского избирательного цикла — Investopedia
- Сезонные закономерности и ралли Санта-Клауса — Stock Trader's Almanac
- Исторические данные S&P 500 с 1928 года — Macrotrends
- Дневная и месячная история S&P 500 (^GSPC) — Yahoo Finance
- Данные индекса S&P 500 (.SPX) — CNBC