
 Автор: Muke
Будущее Uber в роботакси зависит от того, кому достанутся клиент и прибыль
Роботакси могут расширить бизнес Uber, но могут и ослабить его переговорные позиции. Решающий вопрос для акционеров UBER — сумеет ли Uber превратить клиентский спрос в устойчивую прибыль после выплат партнёрам по беспилотным автомобилям и поддержки автопарков.
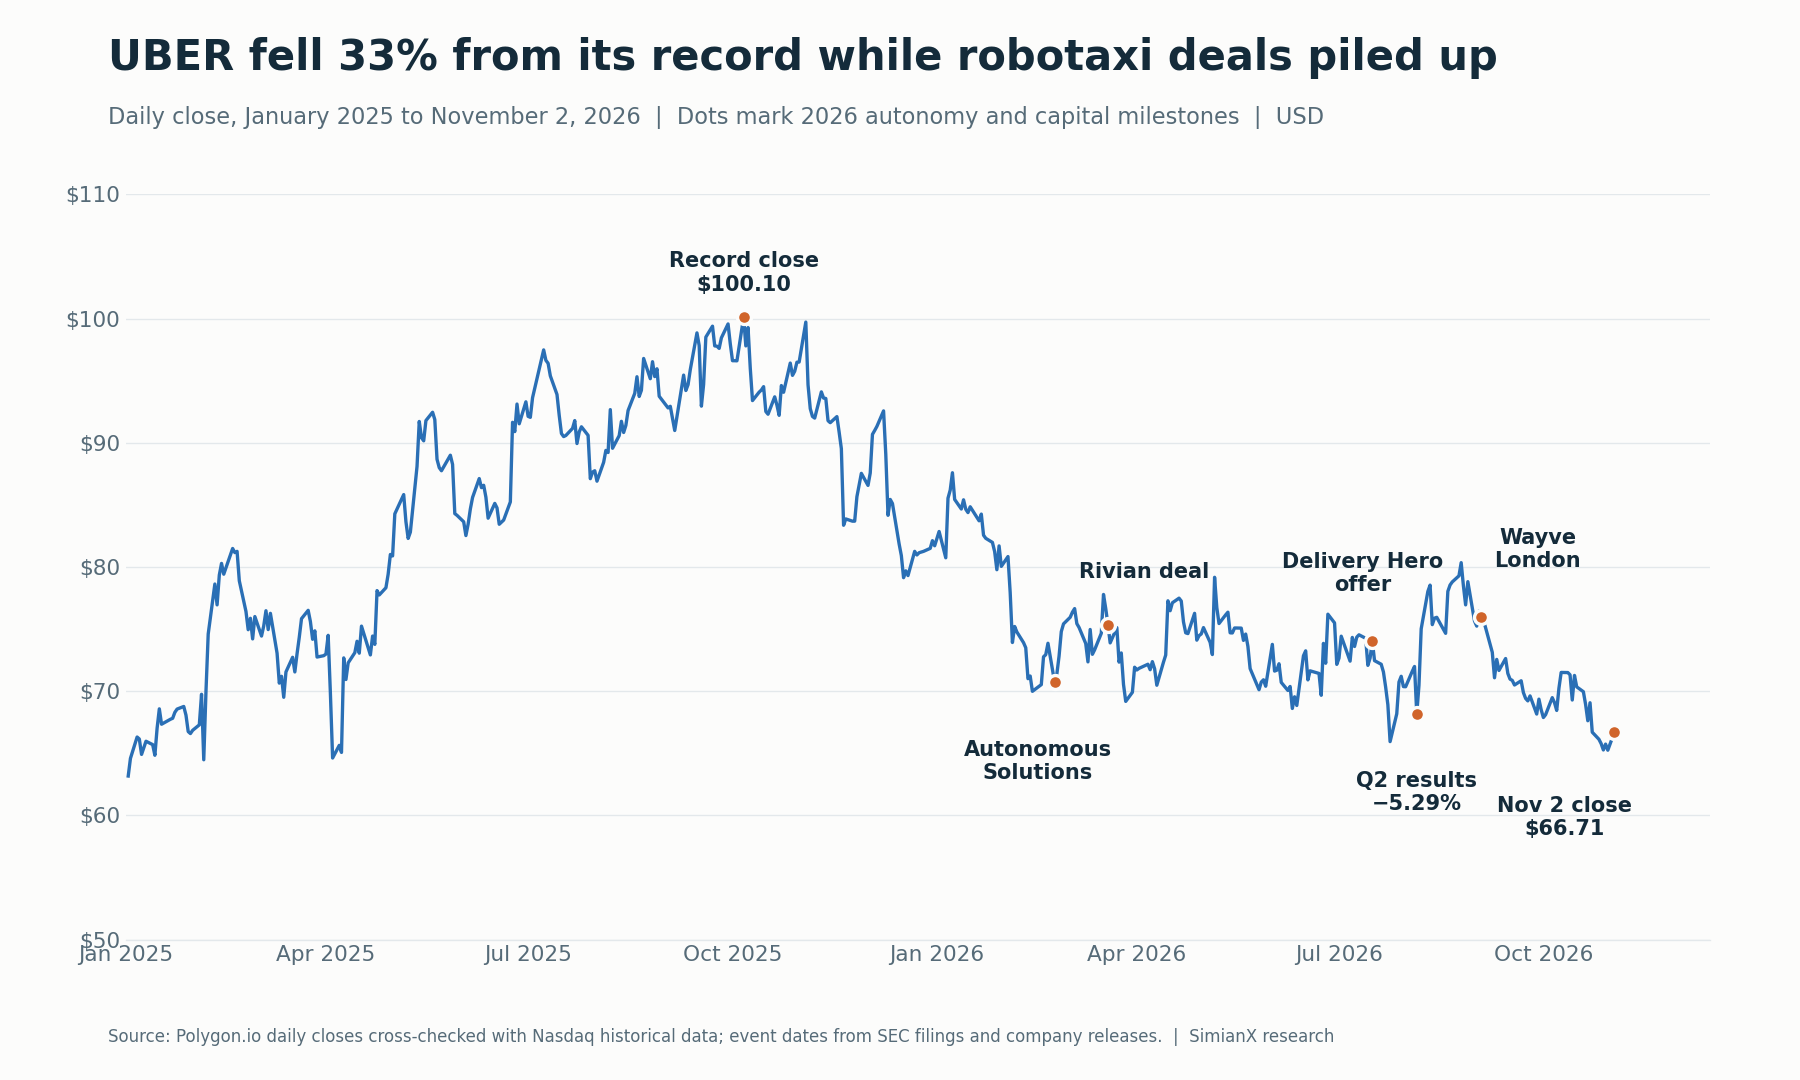
Рынок задаёт этот вопрос во весь голос. Акции UBER закрылись на уровне $66.71 2 ноября 2026 года — на 33.4% ниже рекордного закрытия $100.10 от 6 октября 2025 года и на 18.4% ниже уровня начала года, тогда как ETF на S&P 500 (SPY) за тот же период вырос на 10.3%. Распродажа пришлась на год, в котором основной бизнес Uber продолжал расти примерно на 20%, а список его партнёров по роботакси становился всё длиннее.
Имеющиеся данные указывают на неоднозначный вывод. Uber уже предлагает поездки на беспилотных автомобилях, расширил партнёрства и выстраивает сервисы для коммерциализации автопарков. Однако партнёры тоже могут выстраивать прямые отношения с клиентами, а для выполнения некоторых объявленных обязательств по автомобилям потребуются годы технического прогресса и значительный капитал.
Обновлено 4 ноября 2026 года. Источники: поданные в SEC пресс-релизы Uber о финансовых результатах (последний — за 3 кв. 2026, подан 4 ноября) и форма 10-Q, подготовленные выступления руководства, документы Rivian в SEC, официальные объявления о партнёрствах и раскрытия Waymo. Цены — дневные закрытия по данным Polygon.io, сверенные с Nasdaq. Ниже разграничены отчётные результаты, целевые показатели руководства и иллюстративные расчёты.
Акции UBER вкратце: цена, просадка и аналоги
| Показатель | Значение | Дата или период |
|---|---|---|
| Последнее закрытие | $66.71 | 2 ноября 2026 г. |
| Рекордное закрытие | $100.10 | 6 октября 2025 г. |
| Снижение от рекордного закрытия | −33.4% | С 6 октября 2025 г. по 2 ноября 2026 г. |
| Минимальное закрытие за последние 52 недели | $65.25 | 30 октября 2026 г. |
| Закрытие на конец 2025 года | $81.71 | 31 декабря 2025 г. |
| Изменение UBER в 2026 году | −18.4% | С 31 декабря 2025 г. по 2 ноября 2026 г. |
| Изменение SPY в 2026 году | +10.3% | Тот же период |
| Изменение Lyft (LYFT) в 2026 году | −14.2% | Тот же период |
| Изменение Tesla (TSLA) в 2026 году | −10.2% | Тот же период |
| Изменение Rivian (RIVN) в 2026 году | −33.1% | Тот же период |
| Свободный денежный поток за последние четыре квартала | $10.1 млрд | 3 кв. 2025 — 2 кв. 2026 |
| Приблизительная рыночная стоимость | $136 млрд | 2,042,560,121 акций по $66.71 |
| Приблизительная доходность по свободному денежному потоку | 7.4% | $10.1 млрд ÷ $136 млрд |
Рыночная стоимость рассчитана по числу акций, указанному на титульной странице формы 10-Q Uber за 2-й квартал 2026 года (по состоянию на 31 июля 2026 года); это приблизительная оценка, а не котировка.
Разрыв между растущим бизнесом и падающей ценой акций — это и есть спор о роботакси, выраженный в цифрах. Инвесторы закладывают в цену вероятность того, что операторы беспилотных сервисов, такие как Waymo, Tesla и принадлежащая Amazon компания Zoox, будут привлекать пассажиров напрямую, и соотносят более тяжёлую программу капиталовложений, включая покупку Delivery Hero, с прежним профилем Uber как компании, не требующей больших активов.
Перспективы акций Uber в эпоху роботакси: возможность и угроза
Стратегия Uber в сфере роботакси строится на простой идее: разработчикам беспилотных автомобилей нужны клиенты, и Uber может помочь их привести.
Для беспилотного автопарка простаивающая машина не приносит выручки от пассажиров, тогда как расходы на финансирование, амортизация, страхование и прочие затраты продолжают начисляться. Поэтому платформа, обеспечивающая дополнительные поездки, может создавать реальную экономическую ценность.
Однако эти отношения работают в обе стороны. Uber нужно конкурентоспособное предложение транспорта. Если самыми совершенными машинами будет распоряжаться небольшое число разработчиков беспилотников, эти компании смогут требовать выгодных для себя коммерческих условий или перенаправлять пассажиров в собственные приложения.
| Вопрос | Возможность роста для Uber | Угроза для Uber |
|---|---|---|
| Кто привлекает пассажира? | Uber сохраняет за собой отношения с клиентом при бронировании | Пассажиры всё чаще бронируют поездки напрямую у операторов беспилотников |
| Кто поставляет автомобили? | Несколько конкурирующих партнёров расширяют выбор Uber | Немногие сильные поставщики получают переговорную силу |
| Кто повышает загрузку? | Uber заполняет мощности автопарка, которые иначе простаивали бы | Операторы самостоятельно формируют достаточный спрос |
| Кто финансирует расширение? | Внешние инвесторы финансируют автопарки на устойчивых условиях | Uber вынужден вкладывать больше капитала или брать на себя риск убытков |
| Кому достаётся экономия на издержках? | Uber наращивает объём и сохраняет привлекательную экономику | Экономию поглощают более низкие тарифы и выплаты партнёрам |
| Что происходит с существующими поездками? | Беспилотники привлекают дополнительный спрос | Поездки на беспилотниках заменяют более прибыльные поездки с водителями |
Наша оценка: роботакси — реальная возможность роста, но вопрос о распределении прибыли пока не решён. Рост числа беспилотных поездок продемонстрирует принятие технологии. Но сам по себе он не докажет, что акционеры Uber получат привлекательную доходность.
Партнёры Uber по роботакси: статус каждой крупной сделки (ноябрь 2026 года)
Под «партнёрством в сфере роботакси» понимают проекты на очень разных стадиях.
Коммерческий сервис без водителя на борту экономически отличается от поездки под контролем страхующего водителя. Развёртывание, запланированное на несколько лет вперёд, — это опять-таки совсем другое дело.
Эти различия важны, потому что самый привлекательный аргумент в пользу роботакси отчасти основан на устранении расходов на водителя на борту. Запуск под контролем страхующего водителя может продемонстрировать интерес клиентов и операционный прогресс, но не подтверждает будущую структуру затрат.
| Партнёрство или программа | Объявлено | Подтверждённое раскрытие | Статус на 2 ноября 2026 г. |
|---|---|---|---|
| Waymo через Uber | Более раннее соглашение | Waymo называет Остин и Атланту городами, где пассажиры могут пользоваться её сервисом через Uber | Работает полностью без водителя; всего Waymo обслуживает пассажиров в 14 городах, в основном через собственное приложение |
| Zoox (Amazon) | 11 марта 2026 г. | Роботакси Zoox будут доступны в Uber в Лас-Вегасе (запланировано на лето 2026 года) и Лос-Анджелесе (ориентир — середина 2027 года), при этом Zoox сохраняет собственное приложение | План работы по двум каналам; само объявление не означает завершённого развёртывания |
| Wayve и Nissan в Токио | 11 марта 2026 г. | Меморандум о взаимопонимании по пилотному проекту, намеченному на конец 2026 года, с обученным страхующим оператором и лицензированным таксомоторным партнёром | План разработки и пилотного проекта, зависящий от переговоров с властями |
| Rivian | 19 марта 2026 г. | Запланировано 10,000 роботакси R2, первые развёртывания в Сан-Франциско и Майами в 2028 году; инвестиция в $300 млн выплачена 4 мая 2026 г. | Долгосрочный план, зависящий от достижения ключевых этапов |
| Wayve в Лондоне | 3 сентября 2026 г. | Публичные поездки под контролем: на борту обученный водитель частного найма с лицензией TfL | Работает под контролем водителя; дата начала поездок без водителя не названа |
| Lucid и Nuro | Июль 2025 г. и январь 2026 г. | Роботакси Lucid Gravity с системой Nuro Driver, представленное в январе 2026 года, для запуска в районе залива Сан-Франциско, запланированного на 2026 год | Запланировано; автомобили принадлежат Uber или партнёрам-владельцам автопарков и доступны только в Uber |
Источники: сетевые партнёрства Waymo, пресс-релиз Zoox и Uber, пресс-релиз Wayve, Uber и Nissan, соглашение с Rivian, форма 8-K Rivian об инвестиции в $300 млн, запуск Uber в Лондоне, освещение лондонского запуска и презентация роботакси Lucid, Uber и Nuro. О реакции акций на сделку с Lucid читайте в нашем анализе сделки Lucid и Uber по роботакси.
В подготовленных выступлениях руководства Uber за 2-й квартал 2026 года также упоминались развёртывания в Европе с Autobrains и WeRide и прогресс в работе с Nuro, Wayve и Zoox.
Таблица показывает, почему суммирование всех объявленных городов и автомобилей в единый «действующий парк роботакси» преувеличило бы коммерческий прогресс.
Полезная инвестиционная схема отслеживает каждый проект по последовательным стадиям: соглашение, тестирование, сервис под контролем водителя, разрешение на работу без водителя, коммерческая эксплуатация без водителя и подтверждённая прибыльность.
Как акции UBER реагировали на каждый этап развития роботакси в 2026 году
| Дата | Событие | Закрытие UBER | UBER за день | SPY за день | UBER от этого закрытия до 2 ноября |
|---|---|---|---|---|---|
| 23 февраля 2026 г. | Запуск Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| 11 марта 2026 г. | Сделка с Zoox и план Wayve и Nissan в Токио | $74.97 | +3.61% | −0.13% | −11.0% |
| 19 марта 2026 г. | Объявлено соглашение с Rivian по роботакси | $75.34 | −1.72% | −0.25% | −11.5% |
| 16 июля 2026 г. | Предложение о поглощении Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| 5 августа 2026 г. | Результаты за 2 кв. 2026 и прогноз на 3 кв. | $68.18 | −5.29% | −0.20% | −2.2% |
| 1 сентября 2026 г. | Waymo запускается в Денвере, Сан-Диего и Тампе и доходит до 14 городов | $75.24 | −0.54% | −0.69% | −11.3% |
| 3 сентября 2026 г. | В Лондоне в Uber стартуют поездки Wayve под контролем водителя | $75.96 | −0.64% | +1.05% | −12.2% |
| 4 ноября 2026 г. | Результаты за 3 кв. 2026 и прогноз на 4 кв., опубликованы до открытия торгов | Предыдущее закрытие $66.60 (3 ноября) | Будет добавлено после закрытия | Будет добавлено после закрытия | — |
Изменения от закрытия к закрытию по дневным данным Polygon.io, сверенным с Nasdaq. Движения за день отражают и все прочие новости того дня и не доказывают причинно-следственной связи. Закрытие 3 ноября приведено по данным отложенных котировок Cboe, сверенным со StockAnalysis; реакция 4 ноября будет добавлена после закрытия.
Задним числом закономерность очевидна: новости о партнёрствах вызывали небольшие или отрицательные движения, и сейчас акции стоят ниже, чем после каждой из них. Рынок воспринимал каждое объявление как свидетельство внедрения технологии, а не как свидетельство прибыли.
Финансовая база даёт Uber пространство для манёвра
Uber занимается беспилотным транспортом, опираясь на сложившийся операционный бизнес.
За квартал, завершившийся 30 июня 2026 года, в поданном в SEC пресс-релизе о финансовых результатах были приведены следующие данные:
| Показатель за 2 кв. 2026 | Отчётный результат | Интерпретация |
|---|---|---|
| Поездки на платформе | 3.9 млрд | Включает активность на платформе помимо роботакси |
| Валовые бронирования | $58.0 млрд | Стоимость транзакций, а не выручка Uber |
| Выручка | $14.2 млрд | Бухгалтерская выручка |
| Операционная прибыль по GAAP | $1.9 млрд | Операционная прибыльность |
| Операционный денежный поток | $2.9 млрд | Денежные средства от операционной деятельности |
| Свободный денежный поток | $2.8 млрд | Операционный денежный поток за вычетом капитальных затрат |
Динамика за шесть кварталов показывает устойчивый рост:
| Квартал | Поездки | Валовые бронирования | Выручка | Операционная прибыль по GAAP | Свободный денежный поток |
|---|---|---|---|---|---|
| 2 кв. 2025 | 3.3 млрд | $46.8 млрд | $12.7 млрд | $1.45 млрд | $2.5 млрд |
| 3 кв. 2025 | 3.5 млрд | $49.7 млрд | $13.5 млрд | $1.1 млрд | $2.2 млрд |
| 4 кв. 2025 | 3.8 млрд | $54.1 млрд | $14.4 млрд | $1.8 млрд | $2.8 млрд |
| 1 кв. 2026 | 3.6 млрд | $53.7 млрд | $13.2 млрд | $1.9 млрд | $2.3 млрд |
| 2 кв. 2026 | 3.9 млрд | $58.0 млрд | $14.2 млрд | $1.9 млрд | $2.8 млрд |
| 3 кв. 2026 | 4.1 млрд | $59.8 млрд | $14.8 млрд | $1.4 млрд | $2.5 млрд |
Источник: пресс-релизы Uber о финансовых результатах за 3 кв. 2025, 4 кв. 2025, 1 кв. 2026, 2 кв. 2026 и 3 кв. 2026. Данные за 2 кв. 2025 взяты из сравнительного столбца релиза за 2 кв. 2026.
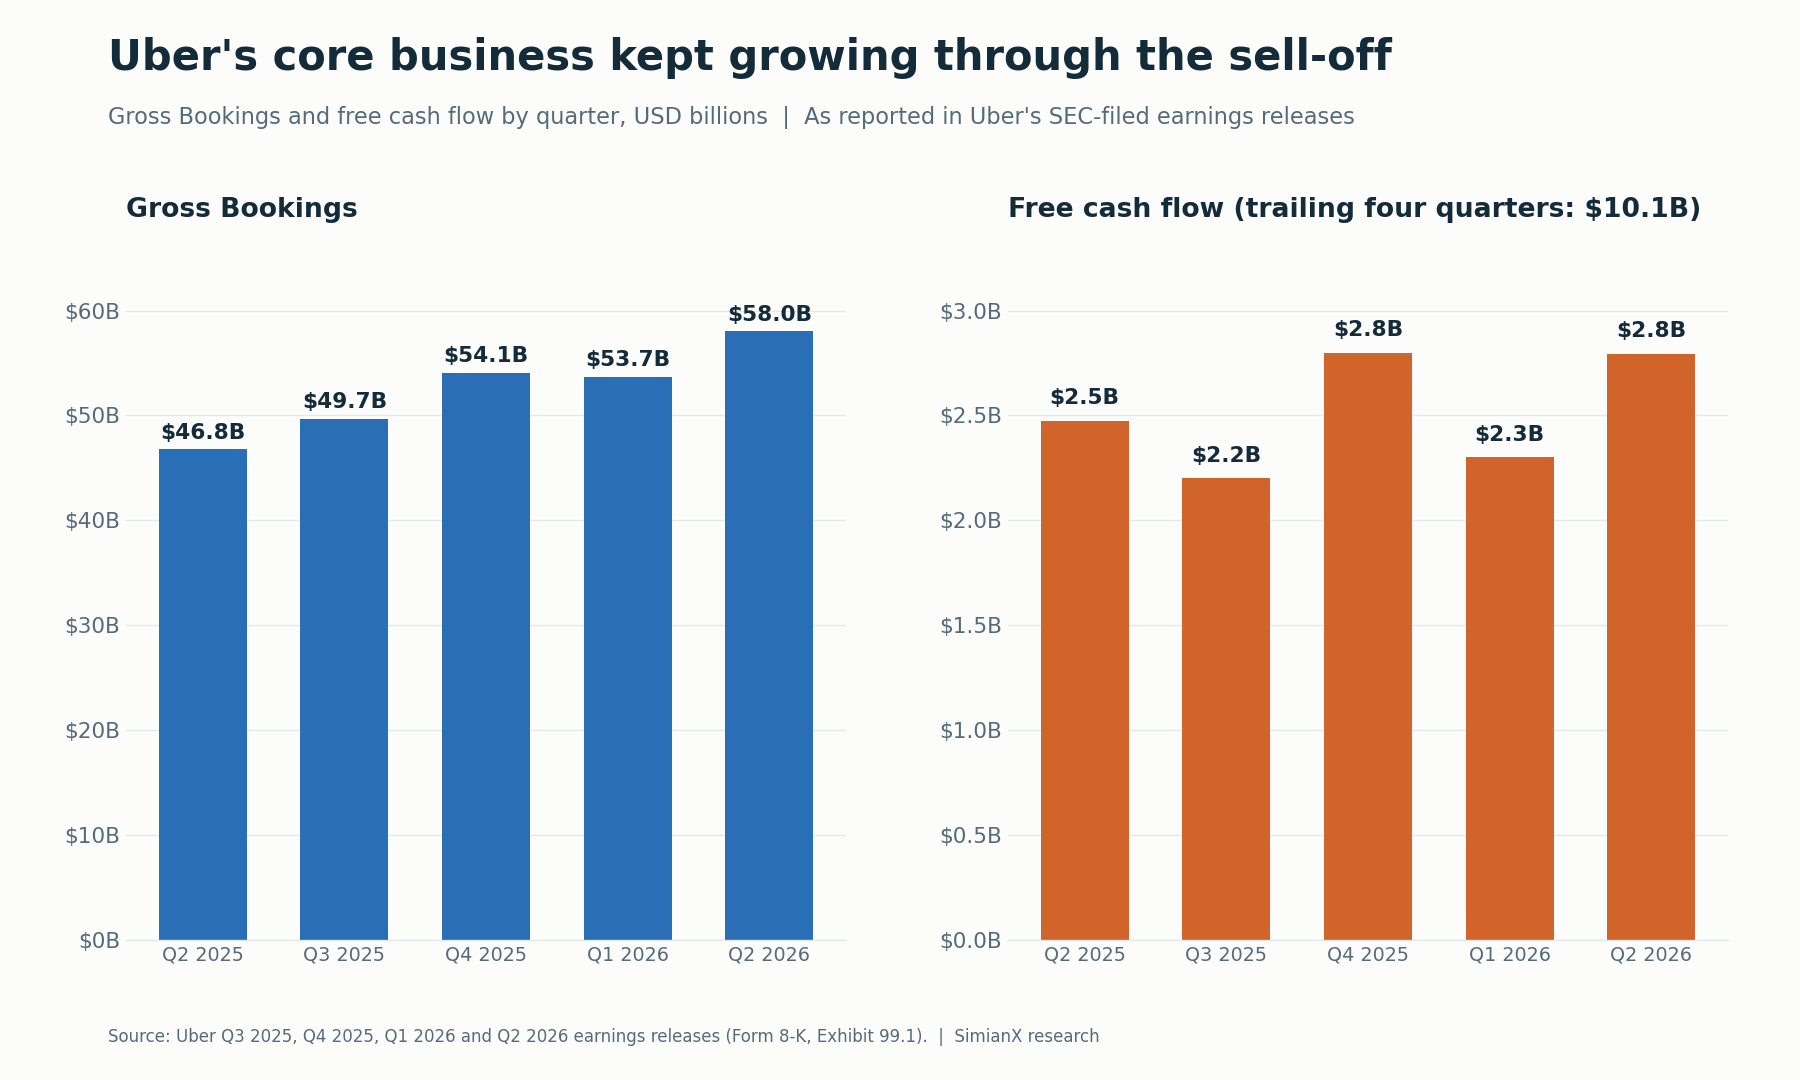
Эти показатели по группе в целом не выделяют результаты роботакси. Сегмент «Мобильность», к которому относятся роботакси, во 2-м квартале 2026 года обеспечил $29.0 млрд валовых бронирований (рост на 22%) и $2.2 млрд операционной прибыли сегмента (рост на 28%); выручка сегмента «Мобильность» выросла лишь на 1% из-за изменений в бизнес-модели.
Отчётная чистая прибыль в размере $2.4 млрд также включала $1.6 млрд доналоговой выгоды от переоценки долевых инвестиций. Эту выгоду не следует считать регулярной прибылью от сервисов заказа поездок: в 1-м квартале 2026 года та же статья дала отрицательный эффект в $1.5 млрд.
Пресс-релиз за 3-й квартал 2026 года, поданный 4 ноября, показал ту же картину. Валовые бронирования выросли на 20%, до $59.8 млрд, выручка — на 10%, до $14.8 млрд (изменения в бизнес-модели снизили рост выручки на 8 процентных пунктов), а скорректированная EBITDA — на 31%, до $3.0 млрд. Валовые бронирования сегмента «Мобильность» достигли $29.5 млрд (рост на 18%), а операционная прибыль сегмента «Мобильность» — $2.4 млрд (рост на 27%). Чистая прибыль по GAAP в размере $512 млн включала $476 млн доналогового убытка от переоценки долевых инвестиций.
Стратегический вывод: у Uber есть ресурсы для развития автономного вождения. Инвестиционный вопрос — насколько продуктивно эти ресурсы используются.
Прибыльный основной бизнес может финансировать эксперименты, но он же может скрывать слабую доходность развивающегося направления, если раскрытие информации остаётся агрегированным. Инвесторам нужны доказательства того, что расширение в сфере беспилотников создаёт ценность сверх того, что принёс бы существующий бизнес.
Роботакси теперь конкурируют с Delivery Hero за капитал Uber
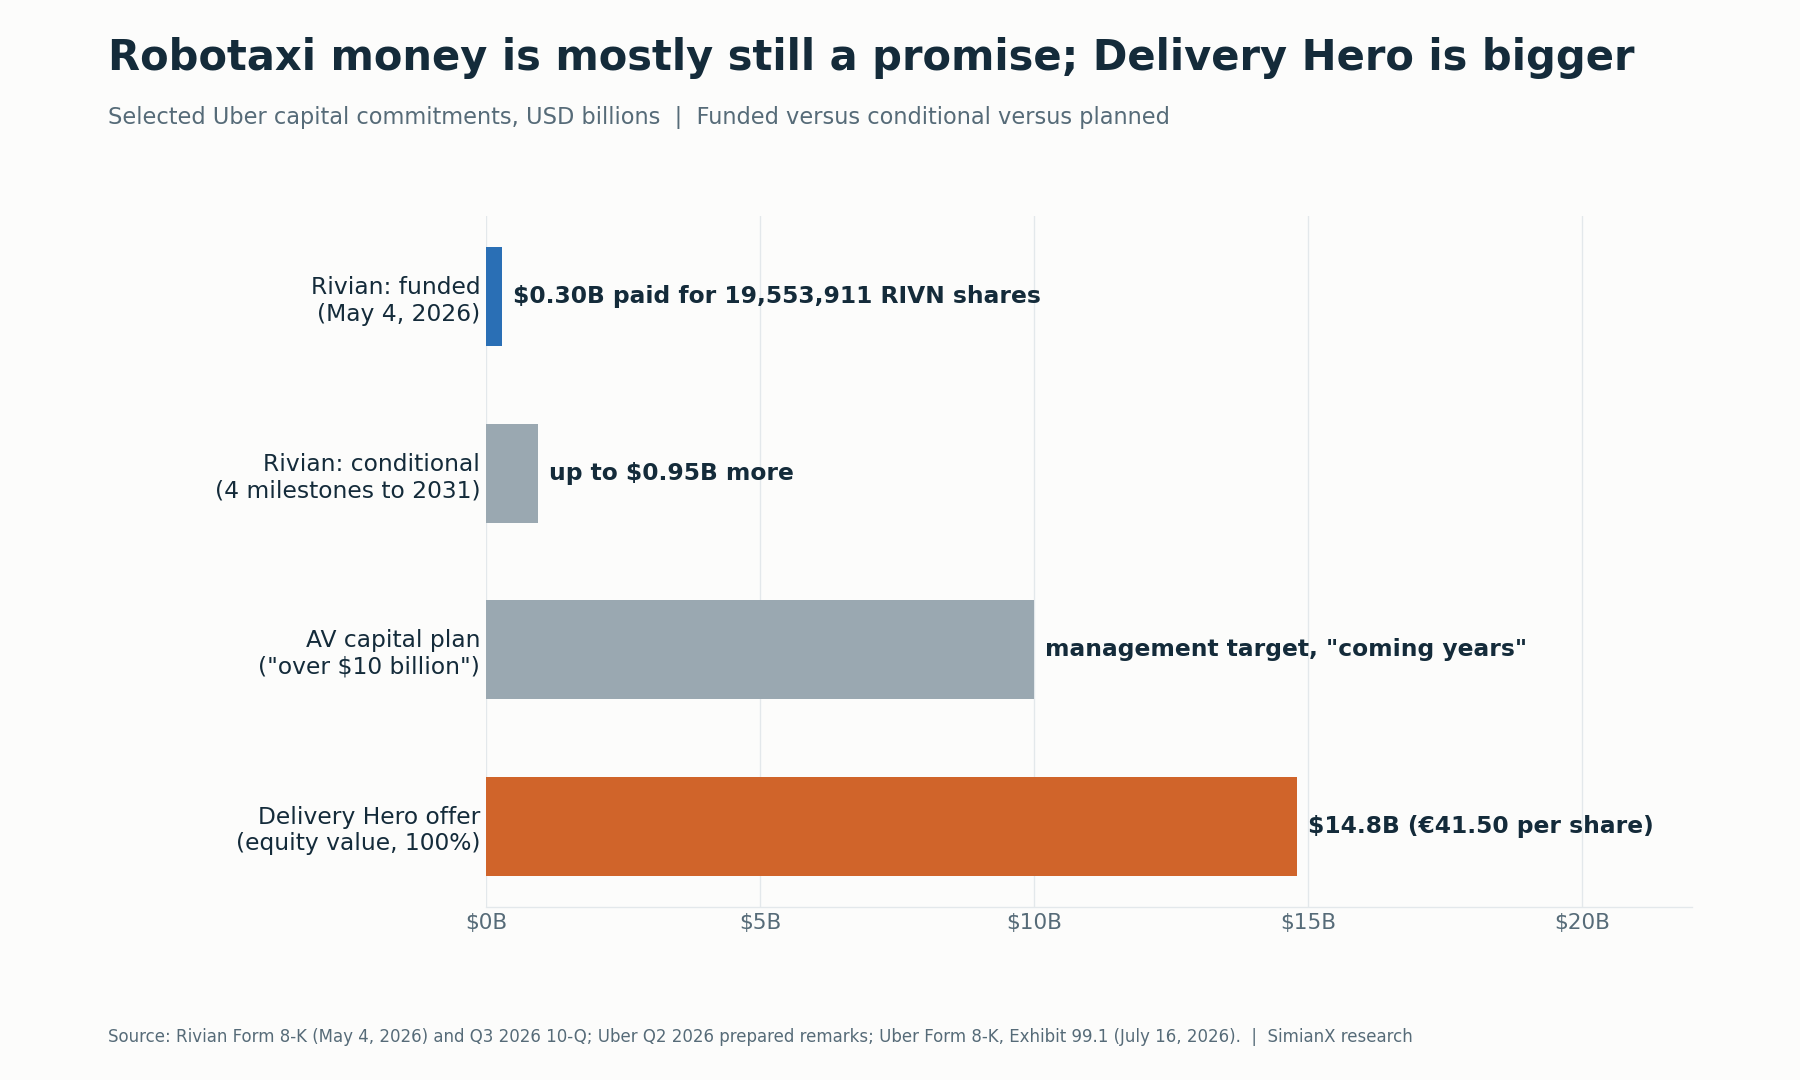
16 июля 2026 года Uber предложил €41.50 за акцию Delivery Hero, что соответствует стоимости собственного капитала в $14.8 млрд за 100% компании, или $13.7 млрд с учётом уже принадлежащей ему доли. Uber ожидает закрытия сделки во второй половине 2027 года, её положительного влияния на EPS по non-GAAP сразу после закрытия и сохранения валовой долговой нагрузки ниже 2x.
Финансирование уже видно в документах SEC. Uber подписал бридж-кредит на €14.2 млрд, заменил €4 млрд из него срочным кредитом 6 августа 2026 года, а 15 сентября 2026 года разместил старшие облигации на €4.5 млрд со сроками погашения с 2029 по 2046 год. На 30 июня 2026 года, до этих шагов, общий долг составлял $12.6 млрд.
Одновременно руководство заявило, что рассчитывает направить более $10 млрд капитала в ближайшие годы на долевые инвестиции в разработчиков беспилотников, инфраструктуру и обязательства по закупке автомобилей, и рассматривает привлечение внешних инвесторов, чтобы разделить нагрузку. В форме 10-Q Uber за 2-й квартал 2026 года содержится предупреждение, что компании «может потребоваться привлечь дополнительный долг для финансирования покупки беспилотных автомобилей или инфраструктуры».
В этом суть спора среди акционеров: бизнес, генерирующий около $10 млрд свободного денежного потока в год, теперь финансирует крупное поглощение, многолетнюю программу беспилотников и продолжающийся обратный выкуп акций (после 2-го квартала неиспользованный разрешённый лимит составлял около $16 млрд).
Почему беспилотным автопаркам может понадобиться Uber
Сильнейший аргумент в пользу Uber состоит в том, что производство совершенного беспилотного автомобиля само по себе не создаёт транспортную платформу.
Коммерческому оператору также нужно решить задачи привлечения пассажиров, подбора поездок, оплаты, поддержки, координации посадки, расстановки автомобилей и восстановления сервиса при сбоях.
Эти задачи никуда не исчезают, когда исчезает водитель.
Представим автопарк с высоким спросом в часы пик и более слабым — в остальное время. Дополнительные заказы позволили бы распределить постоянные расходы на владение на большее число пассажиро-миль. Uber может быть ценен, если его платформа эффективно обеспечивает такие заказы.
Смешанная сеть также может помочь, когда беспилотные автомобили не могут обслуживать определённую дорогу, работать в определённых погодных условиях, в определённом месте посадки или на определённом типе поездки. Предложение с водителями-людьми позволяет сохранять доступность сервиса, пока зона беспилотного покрытия расширяется.
Руководство привело одну раннюю точку данных: на более зрелых рынках беспилотников, включая Лос-Анджелес, Сан-Франциско и Финикс, доля Uber в категории заказа поездок, по словам компании, выше, чем годом ранее, — как по городу в целом, так и внутри зон работы беспилотников. Это заявление компании без раскрытых цифр, но именно такие свидетельства нужны оптимистичному сценарию.
Это экономические аргументы, а не доказательство будущей маржи Uber. Их сила зависит от того, обеспечивает ли Uber дополнительный спрос и операционные возможности, которые партнёры не могут дешевле получить в другом месте.
Поэтому ключевое сравнение — прибыль партнёра с Uber против его прибыли без Uber.
Почему Waymo может быть одновременно партнёром и конкурентной угрозой
Собственные материалы Waymo подтверждают дистрибуцию через Uber в Остине и Атланте. При этом та же компания управляет потребительским сервисом с собственным приложением.
1 сентября 2026 года Waymo начала принимать публичных пассажиров в Денвере, Сан-Диего и Тампе, доведя географию полностью беспилотных поездок до 14 городов. В объявлении заинтересованным клиентам предлагалось воспользоваться приложением Waymo, а доступ, как указывалось, будет расширяться постепенно.
Отсюда следует, что условия дистрибуции могут различаться от города к городу.
Для Uber отношения с ведущим поставщиком беспилотных технологий подтверждают полезность платформы. Но они не гарантируют, что поставщик будет использовать Uber везде или бессрочно сохранит прежние коммерческие условия.
Риск растёт, если у клиентов сформируется сильное предпочтение определённого беспилотного сервиса. Приверженность бренду может дать оператору рычаги влияния на ценообразование, размещение, доступ к клиентам и дистрибуцию.
И наоборот, если пассажиры прежде всего ценят короткое ожидание, широкое покрытие и привычный процесс бронирования, Uber может сохранить важную роль, даже если сама технология автомобиля принадлежит другой компании.
Tesla — ещё одна угроза со стороны прямых продаж потребителям. В сентябре 2026 года она начала поездки Robotaxi на Cybercab в Остине, о чём мы рассказываем на нашей странице о роботакси и марже Tesla, и финансирует это наступление из собственного денежного потока, как показывает наш анализ свободного денежного потока Tesla. В форме 10-Q Uber в качестве конкурентов в сфере беспилотников названы Alphabet (Waymo), Amazon (Zoox) и Tesla.
Важный вопрос — какой спрос каждая сторона привносит в эти отношения.
Zoox показывает, почему партнёрство не устраняет конкуренцию
В объявлении Zoox и Uber описывалась планируемая доступность в Uber в Лас-Вегасе и Лос-Анджелесе при явном сохранении сервиса через приложение Zoox. Это было первое партнёрство Zoox со сторонней платформой.
Такая структура иллюстрирует возможный исход для отрасли: операторы беспилотников одновременно используют платформы и прямые каналы. В подготовленных выступлениях самого Uber теперь говорится, что компания ожидает сосуществования моделей собственной и сторонней дистрибуции.
Для Uber возможность заключается в доступе к отличающимся от конкурентов автомобилям без самостоятельной разработки всей беспилотной системы.
Конкурентная проблема в том, что партнёр может наблюдать спрос, повышать узнаваемость бренда и сохранять отдельные отношения с пассажирами. Со временем стороны могут начать торговаться о том, кому положена большая часть тарифа.
Модель с двумя каналами продаж всё равно может быть прибыльной для Uber. Просто она в большей степени зависит от способности компании демонстрировать измеримую дополнительную ценность.
Инвесторам стоит выяснить, являются ли права на дистрибуцию эксклюзивными, какие города они охватывают, на какой срок действуют и могут ли партнёры перераспределять автомобили между каналами бронирования.
Rivian делает вопрос капитала более конкретным
Соглашение с Rivian, объявленное 19 марта 2026 года (соглашение о подписке на акции датировано 18 марта), включало несколько отдельных обязательств и планов:
| Раскрытый пункт | Сумма или сроки | Оговорка |
|---|---|---|
| Потенциальные инвестиции Uber | До $1.25 млрд до 2031 года | При условии достижения ключевых этапов в автономном вождении |
| Первая инвестиция | $300 млн, выплачены 4 мая 2026 г. | Выплачены после того, как Rivian в апреле достигла ключевого этапа № 1; 19,553,911 акций Rivian по $15.3422 |
| Оставшиеся инвестиции | До $950 млн | Ещё четыре ключевых этапа, часть которых требует подтверждённого качества автономного вождения |
| Ожидаемые первоначальные закупки автомобилей | 10,000 роботакси R2 | Uber или партнёры-владельцы автопарков |
| Дополнительная возможность по автомобилям | До 40,000 автомобилей | Опцион на переговоры о закупках начиная с 2030 года |
| Первые коммерческие развёртывания | Сан-Франциско и Майами в 2028 году | Плановые сроки |
| Географические амбиции | 25 городов до 2031 года | Цель будущего развёртывания в США, Канаде и Европе |
Источник по выплаченному траншу: форма 8-K Rivian от 4 мая 2026 года и её форма 10-Q за 3-й квартал 2026 года.
Эти условия описывают условные будущие обязательства, а не готовый автопарк из 50,000 автомобилей.
Первый транш уже демонстрирует риск. При цене закрытия Rivian $13.19 на 2 ноября 2026 года 19,553,911 акций стоили около $258 млн — примерно на 14% меньше $300 млн, уплаченных Uber.
Эта договорённость также показывает, почему понятие «модель без больших активов» требует более пристального изучения. Долевые инвестиции, прямое владение автомобилями, стороннее финансирование автопарков и договорные гарантии создают разные риски.
Компания может не владеть автомобилями напрямую и при этом принимать обязательства, влияющие на её экономическую отдачу. И наоборот, внешний капитал для автопарков может поддерживать рост, не требуя от Uber финансировать каждую машину.
Анализ должен опираться на денежные обязательства и договорные риски, а не на один ярлык.
Юнит-экономика роботакси: кто платит за автомобиль?
Отказ от водителя на борту меняет структуру затрат. Но он не устраняет стоимость предоставления транспортных услуг.
Коммерчески устойчивый сервис роботакси должен покрывать расходы на автомобиль, аппаратное и программное обеспечение для автономного вождения, финансирование, страхование, техническое обслуживание, энергию, уборку, поддержку и простои.
| Экономический уровень | Затраты или обязанности | Вопрос для акционеров Uber |
|---|---|---|
| Владение автомобилем | Стоимость покупки, финансирование, амортизация | Владеет ли Uber активом или поддерживает его финансирование? |
| Технология автономного вождения | Программное обеспечение, датчики, вычисления, обновления | Какую переговорную силу сохраняет поставщик технологии? |
| Эксплуатация автопарка | Зарядка, уборка, обслуживание, депо | Кто платит, когда автомобили недоступны? |
| Обслуживание пассажиров | Подбор поездок, платежи, поддержка, возвраты | Какую дополнительную ценность создаёт Uber? |
| Распределение рисков | Страхование, инциденты, гарантии | Какая сторона несёт неблагоприятные последствия? |
| Генерация спроса | Скидки, маркетинг, доступ к бронированию | Остаётся ли рост привлекательным после стимулов? |
Не существует универсального публичного показателя затрат, который можно было бы без риска применить ко всем этим партнёрствам.
Конструкции автомобилей, зоны обслуживания, схемы учёта и операционные обязанности различаются. Точное утверждение о марже Uber на роботакси требует знания конкретных коммерческих условий и фактических показателей работы автопарка.
Самый полезный показатель — денежный маржинальный доход после затрат и рисков, которые Uber фактически несёт.
Более низкая стоимость поездки не гарантирует Uber более высокой прибыли
Иллюстративный расчёт показывает, почему рост спроса и прибыль платформы могут двигаться в разных направлениях.
Предположим, что гипотетический сервис изначально выполняет 100 поездок по тарифу $20 и после прямых затрат удерживает $4 с каждой поездки.
Теперь предположим, что снижение цен увеличивает спрос, но платформа удерживает меньше с каждой поездки.
| Иллюстративный сценарий | Поездки | Тариф за поездку | Удерживаемый маржинальный доход на поездку | Совокупный маржинальный доход, расчёт |
|---|---|---|---|---|
| Исходная позиция | 100 | $20 | $4 | $400 |
| Больше спроса при умеренном сжатии | 140 | $16 | $3 | $420 |
| Больше спроса при сильном сжатии | 140 | $16 | $2 | $280 |
Это вымышленные исходные данные сценария для пояснения, а не раскрытые Uber тарифы, маржа или прогнозы.
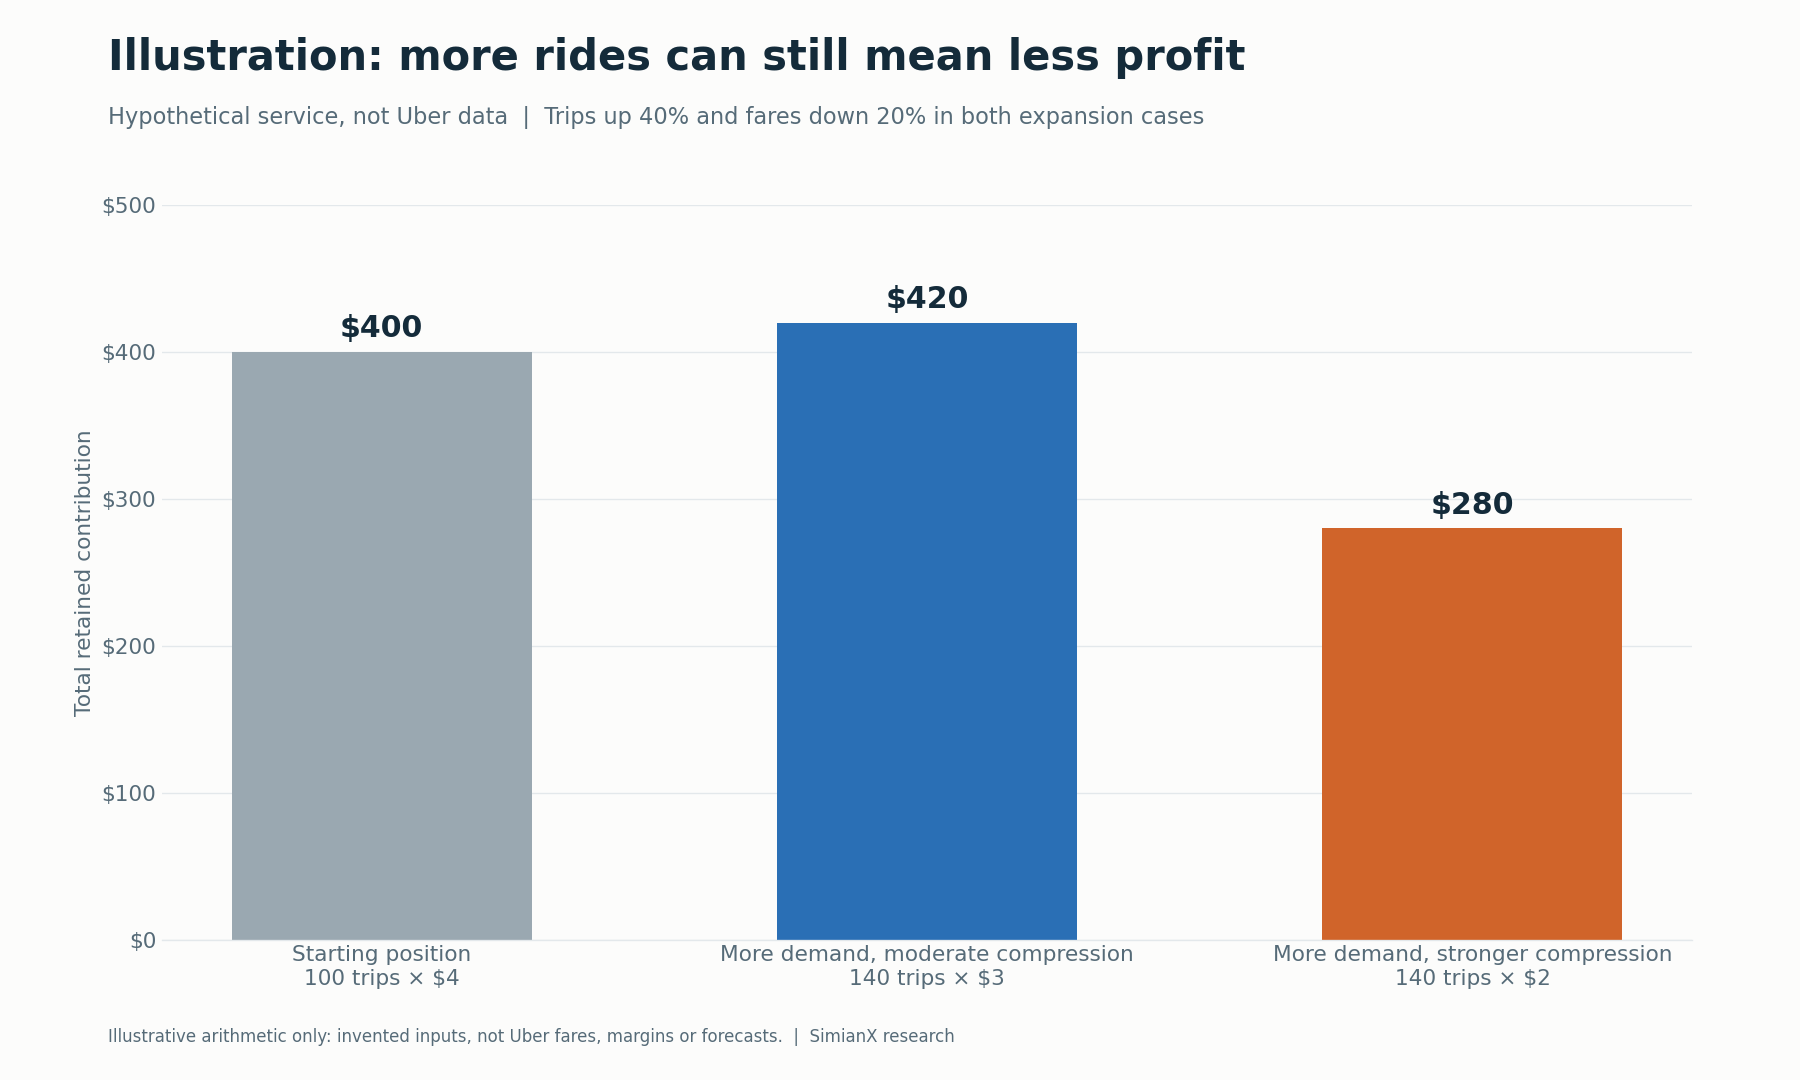
В обоих сценариях расширения число поездок растёт на 40%, а тарифы снижаются на 20%. Однако маржинальный доход либо умеренно увеличивается, либо существенно сокращается.
Разница — в сумме, удерживаемой с каждой поездки.
Вот почему убедительная история о внедрении роботакси может сосуществовать с разочаровывающей экономикой для акционеров. Конкуренция может передать экономию на издержках пассажирам, поставщики беспилотных технологий могут забирать большую часть тарифа, а расходы на поддержку автопарков могут поглотить выгоду.
Возможно и обратное. Высокая загрузка и эффективная эксплуатация могут повысить маржинальный доход даже при более низких ценах для пассажиров.
Результат нужно измерять.
Дополнительный спрос против каннибализации
Роботакси могут приносить пользу Uber двумя разными способами.
Они могут привлекать поездки, которые иначе не состоялись бы в Uber. А могут заменять поездки, которые были бы совершены на машинах с водителями.
Первое создаёт дополнительный спрос. Второе меняет структуру предложения.
Полезным может быть и то и другое, но последствия для прибыли разные.
Для заменённой поездки важно сравнить маржинальный доход, который Uber получает от беспилотной поездки, с маржинальным доходом, который он получил бы от альтернативы с водителем.
Для действительно дополнительной поездки вопрос в том, превышает ли её дополнительная выручка дополнительные затраты на её привлечение и обслуживание.
Самым сильным свидетельством был бы рост совокупного спроса на уровне городов при здоровом маржинальном доходе, а не просто увеличение доли беспилотников в существующих бронированиях.
Такой анализ также должен учитывать скидки, ажиотаж вокруг запусков, сезонность, расширение зон обслуживания и изменения на транспортном рынке в целом.
Uber пытается продавать не только бронирования
23 февраля 2026 года Uber представил Uber Autonomous Solutions — комплекс решений для автономного транспорта, охватывающий инфраструктуру, пользовательский опыт и эксплуатацию автопарков.
Среди раскрытых возможностей — генерация спроса, поддержка картографирования, содействие в финансировании, интерфейсы для пассажиров и операционные услуги. Ранее в 2026 году Uber создал команду AV Labs, которая выводит на дороги сотни оснащённых датчиками автомобилей, чтобы собирать данные о вождении для своих партнёров.
Стратегическая логика ясна: чем больше задач коммерциализации берёт на себя Uber, тем больше у разработчика причин оставаться подключённым к его платформе.
Однако широта операций также влечёт за собой затраты и ответственность за исполнение.
Сервис может укреплять отношения, принося при этом ограниченную прибыль. Поэтому инвесторам нужно отличать стратегическую важность от подтверждённого финансового вклада.
Искать стоит такие свидетельства, как повторяющийся клиентский спрос, удержание партнёров, выручка от услуг и доходность после соответствующих операционных расходов и инвестиций.
Почему обязательства по автопарку — не то же самое, что его продуктивность
В подготовленных выступлениях Uber за 2-й квартал 2026 года говорилось, что беспилотники работают на его платформе в семи городах, а к концу года их число планируется довести до 15. Руководство также сообщило примерно о 120,000 автомобилей, которые партнёры обязались подключить к сети Uber в ближайшие годы.
Это были раскрытия руководства на ту отчётную дату. Их не следует воспринимать как численность действующего автопарка в ноябре.
В пресс-релизе за 3-й квартал 2026 года генеральный директор Дара Хосровшахи заявил, что Uber ожидает около 700 полностью беспилотных автомобилей на своей платформе к концу года и более 2,000 в 2027 году. Эта ближайшая цифра по беспилотникам невелика по сравнению с долгосрочными обязательствами.
Прежде чем обязательство по автомобилю начнёт приносить экономическую ценность, нужно пройти ещё несколько шагов: поставка, техническая валидация, разрешение регуляторов, развёртывание, пассажирский спрос и устойчивая эксплуатация.
Полезная операционная цепочка выглядит так:
Объявленные автомобили → поставленные автомобили → допущенные автомобили → активные автомобили → оплаченные поездки → денежный маржинальный доход.
Число городов тоже может вводить в заблуждение без подробностей о зонах обслуживания. Ограниченное покрытие в одном городе — не то же самое, что широкая доступность в другом.
Качество развёртывания важно не меньше, чем масштаб объявления.
Что подтвердит оптимистичный сценарий — или пессимистичный?
Самый сильный оптимистичный сценарий: Uber становится эффективным уровнем дистрибуции и коммерциализации для множества поставщиков беспилотных технологий.
Самый сильный пессимистичный сценарий: операторы беспилотников набирают достаточный спрос и техническое превосходство, чтобы сократить экономическую роль Uber, а Uber вкладывает капитал ради сохранения доступа.
| Что отслеживать | Подтверждает оптимистичный сценарий | Подтверждает пессимистичный сценарий |
|---|---|---|
| Спрос на поездки | Совокупный спрос в городе растёт | Поездки на беспилотниках в основном заменяют существующие бронирования |
| Маржинальный доход | Прибыль на поездку остаётся привлекательной | Объём растёт, а удерживаемый маржинальный доход падает |
| Выбор партнёров | Конкурируют несколько сильных поставщиков | Предложение концентрируется у немногих поставщиков |
| Прямое бронирование | Uber продолжает обеспечивать ценный дополнительный спрос | Партнёры самостоятельно привлекают пассажиров с приемлемыми затратами |
| Капитальные риски | Внешнее финансирование поддерживает прибыльный рост | Гарантии и обязательства растут быстрее доходности |
| Эксплуатация автопарка | Надёжность и загрузка улучшаются | Простои и расходы на поддержку остаются высокими |
| Статус развёртывания | Проекты под контролем водителя превращаются в устойчивые сервисы без водителя | Запуски остаются ограниченными или многократно откладываются |
Эта схема делает тезис проверяемым.
Растущего списка партнёров недостаточно для подтверждения оптимистичного сценария. Пессимистичному сценарию тоже нужно больше, чем просто существование конкурирующего приложения. Финансовый результат зависит от поведения клиентов, операционных показателей и согласованных экономических условий.
Что показал отчёт Uber за 3-й квартал 2026 года и на что смотреть дальше
Uber опубликовал результаты за 3-й квартал 2026 года до открытия рынка в среду, 4 ноября 2026 года, перед конференц-звонком по итогам квартала в 5:00 утра по тихоокеанскому времени.
Оба ключевых показателя оказались в верхней половине августовского прогноза Uber: валовые бронирования составили $59.8 млрд при прогнозе от $58.25 млрд до $60.25 млрд, а EPS по non-GAAP — $0.88, то есть на верхней границе диапазона от $0.84 до $0.88. Операционная прибыль по non-GAAP выросла на 38%, до $2.3 млрд, или 3.9% валовых бронирований, а свободный денежный поток составил $2.5 млрд.
На 4-й квартал 2026 года Uber прогнозирует валовые бронирования от $63.25 млрд до $65.25 млрд (рост от 18% до 22% в постоянной валюте), EPS по non-GAAP от $0.95 до $0.99 и скорректированную EBITDA от $3.13 млрд до $3.23 млрд. По беспилотному направлению единственным количественным показателем в релизе стало ожидание генерального директора: около 700 полностью беспилотных автомобилей в Uber к концу года и более 2,000 в 2027 году; автономные поездки, выручка и расходы отдельно не раскрывались. Результаты материнских компаний конкурентов в сфере автономного вождения мы отслеживаем в нашем трекере отчётности «Великолепной семёрки».
В будущих отчётах наиболее полезные раскрытия по беспилотному направлению разграничивали бы:
- полностью беспилотные поездки и автономные поездки под контролем водителя;
- активные автомобили и будущие обязательства;
- дополнительный спрос и замещение;
- денежные инвестиции и условные обязательства;
- рост валовых бронирований и удерживаемый маржинальный доход;
- прибыльность группы и экономику беспилотных проектов.
Эти разграничения помогли бы инвесторам связать технологический нарратив с финансовой отчётностью. Чтобы в реальном времени следить за динамикой цены UBER и новостями о роботакси, можно запустить живую сессию ИИ-анализа на SimianX.
Часто задаваемые вопросы
Помогут ли роботакси акциям Uber или навредят им?
Роботакси могут помочь Uber, если расширят прибыльный спрос и повысят ценность его платформы. Они могут ослабить инвестиционный тезис, если поставщики беспилотных технологий получат переговорную силу или расширение потребует невыгодных капитальных обязательств.
Почему акции Uber падают в 2026 году?
Акции UBER снизились на 18.4% от закрытия на конец 2025 года до $66.71 на 2 ноября 2026 года и находятся на 33.4% ниже рекордного закрытия октября 2025 года, хотя валовые бронирования росли примерно на 20% в год. Главные опасения — конкуренты в сфере роботакси, продающие поездки напрямую, растущие капитальные обязательства перед партнёрами по беспилотникам и финансируемое за счёт долга предложение о покупке Delivery Hero.
Что Uber сообщил по итогам 3-го квартала 2026 года?
4 ноября 2026 года Uber отчитался за 3-й квартал: валовые бронирования составили $59.8 млрд (рост на 20%), выручка — $14.8 млрд, EPS по non-GAAP — $0.88, свободный денежный поток — $2.5 млрд, причём валовые бронирования оказались в верхней половине прогноза, а EPS — на его верхней границе. На 4-й квартал компания прогнозирует валовые бронирования от $63.25 млрд до $65.25 млрд и EPS по non-GAAP от $0.95 до $0.99.
Кто партнёры Uber по роботакси?
Основные названные партнёры — Waymo (Остин и Атланта), Zoox, Wayve (Лондон и запланированный пилотный проект с Nissan в Токио), Rivian, Lucid вместе с Nuro, а в Европе — Autobrains и WeRide. Их статус варьируется от полностью беспилотного сервиса до поездок под контролем водителя и планов, намеченных на 2028 год.
Нужно ли Uber создавать собственную систему автономного вождения?
Раскрытый подход Uber во многом опирается на партнёрства и услуги по коммерциализации. Его успех зависит от того, принесут ли возможности в дистрибуции и эксплуатации привлекательную доходность наряду с компаниями, поставляющими технологии автономного вождения.
Все ли автономные поездки в Uber полностью беспилотные?
Нет. Запуск Uber в Лондоне в сентябре 2026 года прямо предусматривал присутствие на борту обученного водителя частного найма. Инвесторам следует проверять операционный статус каждого развёртывания, а не делать выводы по слову «автономный».
Может ли Waymo быть одновременно партнёром и конкурентом Uber?
Да. Waymo указывает на дистрибуцию через Uber в Остине и Атланте, одновременно развивая прямой доступ для потребителей в других местах. Сотрудничество может создавать ценность, даже когда компании конкурируют за отношения с клиентами.
Повысит ли отказ от водителей автоматически маржу Uber?
Нет. Экономия может достаться пассажирам, поставщикам технологий, владельцам автопарков или уйти на операционные расходы. Выгода Uber зависит от маржинального дохода, который он удерживает после своих фактических затрат и обязательств.
Означает ли соглашение с Rivian, что 50,000 роботакси уже работают?
Нет. В объявлении описаны план первоначальной закупки 10,000 автомобилей, опцион ещё на 40,000 автомобилей начиная с 2030 года и ключевые этапы, растянутые на будущие годы. Первые коммерческие развёртывания запланированы на 2028 год. Из инвестиций Uber выплачены только первые $300 млн.
Вердикт: Uber должен доказать, что способен получать ценность, которую помогает создавать
Роботакси открывают Uber реальный путь к росту, но финансовая выгода по-прежнему зависит от загрузки, коммерческих условий и дисциплины в распоряжении капиталом.
Uber может создавать ценность, соединяя беспилотные автомобили с пассажирами и помогая автопаркам работать эффективно. Альтернативный вариант — сильные поставщики беспилотных технологий заберут себе большую часть отношений с клиентами и экономики.
Цена акций уже отражает немалую долю сомнений: при $66.71 рыночная стоимость примерно в 13.5 раза превышает свободный денежный поток за последние четыре квартала. Отслеживать стоит переход от объявлений к продуктивным автопаркам и от продуктивных автопарков к устойчивой денежной отдаче.
Для акционеров UBER решающим результатом станет прибыльное участие в беспилотном транспорте с учётом капитала и рисков, необходимых для его обеспечения.
Читайте также
- Валовая маржа авто Tesla по кварталам: 18,5% в III кв. 2026
- Свободный денежный поток Tesla: $1,5 млрд в III кв. 2026 г.
- Lucid (LCID) взлёт: сделка с Uber по робо-такси сегодня
- Отчётность «Великолепной семёрки»: даты и итоги Q3 2026
Источники
- Uber: поданный в SEC пресс-релиз о финансовых результатах за 3 кв. 2026 (форма 8-K, приложение 99.1)
- Uber: поданный в SEC пресс-релиз о финансовых результатах за 2 кв. 2026
- Uber: форма 10-Q за 2 кв. 2026
- Uber: пресс-релиз о финансовых результатах за 1 кв. 2026
- Uber: пресс-релиз о финансовых результатах за 4 кв. 2025
- Uber: пресс-релиз о финансовых результатах за 3 кв. 2025
- Uber: подготовленные выступления руководства за 2 кв. 2026
- Uber: объявление даты конференц-звонка по итогам 3 кв. 2026
- Uber: предложение о поглощении Delivery Hero (форма 8-K, приложение 99.1)
- Uber: срочный кредит для финансирования предложения по Delivery Hero (форма 8-K)
- Uber: размещение старших облигаций на €4.5 млрд (форма 8-K)
- Uber: объявление об Autonomous Solutions
- Uber и Rivian: условные инвестиции и планы развёртывания роботакси
- Rivian: форма 8-K об инвестиции Uber в $300 млн
- Rivian: форма 10-Q за 3 кв. 2026 (соглашение о подписке с Uber)
- Uber и Zoox: объявление о партнёрстве в сфере дистрибуции
- Zoox и Uber: пресс-релиз Business Wire
- Uber: запуск поездок Wayve под контролем водителя в Лондоне
- Tech.eu: жители Лондона теперь могут вызвать беспилотные автомобили Wayve через Uber
- Wayve, Uber и Nissan: сотрудничество по пилотному проекту в Токио
- electrive: Lucid, Uber и Nuro представили роботакси Lucid Gravity
- Waymo: сетевые партнёрства и доступность в Uber
- Waymo: расширение в сентябре 2026 года и прямой доступ для пассажиров


