
 Автор: Muke
Справочник по отчётности McDonald’s: сопоставимые продажи, EPS и проверка выгодных комбо
Выгодные комбо могут поддержать восстановление McDonald’s, но только если приводят дополнительные и прибыльные визиты. Итоги McDonald’s за III квартал 2026 года, опубликованные 4 ноября, дали неоднозначный ответ: скорректированная EPS в $3.57 превзошла прогнозы, но выручка оказалась ниже ожиданий, а сопоставимые продажи в США снизились на 0.2% на фоне сокращения числа посетителей — после роста всего на 0.8% во II квартале 2026 года.
Эта страница — справочник по отчётности McDonald’s: выручка, EPS и сопоставимые продажи по данным компании за девять кварталов в одной таблице, реакция акций MCD на каждый отчёт, итоги III квартала 2026 года в сравнении с прогнозами и хронология меню доступных цен, которая объясняет эти цифры. Продавать больше блюд со скидкой — ещё не значит строить более сильный бизнес. Предложения должны привлекать дополнительный спрос, удерживать клиентов и приносить достаточный маржинальный доход, чтобы оправдать свою стоимость.
Поэтому для акционеров MCD превышение прогноза по заголовочному показателю EPS — лишь отправная точка. Куда важнее данные о посещаемости, работе франчайзи, качестве прибыли и генерации денежных средств.
Обновлено 4 ноября 2026 года (по тихоокеанскому времени США), после того как McDonald’s опубликовала итоги за III квартал 2026 года до открытия американского рынка. Источники — отчётность McDonald’s в SEC, комментарии руководства на телеконференции по итогам квартала и прогнозы аналитиков с указанием авторства. Цены — дневные цены закрытия по данным Polygon.io, сверенные с Nasdaq и Cboe. Отчётные данные, прогнозы и наши собственные расчёты везде помечены.
Отчёт McDonald’s за III квартал 2026 года: главное
| Показатель | Значение | Статус или источник |
|---|---|---|
| Отчёт за 3 кв. 2026 | Опубликован в среду, 4 ноября 2026 г., до открытия рынка США | Пресс-релиз об итогах по форме 8-K; телеконференция в 8:30 утра по восточному времени |
| Скорректированная EPS | Факт $3.57 против $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Выше прогноза; EPS по GAAP $3.51, рост на 10% |
| Выручка | Факт $7,157 млн против прогноза $7.28 млрд | Ниже прогноза; рост на 1% год к году |
| Мировые сопоставимые продажи | Факт +1.5% (США −0.2%) | В рамках прогноза Zacks (+1.5%) |
| Тот же квартал прошлого года (3 кв. 2025) | Выручка $7,078 млн; EPS по GAAP $3.18; скорректированная EPS $3.22 | Данные компании |
| Прошлый квартал (2 кв. 2026) | Выручка $7,099 млн; EPS по GAAP $3.32; скорректированная EPS $3.38 | Данные компании |
| Цена закрытия MCD, 3 ноября 2026 г. | $263.04 | На 22.9% ниже рекордной цены закрытия |
| Рекордная цена закрытия | $341.06, 27 февраля 2026 г. | По дневным ценам закрытия |
| 52-недельный минимум | $230.88, 7 октября 2026 г. | По дневным ценам закрытия |
| Квартальный дивиденд | $1.93 на акцию, выплата 15 декабря 2026 г. | 50-й год повышения подряд |
Фактические данные взяты из пресс-релиза McDonald’s об итогах III квартала 2026 года (форма 8-K, приложение 99.1), поданного 4 ноября. Прогнозы — это срезы до выхода отчёта: обзор ключевых метрик от Zacks от 30 октября, превью отчётности от Zacks от 2 ноября и страница отчётности на MarketBeat; данные LSEG и StreetAccount приведены по сообщению CNBC.
Отчётность McDonald’s по кварталам: выручка, EPS и сопоставимые продажи
В таблице ниже собраны все кварталы с III квартала 2024 года по III квартал 2026 года по пресс-релизам McDonald’s об итогах, поданным в SEC. Сопоставимые продажи — изменение год к году; скорректированная EPS исключает те расходы и доходы, которые исключает сама компания, — главным образом затраты на реструктуризацию в рамках программы ускорения организации (Accelerating the Organization).
| Квартал | Отчёт | Выручка | EPS по GAAP | Скорр. EPS | Сопост. продажи, мир | Сопост. продажи, США | Межд. под упр. компании | Межд. развив. лиценз. |
|---|---|---|---|---|---|---|---|---|
| 3 кв. 2024 | 29 окт. 2024 | $6,873 млн | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| 4 кв. 2024 | 10 февр. 2025 | $6,388 млн | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| 1 кв. 2025 | 1 мая 2025 | $5,956 млн | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| 2 кв. 2025 | 6 авг. 2025 | $6,843 млн | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| 3 кв. 2025 | 5 нояб. 2025 | $7,078 млн | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| 4 кв. 2025 | 11 февр. 2026 | $7,009 млн | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| 1 кв. 2026 | 7 мая 2026 | $6,517 млн | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| 2 кв. 2026 | 4 авг. 2026 | $7,099 млн | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| 3 кв. 2026 | 4 нояб. 2026 | $7,157 млн | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Данные компании из пресс-релизов McDonald’s об итогах по форме 8-K (приложение 99.1). На I квартал 2025 года повлиял дополнительный день високосного года в базе прошлого года.
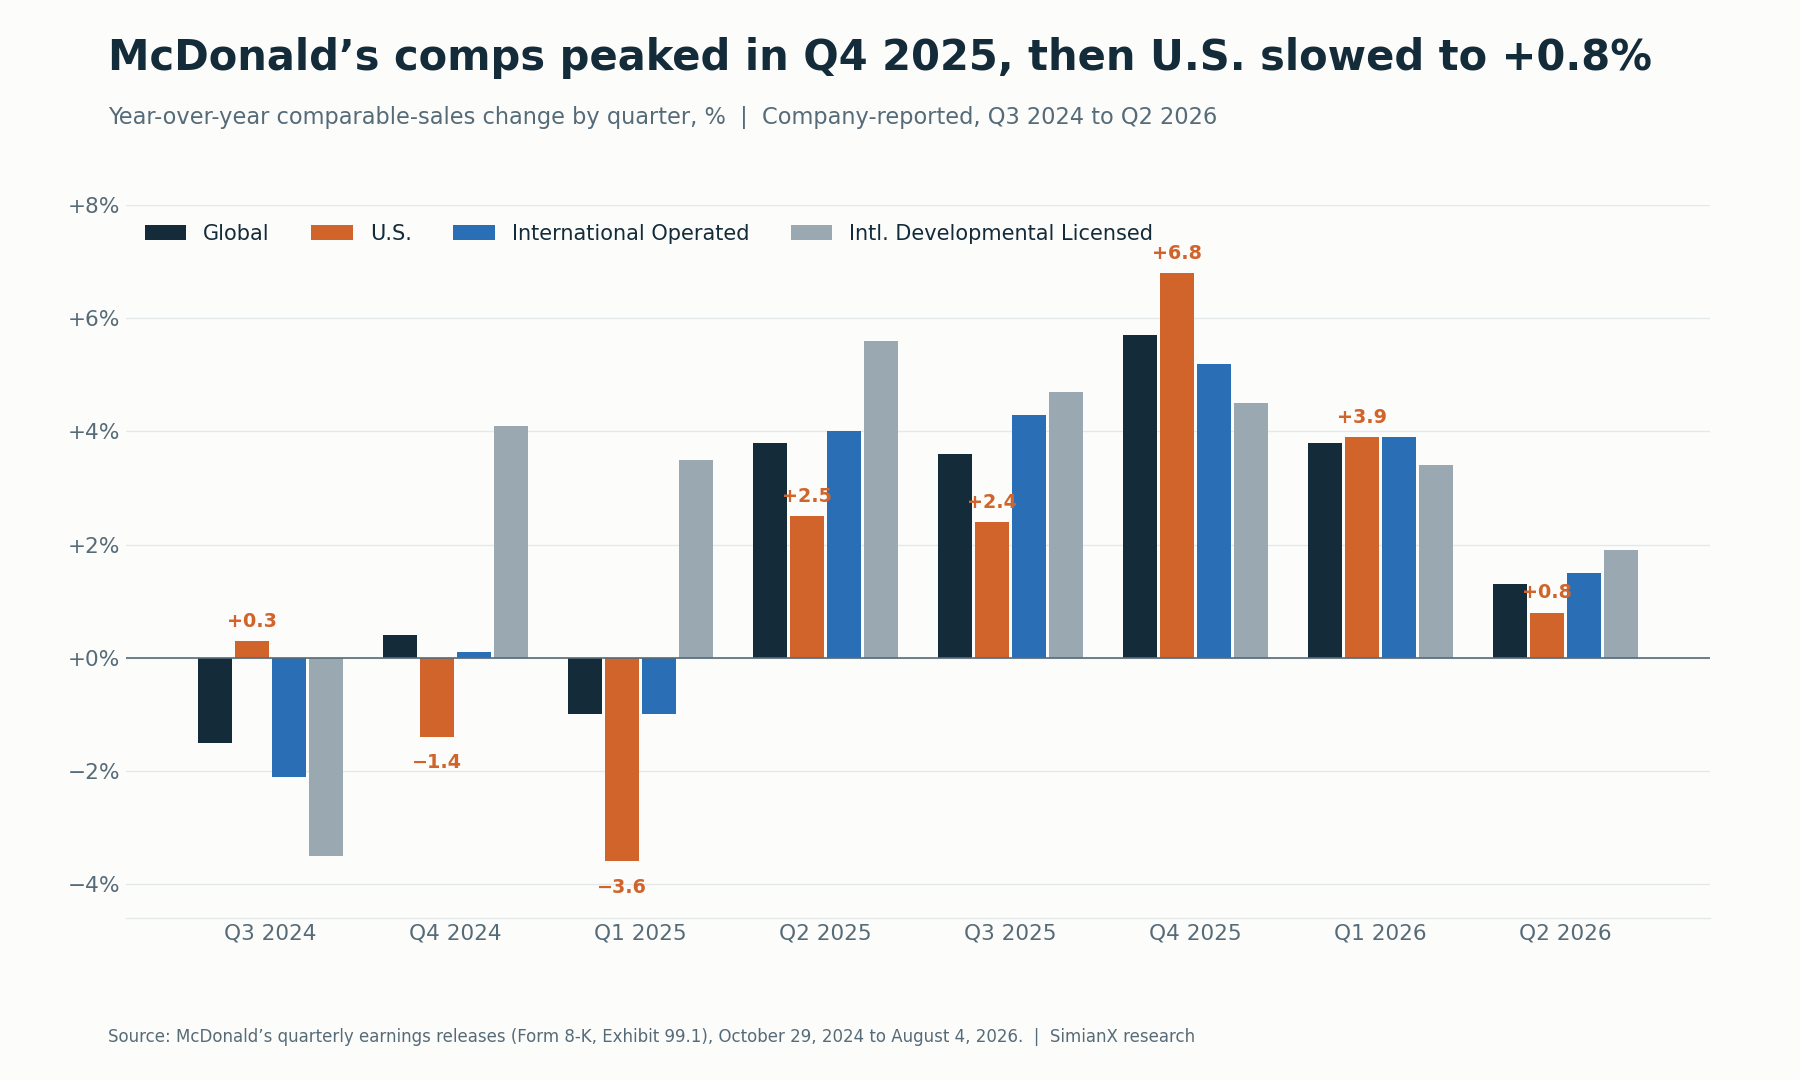
Сопоставимые продажи в США достигли пика +6.8% в IV квартале 2025 года и замедлились до +0.8% ко II кварталу 2026 года.
Картина такова: восстановление достигло пика в IV квартале 2025 года, а затем выдохлось. Замедление во II квартале не ограничилось Соединёнными Штатами: оба международных сегмента тоже росли медленнее. Но в США замедление было самым резким — с +6.8% до +0.8% за два квартала. В III квартале 2026 года замедление продолжилось в США (−0.2%) и на международных рынках под управлением компании (+1.4%), тогда как международные развивающиеся лицензионные рынки снова ускорились — до +4.2%.
Что двигало сопоставимыми продажами в США: чек или посещаемость?
McDonald’s описывает результат в США за каждый квартал одной строкой в пресс-релизе об итогах. Если прочитать эти строки подряд, видно, как часто рост обеспечивал более высокий средний чек, а не большее число визитов.
| Квартал | Сопост. продажи, США | Фактор, названный компанией |
|---|---|---|
| 3 кв. 2024 | +0.3% | Рост среднего чека, частично компенсированный небольшим снижением числа посетителей |
| 4 кв. 2024 | −1.4% | Снижение среднего чека, частично компенсированное небольшим ростом числа посетителей |
| 1 кв. 2025 | −3.6% | Главным образом снижение сопоставимого числа посетителей |
| 2 кв. 2025 | +2.5% | Главным образом рост среднего чека |
| 3 кв. 2025 | +2.4% | Главным образом рост среднего чека |
| 4 кв. 2025 | +6.8% | Рост среднего чека и числа посетителей, главным образом за счёт маркетинговых акций |
| 1 кв. 2026 | +3.9% | Главным образом рост среднего чека |
| 2 кв. 2026 | +0.8% | Рост среднего чека, частично компенсированный снижением сопоставимого числа посетителей |
| 3 кв. 2026 | −0.2% | Снижение сопоставимого числа посетителей, в основном компенсированное ростом среднего чека |
Источник: квартальные пресс-релизы McDonald’s об итогах. Формулировки сокращены по комментариям компании к сегменту США.
Лишь в одном из девяти кварталов — IV квартале 2025 года — рост среднего чека сочетался с ростом числа посетителей в США. Это различие важно, поскольку сопоставимые продажи могут расти и при сокращении числа транзакций. В упрощённом виде зависимость выглядит так:
Рост сопоставимых продаж ≈ рост числа транзакций + рост среднего чека.
Точный расчёт учитывает эффект взаимодействия, но эта схема объясняет суть проблемы. Клиенты могут тратить больше за одну покупку, даже когда покупок становится меньше. Для восстановления, опирающегося на доступные цены, лучшим исходом был бы рост числа транзакций при экономически приемлемом среднем чеке. Рост продаж, поддерживаемый в основном тратами на одну транзакцию, слабее подтверждал бы, что доступность цен возвращает частоту посещений.
Значение имеет и различная база сравнения прошлого года. III квартал 2026 года сравнивается с кварталом, когда продажи в США выросли на +2.4%, — это более лёгкая база, чем +6.8% в IV квартале 2025 года, поэтому инвесторам не стоит воспринимать каждое изменение темпа роста как равнозначное изменение базового спроса.
Как акции MCD реагировали на каждый отчёт
McDonald’s обычно отчитывается до открытия американского рынка, поэтому реакция измеряется от предыдущей цены закрытия до цены закрытия в день отчёта. Исключение в этом периоде — IV квартал 2025 года: отчёт вышел после закрытия 11 февраля 2026 года, поэтому днём реакции считается 12 февраля.
| Квартал | День реакции | MCD, от закрытия до закрытия | S&P 500 (SPY) в тот же день |
|---|---|---|---|
| 3 кв. 2024 | 29 окт. 2024 | −0.60% | +0.16% |
| 4 кв. 2024 | 10 февр. 2025 | +4.80% | +0.68% |
| 1 кв. 2025 | 1 мая 2025 | −1.88% | +0.71% |
| 2 кв. 2025 | 6 авг. 2025 | +2.98% | +0.77% |
| 3 кв. 2025 | 5 нояб. 2025 | +2.16% | +0.35% |
| 4 кв. 2025 | 12 февр. 2026 | +2.74% | −1.54% |
| 1 кв. 2026 | 7 мая 2026 | −0.14% | −0.31% |
| 2 кв. 2026 | 4 авг. 2026 | +1.17% | +1.80% |
Наш расчёт по дневным ценам закрытия (Polygon.io, сверено с Nasdaq и Cboe). Без поправки на дивиденды.
По итогам этих восьми отчётов MCD пять раз росла и три раза снижалась. Средняя реакция составила +1.40%, среднее абсолютное движение — 2.06%; крупнейшее однодневное движение — +4.80% после отчёта за IV квартал 2024 года. McDonald’s — низковолатильная бумага в дни отчётности: в этом периоде ни один отчёт не сдвинул её более чем на 5% за одну сессию.
Более крупные движения происходили между отчётами. 27 февраля 2026 года MCD закрылась на рекордном уровне $341.06, а затем к 7 октября 2026 года упала на 32.3% — до $230.88. Самым резким днём этого снижения стал День инвестора 23 сентября, когда акции подешевели на 4.80% после объявления компанией инвестиционного плана NEXT. С тех пор бумага отскочила на 13.9% — до $263.04 на 3 ноября, но всё ещё на 13.9% ниже цены закрытия на конец 2025 года ($305.63), тогда как SPY за тот же период вырос на 10.6%.
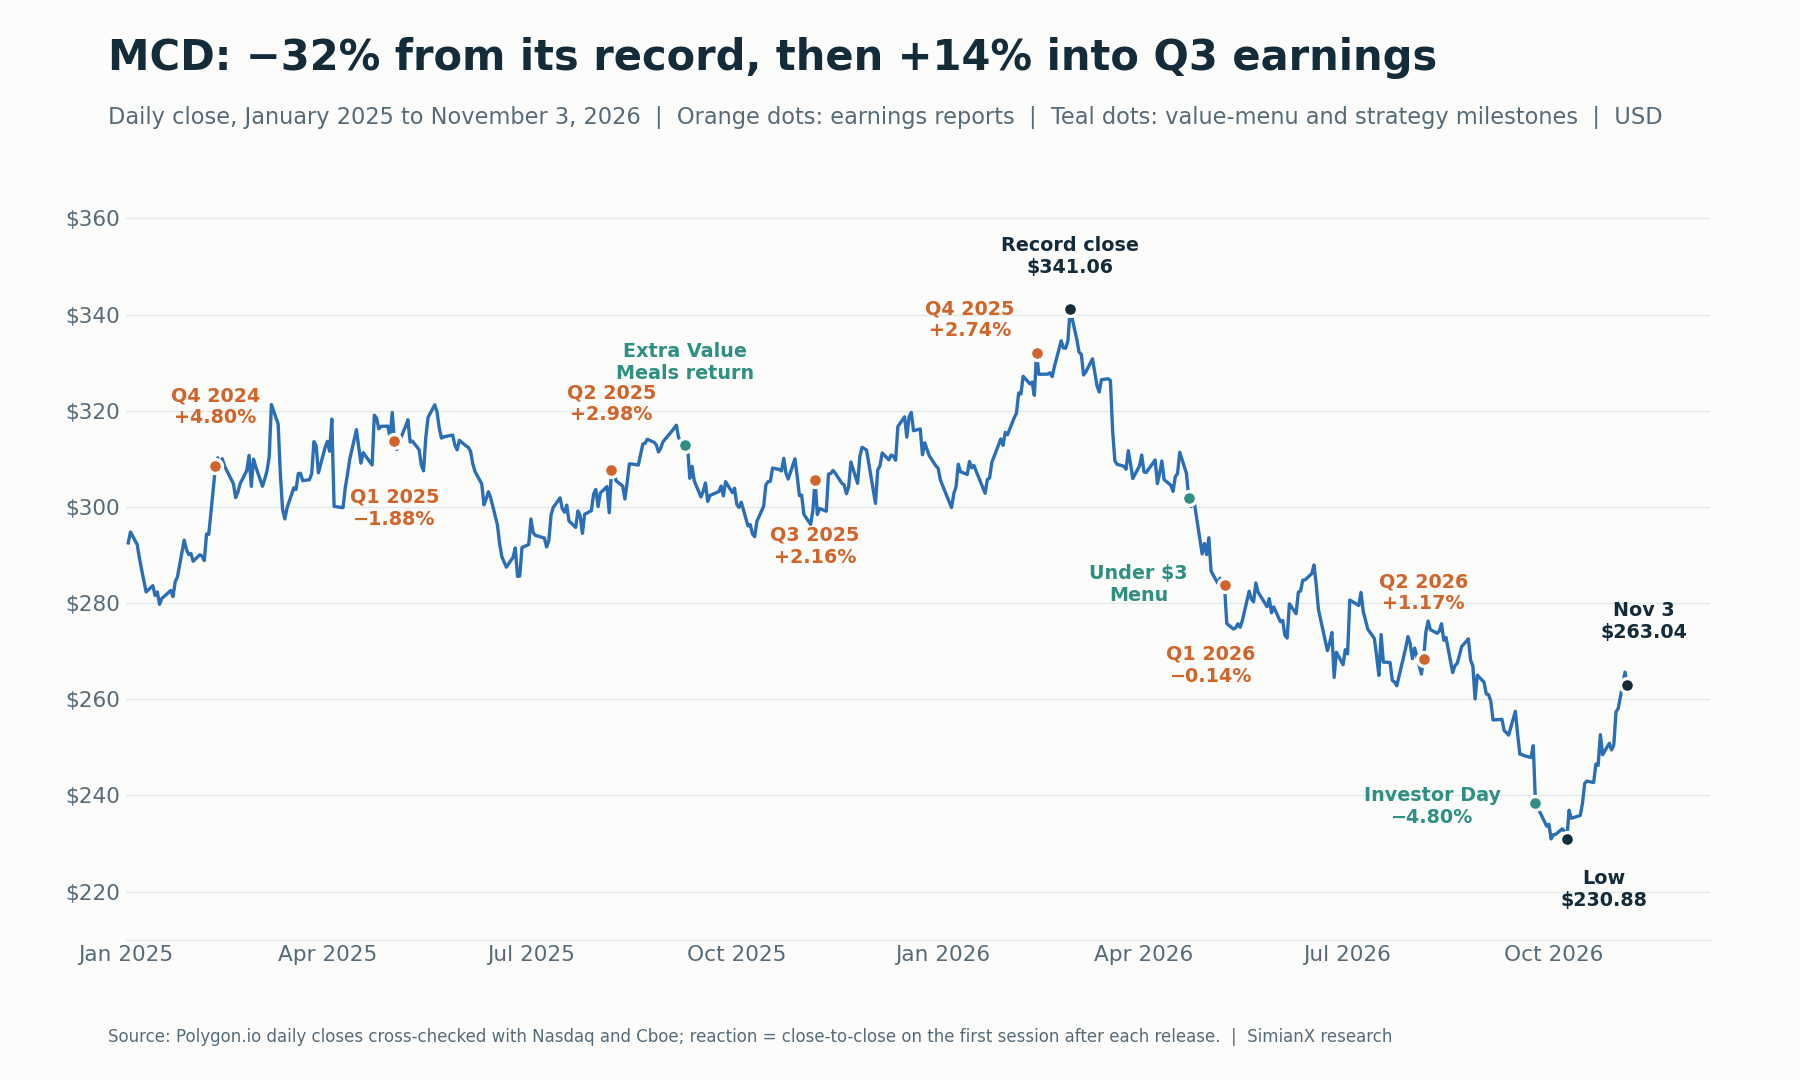
MCD достигла пика в феврале 2026 года, снижалась на фоне перезапуска меню доступных цен и Дня инвестора, а к отчёту за III квартал отскочила примерно на 14%.
Отчёт McDonald’s за III квартал 2026 года: факт против ожиданий
McDonald’s превзошла прогноз по прибыли, но не дотянула до него по выручке, а картина по сегментам оказалась неоднородной.
| Показатель | Ожидания | Факт | Итог |
|---|---|---|---|
| Скорректированная прибыль на акцию | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Выше прогноза на $0.19–0.21; рост на 11% с $3.22 |
| Прибыль на акцию по GAAP | — | $3.51 | Рост на 10% с $3.18; включает расходы в размере $0.06 на акцию, главным образом на реструктуризацию |
| Выручка | $7.28 млрд (Zacks, MarketBeat); $7.29 млрд (LSEG) | $7,157 млн | Ниже прогноза примерно на 1.7–1.8%; рост на 1% год к году |
| Рост мировых сопоставимых продаж | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | В рамках прогноза |
| Рост сопоставимых продаж в США | −0.5% (StreetAccount) | −0.2% | Лучше опасений, но всё ещё в минусе |
| Рост сопоставимых продаж на международных рынках под управлением компании | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Ниже прогноза и ниже темпа 2 кв. (+1.5%) |
| Рост сопоставимых продаж на международных развивающихся лицензионных рынках | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Выше прогноза; ускорение с +1.9% во 2 кв. |
Источники: пресс-релиз McDonald’s об итогах III квартала 2026 года; срезы Zacks и MarketBeat до выхода отчёта; прогнозы LSEG и StreetAccount по данным CNBC. Величина превышения и недобора — наши расчёты.
Величина превышения зависит от провайдера: $0.21 относительно $3.36 у Zacks и $0.19 относительно $3.38 у MarketBeat и LSEG, поэтому эти данные не следует сводить в якобы универсальный консенсус. Так или иначе, EPS уверенно превзошла прогнозы, тогда как выручка оказалась ниже всех оценок.
Важнее другое: превышение прогноза EPS не решает главный инвестиционный вопрос. McDonald’s сообщила, что рост операционной прибыли обеспечили главным образом более высокие прочие операционные доходы и более высокая маржа франчайзинга благодаря росту продаж. Инвесторам нужно понять, какая часть превышения отражает улучшение спроса в ресторанах, а не иные факторы — налоги, валютные курсы, доходы от продажи ресторанов и разводнённое число акций.
Превышение прогноза прибыли при сокращении числа посетителей в США — это ещё не то операционное восстановление, которое нужно стратегии доступных цен.
Выгодные комбо — действующая стратегия, а не новинка III квартала
Стратегия доступных цен McDonald’s включает несколько разных предложений. Если считать их одной акцией, сложнее понять, что именно работает.
| Инициатива доступных цен | Подтверждённые сроки | Стратегическая цель | Вопрос для анализа в 3 кв. |
|---|---|---|---|
| Запуск платформы McValue, включая акцию «Купи одно — добавь второе за $1» | 7 января 2025 г. | Создать постоянную общенациональную платформу доступных цен | Не стоила ли отмена «Купи одно — добавь второе» визитов лояльных клиентов? |
| Возвращение Extra Value Meals | 8 сентября 2025 г. | Сделать комбо-наборы наглядно доступными: примерно на 15% дешевле, чем при покупке позиций по отдельности | Приносят ли наборы дополнительные визиты? |
| Меню «До $3» («McValue 2.0») | Объявлено 2 апреля 2026 г.; запущено 21 апреля 2026 г. | Предложить доступные цены на отдельные позиции | Одинаково ли его реализуют рестораны? |
| Завтрак-комбо за $4 | 21 апреля 2026 г. | Поддержать доступные покупки на завтрак | Возвращает ли оно частоту посещений на завтрак? |
| Общенациональные цифровые флеш-предложения и персональные предложения в приложении | Объявлены на телеконференции по итогам квартала 4 августа 2026 г. | Вернуть активность постоянных клиентов | Возвращаются ли повторные визиты с прибылью? |
Источники: объявления McDonald’s, Restaurant Dive и комментарии руководства на телеконференции по итогам II квартала 2026 года.
Extra Value Meals вернулись (наборы-комбо по выгодной цене) в участвующие рестораны в США с 8 сентября 2025 года; флагманами стали комбо Sausage McMuffin with Egg за $5 и комбо Big Mac за $8. Эти стартовые условия не следует описывать как гарантированные общенациональные цены на протяжении всего III квартала 2026 года, поскольку франчайзи устанавливают цены самостоятельно.
Следующее крупное расширение началось 21 апреля 2026 года, когда McDonald’s добавила меню «До $3» и завтрак-комбо за $4 в участвующих ресторанах в США, как сообщил Restaurant Dive.
Эта хронология меняет постановку вопроса.
III квартал — проверка исполнения, доработки и отклика клиентов, а не первое знакомство со стратегией низких цен. Апрельское расширение действовало уже большую часть II квартала.
Если результаты улучшатся, инвесторам стоит спросить, что изменилось. Возможные причины — участие ресторанов, конструкция предложений, осведомлённость клиентов, цифровые акции, качество обслуживания или маркетинговая поддержка.
Если результаты останутся слабыми, руководству придётся объяснить, почему более длительное присутствие на рынке не привело к улучшению поведения клиентов.
Комментарии руководства выявляют проблему исполнения
Телеконференция 4 августа служит важным противовесом упрощённому бычьему нарративу.
Согласно стенограмме телеконференции по итогам II квартала 2026 года, руководство объяснило примерно две трети отставания посещаемости в США от собственных ожиданий проблемами с исполнением стратегии доступных цен: неравномерной реализацией меню «До $3» на уровне ресторанов, осведомлённостью потребителей ниже целевой, меньшим числом цифровых предложений и отменой акции «Купи одно — добавь второе за $1» (Buy One, Add One for $1). Остальное в основном было отнесено на счёт июньской маркетинговой кампании, связанной с FIFA, которая не оправдала ожиданий. Руководство также сообщило, что рекомендованную ценовую архитектуру применяли лишь около 60–65% системы, то есть примерно треть ресторанов не реализовала программу так, как задумывалось.
Вывод таков: заявленная общенациональная стратегия может расходиться с тем, что видит отдельный клиент.
Постоянный клиент может увидеть новое меню с низкими ценами, но лишиться предложения в приложении, которым раньше пользовался для привычного заказа. Входная цена в рекламе может стать привлекательнее, а привычная покупка этого клиента — менее выгодной.
Поэтому заметность акций и воспринимаемая доступность — разные показатели.
Руководство также сообщило, что в июле сопоставимые продажи в США были слегка отрицательными. Это описание тенденции начала квартала, а не отчётный результат за весь третий квартал.
Ответные меры объявили в тот же день: больше общенациональных цифровых флеш-предложений, больше персональных предложений для лояльных клиентов и перераспределение маркетинговых бюджетов в пользу проверенных предложений вроде Extra Value Meals. Кроме того, 4 августа McDonald’s назначила Скай Андерсон (Skye Anderson) президентом McDonald’s USA вместо Джо Эрлингера (Joe Erlinger), так что III квартал — её первый полный квартал во главе американского бизнеса.
Отчёт за III квартал подтверждает в лучшем случае частичное восстановление. Сопоставимые продажи в США за весь квартал снизились на 0.2%: сокращение сопоставимого числа посетителей было в основном компенсировано ростом среднего чека. Генеральный директор Крис Кемпчински (Chris Kempczinski) заявил, что в компании «воодушевлены улучшением, которое наблюдалось по мере развития квартала после наших мер в области доступных цен», однако помесячных данных пресс-релиз не привёл. Как сообщила CNBC, на Дне инвестора в сентябре руководство охарактеризовало июль и август как слегка отрицательные и ожидало возвращения к росту в сентябре. Подробных комментариев с телеконференции о помесячной динамике в США в изученных нами источниках на момент этого обновления ещё не было.
Признаками улучшения стали бы более сильная помесячная динамика, более чёткие стандарты участия и возвращение активности клиентов, чья частота посещений снизилась.
Как выгодные комбо влияют на прибыль McDonald’s?
Экономика зависит от того, меняет ли акция поведение клиентов с прибылью для бизнеса.
Доступное блюдо создаёт ценность, когда оно:
- Привлекает действительно дополнительный визит.
- Возвращает ушедшего клиента.
- Со временем повышает частоту посещений.
- Стимулирует дополнительные покупки.
- Задействует мощности ресторана, которые иначе простаивали бы.
То же предложение может снизить прибыльность, если существующие клиенты заменяют более дешёвыми заказами покупки, которые раньше приносили больший маржинальный доход.
Рассмотрим условный пример.
Допустим, обычный заказ приносит $4 маржинального дохода после соответствующих переменных затрат, а акционный — $3.
Если клиент просто переходит с одного на другой, маржинальный доход снижается на $1. Если же акционный заказ — действительно дополнительная покупка, он приносит $3 до учёта дальнейших затрат на привлечение или мощности.
Эти цифры гипотетические. Это не оценки реальной экономики блюд McDonald’s.
Это различие показывает, почему объём акционных продаж — недостаточное доказательство успеха.
Правильнее спросить:
Сколько дополнительного маржинального дохода принесло предложение с учётом замещения, маркетинговых расходов и операционных затрат?
В этот расчёт входит и качество обслуживания. Акция может стать менее привлекательной, если усложняет работу, снижает пропускную способность или ухудшает впечатления клиентов, отбивая желание прийти снова. Руководство заявило, что именно это произошло во II квартале, когда команды ресторанов были перегружены слишком большим числом нововведений за короткий срок.
Самая сильная стратегия доступных цен сочетает доступность с операционной простотой.
Прибыльность франчайзи McDonald’s — обязательная часть проверки
McDonald’s не учитывает в корпоративной выручке каждый доллар, потраченный во франчайзинговых ресторанах. Около 95% из более чем 45,000 ресторанов принадлежат независимым франчайзи и управляются ими, а в раскрытиях компания разграничивает общесистемные продажи и источники выручки корпорации — продажи собственных ресторанов плюс платежи от франчайзинговых ресторанов.
Поэтому результаты на уровне ресторанов и на уровне корпорации могут расходиться.
| Экономический уровень | Что изучать | Почему это важно |
|---|---|---|
| Клиент | Восприятие выгодности и повторные визиты | Определяет, станет ли спрос устойчивым |
| Оператор ресторана | Дополнительный маржинальный доход и денежный поток | Определяет, останется ли участие привлекательным |
| Корпорация-франчайзер | Франчайзинговая выручка и связанная с ней маржа | Показывает, как активность ресторанов доходит до корпоративной прибыли |
| Акционер | Устойчивая EPS и свободный денежный поток | Связывает исполнение с инвестиционной стоимостью |
Эта таблица — аналитическая схема, а не прогноз компании.
Акция может поддерживать корпоративную франчайзинговую выручку и при этом давать менее привлекательный результат оператору, несущему затраты на уровне ресторана.
Это не делает акцию автоматически неудачной. Временные вложения могут быть рациональными, если формируют ценные отношения с клиентами. Но их продолжительность, финансирование и ожидаемая отдача требуют объяснения.
Поэтому инвесторам стоит искать подтверждения согласованности с франчайзи, а не считать, что общенациональная реклама гарантирует единообразное исполнение. Во II квартале выручка от франчайзинговых ресторанов выросла на 4% — до $4,393 млн, тогда как общесистемные продажи увеличились на 5%.
Полезные раскрытия касались бы участия ресторанов, финансирования акций, стандартов обслуживания и экономики дополнительного трафика.
Мост прибыли за II квартал показывает, почему превышение EPS может не отражать всей картины
Предыдущий квартал наглядно показывает, почему инвесторам стоит смотреть глубже EPS.
| Показатель | 2 кв. 2025, отчёт | 2 кв. 2026, отчёт | Изменение |
|---|---|---|---|
| Прибыль до налогообложения | $2,861 млн | $2,936 млн | +$75 млн |
| Расход по налогу на прибыль | $608 млн | $574 млн | −$34 млн |
| Чистая прибыль | $2,253 млн | $2,362 млн | +$109 млн |
| Разводнённая EPS по GAAP | $3.14 | $3.32 | +$0.18 |
Источник: пресс-релиз McDonald’s об итогах II квартала 2026 года (форма 8-K, приложение 99.1).
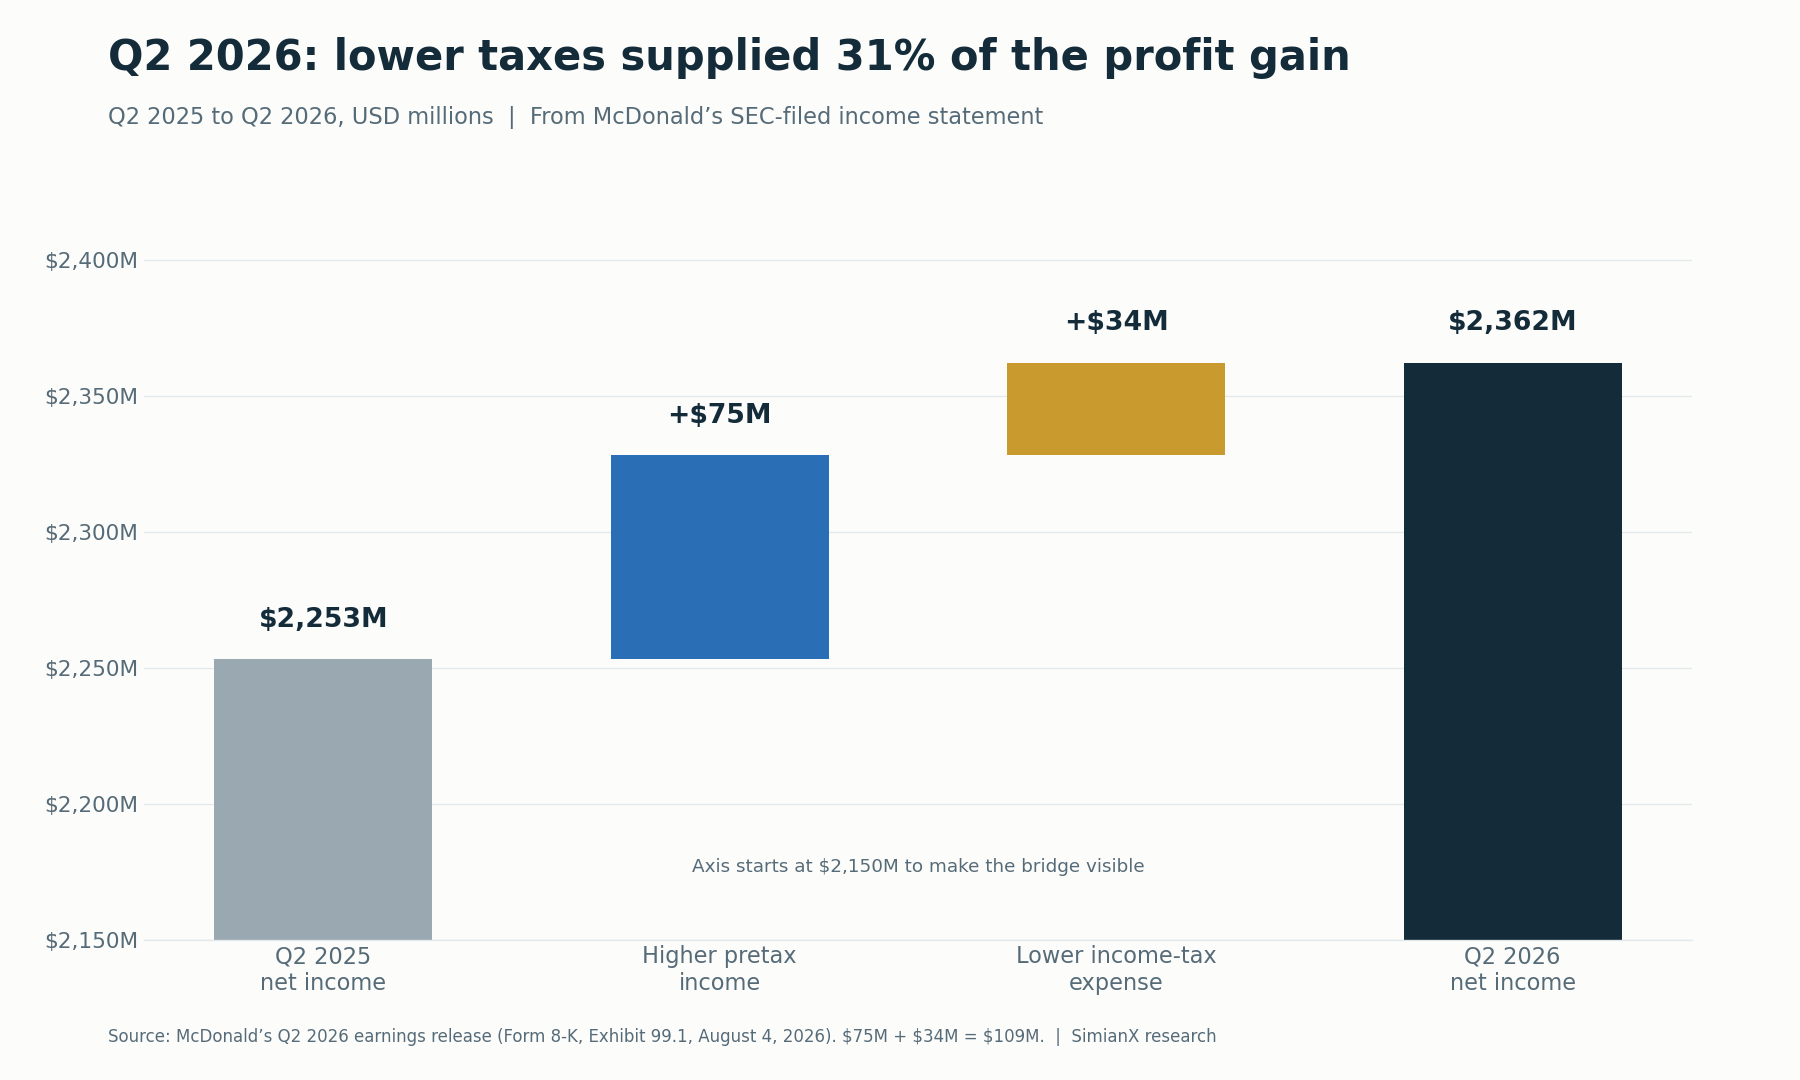
Разделение роста до налогообложения и налоговых эффектов помогает инвесторам оценить качество прибыли.
Мост сходится так:
$75 млн дополнительной прибыли до налогообложения + $34 млн снижения налоговых расходов = $109 млн дополнительной чистой прибыли.
По нашему расчёту, на снижение налоговых расходов пришлось около 31.2% прироста чистой прибыли:
$34 млн ÷ $109 млн = 31.2%.
Это не доказывает, что улучшение прибыли было искусственным. Это доказывает лишь, что не весь прирост был получен за счёт роста до налогообложения.
В дополнительной информации за II квартал 2026 года также указаны доходы от продажи ресторанного бизнеса в размере $40 млн против $7 млн годом ранее, что отражает больше продаж ресторанов на международных рынках под управлением компании. Разводнённое число акций сократилось на 1% — до 711.1 млн, что тоже повышает EPS.
В III квартале инвесторам стоит отделять повторяющиеся результаты ресторанов от налоговых эффектов и доходов от сделок. Им также следует изучить, что именно исключается из скорректированной EPS, а не считать сам этот ярлык исчерпывающим ответом на вопрос о качестве прибыли.
Более сильное операционное восстановление должно оставаться заметным и после этих разграничений.
Международные рынки могут поддержать результаты, не решив проблем в США
Международный бизнес — потенциальный источник устойчивости.
В обзоре ключевых метрик Zacks прогнозируется рост сопоставимых продаж на 2.0% на международных рынках под управлением компании и на 3.3% на международных развивающихся лицензионных рынках. Эти оценки превышают соответствующие темпы роста II квартала — 1.5% и 1.9%. На телеконференции по итогам II квартала руководство заявило, что в мае и июне международные рынки под управлением компании вернулись к более нормальным уровням и в июле эта тенденция в основном сохранилась. Фактические результаты разошлись: международные развивающиеся лицензионные рынки выросли на 4.2%, опередив прогноз, а международные рынки под управлением компании — лишь на 1.4%, что ниже и прогноза, и темпа II квартала.
Это открывает правдоподобный путь к достаточно устойчивому консолидированному результату, даже если спрос в США останется неравномерным.
Но это же создаёт риск неверной интерпретации.
Более сильные международные результаты не докажут, что перезапуск стратегии доступных цен в США работает. Слабые результаты в США не будут означать, что все рынки сталкиваются с одной и той же проблемой.
Инвесторам стоит читать отчёт по сегментам и отличать сопоставимые продажи от эффектов расширения сети и валютных курсов.
Руководство также сообщило об обнадёживающих первых результатах новой платформы напитков, запущенной в мае в США, Канаде и Германии. И здесь инвестиционный вопрос — в дополнительности: расширяет ли новый повод для покупки спрос или заменяет уже существующую покупку?
Рост продаж ценнее, когда он приносит дополнительную и прибыльную активность клиентов.
Денежный поток — вторая проверка качества прибыли
Отчёт о движении денежных средств за первое полугодие задаёт ещё одну базу.
| Показатель денежного потока | Первое полугодие 2025 | Первое полугодие 2026 |
|---|---|---|
| Денежный поток от операционной деятельности — отчётные данные | $4,426 млн | $5,222 млн |
| Капитальные затраты — отчётные данные | $1,295 млн | $1,516 млн |
| Свободный денежный поток — наш расчёт | $3,131 млн | $3,706 млн |
Источник: форма 10-Q McDonald’s за квартал, закончившийся 30 июня 2026 года.
При расчёте как операционный денежный поток за вычетом капитальных затрат свободный денежный поток вырос примерно на 18.4%. Для сравнения по III кварталу: база того же квартала прошлого года — $3,428 млн операционного денежного потока за вычетом $1,011 млн капитальных затрат, или $2,417 млн свободного денежного потока.
Это конструктивно. Однако отчёт также показывает меньший отток на оборотный капитал, чем годом ранее, поэтому не всё улучшение следует трактовать как устойчивый рост доходности ресторанов.
Возврат денежных средств акционерам — часть той же проверки. 17 сентября 2026 года McDonald’s повысила квартальный дивиденд примерно на 4% — до $1.93 на акцию ($7.72 в годовом выражении); это 50-е повышение подряд. При цене закрытия $263.04 на 3 ноября доходность составляет около 2.9%.
В III квартале инвесторам стоит проверить:
- Продолжает ли операционный денежный поток подкреплять отчётную прибыль.
- Объясняют ли колебания оборотного капитала существенную часть улучшения.
- Меняют ли капитальные затраты объём денежных средств, доступных акционерам.
- Остаются ли выплаты акционерам обеспеченными на разумном горизонте.
Квартальные колебания могут вносить шум. Цель не в том, чтобы требовать одинакового роста прибыли и денежного потока каждый квартал, а в том, чтобы понять, улучшается ли базовая способность генерировать денежные средства.
Инвестиционный план McDonald’s NEXT расширяет дискуссию
Объявление стратегии NEXT 23 сентября 2026 года добавляет долгосрочное инвестиционное измерение.
| Цель, объявленная компанией | Горизонт или оговорка |
|---|---|
| Около $8.5 млрд партнёрской поддержки по программе NEXT | До 2036 года |
| Около $5 млрд из этой поддержки | До 2030 года |
| Поддержка через арендные льготы и капитальную поддержку | Не целиком капитальные затраты |
| Около $3 млрд базовых капитальных затрат в год плюс от $1.5 млрд до $2 млрд накопленной капитальной партнёрской поддержки | С 2027 по 2030 год, по текущим валютным курсам |
| Операционная маржа в диапазоне от низких до средних 50% | Цель на 2030 год |
| Около 250 базисных пунктов валового прироста эффективности на уровне ресторанов | Сроки привязаны к полному внедрению NEXT |
| Конверсия в свободный денежный поток в диапазоне от средних до высоких 80% | Цель на 2030 год |
| +1.5 процентного пункта доли рынка как в сегменте курицы, так и в сегменте напитков | Цель на 2030 год |
Это прогнозные цели компании, а не достигнутые результаты.
Разграничение арендных льгот и капитальной поддержки важно. Пакет не следует описывать как единовременную потребность в денежных капитальных затратах.
Стратегическая логика в том, что более высокая производительность и качество работы ресторанов могут сделать доступные цены более устойчивыми. По словам McDonald’s, целевой прирост эффективности соответствует примерно $100,000 годового денежного потока для среднего ресторана в США.
Риск — в сроках: затраты на поддержку и внедрение могут прийти раньше ожидаемых выгод. Первый вердикт рынка оказался негативным: в день объявления MCD подешевела на 4.80%.
Инвесторам также не стоит отождествлять валовой прирост эффективности на уровне ресторанов с таким же ростом корпоративной операционной маржи. Это разные показатели.
III квартал не может подтвердить многолетнюю стратегию. Он может показать, предложит ли руководство убедительные промежуточные ориентиры и ясное объяснение влияния на прибыль и денежный поток в ближайшей перспективе.
Может ли рост прибыли действительно поднять MCD?
Улучшение бизнеса и рост курса акций связаны, но не взаимозаменяемы.
Простая оценочная зависимость выглядит так:
Цена акции = прибыль на акцию × мультипликатор P/E.
При EPS по GAAP за последние четыре квартала в $12.31 цена закрытия MCD $263.04 соответствует P/E около 21.4; при скорректированной EPS в $12.55 — около 21.0. Более сильная EPS может быть нивелирована снижением оценочного мультипликатора.
| Условное изменение EPS | Условное изменение P/E | Расчётное изменение цены |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Только иллюстративная арифметика. Это не прогнозы, не целевые цены и не оценки совокупной доходности. Дивиденды не учитываются.
Расчёт выглядит так:
Изменение цены = (1 + изменение EPS) × (1 + изменение P/E) − 1.
Чтобы выгодные комбо поддержали устойчивую переоценку, инвесторам, вероятно, понадобятся доказательства того, что они улучшают траекторию прибыли дольше одного отчётного периода.
Скромное превышение прогноза за счёт благоприятных неоперационных факторов — иной сигнал, чем рост частоты посещений, устойчивый маржинальный доход ресторанов и более сильная генерация денежных средств.
Связанный разбор роста объёмов и оценки Coca-Cola исследует то же различие между операционным прогрессом и оценкой, которую ему дают инвесторы, а отчётность P&G по кварталам применяет тот же поквартальный формат к другому ориентиру сектора товаров повседневного спроса.
Оптимистичный, базовый и пессимистичный сценарии для отчёта
Приведённые ниже сценарии — качественные исследовательские схемы, а не прогнозы, взвешенные по вероятности.
| Сценарий | Какие признаки искать | Интерпретация |
|---|---|---|
| Оптимистичный сценарий | Рост посещаемости в США, более единообразное исполнение стратегии доступных цен и устойчивая прибыльность | Доступные цены формируют более здоровый спрос |
| Базовый сценарий | Поддержка международных рынков, неравномерный спрос в США и прибыль в целом около прогнозов | Стабилизация без подтверждённого разворота в США |
| Пессимистичный сценарий | Слабое число транзакций, замещение более дешёвыми покупками и растущие потребности в поддержке | Доступные цены защищают выручку, но недостаточно улучшают экономику |
По опубликованным данным III квартал ближе всего к базовому сценарию: поддержка международных рынков, неравномерный спрос в США при снижении числа посетителей и скорректированная EPS выше прогнозов, несмотря на недобор по выручке.
Оптимистичный сценарий не требует немедленного ускорения всех показателей. Он требует согласованной картины: лучшего спроса, лучшего исполнения и экономически убедительного пути вперёд.
Точно так же снижение среднего чека само по себе не означает реализации пессимистичного сценария. Более низкий чек может быть приемлемым, если дополнительные визиты приносят достаточный маржинальный доход.
С той же осторожностью нужно оценивать и общий потребительский фон. Переход на более дешёвые товары и широкое восстановление расходов домохозяйств — разные явления, как показано в связанном материале о стрессе потребителей на примере Walmart и Target.
Семь вопросов, на которые должно ответить руководство
McDonald’s превзошла прогноз EPS, но телеконференция должна прояснить гораздо больше.
- Что произошло после июля? Согласно пресс-релизу, результаты в США улучшались по мере развития квартала, однако за весь квартал сопоставимые продажи всё же снизились на 0.2% при сокращении числа посетителей. Насколько сильным было улучшение к сентябрю и сохранилось ли оно в октябре?
- Какие клиенты вернулись? Был ли прогресс сосредоточен среди постоянных посетителей, ушедших клиентов или новых поводов для покупки?
- Стала ли стратегия доступных цен более единообразной? Какая доля системы теперь применяет рекомендованные цены меню «До $3» — по сравнению с прежними примерно 60–65%?
- Улучшили ли дополнительные визиты экономику? Хватило ли дополнительного маржинального дохода, чтобы компенсировать скидки и затраты?
- Какая часть роста EPS была операционной? Какую роль сыграли налоги, валютные курсы, доходы от продажи ресторанов и число акций?
- Что изменится в IV квартале? Какие маркетинговые или операционные корректировки не были полностью внедрены в III квартале?
- Как NEXT влияет на генерацию денежных средств в ближайшей перспективе? Какая поддержка и какие расходы предшествуют ожидаемым выгодам?
Ответы, подкреплённые чётко определёнными показателями и сопоставимыми периодами, были бы полезнее общих заявлений о воодушевлении клиентов.
Часто задаваемые вопросы
Когда McDonald’s отчиталась за III квартал 2026 года?
McDonald’s опубликовала результаты за III квартал 2026 года в пресс-релизе по форме 8-K в среду, 4 ноября 2026 года, до открытия американского рынка; телеконференция прошла в 8:30 утра по восточному времени.
Превзошла ли McDonald’s прогнозы по итогам III квартала 2026 года?
По прибыли — да, по выручке — нет. Скорректированная EPS составила $3.57 против $3.36 (Zacks) и $3.38 (MarketBeat и LSEG), EPS по GAAP — $3.51. Выручка составила $7,157 млн против прогнозов $7.28–7.29 млрд и выросла на 1% с $7,078 млн годом ранее. Мировые сопоставимые продажи выросли на 1.5%, в соответствии с прогнозом Zacks, а сопоставимые продажи в США снизились на 0.2%.
Какими были сопоставимые продажи McDonald’s во II квартале 2026 года?
Мировые сопоставимые продажи во II квартале 2026 года выросли на 1.3%: в США +0.8%, на международных рынках под управлением компании +1.5% и на международных развивающихся лицензионных рынках +1.9%. Рост в США обеспечил более высокий средний чек, частично компенсированный снижением числа посетителей.
Как акции MCD обычно реагируют на отчётность?
По итогам восьми отчётов с III квартала 2024 года по II квартал 2026 года MCD пять раз росла и три раза снижалась при средней реакции +1.40%. Крупнейшее движение — +4.80% после отчёта за IV квартал 2024 года, и ни один отчёт не сдвинул акции более чем на 5% за одну сессию.
Выгодные комбо — новая инициатива III квартала 2026 года?
Нет. McValue запустили в январе 2025 года, Extra Value Meals вернулись в сентябре 2025 года, а меню «До $3» и завтрак-комбо за $4 появились 21 апреля 2026 года. Поэтому III квартал проверяет исполнение и отклик клиентов, а не совершенно новый запуск.
Почему посещаемость McDonald’s в США так важна?
Сопоставимые продажи могут расти за счёт увеличения трат на одну транзакцию, даже если число транзакций снижается. Лишь в одном из последних девяти кварталов более высокий чек сочетался с ростом числа посетителей в США. Восстановление на основе доступных цен было бы убедительнее, если бы доступные предложения приносили дополнительные и прибыльные визиты.
Могут ли выгодные комбо увеличить продажи, но снизить прибыльность?
Да. Клиенты могут заменять покупки с более высоким маржинальным доходом более дешёвыми заказами, а дополнительные затраты могут превысить маржинальный доход от новых визитов. Один лишь объём акционных продаж не доказывает успеха.
Был ли отчёт за III квартал убедительно позитивным?
Не вполне. Скорректированная EPS превзошла прогнозы, но выручка оказалась ниже ожиданий, а сопоставимые продажи в США снизились на 0.2% при сокращении числа посетителей. Сильнейшим сочетанием по-прежнему были бы рост числа транзакций в США, единообразное исполнение, устойчивая экономика ресторанов и поддерживающий денежный поток; превышение прогноза EPS весит больше, когда его подкрепляют эти операционные улучшения.
Вердикт: доступные цены могут вернуть спрос, но это должно доказать исполнение
Выгодные комбо могут помочь поднять MCD, но доступность цен должна превратиться в дополнительную и прибыльную активность клиентов.
Итоги III квартала поддерживают условный тезис, а не подтверждённый разворот. Скорректированная EPS в $3.57 превзошла прогнозы, а международные развивающиеся лицензионные рынки ускорились, но выручка оказалась ниже ожиданий, а сопоставимые продажи в США снизились на 0.2%: сокращение числа посетителей было в основном компенсировано более высоким средним чеком. Акции к отчёту уже восстановились примерно на 14% от октябрьского минимума. Открытым остаётся вопрос, выльется ли улучшение, о котором руководство говорило применительно к концу квартала, в более стабильное поведение клиентов и привлекательную доходность ресторанов.
Самая полезная оценочная карта состоит из четырёх частей:
- Спрос: растёт ли число транзакций?
- Исполнение: реализуются ли заявленные доступные цены единообразно?
- Экономика: приносят ли дополнительные визиты достаточный маржинальный доход?
- Денежные средства: подкрепляет ли операционный прогресс устойчивый свободный денежный поток?
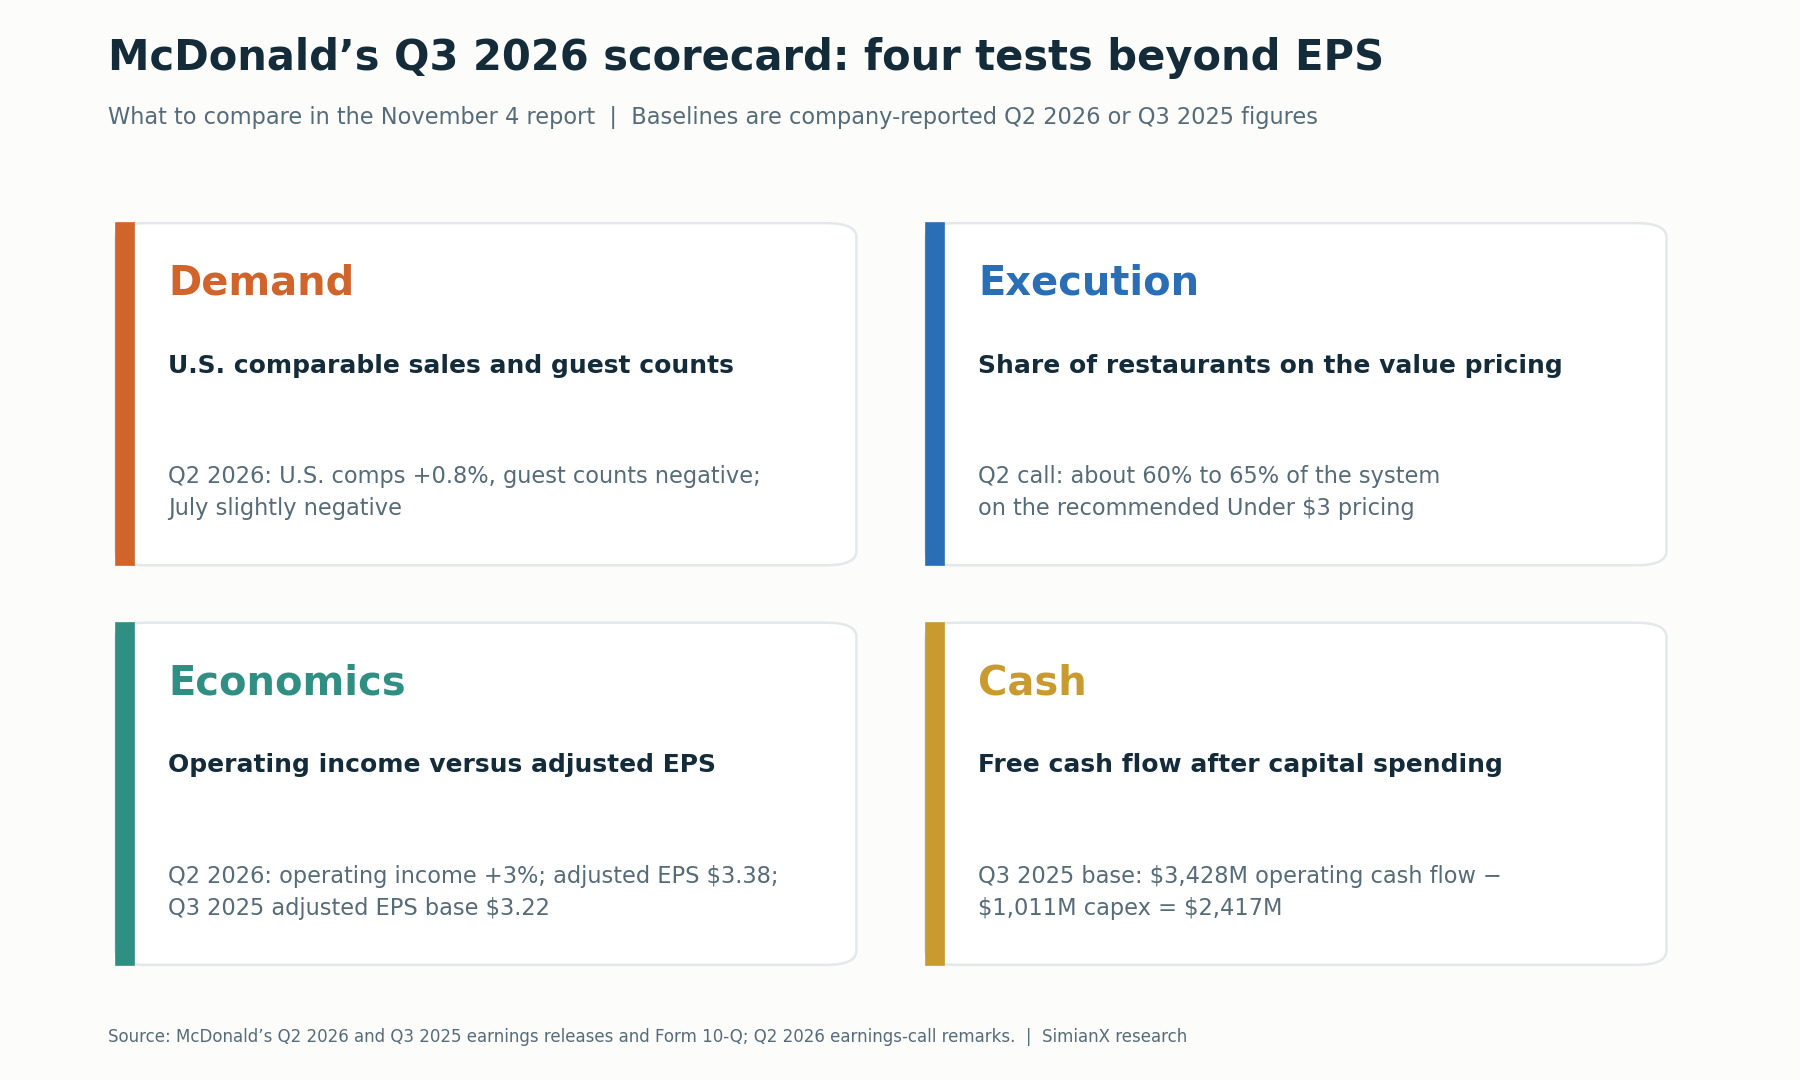
Инвестиционный тезис зависит от прибыльных повторных визитов, единообразного исполнения и устойчивой генерации денежных средств.
Прогресс по этим показателям укрепил бы аргумент, что выгодные комбо восстанавливают бизнес. III квартал принёс уверенное превышение прогноза EPS без таких подтверждений со стороны спроса, и главный инвестиционный вопрос остаётся открытым.
Для дальнейшего мониторинга откройте страницу акций MCD, запустите ИИ-анализ MCD в реальном времени или воспользуйтесь инструментами анализа акций SimianX, чтобы сравнивать будущие раскрытия с этой оценочной картой.
Эта статья содержит финансовое исследование и иллюстративный анализ, а не персональную инвестиционную рекомендацию или совет покупать либо продавать.
Читайте также
- Coca-Cola: III квартал 2026, рост объёмов и оценка акций KO
- Отчётность P&G по кварталам: почему акции PG выросли на 5,6%
- Акции Costco: $1,000 на IPO сегодня стоят от $607K до $914K
- Walmart и Target 2026: сигналы стресса потребителя в США
- Отчёт Nvidia: реакция акций NVDA на каждый отчёт с 2016 года
Источники
- McDonald’s: пресс-релиз об итогах III квартала 2026 года (форма 8-K, приложение 99.1), 4 ноября 2026 г.
- CNBC: отчёт McDonald’s за III квартал 2026 года, 4 ноября 2026 г.
- McDonald’s: пресс-релиз об итогах II квартала 2026 года (форма 8-K, приложение 99.1), 4 августа 2026 г.
- McDonald’s: дополнительная информация за II квартал 2026 года (форма 8-K, приложение 99.2)
- McDonald’s: форма 10-Q за квартал, закончившийся 30 июня 2026 г.
- McDonald’s: пресс-релиз об итогах I квартала 2026 года (форма 8-K, приложение 99.1), 7 мая 2026 г.
- McDonald’s: пресс-релиз об итогах IV квартала и всего 2025 года (форма 8-K, приложение 99.1), 11 февраля 2026 г.
- McDonald’s: пресс-релиз об итогах III квартала 2025 года (форма 8-K, приложение 99.1), 5 ноября 2025 г.
- McDonald’s: пресс-релиз об итогах II квартала 2025 года (форма 8-K, приложение 99.1), 6 августа 2025 г.
- McDonald’s: пресс-релиз об итогах I квартала 2025 года (форма 8-K, приложение 99.1), 1 мая 2025 г.
- McDonald’s: пресс-релиз об итогах IV квартала и всего 2024 года (форма 8-K, приложение 99.1), 10 февраля 2025 г.
- McDonald’s: пресс-релиз об итогах III квартала 2024 года (форма 8-K, приложение 99.1), 29 октября 2024 г.
- McDonald’s: стратегия NEXT и финансовые цели (форма 8-K, приложение 99.1), 23 сентября 2026 г.
- McDonald’s: Скай Андерсон назначена президентом McDonald’s USA (форма 8-K, приложение 99.1), 4 августа 2026 г.
- McDonald’s: 50 лет повышения дивидендов подряд, 17 сентября 2026 г. (PR Newswire)
- McDonald’s: возвращение Extra Value Meals, 2 сентября 2025 г.
- McDonald’s: меню «До $3» и завтрак-комбо за $4, 2 апреля 2026 г.
- Restaurant Dive: McDonald’s запускает меню «До $3» 21 апреля
- Stock Analysis: стенограмма телеконференции McDonald’s по итогам II квартала 2026 года, 4 августа 2026 г.
- Zacks: акции McDonald’s накануне отчёта за III квартал, 2 ноября 2026 г.
- Zacks: прогнозы Уолл-стрит по ключевым метрикам McDonald’s за III квартал, 30 октября 2026 г.
- MarketBeat: дата отчёта McDonald’s за III квартал 2026 года и прогнозы
- SEC EDGAR: указатель документов McDonald’s


