 Автор: Muke
Почему акции P&G подскочили на 5,6% 22 октября 2026 года: отчётность, объём продаж и распродажа акций ИИ
Коротко: акции Procter & Gamble (PG) закрылись на уровне 165,59 $ 22 октября 2026 года, прибавив 8,75 $, или 5,58%, — это максимальная цена закрытия с 27 февраля, тогда как Nasdaq Composite упал на 2,60%, а S&P 500 — на 1,21%. В первом квартале 2027 финансового года (июль–сентябрь 2026 года) P&G показала скорректированную прибыль на акцию (core EPS) 2,00 $ при консенсус-прогнозе 1,89 $, чистые продажи (выручку) 23,28 млрд $ (+4%), органический рост продаж 4% и органический рост объёма продаж 2,4% — лучший показатель объёма за девять кварталов, приведённых ниже. В тот же день отрицательный свободный денежный поток Meta и план капзатрат на 135–145 млрд $ вытолкнули инвесторов из акций ИИ. P&G сохранила прогноз core EPS на уровне 6,89–7,11 $, хотя теперь ожидает негативного фактора от сырьевых затрат в 1,4 млрд $ после налогов против прежних 1 млрд $. При цене 165,59 $ акция торговалась с мультипликатором 23,7 к середине прогноза (7,00 $) против 22,4 днём ранее.
Почему акции P&G подскочили 22 октября 2026 года? Всё свелось к своевременному сочетанию факторов: потребительский спрос оказался лучше ожиданий, денежный поток остался надёжным, а рынок внезапно стал менее охотно финансировать бум ИИ.
Расхождение было разительным, но объяснить его одной фразой о том, что зубная паста и стиральный порошок — это «безопасно», нельзя. P&G предъявила свежие операционные данные в день, когда инвесторы сомневались, насколько быстро огромные технологические инвестиции начнут приносить отдачу.
Для читателей SimianX AI полезный инвестиционный вопрос звучит так: была ли это кратковременная защитная сделка или начало более устойчивой смены рыночных лидеров? Эта страница отвечает на него по первичной отчётности: результаты P&G по кварталам с 2025 финансового года, возврат капитала акционерам по годам с 2019 финансового года, изменения прогноза и то, что означает новая цена акции.
Наша оценка: P&G заслужила рост благодаря более качественной структуре продаж, а распродажа технологических акций его усилила. Однако получившаяся оценка оставляет меньше пространства для разочарования.
Акции компании выросли значительно быстрее, чем её базовая прибыль. Поэтому особенно важно отличать улучшение перспектив бизнеса от удорожания самой акции.
Дата исследования: 23 октября 2026 года (тихоокеанское время США). Все показатели P&G взяты из пресс-релиза о результатах первого квартала 2027 финансового года (Form 8-K, Exhibit 99.1, подан 22 октября 2026 года), из Form 10-Q и более ранних релизов P&G в SEC EDGAR. Финансовый год (ФГ) P&G заканчивается 30 июня, поэтому «первый квартал 2027 финансового года» означает июль–сентябрь 2026 года. Цены — закрытие основной торговой сессии по данным Nasdaq и CNBC. Расчёты сценариев — это расчёты SimianX, они носят иллюстративный характер, не являются ценовыми прогнозами и не являются инвестиционной рекомендацией.
P&G в первом квартале 2027 финансового года: главное
| Показатель | 1 кв. ФГ2027 (июль–сент. 2026) | 1 кв. ФГ2026 (июль–сент. 2025) | Изменение |
|---|---|---|---|
| Чистые продажи | 23 276 млн $ | 22 386 млн $ | +4,0% |
| Органический рост продаж | 4,0% | 2% | — |
| Органический объём продаж | +2,4% | 0% | — |
| Скорректированная валовая маржа | 50,0% | 51,5% | −150 б. п. |
| Скорректированная операционная маржа | 25,9% | 26,7% | −80 б. п. |
| Чистая прибыль | 4 757 млн $ | 4 781 млн $ | −1% |
| Разводнённая EPS (GAAP) | 1,97 $ | 1,95 $ | +1% |
| Core EPS | 2,00 $ | 1,99 $ | +1% |
| Операционный денежный поток | 5 767 млн $ | 5 408 млн $ | +6,6% |
| Капитальные затраты | 1 366 млн $ | 1 200 млн $ | +13,8% |
| Свободный денежный поток | 4 401 млн $ | 4 208 млн $ | +4,6% |
| Выплаченные дивиденды | 2 603 млн $ | 2 549 млн $ | +2,1% |
| Обратный выкуп акций | 1 250 млн $ | 1 250 млн $ | 0% |
Источник: пресс-релиз P&G о результатах, Form 8-K Exhibit 99.1. Свободный денежный поток — это операционный денежный поток за вычетом капитальных затрат, как его определяет P&G; процентные изменения денежных статей в последнем столбце — расчёты SimianX.
Что произошло, когда P&G росла, а акции ИИ падали?
Под поверхностью основных индексов сессия выявила серьёзные расхождения.
S&P 500 снизился на 1,21% до 7 663,43, Nasdaq Composite упал на 2,60% до 26 008,86, а Dow Jones Industrial Average закрылся практически без изменений на 52 867,98 (+0,02%). Такая картина соответствует концентрированной распродаже технологических акций, а не беспорядочной ликвидации позиций по всему рынку. Источник: обзор рынка Cboe.
Потребительские компании росли широким фронтом:
| Акция, фонд или индекс | Закрытие 21 октября | Закрытие 22 октября | Изменение 22 октября |
|---|---|---|---|
| Procter & Gamble (PG) | 156,84 $ | 165,59 $ | +5,58% |
| Kimberly-Clark (KMB) | 106,64 $ | 112,32 $ | +5,32% |
| Clorox (CLX) | 84,77 $ | 88,66 $ | +4,59% |
| Colgate-Palmolive (CL) | 93,40 $ | 97,39 $ | +4,27% |
| Church & Dwight (CHD) | 105,00 $ | 108,86 $ | +3,68% |
| Consumer Staples Select Sector SPDR (XLP) | 87,11 $ | 89,99 $ | +3,31% |
| PepsiCo (PEP) | 134,70 $ | 138,83 $ | +3,07% |
| Coca-Cola (KO) | 92,68 $ | 95,34 $ | +2,87% |
| Dow Jones Industrial Average | 52 856,09 | 52 867,98 | +0,02% |
| S&P 500 | 7 757,17 | 7 663,43 | −1,21% |
| Microsoft (MSFT) | 532,95 $ | 521,08 $ | −2,23% |
| Nasdaq Composite | 26 702,86 | 26 008,86 | −2,60% |
| Technology Select Sector SPDR (XLK) | 188,54 $ | 182,34 $ | −3,29% |
| Nvidia (NVDA) | 221,97 $ | 212,21 $ | −4,40% |
| Meta Platforms (META) | 697,52 $ | 648,85 $ | −6,98% |
Источники: исторические цены Nasdaq для акций и фондов, CNBC для закрытия индексов; изменения — расчёты SimianX по ценам закрытия. KMB округлена до цента.
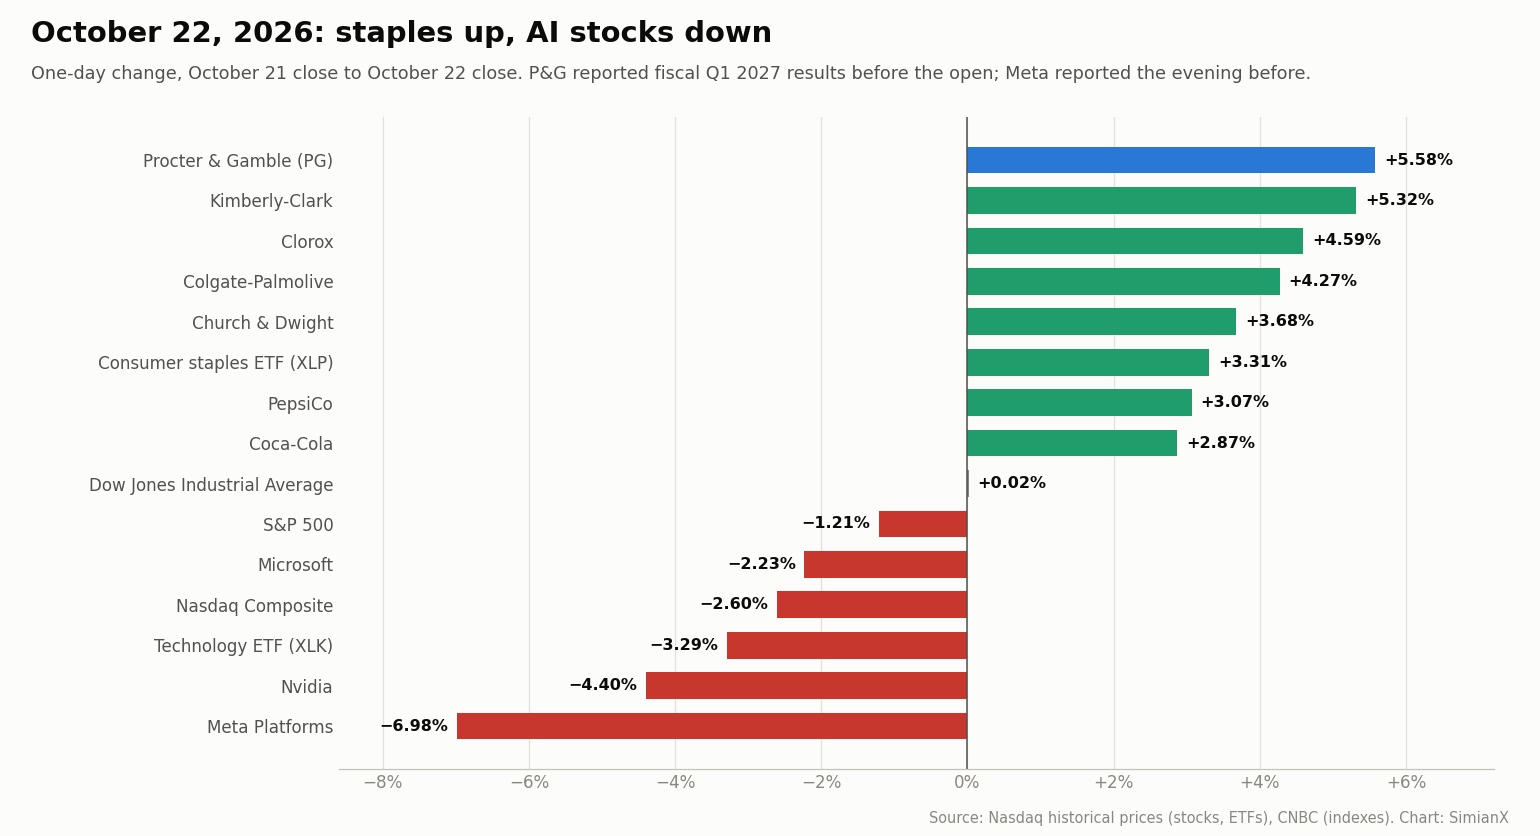
Фонд товаров первой необходимости (XLP) и технологический фонд (XLK) двигались почти зеркально: +3,31% и −3,29%. Торговый объём (оборот) по акциям P&G составил 22,0 млн штук — более чем вдвое больше примерно 10 млн в предыдущие сессии. Эта картина подтверждает версию о ротации: инвесторы были готовы держать акции, но предпочли другой тип прибыли.
Однако дневные изменения цен не позволяют точно установить, сколько денег перетекло непосредственно из акций ИИ в товары первой необходимости. Для этого нужны данные о потоках в фонды и о позиционировании портфелей.
Осторожная формулировка такова: динамика цен соответствовала защитной ротации, которую усилила собственная отчётность P&G.
На следующей сессии часть роста была отыграна. 23 октября P&G закрылась на 161,02 $ (−2,76%), но этот день был и датой отсечки (экс-дивидендной датой) по квартальному дивиденду в 1,0885 $, поэтому около 1,09 $ из снижения на 4,57 $ стали механической корректировкой. Другие акции товаров первой необходимости 23 октября тоже упали (Coca-Cola −2,8%, Colgate-Palmolive −3,4%), а Nasdaq потерял ещё 0,2%.
Почему превышение прогноза по прибыли P&G так много значило?
P&G отчиталась за первый квартал 2027 финансового года, охватывающий июль–сентябрь 2026 года. Это не то же самое, что первый квартал календарного года.
Важность результата — в сравнении с ожиданиями. Консенсус-прогноз по core EPS составлял 1,89 $, поэтому фактические 2,00 $ означали сюрприз в 5,8% — крупнейший как минимум за четыре квартала:
| Отчётный квартал | Core EPS | Консенсус-прогноз | Сюрприз |
|---|---|---|---|
| 2 кв. ФГ2026 (22 января 2026) | 1,88 $ | 1,87 $ | +0,5% |
| 3 кв. ФГ2026 (24 апреля 2026) | 1,59 $ | 1,56 $ | +1,9% |
| 4 кв. ФГ2026 (29 июля 2026) | 1,43 $ | 1,41 $ | +1,4% |
| 1 кв. ФГ2027 (22 октября 2026) | 2,00 $ | 1,89 $ | +5,8% |
Источник: данные Nasdaq о сюрпризах по прибыли PG; значения core EPS совпадают с релизами P&G.
Это объясняет, почему компания, у которой core EPS выросла всего на 1%, получила сильный рост котировок.
Акции реагируют на разрыв между ожиданиями и фактом. Инвесторы уже заложили в цены трудную среду для брендовых потребительских товаров: органический рост продаж P&G замедлился до 1% в 2026 финансовом году и до 0% в двух из четырёх кварталов. Квартал с более здоровым спросом снизил вероятность худшей траектории прибыли.
Рост отражал облегчение по поводу устойчивости спроса и прибыли, а не внезапный переход к быстрому росту прибыли.
Чем был обеспечен рост P&G: повышением цен или ростом продаж в штуках?
Это самый полезный вопрос в отчёте.
Потребительские компании могут увеличивать выручку, поднимая цены, продавая больше единиц продукции или переключая покупателей на более дорогие товары. У этих источников роста разные последствия.
Разложение роста продаж P&G за квартал выглядело так:
- 2,4 процентного пункта — объём продаж
- 0,4 процентного пункта — цены
- 1,1 процентного пункта — структура продаж (микс) по продуктам и регионам
- 0,0 процентного пункта — валютные курсы, а также приобретения и продажи активов
С учётом округления компоненты дают рост в 4,0%. Источник: пресс-релиз P&G о результатах.
Скромный вклад цен сделал результат более обнадёживающим. Потребители покупали больше продукции, а не просто платили больше за ту же корзину.
По сегментам объём продаж обеспечил в основном Fabric & Home Care (средства для стирки и дома) — крупнейший бизнес P&G:
| Сегмент | Чистые продажи (1 кв. ФГ2027) | Рост чистых продаж | Органический рост продаж | Органический объём продаж | Цена | Микс | Изменение чистой прибыли |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care (стирка и уход за домом) | 8 205 млн $ | +4,2% | +4,8% | +4,3% | −0,3% | +0,8% | +3% |
| Baby, Feminine & Family Care (детские, женские и семейные товары) | 5 322 млн $ | +2,9% | +3,0% | +2,3% | −1,2% | +1,8% | −4% |
| Beauty (красота) | 4 410 млн $ | +6,4% | +5,4% | +2,2% | +0,7% | +2,5% | −1% |
| Health Care (здоровье) | 3 318 млн $ | +3,1% | +2,7% | −2,9% | +2,8% | +2,8% | +9% |
| Grooming (бритьё и уход) | 1 889 млн $ | +4,0% | +4,5% | −0,4% | +3,5% | +1,5% | +3% |
| Итого P&G | 23 276 млн $ | +4,0% | +4,0% | +2,4% | +0,4% | +1,1% | −1% |
Источник: пресс-релиз P&G о результатах. Итоговые чистые продажи включают 132 млн $ по статье Corporate (корпоративный сегмент).
Fabric Care и Home Care нарастили объём продаж в Северной Америке и Европе, а Baby Care — в Большом Китае и Северной Америке, отчасти за счёт снижения цен в Северной Америке. Health Care и Grooming росли за счёт цен и микса, тогда как их объёмы продаж снизились.
Для производителя брендовых товаров восстановление объёмов может означать, что продуктовые инновации, мерчандайзинг и маркетинг находят отклик у покупателей. Оно также может повысить загрузку фабрик и распределить постоянные расходы на большее число единиц продукции.
Тем не менее рост объёма сам по себе не доказывает улучшения экономики бизнеса.
Компания может увеличить отгрузки за счёт скидок, промоакций или пополнения запасов у ритейлеров. Сама P&G упомянула «торговые инвестиции» в Personal Care и «инвестиции в мерчандайзинг» в Family Care, а её валовая маржа поглотила 140 базисных пунктов реинвестиций в продукт. Инвесторам нужно оценить, приносят ли эти дополнительные единицы достаточную прибыль.
Из чего складывался органический рост P&G квартал за кварталом
| Финансовый квартал (месяцы) | Органический объём продаж | Цена | Микс | Органический рост продаж | Рост чистых продаж |
|---|---|---|---|---|---|
| 1 кв. ФГ2025 (июль–сент. 2024) | +1% | +1% | 0% | +2% | −1% |
| 2 кв. ФГ2025 (окт.–дек. 2024) | +2% | 0% | +1% | +3% | +2% |
| 3 кв. ФГ2025 (янв.–март 2025) | 0% | +1% | 0% | +1% | −2% |
| 4 кв. ФГ2025 (апр.–июнь 2025) | 0% | +1% | +1% | +2% | +2% |
| 1 кв. ФГ2026 (июль–сент. 2025) | 0% | +1% | +1% | +2% | +3% |
| 2 кв. ФГ2026 (окт.–дек. 2025) | −1% | +1% | 0% | 0% | +1% |
| 3 кв. ФГ2026 (янв.–март 2026) | +2% | +1% | 0% | +3% | +7% |
| 4 кв. ФГ2026 (апр.–июнь 2026) | 0% | 0% | 0% | 0% | +2% |
| 1 кв. ФГ2027 (июль–сент. 2026) | +2,4% | +0,4% | +1,1% | +4,0% | +4,0% |
Источник: квартальные пресс-релизы P&G о результатах (Form 8-K, Exhibit 99.1) с октября 2024 по октябрь 2026 года в SEC EDGAR. P&G округляет факторы роста до целых процентных пунктов, кроме последнего квартала.
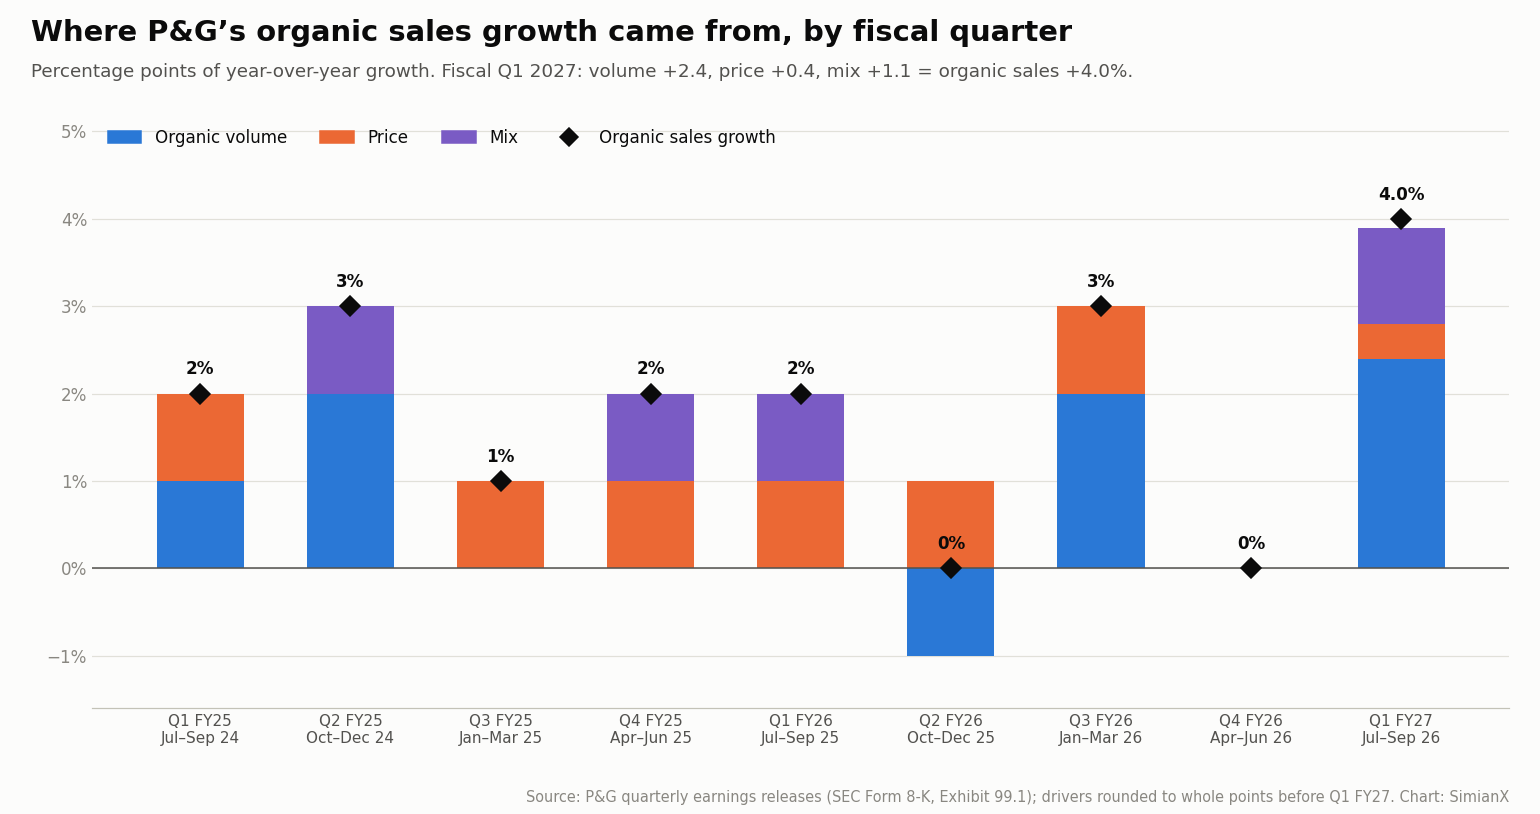
Что подтвердит устойчивость восстановления объёмов?
Эту интерпретацию укрепили бы три обстоятельства:
- Положительный рост объёмов продаж на протяжении нескольких кварталов.
- Стабильная или растущая доля рынка без чрезмерных промозатрат.
- Улучшение маржи по мере того, как рост продаж покрывает постоянные издержки.
Третий пункт критически важен. Бизнес может наращивать объёмы, тратя так агрессивно, что до акционеров дойдёт лишь малая часть улучшений.
Отчёт P&G дал свидетельства более здорового спроса, но давление на маржу означает, что восстановление пока не завершено.
Отчётность P&G по кварталам и реакция акций, ФГ2025–ФГ2027
| Финансовый квартал | Дата отчёта | Чистые продажи | Органический рост | Core EPS | Свободный денежный поток | Закрытие PG в день отчёта | Изменение в день отчёта |
|---|---|---|---|---|---|---|---|
| 1 кв. ФГ2025 | 18 окт. 2024 | 21 737 млн $ | +2% | 1,93 $ | 3 309 млн $ | 171,28 $ | −0,58% |
| 2 кв. ФГ2025 | 22 янв. 2025 | 21 882 млн $ | +3% | 1,88 $ | 3 900 млн $ | 164,74 $ | +1,87% |
| 3 кв. ФГ2025 | 24 апр. 2025 | 19 776 млн $ | +1% | 1,54 $ | 2 846 млн $ | 159,53 $ | −3,74% |
| 4 кв. ФГ2025 | 29 июля 2025 | 20 889 млн $ | +2% | 1,48 $ | 3 989 млн $ | 156,61 $ | −0,32% |
| 1 кв. ФГ2026 | 24 окт. 2025 | 22 386 млн $ | +2% | 1,99 $ | 4 208 млн $ | 152,49 $ | +0,18% |
| 2 кв. ФГ2026 | 22 янв. 2026 | 22 208 млн $ | 0% | 1,88 $ | 3 805 млн $ | 149,93 $ | +2,65% |
| 3 кв. ФГ2026 | 24 апр. 2026 | 21 235 млн $ | +3% | 1,59 $ | 3 026 млн $ | 148,18 $ | +1,70% |
| 4 кв. ФГ2026 | 29 июля 2026 | 21 203 млн $ | 0% | 1,43 $ | 4 108 млн $ | 146,10 $ | −1,87% |
| 1 кв. ФГ2027 | 22 окт. 2026 | 23 276 млн $ | +4% | 2,00 $ | 4 401 млн $ | 165,59 $ | +5,58% |
Источники: пресс-релизы P&G о результатах в SEC EDGAR (свободный денежный поток = операционный денежный поток за вычетом капитальных затрат за каждый квартал); исторические цены Nasdaq. P&G отчитывается до открытия рынка США, поэтому изменение — это закрытие в день отчёта относительно предыдущего закрытия.
Рост 22 октября стал крупнейшим в день отчёта за все девять отчётов этого периода — более чем вдвое выше следующего результата (+2,65% в январе 2026 года). До октября 2026 года акции за восемь отчётов постепенно сползли со 171 $ до 146 $, тогда как органический рост оставался в диапазоне от 0% до 3%.
Почему инвесторы предпочли товары первой необходимости акциям ИИ?
Рынок пересматривал связь между ростом, инвестициями и возвратом денег акционерам.
Инфраструктура ИИ требует крупных расходов на чипы, дата-центры, электроэнергию, сети и финансирование. Эти инвестиции могут принести привлекательную долгосрочную отдачу, но её сроки и масштаб остаются неопределёнными.
Спусковым крючком стал отчёт Meta за третий квартал, опубликованный после закрытия торгов 21 октября. Meta сообщила об отрицательном свободном денежном потоке в 2,12 млрд $ при операционном денежном потоке 32,79 млрд $ и капитальных затратах 34,91 млрд $ (включая основную сумму платежей по финансовой аренде), а также сузила прогноз капзатрат на 2026 год до 135–145 млрд $ со 130–145 млрд $. Компания также объявила о новом классе неголосующих акций Class C. Динамику расходов Meta мы разбираем в материале капзатраты Meta по кварталам. Источники: результаты Meta за 3 кв. 2026 года, Form 8-K Exhibit 99.1, Cboe.
Cboe связала распродажу 22 октября с новой волной опасений по поводу отдачи от инвестиций в ИИ и процитировала главу Nvidia: «спрос на капитал намного превышает его доступность». Более широкая тенденция, при которой крупнейшие технологические компании теперь тратят на капзатраты большую часть операционного денежного потока, описана в материале вложения в ИИ в 2026 году.
Товары первой необходимости предлагают иной инвестиционный профиль.
Спрос на стиральный порошок, зубную пасту и бумажные товары для дома, как правило, прогнозировать проще, чем спрос на новое поколение сервисов ИИ. Частота покупок, отношения с дистрибьюторами и устоявшиеся бренды дают хорошую операционную предсказуемость. P&G потратила на капзатраты за квартал 1,37 млрд $, или 5,9% продаж; Meta — 34,91 млрд $, или 54% своей выручки в 64,60 млрд $.
Разница — в сроках и неопределённости отдачи:
| Инвестиционная характеристика | Товары первой необходимости в духе P&G | Инфраструктура ИИ |
|---|---|---|
| Предсказуемость спроса | Регулярные покупки домохозяйств | Быстрый рост при меняющихся сферах применения |
| Потребность в капитале | Инвестиции в производство и дистрибуцию | Крупные расходы на вычисления, электроэнергию и объекты |
| Главная неопределённость | Объём продаж, цены и стоимость сырья | Загрузка, монетизация и отдача от инвестиций |
| Привлекательность для акционеров | Денежные выплаты и стабильность прибыли | Потенциально более быстрый долгосрочный рост |
| Чувствительность оценки | Премия за качество и процентные ставки | Ожидания роста и условия финансирования |
Это сравнение сильно различается от компании к компании. Одни технологические фирмы генерируют огромный денежный поток, а некоторые потребительские компании испытывают финансовые трудности.
Сессия 22 октября показала, что инвесторы стали избирательнее в том, какую неопределённость они готовы принять. Cboe также отметила, что доходность 10-летних казначейских облигаций в тот день опустилась ниже 5%; более низкая доходность делает дивидендные акции относительно привлекательнее — эта связь рассмотрена в материале стресс-тест AI-ралли: отчёт Nvidia против доходности 5%.
Значит ли это, что инвестиционный тезис об ИИ рушится?
Одна сессия не позволяет сделать такой вывод.
Отрасль может испытывать сильный базовый спрос и всё равно пережить коррекцию оценки. Доходность разочаровывает, когда цена акции предполагает больше, чем бизнес способен дать.
Для акций ИИ сейчас важны несколько вопросов:
- Сколько капитала требуется для следующего прироста выручки?
- Платят ли клиенты достаточно, чтобы покрыть операционные расходы и амортизацию?
- Сможет ли инфраструктура оставаться высоко загруженной?
- Как быстро оборудование будет устаревать?
- Не снизит ли конкуренция цены раньше, чем инвесторы вернут свой капитал?
- Какая часть роста уже заложена в текущие оценки?
Компания может отчитываться о растущей выручке, а инвесторы — снижать её оценку, потому что каждый дополнительный доллар продаж требует больше инвестиций, чем ожидалось. Выручка Meta за квартал выросла на 26%, но её акции упали почти на 7%.
Относительная сила P&G не требует краха спроса на ИИ. Достаточно того, чтобы инвесторы стали выше ценить прибыль, которую можно оценить с большей уверенностью.
Это оставляет место для обоих секторов в портфеле. Товары первой необходимости могут снизить зависимость от конкретного нарратива роста, а отдельные технологические компании — дать экспозицию на долгосрочные инновации.
Инвестиционной ошибкой было бы превращать полезный сигнал о диверсификации в утверждение, что все акции ИИ обесценились.
Что показывают денежные потоки P&G?
Генерация денежных средств помогает понять, почему инвесторы были готовы платить за стабильность.
За квартал P&G получила 5,77 млрд $ операционного денежного потока, потратила 1,37 млрд $ на капитальные затраты и сгенерировала 4,40 млрд $ свободного денежного потока — 93% чистой прибыли (показатель P&G «производительность свободного денежного потока»). Компания выплатила 2,60 млрд $ дивидендов и выкупила акций на 1,25 млрд $, всего 3,85 млрд $. Источник: пресс-релиз P&G о результатах.
Эти цифры позволяют сделать два полезных расчёта:
| Расчёт | Результат |
|---|---|
| Квартальный свободный денежный поток ÷ дивиденды | 1,69 раза |
| Квартальный свободный денежный поток ÷ (дивиденды + обратный выкуп) | 1,14 раза |
Это расчёты SimianX на основе отчётных данных компании. Они показывают, что денежный поток квартала покрыл оба вида выплат акционерам.
Однако инвесторам не стоит умножать один квартал на четыре. Оборотный капитал, налоговые платежи, запасы и капитальные затраты в течение года колеблются; за последние девять кварталов свободный денежный поток P&G составлял от 2,85 млрд $ до 4,40 млрд $ за квартал.
К тому же у свободного денежного потока есть несколько конкурирующих направлений. Дивиденды, обратный выкуп, приобретения и погашение долга берутся из одного источника. 1 октября 2026 года P&G завершила сделку по покупке Thorne за 3,9 млрд $ полностью денежными средствами — бренда витаминов и пищевых добавок, который вошёл в бизнес Personal Health Care. В преддверии сделки денежные средства выросли до 15,37 млрд $ на 30 сентября с 9,94 млрд $ на 30 июня, главным образом потому, что P&G привлекла 5,76 млрд $ краткосрочного долга; долг со сроком погашения в течение года достиг 17,03 млрд $. Источник: Form 10-Q P&G за квартал, закончившийся 30 сентября 2026 года.
Устойчивость дивиденда зависит от денежного потока на протяжении всего делового цикла. Крупная программа обратного выкупа более дискреционна, и её можно скорректировать при изменении условий.
Для инвестиционного тезиса важно, что P&G уже производит значительный объём денежных средств, доступных для распределения. Акционерам не нужно ждать формирования нового рынка, чтобы получить экономическую отдачу.
Свободный денежный поток, дивиденды и обратный выкуп P&G по финансовым годам, 2019–2026
| Финансовый год (заканчивается 30 июня) | Чистые продажи | Органический рост продаж | Core EPS | Операционный денежный поток | Капзатраты | Свободный денежный поток | Выплаченные дивиденды | Обратный выкуп | Дивиденды + выкуп, % от FCF |
|---|---|---|---|---|---|---|---|---|---|
| ФГ2019 | 67,68 млрд $ | +5% | 4,52 $ | 15,24 млрд $ | 3,35 млрд $ | 11,90 млрд $ | 7,50 млрд $ | 5,00 млрд $ | 105% |
| ФГ2020 | 70,95 млрд $ | +6% | 5,12 $ | 17,40 млрд $ | 3,07 млрд $ | 14,33 млрд $ | 7,79 млрд $ | 7,41 млрд $ | 106% |
| ФГ2021 | 76,12 млрд $ | +6% | 5,66 $ | 18,37 млрд $ | 2,79 млрд $ | 15,58 млрд $ | 8,26 млрд $ | 11,01 млрд $ | 124% |
| ФГ2022 | 80,19 млрд $ | +7% | 5,81 $ | 16,72 млрд $ | 3,16 млрд $ | 13,57 млрд $ | 8,77 млрд $ | 10,00 млрд $ | 138% |
| ФГ2023 | 82,01 млрд $ | +7% | 5,90 $ | 16,85 млрд $ | 3,06 млрд $ | 13,79 млрд $ | 9,00 млрд $ | 7,35 млрд $ | 119% |
| ФГ2024 | 84,04 млрд $ | +4% | 6,59 $ | 19,85 млрд $ | 3,32 млрд $ | 16,52 млрд $ | 9,31 млрд $ | 5,01 млрд $ | 87% |
| ФГ2025 | 84,28 млрд $ | +2% | 6,83 $ | 17,82 млрд $ | 3,77 млрд $ | 14,04 млрд $ | 9,87 млрд $ | 6,50 млрд $ | 117% |
| ФГ2026 | 87,03 млрд $ | +1% | 6,89 $ | 19,56 млрд $ | 4,41 млрд $ | 15,15 млрд $ | 10,23 млрд $ | 5,03 млрд $ | 101% |
| Прогноз на ФГ2027 | от +2% до +4% | от +1% до +3% | 6,89–7,11 $ | — | 4,5–5,5% продаж | 85–90% чистой прибыли | более 10 млрд $ | около 5 млрд $ | — |
Источники: данные Form 10-K P&G через SEC EDGAR XBRL (продажи, денежные потоки, дивиденды, обратный выкуп); органический рост и core EPS — из пресс-релизов P&G за четвёртый квартал; прогноз на ФГ2027 — из релиза от 22 октября 2026 года. Свободный денежный поток и последний столбец — расчёты SimianX.
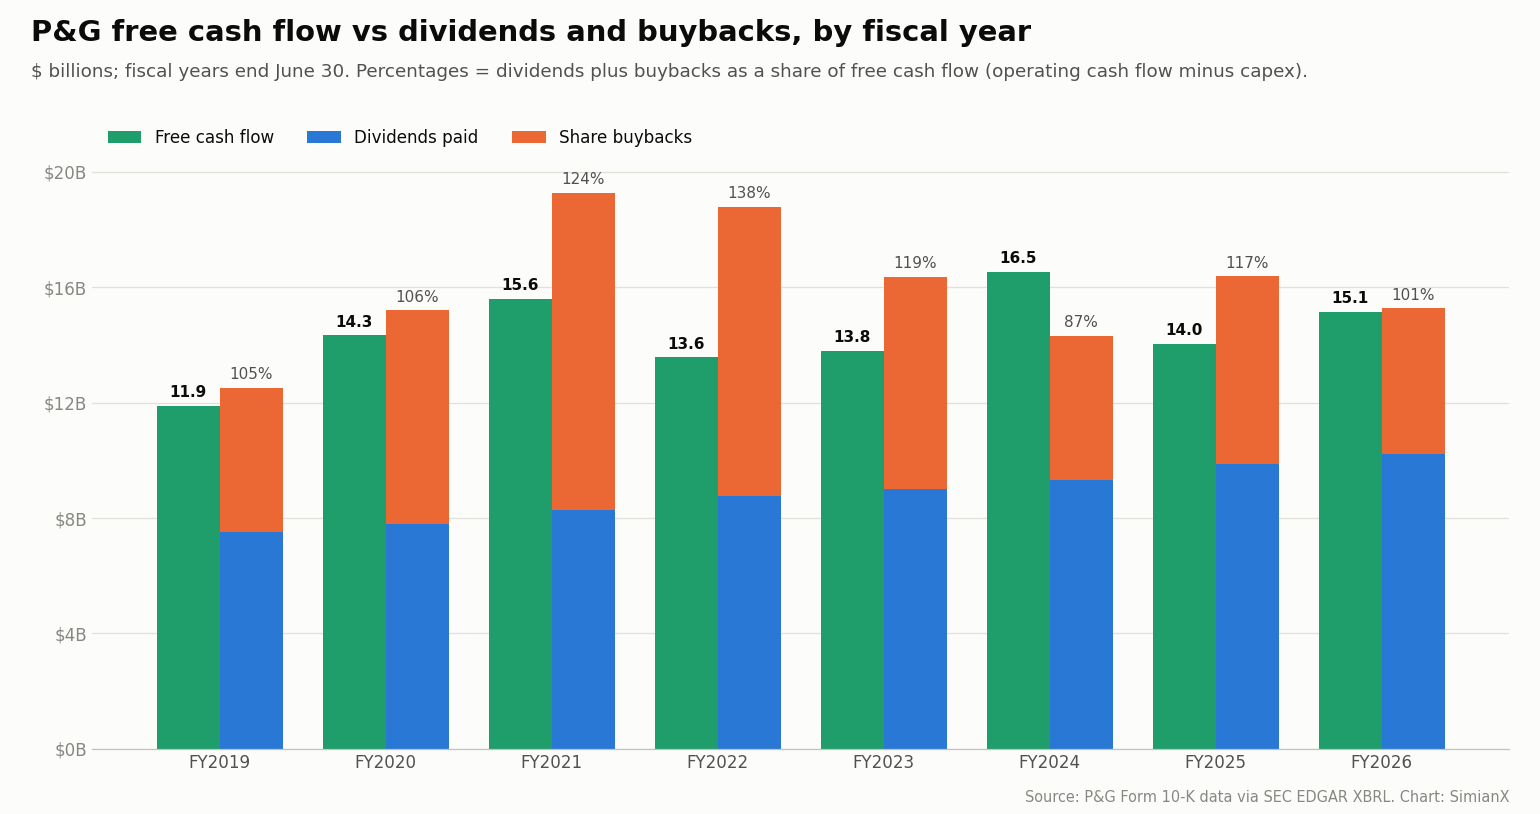
Выделяются две закономерности. Core EPS выросла с 4,52 $ до 6,89 $ за семь лет, примерно на 6,2% в год, но лишь на 1% в 2026 финансовом году, а прогноз на 2027 финансовый год — от 0% до 3%. Кроме того, в семи из восьми лет P&G возвращала акционерам примерно весь свободный денежный поток или больше, — именно поэтому при покупке вроде Thorne меняется её долг, а не запас денежных средств.
Привлекателен ли дивиденд P&G после роста?
13 октября 2026 года P&G объявила квартальный дивиденд в размере 1,0885 $ на акцию, выплачиваемый 16 ноября или позднее акционерам, внесённым в реестр на 23 октября. В пересчёте на год эта квартальная ставка даёт 4,354 $ на акцию. Ставка была повышена на 3,0% в квартале апрель–июнь 2026 года с 1,0568 $ после повышения на 5,0% годом ранее. Источник: объявление P&G о дивиденде, Form 8-K Exhibit 99 (13 октября 2026 года).
При цене 165,59 $ индикативная годовая дивидендная доходность составляет:
4,354 $ ÷ 165,59 $ = 2,63%
При цене закрытия 23 октября в 161,02 $ она равна 2,70%. По данным P&G, компания выплачивает дивиденды 136 лет подряд и повышает их 70 лет подряд. Источник: раздел P&G для инвесторов.
Привлекательность — в надёжности дивиденда и потенциале его роста, а не в необычно высокой начальной доходности. Покупателю, которому нужен немедленный доход, стоит сравнить эту доходность с доступной доходностью облигаций и других доходных активов; при доходности 10-летних казначейских облигаций около 5% на 22 октября дивидендная доходность заметно ниже безрисковой ставки. Дивиденд по акциям может расти, но и выплата, и цена акции сопряжены с риском.
Внимания заслуживают и сроки. Когда акция начинает торговаться без права на ближайший дивиденд, её цена обычно механически корректируется. Поскольку датой фиксации реестра было 23 октября, а расчёты по сделкам в США проходят за один рабочий день, 23 октября стало и датой отсечки. Инвесторам, анализирующим торги после 22 октября, следует учитывать это, прежде чем считать каждое изменение цены новым сигналом о настроениях.
В чём главная слабость оптимистичного сценария?
Маржа остаётся под давлением.
Более сильный спрос не устранил инфляцию стоимости сырья, энергии и транспорта. Компания повысила ожидаемый негативный фактор от сырьевых затрат на 2027 финансовый год примерно до 1,4 млрд $ после налогов с примерно 1 млрд $ в июльском прогнозе и удвоила ожидаемый негативный фактор от чистых процентных расходов:
| Негативный фактор на 2027 финансовый год (после налогов) | Прогноз от 29 июля 2026 года | Прогноз от 22 октября 2026 года |
|---|---|---|
| Сырьё (материалы, энергия, транспорт) | около 1,0 млрд $ | около 1,4 млрд $ |
| Рост чистых процентных расходов | 150 млн $ | 300 млн $ |
| Снижение внеоперационных доходов | 150 млн $ | 150 млн $ |
| Неблагоприятные валютные курсы | 50 млн $ | 50 млн $ |
| Итого на акцию | 0,56 $ (давление на рост core EPS — 8%) | 0,79 $ (давление на рост core EPS — 11%) |
Источники: пресс-релизы P&G о результатах от 29 июля 2026 года и 22 октября 2026 года.
За квартал скорректированная валовая маржа снизилась на 150 базисных пунктов: сырьё отняло 140 базисных пунктов, реинвестиции в продукт — 140, неблагоприятный микс — 50; частично это компенсировали 120 базисных пунктов экономии за счёт производительности, 50 — от снижения тарифных издержек и компенсаций и 20 — от цен. Скорректированная операционная маржа снизилась на 80 базисных пунктов до 25,9%, несмотря на 250 базисных пунктов совокупной экономии за счёт производительности.
Здесь возникает важное противоречие. Рынок вознаградил P&G за надёжный потребительский спрос в то время, когда рост цен на нефть (Brent около 113 $ за баррель 22 октября, по данным Cboe) усиливал давление на издержки производства и дистрибуции потребительских товаров.
Энергия влияет не только на топливо для грузовиков доставки. Она также сказывается на:
- упаковочных материалах
- химическом сырье
- операционных расходах фабрик
- ставках фрахта
- ценах поставщиков
- покупательной способности потребителей
Сила брендов P&G даёт ей варианты действий, включая повышение производительности, переработку продуктов и выборочное повышение цен. Эти варианты ограничены конкуренцией. Если домохозяйства перейдут на более дешёвые собственные торговые марки, переложить рост издержек станет труднее. Если P&G поглотит эти издержки, пострадает маржа.
Таким образом, защитные свойства компании касаются относительной стабильности спроса. Они не гарантируют стабильной маржи прибыли.
Повысила ли P&G прогноз на год?
Изменение прогноза оказалось скромнее, чем можно было бы заключить из восторженной реакции акций.
| Пункт прогноза на 2027 финансовый год | 29 июля 2026 года | 22 октября 2026 года |
|---|---|---|
| Рост чистых продаж с учётом всех факторов | от +1% до +3% | от +2% до +4% (включая Thorne с 1 октября) |
| Органический рост продаж | от +1% до +3% | от +1% до +3% (без изменений) |
| Рост разводнённой EPS (GAAP) | от +1% до +5% к 6,62 $ | от +1% до +5% (без изменений) |
| Core EPS | 6,89–7,11 $, середина 7,00 $ | 6,89–7,11 $, середина 7,00 $ (без изменений) |
| Скорректированная эффективная ставка налога | около 20% | от 20% до 21% |
| Капитальные затраты | 4,5–5,5% чистых продаж | 4,5–5,5% чистых продаж |
| Производительность свободного денежного потока | 85–90% | 85–90% |
| Дивиденды | около 10 млрд $ | более 10 млрд $ |
| Обратный выкуп акций | около 5 млрд $ | около 5 млрд $ |
Источник: пресс-релизы P&G о результатах от 29 июля и 22 октября 2026 года в SEC EDGAR.
Рост отчётных продаж за счёт приобретения следует отличать от улучшения в существующем бизнесе.
Органический рост исключает приобретения, продажи активов и валютные колебания. Обычно это более полезный показатель для оценки того, ускоряется ли базовый потребительский спрос.
Неизменный диапазон прибыли тоже информативен. Менеджмент сохранил прежний диапазон core EPS, поглотив дополнительные негативные факторы на 0,23 $ на акцию, — значит, сам бизнес идёт лучше, чем в июле. Но диапазон не был повышен, что признаёт существенную неопределённость на оставшуюся часть года.
Разумная интерпретация такова: квартал снизил опасения по поводу негативного сценария, но не задал заметно более быстрой траектории прибыли на весь год.
Почему акции выросли без повышения прогноза EPS?
Здесь могут сочетаться несколько объяснений:
- Инвесторы опасались снижения прогноза из-за возросших сырьевых затрат.
- Более высокий объём продаж сделал имеющиеся цели более достоверными.
- Превышение прогноза по прибыли повысило уверенность в ближайшей перспективе.
- Защитные акции стали более востребованными на фоне распродажи технологических бумаг.
- Инвесторы стали готовы платить более высокий мультипликатор за схожую ожидаемую прибыль.
Последнее объяснение имеет последствия для будущей доходности. Более высокая оценка может вознаградить нынешних акционеров, но сделать акцию менее привлекательной для новых покупателей.
Дороги ли акции P&G у отметки 166 $?
По цене закрытия 22 октября и середине прогноза менеджмента по core EPS в 7,00 $ получаем:
165,59 $ ÷ 7,00 $ = в 23,7 раза больше прогнозной скорректированной прибыли на акцию
По цене закрытия предыдущего дня в 156,84 $ тот же мультипликатор составлял 22,4; при core EPS 2026 финансового года в 6,89 $ он равен 24,0. В расчёте используется прогноз компании, а не отдельный консенсус-прогноз аналитиков. При 2 317,8 млн акций в обращении на 30 сентября цена закрытия 22 октября оценивает P&G примерно в 384 млрд $.
При таком мультипликаторе P&G оценивается как высококачественный бизнес. Инвесторы платят за силу брендов, регулярный спрос, масштаб дистрибуции и надёжный денежный поток. Для сравнения: по данным State Street, коэффициент цена/прибыль бумаг в портфеле фонда товаров первой необходимости на 22 октября составлял 26,9. Источник: страница фонда XLP на сайте State Street.
Кроме того, они соглашаются на относительно скромную доходность по прибыли:
7,00 $ ÷ 165,59 $ = 4,23%
Доходность по прибыли — не обещанная доходность инвестиций. Прибыль может расти или снижаться, и выплачивается лишь её часть.
Следующая таблица показывает, насколько стоимость акции чувствительна к мультипликатору, который инвесторы применяют к той же прибыли:
| Иллюстративный P/E | Стоимость при EPS 7,00 $ |
|---|---|
| 20 | 140 $ |
| 22 | 154 $ |
| 24 | 168 $ |
| 26 | 182 $ |
Это иллюстрации оценки, а не целевые цены аналитиков.
При цене около 166 $ значительная часть краткосрочного тезиса уже опирается на то, что инвесторы продолжат платить премию за надёжность.
Если прибыль останется стабильной, а мультипликатор снизится, акции могут подешеветь, даже если бизнес работает удовлетворительно.
Может ли защитная акция всё же принести плохую доходность?
Да. Надёжность операционной деятельности и привлекательная инвестиционная доходность зависят от разных переменных.
Рассмотрим иллюстративную инвестицию на три года:
- Начальная цена: около 166 $
- Начальная EPS: 7,00 $
- Ежегодный рост EPS: 4%
- EPS через три года: около 7,87 $
При конечном мультипликаторе 24 итоговая цена составила бы около 189 $. При мультипликаторе 20 — около 157 $.
В обоих случаях прибыль компании растёт. Но ценовая доходность акционера сильно различается, потому что меняется оценка.
Дивиденды увеличили бы совокупную доходность, но не устранили бы эффект сжатия мультипликатора.
Это особенно актуально после сильного роста в день отчёта. Защитная акция может стать переполненной позицией как раз тогда, когда инвесторам менее всего комфортно держать другие активы.
Дисциплина состоит в том, чтобы оценить правдоподобный диапазон результатов бизнеса, применить разумные оценки и сравнить итоговую доходность с альтернативами.
Доказывает ли рост P&G, что потребители в хорошей форме?
Он даёт обнадёживающие свидетельства по отдельным категориям и брендам.
Он не доказывает, что каждое домохозяйство или каждый потребительский сектор сильны.
Потребители могут продолжать покупать проверенный стиральный порошок, сокращая расходы на рестораны, мебель или электронику. Они также могут покупать премиальные товары в одной категории и выбирать собственные марки магазинов в другой. Сигналы ритейлеров, разобранные в материале Walmart и Target 2026: сигналы стресса потребителя в США, — необходимая перекрёстная проверка.
Интерпретацию осложняют несколько факторов:
- Изменения запасов у ритейлеров могут влиять на отгрузки.
- Промоакции могут поднимать объём продаж.
- Запуски продуктов могут давать временный прирост.
- Более состоятельные домохозяйства могут поддерживать премиальные категории, тогда как потребители с низкими доходами остаются под давлением.
- Рост доли рынка может приносить выгоду одной компании даже при медленном росте категории в целом.
Результаты P&G лучше всего воспринимать как свидетельство того, что её продуктовый портфель и исполнение остались устойчивыми.
Чтобы оценить положение потребителя в целом, инвесторам стоит сопоставить тенденции в товарах для дома с комментариями ритейлеров, реальными располагаемыми доходами, занятостью и кредитными условиями.
Одна крупная компания — ценная точка данных. Но это лишь одна часть потребительской экономики.
Все ли товары первой необходимости одинаково защитны?
Сектор объединяет компании с очень разной экономикой.
| Тип бизнеса | Главное преимущество | Главная уязвимость |
|---|---|---|
| Товары для дома | Частые покупки и устоявшиеся бренды | Стоимость сырья и конкуренция с собственными торговыми марками |
| Напитки | Лояльность к брендам и масштаб дистрибуции | Меняющиеся вкусы и стоимость упаковки |
| Упакованные продукты питания | Регулярный спрос | Слабый объём продаж и переговорная сила ритейлеров |
| Ритейлеры товаров первой необходимости | Посещаемость и ценовое позиционирование | Низкая маржа и затраты на персонал |
| Табак | Ценовая сила и генерация денежных средств | Регулирование и снижающийся объём продаж |
Инвестор, покупающий секторный фонд, приобретает сочетание всех этих экспозиций.
Например, Consumer Staples Select Sector SPDR ETF (XLP) от State Street на 22 октября 2026 года держал 34 акции. Крупнейшие веса приходились на Walmart (10,88%), Costco (9,11%), Procter & Gamble (7,76%), Coca-Cola (7,44%), Philip Morris International (6,34%), Altria (4,56%) и Colgate-Palmolive (4,50%). Поэтому его динамика зависит далеко не только от результатов P&G. Источник: страница фонда на сайте State Street.
Диверсифицированный фонд может снизить специфический риск отдельной компании, но не устраняет риск оценки и не гарантирует, что у каждой бумаги в портфеле сильный органический рост.
P&G — относительно сфокусированный выбор для инвесторов, которым нужна экспозиция на брендовые товары для дома и личной гигиены. Секторный фонд может подойти лучше, если цель — широкая диверсификация в сторону от технологий.
Как понять, продлится ли эта ротация?
Устойчивая смена лидеров требует большего, чем одна сильная сессия. Сигналы на уровне секторов разобраны в нашем материале руководство по секторальной ротации S&P 500.
Более весомыми свидетельствами были бы следующие сигналы:
- Устойчивая относительная сила: товары первой необходимости опережают рынок в течение нескольких недель, в том числе в дни, когда технологические акции восстанавливаются.
- Повышение прогнозов прибыли: аналитики повышают оценки будущей прибыли, а не просто применяют более высокие мультипликаторы.
- Более широкое участие: лидерство распространяется на несколько компаний и категорий.
- Стабильный спрос: объём продаж остаётся положительным без всё более дорогих промоакций.
- Улучшение маржи: производительность начинает перевешивать давление стоимости сырья.
- Подтверждение потоками в фонды: приток средств в сектор подтверждает интерпретацию, которую подсказывают цены.
- Более избирательные инвестиции в ИИ: рынок разделяет компании по возврату денежных средств, а не продаёт все связанные с ИИ акции разом.
Если акции товаров первой необходимости растут, а оценки их прибыли не меняются, движение представляет собой прежде всего сдвиг в оценке. Он может продолжаться какое-то время, но у него есть пределы.
Если объём продаж, маржа и прогнозы прибыли улучшаются одновременно, тезис становится более устойчивым.
Пользователи SimianX AI могут применять это разграничение, проверяя инвестиционный тезис: какая часть ожидаемой доходности приходится на рост бизнеса, какая — на дивиденды, а какая требует, чтобы другие инвесторы заплатили больше?
Описание исследовательского процесса SimianX делает акцент на изучении противоположных аргументов. Здесь этот подход полезен, потому что существенны и оптимистичные данные о спросе, и осторожные данные об оценке.
Каковы оптимистичный, базовый и пессимистичный сценарии для PG?
Следующие сценарии иллюстрируют, как могут взаимодействовать прибыль и оценка. Это не прогнозы и не торговые рекомендации.
| Сценарий | Иллюстративная EPS | Иллюстративный P/E | Расчётная цена | Главное допущение |
|---|---|---|---|---|
| Пессимистичный | 6,60 $ | 20 | 132 $ | Издержки или слабый спрос подрывают ожидания |
| Базовый | 7,00 $ | 23 | 161 $ | Прогноз выполняется, премия за качество сохраняется |
| Оптимистичный | 7,40 $ | 25 | 185 $ | Лучший спрос и маржа обеспечивают более высокую прибыль |
Дивиденды не учтены, конкретная дата реализации не предполагается.
Таблица показывает трудность для покупателей после роста. Базовый вариант почти не даёт ценового потенциала от 165,59 $, а оптимистичный сценарий требует улучшения прибыли и сохранения премиальной оценки.
Пессимистичный сценарий не требует обвала спроса домохозяйств. Достаточно умеренного разочарования в прибыли в сочетании с более низким мультипликатором.
Это не делает P&G непривлекательной для всех инвесторов. Тот, кто сокращает чрезмерную долю технологий в портфеле, может оценить её выгоды для диверсификации. Тому, кто ищет высокую абсолютную доходность от новой позиции, может понадобиться более низкая цена входа или более убедительные признаки ускорения прибыли.
Стоит ли инвесторам гнаться за ростом на 5,6%?
Аргументы сильнее в пользу терпеливой диверсификации портфеля, чем в пользу погони за движением одной сессии.
Нынешние акционеры получили полезное подтверждение того, что спрос оказался устойчивее ожиданий. Для новых инвесторов более высокая цена сужает запас прочности.
Практический процесс принятия решения таков:
- Определите потребность портфеля. Решите, что является целью: доход, снижение концентрации на технологиях или рост капитала.
- Задайте требуемую доходность. Оцените, что могут разумно дать рост прибыли и дивиденды.
- Проведите стресс-тест оценки. Проверьте доходность при более низком конечном мультипликаторе.
- Проверьте качество спроса. Отслеживайте объём продаж, промоакции и долю рынка вместе.
- Следите за покрытием денежными средствами. Сопоставляйте дивиденды и обратный выкуп с годовым свободным денежным потоком.
- Подберите размер позиции соответственно. Учитывайте, что защитная акция тоже может существенно упасть.
Поэтапная покупка может снизить зависимость от цены одного дня отчётности. Подождать ещё квартал тоже может быть разумно, если инвестиционный тезис зависит от восстановления маржи.
Не нужно воспринимать выбор как продажу всех технологических акций и покупку всех товаров первой необходимости. Полезнее сбалансировать экспозицию на долгосрочный рост с компаниями, доходность которых сегодня проще оценить.
FAQ: почему акции P&G подскочили и что дальше
Почему акции P&G выросли на 5,6% 22 октября 2026 года?
P&G отчиталась за первый квартал 2027 финансового года с core EPS 2,00 $ при консенсус-прогнозе 1,89 $, органическим ростом продаж на 4% и ростом объёма продаж на 2,4%, а также сохранила годовой прогноз EPS, несмотря на рост сырьевых затрат. В тот же день отрицательный свободный денежный поток Meta и её план капзатрат вытолкнули инвесторов из акций ИИ в защитные компании.
Каковы результаты P&G за первый квартал 2027 финансового года?
За июль–сентябрь 2026 года P&G сообщила о чистых продажах в 23,28 млрд $ (+4%), органическом росте продаж на 4%, разводнённой EPS 1,97 $, core EPS 2,00 $ (+1%), операционном денежном потоке 5,77 млрд $ и свободном денежном потоке 4,40 млрд $. Через дивиденды и обратный выкуп компания вернула акционерам 3,85 млрд $.
Безопасны ли товары первой необходимости во время распродажи технологических акций?
У товаров первой необходимости часто более стабильный спрос, что помогает диверсифицировать технологическую экспозицию. Тем не менее их акции могут падать из-за высоких оценок, инфляции стоимости сырья, конкуренции или изменения поведения потребителей. 23 октября, на следующий день после роста, большинство таких акций подешевели примерно на 2–3,5%.
Дёшевы ли акции P&G после последнего отчёта?
По цене закрытия 22 октября PG торговалась примерно с мультипликатором 23,7 к середине прогноза менеджмента по core EPS на 2027 финансовый год в 7,00 $ против 22,4 днём ранее. Это отражает существенную премию за качество, поэтому привлекательная доходность зависит от выполнения планов по прибыли и от оценки, которую инвесторы будут готовы давать и дальше.
Какова дивидендная доходность P&G?
Квартальный дивиденд составляет 1,0885 $ на акцию, или 4,354 $ в год, что даёт доходность 2,63% при цене 165,59 $ и 2,70% при цене закрытия 23 октября в 161,02 $. P&G повышает дивиденд 70 лет подряд.
Означают ли результаты P&G, что бум ИИ закончился?
Данные подтверждают новую волну опасений по поводу стоимости финансирования, капитальных затрат и отдачи от инвестиций в ИИ. Они не доказывают, что спрос на ИИ обвалился или что у каждой компании, связанной с ИИ, одинаковые перспективы.
За чем инвесторам PG следить в ближайшие кварталы?
Самые полезные индикаторы — органический объём продаж, интенсивность промоакций, стоимость сырья, маржа и свободный денежный поток, а также то, как Thorne и дополнительный краткосрочный долг повлияют на прибыль. Устойчивое улучшение этих показателей подкрепило бы рост убедительнее, чем очередная короткая волна защитных покупок.
Вывод: товары первой необходимости заслужили внимание, но цена по-прежнему важна
P&G оказалась в центре внимания, потому что предъявила осязаемые свидетельства спроса в момент, когда инвесторы сомневались в экономике огромных инвестиций в ИИ.
Восстановление объёмов продаж сделало превышение прогноза по прибыли убедительнее. Генерация денежных средств поддержала выплаты акционерам. Более широкий рост акций производителей товаров для дома и напитков показал, что инвесторы пересматривают баланс портфелей.
Ограничения по-прежнему очевидны: core EPS выросла на 1%, сырьевые затраты увеличились на 400 млн $, маржа сократилась, а оценка акции за один день резко выросла.
Отчёт P&G усилил аргументы в пользу владения устойчивым потребительским бизнесом. После роста цена входа оставляет меньше запаса прочности.
Следующий шаг для инвесторов — оценить, способны ли улучшающиеся операционные результаты оправдать эту премию на протяжении нескольких кварталов. Следите за объёмом продаж, маржой и возвратом денежных средств наряду с ценой акции.
Используйте SimianX AI, чтобы изучать противоположные инвестиционные аргументы и строить исследовательскую модель, учитывающую и устойчивость бизнеса, и его оценку.
Как обновляется эта страница: квартальные таблицы основаны на пресс-релизах P&G о результатах (Form 8-K, Exhibit 99.1), а годовая таблица — на данных Form 10-K из SEC EDGAR XBRL. Обе будут обновлены после отчёта P&G за второй квартал 2027 финансового года, ожидаемого в конце января 2027 года. Цены — закрытие основной торговой сессии. Эта страница — аналитика, а не инвестиционная рекомендация.
Читайте также
- Капзатраты Meta по кварталам: 34,9 млрд $ за 3 кв. 2026 года
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Свободный денежный поток Tesla: $1,5 млрд в III кв. 2026 г.
- Walmart и Target 2026: сигналы стресса потребителя в США
- Руководство по секторальной ротации S&P 500 с ИИ-сигналами
- Мировая распродажа облигаций 2026: 30 лет на пике с 2007
- Стресс-тест AI-ралли: отчёт Nvidia против 5% доходности
- Раздувает ли Дженсен Хуанг пузырь ИИ? Разбор бума Nvidia
- Акции ИИ снижаются: сомнения в OpenAI и отчёты бигтехов
- ИИ-анализ акций по-новому: комитет из 8 агентов ответит вам
- Больше аналитики — в тематическом разделе ИИ и рынки
Источники
- SEC EDGAR — результаты P&G за первый квартал 2027 финансового года, Form 8-K Exhibit 99.1 (22 октября 2026 года)
- SEC EDGAR — Form 10-Q P&G за квартал, закончившийся 30 сентября 2026 года
- SEC EDGAR — результаты P&G за четвёртый квартал и 2026 финансовый год с прогнозом на ФГ2027 (29 июля 2026 года)
- SEC EDGAR — объявление P&G о квартальном дивиденде (13 октября 2026 года)
- SEC EDGAR — XBRL company facts P&G (годовые данные о денежных потоках)
- SEC EDGAR — указатель отчётов P&G (8-K)
- SEC EDGAR — результаты Meta за третий квартал 2026 года, Form 8-K Exhibit 99.1 (21 октября 2026 года)
- P&G — раздел для инвесторов: квартальный дивиденд и история дивидендов (13 октября 2026 года)
- P&G — раздел для инвесторов: результаты за первый квартал 2027 финансового года
- Cboe — распродажа технологических акций привела к росту защитных бумаг (22 октября 2026 года)
- Nasdaq — исторические цены PG
- Nasdaq — история прибыли PG и сюрпризов относительно консенсуса
- CNBC — котировка индекса S&P 500
- State Street — Consumer Staples Select Sector SPDR ETF (XLP): состав и характеристики
- Investopedia — органический рост
- Investopedia — свободный денежный поток (FCF)
- Investopedia — экс-дивидендная дата (дата отсечки)