
 Автор: Muke
Как связаны объёмы продаж, денежный поток и оценка Coca-Cola
Результаты Coca-Cola за III квартал 2026 года сильнее поддерживают тезис об устойчивости бизнеса, чем о восстановлении потребления. Мировой объём продаж в стандартных ящиках вырос на 5%, но в Северной Америке остался неизменным, а эффект цены и структуры продаж в Азиатско-Тихоокеанском регионе составил −2%. Компания продаёт больше напитков, однако это не доказывает синхронного восстановления покупательной способности домохозяйств.
Для акционеров KO сложнее определить, сколько стоит это улучшение. При цене закрытия 27 октября в $91.18 акция торговалась с мультипликатором около 27.4 к рассчитанной из прогноза минимальной сопоставимой прибыли на акцию за 2026 год. Даже устойчивый бизнес способен принести разочаровывающую доходность, если его оценка предполагает слишком многое.
Этот материал разделяет три проверки: физический спрос, его превращение в денежный поток и цену, уплаченную за этот поток. Региональные и квартальные таблицы объясняют, почему ответы различаются.
Обновлено 28 октября 2026 года. Результаты относятся к кварталу, завершившемуся 2 октября, и опубликованы 27 октября. Рыночные расчёты используют цену закрытия основной сессии 27 октября, а не внутридневную котировку. Данные компании, её прогнозы и расчёты SimianX обозначены отдельно. Сценарии иллюстрируют допущения, а не предсказывают котировки.
Результаты Coca-Cola за III квартал 2026 года
| Показатель | III квартал 2026 | III квартал 2025 / сравнение |
|---|---|---|
| Чистая выручка | $13,380 млн | $12,455 млн; опубликованный рост +7% |
| Мировой объём в стандартных ящиках | +5% | Рост год к году |
| Органический рост выручки | +7% | Не по GAAP |
| Рост продаж концентратов | +7% | На 2 процентных пункта выше роста стандартных ящиков |
| Цена/структура продаж | +1% | Цены частично компенсированы неблагоприятной структурой |
| Операционная прибыль | $4,465 млн | $3,982 млн; опубликованный рост +12% |
| Операционная маржа по GAAP | 33.4% | 32.0% |
| Сопоставимая операционная маржа | 32.9% | 31.9%; не по GAAP |
| Разводнённая прибыль на акцию по GAAP | $0.93 | $0.86; опубликованный рост +8% |
| Сопоставимая прибыль на акцию | $0.91 | $0.82; опубликованный рост +11% |
| Рост сопоставимой операционной прибыли без влияния валют | +8% | Не по GAAP |
Источник: релиз от 27 октября и сверки финансовых показателей. Компания рассчитывает темпы роста по неокруглённым суммам; округлённые компоненты могут не сходиться точно.
Самое убедительное свидетельство — одновременное улучшение спроса и маржи. Но опубликованный рост операционной прибыли на 12% включает валютные эффекты и корректировки сопоставимости: соответствующий сопоставимый показатель без влияния валют вырос на 8%. Сопоставимую прибыль на акцию также поддержал валютный эффект в 2 пункта. После его исключения улучшение сохраняется, но его размер важен для оценки воспроизводимого роста.
Квартальные результаты: ускоряется ли рост объёмов?
Квартал становится информативнее в сравнении с предыдущими отчётами. Все темпы ниже — год к году, а не к предыдущему кварталу.
| Квартал | Чистая выручка, округлённо | Стандартные ящики | Продажи концентратов | Цена/структура | Органическая выручка | Сопоставимая прибыль на акцию |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 млрд | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 млрд | +5% | +4% | +2% | +6% | $0.97 |
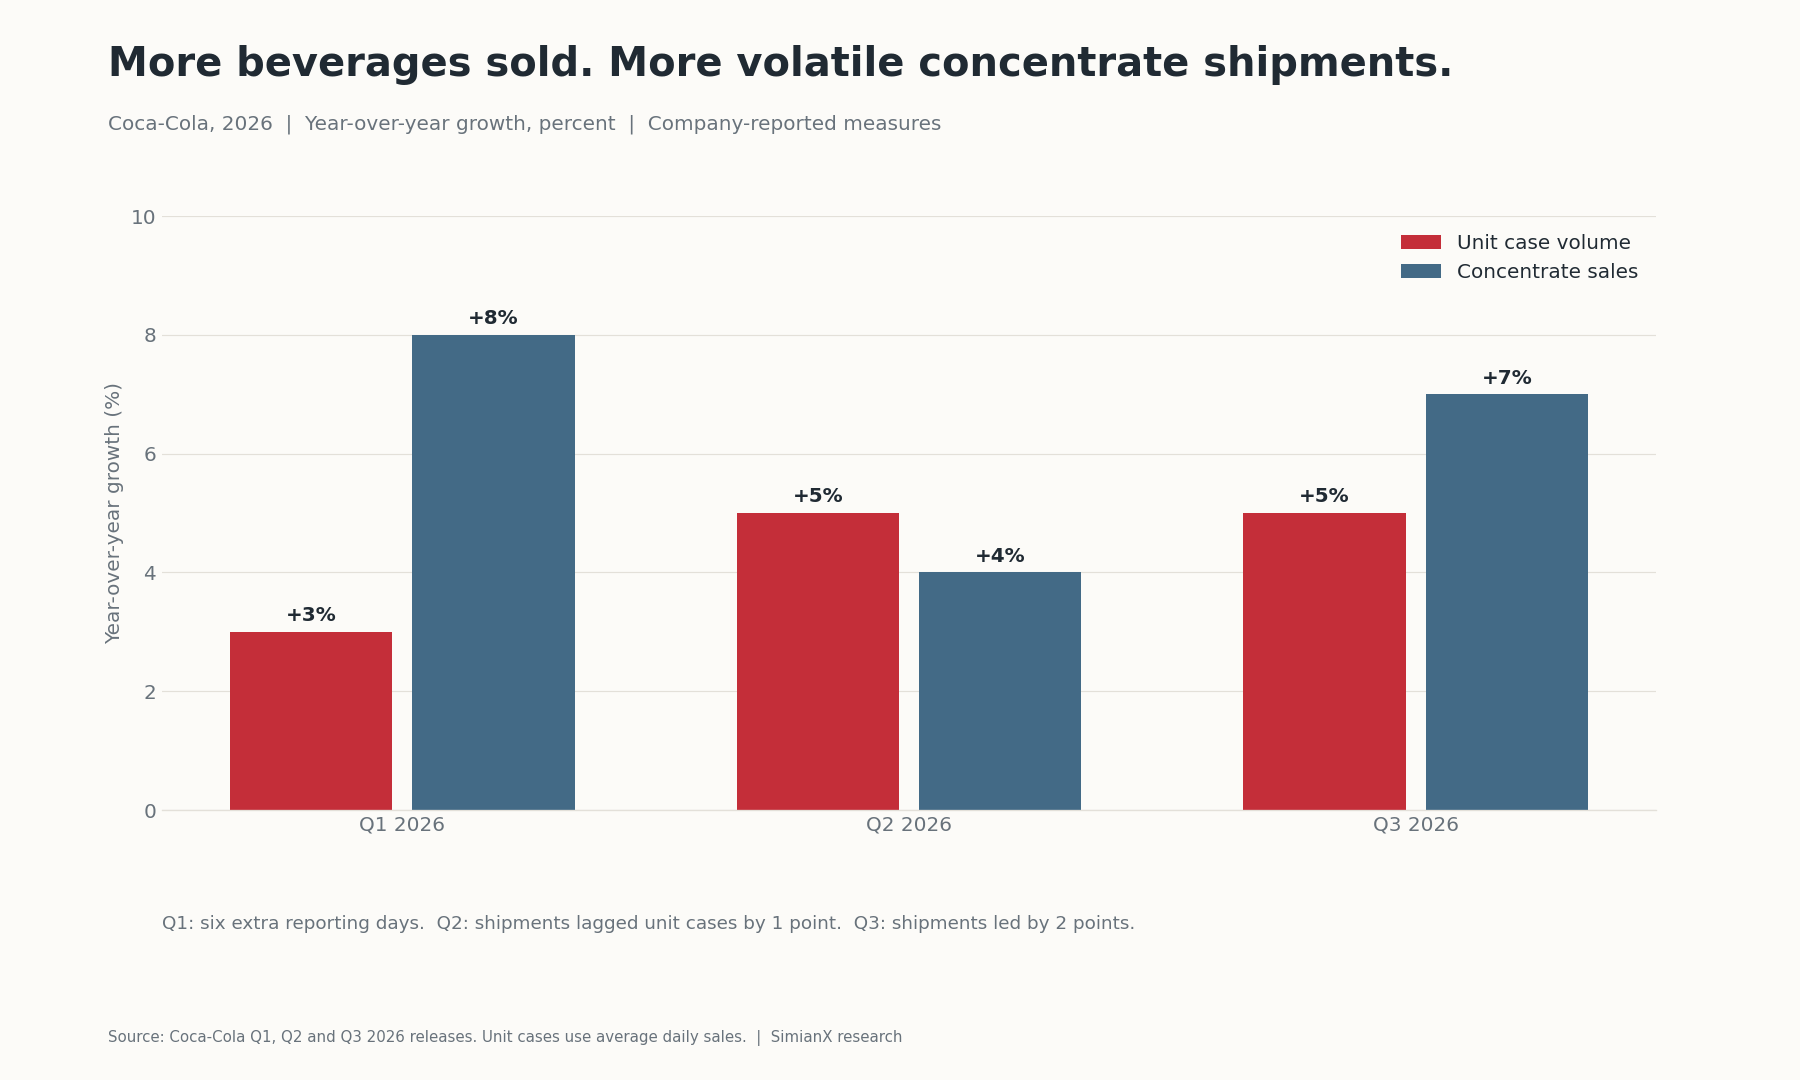
| Q3 2026 | $13.4 млрд | +5% | +7% | +1% | +7% | $0.91 |
Источники: результаты I квартала, II квартала и III квартала. Сопоставимая прибыль на акцию и органический рост — показатели не по GAAP.
Рост объёмов ускорился между I и II кварталами, затем сохранился на уровне 5% в III квартале. Называть последний квартал новым ускорением означало бы преувеличивать динамику. Вклад цен снизился, что указывает на более здоровый баланс между физическим ростом и монетизацией, но одновременно повышает важность прибыльной структуры продаж.
Продажи концентратов колебались сильнее: +8%, +4%, затем +7%. В I квартале было шесть дополнительных отчётных дней, во II рост отгрузок отставал от роста стандартных ящиков на 1 пункт, а в III опережал его на 2 пункта. Среднее этих трёх процентов не даёт корректного годового темпа: квартальные базы и календарные эффекты различаются.
Почему отгрузки концентратов не равны покупкам потребителей
Материнская компания Coca-Cola продаёт концентраты и сиропы, а партнёры-боттлеры выполняют значительную часть производства и дистрибуции. Поэтому в системе Coca-Cola действуют два операционных ритма.
Закупки концентратов отражают решения боттлеров о заказах и запасах. Объём в стандартных ящиках измеряет готовые напитки, проданные через систему, и рассчитывается по средним ежедневным продажам. Он ближе к базовому спросу, но не является полным учётом расходов домохозяйств по каждой кассовой операции.
Если боттлеры делают заказы перед промоакцией, отгрузки материнской компании могут увеличиться раньше соответствующих продаж напитков. Последующее использование запасов способно ослабить заказы концентратов даже при здоровом спросе. Релиз за III квартал прямо связывает опережение на 2 пункта со сроками отгрузок. Он не доказывает, что такой же вклад повторится.
Правило анализа простое: сравнивать отгрузки со стандартными ящиками за несколько периодов, затем проверять прибыль и её превращение в денежный поток. Разворот отгрузок сам по себе не опровергает сильный спрос; устойчивый рост отгрузок без соответствующих объёмов даёт повод изучить запасы.
Региональный спрос: четыре разные картины потребления
| Регион | Рост стандартных ящиков | Цена/структура | Органический рост выручки | Данные о доле рынка в денежном выражении |
|---|---|---|---|---|
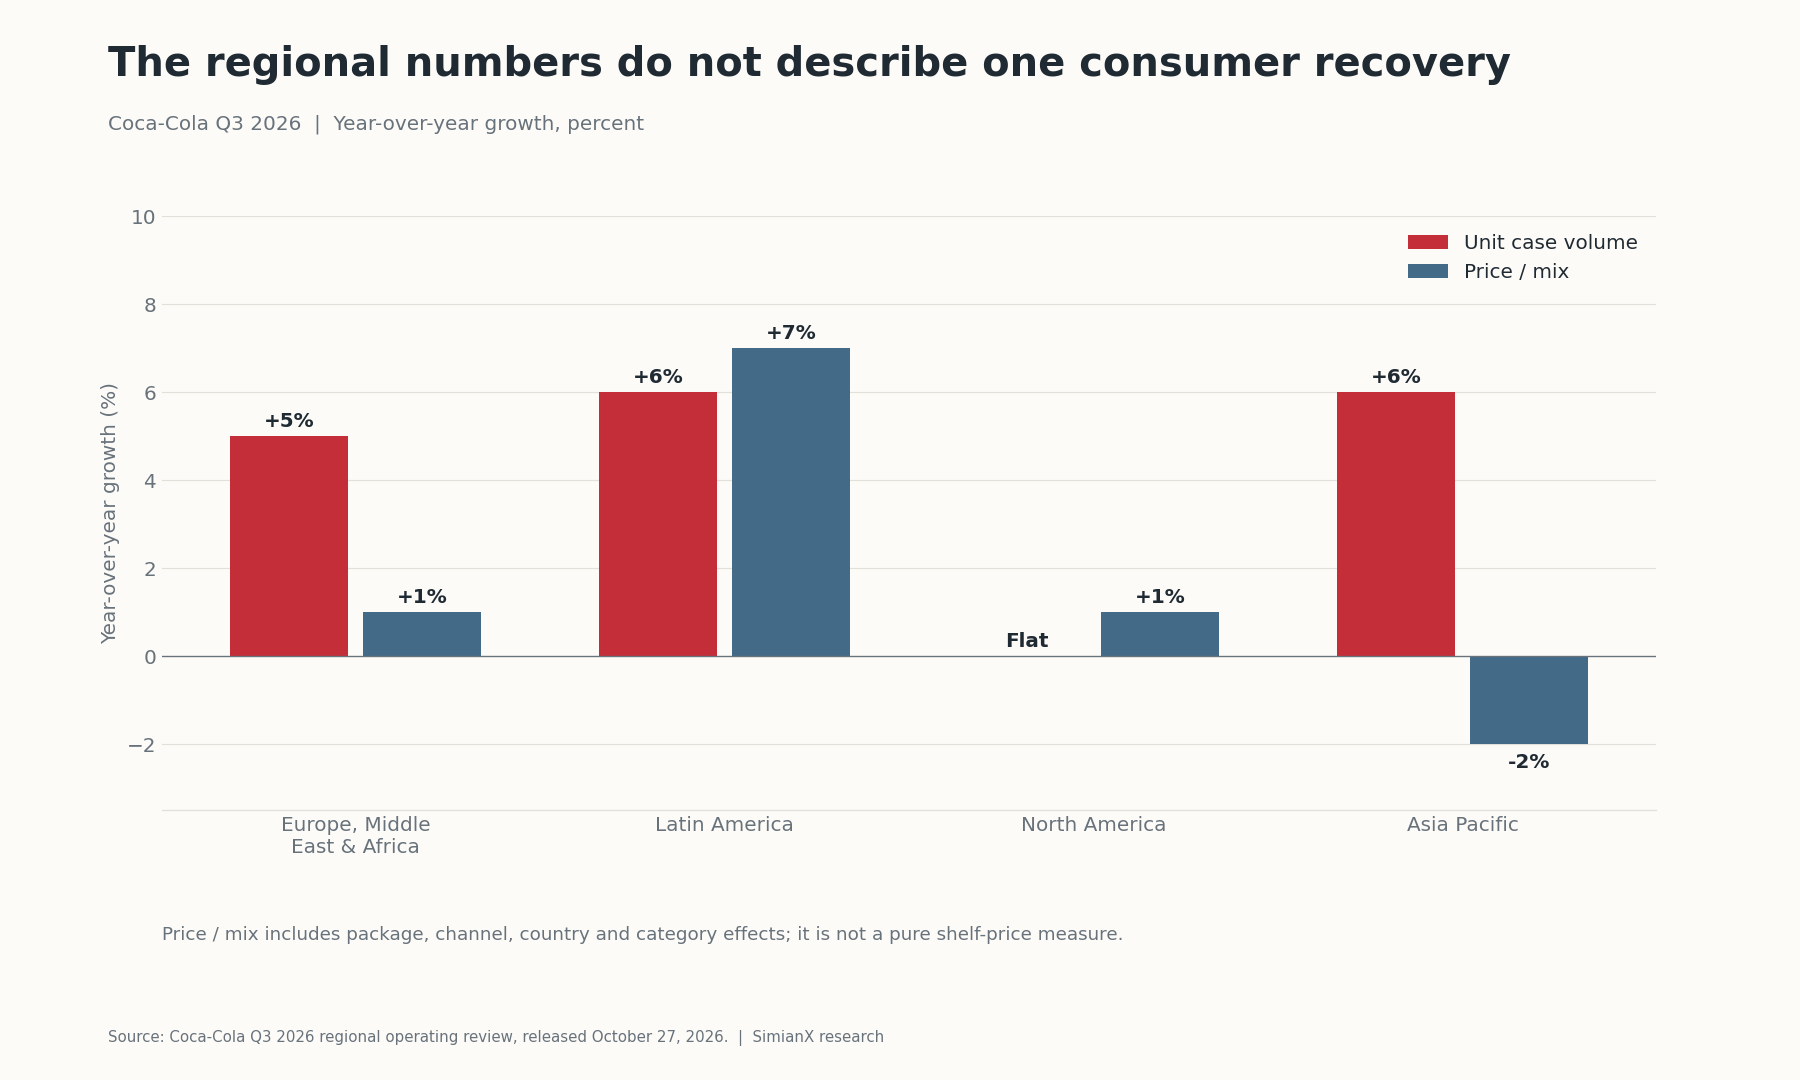
| Европа, Ближний Восток и Африка | +5% | +1% | +7% | Снижение доли в целом |
| Латинская Америка | +6% | +7% | +16% | Увеличение доли |
| Северная Америка | 0% | +1% | +3% | Увеличение доли |
| Азиатско-Тихоокеанский регион | +6% | −2% | +6% | Увеличение доли |
Источник: региональный операционный обзор за III квартал. Органическая выручка также отражает отгрузки концентратов; она не равна простой сумме роста стандартных ящиков и цены/структуры. Округлённые значения могут не сходиться арифметически.
Северная Америка — самое прямое возражение против тезиса о широком восстановлении потребления в США: объём остался неизменным, хотя Coca-Cola увеличила долю рынка в денежном выражении. Компания может обгонять конкурентов без быстрого расширения категории или семейных бюджетов. Подход к оценке потребительского стресса на примере Walmart и Target объясняет, почему результаты нужно сопоставлять с посещаемостью, структурой продаж и возможностями покупателей тратить.
В Азиатско-Тихоокеанском регионе сильный рост объёмов сочетается с отрицательным эффектом цены/структуры. Это может отражать распределение по странам, упаковкам, категориям или каналам и не доказывает повсеместного снижения розничных цен. Повышение доступности может удерживать покупателей, одновременно сокращая выручку с единицы продукции. Следующая проверка — обеспечивает ли дополнительный объём привлекательную прибыль системы после маркетинговых и дистрибуционных расходов.
Латинская Америка сочетает сильные объёмы и цены, но местная инфляция и валютный пересчёт осложняют выводы о реальной покупательной способности. Опубликованный рост выручки на 25% включал 9 пунктов благоприятного валютного эффекта; органический рост составил 16%.
EMEA показывает обратную проблему объяснения результатов: объёмы выросли на 5%, но доля рынка в денежном выражении в целом снизилась, поскольку потери во Франции и Великобритании перевесили прирост в Нигерии и Марокко. Рост не доказывает автоматически увеличение доли рынка, как и увеличение доли не доказывает автоматически рост категории.
Сила бренда: наличие, доступность и Zero Sugar
Узнаваемость помогает попасть в число рассматриваемых вариантов; охлаждённые напитки в наличии, надёжное пополнение, отношения с ресторанами и подходящая упаковка превращают её в покупки. Конкуренту нужен доступ к этим ситуациям потребления, а не только известность. Дистрибуционная сеть правдоподобно объясняет устойчивость конкретной компании, но не доказывает, что все потребители чувствуют себя богаче.
Малые упаковки могут снижать сумму одной покупки, одновременно сохраняя более высокую цену за литр. Премиальные продукты обслуживают другие ситуации. Оба подхода могут сосуществовать, но ни один не гарантирует прибыльного роста: боттлерам и розничным продавцам также нужна достаточная доходность для поддержания оборудования, маршрутов и места на полках.
Coca-Cola Zero Sugar выросла на 16%, а Trademark Coca-Cola — на 5%. Вода прибавила 8%, спортивные напитки потеряли 3%, кофе и чай остались на прежнем уровне. Эти различия важнее общего заявления о бурном росте всех категорий. Источник: данные компании по брендам и категориям.
Zero Sugar может защищать бизнес, когда действующий покупатель переходит на напиток с другой рецептурой, и привлекать новых потребителей. Публичные показатели роста не разделяют эти эффекты. Успех подтверждает адаптацию; общий объём портфеля, маржа и денежный поток определяют, создаёт ли она дополнительную стоимость для акционеров.
Что подтвердило бы более широкое восстановление потребления?
Доказательства должны приходить из независимых источников, а не из повторных наблюдений за одной компанией.
| Проверка | В пользу широкого восстановления | В пользу действий конкретной компании |
|---|---|---|
| Спрос в категории | Объёмы напитков растут у разных поставщиков | Coca-Cola растёт на фоне стагнации конкурентов |
| Финансы домохозяйств | Устойчиво улучшается реальная покупательная способность | Рост опирается на небольшие упаковки начального ценового уровня |
| Ситуации потребления | Широко растёт посещаемость ресторанов и магазинов у дома | Прирост сосредоточен в отдельных каналах |
| Экономика цен | Одновременно улучшаются объёмы и прибыльная структура | Объёмы требуют более активных промоакций |
| География | Улучшение охватывает зрелые и развивающиеся рынки | Рост остаётся неравномерным по регионам |
Это аналитический список проверок, не статистическое разложение. Рост компании может одновременно отражать расширение категории и изменение доли рынка. Для США полезны данные BEA о личных доходах и расходах и розничные продажи Census Bureau. Их периоды и определения должны соответствовать проверяемому утверждению; результаты Coca-Cola не заменяют эти данные.
Сравнение с историей прибыли и объёмов P&G полезно, поскольку обе компании продают регулярно покупаемые товары. Различия в категориях, регионах и отчётных календарях исключают прямое сопоставление один к одному.
Повышение прогноза: важнее всего прибыль и деньги
| Показатель за весь 2026 год | Прежний прогноз | Прогноз от 27 октября |
|---|---|---|
| Органический рост выручки | Примерно 5% | Не менее 5% |
| Рост сопоставимой прибыли на акцию без влияния валютных курсов, приобретений и продаж активов | 7%–8% | Не менее 9% |
| Рост сопоставимой прибыли на акцию | 9%–10% | Не менее 11% |
| Базовая эффективная ставка налога | 19.9% | 19.7% |
| Операционный денежный поток | Примерно $14.6 млрд | Не менее $15.2 млрд |
| Капитальные затраты | Примерно $2.2 млрд | Примерно $2.2 млрд |
| Свободный денежный поток | Примерно $12.4 млрд | Не менее $13.0 млрд |
Источник: сравнение текущего и прежнего прогнозов. Показатели роста, кроме операционного потока, при необходимости представлены на заявленных компанией основах не по GAAP.
Изменение выручки главным образом укрепляет нижнюю границу. Повышение сопоставимой прибыли на акцию без влияния валютных курсов, приобретений и продаж активов, а также денежного потока весомее, поскольку указывает на улучшение, не объясняемое только валютным пересчётом. Снижение налоговой ставки тоже помогает прибыли, поэтому весь прирост нельзя приписывать операционному рычагу.
Повышение минимального денежного потока на $0.6 млрд связано с более высоким ожидаемым операционным потоком при неизменном прогнозе капзатрат. Сопоставимая прибыль на акцию за 2025 год в $3.00 подразумевает минимум 2026 года $3.33 = $3.00 × 1.11. Это расчёт из прогноза, не отдельная цель руководства по прибыли на акцию и не консенсус на 2027 год. Источник: результаты 2025 года.
Денежный поток и дивиденды: покрытие с ограничениями
За девять месяцев операционный поток составил $12.471 млрд, а приобретение основных средств — $1.063 млрд. Разница даёт $11.408 млрд свободного потока и соответствует округлённым $11.4 млрд в заголовке. Девятимесячный поток нельзя напрямую сравнивать с годовой потребностью в дивидендах, не обозначив различие периодов. Источник: отчёт о движении денежных средств.
Годовое сравнение тоже требует осторожности. За весь 2025 год свободный поток составил $5.3 млрд, но $11.4 млрд без условной выплаты в составе цены приобретения fairlife. Сравнение минимума 2026 года с нескорректированной цифрой 2025 года преувеличило бы повторяющийся рост. Даже скорректированное сравнение не является чистым прогнозом устойчивого роста: оборотный капитал и прочие временные эффекты могут меняться.
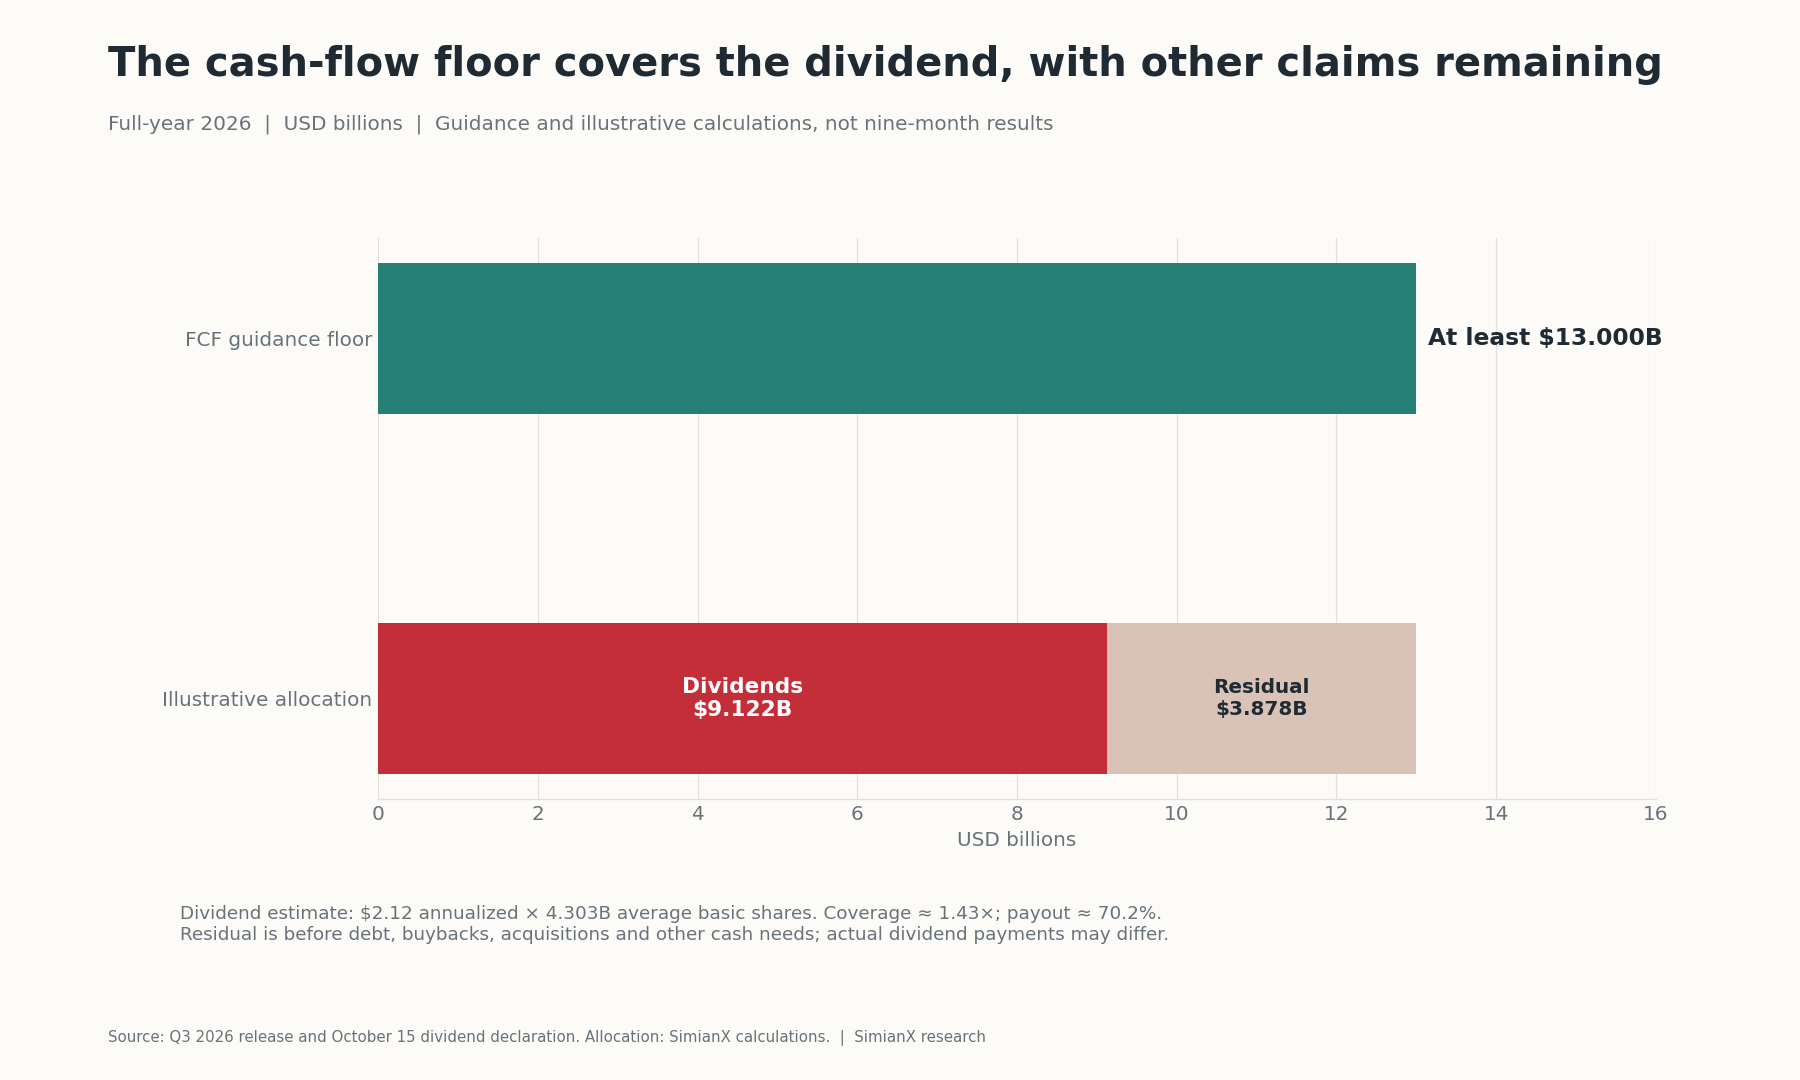
Октябрьское объявление дивиденда сохраняет $0.53 в квартал, или $2.12 в годовом выражении. При использовании среднего базового числа акций за III квартал — 4.303 млрд — в качестве приблизительной базы:
| Расчёт | Результат | Интерпретация |
|---|---|---|
| Годовой дивиденд × количество акций | $9.122 млрд | Оценка годовой потребности в деньгах |
| Потребность в дивидендах / минимум FCF $13.0 млрд | 70.2% | Приблизительная доля выплат в денежном потоке |
| Минимум FCF $13.0 млрд / потребность в дивидендах | 1.43× | Приблизительное покрытие |
| Минимум FCF минус потребность в дивидендах | $3.878 млрд | До других направлений использования денег |
| $2.12 / $91.18 | 2.33% | Начальная дивидендная доходность |
Это расчёты, а не прогноз компании по дивидендным расходам. Среднее число акций отличается от фактического числа бумаг, имеющих право на каждый платёж. Остаток должен покрывать долг, выкуп акций, приобретения и другие обязательства. Покрытие дивидендов поддерживает их устойчивость, но не доказывает дешевизну акции.
Оценка KO: что уже заложено в $91.18?
27 октября KO закрылась на $91.18, снизившись на 1.64% с $92.70. Именно эта датированная цена используется в дальнейших расчётах. Падение не выявляет единственный рыночный мотив и не доказывает, что инвесторы отвергли операционные результаты. Источник: исторические цены закрытия.
| Показатель оценки | Расчёт | Результат |
|---|---|---|
| Сопоставимый P/E текущего года на нижней границе прогноза | $91.18 / $3.33 | 27.4× |
| Доходность сопоставимой прибыли | $3.33 / $91.18 | 3.65% |
| Приблизительная рыночная стоимость собственного капитала | $91.18 × 4.303 млрд акций | $392.35 млрд |
| Доходность FCF собственного капитала на нижней границе | $13.0 млрд / $392.35 млрд | 3.31% |
Оценка капитализации использует среднее базовое число акций, не точное количество бумаг на закрытии; для приблизительной доходности этого достаточно. Доходность свободного потока относительно собственного капитала не равна доходности относительно стоимости предприятия. Мультипликатор использует скорректированный прогноз текущего года, а не историческую прибыль по GAAP.
Премия может быть оправдана долговечностью брендов и относительно скромными потребностями материнской компании в капитале. Но модель боттлинга не устраняет производственные и дистрибуционные издержки из экономической системы: значительную их часть несут партнёры. Сравнивая с PepsiCo, нужно учитывать её пищевой бизнес и отличающуюся структуру консолидации.
При такой начальной оценке рост должен компенсировать возможность более низкого будущего мультипликатора.
Сценарии на три года: оценка способна перевесить рост
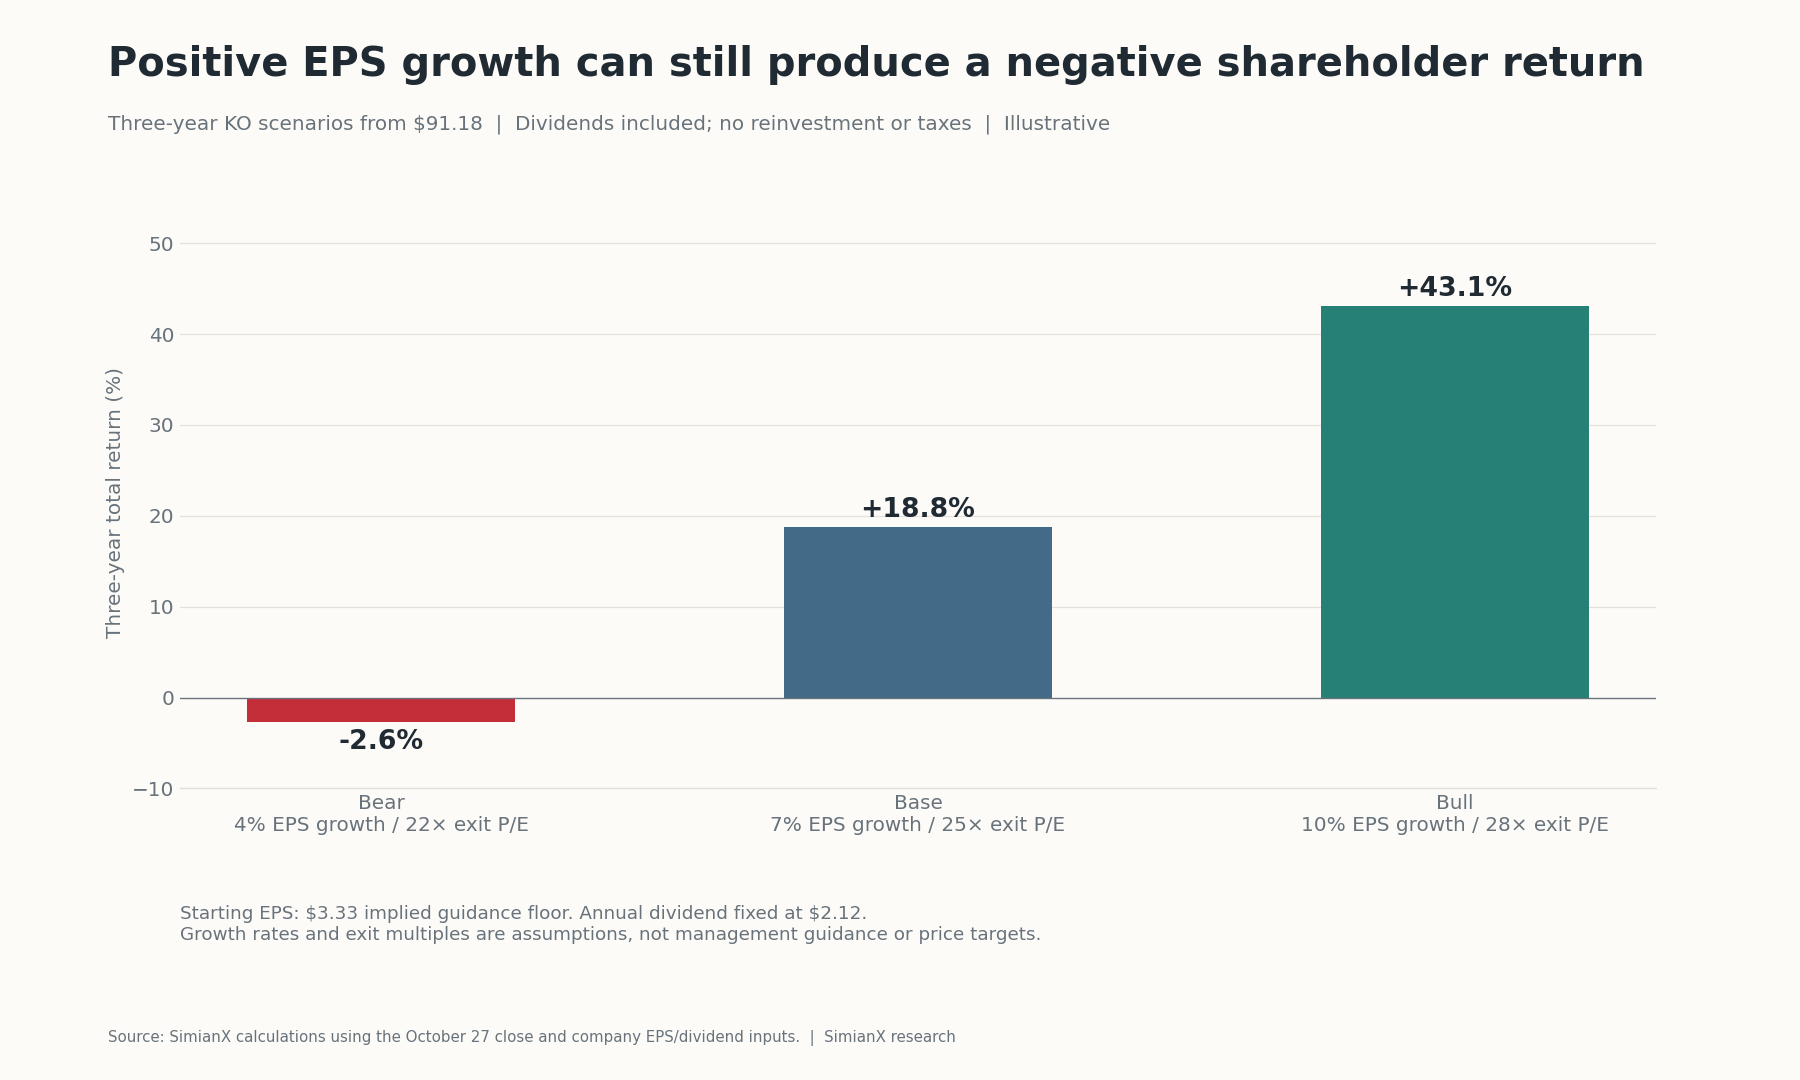
Модель начинается с $3.33, наращивает прибыль на акцию за три года, применяет конечный мультипликатор и добавляет $6.36 дивидендов, предполагая $2.12 в год без реинвестирования и налогов. Все допущения иллюстративны; ни одно не является прогнозом руководства.
| Сценарий | Годовой рост прибыли на акцию | Прибыль на акцию в третьем году | Конечный P/E | Конечная стоимость акции | Полная доходность с дивидендами | Среднегодовая полная доходность |
|---|---|---|---|---|---|---|
| Негативный | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Базовый | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Позитивный | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Внутренние расчёты сохраняют неокруглённую прибыль на акцию. Формула: полная доходность = (конечная стоимость акции + накопленные дивиденды) / $91.18 − 1; для годового выражения берётся кубический корень из полученного коэффициента увеличения капитала.
Негативный сценарий показывает основной риск: рост прибыли на акцию может сочетаться с отрицательной полной доходностью. В базовом сценарии требование 8% годовых на протяжении трёх лет подразумевало бы вход около $86.01 ≈ ($101.98 + $6.36) / 1.08³, если для упрощения считать все поступления полученными в конце. Это анализ чувствительности, не рекомендация и не оценка внутренней стоимости.
Что может изменить тезис в IV квартале и в 2027 году?
Следите за фактами, способными опровергнуть аргумент, а не только за подтверждающими его цифрами.
- Спрос: устойчивый рост североамериканских объёмов и более широкое улучшение у конкурентов усилили бы трактовку восстановления. Слабые стандартные ящики при сильных отгрузках ослабили бы её.
- Экономика: рост объёмов при снижении рентабельности без влияния валют или ухудшении конверсии в деньги ослабил бы тезис о прибыльном исполнении стратегии.
- Календарь: в IV квартале на шесть отчётных дней меньше, чем в IV квартале 2025 года. Объём рассчитывается по средним ежедневным продажам, поэтому выручка и стандартные ящики испытывают разное влияние.
- Портфель: компания указывает на отрицательное влияние приобретений/продаж активов в 2027 году примерно на 8% сопоставимой выручки и на 2% сопоставимой прибыли на акцию, а также на небольшое неблагоприятное влияние валютных курсов. Это предварительные ориентиры, не полный прогноз. Снижение выручки из-за консолидации не означало бы автоматически сокращение спроса на напитки.
- Капитал и налоги: маркетинг, упаковка и затраты на сырьё могут поглотить выгоды от объёмов. Спор с IRS остаётся отдельным риском; прежние платежи не закрывают все вопросы последующих лет. Перед пересмотром денежного или налогового тезиса проверьте последние квартальные документы.
Источник календарных эффектов и ориентиров 2027 года: прогнозные раскрытия за III квартал. Вернитесь к анализу после годового отчёта, существенной налоговой новости или заметного изменения котировки.
Частые вопросы
Какими были результаты Coca-Cola за III квартал 2026 года?
Выручка составила $13.380 млрд, разводнённая прибыль на акцию по GAAP — $0.93, сопоставимая — $0.91. Мировой объём вырос на 5%, органическая выручка — на 7%; сопоставимая прибыль на акцию и органическая выручка относятся к показателям не по GAAP.
Доказывает ли рост объёмов на 5% восстановление потребления?
Нет. Североамериканские объёмы не выросли, региональная структура различалась, а действия компании могут улучшать продажи без общего роста покупательной способности. Нужны данные по категории и независимые индикаторы потребления.
Почему концентраты росли быстрее стандартных ящиков?
Руководство связало опережение на 2 пункта в III квартале со сроками отгрузок. Заказы концентратов боттлерами и продажи готовых напитков следуют разным ритмам. Временный разрыв может развернуться без соответствующего изменения спроса.
Каков прогноз прибыли на акцию Coca-Cola на 2026 год?
Компания ожидает рост сопоставимой прибыли на акцию не менее чем на 11% от $3.00 в 2025 году. Расчёт даёт нижнюю границу около $3.33. Это скорректированная величина текущего года, не прогноз на 2027 год и не гарантированный результат.
Покрывает ли свободный поток дивиденды Coca-Cola?
Минимум FCF в $13.0 млрд превышает оценочную годовую потребность в $9.122 млрд, давая покрытие примерно 1.43 раза. Оценка использует среднее базовое число акций за III квартал; реальные выплаты и другие потребности могут отличаться.
Дёшевы ли акции KO при $91.18?
Эта датированная цена соответствует мультипликатору около 27.4 к минимальной сопоставимой прибыли на акцию и доходности FCF собственного капитала в 3.31%. Достаточность доходности зависит от будущего роста, выплат и мультипликатора, который инвесторы заплатят позже.
Есть ли уже полный прогноз Coca-Cola на 2027 год?
Релиз III квартала даёт предварительные валютные и портфельные ориентиры и обещает полный прогноз вместе с результатами IV квартала. Ожидаемые эффекты консолидации не следует путать с прогнозом физических объёмов напитков.
Как использовать доказательства
Тезис о бизнесе стал сильнее: объёмы растут, портфель адаптируется, руководство повысило минимумы прибыли и денежного потока. Тезис о широком восстановлении потребления остаётся неполным из-за различий регионального спроса и структуры продаж. Инвестиционный тезис чувствителен к цене: премия в оценке может поглотить годы операционных улучшений.
С помощью инструментов анализа акций SimianX сопоставляйте эти конкурирующие допущения со свежими документами. Разделяйте стандартные ящики, сроки отгрузок, прибыль без влияния валют и денежный поток; затем пересчитывайте оценку по фактически доступной цене.
Связанные материалы
- Отчётность P&G по кварталам: почему акции PG выросли на 5,6%
- Walmart и Target 2026: сигналы стресса потребителя в США
Источники
- Coca-Cola — результаты III квартала 2026 года
- Coca-Cola — поданные финансовые отчёты и сверки прогнозов
- Coca-Cola — результаты I квартала 2026 года
- Coca-Cola — результаты II квартала 2026 года
- Coca-Cola — результаты 2025 года и корректировка потока fairlife
- Coca-Cola — система боттлинга
- Coca-Cola — объявление дивиденда в октябре 2026 года
- Coca-Cola — квартальные документы SEC и налоговые раскрытия
- Stock Analysis — исторические цены закрытия KO
- BEA — личные доходы и расходы
- U.S. Census Bureau — данные розничной торговли


