Автор: Muke
Почему Alphabet упала при удвоении выручки Google Cloud: следите за денежным потоком
Свободный денежный поток Alphabet в III квартале 2026 года снизился до −$9.065 млрд, хотя выручка Google Cloud выросла на 103%. Компания получила $42.290 млрд операционного денежного потока и потратила $51.355 млрд на приобретение основных средств. Коммерческий прогресс Cloud реален, но немедленные денежные затраты на его обеспечение растут быстрее поступлений всей группы.
Это различие объясняет больше, чем само отставание прибыли от ожиданий. Cloud может укреплять операционный бизнес Alphabet, пока инфраструктура, запасы, общие исследования и финансирование откладывают денежную отдачу владельцам обыкновенных акций. Более низкая цена акции улучшает потенциал вложения лишь тогда, когда будущая экономика бизнеса оправдывает цену входа.
Анализ основан на официальных квартальных публикациях Alphabet и конференции по результатам 28 октября. Финансовые таблицы приведены в миллиардах долларов США, если не указано иное. Для сохранения исходного формата данных в числах используется точка как десятичный разделитель. Расчёты сохраняют точность исходных данных; показанные проценты округлены. Иллюстративные сценарии денежного потока — это допущения, а не прогнозы руководства.
Отчёт Alphabet за III квартал 2026 года: краткий ответ
Официальный квартальный релиз показывает рост выручки и операционной прибыли при ухудшении их конвертации в денежные средства.
| Показатель | Q3 2025 | Q3 2026 |
|---|---|---|
| Консолидированная выручка | $102.346 | $127.577 |
| Выручка Google Cloud | $15.157 | $30.709 |
| Консолидированная операционная прибыль | $31.228 | $40.576 |
| Разводнённая прибыль на обыкновенную акцию в USD | $2.87 | $2.12 |
| Свободный денежный поток | $24.461 | −$9.065 |
Cloud обеспечил приблизительно 61.6% прироста выручки группы: его дополнительные $15.552 млрд делятся на увеличение выручки Alphabet на $25.231 млрд. Это существенный двигатель роста, а не небольшой эксперимент. Однако инвестор владеет долей во всей группе, денежный поток которой должен обеспечивать инфраструктуру и исследования для нескольких продуктов.
Associated Press сообщило, что выручка оказалась ниже приведённой им оценки FactSet в $127.97 млрд, а прибыль на акцию — ниже примерно $3.01. Это оценки конкретного поставщика. Опубликованные компанией $2.12 прибыли на акцию и рассматриваемую ниже арифметически скорректированную величину нельзя считать взаимозаменяемыми показателями консенсуса.
Рыночный снимок GOOGL показывал закрытие основной сессии 28 октября на $324.89 и послеторговую котировку $292.50 в 19:59 EDT, на 9.97% ниже закрытия. Эта котировка с конкретным временем отражает первоначальную реакцию после основной сессии; это не доходность на закрытии основной сессии 29 октября.
Свободный денежный поток Alphabet по кварталам: контекст разворота
Alphabet определяет свободный денежный поток, не относящийся к GAAP, как операционный денежный поток за вычетом приобретения основных средств. Из него не вычитают все инвестиционные и финансовые выплаты. Поглощения, покупки финансовых вложений, дивиденды и погашение основного долга требуют отдельного учёта.
Релиз за IV квартал 2025 года, за I квартал 2026 года и последующие публикации дают следующую историю. Каждая строка относится к одному отдельному кварталу.
| Квартал | Операционный денежный поток | Денежные капитальные затраты | Свободный денежный поток | Capex / операционный денежный поток |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
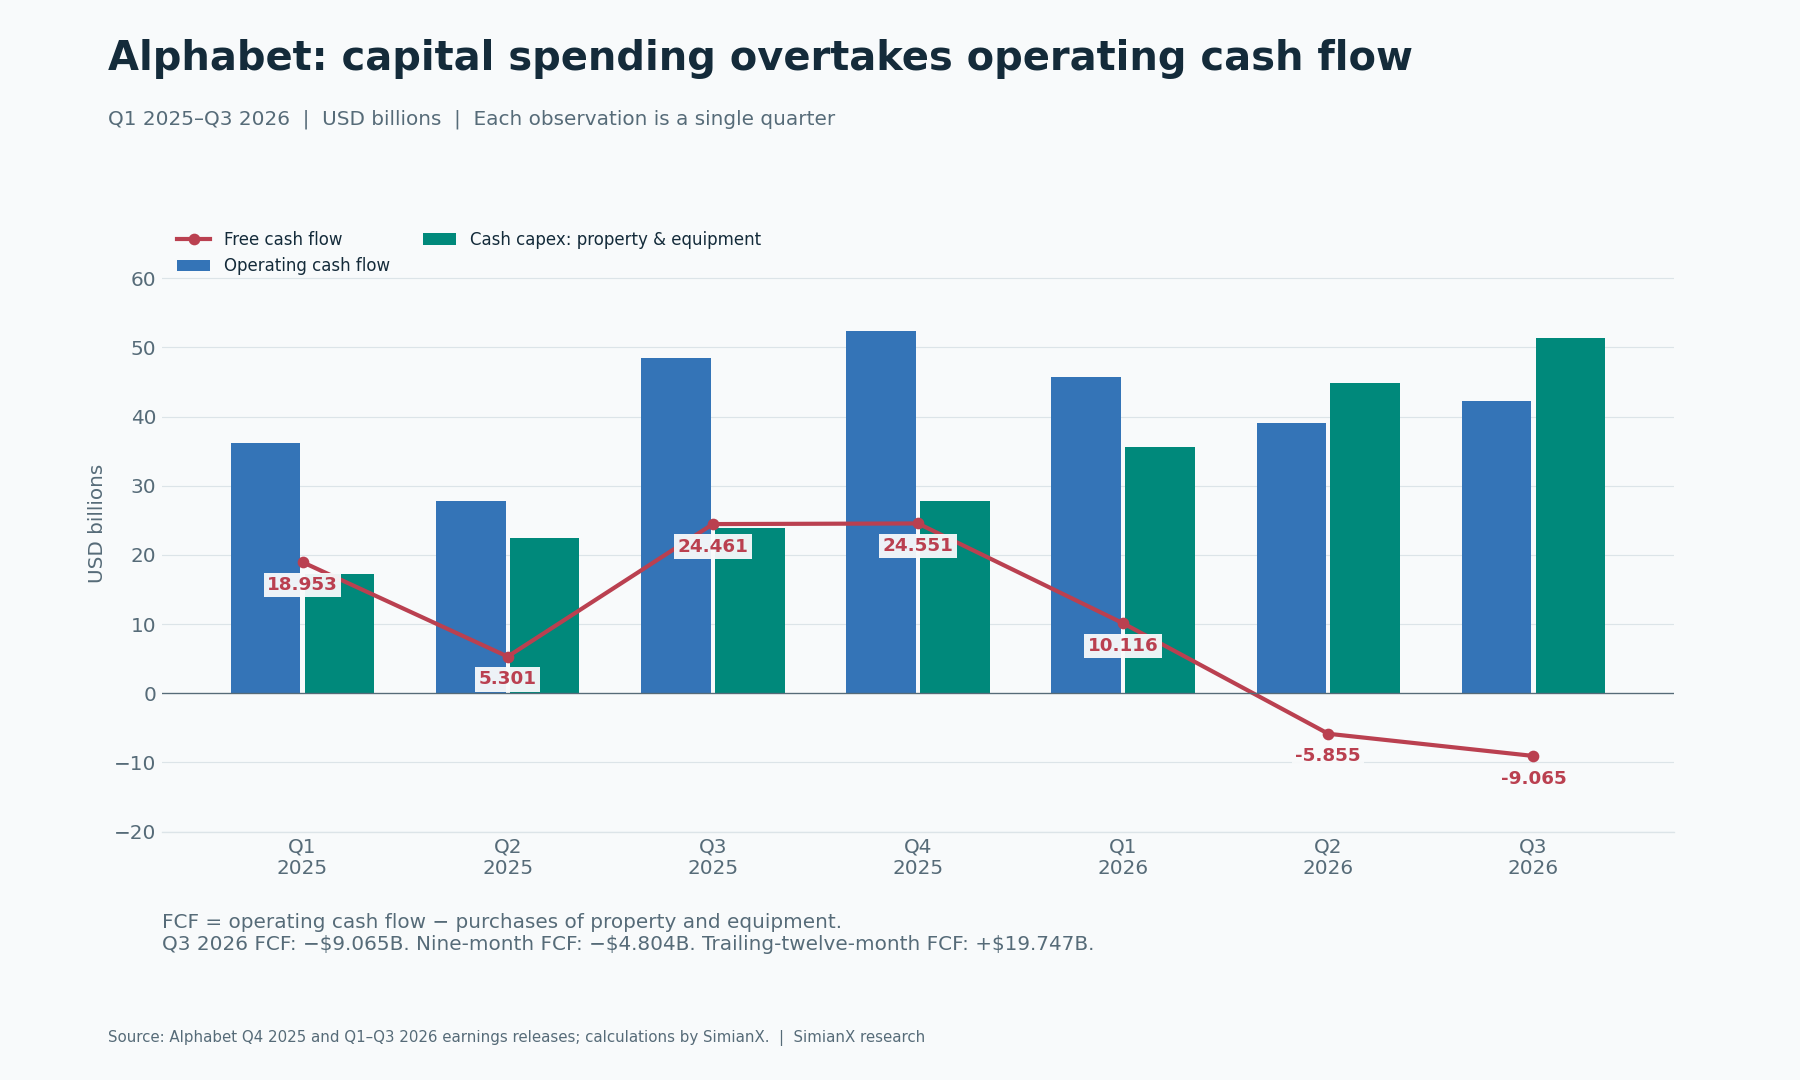
Ухудшение не ограничивается одним слабым кварталом. Capex увеличивался каждый квартал этой последовательности, тогда как операционные денежные поступления колебались. В III квартале покупки основных средств более чем удвоились год к году, а операционный поток уменьшился. В результате свободный поток сократился на $33.526 млрд относительно прошлого года.
Период имеет значение. За девять месяцев 2026 года свободный поток составил −$4.804 млрд: $127.149 млрд операционного потока минус $131.953 млрд capex. За последние двенадцать месяцев он остался положительным — $19.747 млрд, включая сильный IV квартал 2025 года. Ни одна величина не является прогнозом на весь 2026 год. Перенос последнего отрицательного квартала на год игнорировал бы сезонность, циклы запасов и сроки платежей.
Предыдущий разбор результатов Alphabet за II квартал и показателей Cloud описывает инвестиционный цикл до нынешней публикации. Новое свидетельство — второй подряд квартал с отрицательным свободным потоком вместе с очередным ростом денежных капитальных затрат.
Квартальный анализ capex и денежного потока Meta показывает похожее противоречие между инвестициями и денежными средствами у другого оператора ИИ. Прежде чем сравнивать капиталоёмкость, сопоставьте определения и отчётные периоды: одинаковый заголовок об отрицательном свободном потоке не означает одинаковой экономики бизнеса.
Что вызвало денежный дефицит: capex, запасы и штраф
Отчёт о прибыли и отчёт о денежных потоках отвечают на разные вопросы. Операционная прибыль признаёт расходы по правилам учёта. Денежный поток отражает, когда платят клиенты, финансируются запасы, погашаются обязательства и приобретается инфраструктура.
На конференции по итогам III квартала руководство назвало запасы систем TPU и выплату $5.2 млрд по штрафу Европейской комиссии дополнительными факторами давления. Если арифметически вернуть эту выплату, квартальный свободный поток изменится с −$9.065 млрд до −$3.865 млрд. Последнее значение — аналитическая чувствительность, а не опубликованный свободный поток. Штраф был реальным денежным обязательством.
С запасами ситуация иная. Отчёт Alphabet о денежных потоках показывает квартальный отток $3.220 млрд по запасам. Руководство описывает производство систем TPU до поставки и выставления счетов клиентам. Такие вложения проходят через операционный денежный поток; это не та же статья, что покупка оборудования для эксплуатации самой Alphabet.
Поэтому продажа систем TPU может увеличивать выручку Cloud, пока производственный цикл временно поглощает деньги. Последующие платежи клиентов могут высвободить оборотный капитал, но сумму определяют сроки, маржа и необходимость пополнения запасов. Считать всё финансирование запасов постоянным убытком преждевременно; прибавлять его целиком, будто бизнесу не нужен оборотный капитал, было бы столь же ошибочно.
Полезная проверка — догонят ли поступления от клиентов растущие поставки, пока инфраструктурные расходы остаются высокими. Признание выручки, платежи клиентов и приобретение производительных активов следует отслеживать раздельно.
Рост Google Cloud: масштаб, прибыльность и структура выручки
Публикации за I, II и III кварталы показывают реальное ускорение операционного бизнеса. Маржа ниже рассчитана по выручке и операционной прибыли сегмента.
| Показатель | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Выручка Google Cloud | $20.028 | $24.768 | $30.709 |
| Рост выручки Cloud год к году | 63% | 82% | 103% |
| Операционная прибыль Cloud | $6.598 | $8.814 | $11.121 |
| Операционная маржа Cloud | 32.9% | 35.6% | 36.2% |
| Выручка Search и прочих сервисов | $60.399 | $63.271 | $63.350 |
| Рост выручки Search год к году | 19% | 17% | 12% |
| Консолидированная операционная прибыль | $39.696 | $40.770 | $40.576 |
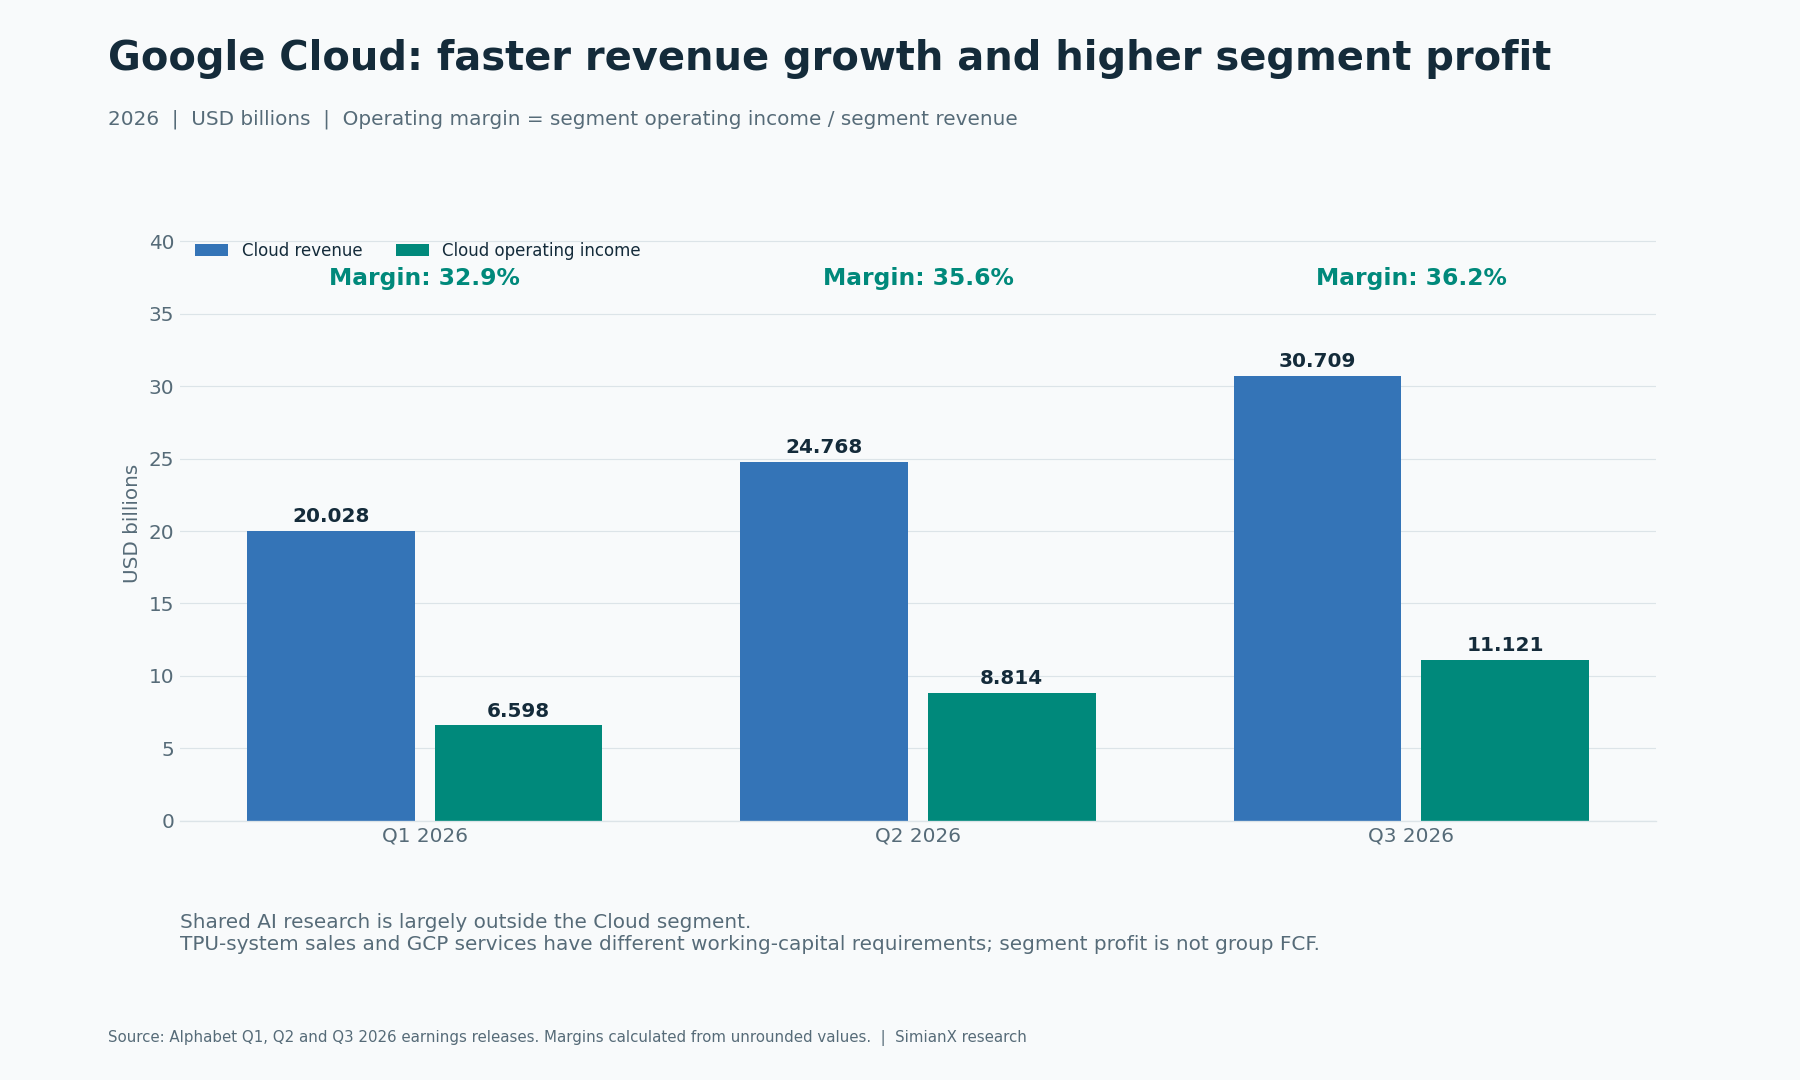
В III квартале Cloud обеспечивал 24.1% выручки группы. Его операционная прибыль выросла более чем втрое год к году. Это поддерживает коммерческую обоснованность инфраструктуры, платформ и корпоративных продуктов Alphabet.
Качество роста всё равно важно. Релиз называет продажи систем TPU значимым источником роста наряду с сервисами GCP. Поставки аппаратных систем и регулярные программные подписки требуют разных запасов, сроков получения платежей и капитала. Alphabet не раскрывает достаточно финансовых данных по продуктам, чтобы назвать весь прирост Cloud регулярной выручкой от ИИ-софта или точно рассчитать доходность капитала TPU.
Анализ квартальной выручки и capex AWS и анализ результатов Microsoft Azure помогают сравнивать бизнес-модели. Отчётные календари, границы сегментов и определения расходов различаются, поэтому их цифры нельзя объединять в единый рейтинг маржи за якобы один период.
Разложение операционной прибыли: куда ушёл прирост Cloud
Общие исследования ИИ в основном отражаются в деятельности на уровне Alphabet. Отнести все расходы к Cloud означало бы исказить его экономику: те же исследования поддерживают Search и другие продукты. Игнорировать их означало бы завысить отдачу акционерам. Консолидированная сверка позволяет избежать обоих упрощений.
| Операционная прибыль или убыток | Q3 2025 | Q3 2026 | Изменение год к году |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Деятельность на уровне Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Консолидированная операционная прибыль | $31.228 | $40.576 | +$9.348 |
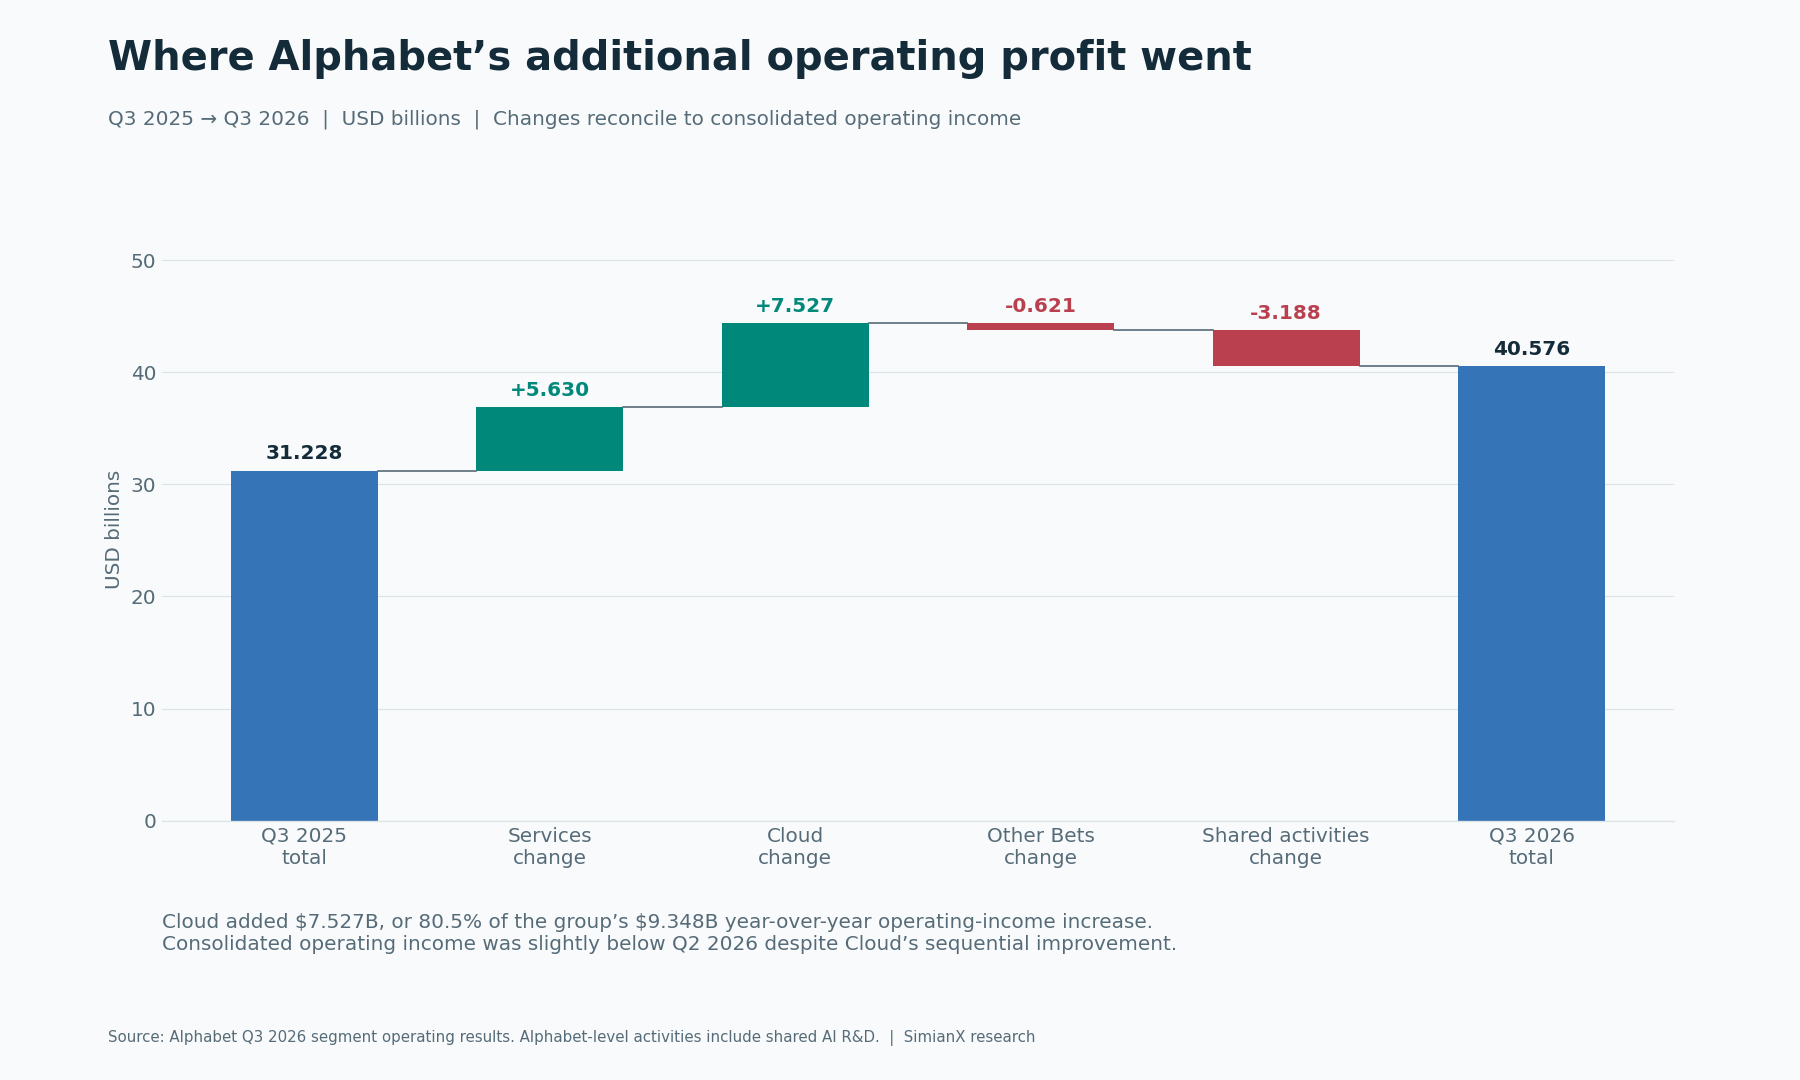
Cloud обеспечил примерно 80.5% годового прироста консолидированной операционной прибыли. Это сильный результат. Но прибыль группы оказалась немного ниже $40.770 млрд во II квартале, несмотря на последовательное улучшение Cloud. Рост общих расходов и изменения других сегментов поглотили его дополнительную прибыль.
У маржи Cloud в 36.2% есть и перспективное ограничение. Руководство ожидает, что расширение использования временных вычислительных мощностей сторонних поставщиков будет давить на краткосрочную маржу, пока сохраняется дефицит предложения. Прибыльный квартал не определяет маржу следующей единицы мощности.
Анализ выручки Broadcom от ИИ-чипов рассматривает инфраструктурный цикл со стороны поставщика. Рост поставщика и уменьшение краткосрочного денежного излишка облачного оператора могут сосуществовать: это разные позиции в одном цикле расходов.
Почему использование Search не решает спор об оценке
Выручка Search выросла на 12%, до $63.350 млрд. В официальных комментариях генерального директора говорится о сильном росте числа запросов. Эти наблюдения совместимы: рост активности не обязан давать пропорциональный рост рекламной выручки или прибыли.
Механизм зависит от структуры запросов, спроса рекламодателей, монетизации и стоимости обслуживания. Длинные информационные диалоги могут создавать иные рекламные возможности, чем короткие коммерческие запросы. ИИ может расширить полезные взаимодействия и повысить релевантность рекламы, тогда как дорогие вычисления или слабая монетизация снижают ценность каждого дополнительного взаимодействия.
На конференции руководство связало замедление выручки с несколькими факторами, включая валюту и базы сравнения в рекламе, а также более низкую монетизацию AI Mode. Относительный финансовый вклад факторов раскрыт не полностью. Результаты не доказывают, что только ИИ вызвал замедление Search или что рекламный бизнес рушится.
Более сильная бычья позиция требует устойчивых выручки и маржи по мере масштабирования ИИ. Более сильная медвежья позиция требует доказательств того, что ухудшение монетизации и затрат перевешивает ценность дополнительной активности. Число пользователей или сравнительные тесты моделей сами по себе не отвечают ни на один из этих вопросов.
Прогноз ИИ-capex Alphabet: денежная планка IV квартала
Руководство сохранило прогноз capex на 2026 год в пределах $195–205 млрд и ожидает значительного увеличения в 2027 году, подробности которого обещаны на конференции за IV квартал. Вычитание денежных капитальных затрат за девять месяцев позволяет арифметически проверить оставшиеся расходы, подразумеваемые годовым диапазоном.
| Расчёт денежных капитальных затрат | Миллиарды USD |
|---|---|
| Прогноз 2026 года, нижняя граница | $195.000 |
| Прогноз 2026 года, верхняя граница | $205.000 |
| Факт за девять месяцев 2026 года | $131.953 |
| Подразумеваемый capex Q4, нижняя граница | $63.047 |
| Подразумеваемый capex Q4, верхняя граница | $73.047 |
Подразумеваемый диапазон IV квартала примерно на 23–42% выше $51.355 млрд в III квартале. Это вычитание из годового прогноза, а не отдельный квартальный прогноз компании. Сроки проектов и платежей могут изменить фактический результат. Финансирование запасов и другие операционные денежные движения остаются за пределами этой статьи capex.
Капитальные затраты также влияют на прибыль позже — через амортизацию и эксплуатационные расходы. Амортизация основных средств в III квартале выросла с $5.611 млрд до $8.369 млрд год к году. Будущая стабилизация затрат не убрала бы автоматически амортизацию или электричество из отчёта о прибыли.
Подход к капиталоёмкости крупнейших технологических компаний связывает денежные потребности разных операторов. Его более ранний срез следует отличать от нынешнего нового квартала Alphabet.
Инвестиционные убытки, прибыль на акцию и обманчивый знаменатель
Согласно релизу за III квартал, чистый убыток $8.664 млрд по долевым ценным бумагам снизил разводнённую прибыль на обыкновенную акцию на $0.55 после соответствующего налогового эффекта. Прибавление $0.55 к опубликованным $2.12 даёт $2.67. Это ограниченная сверка, а не официальный скорректированный показатель или полная оценка устойчивой прибыли.
Такая переоценка вложений отличается от денежных расходов на центры обработки данных. Неденежные изменения инвестиций корректируются в сверке операционного денежного потока. Повторное исключение из денежного потока эффекта на прибыль на акцию смешало бы отчёты и создало риск двойного счёта.
Обратная ситуация возникла во II квартале, когда необычайно большие инвестиционные доходы увеличили прибыль на акцию до $9.11. Мультипликатор прибыли за последние двенадцать месяцев или по годовой экстраполяции может выглядеть обманчиво низким, если такие доходы определяют его знаменатель. Экстраполяция квартальной прибыли, сниженной убытками в III квартале, создаёт другое искажение.
Поэтому оценка требует прозрачного взгляда на регулярные операции, налоги, финансирование, дивиденды по привилегированным акциям и изменение разводнённого числа акций. Ни прибыль на акцию за один квартал, ни сегментная прибыль Cloud недостаточно отражают денежные средства, доступные владельцам обыкновенных акций.
Финансирование и разводнение: рост должен работать на каждую акцию
Отчёт о денежных потоках приводит следующие статьи финансирования за III квартал. Это движения денег, а не утверждение, что каждый привлечённый доллар предназначался для ИИ.
| Денежные движения по финансированию в Q3 2026 | Миллиарды USD |
|---|---|
| Выпуск обыкновенных акций, за вычетом затрат | +$12.371 |
| Привлечение долга, за вычетом затрат | +$28.996 |
| Погашение основного долга | −$3.626 |
| Чистые выплаты, связанные с вознаграждением акциями | −$5.368 |
| Дивиденды по привилегированным и обыкновенным акциям | −$2.936 |
| Обратный выкуп акций | $0.000 |
| Чистый денежный приток от финансирования | +$29.437 |
Дополнительное примечание отдельно сообщает $28.7 млрд чистых поступлений от старших облигаций. Статья $28.996 млрд в отчёте о денежных потоках охватывает всё привлечение долга; масштабы показателей различаются. Аналогично округлённые поступления от акций классов A и C не должны заменять более точную общую величину отчёта.
Выпуск акций, долг и привилегированный капитал способны поддерживать инвестиции до того, как новые активы начнут приносить деньги. Они также влияют на доли владения, проценты, обязательства по погашению и распределению средств. Средневзвешенное разводнённое число обыкновенных акций выросло с 12.203 млрд до 12.368 млрд за год; изменение нельзя связывать только с выпуском текущего квартала.
Анализ сжигания денежных средств и финансирования Anthropic рассматривает смежный риск со стороны клиента ИИ. Возможности финансирования крупного клиента важны для оценки инфраструктурного спроса, но не доказывают его конкретного влияния на опубликованные выручку или дебиторскую задолженность Alphabet.
Означает ли отрицательный свободный поток финансовые трудности?
Один отрицательный квартал не доказывает финансовых трудностей. У Alphabet значительные финансовые ресурсы, но назвать все обращающиеся активы деньгами означало бы преувеличить надёжность её ликвидности.
| Статья баланса на 30 сентября 2026 года | Миллиарды USD |
|---|---|
| Денежные средства и их эквиваленты | $56.334 |
| Обращающиеся ценные бумаги | $208.764 |
| Деньги и обращающиеся бумаги вместе | $265.098 |
По словам руководства, общий баланс включает приблизительно $90.4 млрд обращающихся долевых бумаг. Такие вложения подвержены рыночному риску и не равнозначны деньгам. Поступления от финансирования и оценки инвестиций тоже могут увеличивать ресурсы без улучшения свободного денежного потока самого бизнеса.
Инвестиционный вопрос — стоимость и отдача продолжения строительства, а не доказательство немедленного кризиса финансирования одним отрицательным кварталом. Долг, привилегированные обязательства, закупочные обязательства и потребность в оборотном капитале нужно оценивать вместе с ликвидностью и будущим операционным потоком.
Какой денежный поток оправдал бы цикл расходов на ИИ?
Полезная модель оценки должна раскрывать денежные допущения до применения мультипликатора. Таблица фиксирует годовой capex на трёх уровнях текущего прогноза 2026 года и меняет гипотетический годовой операционный поток. Каждый результат — простая разница исходных значений. Это не прогноз на 2027 год и не целевая цена акции.
| Допущение по годовому операционному потоку | Capex $195 | Capex $200 | Capex $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
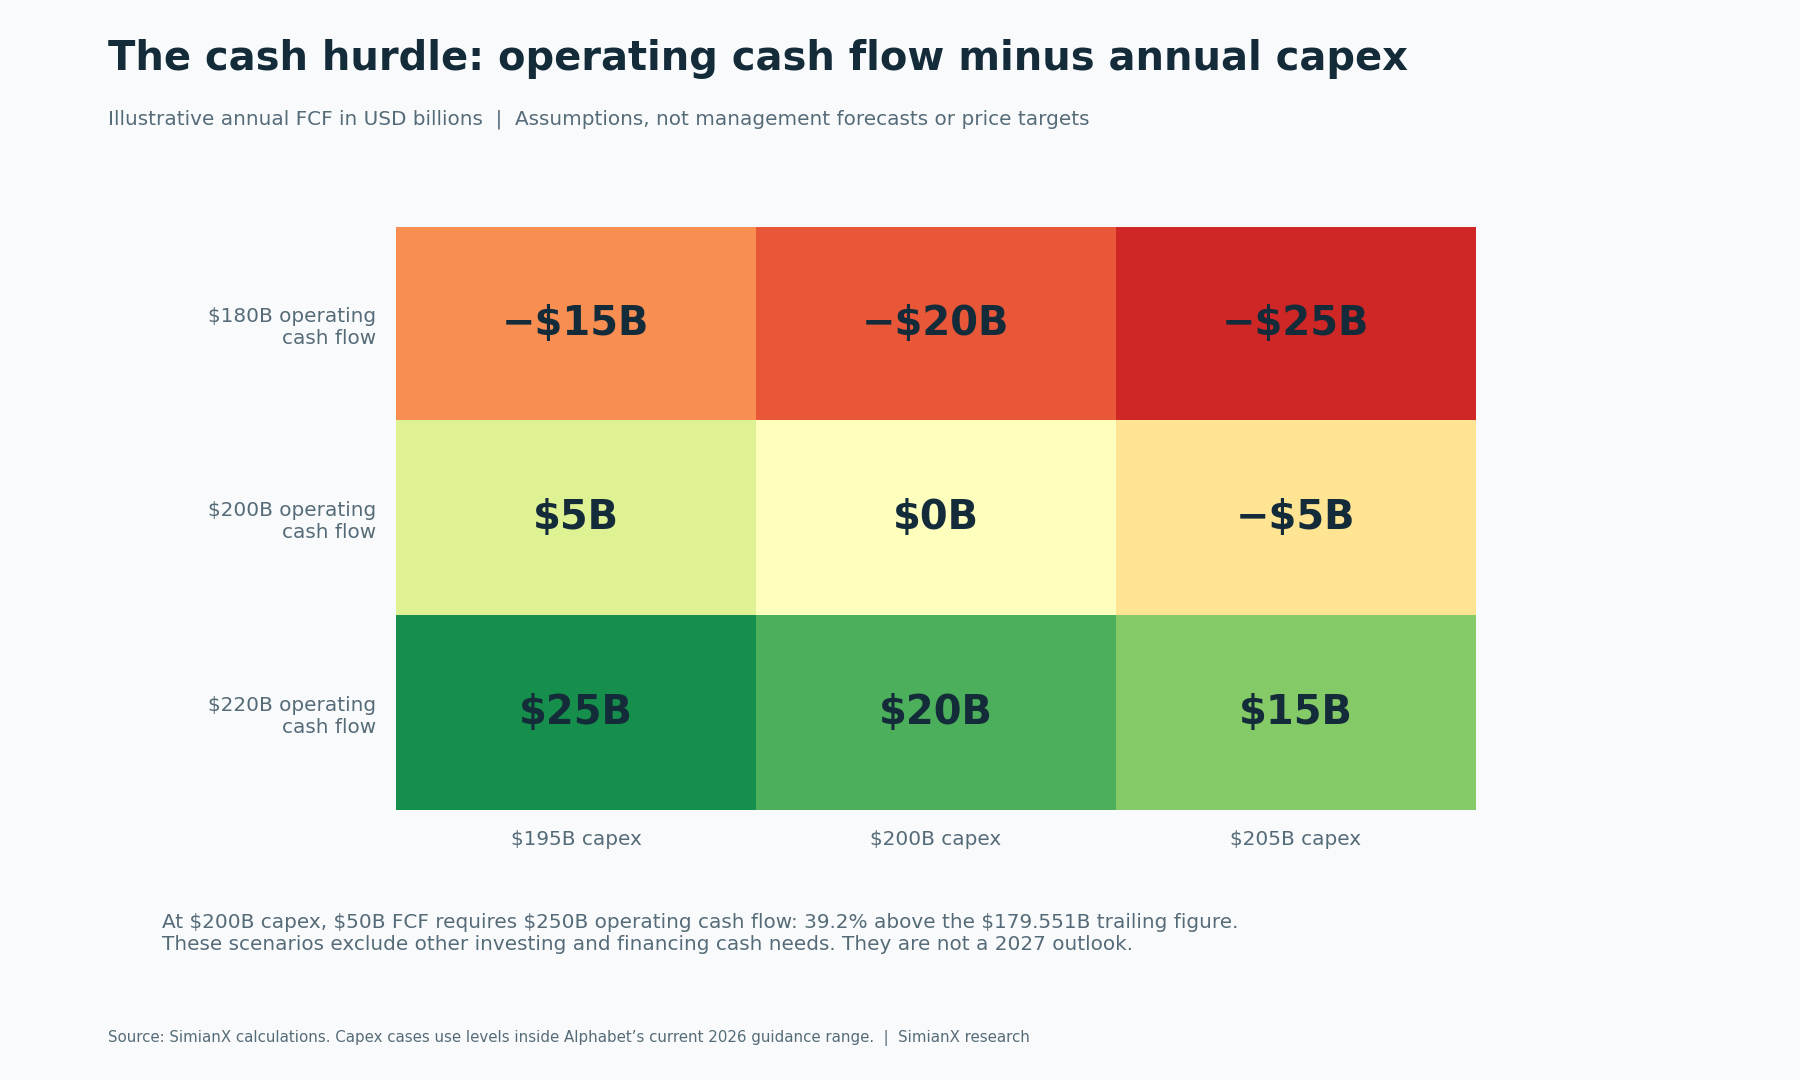
Например, годовой свободный поток $50 млрд при capex $200 млрд требует годового операционного потока $250 млрд. Это приблизительно на 39.2% больше опубликованных $179.551 млрд за последние двенадцать месяцев. Расчёт обозначает необходимую планку, а не предсказывает скорость роста денежной генерации. Дивиденды, поглощения и погашение долга всё равно требуют отдельного анализа.
Бычий сценарий предполагает, что загрузка, платежи клиентов и монетизация улучшатся достаточно для финансирования инфраструктуры и роста денежного потока на акцию. В среднем сценарии спрос остаётся сильным, но отдача приходит позже из-за высоких capex и амортизации. В медвежьем сценарии ценовая конкуренция, экономика Search и замена оборудования поглощают большую часть эффекта роста Cloud.
Эти сценарии можно проверять. Следите, догоняет ли операционный поток capex; превращаются ли запасы в платежи клиентов; сохраняется ли прибыльность Cloud при расширении временных мощностей; растёт ли прибыль группы после общих исследований и амортизации. Следующий официальный прогноз расходов на 2027 год станет важным обновлением. Большой портфель заказов не является уже полученными деньгами, а целевая доходность руководства — реализованной доходностью акционера.
Частые вопросы
Почему акции Alphabet упали, когда выручка Google Cloud удвоилась?
Cloud вырос на 103%, но группа также показала разочаровавшую прибыль, отрицательный квартальный свободный поток и требовательный прогноз расходов. Инвесторы оценивают ожидаемые будущие деньги на акцию всей Alphabet, а не только выручку Cloud. Первоначальная послеторговая котировка — реакция на конкретную дату, а не окончательный вердикт спросу на ИИ.
Был ли свободный денежный поток Alphabet отрицательным в Q3 2026?
Да. $42.290 млрд операционного потока минус $51.355 млрд покупок основных средств дают −$9.065 млрд. Свободный поток за девять месяцев составил −$4.804 млрд; за последние двенадцать месяцев он был положительным — $19.747 млрд. Эти периоды нельзя подменять друг другом.
Прибылен ли Google Cloud?
Сегмент показал $11.121 млрд операционной прибыли за квартал на $30.709 млрд выручки, то есть расчётную маржу 36.2%. Общие исследования ИИ в основном учитываются вне сегмента, а руководство ожидает ближайшего давления на маржу из-за сторонних мощностей. Сегментная прибыль не равна доходности всех ИИ-инвестиций группы.
Входят ли покупки запасов TPU в capex Alphabet?
Системы, произведённые для продажи клиентам, влияют на запасы и операционный поток. Оборудование для собственного использования отражается в приобретении основных средств. Оба направления могут поглощать деньги, но имеют разные учёт и циклы получения платежей. Объединять их в одну статью capex — риск двойного счёта.
Являются ли $2.67 прибыли на акцию скорректированным прогнозом Alphabet?
Нет. Эта сверка прибавляет опубликованный эффект $0.55 убытков по долевым вложениям к отчётным $2.12 на акцию. Она не нормализует все статьи и не является официальным скорректированным прогнозом прибыли. Для сравнения с аналитиками нужны совпадающие определения.
Какой capex IV квартала следует из прогноза на 2026 год?
Вычитание $131.953 млрд capex за девять месяцев из неизменного годового диапазона $195–205 млрд даёт примерно $63.047–73.047 млрд. Это арифметическое следствие годового прогноза, а не отдельный прогноз на квартал.
Чем отличаются GOOG и GOOGL?
GOOGL представляет обыкновенные акции Alphabet класса A с правом голоса, а GOOG — класса C без обычного права голоса. Это доли одной компании с разной структурой голосования; их котировки могут отличаться. Датированный рыночный снимок в статье относится к GOOGL.
Превратите заголовок отчёта в проверяемую инвестиционную гипотезу
Alphabet продемонстрировала спрос на ИИ-инфраструктуру и растущий прибыльный Cloud. Она также показала, что коммерческий успех может опережать денежную отдачу от намного более крупной инвестиционной программы.
Решающим свидетельством станет превращение операционного прогресса в устойчивый денежный поток на акцию после затрат на его обеспечение. Разделяйте отчётные результаты, ориентиры руководства, ограниченные аналитические корректировки и гипотетическую чувствительность. Обновляйте историю денежных потоков после каждой публикации, не превращая однодневное движение акции в модель оценки.
Используйте инструменты анализа акций SimianX, чтобы сопоставлять конкурирующие гипотезы со свежей отчётностью и реально доступной ценой. Вопрос остаётся конкретным: сколько операционных денежных средств может генерировать Alphabet и сколько ей нужно реинвестировать, чтобы продолжать?
Связанные статьи
- Отчёт Alphabet за Q2 2026: прогноз капзатрат и Cloud +82%
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Выручка Amazon AWS: +37% во 2 кв. 2026, капзатраты $54 млрд
- Microsoft Q4 2026: рост Azure против рисков капзатрат на ИИ
- Капзатраты Meta по кварталам: 34,9 млрд $ за 3 кв. 2026 года
- Anthropic: выручка и денежный поток при убытке $80,7 млрд
- Акции Broadcom (AVGO): ИИ-выручка по кварталам и падение
Источники
- Alphabet — официальные результаты и финансовая отчётность за Q3 2026
- Alphabet — официальные результаты за Q2 2026
- Alphabet — официальные результаты за Q1 2026
- Alphabet — официальные результаты за Q4 и весь 2025 год
- Google — комментарии генерального директора на конференции за Q3 2026
- Alphabet — стенограмма конференции за Q3 на Stock Analysis
- Associated Press — результаты Q3 и приведённые ожидания FactSet
- Отдел по работе с инвесторами Alphabet — квартальные публикации