 Автор: Marcus Reeve
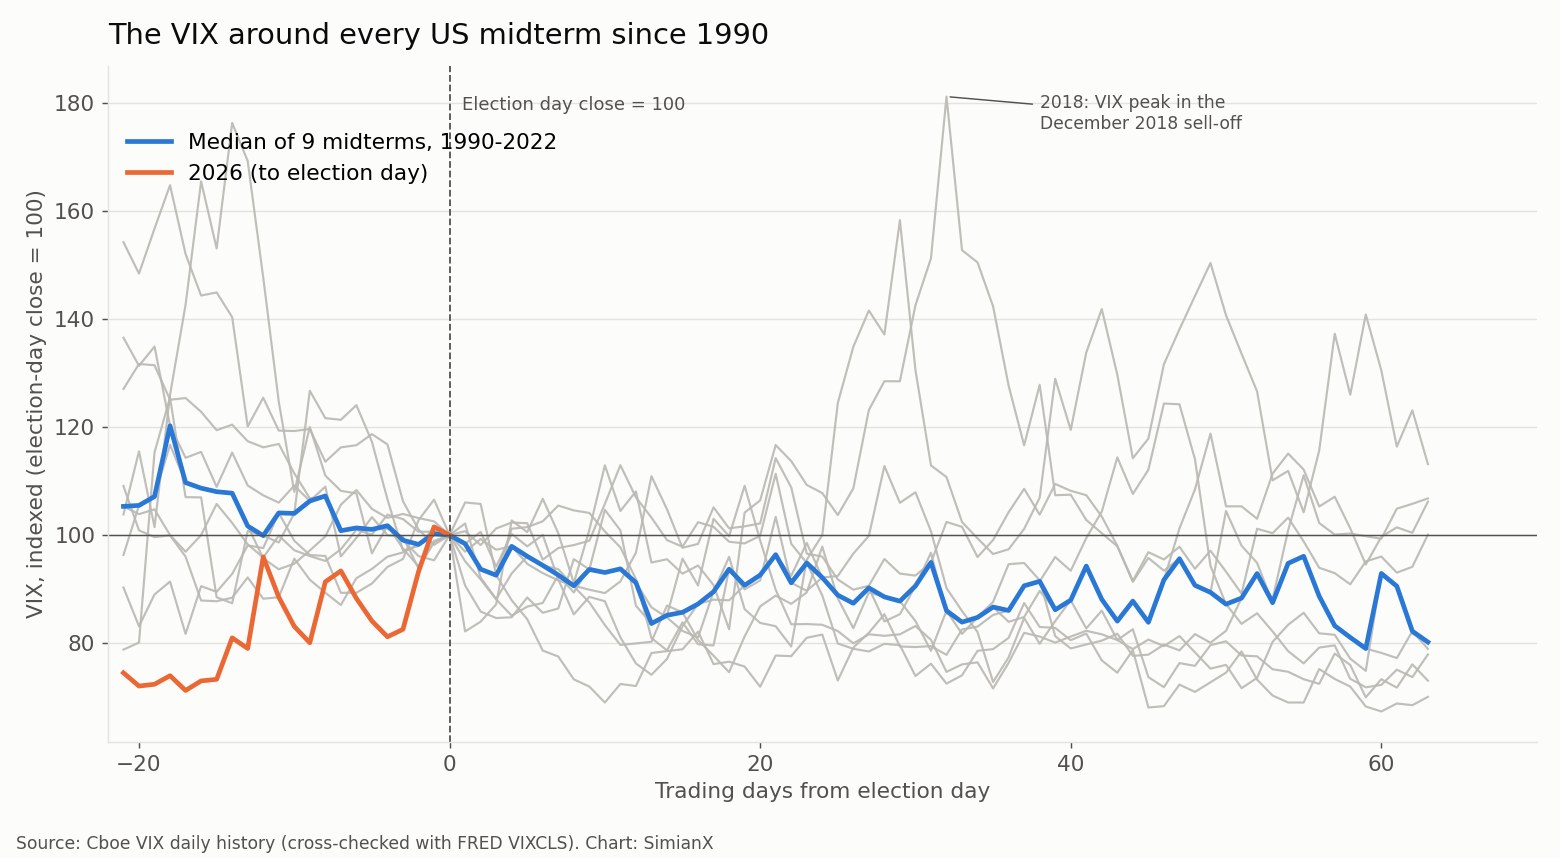
Индекс VIX вокруг каждых промежуточных выборов в США с 1990 года
Данные по закрытию 3 ноября 2026 года. Каждая цифра ниже заново рассчитана по официальной дневной истории VIX от Cboe и сверена с копией того же ряда в Федеральном резервном банке Сент-Луиса.
Коротко: на девяти промежуточных выборах с 1990 года, когда начинается история VIX, «обвал волатильности» (volatility crush) после голосования действительно случался, но ненадёжно. Если считать от закрытия в день выборов, на следующий день VIX был ниже после 6 из 9 промежуточных выборов (медиана −1,6%), через месяц — лишь после 5 из 9 (медиана −3,6%, примерно как в любой случайный месяц), а через три месяца — после 6 из 9 (медиана −19,8%). С президентскими выборами картина иная: VIX рос к дню выборов в 8 случаях из 9 и через три месяца был ниже в 8 из 9. В 2026 году VIX закрылся на уровне 21,15 в понедельник, 2 ноября, накануне голосования, и на 20,83 в день выборов, после роста на +36,1% за предыдущий месяц — это крупнейший подъём перед промежуточными выборами за всю историю данных.
Итог (на 1:50 ET 4 ноября 2026 года): демократы получили контроль и над Сенатом, и над Палатой представителей — такой прогноз дали AP и NBC News. По подсчёту AP на 1:30 ET, демократы отобрали у республиканцев семь мест в Сенате и 16 мест в Палате. С 3 января 2027 года партия Белого дома уже не будет контролировать Конгресс целиком.
Каждый избирательный сезон приносит одно и то же утверждение: неопределённость толкает индекс волатильности Cboe (VIX) вверх перед голосованием, а как только результат известен, неопределённость исчезает и VIX «обваливается». Наш справочник о фондовом рынке после промежуточных выборов показывает, что делал S&P 500 в каждом цикле, а материал о каждом скачке VIX с 1990 года разбирает крупные эпизоды страха. Эта страница отвечает на более узкий вопрос, который не закрывает ни один из них: что делает сам VIX вокруг промежуточных выборов в США?
Если коротко, «обвал» после промежуточных выборов на горизонте одного месяца — в основном фольклор, а снижение за три месяца, которое действительно видно в данных, больше похоже на обычный возврат к среднему с повышенного стартового уровня, чем на эффект выборов. Детали важны, поэтому ниже — полная таблица.
Как построены цифры
- Индекс: индекс волатильности Cboe (VIX), дневные закрытия из публичной истории котировок Cboe с задержкой, которая начинается 2 января 1990 года. Каждое закрытие сверено с рядом FRED VIXCLS: два файла совпадают на всех 9 308 торговых днях.
- Охваченные промежуточные выборы: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 и 2022 годы. Это девять выборов, то есть малая выборка. Каждый подсчёт ниже — описание того, что произошло, а не вероятность.
- День выборов: первый вторник после первого понедельника ноября. Фондовый и опционный рынки США работали во все эти дни выборов.
- Окна: уровень «перед голосованием» — последнее закрытие перед днём выборов (понедельник). Предвыборный подъём — изменение от последнего закрытия на ту же дату месяцем раньше (или до неё) до закрытия в день выборов. Изменения за день, месяц и три месяца считаются от закрытия в день выборов — до следующего торгового дня и до последнего закрытия на ту же календарную дату (или до неё) через один и три месяца.
- Годы для сравнения: те же календарные окна в девяти годах президентских выборов с 1992 по 2024 год и в 18 нечётных годах с 1991 по 2025 год, когда в ноябре нет федеральных выборов.
- Базовые частоты: для контекста — доля всех торговых дней VIX с 1990 года, после которых индекс через день, месяц и три месяца был ниже.
Изменения VIX даны в процентах. Движение VIX с 20 до 18 — это −10%, или −2 пункта.
VIX вокруг всех промежуточных выборов 1990–2022 годов: справочная таблица
| Промежуточные выборы (день выборов) | VIX, последнее закрытие перед голосованием | Закрытие в день выборов | Подъём за предыдущий месяц | Следующий день | +1 месяц | +3 месяца |
|---|---|---|---|---|---|---|
| 6 нояб. 1990 | 29,85 | 29,11 | +4,5% | +6,0% | −22,3% | −22,1% |
| 8 нояб. 1994 | 17,37 | 16,30 | +9,2% | +0,7% | +11,3% | −29,9% |
| 3 нояб. 1998 | 27,26 | 27,76 | −31,4% | −1,4% | +3,4% | +0,4% |
| 5 нояб. 2002 | 30,82 | 31,23 | −20,9% | −1,6% | −3,6% | +5,8% |
| 7 нояб. 2006 | 11,16 | 11,09 | −4,1% | −3,1% | +14,2% | −6,9% |
| 2 нояб. 2010 | 21,83 | 21,57 | −4,1% | −9,3% | −10,1% | −19,8% |
| 4 нояб. 2014 | 14,73 | 14,89 | +2,3% | −4,8% | −16,9% | +23,1% |
| 6 нояб. 2018 | 19,96 | 19,91 | +34,3% | −17,8% | +6,4% | −22,8% |
| 8 нояб. 2022 | 24,35 | 25,54 | −18,6% | +2,2% | −12,7% | −23,1% |
| Медиана, 1990–2022 | 21,83 | 21,57 | −4,1% | −1,6% | −3,6% | −19,8% |
| VIX ниже в | 5 из 9 | 6 из 9 | 5 из 9 | 6 из 9 | ||
| 3 нояб. 2026 | 21,15 | 20,83 | +36,1% | 4 нояб. 2026: будет добавлено после закрытия | ожидается | ожидается |
Столбец подъёма охватывает месяц перед голосованием (например, для 1990 года — от закрытия 5 октября 1990 года на 27,85 до закрытия в день выборов на 29,11). В 2026 году подъём отсчитывается от закрытия 2 октября на уровне 15,31.
Вторая таблица показывает, где VIX в итоге оказался, как высоко он поднимался в течение трёх месяцев после голосования и что делал индекс S&P 500 за те же три месяца.
| Промежуточные выборы | VIX +1 месяц | VIX +3 месяца | Максимальное закрытие за 3 месяца (дата) | Минимальное закрытие за 3 месяца | S&P 500, +3 месяца |
|---|---|---|---|---|---|
| 1990 | 22,62 | 22,68 | 36,20 (14 янв. 1991) | 20,09 | +14,9% |
| 1994 | 18,15 | 11,42 | 18,41 (23 нояб. 1994) | 10,98 | +3,3% |
| 1998 | 28,70 | 27,88 | 32,98 (14 янв. 1999) | 20,21 | +14,5% |
| 2002 | 30,10 | 33,04 | 34,69 (27 янв. 2003) | 23,16 | −7,8% |
| 2006 | 12,67 | 10,32 | 12,67 (7 дек. 2006) | 9,89 | +4,9% |
| 2010 | 19,39 | 17,30 | 23,54 (30 нояб. 2010) | 15,45 | +9,3% |
| 2014 | 12,38 | 18,33 | 23,57 (16 дек. 2014) | 11,82 | +1,5% |
| 2018 | 21,19 | 15,38 | 36,07 (24 дек. 2018) | 15,38 | −0,9% |
| 2022 | 22,29 | 19,63 | 26,09 (9 нояб. 2022) | 17,87 | +7,6% |
Столбец S&P 500 — это ценовой индекс от закрытия в день выборов, без дивидендов; полную картину по акциям даёт наш справочник по S&P 500 и промежуточным выборам.
Итоги «обвала волатильности»
Если свести подсчёты вместе, «обвал» после промежуточных выборов выглядит куда слабее своей репутации.
| Окно (от закрытия в день выборов) | VIX ниже после | Медианное изменение | Медианное изменение, пункты | Все торговые дни с 1990 года: доля снижений |
|---|---|---|---|---|
| Следующий торговый день | 6 из 9 | −1,6% | −0,39 | 52,9% |
| +1 месяц | 5 из 9 | −3,6% | −1,13 | 55,1% |
| +3 месяца | 6 из 9 | −19,8% | −4,27 | 56,0% |
| +12 месяцев | 6 из 9 | −25,4% | −4,60 | — |
Выделяются три вещи.
Утро после выборов обычно спокойнее, но не драматично. Шесть из девяти движений на следующий день были снижениями, но медиана составила лишь −1,6%, а два крупнейших падения совпали с другими новостями. В 2018 году VIX упал на 17,8% на следующий день после голосования; в 2010 году он снизился на 9,3% 3 ноября — в тот же день Федеральная резервная система объявила второй раунд покупок облигаций. В 1990 и 2022 годах VIX на следующий день вырос.
Через месяц результат промежуточных выборов — как подбрасывание монеты. VIX был ниже после пяти из девяти выборов. По всем торговым дням с 1990 года VIX через месяц был ниже в 55,1% случаев при медианном изменении −2,1%. Медиана промежуточных выборов (−3,6%) от этого заметно не отличается, а на четырёх из девяти выборов (1994, 1998, 2006 и 2018 годы) VIX через месяц после голосования был выше.
Снижение за три месяца реально, но опирается на малую выборку и зависит от уровня. На шести из девяти выборов VIX через три месяца был ниже, с медианным падением почти на 20%. Но три из этих шести случаев стартовали с VIX на уровне 20 или выше, где снижение — норма в любой сезон (см. ниже), 1998 год остался на месте (+0,4%), а 2002 и 2014 годы пошли в обратную сторону: VIX был выше в конце января и начале февраля — по мере приближения войны в Ираке и после обвала нефти в конце 2014 года.
Промежуточные выборы, президентские выборы и годы без голосования
Самая чистая проверка «эффекта выборов» — прогнать те же календарные окна в годах с другим ноябрём или вовсе без выборов.
| Тип ноября | Случаев | Медиана VIX в день выборов | Подъём был в | VIX ниже на следующий день | Ниже через 1 месяц | Ниже через 3 месяца | Медиана за 3 месяца |
|---|---|---|---|---|---|---|---|
| Годы промежуточных выборов, 1990–2022 | 9 | 21,57 | 4 из 9 | 6 из 9 | 5 из 9 | 6 из 9 | −19,8% |
| Годы президентских выборов, 1992–2024 | 9 | 18,74 | 8 из 9 | 6 из 9 | 6 из 9 | 8 из 9 | −23,7% |
| Нечётные годы (без федеральных выборов), 1991–2025 | 18 | 16,26 | 6 из 18 | 11 из 18 | 10 из 18 | 8 из 18 | +4,0% |
В строке нечётных годов «день выборов» — это просто первый вторник после первого понедельника ноября, то есть та же позиция в календаре.
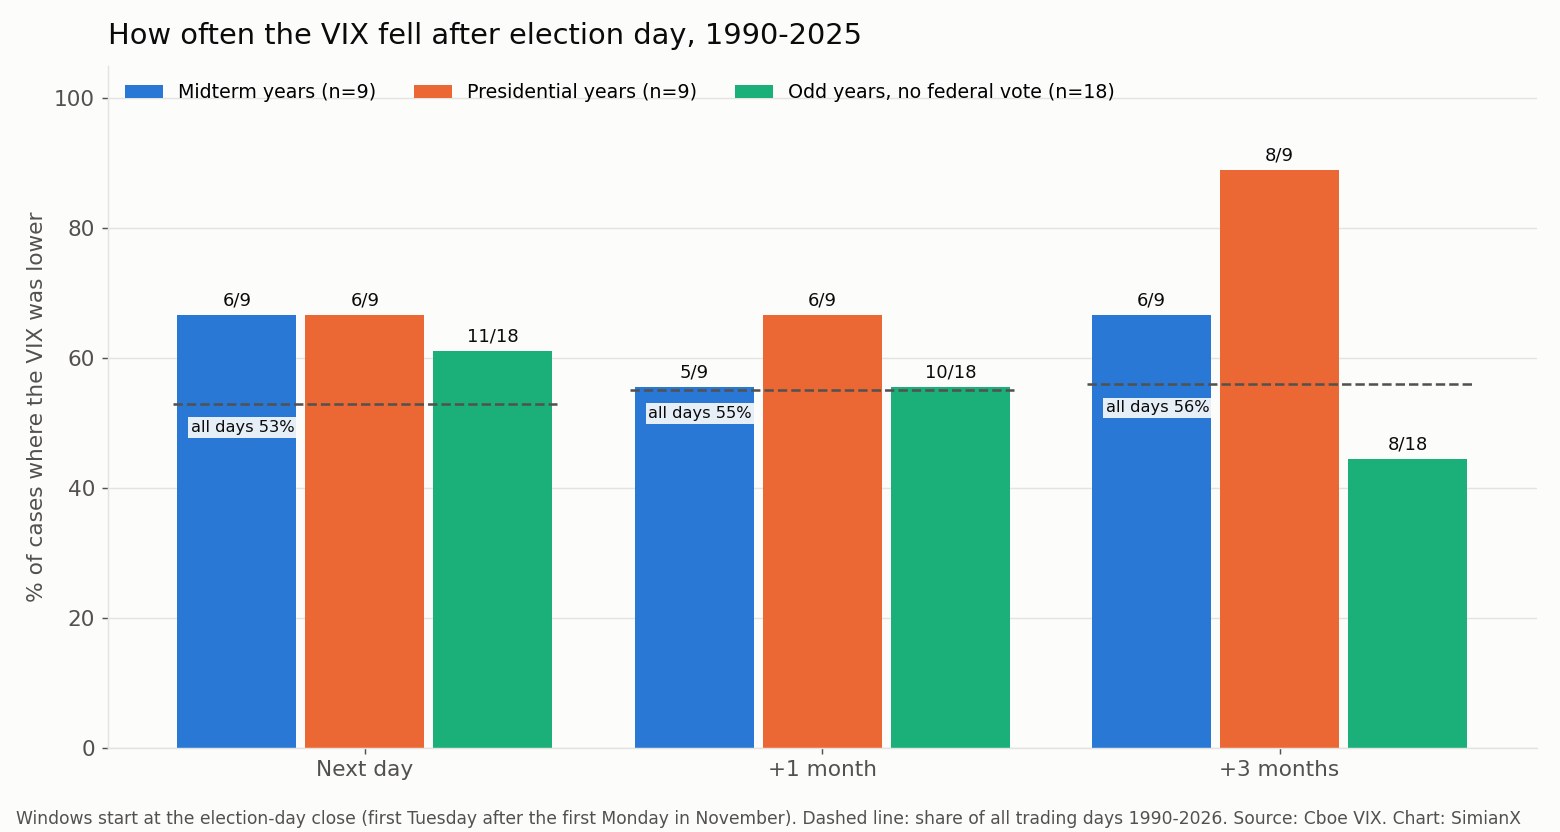
Закономерность, которую описывает история про «обвал волатильности», существует, но относится она к президентским выборам. В годы президентских выборов VIX рос к дню выборов в восьми случаях из девяти (медиана +19,3% за месяц), а затем падал: через месяц он был ниже в шести годах из девяти с медианой −19,8%, а через три месяца — в восьми из девяти. После выборов 2016, 2020 и 2024 годов VIX каждый раз терял примерно треть стоимости в течение месяца (−32,6%, −40,1% и −33,9%). Единственный президентский год, когда VIX через три месяца был выше, — 1996-й — начинался со спокойных 17,65.
Промежуточные выборы обычно не создают такой «предвыборной премии». VIX снижался за месяц до голосования на пяти из девяти промежуточных выборов, медианный подъём составил −4,1%, так что после выборов, как правило, «сбрасывать» было меньше. Годы без федеральных выборов вообще не показывают ноябрьской закономерности: VIX был выше через три месяца в 10 из 18 нечётных лет, часто потому, что стартовал около своих минимумов.
Почему стартовый уровень важнее календаря
VIX склонен возвращаться к своей долгосрочной середине (медианное закрытие с 1990 года — 17,56). Если он стартует высоко, то обычно падает; если низко — часто растёт. Разделение девяти промежуточных выборов по уровню перед голосованием это наглядно показывает:
| VIX перед голосованием | Промежуточные выборы | VIX ниже через месяц |
|---|---|---|
| 20 и выше | 1990, 1998, 2002, 2010, 2022 | 4 из 5 (исключение — 1998, +3,4%) |
| Ниже 20 | 1994, 2006, 2014, 2018 | 1 из 4 (2014, −16,9%) |
Такое разделение почти точно совпадает с тем, что предсказывает базовая частота. По всем торговым дням с 1990 года, когда VIX стартовал с 20 или выше, через месяц он был ниже в 66,9% случаев при медианном изменении −8,3%. Имея лишь девять выборов, невозможно отделить эффект выборов от этого обычного возврата к среднему, и данные не дают серьёзных оснований считать, что для промежуточных выборов такой эффект существует.
Подъём 2026 года: крупнейший перед промежуточными выборами
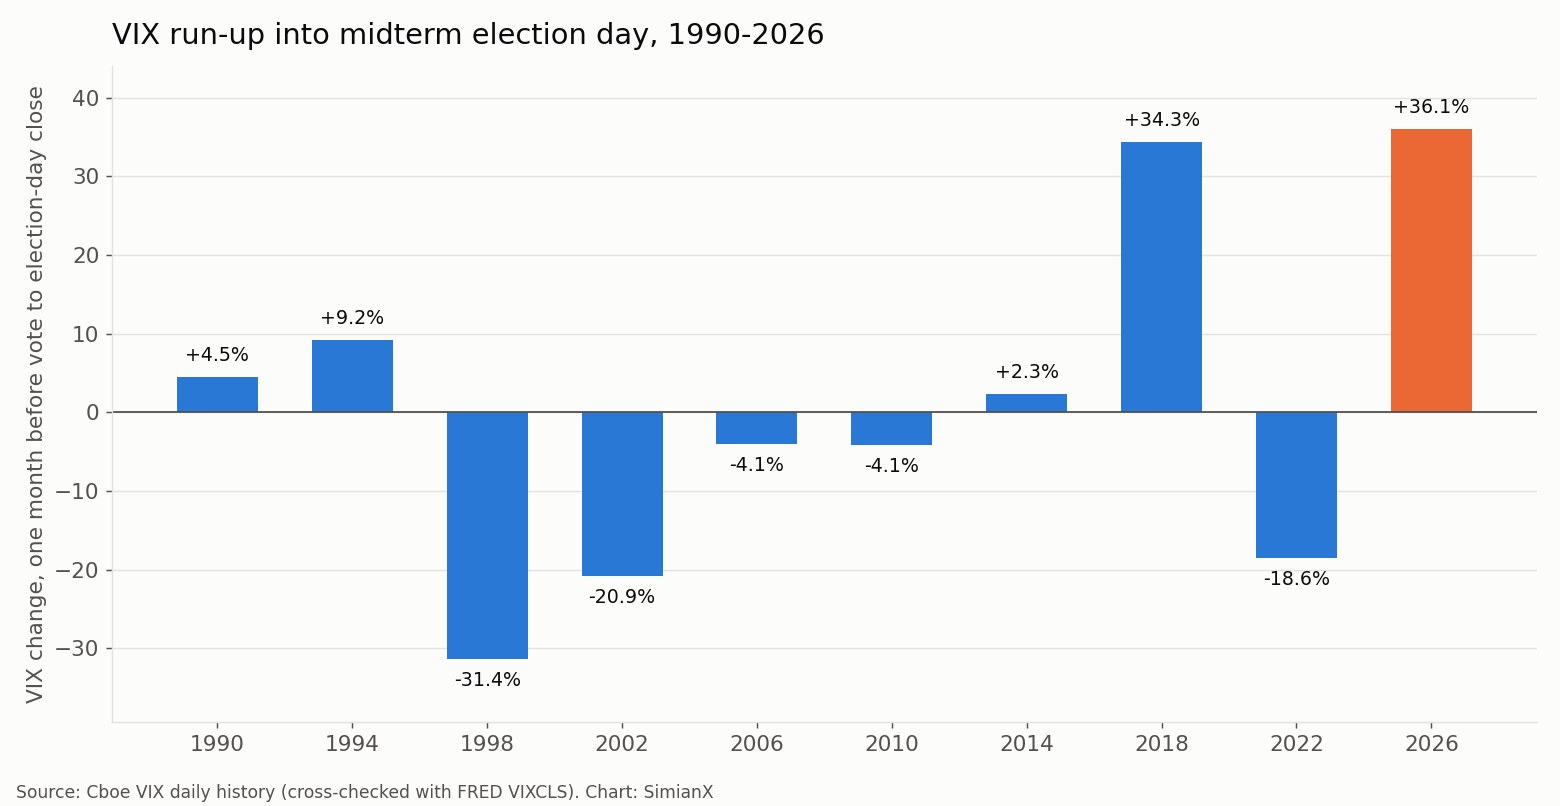
Цикл 2026 года нарушил привычку промежуточных выборов. VIX закрылся на 15,31 2 октября 2026 года и на 20,83 в день выборов — рост на +36,1%, крупнейший подъём перед промежуточными выборами за всю историю VIX. Закрытие понедельника на 21,15 стало самым высоким с 10 июня 2026 года (22,22) и самым высоким закрытием за три месяца перед голосованием; такая же особенность была только у 1994 года.
Единственный сопоставимый подъём — 2018 год (+34,3%), когда VIX во время распродажи октября 2018 года вырос с 14,82 в начале октября до 19,91 в день выборов. То, что произошло дальше, — полезное предостережение от того, чтобы делать выводы по первому дню. Наутро после выборов 2018 года VIX упал на 17,8% — крупнейшее падение на следующий день среди всех промежуточных выборов. Через месяц он был на 6,4% выше, а 24 декабря 2018 года закрылся на 36,07 — почти вдвое выше уровня дня выборов. Через три месяца, в начале февраля 2019 года, он был на 22,8% ниже, чем в день выборов. Все три утверждения верны для одних и тех же выборов.
Таким образом, расклад 2026 года больше похож на типичный год президентских выборов (VIX рос к голосованию), чем на типичные промежуточные выборы. По уровню же 2026 год находится посередине: закрытие перед голосованием на 21,15 — шестое из десяти предвыборных уровней промежуточных выборов с 1990 года, чуть ниже 2010 года (21,83) и выше 2018 года (19,96). Это выше 68,5% всех закрытий VIX с 1990 года, но заметно ниже тревожных промежуточных выборов 1990 года (29,85) и 2002 года (30,82). Максимум 2026 года пока — 31,05 (27 марта), минимум — 14,21 (22 сентября).
Ничто из этого не является прогнозом. При девяти предыдущих промежуточных выборах, лишь два из которых имели крупный предвыборный подъём, история не может сказать, что VIX сделает после 3 ноября 2026 года.
Выборы за выборами
- 1990. VIX ещё до голосования был около 30: США находились в рецессии, войска перебрасывались в Персидский залив. За месяц индекс опустился до 22,62, а затем 14 января 1991 года подскочил до 36,20 — за день до истечения срока, поставленного ООН Ираку для ухода из Кувейта.
- 1994. Спокойный VIX (16,30 в день выборов) вырос на 11,3% за следующий месяц — на этот отрезок пришлось повышение ставки ФРС на 0,75 процентного пункта 15 ноября 1994 года, — а затем к февралю 1995 года снизился до 11,42.
- 1998. VIX достиг пика в начале октября 1998 года на фоне дефолта России и кризиса LTCM и ко дню выборов был на 31,4% ниже. Дальше он почти не двигался: +3,4% через месяц, +0,4% через три, с максимумом в январе 1999 года на 32,98.
- 2002. Медвежий рынок только что достиг дна в октябре 2002 года, а VIX в день выборов стоял на 31,23 — самом высоком уровне среди всех промежуточных выборов. На следующий день ФРС снизила ставку. За месяц VIX опустился лишь на 3,6%, а к началу февраля 2003 года был на 5,8% выше — по мере приближения войны с Ираком.
- 2006. Самые спокойные промежуточные выборы в данных: VIX 11,09 в день выборов, рост на 14,2% до 12,67 через месяц (всё ещё очень низкий уровень) и 10,32 к февралю 2007 года.
- 2010. Падение на 9,3% на следующий день после голосования совпало с объявлением ФРС о программе QE2. VIX поднялся до 23,54 30 ноября на фоне долгового кризиса еврозоны, а затем к февралю 2011 года снизился до 17,30.
- 2014. Снижение на 16,9% за месяц сменилось ростом на 23,1% за три месяца на фоне обвала цен на нефть; 16 декабря 2014 года VIX закрылся на 23,57.
- 2018. Крупнейший предвыборный подъём до 2026 года и крупнейшее падение на следующий день, а за ними — распродажа декабря 2018 года и закрытие на 36,07 в канун Рождества.
- 2022. На следующий день после голосования VIX вырос на 2,2% до 26,09 — своего максимума на следующие три месяца, — а затем стабильно снижался до 19,63 к февралю 2023 года.
До 1990 года: промежуточные выборы 1986 года и старый VXO
Нынешняя методика VIX от Cboe начинается с 1990 года, поэтому промежуточных выборов 1986 года нет в основной таблице. Исходный индекс волатильности Cboe, сейчас называемый VXO, рассчитывался по опционам на S&P 100, и его данные доступны с 1986 года. Собственный источник истории котировок с задержкой у Cboe отдаёт VXO только с 29 января 1993 года, поэтому цифры за 1986 год взяты из ряда FRED VXOCLS, который начинается 2 января 1986 года. VXO и VIX — разные индексы (VXO закрылся на 34,28 в день выборов 2002 года против 31,23 у VIX), поэтому строка 1986 года показана отдельно и не входит ни в один подсчёт выше.
| Промежуточные выборы | VXO, последнее закрытие перед голосованием | Закрытие в день выборов | Подъём за предыдущий месяц | Следующий день | +1 месяц | +3 месяца |
|---|---|---|---|---|---|---|
| 4 нояб. 1986 (VXO) | 18,57 | 18,71 | −27,8% | −1,9% | +9,1% | +24,7% |
Как и на большинстве промежуточных выборов с низким стартовым уровнем, в 1986 году волатильность за следующие три месяца выросла.
Чего эта таблица не говорит
- Девять — это малая выборка. Один-единственный иной исход сдвинул бы подсчёт за месяц с 5 из 9 до 4 или 6 из 9. Ничто здесь не является статистически надёжным.
- VIX измеряет ожидаемую волатильность S&P 500 на ближайшие 30 дней, рассчитанную по ценам опционов. Это не мера одного лишь риска выборов: заседания ФРС, данные по инфляции и геополитические события в ноябре и декабре определили несколько движений в таблице.
- Процентные изменения преувеличивают движения с низкой базы. Рост с 11 до 12,7, как в 2006 году, — это +14,2%, но рынок при этом всё ещё очень спокоен. Именно поэтому в таблице итогов есть столбец в пунктах.
- В VIX нельзя инвестировать напрямую. Фьючерсы на VIX и биржевые продукты, привязанные к VIX, ведут себя иначе, чем показанный здесь спотовый индекс, особенно на горизонте нескольких месяцев.
Как пользоваться этой таблицей
- Чтобы понять, необычно ли снижение VIX после выборов, сравните его со столбцом следующего дня: всё, что больше падения на 17,8% в 2018 году, стало бы рекордом для промежуточных выборов.
- Чтобы оценить размер «предвыборной премии», используйте столбец подъёма; на промежуточных выборах она обычно была небольшой или отрицательной.
- Чтобы поместить уровень VIX в контекст, сравните его со столбцом перед голосованием и с долгосрочной медианой 17,56; настоящие эпизоды страха разобраны в материале о каждом скачке VIX с 1990 года.
- Что делали акции в те же окна, смотрите в справочнике по S&P 500 и промежуточным выборам, доходности секторов после промежуточных выборов и разделённом и едином правительстве. О ставках и валюте — в материале доходность трежерис и доллар после промежуточных выборов.
Чтобы следить за S&P 500 в реальном времени после голосования, можно запустить ИИ-анализ SPY в реальном времени — биржевого фонда, который отслеживает индекс, лежащий в основе VIX.
Частые вопросы
Падает ли VIX после промежуточных выборов?
Иногда. С 1990 года VIX был ниже на следующий день после промежуточных выборов в 6 случаях из 9 (медиана −1,6%), через месяц — в 5 из 9 (медиана −3,6%), а через три месяца — в 6 из 9 (медиана −19,8%). Результат за месяц не лучше, чем у обычного месяца.
Что такое «обвал волатильности» после выборов?
Это представление о том, что VIX резко падает, как только неопределённость голосования снимается. Данные подтверждают его гораздо сильнее для президентских выборов (VIX ниже через три месяца в 8 случаях из 9 с 1992 года), чем для промежуточных.
Растёт ли VIX перед промежуточными выборами?
Как правило, нет. С 1990 года он рос за месяц до голосования лишь на 4 из 9 промежуточных выборов; медианное изменение составило −4,1%. В годы президентских выборов он рос в 8 случаях из 9.
Каким был VIX перед промежуточными выборами 2026 года?
Он закрылся на 21,15 в понедельник, 2 ноября 2026 года, и на 20,83 в день выборов, 3 ноября, — на 36,1% выше уровня 15,31 от 2 октября. Это крупнейший подъём перед промежуточными выборами с 1990 года.
Каким было самое сильное падение VIX после промежуточных выборов?
Падение на 17,8% 7 ноября 2018 года, на следующий день после выборов 2018 года. Через месяц VIX был выше, чем в день выборов.
На каких промежуточных выборах VIX был самым высоким?
В 2002 году: 30,82 на последнем закрытии перед голосованием и 31,23 в день выборов, сразу после дна медвежьего рынка в октябре 2002 года.
Есть ли данные VIX до 1990 года?
Для нынешнего VIX — нет. У более старого индекса VXO есть данные с 1986 года через FRED; файл истории котировок Cboe с задержкой для VXO начинается в 1993 году.
Читайте также
- История скачков VIX: каждый крупный всплеск с 1990 года
- Фондовый рынок после промежуточных выборов США: 1950–2026
- Полезен ли политический тупик для акций? 49 Конгрессов США
- Лучшие секторы после промежуточных выборов: 100 лет данных
- Доходность трежерис и доллар после промежуточных выборов США
- Обгоняют ли малые компании крупные после выборов? 1926–2022
- Акции банков после промежуточных выборов в США: 1926–2022
- Годы президентских выборов в США и индекс S&P 500: 1928–2024
- Президентский цикл: S&P 500 по году президентства, 1928–2025
Источники
- Cboe: исторические данные VIX
- Cboe: обзор индекса VIX
- FRED: CBOE Volatility Index: VIX (VIXCLS)
- FRED: CBOE S&P 100 Volatility Index: VXO (VXOCLS)
- Wikipedia: День выборов в США
Эта страница — исторический справочник, а не инвестиционная рекомендация. Закономерности девяти промежуточных выборов не предсказывают будущих результатов.


