 Автор: Marcus Reeve
Все скачки индекса VIX с 1990 года: пики, причины и что было с S&P 500 дальше
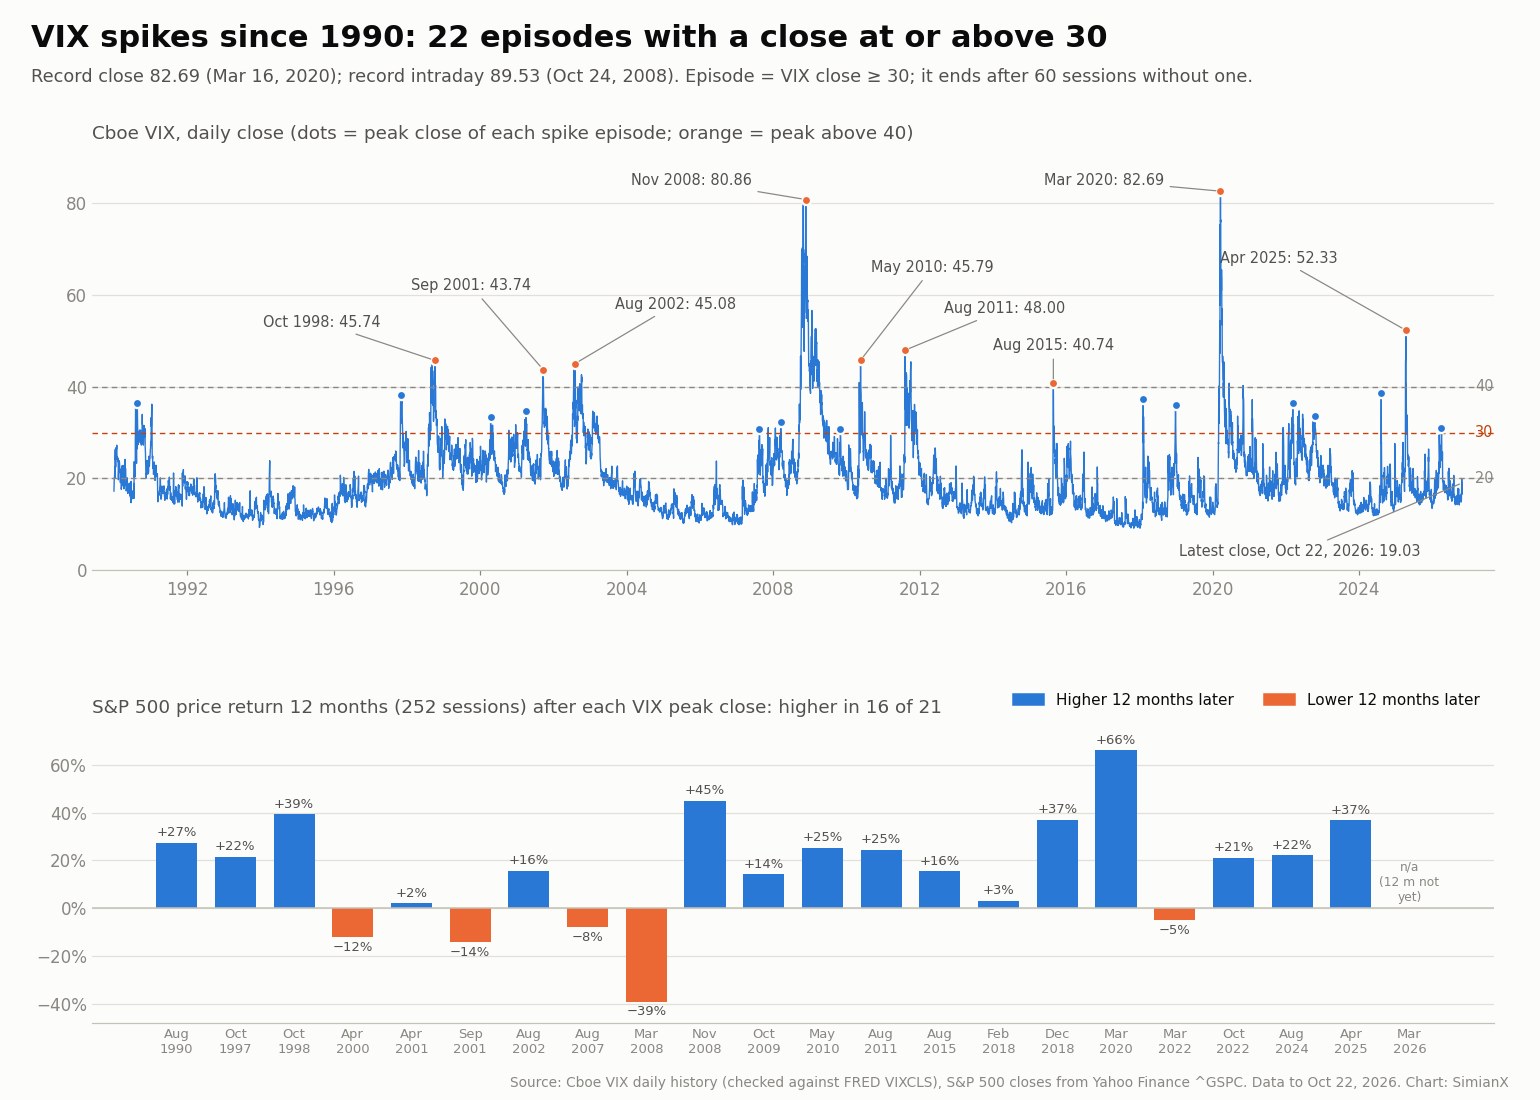
Коротко: с 1990 года индекс волатильности Cboe (VIX) пережил 22 отдельных скачка с закрытием на уровне 30 или выше, и 9 из них достигали пика выше 40. Рекордное закрытие — 82,69 (16 марта 2020 года), рекордное внутридневное значение — 89,53 (24 октября 2008 года). Если считать от пикового закрытия VIX, медианная ценовая доходность S&P 500 составила +7,4% через один месяц, +10,5% через три месяца и +21,2% через двенадцать месяцев, а через двенадцать месяцев акции были выше в 16 из 21 завершённых случаев. Медианному скачку потребовалось 40 торговых сессий, чтобы VIX снова закрылся ниже 20. 22 октября 2026 года VIX закрылся на уровне 19,03.
Обновлено 23 октября 2026 года. Данные по закрытие 22 октября 2026 года. Как обновляется эта страница: текущий уровень VIX обновляется еженедельно, а таблица пересчитывается по официальному дневному файлу Cboe каждый раз, когда начинается новый скачок или можно заполнить ожидающую ячейку (например, доходность за 12 месяцев после скачка в марте 2026 года). Методика описана в конце.
VIX — это «индекс страха» Уолл-стрит: показатель, который публикует Cboe и который отражает, насколько сильное движение S&P 500 опционный рынок ожидает в ближайшие 30 дней. Когда он резко растёт, это значит, что инвесторы одновременно переплачивают за защиту. Эта страница — справочная таблица всех крупных скачков VIX с 1990 года, построенная на официальной дневной истории Cboe. Для каждого скачка указаны пиковое закрытие, внутридневной максимум, причина, насколько S&P 500 уже успел упасть, что индекс сделал через один, три и двенадцать месяцев и сколько времени понадобилось VIX, чтобы успокоиться ниже 20.
Каждое число ниже взято из файлов данных, перечисленных в разделе о методике. Ничего не оценено на глаз и не округлено по памяти.
Как в этой таблице определяется скачок VIX
Список «скачков VIX» полезен, только если правило понятно, поэтому вот оно:
- Начало: скачок начинается в первый день, когда VIX закрывается на уровне 30 или выше.
- Конец: скачок заканчивается, когда VIX проходит 60 торговых сессий подряд (около трёх месяцев) без нового закрытия на уровне 30 или выше. Любое такое закрытие внутри этого окна относится к тому же скачку, поэтому кризис с несколькими волнами, как в 2008 году, считается один раз.
- Пик: самое высокое закрытие внутри скачка. Все последующие доходности считаются от закрытия S&P 500 в день пика.
Почему именно 30? Долгосрочное среднее VIX с 1990 года — 19,42, медиана — 17,56. Лишь 7,9% из 9 300 торговых сессий со 2 января 1990 года закрылись на уровне 30 или выше и лишь 2,2% — на уровне 40 или выше. Закрытие на 30 — примерно та граница, где волатильность переходит от «нервозности» к «стрессу». Этот порог охватывает события, которые помнит большинство инвесторов, и не засоряет таблицу мелкими колебаниями. Для правила мы используем значения закрытия, потому что внутридневной максимум может исказиться за несколько минут тонкой торговли; внутридневной максимум показан отдельно.
Все скачки VIX с 1990 года: справочная таблица
Пиковые закрытия 40 и выше выделены жирным. «Просадка» — закрытие S&P 500 в день пика VIX относительно его максимального закрытия за предыдущие 12 месяцев (252 сессии). Последующие доходности — ценовая доходность S&P 500 (без дивидендов) за следующие 21, 63 и 252 торговые сессии. В последнем столбце — число торговых сессий от пика VIX до его первого закрытия ниже 20.
| Дата пикового закрытия | Причина | Пиковое закрытие VIX | Внутридневной максимум | Просадка S&P 500 | S&P 500 через 1 месяц | Через 3 месяца | Через 12 месяцев | Сессий до VIX < 20 |
|---|---|---|---|---|---|---|---|---|
| 23 авг. 1990 | Вторжение Ирака в Кувейт, нефтяной шок войны в Заливе | 36.47 | н/д | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| 30 окт. 1997 | Азиатский финансовый кризис, мини-крах 27 октября | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| 8 окт. 1998 | Дефолт России и крах LTCM | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| 14 апр. 2000 | Лопнул пузырь доткомов | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| 3 апр. 2001 | Медвежий рынок доткомов, рецессия 2001 года | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| 20 сент. 2001 | Теракты 11 сентября | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| 5 авг. 2002 | WorldCom и бухгалтерские скандалы | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| 16 авг. 2007 | Начало ипотечного кредитного кризиса (субпрайм) | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| 17 мар. 2008 | Крах Bear Stearns | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| 20 нояб. 2008 | Банкротство Lehman, мировой финансовый кризис | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| 30 окт. 2009 | Откат после кризиса | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| 20 мая 2010 | «Флэш-крэш», долговой кризис Греции | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| 8 авг. 2011 | Понижение кредитного рейтинга США, кризис еврозоны | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| 24 авг. 2015 | Распродажа после девальвации юаня | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| 5 февр. 2018 | «Volmageddon» (обвал ставок на низкую волатильность) | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| 24 дек. 2018 | Ужесточение ФРС, торговая война США и Китая | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| 16 мар. 2020 | Обвал из-за COVID-19 | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| 7 мар. 2022 | Ужесточение ФРС, вторжение России в Украину | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| 11 окт. 2022 | Медвежий рынок 2022 года, повышения ставки ФРС, кризис британских гилтов | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| 5 авг. 2024 | Сворачивание керри-трейда в иене | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| 8 апр. 2025 | Тарифный шок «Liberation Day» («День освобождения») | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| 27 мар. 2026 | Война с Ираном, нефтяной шок в Ормузском проливе | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | ожидается | 8 |
Внутридневной максимум — самое высокое внутридневное значение VIX за весь скачок по файлу Cboe; в дневном файле Cboe нет внутридневного диапазона до 1992 года, поэтому в строке 1990 года стоит «н/д». Доходность за 12 месяцев после скачка в марте 2026 года станет известна после марта 2027 года.
Сводная статистика: что обычно происходило дальше
| Группа | Скачков | Медиана через 1 месяц | Медиана через 3 месяца | Медиана через 12 месяцев | Выше через 12 месяцев | Медианная просадка S&P 500 на пике | Медиана сессий до VIX < 20 |
|---|---|---|---|---|---|---|---|
| Все скачки | 22 | +7.4% | +10.5% | +21.2% | 16 из 21 | −17.3% | 40 |
| Пиковое закрытие 40 и выше | 9 | +9.0% | +12.7% | +25.4% | 8 из 9 | −19.2% | 113 |
| Пиковое закрытие от 30 до 40 | 13 | +7.0% | +10.5% | +8.7% | 8 из 12 | −11.2% | 28 |
Выделяются три закономерности:
- Первый месяц почти всегда был положительным. Через месяц после пикового закрытия VIX индекс S&P 500 был выше в 21 из 22 скачков; единственное исключение — август 1990 года (−0,8%). Через три месяца он тоже был выше в 21 из 22 случаев; исключение — март 2022 года (−1,9%).
- Больший страх в среднем сопровождался более сильным отскоком и более медленным успокоением. У скачков с пиком 40 и выше медианная доходность за 12 месяцев составила +25,4% против +8,7% у скачков с пиком от 30 до 40. Но и VIX успокаивался гораздо дольше: медиана 113 сессий до закрытия ниже 20 против 28.
- Через двенадцать месяцев акции были выше в 16 из 21 завершённого случая. Средняя доходность за 12 месяцев — +16,1%. Лучший результат — +66,1% после марта 2020 года, худший — −39,0% после марта 2008 года.
Это исторические наблюдения по 22 эпизодам, а не торговое правило. Маленькая выборка и очень разные причины означают, что любой отдельный скачок может развиваться иначе.
Два крупнейших скачка: 2008 и 2020 годы
Только дважды VIX закрывался выше 80.
Мировой финансовый кризис (2008). 15 сентября 2008 года VIX впервые закрылся выше 30 — в день, когда Lehman Brothers подал заявление о банкротстве, — и оставался в том же скачке до июля 2009 года, набрав 186 закрытий на уровне 30 или выше. 24 октября 2008 года он показал самое высокое внутридневное значение в своей истории — 89,53, а пиковое закрытие 80,86 пришлось на 20 ноября 2008 года, когда S&P 500 был на 50,4% ниже своего максимума за предыдущие 12 месяцев. Дно рынка ещё не было достигнуто: S&P 500 упал ещё на 10,1% до минимума 9 марта 2009 года, через 72 сессии. От пика VIX индекс вырос на 2,8% за три месяца и на 45,0% за двенадцать. VIX понадобилось 273 сессии, до 22 декабря 2009 года, чтобы снова закрыться ниже 20, — это самое долгое ожидание в таблице. Полный контекст того обвала — в материале все медвежьи рынки S&P 500 с 1929 года.
Обвал из-за COVID-19 (2020). 16 марта 2020 года VIX закрылся на абсолютном рекорде 82,69, когда S&P 500 был на 29,5% ниже своего 12-месячного максимума. Индекс достиг дна всего через пять сессий, 23 марта, ещё на 6,2% ниже, а затем быстро отскочил: +16,6% через месяц после пика VIX, +28,5% через три месяца и +66,1% через двенадцать — лучший результат в таблице. И всё же VIX закрылся ниже 20 только 12 февраля 2021 года, через 231 сессию после пика.
Пик VIX редко совпадает с точным дном
Распространено мнение, что «пик VIX отмечает дно». Данные показывают, что обычно это не так — по крайней мере, не в точности. В 18 из 22 скачков S&P 500 в течение 12 месяцев после пикового закрытия VIX хотя бы раз закрывался ниже. Медианное дополнительное снижение составило 4,2% — немного, но худшие случаи были совсем другими:
- Март 2008 года (Bear Stearns): S&P 500 упал ещё на 47,0%, до минимума 9 марта 2009 года, через 246 сессий после пика VIX.
- Сентябрь 2001 года (11 сентября): ещё на 19,0%, до 23 июля 2002 года. Наш материал о 11 сентября и начале войны с терроризмом подробно разбирает этот шок.
- Апрель 2000 года (крах доткомов): ещё на 18,7%, до 4 апреля 2001 года.
- Март 2022 года (ужесточение ФРС и вторжение России в Украину): ещё на 14,9%, до минимума 12 октября 2022 года. См. влияние войны России и Украины на фондовый рынок.
Лишь четыре раза день пика VIX оказался и самым низким закрытием S&P 500 за следующий год: октябрь 1997 года, октябрь 1998 года, декабрь 2018 года и апрель 2025 года. Иными словами, скачок VIX говорит, что страх достиг крайности, но не говорит, что распродажи закончились.
Когда через 12 месяцев акции были ниже
После пяти скачков S&P 500 через год был ниже: апрель 2000 года (−12,1%), сентябрь 2001 года (−14,1%), август 2007 года (−8,0%), март 2008 года (−39,0%) и март 2022 года (−5,0%). У них одна общая черта: каждый произошёл, когда более длительный медвежий рынок ещё продолжался, — медвежий рынок доткомов 2000–2002 годов, финансовый кризис 2007–2009 годов и медвежий рынок 2022 года. Случаи 2001 года и 2007–2009 годов к тому же совпали с рецессиями в США по датировке NBER.
Скачки, вызванные внезапным шоком в целом здоровой экономики, — кризис LTCM 1998 года, «флэш-крэш» 2010 года, девальвация юаня 2015 года или сворачивание керри-трейда в иене 2024 года, — все закончились тем, что через год S&P 500 был выше. Поэтому VIX полезно сочетать с рецессионным индикатором, например с историей инверсий кривой доходности, и со сроками из материала о том, сколько длилось восстановление после каждого медвежьего рынка.
Сколько времени нужно VIX, чтобы вернуться ниже 20
Закрытие VIX ниже 20 — разумный маркер «возвращения к норме», поскольку этот уровень близок к долгосрочному среднему. По всем 22 скачкам медианное ожидание составило 40 торговых сессий, но разброс большой:
- Быстрее всего: август 2024 года — 6 сессий (снова ниже 20 13 августа 2024 года); февраль 2018 года — 7 сессий; март 2026 года — 8 сессий; декабрь 2018 года — 10 сессий.
- Медленнее всего: ноябрь 2008 года — 273 сессии; март 2020 года — 231 сессия; август 2002 года — 192 сессии; октябрь 1998 года — 183 сессии.
Закономерность интуитивна. Скачки из-за перекоса позиций, как сворачивание ставок на низкую волатильность в 2018 году или керри-трейда в иене в 2024 году, затухают за считаные дни. Скачки, вызванные настоящим экономическим или финансовым кризисом, держат волатильность высокой месяцами, даже когда акции восстанавливаются.
Внутридневные скачки и скачки по закрытию
Несколько знаменитых моментов VIX внутри дня выглядят гораздо масштабнее, чем по закрытию:
- 5 августа 2024 года: во время сворачивания керри-трейда в иене VIX внутри дня достиг 65,73, но закрылся на 38,57, а через шесть сессий снова был ниже 20.
- 24 августа 2015 года: 53,29 внутри дня во время распродажи в Китае и 40,74 на закрытии.
- Февраль 2018 года («Volmageddon»): пиковое закрытие составило 37,32 5 февраля, а внутридневной максимум на следующий день достиг 50,30.
- Апрель 2025 года: 60,13 внутри дня 7 апреля после объявления тарифов, затем пиковое закрытие 52,33 8 апреля.
Если вы видите заголовок про «VIX выше 60», проверьте, не идёт ли речь о внутридневном значении. В этой таблице правило строится по закрытиям, а внутридневной максимум приведён для контекста.
Войны и геополитические шоки в таблице
Геополитика встречается в таблице реже, чем можно было бы ожидать. Явные случаи — вторжение Ирака в Кувейт (1990), теракты 11 сентября (2001), вторжение России в Украину (2022, на фоне распродажи, вызванной ФРС) и война с Ираном 2026 года. Большинство крупнейших скачков были финансовыми: кредитные кризисы, обвалы и шоки экономической политики. Наше исследование «Покупай на вторжении» по 12 войнам показывает то же самое со стороны акций: войны часто вызывали короткую просадку, за которой следовало восстановление.
2026 год на текущий момент. В этом году был один скачок: 27 марта 2026 года VIX закрылся на 31,05, когда война с Ираном и угроза нефтяным танкерам в Ормузском проливе привели S&P 500 к пятой подряд недельной потере. В тот день S&P 500 закрылся на 6 368,85, на 8,7% ниже своего 12-месячного максимума. VIX вернулся ниже 20 уже 9 апреля 2026 года, всего через восемь сессий, а S&P 500 вырос на 12,1% через месяц после пика и на 16,8% через три месяца. Нефтяная и отраслевая сторона того эпизода — в материалах о влиянии войны с Ираном на акции и о том, как S&P 500 ведёт себя во время нефтяных шоков.
Каков VIX сегодня?
22 октября 2026 года VIX закрылся на уровне 19,03, согласно дневной истории Cboe, — чуть ниже долгосрочного среднего 19,42 и намного ниже уровня 30, с которого в этой таблице начинается скачок. S&P 500 в тот же день закрылся на 7 663,43. Открытого скачка сейчас нет.
Индексы страха за пределами США
VIX измеряет ожидаемую волатильность только S&P 500, но движется вместе с мировыми рынками, и у большинства крупных рынков есть собственная версия на основе опционов на местный индекс: VSTOXX для Euro Stoxx 50, Nikkei Stock Average Volatility Index в Японии, VKOSPI для корейского KOSPI 200, India VIX для Nifty 50, Hang Seng Volatility Index (VHSI) в Гонконге, TAIFEX VIX на Тайване и RVI на Московской бирже. Их уровни нельзя напрямую сравнивать с VIX, поскольку они основаны на разных индексах, но их скачки обычно приходятся на одни и те же мировые события. Российский аналог VIX — индекс RVI Московской биржи. Местный пример того, как обвал разворачивается за пределами США, — в материале все обвалы KOSPI с 1990 года.
Как пользоваться этой таблицей
- Как контекстом, а не сигналом. Закрытие VIX выше 30 говорит о том, что рынок в стрессе. Само по себе оно не говорит, вызван ли он кратковременным шоком или это начало долгого медвежьего рынка.
- Смотрите на горизонт. В этой выборке доходность через один и три месяца после пика была положительной в 21 из 22 случаев, но результат через двенадцать месяцев зависел от того, последовали ли рецессия или медвежий рынок.
- Проверяйте подтверждающие сигналы. Широта рынка, кредитные спреды и пересмотры прогнозов прибыли помогают отличить панику ликвидности от фундаментальной переоценки. Наши материалы мониторинг просадок Уолл-стрит и пульс риска Dow Jones объясняют, какие из них важны. Худшие отдельные сессии тех же кризисов — в материале 20 худших дней в истории S&P 500.
- Сравнивайте с результатами календарных лет. Многие годы со скачками всё равно закончились в плюсе; см. доходность S&P 500 по годам за каждый год с 1928 года.
Если вы хотите следить за волатильностью, широтой рынка и настроениями одновременно, ИИ-агенты-аналитики SimianX отслеживают эти сигналы в реальном времени и могут работать круглосуточно в режиме автопилота. Эта страница носит образовательный характер и не является инвестиционной рекомендацией.
Часто задаваемые вопросы
Каким был самый высокий VIX в истории? Рекордное закрытие — 82,69 (16 марта 2020 года), во время обвала из-за COVID-19. Рекордное внутридневное значение — 89,53 (24 октября 2008 года), во время мирового финансового кризиса.
Какой VIX считается высоким? С 1990 года среднее значение VIX — 19,42. Значения выше 20 считаются повышенными, закрытие выше 30 — порог скачка в этой таблице, а закрытия выше 40 случались лишь в 2,2% сессий с 1990 года.
Как часто VIX закрывается выше 30? С 1990 года было 22 отдельных скачка с закрытием на уровне 30 или выше, и 7,9% всех торговых сессий с тех пор закрылись на уровне 30 или выше, большинство из них — в эпизодах 2008–2009 и 2020 годов.
Означает ли скачок VIX, что фондовый рынок достиг дна? Не обязательно. В 18 из 22 скачков S&P 500 в течение следующих 12 месяцев закрывался ниже; в марте 2008 года он упал ещё на 47,0%. Медианное дополнительное снижение составило 4,2%.
Как ведут себя акции после скачка VIX? Если считать от пикового закрытия VIX, медианная доходность S&P 500 составила +7,4% через один месяц, +10,5% через три месяца и +21,2% через двенадцать месяцев, а через год индекс был выше в 16 из 21 завершённого случая.
Каким был VIX в 2026 году? Единственное закрытие на уровне 30 или выше в 2026 году на данный момент — 31,05 (27 марта; затем 30,61 30 марта), во время войны с Ираном. Последнее закрытие — 19,03 (22 октября 2026 года).
Методика и источники, а также как обновляется эта страница
- VIX: дневные цены открытия, максимум, минимум и закрытие из официального файла Cboe с историческими данными VIX (VIX_History.csv), со 2 января 1990 года по 22 октября 2026 года. Сверено с FRED VIXCLS (совпадает на каждой общей дате) и историей .VIX от CNBC (совпадает). VIX был запущен в 1993 году, а его нынешняя методика на основе опционов на S&P 500 действует с 2003 года; Cboe рассчитывает ряд с 1990 года.
- S&P 500: дневные закрытия из Yahoo Finance ^GSPC, сверенные с FRED SP500 за последние десять лет и с историей .SPX от CNBC (наибольшее расхождение — 0,12% за один день). Доходности — ценовые, без дивидендов.
- Правило: скачок = закрытие VIX на уровне 30 или выше; скачок заканчивается после 60 сессий подряд без такого закрытия; пик = самое высокое закрытие. 1 месяц = 21 сессия, 3 месяца = 63, 12 месяцев = 252. Просадка = закрытие S&P 500 в день пика относительно его максимального закрытия за предыдущие 252 сессии.
- Обновления: раздел «Каков VIX сегодня?» и краткий ответ обновляются еженедельно; таблица и статистика пересчитываются, когда начинается новый скачок, когда можно заполнить ожидающую ячейку (доходность за 12 месяцев после марта 2026 года — после марта 2027 года), и не реже раза в квартал. Дата «Обновлено» вверху показывает последнее обновление.
Автор: Marcus Reeve
Читайте также
- Медвежьи рынки S&P 500 с 1929 года: когда был последний
- Сколько длится медвежий рынок: восстановление S&P 500 с 1929
- Обвал фондового рынка: 20 худших дней S&P 500 и что дальше
- Средняя доходность S&P 500 и доходность по годам: 1928–2026
- Обвал KOSPI 2026: все обвалы фондового рынка Кореи с 1990
- Акции во время войны: S&P 500 рос в 9 из 12 войн с 1941 года
- 9/11 и ранняя война с террором: S&P -14%, 4 месяца восстан.
- Война с Ираном: акции risk-off, нефть $100-$120, VIX рост
- Инверсии кривой доходности и рецессии в США: справочник
- Нефтяной кризис и акции: S&P 500 при каждом шоке 1973–2026
Больше справочных таблиц — в тематическом разделе «История рынка».
Источники
- Cboe — обзор индекса VIX
- Cboe — исторические данные VIX (VIX_History.csv, ежедневно с 1990 года)
- FRED — индекс волатильности CBOE: VIX (VIXCLS)
- FRED — S&P 500 (SP500)
- Yahoo Finance — исторические цены S&P 500 (^GSPC)
- NBER — циклы деловой активности США: подъёмы и спады
- Wikipedia — VIX
- Wikipedia — Long-Term Capital Management
- Wikipedia — «флэш-крэш» 2010 года
- Wikipedia — финансовый кризис 2008 года
- Wikipedia — обвал фондового рынка 2020 года
- Wikipedia — турбулентность на фондовом рынке Китая 2015–2016 годов
- Wikipedia — обвал фондового рынка 2025 года
- AP via WBTV — акции падают, нефть дорожает на фоне войны с Ираном (27 марта 2026 года)


