 Автор: Marcus Reeve
Акции малой и крупной капитализации после промежуточных выборов: данные за 25 циклов
Короткий ответ. Не стабильно. За все 25 промежуточных выборов в США с 1926 по 2022 год самые маленькие 10% акций обогнали самые крупные 10% за двенадцать месяцев после дня выборов лишь 12 раз из 25. На более коротких отрезках — три и шесть месяцев — акции малой капитализации выступали лучше и выигрывали по 15 раз из 25, но эти же отрезки они выигрывают примерно в 60% случаев каждый год, независимо от выборов. А недавняя история говорит об обратном: малые компании проиграли двенадцатимесячную гонку после всех пяти промежуточных выборов с 2006 по 2022 год, а фонд на Russell 2000 IWM после каждого из них отставал от фонда на S&P 500 SPY.
Итог (на 1:50 ET 4 ноября 2026 года): демократы получили контроль и над Сенатом, и над Палатой представителей — такой прогноз дали AP и NBC News. По подсчёту AP на 1:30 ET, демократы отобрали у республиканцев семь мест в Сенате и 16 мест в Палате. С 3 января 2027 года партия Белого дома уже не будет контролировать Конгресс целиком.
Каждые два года возвращается один и тот же тезис: как только выборы позади, «рисковые» деньги перетекают в акции малой капитализации, потому что небольшие компании, ориентированные на внутренний рынок, якобы больше всех выигрывают от снижения политической неопределённости. Эта статья проверяет утверждение на данных за целый век. Статистика на уровне индекса (как ведёт себя S&P 500 после промежуточных выборов) собрана в нашей справочной таблице по годам промежуточных выборов, 1950–2026, а отраслевая версия — в материале лучшие сектора после промежуточных выборов. Здесь мы отвечаем на более узкий вопрос: имеет ли значение размер компании после промежуточных выборов?
Как проводились измерения
Данные. Длинная выборка взята из файла «Portfolios Formed on Size» в Kenneth R. French Data Library: американские акции каждый июнь сортируются по рыночной стоимости с использованием границ NYSE; доступны взвешенные по капитализации дневные совокупные доходности с июля 1926 по сентябрь 2026 года. Мы сравниваем две пары:
- Пара децилей: самые маленькие 10% акций («Lo 10») против самых крупных 10% («Hi 10»).
- Пара квинтилей: самые маленькие 20% («Lo 20») против самых крупных 20% («Hi 20»).
Дивиденды учтены с обеих сторон, поэтому сравнение корректное.
Даты. Промежуточные выборы проходят в первый вторник после первого понедельника ноября — это 25 выборов со 2 ноября 1926 года по 8 ноября 2022 года. Точка отсчёта — последнее закрытие в день выборов или раньше. По дневным данным, до 1966 года включительно в день выборов торгов не было (NYSE закрывалась на время голосования), поэтому для этих лет базой служит закрытие понедельника. От этой базы мы накапливаем доходность до последнего торгового дня в ту же календарную дату или раньше через один месяц, три месяца, шесть месяцев и двенадцать месяцев, а также на следующий торговый день («+1 день»).
Современная проверка. Для последних циклов мы добавляем отложенные дневные цены закрытия Cboe по IWM и SPY (доступны с января 2004 года, то есть для выборов 2006–2022 годов), а также индекс Russell 2000 (_RUT) против индекса S&P 500 (_SPX) (доступны с ноября 2020 года, то есть для выборов 2022 года). Это ценовая доходность без дивидендов с обеих сторон, поэтому к самым близким результатам (разрыв в один-два пункта) стоит относиться осторожно.
О размере. Нижний дециль Fama-French состоит из настоящих микрокапов — они намного меньше типичной компании из Russell 2000. Пара квинтилей ближе к тому, что большинство инвесторов называет «малой капитализацией», поэтому показаны обе пары. Там, где они совпадают, результат не зависит от того, где проведена граница.
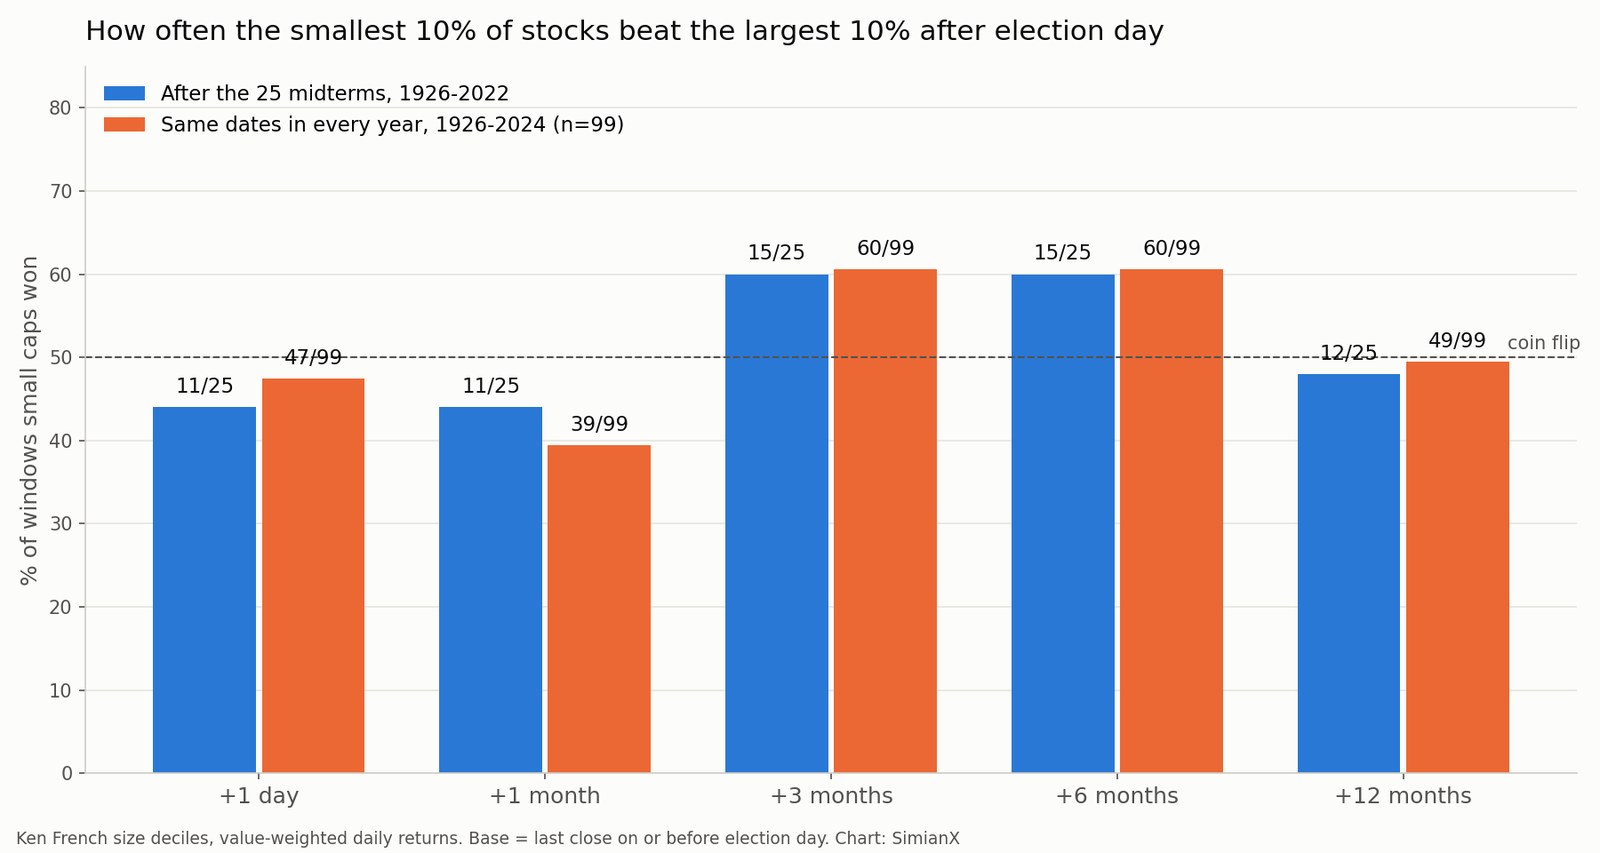
Итоговая таблица: малые против крупных после 25 промежуточных выборов
| Отрезок после дня выборов | Пара децилей: побед малых | Средн. малые − крупные | Медиана малые − крупные | Пара квинтилей: побед малых | Средн. малые − крупные |
|---|---|---|---|---|---|
| +1 день | 11 из 25 | +0.11 п. | −0.10 п. | 9 из 25 | −0.08 п. |
| +1 месяц | 11 из 25 | −0.93 п. | −0.99 п. | 13 из 25 | −0.45 п. |
| +3 месяца | 15 из 25 | +4.48 п. | +4.12 п. | 16 из 25 | +3.94 п. |
| +6 месяцев | 15 из 25 | +7.08 п. | +5.80 п. | 15 из 25 | +6.06 п. |
| +12 месяцев | 12 из 25 | +7.25 п. | −2.18 п. | 12 из 25 | +6.49 п. |
Выделяются три момента.
Первый месяц за крупными компаниями. В месяц после промежуточных выборов самый маленький дециль выиграл лишь 11 раз из 25 и отставал примерно на пункт и по среднему, и по медиане. Реакция на следующий день — подброшенная монетка с тем же перекосом. Если послевыборный «рывок малых капитализаций» и существует, в первые недели он не проявляется.
Малые компании выигрывают на отрезке от трёх до шести месяцев. От дня выборов до начала февраля самый маленький дециль обогнал самый крупный в 15 циклах из 25 с медианным перевесом 4.1 пункта; до начала мая — снова 15 из 25 с медианой 5.8 пункта. Пара квинтилей говорит то же самое (16 и 15 побед).
За полный год преимущество исчезает. Через двенадцать месяцев малые компании выиграли 12 раз и проиграли 13. Средний разрыв всё ещё в пользу малых — 7.3 пункта, но медиана составляет −2.2 пункта. Среднее держится на трёх исключительных годах: 1942 (+99.9 пункта), 1966 (+87.1) и 2002 (+76.0). Без них типичный год после промежуточных выборов был чуть лучше для крупных компаний.
Связано ли преимущество малых компаний с выборами вообще?
Именно эту проверку пропускает большинство статей о «малых капитализациях после выборов». Если малые компании выигрывают отрезок с ноября до весны после промежуточных выборов, выигрывают ли они его и в годы без выборов? Мы рассчитали те же отрезки от той же даты — первого вторника после первого понедельника ноября — для каждого года с 1926 по 2024 (99 лет).
| Отрезок | 25 лет промежуточных выборов | 74 года без них | Все 99 лет |
|---|---|---|---|
| +1 месяц | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 месяца | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 месяцев | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 месяцев | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(Пара децилей: доля отрезков, на которых самый маленький дециль обогнал самый крупный.)
Годы промежуточных выборов выглядят почти так же, как все остальные. Малые компании выигрывают период с ноября по май примерно в шести случаях из десяти — были выборы или нет. Это хорошо изученный эффект января: склонность самых маленьких акций восстанавливаться на рубеже года после налоговых продаж в конце года. Выборы в каждом цикле приходятся на одну и ту же неделю и просто стоят в начале этого сезонного окна. Голосование его не вызывает.
Перекрёстная проверка по календарным месяцам из месячного файла, начиная с конца октября, даёт ту же картину: один только ноябрь в пользу малых компаний в 10 из 25 случаев, ноябрь–январь — в 17 из 25, ноябрь–апрель — в 14 из 25, ноябрь–октябрь — в 12 из 25.
Поэтому честный ответ на вопрос «обгоняют ли малые компании крупные после промежуточных выборов?» таков: выборы не добавляют ничего, чего не дал бы календарь. О политической части календаря читайте в материале о президентском цикле по годам срока: год после промежуточных выборов там один из самых сильных отрезков четырёхлетнего цикла для всего рынка. Но эта сила не сопровождалась устойчивым перекосом по размеру компаний.
У промышленных акций тот же календарный эффект. Сводный промышленный портфель обгонял рынок в течение трёх месяцев после 15 из 25 промежуточных выборов (60%), чуть реже, чем в то же окно в годы президентских выборов (64%) или в годы без федеральных выборов (66%); см. промышленные акции после промежуточных выборов.
Каждые промежуточные выборы с 1926 года: двенадцать месяцев спустя
| Выборы | Самый малый дециль | Самый крупный дециль | Малые − крупные | Самый малый квинтиль | Самый крупный квинтиль | Малые − крупные |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(Взвешенная по капитализации совокупная доходность, от базы дня выборов до +12 месяцев; разница в процентных пунктах.)
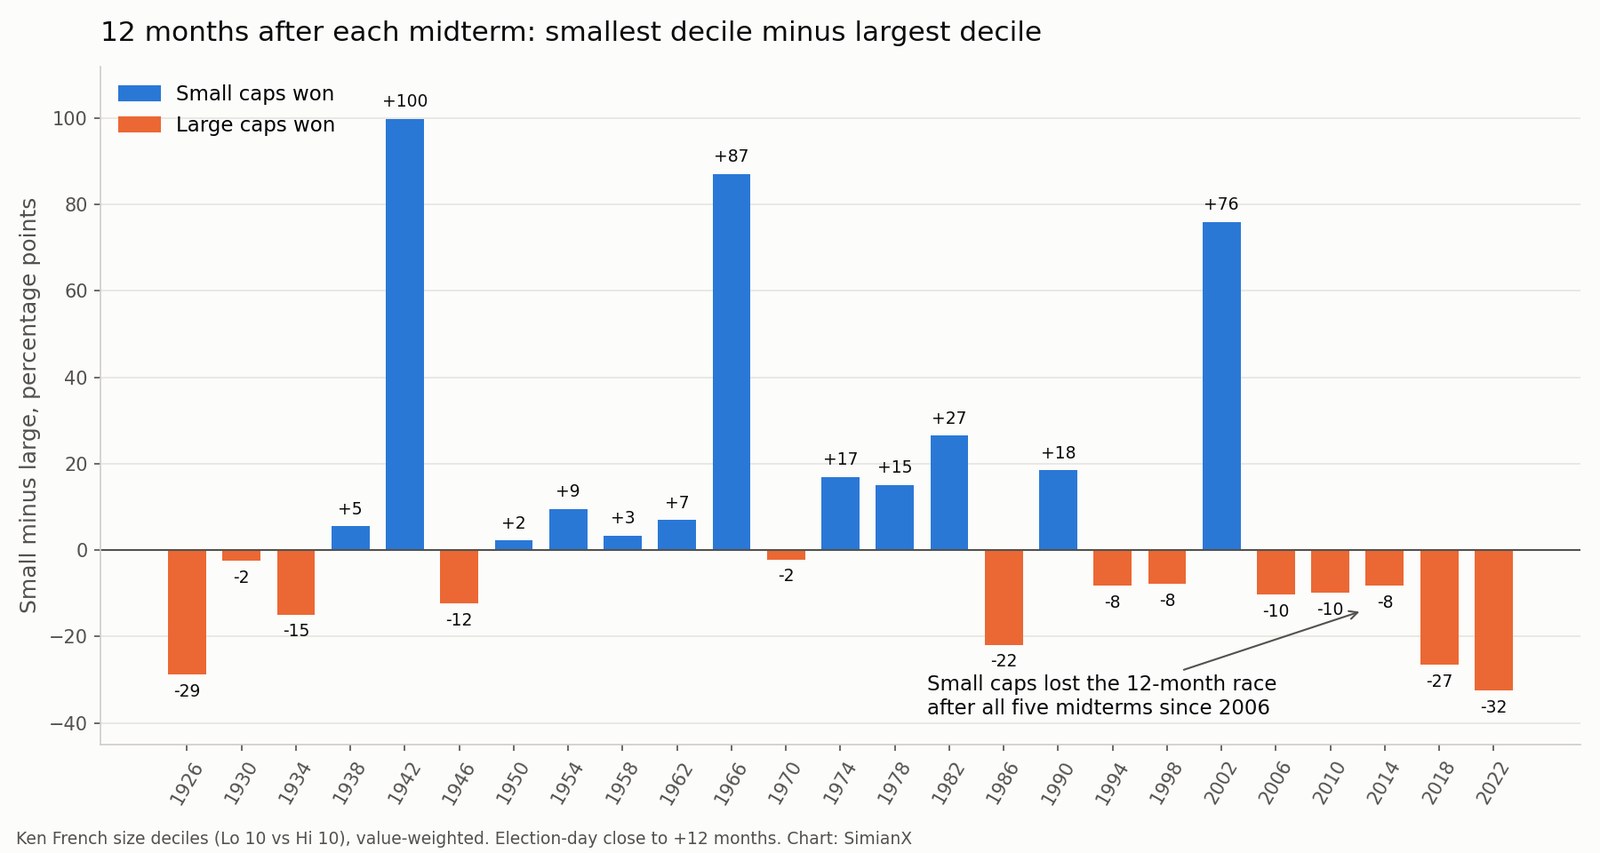
Таблица делится на две эпохи.
1950–1990: эпоха малых компаний. На одиннадцати промежуточных выборах с 1950 по 1990 год самый маленький дециль выиграл следующий год девять раз. Это был и период, когда учёные впервые описали премию за размер — вывод о том, что на длинных горизонтах малые акции приносили больше крупных.
1994–2022: эпоха крупных компаний. На восьми промежуточных выборах с 1994 года малые компании выиграли лишь однажды — после выборов 2002 года, когда рынок выходил из краха доткомов и самые маленькие акции отскочили сильнее всех. Все остальные циклы достались крупным компаниям, причём два последних разрыва оказались самыми большими: −10.3 пункта после 2006 года, −9.9 после 2010-го, −8.2 после 2014-го, −26.5 после 2018-го и −32.5 после 2022-го — худший год после промежуточных выборов для малых компаний за всю историю 1926–2022 годов.
Если считать с 1982 года, малые компании выиграли двенадцатимесячный отрезок лишь после 3 из 11 промежуточных выборов (1982, 1990, 2002).
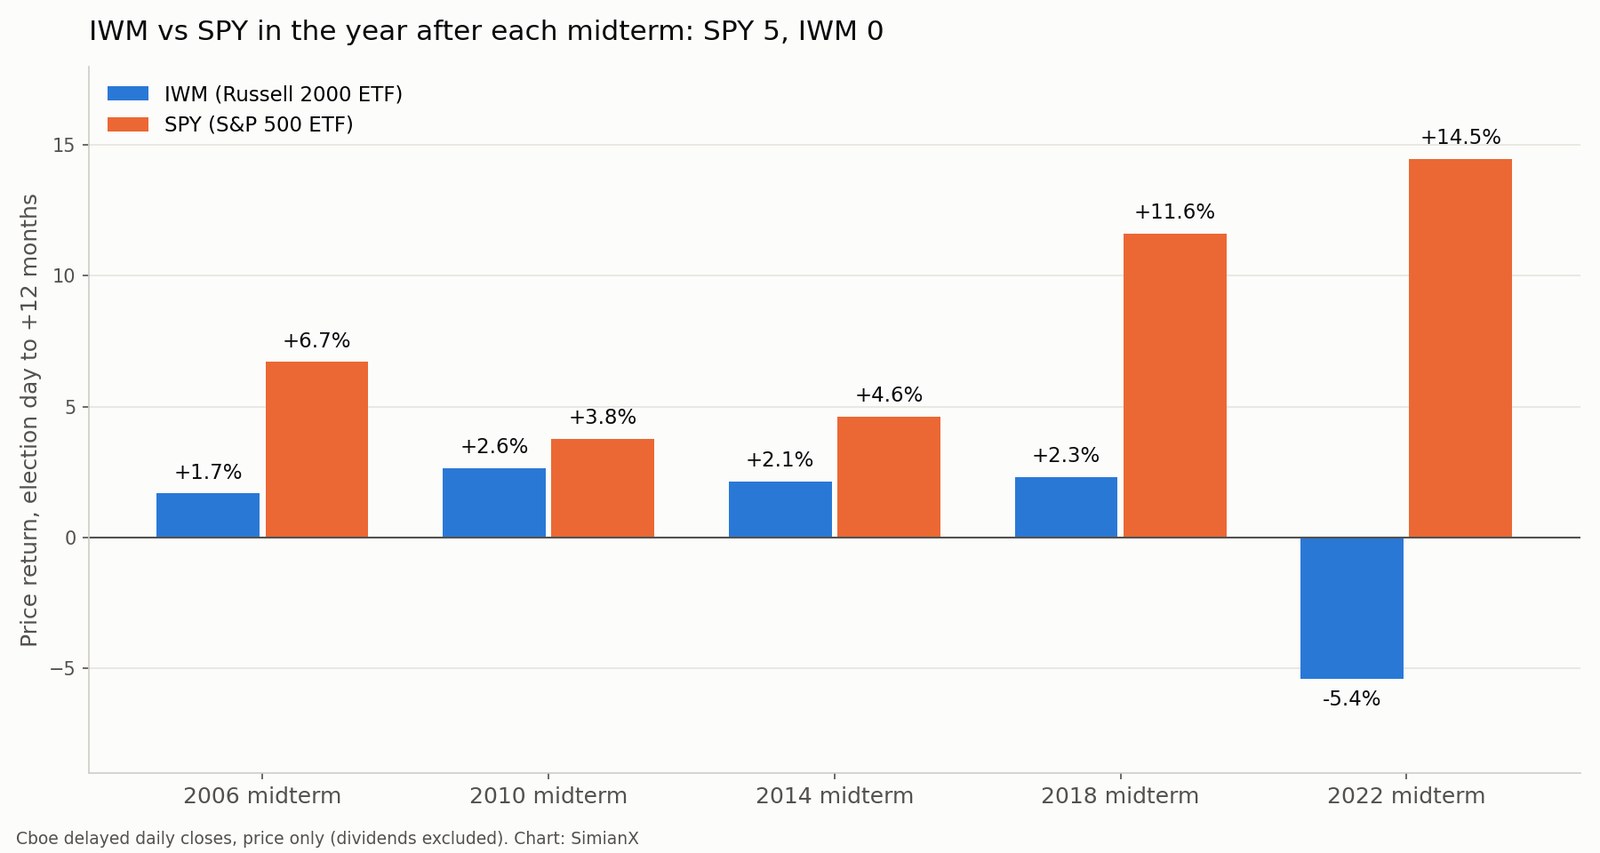
Современная проверка: IWM против SPY и Russell 2000
Портфели French — академическая конструкция. Вот тот же вопрос на фондах, которыми действительно можно торговать.
| Выборы | +1 месяц IWM / SPY | +3 месяца IWM / SPY | +6 месяцев IWM / SPY | +12 месяцев IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| Побед IWM | 2 из 5 | 3 из 5 | 2 из 5 | 0 из 5 |
(Ценовая доходность по дневным закрытиям Cboe — от дня выборов до последнего закрытия в ту же дату позже или раньше неё; победитель в каждой ячейке выделен жирным.)
Результаты ETF близко совпадают с данными French. В первые три месяца IWM держался на равных и выиграл три раза из пяти, что соответствует сезонной закономерности выше. На двенадцати месяцах фонд проигрывал каждый раз: на 5.0 пункта после 2006 года, на 1.2 после 2010-го, на 2.5 после 2014-го, на 9.3 после 2018-го и на 19.9 после 2022-го.
Проверка по индексам за 2022 год говорит то же самое. От закрытия 8 ноября 2022 года Russell 2000 (_RUT) за год снизился с 1,808.93 до 1,714.07 (−5.2%), а S&P 500 (_SPX) вырос с 3,828.11 до 4,382.78 (+14.5%) — разрыв в 19.7 пункта. Трёхмесячный отрезок закончился почти вничью (+7.4% против +7.6%), а разрыв открылся с февраля по май 2023 года — в месяцы банкротств региональных банков США. Региональные банки занимают большую долю в сегменте малой капитализации; это напоминание о том, что самые сильные движения после промежуточных выборов обычно вызваны событиями, не имеющими отношения к голосованию.
Расклад на 2026 год: малые компании идут на эти выборы в лидерах
Накануне дня выборов 3 ноября 2026 года малые компании впереди по итогам года. По закрытию 3 ноября 2026 года Russell 2000 (RUT) с начала года вырос на 13.3% (с 2,481.91 на 31 декабря 2025 года до 2,812.45), а S&P 500 (SPX, с 6,845.50 до 7,568.92) — на 10.6%; отрыв около 2.8 пункта. ETF подтверждают это по последнему закрытию Cboe 2 ноября: IWM +13.4%, SPY +10.3%. Данные French, доступные по 30 сентября, показывают тот же порядок: самый маленький дециль +15.4% за 2026 год против +11.6% у самого крупного.
Это лидерство начинается с низкой базы. Если измерять отношением Russell 2000 к S&P 500, малые компании достигли пика относительно крупных 12 марта 2021 года и самой слабой точки 11 апреля 2025 года — примерно на 42% ниже. На 3 ноября 2026 года это отношение было всего примерно на 7% выше того минимума.
Значит ли что-нибудь лидерство перед промежуточными выборами? В данных French есть закономерность, но выборка мала. Из 24 промежуточных выборов с полным годом данных до голосования (1930–2022) в паре квинтилей малые компании к дню выборов лидировали с начала года 12 раз. В 9 из этих 12 случаев они затем выиграли и следующие двенадцать месяцев. Когда же малые компании шли на выборы с отставанием, следующие двенадцать месяцев они выигрывали лишь 3 раза из 12. Пара децилей делится так же (7 из 9 против 5 из 15).
Считайте это описанием, а не сигналом. Двенадцати случаев недостаточно, чтобы исключить случайность, а два последних «лидерских» года оба провалились: 2010-й (малые компании шли на выборы с перевесом 7.8 пункта, а затем −7.1 пункта за год) и 2022-й (+1.1 пункта до выборов, затем −32.5 пункта — худший результат в таблице). 2026 год попадает в группу «малые впереди». История не может сказать, закончится ли он как 1958-й или как 2022-й.
Что на самом деле определяет соотношение малых и крупных после выборов
Если сами выборы не объясняют разрыв по размеру, то что объясняет? Если пройтись по двенадцатимесячной таблице, крупные победы малых компаний объединяет общая обстановка, а не общий политический итог:
- Выход из медвежьего рынка или рецессии: 1942, 1974, 1982, 1990 и 2002 годы начинались вблизи крупных рыночных минимумов. Малые акции сильнее всех падают в спад и обычно сильнее всех отскакивают.
- Кредит и ставки: небольшие компании чаще занимают под плавающую ставку и больше зависят от банковского кредита. Два худших года для малых компаний, 2018-й и 2022-й, пришлись на циклы ужесточения политики Federal Reserve.
- Лидерство на рынке: с середины 1990-х всё большая доля роста индексов приходится на несколько мегакапов. Портфель самого крупного дециля содержит этих победителей, самый маленький — нет.
Ничто из этого не решается в ночь выборов. О том, что голосование может изменить, — налоговом законодательстве, расходах и регулировании — читайте в материале 12 тикеров при трёх сценариях для Конгресса и в статистике «разделённой власти» за 49 созывов Конгресса.
Как пользоваться этой таблицей
- Не покупайте акции малой капитализации только из-за промежуточных выборов. За 25 циклов двенадцатимесячный счёт — 12 побед и 13 поражений при отрицательной медиане.
- Если используете сезонное окно, понимайте, что это такое. Преимущество малых компаний с ноября по май в данных реально (около 60% отрезков), но это календарный эффект, который проявляется и в годы без выборов.
- Придавайте больший вес недавней эпохе. Малые компании проиграли год после каждых промежуточных выборов с 2006 года — и в данных French, и в паре IWM–SPY. Любой аргумент в пользу малых компаний на 2027 год должен объяснить, что изменилось на этот раз.
- Следите за движущими силами, а не за бюллетенем. Направление ставок, условия кредитования и выход рынка из просадки совпадали с сильными годами малых компаний гораздо лучше, чем то, какая партия победила.
Чтобы следить за поведением малых и крупных компаний после этих выборов, вы можете запустить ИИ-анализ IWM в реальном времени на SimianX и сравнивать его с SPY.
Частые вопросы
Обгоняют ли акции малой капитализации рынок после промежуточных выборов?
Не на горизонте полного года. Самые маленькие 10% американских акций обогнали самые крупные 10% за двенадцать месяцев после 12 из 25 промежуточных выборов с 1926 по 2022 год, а медианный разрыв составил −2.2 пункта. На трёх и шести месяцах они выступали лучше (по 15 из 25), но выигрывают эти отрезки примерно так же часто и в годы без выборов.
Обогнал ли Russell 2000 индекс S&P 500 после промежуточных выборов 2022 года?
Нет. От закрытия 8 ноября 2022 года Russell 2000 за следующие двенадцать месяцев упал на 5.2%, а S&P 500 вырос на 14.5%. IWM принёс −5.4% против +14.5% у SPY.
Когда малые компании в последний раз обогнали крупные после промежуточных выборов?
На двенадцатимесячном отрезке — после выборов 2002 года, когда самый маленький дециль обошёл самый крупный на 76 пунктов на выходе рынков из медвежьего рынка доткомов. С тех пор малые компании проиграли год после всех пяти промежуточных выборов.
Бывает ли послевыборное ралли малых компаний?
Не в первый месяц. В месяц после выборов малые компании отставали от крупных на 14 из 25 промежуточных выборов с медианным разрывом около −1 пункта. Сила малых компаний проявлялась позже — примерно с декабря до весны — и следует эффекту января, который наблюдается и в годы без выборов.
Лидируют ли малые компании перед промежуточными выборами 2026 года?
Да. По закрытию 3 ноября 2026 года Russell 2000 с начала года вырос на 13.3%, а S&P 500 — на 10.6%. На прошлых промежуточных выборах малые компании, шедшие на голосование в лидерах, по данным квинтилей выигрывали и следующий год 9 раз из 12, но выборка мала, и закономерность нарушили и 2010-й, и 2022-й.
Учтены ли дивиденды?
Данные French за 1926–2022 годы — это совокупная доходность. Показатели IWM, SPY, RUT и SPX — ценовая доходность без дивидендов с обеих сторон, поэтому самые узкие разрывы (например, IWM против SPY после 2010 года, 1.2 пункта) стоит читать с этой оговоркой.
Итог
Утверждение, что малые компании растут после промежуточных выборов, не выдерживает проверки 25 выборами. Малые компании обогнали крупные в год после 12 из 25 промежуточных выборов, проиграли все пять с 2006 года, а их весенняя сила объясняется календарным эффектом, который проявляется каждый год. В 2026 году малые компании идут на выборы с лидерством с начала года. В прошлом это было стартовой позицией лучше средней, но выборка мала, и в последний раз, в 2022 году, это закончилось тяжёлым провалом.
Эта статья — историческое исследование, а не инвестиционная рекомендация. Прошлые закономерности, особенно на выборках из 25 выборов или меньше, не предсказывают будущую доходность.
Источники. Kenneth R. French Data Library, «Portfolios Formed on Size» (взвешенная по капитализации дневная и месячная доходность, июль 1926 — сентябрь 2026 года, данные CRSP через Tuck School of Business). Отложенная дневная история цен Cboe по IWM и SPY (с января 2004 года), а также по индексам Russell 2000 (RUT, с ноября 2020 года) и S&P 500 (SPX) — до закрытия 3 ноября 2026 года. Даты выборов — по федеральному правилу (первый вторник после первого понедельника ноября). Справочно: Russell 2000, малая капитализация. Расчёты и графики — SimianX.
Читайте также
- Фондовый рынок после промежуточных выборов: каждый цикл 1950–2026: статистика S&P 500, на которую опирается эта статья
- Лучшие сектора после промежуточных выборов: данные за 100 лет: те же 25 выборов в разбивке по отраслям
- Хороша ли «разделённая власть» для акций? 49 созывов Конгресса, 1927–2025: доходность в зависимости от того, кто контролирует Вашингтон
- Акции и промежуточные выборы 2026: 12 тикеров, 3 сценария: что меняется при каждом исходе выборов в Конгресс
- Президентский цикл: доходность S&P 500 по годам срока, 1928–2025: место года после промежуточных выборов в четырёхлетнем цикле
- Акции США в период «хромой утки»: 25 промежуточных выборов: от дня выборов до 3 января на 25 промежуточных выборах, с календарём 2026–27
- Nasdaq после промежуточных выборов США: все выборы с 1974: технологичный индекс после 13 промежуточных выборов с 1974 года
- Промышленные акции после промежуточных выборов: 1926–2022: те же 25 промежуточных выборов в разбивке по промышленным отраслям


