 Автор: Marcus Reeve
Промышленные акции после промежуточных выборов в США: данные с 1926 года
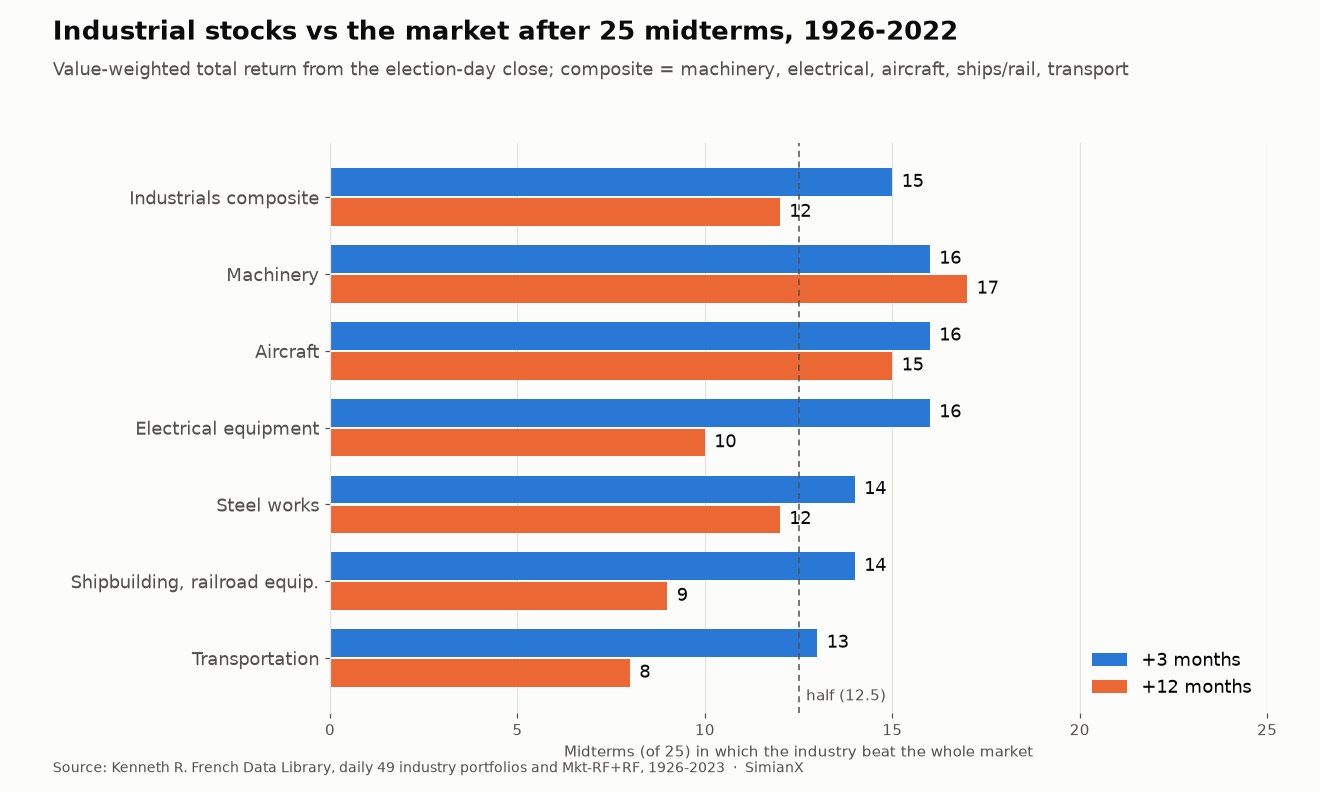
Коротко: В целом промышленные акции США после промежуточных выборов вели себя как подброшенная монета. На 25 промежуточных выборах с 1926 по 2022 год сводный портфель из машиностроения, электротехники, авиастроения, судостроения и железнодорожного машиностроения, а также транспорта обгонял весь рынок за следующие три месяца 15 раз, а за следующие двенадцать месяцев — лишь 12 раз, при среднем двенадцатимесячном преимуществе, равном нулю. Исключение — машиностроение: оно обгоняло рынок за двенадцать месяцев после 17 из 25 промежуточных выборов. Отстающий — транспорт с результатом 8 из 25, а транспортный ETF IYT уступал SPY в течение года после всех пяти промежуточных выборов с 2006 по 2022 год.
Итог (на 1:50 ET 4 ноября 2026 года): демократы получили контроль и над Сенатом, и над Палатой представителей — такой прогноз дали AP и NBC News. По подсчёту AP на 1:30 ET, демократы отобрали у республиканцев семь мест в Сенате и 16 мест в Палате. С 3 января 2027 года партия Белого дома уже не будет контролировать Конгресс целиком.
Инфраструктура — классическая тема каждой промежуточной кампании. Законы о дорогах, деньги на общественный транспорт, расходы на энергосети и водоснабжение должны пройти через Конгресс, поэтому кажется, что смена большинства в Палате представителей или Сенате должна сказываться на компаниях, которые производят оборудование и перевозят грузы. Столетняя статистика говорит о более узких вещах. Промышленный сектор в целом не обгонял рынок после промежуточных выборов сколько-нибудь надёжно. Одна его часть, машиностроение, имеет долгую и довольно устойчивую историю побед. Другая часть, транспорт, проигрывала чаще, чем выигрывала.
Эта страница — промышленно-инфраструктурное ответвление нашей серии о промежуточных выборах. Межотраслевой рейтинг сравнивает двенадцать крупных отраслей после каждых промежуточных выборов с 1926 года. Здесь мы спускаемся на уровень ниже: к промышленным группам из набора данных по 49 отраслям, к промышленным и инфраструктурным ETF, к Caterpillar и к инфраструктурным законам, которые Конгресс действительно принял.
Как проводились расчёты
Длинная выборка взята из Kenneth R. French Data Library, где публикуются дневные и месячные показатели совокупной доходности 49 отраслевых портфелей США, взвешенных по капитализации, начиная с июля 1926 года. В этой статье «промышленность» — это пять из 49 отраслей:
- Машиностроение (обозначение French — «Mach»): двигатели и турбины, сельхозтехника, строительная и горнодобывающая техника, лифты, конвейеры, краны, станки, насосы и промышленное оборудование общего назначения. Здесь находятся Caterpillar (CAT) и Deere.
- Электротехническое оборудование («ElcEq»): оборудование для передачи и распределения электроэнергии, электродвигатели и генераторы, освещение и электропроводка, аккумуляторы и телекоммуникационное оборудование.
- Авиастроение («Aero»): самолёты, двигатели и комплектующие.
- Судостроение, железнодорожное машиностроение («Ships»): верфи и производители локомотивов и вагонов.
- Транспорт («Trans»): железные дороги, автоперевозки, авиакомпании, морские перевозчики, трубопроводы и экспедирование грузов.
Сводный промышленный портфель объединяет эти пять отраслей с весами по рыночной стоимости акций каждой отрасли на конец октября года выборов и удерживается весь период. Для справки рядом приведены две отрасли, поставляющие материалы для инфраструктуры: Металлургия и Металлоизделия. Строительные отрасли намеренно исключены из сводного портфеля: в них доминируют жилищные застройщики, и они ведут себя как ставка на рынок жилья.
Периоды начинаются с последнего закрытия в день выборов или ранее и заканчиваются последним закрытием в ту же дату или ранее через один день, один, три, шесть и двенадцать месяцев. Эталон — совокупная доходность всего рынка США по данным French, поэтому дивиденды учитываются с обеих сторон. «Обогнала рынок» означает, что совокупная доходность отрасли за тот же период была выше, чем у рынка.
Две оговорки о размере выборки. В портфеле авиастроения на выборах 1926 года была одна компания. В портфеле судостроения и железнодорожного машиностроения ни на одних промежуточных выборах не было больше 15 компаний. Весь сводный портфель из пяти отраслей насчитывал 116 компаний в 1926 году и 247 в 2022-м. На транспорт приходилось 68,9% веса сводного портфеля в 1926 году; к 2022 году веса составляли 38,2% у транспорта, 36,7% у машиностроения, 18,0% у авиастроения, 5,6% у электротехники и 1,5% у судостроения и железнодорожного машиностроения. По портфелю металлоизделий нет данных до середины 1963 года, поэтому он охватывает только 15 промежуточных выборов.
Выборка ETF построена на дневных ценах закрытия из публичной истории котировок Cboe с задержкой, которая начинается в 2004 году. Это пять промежуточных выборов, с 2006 по 2022 год, для XLI, IYT, Caterpillar и ITA (данные с 1 ноября 2006 года) и двое выборов для PAVE, данные по которому начинаются в марте 2017 года. Это ценовая доходность без дивидендов, поэтому она немного ниже показателей совокупной доходности в отраслевом рейтинге.
Итоговая таблица: промышленность после 25 промежуточных выборов, 1926–2022
| Отрасль | Обогнала рынок, +3 месяца | Обогнала рынок, +12 месяцев | Средняя доходность за 12 месяцев | Медианный разрыв с рынком за 12 месяцев |
|---|---|---|---|---|
| Сводный промышленный портфель | 15 из 25 | 12 из 25 | +17,6% | −0,8 п. п. |
| Машиностроение | 16 из 25 | 17 из 25 | +22,2% | +2,6 п. п. |
| Авиастроение | 16 из 25 | 15 из 25 | +21,4% | +1,5 п. п. |
| Электротехническое оборудование | 16 из 25 | 10 из 25 | +20,5% | −0,5 п. п. |
| Судостроение, ж/д машиностроение | 14 из 25 | 9 из 25 | +11,5% | −8,0 п. п. |
| Транспорт | 13 из 25 | 8 из 25 | +14,8% | −4,7 п. п. |
| Металлургия | 14 из 25 | 12 из 25 | +16,1% | −0,5 п. п. |
| Металлоизделия* | 8 из 15 | 6 из 15 | +11,5% | −4,1 п. п. |
| Весь рынок США | в среднем +7,6% за 3 месяца | рост в 23 из 25 | +17,7% | — |
*Металлоизделия: 15 промежуточных выборов, 1966–2022.
Выделяются три момента.
У сводного портфеля нет преимущества на горизонте двенадцати месяцев. Двенадцать побед из 25 — чуть меньше половины. Средняя двенадцатимесячная доходность, +17,6%, почти совпадает с +17,7% у рынка, а медианный разрыв составляет −0,8 процентного пункта. Тот, кто покупал «промышленность» как ставку на промежуточные выборы, в среднем получал доходность рынка.
Короткий горизонт выглядит лучше, но дело не в выборах. Промышленные акции обгоняли рынок за три месяца после 15 из 25 промежуточных выборов со средним преимуществом +1,8 п. п. Это похоже на закономерность, пока не проверишь тот же период с ноября по февраль в годы без промежуточных выборов. Проверка — в следующем разделе.
Внутри сводного портфеля группы расходятся. Машиностроение и авиастроение были выше половины на обоих горизонтах. Электротехника, судостроение и железнодорожное машиностроение, а также транспорт хорошо выступали первые три месяца, а затем отставали. Транспорт обгонял рынок на горизонте двенадцати месяцев лишь после 8 из 25 промежуточных выборов, с медианным отставанием 4,7 п. п.
Дело в промежуточных выборах или просто в ноябре?
Доля побед мало что значит без точки отсчёта. Поэтому мы рассчитали те же периоды от той же календарной даты (первый вторник после первого понедельника ноября) для каждого года с 1926 по 2025-й и разделили их на годы промежуточных выборов, годы президентских выборов и годы без федеральных выборов.
| Группа, период | Годы промежуточных выборов | Годы президентских выборов | Годы без федеральных выборов |
|---|---|---|---|
| Сводный промышленный портфель, +3 месяца | 15 из 25 (60%) | 16 из 25 (64%) | 33 из 50 (66%) |
| Сводный промышленный портфель, +12 месяцев | 12 из 25 (48%) | 13 из 25 (52%) | 26 из 49 (53%) |
| Машиностроение, +12 месяцев | 17 из 25 (68%) | 13 из 25 (52%) | 22 из 49 (45%) |
| Транспорт, +12 месяцев | 8 из 25 (32%) | 13 из 25 (52%) | 24 из 49 (49%) |
Трёхмесячный результат сводного портфеля после промежуточных выборов (60%) даже немного ниже, чем в тот же период других лет (64% и 66%). Промышленные акции вообще склонны хорошо выглядеть с начала ноября по февраль; промежуточные выборы ничего к этому не добавляют.
Машиностроение — единственная группа, у которой год промежуточных выборов выглядит иначе. Оно обгоняло рынок за двенадцать месяцев после 68% промежуточных выборов против 52% после президентских и 45% в годы без федеральных выборов, со средним преимуществом +4,5 п. п. Транспорт даёт зеркальную картину: 32% после промежуточных выборов против примерно половины в остальные годы.
Оба различия основаны на 25 наблюдениях. Серия из нескольких удачных или неудачных лет вполне может дать разрыв такого размера, и у нас нет экономического механизма, который бы явно связывал машиностроение с календарём промежуточных выборов. Воспринимайте это как описание прошлого, а не как правило.
Все промежуточные выборы с 1926 года: справочная таблица
Жирным выделена группа, обогнавшая весь рынок за соответствующий период.
| Выборы | Базовая дата | Рынок +3 мес. | Промышленность +3 мес. | Рынок +12 мес. | Промышленность +12 мес. | Машиностроение +12 мес. | Транспорт +12 мес. |
|---|---|---|---|---|---|---|---|
| 1926 | 1926-11-01 | +6,2% | +7,4% | +29,0% | +30,0% | +39,4% | +24,8% |
| 1930 | 1930-11-03 | −3,8% | −4,9% | −35,4% | −45,8% | −51,2% | −49,4% |
| 1934 | 1934-11-05 | −0,4% | +3,4% | +44,5% | +46,6% | +112,7% | +12,1% |
| 1938 | 1938-11-07 | −4,2% | −6,7% | +3,2% | +0,5% | −3,0% | +7,7% |
| 1942 | 1942-11-02 | +12,0% | +10,2% | +32,3% | +29,9% | +30,8% | +31,9% |
| 1946 | 1946-11-04 | +4,2% | +2,9% | +3,1% | −2,5% | +12,3% | −10,6% |
| 1950 | 1950-11-06 | +17,3% | +26,9% | +24,8% | +24,0% | +25,9% | +22,9% |
| 1954 | 1954-11-01 | +16,0% | +22,5% | +32,3% | +25,0% | +26,3% | +35,5% |
| 1958 | 1958-11-03 | +8,8% | +10,0% | +15,9% | +17,5% | +18,5% | +10,3% |
| 1962 | 1962-11-05 | +15,1% | +16,0% | +27,6% | +25,1% | +30,9% | +48,1% |
| 1966 | 1966-11-07 | +11,7% | +20,0% | +22,1% | +27,9% | +32,5% | +9,7% |
| 1970 | 1970-11-03 | +17,2% | +26,9% | +18,1% | +34,9% | +24,8% | +55,7% |
| 1974 | 1974-11-05 | +7,8% | +5,8% | +25,1% | +26,9% | +26,4% | +17,3% |
| 1978 | 1978-11-07 | +6,1% | +5,2% | +15,8% | +13,5% | +16,2% | +7,3% |
| 1982 | 1982-11-02 | +7,0% | +12,3% | +26,1% | +31,1% | +27,6% | +38,4% |
| 1986 | 1986-11-04 | +12,9% | +11,2% | −1,1% | −9,8% | +8,6% | −16,8% |
| 1990 | 1990-11-06 | +18,0% | +23,1% | +34,2% | +33,3% | +15,9% | +52,7% |
| 1994 | 1994-11-08 | +3,6% | +2,9% | +29,6% | +32,7% | +21,5% | +35,4% |
| 1998 | 1998-11-03 | +16,0% | +9,9% | +25,7% | +28,9% | +30,8% | +2,1% |
| 2002 | 2002-11-05 | −6,7% | −6,0% | +20,4% | +29,7% | +38,5% | +21,5% |
| 2006 | 2006-11-07 | +5,9% | +7,0% | +9,4% | +19,9% | +32,1% | +2,1% |
| 2010 | 2010-11-02 | +10,3% | +13,9% | +5,3% | +5,7% | +12,4% | +0,7% |
| 2014 | 2014-11-04 | +2,1% | +1,4% | +6,1% | −4,9% | −11,9% | −4,4% |
| 2018 | 2018-11-06 | −0,3% | +2,0% | +12,6% | +10,1% | +23,9% | +1,9% |
| 2022 | 2022-11-08 | +8,2% | +12,0% | +15,4% | +10,8% | +12,1% | +13,9% |
Несколько выводов из таблицы:
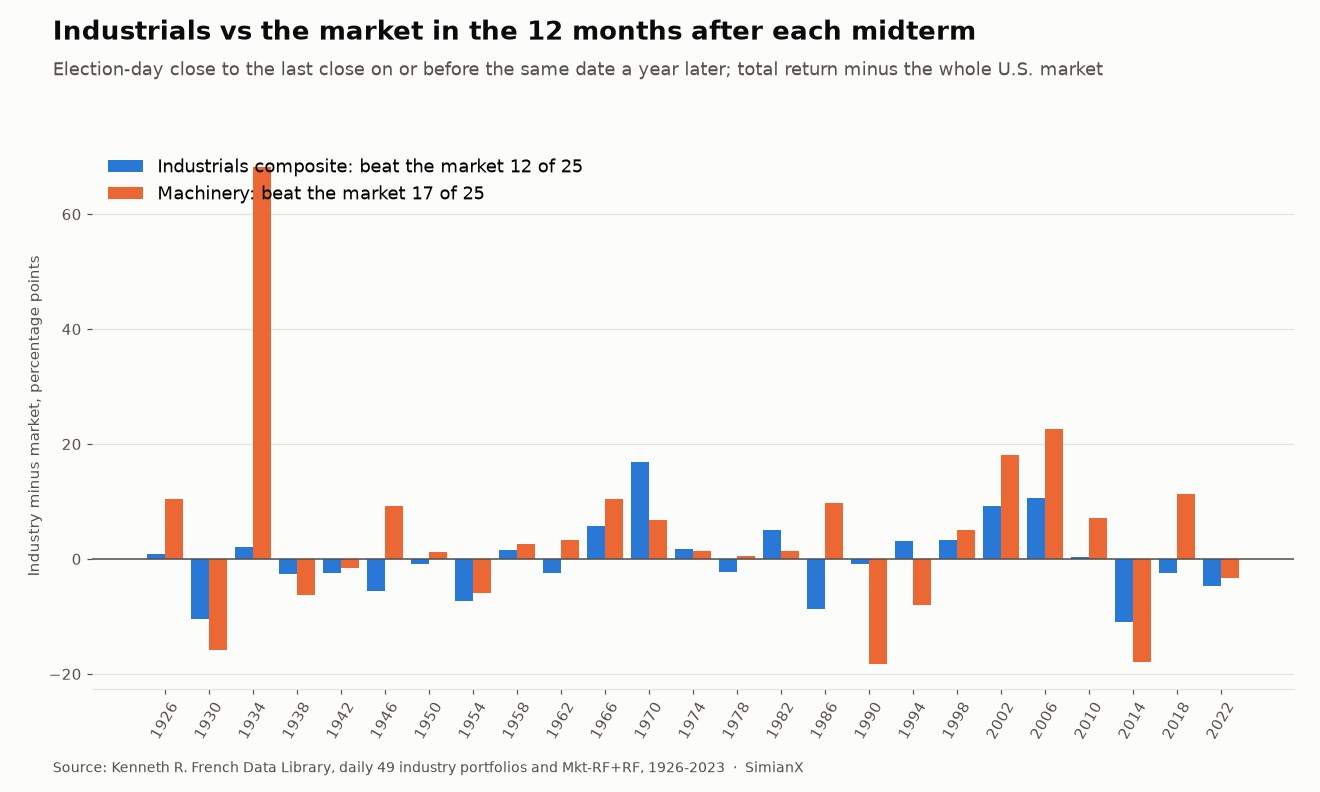
- Крупнейшая победа промышленности — 1970 год, когда сводный портфель обогнал рынок на 16,8 п. п. за двенадцать месяцев во главе с транспортом (+55,7%). Следом идут 2006 год (+10,6 п. п.) и 2002 год (+9,3 п. п.).
- Крупнейшее поражение — 2014 год, отставание на 11,0 п. п.: машиностроение упало на 11,9%, а рынок вырос на 6,1%. Затем идут 1930 год (−10,4 п. п.) и 1986 год (−8,6 п. п.).
- Машиностроение обгоняло рынок после восьми промежуточных выборов подряд, с 1958 по 1986 год. С 1946 года оно выиграло 15 раз из 20. Его поражения с тех пор — 1954, 1990, 1994, 2014 и 2022 годы.
- Раннее лидерство часто сходило на нет. Сводный портфель обгонял рынок за три месяца 15 раз; лишь в 9 из этих случаев он выигрывал и на горизонте двенадцати месяцев. Последний пример — 2022 год: через три месяца промышленность опережала рынок на 3,8 п. п., а через двенадцать отставала на 4,6 п. п.
- Промышленные акции падали за двенадцать месяцев после четырёх промежуточных выборов (1930, 1946, 1986 и 2014). Рынок падал после двух из них (1930 и 1986).
Когда оппозиция получает палату
Итоги 2026 года передают Конгресс партии, которая не владеет Белым домом. Из 25 промежуточных выборов этой выборки избиратели девять раз передавали оппозиции хотя бы одну палату: в 1946, 1954, 1986, 1994, 2006, 2010, 2014, 2018 и 2022 годах. (В 1930 году к началу работы нового Конгресса число мест в Палате представителей было равным, поэтому мы не включаем этот год в группу.)
| Группа, +12 месяцев | Оппозиция получила палату (9) | Все остальные промежуточные выборы (16) |
|---|---|---|
| Сводный промышленный портфель | обогнал 3 из 9, в среднем −2,8 п. п. | обогнал 9 из 16, в среднем +1,5 п. п. |
| Машиностроение | обогнало 5 из 9, в среднем +2,7 п. п. | обогнало 12 из 16, в среднем +5,5 п. п. |
| Электротехническое оборудование | обогнало 1 из 9, в среднем −7,5 п. п. | обогнало 9 из 16, в среднем +8,7 п. п. |
| Транспорт | обогнал 2 из 9, в среднем −6,1 п. п. | обогнал 6 из 16, в среднем −1,0 п. п. |
После промежуточных выборов, которые заново разделяли власть в Вашингтоне, промышленность выступала хуже. Четыре случая, когда оппозиция усиливалась при президенте-республиканце, как в 2026 году, — это 1954, 1986, 2006 и 2018 годы. Сводный портфель обогнал рынок в одном из четырёх, машиностроение — в трёх. Четыре наблюдения — это эпизоды, а не статистика. Наше исследование политического тупика по 49 Конгрессам рассматривает разделённую власть для всего рынка и лучше отвечает на этот вопрос.
Эпоха ETF: XLI, IYT, CAT и PAVE, 2006–2022
Торгуемые инструменты рассказывают ту же историю, только с меньшим числом точек. Доходность — только ценовая, от закрытия в день выборов.
Через три месяца после выборов
| Фонд (3 мес.) | 2006 | 2010 | 2014 | 2018 | 2022 | Среднее | Обогнал SPY |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| XLI (промышленность) | +4,7% | +12,7% | +1,3% | +1,9% | +5,6% | +5,2% | 2 из 5 |
| IYT (транспорт) | +5,5% | +4,3% | +1,2% | −2,4% | +11,9% | +4,1% | 2 из 5 |
| CAT (Caterpillar) | +9,5% | +24,3% | −16,9% | +0,9% | +8,3% | +5,2% | 4 из 5 |
| ITA (аэрокосмос и оборона) | +10,9% | +10,4% | +5,7% | +0,8% | +4,8% | +6,5% | 4 из 5 |
| PAVE (инфраструктура США) | н/д | н/д | н/д | −3,7% | +11,0% | +3,6% | 1 из 2 |
Через двенадцать месяцев после выборов
| Фонд (12 мес.) | 2006 | 2010 | 2014 | 2018 | 2022 | Среднее | Обогнал SPY |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLI (промышленность) | +14,7% | +1,7% | −0,6% | +12,8% | +4,5% | +6,6% | 2 из 5 |
| IYT (транспорт) | −1,2% | −0,7% | −6,9% | +4,9% | +5,6% | +0,3% | 0 из 5 |
| CAT (Caterpillar) | +22,8% | +17,8% | −24,4% | +12,5% | +2,2% | +6,2% | 3 из 5 |
| ITA (аэрокосмос и оборона) | +36,3% | +2,2% | +7,1% | +12,8% | +2,9% | +12,3% | 3 из 5 |
| PAVE (инфраструктура США) | н/д | н/д | н/д | +9,9% | +13,2% | +11,6% | 0 из 2 |
Что показывают пять циклов:
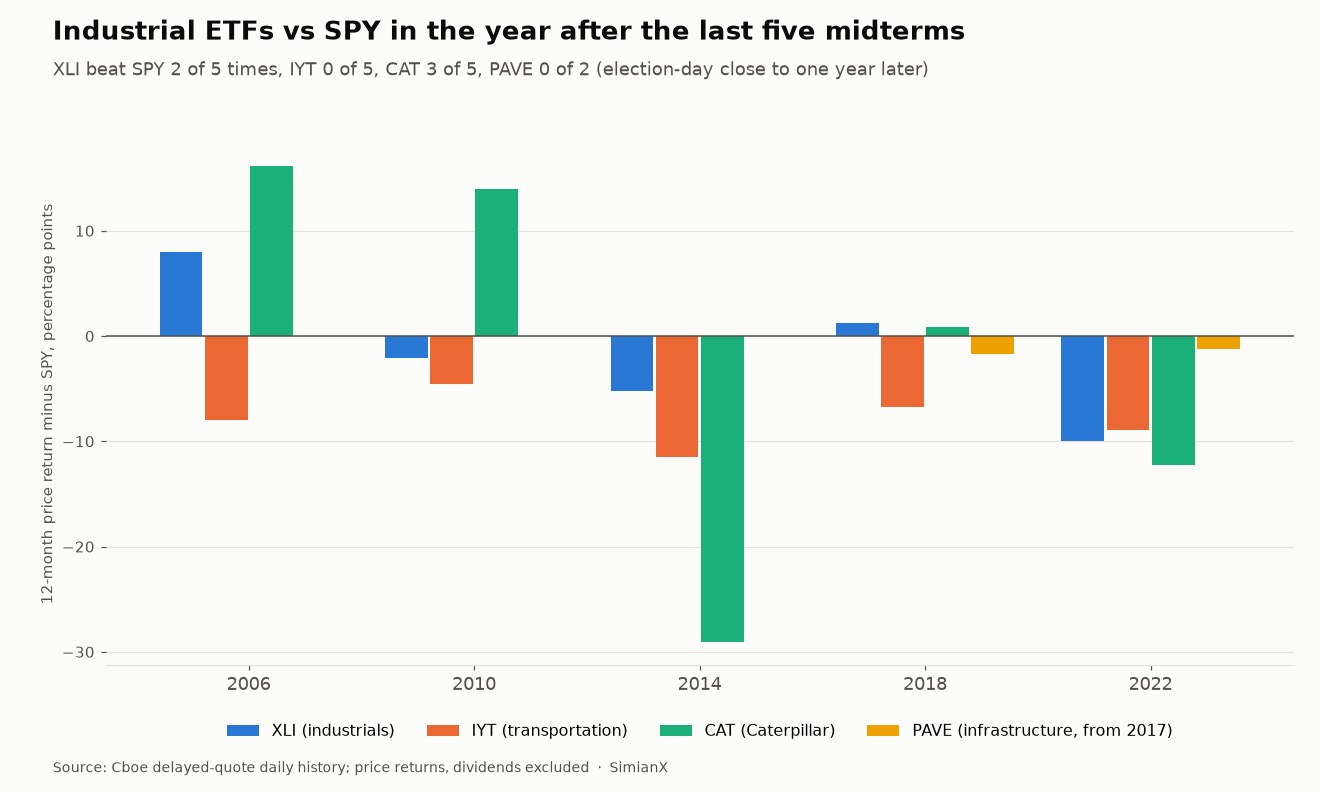
- XLI обогнал SPY на горизонте двенадцати месяцев дважды из пяти. Его средний результат, +6,6%, уступил +8,2% у SPY. За 16 лет без промежуточных выборов с 2004 по 2024 год с полным годом данных XLI обгонял SPY за такой же период 7 раз, так что результат после промежуточных выборов примерно такой же, как в любой другой год.
- IYT ни разу не обогнал SPY в течение года после промежуточных выборов. В среднем он дал +0,3% против +8,2% у SPY — разрыв почти в 8 п. п. в год. Это совпадает со столетним результатом транспорта, приведённым выше.
- Caterpillar волатилен вокруг выборов. Он обгонял SPY за три месяца четыре раза, но 2014 год показывает риск: за следующий год CAT подешевел на 24,4%, а в нижней точке 28 сентября 2015 года был на 35,3% ниже закрытия в день выборов.
- PAVE отставал от SPY в обоих своих циклах: на 1,7 п. п. после 2018 года и на 1,2 п. п. после 2022-го, хотя между ними был принят инфраструктурный закон 2021 года. Два наблюдения говорят очень мало.
- Просадки всё равно случались. После промежуточных выборов 2018 года XLI упал на 16,3% от закрытия в день выборов до минимума 24 декабря 2018 года — чуть больше, чем SPY с его 14,8%.
Аэрокосмический и оборонный фонд ITA выступал лучше остальных промышленных фондов, но его состав пересекается с оборонными подрядчиками, у которых свои политические драйверы; см. оборонные акции после промежуточных выборов.
Что Конгресс на самом деле принял для инфраструктуры
История «промежуточные выборы и инфраструктура» предполагает, что новый Конгресс напишет большой законопроект. История показывает, что крупные законы о наземном транспорте и инфраструктуре за последние семьдесят лет принимали Конгрессы самого разного состава, причём чаще при разделённой власти, чем при единой. Даты и номера Конгрессов ниже взяты из статей Википедии об этих законах; партийный контроль — из таблицы Википедии о партийном составе Конгрессов США.
| Закон | Подписан | Конгресс | Президент | Контроль над Конгрессом | Промышленность против рынка, 12 месяцев после подписания |
|---|---|---|---|---|---|
| Federal-Aid Highway Act of 1956 (закон о федеральных дорогах 1956 года) | 29 июня 1956 | 84-й | Эйзенхауэр (Р) | Демократы, обе палаты | +0,6 п. п. |
| ISTEA | 18 декабря 1991 | 102-й | Джордж Буш-старший (Р) | Демократы, обе палаты | +3,9 п. п. |
| TEA-21 | 9 июня 1998 | 105-й | Клинтон (Д) | Республиканцы, обе палаты | −6,0 п. п. |
| SAFETEA-LU | 10 августа 2005 | 109-й | Джордж Буш-младший (Р) | Республиканцы, обе палаты | +6,1 п. п. |
| American Recovery and Reinvestment Act (закон о восстановлении и реинвестировании) | 17 февраля 2009 | 111-й | Обама (Д) | Демократы, обе палаты | +16,4 п. п. |
| MAP-21 | 6 июля 2012 | 112-й | Обама (Д) | Сенат — демократы, Палата — республиканцы | +3,6 п. п. |
| FAST Act | 4 декабря 2015 | 114-й | Обама (Д) | Республиканцы, обе палаты | +12,1 п. п. |
| Infrastructure Investment and Jobs Act (закон об инвестициях в инфраструктуру и рабочих местах) | 15 ноября 2021 | 117-й | Байден (Д) | Демократы, обе палаты | +4,5 п. п. |
Пять из восьми законов подписаны при разделённой власти (1956, 1991, 1998, 2012 и 2015), три — при единой (2005, 2009 и 2021). Три из восьми принял Конгресс, только что избранный на промежуточных выборах: ISTEA (избран в 1990 году), MAP-21 (избран в 2010-м) и FAST Act (избран в 2014-м). Во всех трёх случаях власть была разделённой.
Последний столбец сравнивает сводный промышленный портфель с рынком начиная с даты подписания. Портфель опережал рынок после семи из восьми законов, в среднем на 5,2 п. п., по медиане — на 4,2 п. п. Этот результат зависит от момента: закон о восстановлении 2009 года был подписан за три недели до мартовского дна рынка 2009 года. Без него портфель опережал рынок после шести законов из семи, в среднем на 3,5 п. п. Восемь дат подписания за 65 лет — маленькая выборка, а подписание закона обычно ожидается задолго до самого события.
Последний закон важен для 2026 года. Infrastructure Investment and Jobs Act предусматривал около $1,2 трлн, из которых $550 млрд — новые расходы. Его пятилетние программы, например формульная программа финансирования зарядных станций для электромобилей, профинансированы на 2022–2026 финансовые годы. Поэтому следующий закон о наземном транспорте будет написан или продлён Конгрессом, который контролирует оппозиционная партия.
Расклад на 2026 год
Цены закрытия по 3 ноября 2026 года включительно (последняя сессия перед итогами):
| Фонд | С начала 2026 года | 12 месяцев с 4 ноября 2025 |
|---|---|---|
| SPY (S&P 500) | +10,6% | +11,7% |
| XLI (промышленность) | +10,4% | +12,3% |
| IYT (транспорт) | +11,0% | +15,7% |
| PAVE (инфраструктура США) | +14,7% | +15,1% |
| ITA (аэрокосмос и оборона) | +0,7% | +2,1% |
| CAT (Caterpillar) | +8,9% | +13,9% |
Промышленность подошла к выборам примерно наравне с рынком по итогам года. XLI вырос на 10,4% против 10,6% у SPY, но находится на 8,1% ниже максимума 2026 года от 14 августа. Сильнее всех в группе инфраструктурный фонд PAVE с ростом 14,7%. Caterpillar выбивается из ряда: +8,9% за год, но на 41,4% ниже максимума $1064,90 от 30 июня и −26,2% за месяц перед выборами.
4 ноября 2026 года: будет добавлено после закрытия торгов. Судя по истории выше, первая сессия после промежуточных выборов говорила очень мало: сводный портфель обгонял рынок на следующий день после 15 из 25 выборов, в среднем всего на 0,2 п. п.
Что статистика подсказывает о предстоящем годе, ограничено. Разделённая власть — самая частая обстановка для дорожных законов. Сводный портфель отставал после промежуточных выборов, передававших палату оппозиции. У машиностроения лучшая долгосрочная история среди промышленных групп после промежуточных выборов, у транспорта — худшая. Ничто из этого не является прогнозом. Каждое из этих утверждений опирается на 4–25 наблюдений, а условия 2026 года, включая пошлины, ставки и цикл капитальных вложений, не похожи ни на одни прежние промежуточные выборы.
Ограничения анализа
- Маленькие выборки. С 1926 года было 25 промежуточных выборов, 9 случаев усиления оппозиции, 5 циклов ETF, 2 цикла PAVE и 8 инфраструктурных законов. У каждой доли побед здесь широкая погрешность.
- Устаревшие определения отраслей. Портфели French используют коды SIC. Электротехника включает производителей телекоммуникационного оборудования, а транспорт — трубопроводы и авиакомпании, которые реагируют на инфраструктурные расходы иначе, чем могли бы железные дороги и автоперевозчики.
- Сводный портфель меняет форму. В 1926 году транспорт составлял около двух третей портфеля, в 2022-м — около двух пятых, а в ранних портфелях было мало компаний.
- ETF — только по цене. Ряды Cboe не учитывают дивиденды; доходности French их учитывают.
- Нет контроля за экономикой. Многие победы и поражения промышленности здесь совпадают с рецессиями, ценами на нефть или процентными ставками, а не с действиями Конгресса.
Как пользоваться таблицей
Используйте её как базовую частоту. Если кто-то утверждает, что промышленность обгонит рынок благодаря промежуточным выборам, столетний ответ таков: группа в целом делала это примерно в половине случаев и не чаще, чем в годы без выборов. Если аргумент конкретнее — например, о машиностроении или о новом дорожном законе, — таблица показывает, как часто похожие ситуации срабатывали и насколько мала эта история. Наш инструмент анализа в реальном времени поможет подробнее разобрать любую отдельную промышленную компанию.
Часто задаваемые вопросы
Растут ли промышленные акции после промежуточных выборов?
Обычно да, но не сильнее рынка. Сводный промышленный портфель рос за двенадцать месяцев после 21 из 25 промежуточных выборов с 1926 года, весь рынок — после 23. Обогнал рынок за этот период сводный портфель лишь 12 раз.
Какие промышленные акции лучше всего выступали после промежуточных выборов?
Машиностроение. Оно обгоняло рынок за двенадцать месяцев после 17 из 25 промежуточных выборов, в том числе восемь раз подряд с 1958 по 1986 год, со средним преимуществом 4,5 п. п. Авиастроение обгоняло рынок 15 раз. Слабее всех транспорт — 8 из 25.
Как XLI вёл себя после промежуточных выборов?
XLI обгонял SPY за двенадцать месяцев после 2 из 5 промежуточных выборов с 2006 по 2022 год, в среднем +6,6% против +8,2% у SPY по ценовой доходности. На горизонте трёх месяцев — также 2 из 5.
Растут ли инфраструктурные акции, когда Конгресс принимает инфраструктурный закон?
После восьми крупных законов из списка выше сводный промышленный портфель обгонял рынок за следующие двенадцать месяцев семь раз. Выборка мала и сильно зависит от закона о восстановлении 2009 года, подписанного вблизи дна рынка.
Помогает ли разделённая власть промышленным акциям?
После девяти промежуточных выборов, передавших оппозиции хотя бы одну палату, промышленность обгоняла рынок за двенадцать месяцев лишь трижды. Пять из восьми инфраструктурных законов в нашей таблице приняты при разделённой власти. О рынке в целом см. Полезен ли политический тупик для акций? 49 Конгрессов США.
Это инвестиционная рекомендация?
Нет. Это историческая справочная таблица. Она не предсказывает, как поведут себя промышленные акции после промежуточных выборов 2026 года.
Итог
Промышленность — не ставка на промежуточные выборы. На 25 промежуточных выборах сводный портфель обгонял рынок за двенадцать месяцев примерно в половине случаев, а его сильный результат с ноября по февраль так же часто встречается в годы без выборов. Полезная деталь — внутри сектора: машиностроение обгоняло рынок после большинства промежуточных выборов, транспорт — менее чем после трети, а торгуемый транспортный фонд проиграл SPY после всех пяти промежуточных выборов с 2006 года. Большинство крупных дорожных законов Конгресс принял при разделённой власти, и 2026 год только что к ней привёл. Что это значит для цен акций, такая маленькая выборка решить не может.
Читайте также
- Лучшие секторы после промежуточных выборов: 100 лет данных: рейтинг двенадцати секторов, в который входит эта страница
- Полезен ли политический тупик для акций? 49 Конгрессов США: разделённая власть против единой, срок за сроком
- Фондовый рынок после промежуточных выборов США: 1950–2026: история S&P 500
- Акции банков после промежуточных выборов в США: 1926–2022: финансовое ответвление серии
- Обгоняют ли малые компании крупные после выборов? 1926–2022: те же 25 промежуточных выборов в разрезе размера компаний
- Доходность трежерис и доллар после промежуточных выборов США: облигации и валюта
- Растут ли акции ВПК после выборов в США? LMT, RTX, NOC 2026: оборонные подрядчики
Источники
- Kenneth R. French Data Library: 49 Industry Portfolios (дневные и месячные данные, доходности с весами по капитализации, число компаний, средний размер компании) и исследовательские факторы Fama/French (дневные), данные CRSP по сентябрь 2026 года.
- Дневная история котировок с задержкой Cboe Global Markets для SPY, XLI, IYT, ITA, CAT и PAVE по 3 ноября 2026 года.
- Статьи Википедии о Federal-Aid Highway Act of 1956, ISTEA, TEA-21, SAFETEA-LU, American Recovery and Reinvestment Act of 2009, MAP-21, FAST Act и Infrastructure Investment and Jobs Act (даты подписания, принявший Конгресс) и «Party divisions of United States Congresses» (контроль над палатами).
- Итог 2026 года: прогнозы AP и NBC News по состоянию на 1:50 ET 4 ноября 2026 года.


