 Автор: Marcus Reeve
Акции банков после промежуточных выборов в США: справочная таблица за 100 лет
Коротко: после промежуточных выборов акции банков были одним из самых слабых мест на рынке. По всем 25 промежуточным выборам с 1926 по 2022 год взвешенные по капитализации акции американских банков обгоняли весь рынок в следующие двенадцать месяцев лишь 10 раз, отставая от него в среднем на 4,3 процентного пункта (медианное отставание: 6,8 пункта). Год после промежуточных выборов — единственный отрезок четырёхлетнего президентского цикла, когда банки проигрывали рынку чаще, чем выигрывали. В эпоху ETF всё было ещё хуже: финансовый фонд XLF отставал от S&P 500 после всех пяти промежуточных выборов с 2006 по 2022 год, а фонд региональных банков KRE за год после выборов 2022 года упал на 34%.
Итог (на 1:50 ET 4 ноября 2026 года): демократы получили контроль и над Сенатом, и над Палатой представителей — такой прогноз дали AP и NBC News. По подсчёту AP на 1:30 ET, демократы отобрали у республиканцев семь мест в Сенате и 16 мест в Палате. С 3 января 2027 года партия Белого дома уже не будет контролировать Конгресс целиком.
В освещении промежуточных выборов банки обычно подают как чистую ставку на политику: одна партия означает мягкое регулирование и ралли, другая — жёсткие правила и распродажу. Данные эту историю не подтверждают. Они показывают другое: сектор, который в большинстве лет после промежуточных выборов отставал от рынка, кто бы ни победил, и Конгресс, который редко успевал принять обсуждаемый всеми банковский закон до того, как двенадцатимесячное окно закрывалось.
Эта статья — финансовое ответвление нашей серии о промежуточных выборах. Межотраслевая таблица результатов ранжирует двенадцать отраслей после каждых промежуточных выборов с 1926 года; здесь мы спускаемся на уровень глубже, к банкам, и по данным 49 отраслей отделяем банки от брокеров, крупные банки от мелких и эпоху ETF от длинной выборки.
Как проводились расчёты
Все цифры длинной выборки взяты из Kenneth R. French Data Library, где публикуется дневная и месячная полная доходность 49 взвешенных по капитализации отраслевых портфелей США начиная с июля 1926 года. Здесь важны два из них:
- Банки: коммерческие банки, сберегательные учреждения и банковские холдинги.
- Торговля ценными бумагами: портфель, который в файлах French называется «Fin»: брокеры и дилеры, биржи, управляющие активами и инвестиционные структуры. В этой статье он представляет Уолл-стрит, а не «Мейн-стрит».
Рыночный ориентир — рыночная доходность French (Mkt-RF плюс безрисковая ставка), то есть взвешенная по капитализации полная доходность всех американских публичных акций. Дивиденды учтены с обеих сторон.
Каждое окно начинается с последнего закрытия в день выборов или раньше. В дневном файле до 1970 года нет торгов в день выборов: биржа тогда ещё закрывалась на выборы, поэтому для 1926–1966 годов базой служит закрытие понедельника. Каждое окно заканчивается последним закрытием в ту же календарную дату или раньше через один, три, шесть или двенадцать месяцев. Включены все 25 дней промежуточных выборов с 1926 по 2022 год, без исключений.
Для проверки на современных данных я использовал дневные цены закрытия Cboe по XLF (фонд финансового сектора), KBE (равновзвешенный банковский фонд), KRE (региональные банки), JPM (крупнейший банк США) и SPY (S&P 500). Это ценовая доходность, без дивидендов. Для сравнения равновзвешенного и капитализационно-взвешенного портфелей я взял месячные, а не дневные данные: ежедневная ребалансировка малоликвидных мелких банков завышает равновзвешенную доходность. По дневным данным мелкие банки будто бы обогнали крупные после 23 из 25 промежуточных выборов. По месячным — после 16, и именно эту цифру я привожу.
Таблица результатов: банки после 25 промежуточных выборов, 1926–2022
| Окно после дня выборов | Банки, среднее | Рынок, среднее | Банки обогнали рынок | Банки в плюсе | Средний разрыв | Медианный разрыв |
|---|---|---|---|---|---|---|
| +1 торговый день | +0,2% | +0,4% | 12 из 25 | 15 из 25 | −0,2 п.п. | +0,0 п.п. |
| +1 месяц | +2,8% | +1,8% | 9 из 25 | 17 из 25 | +1,0 п.п. | −0,4 п.п. |
| +3 месяца | +6,8% | +7,6% | 11 из 25 | 17 из 25 | −0,8 п.п. | −0,9 п.п. |
| +6 месяцев | +11,0% | +13,6% | 8 из 25 | 20 из 25 | −2,6 п.п. | −3,0 п.п. |
| +12 месяцев | +13,3% | +17,7% | 10 из 25 | 17 из 25 | −4,3 п.п. | −6,8 п.п. |
Выделяются три момента.
Со временем разрыв растёт. На следующий день после голосования банки против рынка — это подбрасывание монеты. Через шесть месяцев банки обгоняли рынок лишь в 8 случаях из 25, а через двенадцать среднее отставание составляет 4,3 пункта. Что бы ни стояло за этой закономерностью, это не однодневная реакция на итоги выборов.
Средняя за первый месяц вводит в заблуждение. В первый месяц банки в среднем дают +2,8% против +1,8% у рынка, но обгоняют его лишь 9 раз из 25. Среднюю тянут вверх два выброса: +15,5% после выборов 1942 года и +18,0% после 1990-го. Медианный месяц — небольшой проигрыш рынку, а не выигрыш.
Банки падают чаще, а не только сильнее. Через двенадцать месяцев рынок был в плюсе в 23 случаях из 25, банки — в 17. Банки снижались в восьми годах после промежуточных выборов, в том числе в 1958, 1986, 2006, 2010 и 2022 годах, причём в четырёх из этих пяти лет рынок в целом рос.
Уолл-стрит чувствовала себя лучше, чем «Мейн-стрит». Портфель брокеров, бирж и управляющих активами обгонял рынок на горизонте двенадцати месяцев после 12 из 25 промежуточных выборов при среднем разрыве +1,1 пункта и медиане около нуля:
| Окно после дня выборов | Торговля, среднее | Рынок, среднее | Торговля обогнала рынок | Средний разрыв | Медианный разрыв |
|---|---|---|---|---|---|
| +1 месяц | +1,3% | +1,8% | 14 из 25 | −0,5 п.п. | +0,6 п.п. |
| +3 месяца | +8,0% | +7,6% | 12 из 25 | +0,4 п.п. | −0,1 п.п. |
| +6 месяцев | +14,8% | +13,6% | 13 из 25 | +1,2 п.п. | +0,7 п.п. |
| +12 месяцев | +18,8% | +17,7% | 12 из 25 | +1,1 п.п. | −0,3 п.п. |
Получается, что после промежуточных выборов торговая группа — это примерно рыночный вес, а банки стабильно заслуживали недовеса. Говоря о «финансовом секторе», обычно имеют в виду и то и другое. Данные говорят, что оценивать их нужно по отдельности.
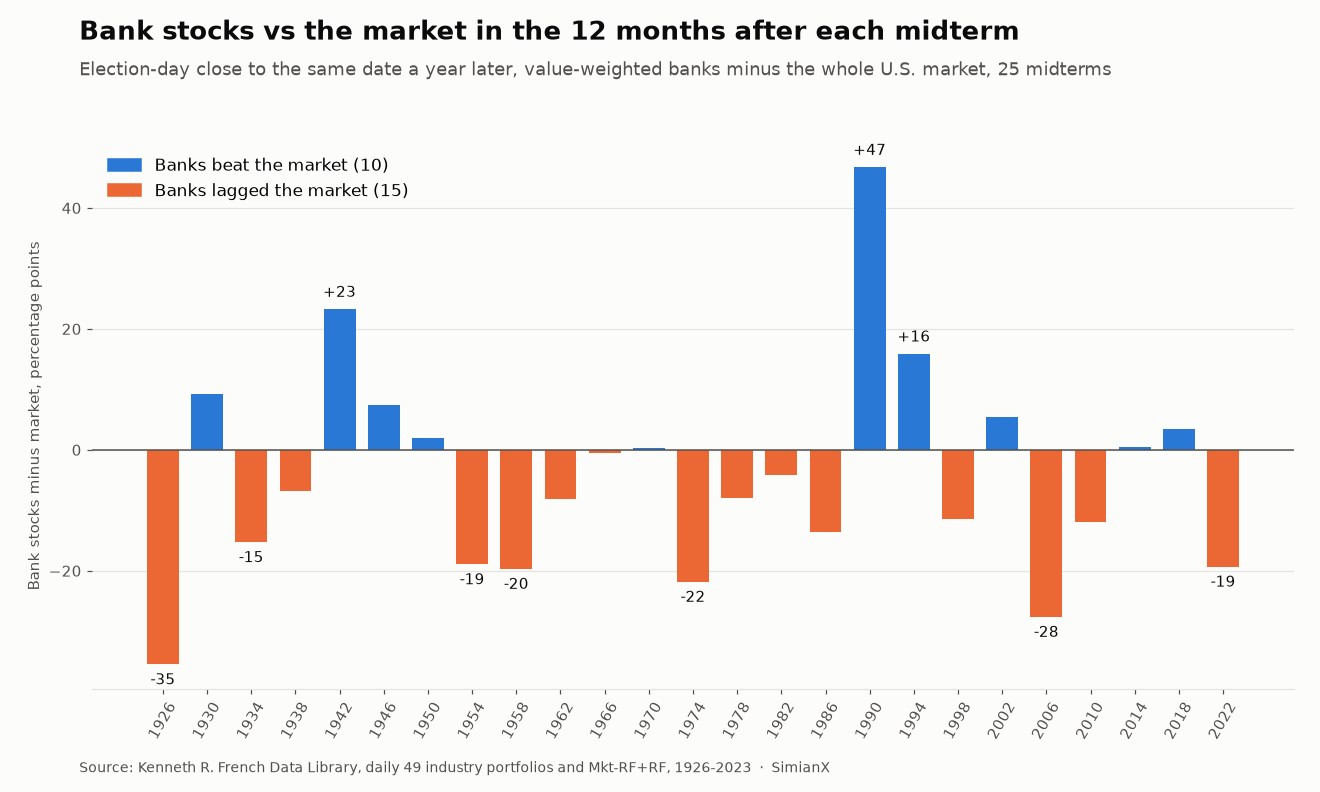
Все промежуточные выборы с 1926 года: справочная таблица
Полная доходность от закрытия в день выборов. «Банки против рынка» — разрыв за двенадцать месяцев в процентных пунктах.
| Выборы | Рынок +3 мес. | Банки +3 мес. | Рынок +12 мес. | Банки +12 мес. | Банки против рынка | Торговля +12 мес. |
|---|---|---|---|---|---|---|
| 1926 | +6,2% | −10,9% | +29,0% | −6,4% | −35,5 п.п. | +28,8% |
| 1930 | −3,8% | −5,2% | −35,4% | −26,2% | +9,2 п.п. | −48,6% |
| 1934 | −0,4% | +10,5% | +44,5% | +29,3% | −15,2 п.п. | +61,4% |
| 1938 | −4,2% | −4,9% | +3,2% | −3,6% | −6,8 п.п. | −14,8% |
| 1942 | +12,0% | +18,7% | +32,3% | +55,5% | +23,2 п.п. | +50,2% |
| 1946 | +4,2% | +8,6% | +3,1% | +10,5% | +7,4 п.п. | −2,1% |
| 1950 | +17,3% | +4,5% | +24,8% | +26,7% | +1,9 п.п. | +36,3% |
| 1954 | +16,0% | +10,8% | +32,3% | +13,4% | −18,9 п.п. | +30,2% |
| 1958 | +8,8% | −1,8% | +15,9% | −3,7% | −19,7 п.п. | +7,6% |
| 1962 | +15,1% | +16,0% | +27,6% | +19,4% | −8,1 п.п. | +35,6% |
| 1966 | +11,7% | +20,7% | +22,1% | +21,6% | −0,5 п.п. | +41,7% |
| 1970 | +17,2% | +11,9% | +18,1% | +18,4% | +0,3 п.п. | +30,1% |
| 1974 | +7,8% | +12,8% | +25,1% | +3,3% | −21,8 п.п. | +14,7% |
| 1978 | +6,1% | +0,6% | +15,8% | +7,9% | −7,9 п.п. | +18,6% |
| 1982 | +7,0% | −0,7% | +26,1% | +22,0% | −4,1 п.п. | +26,7% |
| 1986 | +12,9% | +7,4% | −1,1% | −14,7% | −13,5 п.п. | −10,1% |
| 1990 | +18,0% | +38,7% | +34,2% | +80,9% | +46,7 п.п. | +61,2% |
| 1994 | +3,6% | +5,0% | +29,6% | +45,4% | +15,8 п.п. | +39,2% |
| 1998 | +16,0% | +6,9% | +25,7% | +14,2% | −11,5 п.п. | +34,9% |
| 2002 | −6,7% | −5,8% | +20,4% | +25,8% | +5,5 п.п. | +37,7% |
| 2006 | +5,9% | +4,5% | +9,4% | −18,2% | −27,6 п.п. | −2,6% |
| 2010 | +10,3% | +17,6% | +5,3% | −6,6% | −11,9 п.п. | −18,8% |
| 2014 | +2,1% | −2,9% | +6,1% | +6,6% | +0,5 п.п. | +4,2% |
| 2018 | −0,3% | −1,2% | +12,6% | +16,0% | +3,4 п.п. | +9,8% |
| 2022 | +8,2% | +8,4% | +15,4% | −3,9% | −19,3 п.п. | −1,3% |
Самым слабым был период с 1954 по 1978 год: банки обогнали рынок лишь после одних из семи промежуточных выборов, да и то в 1970 году всего на 0,3 пункта. Значительную часть этого времени Regulation Q ограничивала ставки, которые банки могли платить по депозитам, и при росте рыночных ставок им было трудно удерживать фондирование. Лучший единичный результат, +46,7 пункта после 1990 года, был отскоком со дна банковского кризиса, а не реакцией на выборы. К 1990 году банковские акции были разгромлены убытками по коммерческой недвижимости, и восстановление началось почти ровно в момент закрытия участков.
Пять последних промежуточных выборов дали две минимальные победы (2014 и 2018) и три тяжёлых поражения (2006, 2010 и 2022) при среднем разрыве −11,0 пункта. У всех трёх поражений была причина, связанная именно с банками: начало ипотечного кризиса subprime, перестройка после Dodd-Frank в 2010–2011 годах и крахи региональных банков в 2023 году.
Дело в выборах или в банках?
Резонное возражение: может быть, банки просто большую часть времени отстают от рынка, и ярлык «промежуточные выборы» ничего не добавляет. Это не подтверждается. По всем скользящим двенадцатимесячным окнам с 1926 года взвешенные по капитализации банки обгоняли рынок в 54% случаев при среднем разрыве +2,8 пункта. Год после промежуточных выборов — исключение, а не правило.
Если разбить столетие на четыре окна «ноябрь — октябрь» президентского цикла, картина становится яснее:
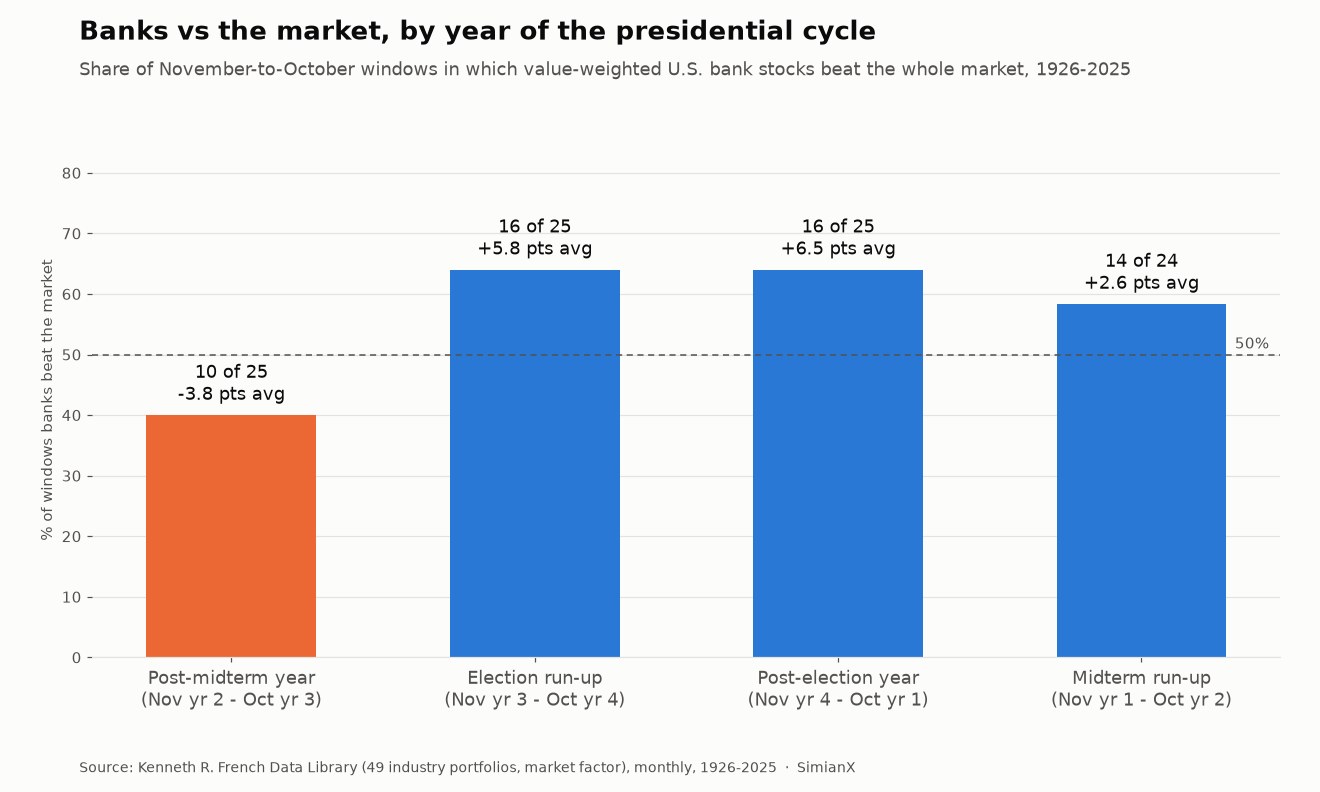
| Окно цикла (ноябрь — октябрь) | Банки обогнали рынок | Средний разрыв |
|---|---|---|
| Год после промежуточных выборов (ноябрь 2-го года — октябрь 3-го) | 10 из 25 | −3,8 п.п. |
| Подготовка к президентским выборам (3-й год — 4-й год) | 16 из 25 | +5,8 п.п. |
| Год после президентских выборов (4-й год — 1-й год) | 16 из 25 | +6,5 п.п. |
| Подготовка к промежуточным выборам (1-й год — 2-й год) | 14 из 24 | +2,6 п.п. |
В 74 окнах «ноябрь — октябрь», которые не следуют за промежуточными выборами, банки обгоняли рынок 46 раз (62%). После промежуточных выборов — 10 раз из 25 (40%). Год после промежуточных выборов к тому же самый сильный для рынка в целом, что показывают и наша таблица президентского цикла, и история S&P 500 в годы промежуточных выборов. Значит, отчасти результат банков относителен: в год, когда широкий рынок обычно растёт очень сильно, чувствительный к ставкам сектор с низкой бетой отстаёт, даже если и сам растёт.
Эта месячная версия «ноябрь — октябрь» к тому же в точности совпадает с нашей таблицей секторов. Её более широкая группа «Финансы» (банки, страховщики, брокеры и недвижимость вместе) обгоняла рынок после 11 из 25 промежуточных выборов при среднем разрыве −1,6 пункта. Если взять банки отдельно, получается 10 из 25 и −3,8 пункта. Торговый портфель даёт 12 из 25 и +1,8 пункта. Банковский результат — худший из трёх.
Крупные банки или мелкие?
В данных French есть и капитализационно-взвешенный банковский портфель, где доминируют гиганты, и равновзвешенный, где маленький местный банк весит столько же, сколько крупнейший банк финансового центра. Их сравнение — лучший долгосрочный тест «крупные банки против региональных».
По месячной доходности «ноябрь — октябрь» равновзвешенные банки обгоняли капитализационно-взвешенные после 16 из 25 промежуточных выборов, в среднем на +3,1 пункта. Это почти точно их результат во все остальные годы (43 из 74, или 58%, в среднем +3,0 пункта). Значит, особого эффекта мелких банков, связанного с промежуточными выборами, нет, а недавний тренд направлен в обратную сторону: после шести из девяти промежуточных выборов с 1990 по 2022 год мелкие банки проигрывали крупным (выиграли 3 из 9).
Эпоха ETF показывает то же самое ещё резче. KRE обогнал JPM за год лишь после двух из пяти последних промежуточных выборов (2010 и 2014). После 2022 года разрыв был огромным. От закрытия 8 ноября 2022 года KRE к своему минимуму 4 мая 2023 года потерял 43,2% — после краха Silicon Valley Bank, Signature Bank и First Republic. JPMorgan Chase (JPM) за те же двенадцать месяцев ни разу не опускался более чем на 5,0% ниже закрытия в день выборов и завершил период с ростом на 10,1%. Депозиты перетекли из мелких банков в крупнейшие, и год после промежуточных выборов превратился в стресс-тест на размер баланса.
Эпоха ETF: XLF, KBE, KRE и JPM, 2006–2022
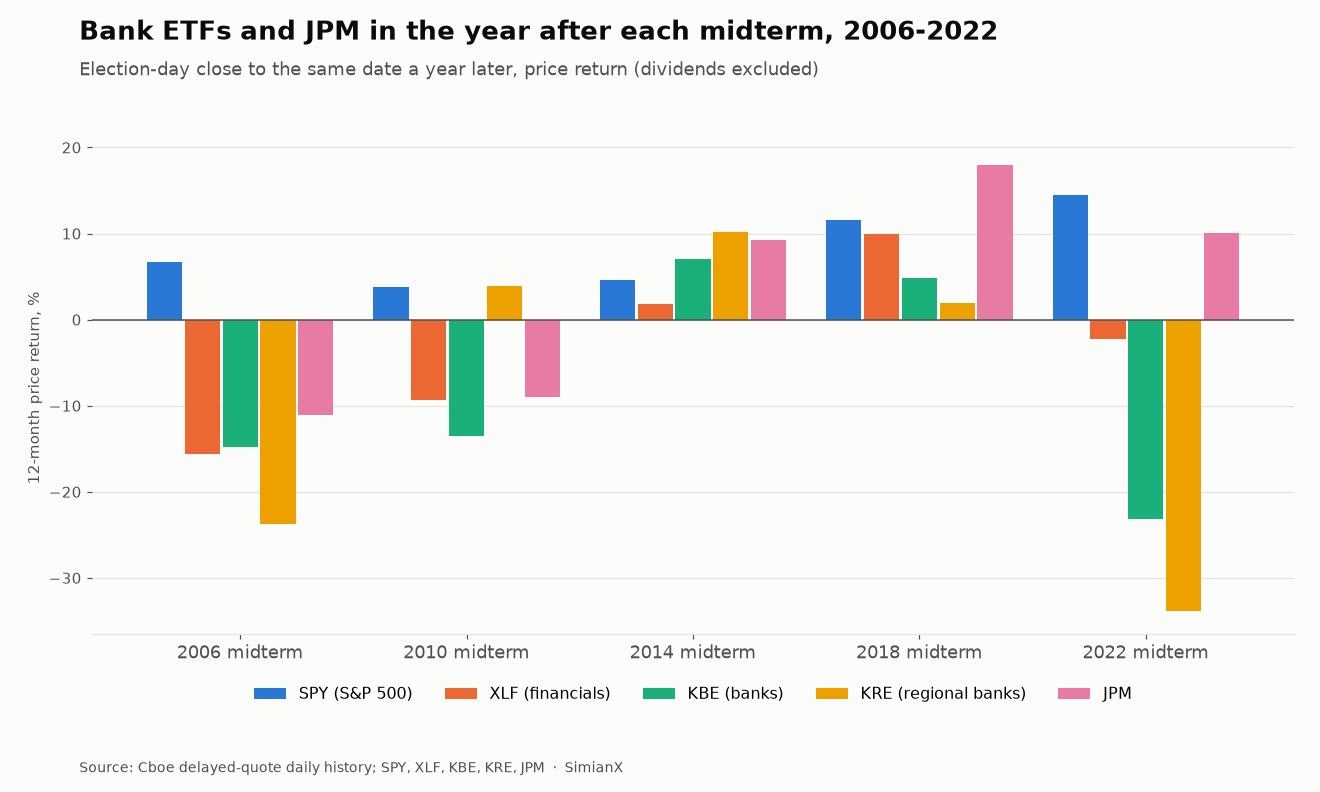
Двенадцать месяцев после дня выборов (ценовая доходность):
| Фонд | 2006 | 2010 | 2014 | 2018 | 2022 | Среднее | Обогнал SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLF | −15,6% | −9,3% | +1,8% | +10,0% | −2,3% | −3,1% | 0 из 5 |
| KBE | −14,8% | −13,5% | +7,0% | +4,8% | −23,1% | −7,9% | 1 из 5 |
| KRE | −23,7% | +3,9% | +10,2% | +2,0% | −33,9% | −8,3% | 2 из 5 |
| JPM | −11,1% | −9,0% | +9,3% | +18,0% | +10,1% | +3,5% | 2 из 5 |
Шесть месяцев после дня выборов (ценовая доходность):
| Фонд | 2006 | 2010 | 2014 | 2018 | 2022 | Среднее | Обогнал SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9% | +14,0% | +5,1% | +6,4% | +8,0% | +8,5% | — |
| XLF | +6,1% | +11,7% | +2,7% | +3,5% | −6,0% | +3,6% | 0 из 5 |
| KBE | +3,6% | +13,9% | +4,4% | +4,6% | −31,3% | −1,0% | 0 из 5 |
| KRE | −1,2% | +18,7% | +3,6% | +2,3% | −40,9% | −3,5% | 1 из 5 |
| JPM | +11,0% | +22,2% | +7,4% | +5,0% | +4,3% | +10,0% | 3 из 5 |
Счёт 0:5 у XLF подтверждается. Наша таблица секторов по ценам закрытия с поправкой на дивиденды показала, что XLF отставал от SPY после всех пяти промежуточных выборов с 2006 по 2022 год. Пересчёт тех же окон по независимым ценовым данным Cboe даёт тот же вывод. У каждой доходности XLF и SPY тот же знак, а годовые значения XLF и SPY расходятся не более чем на 1,9 пункта — это разница между ценовыми данными и данными с учётом дивидендов. Отставание XLF от SPY составило −22,3, −13,1, −2,8, −1,6 и −16,7 пункта.
В коротком горизонте картина иная. В первый торговый день после выборов XLF, KBE, KRE и JPM обгоняли SPY по четыре раза из пяти. После выборов 2010 года банковские фонды на следующий день выросли почти на 2%. Само голосование, как правило, давало банкам небольшой отскок облегчения. Не задались именно следующие шесть–двенадцать месяцев.
JPM — единственная строка в таблице, которая на шестимесячном горизонте обгоняла SPY чаще, чем проигрывала, и единственная банковская строка с положительной средней за двенадцать месяцев. Размер значил больше, чем партия.
Что на самом деле принял Конгресс
Обычный аргумент в пользу банков на промежуточных выборах — законодательный: новое большинство в Палате представителей или Сенате отменит регулирование или, наоборот, ужесточит его. Вот что Конгрессы, избранные на промежуточных выборах, действительно приняли в банковском законодательстве, в сопоставлении с двенадцатимесячным результатом банковских акций.
| Выборы | Избранный Конгресс | Главный банковский закон | Подписан | Внутри 12-месячного окна? | Банки против рынка, 12 мес. |
|---|---|---|---|---|---|
| 1934 | 74-й | Banking Act of 1935 | 23 авг. 1935 | Да | −15,2 п.п. |
| 1954 | 84-й | Bank Holding Company Act of 1956 | 1956 | Нет | −18,9 п.п. |
| 1978 | 96-й | Depository Institutions Deregulation and Monetary Control Act | 31 марта 1980 | Нет | −7,9 п.п. |
| 1986 | 100-й | Competitive Equality Banking Act | авг. 1987 | Да | −13,5 п.п. |
| 1990 | 102-й | FDIC Improvement Act (FDICIA) | 19 дек. 1991 | Нет (через шесть недель) | +46,7 п.п. |
| 1998 | 106-й | Gramm-Leach-Bliley Act | 12 нояб. 1999 | Нет (через девять дней) | −11,5 п.п. |
| 2006 | 110-й | Emergency Economic Stabilization Act (TARP) | окт. 2008 | Нет | −27,6 п.п. |
| 2010 | 112-й | Нет. Dodd-Frank подписан 21 июля 2010 года уходящим 111-м Конгрессом | — | — | −11,9 п.п. |
| 2014 | 114-й | FAST Act (снизил дивиденд ФРС крупным банкам-членам) | 4 дек. 2015 | Нет | +0,5 п.п. |
| 2018 | 116-й | CARES Act (помощь в пандемию с послаблениями в банковском учёте) | 27 марта 2020 | Нет | +3,4 п.п. |
| 2022 | 118-й | Нет, несмотря на крахи банков в 2023 году | — | — | −19,3 п.п. |
Из этой таблицы следуют три вывода.
Крупное послабление пришло до промежуточных выборов, а не после. Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), главное смягчение Dodd-Frank, был подписан 24 мая 2018 года. Его принял 115-й Конгресс, избранный в 2016 году, за полгода до промежуточных выборов 2018 года. Сам Dodd-Frank был подписан 21 июля 2010 года, более чем за три месяца до голосования 2010 года. Оба самых значимых банковских закона современной эпохи были приняты до тех промежуточных выборов, которым их часто приписывают в заслугу или в вину. То же верно и для более ранних лет: Garn-St Germain подписан менее чем за три недели до промежуточных выборов 1982 года, а закон Riegle-Neal о межштатной банковской деятельности — примерно за шесть недель до выборов 1994 года.
Если новый Конгресс и принимал банковский закон, то обычно уже после окна. Из девяти законов в таблице лишь два (1935 и 1987 годов) были подписаны в течение двенадцати месяцев после выборов, и оба раза банки отстали от рынка. Gramm-Leach-Bliley, отменивший разделение Glass-Steagall, был подписан через девять дней после закрытия окна 1998 года — в конце года, когда банки отстали от рынка на 11,5 пункта. Законодательство меняется медленно, и о большинстве этих законов рынок знал за годы.
Разделённые Конгрессы редко трогали банки. Все пять промежуточных выборов эпохи ETF привели к разделённой власти. Два из избранных тогда Конгрессов, 112-й и 118-й, вообще не приняли ни одного крупного банковского закона, причём 118-й работал весь 2023 год — год трёх из четырёх крупнейших банкротств банков в истории США. Ответ дали регуляторы и Минфин, а не Конгресс. Это совпадает с выводом нашего исследования о политическом тупике: разделённая власть в основном останавливает законотворчество, но не разворачивает его.
Исключение составляют деньги на дороги: пять из восьми крупных законов о шоссе и инфраструктуре с 1956 года, включая FAST Act из таблицы выше, были подписаны при разделённой власти, как показывает наш разбор промышленных акций после промежуточных выборов.
Почему банки обычно отстают после промежуточных выборов
Данные о доходности могут показать, что закономерность существует, но не могут доказать почему. С фактами согласуются три объяснения, и ни одно не исключает остальные.
Цикл ставок. Прибыль банков зависит от разницы между тем, что они платят по депозитам, и тем, что зарабатывают на кредитах. В нескольких годах после промежуточных выборов Федеральная резервная система делала паузу или разворачивалась на фоне замедления роста (2006–2007 и 2018–2019) либо продолжала ужесточение при инвертированной кривой доходности и оттоке депозитов (2022–2023). Уплощение или инверсия кривой сжимает эту разницу, тогда как снижение ставок дисконтирования поднимает долгосрочные акции роста. Это объясняло бы, почему банки отстают именно в тот год, когда широкий рынок растёт сильнее всего.
Кредитный цикл. Несколько худших для банков лет после промежуточных выборов пришлись на периоды, когда всплывали кредитные убытки: 1974–1975 (обвал кредитов под недвижимость и REIT после краха Franklin National), 1986–1987 (энергетические и сельскохозяйственные кредиты, банки Техаса), 2006–2007 (subprime) и 2022–2023 (нереализованные убытки по облигациям и бегство депозитов). Кредитные циклы не подчиняются избирательному календарю, но факт в том, что они раз за разом приходились именно на это окно.
Законодательного потенциала больше не осталось. К дню выборов регуляторный вопрос обычно решён на два года вперёд. Разделённый Конгресс делает новые банковские законы маловероятными в любую сторону, поэтому «ставке на дерегулирование», которая часто поднимает банковские акции перед голосованием, больше нечего дать. Дальше рынок торгует банками только по ставкам и качеству кредитов, а в большинстве этих окон и то и другое было встречным ветром.
Расклад на 2026 год
Американцы голосуют 3 ноября 2026 года. Вот где находилась банковская группа на закрытии этого дня, по ценовой доходности с начала года от закрытия 31 декабря 2025 года.
| Тикер | 2026 с начала года до закрытия 3 нояб. | против SPY |
|---|---|---|
| SPY | +10,6% | — |
| XLF | +4,4% | −6,2 п.п. |
| KBE | +9,7% | −0,9 п.п. |
| KRE | +12,5% | +1,8 п.п. |
| JPM | +4,9% | −5,7 п.п. |
Региональные банки подходят к этим промежуточным выборам с небольшим годовым опережением S&P 500, а широкий финансовый фонд и JPM отстают примерно на шесть пунктов. Из четырёх промежуточных выборов эпохи ETF, для которых у KRE есть полный год истории, фонд входил в день выборов с опережением SPY лишь однажды — в 2022 году, когда S&P 500 с начала года терял почти 20%. Кроме того, каждая строка ниже своего максимума закрытия 2026 года: SPY на 3,2%, XLF на 2,3%, KBE на 7,1%, KRE на 6,5% и JPM на 7,4%.
Два вывода из истории выше применимы напрямую. Во-первых, траектория ставок в 2026 году важнее для банков, чем расклад мест. Как переплелись календарь ФРС и промежуточные выборы, мы разобрали в нашем сентябрьском анализе ФРС. Во-вторых, сценарии в нашей карте 12 акций к промежуточным выборам показывают, какие важные для банков меры реально в руках Конгресса, а какие — например, требования к капиталу и одобрение слияний — остаются за регуляторами при любом исходе. Запустите живой анализ JPM на SimianX, чтобы в реальном времени видеть, как рынок оценивает крупнейший банк.
Ограничения анализа
Двадцать пять наблюдений — приличная выборка для исследований выборов и небольшая для статистики. Результат 10 из 25 сам по себе ничего не доказывает; он весомее потому, что это худшее из четырёх окон цикла, и потому, что разрыв велик: в среднем −4,3 пункта, по медиане −6,8.
Портфель French «Banks» за столетие изменился до неузнаваемости: от тысяч местных банков в 1926 году до рынка, где доминирует горстка общенациональных институтов. Выборка ETF охватывает пять промежуточных выборов, и все они привели к разделённой власти, поэтому она не может отделить эффект промежуточных выборов от эффекта разделённой власти. Цифры по ETF — ценовая доходность. Банковские фонды, как правило, платят более высокие дивиденды, чем SPY, так что разрывы по полной доходности были бы несколько меньше, но и на данных с учётом дивидендов наша таблица секторов показывает отставание XLF от SPY во всех пяти годах.
Ничто из этого не является прогнозом или инвестиционной рекомендацией. Это запись того, что произошло.
Частые вопросы
Как ведут себя акции банков после промежуточных выборов?
Чаще всего хуже рынка. По 25 промежуточным выборам с 1926 по 2022 год взвешенные по капитализации акции банков США обгоняли весь рынок в следующие двенадцать месяцев лишь 10 раз при среднем разрыве −4,3 пункта. При этом они выросли в 17 из этих 25 лет. Рынок — в 23.
Действительно ли XLF проигрывал S&P 500 после каждых недавних промежуточных выборов?
Да. Если считать от закрытия в день выборов до той же даты через год, XLF отставал от SPY после промежуточных выборов 2006, 2010, 2014, 2018 и 2022 годов. Разрыв составлял от 1,6 пункта (2018) до 22,3 пункта (2006). На шестимесячном горизонте XLF также отставал от SPY все пять раз.
Региональные банки — лучшая ставка на промежуточные выборы, чем крупные?
По историческим данным — нет. KRE обогнал JPM лишь после двух из пяти последних промежуточных выборов. На длинной выборке равновзвешенные (с перевесом мелких банков) банковские акции обгоняли портфель с весом крупных банков после 16 из 25 промежуточных выборов — не лучше, чем во все остальные годы. С 1990 года крупные банки выиграли шесть раз из девяти.
Меняет ли победа республиканцев или демократов ставку на банки?
Данные почти не поддерживают ставку на партию. Главный дерегуляционный закон последнего десятилетия, S.2155, был подписан за полгода до промежуточных выборов 2018 года, а Dodd-Frank — до промежуточных выборов 2010 года. Конгрессы, избранные на промежуточных выборах, приняли мало крупных банковских законов, и большинство из них появилось уже после двенадцатимесячного окна.
Бывает ли краткосрочный отскок банковских акций после голосования?
Небольшой. В первый торговый день после пяти последних промежуточных выборов XLF, KBE, KRE и JPM обгоняли SPY по четыре раза из пяти. На полной выборке из 25 выборов результат первого дня — подбрасывание монеты: банки обогнали рынок 12 раз.
Почему брокеры после промежуточных выборов выглядят лучше банков?
Торговый портфель (брокеры, биржи и управляющие активами) больше зарабатывает на растущих рынках и объёмах торгов, а год после промежуточных выборов исторически был самым сильным для акций. Банки больше зарабатывают на кривой доходности и росте кредитования, которые в том же окне часто работали против них.
На что инвесторам смотреть в банках после промежуточных выборов 2026 года?
Кривая доходности, стоимость депозитов и качество кредитов важнее состава Конгресса. Исторически именно эти факторы объясняют большинство неудачных для банков лет после промежуточных выборов, а знаковые банковские законы обычно появлялись либо до голосования, либо намного позже.
Итог
Год после промежуточных выборов был худшим годом четырёхлетнего цикла для банковских акций: 10 побед над рынком на 25 промежуточных выборах с 1926 года, среднее отставание 4,3 пункта и счёт 0:5 у XLF против SPY в эпоху ETF. Брокеры и управляющие активами держались на уровне рынка, а крупнейший банк, JPM, выступил лучше банковских фондов. Законы, которые якобы движут ставкой на банки, в основном подписывались до голосования или далеко за пределами окна. Судя по этой истории, ставки и кредитное качество значили для банков больше, чем то, кто победил.
Источники. Kenneth R. French Data Library: 49 отраслевых портфелей (взвешенные по капитализации и равновзвешенные, дневные и месячные), 12 отраслевых портфелей и исследовательские факторы Fama-French, полная доходность с июля 1926 года (файл построен на базе данных CRSP за сентябрь 2026 года). Дневная история отложенных котировок Cboe для SPY, XLF, KBE, KRE и JPM, закрытие 3 ноября 2026 года — по отложенной котировке Cboe. Законы и даты подписания — с congress.gov и из очерков Federal Reserve History. Даты выборов: первый вторник после первого понедельника ноября. Графики построены SimianX по исходным данным о доходности. Определения: отраслевые портфели Fama-French, чистая процентная маржа, кривая доходности.
Читайте также
- Лучшие секторы после промежуточных выборов: данные за 100 лет: таблица двенадцати секторов, частью которой является эта статья
- Хорош ли политический тупик для акций? 49 Конгрессов, 1927–2025: разделённая и единая власть, срок за сроком
- Годы промежуточных выборов и фондовый рынок: 1950–2026: история на уровне индекса
- Акции и промежуточные выборы 2026: 12 тикеров, 3 сценария: что меняется при каждом составе Конгресса
- Президентский цикл: доходность S&P 500 по годам, 1928–2025: где год после промежуточных выборов находится в четырёхлетнем цикле
- Акции домостроителей после промежуточных выборов, 1926–2022: второй чувствительный к ставкам сектор, с таблицей ипотечных ставок
- Промышленные акции после промежуточных выборов: 1926–2022: промышленный раздел


