 Автор: Muke
Справочник по отчётности Airbnb: бронирования, выручка, свободный денежный поток и реакция акций ABNB
Airbnb 5 ноября отчиталась о выручке за третий квартал 2026 года (III кв. 2026) в размере 4,87 млрд $, что на 19% больше, чем годом ранее, и о разводнённой прибыли на акцию в 3,16 $ — выше консенсус-прогноза Zacks в 2,89 $. Количество забронированных ночей и мест (Nights and Seats Booked) выросло на 16% — это самый быстрый темп как минимум за 11 кварталов, а совет директоров одобрил новую программу обратного выкупа акций на 12 млрд $. ABNB завершила основную сессию на отметке 170,13 $, снизившись на 3,5% в день, когда S&P 500 упал на 4,4%, а затем на торгах после закрытия котировалась по 188,84 $, на 11,0% выше цены закрытия.
Эта страница — справочник по отчётности Airbnb. Она сводит в одну таблицу данные компании о бронированиях, выручке, прибыли и свободном денежном потоке за 11 кварталов, сравнивает результаты III кв. 2026 с прогнозами аналитиков и с собственным августовским прогнозом менеджмента, а также показывает, как двигались акции ABNB после каждого из последних 13 отчётов. В основе — вопрос, который ставил ещё первоначальный черновик: вступает ли Airbnb в более устойчивую фазу прибыльного роста или рынок за один вечер заложил в цену один необычно удачный квартал?
Обновлено 5 ноября 2026 г. (по тихоокеанскому времени США) после того, как Airbnb опубликовала письмо акционерам за III кв. 2026 после закрытия рынка США. Источники: письма акционерам компании за II и III кв. 2026 (Form 8-K), её отчёт Form 10-Q за III кв. 2026, пресс-релизы Expedia Group и Booking Holdings о результатах за III кв. 2026, датированные прогнозы аналитиков Zacks и Investing.com, а также дневные цены закрытия Polygon.io, сверенные с Cboe. Цена после закрытия — это датированная котировка, а не цена закрытия; на момент написания страницы основная сессия 6 ноября ещё не открылась. Отчётные данные, прогнозы и наши собственные расчёты везде помечены.
Отчёт Airbnb за III кв. 2026: главное
| Показатель | III кв. 2026 | II кв. 2026 | III кв. 2025 |
|---|---|---|---|
| Выручка | 4 869 млн $ | 3 608 млн $ | 4 095 млн $ |
| Рост выручки (ex-FX) | 19% (16%) | 17% (13%) | 10% (10%) |
| Забронированные ночи и места | 155,0 млн | 148,3 млн | 133,6 млн |
| Валовая стоимость бронирований (GBV) | 27,7 млрд $ | 27,2 млрд $ | 22,9 млрд $ |
| Средняя суточная цена (ADR) | 178,83 $ | 183,73 $ | 171,29 $ |
| Чистая прибыль | 1 890 млн $ | 816 млн $ | 1 374 млн $ |
| Разводнённая прибыль на акцию (EPS) | 3,16 $ | 1,37 $ | 2,21 $ |
| Скорректированная EBITDA (маржа) | 2 509 млн $ (52%) | 1 261 млн $ (35%) | 2 051 млн $ (50%) |
| Чистый денежный поток от операционной деятельности | 1 508 млн $ | 1 270 млн $ | 1 356 млн $ |
| Свободный денежный поток | 1 426 млн $ | 1 253 млн $ | 1 349 млн $ |
| Обратный выкуп акций | 712 млн $ | 1,1 млрд $ | 857 млн $ |
| Расчётная take rate (выручка ÷ GBV) | 17,6% | 13,3% | 17,9% |
Источник: письмо акционерам Airbnb за III кв. 2026 (Form 8-K, Exhibit 99.1), письмо акционерам за II кв. 2026 и Form 10-Q за III кв. 2026. Take rate 17,6% за III кв. 2026 — показатель компании; take rate за II кв. 2026 и III кв. 2025 рассчитаны нами по тому же определению. III квартал — пиковый для путешествий квартал Airbnb, поэтому его следует сравнивать с III кв. 2025, а не со II кварталом.
Чистая прибыль выросла на 38%, быстрее выручки, отчасти по налоговой причине: расходы по налогу на прибыль снизились на 135 млн $, поскольку в III кв. 2025 был отражён оценочный резерв в 213 млн $ по кредитам корпоративного альтернативного минимального налога (CAMT). Операционная прибыль, не включающая этот эффект, выросла на 24%, до 2 021 млн $, а операционная маржа расширилась с 39,7% до 41,5%.
Фактические результаты и ожидания
| Показатель | Ожидалось | Факт | Оценка |
|---|---|---|---|
| Выручка | 4,75 млрд $ (консенсус Zacks, 3 нояб.); от 4,69 до 4,77 млрд $ (прогноз компании, 6 авг.) | 4,869 млрд $ | Выше Zacks на 2,5%; на 2,1% выше верхней границы прогноза |
| Разводнённая прибыль на акцию | 2,89 $ (консенсус Zacks, 3 нояб.); 2,85 $ (Investing.com) | 3,16 $ | Выше на 9,3% (Zacks) или 10,9% (Investing.com) |
| Рост забронированных ночей и мест | Низкие двузначные значения (прогноз) | 16% | Выше |
| Рост GBV | Около 15% (прогноз) | 21% | Выше |
| Расчётная take rate | «Примерно на уровне» прошлого года (прогноз) | 17,6% после примерно 17,9% | Ниже |
| Маржа скорректированной EBITDA | Немного ниже 50% в III кв. 2025 (прогноз) | 52% | Выше |
Прогнозы — датированные наблюдения третьих сторон, а не прогноз компании. Airbnb не публикует скорректированную EPS, поэтому для сравнения используется отчётная разводнённая EPS. Процент превышения — наши расчёты.
Колонка с прогнозом компании — более полезный ориентир, поскольку она сравнивает результат с тем, что менеджмент сам обещал в августе. Четыре из пяти прогнозных показателей оказались лучше обещанного. Единственный промах, take rate, разобран ниже и в основном объясняется эффектом времени.
Отчётность Airbnb по кварталам, I кв. 2024 — III кв. 2026
| Квартал | Забронированные ночи и места | GBV | Выручка | Рост выручки | Чистая прибыль | Разводнённая EPS | Скорр. EBITDA | Свободный денежный поток |
|---|---|---|---|---|---|---|---|---|
| I кв. 2024 | 132,6 млн | 22,9 млрд $ | 2 142 млн $ | 18% | 264 млн $ | 0,41 $ | 424 млн $ | 1 909 млн $ |
| II кв. 2024 | 125,1 млн | 21,2 млрд $ | 2 748 млн $ | 11% | 555 млн $ | 0,86 $ | 894 млн $ | 1 043 млн $ |
| III кв. 2024 | 122,8 млн | 20,1 млрд $ | 3 732 млн $ | 10% | 1 368 млн $ | 2,13 $ | 1 958 млн $ | 1 074 млн $ |
| IV кв. 2024 | 111,0 млн | 17,6 млрд $ | 2 480 млн $ | 12% | 461 млн $ | 0,73 $ | 765 млн $ | 458 млн $ |
| I кв. 2025 | 143,1 млн | 24,5 млрд $ | 2 272 млн $ | 6% | 154 млн $ | 0,24 $ | 417 млн $ | 1 781 млн $ |
| II кв. 2025 | 134,4 млн | 23,5 млрд $ | 3 096 млн $ | 13% | 642 млн $ | 1,03 $ | 1 043 млн $ | 962 млн $ |
| III кв. 2025 | 133,6 млн | 22,9 млрд $ | 4 095 млн $ | 10% | 1 374 млн $ | 2,21 $ | 2 051 млн $ | 1 349 млн $ |
| IV кв. 2025 | 121,9 млн | 20,4 млрд $ | 2 778 млн $ | 12% | 341 млн $ | 0,56 $ | 786 млн $ | 521 млн $ |
| I кв. 2026 | 156,2 млн | 29,2 млрд $ | 2 678 млн $ | 18% | 160 млн $ | 0,26 $ | 519 млн $ | 1 704 млн $ |
| II кв. 2026 | 148,3 млн | 27,2 млрд $ | 3 608 млн $ | 17% | 816 млн $ | 1,37 $ | 1 261 млн $ | 1 253 млн $ |
| III кв. 2026 | 155,0 млн | 27,7 млрд $ | 4 869 млн $ | 19% | 1 890 млн $ | 3,16 $ | 2 509 млн $ | 1 426 млн $ |
Источник: письмо акционерам Airbnb за III кв. 2026, квартальная сводка и сверки с показателями не по GAAP (Form 8-K, Exhibit 99.1). Разводнённая EPS — из отчётов Airbnb в формате SEC XBRL; EPS за IV квартал рассчитана как годовая EPS минус EPS за девять месяцев. Скорректированная EBITDA и свободный денежный поток — показатели не по GAAP, определяемые компанией.
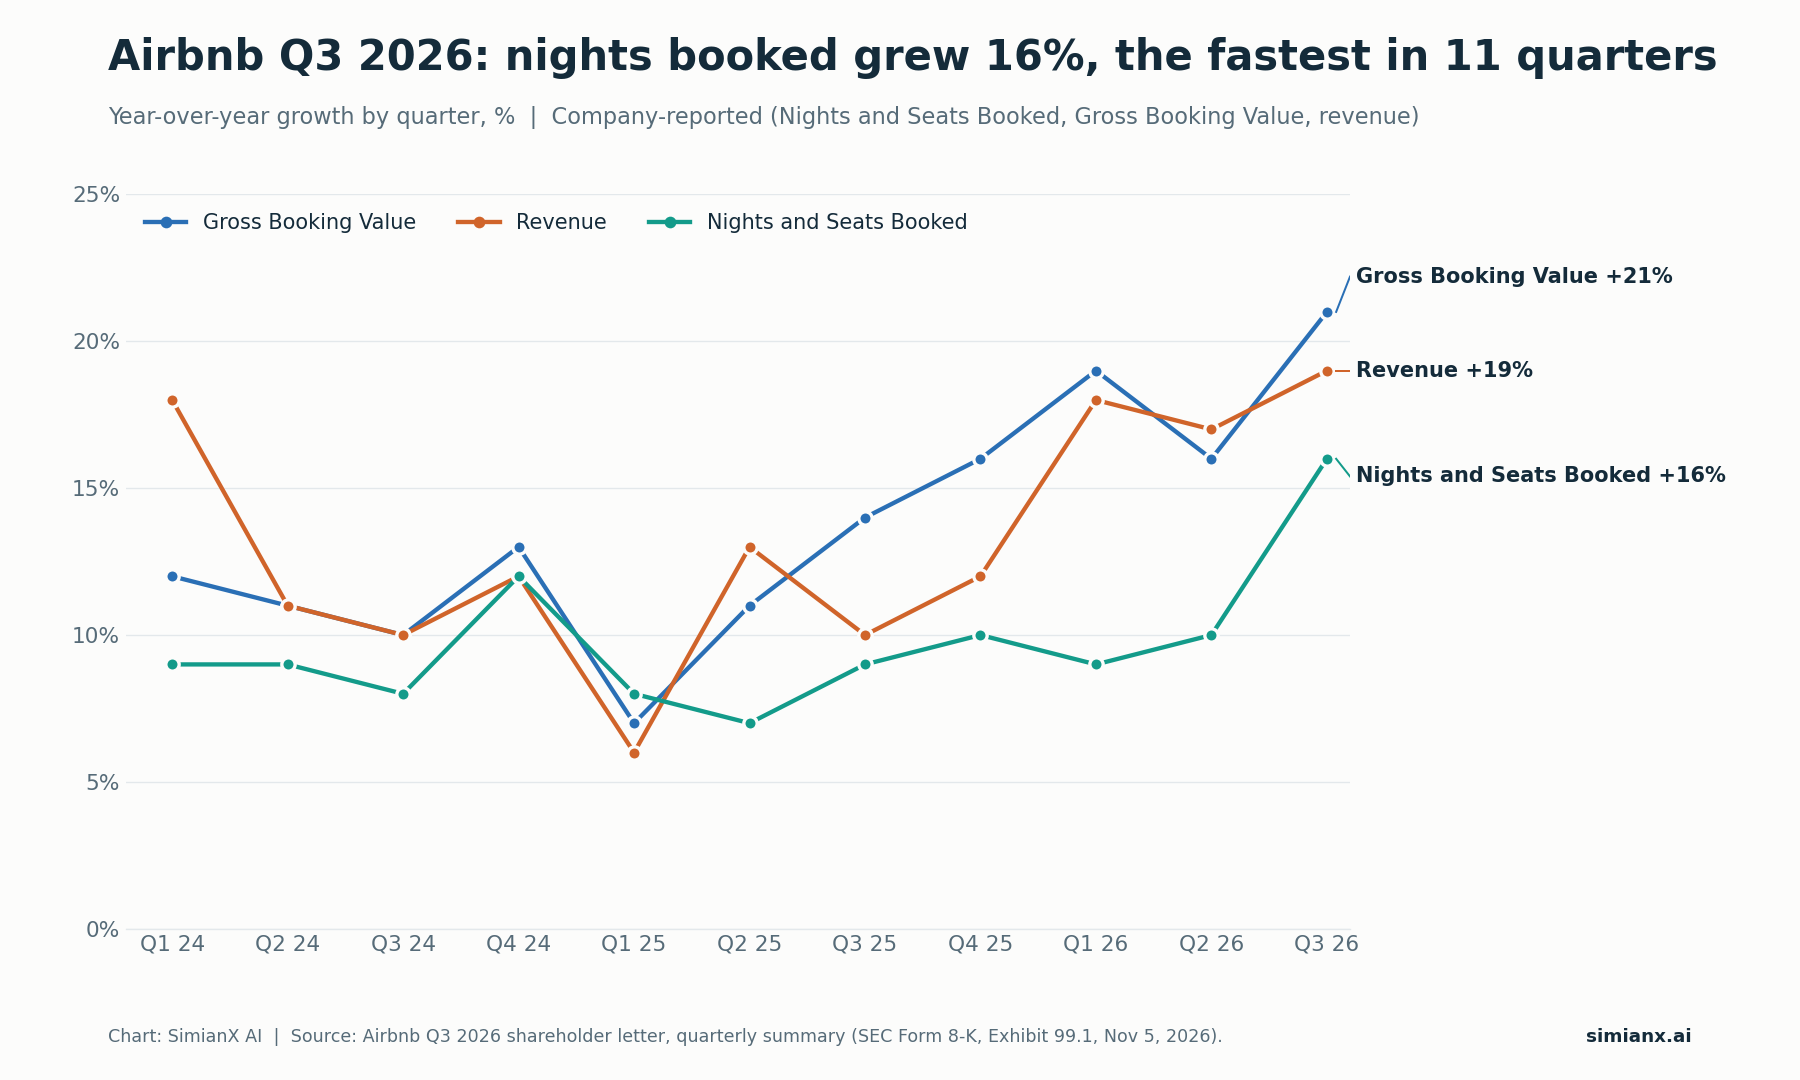
Два года количество забронированных ночей росло на 7–12% в квартал; в III кв. 2026 рост ускорился до 16%.
Выделяются две закономерности. Во-первых, ускорение идёт за счёт объёма, а не только цены: рост забронированных ночей и мест подскочил с 10% во II квартале до 16%, тогда как ADR выросла лишь на 4%. Во-вторых, рост выручки уже третий квартал подряд отстаёт от роста GBV, потому что всё больше гостей бронируют заранее и платят позже. Этот разрыв — главное, что нужно понять в этом отчёте.
Почему подскочили акции Airbnb? Четыре катализатора сразу
| Катализатор | Подтверждение | Почему это важно |
|---|---|---|
| Ускорение спроса | Забронированные ночи и места +16%, новые клиенты +13% | Рост обеспечило увеличение числа поездок, а не только более высокие цены |
| Выручка и EPS выше прогнозов | Выручка 4,869 млрд $ и EPS 3,16 $ против ожидавшихся 4,75 млрд $ и 2,89 $ | Повышает базу прибыли на ближайшую перспективу |
| Повышенный годовой прогноз | Рост выручки повышен до «верхней части диапазона 10–20%», маржа скорр. EBITDA — до примерно 36% | Продлевает сценарий роста за пределы III квартала |
| Новый лимит выкупа | Дополнительное разрешение на 12 млрд $ сверх оставшихся 2,7 млрд $ | Даёт менеджменту возможность сокращать число акций |
Источники: письмо акционерам Airbnb за III кв. 2026 и Form 10-Q за III кв. 2026.
Сочетание факторов важнее любого отдельного пункта. Превышение по выручке можно не принимать всерьёз, если прогноз ослабевает; сильный прогноз выглядит менее привлекательно, если расходы опережают продажи; а обратный выкуп может казаться защитным шагом, когда бизнес замедляется. Здесь рынок в один вечер получил операционную динамику, улучшенный прогноз и больше возможностей для возврата капитала. Это объясняет резкую переоценку, но не доказывает, что каждый доллар прироста на торгах после закрытия сохранится.
5 ноября: слабая основная сессия, затем скачок после закрытия
Торговый контекст меняет то, как следует читать заголовок «скачок на 10%». Airbnb опубликовала результаты после закрытия в день сильных распродаж в американских акциях, подробно описанный в материале Обвал рынка акций США после выборов 2026: что будет дальше.
| Сессия в США | Закрытие ABNB | Изменение за день | Изменение SPY за день |
|---|---|---|---|
| 30 октября 2026 г. | 164,39 $ | −1,24% | −1,77% |
| 2 ноября 2026 г. | 171,11 $ | +4,09% | −0,48% |
| 3 ноября 2026 г. | 166,96 $ | −2,43% | +0,30% |
| 4 ноября 2026 г. | 176,37 $ | +5,64% | +1,65% |
| 5 ноября 2026 г. | 170,13 $ | −3,54% | −4,41% |
| 5 ноября, после закрытия (19:59 ET) | 188,84 $ (котировка) | +11,0% к закрытию | н/д |
Источники: дневные цены закрытия Polygon.io, совпадающие с историческими данными Cboe по 4 ноября и с официальной котировкой закрытия Cboe за 5 ноября; котировка после закрытия — Stock Analysis. Индекс S&P 500 упал 5 ноября на 4,36%.
Наши расчёты на основе этих цен:
- К закрытию 5 ноября: 188,84 $ ÷ 170,13 $ − 1 = +11,0%.
- К закрытию 4 ноября: 188,84 $ ÷ 176,37 $ − 1 = +7,1%. Часть реакции компенсировала распродажу 5 ноября.
- К 52-недельному внутридневному максимуму 193,45 $ (24 августа): примерно на 2,4% ниже. 52-недельный максимум по закрытию — 190,50 $ (25 августа).
- К историческому максимуму по закрытию 216,84 $ (11 февраля 2021 г.): примерно на 12,9% ниже.
- С начала года: закрытие 5 ноября на уровне 170,13 $ было на 25,4% выше закрытия конца 2025 года в 135,72 $.
В ходе основной сессии ABNB держалась лучше рынка: бумага упала на 3,5%, а SPY — на 4,4%. Кроме того, 4 ноября, на следующий день после отчёта Booking Holdings, акции выросли на 5,6%, так что часть оптимизма относительно туристического спроса уже была в цене ещё до того, как Airbnb что-либо сообщила.
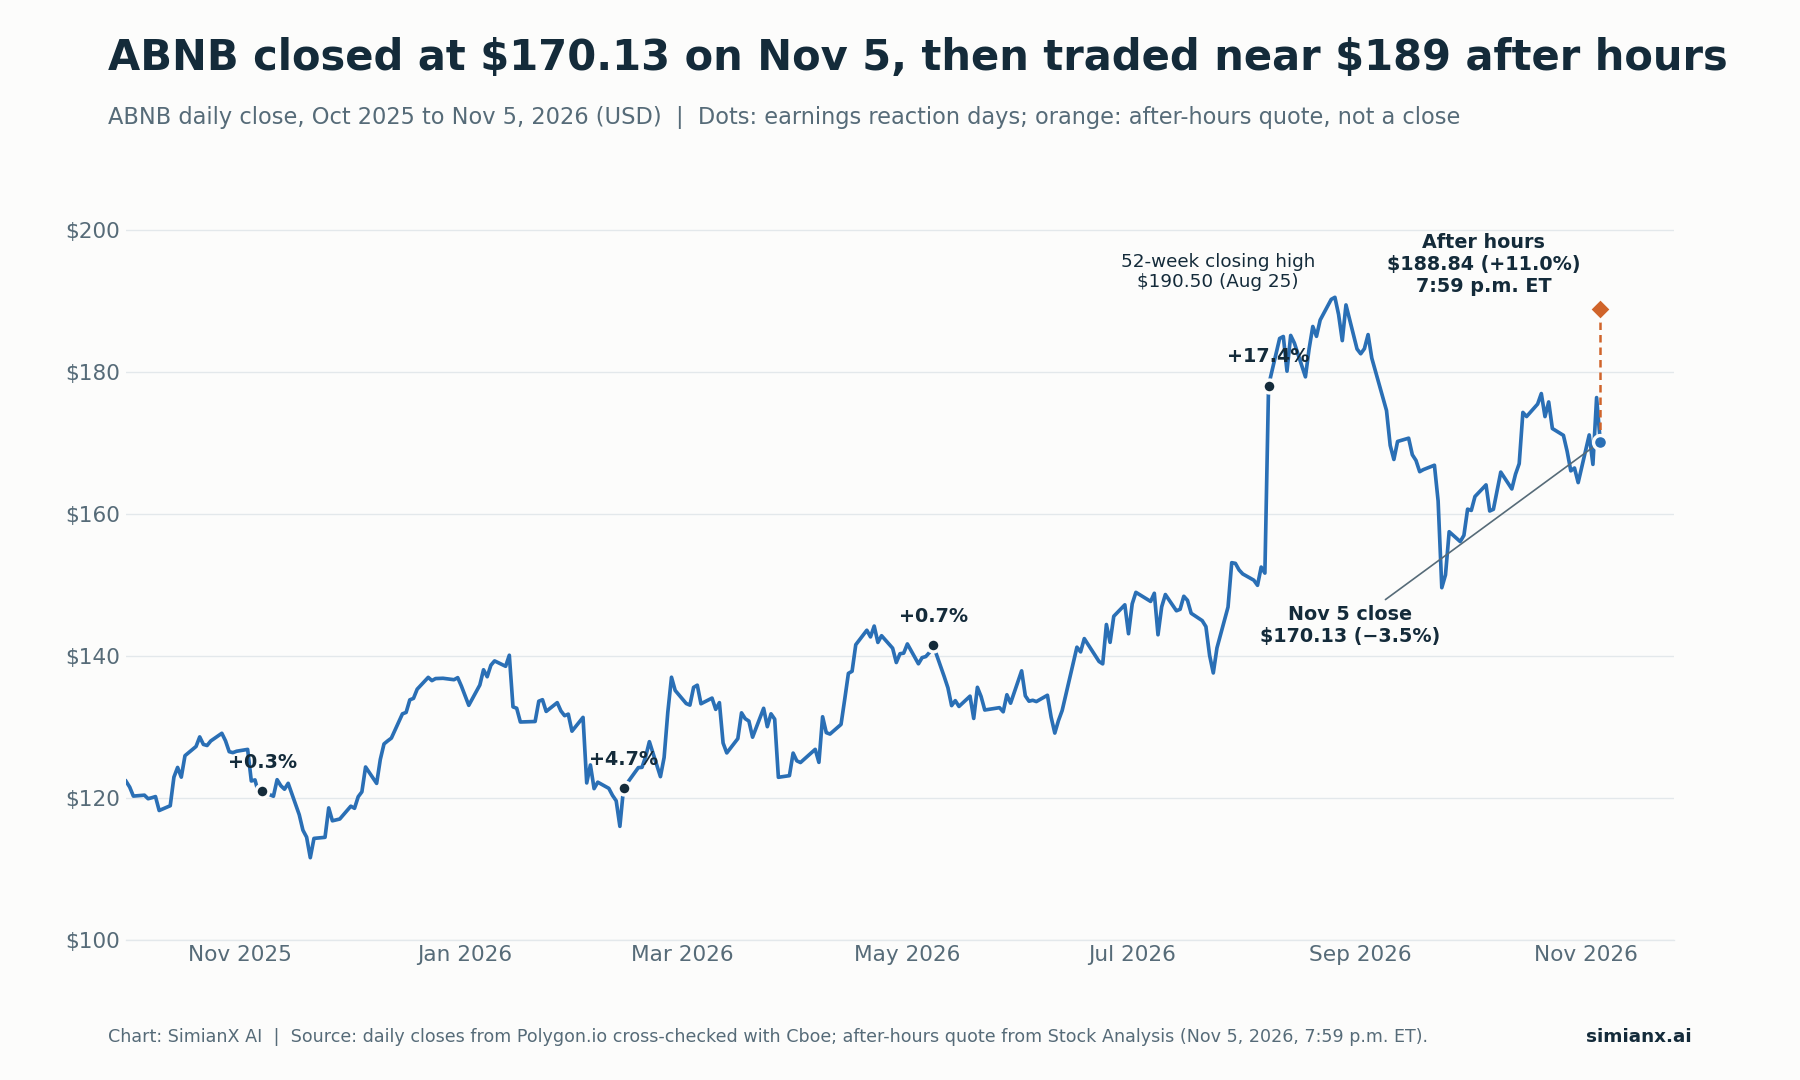
Котировка после закрытия вернула ABNB к августовским максимумам; основная сессия 6 ноября станет проверкой на прочность.
Реакция акций ABNB на каждый отчёт с 2023 года
Airbnb публикует результаты после закрытия рынка США, поэтому реакция проявляется на следующей сессии.
| Дата отчёта | Отчётный квартал | Закрытие до отчёта | Закрытие следующей сессии | Движение ABNB | SPY в ту же сессию |
|---|---|---|---|---|---|
| 3 авг. 2023 | II кв. 2023 | 140,88 $ | 140,17 $ | −0,5% | −0,5% |
| 1 нояб. 2023 | III кв. 2023 | 119,47 $ | 115,50 $ | −3,3% | +1,9% |
| 13 февр. 2024 | IV кв. 2023 | 150,82 $ | 148,20 $ | −1,7% | +0,9% |
| 8 мая 2024 | I кв. 2024 | 157,90 $ | 147,05 $ | −6,9% | +0,6% |
| 6 авг. 2024 | II кв. 2024 | 130,47 $ | 113,01 $ | −13,4% | −0,7% |
| 7 нояб. 2024 | III кв. 2024 | 147,37 $ | 134,61 $ | −8,7% | +0,4% |
| 13 февр. 2025 | IV кв. 2024 | 141,04 $ | 161,42 $ | +14,4% | 0,0% |
| 1 мая 2025 | I кв. 2025 | 124,01 $ | 125,26 $ | +1,0% | +1,5% |
| 6 авг. 2025 | II кв. 2025 | 130,50 $ | 120,03 $ | −8,0% | −0,1% |
| 6 нояб. 2025 | III кв. 2025 | 120,53 $ | 120,88 $ | +0,3% | +0,1% |
| 12 февр. 2026 | IV кв. 2025 | 115,96 $ | 121,35 $ | +4,7% | +0,1% |
| 7 мая 2026 | I кв. 2026 | 140,46 $ | 141,49 $ | +0,7% | +0,8% |
| 6 авг. 2026 | II кв. 2026 | 151,64 $ | 178,07 $ | +17,4% | +0,6% |
| 5 нояб. 2026 | III кв. 2026 | 170,13 $ | Ожидается (6 нояб.) | +11,0% после закрытия | н/д |
Источник: дневные цены закрытия Polygon.io, сверенные с Cboe; даты отчётов — из документов Airbnb по форме 8-K. Изменения рассчитаны от закрытия до закрытия и являются нашими расчётами.
Из 13 завершённых реакций ABNB росла шесть раз и падала семь раз. Среднее движение составило −0,3%, медиана — −0,5%, среднее абсолютное движение — 6,2%. В последнее время картина изменилась: акции росли после каждого из последних четырёх отчётов, тогда как с августа 2023 по ноябрь 2024 года падали после пяти из шести. Отчёты за III квартал исторически были слабым местом (−3,3%, −8,7% и +0,3% в 2023–2025 годах), что делает нынешнюю реакцию после закрытия необычной.
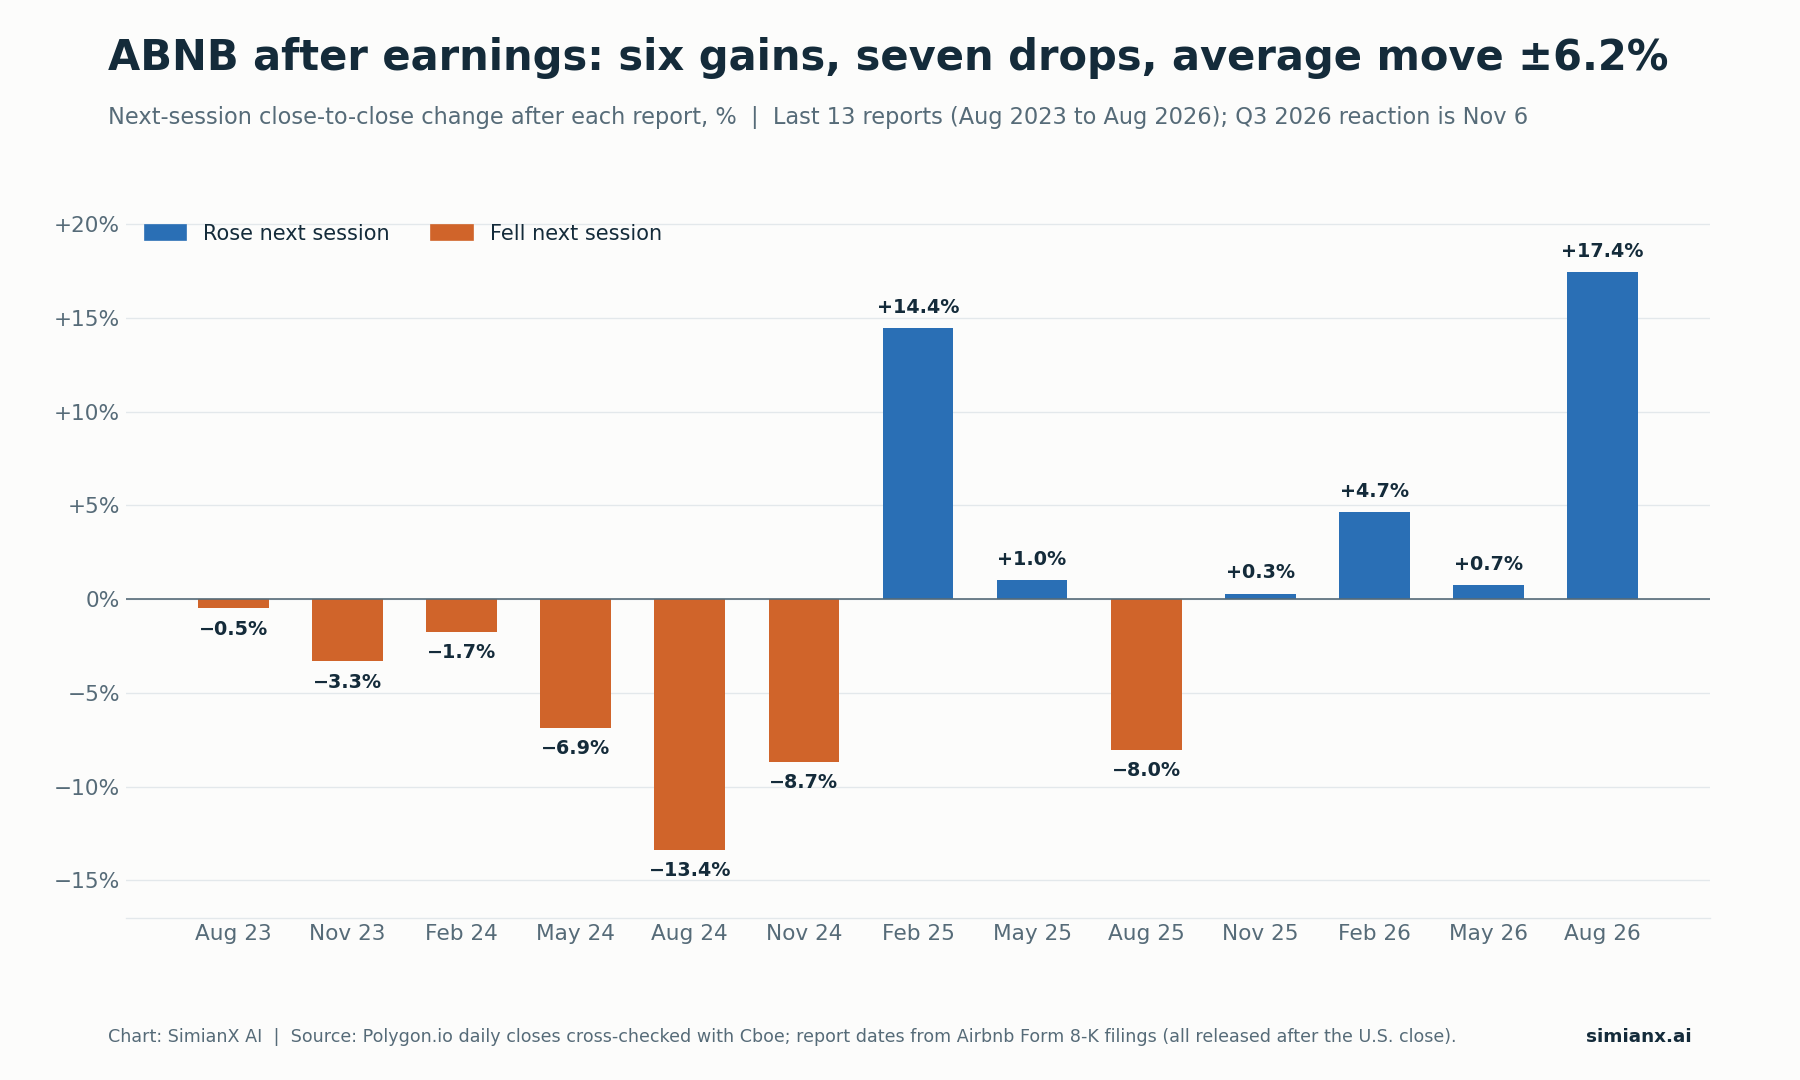
Среднее движение около −0,3%, но типичное колебание — примерно 6% в любую сторону.
Бронирования: объём сделал больше, чем цена
Airbnb раскрывает ADR напрямую, поэтому разбивку на цену и объём не нужно оценивать. ADR в III кв. 2026 составила 178,83 $, увеличившись на 4% (на 5% без учёта валютных эффектов), тогда как количество забронированных ночей и мест выросло на 16%. Большая часть 21-процентного роста GBV пришлась на увеличение числа ночей.
| Регион | Рост забронированных ночей и мест | Изменение ADR (ex-FX) | Комментарий компании |
|---|---|---|---|
| Северная Америка | Низкие двузначные значения, максимум за четыре года | +6% | Оживление въездного туризма в США; сдвиг к более крупному жилью целиком |
| EMEA | Около 15%, с ускорением | +5% (+7%) | Широкое улучшение в Великобритании, Франции, Германии, Испании и Италии |
| Латинская Америка | Более 20% | +8% (+4%) | Ночи гостей из Бразилии выросли более чем на 30% |
| Азиатско-Тихоокеанский регион | Более 20% | +1% | Ночи гостей из Японии выросли на 20 с небольшим процентов; из Индии — более чем на 60% |
Источник: письмо акционерам Airbnb за III кв. 2026. Региональные темпы роста компания приводит в виде диапазонов.
Другие сигналы спроса из письма:
- Число новых клиентов, впервые совершивших бронирование, выросло на 13% год к году — самый быстрый рост с начала 2022 года.
- Бронирования через приложение выросли на 29% и достигли 66% всех забронированных ночей против 62% годом ранее.
- Активные объявления росли высокими однозначными темпами, как и в последние кварталы, при этом доступные ночи росли быстрее общего предложения.
- Отели по-прежнему составляют однозначную долю забронированных ночей; около 35% гостей, чьим первым бронированием на Airbnb был отель, позже забронировали жильё.
Отчасти это попутный ветер для всего сектора, но широта ускорения во всех четырёх регионах говорит и о сильном исполнении на уровне самой компании. Проверка — сохранится ли рост объёма на уровне 10–19%, когда в 2027 году база сравнения станет выше.
Take rate и «Бронируй сейчас, плати потом»: почему выручка отстала от бронирований
GBV выросла на 21%, выручка — на 19%. Расчётная take rate (выручка, делённая на GBV) снизилась примерно с 17,9% годом ранее до 17,6%, хотя августовский прогноз предполагал take rate «примерно на уровне» прошлого года.
Airbnb называет две причины:
- Reserve Now, Pay Later (RNPL, «бронируй сейчас, плати потом»). Гости бронируют всё раньше. GBV учитывается в момент бронирования, а выручка признаётся при заселении, поэтому более ранние бронирования увеличивают GBV сейчас, а выручку — позже.
- Рост уменьшений выручки, включая стимулы и кредиты, связанные с новыми бизнес-инициативами, — в меньшей степени.
В 10-Q есть две оговорки. Бронирования RNPL, не требующие оплаты при оформлении, отменялись чаще традиционных. А по мере роста RNPL связь между GBV, выручкой и денежными поступлениями «стала менее коррелированной». Баланс отражает этот эффект: отложенные (ещё не заработанные) сервисные сборы снизились на 30 сентября 2026 г. до 1,536 млрд $ с 1,820 млрд $ годом ранее, поскольку гости платят ближе к поездке.
Таким образом, промах по take rate — в основном вопрос времени, а не снижения комиссий. Airbnb действительно упростила сборы, переведя почти всех хозяев на единый сервисный сбор в 15,5%, но говорит, что хозяева могут корректировать цены, чтобы сохранить прежний чистый доход. На IV квартал компания ожидает небольшого роста take rate год к году. Если GBV и дальше будет опережать выручку без такого разворота, повод для беспокойства станет серьёзнее.
Прогноз: ориентиры на IV кв. 2026 и повышенный годовой прогноз
| Пункт прогноза | Прежний (6 августа) | Обновлённый (5 ноября) |
|---|---|---|
| Рост выручки за 2026 год | Не ниже середины диапазона 10–20% | Верхняя часть диапазона 10–20% |
| Маржа скорр. EBITDA за 2026 год | Не менее 35,5% | Около 36% |
| Выручка за IV кв. 2026 | н/д | От 3,22 до 3,28 млрд $ (рост на 16–18%) |
| Валютный эффект в IV кв. | н/д | Около 2 п. п. попутного влияния |
| Рост GBV в IV кв. | н/д | Около 15% |
| Рост забронированных ночей и мест в IV кв. | н/д | Не менее низких двузначных значений |
| Расчётная take rate в IV кв. | н/д | Немного выше, чем год назад |
| Маржа скорр. EBITDA в IV кв. | н/д | Немного ниже, чем в IV кв. 2025, отчасти из-за графика маркетинговых расходов |
| Эффективная налоговая ставка за 2026 год | Верхняя часть диапазона 10–20% | Около 15% |
Источник: письма акционерам Airbnb за II и III кв. 2026. Это прогнозы менеджмента, а не результаты.
Наша перекрёстная проверка новых цифр:
- Середина диапазона выручки за IV кв.: (3,22 млрд $ + 3,28 млрд $) ÷ 2 = 3,25 млрд $, на 17,0% больше 2,778 млрд $ в IV кв. 2025. Без попутного валютного эффекта примерно в 2 пункта прогнозируемый рост ближе к 14–16% (это приближённая оценка, а не официальный прогноз в постоянных валютных курсах).
- Расчётная годовая выручка: выручка за девять месяцев 11,155 млрд $ плюс середина диапазона 3,25 млрд $ = 14,41 млрд $, на 17,7% больше 12,241 млрд $ в 2025 году. Это согласуется с «верхней частью диапазона 10–20%».
- Расчётная маржа IV кв.: около 36% от 14,41 млрд $ — это примерно 5,19 млрд $ скорректированной EBITDA за год. За вычетом 4,289 млрд $, заработанных за первые девять месяцев, на IV квартал остаётся около 0,90 млрд $, то есть маржа около 27,6% против 28,3% в IV кв. 2025. Это соответствует формулировке «немного ниже».
Более высокий годовой ориентир по марже и более слабая маржа в IV квартале вполне совместимы, поскольку III квартал — сезонный пик. Вопрос на 2027 год — вернут ли дополнительные маркетинговые расходы гостей, которые будут возвращаться и без оплаченного привлечения.
Свободный денежный поток, выкуп акций и количество акций
| Денежные потоки и капитал | III кв. 2026 | Девять месяцев 2026 |
|---|---|---|
| Чистый денежный поток от операционной деятельности | 1 508 млн $ | 4 486 млн $ |
| Приобретение основных средств | 82 млн $ | 103 млн $ |
| Свободный денежный поток | 1 426 млн $ (маржа 29%) | 4 383 млн $ |
| Расходы на вознаграждение акциями | 462 млн $ | 1 359 млн $ |
| Обратный выкуп акций | 712 млн $ (4,4 млн акций) | 2,8 млрд $ (20,4 млн акций) |
| Налоги, уплаченные по акционным вознаграждениям сотрудников | н/д | 534 млн $ |
Источники: письмо акционерам Airbnb за III кв. 2026 и Form 10-Q за III кв. 2026. Свободный денежный поток за девять месяцев — сумма трёх квартальных значений.
Свободный денежный поток за последние 12 месяцев составил 4,904 млрд $, то есть маржа 35% при выручке 13,933 млрд $. Свободный денежный поток III квартала включал июльскую покупку недвижимости в Нью-Йорке (капитальные затраты подскочили до 82 млн $ с 17 млн $ во II квартале) и оттоки оборотного капитала, связанные с RNPL. Денежные средства, краткосрочные инвестиции и денежные средства с ограничением использования составили 12,6 млрд $, а 30 октября Airbnb подписала новую пятилетнюю возобновляемую кредитную линию на 1,0 млрд $.
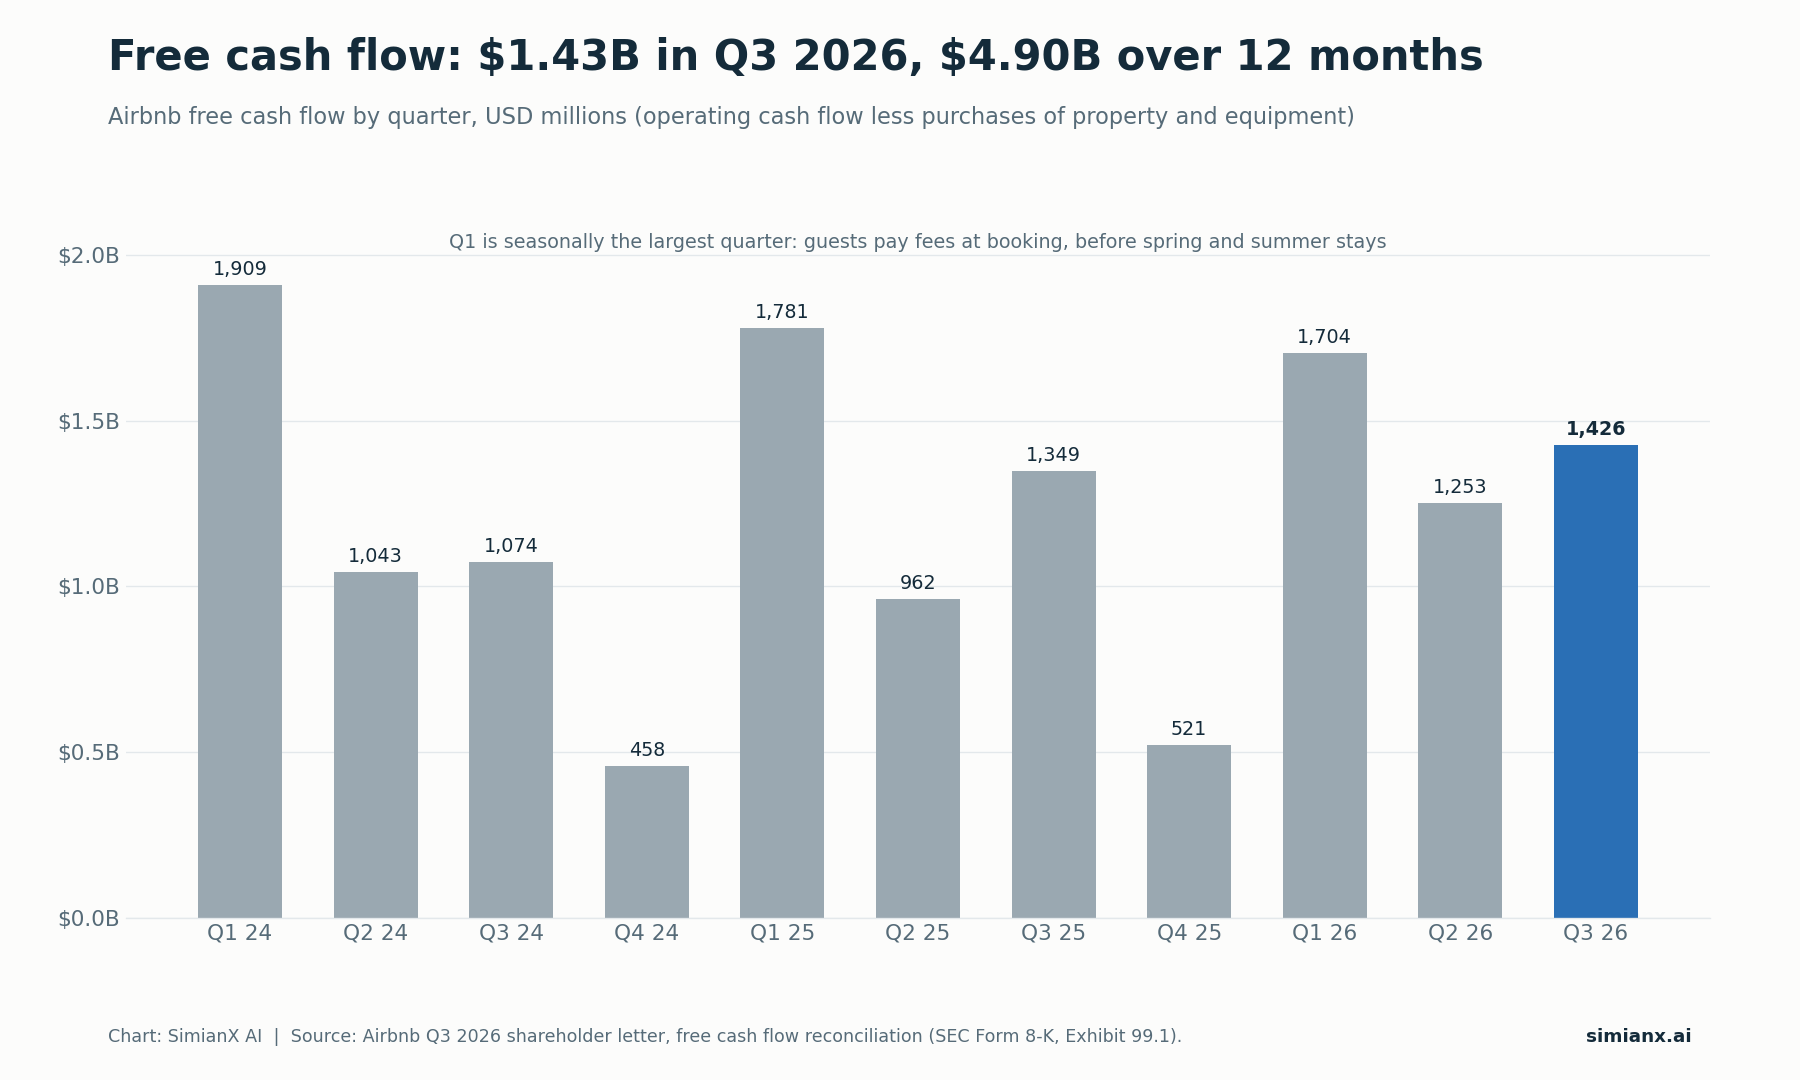
Свободный денежный поток сезонен: гости оплачивают сервисные сборы при бронировании, поэтому I квартал самый крупный, а IV — самый маленький.
Выкуп на 12 млрд $ — это лимит, а не расходы. В III квартале Airbnb выкупила 4,4 млн акций за 712 млн $ по средней цене 161,95 $ за акцию; по старой программе осталось 2,7 млрд $. Новое разрешение добавляет 12 млрд $, доводя общий лимит примерно до 14,7 млрд $. Программа не имеет срока действия и не обязывает компанию покупать какие-либо акции.
Для масштаба: 12 млрд $ ÷ 188,84 $ = около 63,5 млн акций, то есть примерно 10% из 628 млн полностью разводнённых акций, о которых Airbnb сообщила на 30 сентября. Это иллюстративный расчёт лимита, а не прогноз. Важен чистый показатель количества акций, поскольку вознаграждение акциями постоянно добавляет новые бумаги. Средневзвешенное разводнённое число акций сократилось в III кв. 2026 до 597 млн с 621 млн годом ранее, то есть на 3,9%. По данным Airbnb, с начала выкупа в III кв. 2022 полностью разводнённое количество акций сократилось примерно на 10%, а затраты на выкуп и налоговые платежи за сотрудников превысили 17 млрд $. Пример меньшей компании, сделавшей сопоставимую ставку относительно числа своих акций, — On (ONON): выкуп на $1 млрд — 10% акций, в 8 раз больше Nike.
Поддержка клиентов на базе ИИ: измеримая статья расходов
Письмо Airbnb за III квартал даёт более полную цифру по ИИ, чем письмо за II квартал, на которое опирался первоначальный черновик. В III кв. 2026 около 40% всех обращений в службу поддержки, а не только начатых в ИИ-ассистенте, были решены без участия сотрудника — против трети во II кв. 2026. Затраты на поддержку в расчёте на одно бронирование снизились год к году более чем на 17%, во многом благодаря ИИ-ассистенту. (Во II квартале компания сообщала, что почти 45% обращений, начатых в ИИ-ассистенте, решались без участия человека, а затраты на бронирование снизились примерно на 16%.)
Здесь важно помнить две вещи. Снижение затрат на одно бронирование не означает сокращения общих расходов на поддержку: расходы на операционную деятельность и поддержку с ростом объёмов увеличились с 365 млн $ до 393 млн $. И главная проверка — сохранятся ли качество решения вопросов и удержание гостей по мере роста автоматизации. Airbnb также сообщила, что в первой половине 2027 года планирует начать предлагать гостям собственного ИИ-агента для планирования поездок.
Airbnb против Booking Holdings и Expedia в III кв. 2026
| Показатель III кв. 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Рост объёма | 16% (забронированные ночи и места) | 7% (номеро-ночи) | 7% (забронированные номеро-ночи) |
| Рост валовых бронирований | 21% | 10% | 11% |
| Рост выручки | 19% | −1% по отчёту, +9% скорр. | 12% |
| Дата отчёта | 5 нояб. (после закрытия) | 3 нояб. (после закрытия) | 4 нояб. (после закрытия) |
| Движение акций на следующей сессии | Ожидается (+11,0% после закрытия) | +9,8% (4 нояб.) | −13,7% (5 нояб.) |
Источники: пресс-релизы компаний о результатах за III кв. 2026 (Form 8-K, Exhibit 99.1); движение акций — по дневным ценам закрытия Polygon.io, наш расчёт. Отчётная выручка Booking включает уменьшение на 900 млн $, связанное с делом FTC, которое компания исключает из скорректированной выручки. Определения показателей различаются, поэтому это сравнение направления, а не расчёт рыночных долей.
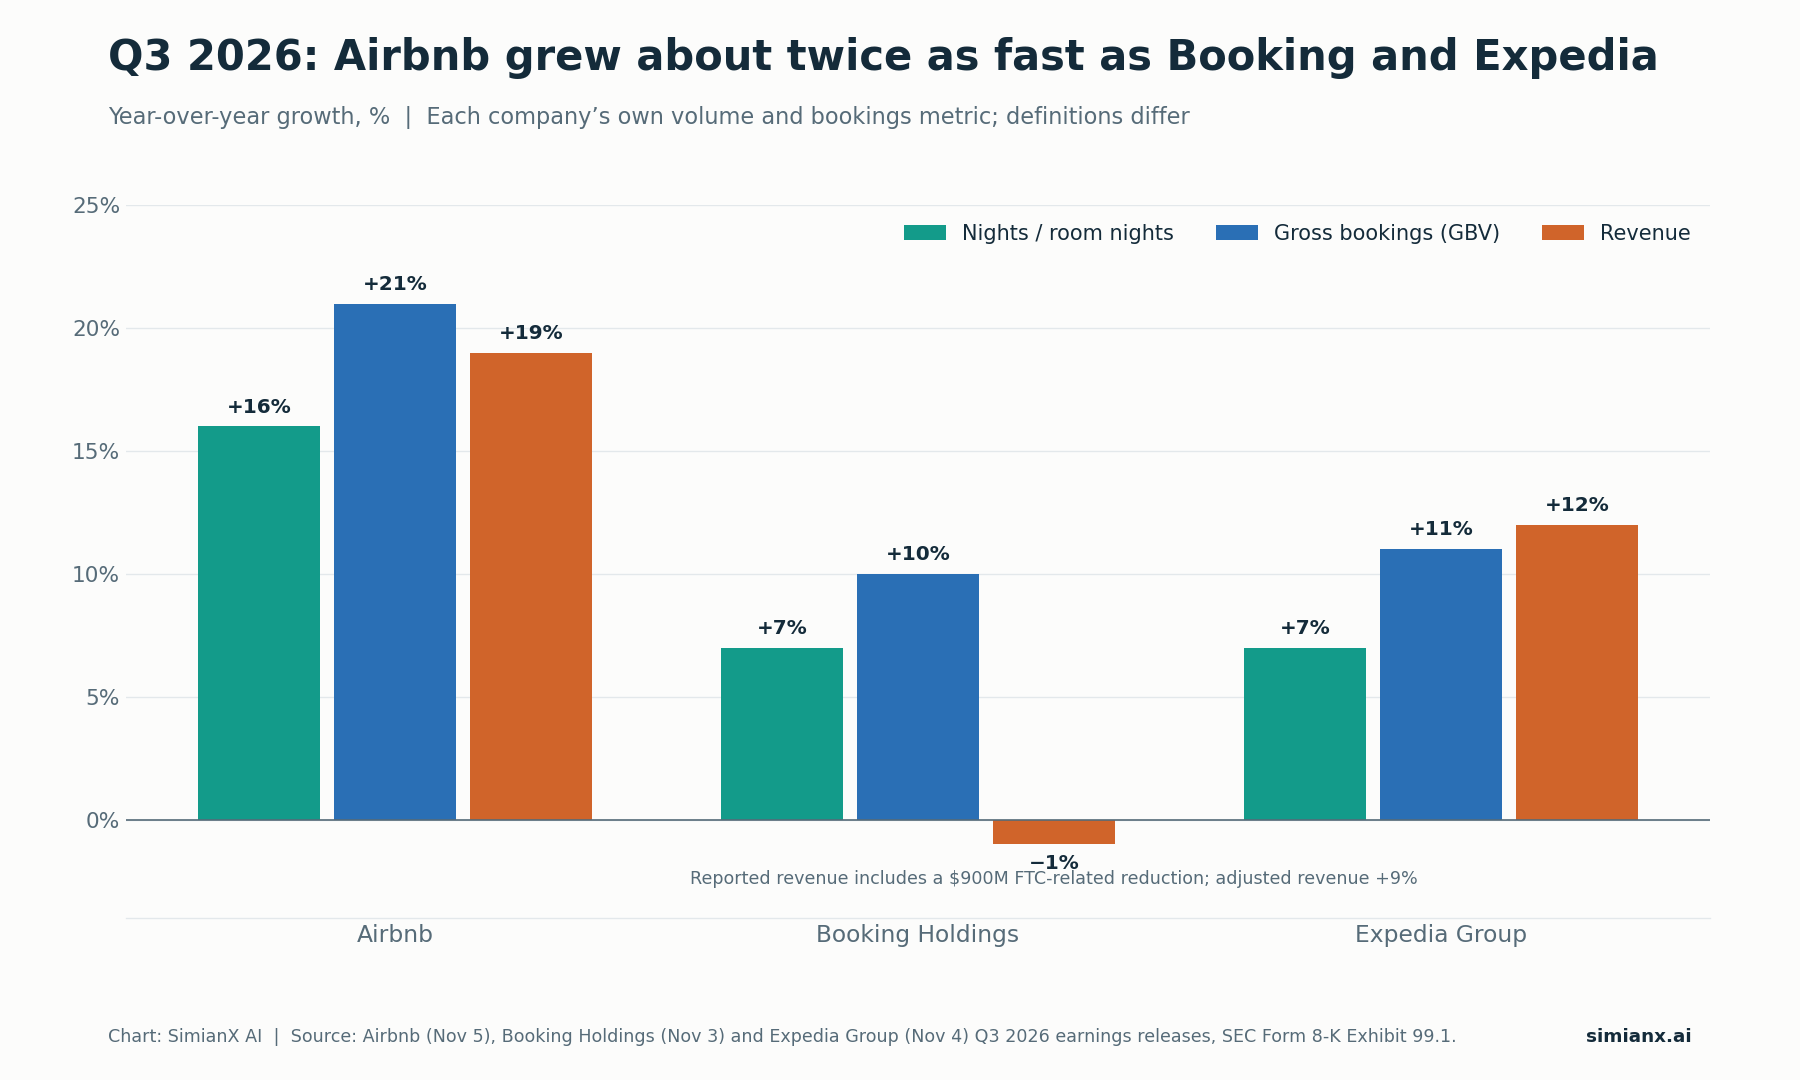
Все три компании отчитались об устойчивом туристическом спросе; рост объёма у Airbnb был более чем вдвое выше, чем у более крупных конкурентов.
Данные по конкурентам подтверждают сразу две интерпретации. Туристический спрос в III квартале был здоровым по всему сектору, а Airbnb росла примерно вдвое быстрее двух крупнейших публичных конкурентов. Но рынок не вознаграждает только за рост. Expedia превзошла собственный прогноз и повысила годовой ориентир, однако её акции 5 ноября на фоне широкой распродажи упали на 13,7% после того, как компания спрогнозировала рост валовых бронирований в IV квартале лишь на 3,3–5,2%. Прогноз Airbnb на IV квартал с ростом GBV около 15% — гораздо более сильный сигнал на будущее, и это самая очевидная причина, по которой её реакция после закрытия оказалась иной.
Главные риски после ралли
Ожидания теперь стартуют с более высокой отметки
Рост на 11% после закрытия поднимает планку на IV квартал и 2027 год. Вопрос смещается с того, может ли Airbnb расти, на то, сможет ли она превзойти более требовательные ожидания, начиная с сессии 6 ноября.
Геополитика и спрос в EMEA
В письме акционерам говорится, что менеджмент «внимательно следит за развитием ситуации в EMEA», а в 10-Q указано, что конфликт на Ближнем Востоке «оказал и может продолжать оказывать влияние на динамику бронирований», хотя это влияние пока не было существенным. Туристические акции и раньше резко реагировали на этот риск, как показал материал Деэскалация с Ираном 2026: нефть вниз, ралли турсектора.
Отмены RNPL и сроки поступления денег
Бронирования без предоплаты отменялись чаще. Если по мере расширения RNPL доля отмен вырастет, сегодняшний рост GBV будет завышать завтрашнюю выручку, а ещё не заработанные сборы, служащие источником «бесплатных» средств (float), продолжат сокращаться.
Маркетинг и новые направления стоят денег
Расходы на продажи и маркетинг в III квартале выросли на 19%, до 762 млн $, а маржа IV квартала прогнозируется ниже отчасти из-за графика маркетинговых расходов. Отели, услуги, аренда автомобилей и партнёрства вроде запущенного 22 октября соглашения с American Express могут привлечь новых гостей, но у них другие затраты на поддержку, привлечение клиентов и монетизацию.
Регулирование остаётся структурным фактором
В документах Airbnb к основным рискам отнесены законы, ограничивающие возможность хозяев размещать объявления, а также споры по туристическим и другим налогам, не связанным с прибылью. На этой странице не предполагается, что в период отчётности вступило в силу какое-либо новое регулирование.
Сможет ли Airbnb сохранить рост выручки?
| Сценарий | За чем следить | Вывод |
|---|---|---|
| Бычий сценарий | Рост объёма держится на уровне 10–19%, take rate восстанавливается по мере исполнения бронирований RNPL, свободный денежный поток на акцию продолжает расти | Ускорение 2026 года превращается в устойчивое операционное улучшение |
| Базовый сценарий | Рост остаётся здоровым, но замедляется к низким двузначным значениям по мере усложнения базы сравнения | Бизнес улучшается, но потенциал роста оценки после ралли ограничен |
| Медвежий сценарий | Объём замедляется, отмены RNPL растут, затраты на привлечение увеличиваются или Ближний Восток давит на EMEA | Ралли после закрытия оказывается слишком оптимистичным в отношении будущей экономики бизнеса |
Это качественные сценарии, а не прогнозы, взвешенные по вероятности.
Бычьему сценарию нужно больше, чем ещё один сильный заголовок о выручке. Нужны доказательства того, что новые гости возвращаются, что предложение остаётся привлекательным для хозяев и что дополнительный рост превращается в денежный поток на акцию с учётом разводнения.
Часто задаваемые вопросы
Когда Airbnb отчиталась за III кв. 2026?
В четверг, 5 ноября 2026 г., после закрытия рынка США. Письмо акционерам было подано в SEC как Exhibit 99.1 к Form 8-K, а телефонная конференция прошла в 14:00 по тихоокеанскому времени (PT).
Превзошла ли Airbnb прогнозы по прибыли в III кв. 2026?
Да. Выручка в 4,869 млрд $ превысила консенсус Zacks в 4,75 млрд $ на 2,5% и оказалась выше собственного прогноза компании от 4,69 до 4,77 млрд $. Разводнённая прибыль на акцию в 3,16 $ превысила консенсус Zacks в 2,89 $ на 9,3%.
Почему акции Airbnb подскочили после результатов за III кв. 2026?
Бронирования ускорились, выручка и EPS превзошли прогнозы, годовой ориентир был повышен, а совет директоров одобрил дополнительный выкуп на 12 млрд $. После закрытия ABNB котировалась по 188,84 $, на 11,0% выше цены закрытия 170,13 $. Это была котировка после закрытия, а не результат основной сессии.
Валовая стоимость бронирований — это то же самое, что выручка?
Нет. GBV — это общая стоимость бронирований, включая доход хозяев, плату за уборку и налоги. Выручка — это часть, которую оставляет себе Airbnb; она признаётся при заселении. В III кв. 2026 выручка составила 17,6% от GBV.
Гарантирует ли выкуп на 12 млрд $ сокращение числа акций?
Нет. Это разрешение без срока действия и без обязательства покупать. Чистый эффект зависит от фактических покупок, уплаченных цен и новых акций, выпущенных для сотрудников.
Каков прогноз Airbnb на IV кв. 2026?
Выручка от 3,22 до 3,28 млрд $, рост на 16–18% с учётом попутного валютного эффекта около 2 пунктов, рост GBV около 15% и маржа скорректированной EBITDA немного ниже, чем в IV кв. 2025. На весь год — рост выручки в верхней части диапазона 10–20% и маржа скорректированной EBITDA около 36%.
За чем инвесторам следить дальше?
За основной сессией 6 ноября, затем за объёмом бронирований в IV квартале, take rate по мере исполнения бронирований RNPL, динамикой отмен, эффективностью маркетинга, свободным денежным потоком и разводнённым количеством акций.
Вывод: более сильный сценарий роста, но не безрисковая переоценка
Отчёт Airbnb за III кв. 2026 показал реальное ускорение спроса: рост объёма на 16%, выручку выше верхней границы прогноза, маржу скорректированной EBITDA 52% в пиковом квартале и свободный денежный поток 1,4 млрд $. По четырём из пяти прогнозных показателей компания превзошла собственный августовский прогноз и повысила годовой ориентир.
Слабые места связаны со сроками и ожиданиями. Выручка отстаёт от бронирований из-за RNPL, а скачок на 11% после закрытия оставляет меньше пространства для ошибки. Устойчивость ралли определят четыре показателя:
- Спрос: сохранится ли рост объёма на уровне 10–19%?
- Монетизация: восстановится ли take rate по мере заселения гостей по бронированиям RNPL?
- Эффективность: окупаются ли расходы на маркетинг и поддержку?
- Распределение капитала: продолжит ли сокращаться количество акций с учётом вознаграждения акциями?
Другие справочники по отчётности за III кв. 2026: Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж и Coca-Cola: III квартал 2026, рост объёмов и оценка акций KO.
Эта статья является финансовым исследованием, а не персональной инвестиционной рекомендацией или советом покупать либо продавать ценные бумаги.
Читайте также
- Обвал рынка акций США после выборов 2026: что будет дальше
- Деэскалация с Ираном 2026: нефть вниз, ралли турсектора
- Партнёры Uber по роботакси: все сделки, статусы и акции UBER
- Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж
- On (ONON): выкуп на $1 млрд — 10% акций, в 8 раз больше Nike
- Coca-Cola: III квартал 2026, рост объёмов и оценка акций KO
Источники
- Airbnb: письмо акционерам за III кв. 2026 (Form 8-K, Exhibit 99.1), 5 ноября 2026 г.
- Airbnb: Form 8-K с объявлением результатов за III кв. 2026, 5 ноября 2026 г.
- Airbnb: Form 10-Q за квартал, завершившийся 30 сентября 2026 г.
- Airbnb: письмо акционерам за II кв. 2026 с прогнозом на III кв. (Form 8-K, Exhibit 99.1), 6 августа 2026 г.
- Airbnb Newsroom: финансовые результаты за III кв. 2026
- Expedia Group: пресс-релиз о результатах за III кв. 2026, 4 ноября 2026 г.
- Booking Holdings: пресс-релиз о результатах за III кв. 2026, 3 ноября 2026 г.
- Zacks через Yahoo Finance: Airbnb представит отчёт за III квартал, 3 ноября 2026 г.
- Investing.com: прибыль Airbnb превысила прогноз на 0,31 $, выручка выше ожиданий, 5 ноября 2026 г.
- Stock Analysis: котировка ABNB, цена после закрытия и 52-недельный диапазон
- Stock Analysis: исторические дневные цены ABNB
- SEC EDGAR: перечень документов Airbnb


