On Holding после Дня инвестора: обратный выкуп на $1 млрд, замедление роста и сравнение с Nike
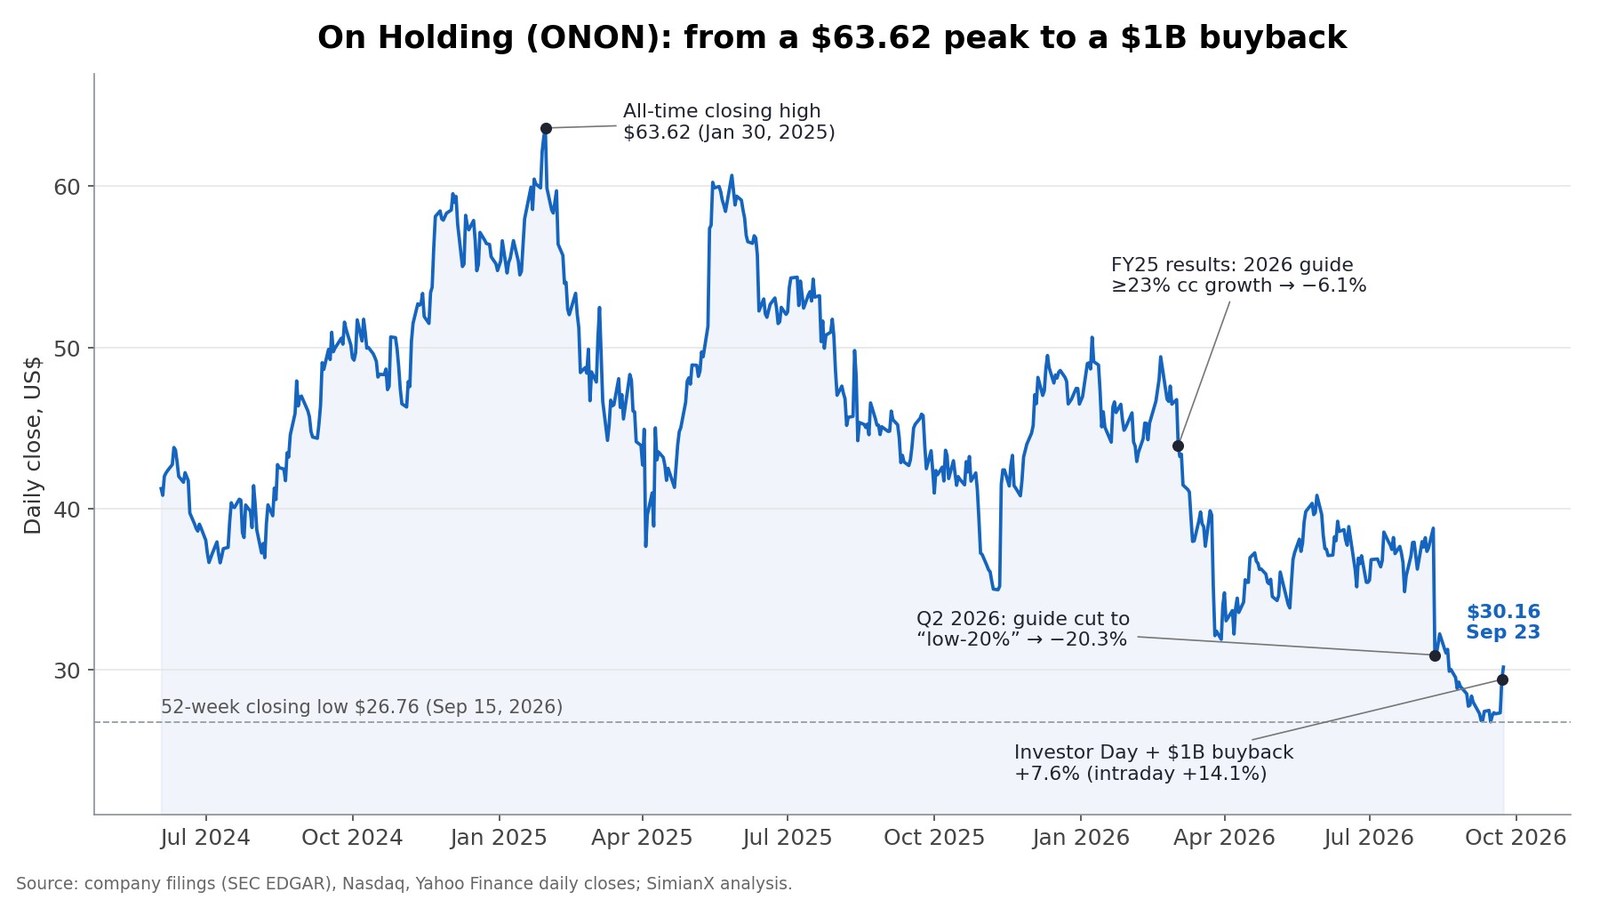
Акции On Holding (NYSE: ONON) закрылись на уровне $29,39 22 сентября 2026 года, прибавив 7,6%, после того как швейцарский производитель спортивной одежды на Дне инвестора в Цюрихе объявил о своей первой программе обратного выкупа акций: до $1 млрд акций класса A до конца 2029 года. Объём торгов достиг 43,3 млн акций, примерно в пять раз больше среднего за 20 дней. В течение сессии бумага поднималась до $31,16 (+14,1%), затем отдала половину роста, а 23 сентября прибавила ещё 2,6% и закрылась на $30,16.
Большинство публикаций подали этот день как «On взлетела на выкупе — сможет ли она обойти Nike?». Отчётность и ценовая история показывают три вещи, которые такая подача упускает:
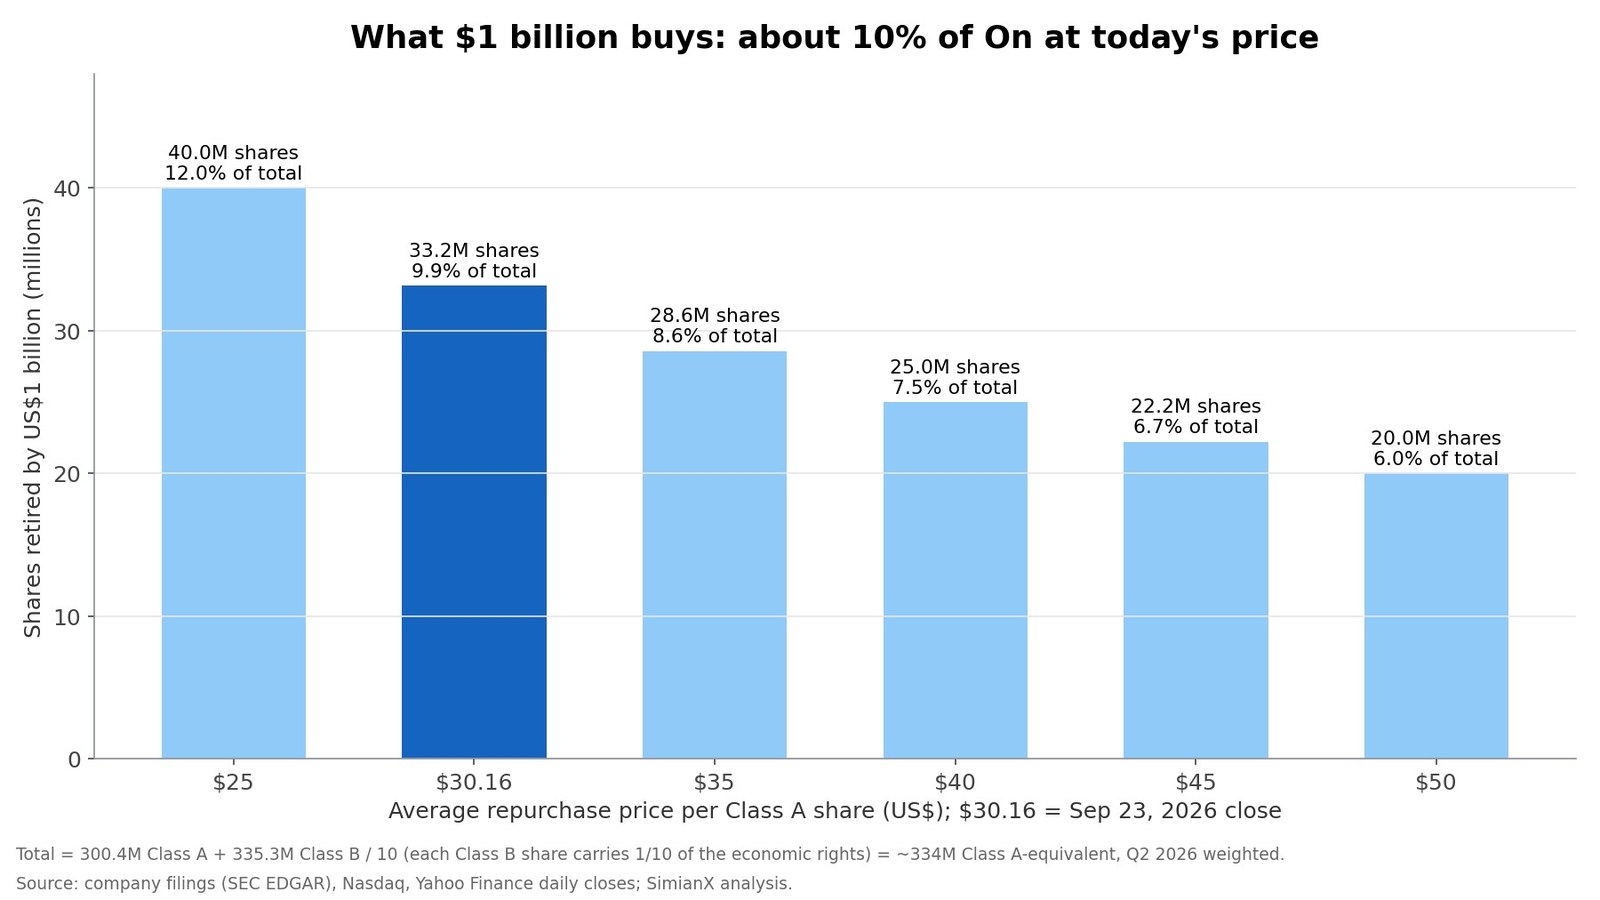
- Для масштабов On выкуп велик. При цене $30,16 на $1 млрд можно выкупить около 33 млн акций, примерно 10% компании. Для сравнения: Nike за весь 2026 финансовый год выкупила акций на $123 млн. On утверждает программу примерно в восемь раз больше — при рыночной стоимости в пять раз меньше, чем у Nike.
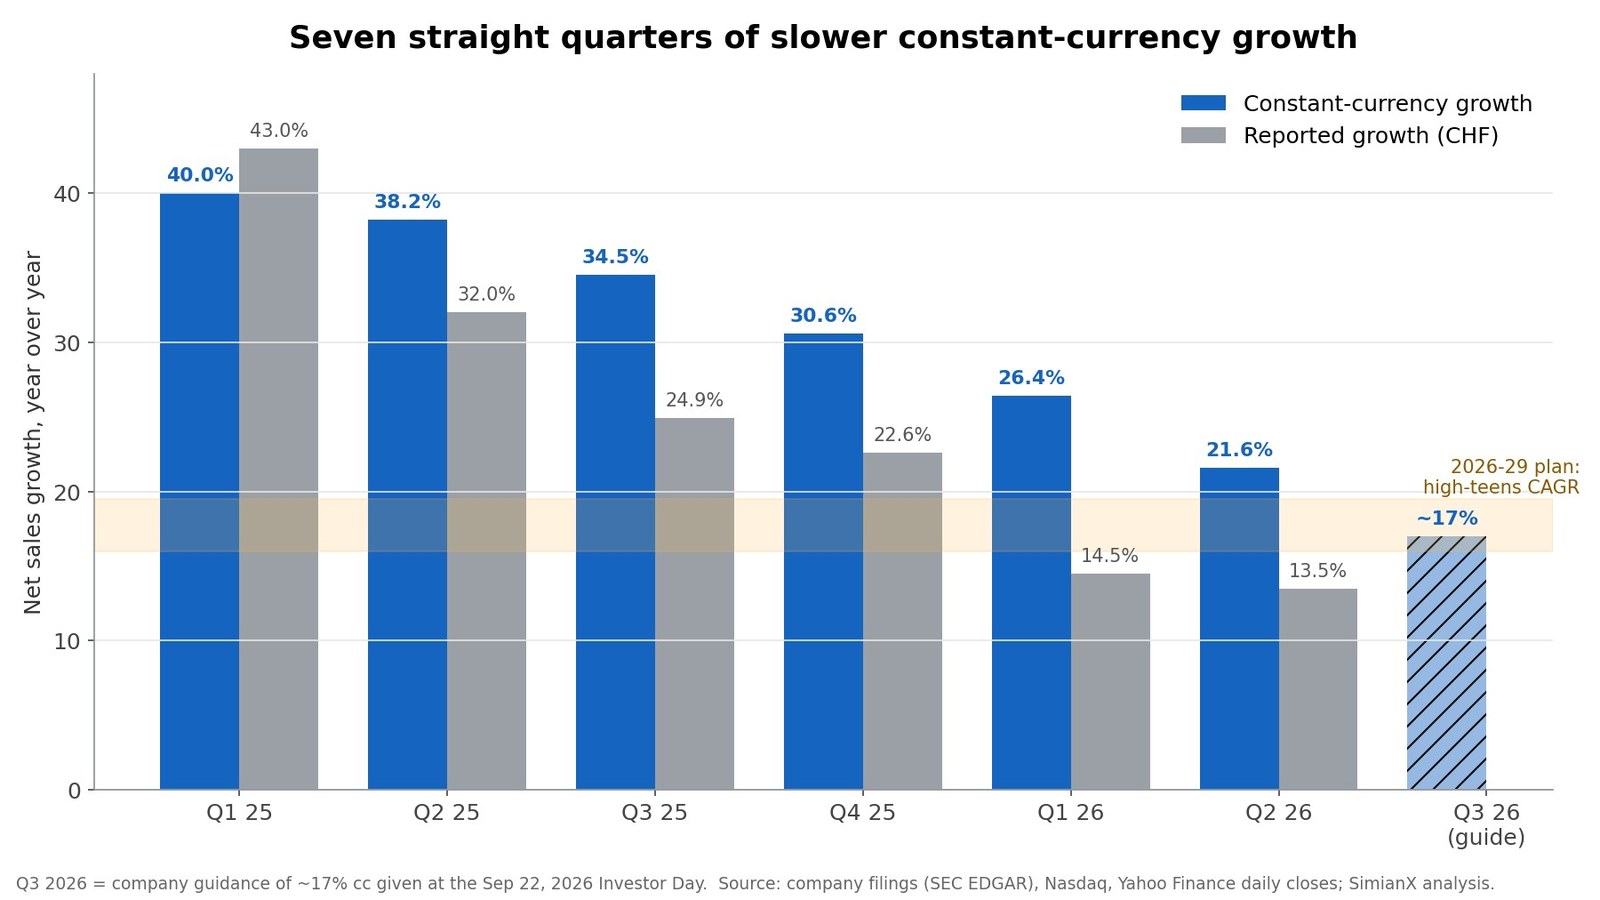
- Рост замедляется семь кварталов подряд. Рост продаж в постоянной валюте снизился с 40,0% в I квартале 2025 года до 21,6% во II квартале 2026 года. На III квартал 2026 года On ориентирует примерно на 17%, а новый план до 2029 года исходит из темпа «в районе 16–19%». Выкуп объявлен через шесть недель после однодневного падения на 20,3% из-за снижения прогноза.
- Обойти Nike — вопрос в основном маржи и темпов роста, а не размера. Выручка Nike за 2026 финансовый год, $46,4 млрд, примерно в 12 раз превышает продажи On за последние 12 месяцев. Даже цель On на 2029 год составила бы лишь около 15% нынешних продаж Nike.
Этот разбор восстанавливает картину по релизу On ко Дню инвестора, её результатам за II квартал 2026 года, релизу Nike о результатах 2026 финансового года и ежедневным торговым данным. В нём есть таблица расчёта выкупа, таблица замедления роста, сравнительная карточка On и Nike и история того, как торговались ONON после каждого дня отчётности.
Цены — официальные цены закрытия по 23 сентября 2026 года включительно. On отчитывается в швейцарских франках; пересчёт в доллары США — примерно по US$1,21 за франк.
ONON после Дня инвестора: ключевые цифры
| Показатель | Значение |
|---|---|
| Закрытие 22 сентября 2026 года | $29,39 (+7,6%) |
| Внутридневной максимум 22 сентября | $31,16 (+14,1%) |
| Закрытие 23 сентября 2026 года | $30,16 |
| Объём 22 сентября | 43,3 млн акций (~5 раз выше среднего за 20 дней) |
| Исторический максимум закрытия | $63,62 (30 января 2025 года), сейчас −52,6% |
| 52-недельный минимум закрытия | $26,76 (15 сентября 2026 года) |
| День отчёта за II квартал 2026 года (11 августа) | −20,3% |
| База для расчёта числа акций | ~334 млн акций в эквиваленте класса A |
| Рыночная стоимость при $30,16 | ~$10,1 млрд |
| Денежные средства на 30 июня 2026 года | 1 205,6 млн CHF (~$1,46 млрд) |
| Разрешённый объём выкупа | До $1 млрд, до декабря 2029 года |
У On два класса акций. 300,4 млн акций класса A котируются на NYSE. Основатели и первая команда владеют 335,3 млн голосующих акций класса B, и каждая акция класса B даёт одну десятую экономических прав акции класса A. Сумма акций класса A и одной десятой акций класса B даёт около 334 млн акций в эквиваленте класса A. Именно это правильная база для рыночной стоимости и для оценки выкупа. Соотношение подтверждено годовым собранием 2026 года, которое одобрило конвертацию 16,25 млн акций класса B в 1,625 млн акций класса A.
Почему ONON выросли: арифметика выкупа на $1 млрд
Совет директоров одобрил программу в сентябре 2026 года. Компания называет её «первым» выкупом в рамках «дисциплинированной стратегии распределения капитала», отражающей её «сильный баланс и высокую способность генерировать денежный поток». Главное — размер программы относительно компании.
| Средняя цена выкупа | Акций выкупается на $1 млрд | Доля On |
|---|---|---|
| $25 | 40,0 млн | 12,0% |
| $30,16 (закрытие 23 сентября) | 33,2 млн | 9,9% |
| $35 | 28,6 млн | 8,6% |
| $40 | 25,0 млн | 7,5% |
| $45 | 22,2 млн | 6,7% |
| $50 | 20,0 млн | 6,0% |
Может ли On себе это позволить?
Да, с запасом, судя по балансу и недавнему денежному потоку:
- Денежные средства: 1 205,6 млн CHF (около $1,46 млрд) на 30 июня 2026 года против 1 019,9 млн CHF в конце 2025 года. Помимо оборотного капитала, единственные существенные обязательства On — 562,5 млн CHF аренды магазинов и офисов. Значимого банковского долга у компании нет.
- Свободный денежный поток: за 12 месяцев до июня 2026 года операционный денежный поток составил около 525 млн CHF. За вычетом 96 млн CHF капитальных затрат и 71 млн CHF арендных платежей остаётся примерно 358 млн CHF (около $433 млн).
- Темп: если распределить $1 млрд равномерно примерно на 13 кварталов до декабря 2029 года, выйдет около $308 млн в год, примерно 70% свободного денежного потока за последние 12 месяцев. On могла бы профинансировать всю программу из имеющихся денег и продолжать инвестировать.
Чего выкуп не делает
- Часть просто компенсирует размытие. Вознаграждение акциями в первом полугодии 2026 года составило 33,5 млн CHF, то есть около 67 млн CHF ($81 млн) в год. При цене $30 это примерно 2,7 млн акций в год, или около 0,8% On. Сейчас On покрывает выплаты сотрудникам продажей казначейских акций, поэтому часть любого выкупа лишь замещает акции, розданные персоналу.
- Разрешение не является обязательством. Формулировка «до $1 млрд» задаёт потолок. On не назвала темп, а первые данные о фактических покупках появятся в одном из следующих квартальных отчётов.
- Есть и известный продавец. Бывший генеральный директор Мартин Хоффманн в марте 2026 года получил особое право конвертировать свои 16,25 млн акций класса B. На годовом собрании 2026 года они превратились в 1,625 млн акций класса A, которые он может продавать в рамках «упорядоченных рыночных продаж» с ограничением в 5% среднего дневного объёма. Это немного по сравнению с выкупом 33 млн акций, но это предложение, которое компания фактически поглощает.
Выкуп создаёт стоимость, только если уплаченная цена ниже реальной стоимости бизнеса. При $30 программа выкупает на каждый доллар примерно вдвое больше акций, чем те же деньги купили бы на пике января 2025 года. Это самый сильный аргумент за то, чтобы делать это сейчас, а не в 2025 году. О том, как выкуп может оказаться несвоевременным, читайте в нашем разборе арифметики выкупа Netflix.
Что осталось за заголовками: семь кварталов замедления роста
Вместе с выкупом компания представила новый план до 2029 года и прогноз на III квартал, и именно они объясняют, почему акции отдали половину внутридневного роста.
| Квартал | Чистые продажи (CHF) | Отчётный рост | Рост в постоянной валюте | Валовая маржа |
|---|---|---|---|---|
| I кв. 2025 | 726,6 млн | +43,0% | +40,0% | 59,9% |
| II кв. 2025 | 749,2 млн | +32,0% | +38,2% | 61,5% |
| III кв. 2025 | 794,4 млн | +24,9% | +34,5% | 65,7% |
| IV кв. 2025 | 743,8 млн | +22,6% | +30,6% | 63,9% |
| I кв. 2026 | 831,9 млн | +14,5% | +26,4% | 64,2% |
| II кв. 2026 | 850,3 млн | +13,5% | +21,6% | 65,4% |
| III кв. 2026 (прогноз) | — | — | ~17% | — |
Весь 2025 год: 3 014,0 млн CHF, +30,0% в отчётном выражении, +35,6% в постоянной валюте, валовая маржа 62,8%, скорректированная EBITDA 567,0 млн CHF (18,8%).
Важны три детали:
- Франк съедает отчётный рост. Во II квартале 2026 года разрыв между ростом в постоянной валюте (+21,6%) и отчётным ростом (+13,5%) составил около восьми пунктов. On продаёт большую часть продукции за доллары США и другие валюты, а отчитывается в швейцарских франках, поэтому сильный франк уменьшает и отчётные продажи, и стоимость прибыли, заработанной в США. Зато выкуп в долларах при сильном франке обходится в меньшее число франков.
- Прогноз снижался. В марте On ожидала в 2026 году рост не менее 23% в постоянной валюте. С отчётом за II квартал 11 августа прогноз превратился в «диапазон немногим выше 20%». Компания объяснила это «сознательным управлением поставками в оптовый канал» перед запуском новых продуктов. В тот день акции упали на 20,3%. На Дне инвестора On подтвердила прогноз немногим выше 20% и ориентировала III квартал примерно на 17%.
- Америка, крупнейший регион On, растёт медленнее всех. Во II квартале продажи в Америке выросли лишь на 4,5% во франках (13,0% в постоянной валюте) до 451,6 млн CHF, это 53% от общего объёма. Азиатско-Тихоокеанский регион вырос на 43,1% (54,7% в постоянной валюте). О фоне потребительского спроса в США читайте нашу заметку о том, что Walmart и Target сигнализировали об ослабевших покупателях.
Качество роста держится лучше, чем его темп. Продажи напрямую потребителям (DTC) во II квартале выросли на 34,3% в постоянной валюте и достигли 45,7% структуры продаж. Одежда выросла на 56,2%. Валовая маржа достигла 65,4%, несмотря на более высокие пошлины в США и без учёта каких-либо возвратов пошлин. Оптовый канал вырос на 12,7% в постоянной валюте, но лишь на 4,8% во франках, поскольку On сознательно отгружает ритейлерам меньше.
Цели On Holding на 2029 год в сравнении с 2025-м
| Цель на 2029 год | Ориентир | Факт 2025 года | Что это означает |
|---|---|---|---|
| Чистые продажи | Не менее 5,6 млрд CHF («приближаясь к 7 млрд USD») | 3,014 млрд CHF | ~16,7% в год от 2025 года при постоянных курсах |
| Темп роста | Среднегодовой рост в постоянной валюте «в районе 16–19%», 2026–2029 | +35,6% в пост. валюте | Значительно ниже темпа 2025 года |
| Валовая маржа | 65,0%+ «на протяжении всего периода» | 62,8% | Уже 65,4% во II квартале 2026 года |
| Маржа скорр. EBITDA | 22%+ к 2029 году | 18,8% | ~1,23 млрд CHF скорр. EBITDA при продажах 5,6 млрд CHF |
| Рост скорр. EBITDA | Среднегодовой рост выше 20%, 2026–2029 | 567,0 млн CHF | ~2,2x уровня 2025 года к 2029 году |
| Возврат капитала | Выкуп до $1 млрд до декабря 2029 года | Нет | Первая программа выкупа |
Цели согласуются друг с другом. Цель по продажам требует примерно 17% в год от базы 2025 года, цель по валовой марже уже выполняется, а основное расширение маржи должно дать распределение коммерческих и административных расходов (SG&A) на больший объём продаж. Руководство говорит, что идёт к тому, чтобы «значительно превысить» цели, объявленные на Дне инвестора 2023 года.
Есть две оговорки. Цели измеряются в постоянной валюте, поэтому сильный франк будет ухудшать отчётные цифры. А рост «в районе 16–19%» — это шаг вниз по сравнению с темпами 26–40% в постоянной валюте, которые On показывала в 2025 году. Рынку предлагают платить за более медленную компанию.
On против Nike: сравнительная карточка
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Последний полный год | 2025 ф. г.: 3,01 млрд CHF (~$3,6 млрд по текущему курсу) | 2026 ф. г. (по 31 мая): $46,4 млрд |
| Продажи за последние 12 месяцев | ~3,22 млрд CHF (~$3,9 млрд) | $46,4 млрд (~12x On) |
| Последний рост в постоянной валюте | +21,6% (II кв. 2026) | −2% (2026 ф. г.); −4% (IV кв.) |
| Продажи напрямую потребителям | +34,3% в пост. валюте (II кв. 2026), 45,7% продаж | Nike Direct −8% в пост. валюте (2026 ф. г.); цифровой канал −12% |
| Валовая маржа | 65,4% (II кв. 2026) | 42,9% (2026 ф. г.) |
| Обратный выкуп | Разрешено до $1 млрд (сентябрь 2026) | Выкуплено на $123 млн в 2026 ф. г. по программе на $18 млрд |
| Рыночная стоимость (23 сентября) | ~$10,1 млрд | ~$53,5 млрд (1,48 млрд акций × $36,05) |
| Цена / продажи за 12 мес. | ~2,6x | ~1,2x |
| Цена / прибыль за 12 мес. | ~21x (чистая прибыль по IFRS) | ~17x; ~23x без учёта ожидаемого возврата пошлин |
| Динамика акций с 31 декабря 2024 года | −44,9% | −52,4% |
| От исторического максимума | −52,6% | около −80% (пик ноября 2021 года) |
| Руководство | Основатели Аллеманн и Коппетти — со-CEO с мая 2026 года; новый финансовый директор | CEO Эллиотт Хилл; новый финансовый директор Дэвид Дентон с августа 2026 года |
Несколько строк требуют пояснений:
- Маржа Nike. Валовая маржа Nike в IV квартале, 49,2%, включала около 900 базисных пунктов от ожидаемого возврата $986 млн пошлин, введённых на основании IEEPA. Более чистое сравнение — годовая валовая маржа 42,9%. On ожидает до $65 млн собственных возвратов пошлин в III квартале 2026 года и не включает их в прогноз.
- Прибыль Nike. Разводнённая прибыль на акцию Nike за 2026 финансовый год, $2,10, включает $0,52 выгоды от этих возвратов пошлин. Без неё Nike торгуется примерно за 23 годовые прибыли — чуть дороже, чем On, примерно за 21.
- Выкуп Nike. В 2026 финансовом году Nike выплатила $2,4 млрд дивидендов, но выкупила акций лишь на $123 млн (1,8 млн акций) в рамках четырёхлетней программы на $18 млрд: в период разворота компания поставила дивиденд на первое место. Подробности за полный год — в её годовом отчёте по форме 10-K за 2026 финансовый год.
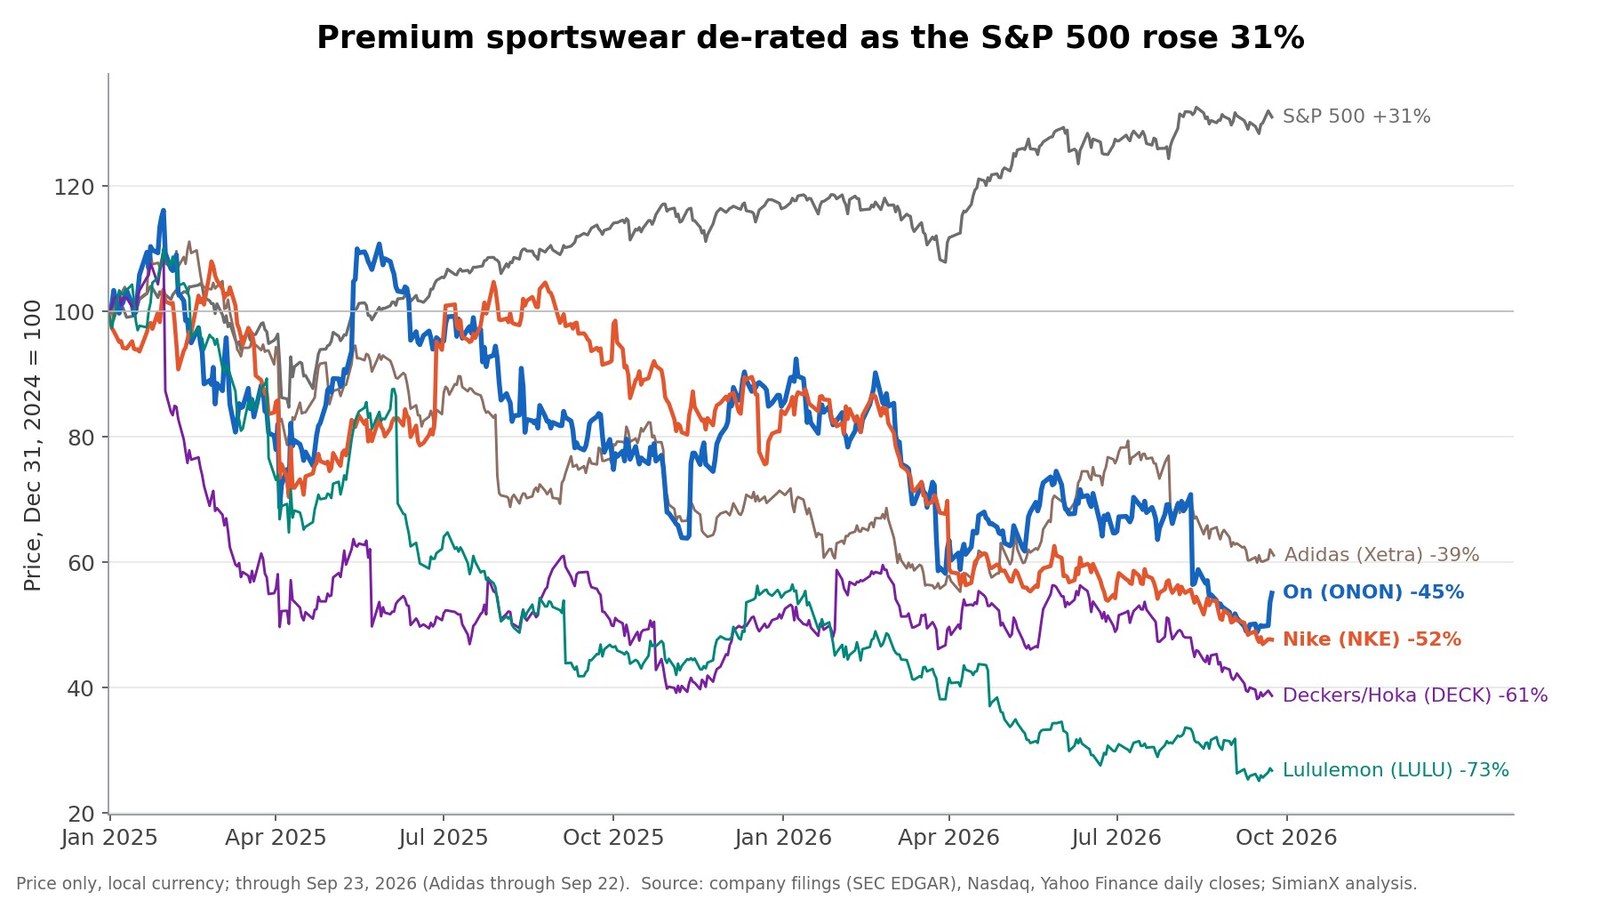
График показывает фон, который упустило большинство публикаций. Премиальная спортивная одежда подешевела как целый сектор, пока S&P 500 вырос на 31%. С конца 2024 года On упала на 45%, Nike — на 52%, Deckers (владелец Hoka) — на 61%, Lululemon — на 73%, Adidas — на 38%. На фондовом рынке On уже обошла Nike за этот период, но лишь за счёт того, что упала меньше. Насколько глубокой оказалась переоценка, показывает наш разбор Lululemon.
Может ли On Holding обойти Nike?
Всё зависит от выбранной мерки:
- Общая выручка: нет, не в этом десятилетии. $46,4 млрд Nike примерно в 12 раз больше продаж On за последние 12 месяцев. Если On достигнет 5,6 млрд CHF (около $6,8 млрд по текущему курсу) в 2029 году, это всё равно будет около 15% нынешнего размера Nike.
- Рыночная стоимость: далеко, но уже ближе. Nike стоит примерно в 5,3 раза больше On — вдвое меньше разрыва по выручке, поскольку инвесторы платят больше за каждый доллар более быстрорастущих и более маржинальных продаж On.
- Рост и маржа: On уже впереди. On растёт более чем на 20% в постоянной валюте против −2% у Nike, получает валовую маржу более чем на 20 пунктов выше и расширяет собственные магазины и сайт, пока Nike Direct сокращается.
- Премиальный бег и молодые покупатели: здесь и идёт борьба. По словам On, покупатели младше 34 лет составляют более трети её клиентов, а узнаваемость бренда достигла 30%. Разворот Nike под руководством Эллиотта Хилла нацелен именно на беговую экипировку для спортсменов. Исход этой борьбы по отчётности не прочитать, но рост DTC и продажи по полной цене — ближайшие измеримые индикаторы.
Реалистичный тезис — не «On заменит Nike», а «On продолжит отбирать долю в премиальном сегменте, пока Nike восстанавливается», и акции оцениваются по тому, как долго это продлится.
Как торговались ONON после дней отчётности
| Дата | Событие | Изменение в день события | Следующие 20 торговых дней |
|---|---|---|---|
| 4 марта 2025 | Результаты IV кв. 2024 | +5,8% | −15,7% |
| 13 мая 2025 | Результаты I кв. 2025 | +11,8% | −1,0% |
| 12 августа 2025 | Результаты II кв. 2025 | +8,9% | −14,0% |
| 12 ноября 2025 | Результаты III кв. 2025 | +18,0% | +19,2% |
| 3 марта 2026 | Результаты 2025 года, прогноз на 2026 год | −6,1% | −22,5% |
| 12 мая 2026 | Результаты I кв. 2026 | −0,6% | +12,3% |
| 11 августа 2026 | II кв. 2026, снижение прогноза | −20,3% | −13,2% |
| 22 сентября 2026 | День инвестора, выкуп на $1 млрд | +7,6% | ещё неизвестно |
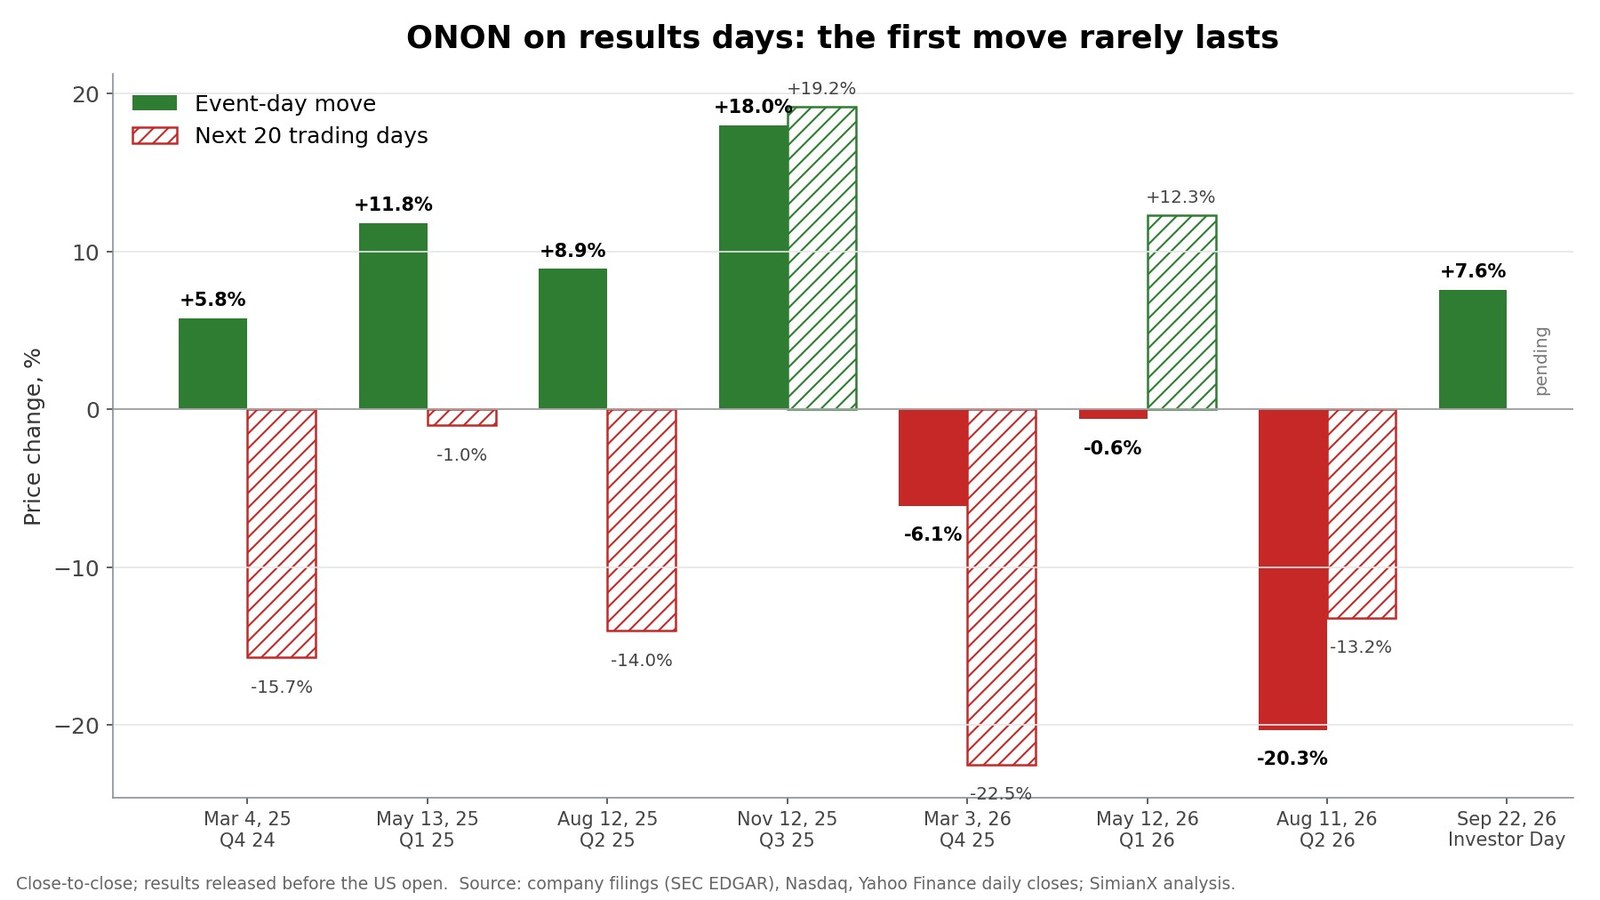
Картина неоднозначная, но поучительная. После трёх из четырёх прежних дней с ростом акции через 20 торговых дней стоили дешевле. Продолжился рост только в ноябре 2025 года. Кроме того, в несколько таких дней ONON закрывались заметно ниже внутридневного максимума: +14,2% внутри дня против +8,9% на закрытии в августе 2025 года, +27,5% против +18,0% в ноябре 2025 года и +14,1% против +7,6% в сентябре 2026 года. Это тот же сценарий «гэп вверх и откат», который мы описывали после сделки Generac с Amazon. Выкуп может поддержать бумагу в этот период, и это одна из причин, по которой сентябрьская реакция может оказаться устойчивее прежних. Таблица — небольшая выборка, а не прогноз.
Оценка ONON: во что должны верить инвесторы?
При $30,16 стоимость предприятия (EV) On составляет около $9,3 млрд: рыночная стоимость $10,1 млрд минус $1,46 млрд денежных средств плюс $0,68 млрд арендных обязательств. Это около 12 скорректированных EBITDA за последние 12 месяцев, равных 653 млн CHF ($790 млн). Полезнее спросить, что эта цена подразумевает для 2029 года:
| Сценарий (от базы 2025 года) | Чистые продажи 2029 | Маржа скорр. EBITDA | Скорр. EBITDA 2029 | Текущая EV / EBITDA 2029 |
|---|---|---|---|---|
| Цели компании выполнены | 5,6 млрд CHF | 22% | 1,23 млрд CHF (~$1,49 млрд) | ~6,2x |
| Рост замедляется до 12% в год | 4,7 млрд CHF | 20% | 0,95 млрд CHF (~$1,15 млрд) | ~8,1x |
| Стресс: 8% в год, скидки | 4,1 млрд CHF | 18% | 0,74 млрд CHF (~$0,89 млрд) | ~10,4x |
Иллюстративная арифметика, а не прогноз. Курс зафиксирован на уровне ~US$1,21 за франк; стоимость предприятия — на сегодняшнем уровне.
Если On выполнит свой план, нынешняя цена выглядит недорогой относительно прибыли 2029 года. Даже в стрессовом сценарии оценка акций составляет примерно 10 годовых EBITDA 2029 года. Дисконт рынка отражает сомнения в траектории, а не в арифметике. Прогноз в 2026 году уже снижали один раз, франк бьёт по отчётным результатам, а план роста в районе 16–19% стартует с квартала, прогноз по которому — 17%.
Выкуп помогает на полях. Выкуп 10% акций по нынешней цене повысил бы все показатели на акцию в таблице примерно на 11% при прочих равных.
Риски для инвестиционного тезиса по ONON
- Дальнейшее замедление. На III квартал прогноз ~17%. Если рост закрепится на уровне немногим выше 10%, цели на 2029 год сдвинутся, а мультипликатор сожмётся.
- Валюта. Сильный франк снижает отчётные продажи и прибыль. Цели в постоянной валюте этого не покажут.
- Перезапуск оптового канала. Сознательное сокращение отгрузок ритейлерам защищает цены, но уже сейчас снижает продажи. Снижение прогноза во II квартале показало, как на это реагирует рынок.
- Рынок США. Рост в Америке на 4,5% во франках — самое слабое место бренда, выросшего в американских беговых магазинах.
- Выход в новые категории. Футбол и гольф — новые направления; одежда быстро растёт с небольшой базы (54,2 млн CHF во II квартале).
- Пошлины. Пока валовая маржа поглощает более высокие импортные пошлины США. В III квартал войдут до $65 млн разовых возвратов пошлин, которые приукрасят отчётную валовую прибыль.
- Корпоративное управление и руководство. Основатели контролируют голоса через акции класса B, в мае 2026 года они стали со-CEO, и в том же месяце пришёл новый финансовый директор.
- Восстановление Nike. У Nike $9,0 млрд денежных средств, новый финансовый директор и ставка на беговую экипировку. Восстановление Nike первым ударит по премиальной доле On.
- Исполнение выкупа. Покупать по $30 выгодно только при сохранении роста; агрессивные покупки на будущем ралли размоют эффект.
За чем следить дальше
- Результаты Nike за I квартал 2027 финансового года, которые в календаре отчётности Nasdaq стоят примерно на 1 октября 2026 года: динамика Nike Direct и валовая маржа без учёта возврата пошлин.
- Результаты On за III квартал 2026 года (ожидаются в середине ноября, судя по срокам прошлого года): вырастут ли продажи на ~17% в постоянной валюте, какова сумма возврата пошлин в валовой прибыли и первые покупки по программе выкупа.
- Строка «Америка»: восстановится ли рост в США во франках с уровня 4,5%.
- Оптовые поставки против DTC: возврат оптового канала к двузначному росту означал бы, что запасы у ритейлеров расчищены.
- Прогноз на 2027 год в марте 2027 года — первый год, целиком входящий в новый план.
SimianX AI отслеживает цену ONON, отчётность — например, релизы о результатах по форме 6-K и годовой отчёт 20-F — и новости в едином многоагентном исследовательском процессе. Смотрите фундаментальные данные акций ONON или сравните с Nike (NKE), Lululemon (LULU) и Deckers (DECK).
Вопросы и ответы
Почему акции On Holding выросли 22 сентября 2026 года?
ONON закрылись ростом на 7,6% на уровне $29,39 после того, как On объявила о первой программе обратного выкупа акций — до $1 млрд до декабря 2029 года — вместе с новыми целями на 2029 год. Внутри дня рост достигал 14,1%, затем ослаб. На следующий день бумага закрылась на $30,16.
Насколько велик выкуп On Holding на $1 млрд?
При цене $30,16 за акцию на $1 млрд можно выкупить около 33 млн акций, почти 10% из примерно 334 млн акций On в эквиваленте класса A. На 30 июня 2026 года у On было 1,2 млрд CHF (около $1,46 млрд) денежных средств — достаточно, чтобы профинансировать всю программу.
On Holding больше Nike?
Нет. Выручка Nike за 2026 финансовый год составила $46,4 млрд — примерно в 12 раз больше продаж On за последние 12 месяцев (около $3,9 млрд). Даже цель On — не менее 5,6 млрд CHF в 2029 году — составила бы лишь около 15% нынешней выручки Nike.
Растёт ли On быстрее Nike?
Да. Во II квартале 2026 года On выросла на 21,6% в постоянной валюте, а выручка Nike в 2026 финансовом году снизилась на 2% без учёта валютных колебаний. Валовая маржа On, 65,4%, также более чем на 20 пунктов выше, чем у Nike (42,9%).
Почему ONON упали в августе 2026 года?
11 августа 2026 года On снизила прогноз роста на 2026 год в постоянной валюте с не менее 23% до диапазона немногим выше 20%, сославшись на сознательное управление оптовыми поставками. В тот день акции упали на 20,3%.
Каковы цели On Holding на 2029 год?
Чистые продажи не менее 5,6 млрд CHF, рост в постоянной валюте в районе 16–19% в год в 2026–2029 годах, валовая маржа не менее 65%, маржа скорректированной EBITDA не менее 22% к 2029 году и рост скорректированной EBITDA более чем на 20% в год.
Заключение
Выкуп на $1 млрд больше, чем кажется по заголовку. При $30 он позволил бы выкупить около десятой части On, а оплатить его компания может из уже имеющихся денег. Это также в восемь раз больше, чем Nike выкупила в прошлом году. Это ясный сигнал: руководство считает акции дешёвыми после падения на 53% от пика.
Выкуп не меняет тренд роста. Рост в постоянной валюте за семь кварталов замедлился с 40% примерно до 17%. Сильный франк делает отчётные цифры ещё слабее, а новый план до 2029 года предполагает рост в районе 16–19%, а не тот темп, который построил бренд. Обойти Nike по размеру On не удастся. Но она может и дальше опережать Nike по росту, марже и прямым продажам, а при оценке около 12 EBITDA за последние 12 месяцев акции уже закладывают сомнения в этом. Следующие два отчёта — Nike около 1 октября и On за III квартал в ноябре — покажут, удержится ли отскок после Дня инвестора.
Статья носит исследовательский и образовательный характер и не является инвестиционной рекомендацией.
Читайте также
- Акции Lululemon ниже $100: крах бренда или редкий шанс?
- Netflix −4,7%: 2,8 млрд Warner приукрашивают мультипликатор
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- Возвраты пошлин IEEPA: 78 компаний — кто и сколько получил
Источники
- On — День инвестора: стратегия до 2029 года, финансовые цели и выкуп акций на $1 млрд (22 сентября 2026 года)
- On Holding — форма 6-K с релизом ко Дню инвестора (SEC)
- On — результаты за II квартал 2026 года
- On — результаты за IV квартал и весь 2025 год
- On Holding — годовой отчёт по форме 20-F за 2025 год
- On Holding — сооснователи назначены со-CEO (25 марта 2026 года)
- On Holding — поправка к акционерному соглашению об акциях Мартина Хоффманна
- On Holding — итоги годового общего собрания акционеров 2026 года
- SEC EDGAR — отчётность On Holding AG
- Nike — результаты за IV квартал и весь 2026 финансовый год
- Nike — годовой отчёт по форме 10-K за 2026 финансовый год
- Nike — объявление о смене финансового директора (23 июня 2026 года)
- Nasdaq — календарь отчётности Nike
- NYSE — котировка ONON
- Википедия — Закон о международных чрезвычайных экономических полномочиях (IEEPA)
- Investopedia — обратный выкуп акций
- Investopedia — EBITDA
- Investopedia — стоимость предприятия
- On — раздел для инвесторов
- SimianX — фундаментальные данные акций ONON


