
Вопрос о Netflix, который никто не задаёт: что произошло после срыва сделки с Warner
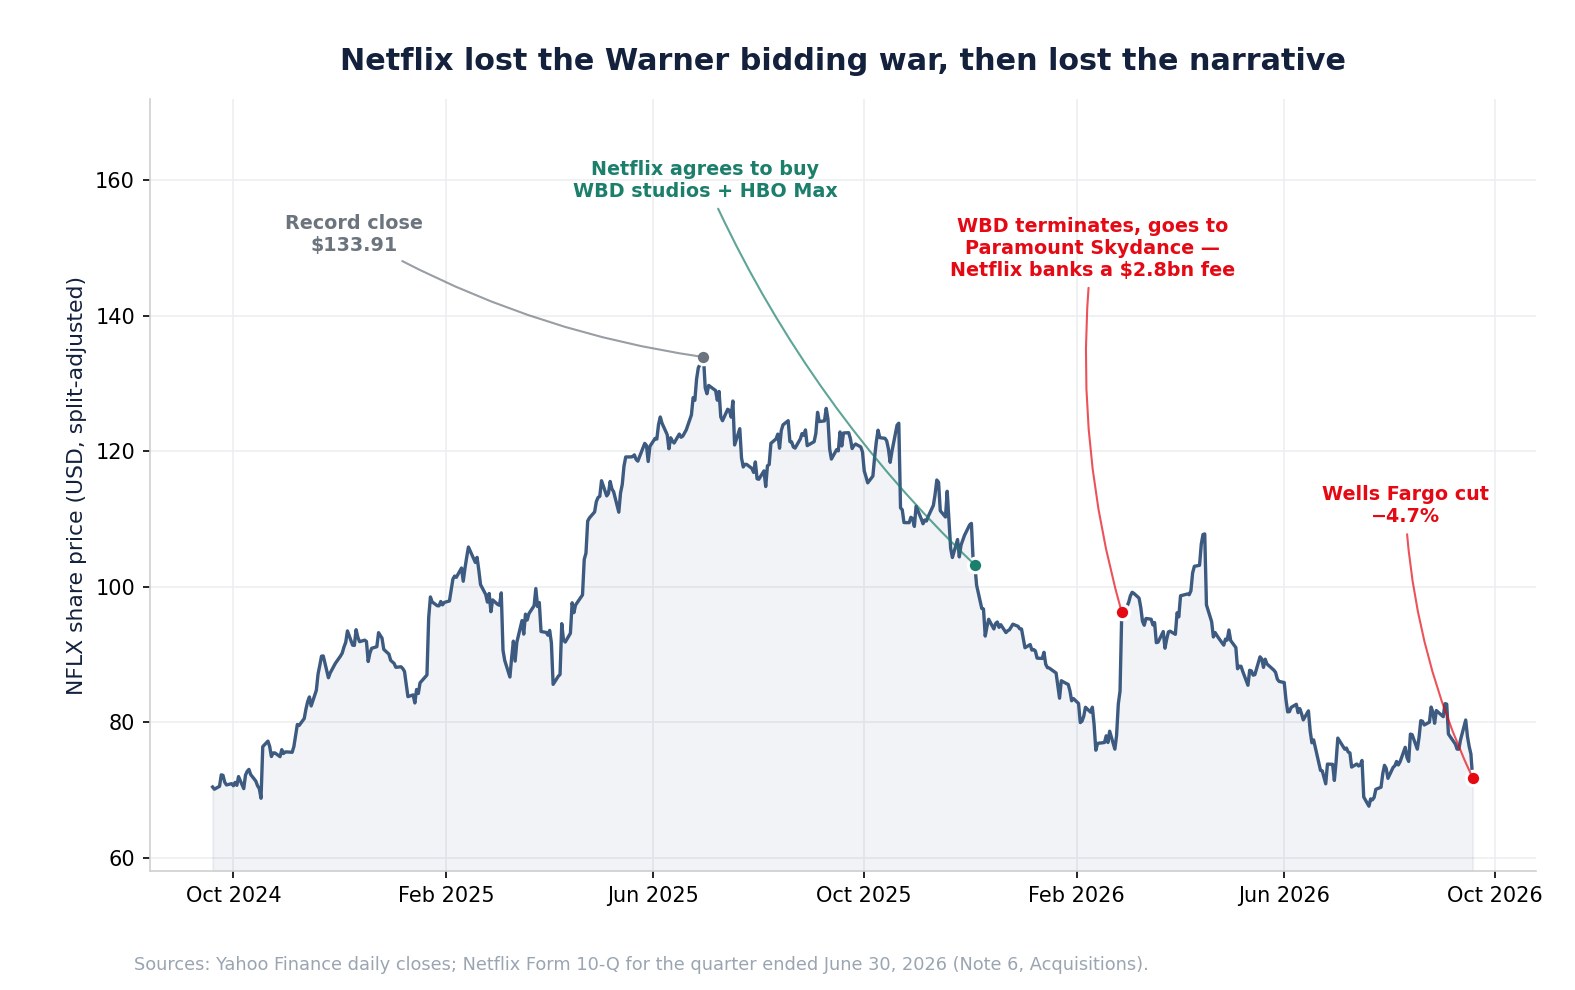
18 сентября 2026 года акции Netflix (NASDAQ: NFLX) упали на 4,67% до 71,79 доллара при обороте 114,3 млн бумаг — втрое выше среднего за шестьдесят дней — после того как Wells Fargo понизил рекомендацию до «ниже рынка» и срезал целевую цену до 57 долларов. Пресса восприняла это как приговор вовлечённости зрителей: слишком мало сериалов, о которых говорят, слишком много конкуренции со стороны YouTube за те же часы просмотра.
Такая рамка неполна, а недостающий элемент — вовсе не мнение. Он лежит в отчётности.
За семь месяцев до этого Netflix проиграл борьбу за крупнейшую в отрасли библиотеку контента. 4 декабря 2025 года Netflix подписал окончательное соглашение о слиянии, чтобы приобрести студии и стриминговый бизнес Warner Bros. Discovery, включая HBO и HBO Max. 27 февраля 2026 года WBD расторгла это соглашение ради слияния с Paramount Skydance. Paramount Skydance от имени WBD выплатила Netflix компенсацию за расторжение в размере 2,8 млрд долларов.
Один этот факт делает три вещи сразу. Он объясняет, почему компания, якобы лишившаяся короны, столкнулась с конкурентом, который только что резко вырос. Он объясняет, почему прибыль Netflix за последние двенадцать месяцев выглядит дешевле, чем бизнес на самом деле зарабатывает: 2,8 млрд сидят в строке «процентные и прочие доходы», а не в операционной прибыли, и полностью неповторяемы. И он переосмысливает спор о вовлечённости: неорганический путь Netflix к большему объёму обязательного к просмотру контента закрылся в феврале, и это делает вопрос об органическом росте срочным, а не академическим.
Этот разбор показывает, чем на самом деле было сентябрьское падение, что значит исход с Warner и что говорит собственная отчётность Netflix после исключения разовой статьи. Инвесторы могут отслеживать отчёты NFLX, пересмотры прогнозов и поведение цены с помощью SimianX AI.
Все цифры взяты из отчётов в Комиссию по ценным бумагам и биржам США и рыночных данных по состоянию на 18 сентября 2026 года.
Что на самом деле произошло 18 сентября
Движение было настоящим, но его нужно верно масштабировать.
| Показатель | Значение |
|---|---|
| Закрытие 17 сент. 2026 | 75,31 $ |
| Открытие / максимум / минимум 18 сент. | 71,27 $ / 72,38 $ / 70,11 $ |
| Закрытие 18 сент. | 71,79 $ |
| Изменение за день | −4,67% |
| Объём | 114,3 млн (в 3,0 раза выше среднего за 60 дней) |
| Заявленное изменение цели | 80 $ → 57 $ |
| Подразумеваемое падение к предыдущему закрытию | ~24% |
Падение на 4,67% — заметный день, но не исключительный для этой бумаги. За последние два года у Netflix было четыре худших сессии: −10,07% (22 октября 2025), −9,72% (17 апреля 2026), −8,53% (6 марта 2025) и −7,26% (17 июля 2026). Лишь около 3% сессий Netflix дают движение на 5% и более, так что этот день попал в хвост распределения — но хвост густо населён.
Объём — более содержательная величина. Тройной против обычного оборот из-за смены рекомендации означает, что сместились позиции, а не только настроение.
Поправка к большей части комментариев: Netflix не выпускал никаких предупреждений об аудитории 18 сентября. Не было ни формы 8-K, ни пресс-релиза, ни пересмотра прогноза. Катализатором стала трактовка аналитиком сторонних данных. В последнем собственном раскрытии Netflix сообщалось, что мировой просмотр за первое полугодие превысил 97 млрд часов — примерно на 2% больше, чем годом ранее.
Контекст, который скрывает заголовок
Однодневный процент ничего не говорит о том, где акция уже находилась.
| Ориентир | Уровень | NFLX по 71,79 $ |
|---|---|---|
| Рекордное закрытие (30 июня 2025) | 133,91 $ | −46,4% |
| Максимум 52 недель | 124,86 $ | −42,5% |
| Минимум 52 недель | 65,08 $ | +10,3% |
| С начала 2026 года | — | −21,1% |
| Глубочайшая просадка за год | — | −45,5% |
| Годовая волатильность | — | ~36% |
Netflix — не акция, которая только начала падать. Она падает пятнадцать месяцев, находится на 46,4% ниже рекордного закрытия и лишь на 10,3% выше минимума 52 недель. Понижение рекомендации не запустило снижение; оно его продлило.
Это различие важно для инвестиционного решения. Если вы считаете тезис о вовлечённости ошибочным, вы покупаете то, что уже уценено почти вдвое. Если считаете его верным, вы пытаетесь поймать бумагу, которая больше года доказывает, что рынок с вами согласен.
Сделка, изменившая карту конкуренции
Соглашение о слиянии Netflix и Warner Bros. Discovery описано в примечании 6 к форме 10-Q за квартал, завершившийся 30 июня 2026 года. Последовательность такова:
| Дата | Событие |
|---|---|
| 4 декабря 2025 | Netflix подписывает окончательное соглашение о покупке студий и стриминга WBD, включая HBO и HBO Max |
| 19 января 2026 | Соглашение изменено и изложено в новой редакции |
| 27 февраля 2026 | WBD расторгает соглашение ради слияния с Paramount Skydance Corporation |
| Та же дата | Paramount Skydance от имени WBD выплачивает Netflix 2,8 млрд долларов за расторжение |
| I квартал 2026 | Выплата отражена в строке «процентные и прочие доходы (расходы)» |
| Март 2026 | Netflix закрывает отдельную, не связанную с этим сделку примерно на 587 млн долларов наличными |
Подумайте, что это значит для вопроса об утраченной короне. Самая ценная независимая библиотека Голливуда — HBO, HBO Max, кино- и телестудии Warner — досталась конкуренту. Netflix подал заявку, был перебит или обойдён и вышел с деньгами.
Стратегический вывод не в том, что Netflix обречён. Он в том, что путь компании к престижному контенту теперь полностью органический. Нельзя купить другую библиотеку масштаба «Наследников» или «Клана Сопрано»; её нужно заказать. И именно эту способность поставило под вопрос сентябрьское понижение рекомендации.
Тем временем объединение Paramount Skydance и WBD создаёт конкурента с колоссальной глубиной каталога. Структура стримингового рынка изменилась в феврале, и сентябрьский разговор о вовлечённости отчасти был запоздалой реакцией на это.
Почему 2,8 млрд важны для вашей модели оценки
Здесь упущенный факт превращается в цифру.
Строка «процентные и прочие доходы (расходы)» Netflix за первое полугодие 2026 года составила 2903,8 млн долларов против 90,5 млн годом ранее — рост на 3108%. Руководство прямо связывает это с компенсацией за расторжение от WBD. Поквартальная разбивка подтверждает момент: второй квартал 2026 года дал лишь 51,7 млн, то есть практически всё пришлось на первый.
Влияние на прибыль за последние двенадцать месяцев существенно.
| Двенадцать месяцев до 30 июня 2026 | По отчётности | Скорректировано |
|---|---|---|
| Чистая прибыль | 13 650 млн $ | 11 354 млн $ |
| Разводнённая прибыль на акцию (ориентир) | 3,20 $ | 2,66 $ |
| Мультипликатор цена/прибыль по 71,79 $ | 22,4x | 27,0x |
Корректировка убирает 2,8 млрд, обложенные по эффективной ставке 18% за полугодие, что равно примерно 0,54 доллара прибыли на акцию за двенадцать месяцев. По отчётным цифрам Netflix выглядит как бумага за 22 прибыли. По прибыли, которую реально создаёт операционная деятельность, это ближе к 27.
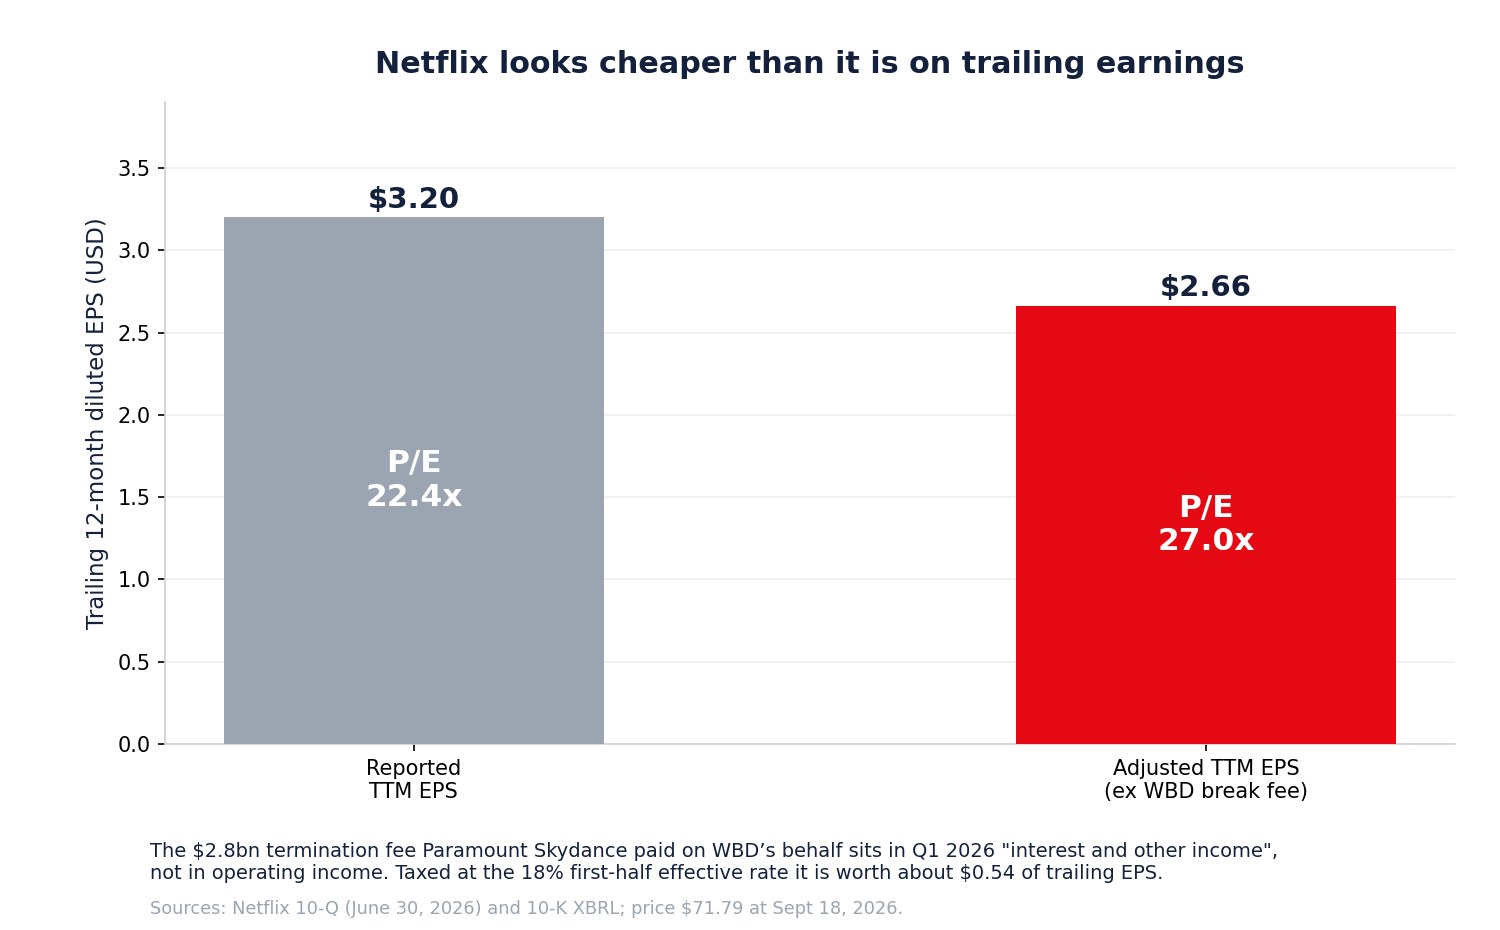
Это разница в мультипликаторе на 20%, и она указывает в сторону, противоположную оптимистичному рефлексу «теперь дёшево». Netflix от этого не становится дорогим — 27 прибылей за бизнес с низким двузначным ростом выручки и операционной маржой 33% вполне защитимы. Это значит, что бумага не так дёшева, как показывает скринер, а именно скринеры и слетаются на падение в 46%.
Самый цитируемый оптимистичный довод после коррекции — мультипликатор за последние двенадцать месяцев. У Netflix он приукрашен компенсацией по сделке, которую он проиграл.
Операционный бизнес действительно силён
Ничто из перечисленного не говорит, что Netflix ухудшается. Июньский квартал был хорошим.
| II квартал 2026 | Значение | Год к году |
|---|---|---|
| Выручка | 12 559,9 млн $ | +13,4% |
| Операционная прибыль | 4192,6 млн $ | +11,1% |
| Операционная маржа | 33,4% | с 34,1% |
| Чистая прибыль | 3401,4 млн $ | +8,8% |
| Разводнённая прибыль на акцию | 0,80 $ | +11,1% |
| Свободный денежный поток | 1525 млн $ | с 2267 млн $ |
Выручка за полугодие достигла 24 809,7 млн долларов, рост 14,7%, при операционной прибыли 8149,6 млн. Netflix прогнозирует на год выручку 51,0-51,4 млрд долларов и операционную маржу около 31,5% против 29,5% в 2025 году. На сентябрьский квартал ориентир — около 12,86 млрд выручки, 4,27 млрд операционной прибыли и 0,82 доллара разводнённой прибыли на акцию.
Бизнес с операционной маржой 33% и низким двузначным ростом выручки не в кризисе. Вопрос в направлении движения.
Рост выручки замедляется, и это не оспаривается
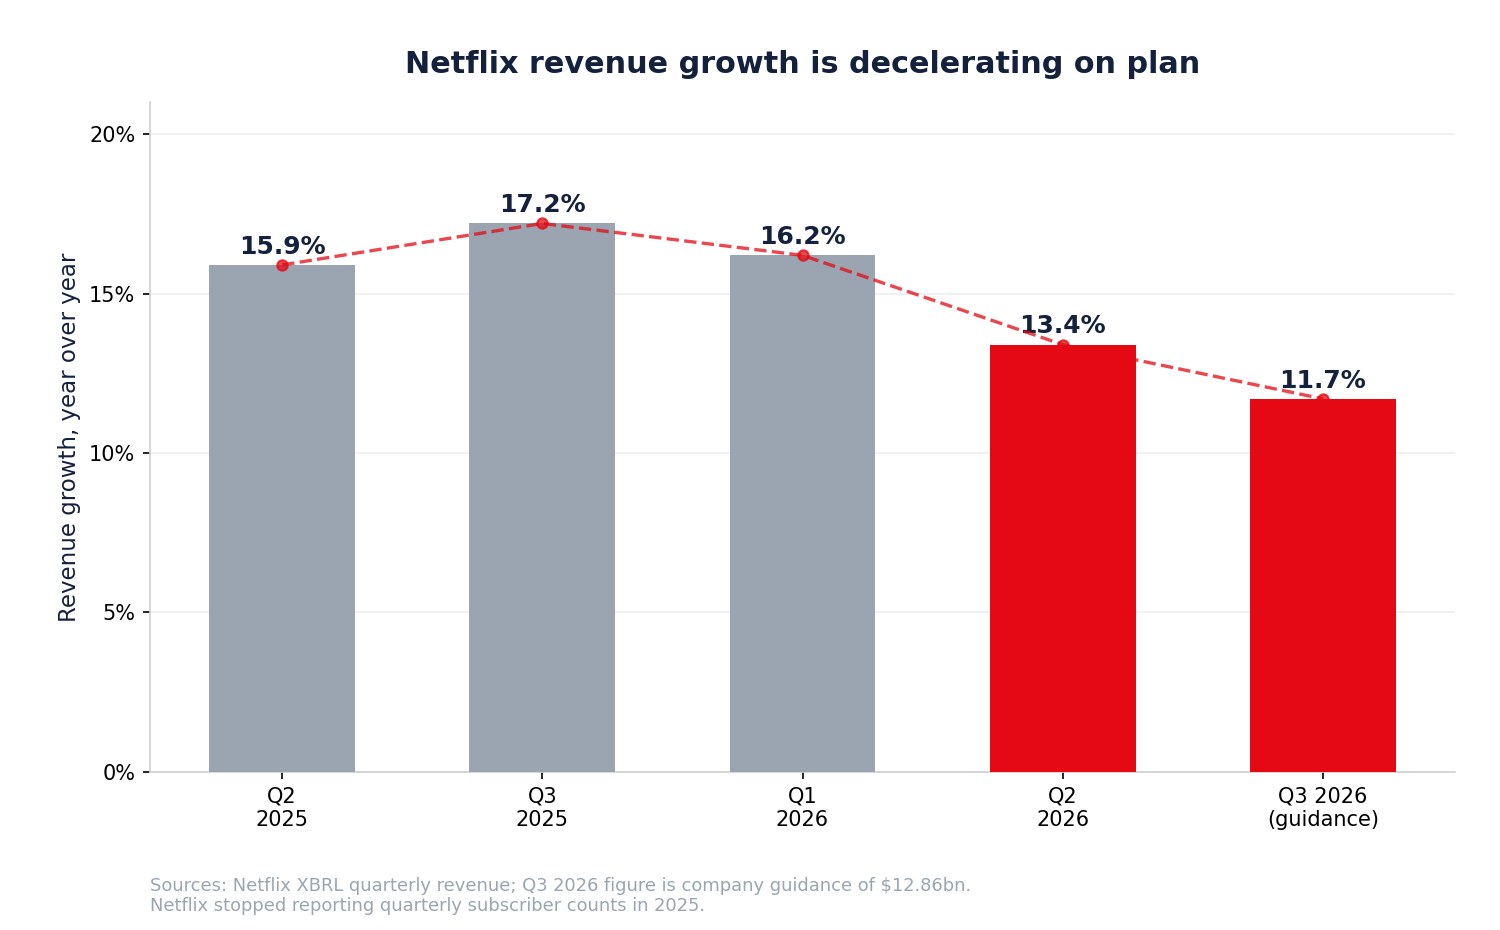
| Квартал | Рост выручки |
|---|---|
| II кв. 2025 | +15,9% |
| III кв. 2025 | +17,2% |
| I кв. 2026 | +16,2% |
| II кв. 2026 | +13,4% |
| III кв. 2026 (прогноз) | +11,7% |
С пика 17,2% до прогнозных 11,7% за четыре квартала. Отчасти это арифметика — база выросла, — отчасти исчерпание эффекта повышения цен и борьбы с раздачей паролей 2023-24 годов. Это та же схема взросления, которая переосмыслила дилемму роста и прибыли у PDD.
Спор о вовлечённости подпитывается тем, что Netflix убрал показатель, который его бы разрешил. Компания больше не раскрывает квартальное число подписчиков, поэтому ни один внешний наблюдатель не может разделить часы просмотра на число участников и получить вовлечённость на подписчика. Когда Netflix говорит, что совокупный просмотр вырос на 2%, а аналитик — что просмотр на участника снизился, оба могут быть правы одновременно, если база подписчиков выросла больше чем на 2%, — и публичные данные не способны их рассудить.
Это выбор в раскрытии, у которого есть цена. Меньше информации — значит передать повествование внешним измерительным компаниям и моделям брокерских домов, что и произошло 18 сентября. Сниженная прозрачность усиливает движения, вызванные одним аналитиком; ту же динамику было видно, когда крупные розничные сети урезали раскрытие и прогнозы.
Расходы на контент растут вдвое быстрее выручки
Вот вторая находка, которую пресса упустила, и она в отчёте о движении денежных средств.
| Первое полугодие | 2026 | 2025 | Изменение |
|---|---|---|---|
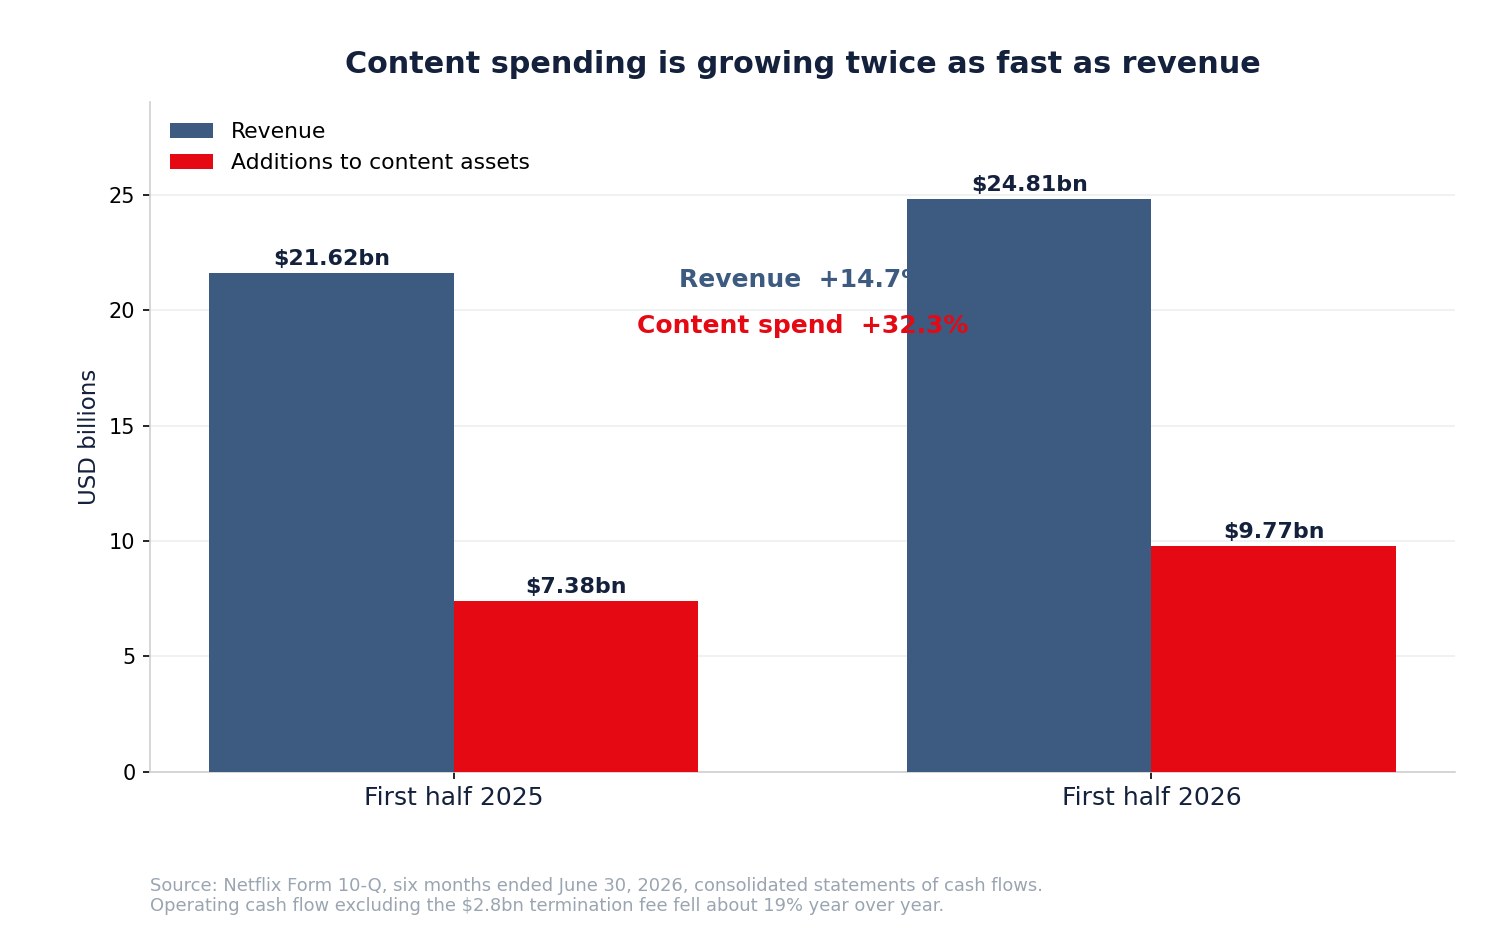
| Выручка | 24 809,7 млн $ | 21 622,0 млн $ | +14,7% |
| Прирост контентных активов | 9774,4 млн $ | 7385,5 млн $ | +32,3% |
| Денежный поток от операций | 7034,0 млн $ | 5212,5 млн $ | +34,9% |
| Операционный поток без 2,8 млрд $ | ~4234 млн $ | 5212,5 млн $ | −18,8% |
Расходы на контент выросли на 32,3% при росте выручки на 14,7% — более чем вдвое быстрее. А без компенсации за расторжение операционный денежный поток первого полугодия упал примерно на 19% год к году. Только в июньском квартале операционный поток составил 1743,8 млн против 2423,3 млн — снижение на 28,0%.
Есть безобидные трактовки. Расходы на контент неравномерны и опережают график премьер; более насыщенное поставками второе полугодие согласуется с этим. Netflix по-прежнему прогнозирует свободный денежный поток 2026 года около 12,5 млрд долларов.
Есть и менее безобидная трактовка, и она связана с исходом по Warner: если библиотеку нельзя купить, её нужно оплатить и построить. Рост инвестиций в контент на 32% против роста выручки на 14,7% — это и есть лицо чисто органической стратегии в отчёте о движении денежных средств. Даст ли это хиты — весь вопрос и есть. Больше тратить ради защиты франшизы — знакомая схема позднего цикла, а просадки акций роста с высокими мультипликаторами редко разрешаются быстро.
Обратный выкуп сейчас в убытке
Netflix выкупил 52 934 688 акций на 4,7 млрд долларов в июньском квартале — по средней цене около 88,79 доллара. За полугодие компания купила 66 431 786 акций на 5,9 млрд при средней около 88,81. На 30 июня оставалось 27,1 млрд одобренного лимита.
По цене 71,79 доллара выкуп второго квартала примерно на 19% в убытке.
Это не скандал; обратный выкуп — не упражнение в угадывании момента, и Netflix выкупает акции годами. Но этот факт стоит держать рядом с доводом «акция здесь дешёвая»: менеджмент был крупным и уверенным покупателем на 19% выше, и это кое-что говорит о том, насколько нынешнее падение удивило тех, у кого лучшая информация.
Это также очерчивает решение о распределении капитала. У Netflix 9,1 млрд долларов денежных средств против примерно 14,3 млрд долга, он тратит на контент на 32% больше и вернул акционерам 5,9 млрд за полгода. Эти три притязания на деньги конкурируют между собой.
Действительно ли YouTube забрал корону?
Конкурентный довод заслуживает того, чтобы его разобрать, а не отмахнуться от него.
По измерениям Nielsen телевизионного потребления в США, YouTube достиг рекордной доли 14,2% в июле 2026 года, при этом на весь стриминг приходилось около 49% телевизионного времени, а доля Netflix была около 8%. По этому показателю YouTube удерживает существенно больше американского телевизионного внимания, чем Netflix. Alphabet сообщила, что в 2025 году YouTube принёс более 60 млрд долларов совокупной выручки от рекламы и подписок — больше, чем общая выручка Netflix за 2025 год в 45,2 млрд.
Эти цифры реальны и представляют сильнейшую версию пессимистичного довода. Но они измеряют разные бизнесы:
- YouTube — платформа дистрибуции с почти нулевой предельной стоимостью контента, которая зарабатывает на предложении авторов, которое не финансирует.
- Netflix — студия и подписной сервис, который напрямую финансирует контент и зарабатывает на платной подписке и всё больше на рекламе.
- The Gauge от Nielsen измеряет телевизионные экраны в США, что недооценивает международную базу Netflix и просмотр на телефонах.
Доля телевизионного времени в США — законный конкурентный индикатор, а не отчёт о прибылях. Операционная маржа Netflix в 33% явно не похожа на маржу компании, которую побеждают. Схожая динамика видна там, где платформы внимания встречаются с финансистами контента, например в споре об инвестициях и монетизации у Alphabet и в повороте Meta к вовлечённости на основе искусственного интеллекта.
Справедливый вывод: YouTube выиграл долю случайного, фонового просмотра. Netflix удерживает премиальные подписные отношения. Оба утверждения могут быть верны, и второе дороже в расчёте на час.
Реклама — решающий фактор
Если часы на участника выйдут на плато или снизятся, реклама становится способом всё равно повысить выручку на участника.
Тариф Netflix с рекламой набирает масштаб, и его экономика принципиально отличается от подписки: выручка зависит от числа показанных объявлений и цены за тысячу показов, а значит напрямую чувствительна к вовлечённости. Меньше часов на участника — нейтральный исход для подписки и отрицательный для рекламы. Это и есть механизм, через который спор о вовлечённости доходит до отчёта о прибылях, и потому аналитик, сосредоточенный на часах на участника, не совершает категориальной ошибки.
Фон рекламного рынка тоже важен — это тот же пул спроса, который двигает рекламные платформы с искусственным интеллектом и бюджеты на результативную рекламу у любой крупной платформы.
Прямые трансляции: мало часов, большая цель
Netflix раскрыл, что прямые трансляции составят чуть более 5% расходов на контент в 2026 году, но лишь около 1% часов просмотра.
Если читать это как коэффициент эффективности, выглядит плохо. Если читать как инструмент привлечения и удержания, картина меняется: живые события концентрируют внимание, создают культурные моменты, порождают рекламный инвентарь по премиальной цене и дают подписчикам повод не отменять подписку в этом месяце. Netflix заявил, что прямые трансляции дали непропорционально большую долю среди самых просматриваемых тайтлов.
Оценивать живой контент только по часам — недооценивать его. Оценивать только по культурному шуму — переоценивать. Честная проверка — снижает ли он отток и повышает ли рекламную отдачу, — а Netflix не раскрывает напрямую ни того, ни другого, что возвращает нас к проблеме раскрытия.
Что выдерживает баланс
| На 30 июня 2026 | Значение |
|---|---|
| Денежные средства и эквиваленты | 9099 млн $ |
| Облигации в обращении | 14 309 млн $ |
| В том числе краткосрочные | 2484 млн $ |
| Контентные активы, нетто | 33 838 млн $ |
| Итого активы | 58 450 млн $ |
| Остаток одобренного выкупа | 27 100 млн $ |
| Акций в обращении | 4 163 939 676 |
| Капитализация по 71,79 $ | ~299 млрд $ |
Баланс комфортный. Чистый долг около 5,2 млрд против операционной прибыли 2025 года в 13,3 млрд — не ограничение. Проблема Netflix, если она есть, не в платёжеспособности: она в том, как быстро инвестиции в контент превращаются в вовлечённость и ценовую власть.
Оптимистичный довод
- Операционный бизнес наращивает результат. Выручка +13,4% в июньском квартале при операционной марже 33,4% и годовом прогнозе 31,5% против 29,5%.
- Акция уже потеряла 46,4% от рекордного закрытия и лишь на 10,3% выше минимума 52 недель.
- Предупреждение о вовлечённости — оценка аналитика, а не раскрытие компании; Netflix сообщил более 97 млрд часов за полугодие, рост 2%.
- Реклама только начинается. Набирающий масштаб тариф с рекламой повышает выручку на участника, даже если часы на участника выйдут на плато.
- Осталось 27,1 млрд одобренного выкупа при капитализации 299 млрд.
- Потеря WBD сберегла свыше 30 млрд балансовой ёмкости, избавила от многолетней интеграции и антимонопольного риска — и принесла 2,8 млрд за беспокойство.
- Ценовая власть не опровергнута, рост по-прежнему низкий двузначный после многих лет повышений.
Пессимистичный довод
- Рост выручки замедляется с 17,2% до прогнозных 11,7% за четыре квартала.
- Прибыль за последние двенадцать месяцев раздута разовой компенсацией в 2,8 млрд; операционный мультипликатор ближе к 27, чем к 22.
- Расходы на контент выросли на 32,3% против выручки 14,7%, а операционный поток без компенсации упал примерно на 19%.
- Netflix уступил библиотеку Warner конкуренту, поэтому дополнительный престижный контент придётся строить, а не покупать.
- YouTube лидирует по доле американского телевидения с 14,2% против примерно 8% у Netflix.
- Раскрытие урезано. Без квартального числа подписчиков вовлечённость на участника не проверить по публичным данным.
- Выкуп июньского квартала примерно на 19% в убытке, средняя цена 88,79 доллара.
- Акция теряет 21,1% в 2026 году и пятнадцать месяцев рисует понижающиеся максимумы.
Пессимистичный довод не в том, что Netflix — плохой бизнес. Он в том, что от очень хорошего бизнеса требуют органического роста, при более высоких затратах, против конкурента, который только что поглотил именно тот актив, который был нужен Netflix.
За чем следить до следующего отчёта
Вовлечённость и раскрытие: вернёт ли Netflix какой-либо показатель вовлечённости на участника; следующий полугодовой отчёт о просмотре; месячная динамика долей Nielsen для Netflix и YouTube.
Финансы: рост выручки против прогнозных 11,7%; операционный денежный поток без разовых статей; прирост контентных активов против роста выручки; операционная маржа против годовой цели 31,5%; свободный денежный поток против прогноза около 12,5 млрд.
Стратегия: раскрытие рекламной выручки и масштаб тарифа с рекламой; график живых событий и любые комментарии об оттоке; изменит ли объединение Paramount Skydance и WBD условия лицензирования контента; новые покупки теперь, когда путь через Warner закрыт.
Капитал: темп выкупа и средняя цена; продолжит ли менеджмент покупать вблизи этих уровней.
Порядок из пяти шагов:
- Отделите операционную прибыль от процентных доходов — последние двенадцать месяцев содержат одну крупную разовую статью.
- Сравните рост расходов на контент с ростом выручки, где органическая стратегия проявляется первой.
- Отслеживайте конверсию в деньги, а не только отчётную прибыль на акцию.
- Смотрите на долю просмотра как на конкурентный индикатор, а не меру прибыли.
- Подтвердите поддержку оценки — пересмотры прибыли растут быстрее цены.
SimianX AI может соединить отчётность в Комиссию по ценным бумагам и биржам, пересмотры прибыли, поведение цены и тон новостей в повторяемый процесс, полезный именно при таких смешанных сигналах.
Стоит ли покупать Netflix после падения?
Честный ответ разделяет три вопроса, которые сентябрьские заголовки слили в один.
Ухудшается ли бизнес? Нет. Выручка выросла на 13,4% в прошлом квартале при операционной марже 33,4%, а годовой прогноз маржи выше прошлогоднего. Компания, теряющая корону, не расширяет маржу.
Замедляется ли рост? Да, и Netflix сам об этом говорит. С 17,2% до прогнозных 11,7% — реальное замедление, а попутные ветры от повышения цен и борьбы с раздачей паролей, поддерживавшие 2023-25 годы, в основном исчерпаны.
Дёшева ли акция? Меньше, чем кажется. Уберите 2,8 млрд компенсации от Warner из прибыли за двенадцать месяцев, и мультипликатор смещается примерно с 22 к примерно 27. Это разумная цена за этот бизнес — не распродажа, и падение на 46,4% от рекордного закрытия не превратило её в распродажу по мерке операционной прибыли.
У инвесторов, которые верят, что тариф с рекламой наберёт масштаб, расходы на контент дадут хиты, а конверсия в деньги нормализуется во втором полугодии, есть связная позиция. Два ближайших квартала по денежным потокам проверят её напрямую.
У инвесторов, которые хотят увидеть возвращение раскрытия вовлечённости, схождение роста расходов на контент с ростом выручки и доказательства, что органическая стратегия способна заменить то, что дала бы библиотека Warner, тоже есть связная позиция.
Что решило 18 сентября? Ничего. Это было мнение одного аналитика, поданное при тройном объёме, о бумаге, уже упавшей на 46%, — и в нём вовсе не упоминалась сделка, которая на самом деле изменила структуру отрасли семью месяцами ранее.
Частые вопросы о Netflix и сентябрьском падении
Выпускал ли Netflix предупреждение об аудитории?
Нет. 18 сентября 2026 года не было ни пресс-релиза, ни формы 8-K, ни изменения прогноза. Wells Fargo понизил рекомендацию и срезал целевую цену, ссылаясь на тенденции вовлечённости, выведенные из сторонних данных. В последнем раскрытии Netflix сообщалось о более чем 97 млрд часов мирового просмотра за полугодие, рост около 2%.
Что такое компенсация за расторжение в 2,8 млрд долларов?
Netflix договорился 4 декабря 2025 года о покупке студий и стримингового бизнеса Warner Bros. Discovery, включая HBO и HBO Max. 27 февраля 2026 года WBD расторгла соглашение ради слияния с Paramount Skydance, которая выплатила Netflix 2,8 млрд компенсации от имени WBD. Netflix отразил её в строке «процентные и прочие доходы (расходы)» в первом квартале 2026 года, согласно примечанию 6 к форме 10-Q за июнь 2026 года.
Меняет ли эта выплата оценку Netflix?
Да, значимо. Она раздувает прибыль за последние двенадцать месяцев примерно на 0,54 доллара на акцию после налога по эффективной ставке 18% за полугодие. Отчётная прибыль на акцию около 3,20 доллара превращается в скорректированные примерно 2,66, сдвигая мультипликатор по цене 71,79 доллара с примерно 22,4 к примерно 27,0.
Обогнал ли YouTube Netflix?
По доле американского телевизионного просмотра — да: Nielsen зафиксировал у YouTube рекордные 14,2% в июле 2026 года против примерно 8% у Netflix, а Alphabet сообщила, что выручка YouTube от рекламы и подписок превысила 60 млрд долларов в 2025 году. Но зарабатывают они по-разному: YouTube распространяет контент авторов, которых не финансирует, тогда как Netflix финансирует и владеет своими проектами и получает при этом операционную маржу 33%.
Почему инвесторы не могут проверить утверждение о вовлечённости?
Потому что Netflix перестал раскрывать квартальное число подписчиков. Без знаменателя в виде числа участников часы просмотра на участника не вычислить по публичным данным. Формулировка Netflix «совокупный просмотр вырос на 2%» и формулировка аналитика «просмотр на участника падает» могут быть верны одновременно, если база подписчиков выросла больше чем на 2%.
Ухудшается ли денежное положение Netflix?
По базовой основе операционный денежный поток первого полугодия упал примерно на 19% после исключения 2,8 млрд, а поток июньского квартала снизился на 28,0% год к году. Прирост контентных активов вырос на 32,3% за полугодие. Netflix по-прежнему прогнозирует свободный денежный поток 2026 года около 12,5 млрд, так что бремя доказательства лежит на втором полугодии.
В чём главный риск?
В том, что органические инвестиции в контент не дадут достаточно обязательных к просмотру проектов, чтобы удержать вовлечённость, тогда как стоимость попытки продолжит расти быстрее выручки. Исход с Warner усугубляет этот риск, поскольку закрывает путь покупки премиальной библиотеки.
Заключение
Netflix упал на 4,67% из-за того, что аналитик сказал, будто его зрители расходятся. Куда более значимое событие произошло 27 февраля 2026 года, когда Warner Bros. Discovery отвернулась от Netflix ради слияния с Paramount Skydance, оставив Netflix на выходе утешительные 2,8 млрд долларов.
Проверяемая картина такова. Операционно Netflix силён: выручка 12,56 млрд долларов в июньском квартале, рост 13,4%, при операционной марже 33,4% и годовом прогнозе маржи 31,5%. По направлению он замедляется: с 17,2% до прогнозных 11,7% за четыре квартала. Финансово он менее дёшев, чем кажется: прибыль на акцию около 3,20 доллара падает примерно до 2,66 без этой выплаты, сдвигая мультипликатор с 22,4 к 27,0. А под поверхностью расходы на контент выросли на 32,3% против выручки 14,7%, тогда как операционный денежный поток без выплаты снизился примерно на 19%.
Акция на 46,4% ниже рекордного закрытия и на 10,3% выше минимума 52 недель. Менеджмент выкупил её на 4,7 млрд долларов в июньском квартале по средней около 88,79 доллара, примерно на 19% выше сегодняшней цены.
Исход определят четыре вещи, в таком порядке: нормализуется ли конверсия в деньги во втором полугодии; сойдётся ли рост расходов на контент с ростом выручки; наберёт ли реклама масштаб достаточно быстро, чтобы компенсировать плоскую вовлечённость на участника; и сможет ли Netflix органически заказать то, что он пытался купить и не смог. Последнее и есть настоящий вопрос за короной — и он был решён в феврале, а не в сентябре.
Похожие материалы
- Отчётность Alphabet за II квартал 2026: оправдывают ли Gemini и Cloud инвестиции?
- META после Muse: оправдывает ли личный искусственный интеллект 145 млрд инвестиций?
- Отчётность Amazon за II квартал 2026: оправдывает ли AWS 200 млрд вложений в искусственный интеллект?
- AppLovin 2026: сможет ли реклама с искусственным интеллектом удержать рост APP?
- Lululemon ниже 100 долларов: сломанный бренд или редкая возможность?
- PDD 2026: Temu замедляется, выручка растёт, прибыль падает на 15%
- Walmart и Target 2026: расшифровка сигналов потребительского напряжения
- Каждый технологический пузырь с 1929 года: где в этом ряду искусственный интеллект в 2026
- Руководители в области искусственного интеллекта жмут на тормоз: чипы вниз, крупные платформы вверх
Источники
- Netflix — форма 10-Q за квартал, завершившийся 30 июня 2026 года
- Netflix — отношения с инвесторами
- Netflix — материалы квартальной отчётности
- Nielsen — The Gauge, месячные доли телесмотрения в США
- Полнотекстовый поиск по базе SEC EDGAR
- Warner Bros. Discovery — корпоративный сайт
- Paramount — корпоративный сайт
- Alphabet — отношения с инвесторами
- Netflix — сайт для зрителей
- Nasdaq — котировки и история NFLX
- SimianX — показатели акции NFLX


