
Berkshire Hathaway после Баффетта: что изменила передача власти и что акция уже учла в цене
18 сентября 2026 года Berkshire Hathaway объявила, что Уоррен Баффетт становится почётным председателем, остаётся в совете директоров, а совет избрал председателем его сына Говарда Г. Баффетта. Грег Абель возглавляет компанию как генеральный директор с 1 января 2026 года. Сьюзан Декер остаётся ведущим независимым директором. Сообщение Berkshire от 18 сентября и письмо Баффетта
Заголовки говорили о конце эпохи. Акция восприняла этот день как обычную пятницу.
BRK.B закрылась на 509,77 доллара, прибавив 0,11 %, при обороте 12,5 млн акций — в 2,9 раза выше среднего за 60 дней. Бумагой торговали многие, но почти никто её не переоценил. Фонд SPY, повторяющий S&P 500, в тот же день потерял 0,12 %. Передача власти была учтена в цене задолго до её завершения.
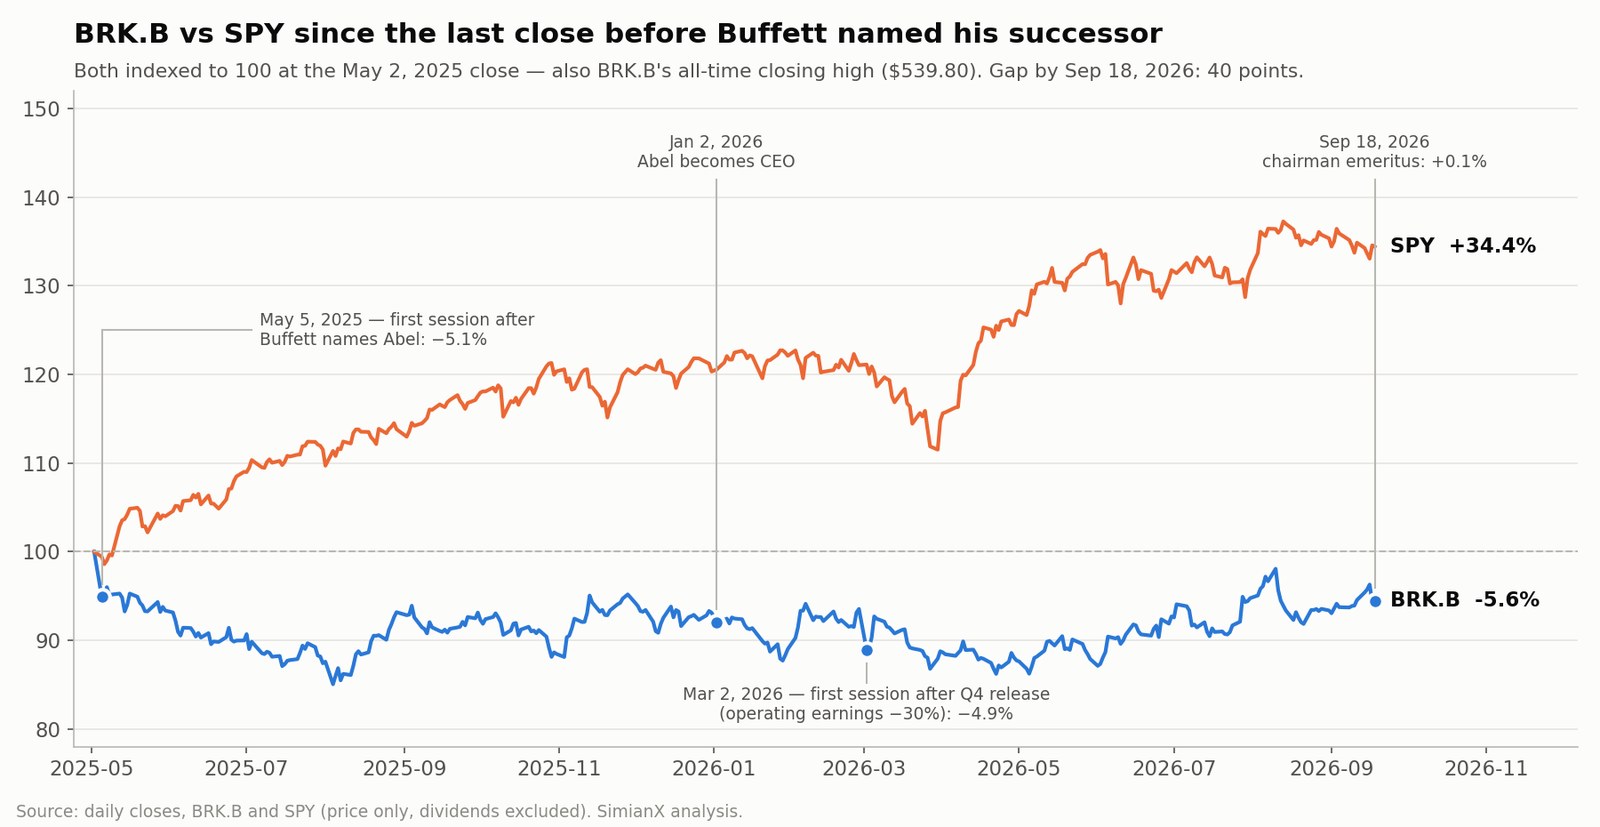
Настоящий вердикт прозвучал в два других дня и длится уже шестнадцать месяцев. 2 мая 2025 года — последнее закрытие перед тем, как Баффетт заявил на годовом собрании, что его преемником должен стать Абель, — было и историческим максимумом BRK.B по цене закрытия: 539,80 доллара. С того закрытия по 18 сентября 2026 года BRK.B подешевела на 5,6 %, а SPY вырос на 34,4 %. Этот разрыв в 40 пунктов — непрерывная оценка рынком того, сколько стоил сам Баффетт.
Этот разбор отделяет изменившееся от неизменного на основе документов самой Berkshire: сентябрьского сообщения, формы 10-Q и отчёта о результатах за второй квартал 2026 года, отчёта за четвёртый квартал 2025 года и первого письма Грега Абеля акционерам. Три вывода важнее смены должностей. Заявленный рост операционной прибыли во втором квартале на 16,3 % сокращается до 5,2 % после исключения валютного колебания в 1,2 млрд долларов. Андеррайтинговая прибыль GEICO до налогов упала на 45 % в том же квартале. А первые выкупы акций при Абеле прошли примерно по 1,40 балансовой стоимости. Инвесторы могут отслеживать отчётность BRK.B, пересмотры прогнозов и динамику цены с помощью SimianX AI.
Все цифры взяты из документов Berkshire Hathaway и ежедневных рыночных данных по 18 сентября 2026 года.
Что на самом деле изменилось 18 сентября
Заголовок «Баффетт уходит» сжимает переход, который занял шестнадцать месяцев и проходил поэтапно.
| Дата | Изменение | Что это значило для акционеров |
|---|---|---|
| 3 мая 2025 | На годовом собрании Баффетт заявил, что в конце года рекомендует Абеля на пост генерального директора | Преемник стал известен; на следующей сессии акция резко упала |
| 1 января 2026 | Абель стал генеральным директором | Операционный контроль и распределение капитала перешли к Абелю |
| 28 февраля 2026 | Первые результаты при Абеле: четвёртый квартал 2025 года и его первое годовое письмо | Первая проверка прибыли в новую эпоху |
| 18 сентября 2026 | Баффетт — почётный председатель; Говард Баффетт избран председателем | Передача руководства советом директоров завершена |
| Далее | Баффетт остаётся директором | Его мнение по-прежнему доступно, но решения принимает не он |
Доверенностное заявление Berkshire за 2026 год называет Абеля генеральным директором с 1 января. Сентябрьское письмо Баффетта описывает разделение ролей одной фразой: «Грег управляет компанией; Говард будет хранителем её культуры и ценностей». Он добавляет, что Абель «уже некоторое время принимает решения, которые имеют значение».
Это различие важно. Говард Баффетт — не новый генеральный директор и не главный управляющий инвестициями. Он входит в совет Berkshire с 1993 года и с 1999 года возглавляет Howard G. Buffett Foundation. Отец описывает его как «страховой полис, которым владеют акционеры и по которому надеются никогда не предъявлять требований», — хранителя культуры, а не распорядителя капиталом.
Вердикт рынка прозвучал в два других дня
BRK.B — малоподвижная акция. Её годовая волатильность за последний год составила около 14,6 % против 12,9 % у SPY. Крупные однодневные движения редки, и именно поэтому немногие из них информативны.
| Сессия | BRK.B | Объём к среднему за 60 дней | SPY в тот же день | Что произошло |
|---|---|---|---|---|
| 4 апреля 2025 | −6,91 % | 2,8x | −5,85 % | Общая распродажа из-за пошлин — не специфична для Berkshire |
| 5 мая 2025 | −5,12 % | 3,2x | −0,57 % | Первая сессия после того, как Баффетт назвал Абеля преемником |
| 2 марта 2026 | −4,91 % | 2,5x | +0,06 % | Первая сессия после результатов за четвёртый квартал 2025 года: операционная прибыль −29,8 % |
| 18 сентября 2026 | +0,11 % | 2,9x | −0,12 % | Баффетт стал почётным председателем |
Две из трёх худших сессий BRK.B за два года были специфичны для Berkshire, и обе касались передачи власти. 5 мая 2025 года акция отстала от SPY на 4,6 пункта при утроенном объёме. 2 марта 2026 года — в первый торговый день после публикации первых годовых результатов за подписью Абеля — она упала на 4,9 % при неизменном индексе.
А вот день формального завершения перехода дал движение меньше обычного дневного шума акции. Преемственность не была новостью в сентябре 2026 года. Новостью она была в мае 2025-го, а проверку прошла в феврале 2026-го.
Сорок пунктов позади SPY
| Отсчёт от | BRK.B тогда | Доходность BRK.B по 18.09.2026 | Доходность SPY | Разрыв |
|---|---|---|---|---|
| 2 мая 2025 (последнее закрытие до объявления; исторический максимум) | 539,80 $ | −5,6 % | +34,4 % | −40,0 п. |
| 5 мая 2025 (первая реакция) | 512,15 $ | −0,5 % | +35,2 % | −35,6 п. |
| 31 декабря 2025 (конец года) | 502,65 $ | +1,4 % | +11,7 % | −10,3 п. |
| 2 января 2026 (первый торговый день Абеля в должности) | 496,85 $ | +2,6 % | +11,5 % | −8,9 п. |
| 22 апреля 2026 (минимум за 52 недели) | 465,40 $ | +9,5 % | +7,1 % | +2,4 п. |
| 10 августа 2026 (максимум за 52 недели) | 529,42 $ | −3,7 % | −1,5 % | −2,2 п. |
Показатели SPY — ценовая доходность; BRK.B не платит дивидендов, SPY платит, поэтому разрыв по полной доходности немного шире.
Отсюда три наблюдения. Во-первых, отставание сосредоточено в 2025 году, до прихода Абеля: рынок понизил ожидания от Berkshire без Баффетта, ещё не увидев ни одного решения Абеля. Во-вторых, от апрельского минимума 2026 года BRK.B немного опережает рынок. В-третьих, разрыв в 40 пунктов не означает, что бизнес Berkshire ухудшился на 40 %. Большая часть отражает сильный рынок во главе с акциями роста, за которым конгломерат страховщиков, железной дороги, энергокомпаний и промышленности никогда бы не угнался; другая часть — премию за суждения Баффетта, которая частично ушла из цены.
Структура управления, заменившая одного человека
Когда-то Баффетт совмещал четыре роли: генерального директора, главного инвестора, председателя и хранителя культуры. Теперь они разделены.
| Роль | Кто исполняет | Основание |
|---|---|---|
| Генеральный директор и окончательный распорядитель капитала | Грег Абель | Генеральный директор с 1 января 2026 года |
| Портфель акций | Грег Абель; около 6 % управляет Тед Уэшлер | Годовой отчёт за 2025 год |
| Председатель совета директоров | Говард Г. Баффетт | Избран 18 сентября 2026 года |
| Ведущий независимый директор | Сьюзан Л. Декер | Продолжает работу |
| Почётный председатель и директор | Уоррен Э. Баффетт | 18 сентября 2026 года |
Письмо Абеля недвусмысленно: ответственность за инвестиции в акции «в конечном счёте лежит на мне как на генеральном директоре». Примерно 6 % Уэшлера включают «часть портфеля, которую раньше курировал Тодд Комбс».
Одна деталь корпоративного управления почти не привлекла внимания. Программа выкупа Berkshire разрешает выкупать акции всякий раз, когда генеральный директор «после консультации с председателем совета директоров» считает цену ниже консервативно оценённой внутренней стоимости. С 18 сентября эта консультация идёт от Абеля к Говарду Баффетту. У нового председателя есть формальная роль в самом чувствительном к цене решении о капитале, которое принимает Berkshire.
Страхование — фундамент, и в 2026 году он ослаб
Страховщики Berkshire получают премии до того, как выплачивают убытки. Деньги, которые находятся в распоряжении в промежутке, — страховой флоат — составили около 177,5 млрд долларов на 30 июня 2026 года, примерно на 1,1 млрд больше, чем в конце 2025 года. Флоат ценен только при прибыльном андеррайтинге; выпуск недооценённых полисов ради его роста разрушает стоимость.
Страховой бизнес во втором квартале сократился по обеим статьям прибыли.
| После налогов, млн $ | 2 кв. 2026 | 2 кв. 2025 | Изм. | 1 пол. 2026 | 1 пол. 2025 | Изм. |
|---|---|---|---|---|---|---|
| Андеррайтинговая прибыль | 1 731 | 1 992 | −13,1 % | 3 448 | 3 328 | +3,6 % |
| Инвестиционный доход страховщиков | 3 059 | 3 367 | −9,1 % | 5 738 | 6 260 | −8,3 % |
| Страхование итого | 4 790 | 5 359 | −10,6 % | 9 186 | 9 588 | −4,2 % |
Сравнение андеррайтинга за полугодие выглядит лучше лишь потому, что в первой половине 2025 года пришлось покрыть около 1,1 млрд долларов убытков от лесных пожаров. Снижение инвестиционного дохода отражает более низкие ставки по краткосрочным вложениям Berkshire; поэтому направление политики Федеральной резервной системы, включая повышение ставки в сентябре 2026 года, теперь напрямую влияет на прибыль Berkshire.
Андеррайтинговая прибыль GEICO упала на 45 %
Внутри страхового сегмента изменение в GEICO — самое резкое во всём документе.
| GEICO, до налогов, млн $ | 2 кв. 2026 | 2 кв. 2025 | Изм. |
|---|---|---|---|
| Подписанные премии | 11 124 | 11 003 | +1,1 % |
| Заработанные премии | 11 291 | 11 064 | +2,1 % |
| Убытки и расходы на урегулирование | 8 644 | 7 945 | +8,8 % |
| Андеррайтинговые расходы | 1 653 | 1 298 | +27,3 % |
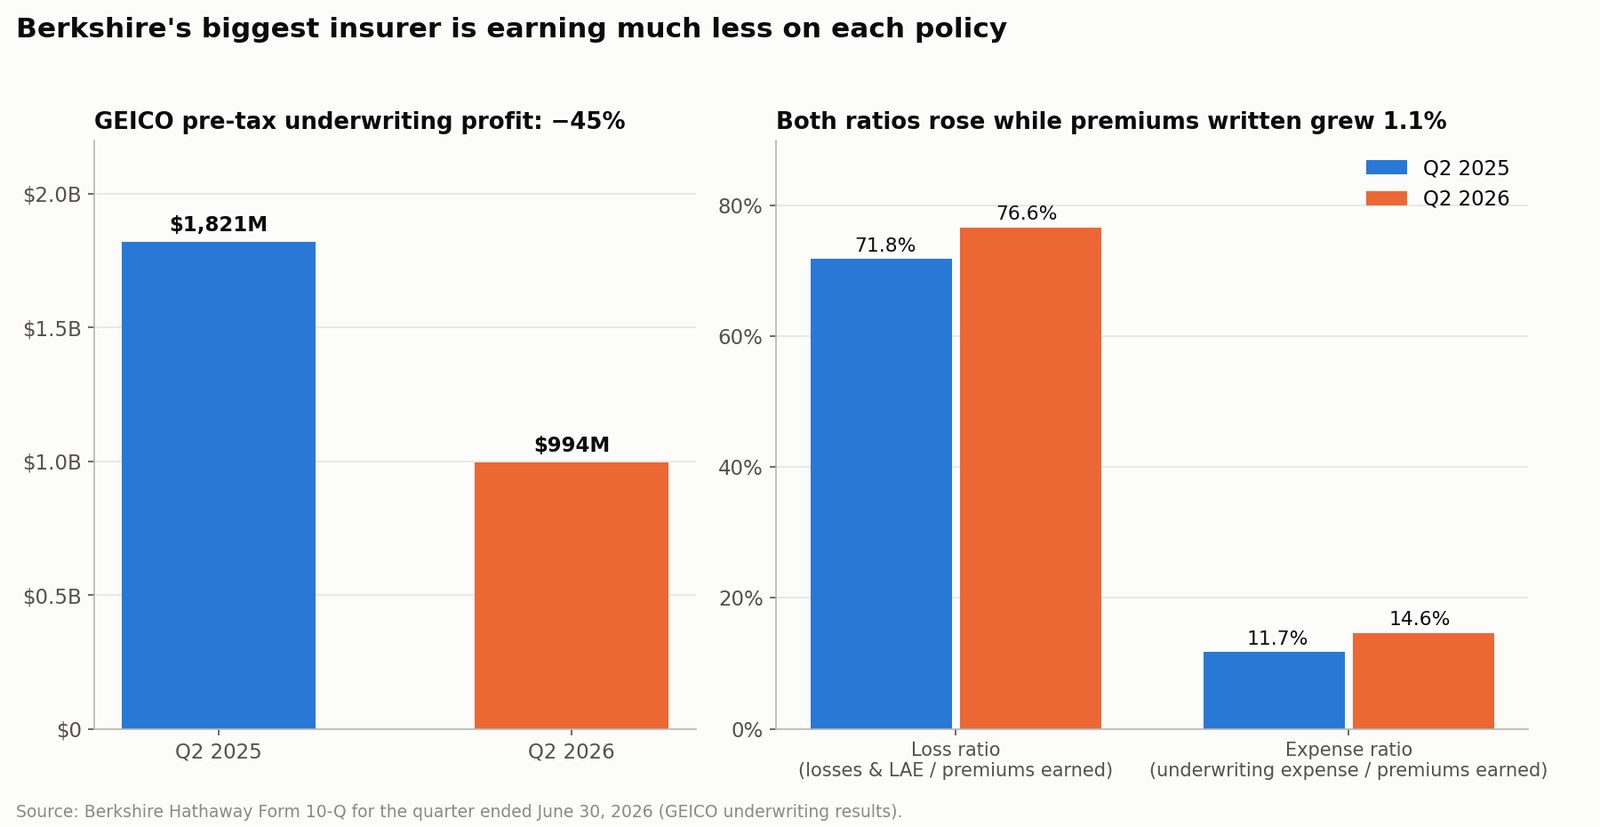
| Андеррайтинговая прибыль до налогов | 994 | 1 821 | −45,4 % |
| Коэффициент убыточности | 76,6 % | 71,8 % | +4,8 п. |
| Коэффициент расходов | 14,6 % | 11,7 % | +2,9 п. |
За полугодие андеррайтинговая прибыль GEICO до налогов составила 2 410 млн долларов против 3 994 млн, снизившись на 39,7 %. 10-Q объясняет рост убыточности более высокими частотой и тяжестью страховых случаев: по частным автомобилям частота телесных повреждений выросла на пять–семь процентов, а их средняя тяжесть — на десять–двенадцать процентов. Андеррайтинговые расходы выросли в основном из-за комиссий и рекламы. В пересчёте на доллар: с каждых 100 долларов заработанных премий GEICO год назад оставляла около 16,50 доллара андеррайтинговой прибыли до налогов, а теперь — около 8,80.
Не всё в страховании ухудшилось. Berkshire Hathaway Primary Group во втором квартале получила 273 млн долларов андеррайтинговой прибыли до налогов против 63 млн, а перестраховочная группа — 913 млн против 650 млн. Но GEICO — крупнейший отдельный андеррайтинговый двигатель, и её комбинированный коэффициент — убытки плюс расходы в доле премий, стандартная отраслевая мера, которую объясняет Investopedia, — вырос за год с 83,5 % до 91,2 %, при том что премии почти не росли.
Абелю не нужно самому оценивать каждый полис. Но ему нужно сохранить культуру, при которой GEICO скорее откажется от объёма, чем станет страховать по недостаточным ценам. Является ли 2026 год отставанием тарифов или конкурентным давлением — главный операционный вопрос его первого года.
Операционная прибыль: цифра из заголовка и цифра под ней
Berkshire просит оценивать её по операционной прибыли, а не по бухгалтерской чистой прибыли, которую заглушают рыночные переоценки. Это верный инстинкт. Но и операционную прибыль нужно уметь читать.
| После налогов, млн $ | 2 кв. 2026 | 2 кв. 2025 | Изм. |
|---|---|---|---|
| Андеррайтинговая прибыль | 1 731 | 1 992 | −13,1 % |
| Инвестиционный доход страховщиков | 3 059 | 3 367 | −9,1 % |
| BNSF | 1 558 | 1 466 | +6,3 % |
| Berkshire Hathaway Energy | 891 | 702 | +26,9 % |
| Производство, услуги и розница | 4 470 | 3 601 | +24,1 % |
| Прочее | 1 274 | 32 | н/п |
| Операционная прибыль | 12 983 | 11 160 | +16,3 % |
Рост из заголовка даёт строка «Прочее». В неё входят курсовые прибыли и убытки по долгу Berkshire в валютах, отличных от доллара: прибыль 326 млн долларов во втором квартале 2026 года против убытка 877 млн во втором квартале 2025 года. Это колебание на 1,2 млрд — бухгалтерский эффект пересчёта по недолларовым облигациям (Berkshire ещё в апреле 2026 года разместила новые облигации в иенах на 272,3 млрд иен), а не результат бизнеса.
| Млн $ | 2 кв. 2026 | 2 кв. 2025 | Изм. | 1 пол. 2026 | 1 пол. 2025 | Изм. |
|---|---|---|---|---|---|---|
| Заявленная операционная прибыль | 12 983 | 11 160 | +16,3 % | 24 329 | 20 801 | +17,0 % |
| Курсовой эффект по недолларовому долгу | +326 | −877 | — | +575 | −1 590 | — |
| Операционная прибыль без курсового эффекта | 12 657 | 12 037 | +5,2 % | 23 754 | 22 391 | +6,1 % |
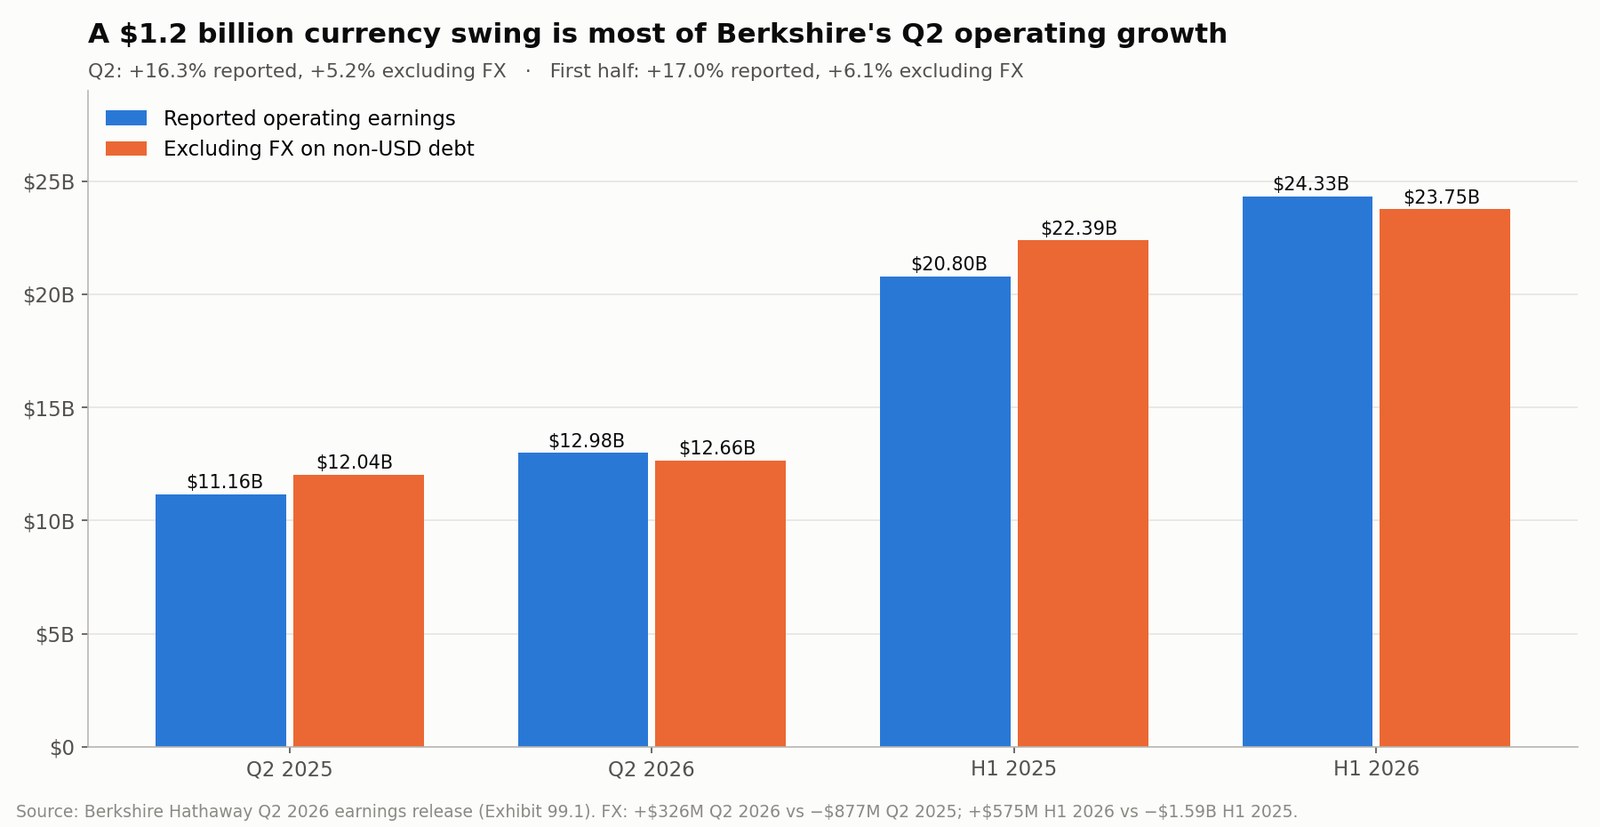
Даже +5,2 % включает приобретение. Сегмент производства, услуг и розницы теперь включает OxyChem, которой Berkshire год назад не владела; во втором квартале она заработала 149 млн долларов до налогов при выручке 1,4 млрд. Без валютного эффекта и нового химического бизнеса базовая операционная прибыль Berkshire выросла на низкие однозначные проценты — нестраховой бизнес в плюсе, страхование в минусе.
Для компании такого размера это достойный результат. Но это не тот скачок, который подразумевает заголовок «+16,3 %». Обратите внимание, что это значит для самой строки «Прочее»: без курсового эффекта она составила 948 млн долларов против 909 млн годом ранее — практически без изменений. Весь скачок этой строки дала валюта, а не какой-либо бизнес.
Первый отчёт эпохи Абеля: почему 2 марта было болезненным
Худшая специфическая для Berkshire сессия новой эпохи последовала за первым отчётом, выпущенным при Абеле, — в субботу, 28 февраля 2026 года. Отчёт Berkshire за четвёртый квартал 2025 года показал:
| После налогов, млн $ | 4 кв. 2025 | 4 кв. 2024 | Изм. | 2025 год | 2024 год | Изм. |
|---|---|---|---|---|---|---|
| Андеррайтинговая прибыль | 1 561 | 3 409 | −54,2 % | 7 258 | 9 020 | −19,5 % |
| Инвестиционный доход страховщиков | 3 072 | 4 088 | −24,9 % | 12 513 | 13 670 | −8,5 % |
| BNSF | 1 347 | 1 278 | +5,4 % | 5 476 | 5 031 | +8,8 % |
| Berkshire Hathaway Energy | 691 | 729 | −5,2 % | 3 979 | 3 730 | +6,7 % |
| Производство, услуги и розница | 3 370 | 3 262 | +3,3 % | 13 647 | 13 072 | +4,4 % |
| Прочее | 159 | 1 761 | −91,0 % | 1 613 | 2 914 | −44,6 % |
| Операционная прибыль | 10 200 | 14 527 | −29,8 % | 44 486 | 47 437 | −6,2 % |
Эти результаты за четвёртый квартал относились к периоду, когда компанией ещё руководил Баффетт, так что это не табель Абеля. Но именно эти цифры инвесторы впервые увидели с его именем под письмом, и они показали ту же картину, что позже подтвердил 10-Q за второй квартал: страховая прибыль снижается, инвестиционный доход падает вслед за ставками, а рост обеспечивают железная дорога и промышленность. На следующий торговый день BRK.B упала на 4,9 %.
Бухгалтерская чистая прибыль — в основном шум
Berkshire отчиталась о бухгалтерской чистой прибыли в 25,67 млрд долларов за второй квартал 2026 года — более чем вдвое больше 12,37 млрд годом ранее, или 11,91 доллара на акцию класса B. Из этой суммы 12,68 млрд составили инвестиционные прибыли после налогов, в том числе рост нереализованной прибыли по акциям, которые компания всё ещё держит, на 10,9 млрд. Отчёт Berkshire о результатах за второй квартал формулировкой эпохи Баффетта, сохранённой при Абеле, называет квартальные инвестиционные прибыли «обычно бессмысленными».
Поэтому мультипликатор цена/прибыль по бухгалтерской прибыли для Berkshire почти бесполезен. Сильный рынок его раздувает, слабый — обваливает; ни то ни другое ничего не говорит о железной дороге, энергокомпаниях или страховщиках.
Что Грег Абель на самом деле сделал с капиталом
Слова показывают намерения. Сделки дают доказательства.
| Сделка | Сроки | Цена | Примечания |
|---|---|---|---|
| OxyChem (у Occidental) | Согласована 1 окт. 2025; закрыта 2 янв. 2026 | ~9,4 млрд $ деньгами | Согласована до вступления Абеля в должность; старые экологические обязательства остались у Occidental |
| Taylor Morrison | Согласована 31 мая 2026; закрыта 24 июля 2026 | 72,50 $ за акцию; ~6,8 млрд $ собственного капитала, ~8,5 млрд $ стоимости компании | Объявлена и закрыта при Абеле |
| Выкуп акций | 1 пол. 2026, в основном 2 кв. | ~4,8 млрд $ | Первые заметные выкупы эпохи Абеля |
Предварительная стоимость OxyChem на дату приобретения составила 10,7 млрд долларов активов, из них около 7,0 млрд — основные средства, и 1,3 млрд обязательств. Её прибыль до налогов в 149 млн во втором квартале включала дополнительную амортизацию, возникшую из учёта приобретения. Согласно сообщению о завершении сделки, Taylor Morrison объединят с действующим бизнесом Berkshire по строительству домов на участках под руководством генерального директора Шерил Палмер.
Taylor Morrison — первое крупное приобретение, полностью принадлежащее Абелю. Это цикличный застройщик, и его доходность будет зависеть от спроса на жильё и условий ипотечного кредитования, которые никто в Омахе не контролирует. Поскольку сделка закрыта после окончания квартала, Berkshire ещё не раскрыла распределение цены покупки; оно появится в отчёте за третий квартал. Оценка займёт годы.
Проверка ценой выкупа
10-Q за второй квартал точно показывает, сколько Berkshire заплатила за собственные акции.
| Месяц (2026) | Класс | Акции | Средняя цена |
|---|---|---|---|
| Апрель | — | нет | — |
| Май | Класс A | 65 | 716 231,37 $ |
| Май | Класс B | 1 458 312 | 476,01 $ |
| Июнь | Класс A | 413 | 733 775,06 $ |
| Июнь | Класс B | 7 139 881 | 487,98 $ |
Если пересчитать каждую акцию класса A в 1 500 акций класса B, выкуп во втором квартале составил около 4,53 млрд долларов при средней цене примерно 486 долларов за эквивалент акции класса B. Число эквивалентов акций класса A в обращении снизилось с 1 438 223 на конец года до 1 431 693 на 30 июня, то есть на 0,45 %.
В пересчёте на балансовую стоимость — 747,9 млрд долларов собственного капитала Berkshire, делённые на число акций, — на 30 июня приходилось около 348 долларов балансовой стоимости на эквивалент акции класса B. Значит, Абель покупал примерно по 1,40 балансовой стоимости. На закрытие 18 сентября выкуп в плюсе примерно на 4,9 %, а акция торгуется примерно по 1,46 балансовой стоимости. (О пределах этого показателя см. Investopedia о соотношении цены и балансовой стоимости: балансовая стоимость занижает полностью принадлежащий бизнес, учтённый по исторической стоимости.)
Правила программы просты. Выкуп разрешён, когда генеральный директор после консультации с председателем считает цену ниже консервативно оценённой внутренней стоимости; ни минимума, ни максимума нет; выкуп не может снизить консолидированные денежные средства, их эквиваленты и казначейские векселя ниже 30 млрд долларов. Покупки в мае–июне показывают, где Абель провёл эту черту в 2026 году: где-то выше 476–488 долларов за акцию B.
Вопрос о распределении 359 млрд долларов
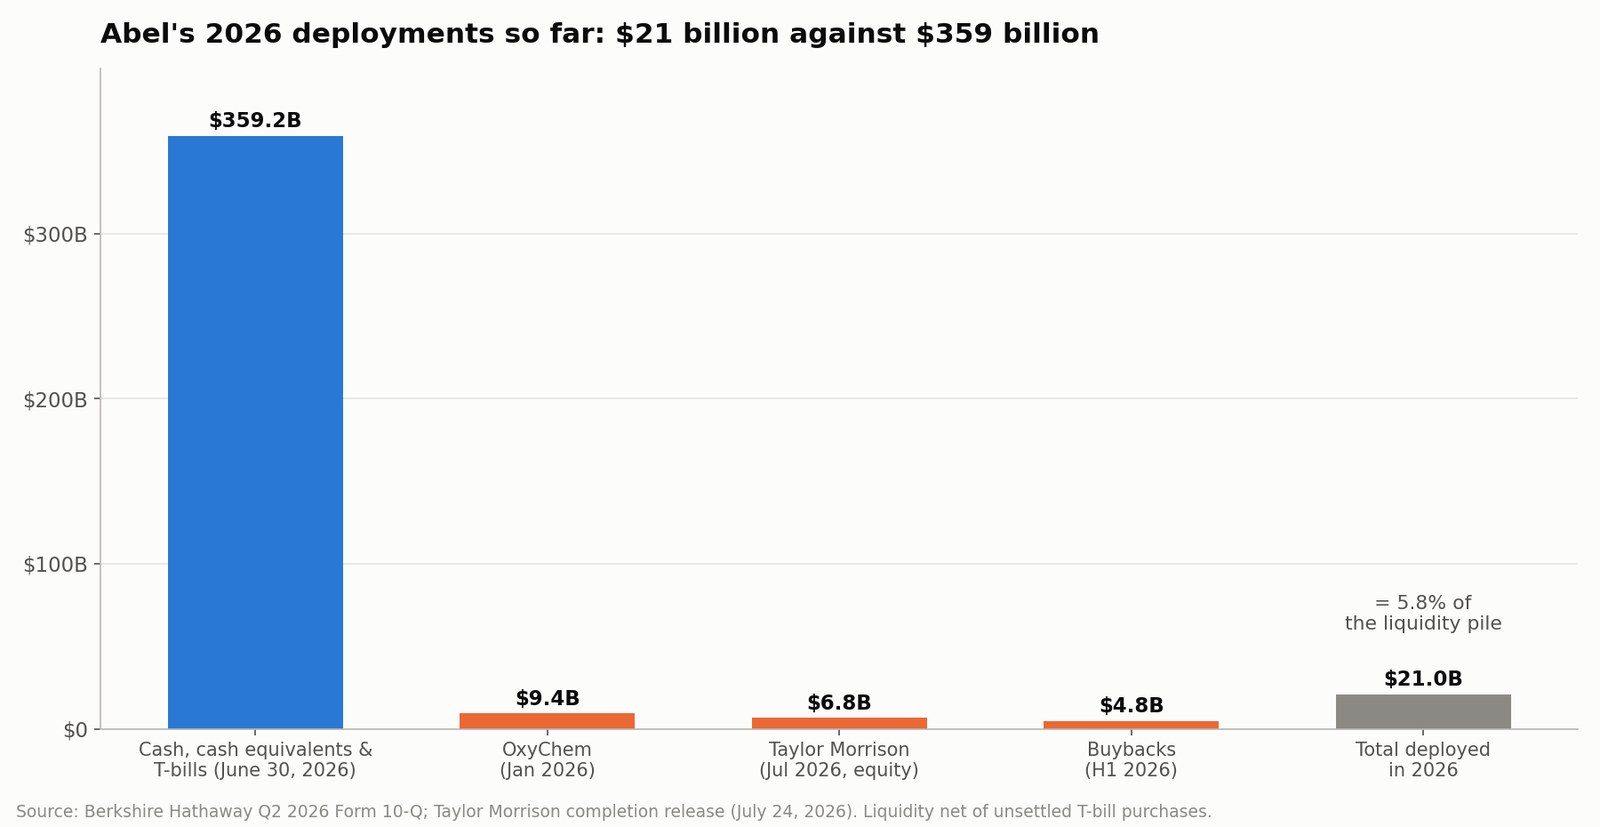
На 30 июня страховые и прочие подразделения Berkshire держали 359,2 млрд долларов денежных средств, их эквивалентов и казначейских векселей США за вычетом неурегулированных покупок. На закрытие 18 сентября рыночная стоимость Berkshire составляла примерно 1,09 трлн долларов, так что ликвидность равнялась примерно 33 % капитализации.
На фоне этой горы вложения Абеля в 2026 году — OxyChem, собственный капитал Taylor Morrison и выкуп — составили около 21 млрд долларов, или 5,8 % ликвидности.
Не всё это свободные деньги. Страховщикам нужна большая ликвидность для выплат, и Berkshire сознательно держит достаточно, чтобы пережить катастрофы без привлечения капитала. Но такой остаток создаёт проблему доходности всякий раз, когда падают краткосрочные ставки, как это происходило в 2025 году. История каждого цикла снижения ставок ФРС с 1980 года для Berkshire — это ещё и история её дохода от казначейских векселей.
У Абеля четыре варианта:
- Покупать компании целиком. Устойчивые денежные потоки, но мало целей достаточно крупных, чтобы что-то изменить, и доступных по разумной цене.
- Покупать публичные акции. Berkshire может быстро действовать при распродаже, но концентрация усиливает колебания оценки.
- Выкупать акции Berkshire. Создаёт стоимость только ниже внутренней стоимости; покупки в мае–июне примерно по 1,40 балансовой стоимости показывают его текущий порог.
- Держать ликвидность. Рационально при высоких ценах; дорого, если затянется.
Письмо Абеля сохраняет дивидендную политику: Berkshire не будет выплачивать денежные дивиденды, «пока каждый нераспределённый доллар с разумной вероятностью создаёт для акционеров более доллара рыночной стоимости», и совет ежегодно пересматривает эту политику. Berkshire не объявляла денежных дивидендов с 1967 года.
Практическая проверка распределения капитала
| Вопрос | Почему это важно |
|---|---|
| Какова полная цена с учётом принятого долга? | 6,8 млрд $ собственного капитала Taylor Morrison превратились в 8,5 млрд $ стоимости компании |
| Какой устойчивый денежный поток покупается? | Прибыль на пике цикла делает сделки обманчиво дешёвыми |
| Какова доходность по сравнению с казначейскими векселями? | У Berkshire всегда есть малорисковая альтернатива |
| Выдержит ли ликвидность тяжёлый страховой год? | Устойчивость — это и есть модель |
| Растёт ли стоимость на акцию Berkshire? | Больше совокупной прибыли — не то же самое |
Портфель: актив и риск концентрации
Справедливая стоимость акций в портфеле Berkshire на 30 июня 2026 года составила 323,8 млрд долларов против 297,8 млрд на конец года. Пять крупнейших позиций — Alphabet, American Express, Apple, Bank of America и The Coca-Cola Company — составили 66 % этой стоимости против 65 %. Berkshire владела 151,6 млн акций American Express, то есть 22,5 % компании.
У двух из этих пяти свои дискуссии. Apple переживает собственную смену руководства, разобранную в статье «Тим Кук уходит с поста: что Джон Тернус получил в Apple», а вопрос о расходах Alphabet изложен в статье «Alphabet Q2 2026: оправдают ли Gemini и Cloud капзатраты?». Для акционера Berkshire это не далёкие истории: это крупная часть портфеля.
Кроме того, Berkshire владеет учитываемыми по методу долевого участия долями 27,5 % в Kraft Heinz и 26,7 % в Occidental, а также привилегированными акциями Occidental примерно на 8,5 млрд долларов. Письмо Абеля непривычно откровенно о первой: «Наши инвестиции в Kraft Heinz разочаровали».
Будущие изменения портфеля стоит оценивать по уплаченной цене, обоснованию и результату, а не по тому, похожа ли сделка на анекдот о Баффетте.
Риски, способные подорвать Berkshire после Баффетта
Тарифы в страховании. Коэффициенты убыточности и расходов GEICO в 2026 году выросли. Если рост стоимости убытков продолжит опережать цены, андеррайтинговая прибыль — самый дешёвый источник капитала Berkshire — продолжит сокращаться.
Обязательства по пожарам. PacifiCorp, входящая в Berkshire Hathaway Energy, на 30 июня 2026 года признала накопленные оценочные убытки примерно в 2,85 млрд долларов от пожаров 2020 года и пожара Маккинни 2022 года, выплатила по мировым соглашениям около 2,3 млрд, имела 572 млн оценочных невыплаченных обязательств и разместила обеспечение на 719 млн. 10-Q предупреждает, что существенные дополнительные убытки разумно возможны.
Ошибки в распределении капитала. Неудачно оценённая сделка на десятки миллиардов может стереть годы прироста прибыли. Ликвидность снимает риск финансирования, но не гарантирует доходности.
Масштаб. Компания стоимостью около 1,09 трлн долларов не может расти такими темпами, какими росла маленькая Berkshire. Сравнивать Абеля с 60-летним послужным списком Баффетта аналитически бессмысленно.
Премия. Часть исторической оценки BRK.B составляло доверие к одному человеку. Разрыв в 40 пунктов говорит о том, что большая часть этой премии уже снята. Это работает в обе стороны: риск уже реализован, и планка для Абеля ниже.
Как оценивать BRK.B после Баффетта
Один мультипликатор P/E для Berkshire вводит в заблуждение. Полезнее:
- Цена к балансовой стоимости — с учётом того, что балансовая стоимость занижает полностью принадлежащий бизнес. При 509,77 доллара BRK.B торгуется примерно по 1,46 балансовой стоимости на 30 июня — около 348 долларов на эквивалент акции класса B; собственные выкупы Абеля шли примерно по 1,40.
- Нормализованная операционная прибыль — без курсового эффекта по недолларовому долгу и без необычных катастрофических лет.
- Сумма частей: страховщики и флоат, BNSF, энергетическая группа, производство и розница, портфель акций и ликвидность сверх потребностей страхования.
- Внутренняя стоимость на акцию во времени — в сравнении с доходностью казначейских бумаг и альтернативами.
| Сценарий | Что демонстрирует Абель | Вероятное следствие |
|---|---|---|
| Оптимистичный | Тарифы GEICO восстанавливают маржу; дисциплинированные крупные сделки; выкуп ниже стоимости | Дисконт к SPY сокращается; мультипликатор к балансу растёт |
| Базовый | Культура сохраняется; бизнес растёт на средние однозначные темпы | Достойная доходность без превосходства эпохи Баффетта |
| Пессимистичный | Страховая маржа продолжает падать; дорогие покупки; ослабление управления | Медленнее растёт стоимость на акцию; мультипликатор сжимается к балансу |
Сравнение с JPMorgan и его ROTCE в 23 % против 3,2 балансовой стоимости поучительно: рынок дорого платит за высокую и наглядную доходность капитала. Мультипликатор Berkshire будет определяться тем, сможет ли Абель сделать её доходность нагляднее, а не тем, звучит ли он как Баффетт.
Чек-лист акционера для эпохи Абеля
- Операционная прибыль без курсового эффекта: какие сегменты изменились и повторяемы ли драйверы?
- Коэффициенты убыточности и расходов GEICO: возвращаются ли они к уровням 2025 года?
- Страховой флоат: растёт ли он вместе с прибыльным андеррайтингом?
- Ликвидность: сколько остаётся после сделок и выкупа?
- Вложения: что куплено, по какой полной цене и с какой ожидаемой доходностью?
- Цена выкупа: по какому мультипликатору к балансу покупает Абель?
- Концентрация портфеля: изменились ли пять крупнейших позиций и почему?
- Управление: откровенен ли Абель в ошибках и оспаривает ли совет Говарда Баффетта крупные решения?
SimianX AI объединяет отчётность в SEC, финансовые данные, технические индикаторы и анализ новостей по американским акциям. Инвестор, следящий за BRK.B, может использовать его, чтобы замечать новые раскрытия, а затем сверять важные выводы с собственными отчётами Berkshire.
Частые вопросы: Berkshire Hathaway после Баффетта
Уоррен Баффетт полностью ушёл из Berkshire Hathaway?
Нет. Грег Абель стал генеральным директором 1 января 2026 года, а Баффетт — почётным председателем 18 сентября 2026 года. Баффетт остаётся директором. Новый председатель — Говард Г. Баффетт. Компанией руководит Абель, и он отвечает за её крупные решения.
Как BRK.B отреагировала на уход Баффетта с поста председателя?
Почти никак. 18 сентября 2026 года BRK.B выросла на 0,11 % при объёме в 2,9 раза выше обычного. Крупные движения случились раньше: −5,12 % 5 мая 2025 года, в первую сессию после того, как Баффетт назвал Абеля преемником, и −4,91 % 2 марта 2026 года после первых результатов, опубликованных при Абеле.
Как вела себя акция Berkshire после объявления о преемнике?
С закрытия 2 мая 2025 года — исторического максимума в 539,80 доллара — по 18 сентября 2026 года BRK.B подешевела на 5,6 %, а SPY вырос на 34,4 %: разрыв около 40 процентных пунктов. С первого торгового дня Абеля в должности BRK.B выросла на 2,6 % против 11,5 % у SPY.
Действительно ли прибыль Berkshire выросла на 16 % во втором квартале 2026 года?
Заявленная операционная прибыль выросла на 16,3 %, до 12,98 млрд долларов. Без курсового эффекта по недолларовому долгу — прибыль 326 млн в этом году против убытка 877 млн в прошлом — рост составил около 5,2 %, и это ещё с учётом недавно купленной OxyChem.
Что произошло с GEICO?
Андеррайтинговая прибыль GEICO до налогов во втором квартале 2026 года снизилась до 994 млн долларов с 1,821 млрд, на 45,4 %. Коэффициент убыточности вырос с 71,8 % до 76,6 % из-за большей частоты и тяжести страховых случаев, коэффициент расходов — с 11,7 % до 14,6 % из-за комиссий и рекламы, а подписанные премии выросли всего на 1,1 %.
Выкупает ли Berkshire собственные акции при Абеле?
Да. В первом полугодии 2026 года Berkshire выкупила акции примерно на 4,8 млрд долларов, в основном в мае и июне, по 476–488 долларов за акцию класса B — примерно по 1,40 балансовой стоимости. Решение принимает генеральный директор после консультации с председателем, которым теперь является Говард Баффетт.
Будет ли Berkshire теперь платить дивиденды?
Ничего не объявлено. Письмо Абеля сохраняет политику, согласно которой Berkshire не платит денежных дивидендов, пока каждый нераспределённый доллар с разумной вероятностью создаёт более доллара рыночной стоимости, и совет пересматривает её ежегодно. Berkshire не объявляла денежных дивидендов с 1967 года.
Заключение
Переход Уоррена Баффетта на должность почётного председателя завершил преемственность, а не начал её, — и акция отнеслась к этому соответственно. В тот день BRK.B выросла на 0,11 %. Рынок уже вынес вердикт: падение на 5,12 % в сессию после того, как Баффетт в мае 2025 года назвал Абеля, падение на 4,91 % после первых результатов эпохи Абеля в марте 2026 года и отставание от SPY на 40 пунктов с последнего закрытия перед объявлением, которое было и историческим максимумом акции.
Бизнес, унаследованный Абелем, силён, но неравномерно. Операционная прибыль второго квартала выросла на 16,3 % по отчёту и примерно на 5,2 % без курсового эффекта. Страховая прибыль снизилась на 10,6 %, андеррайтинговая прибыль GEICO до налогов — на 45,4 %, а рост обеспечили BNSF, энергетическая группа и промышленность. Ликвидность составляет 359,2 млрд долларов, около трети рыночной стоимости Berkshire, и Абель вложил из неё около 21 млрд в 2026 году, включая выкуп примерно по 1,40 балансовой стоимости.
Поэтому табель эпохи Абеля конкретен: маржа GEICO, операционная прибыль без курсового эффекта, цена каждой крупной сделки и каждого выкупа, рост стоимости на акцию за годы, а не за кварталы. Говард Баффетт теперь возглавляет совет, который контролирует эти решения, — и, согласно правилам выкупа, именно с ним Абель должен консультироваться, прежде чем Berkshire купит собственные акции.
Похожие материалы
- Тим Кук уходит с поста: что Джон Тернус получил в Apple
- Уорш игнорирует Трампа: первое повышение ставки ФРС с 2023
- Каждый цикл снижения ставок ФРС с 1980 года: акции и золото
- Alphabet Q2 2026: оправдают ли Gemini и Cloud капзатраты?
- Акции JPMorgan 2026: ROTCE 23 % против 3,2x капитала банка
- iPhone Duo: запустит ли складной Apple суперцикл акций AAPL?
- Акции Lululemon ниже $100: крах бренда или редкий шанс?
Источники
- Berkshire Hathaway — сообщение от 18 сентября 2026 года и письмо Уоррена Баффетта
- Berkshire Hathaway — форма 10-Q за второй квартал 2026 года
- Berkshire Hathaway — отчёт о результатах за второй квартал 2026 года (приложение 99.1)
- Berkshire Hathaway — отчёт о результатах за четвёртый квартал и 2025 год
- Berkshire Hathaway — годовой отчёт за 2025 год и письмо акционерам Грега Абеля
- Berkshire Hathaway — доверенностное заявление за 2026 год
- Taylor Morrison — Berkshire Hathaway завершила приобретение
- SEC EDGAR — квартальная отчётность Berkshire Hathaway
- Федеральная резервная система — операции на открытом рынке и ключевая ставка
- SimianX — показатели акции BRK.B


