
 Автор: Muke
День инвестора GXO 2026: цели на 2030 год, прогноз на 2027-й и история выполнения прежних планов
Коротко: на Дне инвестора 16 ноября 2026 года GXO Logistics (NYSE: GXO) поставила цели на 2030 год: органический рост выручки более 7% в год в 2027–2030 годах, скорректированная маржа EBITA выше 6,5% (против 4,1% в 2025 году) и конверсия свободного денежного потока на уровне 40–50% от скорректированной EBITDA. Предварительный прогноз на 2027 год предполагает органический рост выше 5,5% и скорректированную маржу EBITDA выше 7,1%. Кроме того, GXO заложила до 2030 года около $1 млрд на обратный выкуп акций и пообещала снизить коэффициент чистой долговой нагрузки примерно до 2,0x. Акции закрылись на уровне $57,20, прибавив 4,70%, в день, когда SPDR S&P 500 ETF (SPY) упал на 1,91%. Важен контекст: GXO не выполнила большинство целей на 2027 год, поставленных на первом Дне инвестора в январе 2023 года, и с тех пор ее акции выросли на 16,8%, а SPY — на 87,1%.
На этой странице новые цели оцениваются по семи метрикам: органический рост, новые контракты и конверсия воронки продаж, скорректированная маржа EBITA, экономия за счет роста производительности, конверсия свободного денежного потока, долговая нагрузка и возврат капитала акционерам. По каждой из них мы сравниваем, где GXO находится сегодня, что менеджмент пообещал 16 ноября и чего компания добилась в рамках предыдущего долгосрочного плана.
Обновлено 16 ноября 2026 года после закрытия рынка США. Источники: пресс-релиз и презентация GXO ко Дню инвестора (Form 8-K, Exhibits 99.1 и 99.2), квартальные результаты GXO в базе SEC EDGAR, а также дневные котировки Polygon.io, сверенные с Nasdaq.com. Цифры с пометкой «расчет SimianX» — наши; все остальные раскрыты компанией. Скорректированная EBITDA, скорректированная EBITA, органический рост, свободный денежный поток, конверсия свободного денежного потока и ROIC — показатели не по GAAP в определении GXO.
Что GXO объявила на Дне инвестора 2026
GXO подала в SEC пресс-релиз ко Дню инвестора и презентацию на 86 слайдах в 8:57 по восточному времени 16 ноября, незадолго до начала мероприятия на Нью-Йоркской фондовой бирже в 9:00. Генеральный директор Patrick Kelleher, финансовый директор Mark Suchinski и команда руководителей представили план под названием «A New Playbook for Growth» («Новый сценарий роста»).
«Многолетние финансовые цели, которые мы представляем сегодня, отражают нашу уверенность в том, что до конца десятилетия мы сможем устойчиво и по нарастающей создавать стоимость для акционеров», — заявил Kelleher в релизе.
| Показатель | Факт 2025 | Прогноз на 2026 (подтвержден 3 нояб.) | Предварительный прогноз на 2027 | Цель на 2030 |
|---|---|---|---|---|
| Органический рост выручки | 3,9% | 4–5% | Выше 5,5% | Выше 7% в год, 2027–2030 |
| Скорректированная маржа EBITDA | 6,7% | Не раскрывается (скорр. EBITDA $945–965 млн) | Выше 7,1% | Не раскрывается |
| Скорректированная маржа EBITA | 4,1% | 4,2–4,3% | Выше 4,5% | Выше 6,5% |
| Конверсия свободного денежного потока (FCF / скорр. EBITDA) | 29,4% | 30–40% | Не раскрывается | 40–50% |
| Скорректированная разводненная EPS | $2,51 | $2,95–3,15 | Не раскрывается | Рост более 20% в год, 2025–2030 |
| ROIC с учетом гудвила и нематериальных активов | 9% | Не раскрывается | Не раскрывается | Более чем на 500 bp выше уровня 2025 года |
| Коэффициент чистой долговой нагрузки | 2,5x | 2,7x на 30 сент. 2026 | Погашение срочного кредита на $275 млн в 1-м полугодии 2027 | Около 2,0x в перспективе |
Источник: релиз и презентация GXO ко Дню инвестора (Form 8-K, 16 нояб. 2026); результаты GXO за 4 кв. 2025 и 3 кв. 2026. Скорректированная маржа EBITDA за 2025 год ($881 млн при выручке $13,178 млрд) — расчет SimianX.
Два изменения в определениях легко упустить, но они важны для правильного прочтения новых целей.
Во-первых, ключевым показателем маржи вместо скорректированной EBITDA стала скорректированная EBITA. Скорректированная EBITA уменьшается на амортизацию основных средств и исключает только амортизацию приобретенных нематериальных активов, поэтому отражает стоимость роботов, конвейеров и программного обеспечения, которые устанавливает GXO. Для плана, в котором ставка сделана на автоматизацию, это более строгий критерий. GXO прогнозирует амортизацию основных средств в 2027 году на уровне $370–390 млн.
Во-вторых, изменено определение ROIC. «Операционный ROIC», который GXO раскрывает с момента выделения в самостоятельную компанию, не учитывает гудвил и нематериальные активы; за двенадцать месяцев по 30 сентября 2026 года он составил 45,6%. Новый показатель включает гудвил и нематериальные активы и исключает операционную аренду. На этой основе ROIC за 2025 год составил 9%, а цель — прибавить к нему более 500 базисных пунктов к 2030 году.
Как акции GXO отреагировали на День инвестора
Акции GXO открылись на уровне $55,52, на 1,6% выше цены закрытия 13 ноября ($54,63). В течение дня они торговались в диапазоне от $54,53 до $57,66 и завершили основную сессию на отметке $57,20, прибавив $2,57, или 4,70%, согласно официальной цене закрытия в 16:00 на Nasdaq.com. Дневной бар Polygon.io за тот же день показывал $57,16, на 4 цента ниже; официальная цена закрытия — $57,20. Объем торгов составил около 2,55 млн акций, примерно в 1,7 раза больше среднего за 20 сессий (консолидированный объем по данным Polygon.io).
Рынок в целом снизился: SPY закрылся на уровне $739,96, потеряв 1,91%, так что GXO опередила рынок на 6,6 процентного пункта. День инвестора продлил ралли, начавшееся с публикации результатов за третий квартал. 4 ноября, в первую сессию после релиза за 3 кв., GXO подорожала на 9,48%, а с момента закрытия 3 ноября ($52,03) акции выросли на 9,9%. Тем не менее бумаги остаются на 12,8% ниже 52-недельного максимума по цене закрытия ($65,59, 20 февраля 2026 года) и на 29,5% выше 52-недельного минимума ($44,17, 24 сентября 2026 года). С начала года акции выросли на 8,7%, практически вровень с SPY (+8,5%).
7 метрик: краткий обзор
| # | Показатель | Последнее значение | Цель GXO от 16 ноября | Что должно измениться |
|---|---|---|---|---|
| 1 | Органический рост выручки | 6,4% в 3 кв. 2026; 4,7% за девять месяцев | Выше 5,5% в 2027 году; выше 7% в год в 2027–2030 годах | В 2023–2025 годах рост составлял в среднем 2,9% в год (расчет SimianX) |
| 2 | Новые контракты и воронка продаж | Рекордная воронка $3,1 млрд; новые контракты на $1,01 млрд за девять месяцев, +24% | Более $850 млн законтрактованной выручки на следующий год на входе в 2027 год | На 30 сентября на 2027 год было законтрактовано $630 млн |
| 3 | Скорректированная маржа EBITA | 4,1% в 2025 году; 3,9% за девять месяцев 2026 года | Выше 4,5% в 2027 году; выше 6,5% в 2030 году | Расширение минимум на 240 bp |
| 4 | Экономия за счет роста производительности | Система управления персоналом склада (LMS) и GXO IQ на раннем этапе внедрения | Чистая экономия EBITA в годовом выражении (run-rate) $240–310 млн, 2027–2030 | LMS на 300+ объектах и GXO IQ на 400+ объектах к 2030 году |
| 5 | Конверсия свободного денежного потока | 29,4% в 2025 году (12,5% без учета продажи активов, расчет SimianX) | 30–40% в 2026 году; 40–50% к 2030 году | В 4 кв. 2026 нужен FCF в размере $218–320 млн |
| 6 | Чистая долговая нагрузка | 2,7x на 30 сент. 2026 | Около 2,0x; инвестиционный рейтинг | Снижение примерно на 0,7x |
| 7 | Выкуп акций, ROIC, EPS | Выкуплено акций на $100 млн в 2026 году; ROIC 9%; скорр. EPS $2,51 в 2025 году | Около $1 млрд на выкуп до 2030 года; рост скорр. EPS более 20% в год | Скорр. EPS около $6,25 или выше в 2030 году (расчет SimianX) |
Источник: отчетность GXO. Средний рост за 2023–2025 годы и значение EPS на 2030 год ($2,51 с ежегодным приростом 20% в течение пяти лет) — расчеты SimianX.
Метрика 1: органический рост выручки
Органический рост не учитывает валютные колебания и приобретения. Для GXO это важно: 29 апреля 2024 года компания купила британскую логистическую группу Wincanton, а значительная часть ее выручки номинирована в фунтах стерлингов и евро. Органический рост GXO составил 15,4% в 2022 году, затем замедлился до 2,3% в 2023 году, а в 2024 и 2025 годах составил 2,5% и 3,9% соответственно. За первые девять месяцев 2026 года он достиг 4,7%, а 6,4% в третьем квартале стали самым быстрым ростом компании более чем за три года.
Новый план требует резкого ускорения. В презентации GXO траектория выручки выглядит так: 4–5% в 2026 году, выше 5,5% в 2027 году и выше 7% в год в 2027–2030 годах. Начиная с четвертого квартала 2022 года (7,5%) ни в одном квартале рост не достигал 7%.
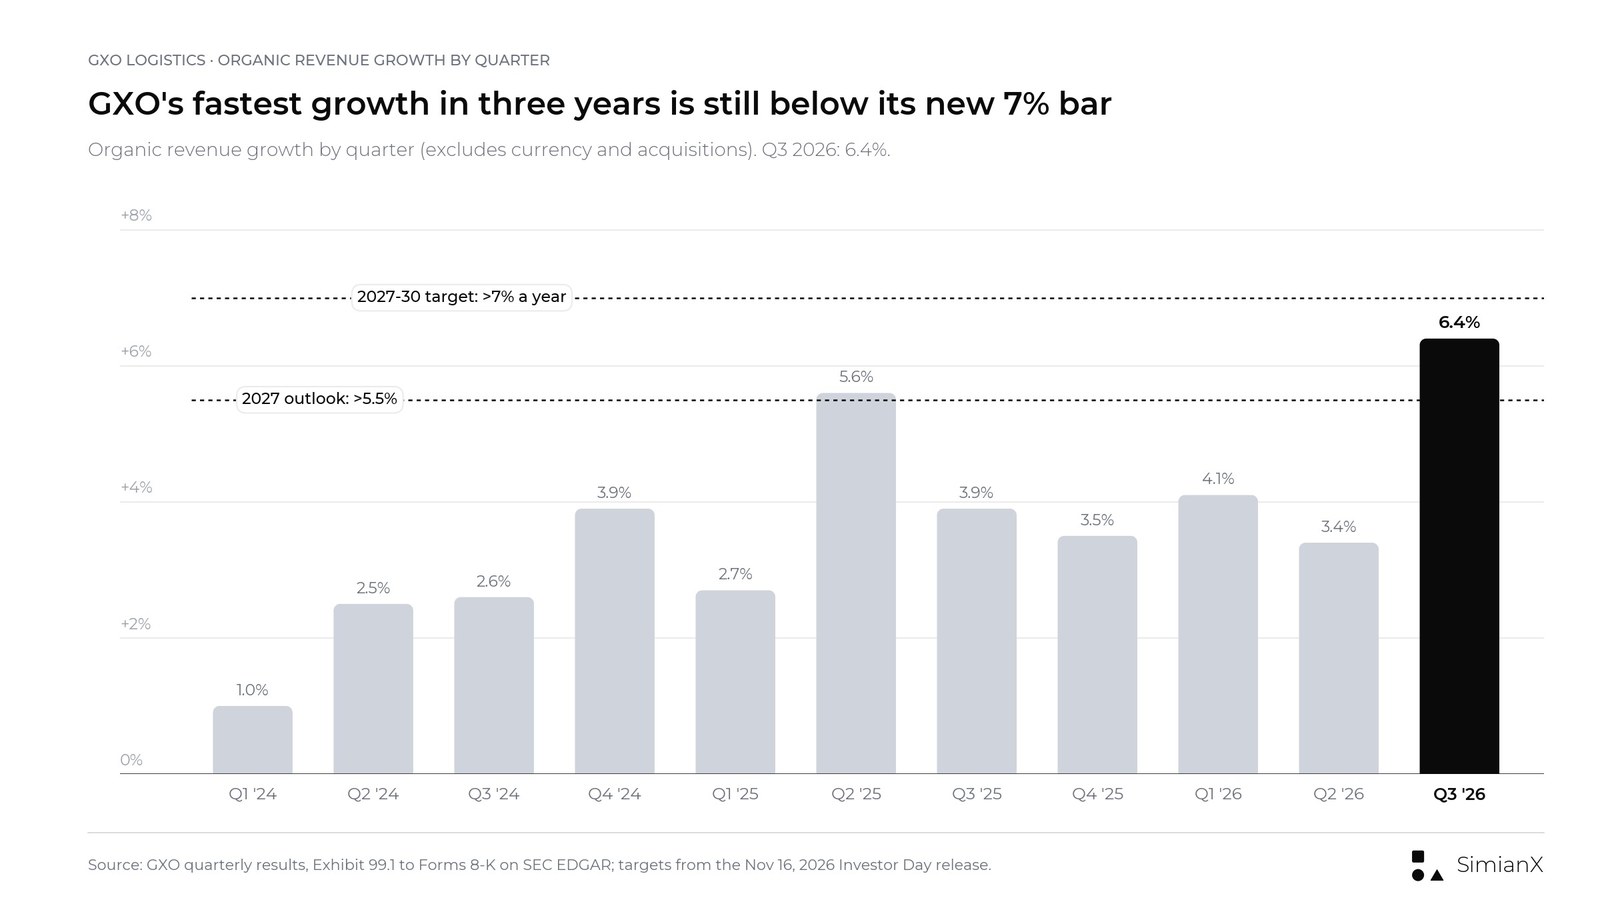
Органический рост GXO по кварталам. 3 кв. 2026 с показателем 6,4% стал лучшим кварталом за три года, но рост все еще ниже новой цели в 7%.
GXO называет пять драйверов: рынок складской логистики, который компания оценивает примерно в $1,1 трлн с ростом около 6% в год (по данным сторонних исследований, на которые ссылается компания); аутсорсинг (около 70% рынка по-прежнему обслуживается силами самих компаний); стратегические отраслевые направления, такие как центры обработки данных, авиакосмическая и оборонная промышленность, науки о жизни; рост доли рынка в Северной Америке; а также возможность нарастить «долю в расходах» (wallet share) существующих клиентов на сумму более $30 млрд. Против этих драйверов работают отток клиентов (churn) и чистка портфеля контрактов.
Ключевой фактор неопределенности — Северная Америка, и презентация GXO говорит об этом откровенно. Органическая выручка в США в 2022–2025 годах росла в среднем на 1,4% в год, тогда как североамериканский рынок — на 4,4%. На Северную Америку пришлось 24% выручки 2025 года, на Великобританию — 48%. Первые результаты новой коммерческой команды выглядят сильнее: объем новых контрактов в Северной Америке за девять месяцев 2026 года вырос на 52%, а североамериканская воронка продаж в третьем квартале увеличилась на 87% год к году.
На что смотреть: удержится ли квартальный органический рост выше 5,5% на протяжении всего 2027 года. Один сильный квартал еще не формирует тренд на уровне 7%.
Метрика 2: новые контракты и конверсия воронки продаж
| Индикатор | 3 кв. 2025 | 3 кв. 2026 |
|---|---|---|
| Новые контракты за квартал | $280 млн | $375 млн (+34%) |
| Новые контракты за девять месяцев | $814 млн | $1013 млн (+24%) |
| Воронка продаж (pipeline) | $2,3 млрд | $3,1 млрд |
| Доля Северной Америки в воронке | 31% | 43% |
| Законтрактованная дополнительная выручка на следующий год на 30 сентября | $690 млн (на 2026 год) | $630 млн (на 2027 год) |
Источник: презентация результатов GXO за 3 кв. 2026 (Form 8-K, 3 нояб. 2026). Стоимость новых контрактов — годовая выручка по валютным курсам на конец квартала.
Воронка продаж — самое заметное улучшение при новой команде менеджеров: $3,1 млрд на конец сентября против $2,3 млрд годом ранее. Около 40% новых контрактов 2026 года пришлось на стратегические отрасли роста GXO: авиакосмическую и оборонную промышленность, технологии и центры обработки данных, промышленность и науки о жизни.
Однако есть нюанс со сроками. На 30 сентября GXO обеспечила за счет уже выигранных контрактов $630 млн дополнительной выручки на 2027 год — меньше, чем $690 млн, законтрактованных на 2026 год на ту же дату годом ранее, хотя объем новых контрактов вырос на 34%. На Дне инвестора компания заявила, что рассчитывает войти в 2027 год, имея более $850 млн законтрактованной выручки на следующий год, или более 6% выручки предыдущего года. Для сравнения: на входе в 2024 год этот показатель составлял $568 млн, в 2025 год — $627 млн, в 2026 год — $774 млн. Чтобы подняться с $630 млн до более чем $850 млн, нужно около $220 млн дополнительной выручки на 2027 год от контрактов, подписанных в четвертом квартале (расчет SimianX).
Вторая половина уравнения — удержание клиентов. GXO оценивает удержание выручки примерно в 95%, а значит, ежегодно нужно замещать около пяти процентных пунктов выручки, прежде чем появится хоть какой-то чистый рост. Законтрактованный новый бизнес объемом более 6% выручки превратится в органический рост выше 5,5% только в том случае, если вырастут и объемы работы с существующими клиентами.
На что смотреть: объем законтрактованной выручки на следующий год, который GXO раскроет вместе с результатами за четвертый квартал. Значение выше $850 млн подтвердит прогноз; значение около $700 млн — нет.
Метрика 3: скорректированная маржа EBITA
Это центральный показатель плана. Скорректированная EBITA в 2025 году составила $543 млн, или 4,1% от выручки в $13,178 млрд. GXO прогнозирует 4,2–4,3% на 2026 год, выше 4,5% на 2027 год и выше 6,5% на 2030 год, то есть расширение маржи более чем на 240 базисных пунктов.
За первые девять месяцев 2026 года маржа составила 3,9%, не изменившись по сравнению с прошлым годом. В третьем квартале она снизилась до 4,5% с 4,8%. Это та же проблема, которую результаты третьего квартала показали по скорректированной EBITDA: выручка выросла на 5,7%, но скорректированная EBITDA осталась на уровне $251 млн, а скорректированная маржа EBITDA снизилась до 7,0% с 7,4%.
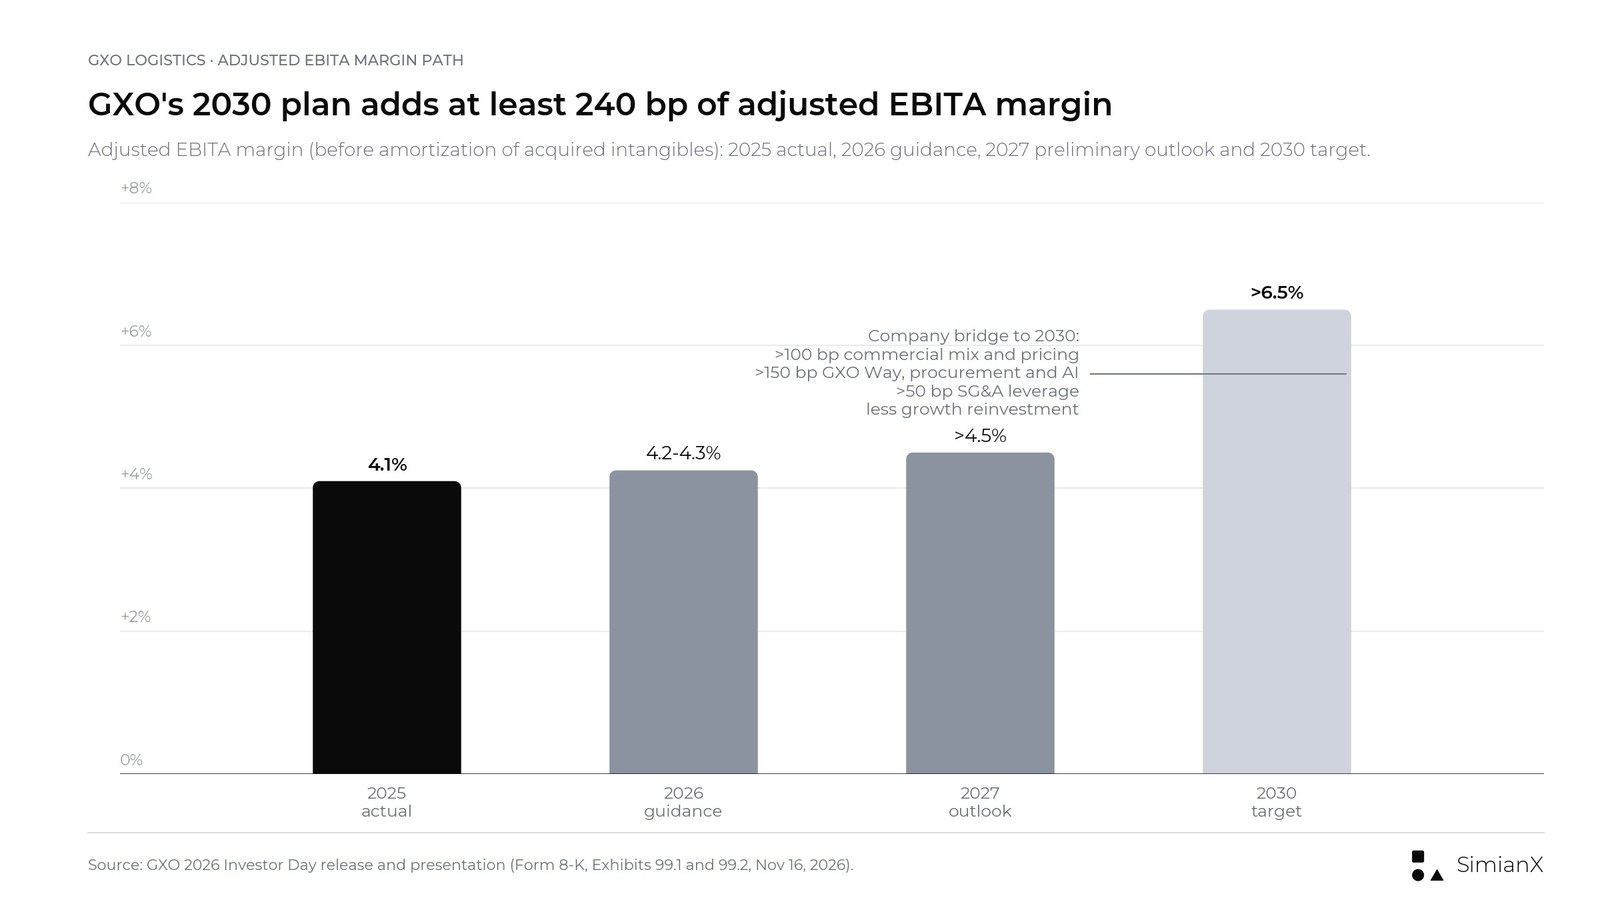
Траектория скорректированной маржи EBITA GXO от факта 2025 года до цели на 2030 год с разбивкой факторов роста маржи по данным компании.
В презентации GXO расширение маржи разбито на четыре составляющие:
- Более 100 bp за счет коммерческих мер: смещение структуры бизнеса в сторону более маржинальных отраслей и Северной Америки, дисциплина в ценообразовании по новым контрактам и продлениям, а также выход из низкодоходных контрактов или их переоценка.
- Более 150 bp за счет GXO Way и технологий: система управления персоналом склада, глобальные закупки, автоматизация и складской ИИ (метрика 4).
- Более 50 bp за счет эффекта масштаба в SG&A: общие сервисные центры и ИИ в бэк-офисе, включая план сократить к 2030 году число систем управления складом (WMS) с 30 до 4, а систем планирования ресурсов предприятия (ERP) — с 8 до 1.
- За вычетом реинвестиций в рост — в итоге чистое расширение более чем на 240 bp.
Более длинная история объясняет скептицизм. По скорректированной EBITDA маржа GXO составляла 7,7% в 2021 году и 8,1% в 2022 году, затем снизилась до 7,6% в 2023 году, 7,0% в 2024 году и 6,7% в 2025 году (расчеты SimianX на основе отчетных данных). Прогноз на 2027 год (выше 7,1%) лишь вернет ее примерно к уровню 2024 года.
На что смотреть: скорректированная маржа EBITA за весь 2026 год. Результат в диапазоне 4,2–4,3% станет первым шагом по новой траектории; результат на уровне 4,1% или ниже будет означать, что к планке 2027 года придется идти с более низкой стартовой позиции.
Метрика 4: GXO Way, LMS и GXO IQ
Программа повышения производительности — самая конкретная часть плана, и GXO впервые привязала к каждому рычагу целевые показатели в долларах.
| Рычаг | Чистая экономия EBITA в годовом выражении, 2027–2030 | Общий потенциал (оценка менеджмента) |
|---|---|---|
| Система управления персоналом склада (LMS) | $70–90 млн | Около $270 млн |
| Глобальные закупки | $50–70 млн | Полностью учтен в плане |
| Автоматизация, складской ИИ и адаптивные технологии | $50–70 млн | Около $230 млн |
| Прочие рычаги GXO Way | $70–80 млн | Около $200 млн |
| Итого | $240–310 млн | Около $700 млн |
Источник: презентация GXO ко Дню инвестора 2026. По словам GXO, общий потенциал — это оценка менеджмента, а не финансовый прогноз. Прочие рычаги включают пересмотр контрактов, погрузочно-разгрузочную технику, повышение зрелости объектов, глобальные бизнес-сервисы и коммунальные расходы.
Система управления персоналом — крупнейший отдельный рычаг, поскольку на оплату труда приходится около 60% складских затрат GXO. Сейчас у компании нет стандартизированной системы, и значительную часть данных о производительности она отслеживает в электронных таблицах. GXO планирует внедрить единую LMS примерно на 80 объектах в 2027 году, примерно на 210 в 2028 году, примерно на 280 в 2029 году и более чем на 300 в 2030 году, охватив около $5 млрд расходов на персонал. По данным GXO, на объектах с LMS труд используется на 5–15% эффективнее, чем на объектах без нее. В закупках компания нацелена на годовой объем расходов около $6 млрд.
Складская ИИ-платформа компании GXO IQ работает во всех трех регионах с первого квартала 2026 года; в этом году ее планируется развернуть примерно на 50 объектах. Новый план предусматривает около 120 работающих объектов к концу 2027 года и более 400 к концу 2030 года. В программу презентации также вошла беседа о человекоподобных роботах с поставщиком Apptronik; GXO ожидает резкого снижения стоимости гуманоидов и их окупаемости по сравнению с ручным трудом за один-два года. Гуманоидная робототехника стала самостоятельной рыночной темой, что наглядно показало IPO компании Unitree.
Полезная перекрестная проверка: экономия $240–310 млн при выручке около $14 млрд эквивалентна примерно 170–220 базисным пунктам маржи (расчет SimianX), что согласуется с «более чем 150 bp», которые GXO относит на счет GXO Way и технологий.
На что смотреть: число объектов с LMS и фактическая экономия в квартальных отчетах. GXO не раскрыла распределение экономии по годам.
Метрика 5: конверсия свободного денежного потока
GXO определяет свободный денежный поток как операционный денежный поток за вычетом капитальных затрат плюс поступления от продажи основных средств, а конверсию свободного денежного потока — как отношение свободного денежного потока к скорректированной EBITDA, а не к чистой прибыли. Оба определения важны для понимания приведенных ниже цифр.
| Год | Операционный денежный поток | Капзатраты | Поступления от продажи активов | Свободный денежный поток | Конверсия (отчетная) | Конверсия без продажи активов |
|---|---|---|---|---|---|---|
| 2021 | $455 млн | $250 млн | $11 млн | $216 млн | Более 30% | 33,6% |
| 2022 | $542 млн | $342 млн | $40 млн | $240 млн | 33,0% | 27,5% |
| 2023 | $558 млн | $274 млн | $18 млн | $302 млн | 40,8% | 38,3% |
| 2024 | $549 млн | $359 млн | $61 млн | $251 млн | 30,8% | 23,3% |
| 2025 | $434 млн | $324 млн | $149 млн | $259 млн | 29,4% | 12,5% |
| 9 мес. 2026 | $263 млн | $204 млн | $7 млн | $66 млн | н/п | н/п |
Источник: сверки свободного денежного потока в релизах GXO о результатах за четвертый квартал и за 3 кв. 2026. Последний столбец — (операционный денежный поток минус капзатраты), деленный на скорректированную EBITDA, — расчет SimianX.
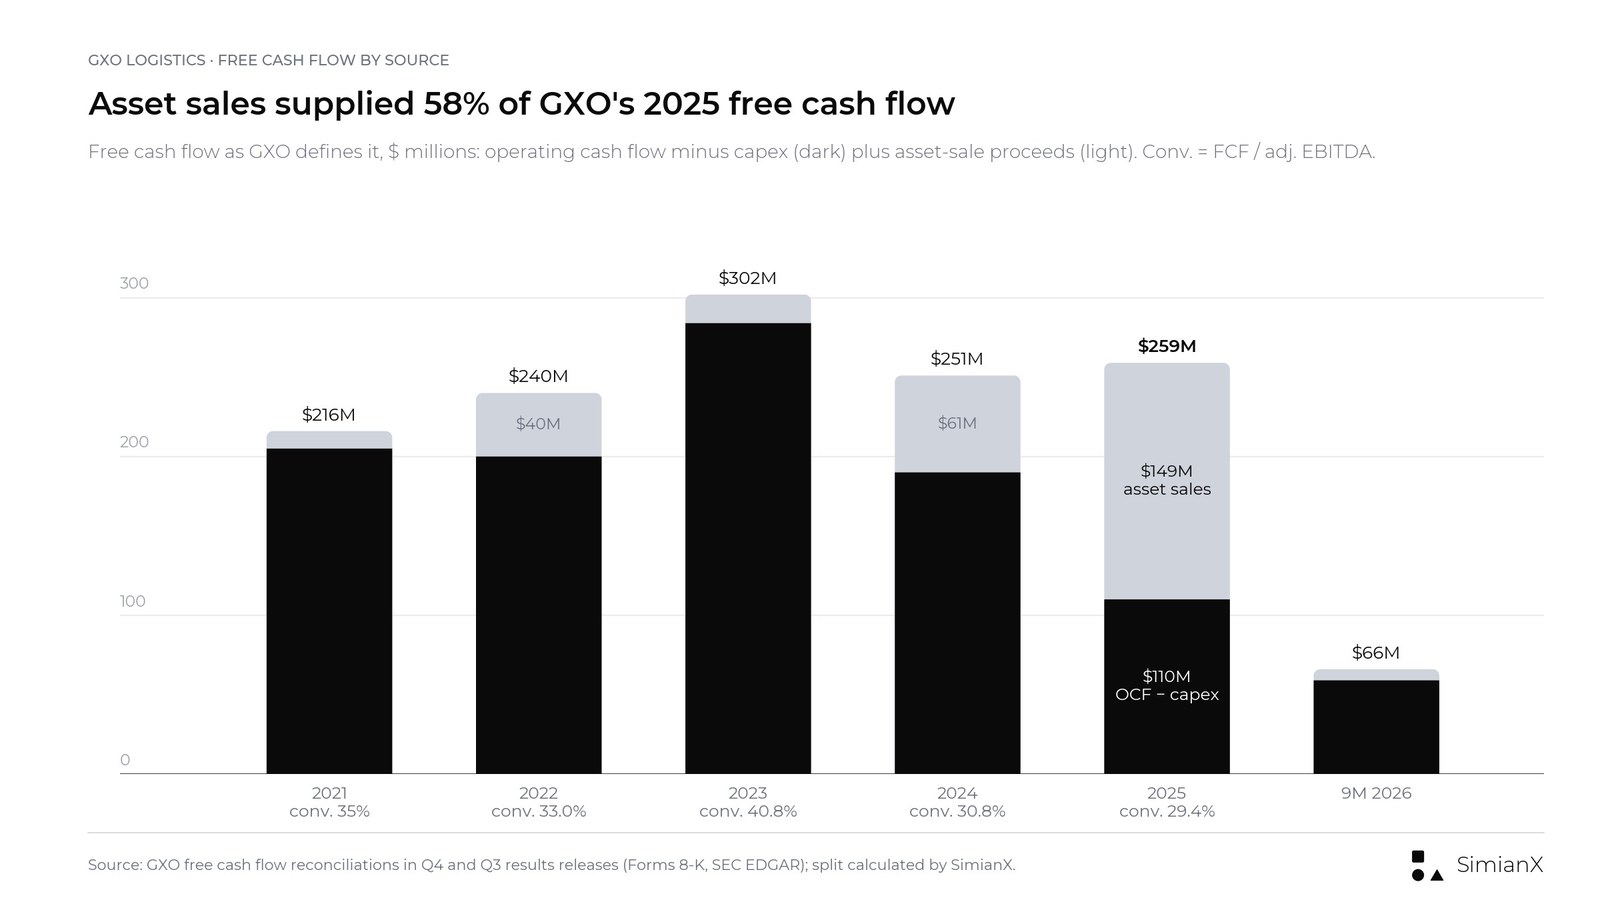
В 2025 году $149 млн из $259 млн свободного денежного потока GXO пришлись на продажу основных средств.
Продажа активов объясняет и третий квартал. Свободный денежный поток снизился до $85 млн с $187 млн, однако в третьем квартале 2025 года поступления от продажи активов составили $99 млн против $3 млн в этом году. Без учета этих поступлений операционный денежный поток за вычетом капзатрат составил $82 млн против $88 млн. За девять месяцев он улучшился до $59 млн с минус $5 млн. Реальное давление испытывал операционный денежный поток, который сократился за квартал на $76 млн из-за роста дебиторской задолженности: в отчете GXO о движении денежных средств за девять месяцев отток по дебиторской задолженности составил $215 млн против $76 млн годом ранее.
Прогноз на 2026 год требует очень сильного четвертого квартала. Конверсия 30–40% при скорректированной EBITDA $945–965 млн означает свободный денежный поток за год в размере $284–386 млн. С учетом $66 млн, полученных по сентябрь, четвертый квартал должен принести $218–320 млн (расчет SimianX). Лучший четвертый квартал GXO с момента выделения — $163 млн в 2025 году, включая $48 млн от продажи активов, а лучший квартал вообще — $191 млн в 3 кв. 2023.
На 2030 год GXO ставит цель по конверсии 40–50%. По словам компании, около 10 процентных пунктов обеспечат оборотный капитал (стандартные условия оплаты, ускоренное выставление счетов и сбор платежей, контракты с условиями, стимулирующими клиента платить быстрее), капзатраты на уровне 2–3% выручки (2,5% в 2025 году и около 2,0% за девять месяцев 2026 года, расчеты SimianX) и снижение разовых денежных расходов по мере завершения интеграции Wincanton. При конверсии выше 40% GXO прогнозирует совокупный операционный денежный поток более $3,5 млрд в 2027–2030 годах, капзатраты около $1,5 млрд и свободный денежный поток более $2,0 млрд.
На что смотреть: свободный денежный поток в четвертом квартале 2026 года и то, какая его часть придется на продажу активов.
Метрика 6: чистая долговая нагрузка и баланс
На 30 сентября 2026 года у GXO было $340 млн денежных средств, $2,818 млрд совокупного долга (включая $497 млн финансовой аренды и прочих обязательств) и $2,480 млрд чистого долга. При скорректированной EBITDA за последние двенадцать месяцев в размере $925 млн чистая долговая нагрузка составила 2,7x. Денежные средства сократились с $854 млн на конец 2025 года после погашения долга на $401 млн и выкупа акций на $102 млн за первые девять месяцев.
С момента закрытия сделки по Wincanton в апреле 2024 года долговая нагрузка держится в диапазоне от 2,5x до 3,1x; на конец 2023 года она составляла 1,6x. Новая финансовая политика предусматривает баланс с инвестиционным рейтингом, коэффициент чистой долговой нагрузки около 2,0x в перспективе и погашение срочного кредита на $275 млн в первом полугодии 2027 года. При текущей EBITDA за последние двенадцать месяцев уровень 2,0x означал бы чистый долг около $1,85 млрд, что примерно на $630 млн ниже сентябрьского уровня (расчет SimianX). Часть этого разрыва может закрыть рост EBITDA без сокращения долга.
На что смотреть: погашение срочного кредита в первом полугодии 2027 года и то, продолжится ли выкуп акций, пока долговая нагрузка превышает 2,5x.
Метрика 7: выкуп акций, ROIC и скорректированная EPS
GXO определила порядок приоритетов: инвестировать 2–3% выручки в капзатраты, сохранять баланс с инвестиционным рейтингом, возвращать избыточный капитал акционерам и проводить сделки M&A лишь выборочно — в Северной Америке, Азиатско-Тихоокеанском регионе или ради новых компетенций. Новые цифры:
- Выкуп акций: около $1 млрд до 2030 года, более $200 млн в год, с финансированием из свободного денежного потока. В 2026 году по сентябрь GXO выкупила акции на $100 млн (2,1 млн акций по средней цене $47,46), и в рамках действующего разрешения на выкуп оставалось $200 млн. При 113,0 млн акций в обращении $1 млрд — это около 15% рыночной стоимости GXO по цене закрытия $57,20 (расчет SimianX).
- Доступные средства: согласно слайду об источниках и использовании средств, в 2027–2030 годах после капзатрат и погашения срочного кредита у GXO будет более $1,7 млрд на выплаты акционерам и выборочные приобретения.
- ROIC: 9% в 2025 году по новому определению; к 2030 году планируется улучшение более чем на 500 bp.
- Скорректированная EPS: рост более 20% в год в 2025–2030 годах. От базы 2025 года в $2,51 это означает около $6,25 или больше в 2030 году (расчет SimianX). Прогноз на 2026 год — $2,95–3,15.
Именно по скорректированной EPS разрыв между обещаниями и фактическими результатами наиболее велик. Скорректированная прибыль GXO на акцию составила $2,09 в 2021 году, $2,85 в 2022 году, $2,59 в 2023 году, $2,80 в 2024 году и $2,51 в 2025 году. Через четыре года после выделения скорректированная EPS оказалась ниже уровня 2022 года.
GXO по кварталам: с 1 кв. 2024 по 3 кв. 2026
| Квартал | Выручка | Отчетный рост | Органический рост | Скорр. EBITDA | Маржа скорр. EBITDA | Скорр. разводн. EPS | Свободный денежный поток |
|---|---|---|---|---|---|---|---|
| 1 кв. 2024 | $2456 млн | 5,7% | 1,0% | $154 млн | 6,3% | $0,45 | −$17 млн |
| 2 кв. 2024 | $2846 млн | 18,9% | 2,5% | $187 млн | 6,6% | $0,55 | $31 млн |
| 3 кв. 2024 | $3157 млн | 27,8% | 2,6% | $223 млн | 7,1% | $0,79 | $110 млн |
| 4 кв. 2024 | $3250 млн | 25,5% | 3,9% | $251 млн | 7,7% | $1,00 | $127 млн |
| 1 кв. 2025 | $2977 млн | 21,2% | 2,7% | $163 млн | 5,5% | $0,29 | −$48 млн |
| 2 кв. 2025 | $3299 млн | 15,9% | 5,6% | $212 млн | 6,4% | $0,57 | −$43 млн |
| 3 кв. 2025 | $3395 млн | 7,5% | 3,9% | $251 млн | 7,4% | $0,79 | $187 млн |
| 4 кв. 2025 | $3507 млн | 7,9% | 3,5% | $255 млн | 7,3% | $0,87 | $163 млн |
| 1 кв. 2026 | $3298 млн | 10,8% | 4,1% | $200 млн | 6,1% | $0,50 | −$31 млн |
| 2 кв. 2026 | $3441 млн | 4,3% | 3,4% | $219 млн | 6,4% | $0,59 | $12 млн |
| 3 кв. 2026 | $3590 млн | 5,7% | 6,4% | $251 млн | 7,0% | $0,89 | $85 млн |
Источник: квартальные результаты GXO, Exhibit 99.1 к формам 8-K в SEC EDGAR. Маржа за 4 кв. 2024 и 4 кв. 2025 — расчеты SimianX; остальные значения совпадают с маржой, раскрытой GXO. Отчетный рост со 2 кв. 2024 по 1 кв. 2025 включает Wincanton, консолидируемую с 29 апреля 2024 года. Скорректированная EBITDA за 1 кв. 2026 включает чистый положительный эффект в $12,5 млн год к году, в основном за счет досрочного ухода с одного из объектов и сроков признания расходов на расторжение контрактов. Свободный денежный поток включает поступления от продажи активов в размере $99 млн в 3 кв. 2025, $48 млн в 4 кв. 2025 и $45 млн в 4 кв. 2024.
Выделяются три закономерности. Бизнес сезонный: первый квартал — самый слабый, а четвертый — самый сильный как по марже, так и по денежному потоку. Отчетный рост выручки в течение четырех кварталов после приобретения Wincanton завышал реальную динамику бизнеса. И маржа не расширилась: скорректированная маржа EBITDA в третьем квартале составила 7,1% в 2024 году, 7,4% в 2025 году и 7,0% в 2026 году.
Прогноз скорректированной EBITDA на 2026 год в размере $945–965 млн при $670 млн, полученных по сентябрь, предполагает $275–295 млн в четвертом квартале, что на 8–16% выше $255 млн в 4 кв. 2025 (расчет SimianX).
Цели Дня инвестора 2023 года и фактические результаты GXO
GXO стала самостоятельной компанией 2 августа 2021 года в результате выделения из XPO — по той же схеме разделения, которую FedEx сейчас использует для своего грузового бизнеса. На первом Дне инвестора 12 января 2023 года тогдашний генеральный директор Malcolm Wilson поставил цели на 2027 год. GXO пересмотрела их 24 апреля 2024 года, включив в расчет Wincanton и снизив показатели. В последний раз компания подтвердила цели на 2027 год в презентации результатов в августе 2024 года; в последующих релизах о результатах они не упоминались, а в материалах ноября 2026 года их заменил описанный выше прогноз на 2027 год, ориентированный на маржу. Patrick Kelleher стал генеральным директором в августе 2025 года.
| Цель на 2027 год (поставлена 12 янв. 2023) | Пересмотр 24 апр. 2024 | Фактический результат GXO | Вердикт |
|---|---|---|---|
| Органический рост выручки 8–12% в год, 2021–2027 | Около 10% в год, 2024–2027 | 15,4% (2022), 2,3% (2023), 2,5% (2024), 3,9% (2025); около 5,9% в год в 2021–2025 годах (расчет SimianX) | Не выполнена |
| Выручка около $17 млрд | $15,5–16,0 млрд | $13,2 млрд в 2025 году с учетом приобретений; около $13,8 млрд за двенадцать месяцев по сентябрь 2026 | Отставание |
| Скорректированная EBITDA около $1,6 млрд (около 17% в год от $611 млн в 2021 году) | $1,25–1,30 млрд (около 15% в год с 2024 года) | $881 млн в 2025 году; прогноз $945–965 млн на 2026 год | Не выполнена |
| Расчетная скорректированная маржа EBITDA около 9,4% (расчет SimianX) | Около 7,8–8,4% (расчет SimianX) | 6,7% в 2025 году; прогноз на 2027 год теперь выше 7,1% | Не выполнена |
| Конверсия свободного денежного потока выше 30% | Выше 30% | 33,0% (2022), 40,8% (2023), 30,8% (2024), 29,4% (2025) | В основном выполнена, при поддержке продажи активов |
| Совокупный свободный денежный поток около $2 млрд, 2021–2027 | Не повторялась | $1,27 млрд в 2021–2025 годах плюс $66 млн за девять месяцев 2026 года | Достижима, только если 2026 и 2027 годы выполнят цели по денежному потоку |
| Операционный ROIC выше 30% | Выше 30% | 46% в 2024 году; 45,6% за двенадцать месяцев по сентябрь 2026 | Выполнена по старому определению; по новому — 9% |
| Не ставилась | Рост скорр. EPS более 15% в год, 2024–2027 | $2,80 (2024), $2,51 (2025), прогноз $2,95–3,15 на 2026 год | Отставание |
Источник: релизы GXO от 12 янв. 2023 и 24 апр. 2024; релизы о годовых результатах за 2022–2026 годы. Расчетная маржа — целевая EBITDA, деленная на соответствующий целевой показатель выручки.
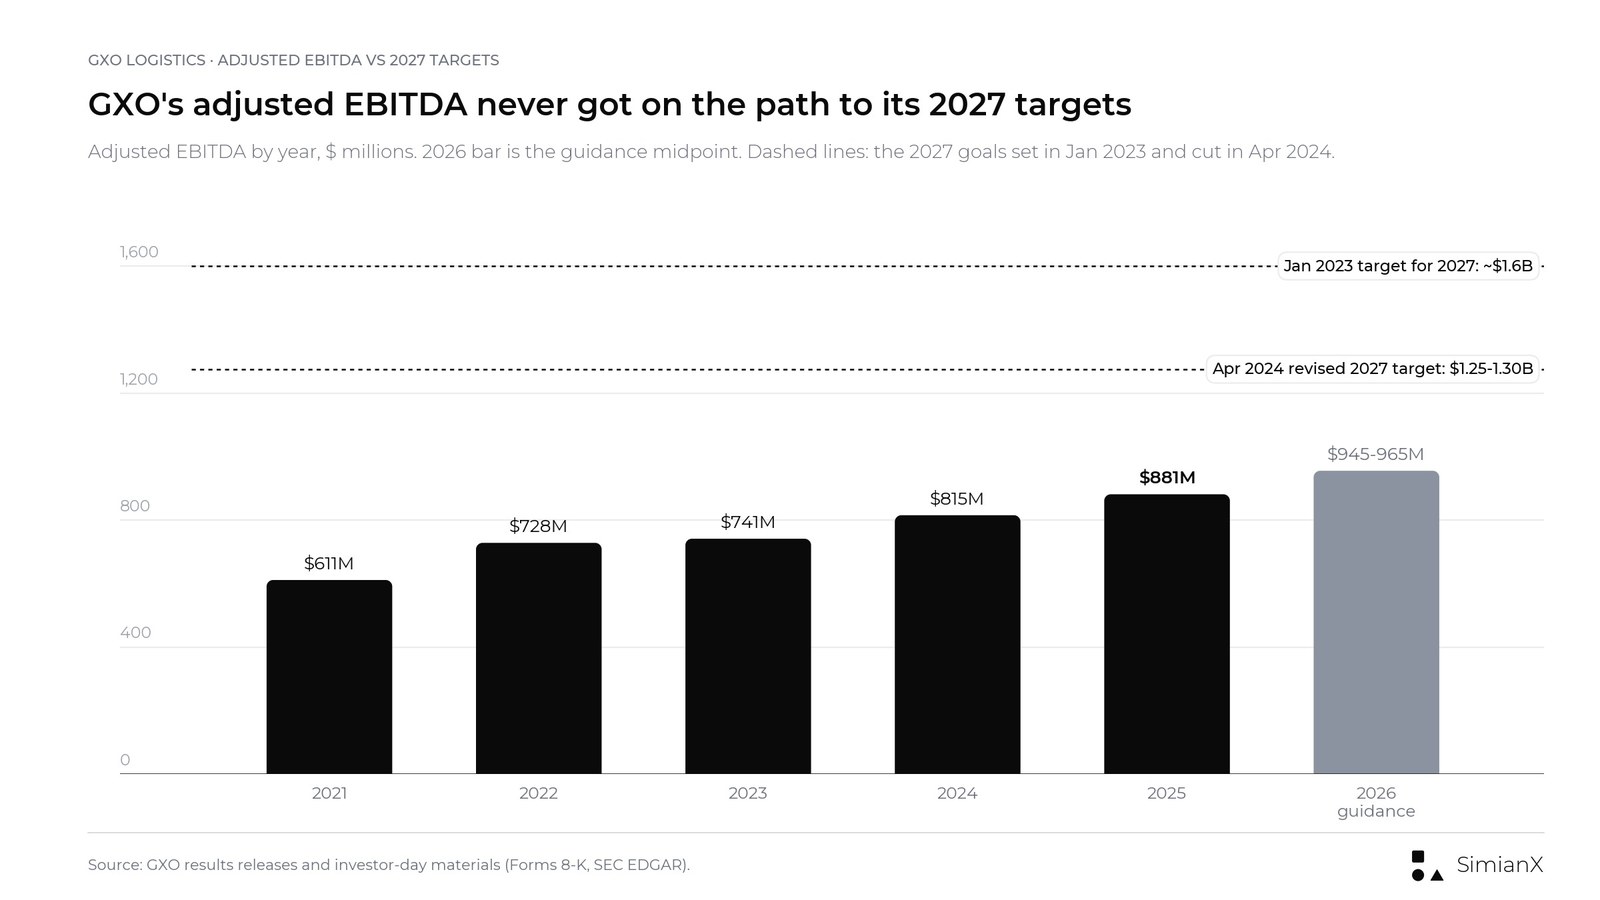
Скорректированная EBITDA GXO росла каждый год начиная с 2021-го, но ни разу не теми темпами, которых требовала любая из двух версий целей на 2027 год.
Закономерность вполне конкретна. GXO выполнила цели, зависящие от дисциплины в распределении капитала (операционный ROIC и в основном конверсия денежного потока), и не выполнила те, что зависят от роста и маржи. Как и в случае с прогнозами Уолл-стрит по S&P 500 на конец года, история прежних прогнозов — лучший контекст для оценки новых.
Вердикт рынка уже заложен в цене. 11 января 2023 года, вечером того дня, когда были опубликованы первые цели, GXO закрылась на уровне $48,96, а на следующий день выросла на 5,96%. С того закрытия по 16 ноября 2026 года акции прибавили 16,8%, тогда как SPY вырос на 87,1% (ценовая доходность, расчет SimianX по ценам закрытия Polygon.io и Nasdaq.com). В день снижения целей на 2027 год, 24 апреля 2024 года, акции упали на 2,07%.
История прогнозов GXO, 2023–2026
| Год | Показатель | Первый прогноз | Последний прогноз | Факт |
|---|---|---|---|---|
| 2023 | Органический рост | 6–8% (12 янв.) | 2–4% (7 нояб.) | 2,3% |
| 2023 | Скорр. EBITDA | $700–730 млн | $730–755 млн | $741 млн |
| 2023 | Скорр. разводненная EPS | $2,30–2,50 (14 февр.) | $2,55–2,65 | $2,59 |
| 2024 | Органический рост | 2–5% (13 февр.) | 2–5% | 2,5% |
| 2024 | Скорр. EBITDA | $760–790 млн | $805–835 млн (с учетом Wincanton) | $815 млн |
| 2024 | Скорр. разводненная EPS | $2,70–2,90 | $2,73–2,93 | $2,80 |
| 2025 | Органический рост | 3–6% (12 февр.) | 3,5–6,5% | 3,9% |
| 2025 | Скорр. EBITDA | $840–860 млн | $865–885 млн | $881 млн |
| 2025 | Скорр. разводненная EPS | $2,40–2,60 | $2,43–2,63 | $2,51 |
| 2026 | Органический рост | 4–5% (10 февр.) | 4–5% (подтвержден 3 нояб.) | 4,7% по сентябрь |
| 2026 | Скорр. EBITDA | $930–970 млн | $945–965 млн | $670 млн по сентябрь |
| 2026 | Скорр. разводненная EPS | $2,85–3,15 | $2,95–3,15 | $1,98 по сентябрь |
| 2026 | Конверсия FCF | 30–40% | 30–40% | FCF $66 млн по сентябрь |
Источник: релизы GXO о квартальных результатах за 2023–2026 годы. Прогноз конверсии FCF составлял около 30% в 2023 году, 30–40% в 2024 году и 25–35% в 2025 году; фактическая конверсия — 40,8%, 30,8% и 29,4% соответственно.
История прогнозов складывается в четкую картину. В каждом из последних трех лет GXO укладывалась по скорректированной EBITDA в последний прогнозный диапазон, а в 2025 году — в его верхнюю половину. Органический рост в 2023, 2024 и 2025 годах оказывался в нижней половине диапазона, а в 2023 году — намного ниже первоначальных 6–8%. Это то же разделение, что и в долгосрочных целях: по прибыли компания была надежна, а рост выручки оставался слабым звеном. План на 2030 год зависит от роста сильнее, чем любой предыдущий прогноз.
Как акции GXO реагировали на отчетность и Дни инвестора
| Сессия | Событие | Закрытие GXO | Изменение GXO | Изменение SPY | GXO минус SPY |
|---|---|---|---|---|---|
| 12 янв. 2023 | День инвестора; поставлены цели на 2027 год | $51,88 | +5,96% | +0,36% | +5,6 п. п. |
| 15 февр. 2023 | Результаты за 4 кв. 2022 | $50,53 | −5,00% | +0,32% | −5,3 п. п. |
| 10 мая 2023 | Результаты за 1 кв. 2023 | $54,71 | +2,90% | +0,47% | +2,4 п. п. |
| 3 авг. 2023 | Результаты за 2 кв. 2023 | $63,54 | −1,75% | −0,29% | −1,5 п. п. |
| 8 нояб. 2023 | Результаты за 3 кв. 2023 | $54,28 | +3,75% | +0,07% | +3,7 п. п. |
| 14 февр. 2024 | Результаты за 4 кв. 2023 | $54,49 | −1,20% | +0,91% | −2,1 п. п. |
| 24 апр. 2024 | Предварительные итоги 1 кв. 2024; цели на 2027 год снижены | $49,10 | −2,07% | −0,05% | −2,0 п. п. |
| 8 мая 2024 | Результаты за 1 кв. 2024 | $50,93 | −0,49% | +0,01% | −0,5 п. п. |
| 6 авг. 2024 | Результаты за 2 кв. 2024 | $47,48 | −3,79% | +0,92% | −4,7 п. п. |
| 5 нояб. 2024 | Результаты за 3 кв. 2024 | $57,70 | −1,54% | +1,21% | −2,8 п. п. |
| 13 февр. 2025 | Результаты за 4 кв. 2024 | $36,31 | −15,08% | +1,06% | −16,1 п. п. |
| 8 мая 2025 | Результаты за 1 кв. 2025 | $39,71 | +4,28% | +0,70% | +3,6 п. п. |
| 6 авг. 2025 | Результаты за 2 кв. 2025 | $50,49 | +3,08% | +0,77% | +2,3 п. п. |
| 5 нояб. 2025 | Результаты за 3 кв. 2025 | $52,54 | −5,11% | +0,35% | −5,5 п. п. |
| 11 февр. 2026 | Результаты за 4 кв. 2025 | $63,35 | +9,22% | −0,02% | +9,2 п. п. |
| 6 мая 2026 | Результаты за 1 кв. 2026 | $49,91 | +0,12% | +1,39% | −1,3 п. п. |
| 5 авг. 2026 | Результаты за 2 кв. 2026 | $47,62 | −9,07% | −0,20% | −8,9 п. п. |
| 4 нояб. 2026 | Результаты за 3 кв. 2026 | $56,96 | +9,48% | +1,65% | +7,8 п. п. |
| 16 нояб. 2026 | День инвестора; поставлены цели на 2030 год | $57,20 | +4,70% | −1,91% | +6,6 п. п. |
Источник: дневные цены закрытия Polygon.io, сверенные с Nasdaq.com; данные за 16 ноября основаны на официальных ценах закрытия Nasdaq.com. Изменения рассчитаны от закрытия до закрытия. GXO обычно отчитывается после закрытия рынка, поэтому реакция приходится на следующую сессию. Исключения: релиз ко Дню инвестора в январе 2023 года вышел накануне вечером, а предварительные результаты в апреле 2024 года и отчет за 2 кв. 2024 — до открытия торгов, поэтому в этих случаях реакция пришлась на тот же день.
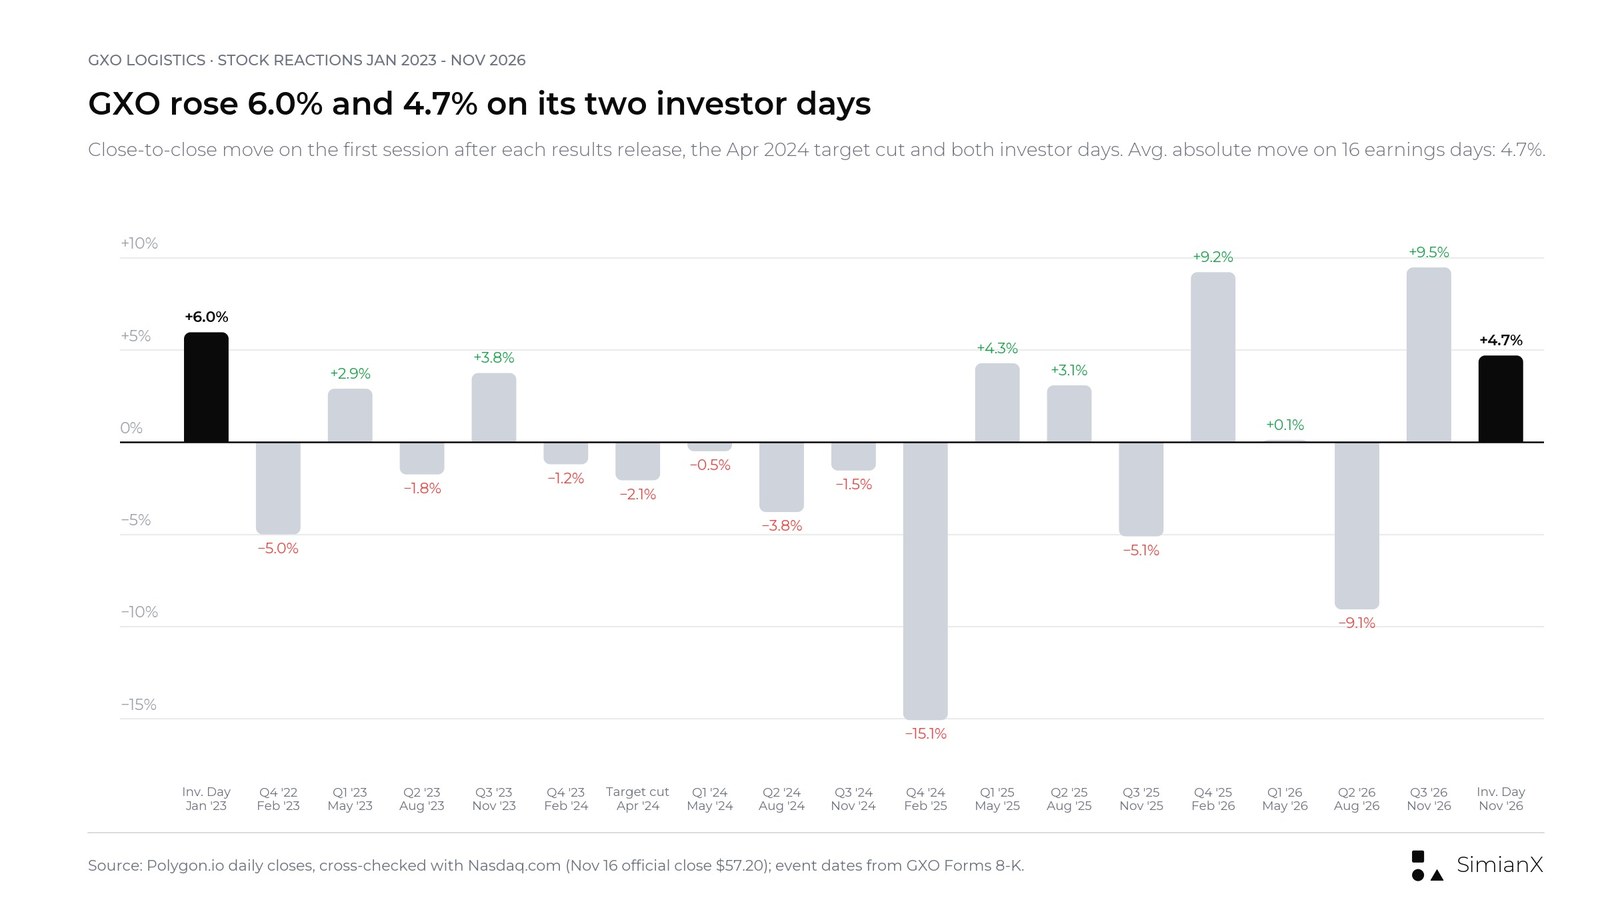
Изменения цены акций GXO от закрытия до закрытия в дни публикации результатов и Дни инвестора с января 2023 года.
По итогам 16 квартальных отчетов с февраля 2023 года акции GXO росли семь раз и падали девять раз; среднее абсолютное изменение составило 4,7%. Крупнейшим стало падение на 15,08% 13 февраля 2025 года, когда GXO дала прогноз скорректированной EPS на 2025 год в размере $2,40–2,60 — ниже только что объявленных $2,80 за 2024 год. Четыре последних отчета вызвали движения на +9,2%, +0,1%, −9,1% и +9,5%. Оба Дня инвестора подняли акции в день проведения — на 5,96% в 2023 году и на 4,70% в 2026 году; первый рост оказался недолговечным.
Что может двигать акции GXO дальше
| Сценарий | Сигналы в ближайшие четыре–шесть кварталов | Вероятная интерпретация |
|---|---|---|
| Позитивный сценарий | FCF в 4 кв. 2026 от $218 млн без крупных продаж активов; более $850 млн законтрактованной выручки на 2027 год; квартальный органический рост выше 5,5% | Рынок начинает закладывать в цену план на 2030 год как реалистичный |
| Базовый сценарий | Органический рост 4–6%; скорректированная маржа EBITA постепенно приближается к 4,5%; долговая нагрузка медленно снижается к 2,5x | Акции торгуются исходя из ближайшей прибыли, а не из целей на 2030 год |
| Негативный сценарий | Органический рост снова около 3%; FCF опять держится на продаже активов; внедрение LMS отстает от графика | Инвесторы воспринимают цели на 2030 год как повторение целей на 2027 год |
Это аналитические сценарии, а не целевые цены или инвестиционные рекомендации.
Риски для плана на 2030 год
Концентрация в Великобритании
На Великобританию пришлось 48% выручки GXO в 2025 году, а крупнейший в истории компании контракт — с National Health Service Supply Chain (организацией, отвечающей за снабжение Национальной службы здравоохранения Англии) — оценивается примерно в $2,5 млрд за весь срок действия. Потребительский спрос в Великобритании, стоимость рабочей силы и курс фунта оказывают непропорционально большое влияние на результаты.
Персонал и исполнение
На оплату труда приходится около 60% складских затрат. Рост зарплат, нехватка персонала и медленное внедрение LMS могут свести на нет экономию, на которой строится план.
Затраты на запуск и сроки реализации воронки продаж
Новым контрактам нужны площадки, оборудование, системы и персонал еще до того, как появится выручка. Если воронка продаж будет превращаться в выручку позже запланированного, рост замедлится, а маржа окажется под давлением.
Валютный риск
Большая часть выручки приходится на фунты стерлингов и евро. Органический рост не учитывает валютный фактор, а отчетная выручка, EBITDA и EPS — учитывают.
Долговая нагрузка и распределение капитала
Чистая долговая нагрузка на уровне 2,7x оставляет меньше пространства для маневра, чем 1,6x до покупки Wincanton. Выкуп акций более чем на $200 млн в год и снижение долга финансируются из одного и того же свободного денежного потока.
Отдача от технологий
GXO рассчитывает, что ИИ, автоматизация и человекоподобные роботы повысят производительность, однако цели по экономии — это оценки менеджмента, а кривая стоимости гуманоидов в презентации носит иллюстративный характер.
Часто задаваемые вопросы
Когда прошел День инвестора GXO 2026?
GXO провела День инвестора 2026 года 16 ноября 2026 года на Нью-Йоркской фондовой бирже; мероприятие началось в 9:00 по восточному времени. Пресс-релиз и презентация были поданы в SEC по форме 8-K в то же утро.
Каковы финансовые цели GXO на 2030 год?
GXO нацелена на органический рост выручки более 7% в год в 2027–2030 годах, скорректированную маржу EBITA выше 6,5% в 2030 году (более чем на 240 базисных пунктов выше 4,1% в 2025 году), конверсию свободного денежного потока на уровне 40–50% от скорректированной EBITDA, рост скорректированной EPS более 20% в год в 2025–2030 годах и ROIC более чем на 500 базисных пунктов выше уровня 2025 года.
Каков прогноз GXO на 2027 год?
Предварительный прогноз на 2027 год: органический рост выручки выше 5,5%, скорректированная маржа EBITDA выше 7,1% и скорректированная маржа EBITA выше 4,5%. Кроме того, GXO планирует погасить срочный кредит на $275 млн в первом полугодии 2027 года.
Выполнила ли GXO цели Дня инвестора 2023 года?
В основном нет. Цели, поставленные в январе 2023 года, предполагали органический рост на 8–12% в год и скорректированную EBITDA около $1,6 млрд в 2027 году. Органический рост GXO в 2023–2025 годах составлял в среднем около 2,9% в год, а скорректированная EBITDA в 2025 году — $881 млн. В апреле 2024 года цели были снижены, а теперь их заменил план на 2030 год. Цель по операционному ROIC GXO выполнила, а цель по конверсии денежного потока — в основном.
Как акции GXO отреагировали на День инвестора?
16 ноября 2026 года акции GXO закрылись на уровне $57,20, прибавив 4,70%, тогда как SPY упал на 1,91%. Еще 4 ноября, после результатов за третий квартал, бумаги выросли на 9,48%.
Как GXO рассчитывает конверсию свободного денежного потока?
GXO делит свободный денежный поток на скорректированную EBITDA. Свободный денежный поток компания рассчитывает как операционный денежный поток за вычетом капитальных затрат плюс поступления от продажи основных средств. В 2025 году поступления от продажи активов в размере $149 млн составили 58% свободного денежного потока в $259 млн.
Каковы результаты GXO за 3 кв. 2026?
Выручка составила $3,590 млрд, увеличившись на 5,7%, при органическом росте 6,4%. Скорректированная EBITDA осталась на уровне $251 млн, скорректированная разводненная EPS выросла до $0,89 с $0,79, а свободный денежный поток составил $85 млн. Объем новых контрактов достиг $375 млн (+34%), а воронка продаж — рекордных $3,1 млрд.
Когда GXO опубликует следующую отчетность?
GXO пока не объявила дату публикации результатов за четвертый квартал 2026 года. Три последних отчета за четвертый квартал выходили 10 февраля 2026 года, 12 февраля 2025 года и 13 февраля 2024 года.
Вывод: убедительный план по затратам, привязанный к недоказанному плану роста
План на 2030 год конкретнее плана 2023 года. В нем названы рычаги, дана их денежная оценка ($240–310 млн чистой экономии), установлены этапы внедрения системы управления персоналом и GXO IQ, а для маржи (скорректированная EBITA) и доходности (ROIC с учетом гудвила) приняты более строгие критерии. За выполнением такого плана проще следить.
Слабое место то же, что подвело цели на 2027 год: рост. GXO просит инвесторов поверить, что компания, органически росшая на 2–4% в год в 2023–2025 годах, вырастет более чем на 5,5% в 2027 году и более чем на 7% в год после этого. Все остальные цели — от операционного рычага в марже до свободного денежного потока, из которого должен финансироваться выкуп акций на $1 млрд, — опираются на это допущение.
Следующие контрольные точки близко. Результаты за четвертый квартал 2026 года должны показать, способна ли GXO генерировать $218 млн или более свободного денежного потока за квартал, не опираясь на продажу активов, и войдет ли она в 2027 год с более чем $850 млн уже законтрактованной выручки. Эти две цифры скажут о плане на 2030 год больше, чем ралли в День инвестора.
Эта статья подготовлена исключительно в исследовательских целях и не является персональной инвестиционной рекомендацией или советом покупать либо продавать какие-либо ценные бумаги.
Читайте также
- FedEx 2026: выделение Freight, топливные сборы и акции FDX
- Квартальная отчётность Tetra Tech: итоги Q4 FY2026 и TTEK
- Промышленные акции после промежуточных выборов: 1926–2022
- Акции Unitree после IPO: +460% в первый день, затем вдвое
- Прогноз S&P 500 на 2027 год: цели Уолл-стрит и их точность
Источники
- GXO: GXO объявляет финансовые цели на 2030 год на Дне инвестора (16 нояб. 2026)
- SEC EDGAR: GXO Form 8-K, Exhibit 99.1, пресс-релиз ко Дню инвестора
- SEC EDGAR: GXO Form 8-K, Exhibit 99.2, презентация ко Дню инвестора 2026
- SEC EDGAR: релиз GXO о результатах за 3 кв. 2026, Exhibit 99.1
- SEC EDGAR: презентация результатов GXO за 3 кв. 2026
- GXO: GXO публикует результаты за третий квартал 2026 года
- SEC EDGAR: релиз GXO о результатах за 2 кв. 2026
- SEC EDGAR: релиз GXO о результатах за четвертый квартал и весь 2025 год
- SEC EDGAR: релиз GXO ко Дню инвестора в январе 2023 года с целями на 2027 год
- SEC EDGAR: релиз GXO от 24 апреля 2024 года о пересмотре целей на 2027 год
- GXO: анонс Дня инвестора 2026
- GXO Investor Relations: календарь мероприятий
- Nasdaq.com: исторические котировки GXO
- Investopedia: EBITDA
- Investopedia: свободный денежный поток
- Investopedia: органический рост
- Investopedia: рентабельность инвестированного капитала


