
 Автор: Muke
Результаты Tetra Tech за Q4 FY2026: квартальная таблица, портфель заказов, денежный поток, прогноз на FY2027 и реакция акций TTEK
Tetra Tech опубликовала результаты за четвёртый квартал 2026 финансового года в момент закрытия рынка США в среду, 11 ноября, и превзошла собственный прогноз. Чистая выручка в $1,15 млрд оказалась выше середины диапазона от $1,12 млрд до $1,17 млрд, а скорректированная EPS в $0,49 (EPS по GAAP $0,51) превысила и прогноз от $0,45 до $0,48, и консенсус аналитиков в $0,47. Портфель заказов вырос на 13% год к году, до $4,67 млрд. Первый прогноз на 2027 финансовый год предполагает EPS от $1,65 до $1,80, то есть середину в $1,725 против консенсуса в $1,74. Акции TTEK, которые в сессию перед публикацией упали на 7,5%, до $37,61, 12 ноября закрылись на уровне $39,43, прибавив 4,8%, тогда как ETF на S&P 500 (SPY) снизился на 0,4%.
Эта страница — справочник по отчётности Tetra Tech. Сначала она была подготовлена до публикации, а теперь обновлена с учётом результатов. В одной таблице собраны девять кварталов результатов, раскрытых компанией; здесь же отслеживаются портфель заказов и денежный поток, результаты Q4 сверяются с прогнозом, новый прогноз на 2027 финансовый год сопоставляется с консенсусом, и показано, как двигались акции TTEK после каждого из последних 13 квартальных отчётов. Вопрос тот же, что ставился в исходном черновике: сможет ли окрепший портфель заказов превратиться в устойчивый рост после потери большей части работ в сфере международного развития по заказу США? Превышение одной оценки EPS на два цента само по себе на него не отвечает.
Обновлено 13 ноября 2026 года (тихоокеанское время США) с учётом результатов Tetra Tech за Q4 FY2026 (FY — финансовый год компании; форма 8-K, Exhibit 99.1, опубликовано 11 ноября в 16:00 по восточному времени), конференц-звонка 12 ноября и официальных цен закрытия 12 ноября. Впервые опубликовано 10 ноября, до выхода релиза. Источники: пресс-релизы Tetra Tech о результатах по форме 8-K, формы 10-Q и 10-K в SEC EDGAR, пресс-релизы компании, датированные оценки Zacks (через Nasdaq.com) и Kiplinger, а также дневные цены закрытия от Polygon.io, сверенные с Nasdaq.com. Раскрытые показатели, прогнозы, оценки и наши собственные расчёты везде помечены.
Результаты Tetra Tech за Q4 FY2026 против прогноза и консенсуса
| Пункт | Прогноз или оценка | Раскрыто | Итог |
|---|---|---|---|
| Чистая выручка за Q4 | $1,12–1,17 млрд (компания) | $1 152,9 млн | Выше середины в $1 145 млн; −0,9% год к году |
| Выручка по GAAP за Q4 | — | $1 337,4 млн | +0,5% год к году |
| EPS за Q4 | $0,45–0,48 (компания); консенсус $0,47 | По GAAP $0,51; скорректированная $0,49 | Выше верхней границы прогноза; скорректированная EPS +9% год к году |
| Операционная прибыль за Q4 | — | $188,4 млн | $181,3 млн годом ранее |
| Скорректированная EBITDA за Q4 | — | $194,5 млн | Маржа выросла на 90 базисных пунктов год к году (компания) |
| Портфель заказов на 27 сентября 2026 года | — | $4,67 млрд | +13% год к году; +4% к июню |
| Чистая выручка за FY2026 | $4,315–4,365 млрд | $4 348,3 млн | В пределах диапазона; −5,8% к FY2025 |
| EPS за FY2026 | $1,56–1,59 (скорр.) | По GAAP $1,69; скорректированная $1,60 | Выше верхней границы скорректированного диапазона |
| Операционный денежный поток за FY2026 | — | $523,0 млн | +14% год к году |
Источник: пресс-релиз Tetra Tech о результатах за Q4 и 2026 финансовый год (форма 8-K, Exhibit 99.1), 11 ноября 2026 года; прогноз — из релиза от 29 июля 2026 года; консенсус — Zacks через Nasdaq.com, 10 ноября. Изменения год к году, середина прогноза и изменение портфеля заказов к предыдущему кварталу — наши расчёты по раскрытым данным, кроме помеченных «компания».
Квартал принёс уверенное превышение по прибыли и солидный результат по выручке. Чистая выручка оказалась на 0,9% ниже, чем в Q4 FY2025, но в том квартале ещё было $97,8 млн выручки от USAID и Госдепартамента; без учёта эпизодических работ по ликвидации последствий бедствий, по данным компании, чистая выручка за Q4 выросла на 5%. На звонке 12 ноября генеральный директор Roger Argus сообщил, что работы для федерального правительства США составили 26% квартальной выручки и выросли на 9%, а коммерческая выручка в США выросла на 6%. По сегментам чистая выручка Government Services Group (GSG) снизилась на 5,2% год к году, до $512,6 млн, а чистая выручка Commercial/International Services Group (CIG) выросла на 2,8%, до $640,3 млн (наши расчёты по релизу).
EPS по GAAP ($0,51) оказалась выше скорректированной EPS ($0,49). В сверке скорректированной EBITDA в релизе исключена прибыль в $7,0 млн от переоценки условного возмещения по справедливой стоимости в Q4; отдельной сверки EPS релиз не приводит.
Прогноз на 2027 финансовый год против консенсуса в $1,74
| Пункт прогноза | Прогноз компании, 11 ноября 2026 года | Сравнение (наш расчёт) |
|---|---|---|
| Чистая выручка за Q1 FY2027 | $1,04–1,08 млрд | От +0,3% до +4,1% к Q1 FY2026 ($1 037,2 млн) |
| EPS за Q1 FY2027 | $0,36–0,38 | Q1 FY2026: $0,35 скорректированная, $0,40 по GAAP |
| Чистая выручка за FY2027 | $4,425–4,625 млрд | От +1,8% до +6,4% к FY2026 ($4 348,3 млн); середина +4,1% |
| EPS за FY2027 | $1,65–1,80 | Середина $1,725 против консенсуса $1,74; от +3,1% до +12,5% к скорректированной EPS за FY2026 в $1,60 |
Источники: пресс-релиз Tetra Tech о результатах за Q4 и 2026 финансовый год; консенсус на FY2027 — Zacks через Nasdaq.com, 10 ноября 2026 года, до выхода релиза.
Диапазон охватывает консенсус, но его середина на 1,5 цента ниже. Прогноз не учитывает вклад будущих поглощений. На звонке руководство заложило процентные расходы от $30 млн до $35 млн и эффективную ставку налога 27,5% и сообщило, что в 2027 финансовом году ожидает роста работ для федерального правительства США примерно на 5% и коммерческих работ в США примерно на 10%. В релизе не уточняется, рассчитан ли диапазон EPS на 2027 финансовый год по GAAP или в скорректированном виде, поэтому сравнение со скорректированным консенсусом требует этой оговорки.
Отчётность Tetra Tech за Q4 FY2026: главное
| Пункт | Значение | Источник и дата |
|---|---|---|
| Дата отчёта | Среда, 11 ноября 2026 года, опубликован в 16:00 по восточному времени (закрытие рынка США) | Объявление Tetra Tech, 21 октября 2026 года; время публикации — по Nasdaq.com |
| Конференц-звонок | Состоялся в четверг, 12 ноября 2026 года, в 8:00 по тихоокеанскому времени (11:00 по восточному) | Страница конференц-звонка Tetra Tech |
| Прогноз компании на Q4 | Чистая выручка $1,12–1,17 млрд; EPS $0,45–0,48 | Релиз за Q3 2026, 29 июля 2026 года |
| Консенсус по EPS до выхода релиза | $0,47 (2 аналитика) | Zacks через Nasdaq.com, 10 ноября; в календаре Kiplinger также было $0,47 |
| Квартал годом ранее (Q4 FY2025) | Выручка $1 330,1 млн; чистая выручка $1 163,3 млн; EPS $0,48, скорректированная EPS $0,45 | Релиз за Q4 2025, 12 ноября 2025 года |
| Прогноз на весь FY2026 | Чистая выручка $4,315–4,365 млрд; скорректированная EPS $1,56–1,59 | Релиз за Q3 2026 |
| Консенсус по EPS на FY2027 до выхода релиза | $1,74 (диапазон $1,72–1,75, 2 аналитика) | Zacks через Nasdaq.com, 10 ноября |
| Портфель заказов на 28 июня 2026 года | $4,49 млрд, +5% к предыдущему кварталу | Релиз за Q3 2026 |
| Портфель заказов на 27 сентября 2026 года | $4,67 млрд, +13% год к году | Релиз за Q4 2026 |
| Закрытие TTEK после отчёта | $39,43 (12 ноября 2026 года) после $37,61 11 ноября и $40,65 10 ноября; +17,6% с начала года против +11,0% у SPY | Polygon.io; официальные цены закрытия Nasdaq.com |
| Диапазон цен закрытия TTEK за 52 недели | От $26,18 (15 мая 2026 года) до $42,61 (10 февраля 2026 года) | Polygon.io |
Оценки аналитиков — это моментальные снимки сторонних источников, а не прогноз компании. В исходном черновике оценка Kiplinger была датирована 6 ноября и приводился пересчёт на китайское стандартное время; мы заменили и то и другое датированными источниками выше. Финансовый год Tetra Tech заканчивается в конце сентября (в 2025 году — 28 сентября), поэтому «Q4 FY2026» — это квартал, завершившийся в конце сентября 2026 года, а не календарный четвёртый квартал.
До выхода релиза консенсус в $0,47 находился внутри диапазона руководства, на цент ниже верхней границы. Поскольку в выборке Zacks было всего два аналитика, оценка была малопредставительной, и собственный диапазон компании служил более полезным ориентиром. В четырёх отчётах перед этим Tetra Tech каждый раз превосходила консенсус Zacks на 2–5 центов на акцию: $0,45 против $0,40 (Q4 FY2025), $0,35 против $0,31 (Q1 FY2026), $0,34 против $0,31 (Q2) и $0,42 против $0,40 (Q3). Q4 FY2026 стал пятым подряд: $0,49 против $0,47. Как показывает таблица реакций ниже, эти превышения не двигали акции надёжно в ту же сторону.
Среда, 11 ноября, была Днём ветеранов в США. Фондовые биржи США работали; рынок облигаций был закрыт.
Отчёт лучше всего оценивать как переход к 2027 финансовому году, а не только как сравнение с одной квартальной оценкой.
Отчётность Tetra Tech по кварталам: с Q4 FY2024 по Q4 FY2026
| Финансовый квартал (конец периода) | Выручка ($ млн) | Чистая выручка ($ млн) | EPS (GAAP) | Скорректированная EPS | Оставшиеся обязательства к исполнению ($ млрд) |
|---|---|---|---|---|---|
| Q4 FY2024 (29 сен. 2024) | 1 374,5 | 1 144,5 | $0,35 | $0,38 | 5,33 |
| Q1 FY2025 (29 дек. 2024) | 1 420,6 | 1 197,3 | $0,00 | $0,35 | 5,39 |
| Q2 FY2025 (30 мар. 2025) | 1 322,1 | 1 103,7 | $0,02 | $0,33 | 4,26 |
| Q3 FY2025 (29 июн. 2025) | 1 369,8 | 1 153,0 | $0,43 | $0,43 | 4,24 |
| Q4 FY2025 (28 сен. 2025) | 1 330,1 | 1 163,3 | $0,48 | $0,45 | 4,10 |
| Q1 FY2026 (28 дек. 2025) | 1 210,7 | 1 037,2 | $0,40 | $0,35 | 3,92 |
| Q2 FY2026 (29 мар. 2026) | 1 220,2 | 1 049,7 | $0,36 | $0,34 | 4,22 |
| Q3 FY2026 (28 июн. 2026) | 1 308,6 | 1 108,6 | $0,42 | $0,42 | 4,44 |
| Q4 FY2026 (27 сен. 2026) | 1 337,4 | 1 152,9 | $0,51 | $0,49 | — |
Источник: выручка, EPS по GAAP и оставшиеся обязательства к исполнению — из XBRL-отчётности Tetra Tech (формы 10-Q и 10-K); чистая выручка и скорректированная EPS — из пресс-релизов о результатах по форме 8-K. В Q3 FY2026 корректировок не было, поэтому скорректированная EPS равна EPS по GAAP. Большие расхождения между EPS по GAAP и скорректированной EPS в Q1 и Q2 FY2025 отражают резерв под судебные обязательства в $115,0 млн и обесценение гудвила на $92,4 млн, связанное с расторжением контрактов USAID. Оставшиеся обязательства к исполнению — показатель из обязательной отчётности, близкий к портфелю заказов из пресс-релизов, но не идентичный ему. Данные за Q4 FY2026 взяты из релиза от 11 ноября 2026 года; оставшиеся обязательства к исполнению за этот квартал появятся в форме 10-K.
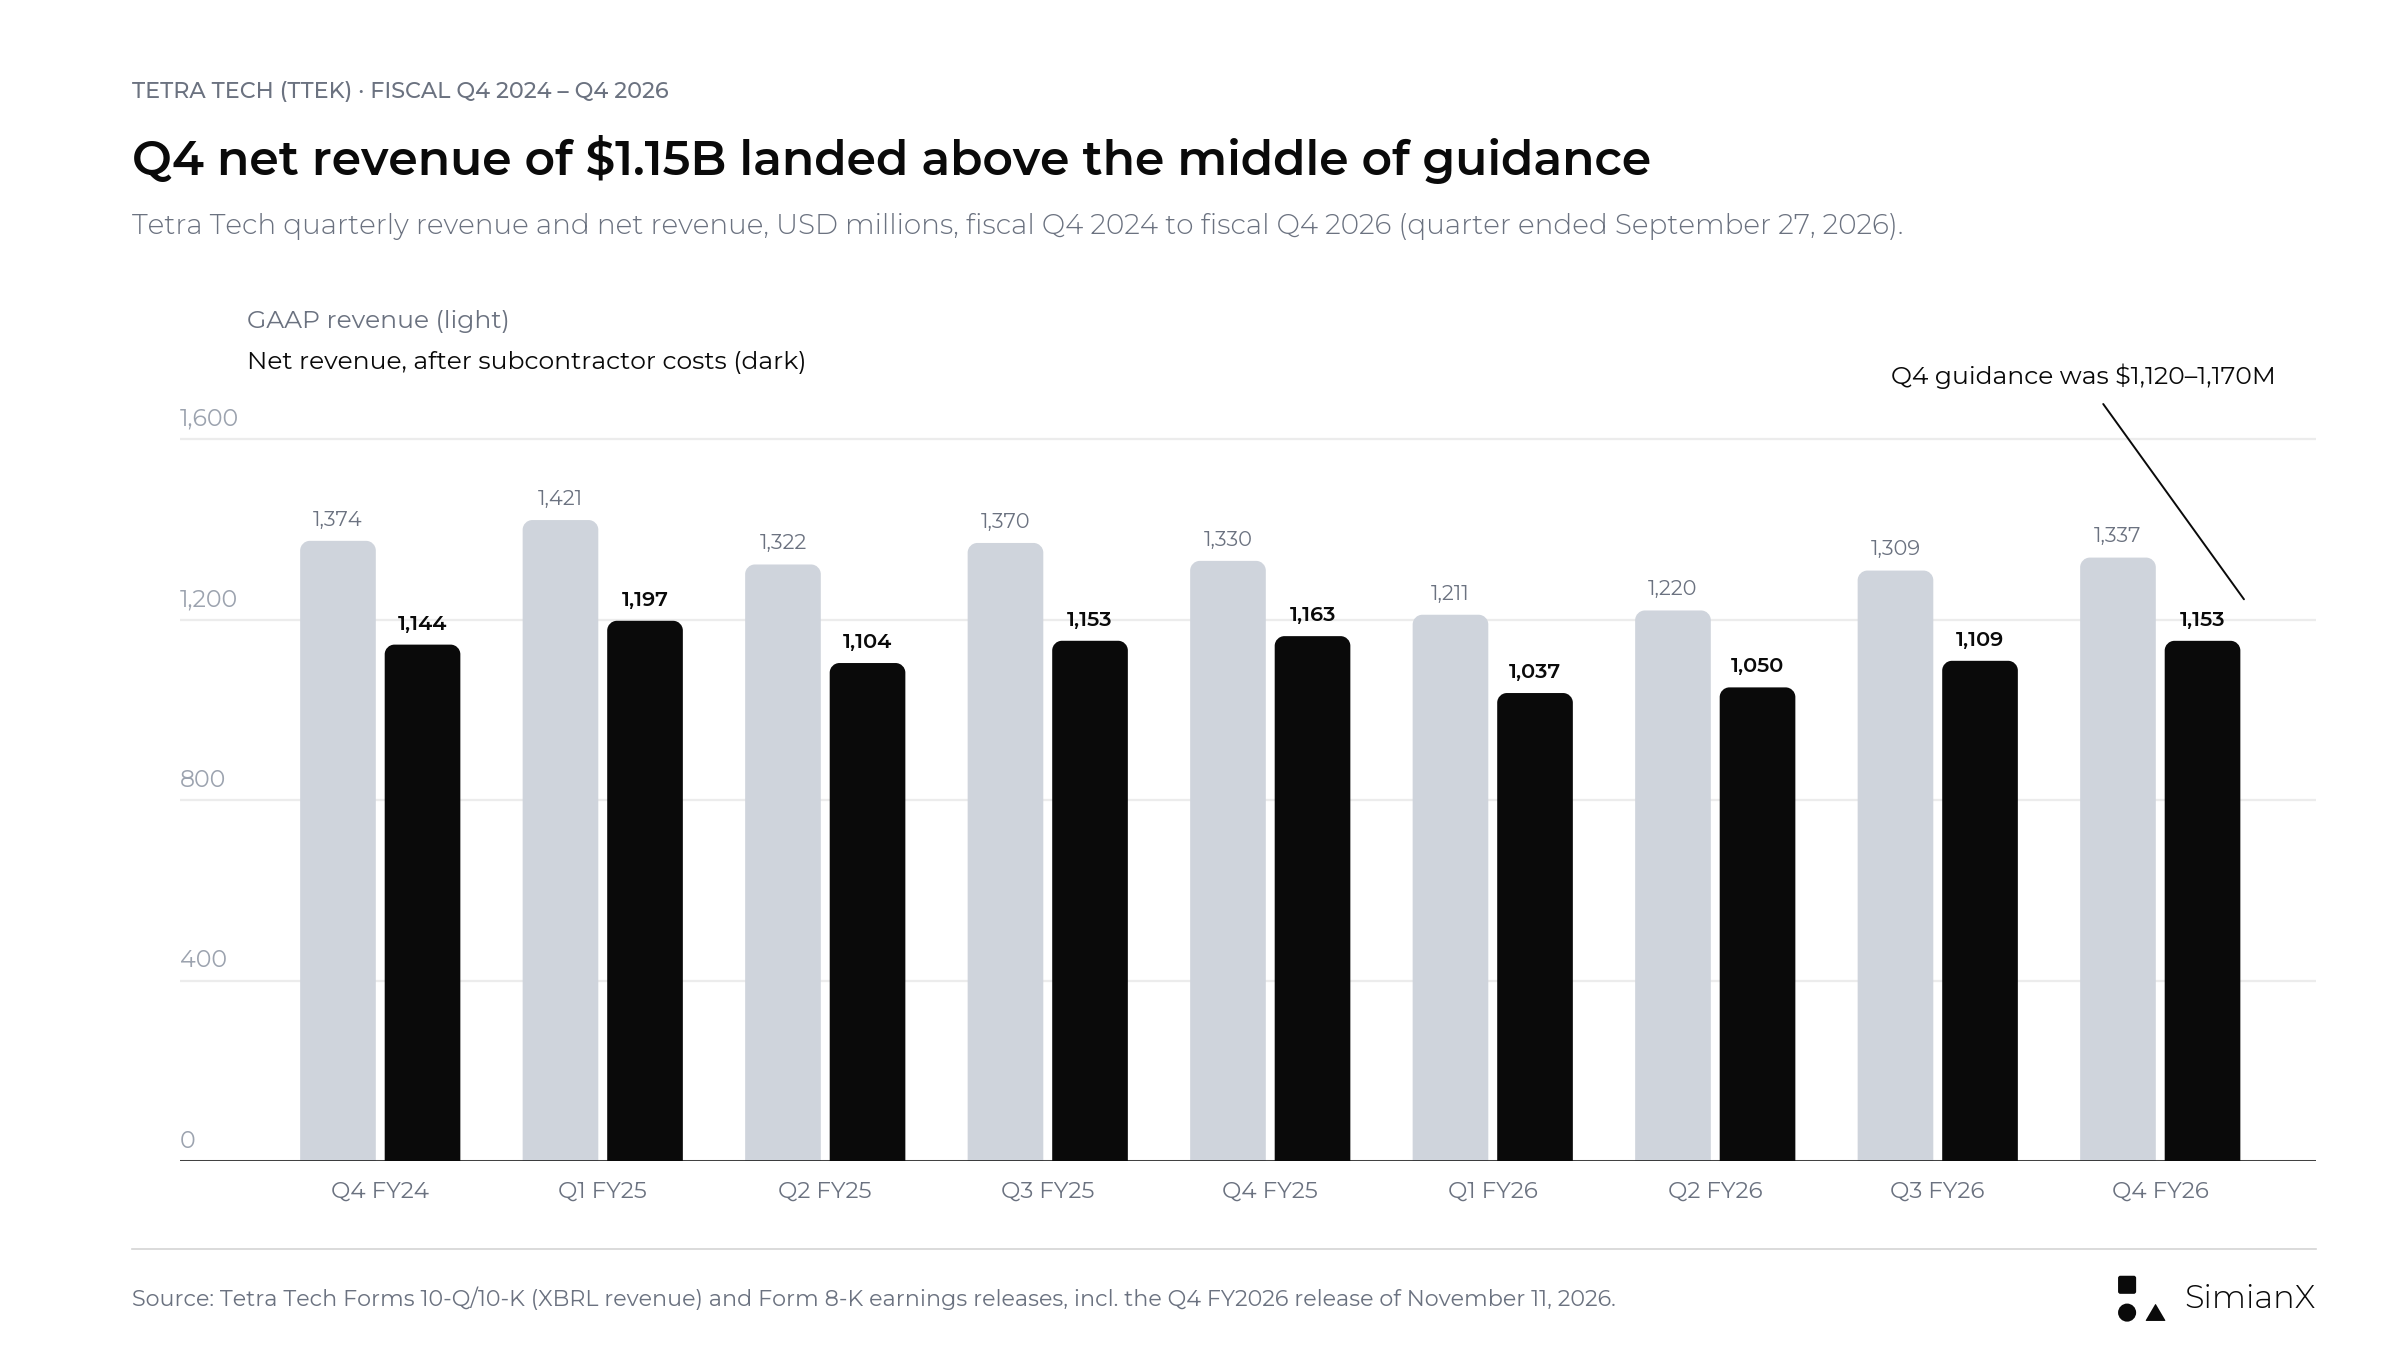
После расторжения контрактов USAID чистая выручка снизилась примерно до $1,04 млрд в квартал, в Q3 FY2026 достигла $1,11 млрд, а в Q4 — $1,15 млрд, выше середины прогноза в $1,12–1,17 млрд.
Выделяются два момента. Во-первых, EPS по GAAP в первой половине 2025 финансового года была искажена разовыми расходами, поэтому чище сравнивать скорректированную EPS, которая держалась в узком коридоре от $0,33 до $0,45, прежде чем достичь $0,49 в Q4 FY2026. Во-вторых, часть работы сделало сокращение числа разводнённых акций: оно уменьшилось с 271,9 млн в Q1 FY2025 до 256,7 млн в Q4 FY2026, то есть на 5,6%.
Начните с правильного определения выручки
Tetra Tech раскрывает и выручку, и выручку за вычетом затрат на субподрядчиков, которую компания называет чистой выручкой. Последняя — показатель non-GAAP, и её не следует путать с чистой прибылью.
Это различие важно при сопоставлении прогноза со сторонними превью отчётности: компания даёт прогноз по чистой выручке, а многие сервисы данных приводят выручку по GAAP.
| Показатель | Что он отражает | Основное аналитическое применение |
|---|---|---|
| Выручка по GAAP | Выручка до вычета затрат на субподрядчиков | Понимание полной базы раскрытой деятельности |
| Чистая выручка | Выручка за вычетом затрат на субподрядчиков | Оценка объёма работ, остающегося внутри сервисной модели компании |
| Операционная прибыль | Прибыль после операционных расходов | Оценка исполнения и операционной рентабельности |
| Операционный денежный поток | Денежные средства от операционной деятельности | Проверка конвертации прибыли в деньги |
| Свободный денежный поток | В этой статье — операционный денежный поток за вычетом капитальных затрат | Оценка денег, доступных до решений о поглощениях и финансировании |
Первые два показателя могут расти разными темпами, когда меняется доля субподряда. Например, в Q3 FY2026 выручка составила $1 308,6 млн, а чистая выручка — $1 108,6 млн; затраты на субподрядчиков заняли около 15% выручки.
Поэтому заголовок, в котором прогноз чистой выручки сравнивается с прошлогодней выручкой по GAAP, может создать обманчивое впечатление роста или сокращения.
Та же дисциплина в выборе знаменателя применима к маржам. Операционная прибыль, делённая на выручку по GAAP, — не то же самое, что операционная прибыль, делённая на чистую выручку. Операционная прибыль за Q3 FY2026 в $158 млн составляет 12,1% выручки, но 14,3% чистой выручки (наш расчёт).
Что следовало из прогноза на Q4 и что показала Tetra Tech
Диапазон на четвёртый квартал был не отдельным прогнозом, а остатком годового прогноза. За девять месяцев Tetra Tech отчиталась о чистой выручке в $3 195,4 млн и скорректированной EPS в $1,11 ($0,35 + $0,34 + $0,42).
| Проверка (наш расчёт) | Результат |
|---|---|
| Чистая выручка за девять месяцев + прогноз чистой выручки на Q4 | $4 315–4 365 млн, ровно годовой диапазон |
| Скорректированная EPS за девять месяцев + прогноз EPS на Q4 | $1,56–1,59, ровно годовой диапазон скорректированной EPS |
| Прогноз чистой выручки на Q4 против Q4 FY2025 ($1 163,3 млн) | От −3,7% до +0,6% год к году; середина −1,6% |
| Прогноз EPS на Q4 против скорректированной EPS за Q4 FY2025 ($0,45) | От без изменений до +6,7% |
| Середина годовой чистой выручки против FY2025 ($4 617,3 млн) | −6,0% |
| Раскрытая чистая выручка за Q4 ($1 152,9 млн) против Q4 FY2025 | −0,9% |
| Раскрытые данные за FY2026: чистая выручка $4 348,3 млн; скорректированная EPS $1,60 | Чистая выручка в пределах диапазона (−5,8% к FY2025); скорректированная EPS на цент выше верхней границы |
Согласно релизу за Q4 FY2025, в квартале годом ранее ещё было $97,8 млн выручки от USAID и Государственного департамента США (DOS) по GAAP. Поэтому неизменный год к году раскрытый показатель означал бы рост остального бизнеса. Релиз подтвердил эту картину: по данным компании, чистая выручка за Q4 снизилась на 0,9% в раскрытом выражении, но выросла на 5% без учёта эпизодических работ по ликвидации последствий бедствий.
Почему выручка Tetra Tech снижается?
Самое ясное объяснение — сокращение работ в сфере международного развития и неравномерная база сравнения из-за эпизодических работ по ликвидации последствий стихийных бедствий.
В январе 2025 года указ президента приостановил иностранную помощь США на цели развития. В феврале 2025 года Госдепартамент объявил об отмене 83% программ USAID, и Tetra Tech получила уведомление о расторжении практически всех своих контрактов с USAID по усмотрению заказчика (termination for convenience). Компания признала обесценение гудвила на $92,4 млн в подразделении Global Development Services. Риск государственного финансирования для подрядчиков не нов; наша история шатдаунов правительства США и фондового рынка показывает, как часто бюджетные битвы в Вашингтоне доходят до рынка.
В отчётности Tetra Tech за девять месяцев указано около $190 млн выручки от USAID и Госдепартамента против примерно $550 млн годом ранее. Общая раскрытая выручка снизилась с $4 112,490 млн до $3 739,374 млн, то есть на 9,1%. Выручка от федерального правительства США упала на 32,5%.
| Разбивка изменения выручки за девять месяцев | Сумма |
|---|---|
| Снижение общей раскрытой выручки — расчёт | $373,116 млн |
| Снижение выручки USAID/DOS — расчёт по округлённым данным | Около $360 млн |
| Доля снижения USAID/DOS в общем снижении — расчёт | Около 96,5% |
| Выручка недавно приобретённой компании без сопоставимой базы прошлого года | Около $85 млн |
Арифметика показывает, что сокращение работ в сфере международного развития примерно равнялось почти всему снижению консолидированной выручки.
Это сравнение масштабов, а не полная сверка. В прошлогоднем периоде также были работы по ликвидации последствий пожаров Palisades и Eaton в Южной Калифорнии, а текущий период включает около $85 млн от приобретения. Эти две статьи действуют в противоположных направлениях.
Разбивка по сегментам за Q3 FY2026 говорит о том же. Выручка Government Services Group (GSG, группа услуг для государства) упала на $111,0 млн, или на 15,6%, тогда как Commercial/International Services Group (CIG, группа коммерческих и международных услуг) увеличила выручку на $51,8 млн, или на 7,7%, а чистую выручку — на 9,3%. Весь финансовый год показывает то же разделение: чистая выручка GSG снизилась на 19,2%, до $1 877,5 млн, а чистая выручка CIG выросла на 7,8%, до $2 470,8 млн. Консолидированная выручка снизилась на 6,7%, до $5 076,7 млн (наши расчёты по релизу за Q4).
Оптимистичная трактовка: консолидированное снижение преувеличивает слабость продолжающегося набора возможностей. Осторожная трактовка: исключение потерянного бизнеса из расчётов не возвращает его выручку, вклад в прибыль или генерацию денег. Замещающие работы ещё нужно выиграть и выполнить.
Поэтому инвесторам стоит задавать два вопроса по отдельности:
- Насколько здоров спрос за пределами пострадавших направлений?
- Как быстро этот спрос сможет заместить исчезнувший экономический вклад?
Тезису о восстановлении нужны удовлетворительные ответы на оба.
Базовый рост — не обязательно органический рост
Tetra Tech сообщила о росте чистой выручки на 8% в Q3 FY2026 без учёта USAID/DOS и эпизодических работ по ликвидации последствий бедствий. О росте на 8% на аналогично скорректированной базе компания сообщала и в Q1, и в Q2. За весь финансовый год компания сообщила о росте чистой выручки на 7% без учёта USAID/DOS и эпизодических работ по ликвидации последствий бедствий, а за Q4 — о росте на 5% без учёта эпизодических работ по ликвидации последствий бедствий.
Это полезный контекст, но формулировка важна. Показатель роста за вычетом отдельных направлений не является автоматически показателем органического роста в постоянной валюте. Исключение выбранных видов деятельности отвечает на иной вопрос, чем исключение эффектов поглощений и валютных курсов, а в 10-Q раскрыто около $85 млн выручки за девять месяцев от недавнего приобретения.
| Определение роста | Что пытается выделить | Что инвесторам ещё нужно проверить |
|---|---|---|
| Раскрытый рост | Изменение всего раскрытого бизнеса | Изменения структуры и нетипичные периоды сравнения |
| Рост без пострадавших направлений | Динамика вне указанных категорий | Поглощения, валютные курсы и оставшиеся изменения структуры |
| Органический рост | Рост без определённых эффектов поглощений | Точная методика компании |
| Рост в постоянной валюте | Рост без эффектов валютного пересчёта | Эффекты поглощений и структура проектов |
Более сильное раскрытие показало бы вклад продолжающейся деятельности, поглощений и валютных курсов по отдельности. Инвесторам также стоит проверить, опирается ли рост на новые проекты или просто на более лёгкую базу сравнения.
Конвертация портфеля заказов важнее его размера
Больший портфель заказов ценен только тогда, когда он превращается в прибыльную работу и собираемые деньги.
Портфель заказов Tetra Tech на 28 июня 2026 года составлял $4,49 млрд, на 5% больше, чем кварталом ранее. Генеральный директор сообщил, что крупные заказы Q3, включая коммерческие заказы на проекты дата-центров и рекультивации донных отложений, увеличили портфель более чем на $200 млн. По показателю из обязательной отчётности оставшиеся обязательства к исполнению достигли дна в $3,92 млрд в декабре 2025 года и выросли до $4,44 млрд к июню 2026 года. На конец финансового года, 27 сентября 2026 года, портфель заказов достиг $4,67 млрд, что на 13% больше, чем годом ранее, и на 4% больше, чем в июне; по словам генерального директора, ключевые клиентские программы увеличили его более чем на $530 млн. На звонке он назвал его профинансированным портфелем заказов и сказал, что Q4 стал третьим кварталом подряд с коэффициентом book-to-bill (соотношение новых заказов и выручки) выше 1,1. Оставшиеся обязательства к исполнению на конец года будут раскрыты в форме 10-K.
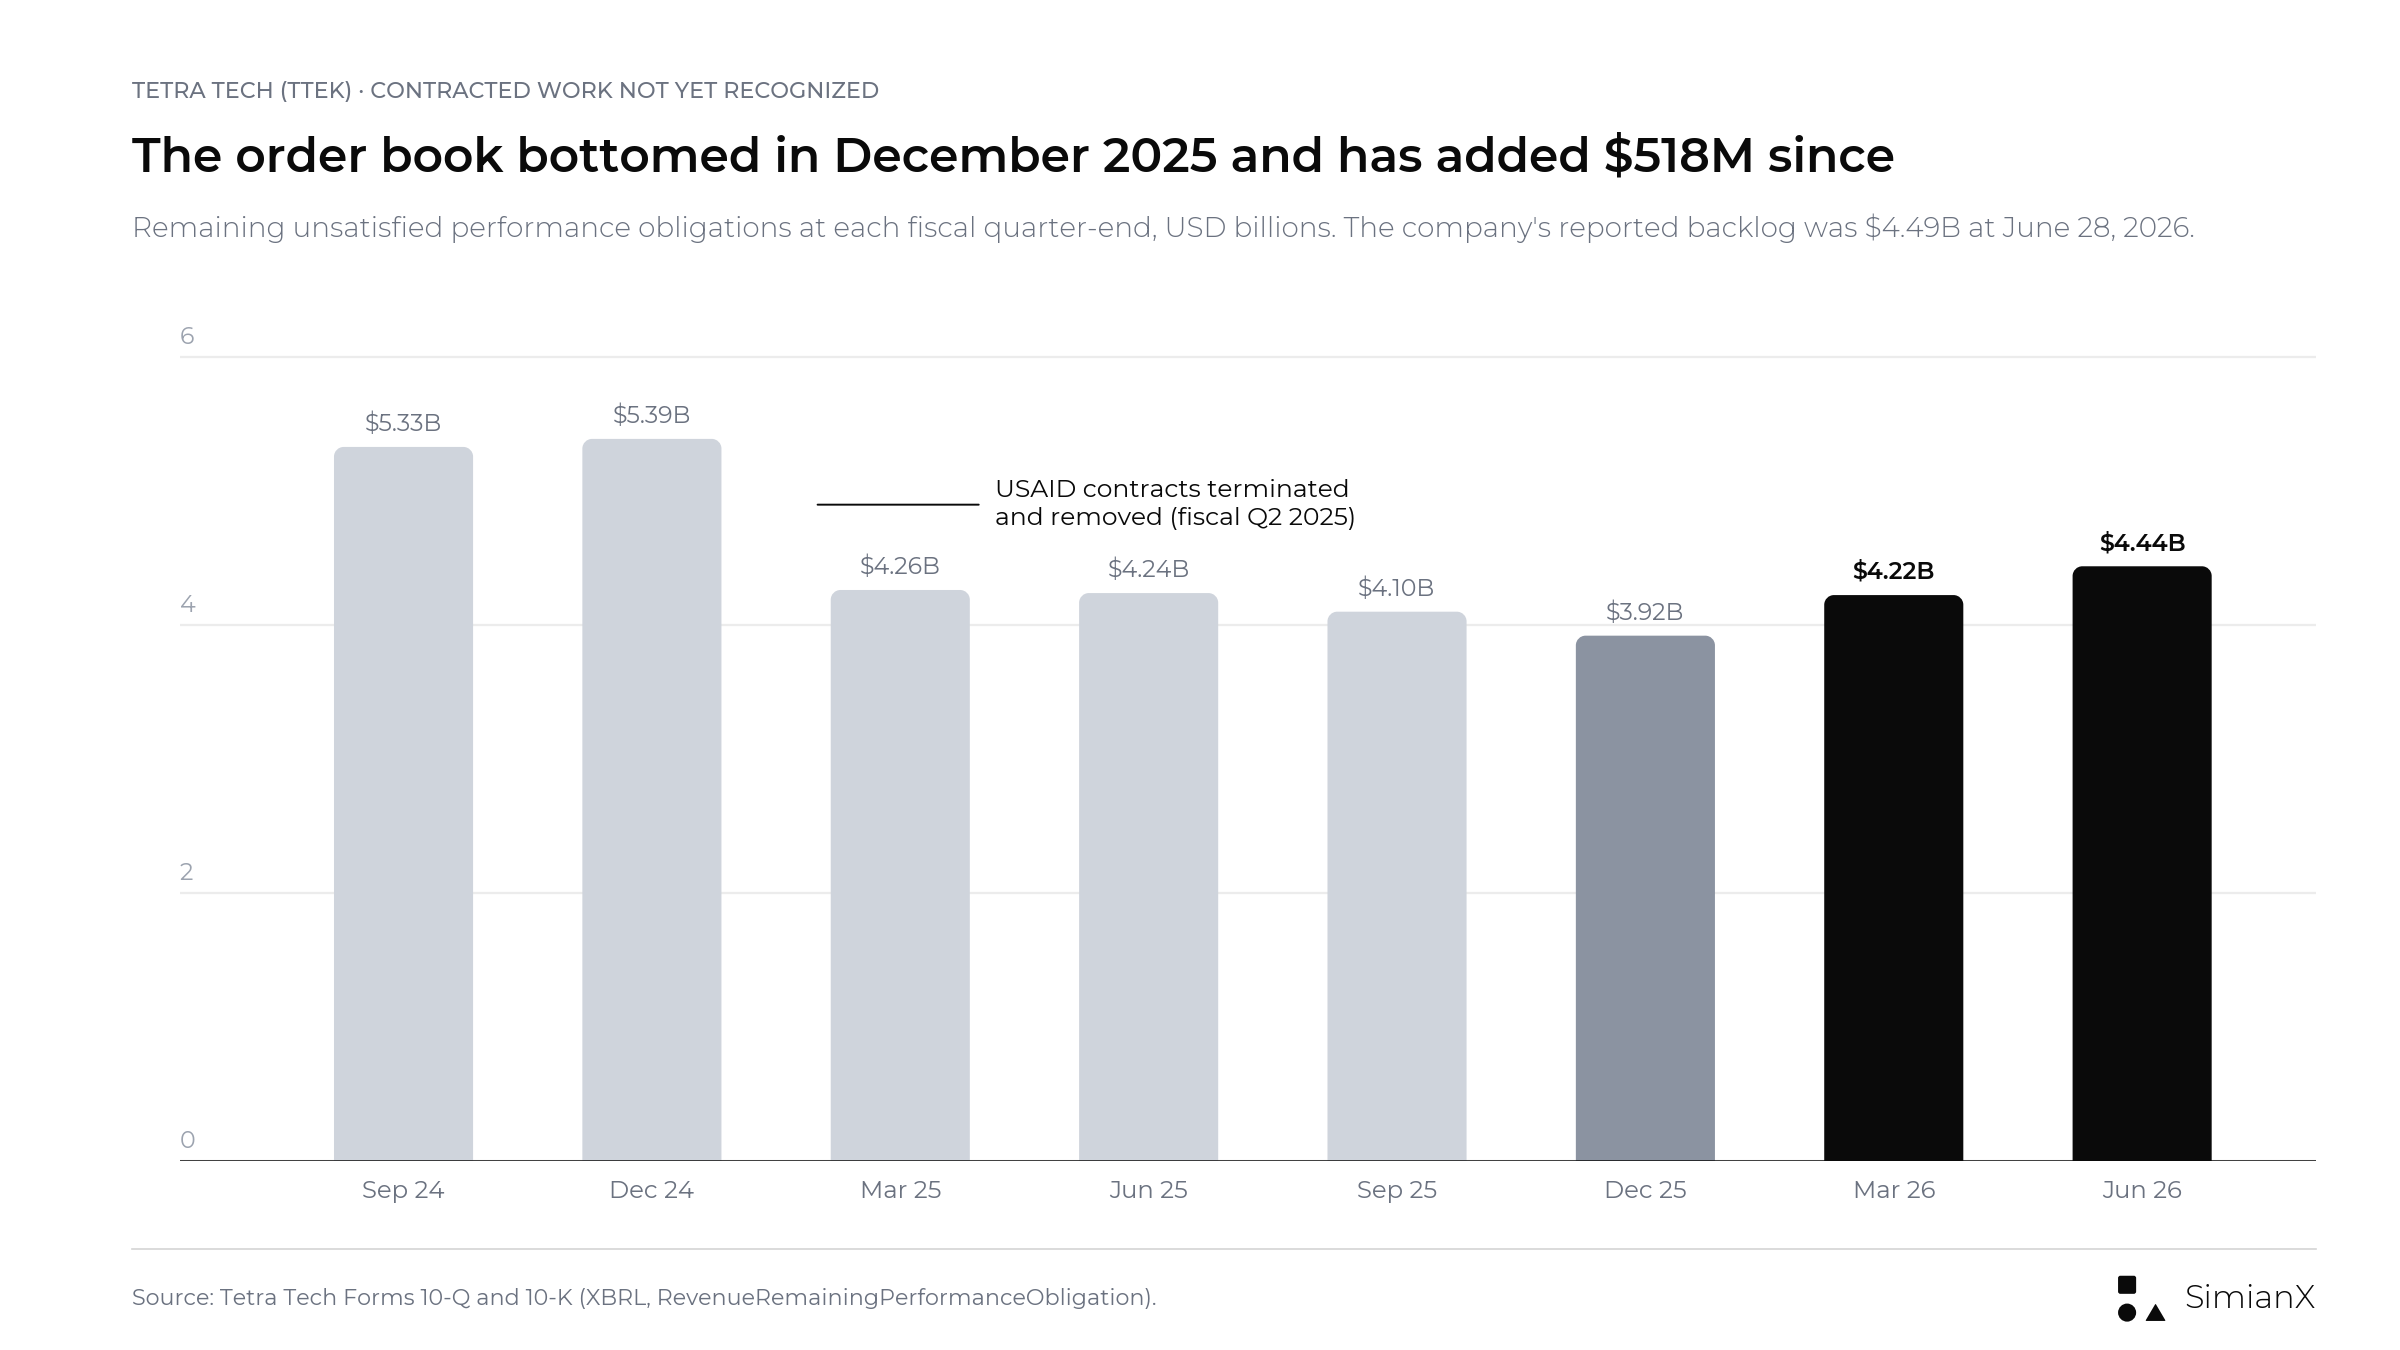
Портфель заказов восстановился примерно на $518 млн от минимума, но остаётся ниже уровня $5,3–5,4 млрд, на котором он держался до расторжения контрактов USAID.
В отчётности также поясняется, что портфель заказов не учитывает возможного влияния положений о расторжении по усмотрению заказчика. Для Tetra Tech это не абстрактный риск: именно так закончились контракты с USAID. Поэтому портфель заказов не равнозначен безусловной дебиторской задолженности. Та же осторожность относится и к другим историям о портфеле заказов; результаты Caterpillar за Q3 2026 — свежий пример рекордного портфеля заказов, который не уберёг акции от падения.
| Вопрос о портфеле заказов | Почему это важно |
|---|---|
| Профинансирована ли работа и разрешено ли её выполнение? | Определяет, может ли контракт перейти к исполнению |
| Когда должна начаться выручка? | Отделяет ближайшую деятельность от более отдалённых возможностей |
| Каков ожидаемый срок выполнения? | Объясняет, как быстро портфель может быть признан в выручке |
| Какие кадровые и технические мощности требуются? | Проверяет, можно ли обеспечить рост эффективно |
| Какой вклад в прибыль должна дать работа? | Отличает привлекательный рост от низкодоходного объёма |
| Как быстро платят клиенты? | Связывает исполнение проектов с генерацией денег |
Полезным тревожным сигналом был бы рост портфеля заказов на фоне повторяющихся задержек старта проектов, более слабой загрузки или замедления сбора платежей. Более конструктивная картина сочетала бы новые контракты, своевременную мобилизацию, стабильную экономику исполнения и здоровую конвертацию в деньги.
Читайте объявления о контрактах, не преувеличивая их ценность
Недавние объявления Tetra Tech подтверждают широту набора её возможностей. Но они же показывают, почему заголовки о контрактах требуют внимательной интерпретации.
| Объявление | Раскрытая сумма или масштаб проекта | Что на самом деле означает раскрытие |
|---|---|---|
| Проектирование очистки от PFAS в Dayton, 21 июля | Плановая стоимость строительства объекта $350 млн | Строительный бюджет — это не раскрытое вознаграждение Tetra Tech |
| Перепроектирование воздушного пространства для FAA, 23 июля | Заказ на выполнение работ (task order) на $27 млн на четыре года | Определённый контракт на услуги, а не немедленная квартальная выручка |
| Прибрежные геопространственные услуги для NOAA, 18 августа | Контракт с несколькими исполнителями (multiple-award) на $49 млн на пять лет | Важны структура контракта и последующее распределение работ |
| Восстановление земель для EPA, 25 августа | Контракт на $16,8 млн на четыре года | Многолетние технические услуги |
Источники: пресс-релизы Tetra Tech от указанных дат.
Различие в случае Dayton особенно важно. Компания объявила, что выбрана для проектирования, как она его называет, крупнейшего в США специализированного объекта по очистке воды от PFAS; плановую стоимость строительства не следует представлять как выручку, присуждённую Tetra Tech.
Контракты с несколькими исполнителями тоже требуют аккуратности. Сумма контракта в заголовке — это потолок, разделяемый несколькими компаниями; её не следует целиком относить к одному участнику или сразу признавать в выручке.
В релизе за Q3 также упоминался контракт для гипермасштабного ИИ-дата-центра на цифровую автоматизацию энергосистемы и кибербезопасность. Его стоимость не раскрывалась.
В релизе за Q4 перечислены более крупные контракты, прежде всего рамочное соглашение о закупках (blanket purchase agreement) с несколькими исполнителями на $1,4 млрд на услуги корпоративной логистики для NASA, инженерный контракт ВМС США с несколькими исполнителями на $145 млн и контракт EPA с одним исполнителем на $141 млн на оценку водной инфраструктуры. Изложенная выше осторожность в отношении контрактов с несколькими исполнителями относится к суммам NASA и ВМС.
Вода, экологические услуги и инфраструктура открывают разные пути роста
Недавние контракты указывают на несколько возможных источников замещающего спроса. Проект в Dayton касается проектирования очистки от PFAS. Контракт с EPA охватывает восстановление земель. Работы для FAA связаны с модернизацией воздушного пространства, а контракт с NOAA — с прибрежными геопространственными услугами.
Такое разнообразие может снизить зависимость от одной категории проектов, но и затрудняет оценку бизнеса через единый макроэкономический нарратив.
- Очистка воды: Как быстро проекты переходят от планирования к рабочему проектированию?
- Экологические услуги: Являются ли технические задания повторяющимися, разовыми или зависящими от нового финансирования?
- Модернизация инфраструктуры: Разрешают ли заказчики работы в предсказуемом темпе?
- Цифровые услуги: Улучшают ли технологии экономику исполнения или создают дополнительную выручку от услуг?
Инвесторам также стоит не приравнивать каждое задание, связанное с дата-центрами, к владению вычислительной инфраструктурой для ИИ. В релизе за Q2 FY2026 Tetra Tech отметила, что её консалтинг по водоснабжению и воздействию на окружающую среду становится всё более важным для получения поддержки местных сообществ при строительстве новых дата-центров. Это возможность для инженерных услуг, а не доказательство того, что у TTEK такая же экономика или такая же зависимость выручки, как у оператора дата-центров.
Денежный поток сильный, но важны его источники
Если брать операционный денежный поток за вычетом капитальных затрат, форма 10-Q за первые девять месяцев давала следующий расчёт.
| Первые девять месяцев 2026 финансового года | Сумма |
|---|---|
| Операционный денежный поток — раскрыто | $466,553 млн |
| Капитальные затраты — раскрыто | $13,955 млн |
| Свободный денежный поток — наш расчёт | $452,598 млн |
| Операционный денежный поток за первые девять месяцев 2025 финансового года — раскрыто | $356,838 млн |
Источник: форма 10-Q Tetra Tech за квартал, завершившийся 28 июня 2026 года.
Расчётный свободный денежный поток за девять месяцев составил около $452,6 млн до поглощений и финансовой деятельности. Финансовый директор назвал операционный денежный поток в $467 млн за девять месяцев рекордным.
В отчётности рост операционного денежного потока на $109,7 млн год к году объясняется главным образом поступлениями за работы по ликвидации последствий бедствий, завершённые в Q4 FY2025, и по расторгнутым программам USAID. Кроме того, прошлогодний период включал выплату по судебным обязательствам в $57 млн.
| 2026 финансовый год, весь год | Сумма |
|---|---|
| Операционный денежный поток — раскрыто | $523,0 млн |
| Капитальные затраты — раскрыто | $20,5 млн |
| Свободный денежный поток — наш расчёт | $502,5 млн |
| Операционный денежный поток за Q4 — наш расчёт (весь год минус девять месяцев) | $56,5 млн |
| Операционный денежный поток, 2025 финансовый год — раскрыто | $457,7 млн |
| Приобретение компаний за вычетом полученных денежных средств — раскрыто | $191,9 млн |
Источник: пресс-релиз Tetra Tech о результатах за Q4 и 2026 финансовый год (отчёт о движении денежных средств).
Операционный денежный поток за год вырос на 14%, но четвёртый квартал дал лишь около $56,5 млн против $100,8 млн годом ранее. На конец года денежные средства составили $235,1 млн, а долгосрочный долг — $892,0 млн против $763,4 млн годом ранее.
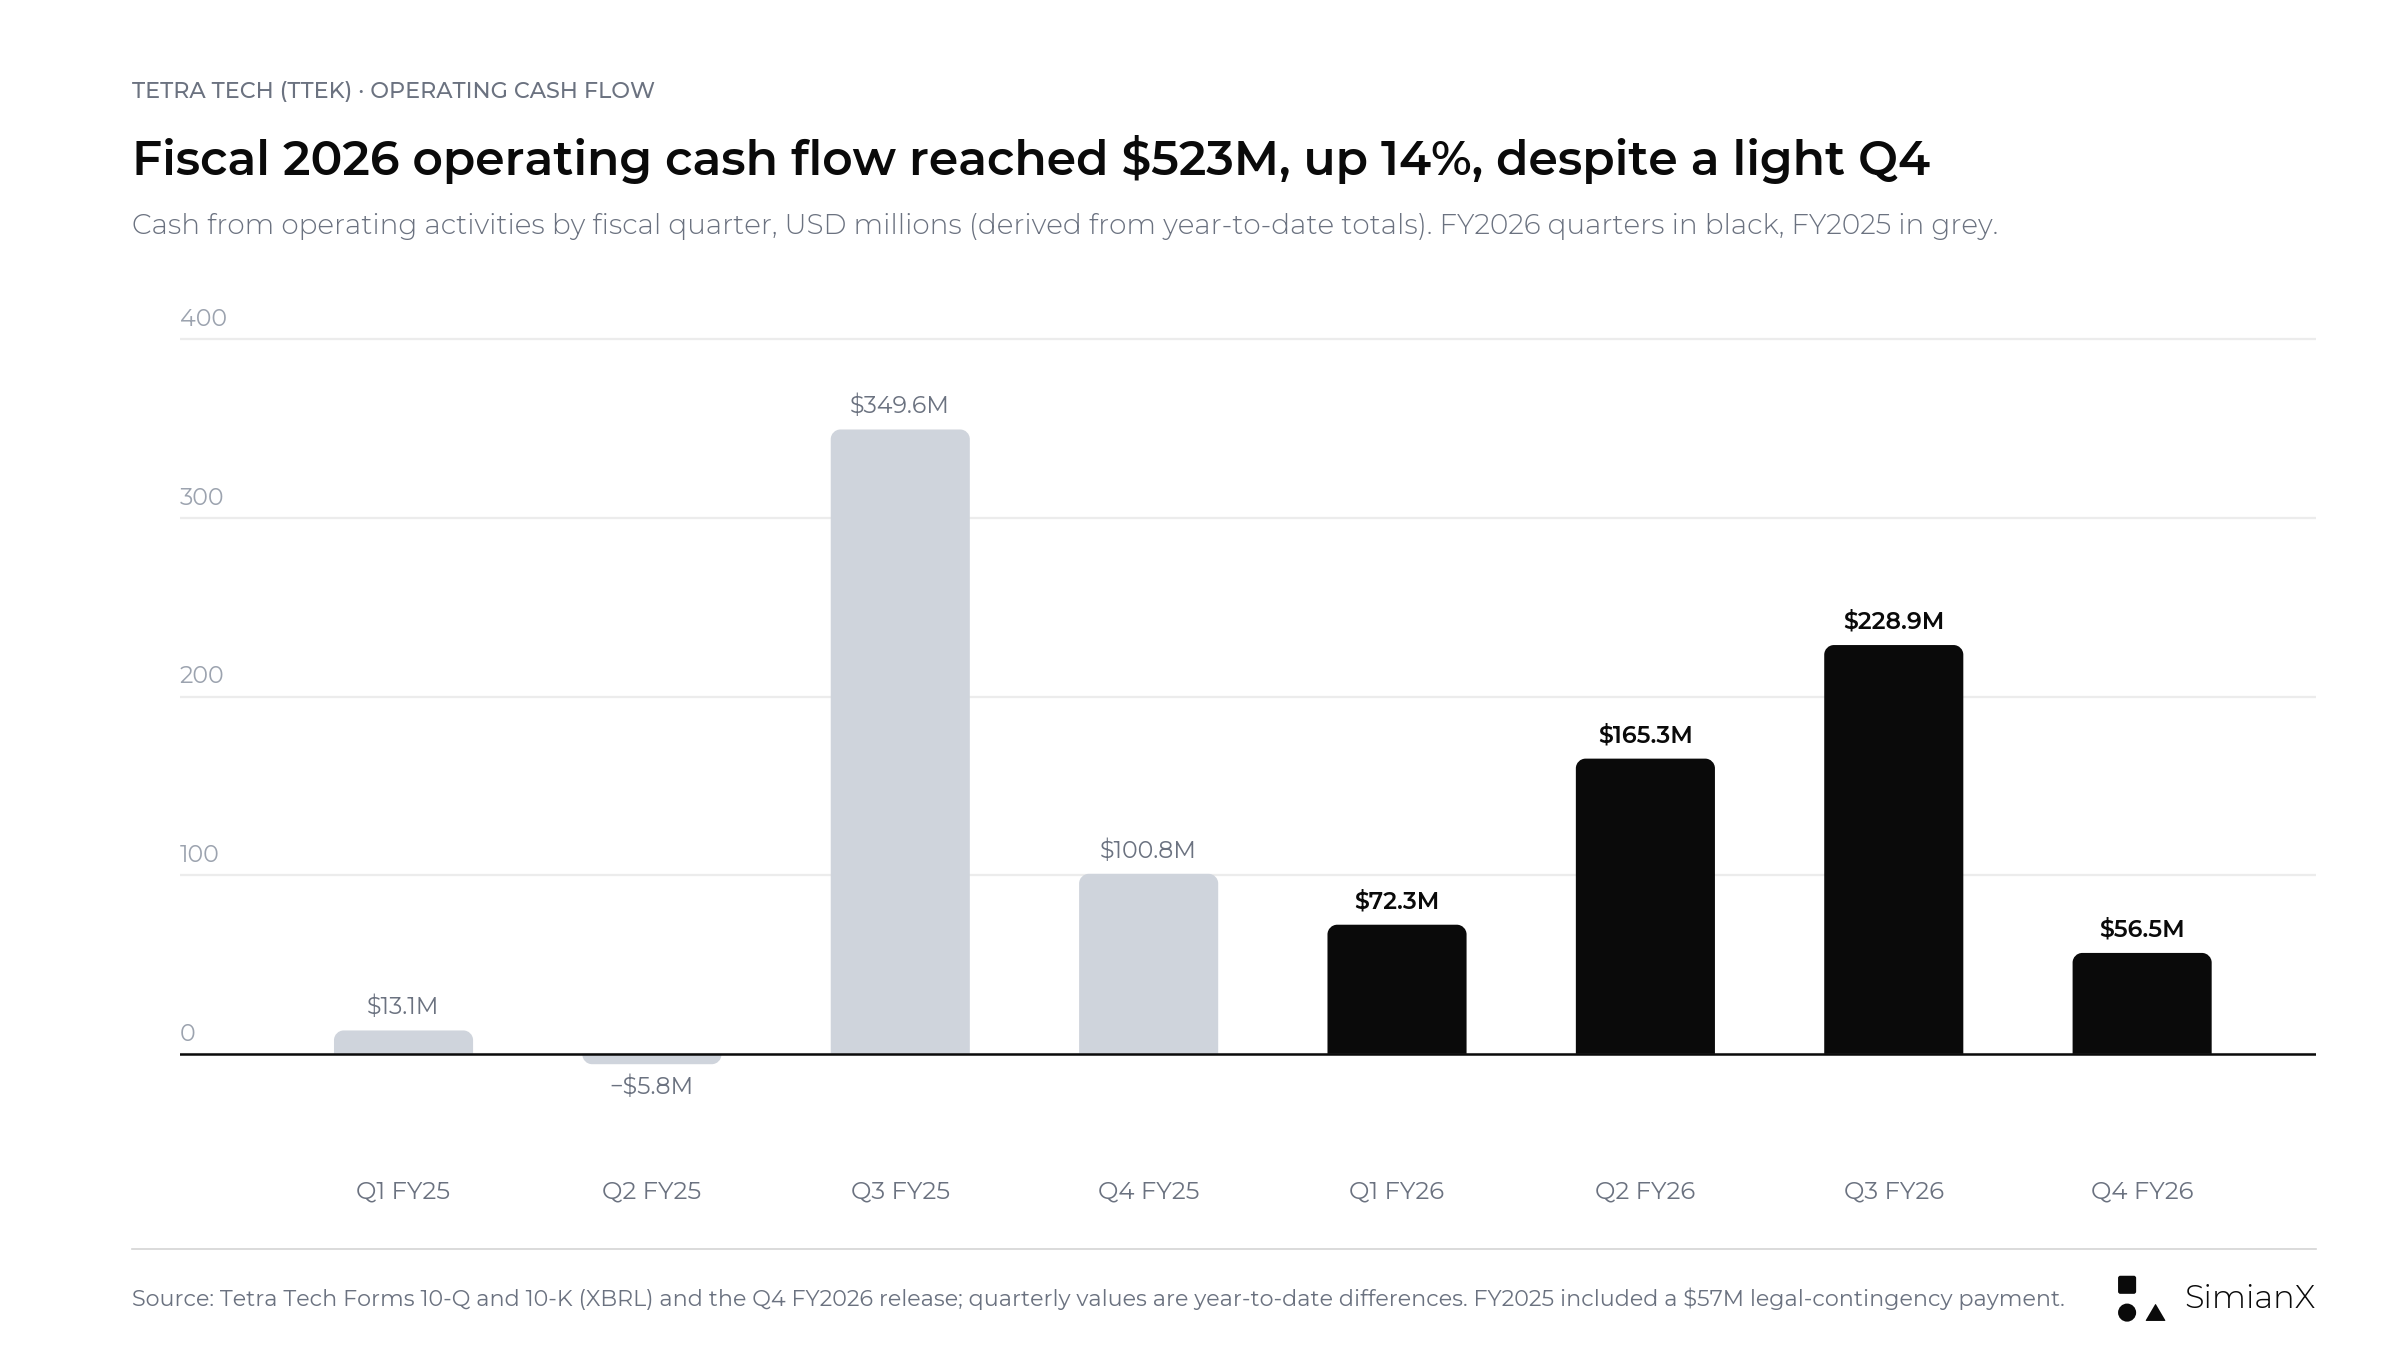
Квартальный операционный денежный поток неравномерен. В 2026 финансовом году он рос до Q3, частично за счёт сбора старой дебиторской задолженности, а затем в Q4 упал примерно до $56,5 млн; за весь год он всё же вырос на 14%.
Поступления по прежним работам — это реальные деньги, и они повышают финансовую гибкость. Однако их не следует автоматически экстраполировать как повторяющуюся генерацию денег от нового бизнеса. Следующая отчётность должна помочь разделить:
- Деньги, созданные текущей операционной деятельностью.
- Сбор старой дебиторской задолженности.
- Изменения в сроках платежей (оборачиваемость дебиторской задолженности, DSO, составила 56 дней в Q3 после 51 дня в Q1 и 58 дней в Q2; на звонке по итогам Q4 финансовый директор назвал 60 дней).
- Капитальные затраты.
- Расходы на поглощения и решения о финансировании.
Модель с небольшим объёмом активов может обеспечивать привлекательную конвертацию в деньги. Более сильный инвестиционный тезис показал бы, что продолжающаяся деятельность способна поддерживать такую конвертацию и после того, как нетипичные выгоды от сбора платежей сойдут на нет.
Могут ли обратные выкупы Tetra Tech поддержать EPS?
Объявление о распределении капитала от 10 сентября расширило возможности компании по обратному выкупу.
| Показатель распределения капитала | Раскрытие компании |
|---|---|
| Дополнительное разрешение на обратный выкуп | $500 млн |
| Общий доступный лимит после увеличения | $898 млн |
| Операционный денежный поток за последние 12 месяцев | $567 млн |
| Обратные выкупы и дивиденды за последние 12 месяцев | $322 млн |
| Коэффициент чистого долга на конец квартала | 0,88x |
| Обратные выкупы за первые девять месяцев 2026 финансового года | $202,0 млн ($100 млн в Q3) |
| Обратные выкупы за 2026 финансовый год | $302,0 млн ($100 млн в Q4) |
| Оставшийся лимит на 27 сентября 2026 года | $798 млн |
| Квартальный дивиденд, утверждённый 27 июля 2026 года | $0,072 на акцию, +11% год к году |
| Квартальный дивиденд, утверждённый 9 ноября 2026 года | $0,072 на акцию, +11% год к году; выплата 11 декабря |
Источники: объявление Tetra Tech от 10 сентября, релиз за Q3 2026, форма 10-Q и релиз за Q4 2026.
Обратные выкупы могут поддерживать EPS за счёт сокращения числа разводнённых акций при прочих равных, и они уже это делают: средневзвешенное число разводнённых акций в Q3 FY2026 составило 259,8 млн, на 1,9% меньше, чем годом ранее, а в Q4 — 256,7 млн, на 2,9% меньше, чем годом ранее. Но разрешение — это право покупать акции, а не доказательство того, что покупки состоялись.
Важны три разграничения. Во-первых, рост EPS следует разложить на изменение чистой прибыли и изменение числа разводнённых акций. Во-вторых, валовые выкупы нужно оценивать вместе с выпуском акций и вознаграждением на основе акций. В-третьих, доходность выкупов зависит от уплаченной цены. При $39,43 после отчёта TTEK торгуется на 7,5% ниже максимальной цены закрытия за 52 недели, поэтому каждый доллар покупает гораздо меньше акций, чем в мае.
Релиз за Q4 ответил на первый из последующих вопросов: $100 млн выкупов за квартал, после чего от лимита осталось $798 млн. Средняя цена покупки, дальнейшая динамика числа разводнённых акций и баланс между поглощениями ($191,9 млн в 2026 финансовом году), управлением долгом и возвратом капитала по-прежнему стоит отслеживать в форме 10-K.
История прогнозов поднимает планку для 2027 финансового года
Руководство повышало или сужало годовой прогноз после каждого квартала 2026 финансового года.
| Обновление прогноза | Чистая выручка FY2026 | EPS FY2026 |
|---|---|---|
| Первоначальный, 12 ноября 2025 года | $4,05–4,25 млрд | $1,40–1,55 |
| После Q1, 28 января 2026 года | $4,15–4,30 млрд | $1,46–1,56 (скорр.) |
| После Q2, 29 апреля 2026 года | $4,25–4,40 млрд | $1,50–1,58 (скорр.) |
| После Q3, 29 июля 2026 года | $4,315–4,365 млрд | $1,56–1,59 (скорр.) |
| Фактически, 11 ноября 2026 года | $4,348 млрд | $1,60 скорр.; $1,69 по GAAP |
Источники: пресс-релизы Tetra Tech о результатах за Q4 2025 и Q1, Q2, Q3 и Q4 2026.
Середина прогноза EPS за год сдвинулась с $1,475 до $1,575. Единственные корректировки в прогнозе EPS исключают прибыль от продажи бизнеса компании в Норвегии и изменения условного возмещения, поэтому инвесторам не следует складывать квартальные значения EPS по GAAP и сравнивать сумму со скорректированным годовым прогнозом, не сверив различия.
До выхода релиза консенсус аналитиков на 2027 финансовый год составлял $1,74, примерно на 10% выше середины прогноза на FY2026. Когда год назад Tetra Tech дала первоначальный диапазон на FY2026, она также указала диапазон роста чистой выручки без учёта USAID/DOS и работ по ликвидации последствий бедствий (от 5% до 11%). Первоначальный диапазон EPS на 2027 финансовый год от $1,65 до $1,80 имеет середину в $1,725, чуть ниже этого консенсуса, и сопоставимого диапазона роста без учёта исключаемых направлений релиз не дал. До выхода релиза мы перечислили, что должен был бы охватывать полезный прогноз на 2027 финансовый год:
- Рост продолжающейся деятельности.
- Оставшуюся зависимость от сферы международного развития.
- Допущения по поглощениям и валютным курсам.
- Мобилизацию проектов и укомплектование персоналом.
- Операционную рентабельность.
- Конвертацию в деньги и использование капитала.
Заголовочный темп роста был бы менее информативен, если бы стоящие за ним допущения оставались неясными. Релиз и звонок затронули поглощения (исключены из прогноза), допущения по процентам и налогам, а также ожидаемый рост работ для федерального правительства США и коммерческих работ в США. Количественной оценки оставшейся зависимости от сферы международного развития или допущения по числу акций мы не нашли ни в релизе, ни в стенограмме звонка.
Реакция акций TTEK на отчётность: 13 отчётов с ноября 2023 года
Tetra Tech публикует результаты в момент закрытия рынка или после него (релиз за Q4 FY2026 вышел в 16:00 по восточному времени), поэтому реакция проявляется в следующей сессии.
| Финансовый квартал | Публикация (после закрытия) | Изменение TTEK в следующую сессию | SPY в ту же сессию |
|---|---|---|---|
| Q4 FY2023 | 15 ноября 2023 года | +3,5% | +0,1% |
| Q1 FY2024 | 31 января 2024 года | +3,9% | +1,3% |
| Q2 FY2024 | 1 мая 2024 года | +6,1% | +0,9% |
| Q3 FY2024 | 31 июля 2024 года | +9,0% | −1,4% |
| Q4 FY2024 | 13 ноября 2024 года | −13,5% | −0,6% |
| Q1 FY2025 | 29 января 2025 года | −2,9% | +0,5% |
| Q2 FY2025 | 7 мая 2025 года | +13,0% | +0,7% |
| Q3 FY2025 | 30 июля 2025 года | −1,1% | −0,4% |
| Q4 FY2025 | 12 ноября 2025 года | +15,3% | −1,7% |
| Q1 FY2026 | 28 января 2026 года | +3,0% | −0,2% |
| Q2 FY2026 | 29 апреля 2026 года | +1,4% | +1,0% |
| Q3 FY2026 | 29 июля 2026 года | −3,9% | +1,7% |
| Q4 FY2026 | 11 ноября 2026 года | +4,8% | −0,4% |
Источник: дневные цены закрытия от Polygon.io (с поправкой на сплит 5 к 1 в 2024 году); даты публикации — из пресс-релизов Tetra Tech о результатах по форме 8-K (Item 2.02). Каждое изменение — цена закрытия следующей сессии против цены закрытия в день публикации.
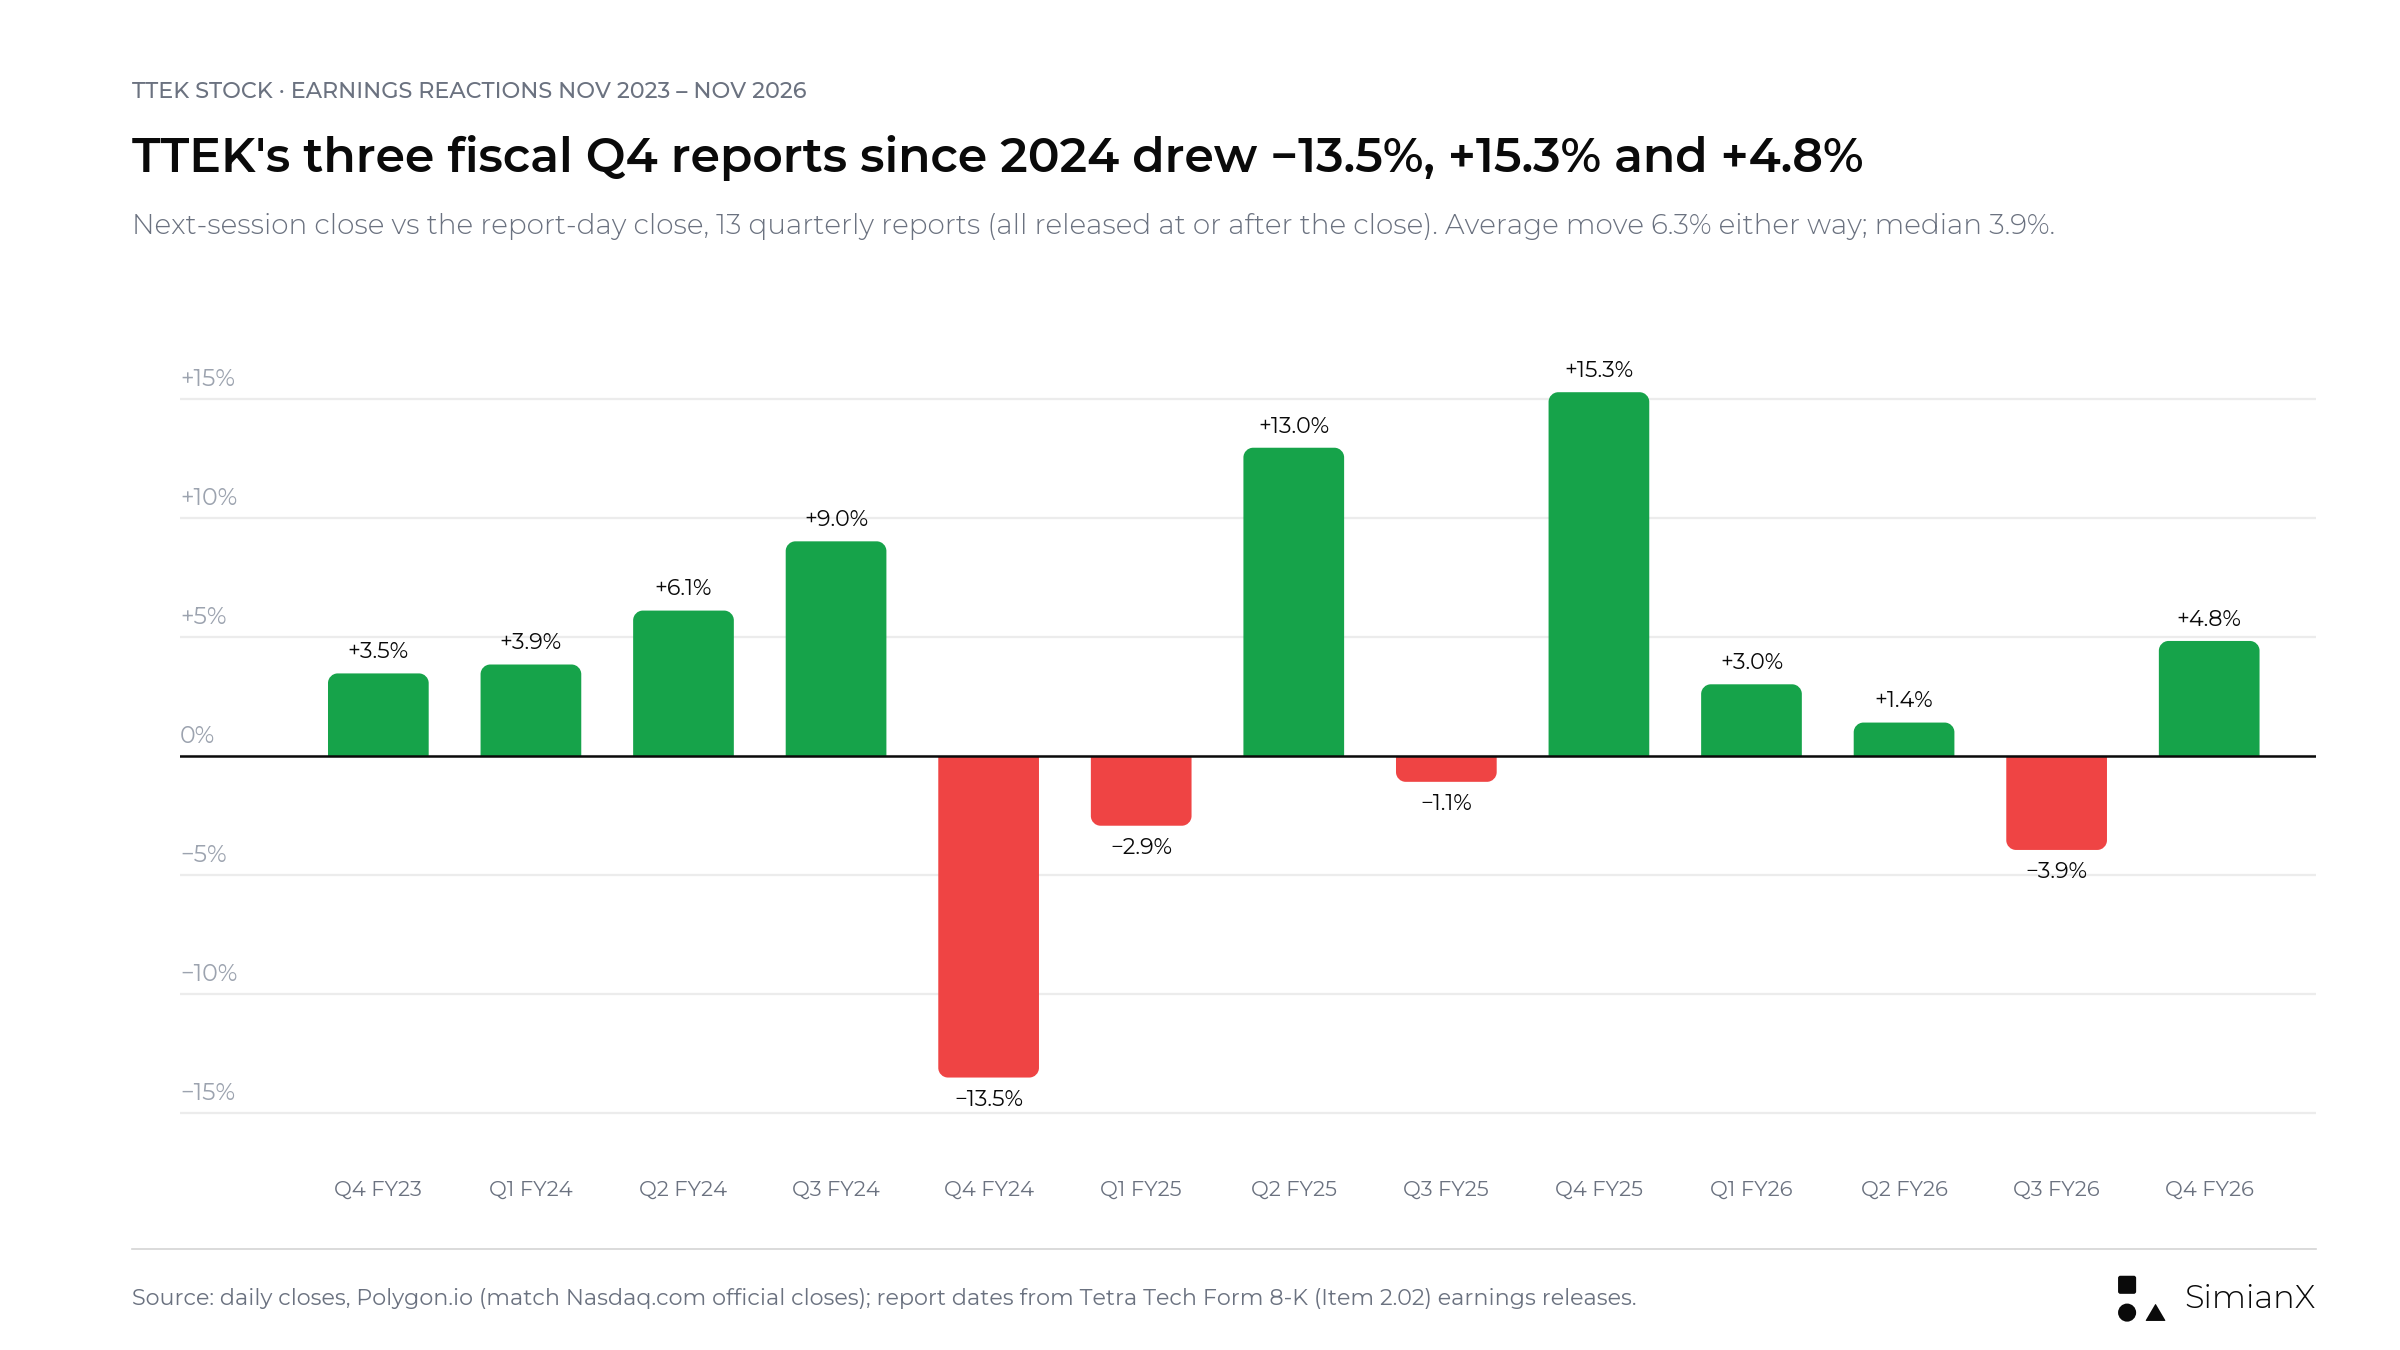
Среднее движение составило 6,3% в любую сторону, медиана — 3,9%; акции росли после 9 из 13 отчётов.
- Сильнее всего акции двигают отчёты за четвёртый квартал. Две самые крупные реакции, −13,5% в ноябре 2024 года и +15,3% в ноябре 2025 года, последовали за отчётами за четвёртый финансовый квартал, в которых даётся первый прогноз на следующий год. Отчёт за Q4 в ноябре 2026 года вызвал более скромное движение, +4,8%.
- Превышения оценок недостаточно. Отчёт за Q3 FY2026 превзошёл консенсус и повысил прогноз, однако на следующий день TTEK упала на 3,9%, тогда как ETF на S&P 500 вырос на 1,7%.
- Акции заметно выросли в преддверии этого отчёта, а в день его выхода упали. С закрытия 29 июля по 10 ноября TTEK прибавила 20,3% против +2,8% у SPY, а 11 ноября, ещё до публикации релиза в 16:00, упала на 7,5%, до $37,61, при объёме торгов примерно в пять раз выше, чем накануне. Мы не нашли объявления компании, которое объясняло бы это падение. 12 ноября акции открылись на $41,375, примерно на 10% выше, а затем растеряли рост и закрылись на $39,43: +4,8% за день, но на 3,0% ниже закрытия 10 ноября.
Для сравнения с другой компанией, отчитывающейся на той же неделе, см. нашу страницу об отчётности D-Wave за Q3 2026, где небольшое превышение по выручке было омрачено убытком больше ожидаемого.
Сценарии до отчёта и куда пришлись результаты
Приведённые ниже сценарии были сформулированы до выхода релиза как качественные рамки, а не прогнозы или целевые цены.
| Сценарий | Свидетельства в релизе и на звонке | Интерпретация |
|---|---|---|
| Оптимистичный сценарий | Q4 на верхней границе прогноза или выше, рост продолжающегося бизнеса 8% или выше, прогноз на FY2027 на уровне консенсуса $1,74 или выше | Замещающие работы становятся устойчивым двигателем роста |
| Базовый сценарий | Результаты около прогноза при неровном, но управляемом переходе | Стабилизация продолжается без решительного ускорения |
| Пессимистичный сценарий | Задержки проектов, прогноз на FY2027 ниже консенсуса или генерация денег, зависящая от сбора старых платежей | Портфель заказов не превращается в достаточный экономический прогресс |
Результаты оказались между оптимистичным и базовым сценариями. EPS за Q4 превысила верхнюю границу прогноза, а портфель заказов вырос на 13%, но рост без учёта работ по ликвидации последствий бедствий составил в Q4 5%, середина прогноза EPS на FY2027 ($1,725) чуть ниже консенсуса в $1,74, прогноз чистой выручки предполагает рост примерно на 4% по середине диапазона, а операционный денежный поток в Q4 оказался самым слабым за год.
Оценка добавляет ещё один слой. При цене закрытия 12 ноября в $39,43 TTEK торгуется примерно в 24,6 раза к скорректированной EPS за 2026 финансовый год в $1,60 и примерно в 22,9 раза к середине прогноза EPS на 2027 финансовый год ($1,725) (наши расчёты). До выхода релиза, при $40,65, мультипликаторы составляли примерно 25,8 к середине прогноза на FY2026 ($1,575) и 23,4 к консенсусу на FY2027 в $1,74. После роста на 21% в этом году по 10 ноября ожидания перед отчётом были выше, чем в июле. Эта статья не публикует целевую цену и не прогнозирует следующее движение акций. Чтобы следить за ценой и индикаторами TTEK вокруг отчёта, можно запустить живой анализ в ИИ-анализе акций SimianX AI.
Семь вопросов для конференц-звонка (сформулированы до выхода релиза)
- Какая часть роста органическая? Отделить спрос продолжающегося бизнеса от поглощений и валютных эффектов.
- Что осталось от перезагрузки в сфере международного развития? Объяснить оставшуюся зависимость по выручке и сбору платежей.
- Как быстро конвертируется портфель заказов? Назвать сроки старта проектов и основные требования к мобилизации.
- Какие контракты профинансированы? Отличить доступ к контрактам от разрешённого исполнения.
- Улучшаются ли маржи за счёт исполнения или структуры? Уточнить вклад каждого фактора.
- Насколько повторяема генерация денег? Отделить текущую деятельность от сбора старых платежей.
- Как используется капитал? Объяснить баланс между поглощениями, долгом и фактическими выкупами.
Релиз и звонок дали частичные ответы: рост без учёта работ по ликвидации последствий бедствий (5% в Q4) и дополнительно без учёта USAID/DOS (7% за год), третий квартал подряд с коэффициентом book-to-bill выше 1,1, выкупы на $100 млн в Q4 при оставшемся лимите в $798 млн и прогноз на 2027 финансовый год без учёта будущих поглощений. Релиз не уточнил, какая часть стоимости крупных новых контрактов с несколькими исполнителями профинансирована.
Самые сильные ответы содержали бы чётко определённые показатели и сопоставимые периоды. Общие заявления о большом целевом рынке были бы менее полезны без ясной связи с выручкой, рентабельностью и деньгами.
Часто задаваемые вопросы
Когда Tetra Tech отчиталась за четвёртый квартал 2026 финансового года?
Tetra Tech опубликовала результаты в 16:00 по восточному времени в среду, 11 ноября 2026 года, в момент закрытия рынка США, и провела конференц-звонок в четверг, 12 ноября, в 8:00 по тихоокеанскому времени.
Превзошла ли Tetra Tech оценки по прибыли за Q4 FY2026?
Да. Скорректированная EPS составила $0,49 (EPS по GAAP $0,51), выше консенсуса в $0,47 и прогноза компании от $0,45 до $0,48. Чистая выручка в $1,15 млрд оказалась выше середины диапазона от $1,12 млрд до $1,17 млрд.
Какой была оценка EPS для TTEK?
До выхода релиза консенсус Zacks на Nasdaq.com составлял $0,47 на акцию по данным двух аналитиков; календарь отчётности Kiplinger также указывал $0,47. Собственный прогноз компании предполагал EPS от $0,45 до $0,48 при чистой выручке от $1,12 млрд до $1,17 млрд.
Каков прогноз Tetra Tech на 2027 финансовый год?
EPS от $1,65 до $1,80 и чистая выручка от $4,425 млрд до $4,625 млрд. На Q1 FY2027 компания ожидает EPS от $0,36 до $0,38 при чистой выручке от $1,04 млрд до $1,08 млрд. Середина диапазона EPS, $1,725, чуть ниже консенсуса в $1,74, существовавшего до выхода релиза.
Каковы были результаты Tetra Tech за Q4 FY2025?
В квартале, завершившемся 28 сентября 2025 года, выручка составила $1 330,1 млн, чистая выручка — $1 163,3 млн, EPS — $0,48, скорректированная EPS — $0,45. На следующий день акции выросли на 15,3%.
Почему Tetra Tech может отчитываться о росте без учёта отдельных направлений, когда общая выручка снижается?
Показатели охватывают разные базы бизнеса. Продолжающаяся деятельность росла, а потеря работ для USAID и снижение объёма работ по ликвидации последствий бедствий уменьшили консолидированный итог. Кроме того, около $85 млн выручки за девять месяцев пришлось на приобретённую компанию.
Является ли портфель заказов Tetra Tech гарантированной выручкой?
Нет. Портфель заказов даёт полезную видимость, но не является безусловной дебиторской задолженностью. Он не учитывает положения о расторжении по усмотрению заказчика, а именно так закончились контракты с USAID. На 27 сентября 2026 года портфель заказов составлял $4,67 млрд.
Насколько обычно двигаются акции TTEK на отчётности?
За последние 13 отчётов среднее движение в следующую сессию составило 6,3% в любую сторону, медиана — 3,9%. Два самых крупных движения последовали за отчётами за четвёртый финансовый квартал; отчёт за Q4 в ноябре 2026 года вызвал движение на +4,8%.
Могут ли обратные выкупы Tetra Tech поддержать EPS?
Да, меньшее число разводнённых акций может увеличить EPS при прочих равных. В 2026 финансовом году Tetra Tech выкупила акции на $302,0 млн, и в Q4 FY2026 число разводнённых акций снизилось на 2,9% год к году. Фактический эффект зависит от совершённых покупок, цен покупки и встречного выпуска акций.
Что важнее всего в прогнозе на 2027 финансовый год?
Сможет ли продолжающийся спрос поддержать прибыльный рост и повторяемую генерацию денег. Середина первоначального диапазона EPS в $1,725 близка к консенсусу в $1,74, но чуть ниже его, поэтому выполнение диапазона, начиная с Q1 FY2027, важнее самого диапазона.
Вывод: следите за замещающим ростом, а не только за превышением прибыли
Следующая глава Tetra Tech зависит от того, удастся ли превратить технический спрос и полученные контракты в устойчивую прибыль и деньги.
Позитивный тезис опирается на широкий набор возможностей в услугах, портфель заказов, выросший с декабря 2025 года до $4,67 млрд, рекордную годовую EPS, рост операционного денежного потока на 14% и значительную финансовую гибкость. Контраргумент не менее важен: исключение выпавшей выручки из расчётов её не заменяет, портфель заказов — не гарантированные деньги, а повторение сбора старых платежей нельзя предполагать.
Поэтому самый полезный оценочный лист для отчёта состоит из четырёх частей:
- Спрос: Опирается ли рост продолжающегося бизнеса на новую активность клиентов?
- Конвертация: Переходят ли контракты в разрешённую, продуктивную работу?
- Рентабельность: Приносит ли рост привлекательную операционную отдачу?
- Деньги: Может ли текущая деятельность поддерживать сбор платежей и использование капитала?
Отчёт за Q4 принёс превышение по EPS и более сильный портфель заказов, а диапазон на 2027 финансовый год охватывает консенсус, явно его не превосходя. Вышла ли Tetra Tech за пределы перезагрузки выручки, решит выполнение по этим четырём показателям в течение 2027 финансового года; одно лишь превышение по EPS оставляет главный инвестиционный вопрос без ответа.
Эта статья содержит финансовое исследование, а не персональную инвестиционную рекомендацию или совет покупать или продавать TTEK.
Читайте также
- Квартальные результаты Stratasys: итоги Q3 2026 и акции SSYS
- D-Wave Q3 2026: выручка $4,5 млн выше оценок, убыток $0,13
- Constellation Energy за III кв. 2026: EPS $5,06 против $3,90
- Отчёты Airbnb по кварталам: итоги III кв. 2026 и акции ABNB
- Отчётность ConocoPhillips по кварталам: итоги 3К 2026 и EPS
- Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж
- Почему падают акции Caterpillar: отчёт за Q3 2026 и заказы
- Шатдауны правительства США и фондовый рынок: 1976–2026 гг.
Источники
- Tetra Tech: пресс-релиз о результатах за Q4 и 2026 финансовый год (форма 8-K, Exhibit 99.1), 11 ноября 2026 года
- Tetra Tech через Nasdaq: релиз о результатах за Q4 и 2026 финансовый год, опубликован 11 ноября 2026 года в 16:00 по восточному времени
- The Motley Fool: стенограмма конференц-звонка Tetra Tech по итогам Q4 2026, 12 ноября 2026 года
- Tetra Tech через Nasdaq: плановые даты публикации результатов за четвёртый квартал и 2026 финансовый год и конференц-звонка, 21 октября 2026 года
- Tetra Tech: страница конференц-звонка
- Tetra Tech: пресс-релиз о результатах за Q3 2026 (форма 8-K, Exhibit 99.1), 29 июля 2026 года
- Tetra Tech: форма 10-Q за квартал, завершившийся 28 июня 2026 года
- Tetra Tech: пресс-релиз о результатах за Q2 2026 (форма 8-K, Exhibit 99.1), 29 апреля 2026 года
- Tetra Tech: пресс-релиз о результатах за Q1 2026 (форма 8-K, Exhibit 99.1), 28 января 2026 года
- Tetra Tech: пресс-релиз о результатах за Q4 и 2025 финансовый год (форма 8-K, Exhibit 99.1), 12 ноября 2025 года
- Tetra Tech: форма 10-K за финансовый год, завершившийся 28 сентября 2025 года
- Tetra Tech: пресс-релиз о результатах за Q4 и 2024 финансовый год (форма 8-K, Exhibit 99.1), 13 ноября 2024 года
- Tetra Tech: увеличение программы обратного выкупа акций на $500 млн (форма 8-K, Exhibit 99.1), 10 сентября 2026 года
- Tetra Tech: проектирование объекта по очистке воды от PFAS в Dayton, 21 июля 2026 года
- Tetra Tech: заказ FAA на $27 млн на перепроектирование воздушного пространства, 23 июля 2026 года
- Tetra Tech: контракт NOAA с несколькими исполнителями на $49 млн на прибрежные геопространственные услуги, 18 августа 2026 года
- Tetra Tech: контракт EPA на $16,8 млн на восстановление земель, 25 августа 2026 года
- Nasdaq.com: дата отчёта TTEK и консенсус Zacks
- Kiplinger: календарь отчётности на неделю с 9 ноября 2026 года
- SEC EDGAR: указатель документов Tetra Tech, Inc.


