 Автор: Muke
Справочник по отчётности ConocoPhillips: EPS, добыча, денежный поток и акции COP
5 ноября ConocoPhillips отчиталась о скорректированной прибыли на акцию в размере $3,27 за третий квартал 2026 года (3К 2026). Это более чем вдвое больше $1,61 годом ранее и выше консенсус-прогноза Zacks в $2,97, опубликованного 29 октября. Результат обеспечили более высокие цены: компания реализовала нефтяной эквивалент по $61,40 за баррель, на 32% дороже, чем год назад, тогда как добыча в 2,302 млн BOE в сутки по-прежнему была на 4% ниже.
Эта страница — справочник по отчётности ConocoPhillips. Здесь в одной таблице собраны данные компании за семь кварталов: EPS, добыча, цены реализации и денежный поток; результаты за 3К 2026 сопоставлены с прогнозами аналитиков и ориентирами компании, а также показано, как акции COP двигались в каждый день публикации отчёта. Вопрос, на который мы пытаемся ответить, тот же, что и в исходном обзоре перед отчётом: превращаются ли высокие цены на нефть в устойчивую генерацию денежных средств или это просто сильный квартал?
Обновлено 5 ноября 2026 года (по тихоокеанскому времени США), после того как ConocoPhillips опубликовала результаты за 3К 2026 до открытия американского рынка. Источники: пресс-релизы компании о результатах по форме 8-K и дополнительные данные, форма 10-Q за 3К 2026, стенограмма телефонной конференции 6 августа, прогнозы EIA и датированные оценки аналитиков. Цены — дневные закрытия по данным Polygon.io, сверенные с Cboe. Отчётные данные, оценки и наши собственные расчёты везде помечены. Комментарии с конференции 5 ноября не учитывались.
Результаты ConocoPhillips за 3К 2026: коротко
| Показатель | 3К 2026 | 2К 2026 | 3К 2025 |
|---|---|---|---|
| Скорректированная EPS | $3,27 | $3,24 | $1,61 |
| EPS по GAAP | $3,34 | $3,23 | $1,38 |
| Чистая прибыль | $4 001 млн | $3 931 млн | $1 726 млн |
| Продажи и прочая операционная выручка | $19 435 млн | $19 161 млн | $15 031 млн |
| Добыча (MBOED) | 2 302 | 2 248 | 2 399 |
| Средняя совокупная цена реализации ($/BOE) | $61,40 | $62,33 | $46,44 |
| Денежный поток от операций (CFO) | $7 172 млн | $7 176 млн | $5 366 млн |
| Капитальные затраты и инвестиции | $3 133 млн | $3 024 млн | $2 866 млн |
| Свободный денежный поток (CFO минус капзатраты) | $4 039 млн | $4 152 млн | $2 500 млн |
| Обратный выкуп акций | $2 401 млн | $2 000 млн | $1 274 млн |
| Выплаченные обыкновенные дивиденды | $1 007 млн | $1 025 млн | $975 млн |
Источник: пресс-релиз ConocoPhillips о результатах за 3К 2026 и дополнительная информация (форма 8-K, приложения 99.1 и 99.2). CFO за 3К 2025 — наш расчёт по методике компании (операционный денежный поток без учёта изменений чистого оборотного капитала: $5 878 млн − $512 млн). Свободный денежный поток рассчитан по определению компании: CFO минус капитальные затраты и инвестиции.
В этом квартале EPS по GAAP оказалась выше скорректированной EPS благодаря налоговой выгоде в $126 млн, связанной главным образом с восстановлением налогового резерва; компания исключает её из скорректированной прибыли.
Фактические результаты и ожидания
| Показатель | Ожидание | Факт | Итог |
|---|---|---|---|
| Скорректированная EPS | $2,97 (консенсус Zacks, 29 октября) | $3,27 | Выше примерно на 10% |
| Выручка | Около $18,2 млрд (консенсус Zacks, 29 октября) | $19,4 млрд продаж и прочей операционной выручки | Выше |
| Добыча | 2 290–2 320 MBOED (ориентир компании, 6 августа) | 2 302 MBOED | В пределах диапазона, на 3 MBOED ниже середины |
| Возврат капитала в 2026 году | 45% CFO (цель компании) | 42,9% CFO с начала года (наш расчёт) | По словам компании, в рамках плана |
Оценки — это датированные наблюдения, а не ориентиры компании. Другие поставщики данных публиковали иные цифры, поэтому величина превышения зависит от того, какую оценку вы используете.
Отчётность ConocoPhillips по кварталам, 1К 2025 – 3К 2026
| Квартал | Скорректированная EPS | EPS по GAAP | Добыча (MBOED) | Цена реализации ($/BOE) | Dated Brent ($/барр.) | CFO ($ млн) | Выкуп акций ($ млн) |
|---|---|---|---|---|---|---|---|
| 1К 2025 | $2,09 | $2,23 | 2 389 | $53,34 | $75,66 | 5 467 | 1 500 |
| 2К 2025 | $1,42 | $1,56 | 2 391 | $45,77 | $67,82 | 4 721 | 1 222 |
| 3К 2025 | $1,61 | $1,38 | 2 399 | $46,44 | $69,07 | 5 366 | 1 274 |
| 4К 2025 | $1,02 | $1,17 | 2 320 | $42,46 | $63,69 | 4 318 | 1 022 |
| 1К 2026 | $1,89 | $1,78 | 2 309 | $50,36 | $80,61 | 5 387 | 1 006 |
| 2К 2026 | $3,24 | $3,23 | 2 248 | $62,33 | $104,52 | 7 176 | 2 000 |
| 3К 2026 | $3,27 | $3,34 | 2 302 | $61,40 | $97,00 | 7 172 | 2 401 |
Источники: квартальные пресс-релизы ConocoPhillips о результатах (форма 8-K, приложение 99.1) — для EPS; дополнительная информация за 3К 2026 — для добычи, цен, денежного потока и выкупа акций. CFO = чистые денежные средства от операционной деятельности минус изменения чистого оборотного капитала, по определению компании (наш расчёт для кварталов до 2К 2026).
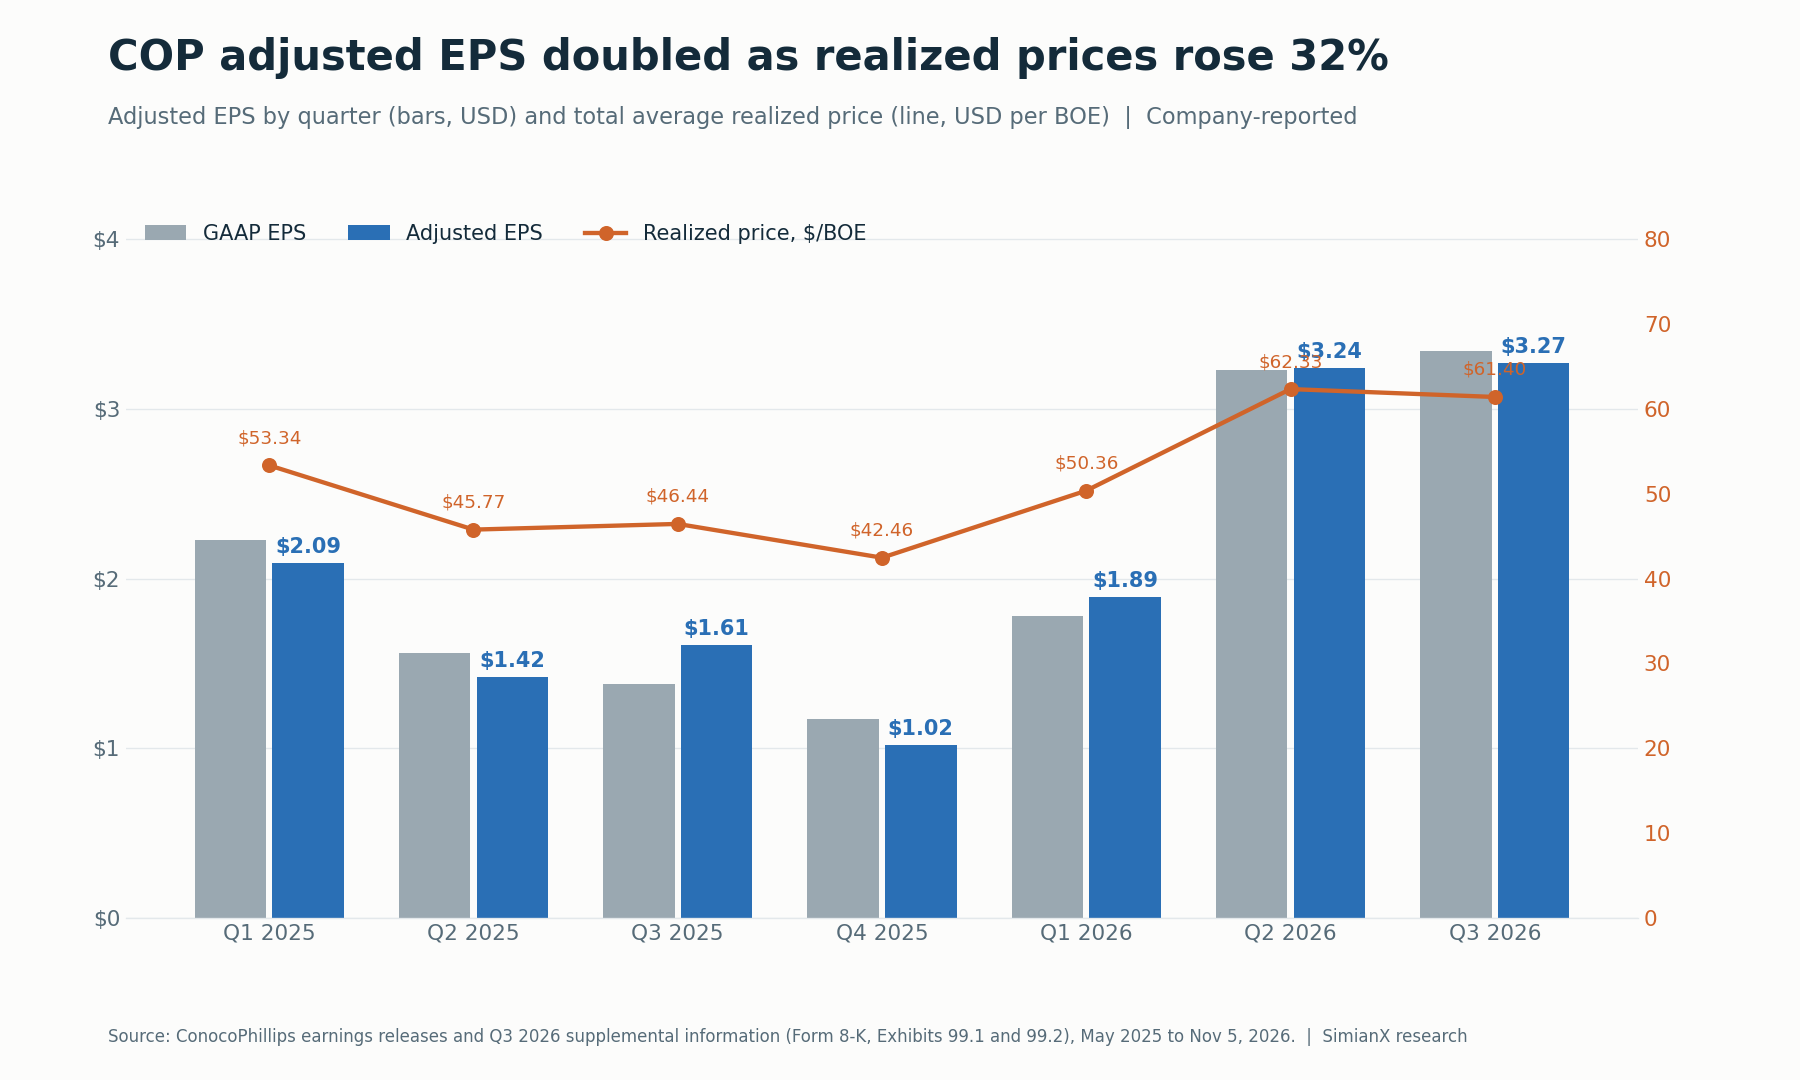
Скорректированная EPS следует за ценой реализации гораздо теснее, чем за объёмом добычи.
Выделяются две закономерности. Во-первых, с 4К 2025 по 3К 2026 EPS выросла примерно вдвое, хотя добыча снизилась, — это история о ценах, а не о росте. Во-вторых, прибыль в 3К 2026 удержалась на уровне 2К, несмотря на то что Brent в среднем подешевел примерно на $7,50 за баррель. Помогла более высокая цена на природный газ: цена реализации газа выросла до $5,70 за тысячу кубических футов против $2,58 во 2К, а цена японского нефтяного коктейля (JCC), к которой привязаны некоторые контракты на СПГ в Азиатско-Тихоокеанском регионе, подскочила до $111,24 за баррель с $67,14.
Добыча: снова в пределах ориентира, но ниже уровня 2025 года
Добыча в 3К составила 2 302 тыс. баррелей нефтяного эквивалента в сутки (MBOED): на 54 MBOED больше, чем во 2К, но на 97 MBOED меньше, чем в 3К 2025. Собственная сверка компании отделяет продажу активов от базовой динамики:
| Сверка добычи | 3К 2026 | 3К 2025 |
|---|---|---|
| Отчётная добыча (MBOED) | 2 302 | 2 399 |
| Минус: завершённые продажи активов | (8) | (65) |
| Базовая добыча pro forma | 2 295 | 2 334 |
| Изменение базовой добычи | −40 MBOED, около −2% |
Источник: пресс-релиз о результатах за 3К 2026, таблица 3. Итоги могут не совпадать из-за округления.
Таким образом, около 57 MBOED годового снижения пришлось на продажу непрофильных активов в Lower 48, включая пакет на $1,7 млрд, сделка по которому закрылась в июле, а около 40 MBOED — на сам бизнес. По словам компании, органический рост в Lower 48 был с лихвой перекрыт последствиями ближневосточного конфликта для Катара и более высокими роялти на проекте Surmont в Канаде.
Данные по сегментам подтверждают это объяснение:
- Lower 48: 1 517 MBOED против 1 479 во 2К. Delaware Basin — 757, Eagle Ford — 369, Midland Basin — 197 и Bakken — 191 MBOED. Компания сообщила о рекордной эффективности заканчивания скважин в Пермском бассейне: насосных часов было на 15% больше, чем в среднем за предыдущий год.
- Катар: добыча природного газа ассоциированными компаниями, учитываемыми по методу долевого участия, прежде всего совместными предприятиями Qatar LNG, восстановилась до 1 009 млн кубических футов в сутки с 865 во 2К, но всё ещё уступала 1 226 в 3К 2025. На августовской конференции руководство заявило, что Ras Laffan во 2К был «в основном остановлен», а прогноз на 3К предполагал наращивание производства.
- Канада: добыча битума снизилась до 95 тыс. баррелей в сутки со 123 тыс. годом ранее, что отражает упомянутые компанией более высокие роялти на Surmont.
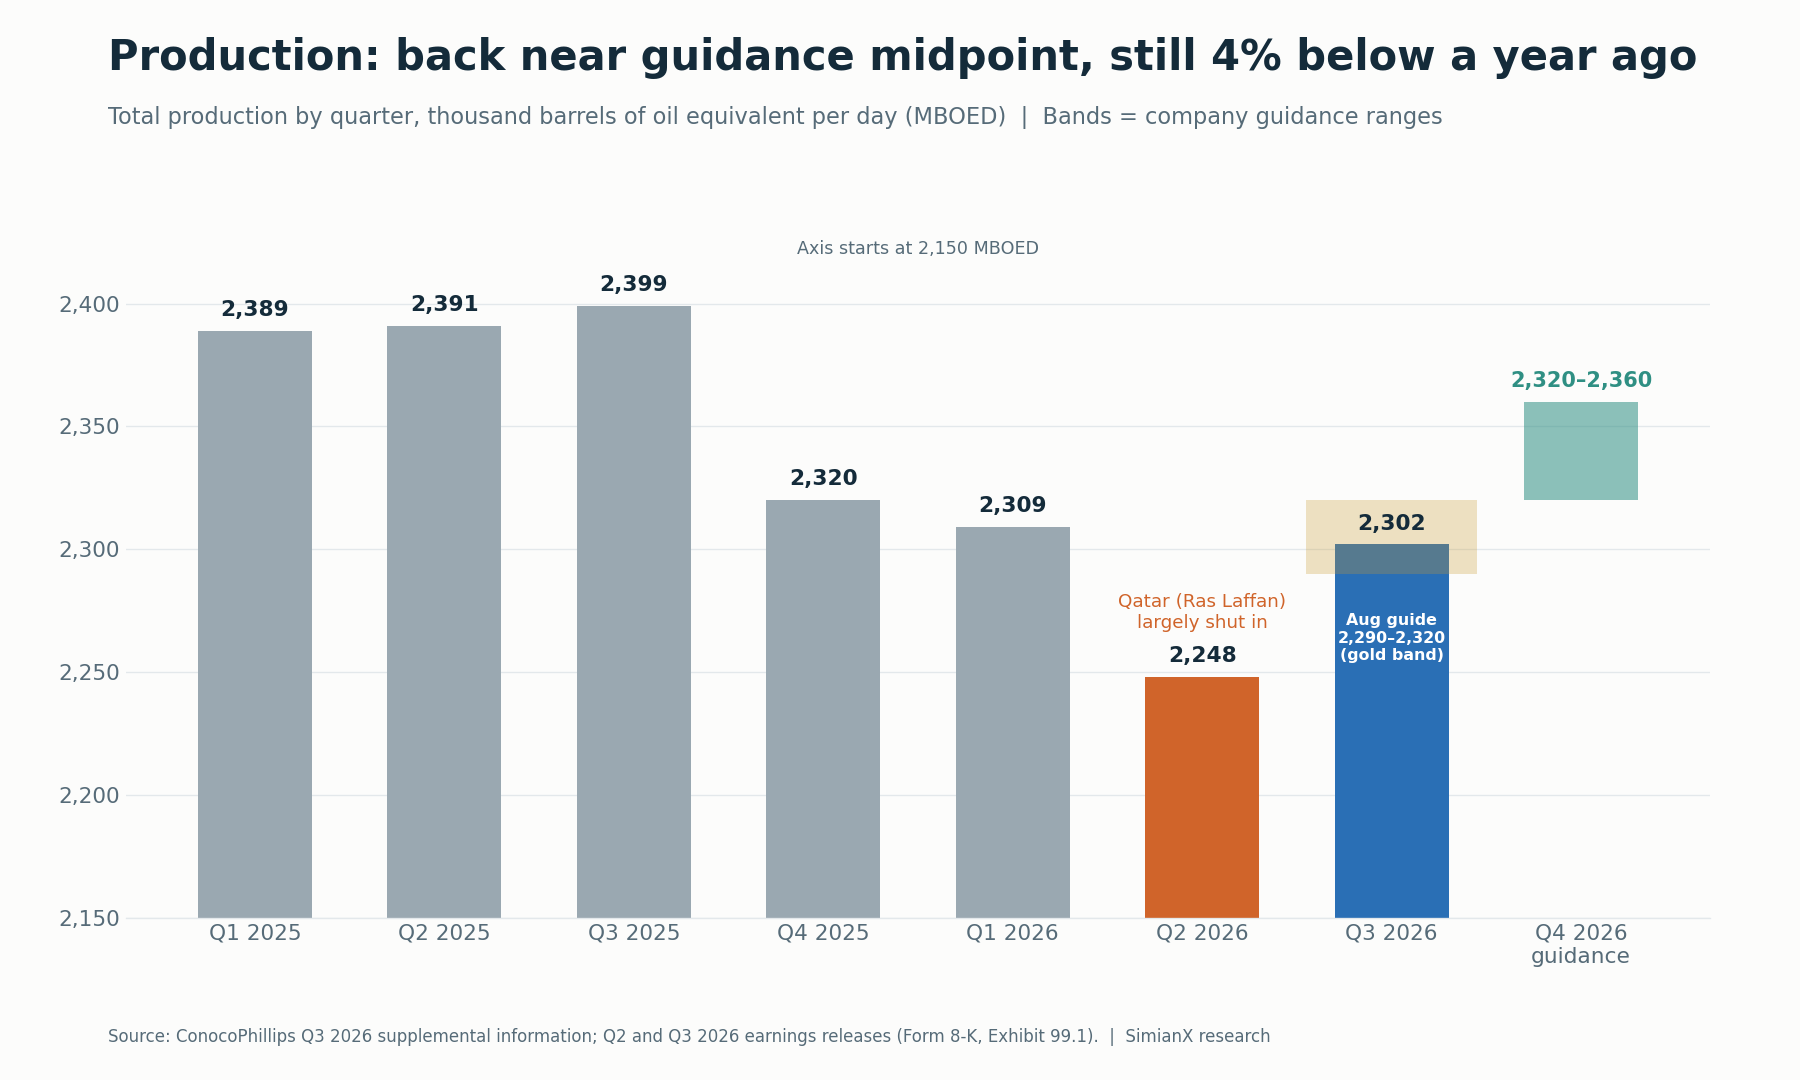
Ориентир на 4К 2026 в 2,32–2,36 млн BOE в сутки предполагает рост примерно на 1,7% по середине диапазона.
Прогноз добычи на 4К 2026 — 2,32–2,36 млн BOE в сутки. Ориентиры по капитальным затратам и скорректированным операционным расходам на весь год остались без изменений.
Цены на нефть и газ: 3К не стал пиком
Цены в квартале были высокими, но четвёртый квартал начался с ещё более высоких уровней. ConocoPhillips сообщила, что в 3К средняя цена Dated Brent составила $97,00, а WTI — $85,79. Согласно данным FRED по спотовой цене Brent, среднемесячная цена в октябре 2026 года составила около $123,93 за баррель. Затем Brent подешевел с $120,15 30 октября до $107,03 3 ноября.
Краткосрочный энергетический прогноз EIA от 6 октября задаёт прогнозные рамки:
| Сырьевой показатель | Значение EIA | Статус |
|---|---|---|
| Brent, среднее за сентябрь 2026 | $114 за баррель | Факт |
| Brent, среднее за 4К 2026 | $105 за баррель | Прогноз |
| Brent, весь 2026 год | $96 за баррель | Прогноз |
| Brent, весь 2027 год | $84 за баррель | Прогноз |
Источник: Управление энергетической информации США (EIA), 6 октября 2026 года. Следующий STEO запланирован на 10 ноября 2026 года. Прогнозы не являются ценами реализации.
EIA объясняет высокие цены перебоями на Ближнем Востоке и дефицитом на рынке дизельного топлива. Для COP это важно в двух направлениях. Высокие эталонные цены поднимают цены реализации по всему портфелю. Но тот же конфликт сократил объёмы COP в Катаре. О том, как ведут себя акции при нефтяных скачках на длинной истории, читайте в материале Нефтяной кризис и акции: S&P 500 при каждом шоке 1973–2026.
Практичный способ оценивать следующие несколько кварталов:
- Какую цену ConocoPhillips фактически реализовала — за BOE и по каждому продукту?
- Что подразумевает форвардная кривая для 4К и 2027 года?
- Какую цену стоит закладывать в оценку на протяжении всего цикла? Прогноз EIA для Brent на 2027 год в $84 заметно ниже уровня 3К.
Свободный денежный поток: сначала проверьте определение
ConocoPhillips публикует два показателя денежного потока, и они могут расходиться. Чистые денежные средства от операционной деятельности по GAAP включают колебания оборотного капитала. Не-GAAP показатель компании — денежный поток от операций (CFO) — их исключает. В 3К 2026 оба показателя почти совпали:
| Показатель денежного потока | 3К 2026 | Девять месяцев 2026 |
|---|---|---|
| Чистые денежные средства от операционной деятельности (GAAP) | $7 195 млн | $18 924 млн |
| Изменения чистого операционного оборотного капитала | $23 млн | ($811 млн) |
| Денежный поток от операций (CFO, не-GAAP) | $7 172 млн | $19 735 млн |
| Капитальные затраты и инвестиции | ($3 133 млн) | ($9 105 млн) |
| Свободный денежный поток (на базе CFO) | $4 039 млн | $10 630 млн |
| Поступления от продажи активов (не входят в FCF) | $1 566 млн | $1 756 млн |
Источник: пресс-релиз о результатах за 3К 2026, таблица 2, и дополнительная информация о денежных потоках. CFO и FCF за девять месяцев — наши суммы квартальных значений.
В первом полугодии разрыв был большим: операционный денежный поток по GAAP составил $11 729 млн, а CFO — $12 563 млн, поскольку оборотный капитал поглощал денежные средства. Поэтому сравнение показателя GAAP за один период с CFO за другой может преувеличить или скрыть тенденцию.
Поступления от продажи активов также следует учитывать отдельно. $1,6 млрд выручки от продажи активов в 3К укрепили баланс, но это разовый приток, а не регулярный операционный денежный поток.
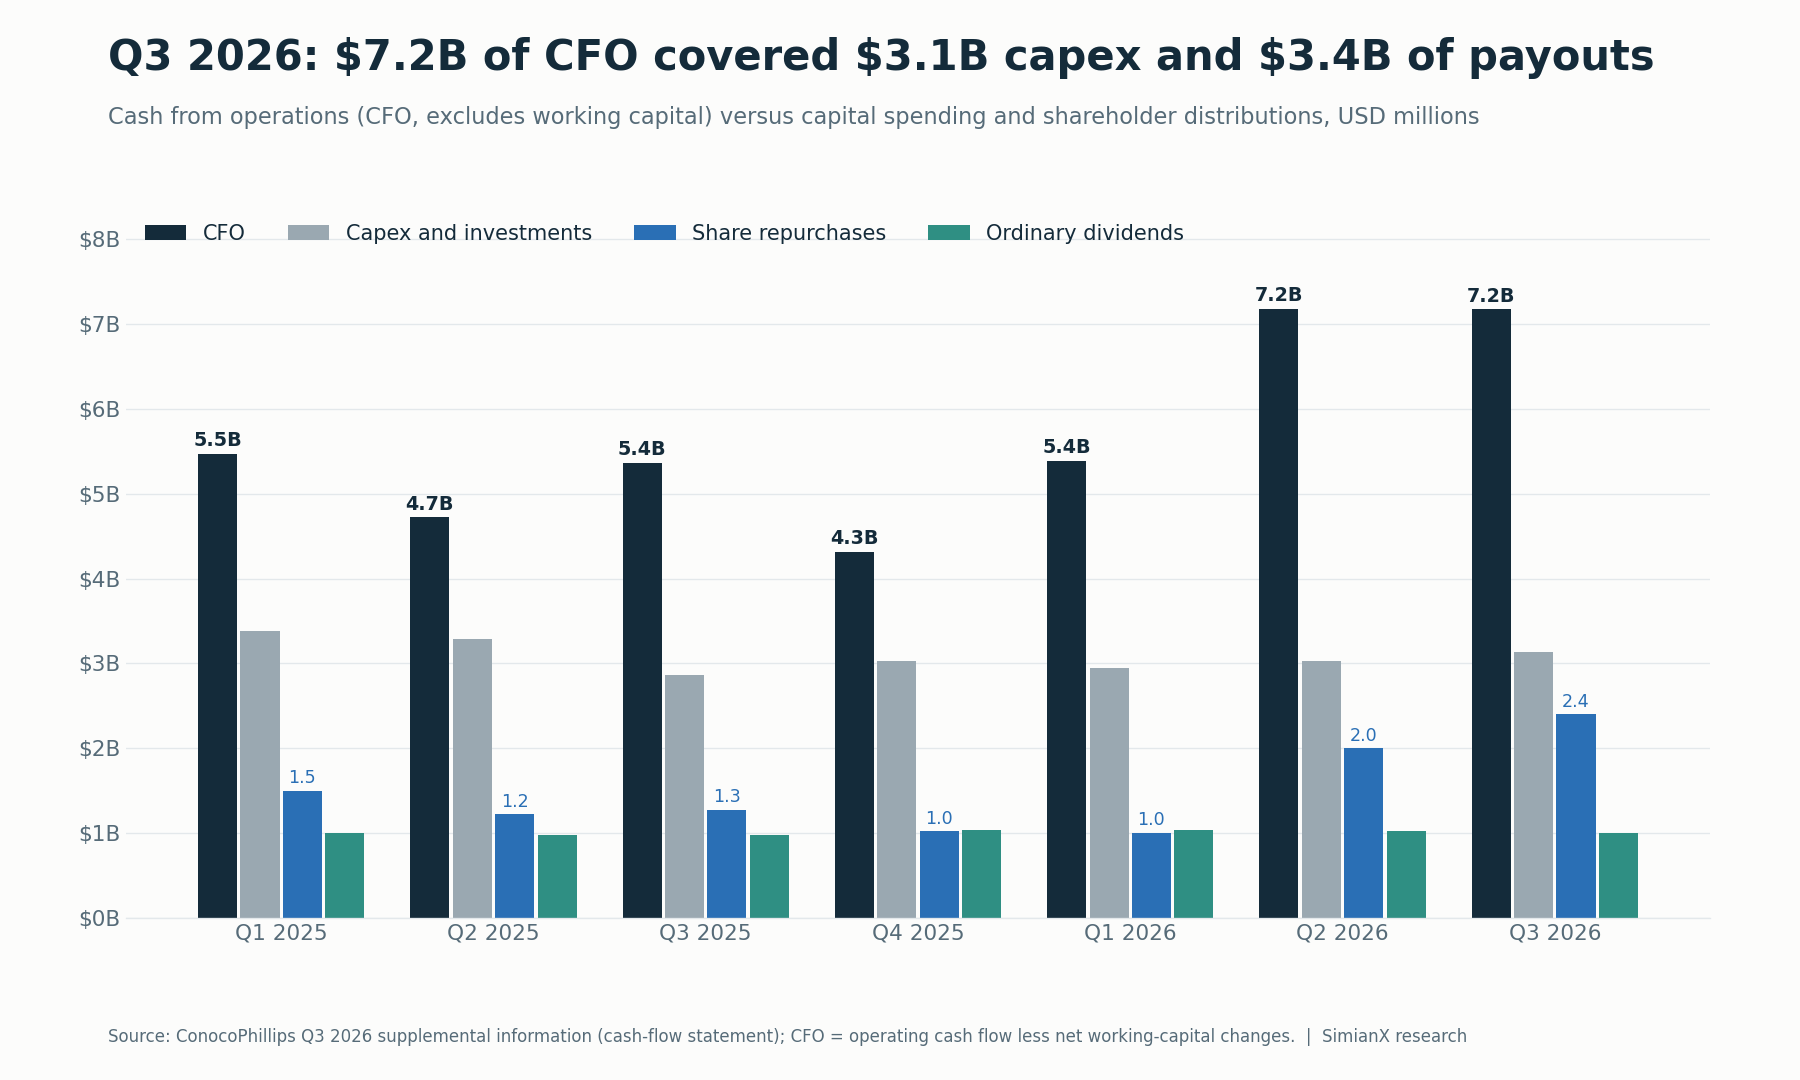
Два квартала с CFO около $7,2 млрд профинансировали и стабильный инвестиционный бюджет, и гораздо более крупный выкуп акций.
На конец квартала денежные средства и краткосрочные инвестиции составляли $10,4 млрд, плюс $1,1 млрд долгосрочных инвестиций, при совокупном долге около $23,3 млрд ($878 млн краткосрочного и $22 384 млн долгосрочного).
Дивиденды и выкуп акций COP: повышение на 11% и цель в 45%
ConocoPhillips повысила квартальный обыкновенный дивиденд на 11% — с $0,84 до $0,93 на акцию; выплата 1 декабря 2026 года акционерам, внесённым в реестр на 16 ноября. При цене закрытия 4 ноября $136,94 новая годовая ставка $3,72 соответствует доходности около 2,7% (наш расчёт).
Компания заявляет, что идёт к цели вернуть акционерам в 2026 году 45% CFO. Наши расчёты по отчётным данным:
| Период | Выкуп акций | Дивиденды | Итого | CFO | Доля от CFO |
|---|---|---|---|---|---|
| Первое полугодие 2026 | $3 006 млн | $2 057 млн | $5 063 млн | $12 563 млн | 40,3% |
| 3К 2026 | $2 401 млн | $1 007 млн | $3 408 млн | $7 172 млн | 47,5% |
| Девять месяцев 2026 | $5 407 млн | $3 064 млн | $8 471 млн | $19 735 млн | 42,9% |
Источники: дополнительная информация о денежных потоках; проценты — наши расчёты.
Чтобы завершить год на уровне 45%, выплаты в 4К должны составить около 45% CFO за 4К плюс примерно $0,4 млрд (0,45 × $19 735 млн − $8 471 млн ≈ $410 млн). Это расчёт, а не обязательство компании: цель годовая, а сумма в долларах зависит от денежного потока в 4К.
Форма 10-Q показывает, что выкуп был смещён к концу квартала и проводился по растущим ценам: 5,9 млн акций по средней цене $112,09 в июле, 5,4 млн по $125,96 в августе и 8,0 млн по $132,39 в сентябре. Итого около 19,3 млн акций по средней цене около $124 (наш расчёт). Количество акций в обращении сократилось с 1 201,3 млн на 30 июня до 1 182,3 млн на 30 сентября — примерно на 1,6% за один квартал. В рамках действующей программы оставалось около $20,3 млрд.
Willow, СПГ и цель по свободному денежному потоку в $7 млрд
Долгосрочный тезис руководства основан на дополнительном свободном денежном потоке около $7 млрд к 2029 году. Новый CEO Andy O’Brien подтвердил эту цель в релизе за 3К, добавив, что «2029 год — не конечная точка». Основные составляющие:
| Фактор | Статус на 3К 2026 | Что проверить дальше |
|---|---|---|
| Willow (Аляска) | Изготовление модулей завершено более чем на 75%; первая нефть по-прежнему ожидается в начале 2029 года | Оставшиеся капитальные затраты и график пусконаладки |
| Ориентир стоимости проекта | $8,5–9,0 млрд общих капитальных затрат по проекту (обновлено в ноябре 2025 года) | Любой пересмотр этого диапазона |
| Капиталоёмкость | На августовской конференции тогдашний CFO O’Brien сказал: «пик капзатрат по Willow позади» | Действительно ли общие капзатраты снизятся по мере запуска Willow |
| Контракты на закупку СПГ (offtake) | Расширены до 13 MTPA с 12 MTPA во 2К | Даты начала, ценообразование и маржа каждого контракта |
| Проекты расширения North Field в Катаре | В августе руководство ожидало, что любая задержка первого газа или первой партии будет «исчисляться месяцами, а не целым годом» | Даты запуска и надёжность экспорта |
Источники: пресс-релизы о результатах за 3К 2026 и 3К 2025; стенограмма телефонной конференции 6 августа 2026 года.
Одно различие легко упустить. Закупка СПГ по контрактам offtake — это не собственная добыча. Контракт offtake даёт ConocoPhillips право покупать и продавать СПГ, произведённый другими компаниями. Он не увеличивает отчётную добычу. Согласно форме 10-Q, в 2026 году компания взяла на себя около $9 млрд новых будущих обязательств по закупкам — по контрактам offtake на СПГ, судам и прочим мощностям. Эти обязательства могут приносить маркетинговую маржу, но она зависит от ценовых условий контрактов и стоимости фрахта, а не от заявленного тоннажа.
Новое руководство и Ирак: вопросы распределения капитала
Смена руководства вступила в силу 1 сентября 2026 года. Согласно форме 8-K компании, Andy O’Brien стал президентом и CEO, Ryan Lance — исполнительным председателем совета директоров, а Kontessa (Konnie) Haynes-Welsh — старшим вице-президентом и CFO. 3К 2026 стал первым кварталом, за который отчиталась новая команда.
Главная новая возможность — Ирак. В июле ConocoPhillips договорилась о покупке прямой доли в 42% в неоператорском совместном предприятии с дочерней компанией bp, которое участвует в повторной разработке четырёх действующих нефтяных месторождений в районе Киркука (Kirkuk). Согласно форме 10-Q, цена покупки до корректировок составляет $0,4 млрд, включая $0,2 млрд отложенных платежей; закрытие сделки ожидается до конца 2026 года. Доля в 42% в совместном предприятии — это не то же самое, что 42% всей добычи месторождений: экономика зависит от условий контракта. Кроме того, в июне компания подписала соглашение об увеличении добычи газа в Сирии, которое, по её оценке, не будет существенным в 2026 году.
Реакция акций COP на каждый отчёт
ConocoPhillips отчитывается до открытия рынка, поэтому реакцией считается изменение от предыдущего закрытия до закрытия в день публикации.
| Отчёт | Дата публикации | Предыдущее закрытие | Закрытие в день отчёта | Изменение |
|---|---|---|---|---|
| 4К 2024 | 6 февр. 2025 | $100,21 | $99,94 | −0,27% |
| 1К 2025 | 8 мая 2025 | $87,71 | $88,82 | +1,27% |
| 2К 2025 | 7 авг. 2025 | $93,11 | $92,60 | −0,55% |
| 3К 2025 | 6 нояб. 2025 | $87,70 | $85,66 | −2,33% |
| 4К 2025 | 5 февр. 2026 | $107,59 | $104,98 | −2,43% |
| 1К 2026 | 30 апр. 2026 | $128,25 | $125,78 | −1,93% |
| 2К 2026 | 6 авг. 2026 | $115,04 | $116,76 | +1,50% |
| 3К 2026 | 5 нояб. 2026 | $136,94 | $135,46 | −1,08% |
Источник: дневные закрытия Polygon.io, сверенные с Cboe. Изменения — наши расчёты.
Из восьми отчётов акции COP снижались в шесть дней публикации, а среднее изменение составило около −0,7%. Сильная заявленная EPS не гарантировала роста акций в день отчёта.
Кроме того, отчёт за 3К вышел после резкого ралли. 30 октября 2026 года COP закрылась на рекордных $154,03, а затем вслед за падением Brent за три сессии подешевела на 11,1% до $136,94 4 ноября. Даже после этого акции выросли с начала 2026 года по 4 ноября на 46,3%, опередив Exxon Mobil (+40,7%), Chevron (+42,4%), Occidental (+39,4%), EOG Resources (+40,0%) и энергетический ETF XLE (+42,1%). ETF на S&P 500 SPY прибавил 12,4%. Сам день 5 ноября стал днём широкой распродажи в США: в день отчёта COP подешевела на 1,08% до $135,46, тогда как SPY упал на 4,41%, то есть акции держались примерно на 3,3 п. п. лучше рынка (цены закрытия Cboe, сверенные с Yahoo Finance).
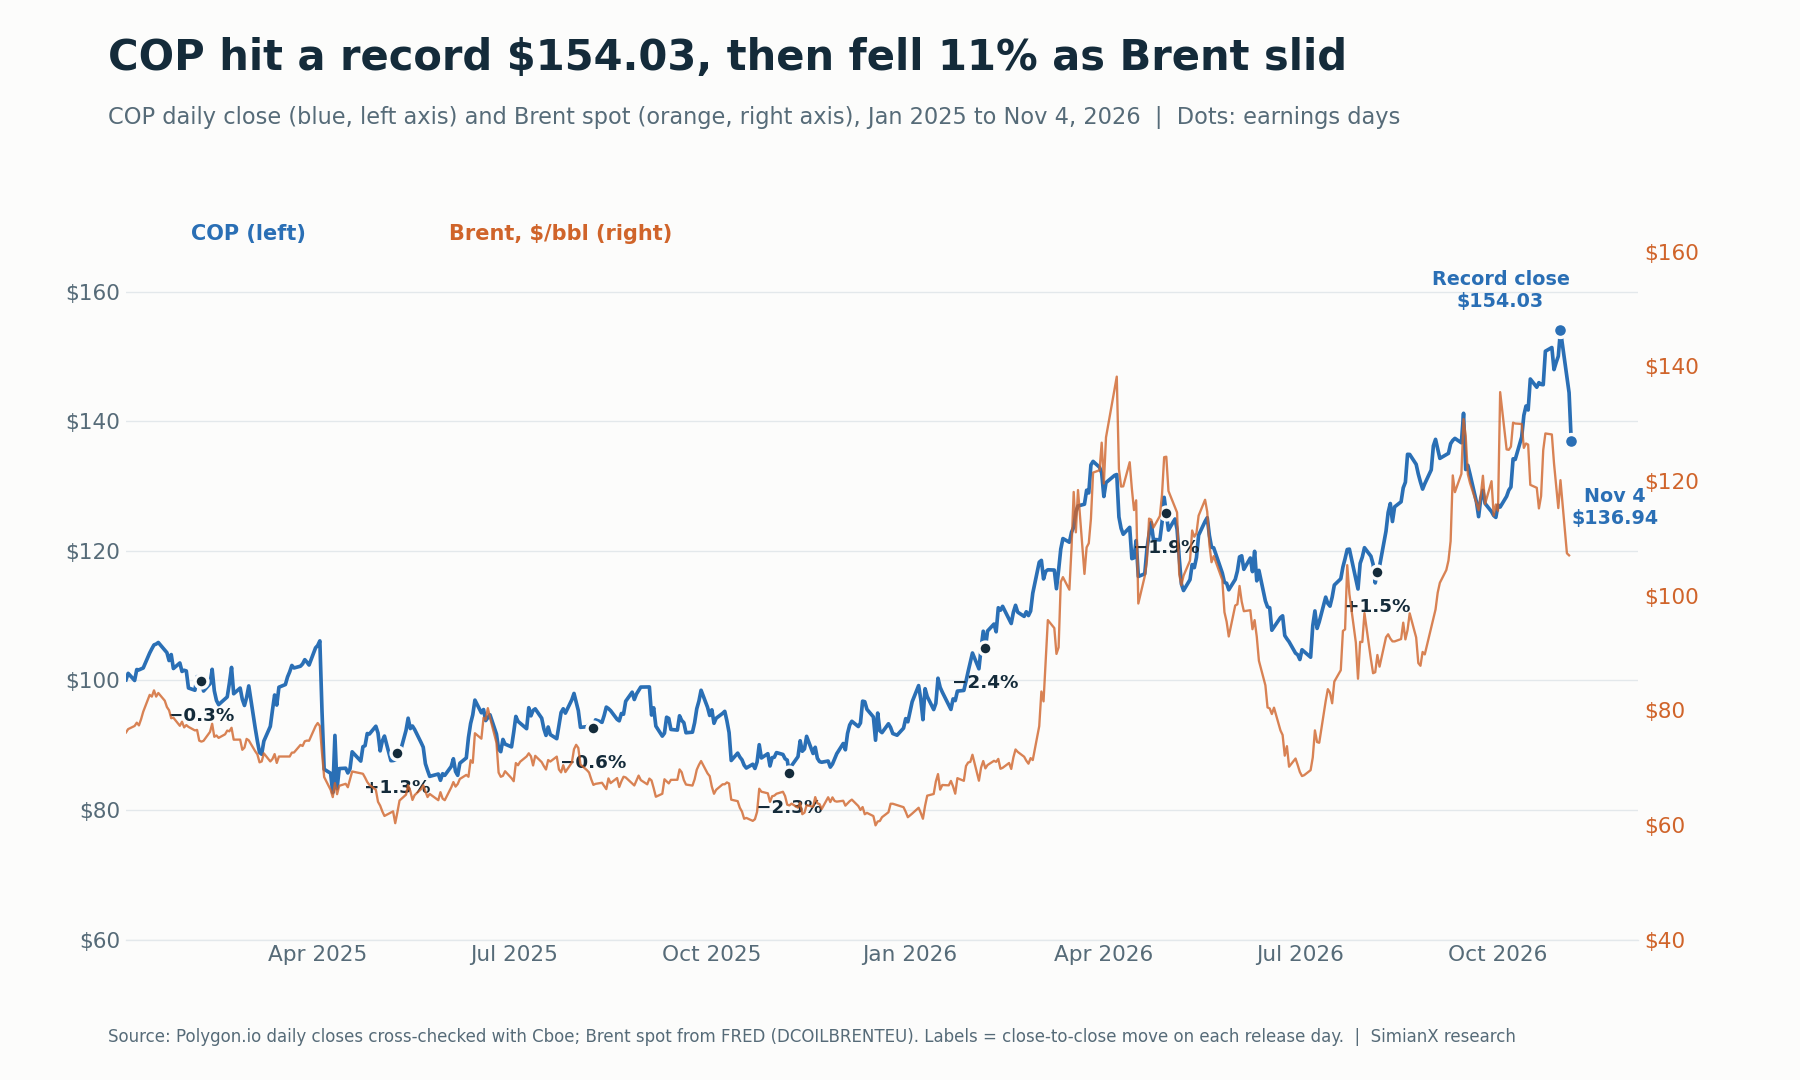
В 2026 году COP тесно следовала за Brent, поэтому для акций цена нефти важнее любого отдельного превышения прогноза по прибыли.
О том, как вели себя энергетические акции в период выборов, рассказывают материалы Выборы 2026 и энергетические акции: прогноз XOM, CVX, FSLR и Нефть после промежуточных выборов США: WTI и Brent 1986-2022.
Что может двигать акции COP после отчёта?
| Сценарий | За чем следить | Инвестиционная интерпретация |
|---|---|---|
| Бычий сценарий | Добыча в 4К на уровне 2,36 млн BOE/сутки или выше, полное восстановление в Катаре, цены реализации около октябрьских уровней, выплаты выше 45% CFO | Генерация денежных средств достаточно сильна, чтобы продолжать и рост дивидендов на 11%, и крупный выкуп акций |
| Базовый сценарий | Добыча в пределах ориентира; Brent движется к прогнозу EIA на 4К в $105; выплаты около 45% | Хороший год с точки зрения денежного потока без изменения долгосрочного тезиса |
| Медвежий сценарий | Brent откатывается к прогнозу EIA на 2027 год в $84, новые перебои на Ближнем Востоке, задержки или удорожание Willow | Меньше средств для распределения; первым сокращается выкуп акций, поскольку дивиденд — фиксированное обязательство |
Это аналитические сценарии, а не прогнозы и не оценки вероятностей.
Часто задаваемые вопросы
Когда ConocoPhillips отчиталась за 3К 2026?
В четверг, 5 ноября 2026 года, до открытия американского рынка; телефонная конференция прошла в 12:00 по восточному времени США.
Превзошла ли ConocoPhillips прогнозы по прибыли за 3К 2026?
Да. Скорректированная EPS в $3,27 оказалась выше консенсус-прогноза Zacks в $2,97, опубликованного 29 октября, — превышение примерно на 10%. EPS по GAAP составила $3,34. Оценки других поставщиков данных различались.
На сколько ConocoPhillips повысила дивиденд?
На 11% — с $0,84 до $0,93 на акцию в квартал; выплата 1 декабря 2026 года акционерам, внесённым в реестр на 16 ноября 2026 года.
Почему добыча ConocoPhillips ниже, чем год назад?
Из годового снижения на 97 MBOED в 3К около 57 MBOED пришлось на продажу непрофильных активов в Lower 48. Оставшиеся 40 MBOED, около 2%, отражают последствия ближневосточного конфликта для Катара и более высокие роялти на Surmont, частично компенсированные ростом в Lower 48.
Как цена нефти влияет на прибыль ConocoPhillips?
Напрямую. Скорректированная EPS выросла с $1,02 в 4К 2025 до $3,27 в 3К 2026, хотя добыча снизилась, потому что цена реализации поднялась с $42,46 до $61,40 за BOE. Затраты, роялти, налоги и структура цен на газ и СПГ могут частично компенсировать это движение.
Каков прогноз ConocoPhillips на 4К 2026?
Добыча 2,32–2,36 млн BOE в сутки. Ориентиры по капитальным затратам и скорректированным операционным расходам на весь год не изменились.
Вывод: превышение прогноза за счёт цен и более строгая денежная дисциплина
3К 2026 у ConocoPhillips — явное превышение прогнозов, построенное на ценах, а не на объёмах. Квартал принёс $7,2 млрд CFO, $4,0 млрд свободного денежного потока, сокращение числа акций на 1,6% и повышение дивиденда на 11%. Добыча оказалась в пределах ориентира, Катар восстанавливается.
Более серьёзное испытание ещё впереди. Brent уже отступил от октябрьских максимумов, EIA ожидает нефть по $84 в 2027 году, а акции перед отчётом потеряли 11%. Дальнейшая судьба COP зависит от того, смогут ли Willow, портфель СПГ и снижение капиталоёмкости поддерживать рост денежного потока, когда цены на нефть будут менее щедрыми, чем в 2026 году. Другие свежие квартальные справочники: Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж и Почему падают акции Caterpillar: отчёт за Q3 2026 и заказы.
Эта статья — финансовое исследование, а не персональная инвестиционная рекомендация или совет покупать либо продавать ценные бумаги.
Читайте также
- Нефтяной кризис и акции: S&P 500 при каждом шоке 1973–2026
- Выборы 2026 и энергетические акции: прогноз XOM, CVX, FSLR
- Нефть после промежуточных выборов США: WTI и Brent 1986-2022
- Волатильность нефти трясёт акции США: сектор-карта на $10
- Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж
- Почему падают акции Caterpillar: отчёт за Q3 2026 и заказы
Источники
- ConocoPhillips: пресс-релиз о результатах за 3К 2026 (форма 8-K, приложение 99.1), 5 ноября 2026 года
- ConocoPhillips: подробная дополнительная информация за 3К 2026 (форма 8-K, приложение 99.2)
- ConocoPhillips: форма 10-Q за квартал, закончившийся 30 сентября 2026 года
- ConocoPhillips: пресс-релиз о результатах за 2К 2026 (форма 8-K, приложение 99.1), 6 августа 2026 года
- ConocoPhillips: стенограмма телефонной конференции по итогам 2К 2026, 6 августа 2026 года
- ConocoPhillips: преемственность руководства (форма 8-K, пункт 5.02), 6 августа 2026 года
- ConocoPhillips: пресс-релиз о результатах за 1К 2026 (форма 8-K, приложение 99.1), 30 апреля 2026 года
- ConocoPhillips: пресс-релиз о результатах за 4К 2025 (форма 8-K, приложение 99.1), 5 февраля 2026 года
- ConocoPhillips: пресс-релиз о результатах за 3К 2025 с обновлением стоимости Willow, 6 ноября 2025 года
- ConocoPhillips: пресс-релиз о результатах за 2К 2025 (форма 8-K, приложение 99.1), 7 августа 2025 года
- ConocoPhillips: пресс-релиз о результатах за 1К 2025 (форма 8-K, приложение 99.1), 8 мая 2025 года
- EIA: публикация краткосрочного энергетического прогноза (STEO), 6 октября 2026 года
- EIA: краткосрочный энергетический прогноз (STEO)
- FRED: спотовая цена нефти Brent (DCOILBRENTEU)
- Zacks: обзор перед отчётом ConocoPhillips за 3К, 29 октября 2026 года
- SEC EDGAR: перечень документов ConocoPhillips


