
 Автор: Muke
Stratasys в Q3 2026: рост вернулся, но годовой прогноз снижен
Да, в третьем квартале 2026 года Stratasys вернулась к росту. Выручка выросла на 4,1 % до 142,6 млн $ — это первый квартал заметного роста год к году как минимум с 2023 года. Но в том же релизе компания снизила прогноз выручки на 2026 год до 556–561 млн $ с прежних 565–575 млн $, а днём ранее компания и Nano Dimension отказались от запланированной покупки Markforged. По итогам дня SSYS подешевела на 11,2 %.
Эта страница — справочник по квартальным результатам Stratasys (Nasdaq: SSYS): итоги девяти кварталов, соотношение систем и расходных материалов, эволюция прогноза на 2026 год, денежный поток и реакция акций в каждый день отчётности с конца 2024 года. Все отчётные цифры взяты из документов компании в SEC; если число — наш собственный расчёт, мы это указываем.
Обновлено 12 ноября 2026 года, после закрытия торгов в 16:00 ET. Stratasys опубликовала результаты за Q3 2026 до открытия рынка США 12 ноября и провела телефонную конференцию в 8:30 ET. Цены акций за 12 ноября — официальные цены закрытия.
Результаты Stratasys за Q3 2026: главное
| Показатель | Q3 2026 | Q3 2025 | Изменение |
|---|---|---|---|
| Выручка | 142,6 млн $ | 137,0 млн $ | +4,1 % |
| Выручка от систем | 35,9 млн $ | 32,0 млн $ | +12,1 % |
| Выручка от расходных материалов | 61,2 млн $ | 62,0 млн $ | −1,3 % |
| Выручка от услуг | 45,5 млн $ | 42,9 млн $ | +6,1 % |
| Валовая маржа по GAAP | 43,7 % | 41,0 % | +2,7 п. п. |
| Валовая маржа non-GAAP | 47,8 % | 45,3 % | +2,5 п. п. |
| Чистый убыток по GAAP | −10,2 млн $ (−0,12 $ на акцию) | −55,6 млн $ (−0,65 $ на акцию) | Убыток сократился |
| Чистая прибыль non-GAAP | 3,5 млн $ (0,04 $ на акцию) | 1,5 млн $ (0,02 $ на акцию) | +2,0 млн $ |
| Скорректированная EBITDA | 8,0 млн $ | 5,0 млн $ | +3,0 млн $ |
| Операционный денежный поток | 3,5 млн $ | 6,9 млн $ | −3,4 млн $ |
| Денежные средства, эквиваленты и краткосрочные депозиты | 210,7 млн $ | 255,0 млн $ | Долга нет |
Источники: релиз Stratasys о результатах за Q3 2026 и финансовая отчётность за Q3 2026, оба поданы по Form 6-K. Суммы по сегментам в долларах получены сложением данных из региональной таблицы выручки компании.
Выделяются три момента:
- Рост дали принтеры, а не материалы. До отчёта оптимистичный сценарий опирался на рекордные продажи расходных материалов. В Q3 картина перевернулась: системы выросли на 12,1 %, а расходные материалы снизились на 1,3 %.
- Снижение прогноза целиком приходится на четвёртый квартал. Поскольку выручка за девять месяцев уже известна, новый диапазон подразумевает выручку в Q4 около 143–148 млн $ против примерно 152–162 млн $ по старому диапазону.
- Сравнение по GAAP приукрашивает картину. В Q3 2025 было отражено неденежное обесценение инвестиции в Ultimaker на 33,9 млн $. Без него прошлогодний убыток составил бы около 21,7 млн $, так что реальное улучшение ближе к 11,5 млн $, чем к 45 млн $.
Выручка по кварталам: девять кварталов отчётности Stratasys
| Квартал | Выручка | Г/г | Чистый убыток по GAAP | EPS по GAAP | EPS non-GAAP | Скорр. EBITDA | Операционный денежный поток |
|---|---|---|---|---|---|---|---|
| Q3 2024 | 140,0 млн $ | −13,7 % | −26,6 млн $ | −0,37 $ | 0,01 $ | 5,1 млн $ | −4,5 млн $ |
| Q4 2024 | 150,4 млн $ | −3,8 % | −41,9 млн $ | −0,59 $ | 0,12 $ | 14,5 млн $ | 7,4 млн $ |
| Q1 2025 | 136,0 млн $ | −5,6 % | −13,1 млн $ | −0,18 $ | 0,04 $ | 8,2 млн $ | 4,5 млн $ |
| Q2 2025 | 138,1 млн $ | +0,0 % | −16,7 млн $ | −0,20 $ | 0,03 $ | 6,1 млн $ | −1,1 млн $ |
| Q3 2025 | 137,0 млн $ | −2,2 % | −55,6 млн $ | −0,65 $ | 0,02 $ | 5,0 млн $ | 6,9 млн $ |
| Q4 2025 | 140,0 млн $ | −6,9 % | −18,9 млн $ | −0,22 $ | 0,07 $ | 9,2 млн $ | 4,8 млн $ |
| Q1 2026 | 132,7 млн $ | −2,5 % | −23,8 млн $ | −0,28 $ | −0,01 $ | 2,0 млн $ | 2,4 млн $ |
| Q2 2026 | 137,6 млн $ | −0,3 % | −16,9 млн $ | −0,19 $ | 0,03 $ | 5,3 млн $ | −18,7 млн $ |
| Q3 2026 | 142,6 млн $ | +4,1 % | −10,2 млн $ | −0,12 $ | 0,04 $ | 8,0 млн $ | 3,5 млн $ |
Источники: релизы Stratasys о результатах за Q3 2024, Q4 2025 (там же приведены сравнительные данные за Q4 2024), Q1 2025, Q2 2025, Q3 2025, Q1 2026, Q2 2026 и Q3 2026. Рост год к году — наш расчёт по отчётной выручке в тысячах; в Q2 2025 он составил +0,03 %.
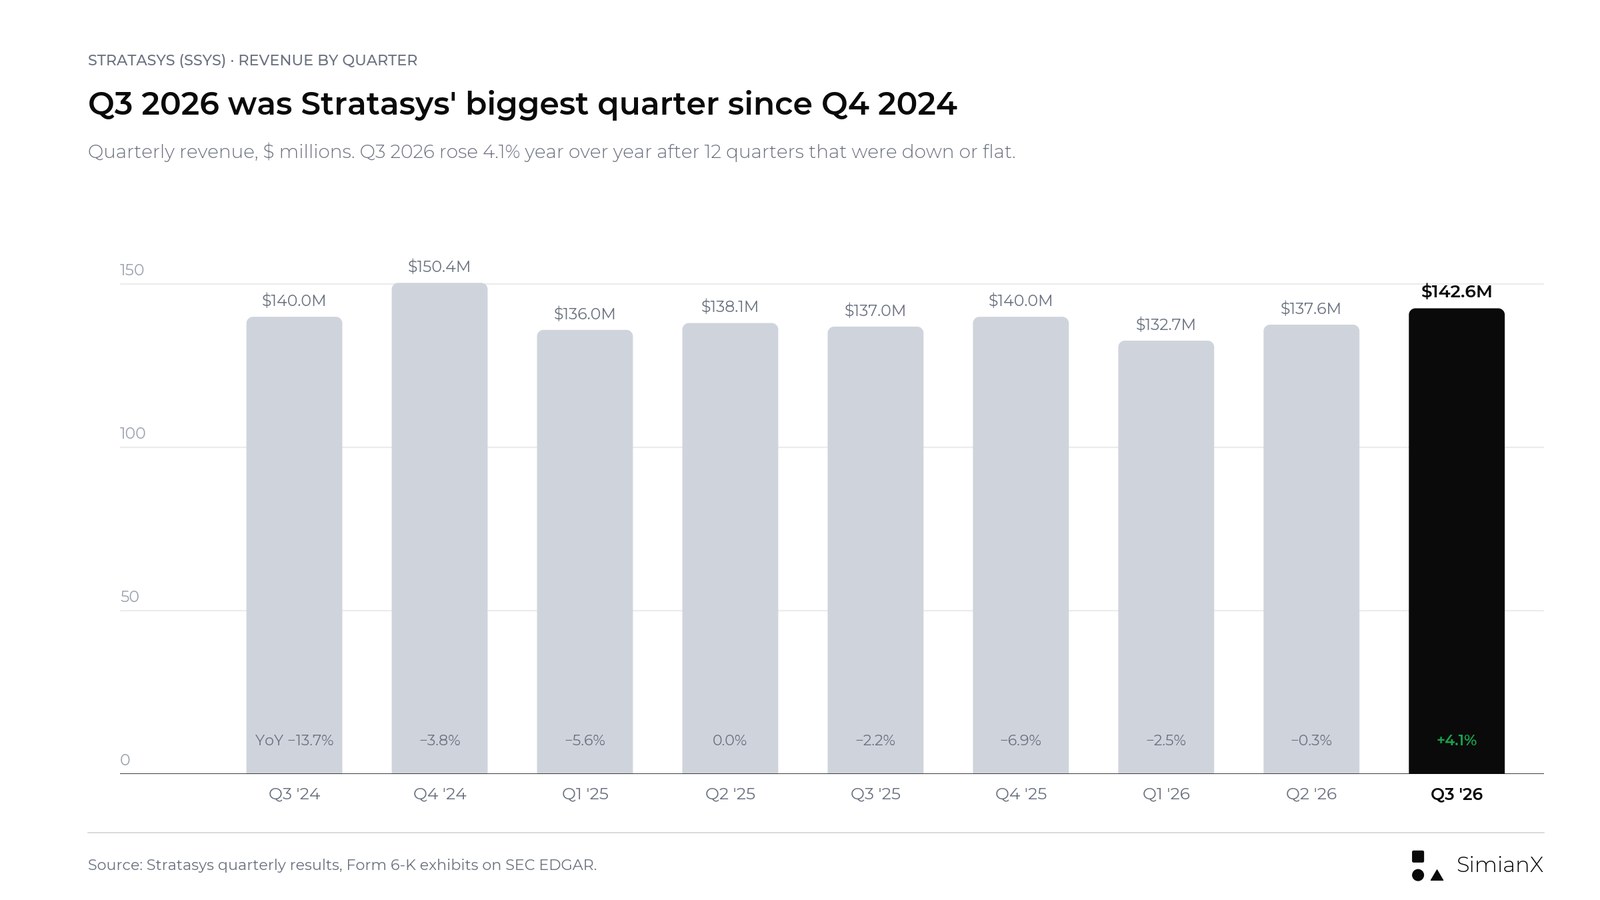
Q3 2026 стал для компании кварталом с самой высокой выручкой с Q4 2024. Он также прервал длинную серию: с Q3 2023 по Q2 2026 каждый квартал был ниже прошлогоднего или на его уровне (Q3 2023 — −0,04 %, Q2 2025 — +0,03 %). Отчётная выручка за первые девять месяцев 2026 года составила 412,9 млн $, лишь на 0,4 % больше, чем 411,1 млн $ годом ранее.
Две оговорки не позволяют считать это чистым сигналом разворота. Во-первых, база сравнения низкая: выручка Q3 2025 в 137,0 млн $ сама была ниже 140,0 млн $ в 2024 году и 162,1 млн $ в 2023 году. Во-вторых, один сильный квартал по системам может отражать сроки нескольких крупных заказов — на это указало само руководство, снижая прогноз.
Системы и расходные материалы: в Q3 структура перевернулась
До этого отчёта самой полезной операционной деталью был разрыв между спросом на новые принтеры и продажами материалов для уже установленной базы. В Q2 2026 выручка от систем упала на 13,7 % из-за удлинения циклов продаж, а расходные материалы достигли рекордных 66,3 млн $ благодаря более интенсивному использованию оборудования клиентами и недавним приобретениям (операционный обзор за Q2 2026). По округлённым данным компании, выручка в Q2 изменилась примерно так: системы −4,2 млн $, расходные материалы +2,1 млн $, услуги +1,6 млн $, итого −0,5 млн $.
Q3 развернул эту картину.
| Квартал | Системы | Расходные материалы | Услуги | Итого |
|---|---|---|---|---|
| Q1 2025 | 31,2 млн $ | 62,6 млн $ | 42,3 млн $ | 136,0 млн $ |
| Q2 2025 | 30,6 млн $ | 64,2 млн $ | 43,3 млн $ | 138,1 млн $ |
| Q3 2025 | 32,0 млн $ | 62,0 млн $ | 42,9 млн $ | 137,0 млн $ |
| Q4 2025 | 37,8 млн $ | 59,8 млн $ | 42,4 млн $ | 140,0 млн $ |
| Q1 2026 | 28,8 млн $ | 60,0 млн $ | 43,9 млн $ | 132,7 млн $ |
| Q2 2026 | 26,4 млн $ | 66,3 млн $ | 44,9 млн $ | 137,6 млн $ |
| Q3 2026 | 35,9 млн $ | 61,2 млн $ | 45,5 млн $ | 142,6 млн $ |
Источники: примечания о разбивке выручки в финансовой отчётности по Form 6-K за Q2 2026 и Q3 2026, а также Form 20-F за 2025 год. Данные за Q1 и Q4 — наш расчёт (итоги за шесть или двенадцать месяцев за вычетом остальных кварталов).
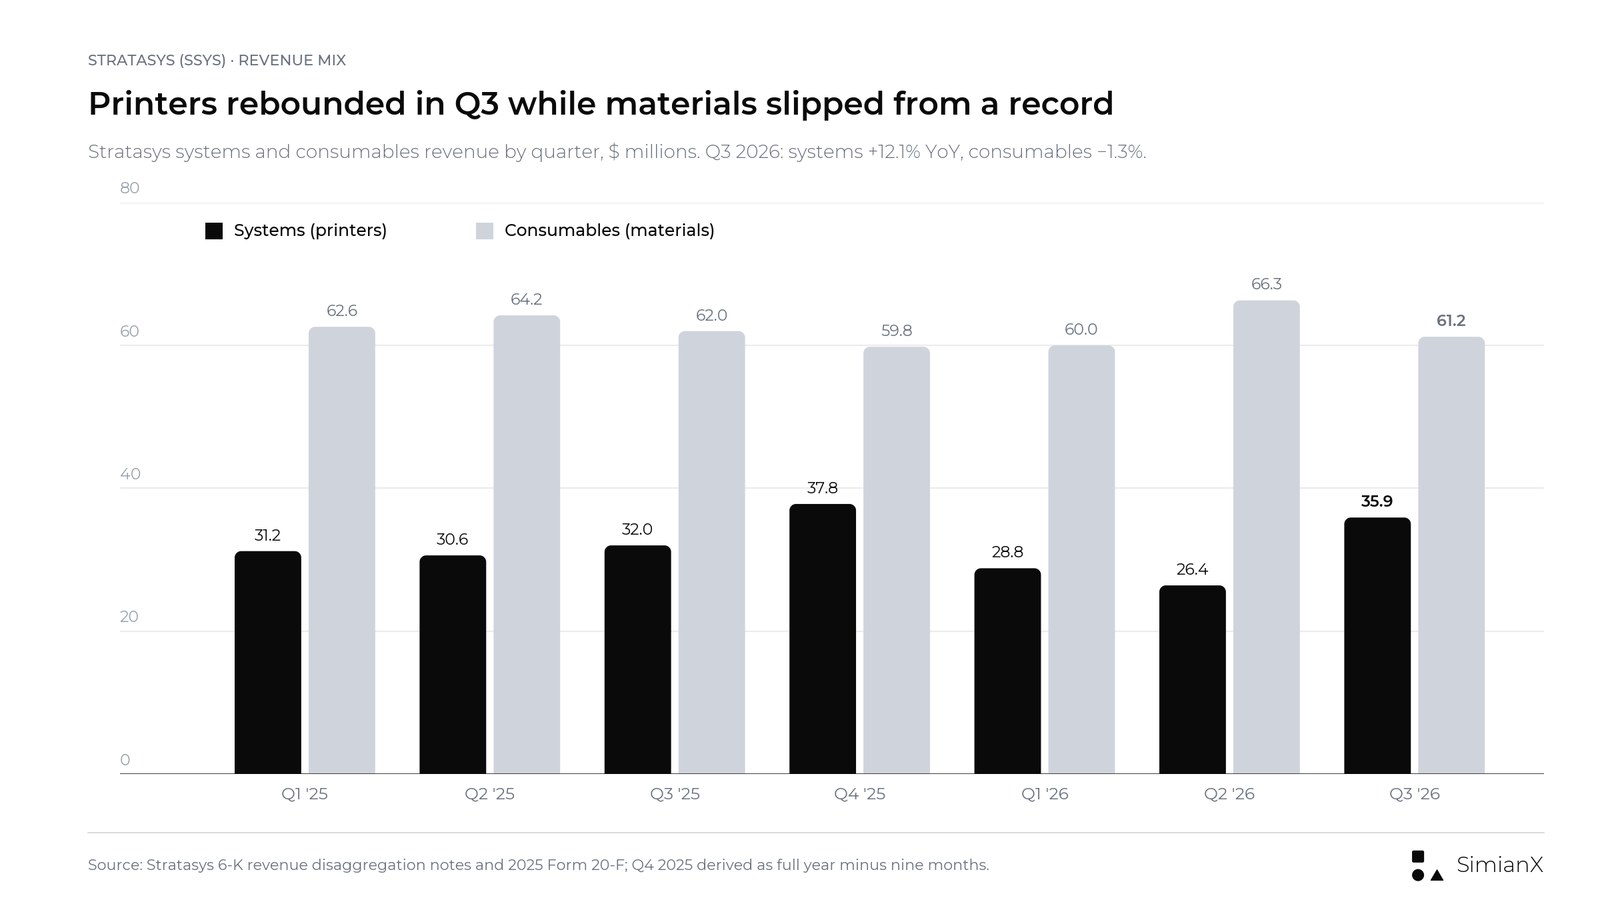
Что изменилось в Q3, согласно операционному обзору за Q3 2026:
- Системы выросли на 3,9 млн $ (+12,1 %) год к году и примерно на 36 % к Q2 (наш расчёт). Почти весь прирост пришёлся на Америку, где выручка от систем подскочила до 25,8 млн $ с 18,1 млн $. В регионе EMEA выручка от систем упала до 5,7 млн $ с 9,6 млн $, что компания связала с удлинением циклов продаж.
- Расходные материалы снизились на 0,8 млн $ (−1,3 %) год к году и примерно на 8 % от рекорда Q2. Компания охарактеризовала их как «немного более низкие» и не привела отдельной причины; за девять месяцев расходные материалы снизились на 0,7 %, причём приобретения частично компенсировали более слабый спрос.
- Услуги выросли на 2,6 млн $ (+6,1 %), главным образом за счёт Stratasys Direct Manufacturing, а также благодаря росту выручки от поддержки клиентов на 4,3 %.
По регионам Америка выросла на 12,6 % до 94,1 млн $, EMEA упал на 12,6 % до 31,9 млн $, а Азиатско-Тихоокеанский регион снизился на 1,5 % до 16,6 млн $. Выручка только в США составила 90,6 млн $ против 80,2 млн $.
Вывод неоднозначен. Спрос на принтеры наконец проявился — именно этого не хватало сценарию роста. Но материалы — повторяющаяся часть бизнес-модели, и квартал, в котором они сокращаются, пока принтеры растут, ещё не доказывает, что использование оборудования расширяется.
Аэрокосмос, оборона и автопром: откуда взялся рост
Руководство приписало большую часть роста квартала одной отрасли. Аэрокосмос и оборона, крупнейшее направление компании, выросли более чем на 35 % год к году и примерно на 25 % к Q2 после роста на 17 % в Q2. В презентации за Q3 2026 упоминаются два значительных оборонных заказа, повторные заказы на детали лётного класса и спрос, связанный с программами дронов, космоса, боеприпасов и eVTOL. Stratasys Direct, сервис изготовления деталей по запросу, вырос на 9 % благодаря аэрокосмосу и обороне, а его портфель заказов, согласно презентации, как никогда высок.
Автомобильное направление тоже выросло. Согласно презентации, GM использует десятки промышленных принтеров Stratasys на нескольких заводах и сообщает о годовой экономии около 10 млн $ благодаря локализованному аддитивному производству, а китайский автопроизводитель FAW Group в 2026 году расширяет парк до 25 принтеров Stratasys. В Q2 компания сообщала, что FAW купит двенадцать систем F900 до конца года, две из них были отгружены в том квартале (презентация за Q2 2026). Среди первых пользователей новой FDM-системы F870 названы Toyota и Rivian. В стоматологии зубные протезы TrueDent получили регуляторное одобрение в Индии.
Заказы и истории внедрения — это ещё не выручка, поэтому полезно разделять этапы:
| Коммерческий этап | Что он показывает | Чего он не доказывает |
|---|---|---|
| Взаимодействие с клиентом | Интерес к решению | Твёрдое обязательство купить |
| Соглашение или заказ | Более твёрдое обязательство | Выручку в конкретном квартале |
| Отгрузка и приёмка | Признание выручки | Хорошую экономику за весь срок службы |
| Повторные покупки материалов | Продолжение использования в производстве | Гарантированный будущий рост |
| Получение оплаты | Клиент заплатил | Устойчивую прибыльность |
Аналитическая схема, а не учётная политика компании.
Оборонные заказы объясняют скачок систем в Q3. Они же объясняют снижение прогноза: в той же презентации предупреждается, что «программы с высокими требованиями приводят к более крупным заказам с удлинённым циклом продаж и большей неопределённостью по срокам».
Прогноз на 2026 год: что изменилось 12 ноября
Stratasys сохраняла диапазон выручки в трёх отчётах подряд, а в четвёртом снизила его.
| Пункт прогноза на 2026 год | 5 марта (первоначальный) | 7 мая | 13 авг. | 12 нояб. (обновлённый) |
|---|---|---|---|---|
| Выручка | 565–575 млн $ | 565–575 млн $ | 565–575 млн $ | 556–561 млн $ |
| Валовая маржа non-GAAP | 46,7–47,1 % | без изменений | без изменений | 46,6–46,7 % |
| Операционные расходы non-GAAP | 260–262 млн $ | без изменений | без изменений | 256–257 млн $ |
| Операционная маржа non-GAAP | 0,7–1,5 % | без изменений | без изменений | 0,6–0,9 % |
| Чистый убыток по GAAP | 83–67 млн $ | без изменений | без изменений | 77–64 млн $ |
| Чистая прибыль non-GAAP | 8–12,5 млн $ (0,09–0,14 $) | без изменений | без изменений | 9–11 млн $ (0,10–0,12 $) |
| Скорректированная EBITDA | 25–30 млн $ | без изменений | без изменений | 24–26 млн $ |
| Капитальные затраты | 20–25 млн $ | без изменений | без изменений | 15–20 млн $ |
| Операционный денежный поток | Положительный за год | Положительный за год | Положительный только во 2-м полугодии | Положительный во 2-м полугодии |
Источники: прогнозы в релизах за Q4 2025, Q1 2026, Q2 2026 и Q3 2026.
Компания заявила, что новые цифры «отражают удлинение циклов продаж и бо́льшую неопределённость сроков, связанную с более крупными заказами, ориентированными на производство». По середине диапазона прогноз выручки снизился на 11,5 млн $, или на 2,0 %. Выручка за весь 2026 год теперь должна вырасти на 0,9–1,8 % по сравнению с 551,1 млн $ в 2025 году.
Поскольку выручка за девять месяцев известна, снижение можно локализовать точно. Оно целиком приходится на четвёртый квартал:
| Подразумеваемый Q4 2026 (наш расчёт) | Старый диапазон | Новый диапазон |
|---|---|---|
| Прогноз выручки за год | 565–575 млн $ | 556–561 млн $ |
| Минус выручка за девять месяцев | 412,9 млн $ | 412,9 млн $ |
| Подразумеваемая выручка в Q4 | 152,1–162,1 млн $ | 143,1–148,1 млн $ |
| Рост к Q4 2025 (140,0 млн $) | от +8,6 % до +15,8 % | от +2,2 % до +5,8 % |
| Подразумеваемая скорр. EBITDA в Q4 (против 9,2 млн $ в Q4 2025) | н/д | 8,6–10,6 млн $ |
Наш расчёт на основе прогноза компании и отчётных данных за девять месяцев; Stratasys не даёт квартальных прогнозов.
До отчёта старый диапазон означал, что Q4 должен вырасти быстрее любого квартала из таблицы выше. Новый диапазон требует роста на 2–6 %, близкого к тому, что только что показал Q3. Пониженная планка правдоподобнее, но она также означает, что 2026 год завершится как год стагнации, а не восстановления.
Маржа и прибыль: строку GAAP стоит читать внимательно
Валовая маржа non-GAAP улучшилась до 47,8 % с 45,3 %. Компания объясняет это более высокой маржой в структуре проданных систем и таможенным кредитом, что частично компенсировалось снижением выручки от расходных материалов. В операционном обзоре сказано, что Stratasys вернули часть пошлин, уплаченных в прошлых периодах; сумма не раскрывается. Stratasys — один из многих импортёров, возвращающих уплаченные пошлины; наш трекер возврата пошлин IEEPA показывает, как эти возвраты отражаются в финансовых результатах.
Операционные расходы снизились до 73,3 млн $ с 78,8 млн $. Компания связывает это с доходом от судебного урегулирования, снижением расходов на переоценку инвестиций на 2,2 млн $ и сокращением затрат на 3,1 млн $, что частично компенсировалось неблагоприятным валютным эффектом в 2,2 млн $.
| Показатель прибыли | Q3 2026 | Q3 2025 | О чём он говорит |
|---|---|---|---|
| Операционный убыток по GAAP | −11,0 млн $ | −22,7 млн $ | Включает амортизацию, выплаты акциями и разовые статьи |
| Операционная прибыль non-GAAP | 2,7 млн $ (маржа 1,9 %) | 0,1 млн $ | Скорректированный взгляд руководства |
| Чистый убыток по GAAP | −10,2 млн $ | −55,6 млн $ | В Q3 2025 было обесценение Ultimaker на 33,9 млн $ |
| Чистая прибыль non-GAAP | 3,5 млн $ | 1,5 млн $ | Без учёта корректировок на 13,7 млн $ в Q3 2026 |
| Скорректированная EBITDA | 8,0 млн $ (маржа 5,6 %) | 5,0 млн $ (маржа 3,6 %) | Не то же самое, что денежные средства |
Заголовочное улучшение по GAAP на 45,4 млн $ в основном объясняется тем, что прошлогоднее обесценение выпало из сравнения. Да и два помощника этого квартала — возврат пошлин и судебное урегулирование — не из тех, на которые можно рассчитывать каждый квартал.
Денежный поток: снова положительный, но за год пока отрицательный
Операционный денежный поток в Q3 составил 3,5 млн $ после оттока 18,7 млн $ в Q2, который компания объяснила нерегулярными статьями, включая юридические расходы на защиту интеллектуальной собственности. Это сохраняет в силе августовское обещание положительного операционного денежного потока во втором полугодии, но едва-едва.
| Денежный показатель | Девять месяцев 2026 | Девять месяцев 2025 |
|---|---|---|
| Операционный денежный поток | −12,8 млн $ | 10,3 млн $ |
| Приобретение основных средств | 11,0 млн $ | 15,5 млн $ |
| Свободный денежный поток (наш расчёт: операционный денежный поток минус основные средства) | −23,7 млн $ | −5,1 млн $ |
| Денежные средства, эквиваленты и краткосрочные депозиты на конец периода | 210,7 млн $ | 255,0 млн $ |
Источник: финансовая отчётность за Q3 2026. Наш расчёт свободного денежного потока не учитывает другие инвестиционные оттоки, например нематериальные активы (1,7 млн $) и инвестиции в другие компании (5,3 млн $).
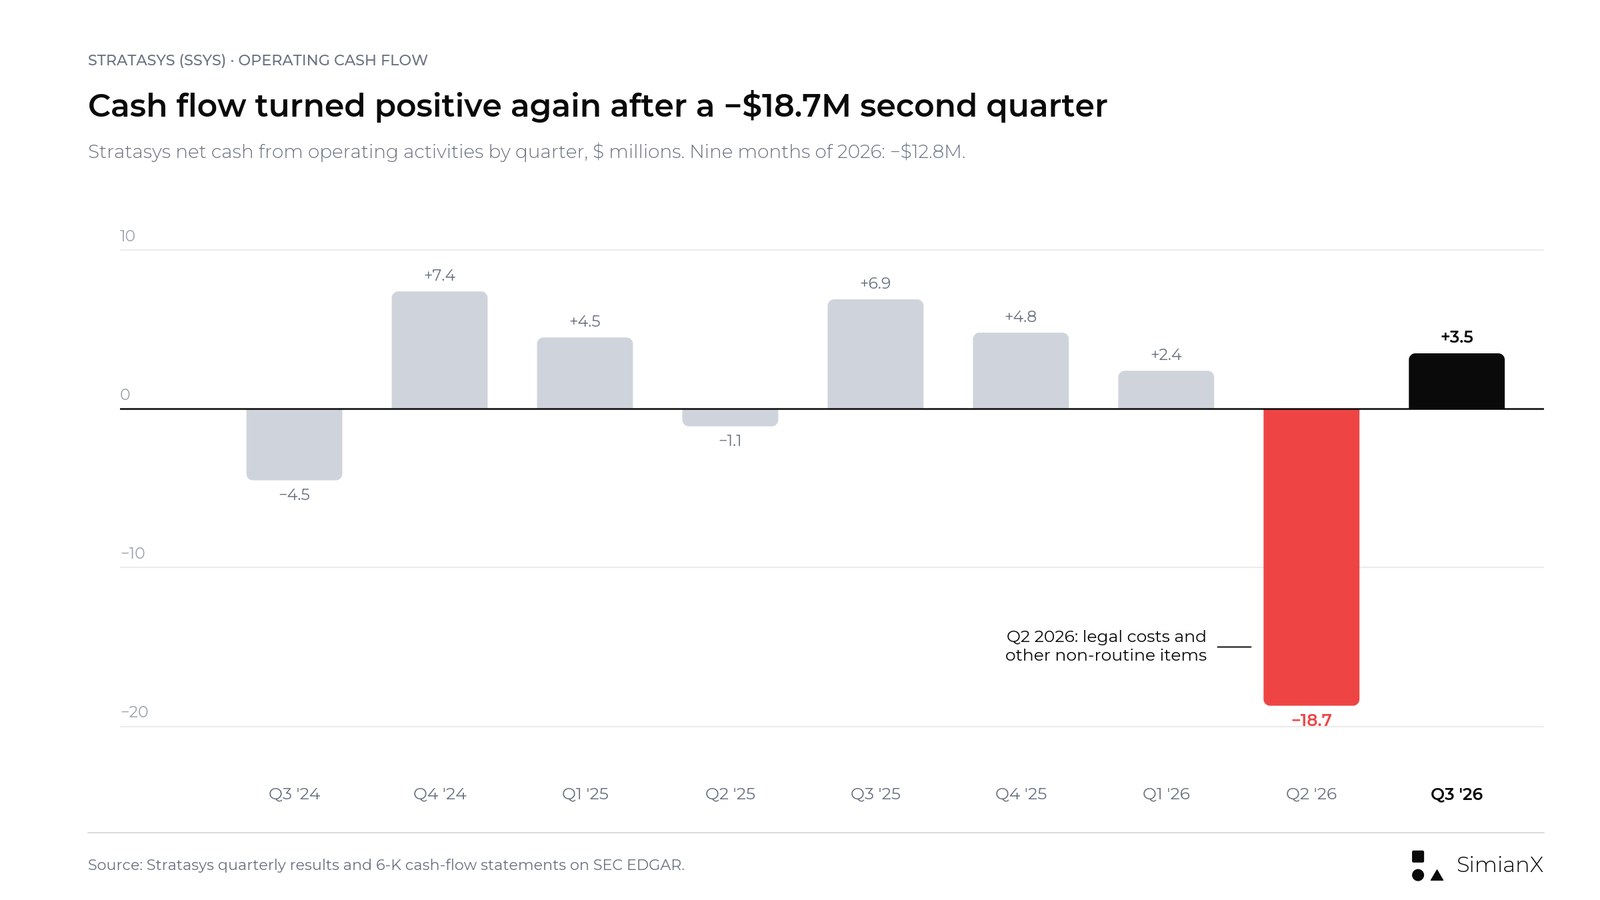
Только в Q3 капитальные затраты составили около 3,4 млн $, так что свободный денежный поток был примерно на уровне безубыточности — около 0,1 млн $. За первые девять месяцев в оборотный капитал ушло 13,1 млн $, в основном из-за роста дебиторской задолженности на 17,9 млн $. Дебиторская задолженность на 30 сентября составила 169,1 млн $ против 151,3 млн $ годом ранее. Отток первого полугодия не восполнен: положительный денежный поток во втором полугодии и положительный денежный поток за весь год — разные обещания, и от годового компания отказалась в августе.
Запас прочности баланса сохраняется. У Stratasys нет долга. Денежные средства и депозиты сократились до 210,7 млн $ с 244,5 млн $ на конец 2025 года из-за операционного оттока, капитальных затрат, инвестиций в другие компании и платежей по прошлым приобретениям, а не из-за обратного выкупа акций или сделок.
Сделка с Markforged расторгнута
Перед отчётом покупка Markforged выглядела как ожидаемый рычаг роста. Больше она не ожидается.
В конце мая 2026 года Stratasys договорилась купить Markforged — производителя принтеров для непрерывного углеродного волокна и других технологий послойного наплавления нити, принадлежащего Nano Dimension, — за 42,5 млн $ наличными (объявление Stratasys, 27 мая 2026 года). Сделка не включала бизнес Markforged по струйному нанесению связующего для металлов, который Nano Dimension оставляла за собой.
11 ноября 2026 года компании расторгли сделку по взаимному согласию. В своей форме 8-K Nano Dimension сообщила, что обе стороны «пришли к выводу, что получение необходимых для закрытия регуляторных одобрений займёт существенно больше времени и обойдётся дороже, чем первоначально ожидалось». Stratasys раскрыла расторжение в примечании к финансовой отчётности за Q3 и не упомянула о нём в релизе о результатах.
Что это меняет:
- Никакой приобретённой выручки в 2026 году. Обновлённый прогноз относится только к существующему бизнесу, поэтому нет вклада Markforged, который нужно было бы отделять от органического роста.
- 42,5 млн $ остаются на балансе. Благодаря этому денежные средства остаются на уровне около 210,7 млн $ при отсутствии долга.
- Аэрокосмическое и оборонное предложение теряет элемент. Stratasys заявляла, что технология углеродного волокна Markforged поможет в производстве критически важных деталей для аэрокосмоса и обороны. Теперь этот стратегический пробел придётся закрывать иначе.
Акции SSYS: реакция в дни отчётности и ценовой контекст
12 ноября SSYS открылась на уровне 6,69 $ и закрылась на 5,81 $, на 11,2 % ниже цены закрытия 11 ноября в 6,54 $. В ходе сессии бумага опускалась до 5,80 $ — минимума как минимум с 2003 года. 15 января 2026 года акция закрылась на 11,62 $, так что цена закрытия 12 ноября была на 50 % ниже этого уровня и примерно на 33 % ниже цены закрытия конца 2025 года в 8,68 $.
| Дата отчёта | Квартал | Предыдущее закрытие | Закрытие дня | Изменение |
|---|---|---|---|---|
| 13.11.2024 | Q3 2024 | 8,39 $ | 10,11 $ | +20,5 % |
| 05.03.2025 | Q4 2024 | 10,61 $ | 10,35 $ | −2,5 % |
| 08.05.2025 | Q1 2025 | 9,72 $ | 11,13 $ | +14,5 % |
| 13.08.2025 | Q2 2025 | 11,37 $ | 10,01 $ | −12,0 % |
| 13.11.2025 | Q3 2025 | 9,54 $ | 9,33 $ | −2,2 % |
| 05.03.2026 | Q4 2025 | 9,80 $ | 9,10 $ | −7,1 % |
| 07.05.2026 | Q1 2026 | 9,25 $ | 8,20 $ | −11,4 % |
| 13.08.2026 | Q2 2026 | 8,84 $ | 8,97 $ | +1,5 % |
| 12.11.2026 | Q3 2026 | 6,54 $ | 5,81 $ | −11,2 % |
Источник: дневные цены закрытия Polygon.io, сверенные с историческими котировками Nasdaq. Все девять релизов вышли до открытия рынка, поэтому изменение считается от предыдущего закрытия.
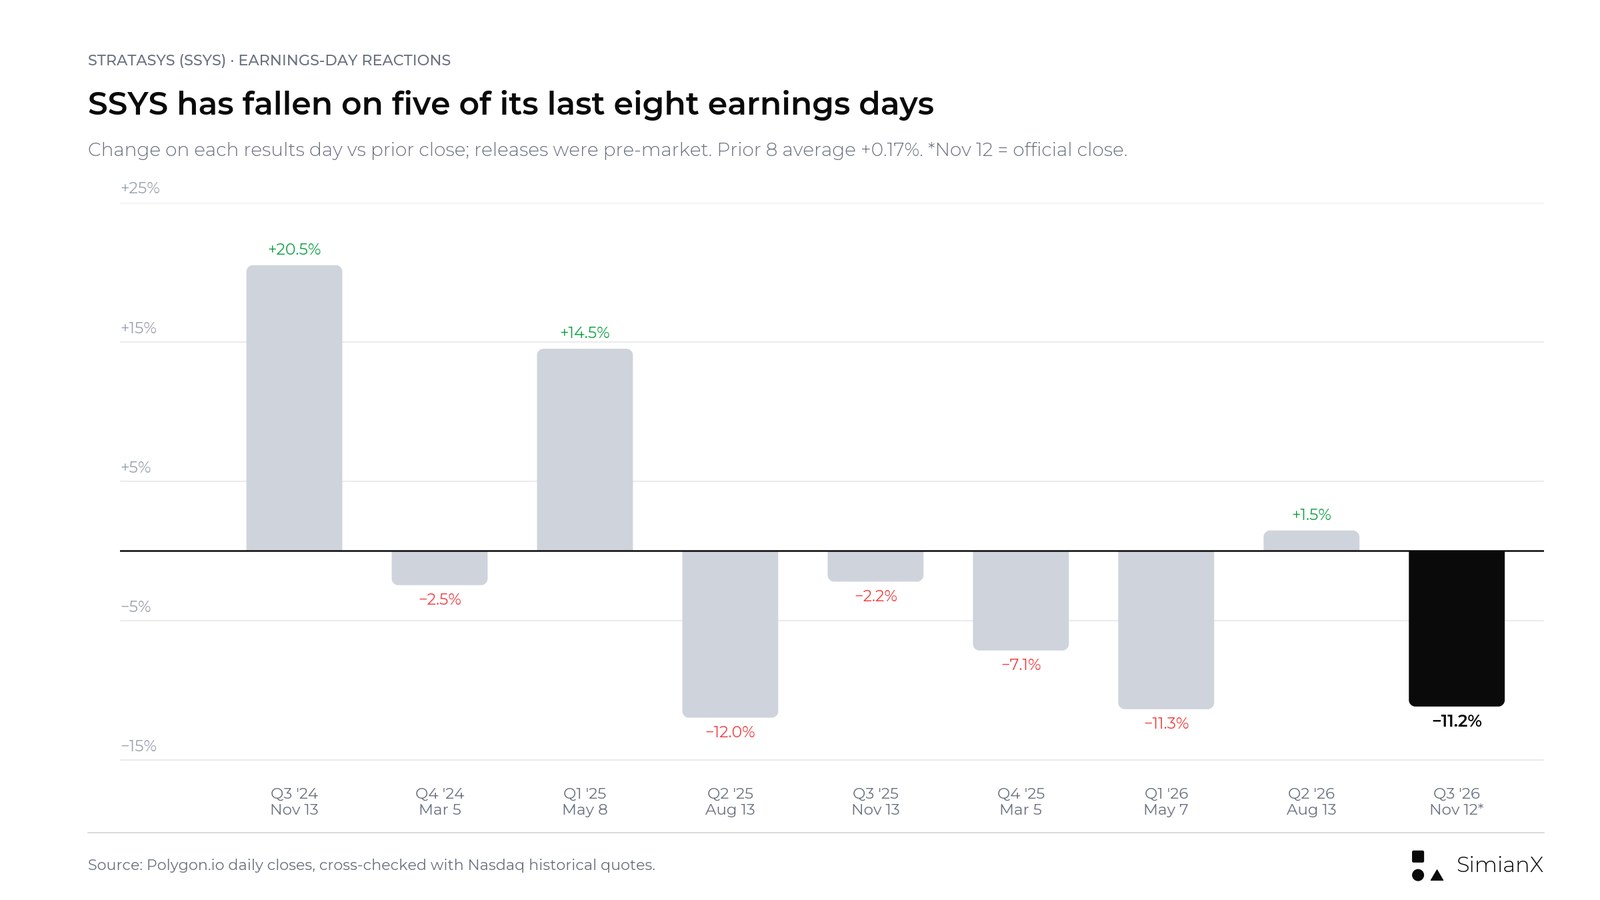
За предыдущие восемь отчётов акция росла трижды и падала пять раз. Среднее движение составило +0,17 %, медиана — −2,3 %, но средняя величина движения вверх или вниз — около 9 %. Два крупных подъёма пришлись на 2024 год и начало 2025 года; с августа 2025 года каждая реакция была падением, за исключением августа 2026 года.
Для масштаба (наш расчёт, при цене 5,81 $): 88,1 млн акций в обращении дают рыночную капитализацию около 512 млн $. За вычетом 210,7 млн $ денежных средств и депозитов при отсутствии долга стоимость компании составляет около 301 млн $, примерно 0,5 от середины прогноза выручки на 2026 год. Рынок оценивает Stratasys как компанию с небольшой прибылью, а не как историю роста. Слишком ли это низко, зависит от того, повторится ли спрос на принтеры, показанный в Q3.
Мы не приводим консенсус-прогноз аналитиков на квартал. Поставщики данных используют определения прибыли на акцию, отличающиеся от показателя non-GAAP компании, а найденные нами оценки выручки и EPS перед отчётом не удалось проверить по первичному источнику.
Оптимистичный, базовый и пессимистичный сценарии после Q3
Это качественные схемы, а не прогнозы.
| Сценарий | Что должно произойти | Как это понимать |
|---|---|---|
| Оптимистичный | Оборонные и автомобильные заказы продолжают превращаться в выручку, расходные материалы возвращаются к росту, Q4 приходится на верхнюю границу подразумеваемого диапазона 143–148 млн $, а денежный поток во 2-м полугодии остаётся положительным | Реальное, хотя и медленное, операционное восстановление |
| Базовый | Q4 оказывается около середины диапазона, расходные материалы стоят на месте, денежный поток около нуля | Стабилизация на уровне около 555–560 млн $ годовой выручки |
| Пессимистичный | Крупные заказы снова сдвигаются, расходные материалы продолжают падать, Q4 не дотягивает до сниженного диапазона, а денежный поток во 2-м полугодии становится отрицательным | Рост в Q3 был вопросом сроков заказов, а не разворотом |
Вопросы на ближайшие кварталы
- Удержатся ли системы без оборонного всплеска? В Q3 системы выросли на 36 % к Q2. Повторение в Q4 скажет больше, чем один квартал.
- Почему упали расходные материалы? Компания не объяснила снижение от рекорда Q2. Материалы — это повторяющаяся выручка, от которой зависит модель.
- Сколько добавил возврат пошлин? Он поддержал в Q3 и маржу продуктов, и маржу услуг и может не повториться.
- Сможет ли снизиться дебиторская задолженность? Её рост на 17,9 млн $ за девять месяцев — значительная часть дефицита денежных средств.
- Что заменит Markforged? Компания по-прежнему хочет иметь углеродное волокно и критически важные детали в своём аэрокосмическом и оборонном портфеле.
- Будет ли прогноз на 2027 год предполагать рост? Следующий прогноз, ожидаемый вместе с результатами за Q4, покажет, видит ли руководство в Q3 разворот или всплеск, связанный со сроками заказов.
Часто задаваемые вопросы
Когда Stratasys отчиталась за Q3 2026?
Stratasys опубликовала результаты за Q3 2026 до открытия рынка в четверг, 12 ноября 2026 года, и провела телефонную конференцию в 8:30 ET в тот же день.
Вернулась ли Stratasys к росту выручки?
Да, в этом квартале. Выручка за Q3 2026 составила 142,6 млн $, что на 4,1 % больше 137,0 млн $. Это первый квартал заметного роста год к году как минимум с 2023 года. Выручка за девять месяцев выросла лишь на 0,4 %.
Почему Stratasys снизила прогноз на 2026 год?
Компания снизила прогноз выручки за весь год до 556–561 млн $ с 565–575 млн $. По её словам, изменение отражает удлинение циклов продаж и бо́льшую неопределённость сроков крупных заказов, ориентированных на производство.
Что случилось со сделкой по покупке Markforged?
Stratasys и Nano Dimension по взаимному согласию расторгли сделку на 42,5 млн $ 11 ноября 2026 года. Nano Dimension сообщила, что получение регуляторных одобрений заняло бы существенно больше времени и обошлось бы дороже, чем ожидалось.
Прибыльна ли Stratasys?
На скорректированной основе — едва-едва. Чистая прибыль non-GAAP в Q3 2026 составила 3,5 млн $, скорректированная EBITDA — 8,0 млн $. По GAAP компания потеряла 10,2 млн $ за квартал и 50,9 млн $ за девять месяцев.
Почему акции SSYS упали после отчёта?
12 ноября акция закрылась на 11,2 % ниже, на уровне 5,81 $. Релиз сочетал рост на 4,1 % со сниженным годовым прогнозом, падением расходных материалов и подразумеваемым Q4 значительно ниже того, что требовал старый диапазон. Расторжение сделки с Markforged было раскрыто в документах в тот же день.
Когда следующая отчётность Stratasys?
Stratasys её ещё не объявила. Два последних отчёта за четвёртый квартал выходили 5 марта — в 2025 и 2026 годах.
Вывод: рост вернулся на один квартал, восстановление не доказано
Может ли SSYS вернуться к росту? В Q3 2026 это произошло. Но рост опирался на структуру продаж, где ведущую роль играют заказы на принтеры, а не повторяющиеся продажи материалов, и в том же релизе компания снизила годовой прогноз.
Самая полезная строка на этой странице — подразумеваемый четвёртый квартал. По старому диапазону Q4 требовался рост на 9–16 %, по новому — на 2–6 %. Это более реалистичная планка, но она также означает, что выручка 2026 года окажется в пределах примерно 2 % от уровня 2025 года.
Следующий отчёт покажет, стал ли Q3 началом тренда. Для этого нужны рост как систем, так и расходных материалов, снижение дебиторской задолженности и денежный поток во втором полугодии, который остаётся положительным. Без сделки с Markforged компании придётся добиться этого силами собственного бизнеса.
Как тот же поквартальный подход сработал у других компаний в этом сезоне отчётности, смотрите на наших справочных страницах о портфеле заказов Caterpillar за Q3 и реакции акций и о квартальных результатах Tetra Tech.
Эта статья — исследование и анализ, а не инвестиционная рекомендация и не совет покупать или продавать какие-либо ценные бумаги.
Читайте также
- Отчёты Airbnb по кварталам: итоги III кв. 2026 и акции ABNB
- Отчётность ConocoPhillips по кварталам: итоги 3К 2026 и EPS
- Отчёты McDonald’s по кварталам: итоги Q3 2026, данные продаж
- Почему падают акции Caterpillar: отчёт за Q3 2026 и заказы
- Квартальная отчётность Tetra Tech: превью Q4 FY2026 и TTEK
- D-Wave Q3 2026: выручка $4,5 млн выше оценок, убыток $0,13
- Constellation Energy за III кв. 2026: EPS $5,06 против $3,90
- Возвраты пошлин IEEPA: 78 компаний — кто и сколько получил
Источники
- Stratasys: релиз о результатах за Q3 2026 (Form 6-K, Exhibit 99.1)
- Stratasys: презентация для инвесторов за Q3 2026 (Form 6-K, Exhibit 99.2)
- Stratasys: операционный и финансовый обзор за Q3 2026 (Form 6-K)
- Stratasys: сокращённая консолидированная финансовая отчётность за Q3 2026 (Form 6-K)
- Stratasys: релиз о результатах за Q2 2026
- Stratasys: презентация для инвесторов за Q2 2026
- Stratasys: операционный и финансовый обзор за Q2 2026
- Stratasys: финансовая отчётность за Q2 2026
- Stratasys: релиз о результатах за Q1 2026
- Stratasys: релиз о результатах за Q4 и весь 2025 год
- Stratasys: релиз о результатах за Q3 2025
- Stratasys: релиз о результатах за Q2 2025
- Stratasys: релиз о результатах за Q1 2025
- Stratasys: релиз о результатах за Q3 2024
- Stratasys: Form 20-F за 2025 год
- Nano Dimension: Form 8-K о расторжении продажи Markforged, ноябрь 2026 года
- Stratasys: соглашение о покупке Markforged, 27 мая 2026 года
- Stratasys: уведомление о телефонной конференции по Q3 2026
- Stratasys: новый принтер F870 для серийного производства, Formnext 2026
- Nasdaq: исторические котировки SSYS
- SEC EDGAR: документы Stratasys


