
 Автор: Muke
IPO Elice: падение ниже цены размещения в первый день, верхний дневной лимит во второй и динамика корейских IPO в сфере ИИ с 2025 года
Краткий ответ: Elice (KOSDAQ: 0158S0) разместила акции в ходе IPO по ₩90 500 — по верхней границе диапазона ₩70 400–₩90 500 — после подписки розничных инвесторов с переподпиской 408 к 1 и книги заявок институционалов с переподпиской 388,84 к 1. В день дебюта, 20 октября 2026 года, акции открылись на ₩75 700, опускались до ₩56 500 и закрылись на ₩61 500, что на 32,04% ниже цены размещения, — шестой худший первый день среди 37 корейских IPO 2026 года. На следующий день бумага закрылась на верхнем дневном лимите ₩79 900 (+29,92%), оставаясь на 11,7% ниже цены размещения, а утром 22 октября впервые торговалась выше цены размещения, поднявшись до ₩99 900. Из десяти корейских IPO, связанных с ИИ, с января 2025 года, которые приведены ниже, семь торговались ниже цены размещения 20 октября 2026 года.
IPO Elice стало резким предупреждением для инвесторов в акции дата-центров для ИИ: исключительный спрос при подписке не гарантирует успешного листинга, а быстрый рост выручки не означает автоматически, что премиальная оценка оправдана.
Южнокорейская компания в сфере ИИ-инфраструктуры разместила акции по ₩90 500, по верхней границе диапазона, привлекши спрос розничных инвесторов, примерно в 408 раз превысивший предложение. 20 октября 2026 года акции закрылись на ₩61 500, на 32,04% ниже цены размещения, в день, когда индекс KOSDAQ упал на 3,33%.
Следующая сессия пошла в обратную сторону. 21 октября Elice примерно через десять минут после открытия достигла верхнего дневного лимита ₩79 900, поднявшись на 29,92% от первой цены закрытия, — это максимальный однодневный рост, допускаемый корейскими правилами. На этом лимите акции и закрылись, оставаясь примерно на 11,7% ниже цены размещения. Утром 22 октября они впервые поднялись выше цены размещения: к 10:00 KST внутридневной максимум составил ₩99 900 (+10,4% к цене размещения).
Важны оба движения. Первое обнажило разрыв между ожиданиями при размещении и ценообразованием на публичном рынке. Второе показало, как быстро ограниченное предложение бумаг в обращении и меняющиеся настроения могут двигать только что размещённую акцию.
Это исследование SimianX AI рассматривает финансовый вопрос, стоящий за этими колебаниями цены: Сможет ли Elice получать от своей GPU-инфраструктуры достаточную денежную отдачу, чтобы оправдать оценку и профинансировать следующий этап расширения? Оно также помещает дебют в контекст с помощью справочной таблицы всех корейских IPO, связанных с ИИ, с 2025 года.
Факты подводят к избирательному выводу. У Elice растущий бизнес и отчётная операционная прибыль. Одновременно её IPO иллюстрирует риски концентрации клиентов, крупных затрат на оборудование и оценок, построенных вокруг EBITDA.
Дата исследования: 22 октября 2026 года (по корейскому времени). Цены 20 и 21 октября — цены закрытия; цены 22 октября — внутридневные (по состоянию на 10:00 KST), а не подтверждённое закрытие. Финансовые расчёты ниже обозначены как исторические сравнения или иллюстративные допущения.
Источник: торговый обзор MoneyToday от 21 октября
IPO Elice коротко: ценовая лента
Elice торгуется на южнокорейской бирже KOSDAQ под кодом 0158S0. Компания привлекла около 201,1 млрд вон, что эквивалентно примерно 151 млн долларов США по курсу, использованному в тогдашних публикациях, продав 2 222 000 новых акций. По цене размещения её рыночная капитализация составляла около 1,005 трлн вон.
| Событие | Цена акции | Изменение от цены размещения |
|---|---|---|
| Цена IPO (верхняя граница диапазона ₩70 400–₩90 500) | ₩90 500 | — |
| Первая сделка 20 октября | ₩75 700 | −16,35% |
| Внутридневной максимум 20 октября | ₩77 700 | −14,14% |
| Внутридневной минимум 20 октября | ₩56 500 | −37,57% |
| Закрытие 20 октября | ₩61 500 | −32,04% |
| Первая сделка 21 октября | ₩69 500 | −23,20% |
| Закрытие 21 октября на верхнем лимите (достигнут примерно через 10 минут после открытия) | ₩79 900 | −11,71% |
| Внутридневной максимум 22 октября (по состоянию на 10:00 KST) | ₩99 900 | +10,39% |
Таким образом, акции открылись ниже цены размещения, после чего подверглись дополнительным продажам. В первый день из рук в руки перешло около 5,9 млн акций — более чем в два с половиной раза больше, чем 2,22 млн акций, проданных в ходе размещения.
Инвестор, получивший акции при IPO, получил иную доходность, чем инвестор, купивший их на первой сделке. От ₩75 700 до ₩61 500 снижение от открытия до закрытия составило примерно 18,8%.
Это различие важно и при оценке отскока. Чтобы вернуться с ₩61 500 к цене размещения ₩90 500, требуется рост примерно на 47,2%. Падение на 32% нельзя компенсировать ростом на тот же процент, поскольку восстановление начинается с меньшей базы. Даже от закрытия на лимите ₩79 900 для возврата к цене размещения требовался дополнительный рост на 13,3%; утром 22 октября акции его отыграли.
Рыночный фон был враждебным. Индекс KOSDAQ закрылся 20 октября на уровне 781,97, потеряв за день 3,33% и оказавшись на 15,0% ниже закрытия 6 октября на уровне 919,92, после однодневного падения на 7,65% 15 октября.
Источники: объявление Elice о размещении, первоначальный торговый обзор Reuters, обзор закрытия ZDNet Korea, последующий торговый обзор MoneyToday
Как корейские ценовые лимиты первого дня определили движение
В первый день торгов корейские IPO торгуются в особом ценовом коридоре. С 26 июня 2023 года базовой ценой новой акции просто является цена размещения, и в день листинга бумага может торговаться в диапазоне от 60% до 400% от этой цены. Со второго дня действует обычный дневной лимит ±30%, отсчитываемый от предыдущего закрытия.
| Правило | Что это означало для Elice |
|---|---|
| Нижняя граница первого дня: 60% цены размещения | ₩54 300. Внутридневной минимум ₩56 500 оказался всего в ₩2 200 от неё. |
| Верхняя граница первого дня: 400% цены размещения | ₩362 000. Даже близко не достигалась. |
| Лимит второго дня: ±30% от предыдущего закрытия | ₩61 500 × 1,3 = ₩79 950, с округлением вниз до шага цены ₩100: ₩79 900. |
Отсюда два следствия. Падение на 32% в первый день составляет большую часть максимального убытка в 40%, который допускает коридор. А отскок 21 октября был механически ограничен: покупатели, желавшие купить ещё по более высоким ценам, не могли совершать сделки выше ₩79 900 в тот день. Это же правило привело к противоположной крайности у MakinaRocks в мае 2026 года: её акции открылись и закрылись в первый день ровно на 400% от цены размещения (максимум, известный в Корее как ttadabul — «удвоение удвоения»).
Источник: Financial News об изменении правил 26 июня 2023 года
Корейские IPO в сфере ИИ 2025–2026: первый день и сегодня
Насколько необычным был дебют Elice? В таблице ниже перечислены десять корейских IPO с января 2025 года, основной бизнес которых — программное обеспечение для ИИ, чипы для ИИ или ИИ-инфраструктура, с результатами первого дня и последним закрытием.
| Компания | Листинг | Цена размещения | Закрытие 1-го дня | 1-й день к цене размещения | Закрытие 20.10.2026 | к цене размещения | к пиковому закрытию |
|---|---|---|---|---|---|---|---|
| Wisenut | 24.01.2025 | ₩17 000 | ₩10 800 | −36,5% | ₩5 040 | −70,4% | −73,8% |
| LG CNS (KOSPI) | 05.02.2025 | ₩61 900 | ₩55 800 | −9,9% | ₩67 600 | +9,2% | −53,0% |
| Neurophet | 25.07.2025 | ₩14 000 | ₩20 300 | +45,0% | ₩6 100 | −56,4% | −83,4% |
| Nota | 03.11.2025 | ₩9 100 | ₩31 000 | +240,7% | ₩15 070 | +65,6% | −73,3% |
| Acryl | 16.12.2025 | ₩19 500 | ₩67 000 | +243,6% | ₩14 010 | −28,2% | −79,1% |
| SemiFive | 29.12.2025 | ₩24 000 | ₩27 650 | +15,2% | ₩15 020 | −37,4% | −69,2% |
| MakinaRocks | 20.05.2026 | ₩15 000 | ₩60 000 | +300,0% | ₩16 400 | +9,3% | −79,0% |
| StradVision | 30.06.2026 | ₩12 000 | ₩7 200 | −40,0% | ₩2 465 | −79,5% | −65,8% |
| Neosapience | 21.09.2026 | ₩10 000 | ₩36 900 | +269,0% | ₩7 920 | −20,8% | −78,5% |
| Elice | 20.10.2026 | ₩90 500 | ₩61 500 | −32,0% | ₩61 500 | −32,0% | — |
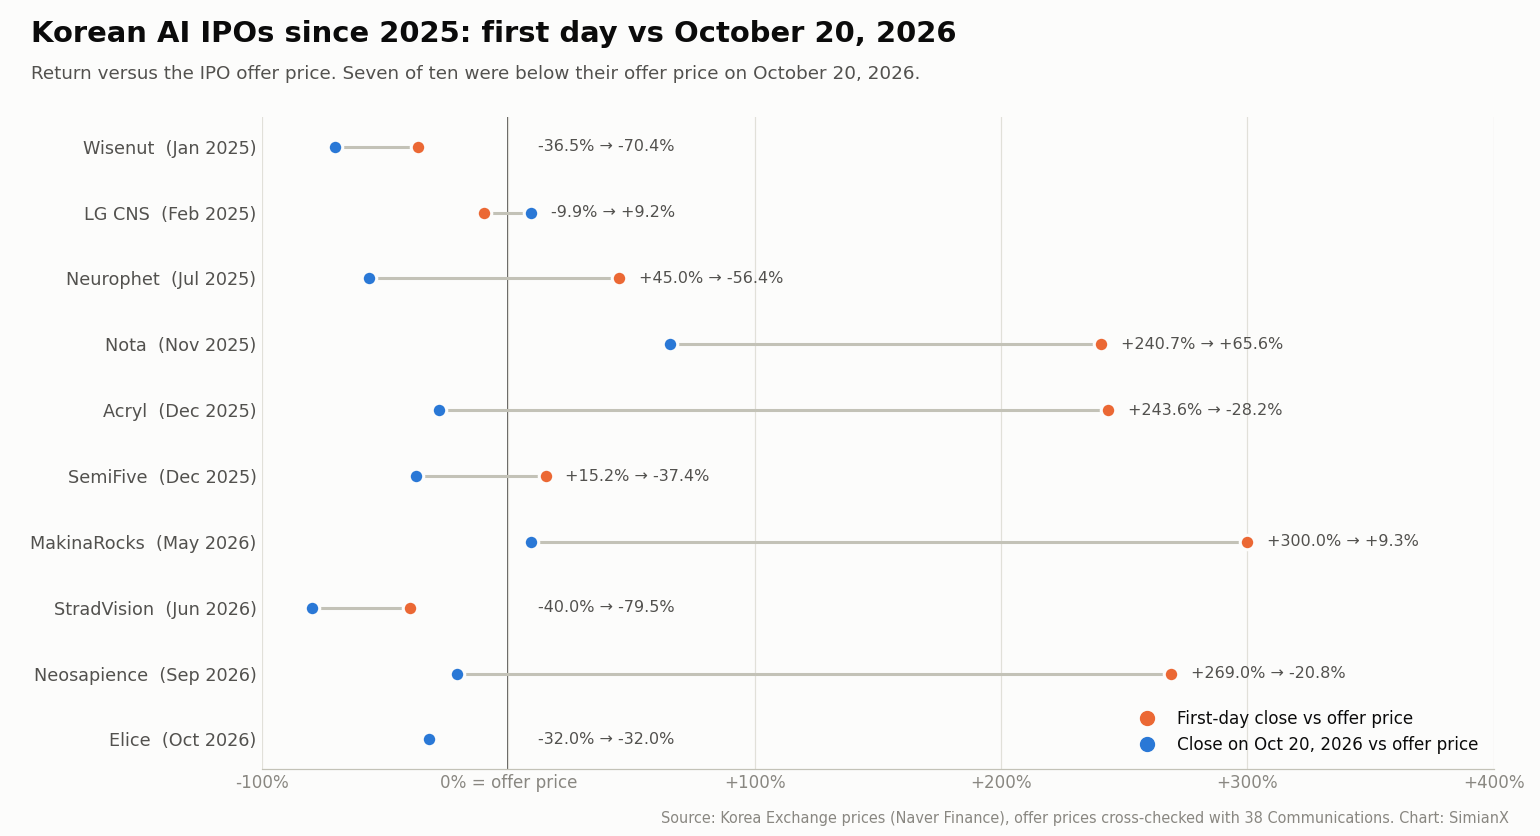
Чем занимаются компании: Wisenut (ИИ-чат-боты и поисковое ПО), LG CNS (ИТ-услуги, ИИ и облако; торгуется на KOSPI, все остальные — на KOSDAQ), Neurophet (ИИ-ПО для визуализации мозга), Nota (сжатие и оптимизация ИИ-моделей), Acryl (ПО ИИ-платформ), SemiFive (проектирование заказных ИИ-чипов), MakinaRocks (промышленное ИИ-ПО), StradVision (компьютерное зрение для автомобилей), Neosapience (генерация голоса с помощью ИИ) и Elice (ИИ-образование, а также GPU-облако и модульные дата-центры).
Выделяются четыре закономерности:
- Медианный первый день принёс рост около 30%; медианная позиция на 20 октября 2026 года — убыток около 30%. Семь из десяти торговались в эту дату ниже цены размещения.
- Четыре крупнейших победителя первого дня отдали большую часть роста. Nota, Acryl, MakinaRocks и Neosapience закрыли первый день как минимум на 240% выше цены размещения; к 20 октября каждая была более чем на 70% ниже своего пикового закрытия. Neosapience упала с ₩36 900 до ₩7 920 менее чем за месяц.
- Слабый первый день тоже не был сигналом к покупке. Wisenut и StradVision — два дебюта, упавшие в первый день сильнее Elice, — к 20 октября потеряли ещё 53% и 66% соответственно от своих первых закрытий.
- Elice — единственная из четырёх проигравших в первый день, чья вторая сессия достигла верхнего лимита. Wisenut во второй день выросла на 4,8%, LG CNS — на 3,4%, а StradVision упала ещё на 18,9%. Дальнейшая траектория Elice пока не вошла в статистику.
Это ценовая история, а не прогнозы. Группа мала, в неё входят только компании, чей основной бизнес — ИИ, а её самый слабый отрезок совпадает с октябрьским спадом KOSDAQ 2026 года.
Место Elice среди корейских IPO 2026 года
Среди 37 корейских IPO 2026 года по 20 октября (без SPAC и REIT) медианное закрытие первого дня было примерно на 45% выше цены размещения, а 10 из 37 закрыли первый день ниже неё. Результат Elice (−32,04%) — шестое по величине падение первого дня в году. Пять более сильных падений: StradVision (−40,0%, 30 июня), Hatchtech (해치텍, −39,4%, 25 августа), Jincostech (진코스텍, −38,5%, 15 октября), PeacePeace Studio (피스피스스튜디오, −36,1%, 8 июня) и Kido Industry (기도산업, −34,6%, 21 августа).
Источники: News1 о рейтинге 2026 года, результаты листингов IPO на 38 Communications
Как IPO Elice могло упасть при спросе в 400 раз?
Кажущееся противоречие становится понятнее, если определить, что означают цифры подписки.
Розничные инвесторы подали заявки на 226 737 440 акций при аллокации в 555 500 акций — четверть размещения. Это даёт переподписку примерно 408 к 1. На предшествовавшем этапе формирования книги заявок (букбилдинга) 2 367 институциональных инвесторов подали заявки с переподпиской 388,84 к 1, и цена была установлена по верхней границе диапазона.
Гарантийные взносы розничных инвесторов по подписке достигли примерно 10,26 трлн вон.
Эти взносы были средствами под заявки. Это не сумма, привлечённая Elice, и не обязательство купить те же акции после листинга. Компания привлекла около 201,1 млрд вон до вычета расходов на размещение.
Источник: публикация Newspim о результатах подписки Elice
Несколько механизмов объясняют, почему размещение с огромной переподпиской всё же может упасть.
Заявки могут превышать объём, который инвесторы намерены держать
Ожидая небольшой аллокации, инвесторы могут запрашивать значительно больше акций, чем в итоге хотят иметь. Коэффициент переподписки измеряет объём заявок относительно ограниченной аллокации.
Он не определяет цену, которую инвесторы примут, когда акции начнут свободно торговаться.
Доход от листинга может быть самим инвестиционным тезисом
Часть заявителей участвует, потому что ожидает немедленного роста цены. Если акции открываются ниже цены размещения, этот тезис рушится.
Инвесторы, изначально казавшиеся воплощением сильного спроса, могут одновременно стать продавцами.
Рынок может измениться между ценообразованием и листингом
Цена размещения Elice была зафиксирована до начала торгов. Изменения в оценках сопоставимых компаний, условиях финансирования и аппетите к риску могут сделать согласованную цену размещения дорогой к дате листинга. Между завершением букбилдинга 1 октября и листингом 20 октября KOSDAQ упал примерно на 13%, а корейская пресса связала продажи в день дебюта с новой волной сомнений в прибыльности американских неоклауд-операторов (neocloud), таких как CoreWeave.
Спрос должен сохраняться на следующем доступном уровне цены
Успешное IPO требует готовых покупателей после того, как инвесторы, получившие аллокацию, начинают продавать. Статистика подписки даёт ограниченную информацию об этом продолжающемся спросе.
Книга заявок с переподпиской описывает процесс аллокации. Устойчивая цена акций требует продолжающегося спроса, подкреплённого стоимостью бизнеса.
Каким бизнесом на самом деле занимается Elice?
Elice начинала в 2015 году с обучения программированию и расширилась до платформ обучения ИИ, корпоративных ИИ-решений и облачной инфраструктуры.
Сегодня её бизнес охватывает два крупных направления:
- ИИ-трансформация и образование: обучающие платформы, системы оценки, корпоративные ИИ-приложения и услуги внедрения.
- ИИ-облако и инфраструктура: GPU-вычисления, инфраструктурное ПО и модульные ИИ-дата-центры.
Инфраструктурное предложение включает Elice Cloud Infrastructure, или ECI, и Portable Modular Data Center (портативный модульный дата-центр) компании, или PMDC.
Облачная платформа Elice поддерживает зарезервированный (reserved), по требованию (on-demand) и спотовый (spot) доступ к GPU. В открытых материалах о продуктах перечислены поколения GPU NVIDIA, включая A100, H100, B200 и B300.
Такое сочетание даёт Elice несколько возможных источников выручки: аренда вычислительных мощностей, поставка инфраструктуры, эксплуатация клиентских сред и продажа сопутствующего ПО или услуг.
Инвесторам нужно разграничивать эти источники. Поставки оборудования, проектное внедрение и регулярное использование облака могут сильно различаться по марже, потребности в денежных средствах и удержанию клиентов.
Поэтому компания, которую в общих чертах называют «акцией ИИ-дата-центров», может включать направления с существенно разной экономикой.
Источники: обзор компании Elice, информация о GPU-облаке Elice
Что такое неоклауд?
Неоклауд (neocloud) — облачный провайдер, в значительной мере сосредоточенный на ИИ-вычислениях, особенно на GPU-инфраструктуре.
Такие компании обычно конкурируют вычислительной производительностью, доступностью оборудования, специализированным ПО, поддержкой или ценой. Их бизнес-модели отличаются от широких облачных платформ, таких как AWS, Microsoft Azure и Google Cloud, которые предлагают обширные базы данных, корпоративное ПО и прикладные сервисы.
Elice уместно рассматривать в этом контексте, потому что её рост всё больше зависит от ИИ-инфраструктуры. Однако образовательная деятельность и корпоративные приложения делают её неидеальным аналогом компании, почти полностью сосредоточенной на аренде GPU.
Чем интересна стратегия модульных дата-центров Elice?
Подход Elice к PMDC объединяет вычислительное, сетевое, энергетическое и охлаждающее оборудование в сборные модули.
Компания заявляет о сроке развёртывания примерно в 12 недель при соблюдении соответствующих условий площадки и инфраструктуры. Она также рекламирует жидкостное охлаждение и коэффициент эффективности использования энергии около 1,1, а в объявлении об IPO утверждала, что такой подход сокращает первоначальные затраты на инфраструктуру до 40%.
Это заявления компании и характеристики продукта. Их не следует считать независимо проверенными показателями для каждой установки.
Тем не менее модульная конструкция может давать практические преимущества. Стандартизированное оборудование может снижать сложность строительства, поддерживать поэтапное расширение и быстрее вводить мощности в эксплуатацию.
Источник: характеристики продукта PMDC от Elice
Что означает PUE 1,1?
Коэффициент эффективности использования энергии, или PUE, сравнивает общее энергопотребление объекта с электроэнергией, потребляемой вычислительным оборудованием.
При PUE 1,1 объект, потребляющий 1 мегаватт на ИТ-оборудование, в целом использует около 1,1 мегаватта. Дополнительные 0,1 мегаватта расходуются на охлаждение и прочие функции объекта.
Меньшие накладные расходы могут улучшить операционную экономику. Но этот показатель не измеряет загрузку клиентами, выручку, стоимость финансирования или доходность инвестиций.
Может ли двенадцатинедельное строительство решить проблему энергодефицита?
Модуль можно быстро изготовить и установить после выполнения ключевых условий. Подключение к сети, разрешения, земля, трансформаторы и клиенты с подписанными контрактами могут занять значительно больше времени.
Для инвесторов значима дата, когда инфраструктура становится доступной для оплачиваемых клиентских нагрузок.
Быстрый производственный цикл ценен, но доходность зависит от полного графика реализации проекта.
Прибыльна ли Elice?
Да, на операционном уровне по отчётным результатам первого полугодия, — и это недавнее изменение.
Раскрытия Elice до IPO и корейская пресса приводят следующие показатели:
| Финансовый показатель | Первое полугодие 2025 | Весь 2025 год | Первое полугодие 2026 |
|---|---|---|---|
| Выручка | 11,4 млрд вон | 39,5 млрд вон | 34,4 млрд вон |
| Операционная прибыль (убыток) | (3,6 млрд вон) | 5,2 млрд вон | 10,3 млрд вон |
| EBITDA | — | — | 23,2 млрд вон |
| Расчётная операционная маржа | Убыток | Около 13,2% | Около 29,9% |
| Расчётная маржа EBITDA | — | — | Около 67,4% |
Выручка за первое полугодие выросла примерно втрое (+202%), а операционная прибыль за шесть месяцев 2026 года уже превысила показатель за весь 2025 год. Компания округлила маржу EBITDA примерно до 68%.
Эти цифры показывают, что оценка Elice опиралась не только на прогнозную выручку. Бизнес уже отчитался о значимой операционной прибыли.
Ключевой вопрос — насколько воспроизводимой окажется эта прибыль по мере расширения инфраструктуры и клиентской базы.
Источники: сентябрьское объявление Elice о презентации IPO, ChosunBiz о результатах за весь 2025 год, EToday о сравнении с первым полугодием 2025 года
Почему маржа EBITDA настолько выше операционной маржи?
Разница между EBITDA в 23,2 млрд вон и операционной прибылью в 10,3 млрд вон составляет примерно 12,9 млрд вон.
Корейская финансовая отчётность показала амортизацию за первое полугодие в 12,9 млрд вон — уже больше, чем за весь предыдущий год. Это существенная величина относительно выручки Elice, отражающая высокую капиталоёмкость бизнеса по оборудованию.
Амортизация распределяет стоимость инфраструктуры на расчётный срок её полезного использования. В отчётном периоде это неденежный расход, но компании всё равно пришлось приобрести оборудование, и со временем его может потребоваться заменить.
Для оператора ИИ-инфраструктуры EBITDA даёт полезную информацию о деятельности до амортизации. Но она даёт неполную картину денежных средств, доступных акционерам.
Какая часть выручки первого полугодия пришлась на предоплаченные госконтракты?
Именно эту деталь пропустило большинство обзоров в день дебюта. Elice получила денежные средства авансом за работы по аренде GPU для государства и признаёт их выручкой по мере оказания услуг. Остаток этих авансов (обязательства по договорам) менялся следующим образом:
| Дата | Обязательства по договорам |
|---|---|
| Конец 2024 года | 1,5 млрд вон |
| Конец 2025 года | 30,5 млрд вон |
| Конец июня 2026 года | 11,4 млрд вон |
Около 23,0 млрд вон авансовых платежей было признано выручкой в первом полугодии 2026 года — примерно две трети (около 67%) из 34,4 млрд вон, отражённых за этот период. Деньги за эту выручку поступили в основном в 2025 году.
Отсюда два вывода. Во-первых, всплеск прибыли в первом полугодии во многом опирался на предоплаченные государственные работы, поэтому он говорит о регулярном коммерческом спросе меньше, чем предполагают заголовочные темпы роста. Во-вторых, остаток авансов сократился; чтобы повторить результат, нужны новые предоплаченные контракты или новые клиенты.
Источник: анализ EToday проспекта ценных бумаг Elice
Что капитальные затраты говорят о прибыли Elice?
Отчётные закупки основных средств и оборудования в первом полугодии составили около 41,3 млрд вон при EBITDA в 23,2 млрд вон.
Это даёт два полезных сравнения:
- Закупки оборудования составили примерно 1,8× EBITDA.
- Закупки оборудования превысили EBITDA примерно на 18,1 млрд вон.
Эта разница не является расчётом свободного денежного потока. Полноценный анализ денежных потоков должен учитывать операционный денежный поток, оборотный капитал, налоги, условия финансирования и сроки платежей за оборудование.
Но она показывает, почему высокая маржа EBITDA не может решить вопрос об инвестиционной привлекательности.
Публикации до IPO также указывали, что коэффициент текущей ликвидности Elice на июнь 2026 года составлял около 52,3% против примерно 267% на конец 2023 года, а заёмные средства — около 28,7% от совокупных активов. Последующее привлечение акционерного капитала меняет картину ликвидности, поэтому эти исторические коэффициенты не следует подавать как положение компании после IPO.
Источник: анализ EToday проспекта ценных бумаг Elice
Как инвесторам отделять затраты на рост от затрат на замену?
Одни закупки оборудования создают дополнительные мощности. Другие сохраняют конкурентоспособность существующих.
Это различие важно:
- Капзатраты на рост могут создавать будущую выручку.
- Капзатраты на поддержание и замену сохраняют текущую прибыль.
- Технологические обновления могут выполнять обе функции.
У GPU-операторов актив может оставаться технически исправным, но приносить более низкую арендную ставку, потому что новое оборудование обеспечивает лучшую производительность.
Поэтому инвесторам нужны оценки генерации денежных средств на протяжении экономического срока службы оборудования, включая его остаточную стоимость. Допущение, что текущая EBITDA может сохраняться бесконечно без дальнейших инвестиций, завысило бы доходность для акционеров.
Насколько Elice зависит от спроса, связанного с государством?
Концентрация клиентов — один из самых очевидных рисков.
ChosunBiz сообщила, что около 22,5 млрд вон, или 65,6%, выручки первого полугодия 2026 года было связано с Национальным агентством по развитию ИТ-индустрии Южной Кореи, или NIPA.
Сопоставимый показатель за 2025 год составил 13,4 млрд вон, около 34% выручки. Таким образом, по мере роста бизнеса значение спроса, связанного с государством, увеличилось.
В том же материале отмечалось, что при оценке IPO Elice применялся средний мультипликатор EV/EBITDA около 27,13, взятый у американских аналогов в сфере облаков и дата-центров, включая CoreWeave и DigitalOcean. Небольшая компания с концентрированной выручкой, лишь недавно сместившаяся в сторону инфраструктуры, требует осторожного сравнения с более крупными и диверсифицированными операторами.
Источник: анализ оценки до IPO от ChosunBiz
Государственные программы могут обеспечивать ценную выручку, авторитет в сфере закупок и доступ к исследовательским клиентам. Публичные объявления Elice подтверждают участие в нескольких таких инициативах.
Например, Elice была выбрана одним из поставщиков мощностей GPU H100 и B200 для Национального проекта по развитию ИИ-дата-центров 2026 года, который ведёт AICA — Агентство индустриального кластера искусственного интеллекта Кванджу. Компания указала, что соглашение действует с мая по декабрь 2026 года.
Это свидетельство коммерческой активности. Оно также показывает, почему инвесторам необходимо изучать сроки контрактов и условия их продления.
Источник: объявление Elice о статусе поставщика AICA
Делает ли государственный спрос выручку надёжнее?
Он может снижать часть платёжных рисков, но порождает другие зависимости.
На выручку могут влиять бюджетные ассигнования, графики закупок, выбор поставщиков и решение о продлении программы. Широкий круг конечных пользователей может по-прежнему экономически зависеть от одного финансируемого государством механизма закупок.
Сильнейшим доказательством диверсификации был бы рост выручки от частного сектора при сохранении бизнеса с государственным сектором.
Снижение доли государственной выручки из-за потерянных контрактов было бы куда менее обнадёживающим.
Почему важны предоплаты клиентов?
Как показывает приведённая выше таблица обязательств по договорам, государственные платежи за GPU были получены авансом и признавались выручкой по мере оказания услуг.
Предоплаты могут поддерживать инвестиции и снижать потребность в финансировании. Но они также означают, что получение денег и признание выручки происходят в разные периоды.
Инвесторам следует отслеживать обязательства по договорам, продления и новые авансовые платежи наряду с отчётной прибылью. Иначе рост бухгалтерской выручки можно ошибочно принять за равный рост денежных поступлений текущего периода.
Дешева ли Elice после падения на 32%?
Сильное падение создаёт более низкую цену. Создаёт ли оно хорошую стоимость, зависит от прибыли и денежных потоков, доступных по этой цене.
Рыночная капитализация по цене размещения около 1,005 трлн вон подразумевает примерно 11,11 млн акций в обращении. Исходя из этого, закрытие первого дня подразумевает стоимость акционерного капитала около 683 млрд вон, а лимитная цена ₩79 900 21 октября — около 888 млрд вон.
Расчёты ниже используют округлённые публичные финансовые данные. Годовые показатели на основе первого полугодия просто удваивают результаты шести месяцев; это не прогноз компании, а описанная выше доля предоплаченной выручки делает простую экстраполяцию на год особенно оптимистичной.
| Показатель оценки акционерного капитала | По цене IPO ₩90 500 | По первому закрытию ₩61 500 | По лимиту второго дня ₩79 900 |
|---|---|---|---|
| Приблизительная рыночная капитализация | 1,005 трлн вон | 683 млрд вон | 888 млрд вон |
| Капитализация / выручка 2025 года в 39,5 млрд вон | 25,5× | 17,3× | 22,5× |
| Капитализация / годовая выручка по 1-му полугодию в 68,8 млрд вон | 14,6× | 9,9× | 12,9× |
| Капитализация / годовая операционная прибыль по 1-му полугодию в 20,6 млрд вон | 48,8× | 33,2× | 43,1× |
Сравнение с операционной прибылью не является ни коэффициентом P/E, ни EV/EBIT. Оно не включает корректировки, необходимые для этих показателей, и приводится лишь для проверки масштаба.
Даже по цене закрытия первого дня Elice для обоснования своей оценки всё ещё требовался существенный будущий рост.
Источники по объёму размещения и капитализации: Newspim; историческая выручка и операционная прибыль: ChosunBiz. Мультипликаторы — расчёты автора.
Почему стоит избегать точной оценки EV/EBITDA после IPO?
Стоимость предприятия требует согласованного, обновлённого баланса, включая денежные средства, заёмные средства и соответствующие обязательства по аренде.
Валовые поступления Elice от IPO существенно влияют на этот расчёт. Значение имеют также расходы на размещение, последующие инвестиции и финансирование.
Заголовочный мультипликатор стоимости предприятия, собранный из долга до IPO и капитала после IPO, может создать ложную точность. Следующее финансовое раскрытие даст более надёжную основу.
Что на самом деле меняют деньги от IPO?
Размещение целиком состояло из новых акций, поэтому капитал (до вычета расходов) поступает в Elice, а не продающим акционерам.
Это значимый плюс. Компания получила финансирование на расширение инфраструктуры, хотя её рыночная цена впоследствии снизилась.
Падение цены акций не изъяло поступления от IPO с её банковского счёта.
Однако деньги предназначены в основном для инвестиций. Elice описала планы расширять региональные периферийные (edge) ИИ-дата-центры в Корее, главным образом за пределами столичного региона Сеула, и развивать зарубежный бизнес на рынках, включая США, Японию и Сингапур.
Расширение может создавать стоимость, если оборудование направляется на прибыльный спрос. Оно же может повышать финансовый риск, если мощности строятся до того, как клиенты возьмут на себя обязательства.
Источник: заявленная стратегия расширения Elice
Читателям SimianX AI, сравнивающим инфраструктурные инвестиции, полезно разграничивать уже доступные денежные средства, капитал, закреплённый договорами, и финансирование, которое ещё требуется. Каждая категория отвечает на свой вопрос о следующем этапе роста.
Насколько доходность GPU-облака чувствительна к загрузке и ценам?
У GPU-инфраструктуры значительные постоянные издержки. Поэтому небольшие изменения загрузки или арендных ставок могут вызывать гораздо большие изменения прибыли.
Рассмотрим гипотетический пример, который не отражает раскрытую загрузку или структуру затрат Elice:
| Допущение | Исходный сценарий | Стресс-сценарий |
|---|---|---|
| Оплачиваемая загрузка | 80% | 65% |
| Индекс фактической арендной ставки | 100 | 80 |
| Индекс выручки | 100 | 65 |
| Постоянные денежные операционные расходы | 50 | 50 |
| Переменные расходы, пропорциональные использованию | 20 | 16,25 |
| Денежный операционный вклад | 30 | −1,25 |
Выручка снижается до 65% исходного уровня, потому что:
(65% ÷ 80%) × 80% = 65%
Несмотря на продолжающееся использование клиентами, сочетание более низкой загрузки и более низких цен обнуляет иллюстративный денежный операционный вклад.
Этот упрощённый пример не учитывает амортизацию, проценты, налоги и замену оборудования. С учётом этих затрат требуемая доходность была бы ещё выше.
Что улучшило бы экономику?
Более сильные операторы могут защищать доходность за счёт более длительных обязательств, минимальных платежей, предоплат клиентов, эффективного планирования, лучших сетей и ценного ПО.
Elice предлагает как зарезервированные, так и спотовые мощности. Спотовый сервис помогает монетизировать оборудование, которое иначе простаивало бы, а зарезервированные контракты обеспечивают большую предсказуемость.
Значимое раскрытие — структура выручки и маржа по каждому формату. Более высокая загрузка, полученная за счёт больших скидок, может создавать меньше стоимости, чем более низкая загрузка по привлекательным контрактным ставкам.
Источник: описания зарезервированных, on-demand и спотовых сервисов Elice
Что Elice означает для CoreWeave и Nebius?
Дебют Elice важен для публичных провайдеров ИИ-облаков, включая CRWV и NBIS, поскольку инвесторы задаются похожими вопросами об инфраструктурных инвестициях и доходности, — и поскольку CoreWeave была одним из аналогов, использованных при оценке IPO Elice.
Тем не менее у этих компаний разные клиенты, схемы финансирования, география и базы активов.
CoreWeave: сильный рост может сочетаться с высокими затратами на финансирование
В отчёте CoreWeave за второй квартал 2026 года сообщалось:
- Выручка 2,575 млрд долларов
- Скорректированная EBITDA 1,510 млрд долларов
- Операционный убыток 49 млн долларов
- Чистые процентные расходы 640 млн долларов
- Чистый убыток 626 млн долларов
Эти цифры иллюстрируют дистанцию между EBITDA и прибылью, приходящейся на акционеров. Крупный бизнес может генерировать значительную EBITDA, в то время как амортизация и затраты на финансирование поглощают выгоду. Компромисс между портфелем заказов и долгом подробнее разобран в статье Акции CoreWeave 2026: заказы ИИ на $100 млрд против долга.
Сравнение не подразумевает, что у Elice структура долга как у CoreWeave. Оно показывает, почему оценка на основе EBITDA требует тщательного анализа финансирования.
Источник: результаты CoreWeave за 2-й квартал 2026 года (документ SEC)
Nebius: ликвидность нужно сопоставлять с инвестиционными обязательствами
Nebius сообщила о 8 042,1 млн долларов денежных средств и их эквивалентов на 30 июня 2026 года.
В письме акционерам компания указала около 5,7 млрд долларов капитальных затрат во втором квартале и сообщила, что ожидает более 9 млрд долларов предоплат от клиентов в течение 2026 года.
Эти цифры показывают, почему один лишь остаток денежных средств не может подтвердить финансовую безопасность. Инвесторам нужно сопоставлять доступную ликвидность с обязательствами по расходам, долгом и сроками поступления платежей от клиентов.
Nebius также раскрыла, что теперь использует пятилетний срок полезного использования для серверного и сетевого оборудования вместо четырёх лет, применявшихся до 2026 года. Поэтому допущения об амортизации заслуживают внимания при сравнении отчётной прибыли облачных компаний.
Источники: финансовый обзор Nebius за 2-й квартал 2026 года (документ SEC), письмо акционерам за 2-й квартал
Предупреждение ли это для всех акций ИИ-дата-центров?
Предупреждение напрямую касается прежде всего компаний, которым приходится финансировать дорогое вычислительное оборудование и окупать эти вложения за счёт будущей аренды.
Разные сегменты отрасли несут разные риски:
| Бизнес-модель | Примеры | Основной экономический риск |
|---|---|---|
| Провайдеры GPU-облаков | Elice, CoreWeave, Nebius | Загрузка, арендные ставки, замена оборудования и финансирование |
| Операторы колокации | Equinix, Digital Realty | Затраты на строительство, аренда, кредитоспособность клиентов и долг |
| Поставщики энергетического и охлаждающего оборудования | Vertiv, Eaton | Заказы, производственное исполнение и инвестиционные циклы клиентов |
| Поставщики полупроводников | NVIDIA, AMD | Конкурентоспособность продуктов, спрос и исполнение цепочки поставок |
| Диверсифицированные облачные платформы | Amazon, Microsoft, Alphabet | Распределение капитала, загрузка и доходность в крупных бизнесах |
Примеры обозначают бизнес-модели, а не являются инвестиционными рекомендациями.
Провайдер GPU-облака может выигрывать от падения цен на оборудование при приобретении новых мощностей и одновременно страдать от снижения арендных ставок на уже имеющееся оборудование.
Поставщик систем охлаждения может получать выручку на этапе строительства ещё до того, как оператор докажет окупаемость своих инвестиций. Компания колокации может владеть ценными долговечными объектами, оставляя владение GPU своим арендаторам.
Применение одного и того же мультипликатора ко всем этим компаниям скрыло бы эти различия.
Подкрепляют ли предупреждение проблемы других IPO?
Да. Австралийская Firmus, оператор ИИ-дата-центров при поддержке Nvidia, 9 октября 2026 года отозвала планируемый листинг, сославшись на рыночные условия, после того как инвесторы поставили под сомнение его условия. Reuters также сообщало, что планируемые листинги, связанные с AirTrunk и SB Energy, были отменены или приостановлены.
Таким образом, Elice вышла на рынок в более избирательной среде финансирования. Однако трудности отдельных размещений не могут доказать общеотраслевой обвал спроса на ИИ.
Источник: iTnews (Reuters) об отозванном размещении Firmus
Поддерживает ли отрасль растущий спрос на ИИ?
Да, но рост спроса и доходность для акционеров нужно оценивать по отдельности.
Обновлённый прогноз Международного энергетического агентства (IEA) предполагает рост мирового энергопотребления дата-центров примерно с 485 ТВт·ч в 2025 году до около 950 ТВт·ч в 2030 году. Его центральный сценарий предполагает, что энергопотребление объектов, ориентированных на ИИ, будет расти быстрее рынка дата-центров в целом.
IEA также указывает на узкие места в электроэнергетической инфраструктуре, оборудовании и подключениях к сети.
Источник: IEA, Key Questions on Energy and AI
Эти прогнозы подкрепляют продолжающийся спрос на вычислительную и энергетическую инфраструктуру. Но они не определяют, какой оператор получит адекватную доходность.
Растущий рынок всё равно может порождать неудачные инвестиции в акции, если:
- Слишком много мощностей финансируется при высоких оценках.
- Конкурентные цены падают быстрее затрат.
- Клиенты переходят на более эффективное оборудование.
- Долг подлежит погашению раньше, чем инвестиции начнут приносить деньги.
- Компании выпускают дополнительные акции, чтобы завершить строительство.
Эффективные модели и более дешёвый инференс могут расширять использование ИИ, одновременно снижая выручку на единицу вычислений. Инвестиционный результат зависит от того, компенсирует ли дополнительный объём эти изменения цен.
Меняет ли тезис достижение верхнего лимита 21 октября?
Оно существенно меняет цену входа. Но даёт мало новой информации об операционных результатах.
На уровне ₩79 900 Elice отыграла большую часть потерь первого дня, хотя и оставалась ниже цены размещения. Инвесторы, покупавшие на лимите, платили почти на 30% больше, чем покупавшие по предыдущему закрытию. Утром 22 октября она уже торговалась выше цены размещения.
Отскок может отражать улучшение рыночных настроений, покупки на просадке, ограниченное количество доступных акций и меняющиеся ожидания. Корейская пресса связала движение 21 октября с более широким восстановлением аппетита к риску. Чтобы определить вклад каждого фактора, нужны данные о торгах и структуре владения.
История ИИ-IPO из таблицы выше здесь служит предостережением: MakinaRocks тоже выросла на 30% во второй день, до своего пикового закрытия ₩78 000, а пять месяцев спустя была на 79% ниже этого уровня.
Не следует считать, что отскок подтвердил оценку IPO или снял вопросы о концентрации клиентов.
Точно так же падение первого дня не доказало, что технологии Elice не имеют ценности.
Операционные свидетельства появятся через раскрытие выручки, продление контрактов, данные о загрузке, затратах на оборудование и генерации денежных средств.
Что сделало бы Elice привлекательной инвестицией?
Оптимистичный сценарий основан на превращении технически состоятельной платформы в воспроизводимую коммерческую доходность.
Его укрепили бы несколько событий.
Выручка от частного сектора стабильно растёт
Elice нужны клиенты, чьи расходы выходят за рамки отдельных государственных программ. Корпоративные контракты стали бы более сильным доказательством того, что её услуги конкурентоспособны по коммерческой ценности.
Модульное развёртывание ускоряет окупаемость инвестиций
Более быстрое строительство создаёт стоимость, когда оно ведёт к более ранним платежам клиентов и меньшим совокупным инвестициям на единицу прибыльной мощности.
ПО поддерживает более высокую маржу
Инфраструктурное ПО, инструменты развёртывания и защищённые среды могут улучшить удержание клиентов и дифференциацию. Инвесторам стоит искать подтверждения в ценах, продлениях клиентских контрактов и регулярной выручке.
Расширение профинансировано до начала строительства
Обязательства клиентов и надлежащим образом структурированное финансирование могут снизить риск строительства невостребованных мощностей.
Денежный поток догоняет бухгалтерскую прибыль
Бизнес вполне может потреблять денежные средства в период расширения. Со временем инвесторам нужны доказательства того, что зрелые объекты генерируют достаточно денег, чтобы финансировать замену оборудования и вносить вклад в рост.
Что превратило бы Elice в ловушку стоимости?
Пессимистичный сценарий состоит в том, что текущая прибыль отражает благоприятную фазу использования, финансируемого государством, тогда как будущая инфраструктура потребует больше инвестиций, чем ожидают инвесторы.
Тревожными сигналами были бы:
- Слабое освоение в частном секторе
- Сокращение государственных обязательств
- Рост выручки без улучшения сбора денежных средств
- Снижение арендных ставок на GPU
- Повторные выпуски акций
- Рост стоимости финансирования
- Задержки с подключением к электросетям
- Сокращение экономического срока службы оборудования
- Цели расширения, не подкреплённые клиентскими контрактами
Снижение цены акций само по себе не сделало бы эти риски приемлемыми. Инвестиционному тезису потребовались бы более низкая оценка и более веские доказательства устойчивой генерации денежных средств.
Оптимистичный, базовый и пессимистичный сценарии
| Сценарий | Результат для бизнеса | Финансовые последствия | За чем следить |
|---|---|---|---|
| Оптимистичный | Государственные контракты продолжаются, а корпоративный спрос растёт | Более высокая загрузка и лучшая доходность новых модулей | Выручка от частного сектора, продления и конвертация в деньги |
| Базовый | Государственный бизнес остаётся важным; коммерческая диверсификация идёт постепенно | Рост продолжается при существенных реинвестициях | Запас финансирования, сроки контрактов и дисциплина капзатрат |
| Пессимистичный | Продления ослабевают или цены на GPU снижаются по мере роста мощностей | Маржа и ликвидность ухудшаются | Простаивающее оборудование, снижение цен и дополнительное финансирование |
Это аналитические сценарии, а не целевые цены.
Цену IPO не следует считать справедливой стоимостью, а первую цену закрытия — гарантированным дном.
Для сравнения с американскими публичными компаниями ИИ-инфраструктуры, такими как CoreWeave, NVIDIA и AMD, SimianX AI предлагает отправную точку для организации анализа акций, а сессия живого анализа позволяет отслеживать их в реальном времени. Корейские раскрытия Elice и исходная информация о контрактах остаются необходимыми для оценки самой Elice.
Что проверить инвесторам перед покупкой?
Практическая проверка должна идти в такой последовательности:
- Восстановить качество выручки. Разделить государственные закупки, частный корпоративный сектор, использование облака, поставки оборудования и услуги внедрения.
- Изучить условия контрактов. Определить сроки, минимальные платежи, права на расторжение, сервисные обязательства и даты продления.
- Сверить прибыль с денежными средствами. Сравнить операционную прибыль, EBITDA, операционный денежный поток, закупки оборудования и платежи по финансированию.
- Составить карту доступного финансирования. Обновить данные о денежных средствах и долге после IPO, затем вычесть законтрактованные инвестиции.
- Проверить допущения по оборудованию. Изучить сроки амортизации, остаточную стоимость и потребность в замене.
- Измерить коммерческую загрузку. Отслеживать оплачиваемое использование и фактические цены по поколениям оборудования, если они раскрываются.
- Оценить предложение бумаг в обращении. Изучить обязательства институциональных инвесторов, локапы акционеров и потенциальное размытие за счёт опционов.
- Провести стресс-тест оценки. Проверить сценарии более медленного роста, более низких цен, задержек развёртывания и снижения доли продлений.
Если ключевой элемент недоступен, он должен оставаться в модели неопределённостью. Подстановка самого оптимистичного допущения может сделать внешне привлекательную оценку ненадёжной. Документы Elice, включая регистрационное заявление о ценных бумагах, доступны в DART, а биржевые раскрытия — в KIND.
FAQ об IPO Elice и акциях ИИ-дата-центров
Почему IPO Elice упало, несмотря на спрос более чем в 400 раз?
Показатель переподписки относился к розничной аллокации. Он не гарантировал продолжения спроса после начала торгов. Инвесторы также пересмотрели оценку, инфраструктурные затраты и риски финансирования в отрасли, а KOSDAQ в день листинга упал на 3,33%.
Насколько упала Elice в первый день?
Акции открылись на ₩75 700, опускались до ₩56 500 (−37,57%) и закрылись на ₩61 500, на 32,04% ниже цены размещения ₩90 500, — шестое по величине падение первого дня среди корейских IPO 2026 года.
Elice прибыльна или всё ещё убыточна?
Elice отчиталась об операционной прибыли в 10,3 млрд вон при выручке 34,4 млрд вон за первое полугодие 2026 года после операционного убытка годом ранее. Её EBITDA в 23,2 млрд вон была выше, потому что к ней добавлена амортизация. Около двух третей выручки первого полугодия пришлось на признание полученных авансом государственных платежей за GPU. Ни один из этих показателей сам по себе не определяет свободный денежный поток.
Восстановилась ли Elice после падения в первый день?
21 октября акции достигли верхнего дневного лимита ₩79 900, поднявшись на 29,92% от закрытия первого дня. По этой цене они оставались примерно на 11,7% ниже цены размещения ₩90 500. На этом лимите акции и закрылись. Утром 22 октября они впервые торговались выше цены размещения, достигнув ₩99 900 к 10:00 KST; это внутридневная цена, а не цена закрытия.
Каков ценовой лимит для нового листинга в Корее?
В первый день корейское IPO может торговаться в диапазоне от 60% до 400% цены размещения. Со второго дня действует стандартный дневной лимит ±30%.
Как показали себя другие корейские IPO в сфере ИИ?
Из десяти корейских IPO, связанных с ИИ, с января 2025 года в таблице выше медианное закрытие первого дня было примерно на 30% выше цены размещения, но семь из десяти торговались ниже цены размещения 20 октября 2026 года.
Доказывает ли Elice, что ИИ-дата-центры находятся в пузыре?
Одно IPO не может подтвердить такой вывод. Дебют действительно показывает, что инвесторы ставят под сомнение цены и потребности в финансировании некоторых инфраструктурных компаний. Спрос на ИИ может продолжать расти, в то время как отдельные компании приносят разочаровывающую доходность.
Что важнее всего при оценке акций GPU-облаков?
Важнее всего качество контрактов, оплачиваемая загрузка, фактические цены, экономика оборудования и потребности в финансировании. EBITDA следует оценивать вместе с операционной прибылью, денежным потоком, долгом и инвестициями в замену.
Заключение: предупреждение о доходности инвестиций
Падение Elice на 32% в день дебюта — значимое предупреждение для инвесторов в ИИ-инфраструктуру. Компания вышла на публичный рынок с сильным спросом при подписке, быстрым ростом и операционной прибылью, однако покупатели быстро оспорили оценку при размещении.
Последовавшее достижение верхнего лимита делает этот урок ещё полезнее. Настроения могут резко двигать только что размещённую акцию в обе стороны, практически не меняя её контрактов, оборудования и потребности в денежных средствах. История других недавних корейских ИИ-листингов показывает, насколько далеко друг от друга могут оказаться первые дни и последующие месяцы.
У Elice есть весомые сильные стороны: модульная инфраструктура, облачное ПО, референсы в государственном секторе и свежий акционерный капитал. Но её оценка по-прежнему зависит от коммерческой диверсификации, устойчивого спроса на GPU и привлекательной доходности существенных реинвестиций.
Для отрасли в целом правильная реакция — внимательно изучать каждую бизнес-модель. Прибыльный поставщик систем охлаждения, арендодатель колокации и GPU-оператор, финансируемый за счёт долга, подвержены разным рискам, даже если все они выигрывают от расходов на ИИ.
Elice заслуживает места в исследовательском списке наблюдения у инвесторов, готовых изучать эти детали. Убедительный аргумент в пользу покупки требует доказательств того, что будущая генерация денежных средств способна оправдать уплаченную цену.
Изучите SimianX AI, чтобы выстроить сравнения публичных компаний ИИ-инфраструктуры, а затем проверьте тезис по первичным документам, условиям контрактов и капитальным обязательствам. Лучшими возможностями станут компании, которые превращают растущее использование ИИ в долгосрочную стоимость на акцию.
Как обновляется эта страница: таблица корейских IPO в сфере ИИ использует цены закрытия на 20 октября 2026 года и будет обновляться по мере выхода новых ИИ-компаний на корейский рынок. Цены взяты из торговых данных Korea Exchange в отображении Naver Finance; с марта 2025 года эти дневные закрытия могут включать послеторговые сделки на Nextrade и отличаться от официального закрытия KRX на несколько вон (для Elice используется официальное закрытие ₩61 500). Цены размещения IPO и закрытия первого дня сверены с 38 Communications. Эта страница — аналитика, а не инвестиционная рекомендация.
Читайте также
- Акции Unitree после IPO: +460% в первый день, затем вдвое
- Акции CoreWeave 2026: заказы ИИ на $100 млрд против долга
- Обвал KOSPI 2026: все обвалы фондового рынка Кореи с 1990
- Акции Samsung 2026: цена акций по годам, прибыль и прогнозы
- Акции SK Hynix выросли на 8%: насколько реален суперцикл?
- IPO Anthropic и OpenAI: когда, дата, оценка и текущий статус
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Nasdaq растёт, большинство акций падает: узкие ралли 2019–26
- Акции SMCI в 2026: $7 млрд против AI-бэклога на $39 млрд
- NVIDIA-IREN 2026: сделка на $2,1 млрд по AI-мощности 5 ГВт
- Пузырь ИИ 2026 и все рыночные пузыри с 1929 года: сравнение
- Дебют newcleo NWCL: закрытие на $8,145 против $10 цены SPAC
- Больше аналитики — в тематическом разделе ИИ и рынки
Источники
- Elice — объявление об IPO на KOSDAQ: условия размещения, результаты 1-го полугодия 2026 года (30 сентября 2026 года)
- Elice — заявка на листинг на KOSDAQ и планы расширения
- Elice — характеристики модульного дата-центра PMDC
- Elice — GPU-облако ECI: зарезервированный, on-demand и спотовый доступ
- Elice — поставщик Национального проекта по развитию ИИ-дата-центров 2026 года от AICA (16 июня 2026 года)
- Newspim — результаты розничной подписки на акции Elice (октябрь 2026 года)
- ZDNet Korea — закрытие первого дня Elice (20 октября 2026 года)
- News1 — падение Elice в первый день и рейтинг 2026 года (20 октября 2026 года)
- MoneyToday — Elice достигает верхнего лимита во второй день (21 октября 2026 года)
- Reuters via MarketScreener — акции Elice обвалились в день дебюта на IPO (20 октября 2026 года)
- EToday — проспект ценных бумаг Elice: амортизация, капзатраты, обязательства по договорам
- ChosunBiz — аналоги для оценки Elice и доля выручки от NIPA (28 сентября 2026 года)
- ChosunBiz — дебют Elice и результаты за весь 2025 год (20 октября 2026 года)
- Financial News — корейский ценовой коридор первого дня 60–400% (июнь 2023 года)
- 38 Communications — результаты листингов корейских IPO (цена размещения, цена открытия, закрытие первого дня)
- Naver Finance — котировки и дневные цены Elice (0158S0)
- KIND (Korea Exchange) — раскрытия информации компаний
- DART (Financial Supervisory Service) — документы по ценным бумагам
- SEC EDGAR — пресс-релиз CoreWeave о результатах за 2-й квартал 2026 года
- SEC EDGAR — операционный и финансовый обзор Nebius за 2-й квартал 2026 года
- Nebius — письмо акционерам за 2-й квартал 2026 года
- iTnews — Firmus при поддержке Nvidia откладывает IPO (октябрь 2026 года)
- IEA — Key Questions on Energy and AI
- NIPA — Национальное агентство по развитию ИТ-индустрии
- Investopedia — EBITDA


