
 Por Muke
Referência dos resultados divulgados da D-Wave no 3T 2026: resultados por trimestre, carteira, caixa e reações da ação QBTS
A D-Wave Quantum divulgou receita de US$ 4,51 milhões no terceiro trimestre de 2026 antes da abertura nos EUA na terça-feira, 10 de novembro, 2,1% acima do consenso de US$ 4,42 milhões e 20,7% acima dos US$ 3,74 milhões de um ano antes. O prejuízo líquido foi de US$ 48,2 milhões, ou US$ 0,13 por ação, maior que o prejuízo de US$ 0,10 esperado pelos analistas, mas bem menor que os US$ 0,41 do 3T 2025, quando encargos com warrants inflaram o prejuízo. As encomendas somaram US$ 1,9 milhão, as obrigações de desempenho remanescentes caíram para US$ 38,3 milhões, ante US$ 40,7 milhões em 30 de junho, e o caixa e os títulos negociáveis fecharam o trimestre em US$ 503,4 milhões. A D-Wave não deu guidance de receita. A QBTS fechou a US$ 10,48 em 10 de novembro, queda de 8,6% sobre o fechamento de US$ 11,47 anterior ao balanço, enquanto o ETF do Nasdaq-100 (QQQ) recuou 0,7%.
Esta página é uma referência sobre os resultados da D-Wave. Foi escrita primeiro como prévia e convertida em uma página de resultados. Ela reúne em uma única tabela onze trimestres de resultados reportados pela empresa, avalia o 3T 2026 em relação ao consenso e às perguntas feitas antes da divulgação, acompanha as encomendas e a carteira de US$ 38,3 milhões, monitora o caixa e a diluição e mostra como a ação QBTS se moveu após cada um dos seus últimos 12 balanços trimestrais. A pergunta é a mesma que o rascunho original fazia: a carteira de pedidos consegue se transformar em receita e caixa antes que os custos operacionais e as novas ações absorvam parte grande demais desse valor? O 3T deu uma resposta parcial: a receita subiu, mas os novos pedidos não repuseram o trabalho entregue.
Atualizado em 10 de novembro de 2026 (horário do Pacífico dos EUA), após o fechamento do mercado americano, com os resultados do 3T 2026 da D-Wave e o preço de fechamento de 10 de novembro. Publicado pela primeira vez em 9 de novembro como prévia. Os preços da QBTS de 10 de novembro são fechamentos do pregão regular da Polygon.io, conferidos com a Nasdaq.com. Os números do 3T 2026 vêm do comunicado de resultados da empresa de 10 de novembro (Formulário 8-K, Exhibit 99.1) e da apresentação a investidores (Exhibit 99.2), conferidos com a cópia na sala de imprensa da D-Wave. Fontes anteriores ao balanço: comunicados de resultados da D-Wave no Formulário 8-K, Formulários 10-Q e 10-K e outros documentos no SEC EDGAR, comunicados à imprensa da empresa, a transcrição da teleconferência de resultados do 2T 2026, estimativas datadas da FXEmpire e da Earnings Whispers e preços de fechamento diários da Polygon.io. Números reportados, estimativas e cálculos próprios estão identificados ao longo do texto.
Resultados da D-Wave no 3T 2026 em resumo
| Item | 3T 2026 | 3T 2025 | Variação |
|---|---|---|---|
| Receita | US$ 4,51 mi | US$ 3,74 mi | +20,7% |
| Lucro bruto GAAP | US$ 2,39 mi | US$ 2,67 mi | −10,6% |
| Margem bruta GAAP | 52,9% | 71,4% | −18,5 pontos |
| Despesas operacionais GAAP | US$ 55,9 mi | US$ 30,4 mi | +83,7% |
| Prejuízo líquido | US$ 48,2 mi | US$ 140,0 mi | −65,6% |
| Prejuízo líquido por ação | −US$ 0,13 | −US$ 0,41 | +US$ 0,28 |
| Prejuízo de EBITDA ajustado (não GAAP) | US$ 37,7 mi | US$ 20,6 mi | +82,7% |
| Encomendas | US$ 1,9 mi | US$ 2,4 mi | −19% |
| Obrigações de desempenho remanescentes (RPO) | US$ 38,3 mi | US$ 2,9 mi | +1.221% |
| Caixa e títulos negociáveis | US$ 503,4 mi | US$ 836,2 mi | −39,8% |
Fonte: comunicado de resultados do 3T 2026 da D-Wave (Formulário 8-K, Exhibit 99.1) e apresentação a investidores (Exhibit 99.2), 10 de novembro de 2026. As variações de encomendas e RPO são as informadas pela empresa; as demais são cálculo nosso.
O mix de receita explica a margem menor. A receita de serviços profissionais subiu US$ 1,5 milhão, para US$ 2,0 milhões, e a de QCaaS subiu US$ 0,8 milhão, para US$ 2,2 milhões, enquanto a receita com venda de sistemas caiu US$ 1,5 milhão. A empresa atribui a margem bruta menor principalmente ao peso maior dos serviços profissionais, de margem mais baixa. Mais de 100 clientes geraram receita no trimestre, 48% deles empresas comerciais.
Resultados reais vs. expectativas
| Medida | Esperado antes do balanço | Real | Veredito |
|---|---|---|---|
| Receita | US$ 4,42 mi (consenso da FXEmpire, 9 nov.); cerca de US$ 4,0 mi (Earnings Whispers) | US$ 4,51 mi | Superou em 2,1%; acima das duas estimativas |
| Prejuízo líquido por ação (GAAP) | −US$ 0,10 (FXEmpire, 16 analistas; Earnings Whispers também −US$ 0,10); “whisper” −US$ 0,16 | −US$ 0,13 | Pior que o consenso em US$ 0,03; melhor que o “whisper” |
| Sinal da administração para o 3T | Receita “em alta modesta” sobre os US$ 3,08 mi do 2T | +46,7% sobre o 2T | Bem acima de “modesta” |
| Encomendas | US$ 2,4 mi no 3T 2025; US$ 2,1 mi no 2T 2026 | US$ 1,9 mi | Abaixo de ambos |
| RPO | US$ 40,7 mi em 30 de junho | US$ 38,3 mi | Queda de 5,9% sobre junho |
| Prejuízo de EBITDA ajustado | US$ 37,1 mi no 2T 2026 | US$ 37,7 mi | Ligeiramente maior |
| Dois envios de sistemas | Previstos para o 4T (teleconferência de agosto) | Sem atualização no comunicado | Ainda pendentes |
Os números de superação, frustração e percentuais são cálculos nossos. A D-Wave divulga apenas LPA GAAP; −US$ 0,13 é o prejuízo líquido por ação básico e diluído sobre 374,1 milhões de ações médias ponderadas.
O retrato anterior ao balanço, base desta página, é mantido abaixo como registro.
Antes do balanço: o que se esperava
| Item | Número | Fonte e data |
|---|---|---|
| Data de divulgação | Terça-feira, 10 de novembro de 2026, antes da abertura nos EUA; webcast às 8h00 ET | Anúncio da D-Wave, 27 de outubro de 2026 |
| LPA de consenso | −US$ 0,10 (16 analistas), ante −US$ 0,41 no 3T 2025 | FXEmpire, 9 de novembro; Earnings Whispers também −US$ 0,10 |
| Receita de consenso | US$ 4,42 mi (FXEmpire); cerca de US$ 4,0 mi (Earnings Whispers) | Ante US$ 3,739 mi no 3T 2025 |
| Número “whisper” da Earnings Whispers | −US$ 0,16 por ação | Earnings Whispers, 3 de novembro |
| Sinal da própria administração para o 3T | Receita “em alta modesta” em relação aos US$ 3,08 mi do 2T; 4T “em alta significativa” | Teleconferência de resultados do 2T 2026, 6 de agosto |
| 2T 2026 vs. estimativas | Receita de US$ 3,08 mi vs. US$ 4,11 mi esperados; LPA GAAP de −US$ 0,13 | FXEmpire; comunicado do 2T |
| Carteira (RPO) em 30 de junho | US$ 40,7 mi, 57% com vencimento em 12 meses | Comunicado do 2T 2026 |
| Caixa e títulos negociáveis | US$ 546,2 mi em 30 de junho | Comunicado do 2T 2026 |
| Último fechamento da QBTS | US$ 11,47 (9 de nov. de 2026); −56,1% no ano | Polygon.io |
| QBTS vs. pares em 2026 | IONQ −21,2%, RGTI −41,4%, QUBT −33,1%; ETF do Nasdaq-100 (QQQ) +10,6% | Polygon.io, até 9 de nov. |
As estimativas de analistas são retratos de terceiros, não guidance da empresa; a D-Wave não divulga meta trimestral de receita nem de LPA. O rascunho original também citava números da MarketBeat (US$ 4,37 milhões, −US$ 0,1021) que não conseguimos acessar e que foram retirados.
A referência útil é a própria formulação da administração. Um trimestre de US$ 4,42 milhões ficaria 43,7% acima do 2T, o que é mais do que “modesto”. O número da Earnings Whispers, de cerca de US$ 4,0 milhões, representaria alta sequencial de 30%. Em ambos os casos, o mercado está pedindo mais do que a empresa disse em agosto; portanto, uma receita abaixo do consenso não significaria, por si só, que o plano de entregas atrasou. Os US$ 4,51 milhões reportados ficaram 46,7% acima do 2T: acima das duas estimativas e muito além de “modesto”.
Resultados da D-Wave por trimestre, do 1T 2024 ao 3T 2026
| Trimestre | Receita | Lucro bruto | Prejuízo líquido GAAP | LPA | Prejuízo de EBITDA ajustado | Encomendas | RPO no fim do trimestre |
|---|---|---|---|---|---|---|---|
| 1T 2024 | US$ 2,47 mi | US$ 1,66 mi | US$ 17,3 mi | −US$ 0,11 | US$ 12,9 mi | US$ 4,5 mi | US$ 7,4 mi |
| 2T 2024 | US$ 2,18 mi | US$ 1,39 mi | US$ 17,8 mi | −US$ 0,10 | US$ 13,9 mi | US$ 0,7 mi | US$ 8,1 mi |
| 3T 2024 | US$ 1,87 mi | US$ 1,04 mi | US$ 22,7 mi | −US$ 0,11 | US$ 13,8 mi | US$ 2,3 mi | US$ 4,0 mi |
| 4T 2024 | US$ 2,31 mi | US$ 1,47 mi | US$ 86,1 mi | −US$ 0,37 | US$ 15,3 mi | US$ 18,3 mi | US$ 19,4 mi |
| 1T 2025 | US$ 15,00 mi | US$ 13,88 mi | US$ 5,4 mi | −US$ 0,02 | US$ 6,1 mi | US$ 1,6 mi | US$ 6,4 mi |
| 2T 2025 | US$ 3,10 mi | US$ 1,98 mi | US$ 167,3 mi | −US$ 0,55 | US$ 20,0 mi | US$ 1,3 mi | US$ 5,3 mi |
| 3T 2025 | US$ 3,74 mi | US$ 2,67 mi | US$ 140,0 mi | −US$ 0,41 | US$ 20,6 mi | US$ 2,4 mi | US$ 2,9 mi |
| 4T 2025 | US$ 2,75 mi | US$ 1,78 mi | US$ 42,3 mi | −US$ 0,12 | US$ 25,0 mi | US$ 13,4 mi | US$ 13,4 mi |
| 1T 2026 | US$ 2,86 mi | US$ 1,82 mi | US$ 18,4 mi | −US$ 0,05 | US$ 32,8 mi | US$ 33,4 mi | US$ 42,4 mi |
| 2T 2026 | US$ 3,08 mi | US$ 1,70 mi | US$ 48,0 mi | −US$ 0,13 | US$ 37,1 mi | US$ 2,1 mi | US$ 40,7 mi |
| 3T 2026 | US$ 4,51 mi | US$ 2,39 mi | US$ 48,2 mi | −US$ 0,13 | US$ 37,7 mi | US$ 1,9 mi | US$ 38,3 mi |
Fonte: comunicados de resultados da D-Wave no Formulário 8-K (Exhibit 99.1) para LPA, prejuízo de EBITDA ajustado e encomendas; receita, lucro bruto, prejuízo líquido e RPO a partir dos documentos XBRL da empresa (Formulários 10-Q e 10-K). A receita e o lucro bruto do 4T são cálculo nosso (ano completo menos os nove primeiros meses). As encomendas e os prejuízos de EBITDA ajustado do 1T e do 2T 2024, e o prejuízo de EBITDA ajustado do 3T 2024, foram derivados das comparações anuais dos comunicados de 2025. Os números do 3T 2026 vêm do comunicado de resultados de 10 de novembro de 2026; o consenso da FXEmpire era de US$ 4,42 milhões de receita e prejuízo de US$ 0,10 por ação.
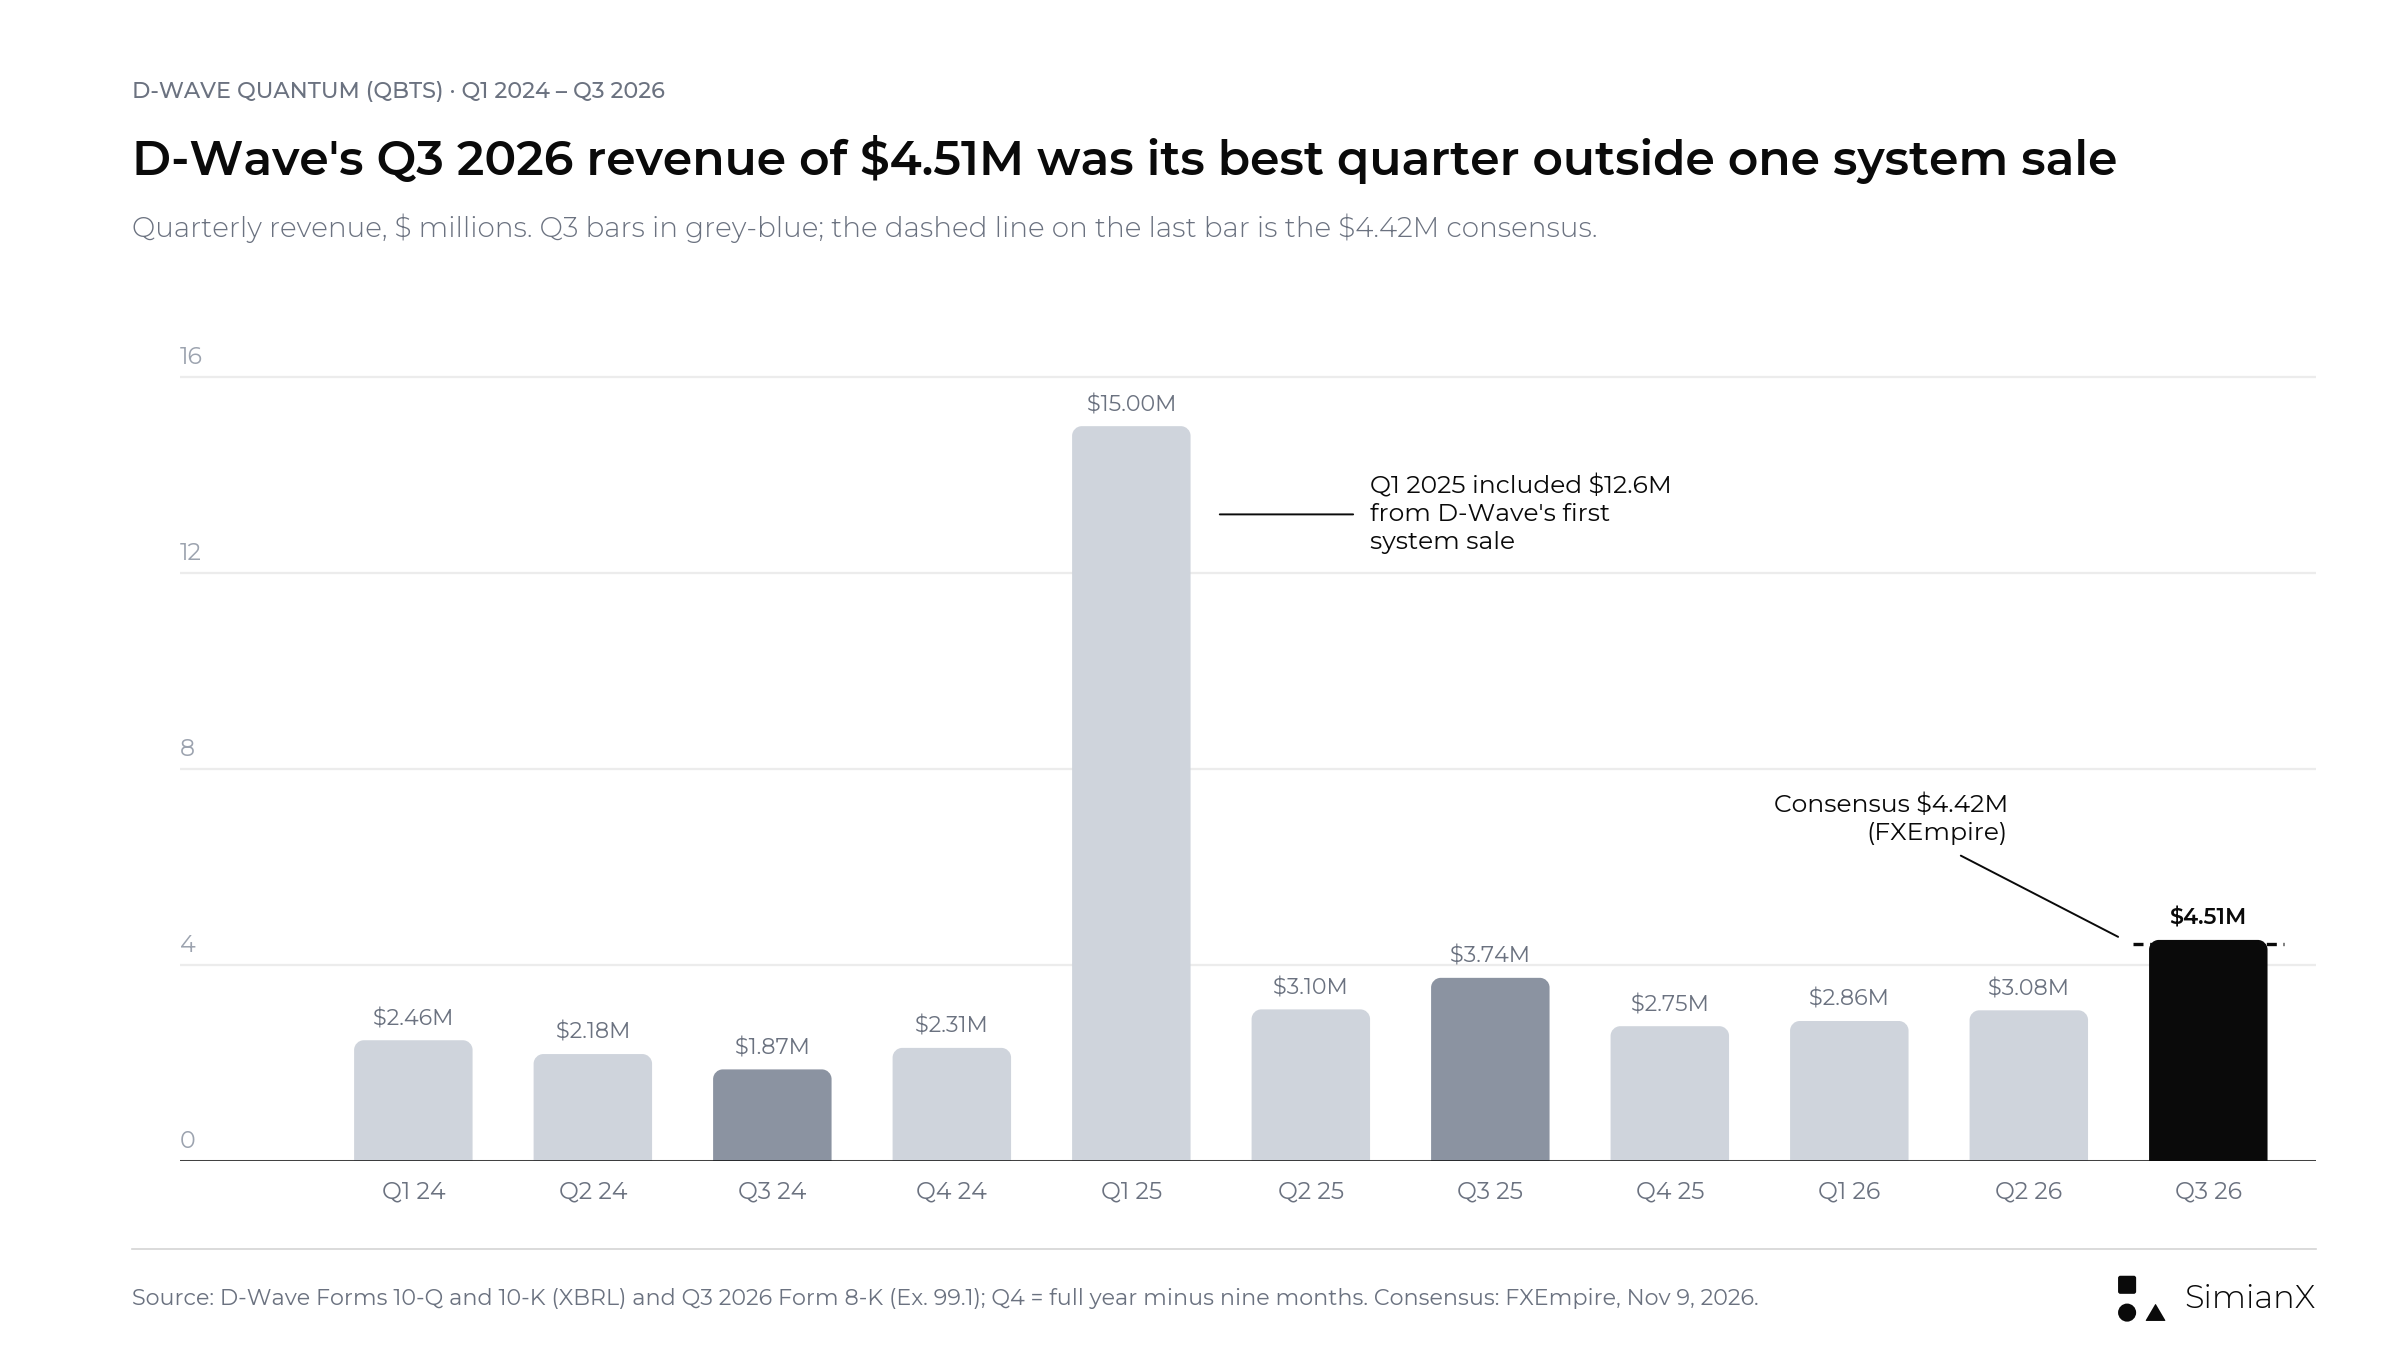
Fora o 1T 2025, que incluiu US$ 12,6 milhões da primeira venda de um sistema de recozimento quântico (annealing) da D-Wave, a receita trimestral havia ficado entre cerca de US$ 1,9 milhão e US$ 3,7 milhões. O 3T 2026, com US$ 4,51 milhões, é o maior trimestre fora dessa venda e fica logo acima do consenso de US$ 4,42 milhões (linha tracejada).
Três pontos se destacam. Primeiro, a receita quase não se moveu durante dois anos e meio, à parte uma venda de sistema; os US$ 4,51 milhões do 3T 2026 são o primeiro salto claro, e vieram de serviços profissionais e QCaaS, não de um sistema. Segundo, o prejuízo líquido GAAP oscila com encargos não caixa ligados a warrants: o 2T e o 3T 2025 trouxeram grandes perdas com a remensuração a valor justo dos warrants, e todos os warrants públicos remanescentes foram resgatados em novembro de 2025. Terceiro, o prejuízo de EBITDA ajustado, que exclui esses encargos, aumentou em todos os trimestres desde o 1T 2025, de US$ 6,1 milhões para US$ 37,7 milhões no 3T 2026. Essa última linha é a medida mais clara de quanto custa manter o negócio funcionando.
Encomendas e carteira da D-Wave: forte crescimento anual, menos impulso sequencial
Encomendas, obrigações de desempenho remanescentes e receita medem etapas diferentes da comercialização.
As encomendas representam pedidos de clientes que devem gerar receita futura. As obrigações de desempenho remanescentes, ou RPO (remaining performance obligations: carteira contratada ainda não reconhecida como receita), representam o preço de transação de pedidos não canceláveis cujo serviço ainda não foi prestado. Nenhuma das duas medidas equivale à receita trimestral reconhecida.
A comparação entre os períodos é reveladora.
| Métrica | 1T 2026 | 2T 2026 | O que a comparação mostra |
|---|---|---|---|
| Encomendas trimestrais — reportado | US$ 33,4 mi | US$ 2,1 mi | Os pedidos se concentraram fortemente no 1T |
| RPO no fim do trimestre — reportado | US$ 42,4 mi | US$ 40,7 mi | A carteira recuou na comparação sequencial |
| Encomendas do primeiro semestre — reportado | — | US$ 35,5 mi | Alta de cerca de 1.120% sobre US$ 2,9 mi |
| Participação do 1T nas encomendas do semestre — cálculo nosso | 94,1% | — | Um primeiro trimestre muito forte dominou o total semestral |
| Variação sequencial da RPO — cálculo nosso | — | −4,0% | O crescimento anual não significou expansão trimestral contínua |
Fontes: comunicados do 1T e do 2T 2026 da D-Wave. As encomendas do primeiro semestre incluem US$ 2,3 milhões em encomendas da Quantum Circuits fechadas pouco antes da aquisição.
O balanço do 3T 2026 amplia a comparação:
| Métrica | 2T 2026 | 3T 2026 | O que a comparação mostra |
|---|---|---|---|
| Encomendas trimestrais — reportado | US$ 2,1 mi | US$ 1,9 mi | Um segundo trimestre fraco seguido |
| RPO no fim do trimestre — reportado | US$ 40,7 mi | US$ 38,3 mi | Queda de 5,9% sobre junho e de 9,7% sobre o pico de março (cálculo nosso) |
| Encomendas acumuladas no ano — reportado | US$ 35,5 mi (seis meses) | US$ 37,4 mi (nove meses) | Alta de 611% sobre US$ 5,3 mi |
| Participação do 1T nas encomendas de nove meses — cálculo nosso | — | 89,3% | O 1T ainda responde pela maior parte do ano |
Fonte: comunicado e apresentação a investidores do 3T 2026 da D-Wave. As encomendas de nove meses incluem os mesmos US$ 2,3 milhões em encomendas da Quantum Circuits.
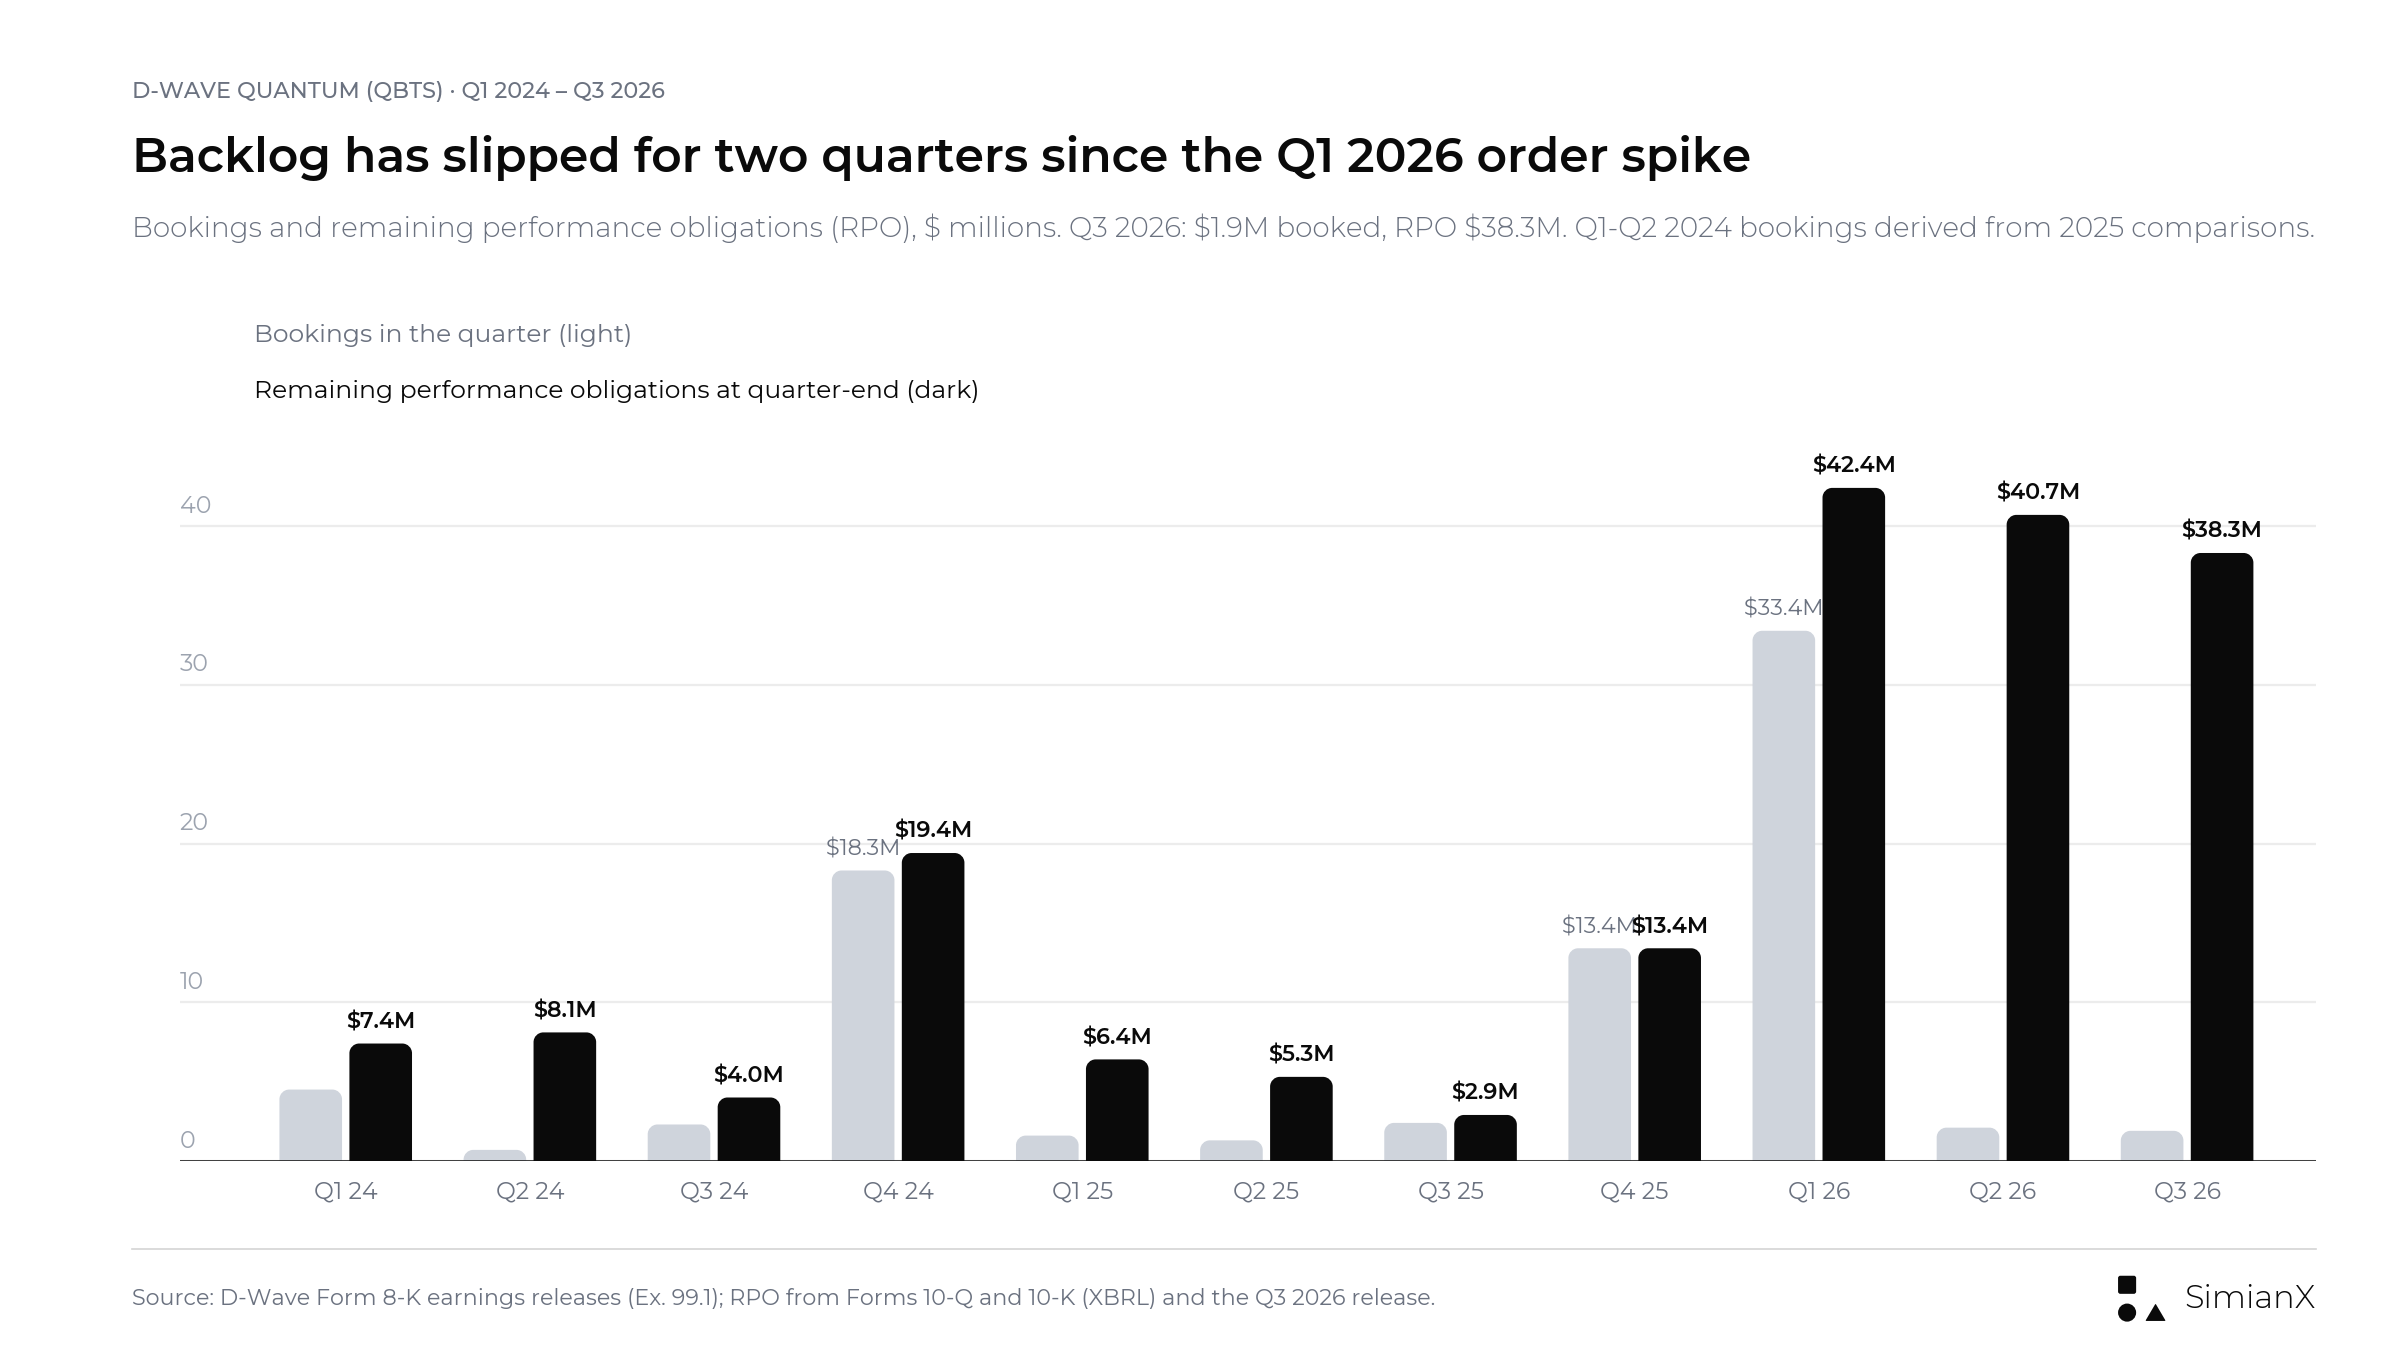
A carteira de pedidos saltou no 1T 2026 com dois grandes contratos; o 2T e o 3T acrescentaram US$ 2,1 milhões e US$ 1,9 milhão, e a RPO recuou para US$ 38,3 milhões.
A D-Wave informou que a RPO no fim de junho cresceu 668% em relação ao ano anterior, de US$ 5,3 milhões para US$ 40,7 milhões. É um crescimento expressivo. No entanto, comparar junho com março leva a outra observação: a RPO caiu US$ 1,7 milhão. O 3T repetiu o padrão: a RPO de fim de setembro subiu 1.221% sobre os US$ 2,9 milhões de um ano antes, mas ficou US$ 2,4 milhões abaixo da de 30 de junho.
As duas afirmações podem ser verdadeiras. A pergunta mais útil é se a carteira está sendo reposta à medida que a receita é reconhecida. Uma carteira em queda pode ser saudável se a empresa estiver entregando rapidamente o trabalho contratado. É menos animadora se os novos pedidos enfraquecerem enquanto os cronogramas de entrega se alongam.
Por isso, os investidores precisam de uma ponte que explique a RPO inicial, os acréscimos, a receita reconhecida e eventuais alterações contratuais. Encomendas e RPO têm definições diferentes, de modo que não devem ser forçadas a uma conciliação mecânica sem a verificação dos contratos subjacentes. Apenas como verificação aproximada do 3T: US$ 40,7 milhões de RPO inicial mais US$ 1,9 milhão de encomendas menos US$ 4,5 milhões de receita dão cerca de US$ 38,1 milhões, perto dos US$ 38,3 milhões reportados (cálculo nosso).
Quando as encomendas da D-Wave vão virar receita?
A D-Wave disse que aproximadamente 57% da RPO de fim de junho deveria virar receita nos 12 meses seguintes, e 72% em dois anos. Três meses antes, os números eram de 54% e 71% sobre um saldo de US$ 42,4 milhões. Em 30 de setembro, eram de 59% e 71% sobre US$ 38,3 milhões.
| Prazo de reconhecimento | Em 31 de março de 2026 (US$ 42,4 mi) | Em 30 de junho de 2026 (US$ 40,7 mi) | Em 30 de setembro de 2026 (US$ 38,3 mi) |
|---|---|---|---|
| Em até 12 meses | 54% ≈ US$ 22,9 mi | 57% ≈ US$ 23,2 mi | 59% ≈ US$ 22,6 mi |
| Em até 24 meses | 71% ≈ US$ 30,1 mi | 72% ≈ US$ 29,3 mi | 71% ≈ US$ 27,2 mi |
| Após 24 meses | 29% ≈ US$ 12,3 mi | 28% ≈ US$ 11,4 mi | 29% ≈ US$ 11,1 mi |
Os percentuais são divulgados pela empresa; os valores em dólares são cálculo nosso. O valor de 24 meses inclui o de 12 meses. Esses números não devem ser somados.
Esse cronograma mostra por que os investidores não devem tratar toda a carteira como receita de curto prazo nem supor que ela pertence integralmente ao ano-calendário de 2026. Também explica por que o anúncio de um grande pedido pode coexistir com vendas reportadas modestas.
O maior item individual é a compra de um sistema de US$ 20 milhões pela Florida Atlantic University, registrada como encomenda no 1T, com implantação prevista até o fim de 2026. Na teleconferência de agosto, o então diretor financeiro John Markovich disse que a D-Wave ainda esperava enviar dois sistemas de recozimento quântico no restante do ano, ambos provavelmente no 4T, com “alguma receita remanescente relacionada à instalação e calibração desses sistemas passando para 2027”. A apresentação da D-Wave descreve que a receita de sistemas é reconhecida principalmente no envio e na conclusão da calibração.
A teleconferência de resultados deve esclarecer se essas expectativas de reconhecimento mudaram, se a aceitação pelo cliente e os marcos de instalação estão avançando e quanto do trabalho contratado agora fica para 2027 ou depois. O próprio comunicado do 3T não atualizou os dois envios de sistemas do 4T nem o sistema da Florida Atlantic University, que aparece apenas como participante da versão beta do simulador de modelo de portas.
O recebimento de caixa é outra questão separada. Um pagamento do cliente pode preceder o reconhecimento da receita, enquanto parte da receita reconhecida pode ainda não ter sido recebida. A divulgação mais sólida conectaria as três etapas: compromisso contratual, reconhecimento contábil e recebimento de caixa.
Nem toda entrega de sistema é a mesma transação comercial
Um risco importante na análise de ações de computação quântica é tratar todo computador instalado como uma venda de sistema. Os acordos da D-Wave mostram por que essa abordagem não é confiável.
A divulgação do 1T 2026 identificou a compra de um sistema de US$ 20 milhões pela Florida Atlantic University e, separadamente, um contrato corporativo de computação quântica como serviço de US$ 10 milhões, por dois anos, com uma empresa da Fortune 100.
O acordo italiano tem outra estrutura. O comunicado do 3T 2025 da D-Wave descrevia um contrato de € 10 milhões por 50% da capacidade de um sistema Advantage2 ao longo de cinco anos, com opção de compra do sistema completo.
| Acordo | Estrutura comercial divulgada | Por que a distinção importa |
|---|---|---|
| Florida Atlantic University | Contrato de compra de sistema de US$ 20 milhões | A receita acompanha em grande parte o envio e a calibração |
| Contrato corporativo de QCaaS | US$ 10 milhões ao longo de dois anos | O valor do contrato é reconhecido ao longo do tempo, não em um único trimestre |
| Acordo de capacidade na Itália | € 10 milhões por cinco anos de 50% da capacidade, com opção de compra | A instalação não gera automaticamente a venda de um sistema completo |
Fontes: comunicados do 3T 2025 e do 1T 2026 da D-Wave.
A D-Wave anunciou em 15 de outubro de 2026 que o sistema Advantage2 italiano, financiado pela Swiss Quantum Technology e chamado VoltaB1, havia chegado à Lombardia para instalação na Villa Saporiti, em Como. Isso aconteceu depois do fim do trimestre, em 30 de setembro. É relevante para as perspectivas, mas não deve ser descrito como uma entrega concluída no 3T nem usado para supor um valor específico de receita sem verificar as condições de reconhecimento do contrato. O comunicado do 3T o apresenta como entregue para instalação, financiado pela Swiss Quantum Technology SA, e informa que a receita com venda de sistemas no 3T foi US$ 1,5 milhão menor que um ano antes.
Essa distinção é especialmente importante ao avaliar a expectativa da administração de que dois sistemas seriam enviados no fim de 2026. Dois envios não significam necessariamente duas vendas de equipamentos economicamente idênticas.
A qualidade da receita importa mais do que um único trimestre forte
Uma transação de sistema pode transformar o crescimento trimestral e, ao mesmo tempo, revelar relativamente pouco sobre o negócio recorrente.
A receita do primeiro semestre de 2025 da D-Wave incluiu US$ 13,7 milhões associados à sua primeira venda de um sistema de recozimento quântico. Essa base de comparação explica a maior parte da queda de 67% da receita do primeiro semestre de 2026, para US$ 5,9 milhões. No 2T 2026, as vendas de sistemas contribuíram com apenas US$ 0,26 milhão do total de US$ 3,08 milhões.
A lição não é ignorar as vendas de sistemas. Elas fazem parte do negócio. A lição é evitar interpretar uma comparação irregular de equipamentos como medida completa da demanda contínua dos clientes.
A computação quântica como serviço, ou QCaaS (acesso à computação quântica pela nuvem), oferece outra perspectiva. O Formulário 10-Q do 2T 2026 mostra receita de QCaaS de US$ 1,86 milhão, alta de 50% sobre US$ 1,24 milhão um ano antes. As aplicações em produção responderam por 37,3% da receita de QCaaS do primeiro semestre, cerca de US$ 1,3 milhão, ante 9,8% no mesmo período do ano anterior. Clientes comerciais geraram 62,4% da receita do 2T, ante 45,1% um ano antes.
Esses números sustentam uma pergunta mais específica: os clientes estão passando da experimentação para o uso operacional recorrente? Em sentido contrário, a margem bruta caiu para 55,4%, de 63,8%, principalmente por causa de custos de pessoal mais altos. No 3T 2026, a receita de QCaaS subiu para US$ 2,2 milhões, de US$ 1,4 milhão, e a de serviços profissionais para US$ 2,0 milhões, de US$ 0,5 milhão, enquanto a margem bruta GAAP caiu ainda mais, para 52,9%, de 71,4%, porque os serviços profissionais, de margem menor, ganharam peso na receita.
Em 18 de agosto, a D-Wave e a NTT DOCOMO anunciaram uma segunda aplicação em produção em operações de rede. A aplicação reduziu o pico diário de sinais de registro de localização em 65,3% e o de sinais de paging (localização de aparelhos) em 7,0%. São resultados específicos dessa aplicação, não prova de que todos os clientes obterão o mesmo resultado. Ainda assim, uma segunda implantação em produção é comercialmente mais informativa do que uma lista indiferenciada de projetos-piloto.
Para o 3T, seriam evidências úteis as renovações, novas aplicações em contas existentes, receita ligada à produção e uma participação mais ampla, além de poucos grandes clientes. O comunicado acrescentou canais, e não valores contratuais divulgados: uma parceria estratégica com a CGI, um memorando de entendimento com a LG CNS e uma extensão plurianual do acordo de fabricação com a SkyWater.
Um prejuízo GAAP menor não significaria necessariamente uma operação melhor
O trimestre anterior da D-Wave mostra por que a manchete do balanço precisa de conciliação.
| Medida | 2T 2025 | 2T 2026 | Interpretação |
|---|---|---|---|
| Prejuízo líquido GAAP — reportado | US$ 167,3 mi | US$ 48,0 mi | Um prejuízo reportado substancialmente menor |
| Encargo de remensuração de warrants — reportado | Cerca de US$ 142,0 mi a mais em 2025 | Nenhum (warrants resgatados em nov. de 2025) | Um grande encargo contábil do ano anterior desapareceu |
| Despesas operacionais GAAP — reportado | US$ 28,5 mi | US$ 55,0 mi | Alta de 93% |
| Prejuízo de EBITDA ajustado — reportado | US$ 20,0 mi | US$ 37,1 mi | A medida operacional ajustada piorou |
Fontes: comunicado do 2T 2026 e Formulário 10-Q da D-Wave.
Com os números arredondados, o prejuízo líquido GAAP caiu aproximadamente 71,3%, enquanto o prejuízo de EBITDA ajustado aumentou aproximadamente 85,5%. Esses movimentos aparentemente contraditórios se explicam em grande parte pelo encargo com warrants do ano anterior.
O mesmo efeito aparece na comparação do 3T. O prejuízo líquido de US$ 140,0 milhões do 3T 2025, ou US$ 0,41 por ação, também incluía encargos com warrants. O prejuízo reportado no 3T 2026, de US$ 48,2 milhões ou US$ 0,13 por ação, é 65,6% menor que um ano antes, sobretudo porque o encargo de US$ 121,9 milhões com warrants desapareceu, enquanto o prejuízo de EBITDA ajustado aumentou 83%, para US$ 37,7 milhões. O 1T 2026 teve uma segunda distorção: um benefício de imposto de renda de US$ 28,5 milhões ligado à aquisição da Quantum Circuits, que manteve o prejuízo líquido daquele trimestre em US$ 18,4 milhões.
Isso não torna os resultados GAAP irrelevantes. Significa que comparar apenas os prejuízos líquidos contaria uma história incompleta sobre o progresso operacional. Para o 3T, os investidores devem separar:
- O crescimento da receita e do lucro bruto.
- Os gastos com pesquisa e desenvolvimento.
- As despesas comerciais e administrativas.
- Os itens relacionados a aquisições e os efeitos fiscais.
- A remuneração não caixa e os efeitos contábeis.
O EBITDA ajustado também é incompleto. Excluir a remuneração baseada em ações não elimina sua relevância para os acionistas, e uma medida de EBITDA não capta todas as necessidades de caixa. A melhora mais sólida apareceria ao mesmo tempo no desempenho operacional, no fluxo de caixa e na economia por ação.
Queima de caixa da D-Wave: a liquidez compra tempo, não lucratividade automática
A D-Wave informou caixa e títulos de investimento negociáveis de US$ 546,2 milhões em 30 de junho de 2026, abaixo do recorde de US$ 884,5 milhões no fim de 2025. Mais de 90% da queda em relação a junho de 2025 se deveu ao caixa pago pela Quantum Circuits, que a apresentação a investidores estima em cerca de US$ 250 milhões. Em 30 de setembro, o valor era de US$ 503,4 milhões, US$ 42,8 milhões abaixo do de 30 de junho.
| Medida | Período | Valor reportado |
|---|---|---|
| Caixa e títulos de investimento negociáveis | 31 de dezembro de 2025 | US$ 884,5 mi |
| Caixa e títulos de investimento negociáveis | 31 de março de 2026 | US$ 588,4 mi |
| Caixa e títulos de investimento negociáveis | 30 de junho de 2026 | US$ 546,2 mi |
| Caixa e títulos de investimento negociáveis | 30 de setembro de 2026 | US$ 503,4 mi |
| Saída de caixa operacional | Primeiro semestre de 2026 | US$ 73,5 mi |
| Saída de caixa operacional | Primeiro semestre de 2025 | US$ 34,6 mi |
| Saída de caixa operacional | Primeiros nove meses de 2026 | US$ 109,0 mi |
| Saída de caixa operacional | 3T 2026 (cálculo nosso) | US$ 35,6 mi |
| Compras de imobilizado | Primeiro semestre de 2026 | US$ 5,5 mi |
| Compras de imobilizado | Primeiros nove meses de 2026 | US$ 13,0 mi |
Fontes: comunicados do 4T 2025, do 1T 2026, do 2T 2026 e do 3T 2026 da D-Wave e o Formulário 10-Q do 2T 2026.
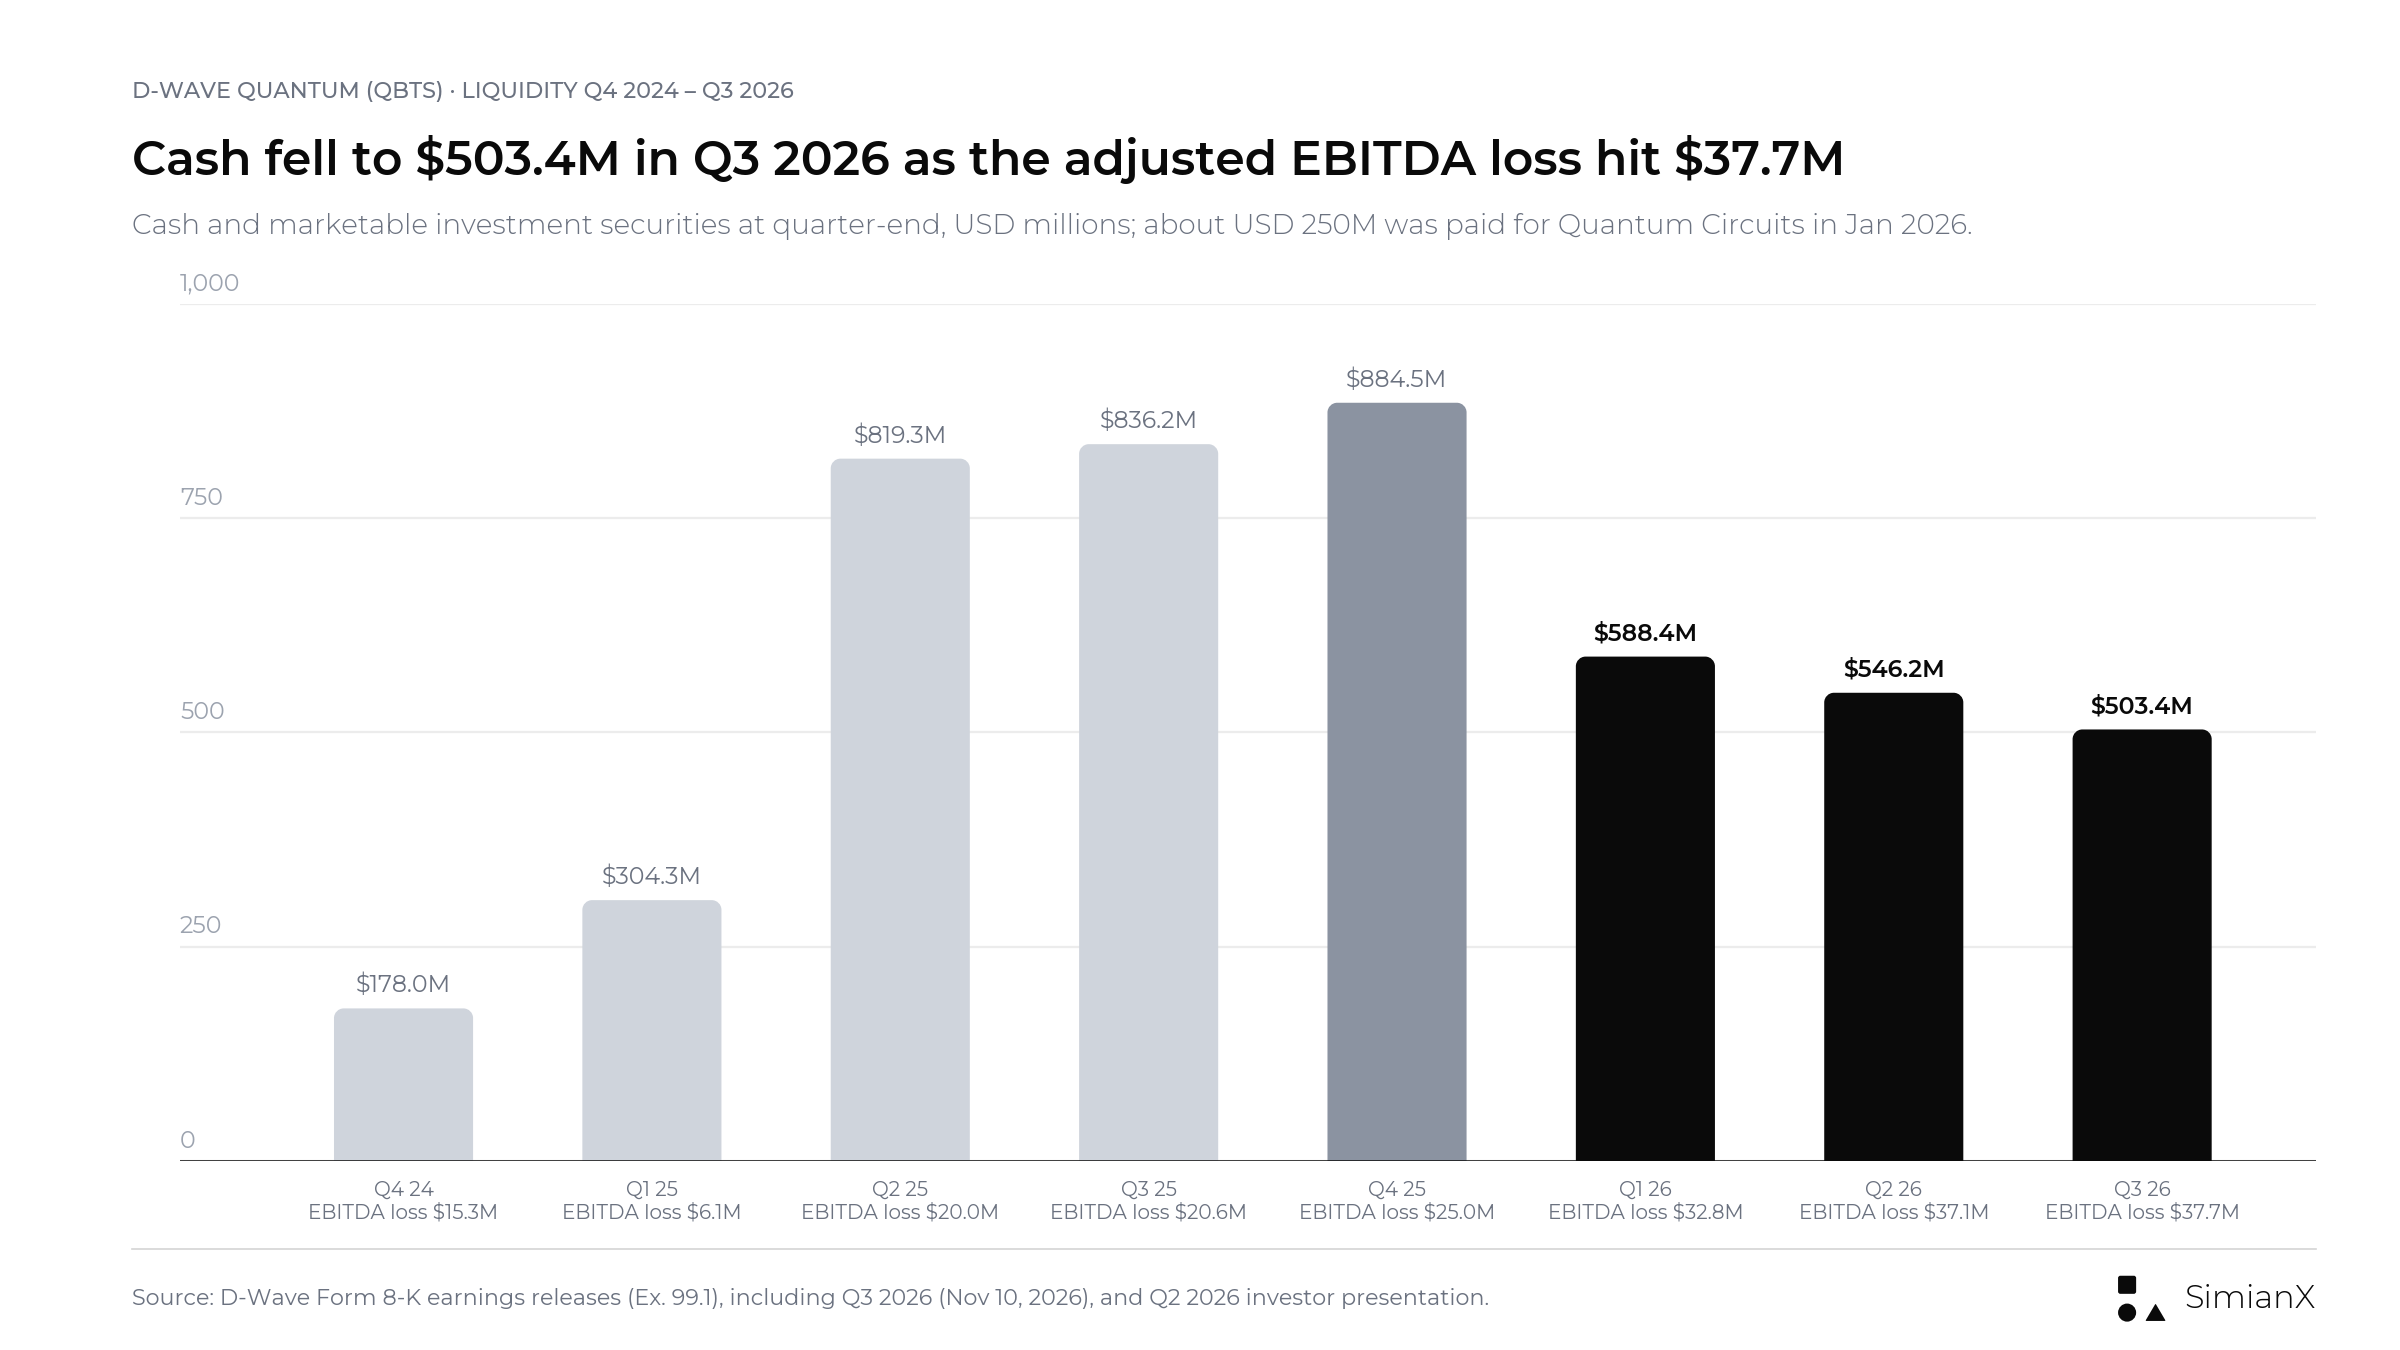
A venda de ações formou o colchão de caixa em 2025; a aquisição e um prejuízo operacional crescente o reduziram em 2026, para US$ 503,4 milhões em 30 de setembro.
Anualizar o consumo de caixa operacional do primeiro semestre resulta em US$ 73,463 milhões × 2 = US$ 146,9 milhões. Dividir a liquidez do fim de junho por esse número resulta em aproximadamente 3,7 anos de cobertura do consumo histórico de caixa operacional. Com números de nove meses, o resultado é parecido: US$ 109,0 milhões ÷ 9 × 12 = US$ 145,4 milhões por ano, e a liquidez de US$ 503,4 milhões no fim de setembro cobre cerca de 3,5 anos.
É um cálculo estático, não uma projeção de fôlego financeiro. Ele exclui investimentos futuros, aquisições, financiamentos, recebimentos do governo e mudanças nas necessidades operacionais. O 10-Q observa que a D-Wave concluiu em 2025 todas as emissões dos seus programas anteriores de venda de ações a mercado (at-the-market) e de linha de capital, depois de levantar US$ 536,7 milhões por meio de ofertas at-the-market apenas no primeiro semestre daquele ano.
Para o 3T, a pergunta mais útil é se a empresa consegue explicar como o gasto adicional faz avançar marcos comerciais ou técnicos identificáveis. Um grande saldo de caixa reduz a pressão imediata por financiamento. Não prova que o gasto terá retorno adequado.
Diluição da ação QBTS: o apoio do governo tem custo em capital
O acordo de financiamento governamental de setembro é financeiramente importante, mas não deve ser descrito como US$ 100 milhões de receita comum de clientes.
Em 4 de setembro de 2026, a D-Wave assinou um Other Transaction Agreement (acordo de transação alternativo aos contratos públicos tradicionais) no âmbito da CHIPS and Science Act, para um aporte de até US$ 100 milhões do Departamento de Comércio dos EUA. Uma primeira parcela de US$ 53.552.620 seria disponibilizada logo após a data da concessão. O restante vem em quatro parcelas vinculadas a marcos — instalação de ferramentas, fabricação de protótipos, integração de processos e calibração de processadores em escala — ao longo de até cinco anos.
Em 8 de setembro, a D-Wave emitiu 7.095.721 ações a US$ 14,093 por ação ao Departamento, nos termos de um Acordo de Emissão de Valores Mobiliários. O preço foi fixado com desconto de 15% sobre o menor de três preços de fechamento de referência. A QBTS fechou entre cerca de US$ 16,5 e US$ 17,7 nos dias em torno da assinatura.
| Componente do financiamento | Termos divulgados | Implicação para o investidor |
|---|---|---|
| Aporte máximo | Até US$ 100 milhões | Não é prova de que o valor total já tenha sido recebido |
| Parcela inicial de financiamento | US$ 53,6 milhões a serem disponibilizados após 4 de setembro | O recebimento e o tratamento contábil precisam ser confirmados |
| Financiamento restante | US$ 46,4 milhões em quatro parcelas por marcos | A execução afeta o acesso ao saldo |
| Ações emitidas | 7.095.721 ações a US$ 14,093 | Cerca de 1,9% somado às 369,3 milhões de ações em circulação em 5 de agosto (cálculo nosso) |
| Limites de transferência | O Departamento só pode vender na proporção dos recursos do aporte sacados | A revenda é gradual, salvo consentimento da D-Wave |
Fontes: Formulário 8-K (8 de setembro) e Formulário 8-K/A (9 de setembro) da D-Wave e o suplemento de prospecto de revenda de 10 de setembro.
O suplemento de prospecto de 10 de setembro registrou as ações para revenda e informou que a D-Wave não receberia recursos de eventuais vendas pelo Departamento. O registro permitia uma possível revenda; não comprovava que alguma ação tivesse sido vendida. Os próprios fatores de risco da D-Wave classificam a emissão como diluidora e dizem que o tratamento contábil do acordo não havia sido finalizado. No fechamento de 9 de novembro, as ações do governo valiam cerca de US$ 81 milhões, 18,6% abaixo do preço de emissão.
Isso cria três questões distintas:
- Quanto do financiamento foi de fato recebido?
- Como esse financiamento aparece nas demonstrações financeiras?
- Como a base maior de ações afeta os acionistas atuais?
O comunicado do 3T responde em parte às duas primeiras. O balanço patrimonial de 30 de setembro mostra US$ 100,0 milhões em “recursos de emissão de ações não recebidos” (uncollected equity issuance proceeds) como dedução do patrimônio líquido, o mesmo valor de 7.095.721 ações a US$ 14,093 (cálculo nosso). O aporte, portanto, está registrado como pagamento pelas ações, e o valor integral ainda não havia sido recebido no fim do trimestre. A apresentação a investidores do 3T descreve a posição do Departamento como uma participação minoritária, sem controle, recebida como condição para o financiamento.
A participação do governo pode fortalecer um programa de desenvolvimento e, ainda assim, ter um custo para a participação acionária. Nenhum dos dois lados dessa equação deve ser omitido.
O roteiro de computação quântica da D-Wave segue outro relógio
A D-Wave concluiu a aquisição da Quantum Circuits em 20 de janeiro de 2026, acrescentando um programa de modelo de portas (gate-model) com correção de erros ao seu negócio de recozimento quântico. O roteiro de modelo de portas anunciado em 1º de junho contém várias metas distintas.
| Ano-alvo | Marco anunciado pela empresa | Status após o balanço do 3T |
|---|---|---|
| 2026 | Entregar um sistema de 17 qubits físicos | Ainda previsto para 2026 na apresentação a investidores do 3T |
| 2027 | Concluir um sistema de 49 qubits físicos | Meta de desenvolvimento |
| 2028 | Concluir um sistema de 181 qubits físicos | Meta de desenvolvimento |
| 2030 | Concluir um sistema de 10 qubits lógicos | Meta de prazo mais longo |
| 2032 | Concluir um sistema de 100 qubits lógicos capaz de mais de um milhão de operações | Meta de prazo mais longo |
Fonte: comunicado do 2T 2026 da D-Wave, que reafirma o roteiro de 1º de junho. No lado do recozimento quântico, a empresa mira um sistema de 20.000 qubits em 2029 e 100.000 qubits até 2031.
Essas metas não devem ser apresentadas como capacidades já alcançadas. Além disso, qubits físicos (os componentes reais do hardware) e qubits lógicos (unidades com correção de erros formadas por muitos qubits físicos) são medidas diferentes, e a contagem bruta de qubits não deve ser tratada como um ranking universal entre arquiteturas.
A D-Wave lançou a versão beta do seu simulador de modelo de portas em 1º de outubro, com participantes como BBVA, FirstQFM, Florida Atlantic University e o Jülich Supercomputing Centre. É um marco de desenvolvimento posterior ao período do 3T, não prova de receita relevante do modelo de portas no 3T. Na teleconferência de agosto, o CEO Alan Baratz disse que não esperava receita significativa de QCaaS com sistemas de modelo de portas “até chegarmos lá pela altura de 2032”.
O teste do balanço é, portanto, duplo: se a comercialização de curto prazo avança e se o desenvolvimento de longo prazo continua crível sem gastos descontrolados.
Separe os resultados do 3T dos anúncios posteriores a 30 de setembro
Os investidores devem organizar as notícias pelo período de reporte que elas podem afetar.
| Anúncio | Data | Interpretação adequada |
|---|---|---|
| Listagem transferida da NYSE para a Nasdaq | 27 de julho de 2026 | Sem efeito sobre os resultados |
| Segunda aplicação em produção com a NTT DOCOMO | 18 de agosto de 2026 | Avanço anunciado durante o 3T |
| Aposentadoria do diretor financeiro John Markovich; Greg Golkov como diretor financeiro interino | A partir de 2 de setembro de 2026 | Transição na área financeira durante o 3T |
| Aporte do Departamento de Comércio e emissão de ações | 4–8 de setembro de 2026 | Questão de financiamento e apoio ao desenvolvimento no 3T |
| Beta do simulador de modelo de portas | 1º de outubro de 2026 | Marco de produto após o trimestre |
| Chegada do sistema italiano a Como | 15 de outubro de 2026 | Avanço de entrega após o trimestre |
| Memorando de entendimento com a LG CNS | 28 de outubro de 2026 | Não vinculante; sem valor contratual |
| Melhorias no solver híbrido Stride | 4 de novembro de 2026 | Atualização de software após o trimestre |
| Parceria estratégica com a CGI | Informada no comunicado do 3T, 10 de novembro de 2026 | Sem valor contratual divulgado |
| Extensão plurianual do acordo de fabricação com a SkyWater | Informada no comunicado do 3T, 10 de novembro de 2026 | Acordo de fornecimento, não receita de clientes |
| Nomeação de Bernard Gavgani e Kevan Krysler para o conselho | Informada no comunicado do 3T, 10 de novembro de 2026 | Governança; sem efeito sobre os resultados |
Fontes: anúncios da empresa e documentos enviados à SEC.
O anúncio do Stride em 4 de novembro descreveu resultados melhores nos testes de benchmark da própria empresa, incluindo soluções melhores de balanceamento de linhas de montagem em 15 segundos do que as que a versão anterior encontrava em 120 segundos, além de novo treinamento para desenvolvedores. Isso pode ser relevante para o uso futuro. Não é, por si só, evidência de um novo contrato relevante ou de receita reconhecida. O acordo com a LG CNS, anunciado na conferência Qubits Asia da D-Wave em Seul, é explicitamente não vinculante.
A mesma disciplina vale para a transição na área financeira. A empresa declarou que a saída de Markovich não decorreu de nenhuma divergência sobre contabilidade ou divulgação. Golkov, vice-presidente sênior de finanças da D-Wave desde 2023, falará na teleconferência. Os investidores devem avaliar a clareza da comunicação financeira durante a transição sem tratar a mudança de pessoal como evidência de um problema contábil.
10 de novembro: como a ação QBTS negociou com os resultados do 3T
| Medida (10 de novembro de 2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| Fechamento anterior (9 de novembro) | US$ 11,47 | US$ 35,34 | US$ 12,98 | US$ 6,86 | US$ 679,35 |
| Fechamento (10 de novembro) | US$ 10,48 | US$ 34,96 | US$ 12,15 | US$ 6,30 | US$ 674,76 |
| Variação | −8,6% | −1,1% | −6,4% | −8,2% | −0,7% |
Fonte: preços de fechamento de 10 de novembro de 2026 da Polygon.io, conferidos com a Nasdaq.com; para a IonQ usamos o fechamento oficial da Nasdaq, de US$ 34,96 (a Polygon mostra US$ 34,99). Variações calculadas por nós.
- Abertura: a QBTS abriu a US$ 11,06, 3,6% abaixo do fechamento anterior, após a divulgação antes do pregão.
- Faixa do dia: de US$ 10,11 a US$ 11,40; a ação nunca negociou acima do fechamento anterior de US$ 11,47 e terminou 3,7% acima da mínima.
- Pares: a Quantum Computing Inc. fechou em queda de 8,2% e a Rigetti de 6,4%, de modo que parte da queda foi compartilhada pelas ações quânticas menores; a IonQ e o ETF do Nasdaq-100 recuaram cerca de 1%.
- Pelos números: o pregão colocou uma pequena superação de receita contra um prejuízo por ação maior que o esperado, um segundo trimestre fraco de encomendas e uma RPO menor.
Reação da ação QBTS aos balanços: 12 divulgações desde 2024
O comportamento da QBTS no dia do balanço importa para quem acompanha a divulgação, porque a ação costuma se mover muito mais do que os números trimestrais sugeririam.
| Trimestre reportado | Data do balanço | Fechamento anterior | Fechamento no dia | Variação da QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| 4T 2023 | 28 mar. 2024 | US$ 2,10 | US$ 2,04 | −2,9% | +4,6% | −0,6% | −2,9% | −0,2% |
| 1T 2024 | 13 maio 2024 | US$ 1,30 | US$ 1,37 | +5,4% | +0,7% | +9,5% | +1,0% | +0,2% |
| 2T 2024 | 8 ago. 2024 | US$ 0,81 | US$ 0,80 | −1,2% | +4,6% | +6,8% | −3,7% | +3,1% |
| 3T 2024 | 14 nov. 2024 | US$ 1,78 | US$ 1,87 | +5,1% | −2,2% | −8,8% | +65,4% | −0,7% |
| 4T 2024 | 13 mar. 2025 | US$ 5,82 | US$ 6,91 | +18,7% | −2,1% | −2,2% | +1,3% | −1,8% |
| 1T 2025 | 8 maio 2025 | US$ 6,89 | US$ 10,42 | +51,2% | +9,3% | +11,5% | +19,2% | +1,0% |
| 2T 2025 | 7 ago. 2025 | US$ 17,58 | US$ 17,17 | −2,3% | −1,8% | −2,1% | −2,5% | +0,3% |
| 3T 2025 | 6 nov. 2025 | US$ 31,02 | US$ 28,39 | −8,5% | +3,6% | −7,9% | −7,3% | −1,9% |
| 4T 2025 | 26 fev. 2026 | US$ 19,65 | US$ 20,14 | +2,5% | +21,7% | +5,7% | +4,1% | −1,2% |
| 1T 2026 | 12 maio 2026 | US$ 24,03 | US$ 22,35 | −7,0% | −1,8% | −7,0% | +15,7% | −0,9% |
| 2T 2026 | 6 ago. 2026 | US$ 21,39 | US$ 19,41 | −9,3% | −0,5% | −1,5% | −1,2% | −0,4% |
| 3T 2026 | 10 nov. 2026 | US$ 11,47 | US$ 10,48 | −8,6% | −1,1% | −6,4% | −8,2% | −0,7% |
Fonte: preços de fechamento diários da Polygon.io; datas dos balanços conforme os Formulários 8-K (Item 2.02) da D-Wave, todos divulgados antes da abertura nos EUA. As colunas de pares mostram a variação no mesmo dia de IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) e do ETF do Nasdaq-100 (QQQ); servem de contexto e não são reações a balanços dessas empresas. Os fechamentos do 3T 2026 foram conferidos com a Nasdaq.com.
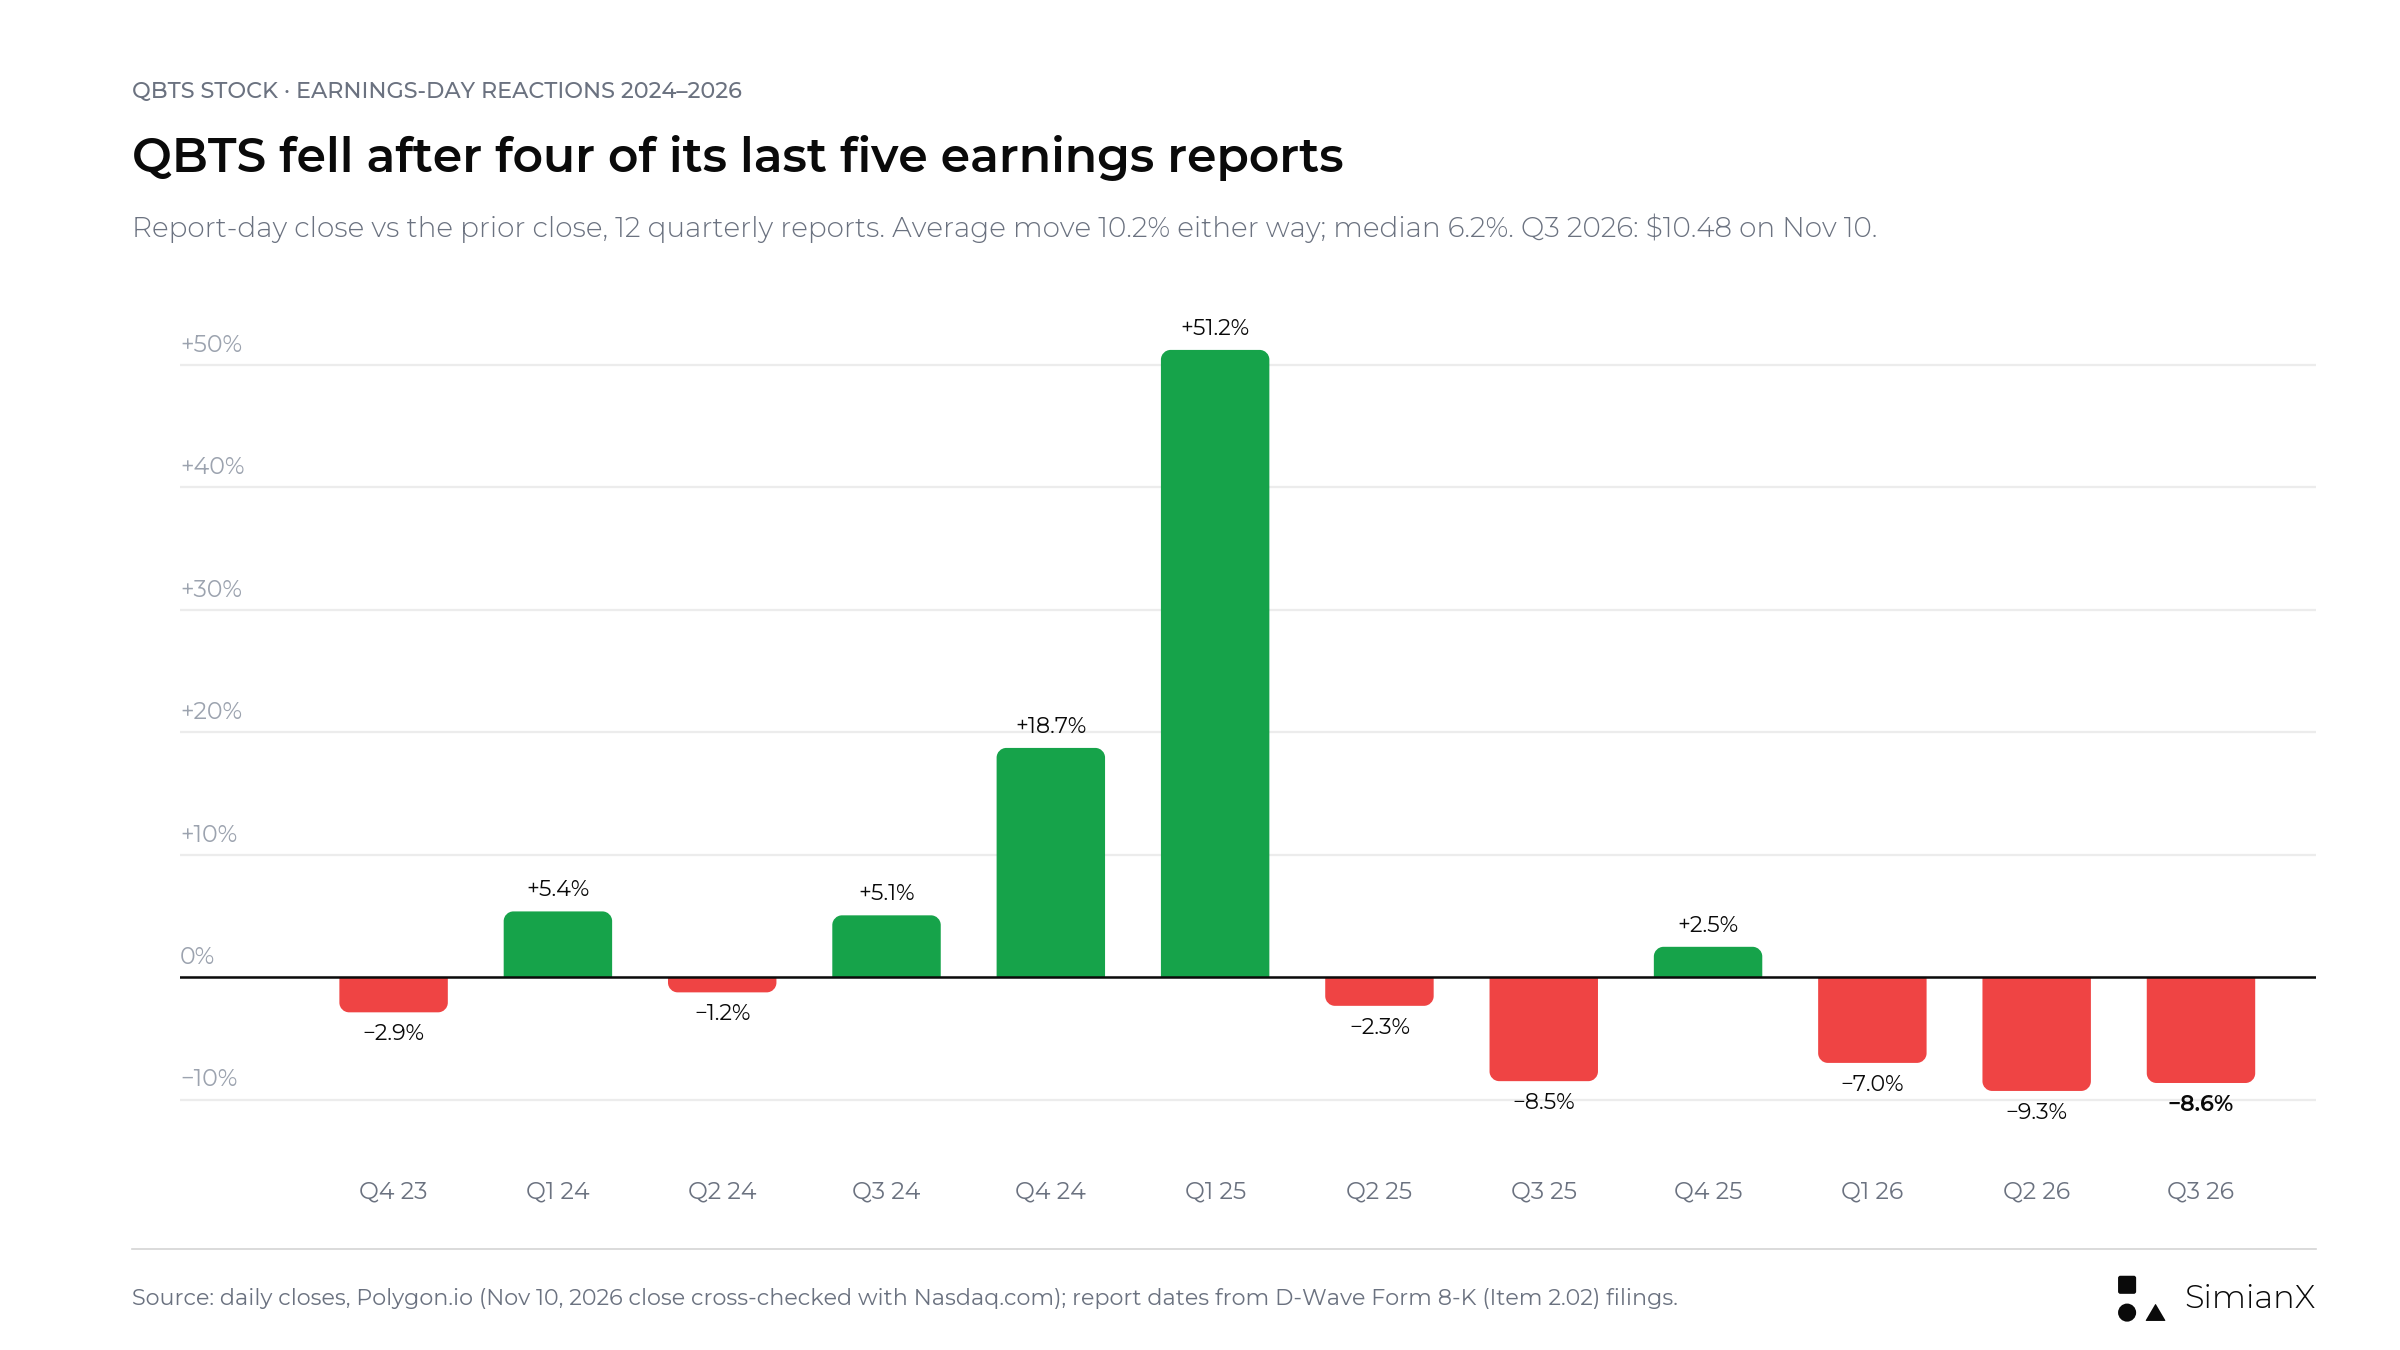
Em 12 balanços, a variação média no dia do balanço foi de 10,2% em qualquer direção e a mediana de 6,2%; o pregão de +51,2% em maio de 2025 distorce a média. O 3T 2026 teve −8,6%.
Padrões que vale notar, como histórico e não como previsão:
- A QBTS subiu em 5 dos 12 dias de balanço e caiu em 7, incluindo quatro dos cinco últimos; o dia do balanço do 3T 2026 fechou em −8,6%.
- As duas maiores altas, +18,7% e +51,2%, vieram com o balanço do 4T 2024, cujas encomendas incluíam a primeira venda de sistema da D-Wave, e com o do 1T 2025, em que essa venda foi reconhecida como receita. Balanços sem um novo grande contrato produziram, na maioria, movimentos pequenos ou negativos.
- Em agosto de 2026, a QBTS caiu 9,3%, enquanto as outras três ações puramente quânticas variaram menos de 2%. A frustração foi específica da empresa: receita de US$ 3,08 milhões ante US$ 4,11 milhões esperados.
- Desde o fechamento anterior a esse balanço, a QBTS caiu 46,4%, ante −11,5% da IONQ, −22,6% da RGTI e −22,7% da QUBT. Está 64,4% abaixo da máxima de fechamento de 52 semanas, de US$ 32,19 (22 de dezembro de 2025).
- A ação caiu 12,8% em 5 de novembro de 2026, quando o ETF do Nasdaq-100 recuou 6,5% na queda da Bolsa após as eleições de meio de mandato, e depois se recuperou 18,0% e 7,4% nos dois pregões seguintes.
O que pode mexer com a QBTS depois do balanço?
O catalisador mais importante pode ser uma mudança na trajetória esperada do negócio, e não uma pequena diferença no LPA trimestral. Um balanço mais forte conectaria a carteira de pedidos às entregas, à receita e ao caixa.
| Cenário | Evidências a observar | Interpretação |
|---|---|---|
| Cenário otimista | Novas encomendas repõem a carteira; os dois envios de sistemas seguem no prazo para o 4T; o QCaaS cresce; os gastos são explicados | A comercialização fica mais fácil de sustentar |
| Cenário-base | A receita cresce, mas as grandes transações continuam concentradas no 4T; o consumo de caixa segue elevado | Progresso sem redução decisiva do risco de execução |
| Cenário pessimista | O reconhecimento passa para 2027; os novos pedidos não repõem a RPO; os custos sobem mais rápido que as evidências comerciais | Aumenta a distância entre a oportunidade e a entrega financeira |
São cenários qualitativos de pesquisa, não previsões ponderadas por probabilidade.
Como o balanço pontuou: a receita cresceu e o QCaaS se expandiu, o que se encaixa no cenário-base, mas as encomendas de US$ 1,9 milhão não repuseram a carteira, que recuou para US$ 38,3 milhões, e o comunicado não atualizou os dois envios de sistemas do 4T. Isso coloca o 3T entre as colunas base e pessimista, com os envios do 4T como item decisivo.
O valuation continua importando mesmo que a execução melhore. Com base nas 369,3 milhões de ações informadas em 5 de agosto mais os 7,1 milhões emitidos ao Departamento de Comércio, a QBTS ao fechamento de US$ 11,47 anterior ao balanço implica valor de mercado de cerca de US$ 4,3 bilhões (estimativa nossa; o número de ações mudou desde então com as concessões de ações). A receita dos últimos quatro trimestres reportados foi de US$ 12,4 milhões, de modo que a ação é negociada a cerca de 350 vezes a receita dos últimos 12 meses. Diante de US$ 546 milhões em caixa e títulos em 30 de junho, a maior parte desse valor depende do crescimento futuro. Com o 3T incluído, a receita dos últimos quatro trimestres é de US$ 13,2 milhões, cerca de 330 vezes ao mesmo preço anterior ao balanço, e o caixa e os títulos somam US$ 503 milhões.
Esses números são aritmética, não preço-alvo nem recomendação. Eles mostram por que o crescimento precisa, em algum momento, se tornar grande e duradouro o bastante para sustentar o preço que os investidores pagam. Um negócio melhor ainda pode resultar em um investimento decepcionante se o valuation já pressupõe muito mais progresso.
Sete perguntas para a teleconferência de resultados
As perguntas a seguir tornariam o balanço substancialmente mais útil:
- O que mudou na RPO? Quanto reflete novos contratos, trabalho reconhecido ou outros ajustes?
- Quais entregas continuam no prazo? Os dois sistemas de recozimento quântico ainda devem ser enviados no 4T, e quais etapas de instalação, calibração ou aceitação faltam?
- Quanto da receita passa para 2027? O cronograma esperado mudou desde agosto?
- Quão recorrente é o crescimento do QCaaS? Os clientes estão renovando e acrescentando aplicações em produção?
- O que está impulsionando o consumo de caixa? Quais aumentos de gastos são temporários, recorrentes ou vinculados a marcos?
- Quanto do financiamento governamental foi recebido? Como ele é classificado e quais marcos faltam?
- Qual é o número atualizado de ações? Como as ações do Departamento de Comércio e as novas concessões de remuneração afetam a economia por ação?
Respostas precisas valeriam mais do que uma lista maior de parcerias sem relevância financeira divulgada.
Checklist do 3T 2026: o que o comunicado respondeu
- RPO: US$ 38,3 milhões, US$ 2,4 milhões abaixo de junho; 59% previstos em 12 meses e 71% em 24 meses. O comunicado não traz uma ponte de acréscimos e receita reconhecida.
- Entregas: nenhuma atualização sobre os dois envios de sistemas do 4T; o sistema Advantage2 italiano foi entregue para instalação em outubro.
- Receita que passa para 2027: não abordada no comunicado.
- QCaaS: US$ 2,2 milhões, ante US$ 1,4 milhão; a segunda aplicação em produção da NTT DOCOMO é citada.
- Consumo de caixa: prejuízo de EBITDA ajustado de US$ 37,7 milhões; saída de caixa operacional de nove meses de US$ 109,0 milhões; liquidez de US$ 503,4 milhões.
- Financiamento governamental: um acordo definitivo de até US$ 100 milhões; os US$ 100,0 milhões integrais aparecem como recursos de emissão de ações não recebidos em 30 de setembro.
- Número de ações: 374,1 milhões de ações médias ponderadas no 3T, ante 342,2 milhões um ano antes.
Perguntas frequentes
Quando a D-Wave divulgou os resultados do 3T 2026?
Na terça-feira, 10 de novembro de 2026, antes da abertura do mercado americano. O comunicado foi enviado à SEC como Exhibit 99.1 de um Formulário 8-K, e o webcast ocorreu às 8h00 no horário do Leste dos EUA, com o CEO Alan Baratz e o diretor financeiro interino Greg Golkov.
A D-Wave superou as estimativas do 3T 2026?
Na receita, sim: US$ 4,51 milhões ante o consenso da FXEmpire de US$ 4,42 milhões. No lucro por ação, não: o prejuízo líquido foi de US$ 0,13 por ação ante um consenso de prejuízo de US$ 0,10, embora melhor que o “whisper” de US$ 0,16 da Earnings Whispers. As encomendas foram de US$ 1,9 milhão e a RPO caiu para US$ 38,3 milhões.
Quais eram as estimativas de resultado da QBTS para o 3T 2026?
Antes do balanço, a FXEmpire mostrava consenso de prejuízo de US$ 0,10 por ação, com base em 16 analistas, e receita de US$ 4,42 milhões. A Earnings Whispers também mostra prejuízo de US$ 0,10, com receita de cerca de US$ 4,0 milhões, e um número “whisper” de prejuízo de US$ 0,16. São estimativas de terceiros, não guidance da empresa.
Como foi o 3T 2025 da D-Wave?
A receita foi de US$ 3,74 milhões, as encomendas somaram US$ 2,4 milhões e o prejuízo líquido GAAP foi de US$ 140,0 milhões, ou US$ 0,41 por ação, em grande parte por encargos não caixa com warrants. O prejuízo de EBITDA ajustado foi de US$ 20,6 milhões.
A carteira da D-Wave é o mesmo que receita?
Não. A RPO representa obrigações contratadas que ainda não foram cumpridas. A D-Wave espera reconhecer cerca de 59% dos US$ 38,3 milhões de fim de setembro em 12 meses, por isso a carteira não deve ser tratada como receita já obtida.
Por que um prejuízo GAAP menor pode não mostrar melhora operacional?
Os efeitos contábeis dominam a comparação. Os trimestres do ano anterior traziam grandes encargos com warrants, enquanto o prejuízo de EBITDA ajustado subiu de US$ 20,6 milhões no 3T 2025 para US$ 37,7 milhões no 3T 2026.
O acordo com o governo elimina o risco de diluição?
Não. A operação incluiu a emissão de 7.095.721 ações e não elimina a relevância de futuras concessões de remuneração ou decisões de financiamento. O apoio financeiro e a diluição da participação acionária devem ser avaliados em conjunto.
Como a ação QBTS reagiu ao balanço do 3T 2026?
A QBTS fechou a US$ 10,48 em 10 de novembro, queda de 8,6% sobre o fechamento anterior de US$ 11,47, depois de abrir a US$ 11,06 e tocar a mínima de US$ 10,11. A Quantum Computing Inc. caiu 8,2% e a Rigetti 6,4% no mesmo dia, enquanto o ETF do Nasdaq-100 recuou 0,7%.
Quanto a QBTS costuma se mover no dia do balanço?
Nos últimos 12 balanços, incluindo o 3T 2026, a variação média no dia da divulgação foi de 10,2% em qualquer direção, e a mediana, de 6,2%. A ação caiu após quatro dos cinco últimos balanços.
O que tornaria o balanço da D-Wave convincentemente positivo?
A combinação mais forte seria uma conversão crível em receita, demanda contratada reposta, uso em produção em expansão e consumo de caixa disciplinado. Um pequeno LPA acima do esperado sem essas evidências deixaria sem solução os principais riscos de comercialização.
Veredito: receita acima do esperado, prejuízo maior que o previsto e carteira mais fina
O balanço do 3T 2026 da D-Wave trouxe sua maior receita fora de uma venda de sistema, US$ 4,51 milhões ante US$ 4,42 milhões esperados, mas um prejuízo de US$ 0,13 por ação ante US$ 0,10, apenas US$ 1,9 milhão em novas encomendas e uma carteira reduzida a US$ 38,3 milhões. O próximo passo continua sendo transformar compromissos comerciais em receita reconhecida e caixa, mantendo gastos e marcos tecnológicos críveis.
O cenário otimista tem fundamentos identificáveis: demanda contratada, implantações em produção, apoio do governo e um programa de desenvolvimento mais amplo. A questão em aberto é com que eficiência esses fundamentos se tornam um negócio duradouro, com a ação já em queda de mais da metade neste ano.
O balanço deve ser julgado por quatro lentes:
- Conversão: o trabalho contratado vira receita dentro do cronograma?
- Recorrência: o uso pelos clientes cresce além de transações isoladas?
- Disciplina de capital: os gastos fazem avançar marcos mensuráveis?
- Participação acionária: o crescimento do negócio cria valor por ação?
No 3T, a conversão e a recorrência melhoraram um pouco, enquanto a disciplina de capital e a participação acionária não. Daqui em diante, vale acompanhar os dois envios de sistemas do 4T, se as encomendas se recuperam de US$ 1,9 milhão e o caixa diante de um prejuízo trimestral de EBITDA ajustado de US$ 37,7 milhões. Uma resposta forte nessas medidas melhoraria a tese. Mais anúncios sem uma conversão financeira mais clara não a resolveriam. Para uma empresa que vende uma grande carteira contra gastos pesados, a referência sobre carteira versus dívida da CoreWeave mostra a mesma questão de conversão em escala muito maior.
Para acompanhamento contínuo, use a análise de ações com IA da SimianX para organizar as próximas divulgações em torno deste placar de resultados.
Este artigo é uma pesquisa financeira e análise ilustrativa, não aconselhamento de investimento personalizado nem recomendação de compra ou venda de valores mobiliários.
Leitura Relacionada
- Ação CoreWeave 2026: backlog de $104 bi vs dívida de $35 bi
- Queda da Bolsa Após as Eleições de 2026: O Que Vem Agora
- Queda das techs já está no preço? 10 ações, 18 guerras
- Ações de chips após a queda de nov 2026: LRCX, AMAT e TXN
- Bolha da IA em 2026 vs todas as bolhas tech desde 1929
- Balanço das 7 Magníficas: datas e resultados do 3T de 2026
Referências
- D-Wave: comunicado de resultados do 3T 2026 (Formulário 8-K, Exhibit 99.1), 10 de novembro de 2026
- D-Wave: apresentação a investidores do 3T 2026 (Formulário 8-K, Exhibit 99.2), 10 de novembro de 2026
- D-Wave: Formulário 8-K que anuncia os resultados do 3T 2026, 10 de novembro de 2026
- Sala de imprensa da D-Wave: D-Wave Reports Third Quarter 2026 Results, 10 de novembro de 2026
- D-Wave: anúncio da data de resultados do 3T 2026 e do webcast, 27 de outubro de 2026
- D-Wave: comunicado de resultados do 2T 2026 (Formulário 8-K, Exhibit 99.1), 6 de agosto de 2026
- D-Wave: apresentação a investidores do 2T 2026, 6 de agosto de 2026
- D-Wave: Formulário 10-Q do trimestre encerrado em 30 de junho de 2026
- D-Wave: comunicado de resultados do 1T 2026 (Formulário 8-K, Exhibit 99.1), 12 de maio de 2026
- D-Wave: comunicado de resultados do 4T e do ano de 2025 (Formulário 8-K, Exhibit 99.1), 26 de fevereiro de 2026
- D-Wave: comunicado de resultados do 3T 2025, incluindo o acordo de capacidade na Itália, 6 de novembro de 2025
- D-Wave: comunicado de resultados do 2T 2025, 7 de agosto de 2025
- D-Wave: comunicado de resultados do 1T 2025, 8 de maio de 2025
- D-Wave: comunicado de resultados do 4T e do ano de 2024, 13 de março de 2025
- D-Wave: comunicado de resultados do 3T 2024, 14 de novembro de 2024
- D-Wave: Formulário 8-K sobre o aporte do Departamento de Comércio, 8 de setembro de 2026
- D-Wave: Formulário 8-K/A sobre as ações emitidas ao Departamento de Comércio, 9 de setembro de 2026
- D-Wave: suplemento de prospecto de revenda (Formulário 424B7), 10 de setembro de 2026
- D-Wave: Formulário 8-K sobre a aposentadoria do diretor financeiro, 25 de agosto de 2026
- D-Wave: Formulário 8-K/A sobre a nomeação do diretor financeiro interino, 22 de setembro de 2026
- D-Wave: conclusão da aquisição da Quantum Circuits, 20 de janeiro de 2026
- D-Wave: Formulário 8-K sobre a transferência da listagem para a Nasdaq, 14 de julho de 2026
- D-Wave e NTT DOCOMO: segunda aplicação em produção, 18 de agosto de 2026
- D-Wave: programa beta do simulador de modelo de portas, 1º de outubro de 2026
- D-Wave: o primeiro computador quântico de recozimento da Itália chega a Como, 15 de outubro de 2026
- D-Wave e LG CNS: memorando de entendimento, 28 de outubro de 2026
- D-Wave: solver híbrido Stride e treinamento para desenvolvedores, 4 de novembro de 2026
- The Motley Fool: transcrição da teleconferência de resultados do 2T 2026 da D-Wave
- FXEmpire: estimativas de resultados da QBTS
- Earnings Whispers via Finviz: o teste do 3T da D-Wave, 3 de novembro de 2026
- SEC EDGAR: índice de documentos da D-Wave Quantum Inc.


