
 Por Muke
Stratasys no 3T26: o crescimento voltou, mas as projeções para o ano caíram
Sim, a Stratasys voltou a crescer no terceiro trimestre de 2026. A receita subiu 4,1%, para US$ 142,6 milhões, o primeiro trimestre de crescimento anual relevante desde pelo menos 2023. Mas o mesmo comunicado reduziu a projeção de receita de 2026 para US$ 556 milhões a US$ 561 milhões, ante US$ 565 milhões a US$ 575 milhões, e um dia antes a empresa e a Nano Dimension haviam desistido da compra planejada da Markforged. A SSYS fechou o dia em queda de 11,2%.
Esta página é uma referência trimestre a trimestre da Stratasys (Nasdaq: SSYS): nove trimestres de resultados, o mix entre sistemas e consumíveis, a evolução do guidance para 2026, o fluxo de caixa e todas as reações da ação em dias de balanço desde o fim de 2024. Todos os números divulgados vêm dos documentos da empresa arquivados na SEC; quando um número é cálculo nosso, nós informamos.
Atualizado em 12 de novembro de 2026, após o fechamento das 16h (horário de Nova York). A Stratasys divulgou os resultados do 3T26 antes da abertura do mercado americano em 12 de novembro e realizou sua teleconferência às 8h30 (horário de Nova York). As cotações de 12 de novembro são preços oficiais de fechamento.
Resultados da Stratasys no 3T26 em resumo
| Indicador | 3T26 | 3T25 | Variação |
|---|---|---|---|
| Receita | US$ 142,6 mi | US$ 137,0 mi | +4,1% |
| Receita de sistemas | US$ 35,9 mi | US$ 32,0 mi | +12,1% |
| Receita de consumíveis | US$ 61,2 mi | US$ 62,0 mi | −1,3% |
| Receita de serviços | US$ 45,5 mi | US$ 42,9 mi | +6,1% |
| Margem bruta GAAP | 43,7% | 41,0% | +2,7 p.p. |
| Margem bruta non-GAAP | 47,8% | 45,3% | +2,5 p.p. |
| Prejuízo líquido GAAP | −US$ 10,2 mi (−US$ 0,12/ação) | −US$ 55,6 mi (−US$ 0,65/ação) | Prejuízo menor |
| Lucro líquido non-GAAP | US$ 3,5 mi (US$ 0,04/ação) | US$ 1,5 mi (US$ 0,02/ação) | +US$ 2,0 mi |
| EBITDA ajustado | US$ 8,0 mi | US$ 5,0 mi | +US$ 3,0 mi |
| Fluxo de caixa operacional | US$ 3,5 mi | US$ 6,9 mi | −US$ 3,4 mi |
| Caixa, equivalentes e depósitos de curto prazo | US$ 210,7 mi | US$ 255,0 mi | Sem dívida |
Fontes: comunicado de resultados do 3T26 da Stratasys e demonstrações financeiras do 3T26, ambos arquivados no Form 6-K. Os valores em dólares por segmento foram somados a partir da tabela de receita por região da empresa.
Três pontos se destacam:
- O crescimento veio das impressoras, não dos materiais. Antes do balanço, a tese otimista se apoiava em consumíveis recordes. No 3T a ordem se inverteu: sistemas subiram 12,1%, enquanto consumíveis recuaram 1,3%.
- O corte do guidance está todo no quarto trimestre. Com a receita de nove meses já conhecida, a nova faixa implica receita no 4T de cerca de US$ 143 milhões a US$ 148 milhões, contra aproximadamente US$ 152 milhões a US$ 162 milhões na faixa anterior.
- A comparação GAAP favorece a leitura. O 3T25 incluiu um impairment (redução ao valor recuperável) não caixa de US$ 33,9 milhões do investimento na Ultimaker. Sem ele, o prejuízo do ano passado teria sido de cerca de US$ 21,7 milhões, então a melhora subjacente está mais perto de US$ 11,5 milhões do que de US$ 45 milhões.
Receita por trimestre: nove trimestres de resultados da Stratasys
| Trimestre | Receita | Anual | Prejuízo líquido GAAP | LPA GAAP | LPA non-GAAP | EBITDA aj. | Fluxo de caixa operacional |
|---|---|---|---|---|---|---|---|
| 3T24 | US$ 140,0 mi | −13,7% | −US$ 26,6 mi | −US$ 0,37 | US$ 0,01 | US$ 5,1 mi | −US$ 4,5 mi |
| 4T24 | US$ 150,4 mi | −3,8% | −US$ 41,9 mi | −US$ 0,59 | US$ 0,12 | US$ 14,5 mi | US$ 7,4 mi |
| 1T25 | US$ 136,0 mi | −5,6% | −US$ 13,1 mi | −US$ 0,18 | US$ 0,04 | US$ 8,2 mi | US$ 4,5 mi |
| 2T25 | US$ 138,1 mi | +0,0% | −US$ 16,7 mi | −US$ 0,20 | US$ 0,03 | US$ 6,1 mi | −US$ 1,1 mi |
| 3T25 | US$ 137,0 mi | −2,2% | −US$ 55,6 mi | −US$ 0,65 | US$ 0,02 | US$ 5,0 mi | US$ 6,9 mi |
| 4T25 | US$ 140,0 mi | −6,9% | −US$ 18,9 mi | −US$ 0,22 | US$ 0,07 | US$ 9,2 mi | US$ 4,8 mi |
| 1T26 | US$ 132,7 mi | −2,5% | −US$ 23,8 mi | −US$ 0,28 | −US$ 0,01 | US$ 2,0 mi | US$ 2,4 mi |
| 2T26 | US$ 137,6 mi | −0,3% | −US$ 16,9 mi | −US$ 0,19 | US$ 0,03 | US$ 5,3 mi | −US$ 18,7 mi |
| 3T26 | US$ 142,6 mi | +4,1% | −US$ 10,2 mi | −US$ 0,12 | US$ 0,04 | US$ 8,0 mi | US$ 3,5 mi |
Fontes: comunicados de resultados da Stratasys do 3T24, do 4T25 (que também traz a comparação com o 4T24), do 1T25, do 2T25, do 3T25, do 1T26, do 2T26 e do 3T26. O crescimento anual é cálculo nosso a partir da receita divulgada em milhares; o 2T25 foi +0,03%.
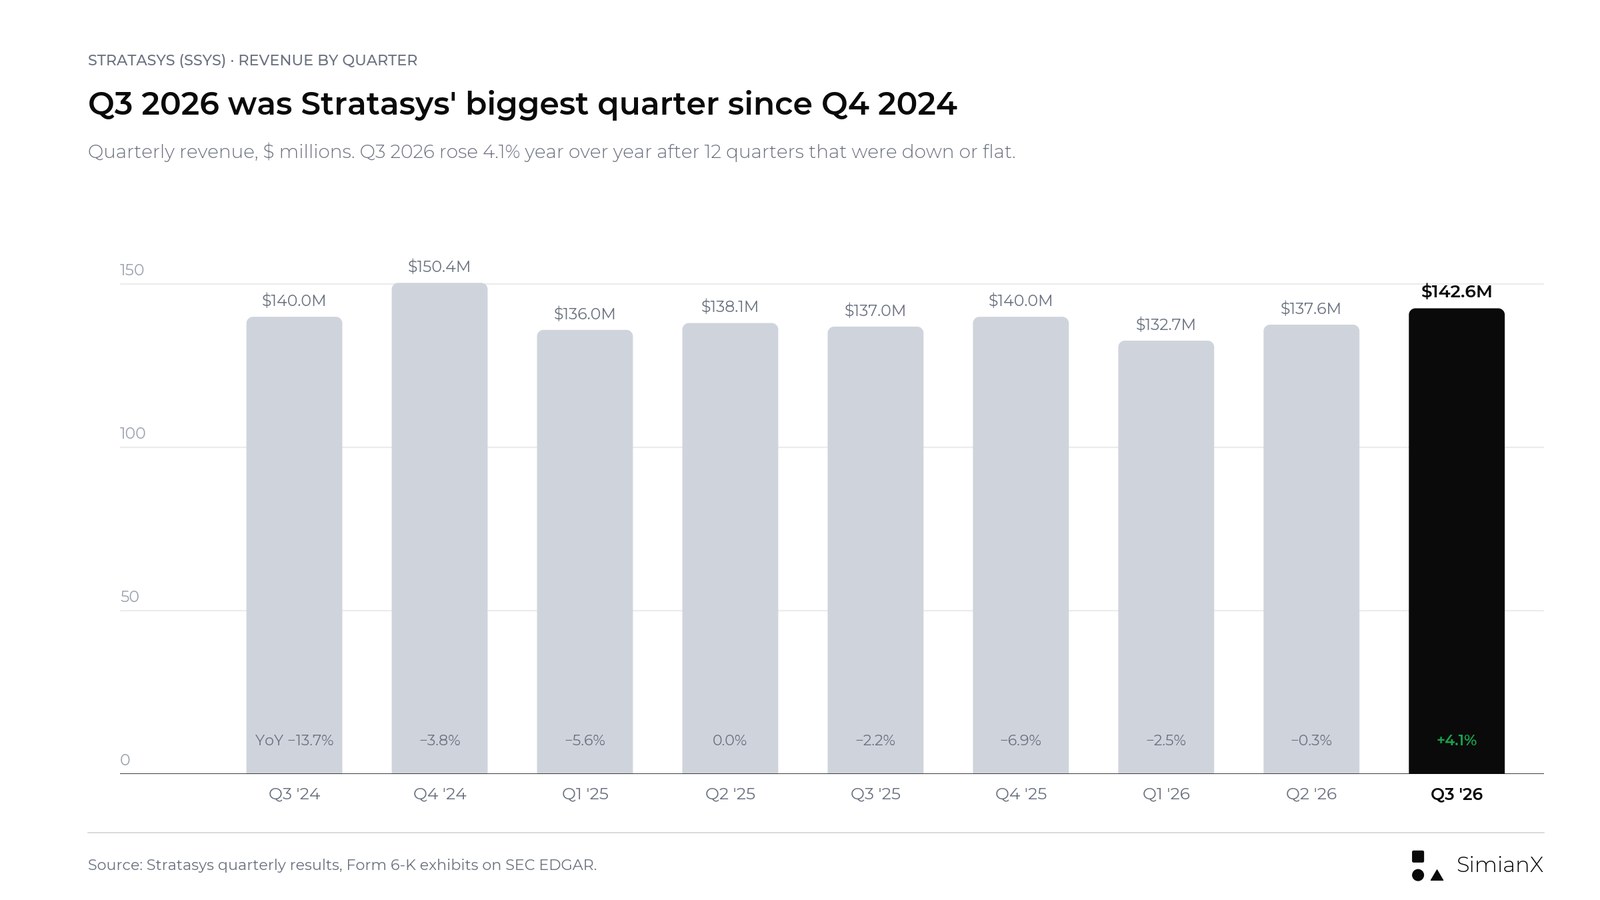
O 3T26 foi o trimestre de maior receita da empresa desde o 4T24. Também interrompeu uma longa sequência: do 3T23 ao 2T26, todos os trimestres ficaram em queda ou estáveis em relação ao ano anterior (o 3T23 foi −0,04% e o 2T25, +0,03%). A receita divulgada nos primeiros nove meses de 2026 foi de US$ 412,9 milhões, apenas 0,4% acima dos US$ 411,1 milhões de um ano antes.
Duas ressalvas impedem que isso seja um sinal claro de virada. Primeiro, a base de comparação é baixa: a receita de US$ 137,0 milhões do 3T25 já havia caído em relação a US$ 140,0 milhões em 2024 e US$ 162,1 milhões em 2023. Segundo, um trimestre forte em sistemas pode refletir o momento de alguns poucos pedidos grandes, algo que a própria administração apontou ao reduzir as projeções.
Sistemas vs. consumíveis: o mix se inverteu no 3T
Antes deste balanço, o detalhe operacional mais útil era a diferença entre a demanda por impressoras novas e os materiais vendidos para a base instalada. No 2T26, a receita de sistemas caiu 13,7% por causa de ciclos de venda mais longos, enquanto os consumíveis atingiram o recorde de US$ 66,3 milhões, impulsionados por maior utilização pelos clientes e por aquisições recentes (relatório operacional do 2T26). Pelos números arredondados da empresa, a receita do 2T variou mais ou menos assim: sistemas −US$ 4,2 milhões, consumíveis +US$ 2,1 milhões, serviços +US$ 1,6 milhão, total −US$ 0,5 milhão.
O 3T inverteu esse padrão.
| Trimestre | Sistemas | Consumíveis | Serviços | Total |
|---|---|---|---|---|
| 1T25 | US$ 31,2 mi | US$ 62,6 mi | US$ 42,3 mi | US$ 136,0 mi |
| 2T25 | US$ 30,6 mi | US$ 64,2 mi | US$ 43,3 mi | US$ 138,1 mi |
| 3T25 | US$ 32,0 mi | US$ 62,0 mi | US$ 42,9 mi | US$ 137,0 mi |
| 4T25 | US$ 37,8 mi | US$ 59,8 mi | US$ 42,4 mi | US$ 140,0 mi |
| 1T26 | US$ 28,8 mi | US$ 60,0 mi | US$ 43,9 mi | US$ 132,7 mi |
| 2T26 | US$ 26,4 mi | US$ 66,3 mi | US$ 44,9 mi | US$ 137,6 mi |
| 3T26 | US$ 35,9 mi | US$ 61,2 mi | US$ 45,5 mi | US$ 142,6 mi |
Fontes: notas de desagregação da receita nas demonstrações financeiras do 6-K do 2T26 e do 3T26, além do Form 20-F de 2025. Os números do 1T e do 4T são cálculo nosso (totais de seis ou doze meses menos os demais trimestres).
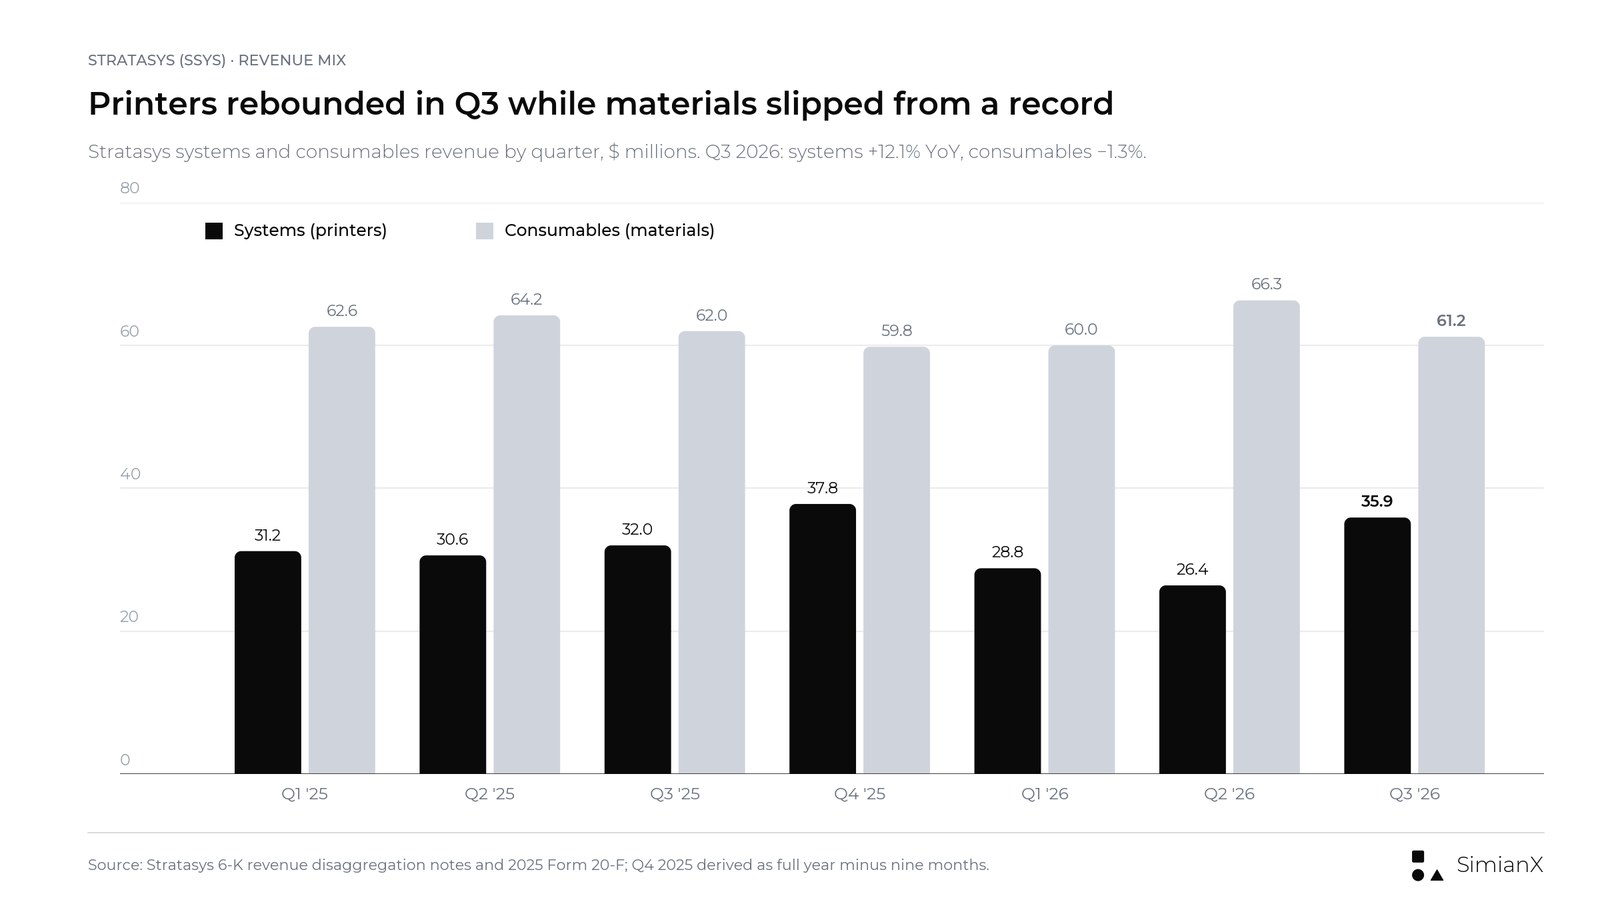
O que mudou no 3T, segundo o relatório operacional do 3T26:
- Sistemas subiram US$ 3,9 milhões (+12,1%) na comparação anual e cerca de 36% em relação ao 2T, pelo nosso cálculo. Quase todo o ganho veio das Américas, onde a receita de sistemas saltou para US$ 25,8 milhões, ante US$ 18,1 milhões. Os sistemas na EMEA caíram para US$ 5,7 milhões, ante US$ 9,6 milhões, o que a empresa atribuiu a ciclos de venda mais longos.
- Consumíveis caíram US$ 0,8 milhão (−1,3%) na comparação anual e cerca de 8% em relação ao recorde do 2T. A empresa descreveu a queda como "ligeiramente menor" e não deu um motivo específico; os consumíveis de nove meses caíram 0,7%, com as aquisições compensando em parte uma demanda mais fraca.
- Serviços subiram US$ 2,6 milhões (+6,1%), principalmente por causa da Stratasys Direct Manufacturing, além de uma alta de 4,3% na receita de suporte ao cliente.
Por região, as Américas cresceram 12,6%, para US$ 94,1 milhões, enquanto a EMEA caiu 12,6%, para US$ 31,9 milhões, e a Ásia-Pacífico recuou 1,5%, para US$ 16,6 milhões. Só a receita dos EUA foi de US$ 90,6 milhões, ante US$ 80,2 milhões.
A conclusão tem dois lados. A demanda por impressoras finalmente apareceu, que é o que a tese de crescimento precisava. Mas os materiais são a parte recorrente do modelo, e um trimestre em que eles encolhem enquanto as impressoras crescem ainda não é prova de que a utilização está se ampliando.
Aeroespacial, defesa e automotivo: de onde veio o crescimento
A administração atribuiu a maior parte do crescimento do trimestre a um único setor vertical. Aeroespacial e defesa, o maior negócio da empresa, cresceu mais de 35% na comparação anual e cerca de 25% em relação ao 2T, depois de crescer 17% no 2T. Os slides do 3T26 citam dois pedidos relevantes de defesa, pedidos adicionais de peças certificadas para voo e demanda ligada a drones, espaço, munições e programas eVTOL. A Stratasys Direct, o serviço de peças sob demanda, cresceu 9%, puxada por aeroespacial e defesa, e os slides dizem que sua carteira de pedidos está no maior nível da história.
O setor automotivo também cresceu. Os slides dizem que a GM opera dezenas de impressoras industriais da Stratasys em várias fábricas e relata cerca de US$ 10 milhões em economia anual com a produção aditiva localizada, e que a montadora chinesa FAW Group está ampliando sua frota para 25 impressoras da Stratasys em 2026. No 2T, a empresa havia dito que a FAW compraria doze sistemas F900 até o fim do ano, dois deles entregues naquele trimestre (slides do 2T26). O novo sistema FDM F870 cita a Toyota e a Rivian entre os primeiros a adotá-lo. Na área odontológica, as próteses TrueDent obtiveram aprovação regulatória na Índia.
Pedidos e casos de adoção não são receita, então vale separar as etapas:
| Etapa comercial | O que mostra | O que não prova |
|---|---|---|
| Relacionamento com o cliente | Interesse em uma solução | Uma compra firmada |
| Acordo ou pedido | Um compromisso mais firme | Receita em um trimestre específico |
| Entrega e aceite | Receita sendo reconhecida | Boa rentabilidade ao longo da vida útil |
| Compras recorrentes de materiais | Uso contínuo na fábrica | Crescimento futuro garantido |
| Recebimento | O cliente pagou | Lucratividade duradoura |
Um modelo analítico, não uma política contábil da empresa.
Os pedidos de defesa explicam o salto dos sistemas no 3T. Também explicam o corte do guidance: os mesmos slides alertam que "programas de alta exigência resultam em pedidos maiores, com ciclo de venda prolongado e maior variabilidade de prazo".
Guidance para 2026: o que mudou em 12 de novembro
A Stratasys manteve sua faixa de receita por três balanços e a cortou no quarto.
| Item das projeções 2026 | 5 mar (inicial) | 7 mai | 13 ago | 12 nov (atualizado) |
|---|---|---|---|---|
| Receita | US$ 565 mi–US$ 575 mi | US$ 565 mi–US$ 575 mi | US$ 565 mi–US$ 575 mi | US$ 556 mi–US$ 561 mi |
| Margem bruta non-GAAP | 46,7%–47,1% | igual | igual | 46,6%–46,7% |
| Despesas operacionais non-GAAP | US$ 260 mi–US$ 262 mi | igual | igual | US$ 256 mi–US$ 257 mi |
| Margem operacional non-GAAP | 0,7%–1,5% | igual | igual | 0,6%–0,9% |
| Prejuízo líquido GAAP | US$ 83 mi–US$ 67 mi | igual | igual | US$ 77 mi–US$ 64 mi |
| Lucro líquido non-GAAP | US$ 8 mi–US$ 12,5 mi (US$ 0,09–US$ 0,14) | igual | igual | US$ 9 mi–US$ 11 mi (US$ 0,10–US$ 0,12) |
| EBITDA ajustado | US$ 25 mi–US$ 30 mi | igual | igual | US$ 24 mi–US$ 26 mi |
| Investimentos de capital | US$ 20 mi–US$ 25 mi | igual | igual | US$ 15 mi–US$ 20 mi |
| Fluxo de caixa operacional | Positivo no ano | Positivo no ano | Positivo apenas no 2S | Positivo no 2S |
Fontes: projeções nos comunicados do 4T25, do 1T26, do 2T26 e do 3T26.
A empresa disse que os novos números "refletem ciclos de venda mais longos e maior variabilidade no momento associada a pedidos maiores e voltados à produção". No ponto médio, o guidance de receita caiu US$ 11,5 milhões, ou 2,0%. A receita de 2026 agora subiria de 0,9% a 1,8% em relação aos US$ 551,1 milhões de 2025.
Como a receita de nove meses é conhecida, o corte pode ser localizado com precisão. Ele recai inteiro sobre o quarto trimestre:
| 4T26 implícito (cálculo nosso) | Faixa anterior | Nova faixa |
|---|---|---|
| Projeção de receita anual | US$ 565 mi–US$ 575 mi | US$ 556 mi–US$ 561 mi |
| Menos receita de nove meses | US$ 412,9 mi | US$ 412,9 mi |
| Receita implícita do 4T | US$ 152,1 mi–US$ 162,1 mi | US$ 143,1 mi–US$ 148,1 mi |
| Crescimento vs. 4T25 (US$ 140,0 mi) | +8,6% a +15,8% | +2,2% a +5,8% |
| EBITDA ajustado implícito do 4T (vs. US$ 9,2 mi no 4T25) | n/d | US$ 8,6 mi–US$ 10,6 mi |
Cálculo nosso a partir do guidance da empresa e dos números divulgados de nove meses; a Stratasys não divulga guidance trimestral.
Antes do balanço, a faixa anterior significava que o 4T teria de crescer mais rápido do que qualquer trimestre da tabela acima. A nova faixa pede crescimento de 2% a 6%, próximo do que o 3T acabou de entregar. A régua mais baixa é mais crível, mas também significa que 2026 termina como um ano estável, e não como um ano de recuperação.
Margens e lucro: leia a linha GAAP com cuidado
A margem bruta non-GAAP melhorou para 47,8%, ante 45,3%. A empresa atribui isso a margens melhores no mix de sistemas vendidos e a um crédito tarifário, compensados em parte por uma receita menor de consumíveis. O relatório operacional diz que a Stratasys foi reembolsada de parte das tarifas pagas em períodos anteriores; não informa o valor. A Stratasys é uma de muitas importadoras que estão recuperando pagamentos de tarifas; nosso acompanhamento de reembolsos de tarifas IEEPA mostra como esses reembolsos têm aparecido nos resultados.
As despesas operacionais caíram para US$ 73,3 milhões, ante US$ 78,8 milhões. A empresa atribui isso a um ganho com um acordo judicial, a US$ 2,2 milhões a menos em encargos de reavaliação de investimentos e a US$ 3,1 milhões em cortes de custos, compensados em parte por US$ 2,2 milhões de efeitos cambiais desfavoráveis.
| Indicador de lucro | 3T26 | 3T25 | O que indica |
|---|---|---|---|
| Prejuízo operacional GAAP | −US$ 11,0 mi | −US$ 22,7 mi | Inclui amortização, remuneração em ações e itens não recorrentes |
| Lucro operacional non-GAAP | US$ 2,7 mi (margem de 1,9%) | US$ 0,1 mi | A visão ajustada da administração |
| Prejuízo líquido GAAP | −US$ 10,2 mi | −US$ 55,6 mi | O 3T25 incluiu um impairment de US$ 33,9 mi da Ultimaker |
| Lucro líquido non-GAAP | US$ 3,5 mi | US$ 1,5 mi | Exclui US$ 13,7 mi de ajustes no 3T26 |
| EBITDA ajustado | US$ 8,0 mi (margem de 5,6%) | US$ 5,0 mi (margem de 3,6%) | Não é o mesmo que caixa |
A melhora GAAP de US$ 45,4 milhões que aparece na manchete vem principalmente da saída do impairment do ano passado da comparação. Dois dos fatores que ajudaram neste trimestre, o reembolso tarifário e o acordo judicial, também não são algo com que contar todo trimestre.
Fluxo de caixa: de volta ao positivo, ainda negativo no ano
O fluxo de caixa operacional foi de US$ 3,5 milhões no 3T, depois de uma saída de US$ 18,7 milhões no 2T que a empresa atribuiu a itens não recorrentes, incluindo despesas jurídicas para proteger sua propriedade intelectual. Isso mantém de pé a promessa de agosto de fluxo de caixa operacional positivo no segundo semestre, mas por pouco.
| Indicador de caixa | Nove meses 2026 | Nove meses 2025 |
|---|---|---|
| Fluxo de caixa operacional | −US$ 12,8 mi | US$ 10,3 mi |
| Compras de imobilizado | US$ 11,0 mi | US$ 15,5 mi |
| Fluxo de caixa livre (cálculo nosso: fluxo de caixa operacional menos imobilizado) | −US$ 23,7 mi | −US$ 5,1 mi |
| Caixa, equivalentes e depósitos de curto prazo no fim do período | US$ 210,7 mi | US$ 255,0 mi |
Fonte: demonstrações financeiras do 3T26. Nosso número de fluxo de caixa livre deixa de fora outras saídas de investimento, como intangíveis (US$ 1,7 milhão) e investimentos em outras empresas (US$ 5,3 milhões).
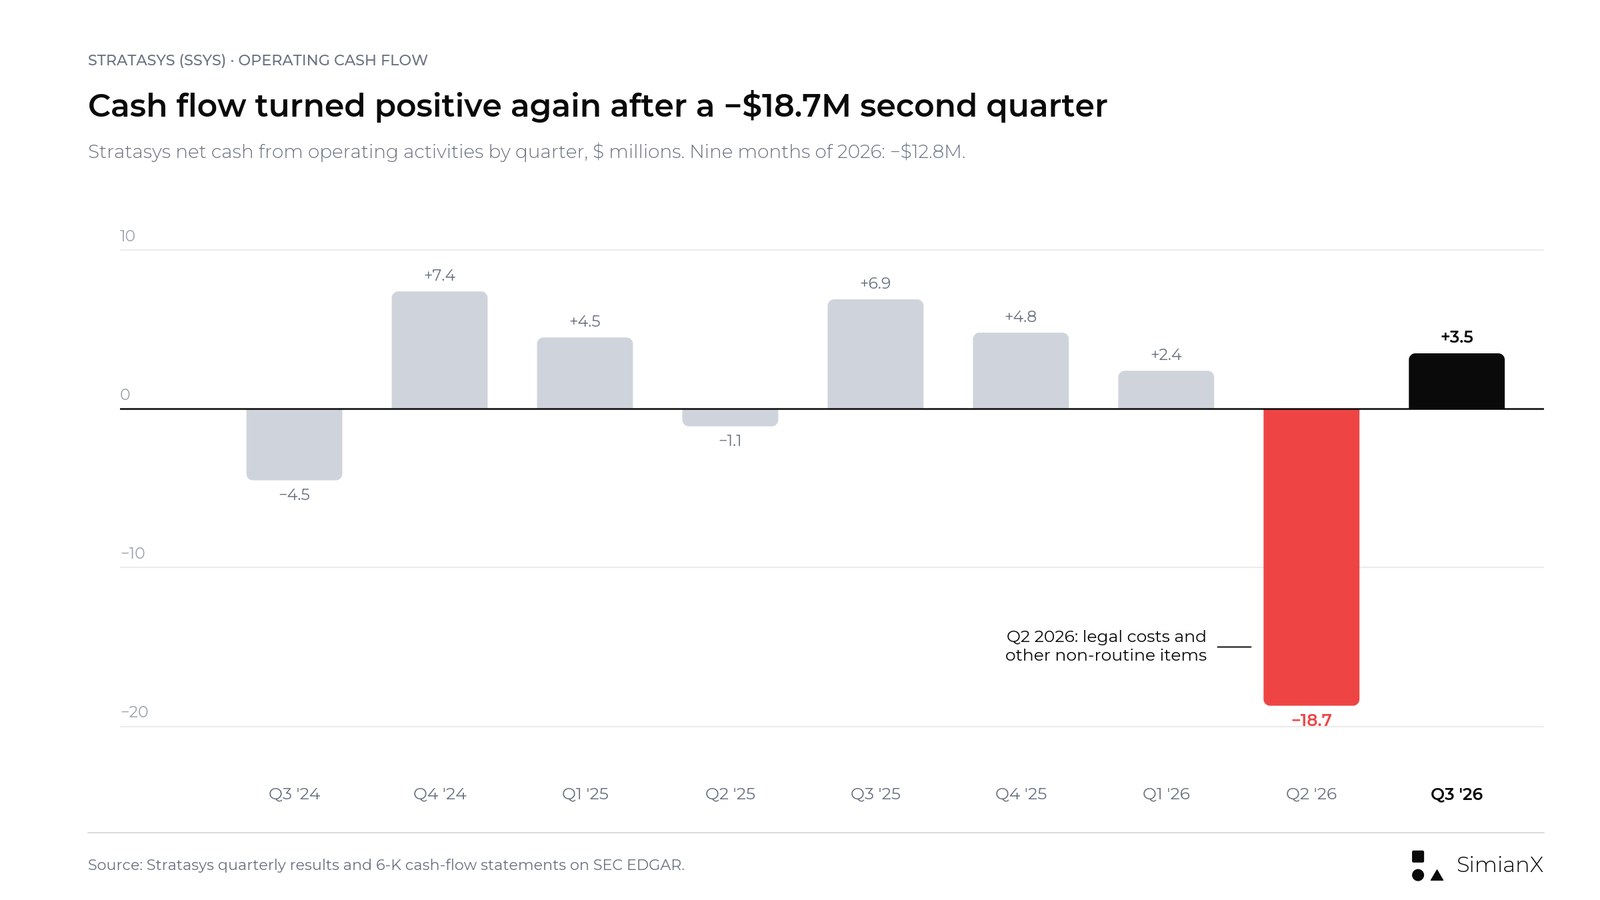
Só no 3T, os investimentos de capital foram de cerca de US$ 3,4 milhões, então o fluxo de caixa livre ficou praticamente no zero a zero, em cerca de US$ 0,1 milhão. Nos primeiros nove meses, US$ 13,1 milhões foram para capital de giro, principalmente um aumento de US$ 17,9 milhões nas contas a receber. As contas a receber somavam US$ 169,1 milhões em 30 de setembro, ante US$ 151,3 milhões um ano antes. A saída do primeiro semestre não foi recuperada: fluxo de caixa positivo no 2S e fluxo de caixa positivo no ano são promessas diferentes, e a empresa abandonou a do ano inteiro em agosto.
O balanço ainda tem folga. A Stratasys não tem dívida. Caixa e depósitos caíram para US$ 210,7 milhões, ante US$ 244,5 milhões no fim de 2025, refletindo a saída operacional, os investimentos de capital, os investimentos em outras empresas e pagamentos ligados a aquisições passadas, e não recompras ou aquisições.
O acordo com a Markforged foi cancelado
Antes do balanço, a aquisição da Markforged parecia uma alavanca de crescimento pendente. Não está mais pendente.
A Stratasys acertou no fim de maio de 2026 a compra da Markforged, fabricante de impressoras de fibra de carbono contínua e de outras impressoras de fabricação por filamento fundido, controlada pela Nano Dimension, por US$ 42,5 milhões em dinheiro (anúncio da Stratasys, 27 de maio de 2026). O acordo excluía o negócio de binder jetting de metal da Markforged, que a Nano Dimension manteria.
Em 11 de novembro de 2026, as duas empresas rescindiram o acordo de comum acordo. Em seu documento 8-K, a Nano Dimension disse que ambos os lados "concluíram que obter as aprovações regulatórias necessárias para o fechamento levaria um tempo substancialmente maior, e seria mais caro, do que o previsto inicialmente". A Stratasys divulgou a rescisão em uma nota de suas demonstrações financeiras do 3T e não a mencionou no comunicado de resultados.
O que isso muda:
- Nenhuma receita adquirida em 2026. A projeção atualizada considera apenas o negócio atual, então não há contribuição da Markforged a separar do crescimento orgânico.
- Os US$ 42,5 milhões ficam no balanço. Isso mantém o caixa em cerca de US$ 210,7 milhões, sem dívida.
- A proposta para aeroespacial e defesa perde uma peça. A Stratasys havia dito que a tecnologia de fibra de carbono da Markforged apoiaria peças críticas para aeroespacial e defesa. Essa lacuna estratégica agora terá de ser preenchida de outra forma.
Ação SSYS: reações em dias de balanço e contexto de preço
A SSYS abriu a US$ 6,69 em 12 de novembro e fechou a US$ 5,81, queda de 11,2% em relação ao fechamento de 11 de novembro, de US$ 6,54. Durante o pregão, chegou a US$ 5,80, o menor preço desde pelo menos 2003. A ação havia fechado a US$ 11,62 em 15 de janeiro de 2026, então o fechamento de 12 de novembro ficou 50% abaixo desse nível e cerca de 33% abaixo do fechamento de fim de 2025, de US$ 8,68.
| Data do balanço | Trimestre | Fechamento anterior | Fechamento do dia | Variação |
|---|---|---|---|---|
| 13 nov 2024 | 3T24 | US$ 8,39 | US$ 10,11 | +20,5% |
| 5 mar 2025 | 4T24 | US$ 10,61 | US$ 10,35 | −2,5% |
| 8 mai 2025 | 1T25 | US$ 9,72 | US$ 11,13 | +14,5% |
| 13 ago 2025 | 2T25 | US$ 11,37 | US$ 10,01 | −12,0% |
| 13 nov 2025 | 3T25 | US$ 9,54 | US$ 9,33 | −2,2% |
| 5 mar 2026 | 4T25 | US$ 9,80 | US$ 9,10 | −7,1% |
| 7 mai 2026 | 1T26 | US$ 9,25 | US$ 8,20 | −11,4% |
| 13 ago 2026 | 2T26 | US$ 8,84 | US$ 8,97 | +1,5% |
| 12 nov 2026 | 3T26 | US$ 6,54 | US$ 5,81 | −11,2% |
Fonte: fechamentos diários da Polygon.io, conferidos com as cotações históricas da Nasdaq. Os nove comunicados saíram antes da abertura do mercado, então a variação é medida a partir do fechamento anterior.
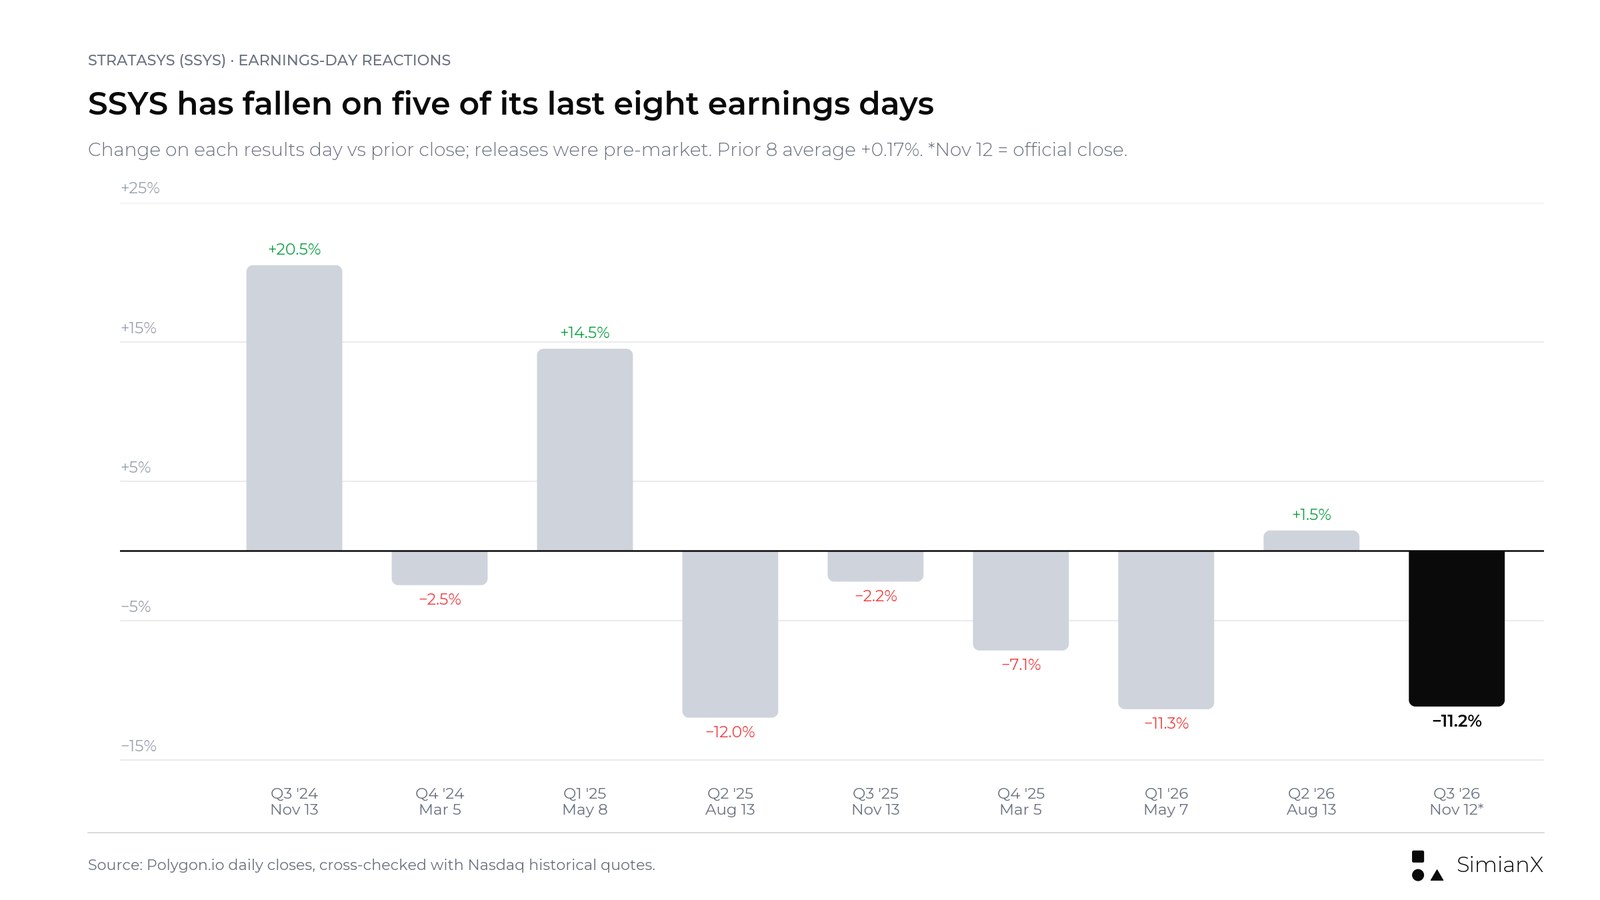
Nos oito balanços anteriores, a ação subiu três vezes e caiu cinco. O movimento médio foi de +0,17% e a mediana, de −2,3%, mas o tamanho médio do movimento, para cima ou para baixo, foi de cerca de 9%. As duas grandes altas vieram em 2024 e no início de 2025; desde agosto de 2025, todas as reações foram de queda, exceto a de agosto de 2026.
Para dar escala (cálculo nosso, a US$ 5,81): 88,1 milhões de ações em circulação dão um valor de mercado de cerca de US$ 512 milhões. Descontando US$ 210,7 milhões de caixa e depósitos, sem dívida, sobra um valor da firma de cerca de US$ 301 milhões, aproximadamente 0,5 vez o ponto médio do guidance de receita de 2026. O mercado precifica a Stratasys como uma empresa de pouco lucro, não como uma história de crescimento. Se isso é baixo demais depende de a demanda por impressoras do 3T se repetir.
Não citamos um consenso de analistas para o trimestre. Os provedores de dados usam definições de lucro por ação diferentes da medida non-GAAP da empresa, e as estimativas de receita e LPA anteriores ao balanço que encontramos não puderam ser verificadas em uma fonte primária.
Cenários otimista, base e pessimista após o 3T
São modelos qualitativos, não previsões.
| Cenário | O que precisaria acontecer | Como interpretar |
|---|---|---|
| Otimista | Pedidos de defesa e automotivos continuam se convertendo, consumíveis voltam a crescer, o 4T fica no topo da faixa implícita de US$ 143 mi–US$ 148 mi e o fluxo de caixa do 2S continua positivo | Uma recuperação operacional real, ainda que lenta |
| Base | O 4T fica perto do meio da faixa, consumíveis estáveis, fluxo de caixa perto do zero a zero | Estabilização em cerca de US$ 555 mi–US$ 560 mi de receita anual |
| Pessimista | Pedidos grandes atrasam de novo, consumíveis continuam caindo, o 4T fica abaixo da faixa reduzida e o fluxo de caixa do 2S fica negativo | O crescimento do 3T foi questão de momento dos pedidos, não uma virada |
Perguntas para os próximos trimestres
- Os sistemas se sustentam sem um pico de defesa? Os sistemas do 3T subiram 36% em relação ao 2T. Uma repetição no 4T diria mais do que um único trimestre pode dizer.
- Por que os consumíveis caíram? A empresa não explicou a queda em relação ao recorde do 2T. Os materiais são a receita recorrente da qual o modelo depende.
- Quanto o reembolso tarifário acrescentou? Ele ajudou as margens de produtos e de serviços no 3T e pode não se repetir.
- As contas a receber podem cair? Um aumento de US$ 17,9 milhões em nove meses é uma parte grande do déficit de caixa.
- O que substitui a Markforged? A empresa ainda quer fibra de carbono e peças críticas em seu portfólio de aeroespacial e defesa.
- O guidance de 2027 vai pressupor crescimento? A próxima projeção, esperada com os resultados do 4T, mostrará se a administração vê o 3T como uma virada ou um pico pontual de prazo.
Perguntas frequentes
Quando a Stratasys divulgou o balanço do 3T26?
A Stratasys divulgou os resultados do 3T26 antes da abertura do mercado na quinta-feira, 12 de novembro de 2026, e realizou sua teleconferência às 8h30 (horário de Nova York) no mesmo dia.
A Stratasys voltou a crescer em receita?
Sim, neste trimestre. A receita do 3T26 foi de US$ 142,6 milhões, alta de 4,1% sobre US$ 137,0 milhões. Foi o primeiro trimestre de crescimento anual relevante desde pelo menos 2023. A receita de nove meses subiu apenas 0,4%.
Por que a Stratasys reduziu o guidance de 2026?
A empresa cortou a projeção de receita anual para US$ 556 milhões a US$ 561 milhões, ante US$ 565 milhões a US$ 575 milhões. Ela disse que a mudança reflete ciclos de venda mais longos e maior variabilidade no momento de pedidos maiores e voltados à produção.
O que aconteceu com a aquisição da Markforged?
A Stratasys e a Nano Dimension rescindiram de comum acordo o negócio de US$ 42,5 milhões em 11 de novembro de 2026. A Nano Dimension disse que as aprovações regulatórias levariam um tempo substancialmente maior e custariam mais do que o esperado.
A Stratasys é lucrativa?
Em base ajustada, por pouco. No 3T26, o lucro líquido non-GAAP foi de US$ 3,5 milhões e o EBITDA ajustado, de US$ 8,0 milhões. Em base GAAP, a empresa teve prejuízo de US$ 10,2 milhões no trimestre e de US$ 50,9 milhões em nove meses.
Por que a ação SSYS caiu após o balanço?
A ação fechou 12 de novembro em queda de 11,2%, a US$ 5,81. O comunicado combinou crescimento de 4,1% com uma projeção anual menor, queda nos consumíveis e um 4T implícito bem abaixo do que a faixa anterior exigia. A rescisão com a Markforged foi divulgada em documentos arquivados no mesmo dia.
Quando é a próxima data de balanço da Stratasys?
A Stratasys não a anunciou. Seus dois últimos balanços do quarto trimestre saíram em 5 de março, em 2025 e em 2026.
Veredito: o crescimento voltou por um trimestre, a recuperação não está comprovada
A SSYS pode voltar a crescer? No 3T26, voltou. Mas voltou com um mix de produtos que depende de pedidos de impressoras, e não de materiais recorrentes, e no mesmo comunicado reduziu a projeção anual.
A linha mais útil desta página é o quarto trimestre implícito. Na faixa anterior, o 4T precisava crescer de 9% a 16%; na nova, precisa de 2% a 6%. É uma régua mais realista, mas também significa que a receita de 2026 terminará a cerca de 2% da de 2025.
O próximo balanço mostrará se o 3T foi o início de uma tendência. Isso significa crescimento tanto em sistemas quanto em consumíveis, contas a receber em queda e fluxo de caixa do segundo semestre que continue positivo. Sem o acordo com a Markforged, a empresa terá de chegar lá com o próprio negócio.
Para ver como a mesma abordagem trimestral se aplicou a outras empresas nesta temporada, confira nossas páginas de referência sobre a carteira de pedidos do 3T da Caterpillar e a reação da ação e os resultados por trimestre da Tetra Tech.
Este artigo é pesquisa e análise, não recomendação de investimento nem indicação de compra ou venda de qualquer valor mobiliário.
Leitura Relacionada
- Resultados do Airbnb por trimestre: T3 2026 e ação ABNB
- Resultados da ConocoPhillips por trimestre: T3 2026 e LPA
- Balanço do McDonald’s: resultados do T3 2026 e comparáveis
- Por que a ação da Caterpillar cai? Balanço Q3 2026 e backlog
- Resultados da Tetra Tech por trimestre: prévia do 4T FY2026
- D-Wave 3T 2026: receita de US$ 4,5 mi bate; prejuízo frustra
- Constellation Energy 3T 2026: LPA de US$ 5,06 bate US$ 3,90
- Reembolsos tarifários da IEEPA: 78 ações que receberam
Referências
- Stratasys: comunicado de resultados do 3T26 (Form 6-K, Anexo 99.1)
- Stratasys: apresentação a investidores do 3T26 (Form 6-K, Anexo 99.2)
- Stratasys: relatório operacional e financeiro do 3T26 (Form 6-K)
- Stratasys: demonstrações financeiras consolidadas condensadas do 3T26 (Form 6-K)
- Stratasys: comunicado de resultados do 2T26
- Stratasys: apresentação a investidores do 2T26
- Stratasys: relatório operacional e financeiro do 2T26
- Stratasys: demonstrações financeiras do 2T26
- Stratasys: comunicado de resultados do 1T26
- Stratasys: comunicado de resultados do 4T e do ano de 2025
- Stratasys: comunicado de resultados do 3T25
- Stratasys: comunicado de resultados do 2T25
- Stratasys: comunicado de resultados do 1T25
- Stratasys: comunicado de resultados do 3T24
- Stratasys: Form 20-F de 2025
- Nano Dimension: Form 8-K sobre a venda rescindida da Markforged, novembro de 2026
- Stratasys: acordo para adquirir a Markforged, 27 de maio de 2026
- Stratasys: aviso da teleconferência do 3T26
- Stratasys: nova impressora F870 para produção em série, Formnext 2026
- Nasdaq: cotações históricas da SSYS
- SEC EDGAR: documentos arquivados pela Stratasys


