 Por Muke
Referência de resultados da Constellation Energy no 3T 2026: lucro por trimestre, a conta do guidance e as reações da ação CEG
A Constellation Energy reportou lucro operacional ajustado de US$ 5,06 por ação no terceiro trimestre de 2026, antes da abertura do mercado americano na segunda-feira, 9 de novembro, 29,7% acima do consenso de US$ 3,90 da Zacks e 66% acima dos US$ 3,04 de um ano antes. O lucro líquido GAAP foi de US$ 5,19 por ação e a receita, de US$ 9,55 bilhões, ante um consenso de US$ 8,72 bilhões. A empresa elevou pela segunda vez no ano o ponto médio do guidance anual e estreitou a faixa para US$ 12,50–US$ 12,80. A CEG fechou a US$ 276,09, alta de 10,5% sobre US$ 249,95, enquanto o ETF do S&P 500 (SPY) subiu 2,4%.
Esta página é uma referência sobre os resultados da Constellation Energy. Ela foi escrita primeiro como prévia e convertida em uma página de resultados. Reúne em uma única tabela onze trimestres de resultados reportados pela empresa, avalia o 3T 2026 frente ao consenso e à conta do guidance apresentada antes da divulgação e lista como a ação CEG se moveu após cada um dos seus 19 balanços trimestrais desde a cisão (spin-off) da Exelon em 2022. A pergunta é a mesma do rascunho original: a Calpine, a frota nuclear e uma carteira crescente de contratos de energia para IA conseguem sustentar a projeção de 2026? O balanço do 3T respondeu à parte de curto prazo: a empresa agora projeta de US$ 12,50 a US$ 12,80, acima do topo da faixa de US$ 11,50 a US$ 12,50 dada em agosto.
Atualizado em 9 de novembro de 2026 (horário do Pacífico dos EUA), após o fechamento, com os resultados do 3T 2026 da Constellation e o preço de fechamento de 9 de novembro. Publicado pela primeira vez em 8 de novembro como prévia. Os números do 3T 2026 vêm do comunicado de resultados da empresa de 9 de novembro (Formulário 8-K, Anexo 99.1), da apresentação de resultados (Anexo 99.2) e do Formulário 10-Q do 3T 2026. Fontes anteriores ao balanço: comunicados de resultados da Constellation no Formulário 8-K e apresentações a investidores, seu Formulário 10-K de 2025 e o Formulário 10-Q do 2T 2026 (todos no SEC EDGAR), comunicados à imprensa da empresa, publicações da PJM, estimativas datadas da Zacks e da Earnings Whispers e preços de fechamento diários da Polygon.io conferidos com a Cboe; o fechamento de 9 de novembro foi conferido com o Yahoo Finance. Números reportados, estimativas e cálculos próprios estão identificados ao longo do texto.
Resultados da Constellation Energy no 3T 2026 em resumo
| Item | 3T 2026 | 3T 2025 | Variação |
|---|---|---|---|
| LPA operacional ajustado (não GAAP) | US$ 5,06 | US$ 3,04 | +66,4% |
| Lucro líquido GAAP por ação diluída | US$ 5,19 | US$ 2,97 | +74,7% |
| Receitas operacionais | US$ 9.550 mi | US$ 6.570 mi | +45,4% |
| Lucro líquido atribuível aos acionistas ordinários | US$ 1.835 mi | US$ 930 mi | +97,3% |
| Lucro operacional ajustado | US$ 1.792 mi | US$ 952 mi | +88,2% |
| Média de ações diluídas | 354 mi | 313 mi | +13,1% |
| Despesa líquida com juros | US$ 217 mi | US$ 134 mi | +US$ 83 mi |
| Geração nuclear | 46.677 GWh | 46.477 GWh | +0,4% |
| Fator de capacidade nuclear (sem Salem e STP) | 97,2% | 96,8% | +0,4 ponto |
| Guidance de LPA ajustado para 2026 | US$ 12,50–US$ 12,80 | US$ 11,50–US$ 12,50 antes do balanço | Ponto médio de US$ 12,65, ante US$ 12,00 |
Fonte: comunicado de resultados do 3T 2026 da Constellation (Formulário 8-K, Anexo 99.1) e apresentação de resultados (Anexo 99.2), 9 de novembro de 2026. Variações percentuais são cálculo nosso.
A empresa atribuiu o aumento do lucro ajustado principalmente a "condições favoráveis de mercado e de portfólio e à incorporação da Calpine, parcialmente compensadas por juros desfavoráveis e pelo portfólio de PTC nuclear". A apresentação lista como fatores a contribuição da Calpine, o forte desempenho comercial e a maior receita de capacidade, compensados em parte pela menor receita do crédito fiscal à produção nuclear (PTC).
Resultados reais versus expectativas
| Indicador | Esperado antes do balanço | Real | Veredito |
|---|---|---|---|
| LPA operacional ajustado | US$ 3,90 (consenso da Zacks, 5 de nov.; Earnings Whispers também US$ 3,90) | US$ 5,06 | Superou em 29,7% |
| Receita | US$ 8,72 bi (consenso da Zacks, 5 de nov.) | US$ 9,55 bi | Superou em 9,5% |
| Guidance para 2026 | US$ 11,50–US$ 12,50; consenso de US$ 11,72 | Estreitado para US$ 12,50–US$ 12,80 | O novo piso iguala o antigo teto |
| Fator de capacidade nuclear | A referência eram os 96,8% do 3T 2025 | 97,2% | Acima |
| Despesa com juros | US$ 134 mi no 3T 2025 | US$ 217 mi | Maior, como esperado após a dívida da Calpine |
Os percentuais de superação são cálculo nosso. As estimativas de receita e as receitas operacionais reportadas podem não ter definição idêntica.
O retrato anterior ao balanço, sobre o qual esta página foi construída, é mantido abaixo como registro.
Antes do balanço: o que se esperava
| Item | Número | Fonte e data |
|---|---|---|
| Data da divulgação | Segunda-feira, 9 de novembro de 2026, antes da abertura nos EUA | Zacks (5 de nov.); Earnings Whispers (2 de nov.) |
| Consenso de LPA operacional ajustado | US$ 3,90, ante US$ 3,04 no 3T 2025 (+28,3%) | Consenso Zacks, 5 de nov.; Earnings Whispers também US$ 3,90 |
| Consenso de receita | US$ 8,72 bilhões, ante US$ 6,57 bilhões (+32,7%) | Consenso Zacks, 5 de nov. |
| Guidance para o ano de 2026 | LPA operacional ajustado de US$ 11,50–US$ 12,50 | Elevado em 6 de ago., de US$ 11,00–US$ 12,00 |
| Consenso para o ano de 2026 | US$ 11,72, na metade inferior da faixa | Earnings Whispers, 2 de nov. |
| LPA ajustado do primeiro semestre de 2026 | US$ 5,29 (US$ 2,74 + US$ 2,55) | Comunicados do 1T e do 2T 2026 |
| Histórico de resultados na Zacks | Acima do esperado em 3 dos últimos 4 trimestres, surpresa média de 4,19% | Zacks, 5 de nov. |
| Earnings ESP e Zacks Rank | −0,43%; Rank #3 (Manter) | Zacks, 5 de nov. |
| Último fechamento da CEG | US$ 249,95 (6 de nov. de 2026), +4,3% no dia | Fechamento oficial da Cboe |
| CEG em 2026 | −29,2% no ano; ETF do S&P 500 (SPY) +7,8% | Polygon.io, Cboe |
Estimativas de analistas são retratos de terceiros, não guidance da empresa. A Constellation não publica meta trimestral de LPA. O rascunho deste artigo atribuía os US$ 3,90 ao MarketBeat e citava um número de receita diferente, de US$ 9,23 bilhões; não conseguimos acessar essa página e o descartamos. Zacks e Earnings Whispers mostram ambos US$ 3,90 e US$ 8,72 bilhões.
A empresa não dá guidance trimestre a trimestre. Por isso, a referência que mais importava era a faixa anual, e o que sobrasse dela depois do terceiro trimestre. No fim, o 3T sozinho entregou 40% do novo ponto médio do guidance.
Resultados da Constellation Energy por trimestre, do 1T 2024 ao 3T 2026
| Trimestre | Receita | Lucro líquido GAAP | LPA diluído GAAP | LPA operacional ajustado (non-GAAP) | Ações diluídas |
|---|---|---|---|---|---|
| 1T 2024 | US$ 6.161 mi | US$ 883 mi | US$ 2,78 | US$ 1,82 | 318 mi |
| 2T 2024 | US$ 5.475 mi | US$ 814 mi | US$ 2,58 | US$ 1,68 | 316 mi |
| 3T 2024 | US$ 6.550 mi | US$ 1.200 mi | US$ 3,82 | US$ 2,74 | 314 mi |
| 4T 2024 | US$ 5.382 mi | US$ 852 mi | US$ 2,71 | US$ 2,44 | — |
| 1T 2025 | US$ 6.788 mi | US$ 118 mi | US$ 0,38 | US$ 2,14 | 314 mi |
| 2T 2025 | US$ 6.101 mi | US$ 839 mi | US$ 2,67 | US$ 1,91 | 314 mi |
| 3T 2025 | US$ 6.570 mi | US$ 930 mi | US$ 2,97 | US$ 3,04 | 313 mi |
| 4T 2025 | US$ 6.074 mi | US$ 432 mi | US$ 1,38 | US$ 2,30 | — |
| 1T 2026 | US$ 11.122 mi | US$ 1.590 mi | US$ 4,49 | US$ 2,74 | 354 mi |
| 2T 2026 | US$ 7.504 mi | US$ 513 mi | US$ 1,42 | US$ 2,55 | 360 mi |
| 3T 2026 | US$ 9.550 mi | US$ 1.835 mi | US$ 5,19 | US$ 5,06 | 354 mi |
Fonte: comunicados de resultados da Constellation no Formulário 8-K (Anexo 99.1) para o LPA operacional ajustado e o LPA GAAP; receita, lucro líquido e número de ações diluídas dos arquivos XBRL da empresa (Formulários 10-Q e 10-K). A receita e o lucro líquido do 4T são cálculo nosso (ano completo menos os nove primeiros meses). Os números do 3T 2026 vêm do comunicado de resultados de 9 de novembro de 2026; o consenso da Zacks era de US$ 3,90 de LPA ajustado, com receita de US$ 8.720 mi. O lucro líquido é o atribuível aos acionistas ordinários.
O lucro GAAP oscila muito mais do que o número ajustado. A reconciliação da Constellation exclui, entre outros itens, ganhos e perdas não realizados com hedges econômicos, que podem somar ou subtrair mais de um dólar por ação em um único trimestre. O 1T 2025 teve LPA GAAP de US$ 0,38 contra LPA ajustado de US$ 2,14. O 1T 2026 teve US$ 4,49 contra US$ 2,74. Por isso, quase toda a cobertura da ação, inclusive a estimativa de consenso, é feita com base no LPA operacional ajustado.
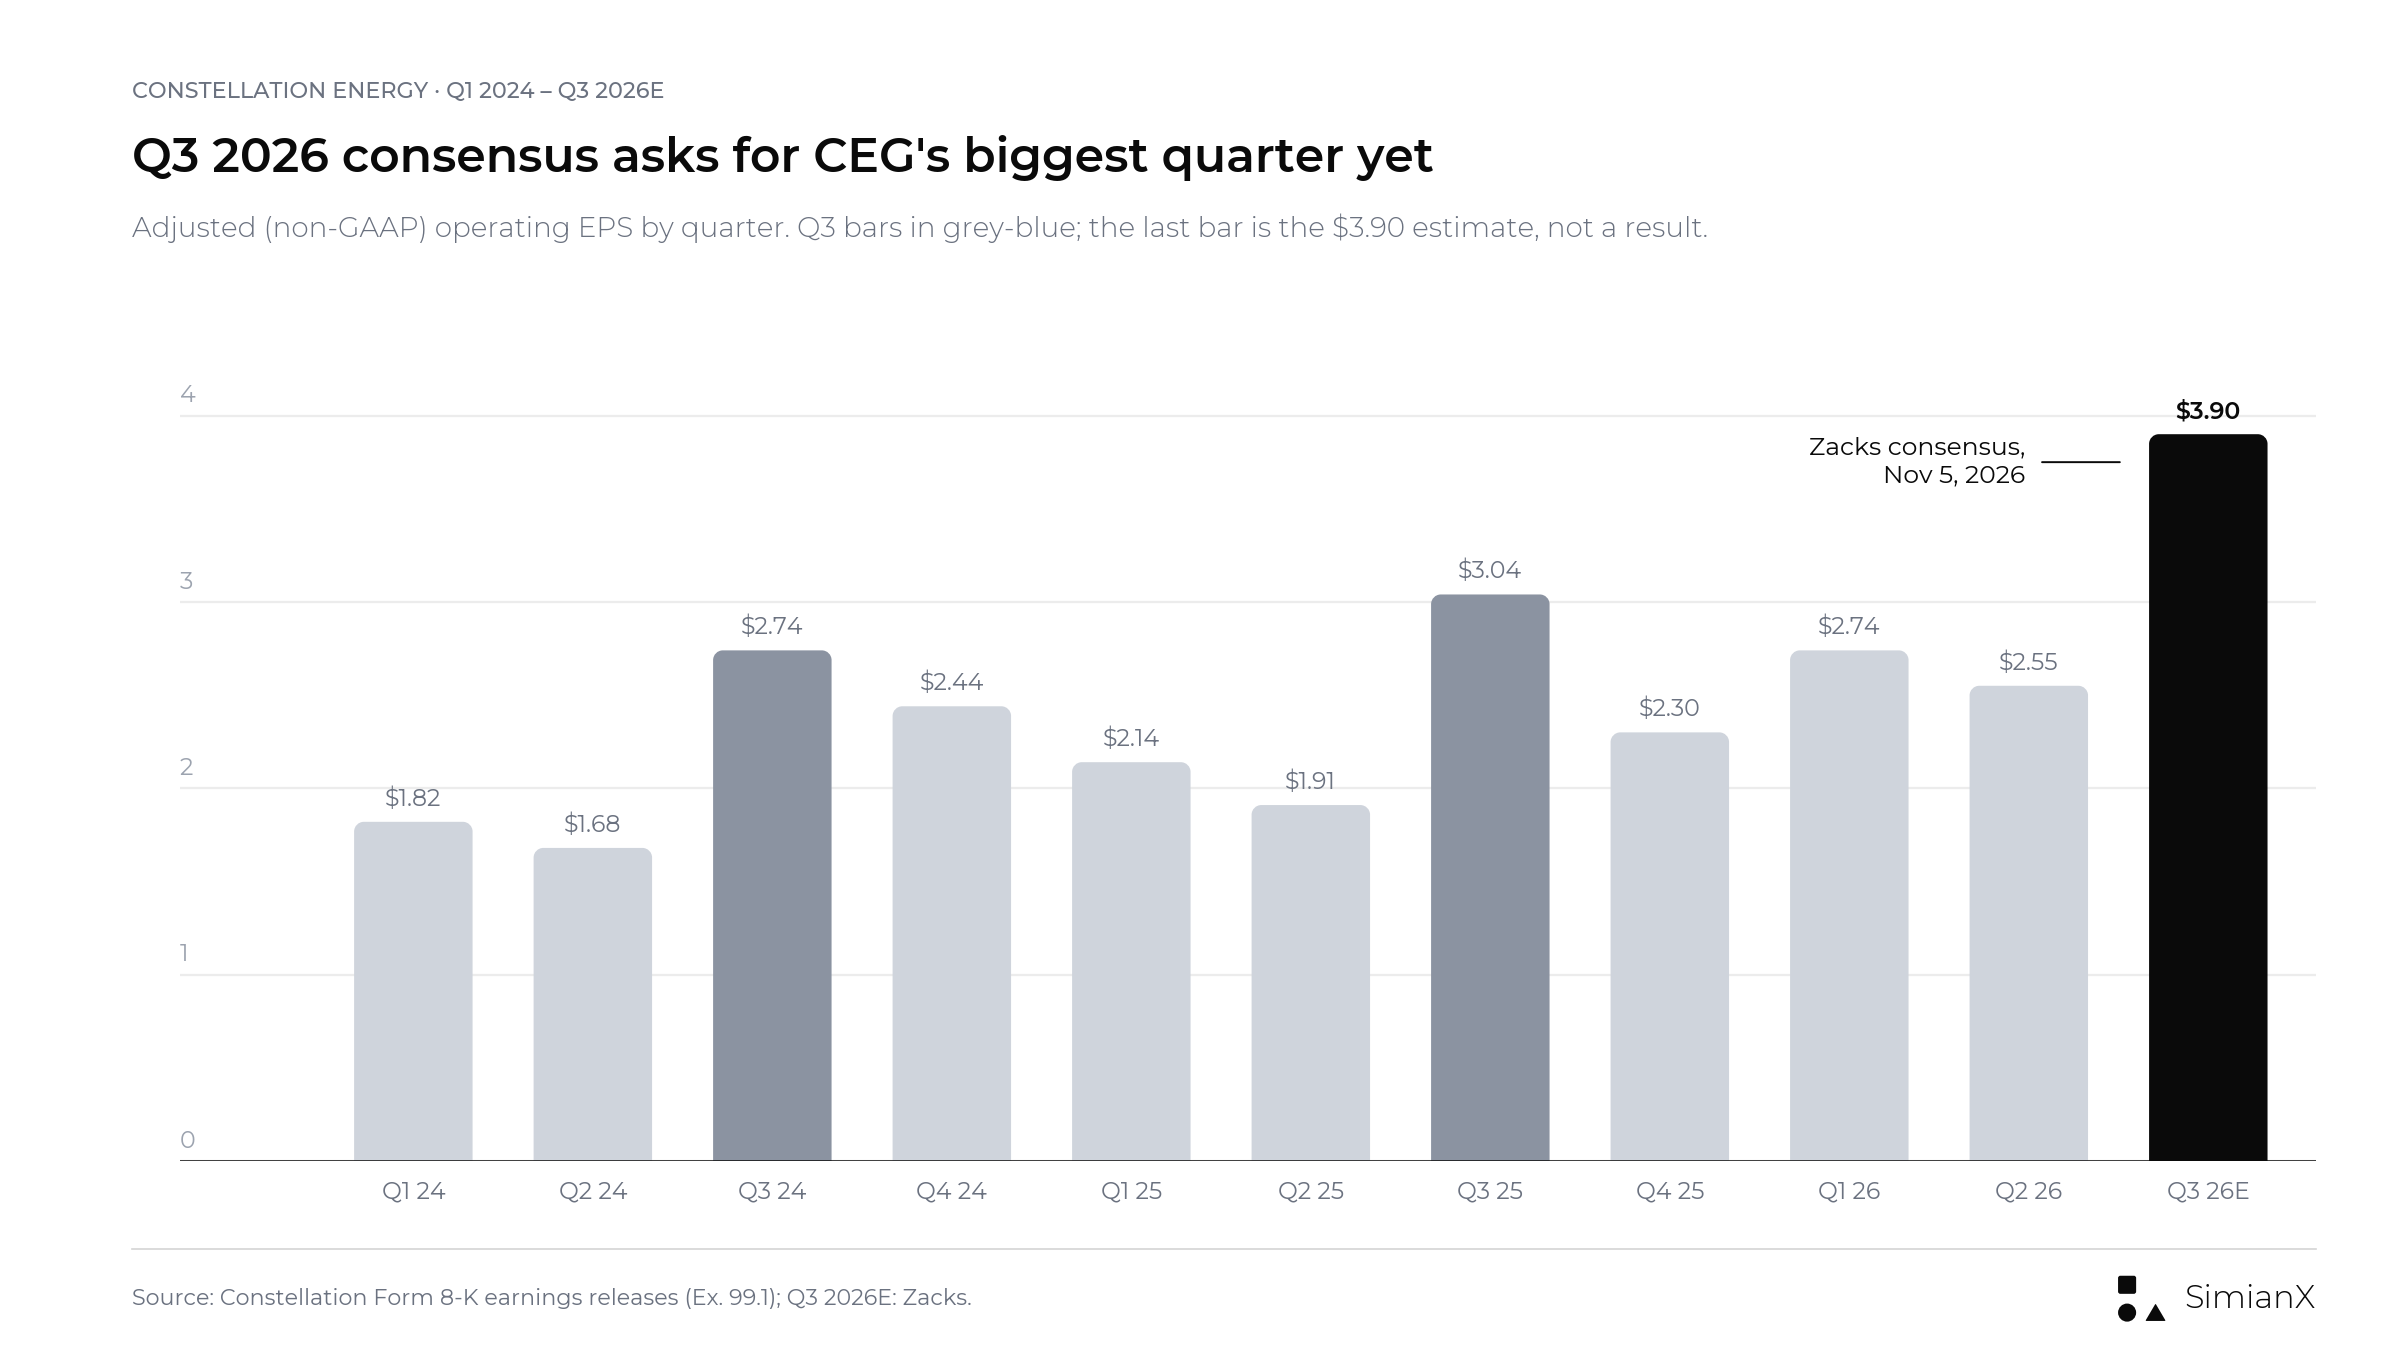
O 3T foi o maior trimestre da Constellation em cada um dos dois últimos anos. Este gráfico foi feito antes da divulgação, por isso a última barra é o consenso de US$ 3,90 da Zacks. O número reportado, US$ 5,06, está no gráfico abaixo.
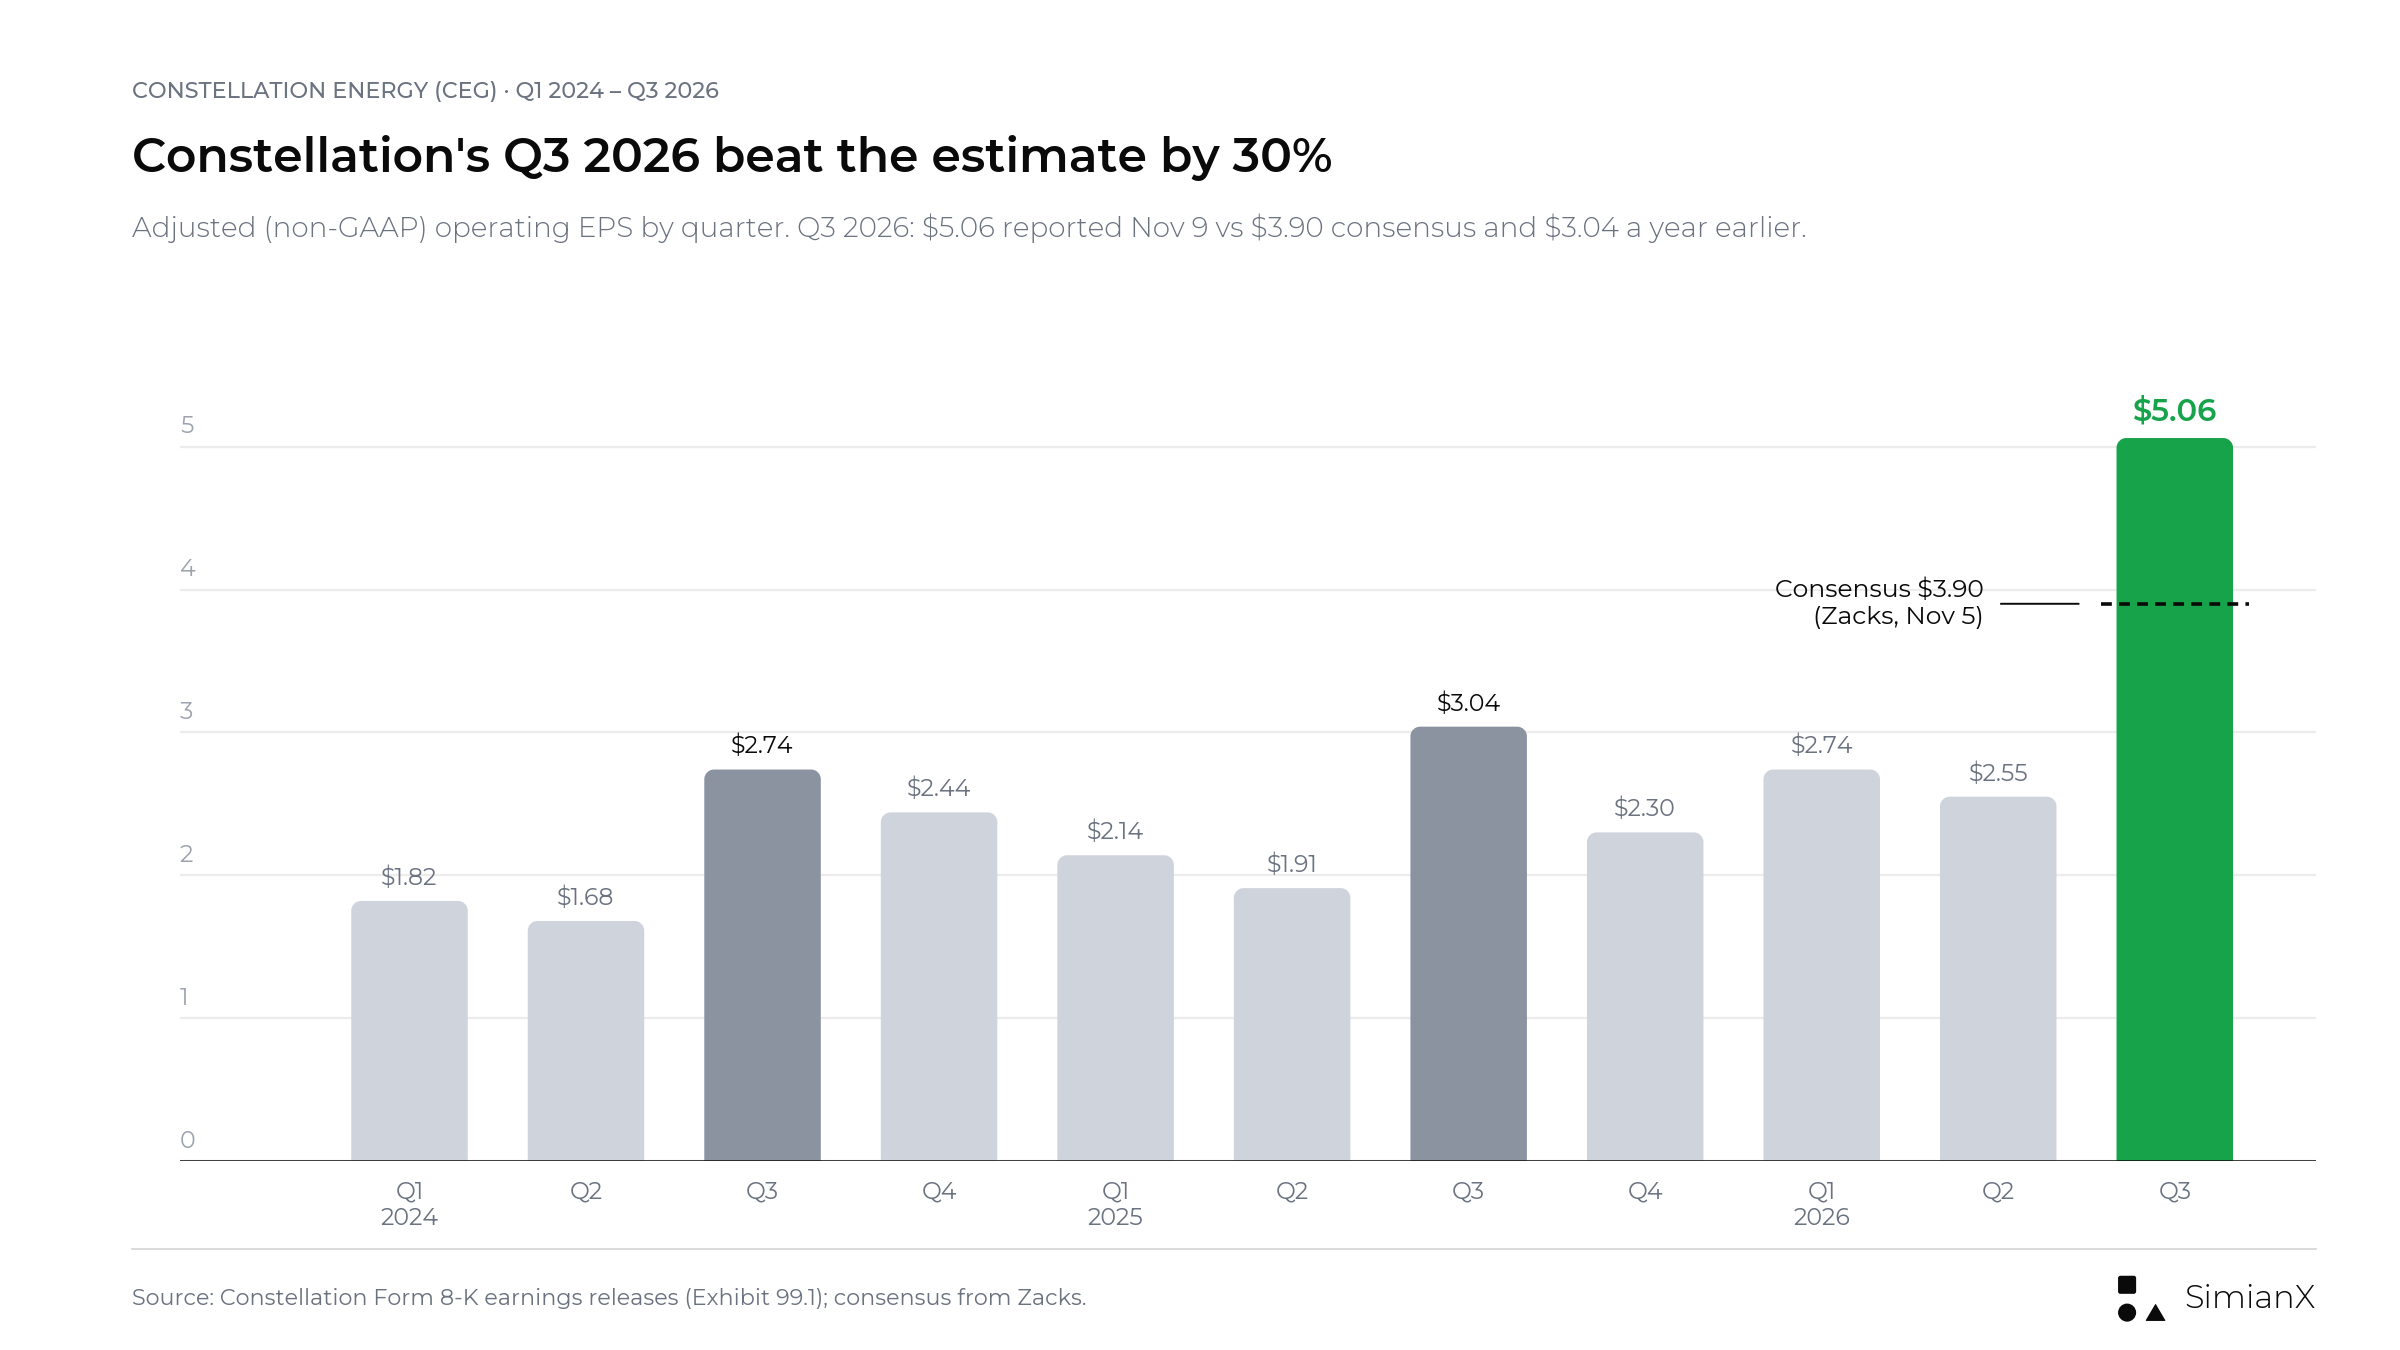
O LPA ajustado reportado no 3T 2026, de US$ 5,06, superou o consenso de US$ 3,90 em US$ 1,16 e foi o maior trimestre desde a cisão de 2022.
Duas coisas chamam a atenção na tabela. A primeira é o salto trazido pela Calpine em 2026: a receita do 1T subiu 63,8%, para US$ 11,1 bilhões, e o número de ações diluídas passou de 314 milhões para 354 milhões, principalmente porque 50 milhões de novas ações foram entregues aos donos da Calpine. A segunda é que o LPA ajustado continuou crescendo forte mesmo depois dessa diluição: +28,0% no 1T e +33,5% no 2T. A estimativa de US$ 3,90 pedia +28,3% no 3T, em linha com os dois primeiros trimestres. Os US$ 5,06 reportados representaram +66,4%, mesmo com a média de ações diluídas 13% maior do que um ano antes.
O 3T é o pico sazonal, e 2026 foi muito além dele
A demanda de energia no verão faz do terceiro trimestre o mais lucrativo da Constellation. Isso coloca a estimativa de US$ 3,90 sob outra perspectiva:
| Ano | LPA ajustado do 3T | LPA ajustado do ano | Peso do 3T no ano |
|---|---|---|---|
| 2024 | US$ 2,74 | US$ 8,67 | 31,6% |
| 2025 | US$ 3,04 | US$ 9,39 | 32,4% |
| 2026E | US$ 3,90 (consenso) | US$ 12,00 (ponto médio do guidance) | 32,5% |
| 2026E | US$ 3,90 (consenso) | US$ 11,72 (consenso) | 33,3% |
| 2026 (3T reportado, novo guidance) | US$ 5,06 | US$ 12,65 (ponto médio do novo guidance) | 40,0% |
Fonte: comunicados da empresa; as linhas de 2026 são cálculo nosso a partir das estimativas da Zacks e da Earnings Whispers e do ponto médio do guidance.
No ponto médio do guidance, US$ 3,90 representa o mesmo peso sazonal de 2024 e 2025. A estimativa é recorde em dólares, mas, no formato, é um terceiro trimestre comum. Em relação ao consenso anual mais baixo, de US$ 11,72, o 3T teria um peso um pouco maior no ano. É outra forma de dizer que os analistas esperavam que o quarto trimestre fosse o mais fraco. Os US$ 5,06 reportados equivalem a 40,0% do novo ponto médio de US$ 12,65, bem acima dos 31,6% a 32,4% dos dois anos anteriores. Isso faz do 3T 2026 um ponto fora da curva, e não um pico sazonal comum, e explica por que o quarto trimestre implícito agora parece modesto.
A conta do guidance: o que o segundo semestre precisa entregar
A Constellation define sua faixa anual no começo do ano e costuma ajustá-la no balanço do terceiro trimestre. Em 2024 e 2025, o número final ficou na metade superior da faixa ou acima dela.
| Ano | Faixa inicial | Mudanças ao longo do ano | LPA ajustado final | Resultado frente à faixa |
|---|---|---|---|---|
| 2024 | US$ 7,23–US$ 8,03 (27 de fev. de 2024) | Elevada para US$ 7,60–US$ 8,40 (6 de ago.); ponto médio elevado e faixa estreitada para US$ 8,00–US$ 8,40 (4 de nov., balanço do 3T) | US$ 8,67 | Acima do teto |
| 2025 | US$ 8,90–US$ 9,60 (10 de jan. de 2025) | Reafirmada em fev., maio e ago.; estreitada para US$ 9,05–US$ 9,45 (7 de nov., balanço do 3T) | US$ 9,39 | Metade superior |
| 2026 | US$ 11,00–US$ 12,00 (31 de mar. de 2026) | Confirmada em 11 de maio; elevada para US$ 11,50–US$ 12,50 (6 de ago.); ponto médio elevado e faixa estreitada para US$ 12,50–US$ 12,80 (9 de nov., balanço do 3T) | — | 4T pendente; a nova faixa fica acima da de agosto |
Fonte: comunicados de resultados e apresentações a investidores da Constellation arquivados no Formulário 8-K (faixa inicial de 2024 da apresentação de 27 de fevereiro de 2024; faixa inicial de 2026 das perspectivas de negócios e resultados (Business and Earnings Outlook) de 31 de março de 2026).
Antes do balanço, a aritmética de 2026 era esta. O LPA ajustado do primeiro semestre foi de US$ 5,29. Portanto, o guidance implica de US$ 6,21 a US$ 7,21 no segundo semestre, ou US$ 6,71 no ponto médio. Se o 3T vier no consenso de US$ 3,90, o quarto trimestre terá de entregar:
| Resultado do ano | LPA ajustado implícito do 4T 2026 (se 3T = US$ 3,90) | Ante o 4T 2025 (US$ 2,30) |
|---|---|---|
| Piso, US$ 11,50 | US$ 2,31 | Estável |
| Consenso, US$ 11,72 | US$ 2,53 | +10% |
| Ponto médio, US$ 12,00 | US$ 2,81 | +22% |
| Teto, US$ 12,50 | US$ 3,31 | +44% |
Cálculo nosso. Os números trimestrais por ação não somam exatamente o número anual porque a quantidade média de ações muda de um trimestre para outro (354 milhões no 1T, 360 milhões no 2T, 357 milhões supostos para o ano), então trate os valores implícitos do 4T como aproximações.
Era por isso que a faixa anual era o verdadeiro teste em 9 de novembro. Em cada um dos dois últimos anos, a Constellation havia estreitado sua faixa no balanço do 3T, e fez isso de novo. A nova faixa de US$ 12,50 a US$ 12,80 tem centro em US$ 12,65, acima do ponto médio de US$ 12,00 que esta página tratava como o limiar otimista. A empresa disse que o desempenho comercial superior em um mercado volátil motivou a elevação, compensado em parte por despesas maiores de operação e manutenção (O&M) ligadas a esse desempenho.
Depois do balanço, o LPA ajustado de nove meses é de US$ 10,35 (US$ 2,74 + US$ 2,55 + US$ 5,06), e a conta se inverteu:
| Resultado anual (nova faixa) | LPA ajustado implícito do 4T 2026 | Versus 4T 2025 (US$ 2,30) |
|---|---|---|
| Piso, US$ 12,50 | US$ 2,15 | −7% |
| Ponto médio, US$ 12,65 | US$ 2,30 | Estável |
| Teto, US$ 12,80 | US$ 2,45 | +7% |
Cálculo nosso, com a mesma ressalva de antes: os valores trimestrais por ação não somam exatamente o valor anual. O novo guidance pressupõe média de 356 milhões de ações diluídas.
Assim, o guidance elevado pede um quarto trimestre mais ou menos em linha com o do ano passado, não um trimestre forte. A maior parte do ganho de 2026 já foi contabilizada no 3T.
A apresentação do 2T 2026 também dá uma pista sobre o número de ações. O guidance elevado pressupõe 357 milhões de ações diluídas em média, abaixo dos 361 milhões do guidance original de março, depois de cerca de US$ 2,2 bilhões em recompras de ações em 2026 até a data do balanço de agosto. Um resultado acima do esperado que venha principalmente de um número menor de ações vale menos do que um que venha das operações, e a reconciliação mostrará qual é o caso. No 3T, a média de ações diluídas foi de 354 milhões, e o novo guidance pressupõe 356 milhões para o ano; portanto, a superação veio do lucro, e não de uma queda repentina no número de ações.
Geração nuclear: o 3T 2025 é uma base de comparação difícil
Contratos de longo prazo valem o que valem as usinas por trás deles, e o primeiro semestre de 2026 mostrou disponibilidade menor que a de 2025.
| Trimestre | Geração nuclear, 2024 | 2025 | 2026 | Fator de capacidade, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| 1T | 45.391 GWh | 45.582 GWh | 44.666 GWh | 93,3% | 94,1% | 92,3% |
| 2T | 45.314 GWh | 45.170 GWh | 44.160 GWh | 95,4% | 94,8% | 93,0% |
| 3T | 45.510 GWh | 46.477 GWh | 46.677 GWh | 95,0% | 96,8% | 97,2% |
Fonte: comunicados de resultados trimestrais da Constellation. A geração inclui a participação da Constellation na produção das usinas Salem e South Texas Project (STP). O fator de capacidade (grau de utilização das usinas nucleares) exclui Salem e STP, portanto as duas medidas cobrem conjuntos diferentes de usinas e não devem ser combinadas.
A base do 3T 2025 é o trimestre nuclear mais forte desta tabela. A frota operou com fator de capacidade de 96,8%, com apenas 23 dias de paradas programadas para recarga de combustível e cinco dias de paradas não relacionadas à recarga. Em contraste, o 2T 2026 teve 86 dias de paradas programadas para recarga, contra 41 um ano antes, e a administração citou "paradas nucleares desfavoráveis" como fator negativo para o lucro tanto no 1T quanto no 2T 2026. Repetir os 96,8% no 3T 2026 teria sido um bom resultado. A frota foi melhor: fator de capacidade de 97,2%, produção de 46.677 GWh, 20 dias de paradas programadas para recarga e seis dias de paradas não relacionadas à recarga. A disponibilidade nuclear não pesou neste trimestre, embora os dias de paradas para recarga nos nove meses (205 contra 152) continuem acima dos de 2025. Desde a Calpine, a Constellation também divulga o fator equivalente de indisponibilidade forçada (EFOF) da frota a gás, óleo e hidrelétricas reversíveis; ele foi de 5,9% no 3T 2026.
A Calpine muda o significado do crescimento anual
A Constellation concluiu a aquisição da Calpine em 7 de janeiro de 2026. Segundo o Formulário 10-K de 2025, o preço de compra foi de cerca de US$ 22 bilhões. O pagamento foi feito com 50 milhões de ações recém-emitidas mais cerca de US$ 4,5 bilhões em dinheiro, e a Constellation também assumiu cerca de US$ 12,6 bilhões em dívidas da Calpine. Após os desinvestimentos exigidos, a Calpine acrescenta cerca de 23 GW em 72 ativos de gás natural, geotérmica, baterias e solar, além de uma plataforma de varejo que atende cerca de 62 TWh de carga por ano.
Portanto, as comparações com 2025 não comparam o mesmo negócio. Antes do balanço, uma venda de ativo obrigatória continuava em aberto. Em agosto de 2026, a Constellation concordou em vender a Brazos Valley Energy Center, de 606 MW, no ERCOT, para a LS Power por US$ 860 milhões, sujeita à aprovação do DOJ, com conclusão prevista até o fim de 2026. O lucro dos ativos que estão prestes a ser vendidos está incluído no guidance de 2026, como informava a projeção de março.
O Formulário 10-Q do 3T 2026 atualiza esse quadro. A venda de Brazos Valley foi concluída em outubro de 2026 por US$ 860 milhões antes de ajustes de fechamento, e a Constellation espera um ganho de cerca de US$ 250 milhões no quarto trimestre. A venda separada de cinco ativos de geração na PJM (cerca de 4,4 GW, majoritariamente a gás natural, em Delaware e na Pensilvânia) para a LS Power por US$ 5,0 bilhões continua prevista para até o fim de 2026, sujeita a aprovações regulatórias. No mesmo trimestre, a Constellation concordou em comprar da Shell Energy North America a Rhode Island State Energy Center, uma usina de ciclo combinado a gás de 609 MW na ISO New England, por US$ 715 milhões, sujeita a aprovações regulatórias.
No 3T, a frota da Calpine gerou 38.387 GWh, e custos de fusão e integração da Calpine de US$ 73 milhões após impostos (US$ 0,20 por ação) foram excluídos do lucro ajustado. O comunicado cita a contribuição da Calpine como um dos principais fatores do aumento do LPA ajustado, mas não informa um lucro separado da Calpine.
| Componente do crescimento | Pergunta para a administração | Por que importa |
|---|---|---|
| Operações adquiridas | Quanto a Calpine contribuiu em base comparável? | Separa a escala da aquisição da melhora subjacente |
| Operações existentes | Como se saiu a frota original? | Testa a força orgânica do lucro |
| Integração | Quais benefícios já se concretizaram e quais ainda são projeções? | Distingue execução de expectativa |
| Financiamento | Que custo de juros acompanha a contribuição? | Liga os ganhos operacionais ao lucro por ação |
| Desinvestimentos | A venda de Brazos Valley foi concluída e o que sai da conta em 2027? | Evita superestimar a contribuição futura |
Esta tabela é um modelo de análise, não guidance da empresa.
O financiamento é o custo mais claro até agora. A despesa com juros foi de US$ 283 milhões no 2T 2026, contra US$ 118 milhões um ano antes, um aumento de US$ 165 milhões em um único trimestre. A dívida de longo prazo não circulante subiu de US$ 7,25 bilhões no fim de 2025 para US$ 19,11 bilhões em 30 de junho de 2026. No 3T 2026, a despesa líquida com juros foi de US$ 217 milhões, contra US$ 134 milhões um ano antes, e a dívida de longo prazo era de US$ 19,04 bilhões em 30 de setembro, com US$ 3,99 bilhões em empréstimos de curto prazo.
Os contratos de energia para IA: o que está assinado e quando começa
Os acordos da Constellation com empresas de tecnologia sustentam a tese de demanda, mas são acordos de tipos diferentes e começam em momentos diferentes. O rascunho listava quatro deles. Outros dois anúncios da empresa são relevantes para o cronograma:
| Contraparte e anúncio | O que foi assinado | Quando contribui |
|---|---|---|
| Microsoft, 20 de set. de 2024 | PPA (contrato de compra de energia de longo prazo) de 20 anos que viabiliza o reinício da Unidade 1 de Three Mile Island como Crane Clean Energy Center, cerca de 835 MW | A empresa espera que Crane esteja pronta para operar em 2027 |
| Meta, 3 de jun. de 2025 | PPA de 20 anos para toda a produção do Clinton Clean Energy Center (1.121 MW), mais um aumento de potência de 30 MW | As entregas começam em junho de 2027 |
| Walmart e outros, 2T 2026 | Cerca de 920 MW em PPAs nucleares de 15 a 20 anos, incluindo 176 MW com o Walmart que viabilizam um aumento de potência de 30 MW em Dresden | Os contratos começam entre 2029 e 2032 |
| Amazon, 30 de set. de 2026 | Acordo de 20 anos para 690 MW em Calvert Cliffs, incluindo um aumento de potência de 190 MW; mais de US$ 3 bilhões em investimentos | Nova capacidade em operação de 2030 a 2032 |
| Google, 6 de out. de 2026 | PPA de 20 anos para 890 MW de nova capacidade vinda de aumentos de potência em 11 unidades; mais de US$ 4,3 bilhões em investimentos; além de um acordo de fornecimento separado, de 15 anos, para 2.700 MW da frota existente na PJM | Primeiro aumento de potência previsto até 2028 |
| Departamento de Energia dos EUA (DOE), 27 de out. de 2026 | Compromisso condicional de empréstimo de até US$ 5 bilhões para aumentos de potência em usinas selecionadas; prazo de 30 anos a 0,375% acima de títulos do Tesouro comparáveis | Não é definitivo; sujeito a um contrato de empréstimo |
| Primeiro cliente do Peak+ (não identificado), balanço do 3T 2026 | Acordo de 20 anos para 270 MW de energia, capacidade e atributos vinculados a unidades da frota nuclear existente | Começa em 2028 |
Fontes: comunicados à imprensa e de resultados da Constellation; anúncios da empresa sobre Amazon, Google e o compromisso do DOE. O número de capacidade da Meta é do anúncio de 3 de junho de 2025.
Os números de capacidade não podem simplesmente ser somados como nova oferta. Os 1.121 MW de Clinton e a maior parte do contrato da Amazon são produção já existente vendida a um preço de longo prazo. Os megawatts realmente novos são os aumentos de potência (ampliação da capacidade de reatores já existentes): 890 MW para o Google, 190 MW para a Amazon e 30 MW em Clinton e outros 30 MW em Dresden. A própria Constellation estima os programas do Google e da Amazon em mais de US$ 7 bilhões de investimento para cerca de 1.080 MW.
A apresentação do 3T dimensiona os aumentos de potência contratados em 1.165 MW, com custo de projeto de cerca de US$ 4,3 bilhões, cerca de US$ 3,0 bilhões de capital de crescimento adicional de 2028 a 2032 e US$ 1,3 bilhão já incluído no guidance de investimentos de 2026–2027. Ela ilustra uma possível economia antes de impostos de cerca de US$ 40 milhões por ano com o empréstimo do DOE, caso ele seja concretizado.
Nenhum desses contratos explica os resultados do 3T 2026. O acordo com a Amazon foi anunciado no último dia do trimestre e o do Google depois do fim dele, as entregas de Clinton para a Meta começam em junho de 2027 e a nova capacidade dos aumentos de potência chega a partir de 2028. Na teleconferência, as informações úteis dizem respeito a custo e prazo: como os mais de US$ 7 bilhões serão distribuídos no tempo, quanto o empréstimo do DOE poderia reduzir o custo de financiamento se for concretizado e se o acordo de fornecimento de 2.700 MW com o Google muda o lucro antes da chegada dos aumentos de potência.
A reação da ação mostra o quanto o mercado já deixou para trás os acordos de manchete. A CEG subiu 12,2%, para US$ 300,40, em 6 de outubro, dia do anúncio do Google, depois de tocar US$ 309,80 durante o pregão. Em 6 de novembro, já havia caído 16,8% desde aquele fechamento. O fechamento de 9 de novembro, de US$ 276,09, ainda estava 8,1% abaixo dele. Para a tese mais ampla de nuclear e urânio por trás desses contratos, veja Ações de Nuclear e Urânio 2026: a Aposta no Apagão da IA.
Crane precisa de atualização de marcos, não de mais uma história de demanda
O acordo com a Microsoft financia o reinício da Unidade 1 de Three Mile Island, rebatizada como Crane Clean Energy Center. A página do projeto da Constellation diz que a empresa espera que a usina esteja pronta para operar em 2027. Vários obstáculos já foram superados:
| Marco | Situação | Fonte |
|---|---|---|
| Garantia de empréstimo do DOE | US$ 1 bilhão aprovado | Comunicado de resultados do 4T 2025 (24 de fev. de 2026) |
| Conexão à rede | A FERC aprovou a transferência dos Capacity Interconnection Rights das Unidades 3 e 4 de Eddystone | Comunicado de resultados do 2T 2026 |
| Combustível | A NRC aprovou uma alteração na licença de combustível | Comunicado de resultados do 2T 2026 |
| Retorno à operação | Previsto para 2027 | Página do projeto da empresa |
As perguntas para 9 de novembro são sobre cronograma e custo. 2027 continua sendo a data? Que aprovações ainda faltam? A estimativa de investimento mudou? Um cronograma reafirmado com avanços concretos valeria mais do que outra declaração genérica sobre a demanda por energia confiável. O comunicado de resultados do 3T não atualizou o cronograma de Crane; o 10-Q do 3T ainda descreve a reativação como sujeita a aprovações regulatórias, incluindo a revisão de segurança e ambiental da NRC.
A PJM sustenta a tese de escassez, com limites
A PJM, operadora da rede de 13 estados e de Washington, D.C., realiza o leilão de capacidade que define boa parte do preço recebido pelas usinas da Constellation no Meio-Atlântico e no Meio-Oeste. Em 14 de julho de 2026, a PJM anunciou os resultados do seu Base Residual Auction 2028/2029:
| Indicador | Leilão 2028/2029 |
|---|---|
| Preço de equilíbrio | US$ 325/MW-day, o teto aprovado pela FERC, 2,5% abaixo dos US$ 333,44 do leilão anterior |
| Déficit em relação ao requisito de confiabilidade | 6.831 MW |
| Valor total contratado | US$ 16,4 bilhões |
| Déficit do leilão anterior (2027/2028) | Cerca de 6.500 MW |
Fonte: PJM Inside Lines, 14 de julho de 2026.
Uma rede apertada não significa potencial de alta ilimitado para os preços. O preço bateu no teto, e o teto é mais baixo que o do ano passado. Em 29 de outubro, a PJM protocolou na FERC uma proposta alterada de Reliability Backstop Procurement (contratação emergencial de capacidade de reserva), depois que a FERC havia aceitado em grande parte o plano original em 29 de setembro, mas o suspendera por cinco meses. O plano alterado abre uma janela de ofertas em 1º de março de 2027 e a fecha em 28 de março. Ele busca recursos por até 15 anos, com disposição máxima de pagamento igual a uma média ponderada por MW de US$ 555/MW-day. Os custos recairiam sobre as grandes cargas que causam o déficit, e os megawatts já cobertos por contratos bilaterais seriam descontados da meta.
Trata-se de uma contratação proposta, não de receita contabilizada pela Constellation. As perguntas para a CEG são práticas: quais ativos são elegíveis, quanta capacidade já está comprometida em acordos bilaterais como o do Google e quais anos de entrega importam. Multiplicar o preço de manchete do leilão pela frota inteira não resulta em um número de lucro. O comunicado do 3T mostra, sim, preços de mercado mais altos chegando aos resultados: o preço de referência de capacidade da PJM foi de US$ 329,17/MW-dia no 3T 2026, ante US$ 269,92 um ano antes, e o preço de referência de energia da PJM West teve média de US$ 69,97/MWh, ante US$ 46,77. Para o gargalo de energia para IA mais amplo na região, veja Acordo NextEra-Dominion 2026: Gargalo de 110 GW para IA.
A demonstração de fluxo de caixa é o contrapeso ao LPA ajustado
O 10-Q do primeiro semestre oferece uma visão menos promocional da história de crescimento.
| Indicador (seis meses encerrados em 30 de junho) | 1S 2025 | 1S 2026 |
|---|---|---|
| Lucro líquido (consolidado, incl. participações de não controladores) | US$ 962 mi | US$ 2.111 mi |
| Caixa líquido das atividades operacionais | US$ 1.584 mi | US$ 1.553 mi |
| Investimentos de capital (capex) | US$ 1.573 mi | US$ 2.521 mi |
| Fluxo de caixa operacional menos capex (cálculo nosso) | +US$ 11 mi | −US$ 968 mi |
| Recompras de ações | US$ 400 mi | US$ 1.971 mi |
| Aquisições, líquidas do caixa adquirido | US$ 0 | US$ 2.537 mi |
| Caixa e equivalentes de caixa no fim do período | US$ 1.974 mi | US$ 697 mi |
Fonte: demonstração consolidada dos fluxos de caixa e balanço patrimonial da Constellation Energy Corporation, Formulário 10-Q do 2T 2026 (XBRL), e não a demonstração da subsidiária Generation, apresentada separadamente.
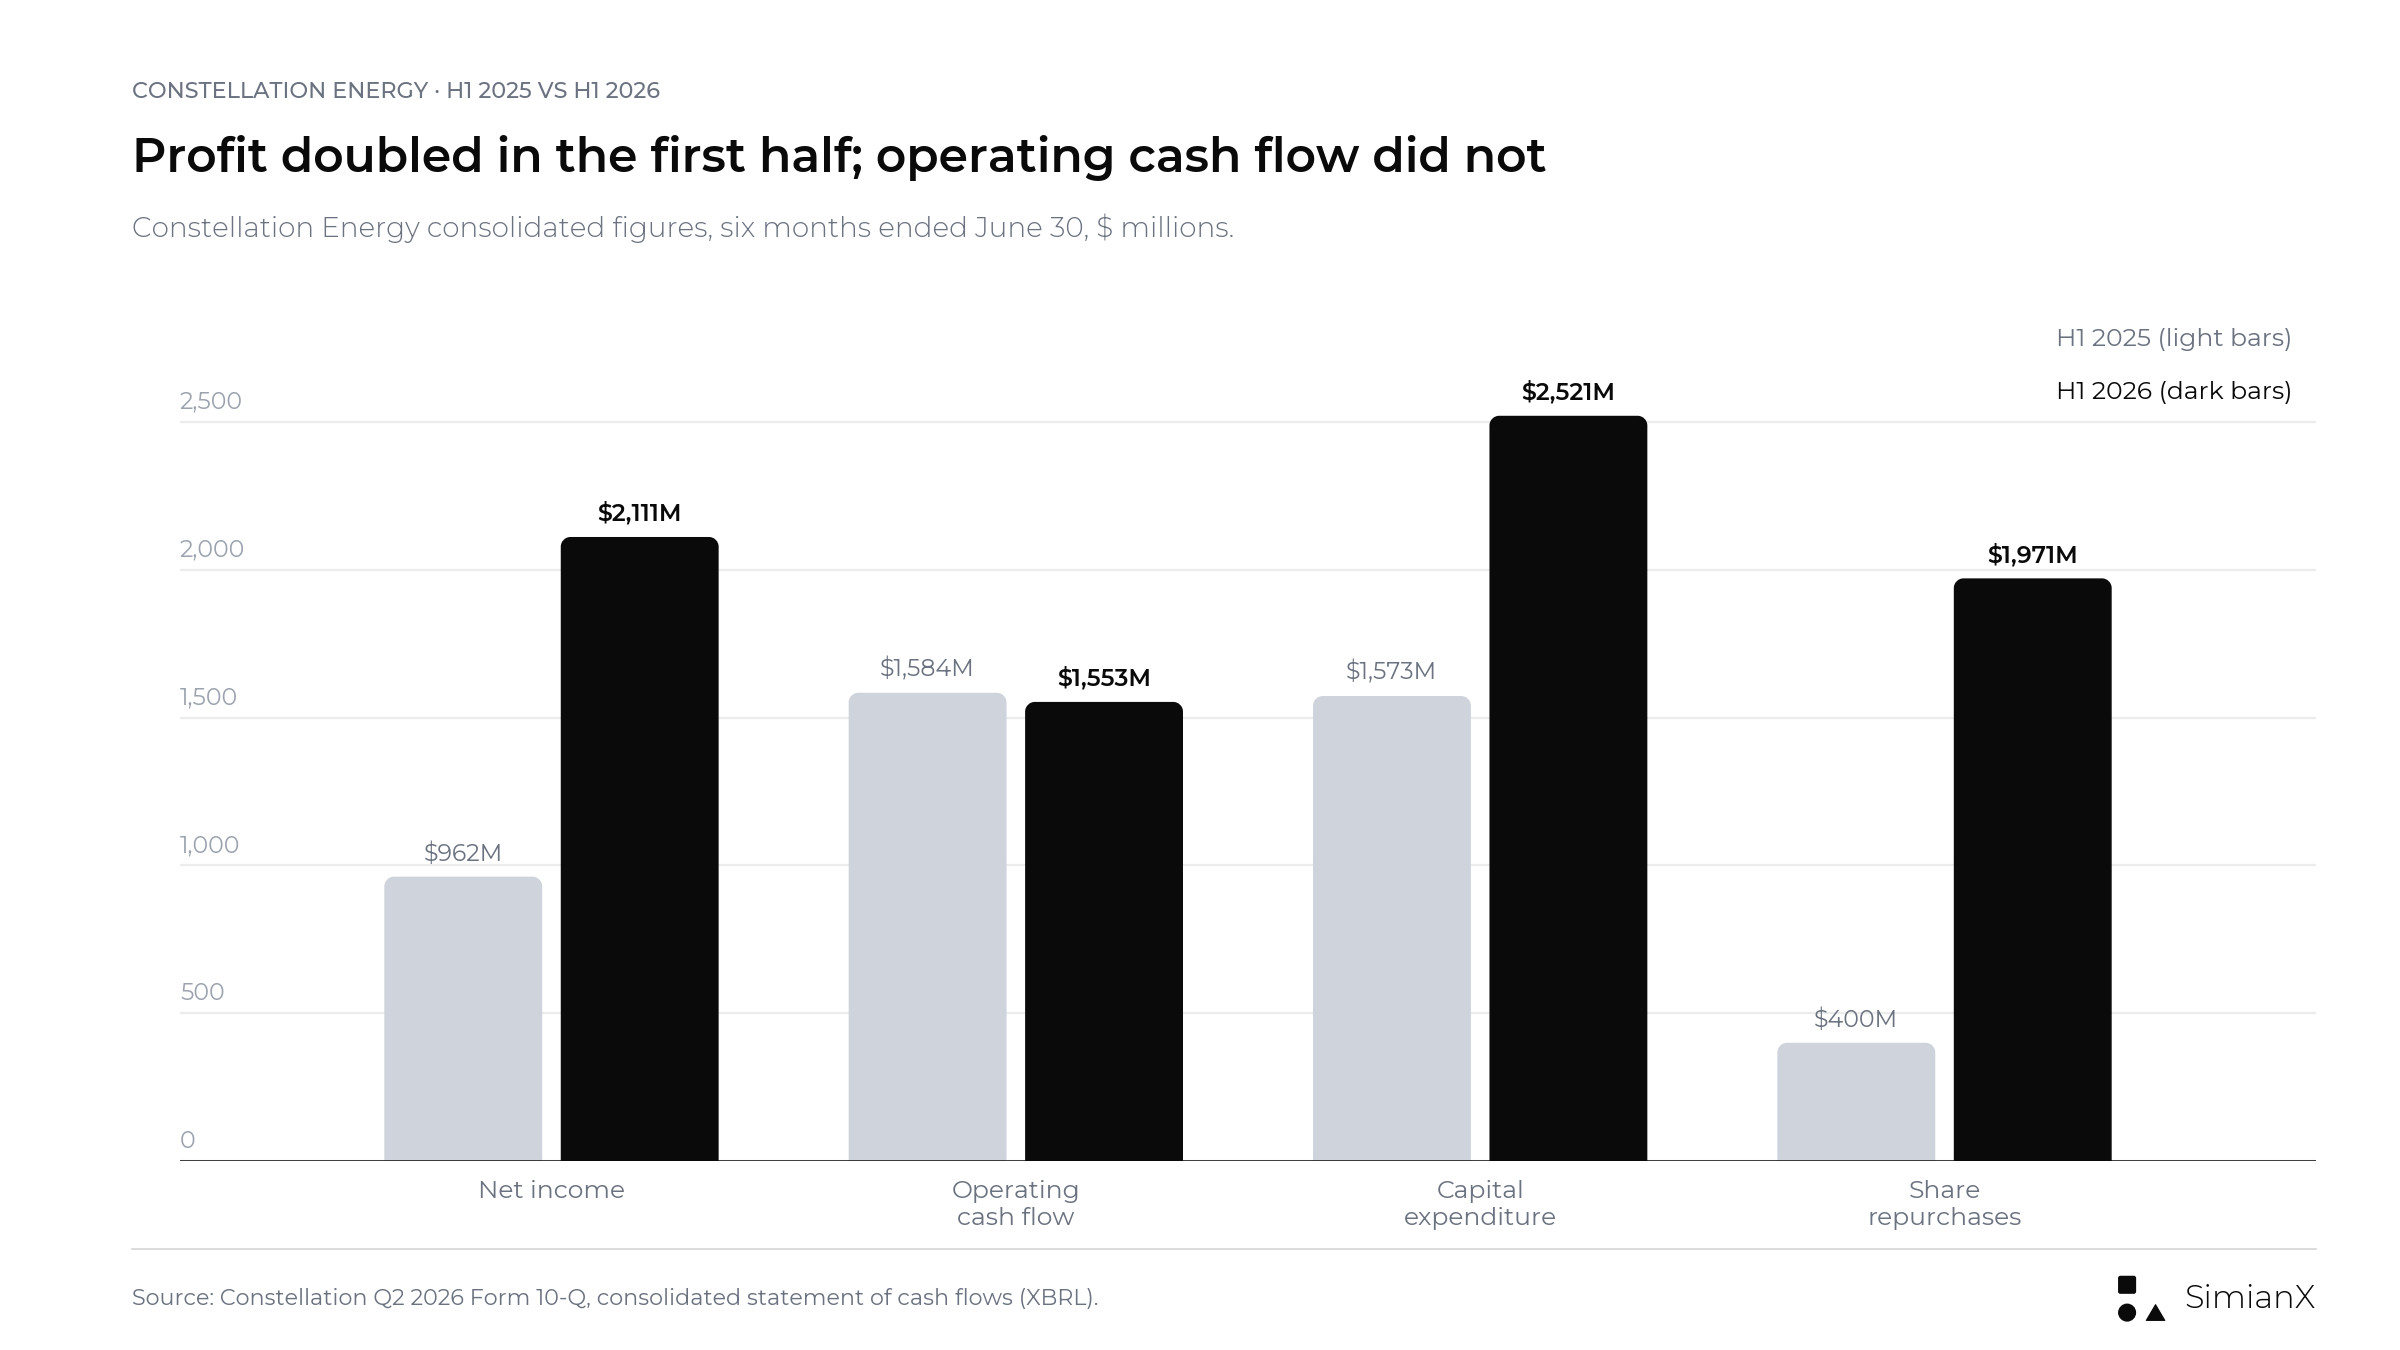
O lucro líquido mais que dobrou no primeiro semestre de 2026. O fluxo de caixa operacional foi um pouco menor, e tanto o capex quanto as recompras subiram fortemente.
Isso não prova que a qualidade do lucro seja ruim. Capital de giro, depósitos de garantias e o calendário dos hedges fazem o fluxo de caixa operacional de uma empresa de energia variar de um trimestre para outro. Mas significa, sim, que o lucro contábil maior ainda não se transformou em mais caixa para investimento e retorno aos acionistas. Com o capex, cerca de US$ 2 bilhões em recompras e o pagamento em dinheiro da Calpine no mesmo semestre, o caixa caiu de US$ 3,64 bilhões no fim de 2025 para US$ 697 milhões.
Os números de nove meses do comunicado do 3T mostram o terceiro trimestre fechando boa parte dessa diferença:
| Indicador (nove meses até 30 de setembro) | 2025 | 2026 |
|---|---|---|
| Caixa líquido das atividades operacionais | US$ 3.432 mi | US$ 4.979 mi |
| Capex | US$ 1.963 mi | US$ 3.461 mi |
| Fluxo de caixa operacional menos capex (cálculo nosso) | +US$ 1.469 mi | +US$ 1.518 mi |
| Recompras de ações | US$ 400 mi | US$ 3.001 mi |
| Caixa e equivalentes no fim do período | US$ 4.091 mi (incl. restrito) | US$ 603 mi (US$ 1.009 mi incl. restrito) |
Fonte: comunicado de resultados do 3T 2026 da Constellation, demonstrações consolidadas dos fluxos de caixa e balanço patrimonial. Números apenas do 3T por subtração (cálculo nosso): fluxo de caixa operacional de cerca de US$ 3,43 bilhões, capex de cerca de US$ 0,94 bilhão e recompras de cerca de US$ 1,03 bilhão.
Para o 3T, a reconciliação a acompanhar era a do fluxo de caixa operacional contra capex, compromissos com projetos, recompras e juros. O fluxo de caixa operacional de cerca de US$ 3,4 bilhões no trimestre cobriu o capex e as recompras, mas o caixa disponível continuou caindo enquanto a empresa recorria a empréstimos de curto prazo. As métricas de fluxo de caixa da própria empresa podem ser úteis, mas suas exclusões precisam estar visíveis. Para ver como as empresas do outro lado desses contratos estão financiando a expansão de energia, veja Capex de IA 2026: big techs gastam 96% do fluxo de caixa.
As recompras devem ser avaliadas junto com as necessidades de financiamento
Na projeção de 31 de março, a Constellation elevou sua autorização total disponível para recompra de ações para US$ 5,0 bilhões e definiu US$ 3,9 bilhões de capex de crescimento para 2026. Na apresentação do 2T, cerca de US$ 2,2 bilhões já haviam sido aplicados em recompras ao longo do ano.
As recompras aumentam o lucro por ação ao reduzir o número de ações, e esse benefício é real. Mas ele precisa ser pesado contra os programas de aumento de potência, o reinício de Crane e a conta de juros mais alta. Uma resposta útil na teleconferência estabeleceria a ordem de prioridade dos usos do caixa:
- Manter a frota confiável.
- Financiar os projetos contratados.
- Preservar o balanço e as classificações de crédito.
- Devolver capital aos acionistas.
A apresentação do 3T atualiza a conta: cerca de US$ 3,0 bilhões em recompras até agora em 2026, cerca de 11 milhões de ações, com cerca de US$ 2,0 bilhões de autorização restante. Ela também reafirma a meta de crescimento anual acima de 20% do LPA base (Base EPS) de 2026 a 2029, uma medida não GAAP da empresa.
A ação CEG antes do balanço
| Indicador | Valor |
|---|---|
| Fechamento, 6 de nov. de 2026 | US$ 249,95 |
| Fechamento recorde | US$ 403,95 (15 de out. de 2025); agora 38,1% abaixo |
| Menor fechamento em 52 semanas | US$ 236,50 (1º de jul. de 2026) |
| Desde o balanço do 2T (fechamento de 6 de ago.: US$ 261,10) | −4,3% |
| Dia do acordo com o Google, 6 de out. de 2026 | +12,2%, para US$ 300,40 (máxima intradiária de US$ 309,80) |
| Desde o fechamento de 6 de out. | −16,8% |
| Semana que antecede o balanço | −6,7% em 4 de nov., −2,5% em 5 de nov., +4,3% em 6 de nov. |
Fonte: fechamentos diários, Polygon.io, conferidos com os fechamentos oficiais da Cboe.
9 de novembro: como a ação CEG reagiu aos resultados do 3T
| Pregão nos EUA | Fechamento da CEG | Variação diária | Variação diária do SPY |
|---|---|---|---|
| 4 de novembro de 2026 | US$ 245,72 | −6,7% | +1,7% |
| 5 de novembro de 2026 | US$ 239,65 | −2,5% | −4,4% |
| 6 de novembro de 2026 | US$ 249,95 | +4,3% | +0,3% |
| 9 de novembro de 2026 (dia do balanço) | US$ 276,09 | +10,5% | +2,4% |
Fonte: fechamentos diários da Polygon.io; o fechamento de 9 de novembro foi conferido com o Yahoo Finance. Variações são cálculo nosso.
Nossos cálculos a partir desses preços:
- Variação no dia do balanço: US$ 276,09 ÷ US$ 249,95 − 1 = +10,5%, contra +2,4% do SPY.
- Trajetória intradiária: a CEG abriu a US$ 260,40 (+4,2%), chegou a US$ 247,00 na mínima, abaixo do fechamento anterior, e a US$ 277,66 na máxima, fechando perto da máxima.
- Versus o fechamento do balanço do 2T, de US$ 261,10 (6 de agosto): +5,7%.
- Versus o fechamento recorde de US$ 403,95 (15 de outubro de 2025): cerca de 31,7% abaixo.
- No ano: −21,8% desde o fechamento de 2025, de US$ 353,27, contra +10,4% do SPY.
Todo o grupo de produtores independentes de energia subiu no mesmo dia: Vistra (VST) +7,3%, Talen Energy (TLN) +7,2% e NRG Energy (NRG) +10,3%; portanto, parte do movimento da CEG foi setorial, e não apenas uma reação ao balanço.
A Constellation não está sozinha. Todo o grupo de produtores independentes de energia ficou atrás do mercado em 2026:
A tabela de desempenho no ano abaixo foi montada antes do balanço, com dados até 6 de novembro.
| Ação | 2026 no ano (até 6 de nov.) |
|---|---|
| Constellation Energy (CEG) | −29,2% |
| Vistra (VST) | −22,6% |
| Talen Energy (TLN) | −9,7% |
| NRG Energy (NRG) | −44,6% |
| ETF do S&P 500 (SPY) | +7,8% |
Fonte: fechamentos diários da Polygon.io, de 31 de dezembro de 2025 a 6 de novembro de 2026; cálculo nosso.
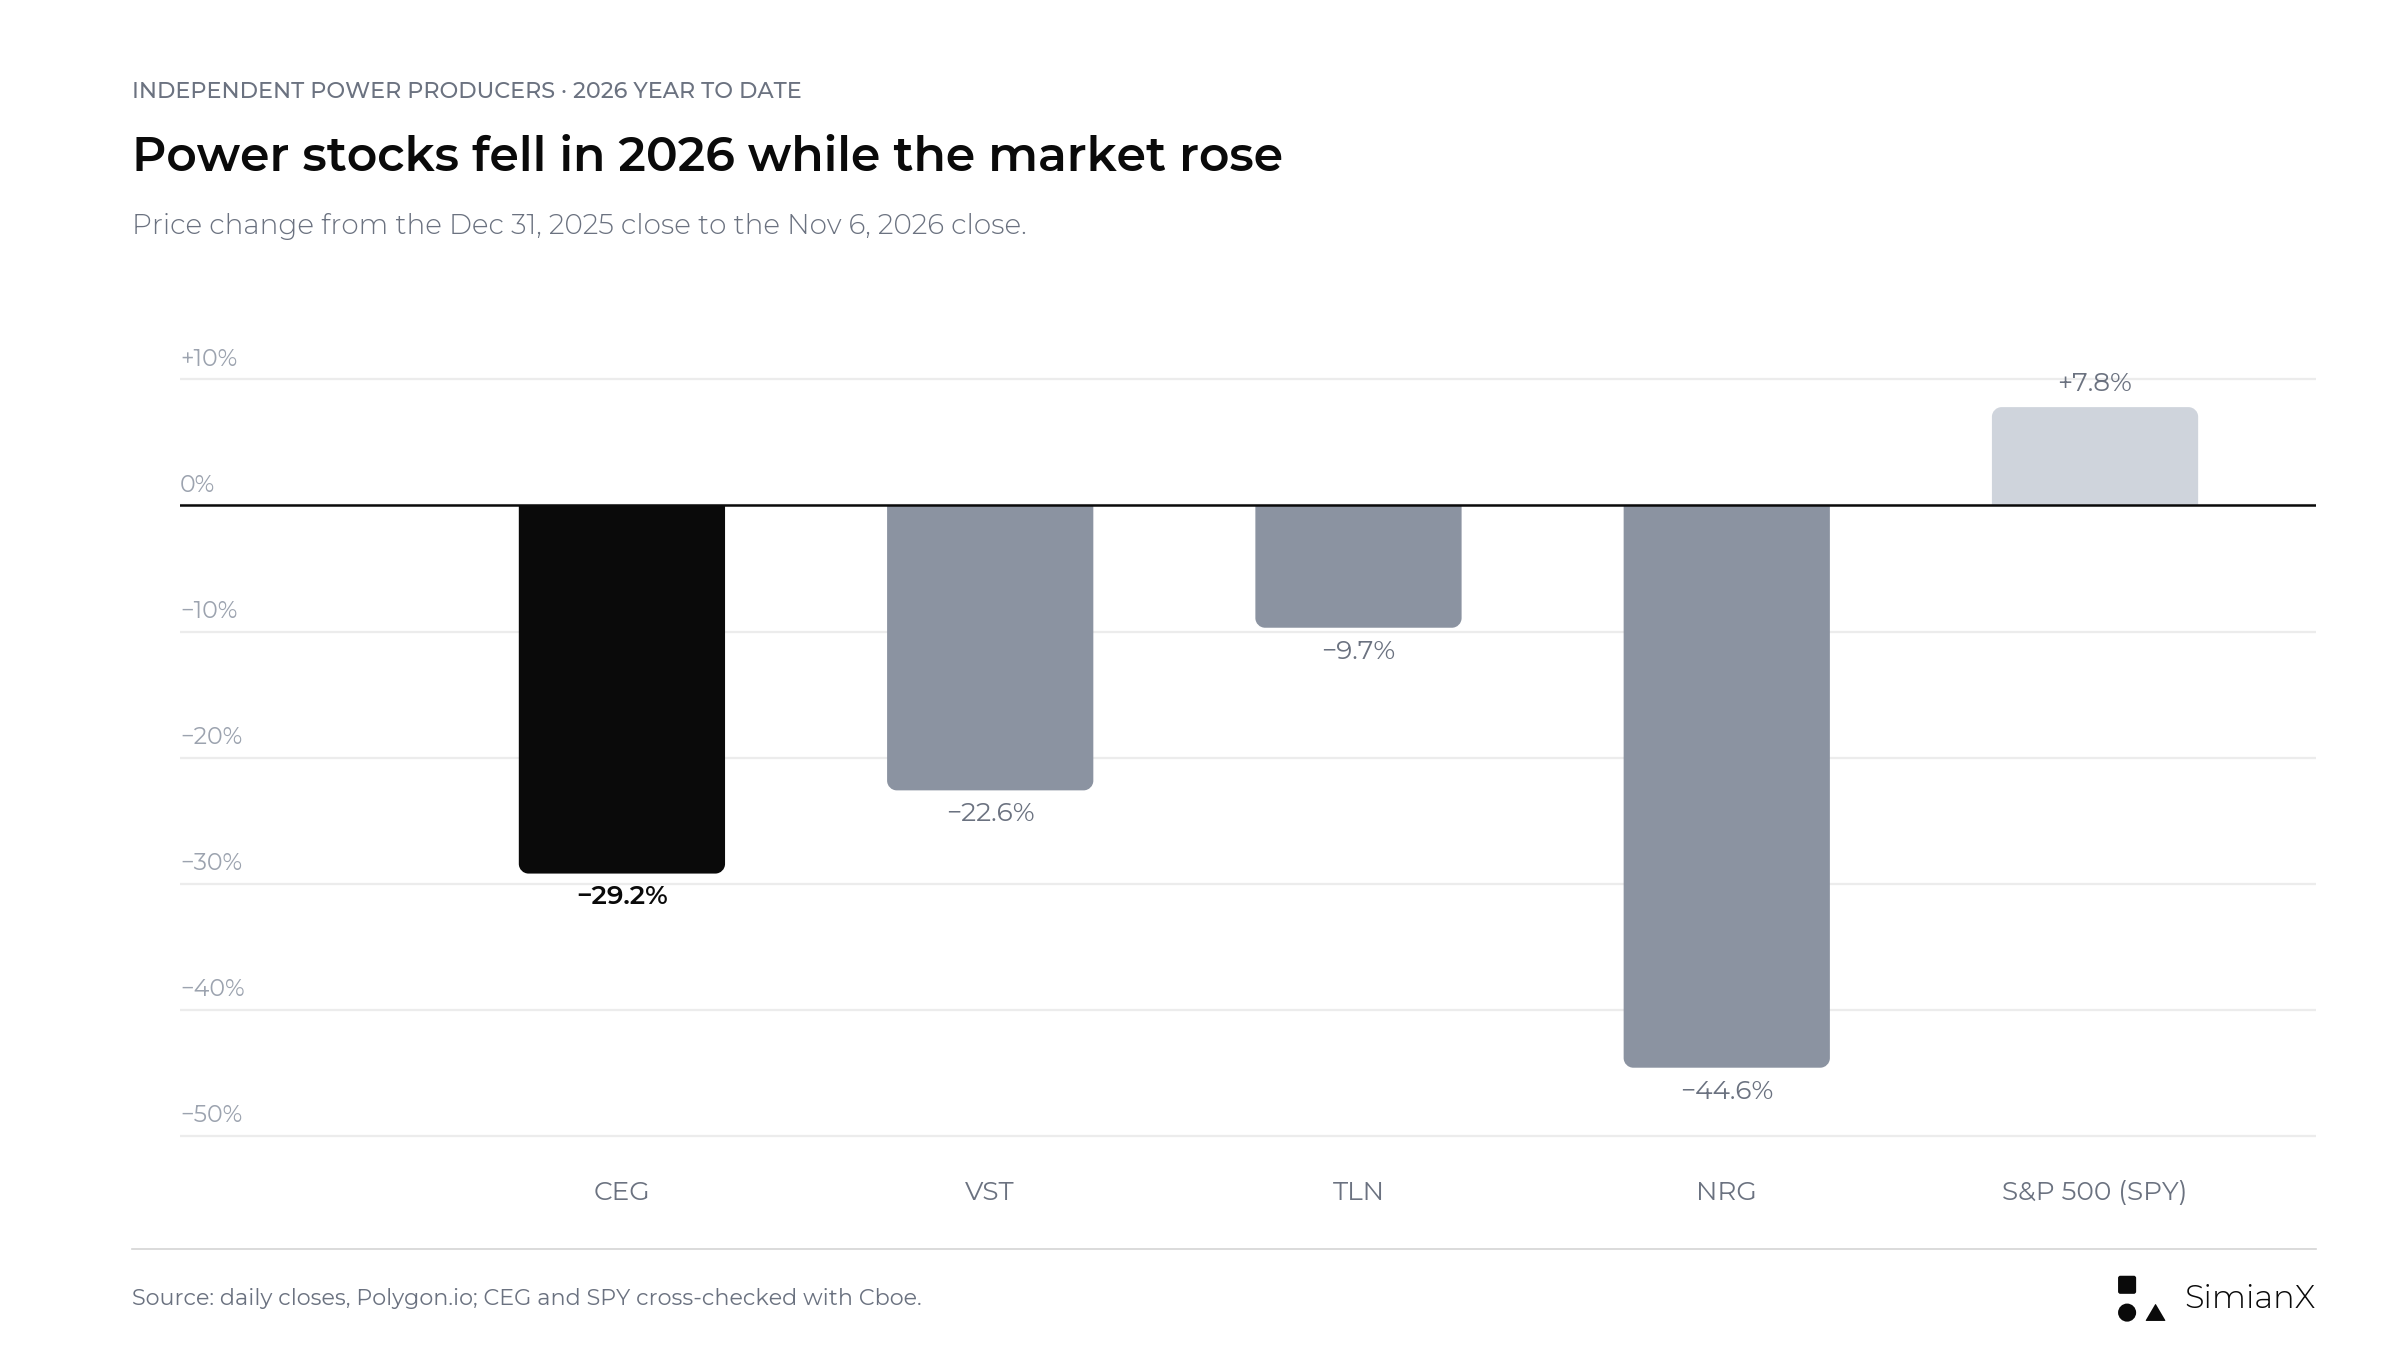
A queda atinge todo o setor, o que aponta tanto para o valuation e as expectativas de preço da energia quanto para notícias das empresas.
A Zacks observou que a CEG é negociada a cerca de 18,7 vezes o lucro projetado para os próximos 12 meses, abaixo da média do seu setor, de 21,5 vezes. Para uma operação relacionada de infraestrutura de energia envolvendo a Vistra, veja Infraestrutura IA KKR Helix: NVDA, VST e energia de IA.
Ação CEG após os resultados: todas as reações desde 2022
A Constellation divulga antes da abertura nos EUA, então a reação abaixo é o fechamento do dia da divulgação comparado ao fechamento anterior.
| Data da divulgação | Trimestre | Fechamento anterior | Fechamento no dia | Variação da CEG | Variação do SPY |
|---|---|---|---|---|---|
| 12 de maio de 2022 | 1T 2022 | US$ 57,37 | US$ 53,47 | −6,8% | −0,1% |
| 4 de ago. de 2022 | 2T 2022 | US$ 67,17 | US$ 67,46 | +0,4% | −0,1% |
| 8 de nov. de 2022 | 3T 2022 | US$ 93,50 | US$ 87,54 | −6,4% | +0,5% |
| 16 de fev. de 2023 | 4T 2022 | US$ 86,01 | US$ 85,63 | −0,4% | −1,4% |
| 4 de maio de 2023 | 1T 2023 | US$ 76,51 | US$ 78,59 | +2,7% | −0,7% |
| 3 de ago. de 2023 | 2T 2023 | US$ 95,55 | US$ 101,14 | +5,9% | −0,3% |
| 6 de nov. de 2023 | 3T 2023 | US$ 117,07 | US$ 124,73 | +6,5% | +0,2% |
| 27 de fev. de 2024 | 4T 2023 | US$ 133,22 | US$ 155,76 | +16,9% | +0,2% |
| 9 de maio de 2024 | 1T 2024 | US$ 208,00 | US$ 215,91 | +3,8% | +0,6% |
| 6 de ago. de 2024 | 2T 2024 | US$ 169,97 | US$ 181,04 | +6,5% | +0,9% |
| 4 de nov. de 2024 | 3T 2024 | US$ 258,10 | US$ 225,95 | −12,5% | −0,2% |
| 18 de fev. de 2025 | 4T 2024 | US$ 317,30 | US$ 325,60 | +2,6% | +0,3% |
| 6 de maio de 2025 | 1T 2025 | US$ 248,27 | US$ 273,82 | +10,3% | −0,8% |
| 7 de ago. de 2025 | 2T 2025 | US$ 338,46 | US$ 336,41 | −0,6% | −0,1% |
| 7 de nov. de 2025 | 3T 2025 | US$ 351,30 | US$ 358,39 | +2,0% | +0,1% |
| 24 de fev. de 2026 | 4T 2025 | US$ 293,80 | US$ 312,64 | +6,4% | +0,7% |
| 11 de maio de 2026 | 1T 2026 | US$ 303,63 | US$ 299,69 | −1,3% | +0,2% |
| 6 de ago. de 2026 | 2T 2026 | US$ 265,12 | US$ 261,10 | −1,5% | −0,2% |
| 9 de nov. de 2026 | 3T 2026 | US$ 249,95 | US$ 276,09 | +10,5% | +2,4% |
Fonte: fechamentos diários da Polygon.io, conferidos com a Cboe; datas de divulgação dos arquivamentos do Formulário 8-K da Constellation (Item 2.02). As variações são cálculo nosso.
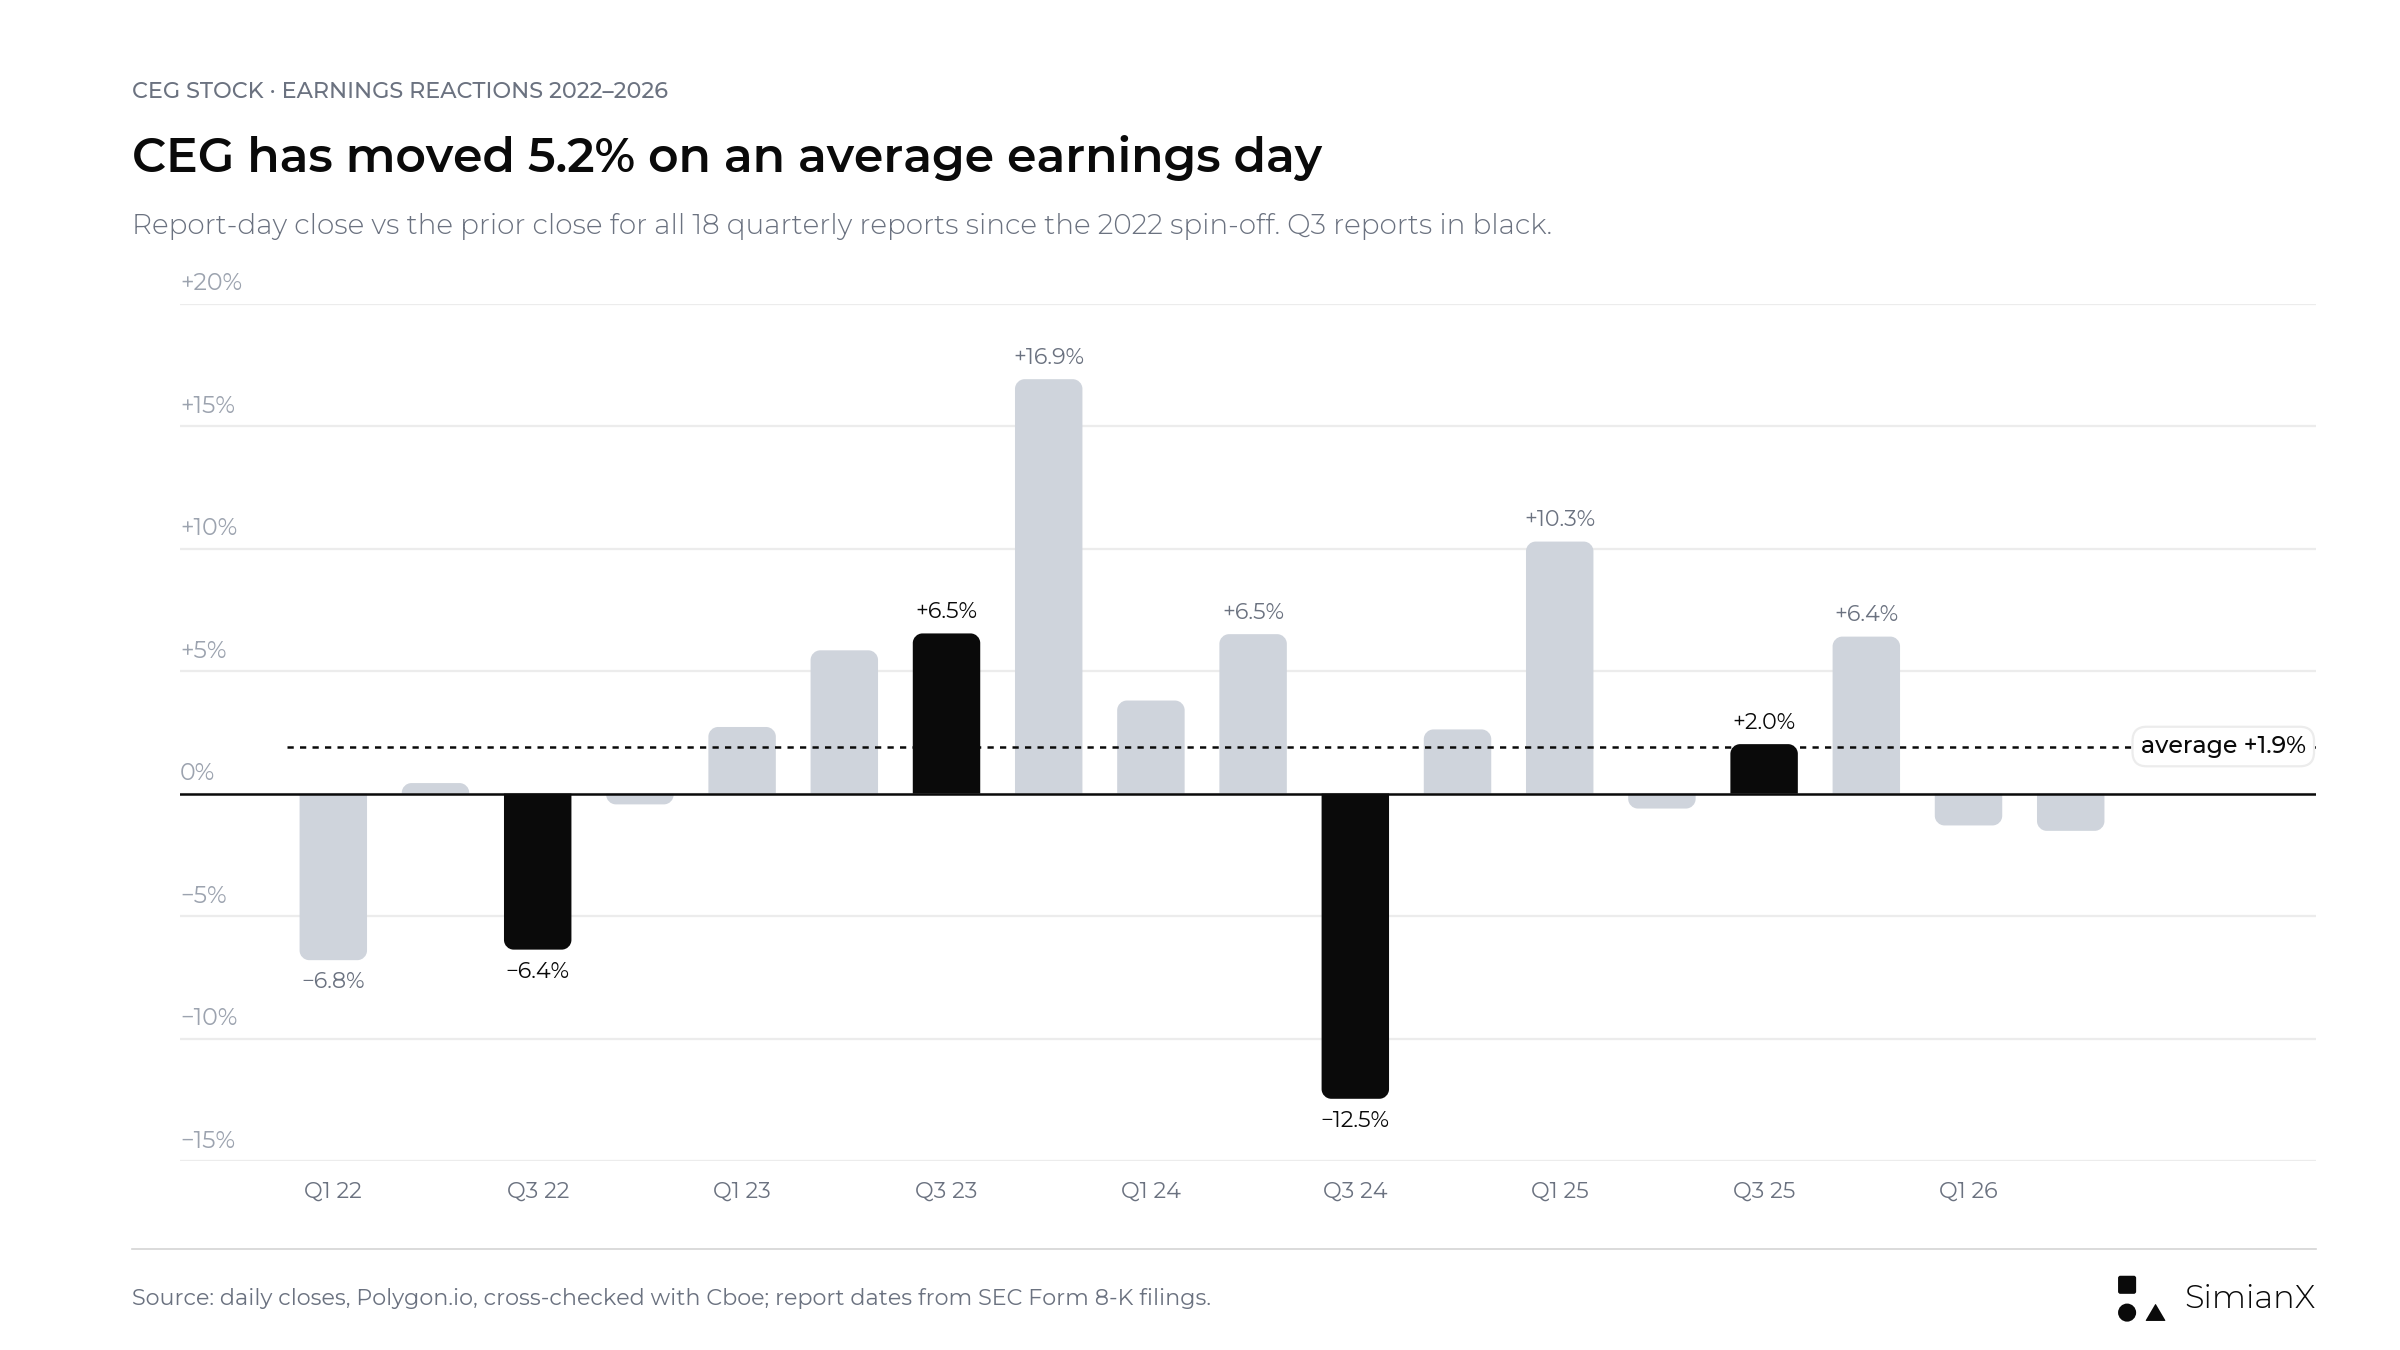
Os balanços do 3T aparecem em preto. O gráfico cobre os 18 balanços anteriores ao 3T 2026. Os maiores movimentos foram +16,9% em fevereiro de 2024 e −12,5% em novembro de 2024; a alta de +10,5% de 9 de novembro de 2026 é agora a segunda maior.
O padrão em números:
- 19 balanços, 12 em alta e 7 em queda. A variação média é de +2,4% e a mediana, de +2,6% (antes do 3T 2026: +1,9% e +2,3% em 18 balanços).
- Tamanho típico: 5,5% em qualquer direção (variação média em valor absoluto), ante 5,2%.
- Os balanços do 3T agora somam três altas e duas quedas, com média de cerca de 0,0%, ante −2,6% antes deste balanço. A pior reação desde a cisão veio em um balanço do 3T: −12,5% em 4 de novembro de 2024, dia em que a Constellation elevou o ponto médio do seu guidance.
- Nos dois últimos balanços, os ganhos se desfizeram ao longo do pregão. Em maio de 2026, a ação abriu 3,8% em alta e fechou em queda de 1,3%. Em agosto de 2026, abriu 4,8% em alta, no dia em que o guidance foi elevado, e fechou em queda de 1,5%. Em 9 de novembro o padrão se rompeu: a CEG abriu 4,2% em alta e fechou com ganho de 10,5%.
Uma faixa elevada ou estreitada não garantiu fechamento em alta. O mercado tem reagido mais à qualidade e à visibilidade do lucro do que ao número de manchete acima do esperado. No 3T 2026, recebeu as duas coisas: uma superação ampla e uma faixa cujo novo piso igualou o antigo teto.
O que tornaria o balanço otimista, misto ou pessimista?
São referências qualitativas, não previsões.
| Cenário | Evidências no comunicado e na teleconferência | Interpretação |
|---|---|---|
| Otimista | 3T perto ou acima de US$ 3,90, fator de capacidade nuclear em torno de 95%, faixa estreitada em US$ 12,00 ou acima, custos e prazos claros para os aumentos de potência | O crescimento fica mais visível e financiável |
| Misto | O LPA supera as estimativas, mas por causa do número de ações ou de margens pontuais, enquanto o fluxo de caixa ou os detalhes dos projetos continuam vagos | O número de manchete melhora mais rápido que a certeza |
| Pessimista | Faixa reduzida em direção a US$ 11,50, impacto contínuo das paradas, juros ou custos de integração da Calpine acima do esperado | Os riscos de execução e de financiamento pesam mais que o otimismo com a demanda |
Um balanço forte não precisa de um novo acordo com um hyperscaler. Operações confiáveis e retornos disciplinados sobre os compromissos já assinados podem valer mais do que outro grande acordo com condições econômicas não divulgadas. Da mesma forma, um trimestre abaixo do esperado exigiria diagnóstico: o calendário de recargas e paradas temporárias são coisas diferentes de uma trajetória de lucro mais baixa no longo prazo.
Como o balanço se saiu: o 3T veio bem acima de US$ 3,90, o fator de capacidade nuclear foi de 97,2% e a faixa foi estreitada acima de US$ 12,00, o que corresponde à coluna otimista. Os custos e prazos dos aumentos de potência também foram detalhados. As ressalvas da coluna mista ainda valem em parte: a elevação foi atribuída ao desempenho comercial superior em um mercado volátil, que a própria estrutura de lucros da empresa classifica como lucro "ampliado" (enhanced), e não como lucro base; a despesa com juros subiu e o caixa disponível continuou caindo.
Checklist do 3T 2026: como veio cada item
- LPA operacional ajustado frente a US$ 3,90: US$ 5,06. O comunicado credita a Calpine, o desempenho comercial e a receita de capacidade, sem um número separado da Calpine; o número de ações (354 milhões) não foi o motor.
- Guidance anual frente a US$ 11,50–US$ 12,50: ponto médio elevado e faixa estreitada para US$ 12,50–US$ 12,80, com ponto médio de US$ 12,65.
- Fator de capacidade nuclear frente a 96,8% no 3T 2025: 97,2%, com 20 dias de paradas para recarga e seis não relacionadas à recarga.
- Calpine: geração de 38.387 GWh no 3T, US$ 73 milhões de custos de fusão e integração após impostos excluídos do lucro ajustado, e venda de Brazos Valley concluída em outubro (10-Q).
- Despesa com juros frente a US$ 134 milhões no 3T 2025: US$ 217 milhões.
- Caixa: fluxo de caixa operacional de nove meses de US$ 4,98 bilhões, capex de US$ 3,46 bilhões e recompras de US$ 3,00 bilhões.
- Projetos: nenhum novo cronograma para Crane no comunicado; aumentos de potência dimensionados em 1.165 MW e cerca de US$ 4,3 bilhões; o empréstimo do DOE continua condicional.
- PJM: nenhuma atualização sobre a contratação de reserva no comunicado; novo acordo Peak+ de 270 MW da frota nuclear existente a partir de 2028.
Perguntas frequentes
Quando a Constellation Energy divulgou os resultados do 3T 2026?
Na segunda-feira, 9 de novembro de 2026, antes da abertura do mercado americano. O comunicado foi enviado à SEC como Anexo 99.1 de um Formulário 8-K, e a teleconferência foi realizada às 9h (horário do Leste dos EUA).
A Constellation Energy superou as estimativas do 3T 2026?
Sim. O LPA operacional ajustado foi de US$ 5,06, contra o consenso de US$ 3,90 da Zacks (em 5 de novembro de 2026), uma superação de 29,7%, e acima dos US$ 3,04 do 3T 2025. A receita foi de US$ 9,55 bilhões, contra um consenso de US$ 8,72 bilhões. O lucro líquido GAAP foi de US$ 5,19 por ação.
Qual é o guidance da Constellation para 2026?
Lucro operacional ajustado de US$ 12,50 a US$ 12,80 por ação, definido em 9 de novembro de 2026. A faixa era de US$ 11,00 a US$ 12,00 em 31 de março e de US$ 11,50 a US$ 12,50 após 6 de agosto. O LPA ajustado de nove meses é de US$ 10,35, o que implica algo entre US$ 2,15 e US$ 2,45 para o quarto trimestre.
Por que a ação CEG disparou em 9 de novembro de 2026?
O LPA ajustado superou o consenso em quase 30%, a faixa anual subiu acima do teto anterior e a produção nuclear foi forte. A CEG fechou a US$ 276,09, alta de 10,5%, em um dia em que o SPY subiu 2,4% e outros produtores independentes de energia avançaram de 7% a 10%.
Como a ação CEG costuma reagir aos resultados?
Nos 19 balanços desde 2022, a ação subiu 12 vezes e caiu 7 vezes no dia da divulgação. A variação média em valor absoluto foi de 5,5%. Nos balanços de maio e agosto de 2026, ela abriu em alta e fechou em queda; no de novembro de 2026, abriu 4,2% em alta e fechou com ganho de 10,5%.
Por que a Calpine complica as comparações com 2025?
A aquisição foi concluída em 7 de janeiro de 2026 e acrescentou cerca de 23 GW, 50 milhões de ações e cerca de US$ 12,6 bilhões em dívida assumida. O crescimento da receita e do lucro em 2026 mistura a contribuição adquirida com o desempenho do negócio original. O desinvestimento de Brazos Valley foi concluído em outubro de 2026, e a venda de cinco usinas da PJM por US$ 5,0 bilhões deve ser concluída até o fim do ano.
Os acordos com o Google e a Amazon aumentam o lucro do 3T 2026?
Não. O acordo com a Amazon foi anunciado em 30 de setembro, último dia do trimestre, e o do Google em 6 de outubro. A nova capacidade dos aumentos de potência chega a partir de 2028, e as entregas de Clinton para a Meta começam em junho de 2027. Os acordos melhoram a visibilidade da receita no longo prazo, mas antes exigem mais de US$ 7 bilhões em investimentos.
Veredito: superação clara e guidance maior; o financiamento é o próximo teste
O balanço do 3T 2026 da Constellation atendeu à versão mais exigente do teste anterior à divulgação: LPA ajustado de US$ 5,06 contra US$ 3,90 esperados, fator de capacidade nuclear de 97,2% e uma faixa para 2026 estreitada para US$ 12,50–US$ 12,80, inteiramente acima do ponto médio de US$ 12,00 que esta página definiu como referência.
Se as empresas de tecnologia querem energia 24 horas por dia já não é a questão; os contratos com Microsoft, Meta, Amazon e Google respondem a isso. O que importa agora é quanto valor sobra para os acionistas depois da integração, do financiamento, do risco de paradas e do programa de investimentos de vários anos. Antes do balanço, com a ação em queda de 29% no ano e o mercado duvidando da metade superior da faixa, a linha do guidance provavelmente pesaria mais do que o número trimestral. Os dois vieram fortes, e a CEG subiu 10,5%. As perguntas em aberto agora são quanto da elevação vem de margem comercial volátil, se o quarto trimestre entrega cerca de US$ 2,30 e como o programa de aumentos de potência, a compra em Rhode Island e as recompras serão financiados com o caixa disponível reduzido a US$ 603 milhões.
Daqui em diante, observe o resultado do 4T frente aos US$ 2,15 a US$ 2,45 implícitos, a conclusão da venda dos ativos da PJM, a disponibilidade nuclear e as necessidades de caixa. Em seguida, avalie se as novas informações tornam os retornos futuros mais visíveis. Para acompanhar a ação e seus arquivamentos depois do balanço, use a página da ação CEG ou a análise de ações com IA da SimianX. Para outro hyperscaler do outro lado desses acordos de energia, veja Fluxo de caixa livre da Alphabet: Q3 2026 e capex de IA.
Este artigo é uma análise financeira, não uma recomendação de investimento personalizada nem uma indicação de compra ou venda de valores mobiliários.
Leitura Relacionada
- Ações de Nuclear e Urânio 2026: a Aposta no Apagão da IA
- Infraestrutura IA KKR Helix: NVDA, VST e energia de IA
- Acordo NextEra-Dominion 2026: Gargalo de 110 GW para IA
- Ações da newcleo (NWCL) após a estreia: de US$ 8,145 a 4,245
- Capex de IA 2026: big techs gastam 96% do fluxo de caixa
- Fluxo de caixa livre da Alphabet: Q3 2026 e capex de IA
- Receita Amazon AWS por trimestre: 2T26 +37% vs capex $54 bi
- Ação Caterpillar 2026: o trade de energia para a IA
Referências
- Constellation: comunicado de resultados do 3T 2026 (Formulário 8-K, Anexo 99.1), 9 de novembro de 2026
- Constellation: apresentação de resultados do 3T 2026 (Formulário 8-K, Anexo 99.2), 9 de novembro de 2026
- Constellation: Formulário 8-K que anuncia os resultados do 3T 2026, 9 de novembro de 2026
- Constellation: Formulário 10-Q do 3T 2026, 9 de novembro de 2026
- Sala de imprensa da Constellation: Constellation Reports Third Quarter 2026 Results, 9 de novembro de 2026
- Yahoo Finance: cotação e histórico de preços da CEG
- Constellation: comunicado de resultados do 2T 2026 (Formulário 8-K, Anexo 99.1), 6 de agosto de 2026
- Constellation: apresentação de resultados do 2T 2026 (Formulário 8-K, Anexo 99.2), 6 de agosto de 2026
- Constellation: Formulário 10-Q do 2T 2026, 6 de agosto de 2026
- Constellation: comunicado de resultados do 1T 2026 (Formulário 8-K, Anexo 99.1), 11 de maio de 2026
- Constellation: perspectivas de negócios e resultados 2026 (Business and Earnings Outlook) (Formulário 8-K, Anexo 99.1), 31 de março de 2026
- Constellation: comunicado de resultados do 4T 2025 (Formulário 8-K, Anexo 99.1), 24 de fevereiro de 2026
- Constellation: Formulário 10-K de 2025, com as informações sobre a aquisição da Calpine, 24 de fevereiro de 2026
- Constellation: comunicado de resultados do 3T 2025 (Formulário 8-K, Anexo 99.1), 7 de novembro de 2025
- Constellation: comunicado de resultados do 2T 2025, com o acordo de Clinton com a Meta (Formulário 8-K, Anexo 99.1), 7 de agosto de 2025
- Constellation: comunicado de resultados do 3T 2024 (Formulário 8-K, Anexo 99.1), 4 de novembro de 2024
- SEC EDGAR: índice de arquivamentos da Constellation Energy Corporation
- Constellation: anúncio do acordo com a Microsoft e do reinício de Crane, 20 de setembro de 2024
- Constellation: página do projeto Crane Clean Energy Center
- Constellation: acordo com a Amazon em Calvert Cliffs, 30 de setembro de 2026
- Constellation: acordo com o Google para 890 MW de nova capacidade nuclear, 6 de outubro de 2026
- Constellation: compromisso condicional de empréstimo do DOE de até US$ 5 bilhões, 27 de outubro de 2026
- Departamento de Energia dos EUA: compromisso de empréstimo de US$ 5 bilhões para aumentos de potência nuclear, 27 de outubro de 2026
- American Nuclear Society: plano do Google e da Constellation de aumento de potência em 11 unidades, 6 de outubro de 2026
- PJM Inside Lines: resultados do leilão de capacidade 2028/2029, 14 de julho de 2026
- PJM Inside Lines: proposta alterada de Reliability Backstop, 29 de outubro de 2026
- Zacks: comprar, manter ou vender Constellation Energy antes dos resultados do 3T?, 5 de novembro de 2026
- Earnings Whispers via Finviz: Constellation enfrenta teste de credibilidade sobre sua projeção elevada para 2026, 2 de novembro de 2026


