 Por Muke
Referência de resultados da ConocoPhillips: LPA, produção, fluxo de caixa e ação COP
A ConocoPhillips divulgou em 5 de novembro lucro ajustado de US$ 3,27 por ação no T3 2026, mais que o dobro dos US$ 1,61 de um ano antes e acima do consenso da Zacks de US$ 2,97 publicado em 29 de outubro. Os preços fizeram o trabalho: a empresa realizou US$ 61,40 por barril de óleo equivalente, 32% a mais que há um ano, enquanto a produção de 2,302 milhões de BOE por dia ainda ficou 4% menor.
Esta página é uma referência de resultados da ConocoPhillips. Ela reúne em uma única tabela sete trimestres de LPA, produção, preços realizados e fluxo de caixa informados pela empresa, compara os resultados do T3 2026 com as estimativas e o guidance e mostra como a ação COP se moveu em cada dia de divulgação. A pergunta que ela tenta responder é a mesma da prévia original: os altos preços do petróleo estão se transformando em geração de caixa duradoura ou apenas em um trimestre forte?
Atualizado em 5 de novembro de 2026 (horário do Pacífico dos EUA), depois que a ConocoPhillips divulgou seus resultados do T3 2026 antes da abertura do mercado americano. Fontes: os comunicados de resultados no Form 8-K e os dados suplementares da empresa, o Form 10-Q do T3 2026, a transcrição da teleconferência de resultados de 6 de agosto, as projeções da EIA e estimativas de analistas datadas. Os preços são fechamentos diários da Polygon.io conferidos com a Cboe. Números informados, estimativas e cálculos próprios estão identificados ao longo do texto. Comentários da teleconferência de 5 de novembro não estão incluídos.
Resultados da ConocoPhillips no T3 2026 em resumo
| Item | T3 2026 | T2 2026 | T3 2025 |
|---|---|---|---|
| LPA ajustado | US$ 3,27 | US$ 3,24 | US$ 1,61 |
| LPA GAAP | US$ 3,34 | US$ 3,23 | US$ 1,38 |
| Lucro líquido | US$ 4.001 mi | US$ 3.931 mi | US$ 1.726 mi |
| Vendas e outras receitas operacionais | US$ 19.435 mi | US$ 19.161 mi | US$ 15.031 mi |
| Produção (MBOED) | 2.302 | 2.248 | 2.399 |
| Preço médio realizado total (US$/BOE) | US$ 61,40 | US$ 62,33 | US$ 46,44 |
| Caixa das operações (CFO) | US$ 7.172 mi | US$ 7.176 mi | US$ 5.366 mi |
| Investimentos de capital e aplicações | US$ 3.133 mi | US$ 3.024 mi | US$ 2.866 mi |
| Fluxo de caixa livre (CFO menos capex) | US$ 4.039 mi | US$ 4.152 mi | US$ 2.500 mi |
| Recompras de ações | US$ 2.401 mi | US$ 2.000 mi | US$ 1.274 mi |
| Dividendos ordinários pagos | US$ 1.007 mi | US$ 1.025 mi | US$ 975 mi |
Fonte: comunicado de resultados do T3 2026 da ConocoPhillips e informações suplementares (Form 8-K, Anexos 99.1 e 99.2). O CFO do T3 2025 é cálculo nosso com a definição da empresa (fluxo de caixa operacional excluindo as variações líquidas de capital de giro: US$ 5.878 mi − US$ 512 mi). O fluxo de caixa livre segue a definição da empresa: CFO menos investimentos de capital e aplicações.
O LPA GAAP ficou acima do LPA ajustado neste trimestre por causa de um benefício fiscal de US$ 126 milhões, vindo principalmente da reversão de uma provisão tributária, que a empresa exclui do lucro ajustado.
Resultados reais vs. expectativas
| Indicador | Esperado | Realizado | Avaliação |
|---|---|---|---|
| LPA ajustado | US$ 2,97 (consenso da Zacks, 29 de outubro) | US$ 3,27 | Superou em cerca de 10% |
| Receita | Cerca de US$ 18,2 bi (consenso da Zacks, 29 de outubro) | US$ 19,4 bi em vendas e outras receitas operacionais | Acima |
| Produção | 2.290 a 2.320 MBOED (guidance da empresa, 6 de agosto) | 2.302 MBOED | Dentro da faixa, 3 MBOED abaixo do ponto médio |
| Retorno de capital em 2026 | 45% do CFO (meta da empresa) | 42,9% do CFO no acumulado do ano (cálculo nosso) | No caminho certo, segundo a empresa |
As estimativas são observações datadas, não guidance da empresa. Outros provedores publicaram números diferentes, então o tamanho da surpresa depende da estimativa usada.
Resultados da ConocoPhillips por trimestre, do T1 2025 ao T3 2026
| Trimestre | LPA ajustado | LPA GAAP | Produção (MBOED) | Preço realizado (US$/BOE) | Brent datado (US$/bbl) | CFO (US$ mi) | Recompras (US$ mi) |
|---|---|---|---|---|---|---|---|
| T1 2025 | US$ 2,09 | US$ 2,23 | 2.389 | US$ 53,34 | US$ 75,66 | 5.467 | 1.500 |
| T2 2025 | US$ 1,42 | US$ 1,56 | 2.391 | US$ 45,77 | US$ 67,82 | 4.721 | 1.222 |
| T3 2025 | US$ 1,61 | US$ 1,38 | 2.399 | US$ 46,44 | US$ 69,07 | 5.366 | 1.274 |
| T4 2025 | US$ 1,02 | US$ 1,17 | 2.320 | US$ 42,46 | US$ 63,69 | 4.318 | 1.022 |
| T1 2026 | US$ 1,89 | US$ 1,78 | 2.309 | US$ 50,36 | US$ 80,61 | 5.387 | 1.006 |
| T2 2026 | US$ 3,24 | US$ 3,23 | 2.248 | US$ 62,33 | US$ 104,52 | 7.176 | 2.000 |
| T3 2026 | US$ 3,27 | US$ 3,34 | 2.302 | US$ 61,40 | US$ 97,00 | 7.172 | 2.401 |
Fontes: comunicados trimestrais de resultados da ConocoPhillips (Form 8-K, Anexo 99.1) para o LPA; informações suplementares do T3 2026 para produção, preços, fluxo de caixa e recompras. CFO = caixa líquido das atividades operacionais menos as variações líquidas de capital de giro, conforme a definição da empresa (cálculo nosso para os trimestres anteriores ao T2 2026).
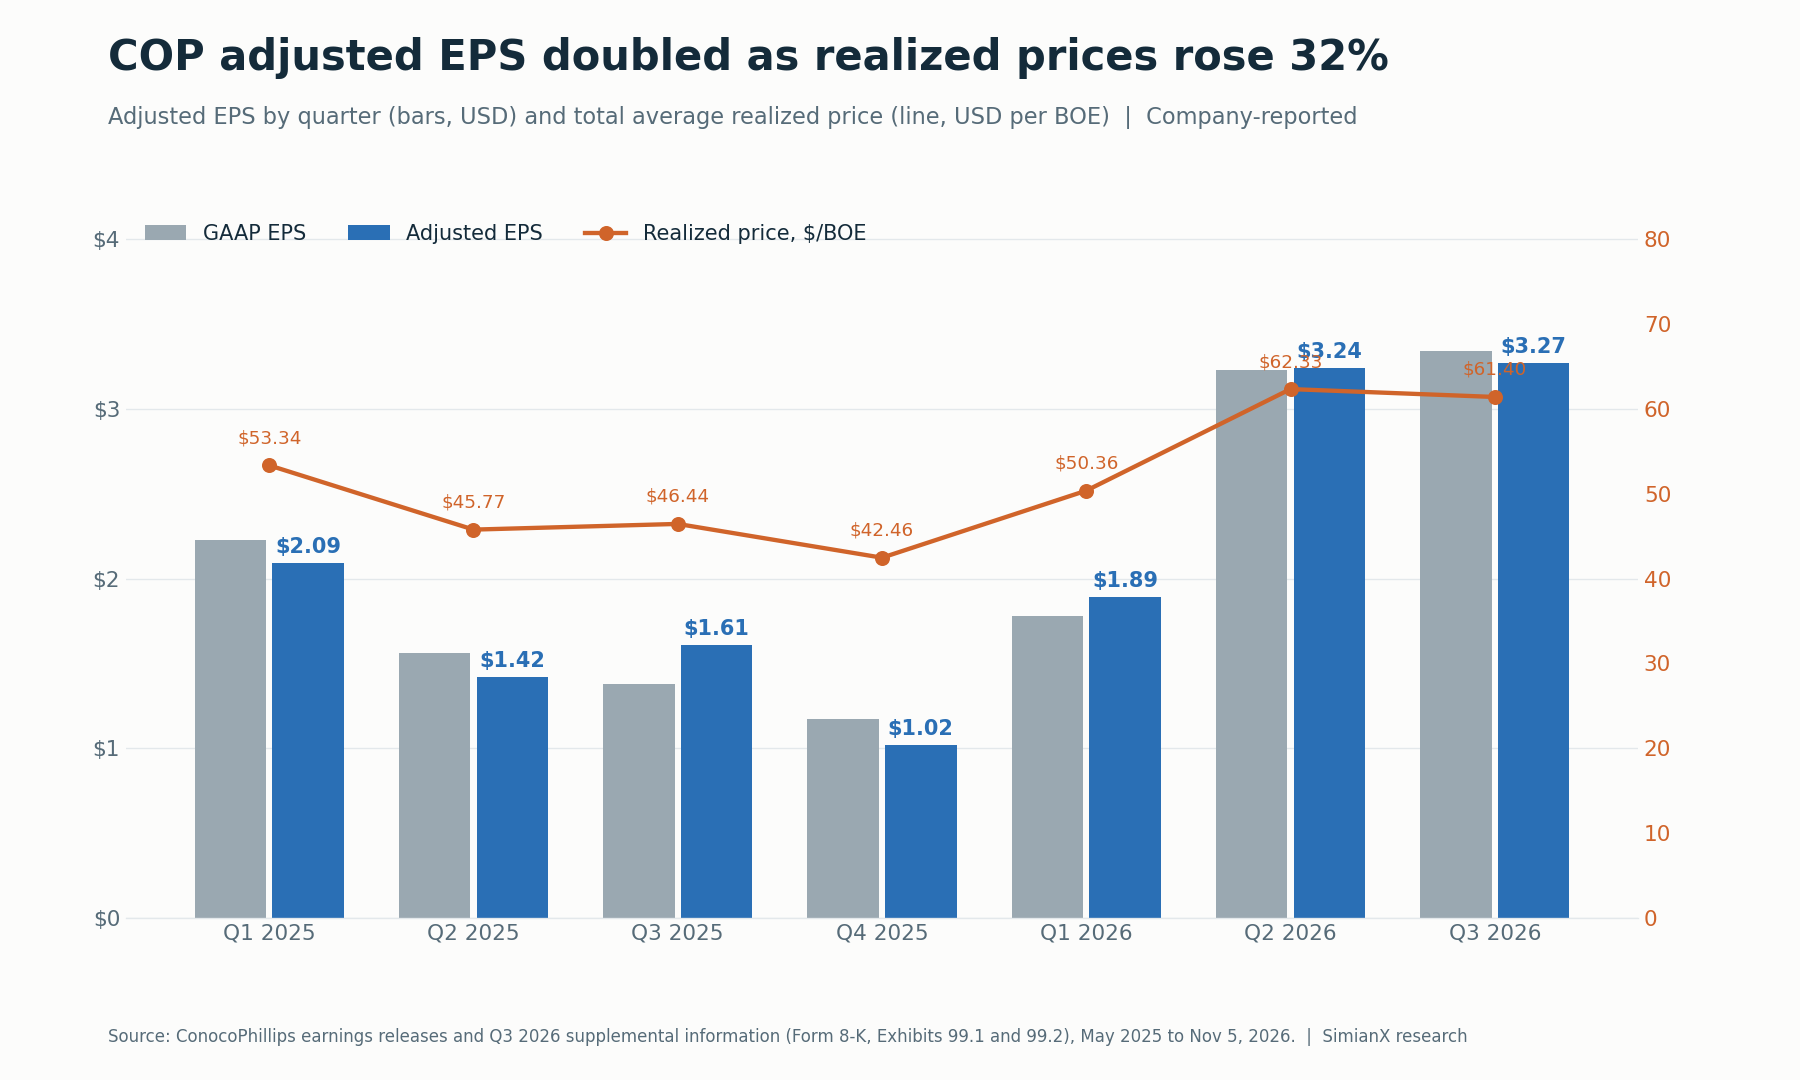
O LPA ajustado acompanha o preço realizado muito mais de perto do que o volume.
Dois padrões se destacam. Primeiro, o LPA praticamente dobrou entre o T4 2025 e o T3 2026 enquanto a produção caía, então esta é uma história de preço, não de crescimento. Segundo, o lucro do T3 2026 se manteve no nível do T2, embora o Brent tenha ficado em média cerca de US$ 7,50 mais barato por barril. Um preço de gás natural mais forte ajudou: o preço realizado do gás subiu para US$ 5,70 por mil pés cúbicos, ante US$ 2,58 no T2, e o preço do petróleo de referência japonês (JCC), que define alguns contratos de GNL da Ásia-Pacífico, saltou para US$ 111,24 por barril, ante US$ 67,14.
Produção: de volta ao guidance, ainda abaixo de 2025
A produção do T3 foi de 2.302 mil barris de óleo equivalente por dia (MBOED), 54 MBOED acima do T2, mas 97 MBOED abaixo do T3 2025. A própria ponte da empresa separa as vendas de ativos da tendência subjacente:
| Ponte de produção | T3 2026 | T3 2025 |
|---|---|---|
| Produção informada (MBOED) | 2.302 | 2.399 |
| Menos: desinvestimentos concluídos | (8) | (65) |
| Produção subjacente pro forma | 2.295 | 2.334 |
| Variação subjacente | −40 MBOED, cerca de −2% |
Fonte: comunicado de resultados do T3 2026, Tabela 3. Os totais podem não fechar por arredondamento.
Assim, cerca de 57 MBOED da queda anual vieram de vendas de ativos não essenciais no Lower 48, incluindo o pacote de US$ 1,7 bilhão concluído em julho, e cerca de 40 MBOED vieram do próprio negócio. A empresa disse que o crescimento orgânico no Lower 48 foi mais do que compensado pelo impacto do conflito no Oriente Médio sobre o Catar e por royalties mais altos em Surmont, no Canadá.
O detalhamento por segmento confirma essa explicação:
- Lower 48: 1.517 MBOED, ante 1.479 no T2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 e Bakken 191 MBOED. A empresa informou eficiência recorde nas completações do Permiano, com 15% mais horas de bombeamento que a média do ano anterior.
- Catar: o gás natural das coligadas, principalmente as joint ventures de GNL do Catar, se recuperou para 1.009 milhões de pés cúbicos por dia, ante 865 no T2, mas ainda ficou abaixo dos 1.226 do T3 2025. Na teleconferência de agosto, a administração disse que Ras Laffan esteve “em grande parte paralisada” durante o T2 e que a projeção para o T3 pressupunha uma retomada gradual.
- Canadá: a produção de betume caiu para 95 mil barris por dia, ante 123 um ano antes, o que reflete os royalties mais altos de Surmont citados pela empresa.
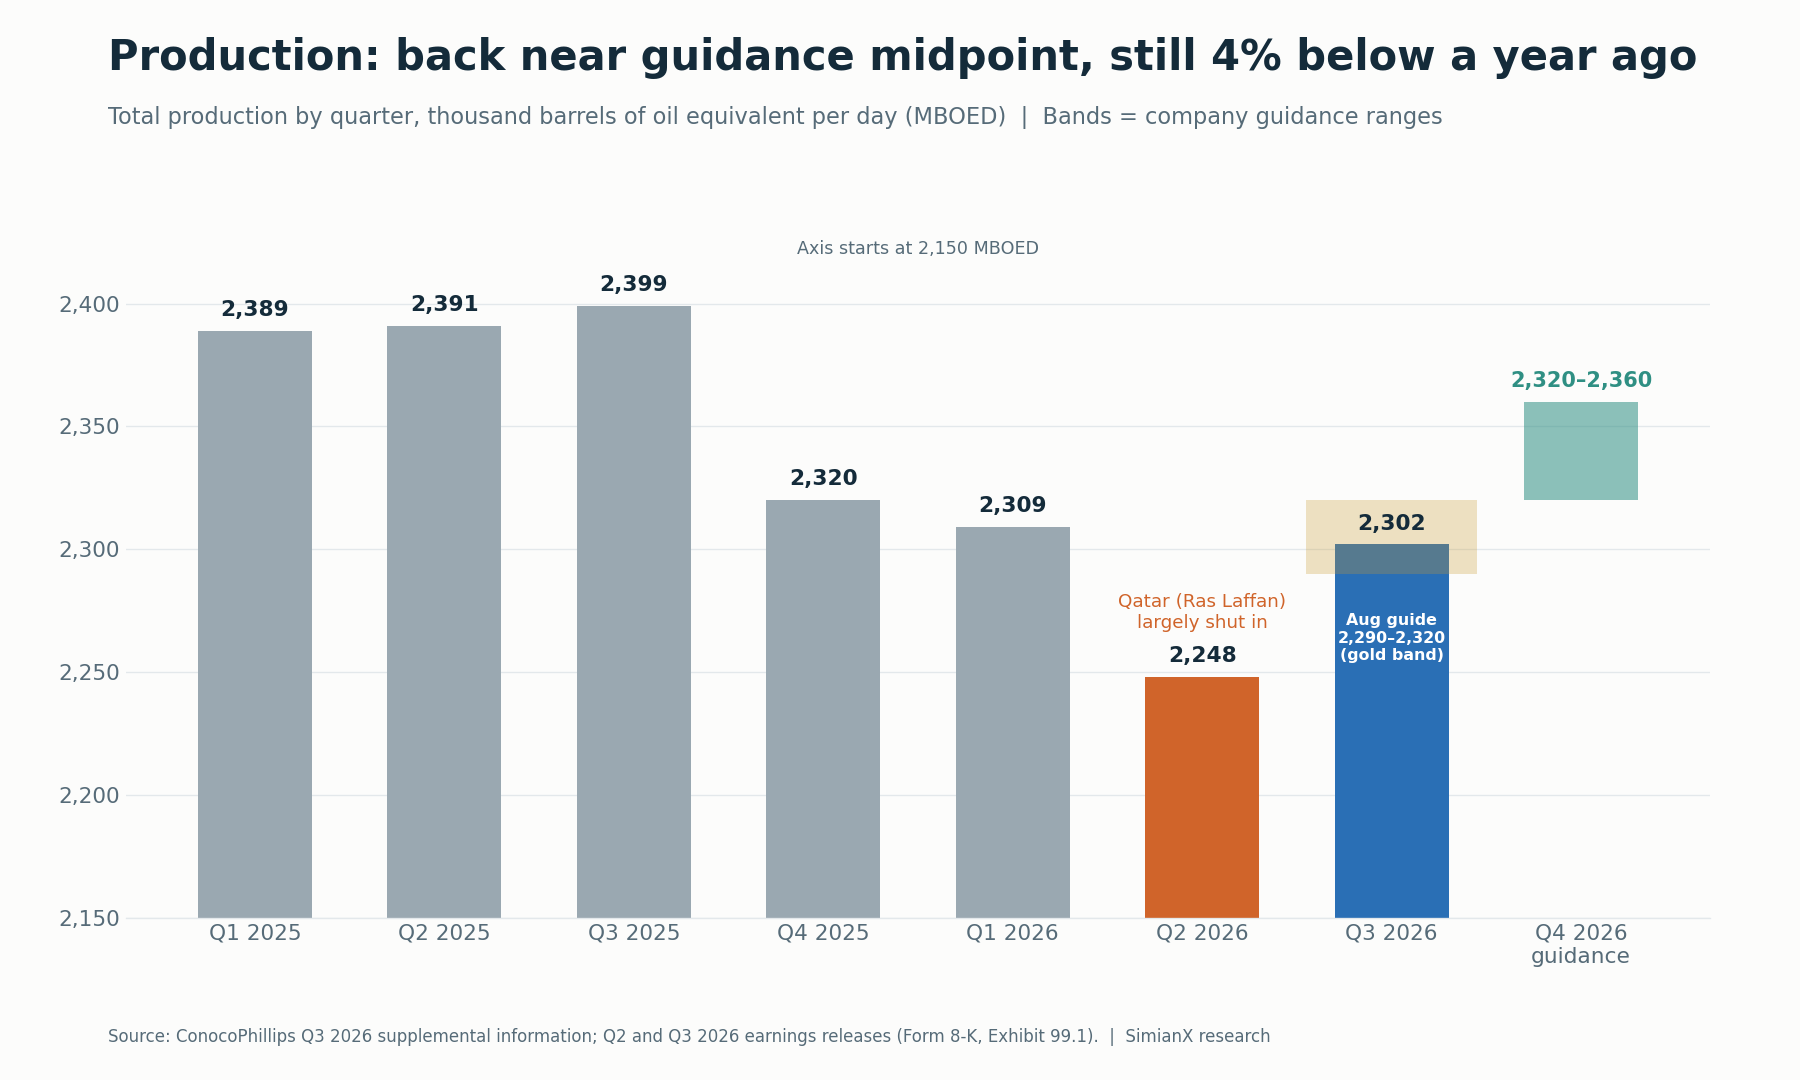
O guidance do T4 2026, de 2,32 a 2,36 milhões de BOE por dia, implica crescimento de cerca de 1,7% no ponto médio.
A projeção de produção para o T4 2026 é de 2,32 a 2,36 milhões de BOE por dia. O guidance anual de investimentos e de custos operacionais ajustados não mudou.
Preços do petróleo e do gás: o T3 não foi o pico
Os preços do trimestre foram altos, mas o quarto trimestre começou ainda mais alto. A ConocoPhillips informou Brent datado médio de US$ 97,00 e WTI de US$ 85,79 no T3. Segundo os dados do FRED para o Brent à vista, a média mensal de outubro de 2026 foi de cerca de US$ 123,93 por barril. Depois, o Brent caiu de US$ 120,15 em 30 de outubro para US$ 107,03 em 3 de novembro.
O Short-Term Energy Outlook da EIA de 6 de outubro oferece um quadro de projeções:
| Indicador de commodity | Número da EIA | Status |
|---|---|---|
| Brent, média de setembro de 2026 | US$ 114 por barril | Realizado |
| Brent, média do T4 2026 | US$ 105 por barril | Projeção |
| Brent, ano de 2026 | US$ 96 por barril | Projeção |
| Brent, ano de 2027 | US$ 84 por barril | Projeção |
Fonte: Administração de Informação de Energia dos EUA (EIA), 6 de outubro de 2026. O próximo STEO está previsto para 10 de novembro de 2026. Projeções não são preços realizados.
A EIA atribui os preços altos às interrupções no Oriente Médio e ao mercado apertado de diesel. Isso afeta a COP em duas direções. Referências elevadas puxam para cima os preços realizados em todo o portfólio. Mas o mesmo conflito também cortou os volumes da COP no Catar. Para o histórico mais longo de como as ações se comportam quando o petróleo dispara, veja Crise do petróleo e bolsa: o S&P 500 a cada choque 1973–2026.
Uma forma prática de ler os próximos trimestres:
- Que preço a ConocoPhillips realmente obteve, por BOE e por produto?
- O que a curva futura indica para o T4 e para 2027?
- Que preço uma avaliação de ciclo completo deve assumir? A projeção da EIA de Brent a US$ 84 em 2027 está bem abaixo do nível do T3.
Fluxo de caixa livre: confira a definição primeiro
A ConocoPhillips divulga duas medidas de caixa, e elas podem divergir. O caixa líquido gerado pelas atividades operacionais em GAAP inclui as oscilações do capital de giro. O caixa das operações (CFO) não GAAP da empresa as exclui. No T3 2026, os dois foram quase idênticos:
| Medida de fluxo de caixa | T3 2026 | Nove meses de 2026 |
|---|---|---|
| Caixa líquido gerado pelas atividades operacionais (GAAP) | US$ 7.195 mi | US$ 18.924 mi |
| Variações líquidas do capital de giro operacional | US$ 23 mi | (US$ 811 mi) |
| Caixa das operações (CFO, não GAAP) | US$ 7.172 mi | US$ 19.735 mi |
| Investimentos de capital e aplicações | (US$ 3.133 mi) | (US$ 9.105 mi) |
| Fluxo de caixa livre (base CFO) | US$ 4.039 mi | US$ 10.630 mi |
| Recursos de desinvestimentos (fora do FCF) | US$ 1.566 mi | US$ 1.756 mi |
Fonte: comunicado de resultados do T3 2026, Tabela 2, e informações suplementares de fluxo de caixa. O CFO e o FCF de nove meses são somas nossas dos números trimestrais.
No primeiro semestre, a diferença foi grande: o fluxo de caixa operacional GAAP foi de US$ 11.729 mi, enquanto o CFO foi de US$ 12.563 mi, porque o capital de giro consumiu caixa. Comparar um número GAAP de um período com um número de CFO de outro pode, portanto, exagerar ou esconder uma tendência.
Os recursos de vendas de ativos também devem ser tratados à parte. Os US$ 1,6 bilhão em recursos de desinvestimentos no T3 reforçaram o balanço, mas são uma entrada pontual, não caixa operacional recorrente.
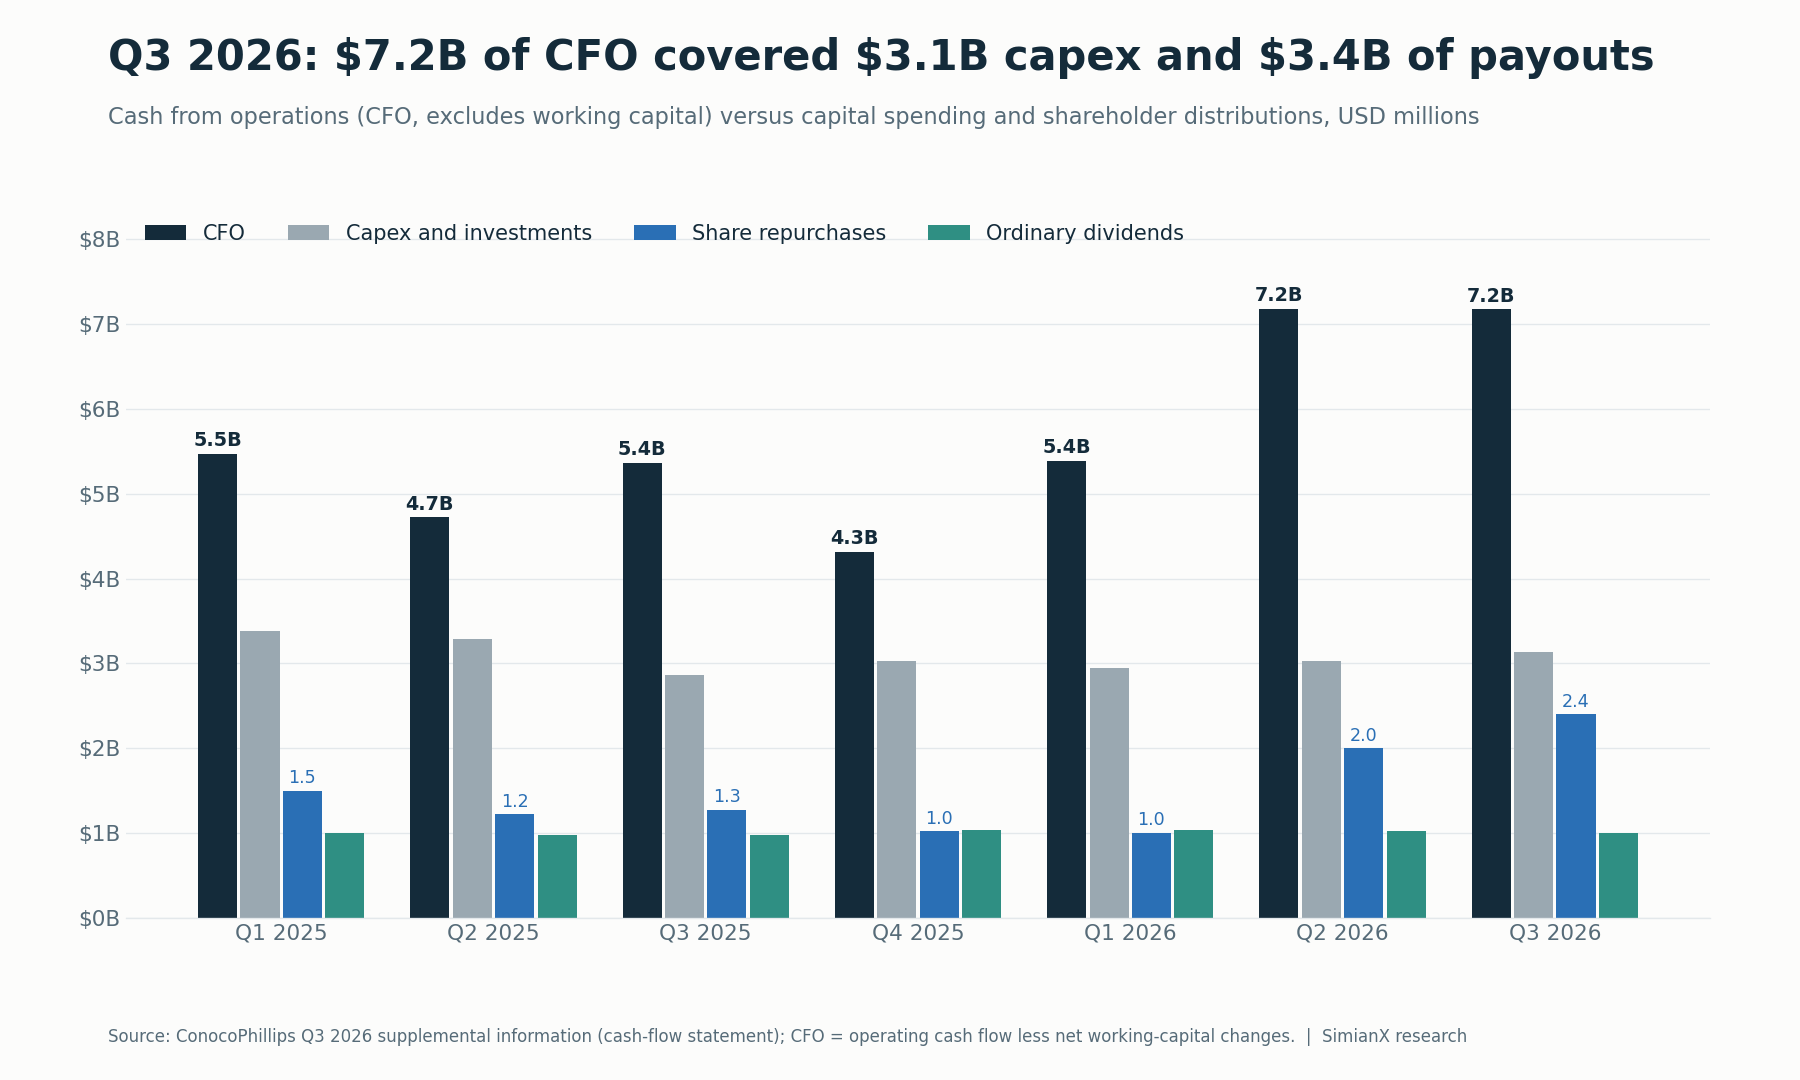
Dois trimestres com CFO de cerca de US$ 7,2 bilhões financiaram ao mesmo tempo um orçamento de investimentos estável e recompras muito maiores.
No fim do trimestre, caixa e aplicações de curto prazo somavam US$ 10,4 bilhões, mais US$ 1,1 bilhão em investimentos de longo prazo, contra uma dívida total de cerca de US$ 23,3 bilhões (US$ 878 mi de curto prazo mais US$ 22.384 mi de longo prazo).
Dividendos e recompras da COP: o aumento de 11% e a meta de 45%
A ConocoPhillips elevou seu dividendo ordinário trimestral em 11%, de US$ 0,84 para US$ 0,93 por ação, a ser pago em 1º de dezembro de 2026 aos acionistas registrados em 16 de novembro. Com base no fechamento de 4 de novembro, de US$ 136,94, a nova taxa anualizada de US$ 3,72 equivale a um dividend yield de cerca de 2,7% (cálculo nosso).
A empresa diz estar no caminho para devolver 45% do CFO aos acionistas em 2026. Nossa conta com os números informados:
| Período | Recompras | Dividendos | Total | CFO | Parcela do CFO |
|---|---|---|---|---|---|
| Primeiro semestre de 2026 | US$ 3.006 mi | US$ 2.057 mi | US$ 5.063 mi | US$ 12.563 mi | 40,3% |
| T3 2026 | US$ 2.401 mi | US$ 1.007 mi | US$ 3.408 mi | US$ 7.172 mi | 47,5% |
| Nove meses de 2026 | US$ 5.407 mi | US$ 3.064 mi | US$ 8.471 mi | US$ 19.735 mi | 42,9% |
Fontes: informações suplementares de fluxo de caixa; os percentuais são cálculos nossos.
Para fechar o ano em 45%, as distribuições do T4 precisariam equivaler a cerca de 45% do CFO do T4 mais aproximadamente US$ 0,4 bilhão (0,45 × US$ 19.735 mi − US$ 8.471 mi ≈ US$ 410 mi). Isso é um cálculo, não um compromisso da empresa: a meta é anual, e o valor em dólares depende do fluxo de caixa do T4.
O Form 10-Q mostra que a recompra se concentrou no fim do trimestre e foi feita a preços crescentes: 5,9 milhões de ações a um preço médio de US$ 112,09 em julho, 5,4 milhões a US$ 125,96 em agosto e 8,0 milhões a US$ 132,39 em setembro. São cerca de 19,3 milhões de ações a uma média próxima de US$ 124 (cálculo nosso). As ações em circulação caíram para 1.182,3 milhões em 30 de setembro, ante 1.201,3 milhões em 30 de junho, uma redução de cerca de 1,6% em um único trimestre. Restavam cerca de US$ 20,3 bilhões na autorização atual.
Willow, GNL e a meta de US$ 7 bilhões de fluxo de caixa livre
A tese de longo prazo da administração se apoia em cerca de US$ 7 bilhões de fluxo de caixa livre adicional até 2029, meta que o novo CEO Andy O’Brien reafirmou no comunicado do T3, acrescentando que “2029 não é o ponto final”. Seus principais componentes:
| Vetor | Situação no T3 2026 | O que verificar em seguida |
|---|---|---|
| Willow (Alasca) | Fabricação dos módulos mais de 75% concluída; primeiro óleo no cronograma para o início de 2029 | Investimento restante e cronograma de comissionamento |
| Referência de custo do projeto | Investimento total do projeto de US$ 8,5 a 9,0 bilhões (atualizado em novembro de 2025) | Qualquer revisão dessa faixa |
| Intensidade de capital | Na teleconferência de agosto, o então CFO O’Brien disse que “o pico de capex de Willow ficou para trás” | Se o capex total realmente cai quando Willow entrar em operação |
| Contratos de compra (offtake) de GNL | Ampliados para 13 MTPA, ante 12 MTPA no T2 | Datas de início, preços e margens de cada contrato |
| Projetos de expansão do North Field no Catar | Em agosto, a administração esperava que qualquer atraso no primeiro gás ou na primeira carga fosse “de meses, não de um ano inteiro” | Datas de partida e confiabilidade das exportações |
Fontes: comunicados de resultados do T3 2026 e do T3 2025; transcrição da teleconferência de resultados de 6 de agosto de 2026.
Há uma distinção fácil de passar despercebida. Offtake de GNL não é produção própria. Um contrato de offtake dá à ConocoPhillips o direito de comprar e comercializar GNL produzido por terceiros. Ele não entra na produção informada. O 10-Q informa que a empresa acrescentou em 2026 cerca de US$ 9 bilhões em obrigações futuras de compra para offtake de GNL, navios e outras capacidades. Esses compromissos podem gerar uma margem de comercialização, mas essa margem depende dos preços dos contratos e dos custos de frete, não da tonelagem anunciada.
Nova liderança e Iraque: questões de alocação de capital
A mudança de liderança entrou em vigor em 1º de setembro de 2026. Segundo o Form 8-K da empresa, Andy O’Brien tornou-se presidente e CEO, Ryan Lance tornou-se presidente executivo do conselho e Kontessa (Konnie) Haynes-Welsh tornou-se vice-presidente sênior e CFO. O T3 2026 foi o primeiro trimestre divulgado pela nova equipe.
A principal oportunidade nova é o Iraque. Em julho, a ConocoPhillips concordou em comprar uma participação direta de 42% em uma joint venture não operada com uma subsidiária da bp que apoia o redesenvolvimento de quatro campos de petróleo em produção na região de Kirkuk. O 10-Q indica um preço de compra de US$ 0,4 bilhão antes de ajustes, incluindo US$ 0,2 bilhão em pagamentos diferidos, com conclusão prevista até o fim de 2026. Uma participação de 42% na joint venture não é o mesmo que 42% de toda a produção dos campos; a economia do negócio depende dos termos do contrato. A empresa também assinou em junho um acordo para aumentar a produção de gás na Síria, que não espera que seja relevante em 2026.
Reação da ação COP a cada divulgação de resultados
A ConocoPhillips divulga antes da abertura do mercado, então a reação é a variação do fechamento anterior até o fechamento do dia da divulgação.
| Resultado | Data da divulgação | Fechamento anterior | Fechamento no dia | Variação |
|---|---|---|---|---|
| T4 2024 | 6 fev 2025 | US$ 100,21 | US$ 99,94 | −0,27% |
| T1 2025 | 8 mai 2025 | US$ 87,71 | US$ 88,82 | +1,27% |
| T2 2025 | 7 ago 2025 | US$ 93,11 | US$ 92,60 | −0,55% |
| T3 2025 | 6 nov 2025 | US$ 87,70 | US$ 85,66 | −2,33% |
| T4 2025 | 5 fev 2026 | US$ 107,59 | US$ 104,98 | −2,43% |
| T1 2026 | 30 abr 2026 | US$ 128,25 | US$ 125,78 | −1,93% |
| T2 2026 | 6 ago 2026 | US$ 115,04 | US$ 116,76 | +1,50% |
| T3 2026 | 5 nov 2026 | US$ 136,94 | US$ 135,46 | −1,08% |
Fonte: fechamentos diários da Polygon.io, conferidos com a Cboe. As variações são cálculos nossos.
Nas oito divulgações, a COP caiu em seis dias de resultado, e a variação média foi de cerca de −0,7%. Um LPA forte não tem impulsionado a ação de forma confiável no dia.
O resultado do T3 também veio depois de uma forte alta. A COP fechou em um recorde de US$ 154,03 em 30 de outubro de 2026 e depois caiu 11,1% em três pregões, para US$ 136,94 em 4 de novembro, acompanhando a queda do Brent. Mesmo assim, a ação acumulava alta de 46,3% em 2026 até 4 de novembro, à frente de Exxon Mobil (+40,7%), Chevron (+42,4%), Occidental (+39,4%), EOG Resources (+40,0%) e do ETF de energia XLE (+42,1%). O ETF do S&P 500, SPY, subia 12,4%. O próprio 5 de novembro foi um dia de vendas generalizadas nos EUA: a COP recuou 1,08%, para US$ 135,46, no dia do balanço, enquanto o SPY caiu 4,41%, de modo que a ação resistiu cerca de 3,3 pontos melhor que o mercado (fechamentos da Cboe, conferidos com o Yahoo Finance).
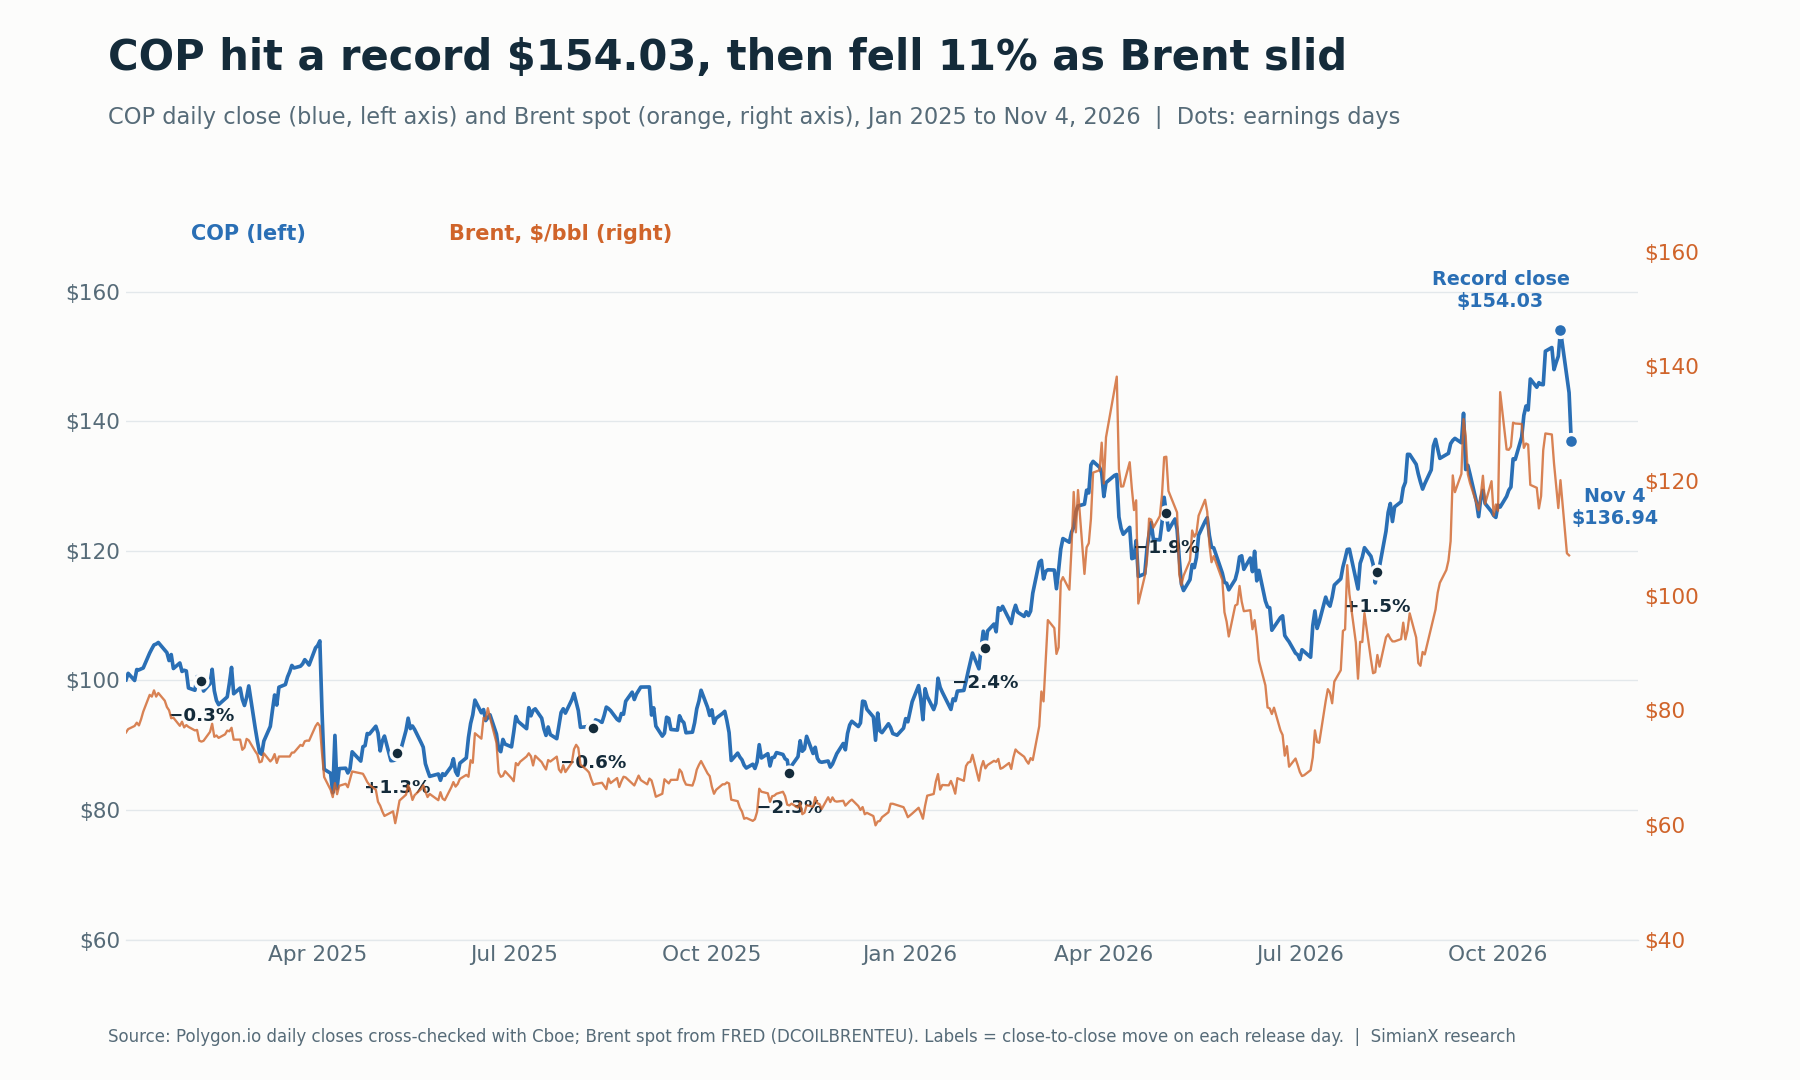
A COP acompanhou o Brent de perto ao longo de 2026, por isso o preço do petróleo pesa mais para a ação do que qualquer resultado acima do esperado.
O desempenho das ações de energia em torno das eleições é tratado em Eleições de 2026 e ações de energia: XOM, CVX e FSLR e em Petróleo após as eleições de meio de mandato: 1986-2022.
O que pode mover a COP depois do balanço?
| Cenário | Sinais a acompanhar | Interpretação para o investidor |
|---|---|---|
| Cenário otimista | Produção do T4 igual ou acima de 2,36 milhões de BOE/d, Catar totalmente restabelecido, preços realizados perto dos níveis de outubro, distribuições acima de 45% do CFO | Geração de caixa forte o bastante para manter tanto o crescimento de 11% do dividendo quanto grandes recompras |
| Cenário-base | Produção dentro do guidance; Brent caminhando para a projeção da EIA de US$ 105 no T4; distribuições perto de 45% | Um bom ano de caixa, sem mudança na tese de longo prazo |
| Cenário pessimista | Brent recuando em direção à projeção da EIA para 2027 de US$ 84, novas interrupções no Oriente Médio, atrasos ou aumento de custos em Willow | Menos caixa distribuível; as recompras encolhem primeiro, porque o dividendo é o compromisso fixo |
São cenários analíticos, não projeções nem probabilidades atribuídas.
Perguntas frequentes
Quando a ConocoPhillips divulgou os resultados do T3 2026?
Na quinta-feira, 5 de novembro de 2026, antes da abertura do mercado americano, com teleconferência às 12h00, horário do Leste dos EUA.
A ConocoPhillips superou as estimativas de resultado do T3 2026?
Sim. O LPA ajustado de US$ 3,27 ficou acima do consenso da Zacks de US$ 2,97 publicado em 29 de outubro, uma surpresa de cerca de 10%. O LPA GAAP foi de US$ 3,34. As estimativas de outros provedores variaram.
Quanto a ConocoPhillips aumentou seu dividendo?
Em 11%, de US$ 0,84 para US$ 0,93 por ação por trimestre, a ser pago em 1º de dezembro de 2026 aos acionistas registrados em 16 de novembro de 2026.
Por que a produção da ConocoPhillips está menor que no ano passado?
Da queda anual de 97 MBOED no T3, cerca de 57 MBOED vieram de vendas de ativos não essenciais no Lower 48. Os 40 MBOED restantes, cerca de 2%, refletem o impacto do conflito no Oriente Médio sobre o Catar e os royalties mais altos de Surmont, compensados em parte pelo crescimento no Lower 48.
Como o petróleo afeta os resultados da ConocoPhillips?
Diretamente. O LPA ajustado subiu de US$ 1,02 no T4 2025 para US$ 3,27 no T3 2026 enquanto a produção caía, porque o preço realizado avançou de US$ 42,46 para US$ 61,40 por BOE. Custos, royalties, impostos e o mix de preços de gás e GNL podem compensar parte do movimento.
Qual é o guidance da ConocoPhillips para o T4 2026?
Produção de 2,32 a 2,36 milhões de BOE por dia. O guidance anual de investimentos e de custos operacionais ajustados não mudou.
Veredito: uma surpresa puxada pelos preços, com mais disciplina de caixa
O T3 2026 da ConocoPhillips foi um resultado claramente acima do esperado, construído sobre preços, não sobre volumes. O trimestre entregou US$ 7,2 bilhões de CFO, US$ 4,0 bilhões de fluxo de caixa livre, uma queda de 1,6% no número de ações e um aumento de 11% no dividendo. A produção ficou dentro do guidance, com o Catar em recuperação.
O teste mais difícil ainda está por vir. O Brent já caiu das máximas de outubro, a EIA espera petróleo a US$ 84 em 2027 e a ação devolveu 11% antes da divulgação. O que vem a seguir para a COP depende de Willow, do portfólio de GNL e de uma menor intensidade de capital conseguirem manter o fluxo de caixa crescendo quando os preços do petróleo forem menos generosos do que em 2026. Para outras referências trimestrais recentes, veja Balanço do McDonald’s: resultados do T3 2026 e comparáveis e Por que a ação da Caterpillar cai? Balanço Q3 2026 e backlog.
Este artigo é pesquisa financeira, não uma recomendação de investimento personalizada nem uma indicação de compra ou venda de valores mobiliários.
Leitura Relacionada
- Crise do petróleo e bolsa: o S&P 500 a cada choque 1973–2026
- Eleições de 2026 e ações de energia: XOM, CVX e FSLR
- Petróleo após as eleições de meio de mandato: 1986-2022
- Volatilidade do Petróleo Sacode Ações US: Mapa Setorial
- Balanço do McDonald’s: resultados do T3 2026 e comparáveis
- Por que a ação da Caterpillar cai? Balanço Q3 2026 e backlog
Referências
- ConocoPhillips: comunicado de resultados do T3 2026 (Form 8-K, Anexo 99.1), 5 de novembro de 2026
- ConocoPhillips: informações suplementares detalhadas do T3 2026 (Form 8-K, Anexo 99.2)
- ConocoPhillips: Form 10-Q do trimestre encerrado em 30 de setembro de 2026
- ConocoPhillips: comunicado de resultados do T2 2026 (Form 8-K, Anexo 99.1), 6 de agosto de 2026
- ConocoPhillips: transcrição da teleconferência de resultados do T2 2026, 6 de agosto de 2026
- ConocoPhillips: sucessão na liderança (Form 8-K, Item 5.02), 6 de agosto de 2026
- ConocoPhillips: comunicado de resultados do T1 2026 (Form 8-K, Anexo 99.1), 30 de abril de 2026
- ConocoPhillips: comunicado de resultados do T4 2025 (Form 8-K, Anexo 99.1), 5 de fevereiro de 2026
- ConocoPhillips: comunicado de resultados do T3 2025 com atualização do custo de Willow, 6 de novembro de 2025
- ConocoPhillips: comunicado de resultados do T2 2025 (Form 8-K, Anexo 99.1), 7 de agosto de 2025
- ConocoPhillips: comunicado de resultados do T1 2025 (Form 8-K, Anexo 99.1), 8 de maio de 2025
- EIA: divulgação do Short-Term Energy Outlook, 6 de outubro de 2026
- EIA: Short-Term Energy Outlook
- FRED: preço à vista do petróleo Brent (DCOILBRENTEU)
- Zacks: prévia dos resultados do T3 da ConocoPhillips, 29 de outubro de 2026
- SEC EDGAR: índice de documentos arquivados pela ConocoPhillips