 Por Muke
Referência de resultados do Airbnb: reservas, receita, fluxo de caixa livre e reação da ação ABNB
O Airbnb divulgou em 5 de novembro uma receita de US$ 4,87 bilhões no T3 2026, alta de 19% em relação a um ano antes, e lucro diluído de US$ 3,16 por ação, acima do consenso da Zacks de US$ 2,89. As noites e assentos reservados cresceram 16%, o ritmo mais rápido em pelo menos 11 trimestres, e o conselho aprovou uma nova autorização de recompra de ações de US$ 12 bilhões. A ABNB fechou o pregão regular a US$ 170,13, em queda de 3,5% num dia em que o S&P 500 recuou 4,4%, e depois foi negociada a US$ 188,84 no after-market (after hours), 11,0% acima desse fechamento.
Esta página é uma referência de resultados do Airbnb. Ela reúne numa única tabela 11 trimestres de reservas, receita, lucro e fluxo de caixa livre divulgados pela empresa, avalia os resultados do T3 2026 em relação às estimativas dos analistas e às próprias projeções (guidance) que a administração deu em agosto, e mostra como a ação ABNB se moveu após cada um dos últimos 13 balanços. A pergunta de fundo é a mesma do rascunho original: o Airbnb está entrando numa fase mais duradoura de crescimento lucrativo, ou o mercado precificou numa única noite um trimestre excepcionalmente bom?
Atualizado em 5 de novembro de 2026 (horário do Pacífico dos EUA), depois que o Airbnb publicou sua carta aos acionistas do T3 2026 após o fechamento do mercado americano. Fontes: as cartas aos acionistas do T2 e do T3 2026 arquivadas no Form 8-K, o Form 10-Q do T3 2026, os comunicados de resultados do T3 2026 da Expedia Group e da Booking Holdings, estimativas datadas de analistas da Zacks e do Investing.com, e preços de fechamento diários da Polygon.io conferidos com a Cboe. O preço do after-market é uma cotação datada, não um fechamento; o pregão regular de 6 de novembro ainda não havia aberto quando esta página foi escrita. Números divulgados, estimativas e nossos próprios cálculos estão identificados ao longo do texto.
Resultados do Airbnb no T3 2026 em resumo
| Item | T3 2026 | T2 2026 | T3 2025 |
|---|---|---|---|
| Receita | US$ 4.869 mi | US$ 3.608 mi | US$ 4.095 mi |
| Crescimento da receita (ex-FX) | 19% (16%) | 17% (13%) | 10% (10%) |
| Noites e assentos reservados | 155,0 mi | 148,3 mi | 133,6 mi |
| Valor bruto de reservas (GBV) | US$ 27,7 bi | US$ 27,2 bi | US$ 22,9 bi |
| Diária média (ADR) | US$ 178,83 | US$ 183,73 | US$ 171,29 |
| Lucro líquido | US$ 1.890 mi | US$ 816 mi | US$ 1.374 mi |
| LPA diluído | US$ 3,16 | US$ 1,37 | US$ 2,21 |
| EBITDA ajustado (margem) | US$ 2.509 mi (52%) | US$ 1.261 mi (35%) | US$ 2.051 mi (50%) |
| Caixa líquido das atividades operacionais | US$ 1.508 mi | US$ 1.270 mi | US$ 1.356 mi |
| Fluxo de caixa livre | US$ 1.426 mi | US$ 1.253 mi | US$ 1.349 mi |
| Recompras de ações | US$ 712 mi | US$ 1,1 bi | US$ 857 mi |
| Take rate implícito (receita ÷ GBV) | 17,6% | 13,3% | 17,9% |
Fonte: carta aos acionistas do Airbnb do T3 2026 (Form 8-K, Exhibit 99.1), carta aos acionistas do T2 2026 e Form 10-Q do T3 2026. O take rate de 17,6% do T3 2026 é o número da empresa; os do T2 2026 e do T3 2025 são cálculo nosso pela mesma definição. O T3 é o trimestre de pico de viagens do Airbnb, por isso deve ser comparado com o T3 2025, e não com o T2.
O lucro líquido subiu 38%, mais rápido que a receita, em parte por um motivo tributário: a provisão para imposto de renda caiu US$ 135 milhões porque o T3 2025 havia carregado uma provisão para avaliação de US$ 213 milhões sobre créditos do imposto mínimo alternativo corporativo (CAMT). O lucro operacional, que exclui esse efeito, subiu 24%, para US$ 2.021 milhões, e a margem operacional se ampliou para 41,5%, ante 39,7%.
Resultados reais vs. expectativas
| Indicador | Esperado | Realizado | Veredito |
|---|---|---|---|
| Receita | US$ 4,75 bi (consenso Zacks, 3 nov.); US$ 4,69 bi a US$ 4,77 bi (projeção da empresa, 6 ago.) | US$ 4,869 bi | Superou a Zacks em 2,5%; 2,1% acima do topo da projeção |
| LPA diluído | US$ 2,89 (consenso Zacks, 3 nov.); US$ 2,85 (Investing.com) | US$ 3,16 | Superou em 9,3% (Zacks) ou 10,9% (Investing.com) |
| Crescimento de noites e assentos reservados | Faixa baixa de dois dígitos (projeção) | 16% | Acima |
| Crescimento do GBV | Em torno de 15% (projeção) | 21% | Acima |
| Take rate implícito | “Relativamente em linha” ano contra ano (projeção) | 17,6%, abaixo de cerca de 17,9% | Abaixo |
| Margem de EBITDA ajustado | Levemente abaixo dos 50% do T3 2025 (projeção) | 52% | Acima |
As estimativas são observações datadas de terceiros, não projeções da empresa. O Airbnb não divulga LPA ajustado, por isso a comparação usa o LPA diluído reportado. Os percentuais de superação são cálculo nosso.
A coluna de projeções é a referência mais útil, porque mede a entrega em relação ao que a própria administração disse em agosto. Quatro dos cinco itens projetados vieram melhores do que o prometido. A única falha, o take rate, é explicada mais abaixo e é sobretudo um efeito de calendário.
Resultados do Airbnb por trimestre, do T1 2024 ao T3 2026
| Trimestre | Noites e assentos reservados | GBV | Receita | Crescimento da receita | Lucro líquido | LPA diluído | EBITDA ajustado | Fluxo de caixa livre |
|---|---|---|---|---|---|---|---|---|
| T1 2024 | 132,6 mi | US$ 22,9 bi | US$ 2.142 mi | 18% | US$ 264 mi | US$ 0,41 | US$ 424 mi | US$ 1.909 mi |
| T2 2024 | 125,1 mi | US$ 21,2 bi | US$ 2.748 mi | 11% | US$ 555 mi | US$ 0,86 | US$ 894 mi | US$ 1.043 mi |
| T3 2024 | 122,8 mi | US$ 20,1 bi | US$ 3.732 mi | 10% | US$ 1.368 mi | US$ 2,13 | US$ 1.958 mi | US$ 1.074 mi |
| T4 2024 | 111,0 mi | US$ 17,6 bi | US$ 2.480 mi | 12% | US$ 461 mi | US$ 0,73 | US$ 765 mi | US$ 458 mi |
| T1 2025 | 143,1 mi | US$ 24,5 bi | US$ 2.272 mi | 6% | US$ 154 mi | US$ 0,24 | US$ 417 mi | US$ 1.781 mi |
| T2 2025 | 134,4 mi | US$ 23,5 bi | US$ 3.096 mi | 13% | US$ 642 mi | US$ 1,03 | US$ 1.043 mi | US$ 962 mi |
| T3 2025 | 133,6 mi | US$ 22,9 bi | US$ 4.095 mi | 10% | US$ 1.374 mi | US$ 2,21 | US$ 2.051 mi | US$ 1.349 mi |
| T4 2025 | 121,9 mi | US$ 20,4 bi | US$ 2.778 mi | 12% | US$ 341 mi | US$ 0,56 | US$ 786 mi | US$ 521 mi |
| T1 2026 | 156,2 mi | US$ 29,2 bi | US$ 2.678 mi | 18% | US$ 160 mi | US$ 0,26 | US$ 519 mi | US$ 1.704 mi |
| T2 2026 | 148,3 mi | US$ 27,2 bi | US$ 3.608 mi | 17% | US$ 816 mi | US$ 1,37 | US$ 1.261 mi | US$ 1.253 mi |
| T3 2026 | 155,0 mi | US$ 27,7 bi | US$ 4.869 mi | 19% | US$ 1.890 mi | US$ 3,16 | US$ 2.509 mi | US$ 1.426 mi |
Fonte: carta aos acionistas do Airbnb do T3 2026, resumo trimestral e reconciliações não GAAP (Form 8-K, Exhibit 99.1). LPA diluído extraído dos arquivos XBRL do Airbnb na SEC; o LPA do T4 é obtido subtraindo do LPA anual o LPA de nove meses. EBITDA ajustado e fluxo de caixa livre são medidas não GAAP definidas pela empresa.
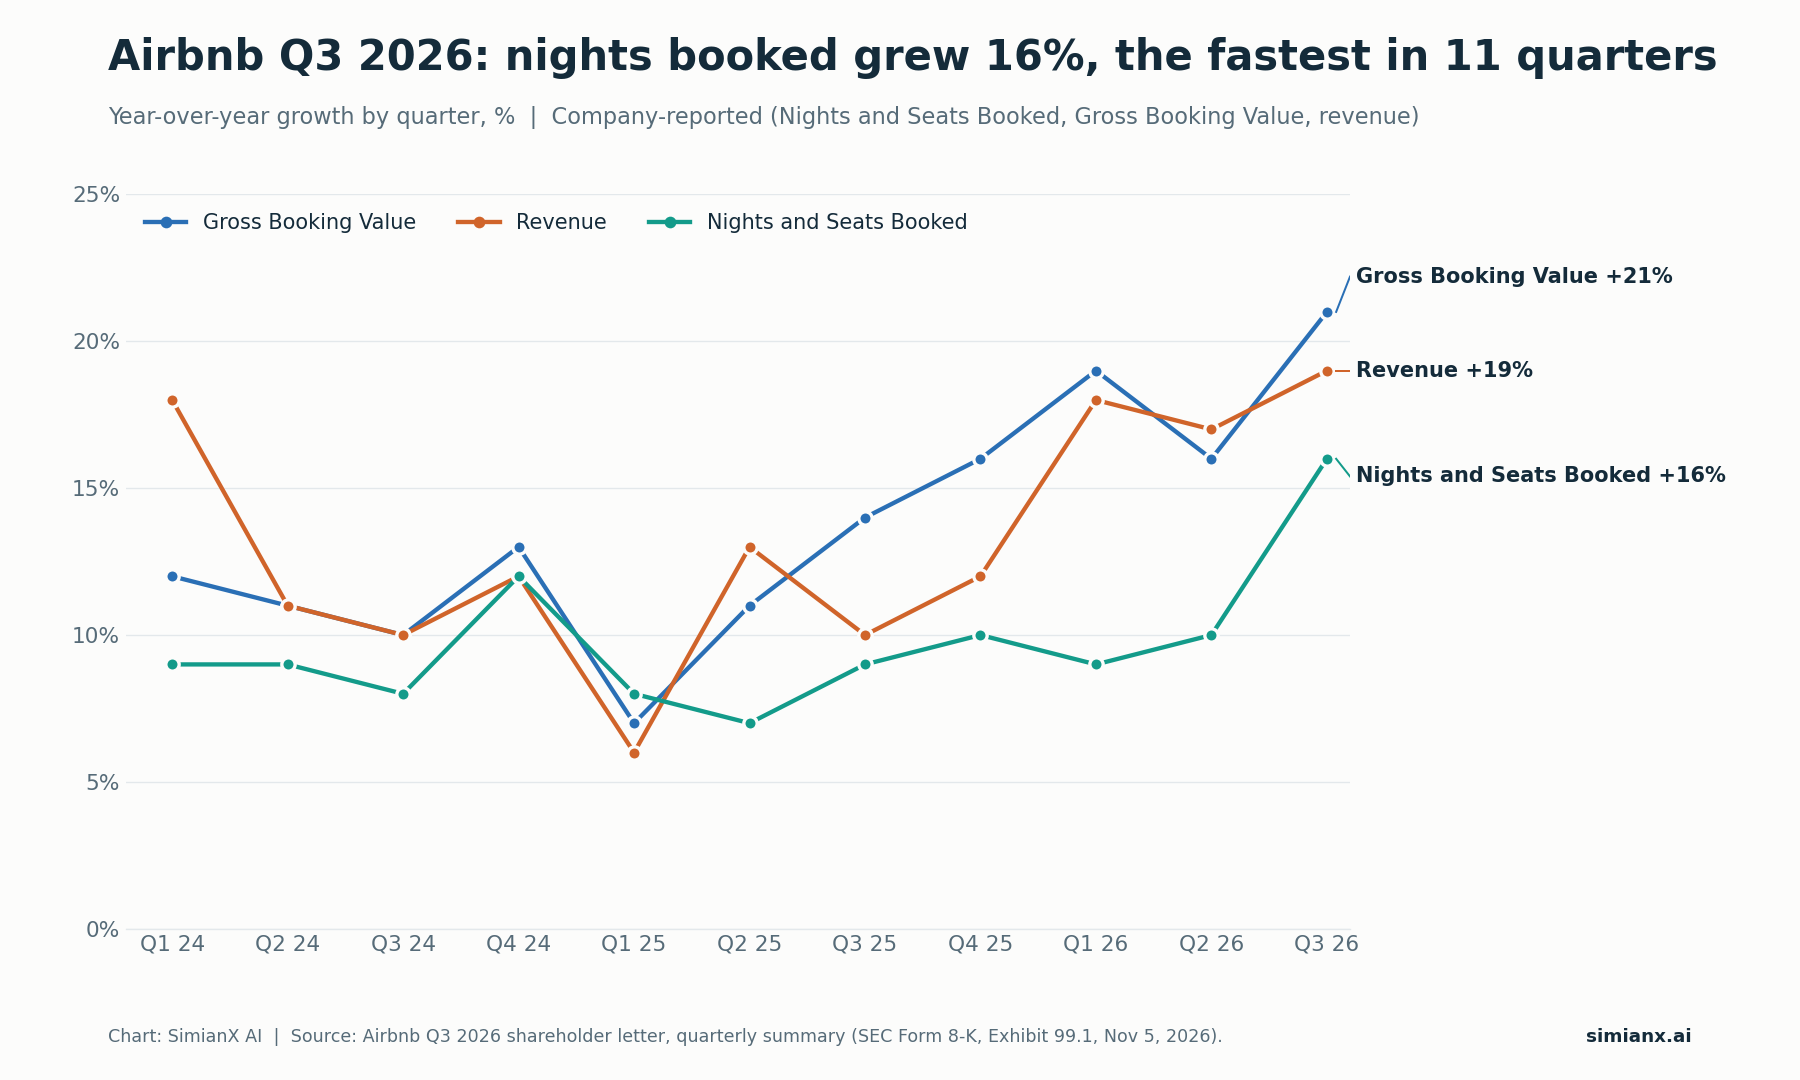
As noites reservadas vinham crescendo de 7% a 12% por trimestre havia dois anos; no T3 2026 o ritmo saltou para 16%.
Dois padrões se destacam. Primeiro, a aceleração está no volume, não só no preço: o crescimento das noites e assentos reservados saltou para 16%, ante 10% no T2, enquanto a ADR subiu apenas 4%. Segundo, o crescimento da receita ficou atrás do crescimento do GBV pelo terceiro trimestre seguido, porque mais hóspedes estão reservando com mais antecedência e pagando depois. Essa diferença é o principal ponto a entender neste balanço.
Por que a ação do Airbnb disparou? Quatro catalisadores chegaram juntos
| Catalisador | Evidência | Por que importa |
|---|---|---|
| Demanda mais forte | Noites e assentos reservados +16%, hóspedes que reservaram pela primeira vez +13% | O crescimento veio de mais viagens, não só de preços mais altos |
| Receita e LPA acima do esperado | Receita de US$ 4,869 bi e LPA de US$ 3,16 vs. US$ 4,75 bi e US$ 2,89 esperados | Eleva a base de lucro no curto prazo |
| Perspectiva anual mais alta | Crescimento da receita elevado para “a faixa alta de 10% a 20%”, margem de EBITDA ajustado para cerca de 36% | Estende a tese de crescimento além do T3 |
| Nova capacidade de recompra | Autorização adicional de US$ 12 bi, somada aos US$ 2,7 bi restantes | Dá à administração espaço para reduzir o número de ações |
Fontes: carta aos acionistas do Airbnb do T3 2026 e Form 10-Q do T3 2026.
A combinação importa mais do que qualquer item isolado. Uma receita acima do esperado pode ser desconsiderada se a projeção enfraquece, uma projeção forte perde atratividade se os custos crescem à frente das vendas, e uma recompra pode parecer defensiva quando o negócio desacelera. Aqui o mercado recebeu, na mesma noite, impulso operacional, uma perspectiva melhor e mais capacidade de retorno de capital. Isso explica uma reprecificação forte; não prova que cada dólar do ganho no after-market vai se sustentar.
5 de novembro: um pregão regular fraco e depois um salto no after-market
O contexto de mercado muda a forma de ler a manchete do “salto de 10%”. O Airbnb divulgou seus resultados após o fechamento de um dia de vendas pesadas nas ações americanas, analisado em detalhe em Queda da Bolsa Após as Eleições de 2026: O Que Vem Agora.
| Pregão nos EUA | Fechamento da ABNB | Variação diária | Variação diária do SPY |
|---|---|---|---|
| 30 de outubro de 2026 | US$ 164,39 | −1,24% | −1,77% |
| 2 de novembro de 2026 | US$ 171,11 | +4,09% | −0,48% |
| 3 de novembro de 2026 | US$ 166,96 | −2,43% | +0,30% |
| 4 de novembro de 2026 | US$ 176,37 | +5,64% | +1,65% |
| 5 de novembro de 2026 | US$ 170,13 | −3,54% | −4,41% |
| 5 de novembro, after-market (19h59 ET) | US$ 188,84 (cotação) | +11,0% vs. fechamento | n/d |
Fontes: fechamentos diários da Polygon.io, coincidentes com os dados históricos da Cboe até 4 de novembro e com a cotação oficial de fechamento da Cboe de 5 de novembro; cotação do after-market da Stock Analysis. O índice S&P 500 caiu 4,36% em 5 de novembro.
Nossos cálculos a partir desses preços:
- Em relação ao fechamento de 5 de novembro: US$ 188,84 ÷ US$ 170,13 − 1 = +11,0%.
- Em relação ao fechamento de 4 de novembro: US$ 188,84 ÷ US$ 176,37 − 1 = +7,1%. Parte da reação recuperou a queda de 5 de novembro.
- Em relação à máxima intradiária de 52 semanas, de US$ 193,45 (24 de agosto): cerca de 2,4% abaixo. A máxima de fechamento de 52 semanas é de US$ 190,50 (25 de agosto).
- Em relação à máxima histórica de fechamento, de US$ 216,84 (11 de fevereiro de 2021): cerca de 12,9% abaixo.
- No acumulado do ano: o fechamento de US$ 170,13 em 5 de novembro estava 25,4% acima do fechamento de fim de 2025, de US$ 135,72.
A ABNB resistiu melhor que o mercado no pregão regular: caiu 3,5% enquanto o SPY recuou 4,4%. A ação também havia subido 5,6% em 4 de novembro, um dia depois do balanço da Booking Holdings, de modo que parte do otimismo com a demanda de viagens já estava no preço antes de o Airbnb dizer qualquer coisa.
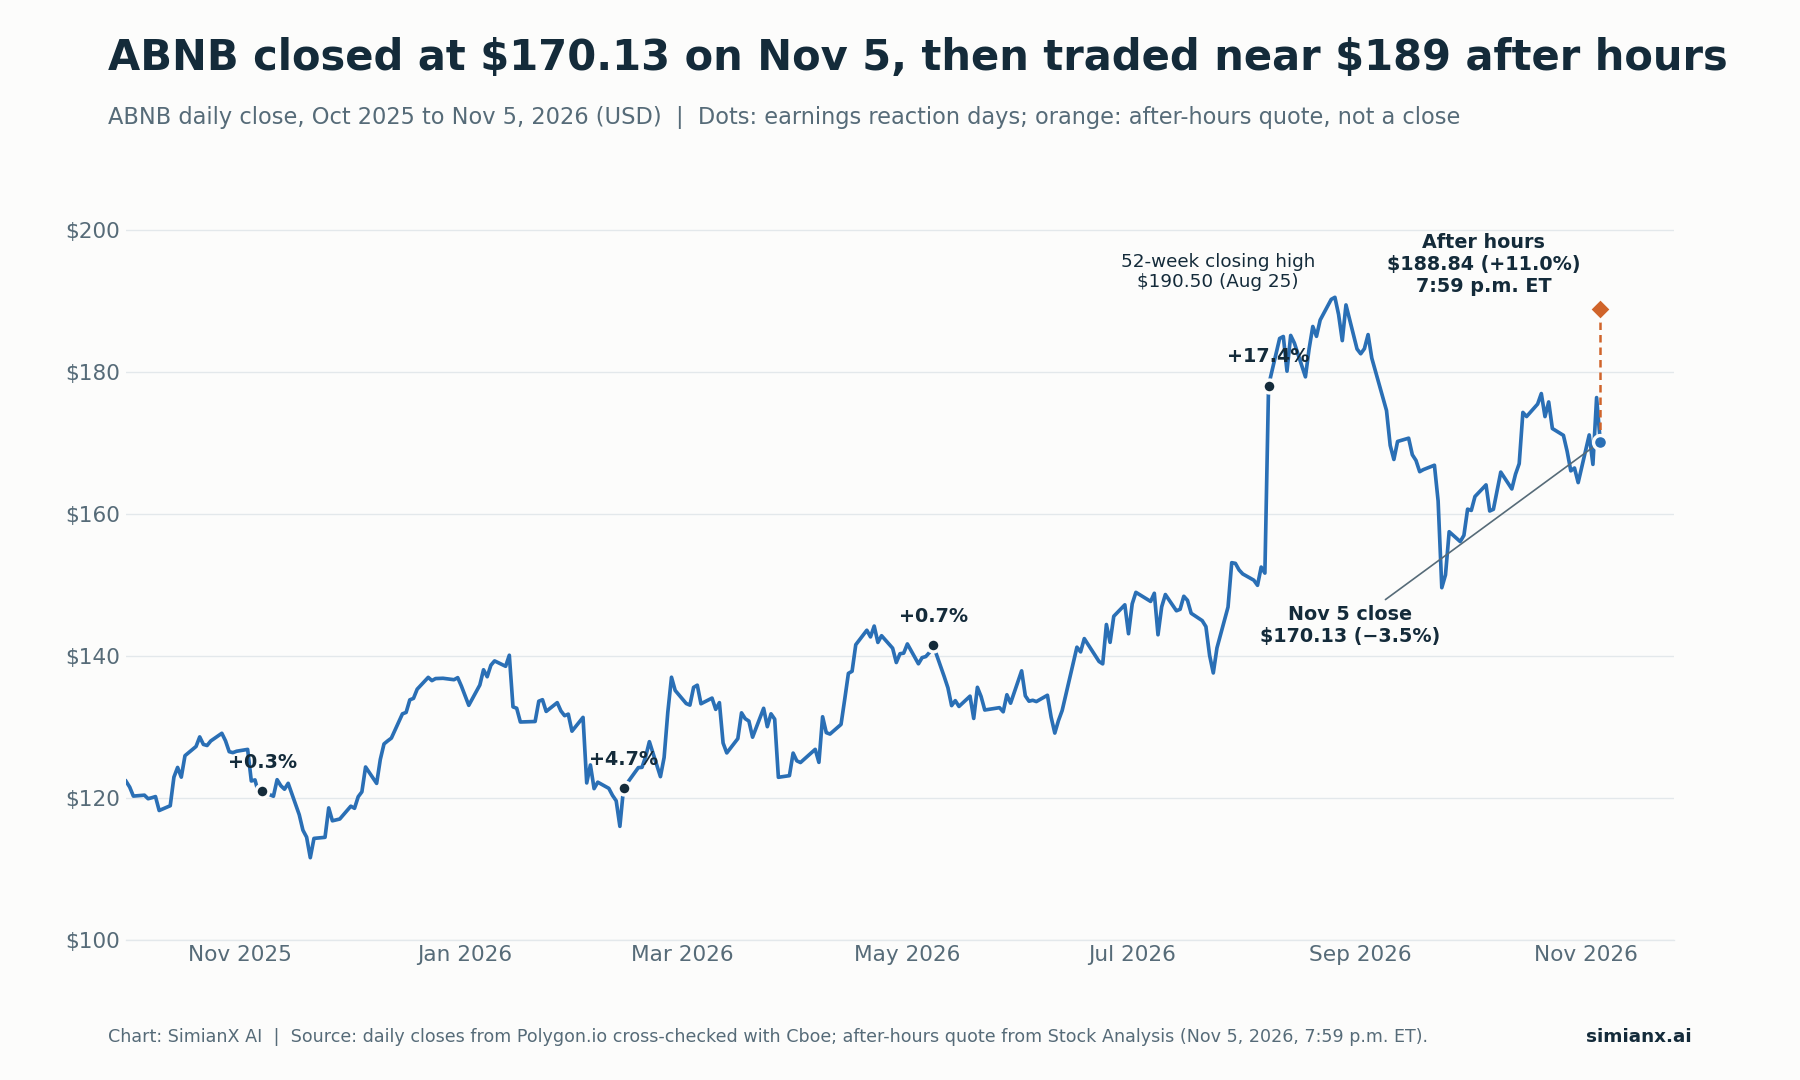
A cotação do after-market levou a ABNB de volta para perto das máximas de agosto; o pregão regular de 6 de novembro é o teste de confirmação.
Reação da ação ABNB após cada balanço desde 2023
O Airbnb divulga resultados após o fechamento do mercado americano, por isso a reação aparece no pregão seguinte.
| Data do balanço | Trimestre divulgado | Fechamento antes do balanço | Fechamento do pregão seguinte | Variação da ABNB | SPY no mesmo pregão |
|---|---|---|---|---|---|
| 3 ago. 2023 | T2 2023 | US$ 140,88 | US$ 140,17 | −0,5% | −0,5% |
| 1 nov. 2023 | T3 2023 | US$ 119,47 | US$ 115,50 | −3,3% | +1,9% |
| 13 fev. 2024 | T4 2023 | US$ 150,82 | US$ 148,20 | −1,7% | +0,9% |
| 8 mai. 2024 | T1 2024 | US$ 157,90 | US$ 147,05 | −6,9% | +0,6% |
| 6 ago. 2024 | T2 2024 | US$ 130,47 | US$ 113,01 | −13,4% | −0,7% |
| 7 nov. 2024 | T3 2024 | US$ 147,37 | US$ 134,61 | −8,7% | +0,4% |
| 13 fev. 2025 | T4 2024 | US$ 141,04 | US$ 161,42 | +14,4% | 0,0% |
| 1 mai. 2025 | T1 2025 | US$ 124,01 | US$ 125,26 | +1,0% | +1,5% |
| 6 ago. 2025 | T2 2025 | US$ 130,50 | US$ 120,03 | −8,0% | −0,1% |
| 6 nov. 2025 | T3 2025 | US$ 120,53 | US$ 120,88 | +0,3% | +0,1% |
| 12 fev. 2026 | T4 2025 | US$ 115,96 | US$ 121,35 | +4,7% | +0,1% |
| 7 mai. 2026 | T1 2026 | US$ 140,46 | US$ 141,49 | +0,7% | +0,8% |
| 6 ago. 2026 | T2 2026 | US$ 151,64 | US$ 178,07 | +17,4% | +0,6% |
| 5 nov. 2026 | T3 2026 | US$ 170,13 | Pendente (6 nov.) | +11,0% no after-market | n/d |
Fonte: fechamentos diários da Polygon.io conferidos com a Cboe; datas dos balanços segundo os Form 8-K do Airbnb. As variações são de fechamento a fechamento e são cálculo nosso.
Nas 13 reações concluídas, a ABNB subiu seis vezes e caiu sete. A variação média foi de −0,3%, a mediana de −0,5% e a variação absoluta média de 6,2%. O padrão mudou recentemente: a ação subiu após cada um dos últimos quatro balanços, depois de ter caído após cinco dos seis balanços de agosto de 2023 a novembro de 2024. Os balanços do T3 foram historicamente pontos fracos (−3,3%, −8,7% e +0,3% de 2023 a 2025), o que torna incomum a reação deste trimestre no after-market.
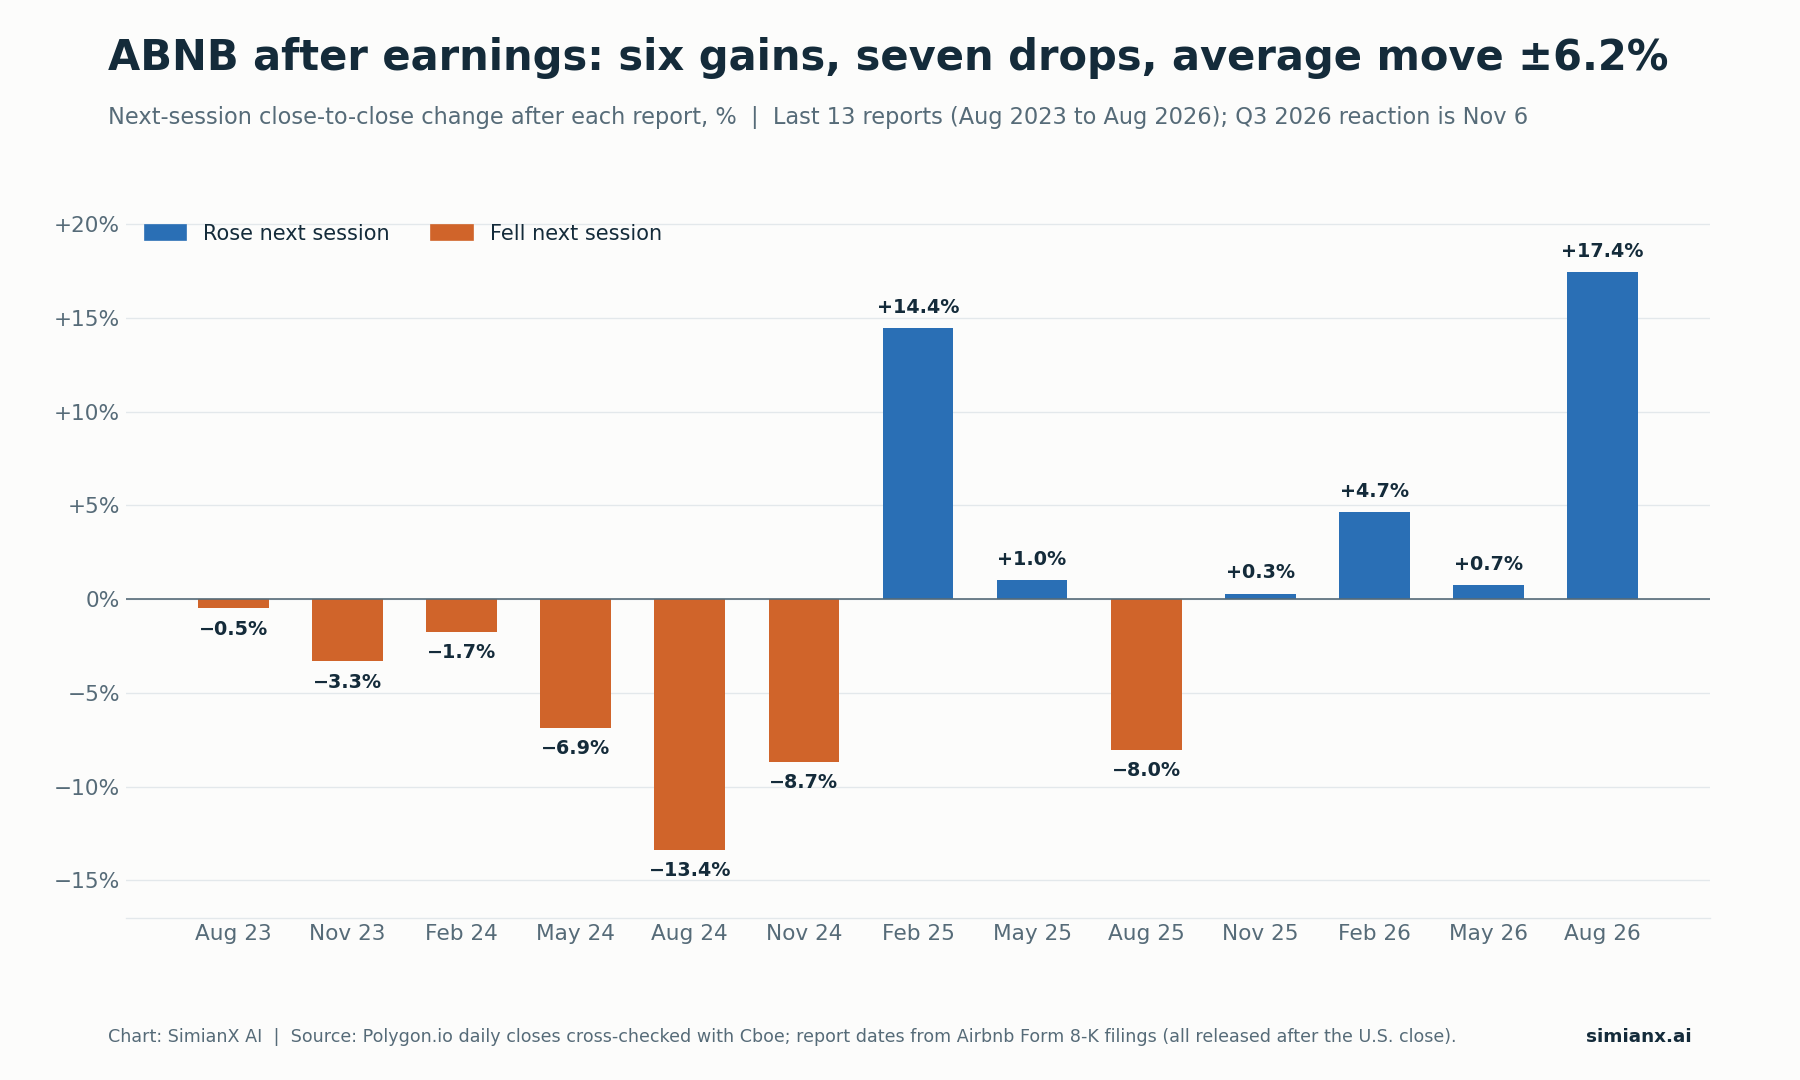
Variação média de cerca de −0,3%, mas a oscilação típica é de cerca de 6% em qualquer direção.
Reservas: o volume pesou mais que o preço
O Airbnb divulga a ADR diretamente, então a divisão entre preço e volume não precisa ser estimada. A ADR foi de US$ 178,83 no T3 2026, alta de 4% (5% excluindo efeitos cambiais), enquanto as noites e assentos reservados subiram 16%. A maior parte do crescimento de 21% do GBV veio de mais noites.
| Região | Crescimento de noites e assentos reservados | Variação da ADR (ex-FX) | Comentário da empresa |
|---|---|---|---|
| América do Norte | Faixa baixa de dois dígitos, a maior em quatro anos | +6% | Melhora das viagens internacionais para os EUA; mix voltado a casas inteiras maiores |
| EMEA | Em torno de 15%, em aceleração | +5% (+7%) | Melhora ampla no Reino Unido, França, Alemanha, Espanha e Itália |
| América Latina | Acima de 20% | +8% (+4%) | Noites com origem no Brasil em alta de mais de 30% |
| Ásia-Pacífico | Acima de 20% | +1% | Noites com origem no Japão em alta de pouco mais de 20%; Índia, mais de 60% |
Fonte: carta aos acionistas do Airbnb do T3 2026. As taxas de crescimento regionais são informadas pela empresa em faixas.
Outros sinais de demanda na carta:
- Hóspedes que reservaram pela primeira vez cresceram 13% ano contra ano, o ritmo mais rápido desde o início de 2022.
- Reservas pelo aplicativo cresceram 29% e chegaram a 66% do total de noites reservadas, ante 62% um ano antes.
- Anúncios ativos cresceram a uma taxa alta de um dígito, em linha com os trimestres recentes, enquanto as noites disponíveis cresceram mais rápido que a oferta total.
- Hotéis continuam representando um percentual de um dígito das noites reservadas; cerca de 35% dos hóspedes cuja primeira reserva no Airbnb foi um hotel reservaram depois uma casa.
Parte disso é um vento favorável do setor, mas a amplitude da aceleração nas quatro regiões também sustenta uma história de execução própria da empresa. O teste é se o crescimento do volume se mantém entre 10% e 20% quando as bases de comparação ficarem mais difíceis em 2027.
Take rate e “reserve agora, pague depois”: por que a receita ficou atrás das reservas
O GBV cresceu 21%, enquanto a receita cresceu 19%. O take rate implícito (receita dividida pelo GBV) caiu para 17,6%, ante cerca de 17,9% um ano antes, embora a projeção de agosto apontasse para um take rate “relativamente em linha” com o do ano passado.
O Airbnb aponta dois motivos:
- Reserve agora, pague depois (RNPL, na sigla em inglês). Os hóspedes estão reservando com mais antecedência. O GBV é registrado no momento da reserva, mas a receita é reconhecida no check-in, então reservas antecipadas somam GBV agora e receita depois.
- Maiores deduções da receita (contra revenue), incluindo incentivos e créditos ligados a novas iniciativas de negócio, em menor grau.
O 10-Q acrescenta duas ressalvas. As reservas RNPL, que não exigem pagamento no ato da reserva, têm tido taxas de cancelamento maiores que as reservas tradicionais. E, à medida que o RNPL cresce, a relação entre GBV, receita e recebimentos de caixa “ficou menos correlacionada”. O balanço patrimonial mostra o efeito: as taxas a apropriar (unearned fees) caíram para US$ 1,536 bilhão em 30 de setembro de 2026, ante US$ 1,820 bilhão um ano antes, porque os hóspedes pagam mais perto da estadia.
Portanto, a falha no take rate é sobretudo de calendário, não um corte de taxas. O Airbnb de fato simplificou suas taxas, migrando quase todos os anfitriões para uma taxa de serviço única de 15,5%, mas diz que os anfitriões podem ajustar os preços para manter os mesmos ganhos líquidos. Para o T4, espera que o take rate suba levemente ano contra ano. Se o GBV continuar crescendo mais que a receita sem essa reversão, a preocupação fica mais séria.
Perspectivas: projeção do T4 2026 e ano cheio revisado para cima
| Item da projeção | Anterior (6 de agosto) | Atualizada (5 de novembro) |
|---|---|---|
| Crescimento da receita no ano cheio de 2026 | Pelo menos em torno de 15% | Faixa alta de 10% a 20% |
| Margem de EBITDA ajustado no ano cheio de 2026 | Pelo menos 35,5% | Cerca de 36% |
| Receita do T4 2026 | n/d | US$ 3,22 bi a US$ 3,28 bi (crescimento de 16% a 18%) |
| Efeito cambial no T4 | n/d | Vento favorável de cerca de 2 pontos percentuais |
| Crescimento do GBV no T4 | n/d | Em torno de 15% |
| Crescimento de noites e assentos reservados no T4 | n/d | Pelo menos na faixa baixa de dois dígitos |
| Take rate implícito no T4 | n/d | Levemente acima ano contra ano |
| Margem de EBITDA ajustado no T4 | n/d | Levemente abaixo do T4 2025, em parte pelo calendário de marketing |
| Alíquota efetiva de imposto no ano cheio de 2026 | Faixa alta de 10% a 20% | Em torno de 15% |
Fonte: cartas aos acionistas do Airbnb do T2 e do T3 2026. São projeções da administração, não resultados.
Nossa verificação dos novos números:
- Ponto médio da receita do T4: (US$ 3,22 bi + US$ 3,28 bi) ÷ 2 = US$ 3,25 bi, alta de 17,0% sobre os US$ 2,778 bi do T4 2025. Sem o vento cambial favorável de cerca de 2 pontos, o crescimento projetado fica mais perto de 14% a 16% (uma aproximação, não uma projeção oficial em moeda constante).
- Receita anual implícita: receita de nove meses de US$ 11,155 bi mais o ponto médio de US$ 3,25 bi = US$ 14,41 bi, alta de 17,7% sobre os US$ 12,241 bi de 2025. Isso é coerente com “a faixa alta de 10% a 20%”.
- Margem implícita do T4: cerca de 36% de US$ 14,41 bi equivalem a aproximadamente US$ 5,19 bi de EBITDA ajustado anual. Subtraindo os US$ 4,289 bi obtidos nos primeiros nove meses, sobram cerca de US$ 0,90 bi para o T4, uma margem próxima de 27,6% contra 28,3% no T4 2025. Isso bate com “levemente abaixo”.
Uma meta de margem anual mais alta e uma margem mais fraca no T4 podem coexistir, porque o T3 é o pico sazonal. A questão para 2027 é se o marketing extra traz de volta hóspedes que voltem sem que seja preciso pagar para trazê-los.
Fluxo de caixa livre, recompras e número de ações
| Item de caixa e capital | T3 2026 | Nove meses de 2026 |
|---|---|---|
| Caixa líquido das atividades operacionais | US$ 1.508 mi | US$ 4.486 mi |
| Aquisições de imobilizado | US$ 82 mi | US$ 103 mi |
| Fluxo de caixa livre | US$ 1.426 mi (margem de 29%) | US$ 4.383 mi |
| Despesa com remuneração baseada em ações | US$ 462 mi | US$ 1.359 mi |
| Recompras de ações | US$ 712 mi (4,4 mi de ações) | US$ 2,8 bi (20,4 mi de ações) |
| Impostos pagos sobre planos de ações de funcionários | n/d | US$ 534 mi |
Fontes: carta aos acionistas do Airbnb do T3 2026 e Form 10-Q do T3 2026. O fluxo de caixa livre de nove meses é a soma dos três números trimestrais.
O fluxo de caixa livre dos últimos 12 meses foi de US$ 4,904 bilhões, uma margem de 35% sobre uma receita de US$ 13,933 bilhões. O fluxo de caixa livre do T3 incluiu a compra, em julho, de um imóvel em Nova York (o investimento em capital saltou para US$ 82 milhões, ante US$ 17 milhões no T2) e saídas de capital de giro ligadas ao RNPL. Caixa, aplicações de curto prazo e caixa restrito somavam US$ 12,6 bilhões, e o Airbnb assinou em 30 de outubro uma nova linha de crédito rotativo de cinco anos, de US$ 1,0 bilhão.
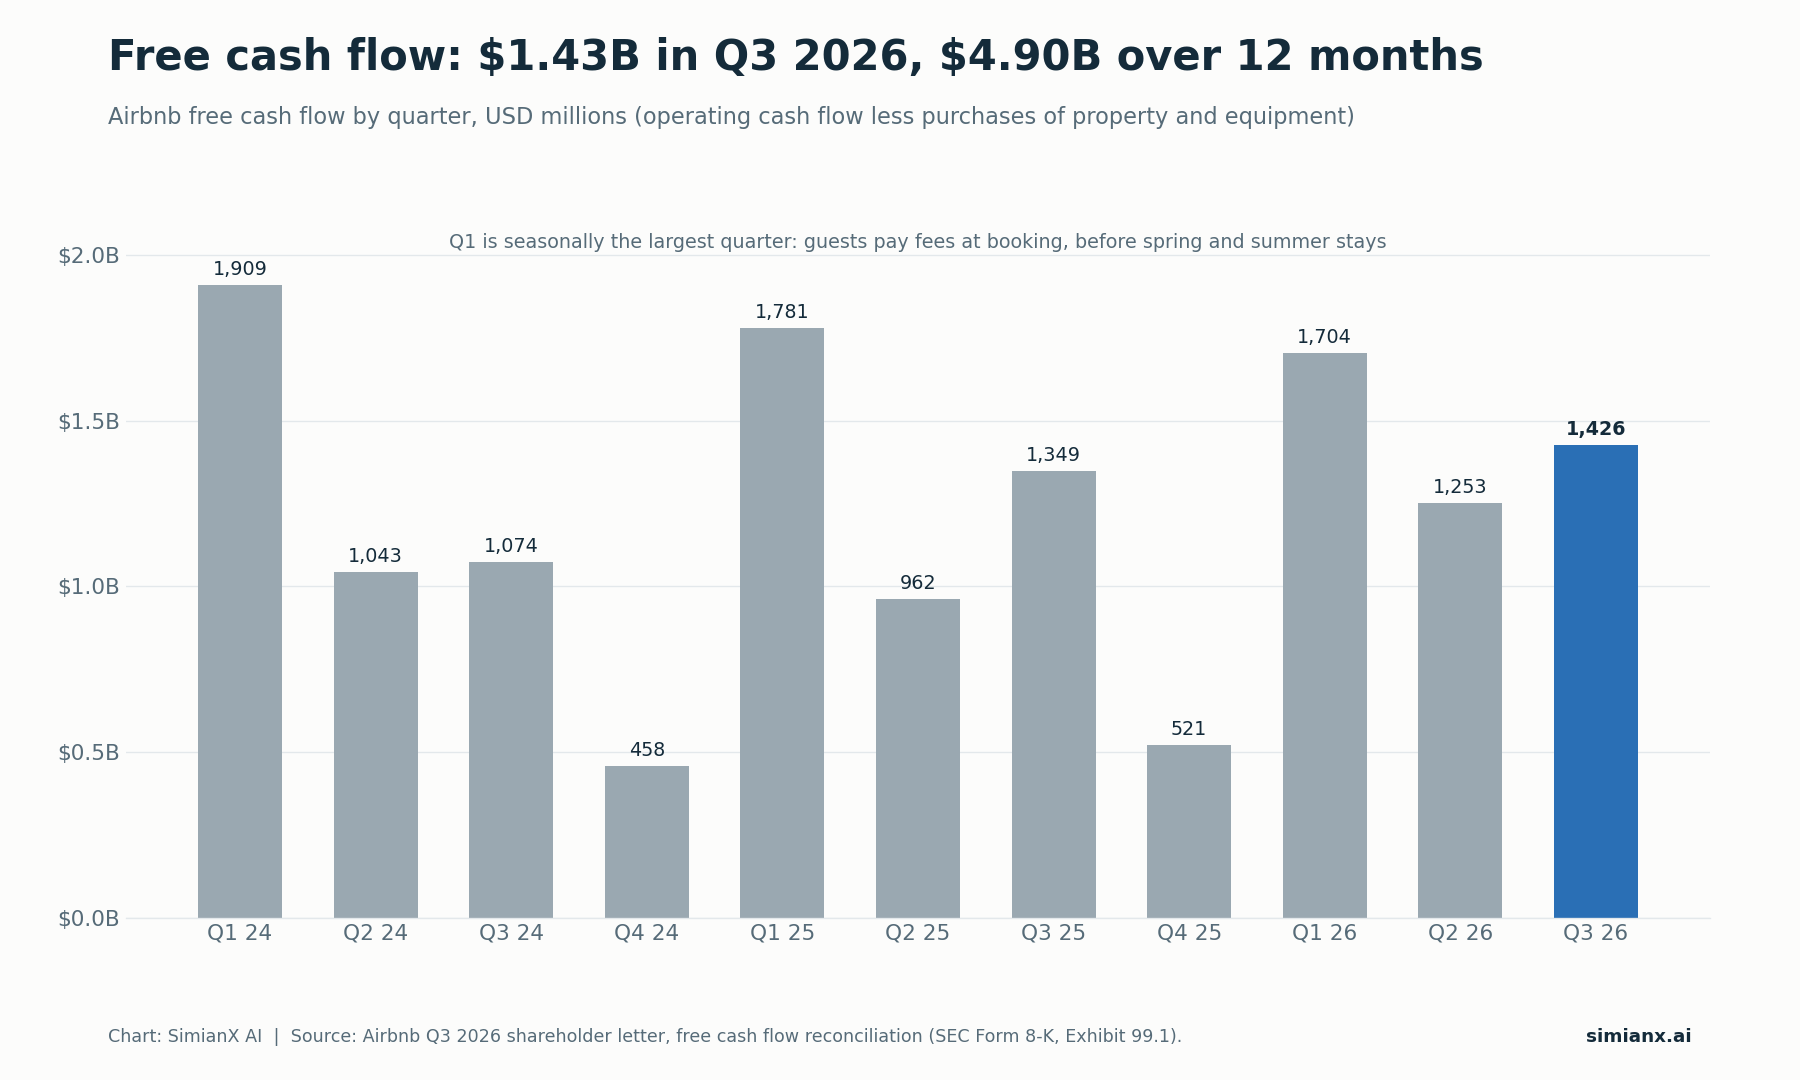
O fluxo de caixa livre é sazonal: os hóspedes pagam as taxas de serviço no momento da reserva, por isso o T1 é o maior trimestre e o T4 o menor.
A recompra de US$ 12 bilhões é capacidade, não gasto. O Airbnb recomprou 4,4 milhões de ações por US$ 712 milhões no T3, a um preço médio de US$ 161,95 por ação, restando US$ 2,7 bilhões no programa antigo. A nova autorização acrescenta US$ 12 bilhões, para uma capacidade total de cerca de US$ 14,7 bilhões. O programa não tem data de vencimento e não obriga a empresa a comprar nenhuma ação.
Para dar escala: US$ 12 bi ÷ US$ 188,84 = cerca de 63,5 milhões de ações, aproximadamente 10% das 628 milhões de ações totalmente diluídas que o Airbnb informou em 30 de setembro. É um cálculo ilustrativo de capacidade, não uma previsão. A medida que importa é o número líquido de ações, porque a remuneração em ações continua adicionando papéis. As ações médias ponderadas diluídas caíram para 597 milhões no T3 2026, ante 621 milhões um ano antes, uma redução de 3,9%. Desde o início das recompras, no T3 2022, o Airbnb diz que seu número de ações totalmente diluídas caiu cerca de 10%, a um custo de mais de US$ 17 bilhões em recompras e pagamentos de impostos de funcionários. Para uma empresa menor fazendo uma aposta de tamanho semelhante em relação ao seu número de ações, veja On Holding (ONON): recompra de US$ 1 bi, 10% das ações.
Atendimento ao cliente com IA: uma linha de custo mensurável
A carta do T3 do Airbnb traz um número de IA mais completo que o da carta do T2 em que o rascunho original se apoiava. No T3 2026, cerca de 40% de todos os chamados de atendimento ao cliente, e não apenas os que começam no assistente de IA, foram resolvidos sem um atendente humano, ante um terço no T2 2026. O custo de atendimento por reserva caiu mais de 17% ano contra ano, impulsionado em grande parte pelo assistente de IA. (No T2, a empresa havia dito que quase 45% dos chamados que começavam no assistente de IA eram resolvidos sem um humano, e que o custo por reserva havia caído cerca de 16%.)
Duas coisas a ter em mente. Um custo menor por reserva não significa queda no gasto total com atendimento; as despesas de operações e suporte ainda subiram para US$ 393 milhões, ante US$ 365 milhões, com o aumento do volume. E o teste útil é se a qualidade da resolução e a retenção de hóspedes se mantêm à medida que a automação avança. O Airbnb também disse que planeja começar a disponibilizar aos hóspedes seu próprio agente de IA para planejamento de viagens no primeiro semestre de 2027.
Airbnb vs. Booking Holdings e Expedia no T3 2026
| Indicador do T3 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Crescimento do volume | 16% (noites e assentos reservados) | 7% (diárias de quartos) | 7% (diárias de quartos reservadas) |
| Crescimento das reservas brutas | 21% | 10% | 11% |
| Crescimento da receita | 19% | −1% reportado, +9% ajustado | 12% |
| Data do balanço | 5 nov. (após o fechamento) | 3 nov. (após o fechamento) | 4 nov. (após o fechamento) |
| Variação da ação no pregão seguinte | Pendente (+11,0% no after-market) | +9,8% (4 nov.) | −13,7% (5 nov.) |
Fontes: comunicados de resultados do T3 2026 das empresas (Form 8-K, Exhibit 99.1); variações das ações com base nos fechamentos diários da Polygon.io, cálculo nosso. A receita reportada da Booking inclui uma redução de US$ 900 milhões relacionada a um processo da FTC, que a empresa exclui da receita ajustada. As definições das métricas diferem, por isso esta é uma comparação indicativa, não um cálculo de participação de mercado.
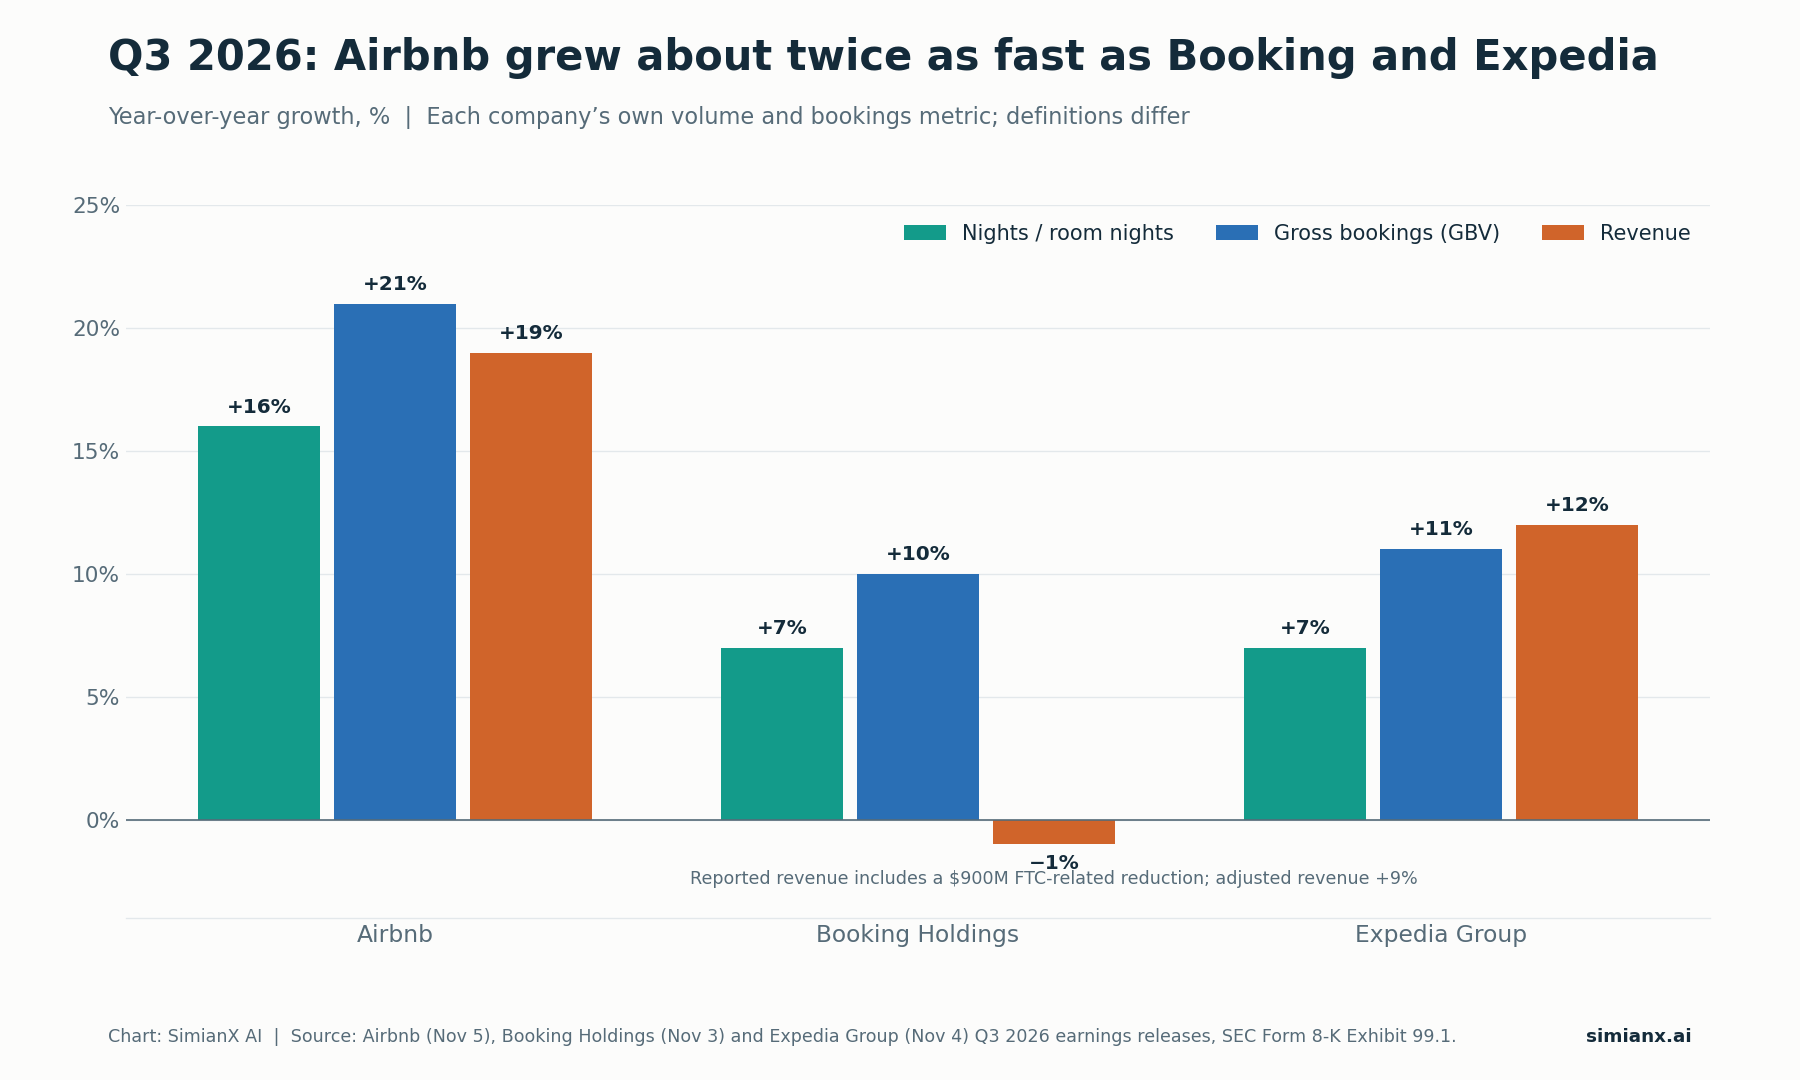
As três empresas reportaram demanda de viagens resiliente; o crescimento de volume do Airbnb foi mais que o dobro do de seus concorrentes maiores.
Os dados dos concorrentes sustentam duas leituras ao mesmo tempo. A demanda de viagens foi saudável em todo o setor no T3, e o Airbnb cresceu cerca de duas vezes mais rápido que seus dois maiores concorrentes listados em bolsa. Mas o mercado não recompensa só o crescimento. A Expedia superou a própria projeção e elevou a perspectiva para o ano, mas suas ações caíram 13,7% em 5 de novembro, em meio a uma liquidação generalizada, depois de projetar crescimento das reservas brutas do T4 de apenas 3,3% a 5,2%. A projeção do Airbnb de crescimento do GBV em torno de 15% no T4 é um sinal prospectivo muito mais forte, e essa é a razão mais clara pela qual sua reação no after-market foi diferente.
Os principais riscos após o rali
As expectativas agora partem de mais alto
Uma alta de 11% no after-market eleva a barra para o T4 e para 2027. A pergunta deixa de ser se o Airbnb consegue crescer e passa a ser se consegue superar um conjunto de expectativas mais exigente, a começar pelo pregão de 6 de novembro.
Geopolítica e demanda na EMEA
A carta aos acionistas diz que a administração está “acompanhando de perto os desdobramentos em curso na EMEA”, e o 10-Q afirma que o conflito no Oriente Médio “teve e pode continuar tendo impacto nas tendências de reservas”, embora ainda não tenha sido relevante. As ações de viagens já reagiram com força a esse risco antes, como mostrou Distensão Irã 2026: petróleo cai, mapa rali viagens.
Cancelamentos do RNPL e calendário de caixa
Reservas que não exigem pagamento antecipado têm sido canceladas com mais frequência. Se as taxas de cancelamento subirem à medida que o RNPL se expande, o crescimento atual do GBV vai superestimar a receita futura, e as taxas a apropriar, uma fonte de float (recursos recebidos antecipadamente), continuarão encolhendo.
Marketing e novos negócios custam dinheiro
As despesas de vendas e marketing subiram 19% no T3, para US$ 762 milhões, e a margem do T4 foi projetada para baixo em parte por causa do calendário de marketing. Hotéis, serviços, aluguel de carros e parcerias como o acordo com a American Express lançado em 22 de outubro podem trazer novos hóspedes, mas têm custos diferentes de suporte, aquisição e monetização.
A regulação continua estrutural
Os documentos do Airbnb listam, entre os principais riscos, leis que limitam a capacidade dos anfitriões de oferecer anúncios, além de disputas sobre impostos de hospedagem e outros tributos que não incidem sobre a renda. Esta página não presume que alguma nova regulação tenha entrado em vigor durante a janela de resultados.
O Airbnb consegue sustentar o crescimento da receita?
| Cenário | Sinais a observar | Implicação |
|---|---|---|
| Cenário otimista | O crescimento do volume se mantém entre 10% e 20%, o take rate se recupera à medida que as reservas RNPL se concretizam e o fluxo de caixa livre por ação continua subindo | A reaceleração de 2026 se torna uma melhora operacional duradoura |
| Cenário-base | O crescimento continua saudável, mas desacelera para a faixa baixa de dois dígitos à medida que as bases de comparação ficam mais difíceis | O negócio melhora, mas o potencial de valorização é limitado após o rali |
| Cenário pessimista | O volume desacelera, os cancelamentos do RNPL aumentam, os custos de aquisição sobem ou o Oriente Médio pesa sobre a EMEA | O rali no after-market se mostra otimista demais quanto à economia futura do negócio |
São cenários qualitativos, não previsões ponderadas por probabilidade.
O cenário otimista precisa de mais do que outra manchete de receita forte. Precisa de evidências de que os novos hóspedes voltam, de que a oferta continua atraente para os anfitriões e de que o crescimento incremental se transforma em caixa por ação após a diluição.
Perguntas frequentes
Quando o Airbnb divulgou os resultados do T3 2026?
Na quinta-feira, 5 de novembro de 2026, após o fechamento do mercado americano. A carta aos acionistas foi arquivada na SEC como Exhibit 99.1 de um Form 8-K, e a teleconferência foi realizada às 14h, horário do Pacífico.
O Airbnb superou as estimativas de lucro no T3 2026?
Sim. A receita de US$ 4,869 bilhões superou em 2,5% o consenso da Zacks de US$ 4,75 bilhões e ficou acima da própria projeção da empresa, de US$ 4,69 bilhões a US$ 4,77 bilhões. O LPA diluído de US$ 3,16 superou em 9,3% o consenso da Zacks de US$ 2,89.
Por que a ação do Airbnb disparou após os resultados do T3 2026?
As reservas aceleraram, a receita e o LPA superaram as estimativas, a projeção para o ano foi elevada e o conselho acrescentou uma autorização de recompra de US$ 12 bilhões. A ABNB foi negociada a US$ 188,84 no after-market, 11,0% acima do fechamento de US$ 170,13. Era uma cotação do after-market, não um resultado do pregão regular.
Valor bruto de reservas é o mesmo que receita?
Não. O GBV é o valor total das reservas, incluindo os ganhos dos anfitriões, as taxas de limpeza e os impostos. A receita é a parte que fica com o Airbnb, reconhecida no check-in. No T3 2026, a receita foi de 17,6% do GBV.
A recompra de US$ 12 bilhões garante um número menor de ações?
Não. É uma autorização sem prazo e sem obrigação de compra. O efeito líquido depende das compras efetivas, dos preços pagos e das novas ações emitidas para funcionários.
Qual é a projeção do Airbnb para o T4 2026?
Receita de US$ 3,22 bilhões a US$ 3,28 bilhões, alta de 16% a 18% incluindo cerca de 2 pontos de vento cambial favorável, crescimento do GBV em torno de 15% e margem de EBITDA ajustado levemente menor que a do T4 2025. Para o ano cheio, crescimento da receita na faixa alta de 10% a 20% e margem de EBITDA ajustado de cerca de 36%.
O que os investidores devem acompanhar a seguir?
O pregão regular de 6 de novembro e, depois, o volume de reservas do T4, o take rate à medida que as reservas RNPL se concretizam, a tendência de cancelamentos, a eficiência do marketing, o fluxo de caixa livre e o número de ações diluídas.
Veredito: uma tese de crescimento mais forte, não uma reavaliação sem risco
O balanço do T3 2026 do Airbnb mostrou uma aceleração genuína da demanda: crescimento de volume de 16%, receita acima do topo da projeção, margem de EBITDA ajustado de 52% no trimestre de pico e US$ 1,4 bilhão de fluxo de caixa livre. O resultado veio melhor que a própria projeção de agosto em quatro dos cinco itens projetados, e a empresa elevou a projeção para o ano.
Os pontos mais fracos são calendário e expectativas. A receita está atrás das reservas por causa do RNPL, e um salto de 11% no after-market deixa menos margem para erro. Quatro indicadores vão decidir se o rali se sustenta:
- Demanda: o crescimento do volume se mantém entre 10% e 20%?
- Monetização: o take rate se recupera à medida que as reservas RNPL chegam ao check-in?
- Eficiência: os custos de marketing e atendimento estão dando retorno?
- Alocação de capital: o número de ações continua caindo depois da remuneração em ações?
Para mais referências de resultados do T3 2026, veja Balanço do McDonald’s: resultados do T3 2026 e comparáveis e Coca-Cola T3 2026: volumes e avaliação das ações KO.
Este artigo é pesquisa financeira, não aconselhamento de investimento personalizado nem recomendação de compra ou venda de valores mobiliários.
Leitura Relacionada
- Queda da Bolsa Após as Eleições de 2026: O Que Vem Agora
- Distensão Irã 2026: petróleo cai, mapa rali viagens
- Parceiros de robotáxi da Uber: acordos, status e ação UBER
- Balanço do McDonald’s: resultados do T3 2026 e comparáveis
- On Holding (ONON): recompra de US$ 1 bi, 10% das ações
- Coca-Cola T3 2026: volumes e avaliação das ações KO
Referências
- Airbnb: carta aos acionistas do T3 2026 (Form 8-K, Exhibit 99.1), 5 de novembro de 2026
- Airbnb: Form 8-K com o anúncio dos resultados do T3 2026, 5 de novembro de 2026
- Airbnb: Form 10-Q do trimestre encerrado em 30 de setembro de 2026
- Airbnb: carta aos acionistas do T2 2026 com a projeção do T3 (Form 8-K, Exhibit 99.1), 6 de agosto de 2026
- Newsroom do Airbnb: resultados financeiros do T3 2026
- Expedia Group: comunicado de resultados do T3 2026, 4 de novembro de 2026
- Booking Holdings: comunicado de resultados do T3 2026, 3 de novembro de 2026
- Zacks via Yahoo Finance: Airbnb vai divulgar os resultados do T3, 3 de novembro de 2026
- Investing.com: lucro do Airbnb supera estimativas em US$ 0,31 e receita fica acima do esperado, 5 de novembro de 2026
- Stock Analysis: cotação da ABNB, preço no after-market e faixa de 52 semanas
- Stock Analysis: preços diários históricos da ABNB
- SEC EDGAR: índice de documentos arquivados pelo Airbnb


