On Holding após o Investor Day: a recompra de US$ 1 bilhão, a desaceleração do crescimento e a comparação com a Nike
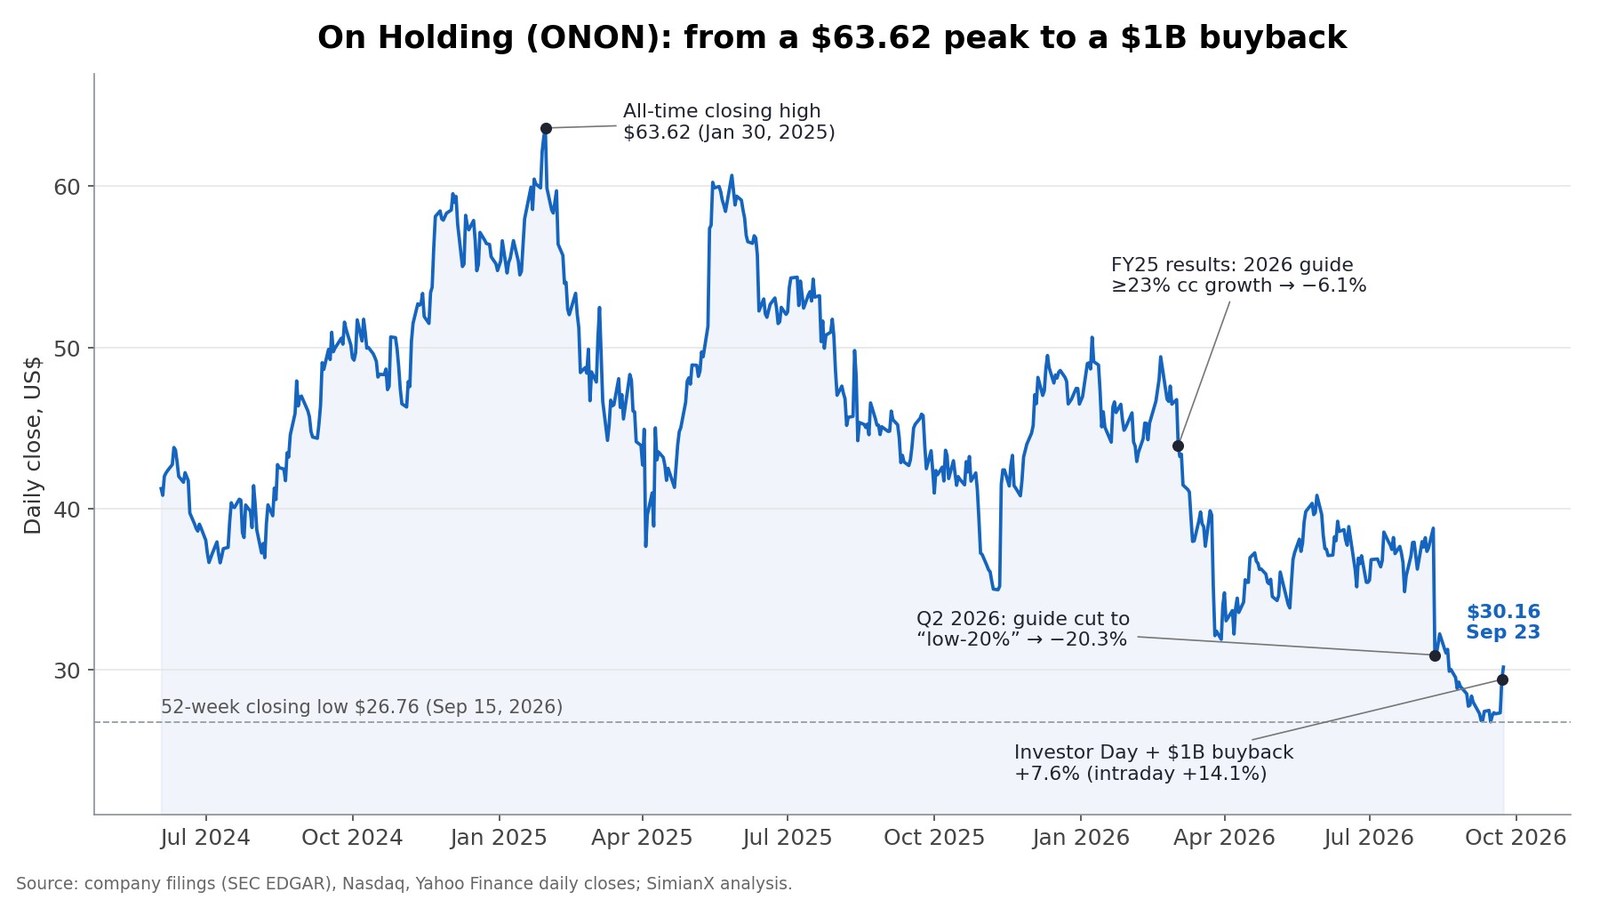
A On Holding (NYSE: ONON) fechou a US$ 29,39 em 22 de setembro de 2026, em alta de 7,6%, depois que a empresa suíça de artigos esportivos usou seu Investor Day (o dia do investidor) em Zurique para anunciar seu primeiro programa de recompra de ações: até US$ 1 bilhão em ações classe A até o fim de 2029. O volume chegou a 43,3 milhões de ações, cerca de cinco vezes a média de 20 pregões. Durante a sessão a ação chegou a US$ 31,16 (+14,1%) antes de devolver metade do ganho, e em 23 de setembro subiu mais 2,6%, fechando a US$ 30,16.
A maior parte da cobertura resumiu o dia como "On dispara com recompra: ela pode superar a Nike?". Os documentos oficiais e o histórico de preços mostram três coisas que esse enfoque deixa de fora:
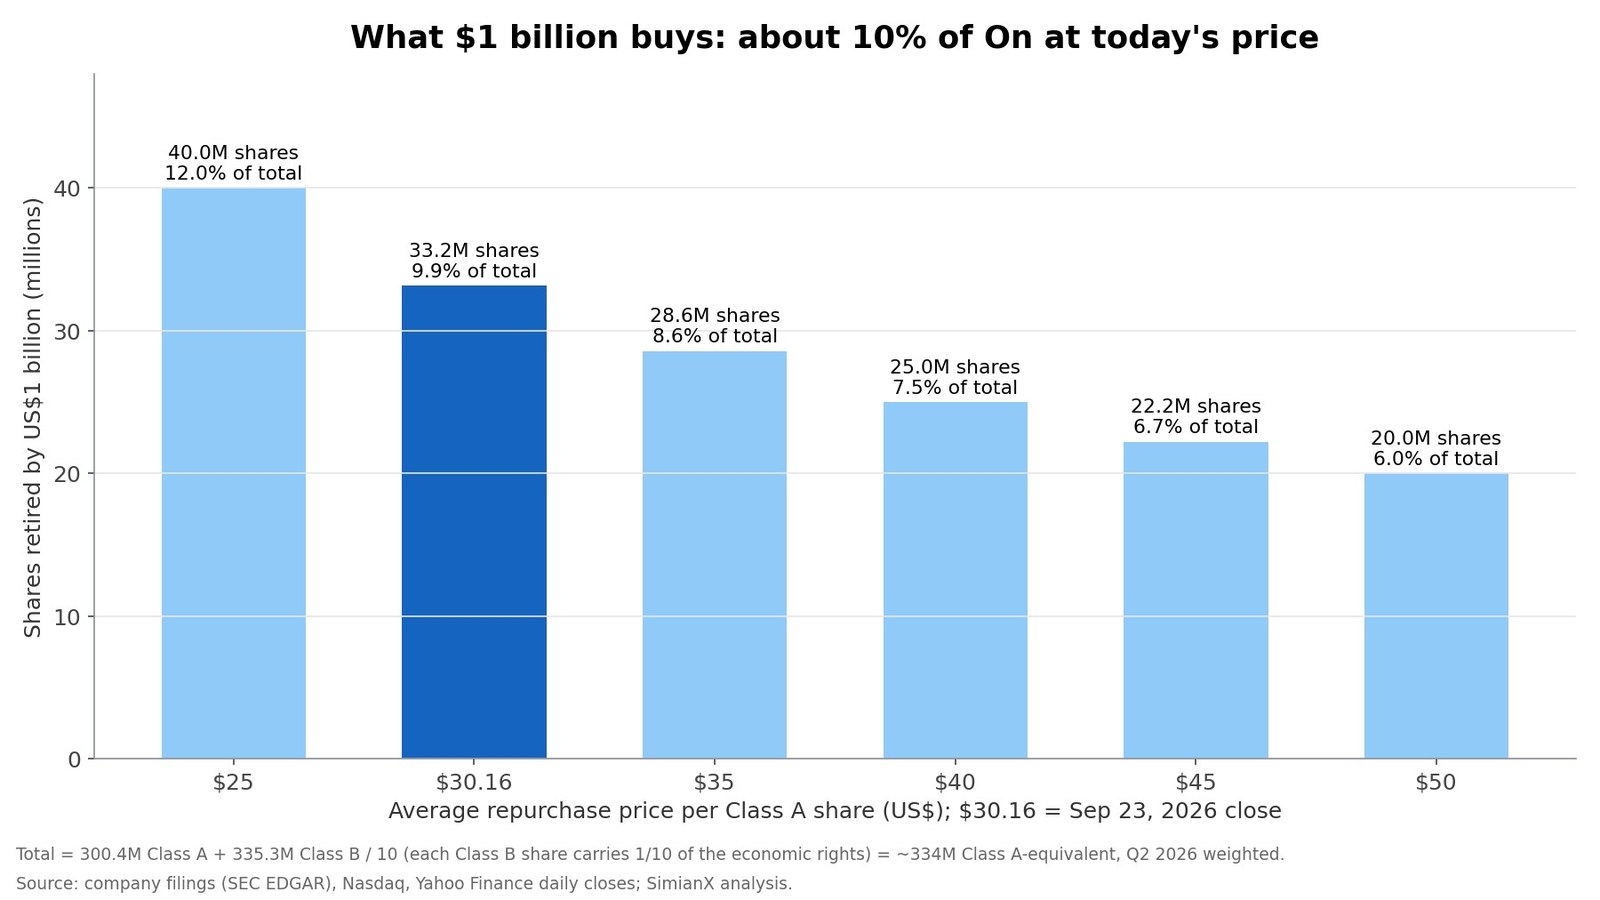
- A recompra é grande para o tamanho da On. A US$ 30,16, US$ 1 bilhão retira cerca de 33 milhões de ações, aproximadamente 10% da empresa. Para comparar, a Nike recomprou US$ 123 milhões em ações em todo o seu ano fiscal de 2026. A On está autorizando cerca de oito vezes esse valor, sendo uma empresa que vale um quinto da Nike na bolsa.
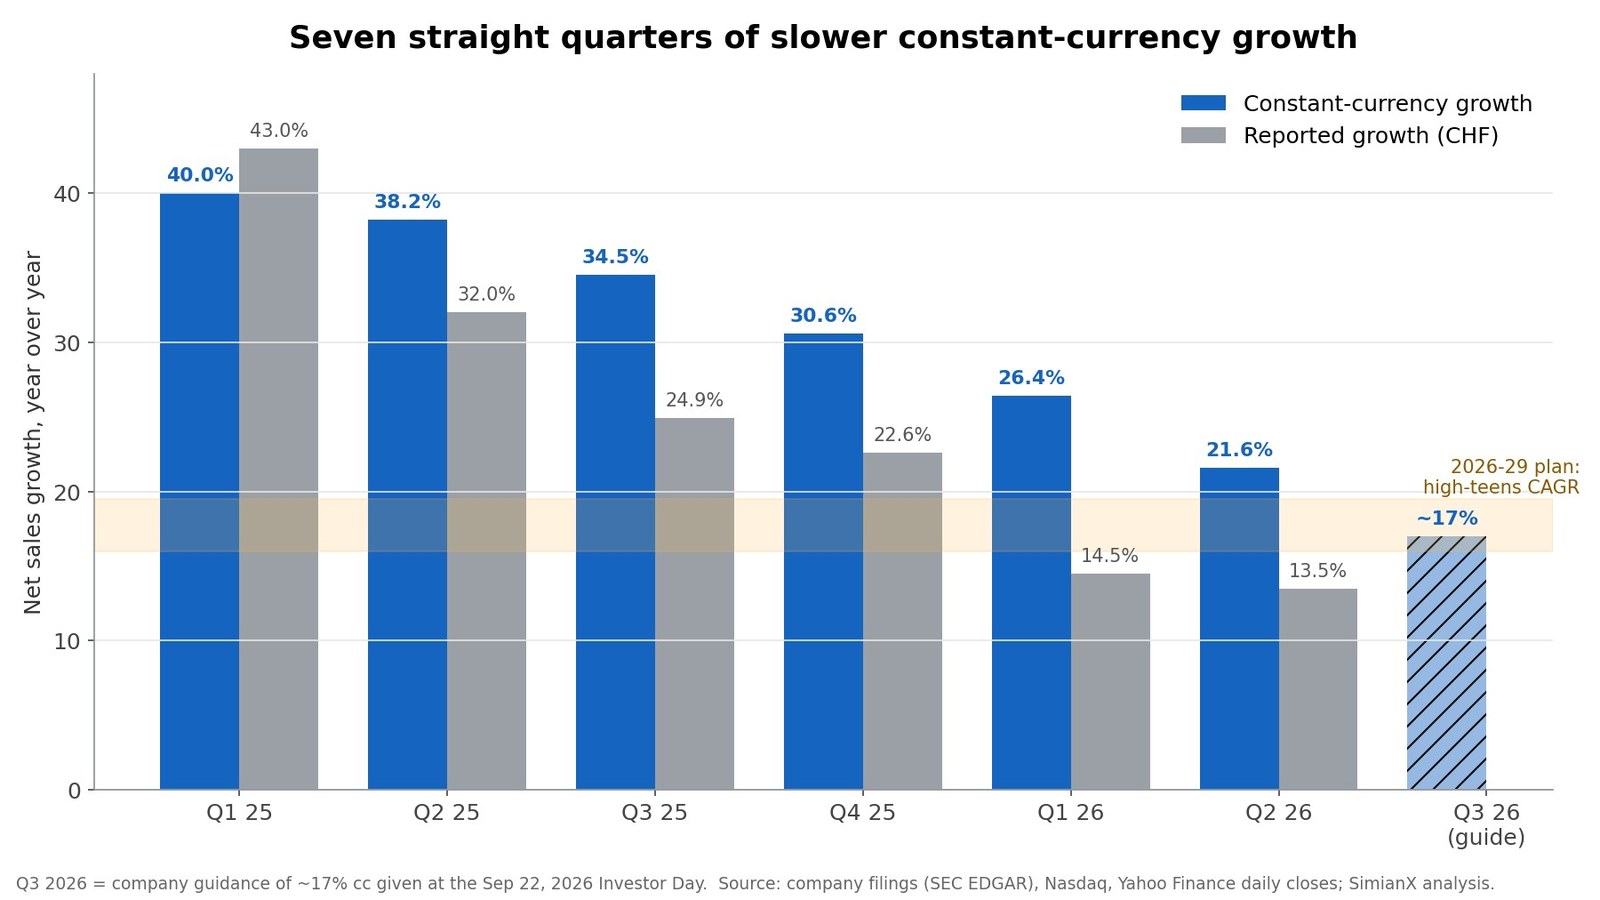
- O crescimento desacelera há sete trimestres seguidos. O crescimento das vendas em câmbio constante caiu de 40,0% no 1º trimestre de 2025 para 21,6% no 2º trimestre de 2026. A On projetou cerca de 17% para o 3º trimestre de 2026, e o novo plano para 2029 supõe um ritmo "na faixa de 15% a 20%". A recompra veio seis semanas depois de uma queda de 20,3% em um único dia por causa de um corte nas projeções.
- Superar a Nike tem a ver principalmente com margens e taxas de crescimento, não com tamanho. A receita da Nike no ano fiscal de 2026, de US$ 46,4 bilhões, é cerca de 12 vezes as vendas da On nos últimos doze meses. Mesmo a meta da On para 2029 equivaleria a aproximadamente 15% do que a Nike vende hoje.
Esta análise reconstrói a história a partir do comunicado do Investor Day da On, dos seus resultados do 2º trimestre de 2026, do comunicado de resultados do ano fiscal de 2026 da Nike e de dados diários de negociação. Ela acrescenta uma tabela com as contas da recompra, uma tabela da desaceleração do crescimento, um comparativo lado a lado entre On e Nike e um registro de como a ONON se comportou após cada divulgação de resultados.
Os preços são fechamentos oficiais até 23 de setembro de 2026. A On divulga seus números em francos suíços; as conversões para dólares americanos usam cerca de US$ 1,21 por franco.
ONON após o Investor Day: números principais
| Indicador | Valor |
|---|---|
| Fechamento, 22 set 2026 | US$ 29,39 (+7,6%) |
| Máxima intradiária, 22 set | US$ 31,16 (+14,1%) |
| Fechamento, 23 set 2026 | US$ 30,16 |
| Volume, 22 set | 43,3 mi de ações (~5x a média de 20 pregões) |
| Máxima histórica de fechamento | US$ 63,62 (30 jan 2025), agora −52,6% |
| Mínima de fechamento em 52 semanas | US$ 26,76 (15 set 2026) |
| Dia do resultado do 2T 2026 (11 ago) | −20,3% |
| Base de ações | ~334 mi de ações equivalentes à classe A |
| Valor de mercado a US$ 30,16 | ~US$ 10,1 bi |
| Caixa, 30 jun 2026 | CHF 1.205,6 mi (~US$ 1,46 bi) |
| Autorização de recompra | Até US$ 1 bi, até dez 2029 |
A On tem duas classes de ações. As 300,4 milhões de ações listadas classe A são negociadas na NYSE. Os fundadores e a equipe inicial detêm 335,3 milhões de ações com direito a voto da classe B, e cada ação classe B carrega um décimo dos direitos econômicos de uma ação classe A. Somando a classe A a um décimo da classe B chega-se a cerca de 334 milhões de ações equivalentes à classe A. Essa é a base correta para o valor de mercado e para medir a recompra. A proporção é confirmada pela assembleia geral de 2026, que aprovou a conversão de 16,25 milhões de ações classe B em 1,625 milhão de ações classe A.
Por que a ONON subiu: as contas da recompra de US$ 1 bilhão
O conselho aprovou o programa em setembro de 2026. A empresa o descreve como uma recompra "inaugural" dentro de "uma estratégia disciplinada de alocação de capital", que reflete seu "balanço sólido e a natureza altamente geradora de caixa" do seu crescimento. O que importa é o tamanho em relação à empresa.
| Preço médio de recompra | Ações retiradas com US$ 1 bi | Fatia da On retirada |
|---|---|---|
| US$ 25 | 40,0 mi | 12,0% |
| US$ 30,16 (fechamento de 23 set) | 33,2 mi | 9,9% |
| US$ 35 | 28,6 mi | 8,6% |
| US$ 40 | 25,0 mi | 7,5% |
| US$ 45 | 22,2 mi | 6,7% |
| US$ 50 | 20,0 mi | 6,0% |
A On tem como pagar?
Sim, com folga, com base no balanço e no fluxo de caixa recente:
- Caixa: CHF 1.205,6 milhões (cerca de US$ 1,46 bilhão) em 30 de junho de 2026, acima dos CHF 1.019,9 milhões do fim de 2025. Os únicos passivos relevantes da On além do capital de giro são CHF 562,5 milhões em arrendamentos de lojas e escritórios. Ela não tem dívida bancária significativa.
- Fluxo de caixa livre: nos 12 meses até junho de 2026, o fluxo de caixa operacional foi de cerca de CHF 525 milhões. Descontando CHF 96 milhões de investimentos em ativos fixos e CHF 71 milhões de pagamentos de arrendamento, sobram aproximadamente CHF 358 milhões (cerca de US$ 433 milhões).
- Ritmo: distribuído de forma uniforme ao longo dos cerca de 13 trimestres até dezembro de 2029, US$ 1 bilhão equivale a cerca de US$ 308 milhões por ano, perto de 70% do fluxo de caixa livre dos últimos doze meses. A On poderia financiar todo o programa com o caixa que já tem e continuar investindo.
O que a recompra não faz
- Parte dela só compensa a diluição. A remuneração baseada em ações somou CHF 33,5 milhões no primeiro semestre de 2026, cerca de CHF 67 milhões (US$ 81 milhões) por ano. A US$ 30, isso dá aproximadamente 2,7 milhões de ações por ano, ou cerca de 0,8% da On. Hoje a On financia os planos de ações dos funcionários vendendo ações em tesouraria, então parte de qualquer recompra apenas repõe ações entregues à equipe.
- A autorização não é uma obrigação. "Até US$ 1 bilhão" define um teto. A On não informou um ritmo, e a primeira divulgação de compras efetivas virá em um relatório trimestral posterior.
- Também há um vendedor conhecido. O ex-CEO Martin Hoffmann recebeu em março de 2026 direitos especiais para converter suas 16,25 milhões de ações classe B. Na assembleia geral de 2026 elas se tornaram 1,625 milhão de ações classe A, que ele pode vender em "vendas ordenadas no mercado" limitadas a 5% do volume médio diário. É pouco perto de uma recompra de 33 milhões de ações, mas é uma oferta que a empresa, na prática, está absorvendo.
Uma recompra só cria valor quando o preço pago está abaixo do que o negócio vale. A US$ 30, o programa retira cerca do dobro de ações por dólar do que o mesmo dinheiro retiraria no pico de janeiro de 2025. Esse é o argumento mais forte para fazê-la agora, e não em 2025. Para ver como o momento de uma recompra pode dar errado, veja nossa análise das contas da recompra da Netflix.
O que a manchete deixou de fora: sete trimestres de crescimento mais lento
A recompra veio acompanhada de um novo plano para 2029 e de uma projeção para o 3º trimestre, e isso explica por que a ação devolveu metade do ganho intradiário.
| Trimestre | Vendas líquidas (CHF) | Crescimento reportado | Crescimento em câmbio constante | Margem bruta |
|---|---|---|---|---|
| 1T 2025 | 726,6 mi | +43,0% | +40,0% | 59,9% |
| 2T 2025 | 749,2 mi | +32,0% | +38,2% | 61,5% |
| 3T 2025 | 794,4 mi | +24,9% | +34,5% | 65,7% |
| 4T 2025 | 743,8 mi | +22,6% | +30,6% | 63,9% |
| 1T 2026 | 831,9 mi | +14,5% | +26,4% | 64,2% |
| 2T 2026 | 850,3 mi | +13,5% | +21,6% | 65,4% |
| 3T 2026 (projeção) | — | — | ~17% | — |
Ano de 2025 completo: CHF 3.014,0 mi, +30,0% reportado, +35,6% em câmbio constante, margem bruta de 62,8%, EBITDA ajustado de CHF 567,0 mi (18,8%).
Três detalhes importam:
- O franco está corroendo o crescimento reportado. No 2º trimestre de 2026, a diferença entre o crescimento em câmbio constante (+21,6%) e o reportado (+13,5%) foi de cerca de oito pontos. A On vende a maior parte de seus produtos em dólares americanos e outras moedas, mas divulga seus números em francos suíços, então um franco forte reduz tanto as vendas reportadas quanto o valor dos lucros obtidos nos Estados Unidos. Uma recompra em dólares também custa menos francos quando o franco está forte.
- A trajetória das projeções foi para baixo. Em março, a On projetou crescimento em câmbio constante de pelo menos 23% para 2026. Com os resultados do 2º trimestre, em 11 de agosto, a projeção passou para "a parte baixa da faixa dos 20%". A empresa disse que isso refletia "a gestão deliberada dos embarques para o atacado" antes do lançamento de novos produtos. A ação caiu 20,3% naquele dia. No Investor Day, a On reiterou a projeção na parte baixa dos 20% e indicou cerca de 17% para o 3º trimestre.
- As Américas, maior região da On, são as mais lentas. No 2º trimestre, as vendas nas Américas subiram apenas 4,5% em francos (13,0% em câmbio constante), para CHF 451,6 milhões, 53% do total. A Ásia-Pacífico cresceu 43,1% (54,7% em câmbio constante). Para o contexto do consumidor americano, veja nossa nota sobre o que Walmart e Target sinalizaram sobre consumidores com o orçamento apertado.
A qualidade do crescimento resistiu melhor que o ritmo. As vendas diretas ao consumidor (DTC) cresceram 34,3% em câmbio constante no 2º trimestre, chegando a 45,7% do mix. Vestuário cresceu 56,2%. A margem bruta chegou a 65,4% mesmo absorvendo tarifas americanas mais altas e sem incluir nenhum reembolso tarifário. O atacado cresceu 12,7% em câmbio constante, mas só 4,8% em francos, porque a On está deliberadamente enviando menos mercadoria aos varejistas.
As metas da On Holding para 2029, comparadas com 2025
| Ambição para 2029 | Meta | Realizado em 2025 | O que implica |
|---|---|---|---|
| Vendas líquidas | Pelo menos CHF 5,6 bi ("perto de US$ 7 bi") | CHF 3,014 bi | ~16,7% ao ano desde 2025 em câmbio constante |
| Taxa de crescimento | Crescimento anual composto em câmbio constante entre 15% e 20%, 2026–2029 | +35,6% em câmbio constante | Bem abaixo do ritmo de 2025 |
| Margem bruta | 65,0% ou mais "durante todo o período" | 62,8% | Já em 65,4% no 2T 2026 |
| Margem EBITDA ajustada | 22% ou mais em 2029 | 18,8% | ~CHF 1,23 bi de EBITDA ajustado sobre CHF 5,6 bi |
| Crescimento do EBITDA ajustado | Crescimento anual composto acima de 20%, 2026–2029 | CHF 567,0 mi | ~2,2x o nível de 2025 em 2029 |
| Retorno de capital | Recompra de até US$ 1 bi até dez 2029 | Nenhum | Primeiro programa de recompra |
As metas são coerentes entre si. A meta de vendas exige cerca de 17% ao ano a partir da base de 2025, a meta de margem bruta já está sendo cumprida e a maior parte da expansão da margem deve vir da diluição das despesas de vendas, gerais e administrativas por um volume maior de vendas. A administração afirma estar a caminho de "superar com folga" as metas do seu Investor Day de 2023.
Há duas ressalvas. As metas são medidas em câmbio constante, então um franco forte fará os números reportados parecerem piores. E um crescimento "entre 15% e 20%" é um degrau abaixo dos ritmos de 26% a 40% em câmbio constante que a On registrou ao longo de 2025. O mercado está sendo chamado a pagar por uma empresa mais lenta.
On contra Nike: o comparativo
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Último ano completo | Ano de 2025: CHF 3,01 bi (~US$ 3,6 bi no câmbio atual) | Ano fiscal de 2026 (até 31 de maio): US$ 46,4 bi |
| Vendas dos últimos 12 meses | ~CHF 3,22 bi (~US$ 3,9 bi) | US$ 46,4 bi (~12x a On) |
| Último crescimento, câmbio constante | +21,6% (2T 2026) | −2% (ano fiscal de 2026); −4% (4T) |
| Venda direta ao consumidor | +34,3% em câmbio constante (2T 2026), 45,7% das vendas | Nike Direct −8% em câmbio constante (ano fiscal de 2026); digital −12% |
| Margem bruta | 65,4% (2T 2026) | 42,9% (ano fiscal de 2026) |
| Recompras | Até US$ 1 bi autorizados (set 2026) | US$ 123 mi comprados no ano fiscal de 2026 dentro de um programa de US$ 18 bi |
| Valor de mercado (23 set) | ~US$ 10,1 bi | ~US$ 53,5 bi (1,48 bi de ações × US$ 36,05) |
| Preço / vendas de 12 meses | ~2,6x | ~1,2x |
| Preço / lucro de 12 meses | ~21x (lucro líquido IFRS) | ~17x; ~23x sem as recuperações tarifárias esperadas |
| Ação desde 31 dez 2024 | −44,9% | −52,4% |
| Desde a máxima histórica | −52,6% | cerca de −80% (pico de nov 2021) |
| Liderança | Os fundadores Allemann e Coppetti, co-CEOs desde maio de 2026; novo diretor financeiro | CEO Elliott Hill; novo diretor financeiro David Denton desde ago 2026 |
Algumas linhas precisam de contexto:
- A margem da Nike. A margem bruta de 49,2% da Nike no 4º trimestre incluiu cerca de 900 pontos-base da recuperação esperada de US$ 986 milhões em tarifas cobradas com base na IEEPA. A margem bruta do ano inteiro, de 42,9%, é a comparação mais limpa. A On espera até US$ 65 milhões de seus próprios reembolsos tarifários no 3º trimestre de 2026 e os deixa fora das projeções.
- O lucro da Nike. O lucro diluído por ação da Nike no ano fiscal de 2026, de US$ 2,10, inclui um ganho de US$ 0,52 dessas recuperações tarifárias. Sem ele, a Nike é negociada a cerca de 23 vezes o lucro, um pouco acima das cerca de 21 vezes da On.
- A recompra da Nike. A Nike pagou US$ 2,4 bilhões em dividendos no ano fiscal de 2026, mas recomprou apenas US$ 123 milhões em ações (1,8 milhão de papéis) dentro do seu programa de US$ 18 bilhões em quatro anos, já que a empresa priorizou o dividendo durante sua reestruturação. Os detalhes do ano completo estão no seu formulário 10-K do ano fiscal de 2026.
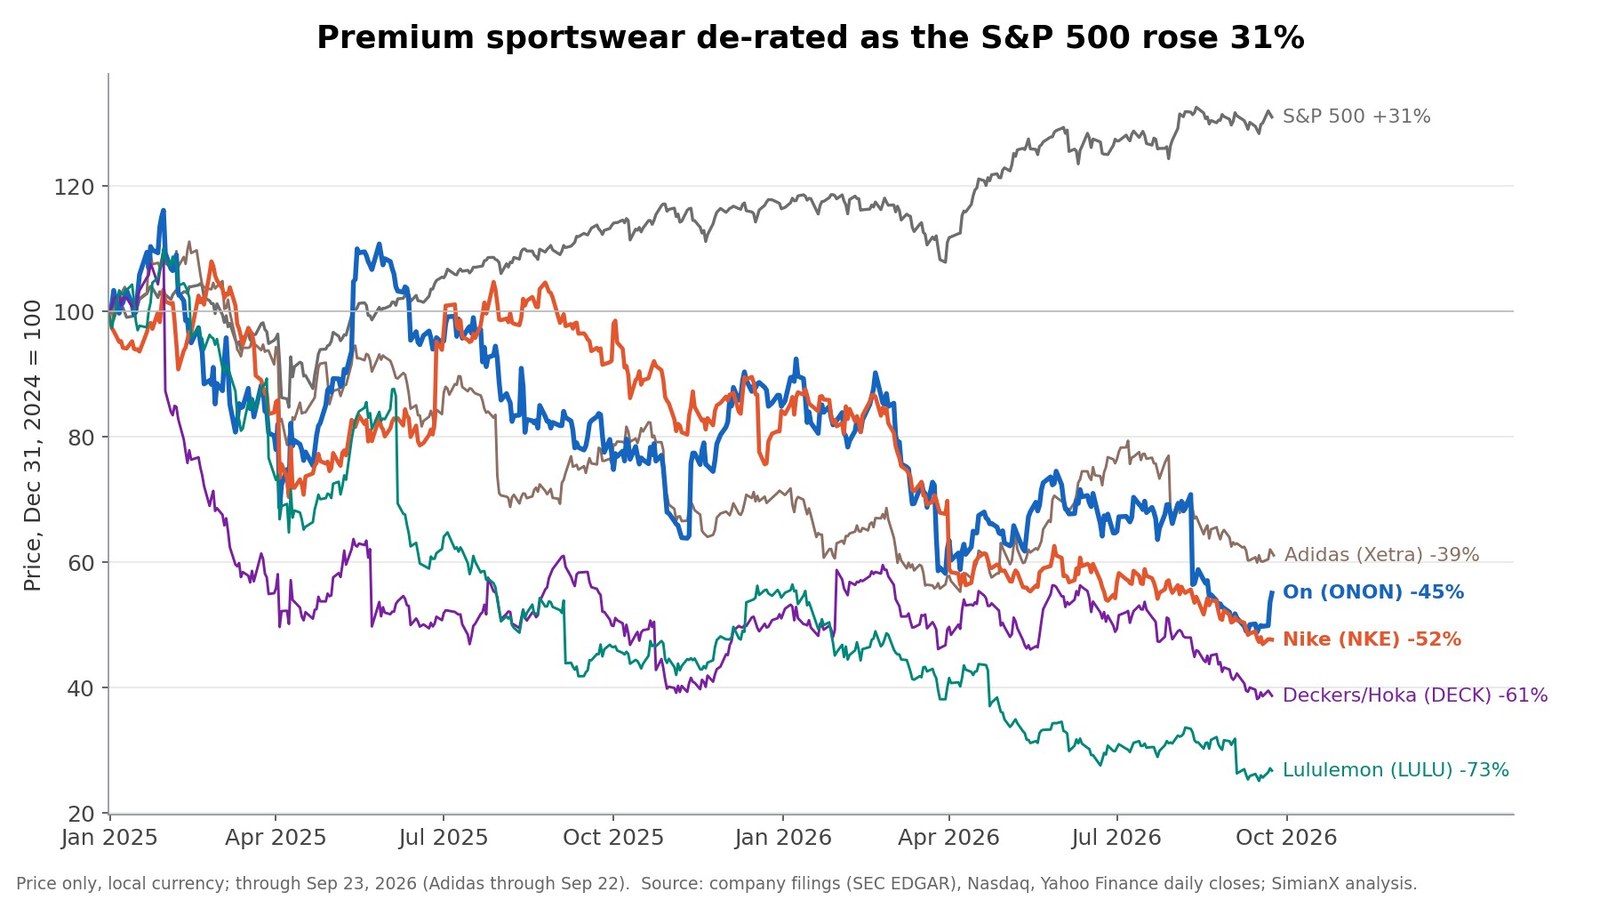
O gráfico mostra o pano de fundo que a maior parte da cobertura ignorou. O setor de artigos esportivos premium perdeu valor como grupo enquanto o S&P 500 subia 31%. Desde o fim de 2024, a On cai 45%, a Nike 52%, a Deckers (dona da Hoka) 61%, a Lululemon 73% e a Adidas 38%. A On já superou a Nike na bolsa nesse período, mas apenas por cair menos. Para um estudo de caso de até onde foi a perda de valor, leia nossa análise da Lululemon.
A On Holding pode ultrapassar a Nike?
Depende da medida usada:
- Receita total: não, não nesta década. Os US$ 46,4 bilhões da Nike são cerca de 12 vezes as vendas da On nos últimos doze meses. Se a On chegar a CHF 5,6 bilhões (cerca de US$ 6,8 bilhões no câmbio atual) em 2029, ainda estaria em torno de 15% do tamanho atual da Nike.
- Valor de mercado: distante, mas menos. A Nike vale cerca de 5,3 vezes a On, menos da metade da diferença de receita, porque os investidores pagam mais por cada dólar das vendas da On, que crescem mais rápido e têm margem maior.
- Crescimento e margens: a On já está na frente. A On cresce acima de 20% em câmbio constante contra −2% da Nike, tem margem bruta mais de 20 pontos maior e está expandindo suas próprias lojas e seu site enquanto a Nike Direct encolhe.
- Corrida premium e consumidores jovens: é aqui que a disputa acontece. A On diz que os consumidores com menos de 34 anos são mais de um terço de seus clientes e que o reconhecimento da marca chegou a 30%. A reestruturação da Nike sob Elliott Hill mira diretamente a corrida de alto desempenho. Essa disputa não pode ser lida nos documentos oficiais, mas o crescimento das vendas diretas e das vendas a preço cheio são os indicadores mensuráveis mais próximos.
A tese realista não é "a On substitui a Nike". É "a On continua ganhando participação no segmento premium enquanto a Nike se reconstrói", e a ação é avaliada por quanto tempo isso vai durar.
Como a ONON se comportou após os dias de resultado
| Data | Evento | Variação no dia | Próximos 20 pregões |
|---|---|---|---|
| 4 mar 2025 | Resultados do 4T 2024 | +5,8% | −15,7% |
| 13 mai 2025 | Resultados do 1T 2025 | +11,8% | −1,0% |
| 12 ago 2025 | Resultados do 2T 2025 | +8,9% | −14,0% |
| 12 nov 2025 | Resultados do 3T 2025 | +18,0% | +19,2% |
| 3 mar 2026 | Resultados de 2025, projeção de 2026 | −6,1% | −22,5% |
| 12 mai 2026 | Resultados do 1T 2026 | −0,6% | +12,3% |
| 11 ago 2026 | 2T 2026, corte de projeções | −20,3% | −13,2% |
| 22 set 2026 | Investor Day, recompra de US$ 1 bi | +7,6% | pendente |
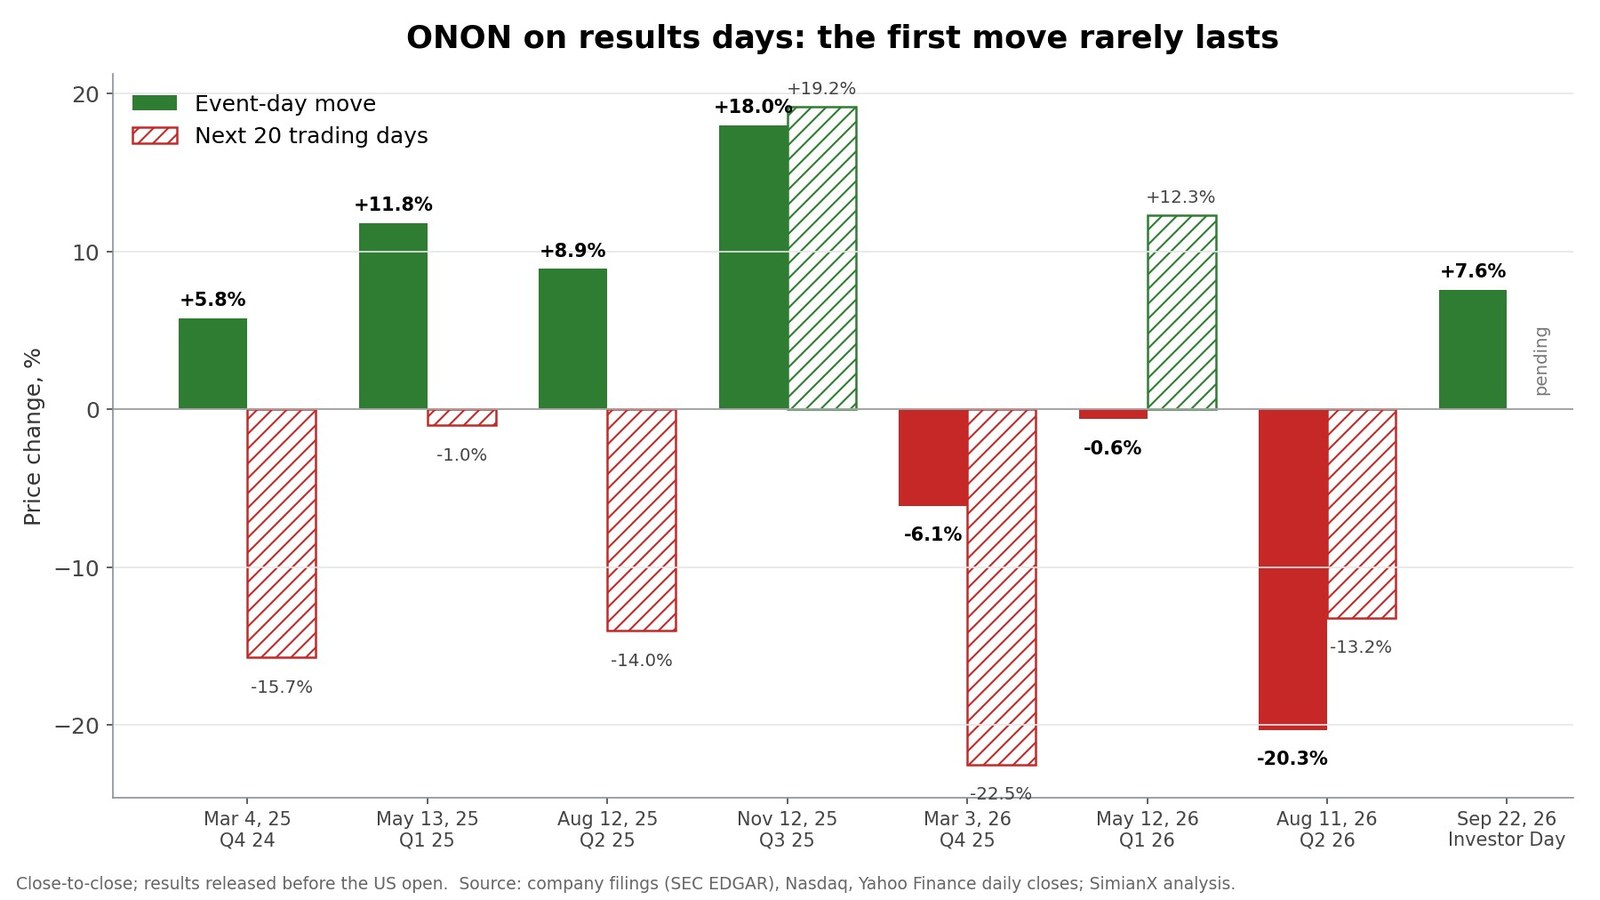
O padrão é misto, mas instrutivo. Depois de três dos quatro dias positivos anteriores, a ação estava mais baixa 20 pregões depois. Só novembro de 2025 continuou subindo. A ONON também fechou bem abaixo da máxima intradiária em vários desses dias: de +14,2% intradiário para +8,9% em agosto de 2025, de +27,5% para +18,0% em novembro de 2025 e de +14,1% para +7,6% em setembro de 2026. É o mesmo padrão de salto na abertura seguido de perda de fôlego que documentamos após o acordo da Generac com a Amazon. Uma recompra pode sustentar a ação nesse intervalo, e esse é um dos motivos pelos quais a reação de setembro pode se mostrar mais duradoura que as anteriores. A tabela é uma amostra pequena, não uma previsão.
Valuation da ONON: em que os investidores precisam acreditar?
A US$ 30,16, o valor da firma da On é de cerca de US$ 9,3 bilhões: US$ 10,1 bilhões de valor de mercado, menos US$ 1,46 bilhão de caixa, mais US$ 0,68 bilhão de passivos de arrendamento. Isso equivale a cerca de 12 vezes o EBITDA ajustado dos últimos doze meses, de CHF 653 milhões (US$ 790 milhões). A pergunta mais útil é o que esse preço implica para 2029:
| Cenário (a partir da base de 2025) | Vendas líquidas 2029 | Margem EBITDA ajustada | EBITDA ajustado 2029 | Valor da firma atual / EBITDA 2029 |
|---|---|---|---|---|
| Metas da empresa cumpridas | CHF 5,6 bi | 22% | CHF 1,23 bi (~US$ 1,49 bi) | ~6,2x |
| Crescimento cai para 12% ao ano | CHF 4,7 bi | 20% | CHF 0,95 bi (~US$ 1,15 bi) | ~8,1x |
| Estresse: 8% ao ano, promoções | CHF 4,1 bi | 18% | CHF 0,74 bi (~US$ 0,89 bi) | ~10,4x |
Cálculo ilustrativo, não uma previsão. Câmbio mantido em ~US$ 1,21 por franco; valor da firma mantido no nível atual.
Se a On entregar seu plano, o preço atual parece barato em relação ao lucro de 2029. Mesmo o cenário de estresse deixa a ação em cerca de 10 vezes o EBITDA de 2029. O desconto do mercado reflete dúvidas sobre o caminho, e não sobre a aritmética. As projeções já foram cortadas uma vez em 2026, o franco prejudica os resultados reportados e o plano de crescimento entre 15% e 20% parte de um trimestre projetado em 17%.
A recompra ajuda na margem. Retirar 10% das ações ao preço atual elevaria todos os números por ação da tabela em cerca de 11%, mantido o resto constante.
Riscos para a tese da ONON
- Mais desaceleração. O 3º trimestre está projetado em ~17%. Se o crescimento se acomodar abaixo de 15%, as metas de 2029 escapam e o múltiplo se comprime.
- Câmbio. Um franco forte reduz as vendas e os lucros reportados. As metas em câmbio constante não vão mostrar isso.
- Ajuste no atacado. Enviar deliberadamente menos mercadoria aos varejistas protege os preços, mas também corta as vendas agora. O corte de projeções do 2º trimestre mostrou como o mercado reage.
- O mercado americano. O crescimento de 4,5% em francos nas Américas é o ponto mais fraco de uma marca construída nas lojas de corrida dos Estados Unidos.
- Execução em novas categorias. Futebol e golfe são novidades; o vestuário cresce rápido a partir de uma base pequena (CHF 54,2 milhões no 2º trimestre).
- Tarifas. Até agora a margem bruta absorveu tarifas de importação americanas mais altas. O 3º trimestre inclui até US$ 65 milhões de reembolsos tarifários pontuais, que vão inflar o lucro bruto reportado.
- Governança e liderança. Os fundadores controlam os votos por meio das ações classe B, se tornaram co-CEOs em maio de 2026 e um novo diretor financeiro chegou no mesmo mês.
- A recuperação da Nike. A Nike tem US$ 9,0 bilhões em caixa, um novo diretor financeiro e uma ofensiva na corrida de alto desempenho. Uma retomada da Nike atingiria primeiro a participação premium da On.
- Execução da recompra. Comprar a US$ 30 só é atraente se o crescimento se mantiver; comprar de forma agressiva durante uma alta posterior diluiria o benefício.
O que acompanhar a seguir
- Os resultados do 1º trimestre do ano fiscal de 2027 da Nike, que o calendário de resultados da Nasdaq indica para por volta de 1º de outubro de 2026: a tendência da Nike Direct e a margem bruta sem as recuperações tarifárias.
- Os resultados do 3º trimestre de 2026 da On (esperados para meados de novembro, com base no calendário do ano passado): se as vendas crescem ~17% em câmbio constante, o tamanho do reembolso tarifário no lucro bruto e as primeiras compras da recompra.
- A linha das Américas: se o crescimento nos Estados Unidos medido em francos se recupera a partir de 4,5%.
- Embarques para o atacado versus venda direta: a volta de um crescimento de dois dígitos no atacado indicaria que o estoque dos varejistas está limpo.
- As projeções para 2027 em março de 2027, o primeiro ano inteiro dentro do novo plano.
A SimianX AI acompanha o preço da ONON, documentos como os comunicados de resultados no formulário 6-K e o 20-F, e as notícias em um único fluxo de pesquisa com múltiplos agentes. Veja os dados fundamentalistas da ação ONON ou compare com Nike (NKE), Lululemon (LULU) e Deckers (DECK).
Perguntas frequentes
Por que a ação da On Holding subiu em 22 de setembro de 2026?
A ONON fechou em alta de 7,6%, a US$ 29,39, depois que a On anunciou seu primeiro programa de recompra de ações, de até US$ 1 bilhão até dezembro de 2029, junto com novas metas para 2029. A ação chegou a subir 14,1% durante a sessão antes de perder fôlego. No dia seguinte fechou a US$ 30,16.
Qual é o tamanho da recompra de US$ 1 bilhão da On Holding?
A US$ 30,16 por ação, US$ 1 bilhão retiraria cerca de 33 milhões de ações, perto de 10% das cerca de 334 milhões de ações equivalentes à classe A da On. A On tinha CHF 1,2 bilhão (cerca de US$ 1,46 bilhão) em caixa em 30 de junho de 2026, o suficiente para financiar todo o programa.
A On Holding é maior que a Nike?
Não. A receita da Nike no ano fiscal de 2026 foi de US$ 46,4 bilhões, cerca de 12 vezes as vendas da On nos últimos doze meses, de aproximadamente US$ 3,9 bilhões. A meta da On de pelo menos CHF 5,6 bilhões em 2029 ainda seria apenas cerca de 15% da receita atual da Nike.
A On cresce mais rápido que a Nike?
Sim. A On cresceu 21,6% em câmbio constante no 2º trimestre de 2026, enquanto a receita da Nike caiu 2% em câmbio constante no ano fiscal de 2026. A margem bruta de 65,4% da On também é mais de 20 pontos maior que os 42,9% da Nike.
Por que a ONON caiu em agosto de 2026?
Em 11 de agosto de 2026, a On cortou sua projeção de crescimento em câmbio constante para 2026 de pelo menos 23% para a parte baixa da faixa dos 20%, citando a gestão deliberada dos embarques para o atacado. A ação caiu 20,3% naquele dia.
Quais são as metas da On Holding para 2029?
Vendas líquidas de pelo menos CHF 5,6 bilhões, crescimento em câmbio constante entre 15% e 20% de 2026 a 2029, margem bruta de pelo menos 65%, margem EBITDA ajustada de pelo menos 22% em 2029 e crescimento do EBITDA ajustado acima de 20% ao ano.
Conclusão
A recompra de US$ 1 bilhão é maior do que a manchete sugere. A US$ 30, ela retiraria cerca de um décimo da On, e a empresa pode pagá-la com o caixa que já tem. Também é oito vezes o que a Nike recomprou no ano passado. É um sinal claro de que a administração considera as ações baratas depois de uma queda de 53% desde o pico.
A recompra não muda a tendência do crescimento. O crescimento em câmbio constante desacelerou de 40% para cerca de 17% em sete trimestres. Um franco forte faz os números reportados parecerem ainda mais fracos, e o novo plano para 2029 supõe um crescimento entre 15% e 20%, e não o ritmo que construiu a marca. A On não vai ultrapassar a Nike em tamanho. Ela pode continuar superando a Nike em crescimento, margens e vendas diretas, e a cerca de 12 vezes o EBITDA dos últimos doze meses a ação já precifica dúvidas sobre isso. Os dois próximos relatórios, o da Nike por volta de 1º de outubro e o do 3º trimestre da On em novembro, vão mostrar se a alta do Investor Day se sustenta.
Este artigo tem fins exclusivamente de pesquisa e educação e não constitui recomendação de investimento.
Leitura Relacionada
- Ações da Lululemon abaixo de 100 $: marca quebrada?
- Netflix −4,7%: os US$ 2,8 bi da Warner inflam seu P/L
- Generac e Amazon: US$ 2,4 bi atrás de uma manchete de 8
- Reembolsos tarifários da IEEPA: 78 ações que receberam
Referências
- On — Investor Day: estratégia para 2029, metas financeiras e recompra de ações de US$ 1 bi (22 set 2026)
- On Holding — formulário 6-K com o comunicado do Investor Day (SEC)
- On — resultados do 2º trimestre de 2026
- On — resultados do 4º trimestre e do ano completo de 2025
- On Holding — relatório anual no formulário 20-F de 2025
- On Holding — cofundadores nomeados co-CEOs (25 mar 2026)
- On Holding — aditivo ao acordo de acionistas sobre as ações de Martin Hoffmann
- On Holding — resultados da assembleia geral de acionistas de 2026
- SEC EDGAR — documentos arquivados pela On Holding AG
- Nike — resultados do 4º trimestre e do ano fiscal de 2026
- Nike — formulário 10-K do ano fiscal de 2026
- Nike — anúncio da transição do diretor financeiro (23 jun 2026)
- Nasdaq — calendário de resultados da Nike
- NYSE — cotação da ONON
- Wikipedia — Lei de Poderes Econômicos de Emergência Internacional (IEEPA)
- Investopedia — recompras de ações
- Investopedia — EBITDA
- Investopedia — valor da firma
- On — relações com investidores
- SimianX — dados fundamentalistas da ação ONON


