 โดย Muke
ข้อมูลอ้างอิงผลประกอบการ Airbnb: ยอดจอง รายได้ กระแสเงินสดอิสระ และการตอบสนองของหุ้น ABNB
Airbnb รายงานรายได้ไตรมาส 3/2026 เมื่อวันที่ 5 พฤศจิกายน ที่ 4,870 ล้านดอลลาร์ เพิ่มขึ้น 19% จากปีก่อน และกำไรต่อหุ้นปรับลด (diluted EPS) 3.16 ดอลลาร์ สูงกว่าค่าฉันทามติของ Zacks ที่ 2.89 ดอลลาร์ จำนวนคืนเข้าพักและที่นั่งที่จอง (Nights and Seats Booked) เติบโต 16% ซึ่งเป็นอัตราเร็วที่สุดในอย่างน้อย 11 ไตรมาส และคณะกรรมการบริษัทอนุมัติวงเงินซื้อหุ้นคืนใหม่อีก 12,000 ล้านดอลลาร์ หุ้น ABNB ปิดตลาดช่วงปกติที่ 170.13 ดอลลาร์ ลดลง 3.5% ในวันที่ S&P 500 ร่วง 4.4% จากนั้นซื้อขายในช่วงหลังตลาดปิด (after hours) ที่ 188.84 ดอลลาร์ สูงกว่าราคาปิดดังกล่าว 11.0%
หน้านี้เป็นข้อมูลอ้างอิงผลประกอบการของ Airbnb โดยรวบรวมยอดจอง รายได้ กำไร และกระแสเงินสดอิสระที่บริษัทรายงานไว้ 11 ไตรมาสในตารางเดียว ประเมินผลประกอบการไตรมาส 3/2026 เทียบกับประมาณการของนักวิเคราะห์และเทียบกับแนวโน้มที่ผู้บริหารให้ไว้เองเมื่อเดือนสิงหาคม และแสดงว่าหุ้น ABNB เคลื่อนไหวอย่างไรหลังการรายงานผลประกอบการ 13 ครั้งล่าสุด คำถามเบื้องหลังยังคงเป็นคำถามเดียวกับที่ร่างต้นฉบับตั้งไว้: Airbnb กำลังก้าวเข้าสู่ช่วงการเติบโตอย่างมีกำไรที่ยั่งยืนกว่าเดิม หรือตลาดเพียงสะท้อนไตรมาสที่ดีผิดปกติเพียงไตรมาสเดียวเข้าไปในราคาภายในค่ำคืนเดียว?
อัปเดตวันที่ 5 พฤศจิกายน 2026 (เวลาแปซิฟิกของสหรัฐฯ) หลังจาก Airbnb เผยแพร่จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 ภายหลังตลาดสหรัฐฯ ปิด แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 2 และไตรมาส 3/2026 ของบริษัทตามแบบ Form 8-K, รายงาน Form 10-Q ไตรมาส 3/2026, ประกาศผลประกอบการไตรมาส 3/2026 ของ Expedia Group และ Booking Holdings, ประมาณการของนักวิเคราะห์ที่ระบุวันที่จาก Zacks และ Investing.com และราคาปิดรายวันจาก Polygon.io ที่ตรวจสอบไขว้กับ Cboe ราคาหลังตลาดปิดเป็นราคาเสนอซื้อขาย ณ เวลาที่ระบุ ไม่ใช่ราคาปิด และขณะเขียนหน้านี้ตลาดช่วงปกติของวันที่ 6 พฤศจิกายนยังไม่เปิด ตัวเลขที่บริษัทรายงาน ประมาณการ และการคำนวณของเราเองมีการระบุกำกับไว้ตลอดทั้งบทความ
สรุปผลประกอบการ Airbnb ไตรมาส 3/2026
| รายการ | ไตรมาส 3/2026 | ไตรมาส 2/2026 | ไตรมาส 3/2025 |
|---|---|---|---|
| รายได้ | $4,869M | $3,608M | $4,095M |
| การเติบโตของรายได้ (ex-FX) | 19% (16%) | 17% (13%) | 10% (10%) |
| จำนวนคืนเข้าพักและที่นั่งที่จอง | 155.0M | 148.3M | 133.6M |
| มูลค่าการจองรวม (GBV) | $27.7B | $27.2B | $22.9B |
| ราคาเฉลี่ยต่อคืน (ADR) | $178.83 | $183.73 | $171.29 |
| กำไรสุทธิ | $1,890M | $816M | $1,374M |
| EPS ปรับลด | $3.16 | $1.37 | $2.21 |
| EBITDA ที่ปรับปรุงแล้ว (มาร์จิ้น) | $2,509M (52%) | $1,261M (35%) | $2,051M (50%) |
| เงินสดสุทธิจากกิจกรรมดำเนินงาน | $1,508M | $1,270M | $1,356M |
| กระแสเงินสดอิสระ | $1,426M | $1,253M | $1,349M |
| การซื้อหุ้นคืน | $712M | $1.1B | $857M |
| อัตราส่วนรายได้ต่อยอดจองโดยนัย (take rate, รายได้ ÷ GBV) | 17.6% | 13.3% | 17.9% |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 ของ Airbnb (Form 8-K, Exhibit 99.1), จดหมายถึงผู้ถือหุ้นไตรมาส 2/2026 และ Form 10-Q ไตรมาส 3/2026 take rate ไตรมาส 3/2026 ที่ 17.6% เป็นตัวเลขของบริษัท ส่วน take rate ไตรมาส 2/2026 และไตรมาส 3/2025 เป็นการคำนวณของเราตามนิยามเดียวกัน ไตรมาส 3 เป็นไตรมาสที่มีการเดินทางสูงสุดของ Airbnb จึงควรเปรียบเทียบกับไตรมาส 3/2025 ไม่ใช่กับไตรมาส 2
กำไรสุทธิเพิ่มขึ้น 38% เร็วกว่ารายได้ ส่วนหนึ่งมาจากเหตุผลด้านภาษี: ค่าใช้จ่ายภาษีเงินได้ลดลง 135 ล้านดอลลาร์ เนื่องจากในไตรมาส 3/2025 มีการตั้งค่าเผื่อการลดมูลค่า (valuation allowance) 213 ล้านดอลลาร์สำหรับเครดิตภาษีขั้นต่ำทางเลือกของนิติบุคคล (CAMT) กำไรจากการดำเนินงานซึ่งไม่รวมผลกระทบดังกล่าวเพิ่มขึ้น 24% เป็น 2,021 ล้านดอลลาร์ และอัตรากำไรจากการดำเนินงานขยายตัวเป็น 41.5% จาก 39.7%
ผลประกอบการจริงเทียบกับความคาดหวัง
| ตัวชี้วัด | ที่คาดไว้ | ผลจริง | ข้อสรุป |
|---|---|---|---|
| รายได้ | 4,750 ล้านดอลลาร์ (ฉันทามติ Zacks, 3 พ.ย.); 4,690 ถึง 4,770 ล้านดอลลาร์ (แนวโน้มของบริษัท, 6 ส.ค.) | 4,869 ล้านดอลลาร์ | สูงกว่า Zacks 2.5%; สูงกว่ากรอบบนของแนวโน้ม 2.1% |
| EPS ปรับลด | 2.89 ดอลลาร์ (ฉันทามติ Zacks, 3 พ.ย.); 2.85 ดอลลาร์ (Investing.com) | 3.16 ดอลลาร์ | สูงกว่าคาด 9.3% (Zacks) หรือ 10.9% (Investing.com) |
| การเติบโตของจำนวนคืนเข้าพักและที่นั่งที่จอง | ระดับต้น ๆ ของเลขสองหลัก (แนวโน้ม) | 16% | สูงกว่า |
| การเติบโตของ GBV | ระดับกลางของช่วง 10-19% (แนวโน้ม) | 21% | สูงกว่า |
| take rate โดยนัย | "ค่อนข้างใกล้เคียง" กับปีก่อน (แนวโน้ม) | 17.6% ลดลงจากราว 17.9% | ต่ำกว่า |
| มาร์จิ้น EBITDA ที่ปรับปรุงแล้ว | ลดลงเล็กน้อยจาก 50% ของไตรมาส 3/2025 (แนวโน้ม) | 52% | สูงกว่า |
ประมาณการเป็นข้อมูลจากบุคคลภายนอก ณ วันที่ระบุ ไม่ใช่แนวโน้มของบริษัท Airbnb ไม่ได้เผยแพร่ตัวเลข EPS ที่ปรับปรุงแล้ว การเปรียบเทียบ EPS จึงใช้ EPS ปรับลดที่รายงาน ร้อยละที่สูงกว่าคาดเป็นการคำนวณของเรา
คอลัมน์แนวโน้มเป็นเกณฑ์ที่มีประโยชน์มากกว่า เพราะวัดผลงานเทียบกับสิ่งที่ผู้บริหารพูดไว้เองในเดือนสิงหาคม สี่ในห้ารายการที่มีการให้แนวโน้มออกมาดีกว่าที่สัญญาไว้ รายการเดียวที่พลาดคือ take rate ซึ่งอธิบายไว้ด้านล่าง และส่วนใหญ่เป็นผลจากจังหวะเวลา
ผลประกอบการ Airbnb รายไตรมาส ไตรมาส 1/2024 ถึงไตรมาส 3/2026
| ไตรมาส | จำนวนคืนเข้าพักและที่นั่งที่จอง | GBV | รายได้ | การเติบโตของรายได้ | กำไรสุทธิ | EPS ปรับลด | EBITDA ที่ปรับปรุงแล้ว | กระแสเงินสดอิสระ |
|---|---|---|---|---|---|---|---|---|
| ไตรมาส 1/2024 | 132.6M | $22.9B | $2,142M | 18% | $264M | $0.41 | $424M | $1,909M |
| ไตรมาส 2/2024 | 125.1M | $21.2B | $2,748M | 11% | $555M | $0.86 | $894M | $1,043M |
| ไตรมาส 3/2024 | 122.8M | $20.1B | $3,732M | 10% | $1,368M | $2.13 | $1,958M | $1,074M |
| ไตรมาส 4/2024 | 111.0M | $17.6B | $2,480M | 12% | $461M | $0.73 | $765M | $458M |
| ไตรมาส 1/2025 | 143.1M | $24.5B | $2,272M | 6% | $154M | $0.24 | $417M | $1,781M |
| ไตรมาส 2/2025 | 134.4M | $23.5B | $3,096M | 13% | $642M | $1.03 | $1,043M | $962M |
| ไตรมาส 3/2025 | 133.6M | $22.9B | $4,095M | 10% | $1,374M | $2.21 | $2,051M | $1,349M |
| ไตรมาส 4/2025 | 121.9M | $20.4B | $2,778M | 12% | $341M | $0.56 | $786M | $521M |
| ไตรมาส 1/2026 | 156.2M | $29.2B | $2,678M | 18% | $160M | $0.26 | $519M | $1,704M |
| ไตรมาส 2/2026 | 148.3M | $27.2B | $3,608M | 17% | $816M | $1.37 | $1,261M | $1,253M |
| ไตรมาส 3/2026 | 155.0M | $27.7B | $4,869M | 19% | $1,890M | $3.16 | $2,509M | $1,426M |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 ของ Airbnb ส่วนสรุปรายไตรมาสและตารางกระทบยอด non-GAAP (Form 8-K, Exhibit 99.1) EPS ปรับลดมาจากข้อมูล SEC XBRL ของ Airbnb โดย EPS ไตรมาส 4 คำนวณจาก EPS ทั้งปีลบด้วย EPS เก้าเดือน EBITDA ที่ปรับปรุงแล้วและกระแสเงินสดอิสระเป็นตัวชี้วัด non-GAAP ตามนิยามของบริษัท
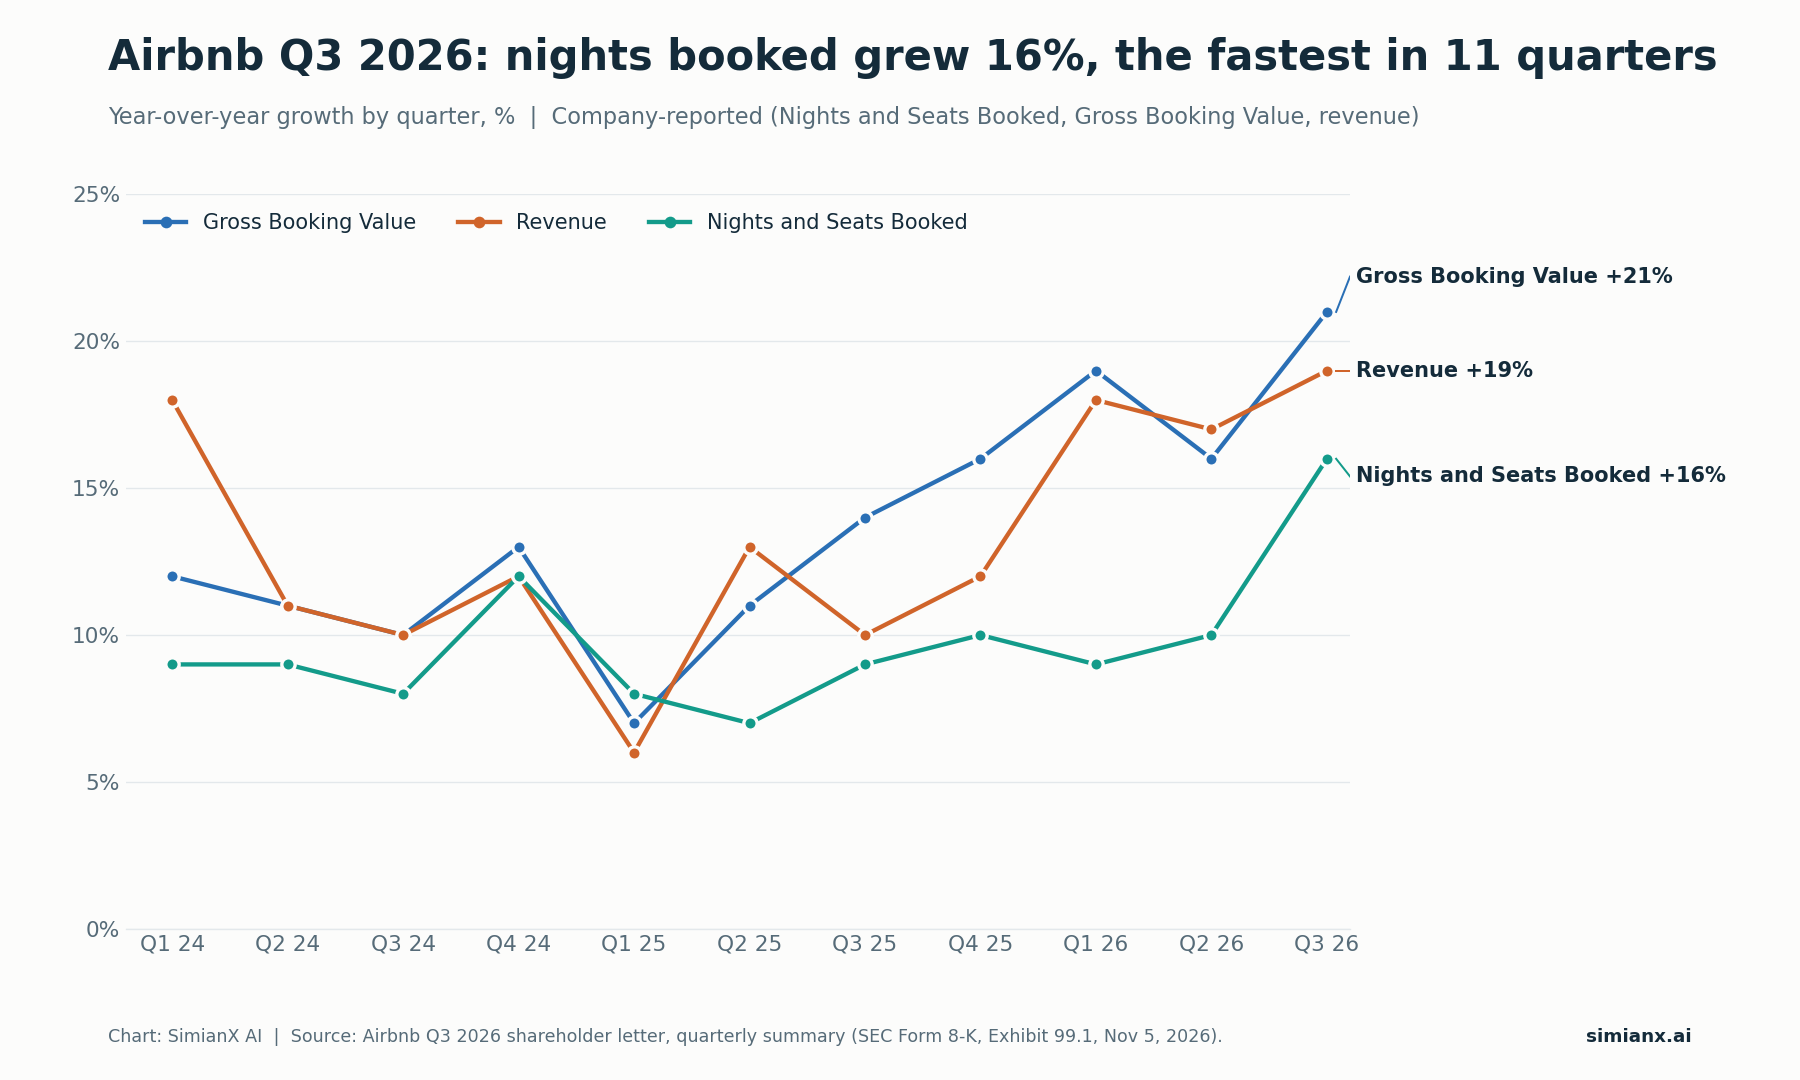
จำนวนคืนที่จองเติบโต 7% ถึง 12% ต่อไตรมาสมาตลอดสองปี ก่อนที่ไตรมาส 3/2026 จะทะยานขึ้นเป็น 16%
มีสองรูปแบบที่โดดเด่น ประการแรก การเร่งตัวมาจากปริมาณ ไม่ใช่แค่ราคา: การเติบโตของจำนวนคืนเข้าพักและที่นั่งที่จองพุ่งขึ้นเป็น 16% จาก 10% ในไตรมาส 2 ขณะที่ ADR เพิ่มขึ้นเพียง 4% ประการที่สอง การเติบโตของรายได้ตามหลังการเติบโตของ GBV เป็นไตรมาสที่สามติดต่อกัน เพราะผู้เข้าพักจองล่วงหน้านานขึ้นและชำระเงินทีหลัง ช่องว่างนี้คือประเด็นสำคัญที่สุดที่ต้องเข้าใจในรายงานฉบับนี้
ทำไมหุ้น Airbnb จึงพุ่ง? ปัจจัยหนุนสี่ประการมาพร้อมกัน
| ปัจจัยหนุน | หลักฐาน | ความสำคัญ |
|---|---|---|
| อุปสงค์เร่งตัว | จำนวนคืนเข้าพักและที่นั่งที่จอง +16%, ผู้จองครั้งแรก +13% | การเติบโตมาจากจำนวนทริปที่มากขึ้น ไม่ใช่แค่ราคาที่สูงขึ้น |
| รายได้และ EPS สูงกว่าคาด | รายได้ 4,869 ล้านดอลลาร์และ EPS 3.16 ดอลลาร์ เทียบกับที่คาดไว้ 4,750 ล้านดอลลาร์และ 2.89 ดอลลาร์ | ยกฐานกำไรระยะสั้นให้สูงขึ้น |
| แนวโน้มทั้งปีสูงขึ้น | ปรับการเติบโตของรายได้เป็น "ระดับปลายของช่วง 10-19%" และมาร์จิ้น EBITDA ที่ปรับปรุงแล้วเป็นราว 36% | ขยายภาพการเติบโตให้ต่อเนื่องเลยไตรมาส 3 |
| วงเงินซื้อหุ้นคืนใหม่ | อนุมัติเพิ่ม 12,000 ล้านดอลลาร์ นอกเหนือจากวงเงินคงเหลือ 2,700 ล้านดอลลาร์ | เปิดช่องให้ผู้บริหารลดจำนวนหุ้นได้ |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 และ Form 10-Q ไตรมาส 3/2026 ของ Airbnb
การที่ปัจจัยทั้งหมดมาพร้อมกันสำคัญกว่าปัจจัยใดปัจจัยหนึ่ง รายได้ที่สูงกว่าคาดอาจถูกมองข้ามได้หากแนวโน้มอ่อนลง แนวโน้มที่แข็งแกร่งจะดูน่าสนใจน้อยลงหากต้นทุนโตเร็วกว่ายอดขาย และการซื้อหุ้นคืนอาจดูเป็นการตั้งรับเมื่อธุรกิจกำลังชะลอตัว แต่ครั้งนี้ตลาดได้ทั้งโมเมนตัมการดำเนินงาน แนวโน้มที่ดีขึ้น และความสามารถในการคืนทุนแก่ผู้ถือหุ้นที่มากขึ้นในค่ำคืนเดียวกัน สิ่งนี้อธิบายการปรับราคาใหม่อย่างรุนแรงได้ แต่ไม่ได้พิสูจน์ว่าทุกดอลลาร์ของกำไรในช่วงหลังตลาดปิดจะคงอยู่
5 พฤศจิกายน: ตลาดช่วงปกติอ่อนแอ จากนั้นพุ่งในช่วงหลังตลาดปิด
บริบทการซื้อขายทำให้ต้องอ่านพาดหัว "พุ่ง 10%" ต่างออกไป Airbnb ประกาศผลประกอบการหลังตลาดปิดในวันที่หุ้นสหรัฐฯ ถูกเทขายอย่างหนัก ซึ่งมีรายละเอียดอยู่ใน หุ้นสหรัฐฯ ร่วงหนักหลังเลือกตั้งกลางเทอม 2026: อะไรจะเกิดขึ้นต่อ
| วันซื้อขายในสหรัฐฯ | ราคาปิด ABNB | การเปลี่ยนแปลงรายวัน | การเปลี่ยนแปลงรายวันของ SPY |
|---|---|---|---|
| 30 ตุลาคม 2026 | $164.39 | −1.24% | −1.77% |
| 2 พฤศจิกายน 2026 | $171.11 | +4.09% | −0.48% |
| 3 พฤศจิกายน 2026 | $166.96 | −2.43% | +0.30% |
| 4 พฤศจิกายน 2026 | $176.37 | +5.64% | +1.65% |
| 5 พฤศจิกายน 2026 | $170.13 | −3.54% | −4.41% |
| 5 พฤศจิกายน หลังตลาดปิด (19:59 น. ET) | $188.84 (ราคาเสนอ) | +11.0% เทียบราคาปิด | ไม่มีข้อมูล |
แหล่งข้อมูล: ราคาปิดรายวันจาก Polygon.io ซึ่งตรงกับข้อมูลย้อนหลังของ Cboe จนถึง 4 พฤศจิกายน และราคาปิดอย่างเป็นทางการของ Cboe วันที่ 5 พฤศจิกายน; ราคาหลังตลาดปิดจาก Stock Analysis ดัชนี S&P 500 ลดลง 4.36% ในวันที่ 5 พฤศจิกายน
การคำนวณของเราจากราคาเหล่านั้น:
- เทียบกับราคาปิดวันที่ 5 พฤศจิกายน: $188.84 ÷ $170.13 − 1 = +11.0%
- เทียบกับราคาปิดวันที่ 4 พฤศจิกายน: $188.84 ÷ $176.37 − 1 = +7.1% ส่วนหนึ่งของการตอบสนองเป็นการฟื้นคืนจากแรงเทขายวันที่ 5 พฤศจิกายน
- เทียบกับราคาสูงสุดระหว่างวันในรอบ 52 สัปดาห์ที่ 193.45 ดอลลาร์ (24 สิงหาคม): ต่ำกว่าราว 2.4% ราคาปิดสูงสุดในรอบ 52 สัปดาห์อยู่ที่ 190.50 ดอลลาร์ (25 สิงหาคม)
- เทียบกับราคาปิดสูงสุดตลอดกาลที่ 216.84 ดอลลาร์ (11 กุมภาพันธ์ 2021): ต่ำกว่าราว 12.9%
- ตั้งแต่ต้นปี: ราคาปิดวันที่ 5 พฤศจิกายนที่ 170.13 ดอลลาร์ สูงกว่าราคาปิดสิ้นปี 2025 ที่ 135.72 ดอลลาร์อยู่ 25.4%
ABNB ยืนได้ดีกว่าตลาดในช่วงการซื้อขายปกติ: ลดลง 3.5% ขณะที่ SPY ลดลง 4.4% นอกจากนี้หุ้นยังขึ้นไป 5.6% ในวันที่ 4 พฤศจิกายน ซึ่งเป็นวันหลังจาก Booking Holdings รายงานผลประกอบการ ดังนั้นความคาดหวังเชิงบวกต่ออุปสงค์การท่องเที่ยวส่วนหนึ่งจึงสะท้อนอยู่ในราคาแล้วก่อนที่ Airbnb จะประกาศอะไรออกมา
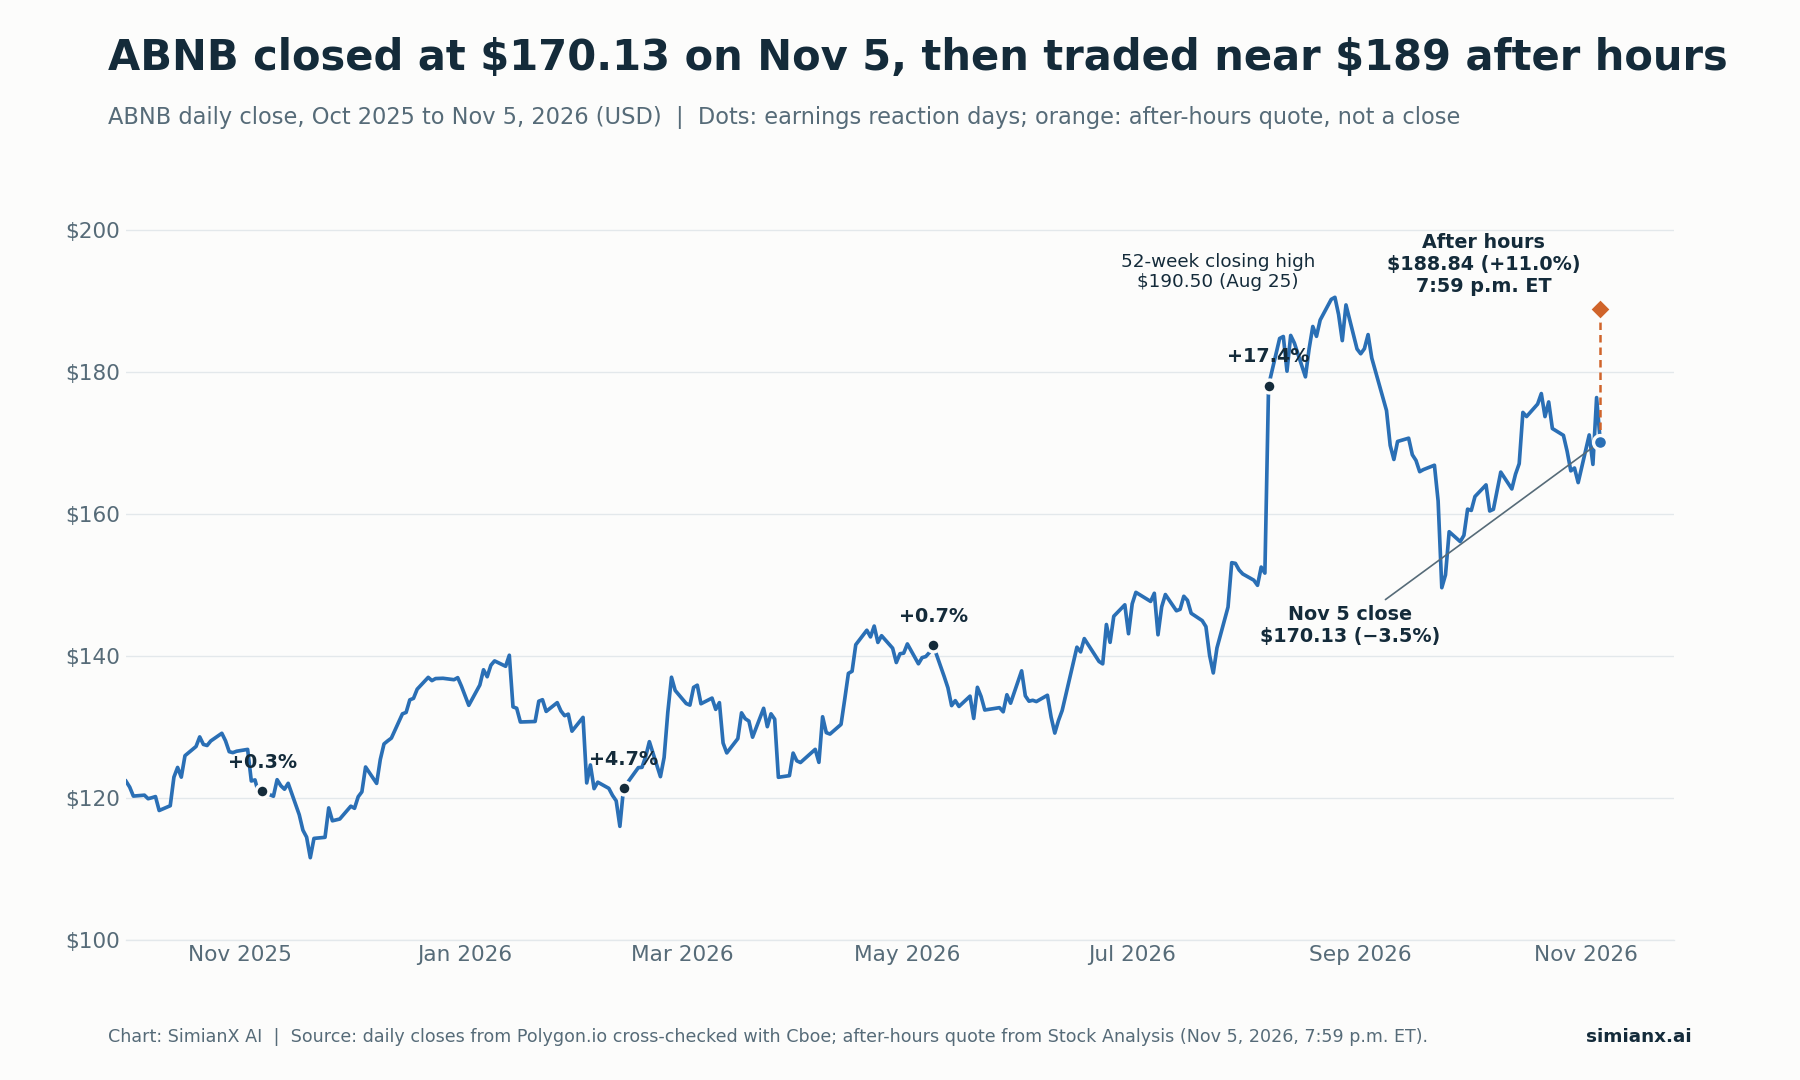
ราคาหลังตลาดปิดดัน ABNB กลับขึ้นไปใกล้จุดสูงสุดเมื่อเดือนสิงหาคม ตลาดช่วงปกติของวันที่ 6 พฤศจิกายนจะเป็นบททดสอบยืนยัน
การตอบสนองของหุ้น ABNB หลังการรายงานผลประกอบการทุกครั้งตั้งแต่ปี 2023
Airbnb ประกาศผลประกอบการหลังตลาดสหรัฐฯ ปิด การตอบสนองจึงปรากฏในวันซื้อขายถัดไป
| วันที่รายงาน | ไตรมาสที่รายงาน | ราคาปิดก่อนรายงาน | ราคาปิดวันถัดไป | การเคลื่อนไหวของ ABNB | SPY วันเดียวกัน |
|---|---|---|---|---|---|
| 3 ส.ค. 2023 | ไตรมาส 2/2023 | $140.88 | $140.17 | −0.5% | −0.5% |
| 1 พ.ย. 2023 | ไตรมาส 3/2023 | $119.47 | $115.50 | −3.3% | +1.9% |
| 13 ก.พ. 2024 | ไตรมาส 4/2023 | $150.82 | $148.20 | −1.7% | +0.9% |
| 8 พ.ค. 2024 | ไตรมาส 1/2024 | $157.90 | $147.05 | −6.9% | +0.6% |
| 6 ส.ค. 2024 | ไตรมาส 2/2024 | $130.47 | $113.01 | −13.4% | −0.7% |
| 7 พ.ย. 2024 | ไตรมาส 3/2024 | $147.37 | $134.61 | −8.7% | +0.4% |
| 13 ก.พ. 2025 | ไตรมาส 4/2024 | $141.04 | $161.42 | +14.4% | 0.0% |
| 1 พ.ค. 2025 | ไตรมาส 1/2025 | $124.01 | $125.26 | +1.0% | +1.5% |
| 6 ส.ค. 2025 | ไตรมาส 2/2025 | $130.50 | $120.03 | −8.0% | −0.1% |
| 6 พ.ย. 2025 | ไตรมาส 3/2025 | $120.53 | $120.88 | +0.3% | +0.1% |
| 12 ก.พ. 2026 | ไตรมาส 4/2025 | $115.96 | $121.35 | +4.7% | +0.1% |
| 7 พ.ค. 2026 | ไตรมาส 1/2026 | $140.46 | $141.49 | +0.7% | +0.8% |
| 6 ส.ค. 2026 | ไตรมาส 2/2026 | $151.64 | $178.07 | +17.4% | +0.6% |
| 5 พ.ย. 2026 | ไตรมาส 3/2026 | $170.13 | รอผล (6 พ.ย.) | +11.0% หลังตลาดปิด | ไม่มีข้อมูล |
แหล่งข้อมูล: ราคาปิดรายวันจาก Polygon.io ตรวจสอบไขว้กับ Cboe; วันที่รายงานจาก Form 8-K ของ Airbnb การเคลื่อนไหวคำนวณจากราคาปิดถึงราคาปิดและเป็นการคำนวณของเรา
จากการตอบสนองที่เสร็จสิ้นแล้ว 13 ครั้ง ABNB ปรับขึ้นหกครั้งและปรับลงเจ็ดครั้ง การเคลื่อนไหวเฉลี่ยอยู่ที่ −0.3% ค่ามัธยฐาน −0.5% และการเคลื่อนไหวเฉลี่ยแบบค่าสัมบูรณ์อยู่ที่ 6.2% รูปแบบนี้เปลี่ยนไปในช่วงหลัง: หุ้นขึ้นหลังการรายงานทั้งสี่ครั้งล่าสุด หลังจากที่ร่วงลงห้าในหกครั้งระหว่างสิงหาคม 2023 ถึงพฤศจิกายน 2024 ในอดีต รายงานไตรมาส 3 มักเป็นจุดอ่อน (−3.3%, −8.7% และ +0.3% ในปี 2023 ถึง 2025) ทำให้การตอบสนองหลังตลาดปิดของไตรมาสนี้ถือว่าผิดปกติ
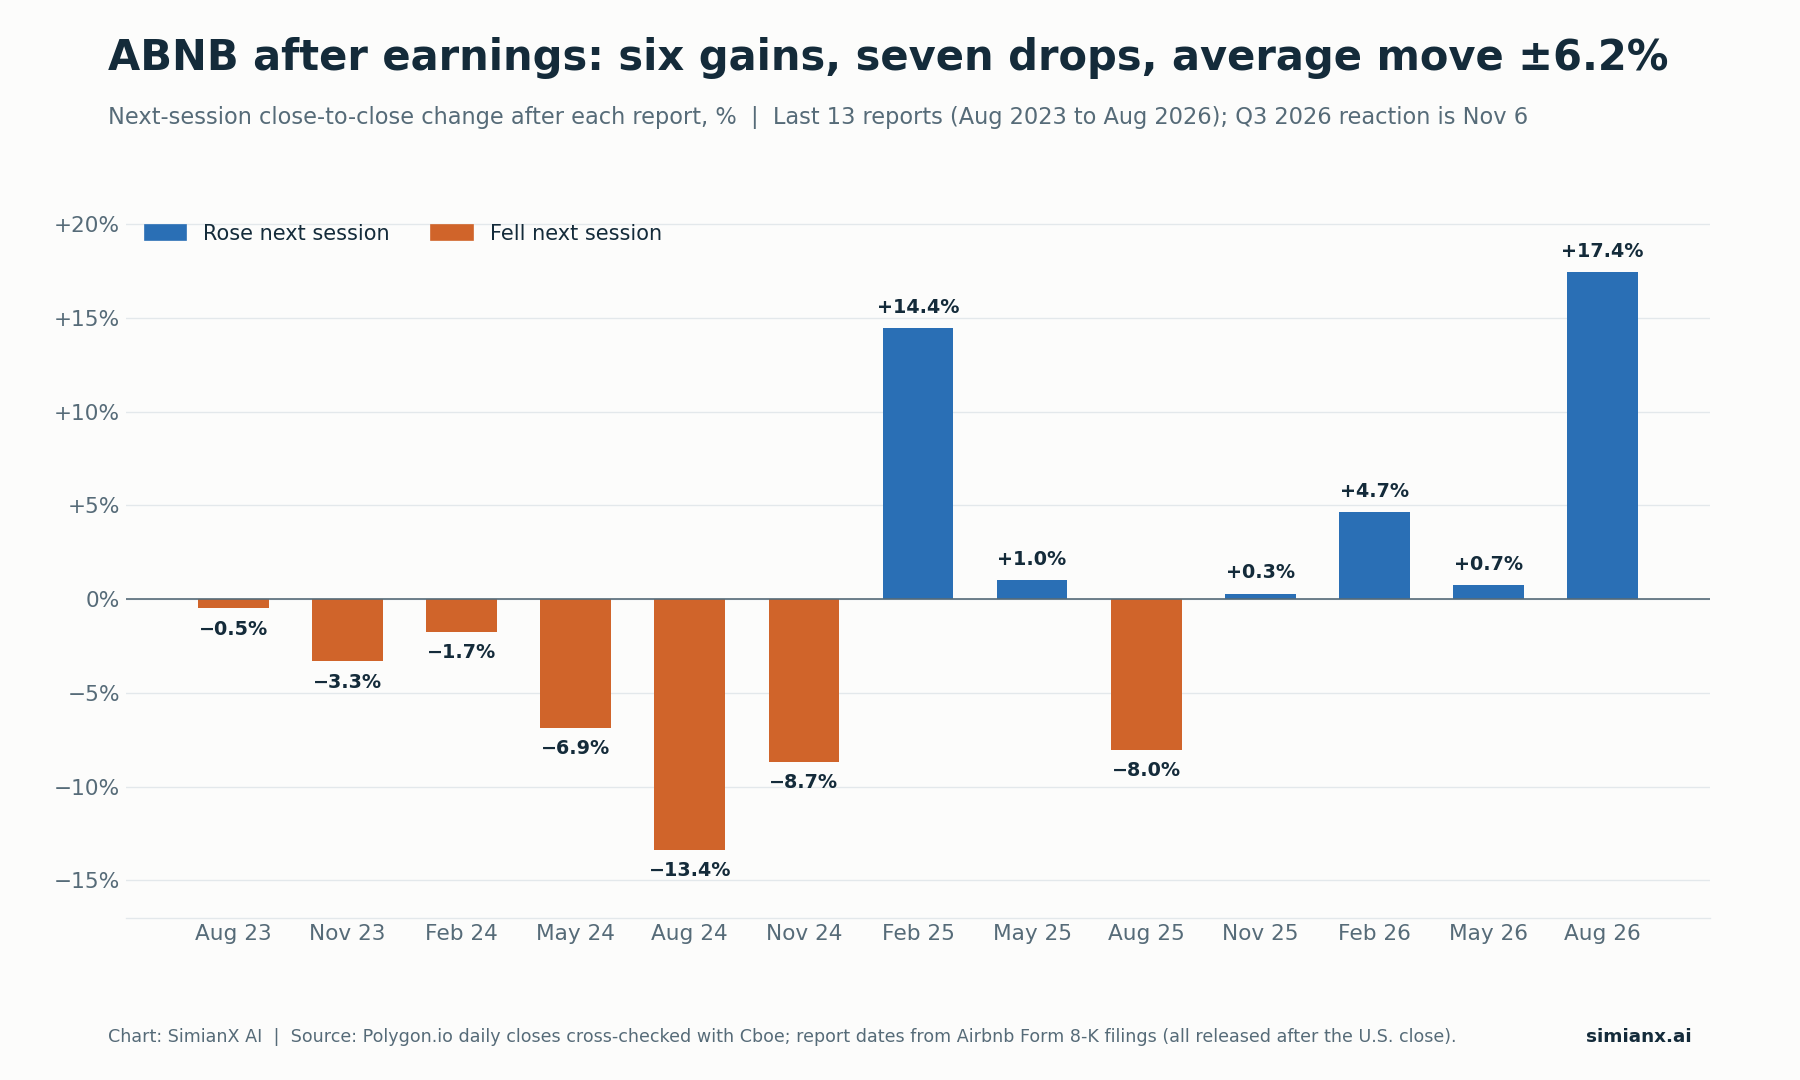
การเคลื่อนไหวเฉลี่ยราว −0.3% แต่การแกว่งตัวโดยทั่วไปอยู่ที่ราว 6% ทั้งขาขึ้นและขาลง
ยอดจอง: ปริมาณมีบทบาทมากกว่าราคา
Airbnb รายงาน ADR โดยตรง จึงไม่จำเป็นต้องประมาณการแยกส่วนระหว่างราคากับปริมาณ ADR ไตรมาส 3/2026 อยู่ที่ 178.83 ดอลลาร์ เพิ่มขึ้น 4% (5% เมื่อไม่รวมผลกระทบจากอัตราแลกเปลี่ยน) ขณะที่จำนวนคืนเข้าพักและที่นั่งที่จองเพิ่มขึ้น 16% การเติบโตของ GBV 21% ส่วนใหญ่จึงมาจากจำนวนคืนที่มากขึ้น
| ภูมิภาค | การเติบโตของจำนวนคืนเข้าพักและที่นั่งที่จอง | การเปลี่ยนแปลงของ ADR (ex-FX) | ความเห็นของบริษัท |
|---|---|---|---|
| อเมริกาเหนือ | ระดับต้น ๆ ของเลขสองหลัก สูงสุดในรอบสี่ปี | +6% | การเดินทางเข้าสหรัฐฯ ดีขึ้น; สัดส่วนบ้านทั้งหลังขนาดใหญ่เพิ่มขึ้น |
| EMEA | ระดับกลางของช่วง 10-19% และกำลังเร่งตัว | +5% (+7%) | ดีขึ้นอย่างทั่วถึงทั้งในสหราชอาณาจักร ฝรั่งเศส เยอรมนี สเปน และอิตาลี |
| ละตินอเมริกา | มากกว่า 20% | +8% (+4%) | จำนวนคืนของนักเดินทางจากบราซิลเพิ่มขึ้นมากกว่า 30% |
| เอเชียแปซิฟิก | มากกว่า 20% | +1% | จำนวนคืนของนักเดินทางจากญี่ปุ่นเพิ่มขึ้นราว 20% ต้น ๆ; อินเดียเพิ่มขึ้นมากกว่า 60% |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 ของ Airbnb บริษัทให้อัตราการเติบโตรายภูมิภาคเป็นช่วง
สัญญาณด้านอุปสงค์อื่น ๆ ในจดหมาย:
- ผู้จองครั้งแรก เพิ่มขึ้น 13% เทียบปีต่อปี เร็วที่สุดนับตั้งแต่ต้นปี 2022
- การจองผ่านแอป เพิ่มขึ้น 29% และคิดเป็น 66% ของจำนวนคืนที่จองทั้งหมด เพิ่มจาก 62% เมื่อปีก่อน
- ที่พักที่เปิดให้บริการ เติบโตในระดับเลขหลักเดียวช่วงปลาย สอดคล้องกับไตรมาสก่อน ๆ ขณะที่จำนวนคืนที่ว่างให้จองเติบโตเร็วกว่าอุปทานโดยรวม
- โรงแรม ยังคิดเป็นสัดส่วนเลขหลักเดียวของจำนวนคืนที่จอง ราว 35% ของผู้เข้าพักที่จอง Airbnb ครั้งแรกเป็นโรงแรม ได้จองบ้านพักในภายหลัง
ปัจจัยหนุนจากทั้งอุตสาหกรรมมีส่วนอยู่บ้าง แต่การเร่งตัวที่กระจายไปทั่วทั้งสี่ภูมิภาคก็สนับสนุนว่าบริษัทเองดำเนินงานได้ดีด้วย บททดสอบคือการเติบโตของปริมาณจะยังอยู่ในระดับ 10% ขึ้นไปหรือไม่ เมื่อฐานเปรียบเทียบสูงขึ้นในปี 2027
take rate กับ "จองก่อน จ่ายทีหลัง": ทำไมรายได้จึงตามหลังยอดจอง
GBV เติบโต 21% ขณะที่รายได้เติบโต 19% take rate โดยนัย (รายได้หารด้วย GBV) ลดลงเป็น 17.6% จากราว 17.9% เมื่อปีก่อน แม้แนวโน้มเมื่อเดือนสิงหาคมจะระบุว่า take rate จะ "ค่อนข้างใกล้เคียง" กับปีที่แล้ว
Airbnb ให้เหตุผลสองประการ:
- จองก่อน จ่ายทีหลัง (Reserve Now, Pay Later: RNPL) ผู้เข้าพักจองล่วงหน้านานขึ้น GBV บันทึกเมื่อมีการจอง แต่รายได้รับรู้เมื่อเช็กอิน การจองที่เร็วขึ้นจึงเพิ่ม GBV ในตอนนี้และเพิ่มรายได้ในภายหลัง
- รายการหักจากรายได้ (contra revenue) ที่สูงขึ้น ซึ่งรวมถึงสิ่งจูงใจและเครดิตที่ผูกกับโครงการธุรกิจใหม่ โดยมีผลในระดับที่น้อยกว่า
Form 10-Q เพิ่มข้อควรระวังสองประการ การจองแบบ RNPL ซึ่งไม่ต้องชำระเงินตอนจอง มีอัตราการยกเลิกสูงกว่าการจองแบบดั้งเดิม และเมื่อ RNPL เติบโตขึ้น ความเชื่อมโยงระหว่าง GBV รายได้ และเงินสดรับ "มีความสัมพันธ์กันน้อยลง" งบดุลแสดงผลกระทบนี้: ค่าธรรมเนียมรับล่วงหน้า (unearned fees) ลดลงเหลือ 1,536 ล้านดอลลาร์ ณ วันที่ 30 กันยายน 2026 จาก 1,820 ล้านดอลลาร์เมื่อปีก่อน เพราะผู้เข้าพักชำระเงินใกล้วันเข้าพักมากขึ้น
ดังนั้น take rate ที่ต่ำกว่าเป้าส่วนใหญ่จึงเป็นเรื่องจังหวะเวลา ไม่ใช่การลดค่าธรรมเนียม Airbnb ได้ปรับโครงสร้างค่าธรรมเนียมให้เรียบง่ายขึ้นจริง โดยย้ายโฮสต์เกือบทั้งหมดไปใช้ค่าธรรมเนียมบริการอัตราเดียว 15.5% แต่ระบุว่าโฮสต์สามารถปรับราคาเพื่อรักษารายได้สุทธิไว้เท่าเดิมได้ สำหรับไตรมาส 4 บริษัทคาดว่า take rate จะเพิ่มขึ้นเล็กน้อยเทียบปีต่อปี หาก GBV ยังโตแซงรายได้ต่อไปโดยไม่มีการกลับทิศดังกล่าว ความกังวลจะยิ่งจริงจังขึ้น
แนวโน้ม: แนวโน้มไตรมาส 4/2026 และการปรับเพิ่มประมาณการทั้งปี
| รายการแนวโน้ม | ก่อนหน้า (6 สิงหาคม) | ฉบับปรับปรุง (5 พฤศจิกายน) |
|---|---|---|
| การเติบโตของรายได้ทั้งปี 2026 | อย่างน้อยระดับกลางของช่วง 10-19% | ระดับปลายของช่วง 10-19% |
| มาร์จิ้น EBITDA ที่ปรับปรุงแล้วทั้งปี 2026 | อย่างน้อย 35.5% | ราว 36% |
| รายได้ไตรมาส 4/2026 | ไม่มีข้อมูล | 3,220 ถึง 3,280 ล้านดอลลาร์ (เติบโต 16% ถึง 18%) |
| ผลกระทบจากอัตราแลกเปลี่ยนในไตรมาส 4 | ไม่มีข้อมูล | ปัจจัยบวกราว 2 จุดเปอร์เซ็นต์ |
| การเติบโตของ GBV ไตรมาส 4 | ไม่มีข้อมูล | ระดับกลางของช่วง 10-19% |
| การเติบโตของจำนวนคืนเข้าพักและที่นั่งที่จองไตรมาส 4 | ไม่มีข้อมูล | อย่างน้อยระดับต้น ๆ ของเลขสองหลัก |
| take rate โดยนัยไตรมาส 4 | ไม่มีข้อมูล | เพิ่มขึ้นเล็กน้อยเทียบปีต่อปี |
| มาร์จิ้น EBITDA ที่ปรับปรุงแล้วไตรมาส 4 | ไม่มีข้อมูล | ลดลงเล็กน้อยจากไตรมาส 4/2025 ส่วนหนึ่งจากจังหวะการใช้จ่ายด้านการตลาด |
| อัตราภาษีที่แท้จริงทั้งปี 2026 | ระดับปลายของช่วง 10-19% | ระดับกลางของช่วง 10-19% |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 2 และไตรมาส 3/2026 ของ Airbnb ตัวเลขเหล่านี้เป็นประมาณการของผู้บริหาร ไม่ใช่ผลประกอบการ
การตรวจสอบไขว้ตัวเลขใหม่ของเรา:
- ค่ากลางรายได้ไตรมาส 4: ($3.22B + $3.28B) ÷ 2 = $3.25B เพิ่มขึ้น 17.0% จาก 2,778 ล้านดอลลาร์ในไตรมาส 4/2025 หากไม่รวมปัจจัยบวกจากอัตราแลกเปลี่ยนราว 2 จุด การเติบโตตามแนวโน้มจะใกล้เคียง 14% ถึง 16% (เป็นค่าประมาณ ไม่ใช่แนวโน้มแบบค่าเงินคงที่อย่างเป็นทางการ)
- รายได้ทั้งปีโดยนัย: รายได้เก้าเดือน 11,155 ล้านดอลลาร์ บวกค่ากลาง 3,250 ล้านดอลลาร์ = $14.41B เพิ่มขึ้น 17.7% จาก 12,241 ล้านดอลลาร์ในปี 2025 ซึ่งสอดคล้องกับ "ระดับปลายของช่วง 10-19%"
- มาร์จิ้นไตรมาส 4 โดยนัย: ราว 36% ของ 14,410 ล้านดอลลาร์ เท่ากับ EBITDA ที่ปรับปรุงแล้วทั้งปีราว 5,190 ล้านดอลลาร์ เมื่อหักส่วนที่ทำได้ในเก้าเดือนแรก 4,289 ล้านดอลลาร์ จะเหลือราว 900 ล้านดอลลาร์สำหรับไตรมาส 4 คิดเป็นมาร์จิ้นใกล้ 27.6% เทียบกับ 28.3% ในไตรมาส 4/2025 ซึ่งตรงกับ "ลดลงเล็กน้อย"
เป้ามาร์จิ้นทั้งปีที่สูงขึ้นกับมาร์จิ้นไตรมาส 4 ที่อ่อนลงเกิดขึ้นพร้อมกันได้ เพราะไตรมาส 3 เป็นช่วงพีคตามฤดูกาล คำถามสำหรับปี 2027 คือการตลาดที่เพิ่มขึ้นจะดึงผู้เข้าพักที่กลับมาใช้บริการซ้ำโดยไม่ต้องจ่ายเงินจูงใจได้หรือไม่
กระแสเงินสดอิสระ การซื้อหุ้นคืน และจำนวนหุ้น
| รายการเงินสดและทุน | ไตรมาส 3/2026 | เก้าเดือนแรกปี 2026 |
|---|---|---|
| เงินสดสุทธิจากกิจกรรมดำเนินงาน | $1,508M | $4,486M |
| การซื้อที่ดิน อาคาร และอุปกรณ์ | $82M | $103M |
| กระแสเงินสดอิสระ | $1,426M (มาร์จิ้น 29%) | $4,383M |
| ค่าใช้จ่ายค่าตอบแทนที่จ่ายด้วยหุ้น | $462M | $1,359M |
| การซื้อหุ้นคืน | $712M (4.4M หุ้น) | $2.8B (20.4M หุ้น) |
| ภาษีที่จ่ายแทนพนักงานจากรางวัลหุ้น | ไม่มีข้อมูล | $534M |
แหล่งข้อมูล: จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 และ Form 10-Q ไตรมาส 3/2026 ของ Airbnb กระแสเงินสดอิสระเก้าเดือนเป็นผลรวมของตัวเลขสามไตรมาส
กระแสเงินสดอิสระย้อนหลัง 12 เดือนอยู่ที่ 4,904 ล้านดอลลาร์ คิดเป็นมาร์จิ้น 35% จากรายได้ 13,933 ล้านดอลลาร์ กระแสเงินสดอิสระไตรมาส 3 รวมการซื้ออสังหาริมทรัพย์ในนิวยอร์กเมื่อเดือนกรกฎาคม (รายจ่ายลงทุนพุ่งเป็น 82 ล้านดอลลาร์ จาก 17 ล้านดอลลาร์ในไตรมาส 2) และเงินทุนหมุนเวียนที่ไหลออกซึ่งเกี่ยวข้องกับ RNPL เงินสด เงินลงทุนระยะสั้น และเงินสดที่มีข้อจำกัดในการใช้ รวมอยู่ที่ 12,600 ล้านดอลลาร์ และ Airbnb ได้ลงนามวงเงินสินเชื่อหมุนเวียนใหม่อายุห้าปี มูลค่า 1,000 ล้านดอลลาร์ เมื่อวันที่ 30 ตุลาคม
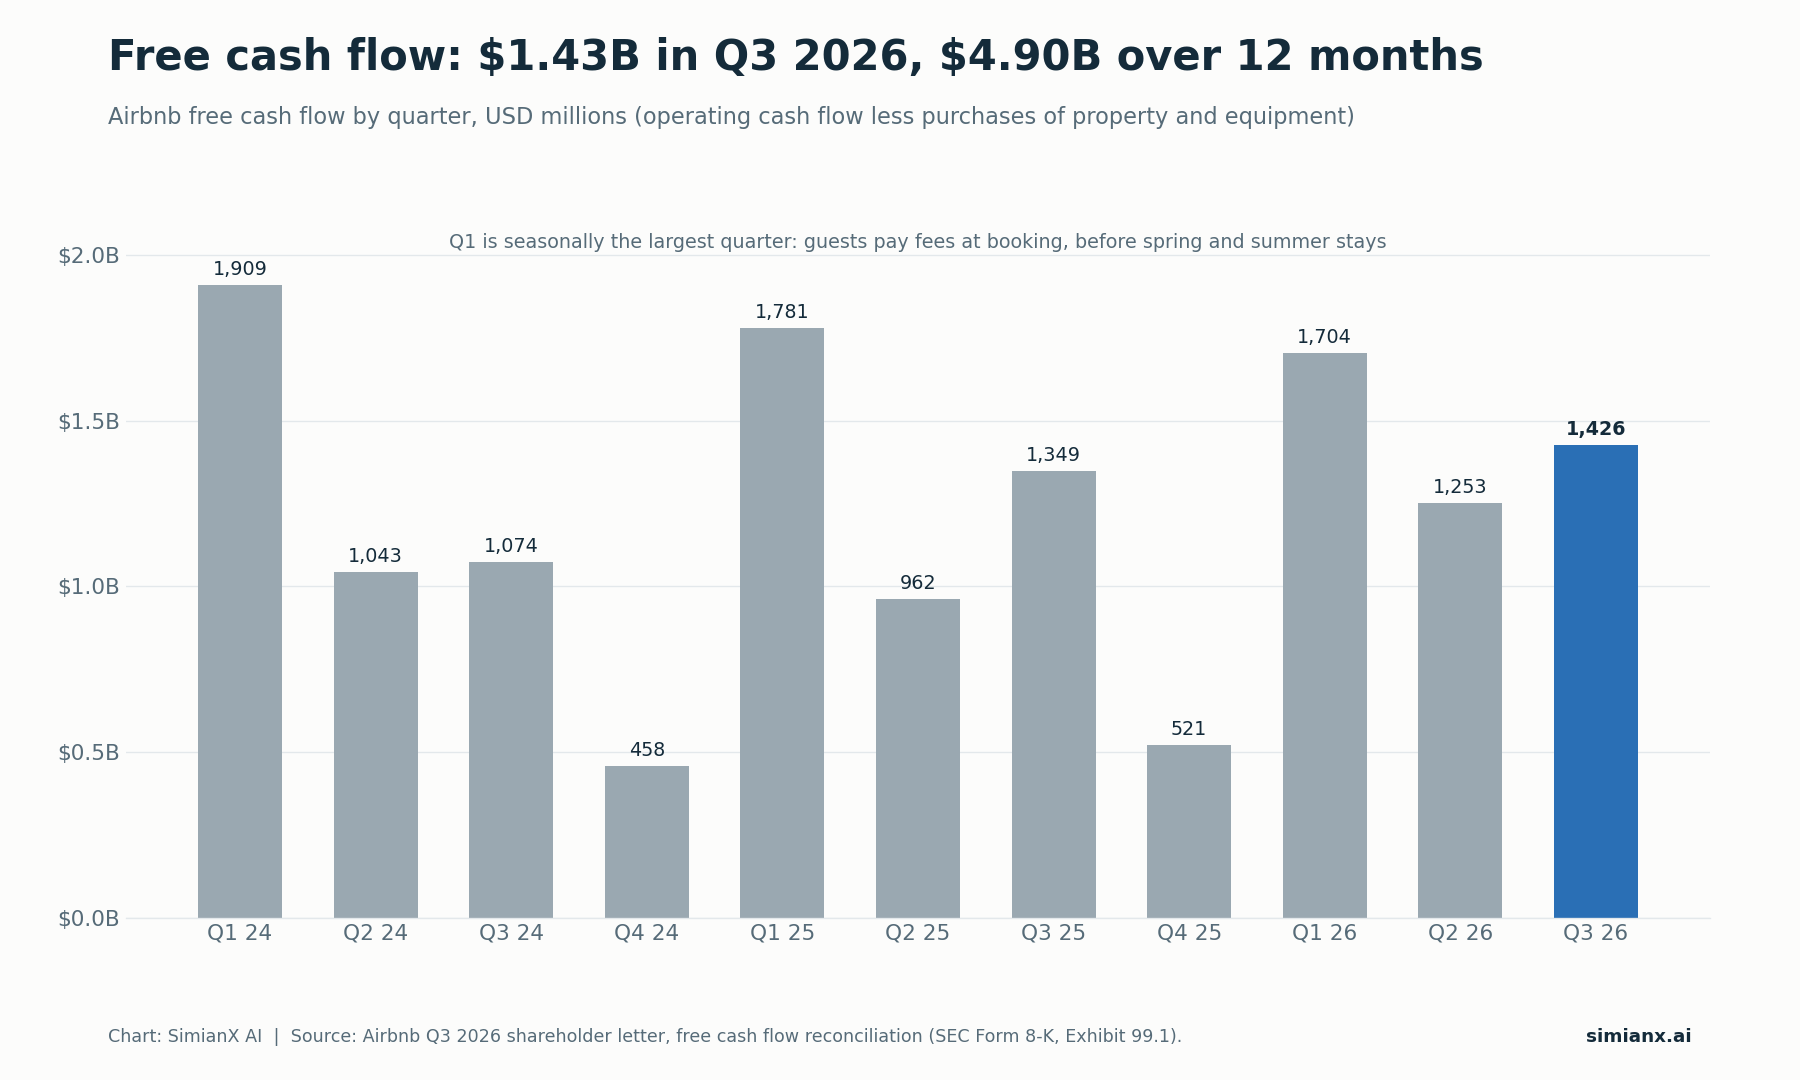
กระแสเงินสดอิสระมีความเป็นฤดูกาล: ผู้เข้าพักจ่ายค่าธรรมเนียมบริการตอนจอง ไตรมาส 1 จึงสูงที่สุดและไตรมาส 4 ต่ำที่สุด
วงเงินซื้อหุ้นคืน 12,000 ล้านดอลลาร์คือขีดความสามารถ ไม่ใช่เงินที่ใช้จ่ายไปแล้ว Airbnb ซื้อหุ้นคืน 4.4 ล้านหุ้นด้วยเงิน 712 ล้านดอลลาร์ในไตรมาส 3 ที่ราคาเฉลี่ย 161.95 ดอลลาร์ต่อหุ้น เหลือวงเงินภายใต้โครงการเดิม 2,700 ล้านดอลลาร์ การอนุมัติใหม่เพิ่มอีก 12,000 ล้านดอลลาร์ รวมเป็นขีดความสามารถทั้งหมดราว 14,700 ล้านดอลลาร์ โครงการนี้ไม่มีวันหมดอายุ และไม่ได้บังคับให้บริษัทต้องซื้อหุ้นใด ๆ
เพื่อให้เห็นภาพ: 12,000 ล้านดอลลาร์ ÷ 188.84 ดอลลาร์ = ราว 63.5 ล้านหุ้น หรือประมาณ 10% ของหุ้นแบบปรับลดเต็มจำนวน 628 ล้านหุ้นที่ Airbnb รายงาน ณ วันที่ 30 กันยายน นี่เป็นการคำนวณขีดความสามารถเพื่อเป็นตัวอย่าง ไม่ใช่การพยากรณ์ ตัวชี้วัดที่สำคัญคือจำนวนหุ้นสุทธิ เพราะค่าตอบแทนที่จ่ายด้วยหุ้นยังคงเพิ่มจำนวนหุ้นอยู่เรื่อย ๆ จำนวนหุ้นถัวเฉลี่ยถ่วงน้ำหนักแบบปรับลดลดลงเหลือ 597 ล้านหุ้นในไตรมาส 3/2026 จาก 621 ล้านหุ้นเมื่อปีก่อน ลดลง 3.9% Airbnb ระบุว่านับตั้งแต่เริ่มซื้อหุ้นคืนในไตรมาส 3/2022 จำนวนหุ้นแบบปรับลดเต็มจำนวนลดลงราว 10% โดยใช้เงินมากกว่า 17,000 ล้านดอลลาร์ในการซื้อหุ้นคืนและจ่ายภาษีแทนพนักงาน สำหรับกรณีของบริษัทที่เล็กกว่าซึ่งเดิมพันในขนาดใกล้เคียงกันเมื่อเทียบกับจำนวนหุ้น ดูได้ที่ ONON ซื้อหุ้นคืน 1 พันล้านดอลลาร์ เท่า 10% ของหุ้น: เทียบ Nike
ระบบบริการลูกค้าด้วย AI: รายการต้นทุนที่วัดผลได้
จดหมายไตรมาส 3 ของ Airbnb ให้ตัวเลขด้าน AI ที่ครบถ้วนกว่าจดหมายไตรมาส 2 ที่ร่างต้นฉบับใช้อ้างอิง ในไตรมาส 3/2026 ราว 40% ของปัญหาบริการลูกค้าทั้งหมด ไม่ใช่เฉพาะที่เริ่มต้นในผู้ช่วย AI ได้รับการแก้ไขโดยไม่ต้องใช้เจ้าหน้าที่ เพิ่มขึ้นจากหนึ่งในสามในไตรมาส 2/2026 ต้นทุนบริการลูกค้าต่อการจองลดลง มากกว่า 17% เทียบปีต่อปี โดยส่วนใหญ่มาจากผู้ช่วย AI (ในไตรมาส 2 บริษัทระบุว่าเกือบ 45% ของปัญหาที่เริ่มต้นในผู้ช่วย AI ได้รับการแก้ไขโดยไม่ต้องใช้เจ้าหน้าที่ และต้นทุนต่อการจองลดลงราว 16%)
มีสองเรื่องที่ควรคำนึง ต้นทุนต่อการจองที่ต่ำลงไม่ได้หมายความว่าค่าใช้จ่ายด้านบริการโดยรวมจะลดลง ค่าใช้จ่ายด้านการดำเนินงานและบริการยังเพิ่มขึ้นเป็น 393 ล้านดอลลาร์ จาก 365 ล้านดอลลาร์ตามปริมาณที่เติบโต และบททดสอบที่มีประโยชน์คือคุณภาพการแก้ปัญหาและการรักษาผู้เข้าพักจะยังดีอยู่หรือไม่เมื่อระบบอัตโนมัติเพิ่มขึ้น Airbnb ยังระบุว่ามีแผนเริ่มเปิดตัวเอเจนต์ AI วางแผนการเดินทางของตัวเองให้ผู้เข้าพักใช้ในครึ่งแรกของปี 2027
Airbnb เทียบกับ Booking Holdings และ Expedia ในไตรมาส 3/2026
| ตัวชี้วัดไตรมาส 3/2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| การเติบโตของปริมาณ | 16% (จำนวนคืนเข้าพักและที่นั่งที่จอง) | 7% (จำนวนห้องพักต่อคืน) | 7% (จำนวนห้องพักต่อคืนที่จอง) |
| การเติบโตของยอดจองรวม | 21% | 10% | 11% |
| การเติบโตของรายได้ | 19% | −1% ตามที่รายงาน, +9% ปรับปรุงแล้ว | 12% |
| วันที่รายงาน | 5 พ.ย. (หลังตลาดปิด) | 3 พ.ย. (หลังตลาดปิด) | 4 พ.ย. (หลังตลาดปิด) |
| การเคลื่อนไหวของหุ้นวันถัดไป | รอผล (+11.0% หลังตลาดปิด) | +9.8% (4 พ.ย.) | −13.7% (5 พ.ย.) |
แหล่งข้อมูล: ประกาศผลประกอบการไตรมาส 3/2026 ของแต่ละบริษัท (Form 8-K, Exhibit 99.1); การเคลื่อนไหวของหุ้นจากราคาปิดรายวันของ Polygon.io คำนวณโดยเรา รายได้ที่รายงานของ Booking รวมรายการหัก 900 ล้านดอลลาร์ที่เกี่ยวกับกรณีของ FTC ซึ่งบริษัทไม่นับรวมในรายได้ที่ปรับปรุงแล้ว นิยามตัวชี้วัดแตกต่างกัน นี่จึงเป็นการเปรียบเทียบเชิงทิศทาง ไม่ใช่การคำนวณส่วนแบ่งตลาด
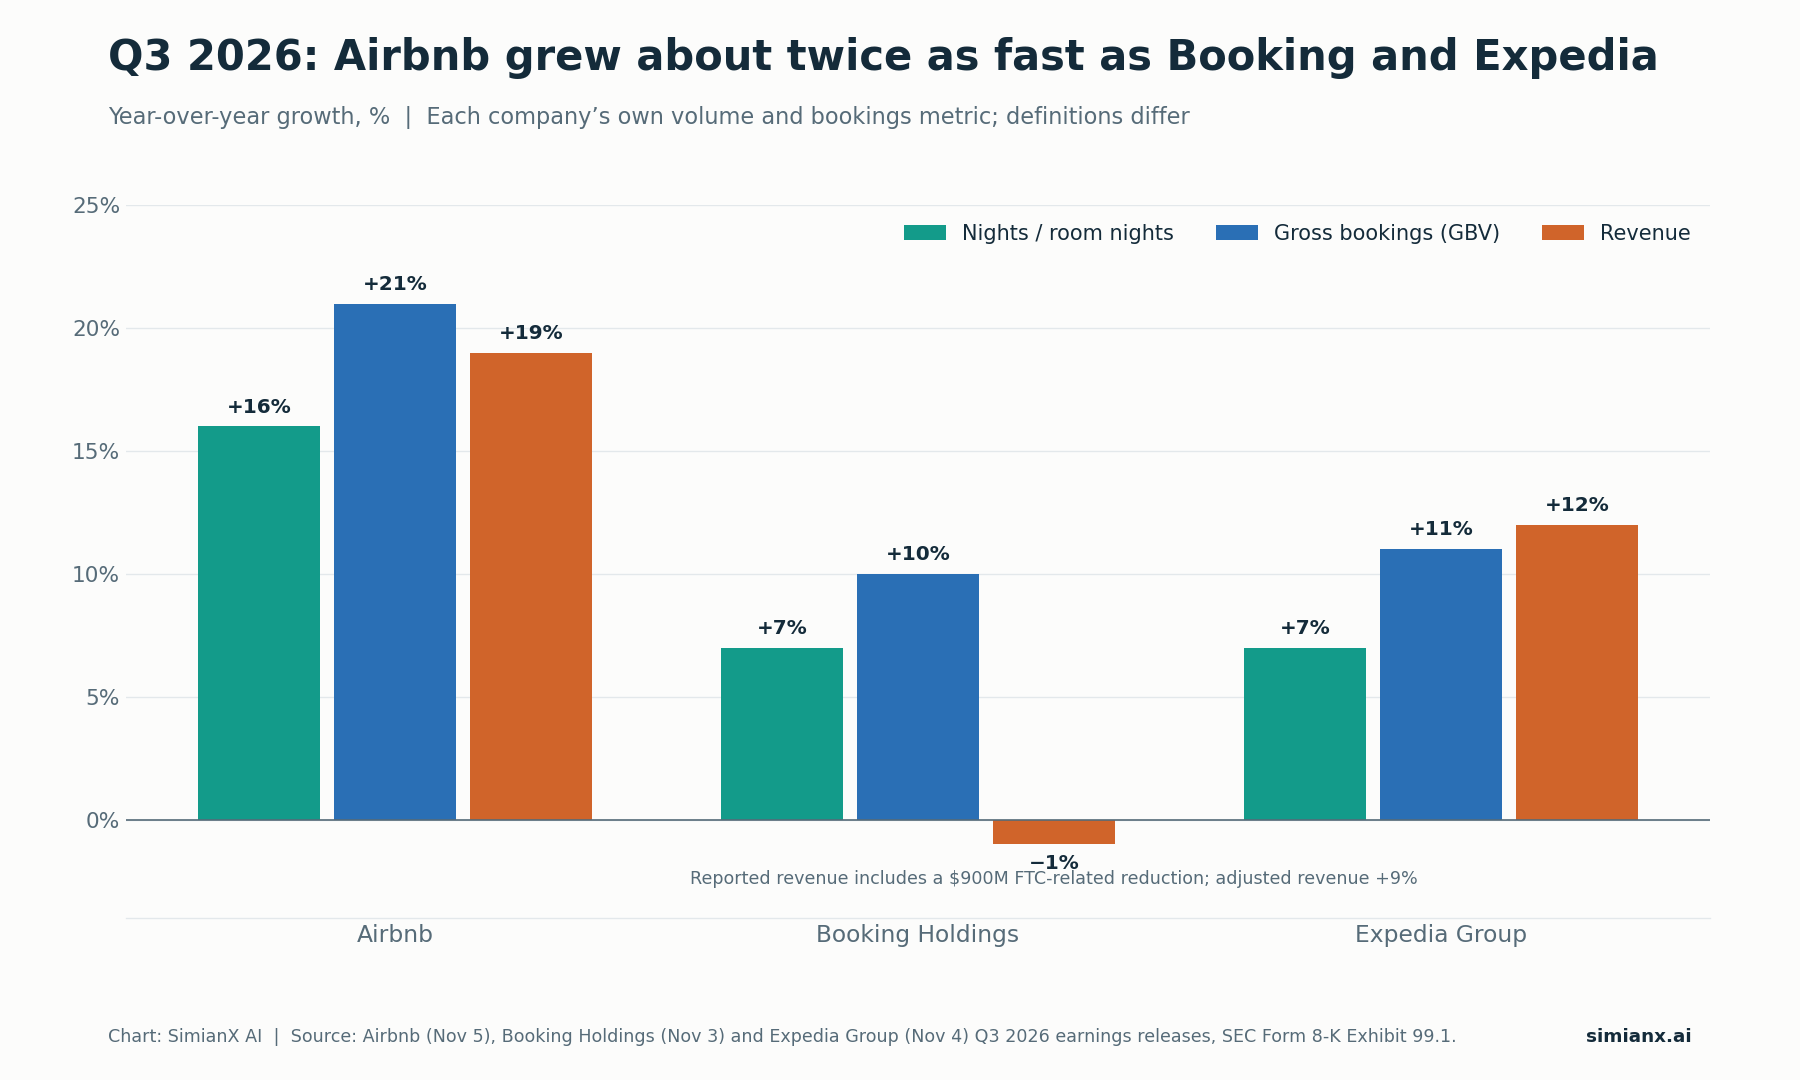
ทั้งสามบริษัทรายงานอุปสงค์การท่องเที่ยวที่แข็งแกร่ง โดยการเติบโตของปริมาณของ Airbnb สูงกว่าคู่แข่งที่ใหญ่กว่ามากกว่าสองเท่า
หลักฐานจากคู่แข่งสนับสนุนการตีความสองแบบพร้อมกัน อุปสงค์การท่องเที่ยวแข็งแรงทั่วทั้งอุตสาหกรรมในไตรมาส 3 และ Airbnb เติบโตเร็วกว่าคู่แข่งจดทะเบียนสองรายที่ใหญ่ที่สุดราวสองเท่า แต่ตลาดไม่ได้ให้รางวัลกับการเติบโตเพียงอย่างเดียว Expedia ทำผลงานได้ดีกว่าแนวโน้มของตัวเองและปรับเพิ่มประมาณการทั้งปี แต่หุ้นกลับร่วง 13.7% ในวันที่ 5 พฤศจิกายนท่ามกลางแรงเทขายทั่วตลาด หลังจากให้แนวโน้มการเติบโตของยอดจองรวมไตรมาส 4 เพียง 3.3% ถึง 5.2% แนวโน้มการเติบโตของ GBV ไตรมาส 4 ของ Airbnb ที่ระดับกลางของช่วง 10-19% เป็นสัญญาณล่วงหน้าที่แข็งแกร่งกว่ามาก และเป็นเหตุผลที่ชัดเจนที่สุดว่าทำไมการตอบสนองหลังตลาดปิดจึงแตกต่างกัน
ความเสี่ยงหลักหลังการปรับขึ้น
ความคาดหวังเริ่มต้นจากระดับที่สูงขึ้นแล้ว
การปรับขึ้น 11% หลังตลาดปิดยกมาตรฐานสำหรับไตรมาส 4 และปี 2027 คำถามเปลี่ยนจาก Airbnb จะเติบโตได้หรือไม่ ไปเป็นจะทำได้ดีกว่าความคาดหวังที่สูงขึ้นได้หรือไม่ โดยเริ่มจากการซื้อขายวันที่ 6 พฤศจิกายน
ภูมิรัฐศาสตร์และอุปสงค์ใน EMEA
จดหมายถึงผู้ถือหุ้นระบุว่าผู้บริหาร "กำลังติดตามพัฒนาการที่เกิดขึ้นใน EMEA อย่างใกล้ชิด" และ Form 10-Q ระบุว่าความขัดแย้งในตะวันออกกลาง "ได้ส่งผลและอาจยังคงส่งผลต่อแนวโน้มการจอง" แม้จะยังไม่มีนัยสำคัญ หุ้นกลุ่มท่องเที่ยวเคยตอบสนองต่อความเสี่ยงนี้อย่างรุนแรงมาแล้ว ดังที่ อิหร่านคลายตึง 2026: น้ำมันลง หุ้นท่องเที่ยวพุ่งทั้งแมป แสดงให้เห็น
การยกเลิกการจองแบบ RNPL และจังหวะของเงินสด
การจองที่ไม่ต้องชำระเงินล่วงหน้ามีการยกเลิกบ่อยกว่า หากอัตราการยกเลิกเพิ่มขึ้นเมื่อ RNPL ขยายตัว การเติบโตของ GBV ในวันนี้จะทำให้รายได้ในวันหน้าดูสูงเกินจริง และค่าธรรมเนียมรับล่วงหน้าซึ่งเป็นแหล่งเงินทุนหมุนเวียนแบบไม่มีต้นทุน (float) จะหดตัวต่อไป
การตลาดและธุรกิจใหม่มีต้นทุน
ค่าใช้จ่ายด้านการขายและการตลาดเพิ่มขึ้น 19% ในไตรมาส 3 เป็น 762 ล้านดอลลาร์ และแนวโน้มมาร์จิ้นไตรมาส 4 ถูกปรับลงส่วนหนึ่งเพราะจังหวะการใช้จ่ายด้านการตลาด โรงแรม บริการ รถเช่า และความร่วมมืออย่างดีลกับ American Express ที่เปิดตัวเมื่อวันที่ 22 ตุลาคม สามารถดึงผู้เข้าพักรายใหม่ได้ แต่มีต้นทุนด้านบริการ การหาลูกค้า และการสร้างรายได้ที่แตกต่างกัน
กฎระเบียบยังเป็นความเสี่ยงเชิงโครงสร้าง
เอกสารที่ Airbnb ยื่นต่อหน่วยงานกำกับระบุกฎหมายที่จำกัดความสามารถของโฮสต์ในการเปิดให้เช่าที่พัก รวมถึงข้อพิพาทด้านภาษีที่พักและภาษีอื่นที่ไม่ใช่ภาษีเงินได้ ไว้ในบรรดาความเสี่ยงหลัก หน้านี้ไม่ได้สมมติว่ามีกฎระเบียบใหม่มีผลบังคับใช้ในช่วงประกาศผลประกอบการ
Airbnb จะรักษาการเติบโตของรายได้ไว้ได้หรือไม่?
| สถานการณ์ | หลักฐานที่ต้องติดตาม | นัยสำคัญ |
|---|---|---|
| สถานการณ์เชิงบวก (bull case) | การเติบโตของปริมาณยังอยู่ในระดับ 10% ขึ้นไป, take rate ฟื้นตัวเมื่อการจองแบบ RNPL เกิดเป็นรายได้, กระแสเงินสดอิสระต่อหุ้นเพิ่มขึ้นต่อเนื่อง | การกลับมาเร่งตัวในปี 2026 กลายเป็นการปรับปรุงการดำเนินงานที่ยั่งยืน |
| สถานการณ์พื้นฐาน | การเติบโตยังแข็งแรงแต่ชะลอลงสู่ระดับต้น ๆ ของเลขสองหลักเมื่อฐานเปรียบเทียบสูงขึ้น | ธุรกิจดีขึ้น แต่ศักยภาพในการเพิ่มมูลค่าหุ้นมีจำกัดหลังการปรับขึ้น |
| สถานการณ์เชิงลบ (bear case) | ปริมาณชะลอตัว, การยกเลิก RNPL เพิ่มขึ้น, ต้นทุนการหาลูกค้าสูงขึ้น หรือตะวันออกกลางกดดัน EMEA | การปรับขึ้นหลังตลาดปิดพิสูจน์ว่ามองเศรษฐศาสตร์ธุรกิจในอนาคตในแง่ดีเกินไป |
สถานการณ์เหล่านี้เป็นการวิเคราะห์เชิงคุณภาพ ไม่ใช่การพยากรณ์แบบถ่วงน้ำหนักด้วยความน่าจะเป็น
สถานการณ์เชิงบวกต้องการมากกว่าพาดหัวรายได้ที่แข็งแกร่งอีกครั้ง ต้องมีหลักฐานว่าผู้เข้าพักรายใหม่กลับมาใช้บริการซ้ำ อุปทานยังดึงดูดโฮสต์ และการเติบโตส่วนเพิ่มเปลี่ยนเป็นเงินสดต่อหุ้นได้จริงหลังผลกระทบจากการเพิ่มจำนวนหุ้น (dilution)
คำถามที่พบบ่อย
Airbnb รายงานผลประกอบการไตรมาส 3/2026 เมื่อใด?
วันพฤหัสบดีที่ 5 พฤศจิกายน 2026 หลังตลาดสหรัฐฯ ปิด จดหมายถึงผู้ถือหุ้นยื่นต่อ SEC เป็น Exhibit 99.1 ของ Form 8-K และการประชุมทางโทรศัพท์จัดขึ้นเวลา 14:00 น. ตามเวลาแปซิฟิก
Airbnb ทำกำไรได้สูงกว่าประมาณการในไตรมาส 3/2026 หรือไม่?
ใช่ รายได้ 4,869 ล้านดอลลาร์ สูงกว่าฉันทามติของ Zacks ที่ 4,750 ล้านดอลลาร์อยู่ 2.5% และสูงกว่าแนวโน้มของบริษัทเองที่ 4,690 ถึง 4,770 ล้านดอลลาร์ EPS ปรับลด 3.16 ดอลลาร์ สูงกว่าฉันทามติของ Zacks ที่ 2.89 ดอลลาร์อยู่ 9.3%
ทำไมหุ้น Airbnb จึงพุ่งหลังประกาศผลประกอบการไตรมาส 3/2026?
ยอดจองเร่งตัว รายได้และ EPS สูงกว่าประมาณการ แนวโน้มทั้งปีถูกปรับขึ้น และคณะกรรมการอนุมัติวงเงินซื้อหุ้นคืนเพิ่ม 12,000 ล้านดอลลาร์ ABNB ซื้อขายที่ 188.84 ดอลลาร์ในช่วงหลังตลาดปิด สูงกว่าราคาปิด 170.13 ดอลลาร์อยู่ 11.0% นั่นเป็นราคาเสนอหลังตลาดปิด ไม่ใช่ผลของการซื้อขายช่วงปกติ
มูลค่าการจองรวม (GBV) เท่ากับรายได้หรือไม่?
ไม่ GBV คือมูลค่ารวมของการจอง ซึ่งรวมรายได้ของโฮสต์ ค่าทำความสะอาด และภาษี ส่วนรายได้คือส่วนที่ Airbnb เก็บไว้ และรับรู้เมื่อเช็กอิน ในไตรมาส 3/2026 รายได้คิดเป็น 17.6% ของ GBV
วงเงินซื้อหุ้นคืน 12,000 ล้านดอลลาร์รับประกันว่าจำนวนหุ้นจะลดลงหรือไม่?
ไม่ นี่เป็นการอนุมัติที่ไม่มีกำหนดเวลาและไม่มีข้อผูกมัดให้ต้องซื้อ ผลสุทธิขึ้นอยู่กับการซื้อจริง ราคาที่จ่าย และหุ้นใหม่ที่ออกให้พนักงาน
แนวโน้มไตรมาส 4/2026 ของ Airbnb เป็นอย่างไร?
รายได้ 3,220 ถึง 3,280 ล้านดอลลาร์ เติบโต 16% ถึง 18% ซึ่งรวมปัจจัยบวกจากอัตราแลกเปลี่ยนราว 2 จุด การเติบโตของ GBV ระดับกลางของช่วง 10-19% และมาร์จิ้น EBITDA ที่ปรับปรุงแล้วต่ำกว่าไตรมาส 4/2025 เล็กน้อย สำหรับทั้งปี การเติบโตของรายได้อยู่ในระดับปลายของช่วง 10-19% และมาร์จิ้น EBITDA ที่ปรับปรุงแล้วราว 36%
นักลงทุนควรติดตามอะไรต่อไป?
การซื้อขายช่วงปกติวันที่ 6 พฤศจิกายน จากนั้นคือปริมาณการจองไตรมาส 4, take rate เมื่อการจองแบบ RNPL เกิดเป็นรายได้, แนวโน้มการยกเลิก, ประสิทธิภาพการตลาด, กระแสเงินสดอิสระ และจำนวนหุ้นแบบปรับลด
บทสรุป: ภาพการเติบโตที่แข็งแกร่งขึ้น แต่ไม่ใช่การปรับมูลค่าใหม่ที่ปราศจากความเสี่ยง
รายงานไตรมาส 3/2026 ของ Airbnb แสดงการเร่งตัวของอุปสงค์อย่างแท้จริง: ปริมาณเติบโต 16% รายได้สูงกว่ากรอบบนของแนวโน้ม มาร์จิ้น EBITDA ที่ปรับปรุงแล้ว 52% ในไตรมาสที่เป็นช่วงพีค และกระแสเงินสดอิสระ 1,400 ล้านดอลลาร์ ผลงานดีกว่าแนวโน้มของตัวเองเมื่อเดือนสิงหาคมในสี่จากห้ารายการที่ให้แนวโน้มไว้ และยังปรับเพิ่มประมาณการทั้งปี
จุดที่อ่อนกว่าคือเรื่องจังหวะเวลาและความคาดหวัง รายได้ตามหลังยอดจองเพราะ RNPL และการพุ่งขึ้น 11% หลังตลาดปิดทำให้เหลือที่ว่างสำหรับความผิดพลาดน้อยลง ตัวชี้วัดสี่ข้อจะตัดสินว่าการปรับขึ้นครั้งนี้จะยืนได้หรือไม่:
- อุปสงค์: การเติบโตของปริมาณจะยังอยู่ในระดับ 10% ขึ้นไปหรือไม่?
- การสร้างรายได้: take rate จะฟื้นตัวเมื่อผู้เข้าพักที่จองแบบ RNPL เช็กอินหรือไม่?
- ประสิทธิภาพ: ค่าใช้จ่ายด้านการตลาดและบริการคุ้มค่าหรือไม่?
- การจัดสรรเงินทุน: จำนวนหุ้นยังลดลงต่อเนื่องหลังหักค่าตอบแทนที่จ่ายด้วยหุ้นหรือไม่?
สำหรับข้อมูลอ้างอิงผลประกอบการไตรมาส 3/2026 เพิ่มเติม ดูได้ที่ งบแมคโดนัลด์รายไตรมาส: ผลประกอบการ Q3 2026 และตารางยอดขายสาขาเดิม และ งบ Coca-Cola ไตรมาส 3 ปี 2026: ปริมาณขายกับมูลค่าหุ้น KO
บทความนี้เป็นงานวิจัยทางการเงิน ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล หรือคำแนะนำให้ซื้อหรือขายหลักทรัพย์ใด ๆ
อ่านเพิ่มเติม
- หุ้นสหรัฐฯ ร่วงหนักหลังเลือกตั้งกลางเทอม 2026: อะไรจะเกิดขึ้นต่อ
- อิหร่านคลายตึง 2026: น้ำมันลง หุ้นท่องเที่ยวพุ่งทั้งแมป
- พันธมิตรโรโบแท็กซี่ของ Uber: ทุกดีลรถไร้คนขับ สถานะ และหุ้น UBER
- งบแมคโดนัลด์รายไตรมาส: ผลประกอบการ Q3 2026 และตารางยอดขายสาขาเดิม
- ONON ซื้อหุ้นคืน 1 พันล้านดอลลาร์ เท่า 10% ของหุ้น: เทียบ Nike
- งบ Coca-Cola ไตรมาส 3 ปี 2026: ปริมาณขายกับมูลค่าหุ้น KO
แหล่งอ้างอิง
- Airbnb: จดหมายถึงผู้ถือหุ้นไตรมาส 3/2026 (Form 8-K, Exhibit 99.1), 5 พฤศจิกายน 2026
- Airbnb: Form 8-K ประกาศผลประกอบการไตรมาส 3/2026, 5 พฤศจิกายน 2026
- Airbnb: Form 10-Q สำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน 2026
- Airbnb: จดหมายถึงผู้ถือหุ้นไตรมาส 2/2026 พร้อมแนวโน้มไตรมาส 3 (Form 8-K, Exhibit 99.1), 6 สิงหาคม 2026
- Airbnb Newsroom: ผลประกอบการทางการเงินไตรมาส 3/2026
- Expedia Group: ประกาศผลประกอบการไตรมาส 3/2026, 4 พฤศจิกายน 2026
- Booking Holdings: ประกาศผลประกอบการไตรมาส 3/2026, 3 พฤศจิกายน 2026
- Zacks ผ่าน Yahoo Finance: Airbnb เตรียมรายงานผลประกอบการไตรมาส 3, 3 พฤศจิกายน 2026
- Investing.com: กำไรของ Airbnb สูงกว่าคาด 0.31 ดอลลาร์ รายได้สูงกว่าประมาณการ, 5 พฤศจิกายน 2026
- Stock Analysis: ราคาหุ้น ABNB ราคาหลังตลาดปิด และกรอบราคา 52 สัปดาห์
- Stock Analysis: ราคารายวันย้อนหลังของ ABNB
- SEC EDGAR: ดัชนีเอกสารที่ Airbnb ยื่นต่อ SEC


