 โดย Muke
อ่านข้อตกลงต่อต้านการฟอกเงินของ Bank of America ทีละบรรทัด
วันที่ 13 ตุลาคม 2026 กระทรวงการคลังสหรัฐประกาศมาตรการบังคับใช้กฎหมายสามรายการที่ประสานกันต่อ Bank of America, N.A. ตัวเลขพาดหัวอยู่ที่มากกว่า 1.21 พันล้านดอลลาร์ แต่ตัวเลขที่สำคัญกว่านั้นถูกฝังอยู่ในคำสั่งยินยอม คือ Bank of America ต้องเปิดการสอบสวนการฟอกเงินเพิ่มอีกราว 16,000 เรื่องต่อเดือน ซึ่งธนาคารเองแจ้งต่อหน่วยงานกำกับว่าเป็นสองเท่าของปริมาณเดิม และต้องใช้พนักงานประจำเพิ่มอีก 750 คน บวกที่ปรึกษาอีก 800 คน
หน้านี้คือบัญชี ไม่ใช่บทความแสดงปฏิกิริยา ยอดค่าปรับขึ้นพาดหัวได้ง่าย แต่อธิบายอะไรได้น้อยที่สุด เพราะค่าปรับจ่ายครั้งเดียวจบ ขณะที่ปริมาณการสอบสวน กำลังคน และการตรวจสอบอิสระที่คำสั่งยินยอมกำหนดไว้จะอยู่ในงบกำไรขาดทุนไปทุกปี ผู้อ่านใช้บทความนี้เป็นรายการข้อเท็จจริงที่ตรวจสอบได้ ทุกตัวเลขสืบย้อนไปยังเอกสารต้นทางได้จากหัวข้อ "แหล่งอ้างอิง" ด้านล่าง
ด้านล่างนี้จะไล่เรียงว่าแต่ละหน่วยงานสั่งปรับเท่าไร เงินสดที่ออกจากธนาคารจริงเป็นเท่าไร หน่วยงานกำกับบอกว่าระบบเฝ้าระวังพลาดอะไรไปบ้าง ไตรมาสสามเป็นอย่างไรจริง ๆ เมื่อแยกค่าใช้จ่ายรายการนี้ออก และตลาดจ่ายไปเท่าไรกับทั้งหมดนี้ ทุกตัวเลขมาจากเอกสารต้นทาง ได้แก่ คำสั่งยินยอมของ FinCEN, ประกาศของกระทรวงการคลัง, ข่าวเผยแพร่ของ OCC, ข่าวเผยแพร่ด้านมาตรการคว่ำบาตรของ OFAC และผลประกอบการไตรมาสสามปี 2026ของ Bank of America เอง
ตัวเลขอ้างอิงเอกสารที่เผยแพร่จนถึงวันที่ 15 ตุลาคม 2026 เนื้อหานี้เพื่อการค้นคว้าและให้ความรู้ ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
แต่ละหน่วยงานสั่งปรับเท่าไร และ Bank of America จ่ายจริงเท่าไร
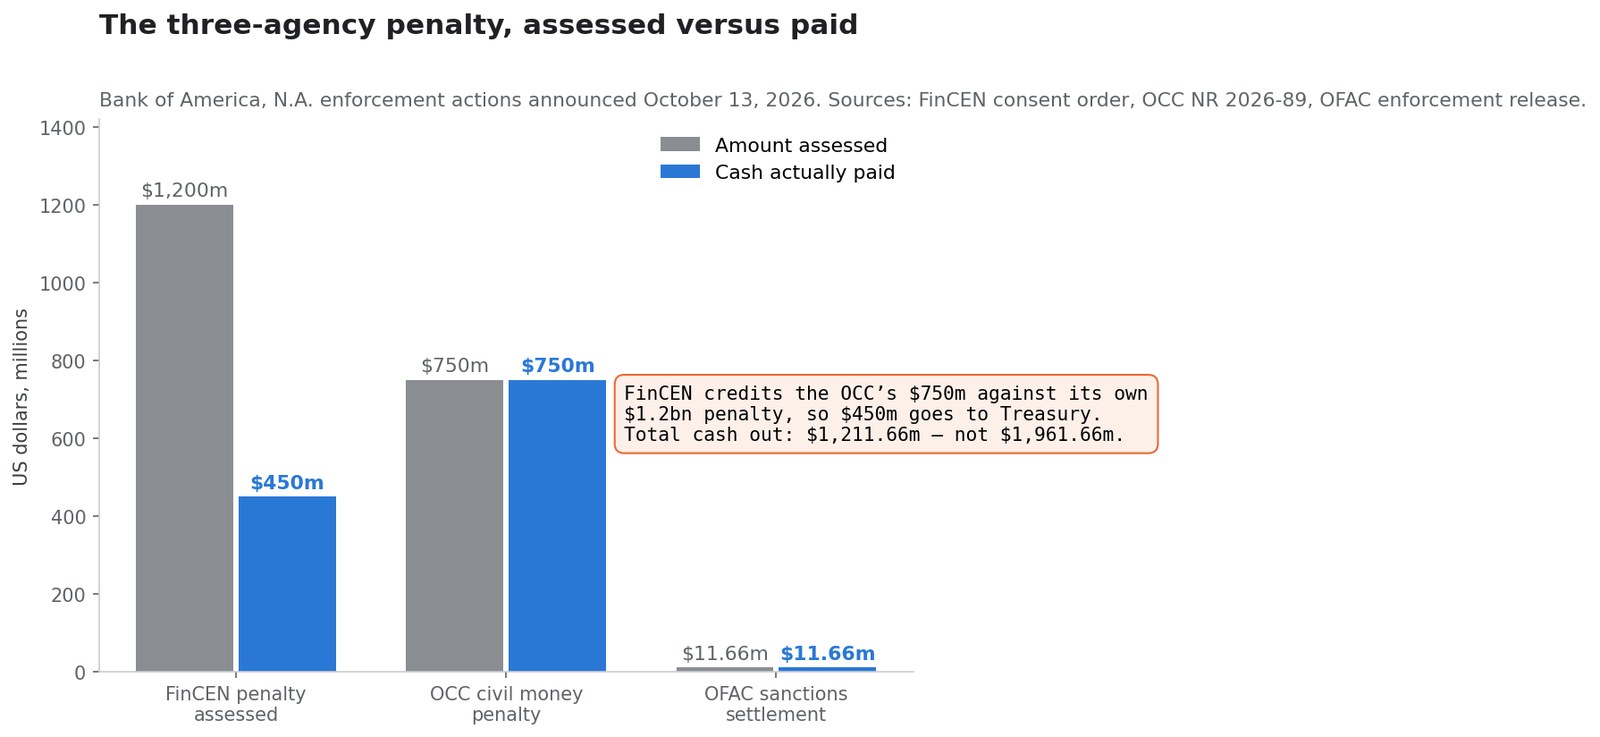
สามหน่วยงานเคลื่อนไหวในวันเดียวกัน แต่ยอดเงินบวกกันตรง ๆ ไม่ได้ FinCEN ตกลงนำค่าปรับของ OCC มาหักกลบกับค่าปรับของตนเอง ดังนั้น 1.2 พันล้านดอลลาร์กับ 750 ล้านดอลลาร์จึงไม่ใช่ใบเรียกเก็บเงินสองใบแยกกัน
| หน่วยงาน | ยอดที่สั่งปรับ | เงินสดที่จ่าย | ฐานทางกฎหมาย | ประเด็นที่จัดการ |
|---|---|---|---|---|
| FinCEN | 1,200,000,000 ดอลลาร์ | 450,000,000 ดอลลาร์ ให้กระทรวงการคลังสหรัฐ | 31 U.S.C. 5321; Bank Secrecy Act | ไม่ดำรงโครงการต่อต้านการฟอกเงินขั้นต่ำ ไม่ทำการตรวจสอบบัญชีธนาคารตัวแทน และไม่ยื่นรายงานธุรกรรมที่น่าสงสัย |
| OCC | 750,000,000 ดอลลาร์ | 750,000,000 ดอลลาร์ | 12 CFR 21.21 และ 12 CFR 21.11 | โครงการกำกับการปฏิบัติตาม BSA/AML บกพร่องและไร้ประสิทธิผล |
| OFAC | 11,662,930 ดอลลาร์ | 11,662,930 ดอลลาร์ | หลายโครงการคว่ำบาตร | การกระทำที่เข้าข่ายละเมิด 475 รายการ เกี่ยวข้องกับรัสเซีย เบลารุส อิหร่าน เมียนมา โซมาเลีย ยาเสพติด และการก่อการร้ายระดับโลก |
| รวม | — | 1,211,662,930 ดอลลาร์ | — | — |
คำสั่งยินยอมระบุเรื่องการหักกลบไว้ชัดเจนว่า "FinCEN ตกลงให้นำการชำระเงิน 750,000,000 ดอลลาร์แก่ OCC มาหักกลบกับค่าปรับทางแพ่ง ดังนั้น Bank of America จะชำระเงิน 450,000,000 ดอลลาร์ให้กระทรวงการคลัง"
ดังนั้นตัวเลขเงินสดไหลออกที่ถูกต้องคือ 1.2117 พันล้านดอลลาร์ ไม่ใช่ 1.96 พันล้านดอลลาร์ที่ได้จากการบวกยอดสั่งปรับทั้งสาม Bank of America เองตั้งค่าใช้จ่ายที่มิใช่ดอกเบี้ยซึ่งนำไปหักภาษีไม่ได้ไว้พอดี 1.2 พันล้านดอลลาร์ในไตรมาสสามสำหรับค่าปรับของ FinCEN และ OCC ซึ่งยืนยันการหักกลบนี้
ยังมีอีกชั้นที่ต้องแยกให้ชัด ค่าปรับคือเงินสดไหลออกครั้งเดียว แต่ภาระแก้ไขที่พ่วงมากับคำสั่งยินยอมต่างหากที่เป็นภาระต่อเนื่อง อย่างแรกเคลียร์จบได้ในไตรมาสเดียว อย่างหลังจะกินกำลังคน งบระบบ และความสนใจของผู้บริหารไปอีกหลายปี ครึ่งหลังของบทความนี้จะแยกคิดต้นทุนสองประเภทนี้
มาตรการนี้อยู่ตรงไหน
กระทรวงการคลังเรียกชุดมาตรการนี้ว่า "ค่าปรับใหญ่อันดับสามในประวัติศาสตร์กระทรวงการคลัง และใหญ่ที่สุดในประวัติศาสตร์สำนักงานผู้ควบคุมเงินตรา (OCC)" ข่าวเผยแพร่ของ OCC เองตรงไปตรงมากว่านั้น Jonathan V. Gould ผู้ควบคุมเงินตรากล่าวว่า "การละเมิด BSA ที่ร้ายแรงและต่อเนื่อง" ของ Bank of America ทำให้ OCC สมควรกำหนด "ค่าปรับทางแพ่งสูงสุดเท่าที่เคยลงโทษธนาคารแห่งใด"
เพื่อให้เห็นขนาด มาตรการ BSA ครั้งใหญ่ก่อนหน้านี้ของ OCC คือกรณี TD Bank, N.A. และ TD Bank USA, N.A. เมื่อวันที่ 10 ตุลาคม 2024 ซึ่งมีค่าปรับทางแพ่ง 450 ล้านดอลลาร์ พร้อมคำสั่งให้ยุติการกระทำและข้อจำกัดการเติบโตของสินทรัพย์ ค่าปรับปี 2026 ต่อ Bank of America สูงกว่า 67% ในแง่จำนวนเงิน แต่ไม่มีเพดานสินทรัพย์ ความต่างนี้คือข้อแตกต่างเชิงโครงสร้างที่สำคัญที่สุดระหว่างสองคดี และเป็นเหตุผลที่ค่าปรับ 750 ล้านดอลลาร์ไม่ได้ทำให้เกิดการปรับลดมูลค่าแบบ TD
| Bank of America, 13 ต.ค. 2026 | TD Bank, N.A., 10 ต.ค. 2024 | |
|---|---|---|
| ค่าปรับทางแพ่งของ OCC | 750 ล้านดอลลาร์ | 450 ล้านดอลลาร์ |
| คำสั่งให้ยุติการกระทำ | คำสั่งปี 2024 ยังมีผลอยู่ | ออกคำสั่งใหม่ |
| ข้อจำกัดการเติบโตของสินทรัพย์ | ไม่มี | มี |
| บังคับให้ตรวจสอบย้อนหลังโดยอิสระ | มี | มี |
| รายงานตนเอง | ไม่ | ไม่ |
หน่วยงานกำกับพูดอะไรจริง ๆ
Scott Bessent รัฐมนตรีคลังวางเรื่องนี้ในกรอบความมั่นคงของชาติว่า "เมื่อธนาคารขนาดนี้ไม่ทำตามพันธะด้านการต่อต้านการฟอกเงินและมาตรการคว่ำบาตร ผลกระทบจะเลยออกไปไกลกว่ากำแพงของตัวเอง และทำให้ระบบการเงินสหรัฐทั้งระบบเผชิญความเสี่ยงด้านการเงินผิดกฎหมายอย่างมีนัยสำคัญ"
ถ้อยแถลงของผู้ควบคุมเงินตรา Gould คือสิ่งที่ผู้ถือหุ้นควรกังวลมากกว่า เพราะพูดถึงการบริหารจัดการ ไม่ใช่กลไกควบคุมตัวใดตัวหนึ่ง
"Bank of America, N.A. เป็นธนาคารใหญ่อันดับสองของสหรัฐและอันดับหกของโลก ทุกปีมันประมวลธุรกรรมหลายแสนล้านล้านดอลลาร์ทั่วโลก มีสถานะความเสี่ยงที่สูงและยังสูงขึ้นเรื่อย ๆ… การตอบสนองที่อ่อนแอของธนาคารต่อข้อบกพร่องด้าน BSA ของตนเองเป็นสิ่งที่ยอมรับไม่ได้"
ข้อค้นพบที่เฉพาะเจาะจงสามข้อในข่าวเผยแพร่ของ OCC เลยพ้นจากความผิดพลาดทางเทคนิค
- การเฝ้าระวังธุรกรรมของธนาคารส่งผลให้ "ไม่ได้เฝ้าระวังธุรกรรมมูลค่าหลายล้านล้านดอลลาร์อย่างเหมาะสม"
- ธนาคาร "รู้มาหลายปีแล้ว" ว่าตนไม่ได้ส่งต่อกิจกรรมที่อาจน่าสงสัยให้ผู้สอบสวน แต่ไม่แก้ไข
- เกินหนึ่งปีหลังจาก ยอมรับคำสั่งเดือนธันวาคม 2024 ธนาคารก็ยังไม่ส่งต่อกิจกรรมที่อาจน่าสงสัย
ถ้อยคำของ FinCEN คมกว่านั้น และชี้ตรงไปที่การเลือกเชิงธุรกิจมากกว่าขีดความสามารถทางเทคนิค การสอบสวนสรุปว่า "Bank of America ให้ความสำคัญกับรายได้ของตนและลดผลกระทบต่อทรัพยากรด้านการกำกับการปฏิบัติตามที่จำเป็น" และธนาคาร "ได้โอนภาระหน้าที่ตรวจจับและรายงานเชิงรุกส่วนสำคัญไปให้บุคคลภายนอกโดยพฤตินัย" ด้วยการพึ่งพาคำถามจากหน่วยงานบังคับใช้กฎหมายและเบาะแสจากธนาคารอื่นแทนระบบของตนเอง
กิจกรรมน่าสงสัยที่ไม่ได้ถูกรายงานมีเท่าไร
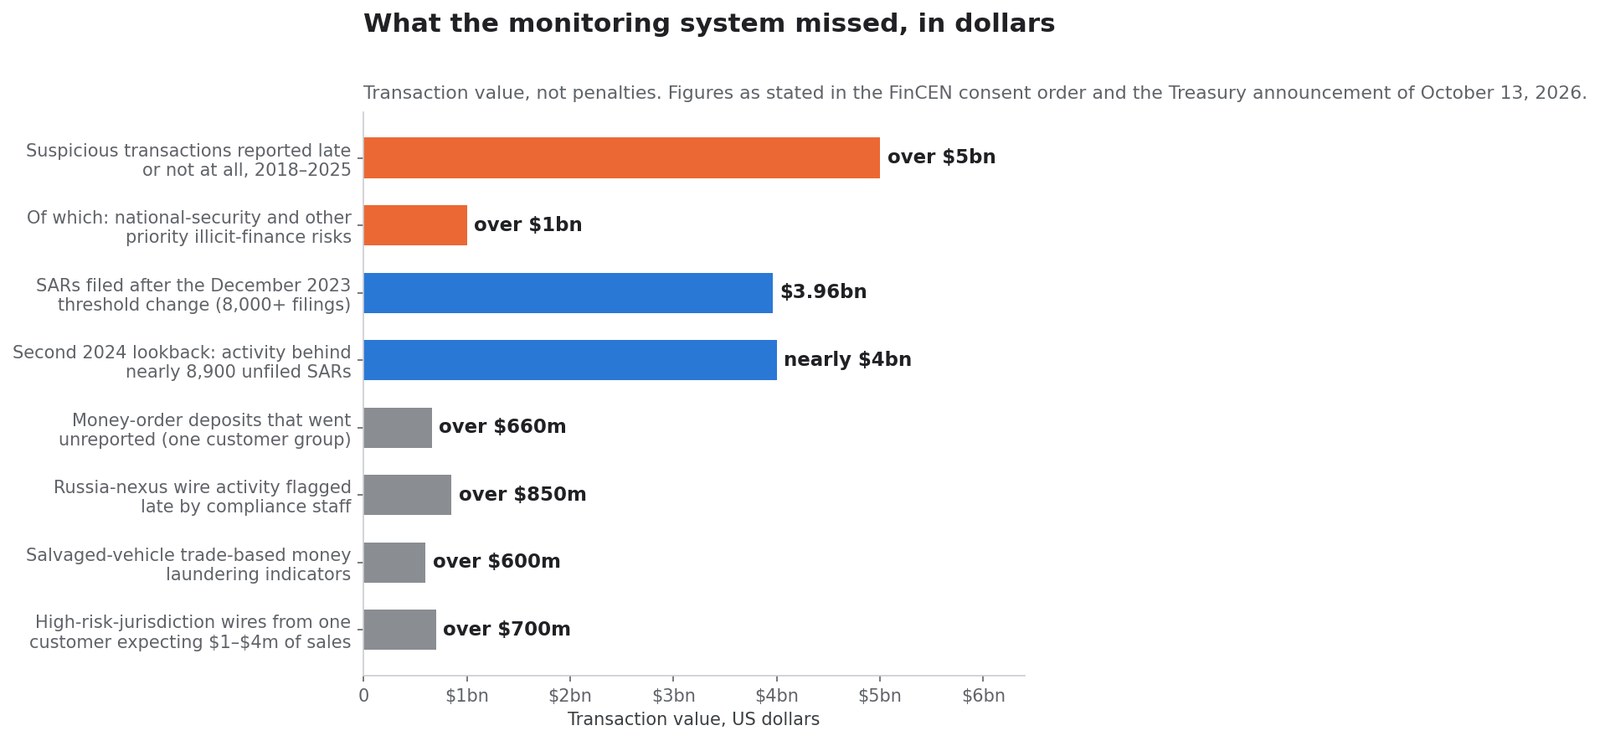
ตัวเลขต่อไปนี้คือมูลค่าธุรกรรม ไม่ใช่ค่าปรับ เป็นเงินที่ไหลผ่านธนาคารโดยไม่มีรายงานธุรกรรมน่าสงสัยยื่นทันเวลา
| รายการ | จำนวนเงิน | แหล่งที่มา |
|---|---|---|
| ธุรกรรมน่าสงสัยที่ไม่ได้รายงานทันเวลา ม.ค. 2018 – ก.ค. 2025 | มากกว่า 5 พันล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| ในจำนวนนั้นเป็นความเสี่ยงด้านความมั่นคงและความเสี่ยงการเงินผิดกฎหมายลำดับต้น | มากกว่า 1 พันล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| รายงานที่ยื่นหลังเปลี่ยนเกณฑ์เดือนธันวาคม 2023 (เกิน 8,000 ฉบับ) | ราว 3.96 พันล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| การตรวจย้อนหลังอีกครั้งในปี 2024: ธุรกรรมเบื้องหลังรายงานที่ไม่ได้ยื่นเกือบ 8,900 ฉบับ | เกือบ 4 พันล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| เงินฝากธนาณัติที่ไม่ได้รายงาน กลุ่มลูกค้าเดียว | มากกว่า 660 ล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| ธุรกรรมโอนเงินที่เชื่อมโยงรัสเซียซึ่งส่งต่อช้า | มากกว่า 850 ล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| ธุรกรรมที่มีสัญญาณการฟอกเงินผ่านการค้ารถยนต์ที่เสียหาย | มากกว่า 600 ล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
| การโอนเงินไปเขตอำนาจความเสี่ยงสูงจากลูกค้าที่คาดยอดขายปีละ 1 ถึง 4 ล้านดอลลาร์ | มากกว่า 700 ล้านดอลลาร์ | คำสั่งยินยอม FinCEN |
สองบรรทัดในนั้นควรเน้นเป็นพิเศษ เพราะเป็นการวัดที่ธนาคารทำกับตัวเอง เมื่อ Bank of America ลดเกณฑ์การสอบสวนของตนเองในเดือนธันวาคม 2023 การทบทวนแบบจำกัดขอบเขตเฉพาะกิจกรรมที่ตกอยู่ระหว่างเกณฑ์เก่ากับเกณฑ์ใหม่ ให้ผลออกมาเป็น รายงานเกิน 8,000 ฉบับ ครอบคลุมราว 3.96 พันล้านดอลลาร์ ของกิจกรรมน่าสงสัยที่ไม่เคยรายงานมาก่อน การตรวจย้อนหลังครั้งที่สองในปี 2024 ภายใต้พารามิเตอร์ใหม่พบว่าธนาคารไม่ได้ระบุและไม่ได้ยื่นรายงานเกือบ 8,900 ฉบับ ครอบคลุมเงิน เกือบ 4 พันล้านดอลลาร์
พูดอีกอย่าง หลักฐานว่าการตั้งค่าเดิมปิดบังไว้มากแค่ไหน มาจากงานแก้ไขของธนาคารเอง ข้อมูลที่หนักแน่นที่สุดในมือหน่วยงานกำกับจึงมาจากการตรวจสอบตนเอง และนี่คือเหตุผลที่หน่วยงานมองว่าปัญหานี้เป็นเชิงระบบ ไม่ใช่เหตุการณ์เดี่ยว ช่องว่างนี้ไม่ได้ถูกพบเพราะเจ้าหน้าที่ตรวจสอบบังเอิญเจอแฟ้มที่ผิดปกติ แต่โผล่ขึ้นมาตามหลักเลขคณิตทันทีที่มีการเปลี่ยนพารามิเตอร์เพียงตัวเดียว
Event Processor: ระบบที่อยู่ใจกลางคดี
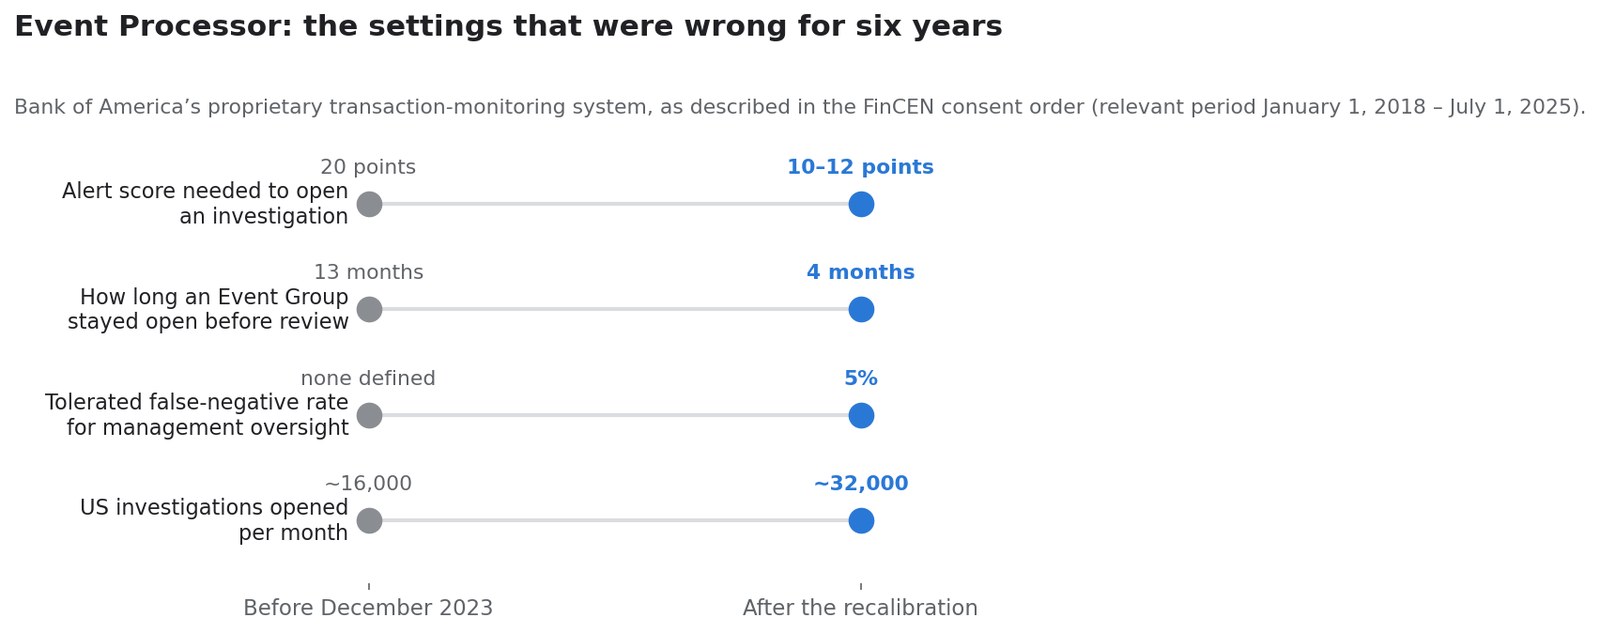
ระบบเฝ้าระวังธุรกรรมที่ Bank of America พัฒนาเองถูกระบุชื่อไว้ในคำสั่งยินยอมว่า Event Processor หรือย่อว่า EP ระบบนี้คือ "กลไกควบคุมหลักที่ธนาคารใช้เพื่อปฏิบัติตามหน้าที่ระบุและรายงานกิจกรรมน่าสงสัย" และช่วงเวลาที่ FinCEN พิจารณาคือ 1 มกราคม 2018 ถึง 1 กรกฎาคม 2025
คำสั่งยินยอมประกอบภาพการทำงานของ EP ขึ้นใหม่ และพารามิเตอร์ที่ระบุนั้นเป็นรูปธรรมผิดปกติสำหรับเอกสารบังคับใช้กฎหมายที่เปิดเผยต่อสาธารณะ
| พารามิเตอร์ | ก่อนธันวาคม 2023 | หลังการปรับเทียบ |
|---|---|---|
| คะแนนแจ้งเตือนที่ต้องถึงจึงเปิดการสอบสวน | 20 คะแนน | 10 หรือ 12 คะแนน แล้วแต่ Event Group |
| ระยะเวลาที่ Event Group เปิดค้างก่อนมีคนตรวจ | 13 เดือน | 4 เดือน |
| อัตราผลลบลวงที่ยอมรับได้สำหรับการกำกับของผู้บริหาร | ไม่ได้กำหนด | 5% (7.5% สำหรับการส่งต่อถึงคณะกรรมการ) |
| จำนวนการสอบสวนที่เปิดต่อเดือนในสหรัฐ | ราว 16,000 | ราว 32,000 |
FinCEN ระบุข้อบกพร่องหลักของ EP ไว้ห้าข้อ
- ทางเลือกในการออกแบบไม่มีหลักฐานเชิงประจักษ์รองรับ การสอบสวนจึงเริ่มหลังธุรกรรมจริงไปนาน และบางกรณีนานเกินหนึ่งปี
- องค์ประกอบสำคัญของ EP ไม่เคยถูกปรับปรุงอย่างมีความหมาย ระหว่างปี 2018 ถึง 2023 น้ำหนักของปัจจัยความเสี่ยง 76% ไม่เคยเปลี่ยนเลย และในราว 25% ที่เปลี่ยน ประมาณ 80% ของการเปลี่ยนเป็นการลดลง
- ธนาคารไม่ตอบสนองต่อผลทดสอบของตนเอง งานภายในแสดงว่าประเภทการแจ้งเตือนที่มีอัตรานำไปสู่รายงานเกิน 40-50% กลับมีน้ำหนักเพียง 1 หรือ 2 คะแนน และการตรวจสอบแบบจำลองครั้งหนึ่งสรุปว่าการลดเกณฑ์จะ "ค้นพบรายงานได้มากขึ้น (85.4% เทียบกับ 20.2% ในตัวอย่างที่ต่ำกว่าเส้น)"
- กฎการให้คะแนนใหม่และการระงับ ดึงกิจกรรมออกจากการสอบสวนโดยไม่มีการกำกับที่เพียงพอ รวมถึงปัจจัยความเสี่ยงที่มีอัตรานำไปสู่รายงาน 37% 53% และ 58%
- การฝากตราสารเปลี่ยนมือได้ถูกครอบคลุมอย่างจำกัด ทั้งที่ธนาคารรู้ว่าลูกค้าความเสี่ยงสูงใช้ผลิตภัณฑ์นี้ในรูปแบบที่น่าสงสัย
ห้าข้อนี้มีจุดร่วมอยู่หนึ่งอย่าง ทั้งหมดไม่ใช่เรื่อง "ทำไม่ได้ทางเทคนิค" แต่เป็นทางเลือกเรื่องการตั้งค่า กระบวนการกำกับ และการจัดสรรทรัพยากร การตั้งเกณฑ์ไว้ที่ 20 คะแนน การเปิด Event Group ค้างไว้ 13 เดือน การไม่แตะน้ำหนักความเสี่ยงนานหกปี ล้วนเป็นค่าที่เปลี่ยนได้ทุกเมื่อและเห็นผลทันทีที่เปลี่ยน การปรับเดือนธันวาคม 2023 พิสูจน์เรื่องนี้พอดี เดือนที่เปลี่ยนนั้นจำนวนการสอบสวนก็เพิ่มเป็นสองเท่า ความไม่พอใจของหน่วยงานกำกับมาจากลักษณะ "แก้ได้เร็วกว่านี้" นี้เป็นส่วนใหญ่
ผลเชิงโครงสร้างปรากฏในถ้อยแถลงของกระทรวงการคลัง หลายปีติดต่อกัน การสอบสวนกิจกรรมน่าสงสัยของ Bank of America เกินหนึ่งในสาม เริ่มจากเหตุการณ์ภายนอก ได้แก่ การส่งเรื่องจากหน่วยงานบังคับใช้กฎหมาย คำขอตามมาตรา 314(a) และ 314(b) หมายเรียกของคณะลูกขุนใหญ่ และเบาะแสจากธนาคารอื่น ไม่ใช่จากกลไกควบคุมอัตโนมัติของตนเอง
แฟ้มลูกค้าที่คำสั่งยินยอมบรรยายไว้
คำสั่งยินยอมปกปิดชื่อลูกค้า แต่ให้ตัวเลขไว้ และตัวเลขเหล่านั้นเองคือบททดสอบของระบบเฝ้าระวัง เพราะกฎข้อใดก็ตามที่เอา "ขนาดที่แจ้งไว้" มาเทียบกับ "กระแสเงินจริง" ย่อมต้องส่งสัญญาณเตือนทันที รูปแบบที่เกิดซ้ำคือโปรไฟล์ธุรกิจที่แจ้งไว้เล็กมากแต่มีกระแสเงินมหาศาล
- ลูกค้ารายหนึ่งซึ่งมี ยอดขายคาดการณ์ปีละ 1 ถึง 4 ล้านดอลลาร์ ประมวลการโอนเงินที่เกี่ยวข้องกับเขตอำนาจความเสี่ยงสูง เกิน 700 ล้านดอลลาร์ ในช่วงราวสามปี
- ลูกค้ารายเดียวกันรับโอนเงินราว 1.1 พันล้านดอลลาร์ จากบริษัทในเครือในสหรัฐอาหรับเอมิเรตส์ เพิ่มขึ้นกว่า 200% เทียบกับช่วงเดียวกันของปี 2021
- การโอนเงิน เกิน 18,000 รายการ รวมราว 850 ล้านดอลลาร์ เกิดขึ้นในเดือนกันยายน 2022 หรือหลังจากนั้น คือหลังการรุกรานยูเครนเดือนกุมภาพันธ์ 2022 โดยราว 98% ของกิจกรรมโอนเงินน่าสงสัยเมื่อวัดด้วยมูลค่าเชื่อมโยงกับรัสเซีย รายงานที่ครอบคลุมเพียงราว 10% ของกิจกรรมนั้นเพิ่งยื่นในเดือนสิงหาคม 2023
- รูปแบบธนาณัติสร้างเงินฝากน่าสงสัย เกิน 660 ล้านดอลลาร์ ในรูปกลุ่มตราสารเรียงเลขสามใบซ้ำ ๆ แต่ละกลุ่มรวมแล้วต่ำกว่า 3,000 ดอลลาร์เล็กน้อย ซึ่งเป็นโครงสร้างที่จงใจอยู่ใต้เกณฑ์เก็บบันทึก 3,000 ดอลลาร์ที่ใช้กับผู้ให้บริการทางการเงินที่ออกตราสาร
- เจ้าหน้าที่กำกับการปฏิบัติตามสร้าง การส่งเรื่องเกิน 250 ครั้งและการสอบสวนฟอกเงินเกิน 125 เรื่อง จากความสัมพันธ์ลูกค้ารายเดียว ราว 90% เกี่ยวกับการฉ้อโกง ขณะที่ธนาคารยังให้บริการต่อไป
เหล่านี้ไม่ใช่กรณีสุดโต่งที่ขุดมาจากเมื่อสิบปีก่อน กรณีสุดท้ายลากยาวถึงปี 2023 และ 2024 นั่นคือเกิดขึ้นหลังจากธนาคารสื่อสารกับหน่วยงานกำกับเรื่องข้อบกพร่องประเภทเดียวกันซ้ำหลายรอบแล้ว สำหรับนักลงทุน จุดเวลาสำคัญกว่าจำนวนเงิน ความผิดพลาดที่ใกล้ปัจจุบันมากเท่าไร ยิ่งอธิบายด้วยคำว่า "ภาระในอดีตเคลียร์หมดแล้ว" ได้ยากขึ้นเท่านั้น
ใบเรียกเก็บค่ากำกับการปฏิบัติตามที่อยู่ยาวกว่าค่าปรับ
จากตรงนี้ไป บัญชีเล่มนี้ไม่ได้ว่าด้วย 1.2 พันล้านดอลลาร์อีกต่อไป
เกี่ยวเนื่องกับการเปลี่ยนเกณฑ์เดือนธันวาคม 2023 Bank of America ประเมินต่อหน่วยงานกำกับว่าเกณฑ์ใหม่จะทำให้การสอบสวนในสหรัฐเพิ่มขึ้นเดือนละ 16,000 เรื่อง ซึ่งธนาคารบรรยายว่าเป็น "สองเท่าของปริมาณรายเดือนเดิม" การรองรับปริมาณนั้นต้องใช้พนักงานประจำ "เพิ่ม 750 อัตรา" บวกกับ ที่ปรึกษา 800 คน เพื่อทำการตรวจย้อนหลังครั้งเดียวให้เสร็จ
นี่คือการเปลี่ยนแปลงเชิงโครงสร้างของฐานต้นทุน ไม่ใช่การตั้งสำรอง ค่าปรับครั้งเดียวจ่ายครั้งเดียว แต่ภาระการสอบสวนที่เพิ่มเป็นสองเท่าต้องจ่ายทุกปี ยิ่งกว่านั้น ต้นทุนประเภทนี้ลดเองได้ยากจนกว่าหน่วยงานกำกับจะพอใจ เพราะการลดคนเองก็จะกลายเป็นประเด็นในการตรวจรอบถัดไป
ธนาคารไม่เคยเปิดเผยต้นทุนเต็มต่อหัวของเจ้าหน้าที่สอบสวนด้านการกำกับ ดังนั้นการคำนวณต่อไปนี้เป็นของผู้อ่าน ไม่ใช่ของธนาคาร ที่ต้นทุนเต็ม 150,000 ดอลลาร์ต่อคน ซึ่งเป็นตัวเลขอนุรักษนิยมสำหรับเจ้าหน้าที่สอบสวนอาชญากรรมทางการเงินในสหรัฐเมื่อรวมสวัสดิการ เทคโนโลยี และการกำกับดูแล ตำแหน่งประจำ 750 อัตราคิดเป็นราว 113 ล้านดอลลาร์ต่อปี ยังไม่นับที่ปรึกษา ยังไม่นับการตรวจสอบอิสระที่ FinCEN กำหนดไว้ตอนนี้ และยังไม่นับการแก้ไขธรรมาภิบาลข้อมูล ตลอดวงจรแก้ไขห้าปี ใบเรียกเก็บประจำนี้มีโอกาสสูงที่จะไปถึงระดับเดียวกับค่าปรับเอง ประเด็นไม่ได้อยู่ที่ความแม่นยำของตัวเลขนั้น แต่อยู่ที่รายการประจำสะสมขึ้นเรื่อย ๆ ขณะที่ค่าปรับไม่สะสม
ใบเรียกเก็บนี้ยังมีส่วนที่มักถูกมองข้าม การตรวจย้อนหลังเองต้องใช้ที่ปรึกษา 800 คน และอัตราค่าจ้างที่ปรึกษามักสูงกว่าต้นทุนพนักงานภายในอย่างชัดเจน แม้จะคิดเป็นโครงการครั้งเดียว ส่วนนี้ก็จะทิ้งร่องรอยไว้ในค่าใช้จ่ายที่มิใช่ดอกเบี้ยของอีกไม่กี่ไตรมาสข้างหน้า
เทียบกับเงินที่ Bank of America ใช้อยู่แล้ว ในจดหมายถึงผู้ถือหุ้นปี 2026 Brian Moynihan เขียนว่าบริษัท "ลงทุนในเทคโนโลยีเกิน 100 พันล้านดอลลาร์" ตลอดทศวรรษที่ผ่านมา และในปี 2025 ใช้จ่าย "เกิน 4 พันล้านดอลลาร์เฉพาะโครงการเทคโนโลยีใหม่" จากงบเทคโนโลยีรวมราว 13 พันล้านดอลลาร์ต่อปี
ธนาคารที่ใช้เงิน 13 พันล้านดอลลาร์ต่อปีกับเทคโนโลยี กลับเดินระบบเฝ้าระวังธุรกรรมที่เกณฑ์หลักไม่มีหลักฐานรองรับ และน้ำหนักความเสี่ยงแทบไม่ถูกแตะต้องนานหกปี ช่องว่างระหว่างการใช้จ่ายด้านการกำกับกับประสิทธิผลของการกำกับนี้ คือข้อสรุปเชิงการลงทุนที่แท้จริงของคดีนี้
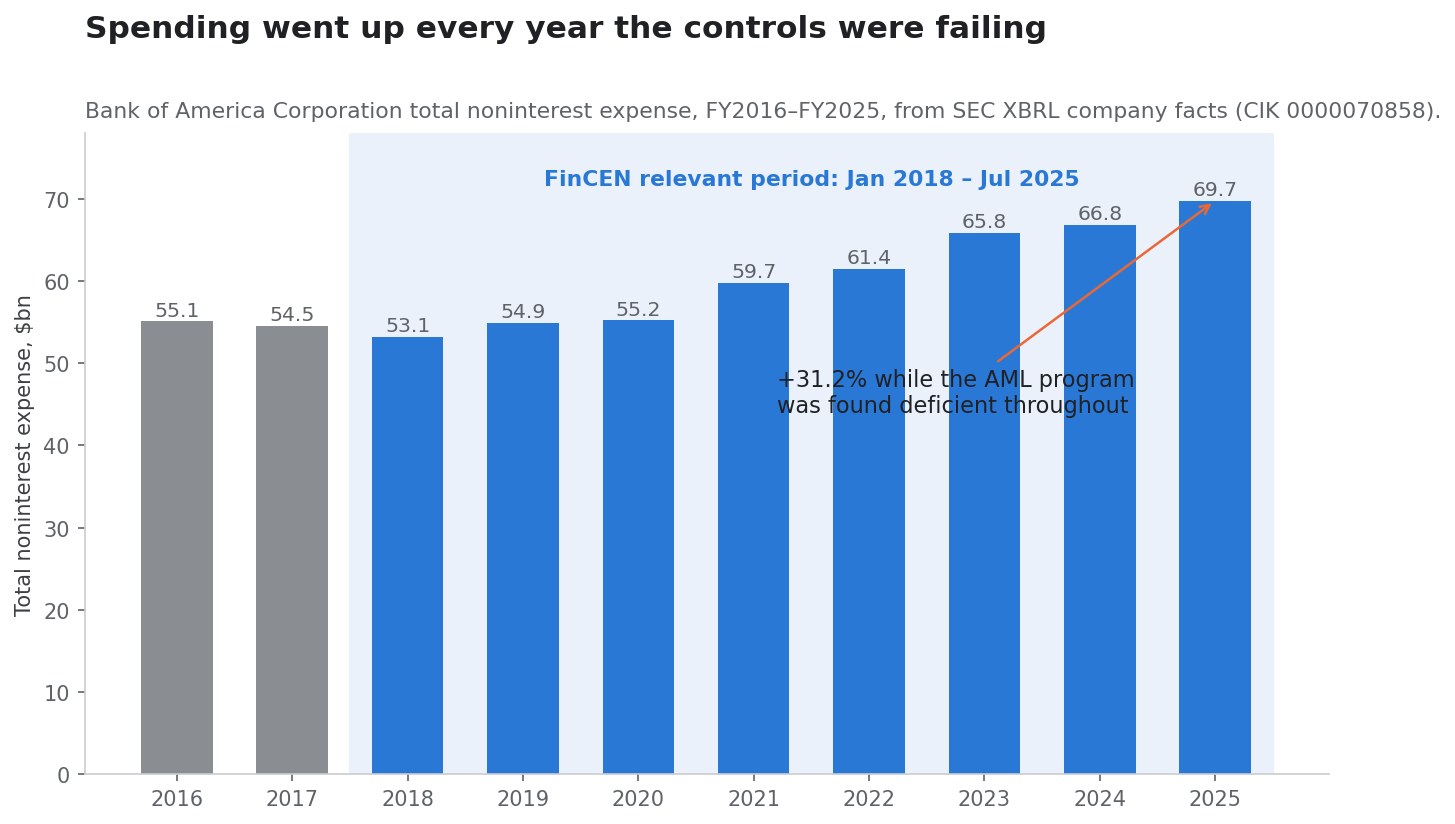
เส้นทางค่าใช้จ่ายบอกเรื่องเดียวกัน ค่าใช้จ่ายที่มิใช่ดอกเบี้ยรวมเพิ่มจาก 53.2 พันล้านดอลลาร์ในปี 2018 เป็น 69.7 พันล้านดอลลาร์ในปี 2025 คือเพิ่ม 31% พอดีในช่วงที่ FinCEN ตรวจสอบ
| ปีบัญชี | ค่าใช้จ่ายที่มิใช่ดอกเบี้ยรวม | กำไรสุทธิ |
|---|---|---|
| 2018 | 53.2 พันล้านดอลลาร์ | 28.1 พันล้านดอลลาร์ |
| 2019 | 54.9 พันล้านดอลลาร์ | 27.4 พันล้านดอลลาร์ |
| 2020 | 55.2 พันล้านดอลลาร์ | 17.9 พันล้านดอลลาร์ |
| 2021 | 59.7 พันล้านดอลลาร์ | 32.0 พันล้านดอลลาร์ |
| 2022 | 61.4 พันล้านดอลลาร์ | 27.5 พันล้านดอลลาร์ |
| 2023 | 65.8 พันล้านดอลลาร์ | 26.3 พันล้านดอลลาร์ |
| 2024 | 66.8 พันล้านดอลลาร์ | 27.0 พันล้านดอลลาร์ |
| 2025 | 69.7 พันล้านดอลลาร์ | 30.5 พันล้านดอลลาร์ |
ที่มา: ข้อมูลบริษัทแบบ XBRL ของ SEC, CIK 0000070858 ตลอดแปดปีนี้กำไรสุทธิไม่ได้ดีขึ้นในอัตราเดียวกัน แสดงว่าค่าใช้จ่ายที่เพิ่มไม่ได้แปรเป็นความได้เปรียบเชิงปฏิบัติการในสัดส่วนเดียวกัน
ทำไมเดือนธันวาคม 2024 จึงสำคัญ: นี่คือครั้งที่สอง
เส้นเวลาคือส่วนของคดีที่พาดหัววันเดียวแบกไม่ไหว
| วันที่ | เหตุการณ์ |
|---|---|
| 1 ม.ค. 2018 | เริ่มช่วงเวลาที่ FinCEN พิจารณา |
| 2018–2023 | น้ำหนักปัจจัยความเสี่ยงของ EP 76% ไม่เปลี่ยน การทดสอบชี้ซ้ำ ๆ ว่าเกณฑ์ไร้ประสิทธิผล |
| ธ.ค. 2023 | หลังหารือกับหน่วยงานกำกับ เกณฑ์การสอบสวนลดจาก 20 คะแนนเหลือ 10-12 ช่วง Event Group หดจาก 13 เดือนเหลือ 4 เดือน |
| 2024 | การตรวจย้อนหลังพบรายงานที่ไม่ได้ยื่นเกือบ 8,900 ฉบับ รวมเกือบ 4 พันล้านดอลลาร์ อีกการทบทวนหนึ่งยื่นรายงานเกิน 8,000 ฉบับ รวม 3.96 พันล้านดอลลาร์ |
| 23 ธ.ค. 2024 | คำสั่งให้ยุติการกระทำของ OCC จากข้อบกพร่องด้าน BSA/AML และมาตรการคว่ำบาตร รวมถึงการไม่แก้ไขข้อบกพร่องด้านการตรวจสอบลูกค้าที่เคยถูกชี้ไว้แล้ว |
| มิ.ย. 2025 | รายงานของบุคคลภายนอกที่หน่วยงานกำกับความมั่นคงกำหนดให้ทำ พบปัญหา EP ที่สอดคล้องกับของ FinCEN |
| 1 ก.ค. 2025 | สิ้นสุดช่วงเวลาที่ FinCEN พิจารณา |
| 13 ต.ค. 2026 | ประกาศมาตรการของ FinCEN, OCC และ OFAC ตั้งสำรอง 1.2 พันล้านดอลลาร์ |
| 14 ต.ค. 2026 | ประกาศผลประกอบการไตรมาสสามในวันถัดมา |
ถ้าอ่านคำสั่งเดือนธันวาคม 2024 อย่างละเอียด นี่ไม่ใช่แม้แต่ครั้งที่สอง คำสั่งฉบับนั้นเองอ้างถึง "การไม่แก้ไขข้อบกพร่องที่เคยถูกระบุไว้แล้วเกี่ยวกับกระบวนการตรวจสอบลูกค้า" นั่นคือมาตรการปี 2024 เป็นการยกระดับอยู่แล้ว มาตรการปี 2026 จึงเป็นการยกระดับซ้อนการยกระดับ
สำหรับนักลงทุนธนาคาร สิ่งนี้เปลี่ยนความน่าจะเป็นพื้นฐาน มาตรการบังคับใช้ครั้งแรกคือเหตุการณ์ ครั้งที่สองคือรูปแบบ ครั้งที่สามคือกระบวนการ ทั้งสามแบบมีสมมติฐานที่เหมาะสมต่างกันโดยสิ้นเชิง ถ้าเป็นเหตุการณ์ก็ตัดออกได้ ถ้าเป็นรูปแบบก็ต้องคิดส่วนลด ถ้าเป็นกระบวนการก็ต้องบันทึกเป็นค่าใช้จ่ายรายปี ข้อสรุปของ OCC ที่ว่า "เกินหนึ่งปีหลังคำสั่งปี 2024 ธนาคารก็ยังไม่ส่งต่อกิจกรรมที่อาจน่าสงสัยให้ผู้สอบสวน" คือประโยคที่ควรกำหนดความคาดหวังเรื่องระยะเวลาแก้ไข
ไตรมาสสามเป็นอย่างไรจริง ๆ
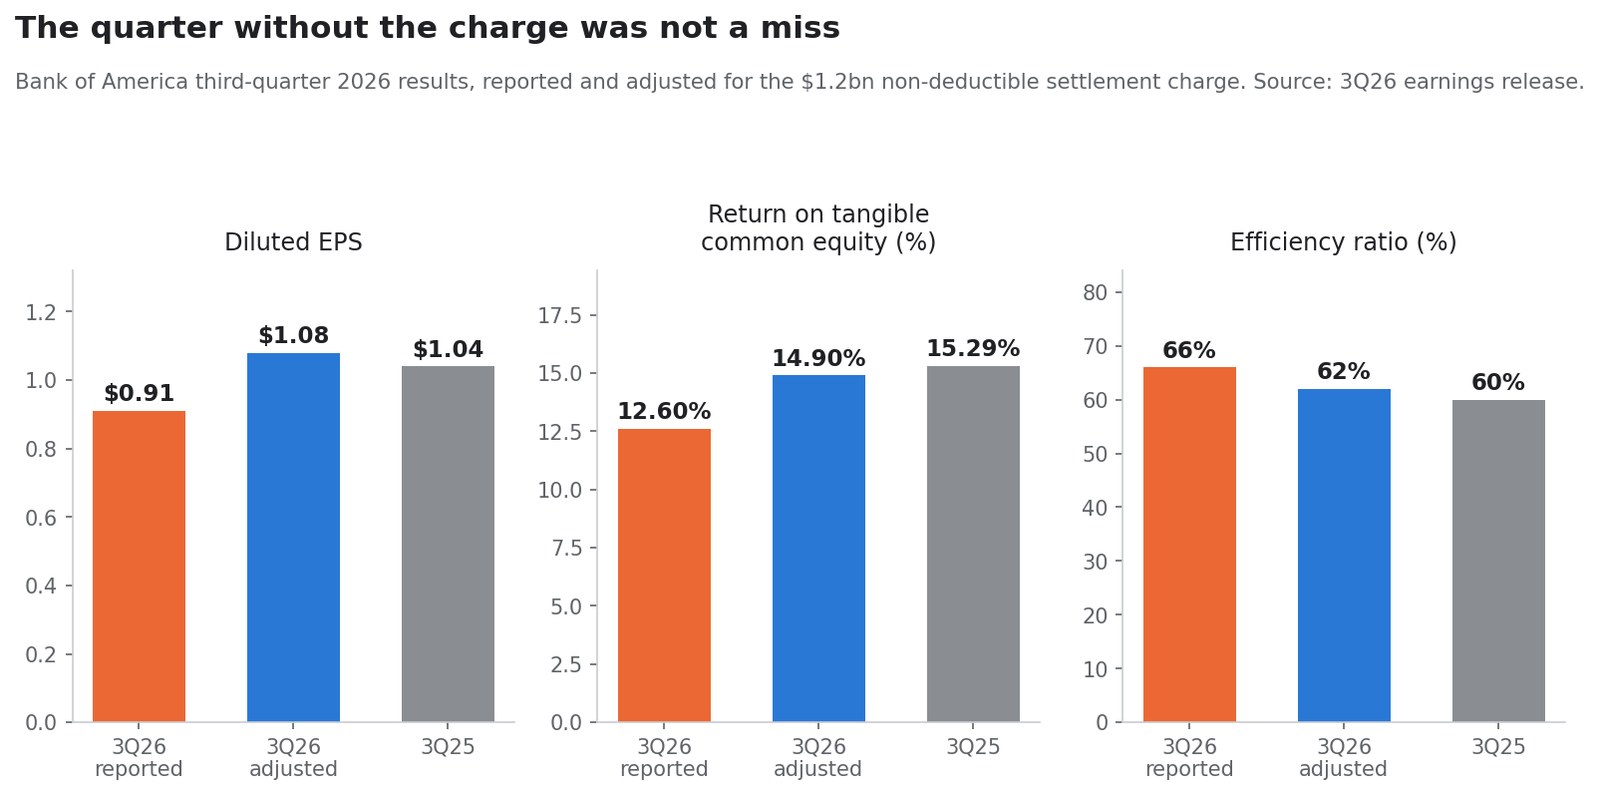
มีการเล่าซ้ำกันมากว่าค่าปรับมา "ตอนที่ผลประกอบการพลาดเป้า" ตัวเลขที่ยื่นไว้ไม่สนับสนุนข้อนี้ รายได้โต รายได้ดอกเบี้ยสุทธิโต และกำไรต่อหุ้นปรับปรุงโตเมื่อเทียบปีต่อปี
| ตัวชี้วัด | ไตรมาส 3/2026 รายงาน | ไตรมาส 3/2026 ปรับปรุง | ไตรมาส 3/2025 | ปีต่อปี (ปรับปรุง) |
|---|---|---|---|---|
| รายได้หลังหักดอกเบี้ยจ่าย | 29,958 ล้านดอลลาร์ | 29,958 ล้านดอลลาร์ | 29,040 ล้านดอลลาร์ | +3.2% |
| รายได้ดอกเบี้ยสุทธิ | 16,449 ล้านดอลลาร์ | 16,449 ล้านดอลลาร์ | 15,233 ล้านดอลลาร์ | +8.0% |
| ค่าใช้จ่ายที่มิใช่ดอกเบี้ย | 19,722 ล้านดอลลาร์ | 18,522 ล้านดอลลาร์ | 17,337 ล้านดอลลาร์ | +6.8% |
| สำรองผลขาดทุนด้านเครดิต | 1,269 ล้านดอลลาร์ | 1,269 ล้านดอลลาร์ | 1,295 ล้านดอลลาร์ | −2.0% |
| กำไรสุทธิ | 6,933 ล้านดอลลาร์ | 8,100 ล้านดอลลาร์ | 8,332 ล้านดอลลาร์ | −2.8% |
| กำไรต่อหุ้นปรับลด | 0.91 ดอลลาร์ | 1.08 ดอลลาร์ | 1.04 ดอลลาร์ | +3.8% |
| ผลตอบแทนต่อส่วนทุนที่มีตัวตน | 12.60% | 14.90% | 15.29% | −39 bp |
| อัตราส่วนประสิทธิภาพ | 66% | 62% | 60% | +200 bp |
| อัตราภาษีที่แท้จริง | 23% | 20% | — | — |
กำไรต่อหุ้นปรับปรุง 1.08 ดอลลาร์สูงกว่า 1.04 ดอลลาร์ของปีก่อนอยู่ 3.8% ข้อตกลงนี้มีต้นทุน 0.17 ดอลลาร์ต่อหุ้น สิ่งที่จริงคือไตรมาสนี้อ่อนกว่าเมื่อเทียบไตรมาสก่อนหน้า รายได้ที่มิใช่ดอกเบี้ยลดจาก 15,561 ล้านดอลลาร์ในไตรมาสสองเหลือ 13,509 ล้านดอลลาร์ และค่าธรรมเนียมวาณิชธนกิจลดลง 11% เมื่อเทียบปีต่อปี ทำให้บรรทัดรายได้ลดจาก 31.6 พันล้านดอลลาร์ของไตรมาสสอง นั่นเป็นเรื่องส่วนผสมธุรกิจใน Global Markets และ Global Banking ไม่ใช่การพลาดเป้าที่เกิดจากค่าปรับ
รายละเอียดรายกลุ่มธุรกิจควรเก็บไว้ในบัญชีด้วย
| กลุ่มธุรกิจ | กำไรสุทธิ ไตรมาส 3/2026 | รายได้ | หมายเหตุ |
|---|---|---|---|
| Consumer Banking | 3.5 พันล้านดอลลาร์ | 11.6 พันล้านดอลลาร์, +4% | เงินฝากเฉลี่ย 949 พันล้านดอลลาร์ |
| Global Wealth & Investment Management | 1.5 พันล้านดอลลาร์ | 7.1 พันล้านดอลลาร์, +13% | สินทรัพย์ภายใต้การบริหาร 2.4 ล้านล้านดอลลาร์, +12% |
| Global Banking | 2.0 พันล้านดอลลาร์ | 6.2 พันล้านดอลลาร์ | ค่าธรรมเนียมวาณิชธนกิจ 1.8 พันล้านดอลลาร์, −11% |
| Global Markets | 1.2 พันล้านดอลลาร์ | — | อัตราส่วนประสิทธิภาพ 72% |
| All Other | −1.4 พันล้านดอลลาร์ | — | รวมค่าปรับ 1.2 พันล้านดอลลาร์ |
ส่วนเพิ่มจากการหักภาษีไม่ได้
เป็นรายละเอียดที่บทสรุปหลายฉบับข้ามไป แต่กระทบเงินสดจริง ค่าใช้จ่ายรายการนี้หักภาษีไม่ได้ อัตราภาษีที่แท้จริงจึงขึ้นจาก 20% แบบปรับปรุงเป็น 23% ตามที่รายงาน เพิ่มขึ้น 267 จุดพื้นฐาน ด้วยเหตุผลเดียวคือค่าปรับนำไปหักไม่ได้
คำนวณได้ดังนี้ ค่าใช้จ่าย 1.2 พันล้านดอลลาร์ที่หักภาษีได้ ที่อัตราภาษีส่วนเพิ่ม 20% จะมีต้นทุนหลังภาษีราว 960 ล้านดอลลาร์ เมื่อหักไม่ได้ ต้นทุนจึงเต็ม 1.2 พันล้านดอลลาร์ ส่วนเพิ่มหลังภาษีจากการหักไม่ได้จึงราว 240 ล้านดอลลาร์ หรือประมาณหนึ่งในห้าเพิ่มจากตัวเลขพาดหัว
อะไรขยับ CET1 จริง ๆ ในไตรมาสนี้
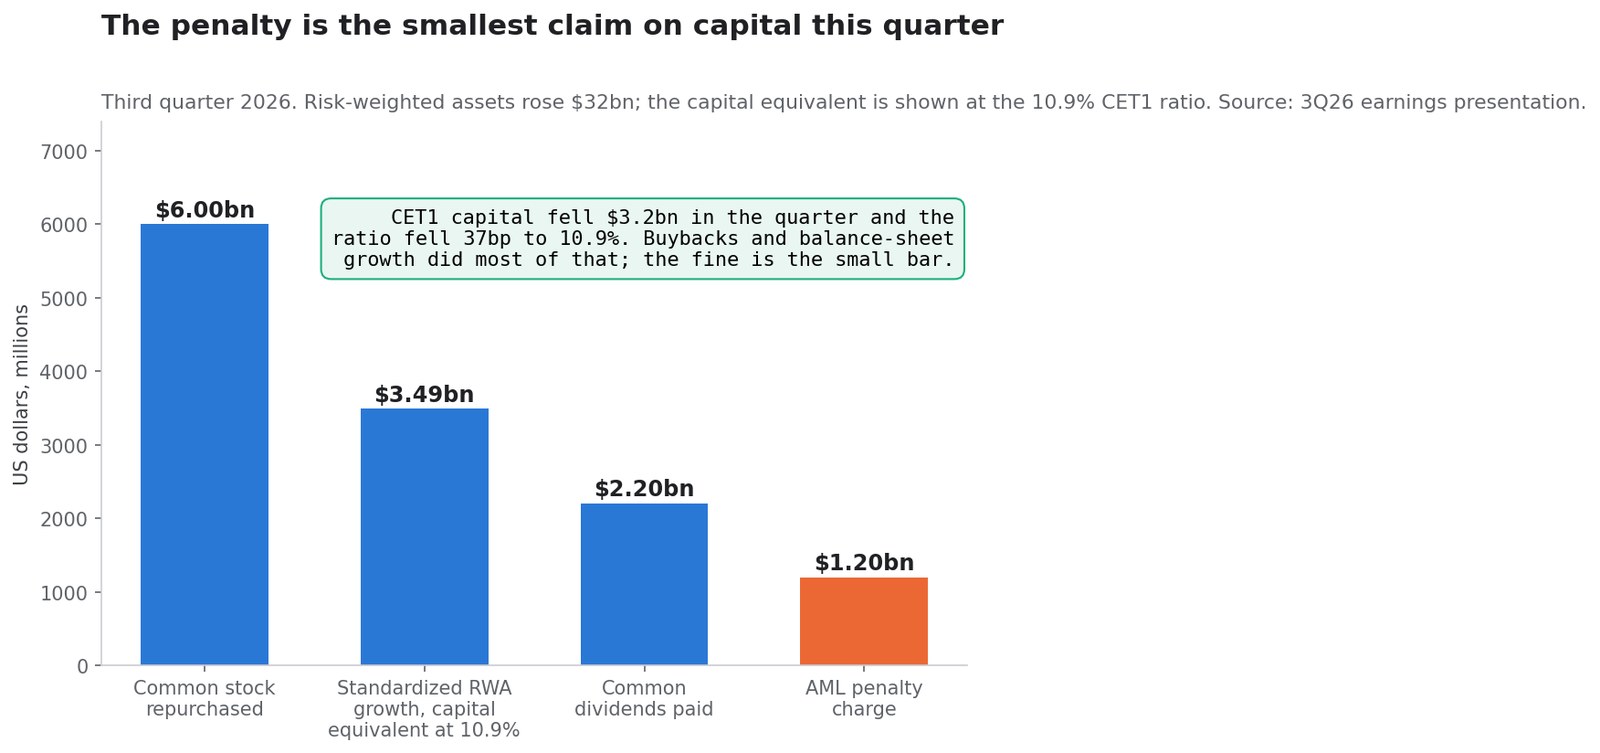
เงินกองทุนชั้นที่ 1 ที่เป็นส่วนของเจ้าของลดลง 3.2 พันล้านดอลลาร์ในไตรมาส จาก 201.6 พันล้านดอลลาร์เหลือ 198.4 พันล้านดอลลาร์ และอัตราส่วน CET1 ลด 37 จุดพื้นฐานเหลือ 10.9% การโยนเรื่องนี้ให้ค่าปรับฟังดูน่าเชื่อ แต่การอธิบายแบบนั้นทนต่อการคำนวณไม่ได้
| การใช้เงินกองทุน ไตรมาส 3/2026 | จำนวน |
|---|---|
| ซื้อหุ้นสามัญคืน | 6.0 พันล้านดอลลาร์ |
| สินทรัพย์เสี่ยงมาตรฐานเพิ่ม 32 พันล้านดอลลาร์ เทียบเท่าเงินกองทุนที่ 10.9% | ราว 3.5 พันล้านดอลลาร์ |
| เงินปันผลหุ้นสามัญที่จ่าย | 2.2 พันล้านดอลลาร์ |
| ค่าปรับต่อต้านการฟอกเงินที่ตั้งไว้ | 1.2 พันล้านดอลลาร์ |
ในไตรมาสเดียวกับที่ตั้งค่าปรับ ธนาคารคืนเงินให้ผู้ถือหุ้นสามัญ 8.2 พันล้านดอลลาร์ หรือ 6.8 เท่าของค่าใช้จ่ายรายการนั้น สินทรัพย์เสี่ยงวิธีมาตรฐานเพิ่ม 32 พันล้านดอลลาร์เป็น 1,824 พันล้านดอลลาร์ ซึ่งดูดซับเงินกองทุนมากกว่าค่าปรับ เทียบกับสินทรัพย์เสี่ยง 1,824 พันล้านดอลลาร์ การลดลงของเงินกองทุน 1.2 พันล้านดอลลาร์คิดเป็นราว 6.6 จุดพื้นฐาน ของ CET1
ที่น่าสังเกตคือ ในการลดลง 37 จุดพื้นฐานของอัตราส่วน CET1 ค่าปรับมีส่วนเพียงราว 6.6 จุดพื้นฐาน ไม่ถึงหนึ่งในห้า ส่วนที่เหลือมาจากการซื้อหุ้นคืนและการขยายงบดุลเป็นหลัก ซึ่งทั้งสองอย่างเป็นทางเลือกของผู้บริหารเอง พูดอีกอย่าง การลดลงของเงินกองทุนในไตรมาสนี้เป็นผลของการตัดสินใจทางธุรกิจมากกว่าบทลงโทษของหน่วยงานกำกับ
เมื่อวัดเทียบกับงบดุล ค่าปรับแทบมองไม่เห็น
| ตัวหาร | มูลค่า ณ 30 ก.ย. 2026 | สัดส่วนของค่าปรับ |
|---|---|---|
| สินทรัพย์รวม | 3,427.7 พันล้านดอลลาร์ | 0.035% |
| เงินฝากรวม | 2,038.8 พันล้านดอลลาร์ | 0.059% |
| ส่วนของผู้ถือหุ้นสามัญ | 271.8 พันล้านดอลลาร์ | 0.44% |
| สินทรัพย์เสี่ยงมาตรฐาน | 1,824 พันล้านดอลลาร์ | 0.066% |
| กำไรสุทธิปี 2025 | 30.5 พันล้านดอลลาร์ | 3.9% |
| กำไรสุทธิปรับปรุง ไตรมาส 3/2026 | 8.1 พันล้านดอลลาร์ | 14.8% |
| งบเทคโนโลยีต่อปี | ราว 13 พันล้านดอลลาร์ | 9.2% |
เพราะอย่างนี้ กรอบเรื่องความสามารถชำระหนี้หรือเงินปันผลจึงเป็นกรอบที่ผิด Bank of America เขียนเช็คใบนี้ได้จากงบซื้อหุ้นคืนของไตรมาสเดียว คำถามที่ยังเปิดอยู่คือจะเกิดอะไรกับงบนั้นหากผู้กำกับตัดสินว่าข้อค้นพบด้านธรรมาภิบาลต้องการกันชนเงินกองทุนที่หนาขึ้น และนั่นคือการตัดสินใจ ไม่ใช่รายการบัญชี
ตลาดตั้งราคาเรื่องนี้อย่างไร
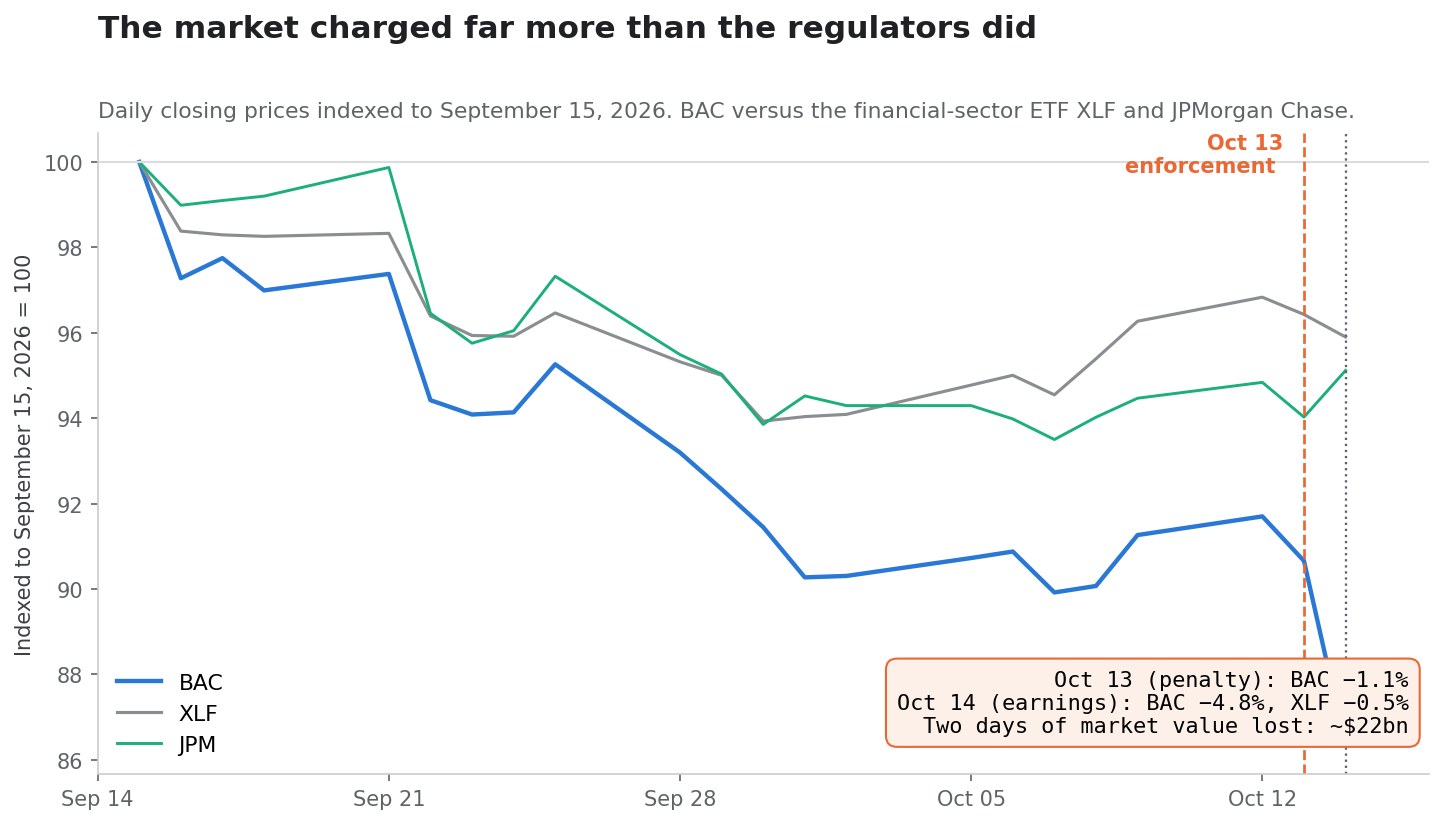
โอกาสที่จะอ่าน "ราคาที่หน่วยงานกำกับตั้ง" กับ "ราคาที่ตลาดตั้ง" ได้พร้อมกันในเหตุการณ์เดียวมีไม่บ่อย แต่ครั้งนี้เงื่อนไขพร้อม เพราะมาตรการบังคับใช้กฎหมายกับการประกาศผลประกอบการตกในสองวันติดกัน ปฏิกิริยาสองวันนี้จึงเป็นการอ่านตลาดที่สะอาดที่สุดเท่าที่มี
| วันที่ | ราคาปิด BAC | เปลี่ยนแปลง | เปลี่ยนแปลง XLF | เหตุการณ์ |
|---|---|---|---|---|
| 9 ต.ค. 2026 | 54.32 ดอลลาร์ | — | — | — |
| 12 ต.ค. 2026 | 54.58 ดอลลาร์ | +0.5% | +0.6% | วันทำการสุดท้ายก่อนประกาศ |
| 13 ต.ค. 2026 | 53.96 ดอลลาร์ | −1.1% | −0.4% | ประกาศมาตรการบังคับใช้กฎหมาย |
| 14 ต.ค. 2026 | 51.39 ดอลลาร์ | −4.8% | −0.5% | ผลประกอบการไตรมาสสาม |
สองวันทำการพาราคาหุ้นจาก 54.58 ดอลลาร์ไป 51.39 ดอลลาร์ บนหุ้นหมุนเวียน 6.923 พันล้านหุ้น คิดเป็นมูลค่าตลาดราว 22 พันล้านดอลลาร์ หรือราว 18 เท่าของค่าปรับ และ 49 เท่าของ 450 ล้านดอลลาร์ที่เข้ากระทรวงการคลังจริง
อีกจุดเปรียบเทียบที่วัดได้คือ มูลค่าตลาดที่หายไปในสองวันนี้เท่ากับราว 72% ของกำไรสุทธิทั้งปี 2025 ของธนาคาร ขณะที่ค่าปรับเองคิดเป็นเพียง 3.9% ชัดเจนว่าตลาดไม่ได้กำลังตั้งราคาให้เช็คใบนั้น
สังเกตการแยกส่วน มันให้ข้อมูลมากกว่าตัวเลขรวม วันประกาศมีต้นทุน 1.1% ตลาดอ่านว่าค่าปรับเองรับไหว และก็รับไหวจริง ส่วน 4.8% มาในวันถัดมาขณะที่กลุ่มอุตสาหกรรมแทบไม่ขยับ เป็นตอนที่นักลงทุนเห็นผลไตรมาสและต้องตัดสินว่าข้อค้นพบด้านธรรมาภิบาลหมายถึงอะไรต่อเส้นทางค่าใช้จ่ายและการคืนทุนในอนาคต ตลาดตั้งราคาให้ต้นทุนประจำ ไม่ใช่ให้เช็ค
มีสองข้อแม้ที่ทำให้การวิเคราะห์ซื่อตรง ข้อแรก BAC ทำผลงานด้อยกว่ากลุ่มอยู่แล้วก่อนเกิดเหตุ เมื่อตั้งฐานที่ 15 กันยายน BAC ลดลงราว 8% ก่อนมาตรการ ขณะที่ JPMorgan และกองทุน ETF กลุ่มการเงิน XLF ลดลง 4-5% ข้อสอง Citigroup ร่วง 5.6% ในวันที่ 13 ตุลาคมด้วยเหตุผลเฉพาะตัว การเทียบทั้งกลุ่มในวันนั้นจึงมีสัญญาณรบกวน
มูลค่าหลังค่าปรับ
ที่ราคา 51.39 ดอลลาร์ และจำนวนหุ้น 6.9227 พันล้านหุ้น มูลค่าตลาดของ Bank of America อยู่ที่ราว 356 พันล้านดอลลาร์
| ตัวชี้วัด | ค่า |
|---|---|
| มูลค่าตามบัญชีต่อหุ้น | 39.26 ดอลลาร์ |
| มูลค่าตามบัญชีที่มีตัวตนต่อหุ้น | 29.14 ดอลลาร์ |
| ราคาต่อมูลค่าตามบัญชี | 1.31 เท่า |
| ราคาต่อมูลค่าตามบัญชีที่มีตัวตน | 1.76 เท่า |
| ผลตอบแทนต่อส่วนทุนที่มีตัวตนปรับปรุง ไตรมาส 3/2026 | 14.9% |
| ผลตอบแทนต่อส่วนทุนที่มีตัวตน ไตรมาส 3/2025 | 15.3% |
การเปรียบเทียบที่ให้กรอบกับตัวคูณนี้คือคู่แข่งที่ชัดเจนที่สุด ดังที่อธิบายไว้ใน หุ้น JPMorgan 2026: ROTCE 23% ปะทะ 3.2 เท่าของมูลค่าบัญชี ตลาดเต็มใจจ่ายส่วนเพิ่มสูงเหนือมูลค่าตามบัญชีที่มีตัวตนให้ธนาคารที่ทำผลตอบแทนสูงกว่าต้นทุนเงินทุนมาก Bank of America ที่ 1.76 เท่าของมูลค่าตามบัญชีที่มีตัวตนบนผลตอบแทนปรับปรุง 14.9% ถูกตั้งราคาให้กับความ "ทำงานได้ดี" ไม่ใช่ความ "ยอดเยี่ยม" และช่องว่างตัวคูณระหว่างสองธนาคารส่วนใหญ่เป็นช่องว่างด้านผลตอบแทน ไม่ใช่ช่องว่างด้านการกำกับ
เรื่องนี้สำคัญต่อการสร้างแบบจำลองค่าปรับ ค่าใช้จ่ายครั้งเดียว 1.2 พันล้านดอลลาร์เท่ากับกำไรต่อหุ้น 0.17 ดอลลาร์ ถ้าเกิดซ้ำทุกปีที่ตัวคูณ 12 เท่าก็อาจมีค่าราว 2 ดอลลาร์ต่อหุ้น แต่มันไม่เกิดซ้ำ ทว่าการที่ผลตอบแทนต่อส่วนทุนที่มีตัวตนลดลงถาวร 100 จุดพื้นฐาน บนส่วนทุนที่มีตัวตน 202 พันล้านดอลลาร์ เท่ากับราว 2 พันล้านดอลลาร์ต่อปี คำถามด้านการกำกับจึงมีค่ามากกว่าค่าปรับสิบเท่า หากมันเปลี่ยนผลตอบแทนที่ยั่งยืน
มองอีกมุมก็ได้ข้อสรุปเดียวกัน หากการแก้ไขทำให้อัตราส่วนประสิทธิภาพแย่ลงเพียง 100 จุดพื้นฐาน เมื่อแปลงรายได้เก้าเดือนแรกของปี 2026 ราว 91.8 พันล้านดอลลาร์เป็นรายปี ผลกระทบก่อนภาษีจะอยู่ราว 900 ล้านดอลลาร์ต่อปี อยู่ในระดับเดียวกับค่าปรับครั้งเดียว แต่ฝั่งนี้เกิดขึ้นทุกปี
ฉากทัศน์
ที่ต้องย้ำคือ เส้นแบ่งของสามฉากทัศน์ไม่ใช่จำนวนเงินค่าปรับ แต่คือท่าทีของหน่วยงานกำกับต่อความคืบหน้าในการแก้ไข
| ฉากทัศน์ | เงื่อนไขที่ต้องเป็นจริง | เส้นทางการเงิน | ผลต่อมูลค่า |
|---|---|---|---|
| บวก | คำสั่งปี 2026 เป็นจุดจบ การตรวจย้อนหลังปิดได้ตามกำหนด การตรวจสอบอิสระผลสะอาด ไม่มีเพดานสินทรัพย์และไม่มีเงินกองทุนเพิ่ม | อัตราส่วนประสิทธิภาพปรับปรุงกลับไปใกล้ 60% การซื้อหุ้นคืนคงราว 6 พันล้านดอลลาร์ต่อไตรมาส | 1.76 เท่าของมูลค่าตามบัญชีที่มีตัวตนป้องกันได้ และอาจขยับไปหาส่วนเพิ่มของคู่แข่ง |
| ฐาน | การแก้ไขกินเวลา 3 ถึง 5 ปี ภาระด้านการกำกับยังเป็นสองเท่า ไม่มีค่าปรับใหม่ | แรงกดดัน 100-200 จุดพื้นฐานต่ออัตราส่วนประสิทธิภาพ การซื้อหุ้นคืนดำเนินต่อแต่ความยืดหยุ่นของเงินกองทุนถูกจับตา | ตัวคูณอยู่สูงกว่ามูลค่าตามบัญชีที่มีตัวตนเล็กน้อย ส่วนลดเทียบผู้นำยังอยู่ |
| ลบ | มีข้อค้นพบใหม่ ข้อจำกัดการเติบโตของสินทรัพย์ หรือเงินกองทุนเพิ่มจากผู้กำกับ | การซื้อหุ้นคืนถูกชะลอ ผลตอบแทนต่อส่วนทุนที่มีตัวตนลงต่ำกว่า 13% | ปรับลดมูลค่าแบบ TD ไปที่หรือต่ำกว่ามูลค่าตามบัญชีที่มีตัวตน |
ฉากทัศน์ฐานไม่ใช่ "บวก 1.2 พันล้านดอลลาร์กลับเข้าไปแล้วเดินหน้าต่อ" แต่คือค่าใช้จ่ายประจำมีจริง ขนาดปานกลาง และอยู่ยาว และจุดที่การตัดสินใจของผู้กำกับจะปรากฏก่อนคือเส้นทางการคืนทุน ไม่ใช่งบกำไรขาดทุน
อะไรจะให้คำตอบ
ถึงตรงนี้เป็นการบรรยายข้อเท็จจริงที่เกิดขึ้นแล้ว ต่อไปนี้คือจุดตรวจที่ยังไม่เกิด แต่จะตรวจสอบได้ทีละข้อจากการเปิดเผยข้อมูล ข้อสรุปนี้ชี้ขาดด้วยการเปิดเผย ไม่ใช่ด้วยคำรับประกันของผู้บริหาร การพูดในการประชุมนักวิเคราะห์ว่า "เราลงทุนไปหลายพันล้านดอลลาร์แล้ว" ไม่ได้ตอบคำถามข้อใดเลย เพราะข้อสรุปหลักของคดีนี้คือช่องว่างระหว่างการลงทุนกับประสิทธิผล
- การตรวจย้อนหลังเสร็จสิ้น FinCEN กำหนดให้บุคคลภายนอกทำการตรวจย้อนหลังเพื่อระบุและรายงานธุรกรรมที่หลุดไปเพราะข้อบกพร่องข้างต้น เวลาที่เสร็จและผลที่พบคือข้อมูลแข็งชุดแรก
- การตรวจสอบอิสระ FinCEN ยังกำหนดให้ตรวจสอบการเฝ้าระวังกิจกรรมน่าสงสัย การตรวจสอบลูกค้า การตรวจสอบบัญชีธนาคารตัวแทนต่างประเทศ และธรรมาภิบาลข้อมูล โดยเน้นความเสี่ยงลำดับต้นสามด้าน คือชายแดนตะวันตกเฉียงใต้กับแก๊งค้ายา อิหร่าน และรัสเซีย
- การยกเลิกคำสั่งเดือนธันวาคม 2024 ตราบที่ OCC ยังไม่ยกเลิก ธนาคารก็ดำเนินงานภายใต้คำสั่งให้ยุติการกระทำที่ยังมีผล
- ค่าใช้จ่ายที่มิใช่ดอกเบี้ยไม่รวมค่าปรับ ค่าใช้จ่ายปรับปรุงอยู่ที่ 18.5 พันล้านดอลลาร์ในไตรมาส 3/2026 เทียบกับ 17.3 พันล้านดอลลาร์เมื่อปีก่อน ต้องดูว่าช่องว่างกว้างขึ้นหรือไม่
- อัตราส่วนประสิทธิภาพปรับปรุง 62% เทียบกับ 60% เมื่อปีก่อน ต้นทุนการกำกับประจำจะโผล่ที่นี่ก่อนที่อื่น
- จังหวะการซื้อหุ้นคืน 6.0 พันล้านดอลลาร์ในไตรมาส 3/2026 การชะลอลงโดยไม่มีคำอธิบายจากฝั่งกำไรคือสัญญาณชัดที่สุดว่าผู้กำกับขอให้มีเงินกองทุนมากขึ้น
- เส้นทาง CET1 10.9% หลังลดลง 37 จุดพื้นฐาน ต้องดูว่าผู้บริหารสร้างกันชนขึ้นใหม่หรือยังคืนทุนต่อ
- ถ้อยคำปัจจัยเสี่ยงในรายงานประจำปี โดยเฉพาะว่ามีคำว่า "ข้อบกพร่องที่มีนัยสำคัญ" การสอบสวนเพิ่มเติม หรือความเป็นไปได้ของมาตรการเพิ่มหรือไม่
- มาตรการใหม่ใด ๆ ของ OFAC ข้อตกลงเดือนตุลาคม ไม่มีการผ่อนปรนใด ๆ สำหรับมาตรการแก้ไขหรือความร่วมมือ บ่งชี้ว่า ณ วันทำข้อตกลง OFAC ไม่ประทับใจโครงการด้านมาตรการคว่ำบาตรของธนาคาร
คุณเชื่อมหลายข้อเหล่านี้เข้ากับรายการเฝ้าดูอัตโนมัติได้ด้วย เครื่องมือหุ้นของ SimianX AI ซึ่งติดตามเอกสารที่ยื่น รายการค่าใช้จ่าย และปฏิกิริยาราคาไปพร้อมกัน
- SimianX AI — แพลตฟอร์มวิจัย
- ห้องบัญชาการวิเคราะห์สด — การวิเคราะห์หลายเอเจนต์แบบเรียลไทม์ของ
BAC - Market Pulse — การตรวจจับเหตุการณ์รายหุ้น
- Crypto Leaderboard — ติดตามผลงานรายโมเดล
- แต้มและราคา — การคิดปริมาณการใช้งาน
คำถามที่พบบ่อย
ค่าปรับต่อต้านการฟอกเงินของ Bank of America เท่าไร
มาตรการที่ประสานกันสามรายการซึ่งประกาศเมื่อวันที่ 13 ตุลาคม 2026 รวมเป็นเงินสด 1,211,662,930 ดอลลาร์ FinCEN สั่งปรับ 1.2 พันล้านดอลลาร์ แต่หักกลบ 750 ล้านดอลลาร์ของ OCC เข้าไป ดังนั้น 450 ล้านดอลลาร์เข้ากระทรวงการคลังสหรัฐ 750 ล้านดอลลาร์เข้า OCC และ 11,662,930 ดอลลาร์เข้า OFAC การบวกยอดสั่งปรับตรง ๆ จะได้ 1.96 พันล้านดอลลาร์ ซึ่งเป็นการนับซ้ำ
Bank of America ยอมรับว่าฟอกเงินหรือไม่
ไม่ ธนาคารยอมรับว่า จงใจละเมิด Bank Secrecy Act โดยไม่ดำรงโครงการต่อต้านการฟอกเงินขั้นต่ำ ไม่ทำการตรวจสอบบัญชีธนาคารตัวแทนสำหรับสถาบันการเงินต่างประเทศ และไม่ยื่นรายงานธุรกรรมน่าสงสัย ทั้งหมดเป็นความบกพร่องด้านการรายงานและการควบคุม คำสั่งยินยอมไม่ได้กล่าวหาว่าธนาคารเองฟอกเงิน
Event Processor คืออะไร
Event Processor หรือ EP คือระบบเฝ้าระวังธุรกรรมที่ Bank of America พัฒนาเอง และเป็นหัวข้อหลักของคำสั่งยินยอมของ FinCEN เกณฑ์การสอบสวนที่ 20 คะแนน ช่วง Event Group 13 เดือน และน้ำหนักความเสี่ยงที่แทบไม่ขยับ คือสิ่งที่คำสั่งยินยอมระบุว่าเป็นสาเหตุเชิงกลไกของกิจกรรมที่ไม่ถูกรายงาน
ค่าปรับคุกคามเงินปันผลของ BAC หรือไม่
ตามการคำนวณแล้วไม่ ในไตรมาสเดียวกับที่ตั้งค่าใช้จ่าย 1.2 พันล้านดอลลาร์ ธนาคารจ่ายเงินปันผลหุ้นสามัญ 2.2 พันล้านดอลลาร์และซื้อหุ้นคืน 6.0 พันล้านดอลลาร์ ความเสี่ยงที่สมจริงคือการซื้อหุ้นคืนช้าลงหากผู้กำกับขอกันชนเงินกองทุนที่หนาขึ้น ไม่ใช่การลดเงินปันผล
ผลประกอบการไตรมาสสามพลาดเป้าจริงหรือไม่
เมื่อเทียบปีต่อปีไม่ใช่ รายได้เพิ่ม 3.2% รายได้ดอกเบี้ยสุทธิเพิ่ม 8.0% และกำไรต่อหุ้นปรับลดแบบปรับปรุง 1.08 ดอลลาร์สูงกว่า 1.04 ดอลลาร์ของปีก่อน ไตรมาสนี้อ่อนลงเมื่อเทียบไตรมาสก่อนในด้านรายได้ที่มิใช่ดอกเบี้ยและค่าธรรมเนียมวาณิชธนกิจ ส่วนตัวเลขที่รายงานแบกค่าใช้จ่าย 0.17 ดอลลาร์ต่อหุ้นไว้
มีเพดานสินทรัพย์แบบ TD Bank หรือไม่
ไม่มี ต่างจากมาตรการต่อ TD Bank เมื่อเดือนตุลาคม 2024 คำสั่งปี 2026 ต่อ Bank of America ไม่ได้กำหนดข้อจำกัดการเติบโตของสินทรัพย์ แต่กำหนดให้มีการตรวจย้อนหลังโดยบุคคลภายนอก และการตรวจสอบอิสระด้านการเฝ้าระวัง การตรวจสอบลูกค้า การตรวจสอบบัญชีธนาคารตัวแทน และธรรมาภิบาลข้อมูล
อ่านเพิ่มเติม
- หุ้น JPMorgan 2026: ROTCE 23% ปะทะ 3.2 เท่าของมูลค่าบัญชี
- วอร์ชไม่สนทรัมป์ เฟดขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี 2023
- ทุกวัฏจักรขึ้นดอกเบี้ยของ Fed ตั้งแต่ปี 1983: S&P 500 และหุ้นชิป
แหล่งอ้างอิง
- กระทรวงการคลังสหรัฐ — มาตรการบังคับใช้กฎหมายระดับสถิติต่อ Bank of America
- FinCEN — คำสั่งยินยอม In the Matter of Bank of America, N.A. (PDF)
- FinCEN — ประกาศค่าปรับ 1.2 พันล้านดอลลาร์
- FinCEN — ดัชนีมาตรการบังคับใช้กฎหมาย
- OCC — ค่าปรับทางแพ่ง 750 ล้านดอลลาร์ NR 2026-89
- OCC — คำสั่งให้ยุติการกระทำเดือนธันวาคม 2024 NR 2024-140
- OCC — ค่าปรับทางแพ่ง 450 ล้านดอลลาร์ต่อ TD Bank, N.A. NR 2024-116
- OFAC — ข้อตกลงกับ Bank of America 475 รายการที่เข้าข่ายละเมิด
- Bank of America — ผลประกอบการไตรมาสสามปี 2026
- Bank of America — เอกสารนำเสนอนักลงทุนไตรมาสสามปี 2026
- Bank of America — จดหมายถึงผู้ถือหุ้นปี 2026
- SEC EDGAR — เอกสารที่ยื่นของ Bank of America Corporation CIK 0000070858


